
投稿日:2026.09.04 最終更新日:2026.09.20
二酸化炭素の回収・利用・貯留(CCUS)の事業機会|8事例と参入判断
二酸化炭素の回収・利用・貯留(CCUS)へ参入したい。しかし、CO2回収装置を作れなければ事業にならないのか。そう考える企業は少なくありません。
実際のCCUSは、回収設備だけでは完結しません。排出源で集めたCO2を規格に合わせ、液化し、運び、地中へ貯留する必要があります。利用する場合は、燃料、化学品、コンクリートなどの買い手も必要です。さらに、削減量や貯留量を測り、契約と資金調達へつなげます。
先に、イノベーション総研の結論をお伝えします。
CCUS事業の勝敗は、回収率だけでは決まりません。CO2の引取先と輸送・貯留ルートを先に確保し、長期契約と測定データまで一体で商品にできるかで決まります。
2026年時点で、多くの事業会社が検討しやすい参入方法は次の6つです。
- 導入調査・FEED・統合PM
- 小中規模向け回収サービス
- 吸収材・フィルター・装置部品
- CO2集約・液化・船舶輸送
- 貯留評価・監視・MRV
- CO2利用製品・炭素価値化
本記事では、CCS、CCU、DACの違いを整理します。そのうえで、世界と日本の現在地、国内外8事例、6つの参入方法、収益モデル、リスク、参入判断を解説します。
対象は、化学、機械、エンジニアリング、海運、建材、IT、金融などの既存資産を生かし、CCUS市場で担う役割を決めたい新規事業責任者です。個人向けのカーボンクレジット購入や関連株の解説は扱いません。
CCUSは、回収装置の外で何が事業になるのか。
後発企業は、巨大プラントを持たずに参入できるのか。
結論は、CO2の行き先と契約・データをつなぐ仕事が商品になるということです。主要8事例と6つの参入方法から判断します。
この記事の結論
CCUSは回収装置だけで完結せず、CO2の行き先と長期契約をつなぐ事業に機会があります。
- CCS、CCU、DACでは、CO2の出所と最終的な気候価値が異なります。
- 国内外8事例から、発表、設計、建設、稼働、実績を分けて現在地を読みます。
- 導入調査、回収サービス、材料、輸送、貯留・MRV、利用から参入位置を選びます。
目次
二酸化炭素を回収・利用・貯留するCCUSとは?仕組みの違いを整理する
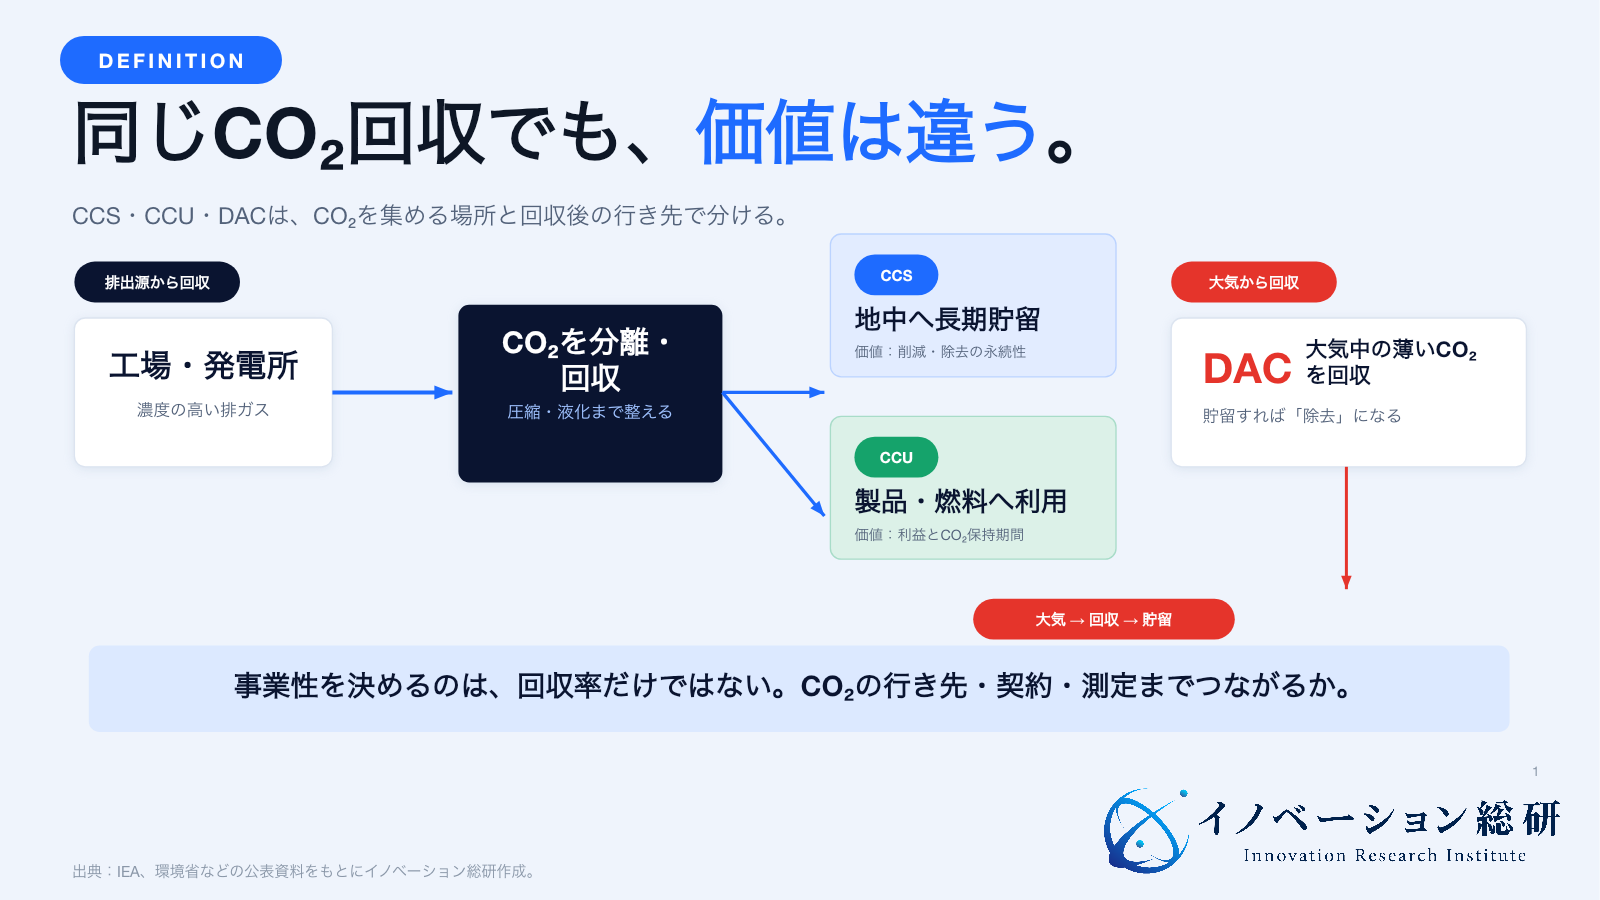
CCUSは、CO2を回収し、利用または貯留する一連の技術と事業です。英語のCarbon Capture, Utilisation and Storageの頭文字を取っています。
似た言葉は、CO2をどこから集め、最後にどう扱うかで分けると分かりやすくなります。
| 用語 | CO2を集める場所 | 回収後の行き先 | 気候価値を見るポイント |
|---|---|---|---|
| CCS | 工場、発電所、製油所など | 地中へ長期貯留 | 回収から輸送・圧入までの排出、漏えい管理 |
| CCU | 工場や発電所など | 燃料、化学品、建材などに利用 | CO2の出所、製造エネルギー、製品内の保持期間 |
| DAC | 大気 | 地中貯留または利用 | 大気からの純除去量、エネルギー源、貯留の永続性 |
| BECCS | バイオマス由来の排ガス | 地中へ長期貯留 | バイオマス調達を含む全体の純除去量 |
CCSでは、濃いCO2を含む排ガスから分離するため、DACより回収しやすい場合があります。ただし、排出源ごとに濃度、不純物、圧力、温度が違います。既存工場へ後付けする場合は、蒸気、電力、敷地、停止工事も必要です。
DACは、大気中の薄いCO2を直接集めます。排出源の近くに置く必要はありません。その代わり、多くの空気を処理するため、電力と熱の条件が厳しくなります。
CCUは、CO2を資源として使います。ただし、使えば自動的に排出削減になるわけではありません。合成燃料は、使用時にCO2を再び放出します。建材へ鉱物として固定する場合は、長く保持できます。IEAも、CO2利用の気候効果は、CO2の出所、使うエネルギー、代替する製品、保持期間で変わると整理しています。
CCUS市場は拡大しているが、計画と稼働を分けて見る
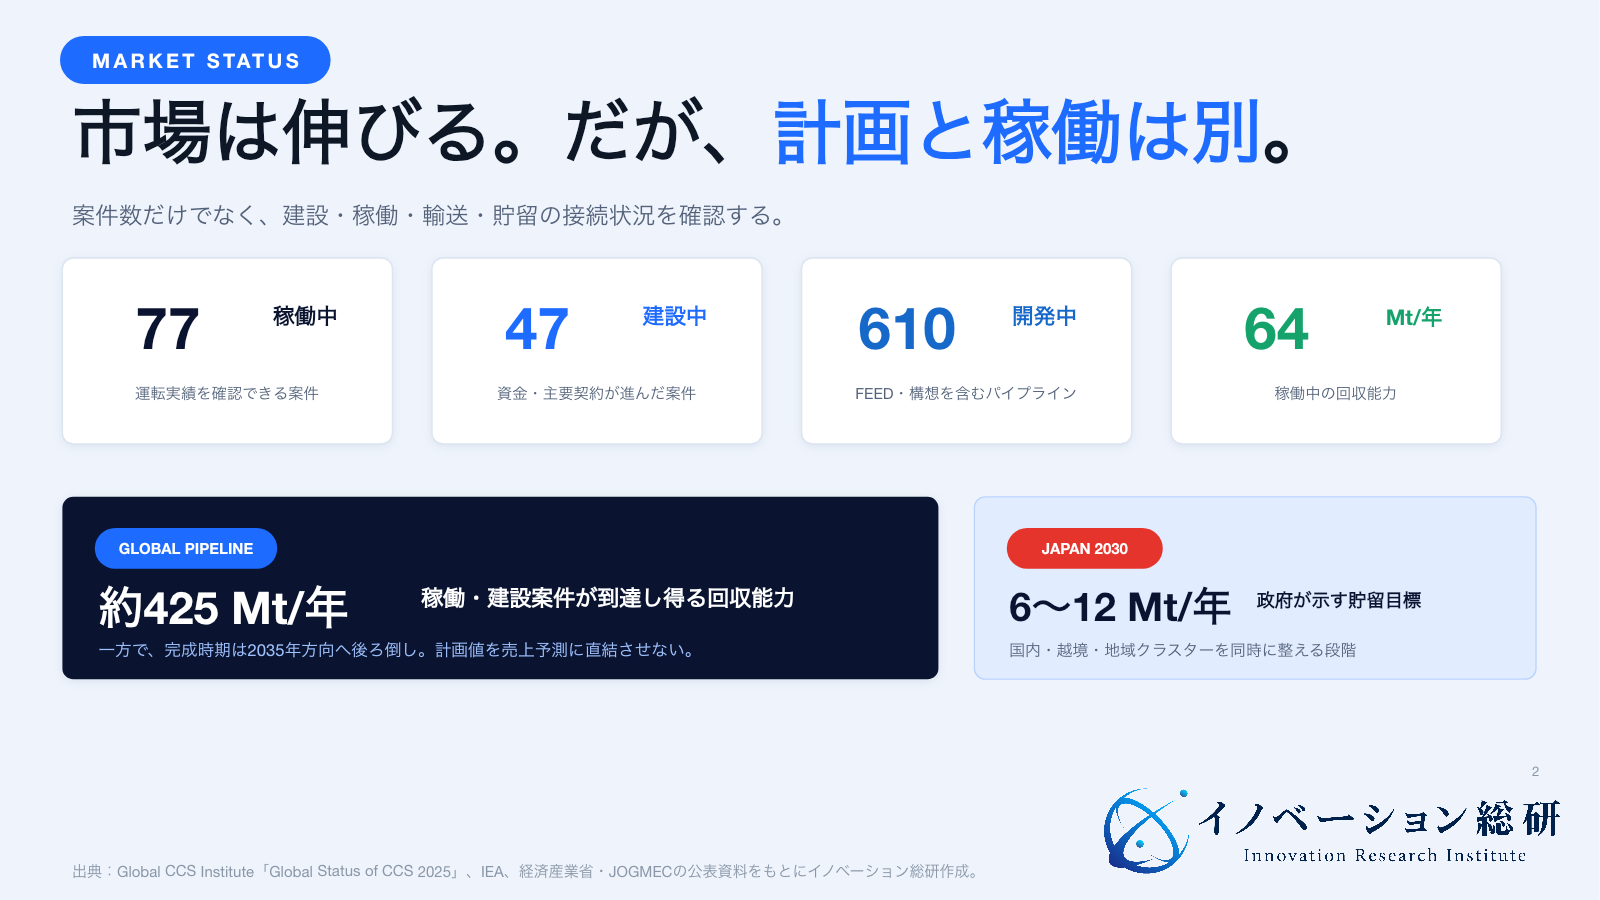
CCUSは、研究だけの市場ではなくなりました。Global CCS Instituteの2025年版によると、商業規模のCCS施設は77件が稼働し、47件が建設中、610件が開発段階にあります。稼働中の回収能力は年間6,400万トンです。
一方、計画のすべてが予定どおり動くわけではありません。IEAの2026年更新では、稼働中または建設中の回収能力は前年版から10%超増えました。貯留能力も約25%増えています。ただし、計画全体の潜在的な回収能力は年間約4.25億トンで横ばいです。許認可、建設、資金調達の遅れにより、多くの稼働時期が2035年側へ後ろ倒しになりました。
市場を見るときは、施設数を一つにまとめないことが重要です。
| 段階 | 確認できること | まだ確認できないこと | 事業計画での扱い |
|---|---|---|---|
| 稼働中 | 回収設備が動き始めた | 定常稼働率、原価、長期の貯留実績 | 実績値を確認する |
| 建設中 | 資金と主要契約が進んだ | 完工時期、性能、立ち上げ速度 | 遅延ケースを置く |
| 基本設計・FEED | 技術構成と概算費用が見えた | 最終投資判断、融資、建設 | 売上確定と見なさない |
| 構想・覚書 | 関係者の意向が示された | 数量、価格、責任、資金 | 市場仮説として扱う |
IEAは、直近2年間にCCUS案件で150億ドル超の商業融資が組成されたと報告しています。融資は、政府が回収、輸送、貯留のリスクを分担した市場へ集中しました。つまり、技術だけでなく、政策と契約が銀行融資へつながるかが市場形成を左右します。
「計画容量が大きい」ことと、「CO2が継続して貯留されている」ことは別です。
日本のCCUSは、法制度と9案件から事業化へ進む
日本では、2026年5月22日にCCS事業法が施行されました。正式名称は「二酸化炭素の貯留事業に関する法律」です。貯留事業とCO2導管輸送のルールを定め、試掘や貯留を事業として進める土台を整えました。
JOGMECは、2030年度までの貯留開始を目指す先進的CCS事業を支援しています。2024年度は9案件が選ばれました。3案件は国内のパイプライン輸送です。6案件は液化CO2の船舶輸送を想定し、そのうち4案件はアジア大洋州の貯留地を視野に入れています。
2026年度からは、船舶輸送案件のコストを下げるため、複数の排出源を地域単位でまとめる6クラスターの調査・設計も始まりました。液化、一時貯蔵、出荷設備を共用する考え方です。
日本の政策目標は、2030年までに年間600万から1,200万トンの貯留量へめどを付けることです。2050年には年間1.2億から2.4億トンが目安です。これは実績ではなく、政策上の目標です。
| 日本で進む論点 | 現在地 | 新規事業への意味 |
|---|---|---|
| 貯留・導管の制度 | CCS事業法が施行 | 許可、保安、監視、責任移転の実務が市場になる |
| 国内案件 | パイプライン型を含む先進的案件 | 排出源集約、圧縮、導管、地質評価が必要 |
| 越境案件 | 液化CO2を船で海外貯留へ | 液化、港湾、船、契約、国際ルールが必要 |
| 地域クラスター | 6地域で共用設備を検討 | 中規模排出源を束ねる運営者に余地 |
| 需要家の判断 | 価格と責任分界は形成途中 | 回収設備だけの提案では決まらない |
日本では、回収技術の優劣だけでなく、排出企業を束ね、輸送と貯留の空き容量を確保する力が重要になります。
CCUSの業界構造は6層で捉える
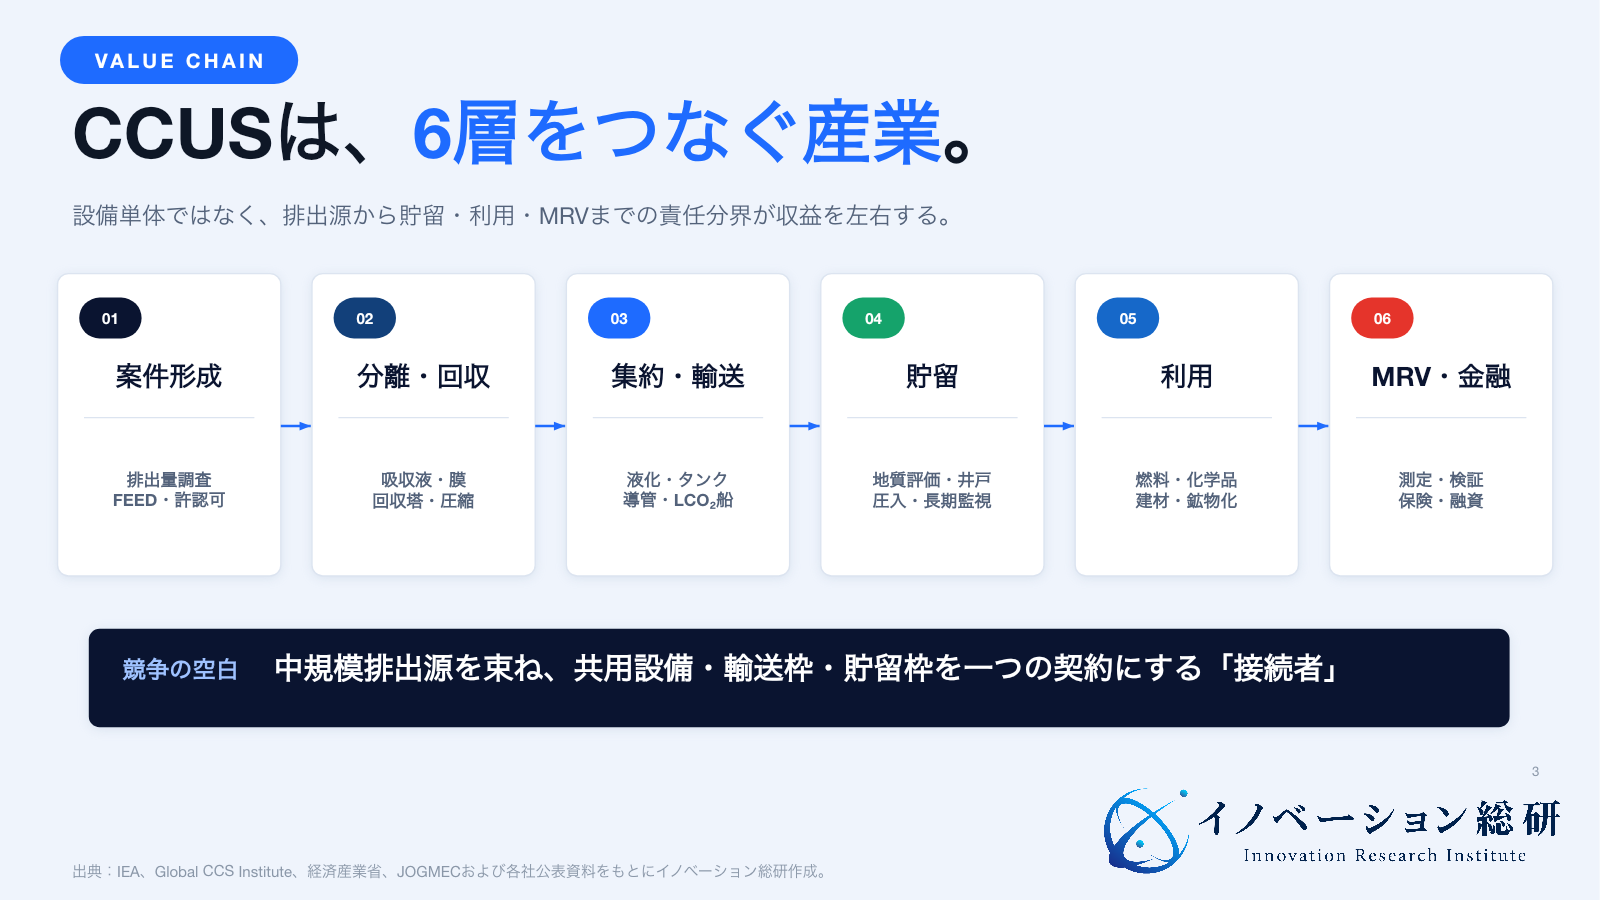
CCUSを回収装置市場だけで見ると、参入機会を狭く捉えます。イノベーション総研では、排出量の把握から貯留・利用後の証明までを6層に分けます。
| 層 | 主な製品・サービス | 競争の中心 | 新規参入の論点 |
|---|---|---|---|
| 1.排出源・案件形成 | 排出量調査、適用技術選定、FEED、許認可 | 顧客理解、全体最適、投資判断 | 調査だけで終わらないか |
| 2.分離・回収 | 吸収液、吸着材、膜、回収塔、圧縮 | エネルギー、設備費、稼働率 | 排ガスごとに性能を証明できるか |
| 3.集約・輸送 | 液化、タンク、パイプライン、LCO2船 | 規模、規格、日程調整 | 複数排出源を束ねられるか |
| 4.貯留 | 地質評価、井戸、圧入、長期監視 | 容量、注入性、許認可、責任 | 地質リスクを誰が持つか |
| 5.利用 | 合成燃料、化学品、コンクリート、鉱物化 | 水素・電力・原料費、製品価値 | CO2利用量と利益を両立できるか |
| 6.MRV・金融 | 測定、報告、検証、クレジット、保険、融資 | データ完全性、基準、長期契約 | 削減量と貯留量を監査できるか |
CCUSでは、一層だけが先に完成しても事業になりません。回収設備が動いても、船や貯留井が遅れればCO2を引き取れません。貯留地があっても、排出源のCO2規格や搬出時期が合わなければ使えません。
後発企業の機会は、設備そのものより、層と層の接続にあります。
たとえば「複数工場と共同液化設備」「回収設備と長期保守」「圧入データと金融」「利用製品と炭素証明」を一つの契約へまとめる領域です。
主要8社のCCUS事業は、役割と実装段階が違う
主要企業は、同じCCUS市場でも別の課題を解いています。吸収液を売る会社、標準回収装置を納める会社、CO2を運ぶ会社、地下へ貯留する会社、利用製品へ変える会社があります。
ここでは、役割と事業化の証拠が異なる8事例を取り上げます。
| 役割 | 企業・プロジェクト | 具体的な取り組み | 事業上の読み方 |
|---|---|---|---|
| 回収技術・小型装置 | 三菱重工業 | KS-21吸収液、KM CDR、CO2MPACTを展開 | 大型実績と小中規模標準化を両立 |
| モジュール回収・EPC | SLB Capturi/Heidelberg Materials | Brevikセメント工場で最大年40万トン回収 | 工場の排熱と既存工程を統合 |
| 輸送・貯留ハブ | Northern Lights | 欧州のCO2を船で受け、北海海底へ貯留 | 排出企業が共同利用できる開放型インフラ |
| 液化CO2船 | 商船三井/MISC/PETRONAS | 62,000m3級LCO2船を設計 | 日本・アジアの越境CCSを輸送で支える |
| 固体吸着材・量産 | Svante | MOF系フィルター工場を稼働 | 材料を交換可能な工業製品として量産 |
| 固体吸着DAC | Climeworks | Mammothをアイスランドで稼働開始 | 低炭素電力・熱と地中貯留を同じ場所で確保 |
| 液体吸収DAC | 1PointFive | STRATOSを建設・立ち上げ | 大型設備、貯留井、長期購入契約を統合 |
| CO2鉱物化 | CarbonCure | 生コン工場へCO2注入装置と遠隔監視を提供 | CO2固定とセメント使用量削減を製品価値にする |
表の8事例は、回収、輸送、貯留、利用のどこで収益を得るかが異なります。以下では、各社が何を組み合わせて実装へ進んだのかを見ます。
三菱重工業|大型実績を小中規模の標準装置へ広げる
三菱重工業は、関西電力とアミン吸収液と回収プロセスを開発してきました。2025年5月時点で、KM CDR系プロセスを採用した設備を18プラントへ納入しています。
新しいKS-21吸収液は、従来系より再生時のエネルギー、劣化、揮発を抑える設計です。姫路第二発電所では、2025年に日量約5トンの試験設備を稼働させ、次世代技術を検証しています。
同社は大型プラントだけでなく、CO2MPACTという小中規模向け製品も展開しています。参入企業にとっては、吸収塔そのものより、排ガス前処理、熱統合、圧縮、遠隔監視、保守へ接続する余地があります。
SLB Capturi|セメント工場の排熱まで含めて回収する
SLB Capturiは、標準化した回収装置と大型統合設備を提供します。ノルウェーのBrevikでは、Heidelberg Materialsのセメント工場へ回収設備を納めました。2025年6月にLongshipの一部として運用が始まり、最大で年40万トンを回収する設計です。
重要なのは、装置を置いただけではない点です。セメント工場と圧縮設備から出る排熱を使い、回収、液化、一時貯蔵、船への積み出しまで統合しています。
工場ごとの個別設計を減らすため、同社はJust Catchというモジュール型も展開しています。廃棄物発電施設Twenceでは、年10万トン規模の設備を2025年に引き渡しました。標準装置と現場統合を分ける事業モデルです。
Northern Lights|輸送と貯留を共同利用サービスにする
Northern Lightsは、Equinor、Shell、TotalEnergiesの合弁です。欧州の排出企業から液化CO2を受け取り、船でノルウェー西岸へ運び、パイプラインで北海海底へ圧入します。
2025年8月に最初のCO2を貯留しました。第1段階の輸送・貯留能力は年150万トンです。商業契約を背景に、最低年500万トンへ増やす計画も決めています。
この事例は、排出企業が自社で貯留地を開発しなくても、共用インフラを利用できる形を示します。一方、受入規格、船の到着枠、圧入能力、長期責任を契約で合わせる必要があります。
商船三井・MISC・PETRONAS|越境CCSの船を先に押さえる
商船三井は2025年、MISCとPETRONAS CCS Venturesと液化CO2船の船主合弁会社を設立しました。3社は、タンク容積62,000m3のLCO2船について基本設計を完了しています。
日本では、国内の排出源からマレーシアなど海外の貯留地へ運ぶ案件が検討されています。パイプラインを引けない長距離では、船が必要です。
ただし、船を造れば仕事が決まるわけではありません。CO2の温度・圧力・純度、港湾タンク、荷役設備、年間輸送量、欠航時の扱いを排出側と貯留側でそろえます。海運会社、商社、港湾運営者には、複数案件を束ねて稼働率を上げる役割があります。
Svante|回収材をフィルターとして量産する
Svanteは、MOFを塗布した固体吸着フィルターと回転式接触装置を開発しています。2025年5月、カナダで商業規模のフィルター工場を稼働させました。
同社によると、工場は最大生産時に、年間1,000万トンのCO2回収に必要なフィルターを作れる設計です。これは実際に年1,000万トンを回収した実績ではありません。フィルターの生産能力です。
SvanteはSAMSUNG E&Aと、スキッド型の標準回収設備を共同開発しています。材料を量産し、EPC企業が顧客設備へ組み込む役割分担です。化学、フィルム、塗工、加工設備を持つ企業が入りやすいモデルです。
Climeworks|DACを低炭素エネルギーと貯留へ直結する
Climeworksは、空気を固体フィルターへ通し、熱を加えてCO2を取り出すDACを開発しています。2024年5月、アイスランドでMammothの運転を始めました。全設備が動いた場合の公称回収能力は年3.6万トンです。
稼働開始時点では、72基の回収コンテナのうち12基が設置済みでした。公称能力と実際の回収量は分けて確認する必要があります。
立地の強みは、地熱由来の電力と熱を利用し、Carbfixの地下鉱物化へつなげられることです。DACでは、回収機だけでなく、低炭素エネルギーと貯留先を同時に確保する力が競争力になります。
1PointFive|大型DACを貯留井と長期購入契約で組成する
1PointFiveは、米国テキサス州でSTRATOSを建設・立ち上げています。液体吸収方式を使い、全面稼働時に年50万トンを回収する設計です。
2025年12月の同社開示では、初期段階の能力は最大年25万トンで、残りの系列が完成・試運転された後に年50万トンへ拡大するとしています。サイトには、2025年4月にClass VIの圧入井許可を得たことも示されています。
Microsoft、Amazon、ANAなどが初期購入者として紹介されています。ここでの商品は装置ではなく、測定された大気除去量と長期貯留です。設備、エネルギー、井戸、MRV、購入契約を一つの案件へまとめています。
CarbonCure|CO2をコンクリートの性能とデータへ変える
CarbonCureは、生コンを練る工程でCO2を注入します。CO2はカルシウムと反応し、炭酸カルシウムとして固定されます。装置は既存のバッチ設備へ後付けでき、注入量と運転データを遠隔で管理します。
顧客価値は、CO2を使うことだけではありません。強度を保ちながらセメント使用量を減らし、材料費と製品の炭素強度を下げることです。
CCU事業では、CO2を大量に消費するだけでは収益になりません。既存製品の原価、性能、販売価値のどれを改善するかが必要です。CarbonCureは、装置、運用支援、データを一体で提供する例です。
8事例から分かるのは、CCUSの主役が一社ではないことです。回収能力の計画、稼働実績、輸送・貯留実績、利用製品の販売を分けて読みます。
技術と提携候補を知財から探す場合は、IPランドスケープの実務も参考になります。
CCUS事業で止まっている点を確認する
回収能力だけで判断せず、排出源、エネルギー、輸送、貯留・利用、契約、自社資産を分けて見直します。
NEXT STEP
次のステップ
回収技術を、CO2が動く事業へ。
排出源、回収方式、輸送、貯留・利用、長期契約、自社資産を整理し、CCUS市場で担う仕事を具体化します。
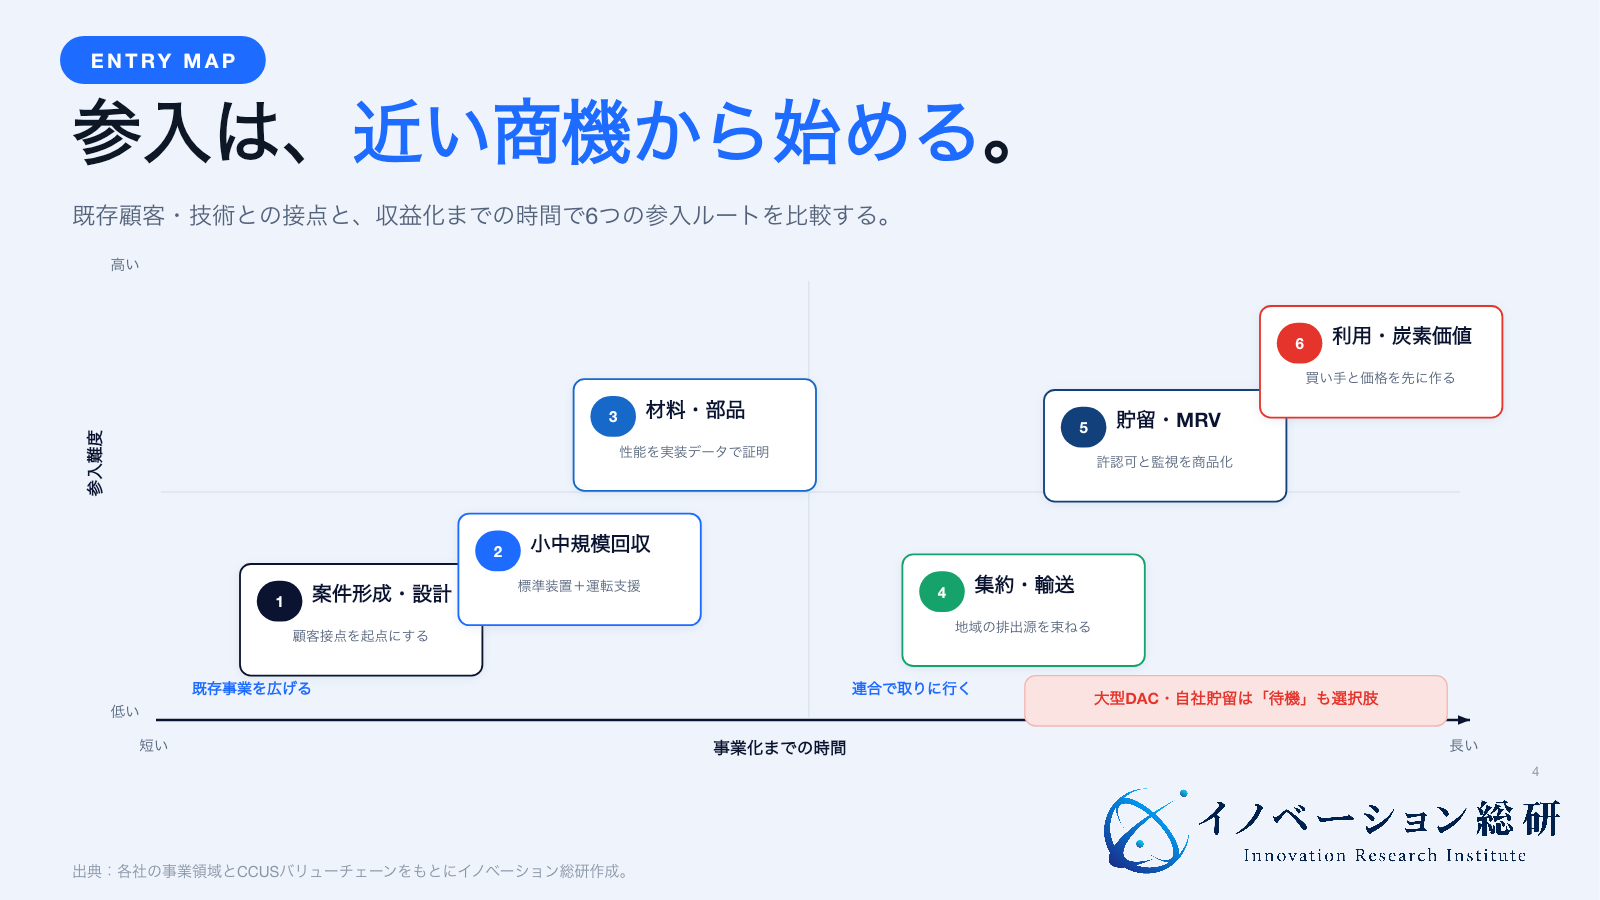
CCUSで狙える6つの新規事業
6つの方法は、自社が持つ顧客、技術、設備、責任能力によって向き不向きがあります。市場規模が大きい領域ではなく、既存顧客へ最も早く価値を届けられる領域から選びます。
| 参入方法 | 向いている企業 | 最初の提供物 | 支払者・収益 | 主な提携先 | 最大の懸念 |
|---|---|---|---|---|---|
| 導入調査・FEED・統合PM | EPC、コンサル、エネルギー、設備会社 | 排出源診断、方式選定、全体概念設計 | 排出企業/調査・設計・PM費 | 回収、輸送、貯留、法務 | 調査だけで終わる |
| 小中規模向け回収サービス | 装置、リース、保守、商社 | 標準回収設備と運転保証 | 排出企業/月額・従量課金 | 吸収材、熱源、CO2引取先 | 稼働率と引取先不足 |
| 吸収材・フィルター・装置部品 | 化学、膜、フィルム、機械、計装 | 材料、回収モジュール、圧縮・検査 | 回収事業者/製品・保守・ライセンス | EPC、排出企業、研究機関 | 技術方式変更と案件遅延 |
| CO2集約・液化・船舶輸送 | 海運、港湾、ガス、物流、商社 | 共用液化設備、タンク、輸送枠 | 排出・貯留事業者/処理・輸送料 | 港湾、船社、貯留会社 | 荷量不足と日程不一致 |
| 貯留評価・監視・MRV | 資源、地質、測量、IT、保険 | 地質モデル、センサー、報告・監査 | 貯留事業者・金融/調査・利用料 | 掘削、認証、規制当局 | 長期責任とデータ欠損 |
| CO2利用製品・炭素価値化 | 建材、化学、燃料、金融、SaaS | 低炭素製品、LCA、クレジット管理 | 製品顧客/製品・手数料 | CO2供給、水素、認証 | 製品プレミアム不足 |
最初から大型回収設備や貯留地を保有する必要はありません。顧客接点に近い方法から入り、必要な機能を提携で補うのが現実的です。
1.導入調査・FEED・統合PM
顧客は、回収装置を選ぶ前に、自社工場へCCUSが合うかを判断できていません。排ガス濃度、年間量、稼働時間、蒸気、電力、敷地、停止工事を調べます。そのうえで、回収率と費用を計算します。
成果物は技術比較表だけではありません。CO2引取先、輸送開始時期、貯留規格、責任、支援制度を含む投資判断資料にします。調査後のFEED、許認可、発注支援、統合PMへ続く契約を設計します。
市場調査を経営判断へつなぐ方法は、新規事業の市場調査も参考になります。
2.小中規模向け回収サービス
大型案件は、年間数十万から百万トン規模の排出源へ集まりやすい市場です。一方、食品、紙パルプ、廃棄物発電、中堅製造業には、専任チームと大型投資が難しい企業があります。
標準化した装置をリースし、運転、吸収材交換、遠隔監視を月額または回収量課金で提供します。重要なのは、装置の小型化だけではありません。集めたCO2を誰が引き取り、停止時にどう扱うかまで商品に含めます。
回収率保証だけでは採算が不安定です。最低利用料、従量課金、保守、データ提供を組み合わせます。
3.吸収材・フィルター・装置部品
回収コストの中心には、吸収材の再生に使う熱、送風・圧縮の電力、材料の交換、設備の大型化があります。
参入候補は、低劣化の吸収液、固体吸着材、分離膜、耐食部材、熱交換器、圧縮機、排ガス前処理、漏えい検知です。材料性能だけでなく、顧客の蒸気使用量、停止時間、設置面積、保守費をどれだけ下げるかを示します。
一つの回収方式へ専用化しすぎると、案件の中止や方式変更に影響されます。水素、バイオガス、ガス精製などへ転用できる部材にすると、売上を平準化できます。
4.CO2集約・液化・船舶輸送
複数工場のCO2を集め、共用設備で液化し、タンクへ貯め、船やパイプラインへ渡す事業です。日本の越境CCSでは重要な役割になります。
難しさは、量だけではありません。排出源ごとにCO2の純度と不純物が違います。工場の停止時期も異なります。貯留側が受けられる規格と年間枠に合わせ、前処理と配船を組みます。
地域の荷量が少ない初期は、設備稼働率が上がりません。最低取扱量、共同利用料金、増設条件を長期契約に入れます。
5.貯留評価・監視・MRV
地中貯留では、容量だけでなく、CO2を予定速度で注入できるかが重要です。地質モデル、試掘、井戸設計、圧入圧力、地震・漏えい監視を組み合わせます。
MRVはMeasurement, Reporting and Verificationの略です。どれだけ回収し、輸送し、貯留したかを測り、報告し、第三者が検証できる状態にします。
計装、衛星、地下解析、データ基盤、監査に機会があります。ただし、ブロックチェーンを使うだけでは証明になりません。センサーの校正、欠測処理、境界条件、監査証跡が必要です。
6.CO2利用製品・炭素価値化
候補は、コンクリート鉱物化、炭酸塩、化学品、メタノール、合成燃料です。製品ごとに、必要なCO2純度、電力、水素、保持期間、市場規模が違います。
合成燃料では、CO2より水素と再生可能電力の費用が大きくなる場合があります。建材では、固定できるCO2量だけでなく、セメントや天然原料を減らせるかが重要です。
LCA、環境価値の証明、顧客のScope 1・3への反映、クレジット発行を支援するサービスも対象です。クレジット価格だけに頼らず、製品原価と販売プレミアムを先に確認します。
CCUS事業が成立する5つの条件
5条件は、6つの参入方法に共通する事業化ゲートです。一つだけを満たしても、継続事業にはなりません。
条件1:減らしにくい排出と支払者が明確である
まず省エネ、電化、燃料転換で減らせる排出を確認します。それでも残るセメントのプロセス排出などにCCUSを当てます。誰が、何の義務や顧客要求のために費用を払うかも必要です。
条件2:回収より先にCO2の行き先がある
貯留井、船、パイプライン、利用工場の開始時期と受入規格を確認します。回収設備だけを先に建てると、CO2を処理できず停止します。
条件3:長期収益を複数の契約で支える
処理料、輸送料、貯留料、製品販売、政策支援、クレジットを分けます。一つの補助金やクレジット価格だけを返済原資にしません。
条件4:エネルギーとLCAを含む実質削減量が見える
回収率だけでなく、蒸気、電力、圧縮、液化、輸送、製品製造で出るCO2を引きます。DACと合成燃料では、低炭素電力と水素が特に重要です。
条件5:責任分界とMRVを商品にしている
設備停止、規格外CO2、船の遅延、圧入停止、漏えい、データ欠損のとき、誰が判断し、費用を負担するかを決めます。契約と運転データを一致させます。
ビジネスモデルを整理する場合は、新規事業のビジネスモデル設計もご覧ください。
技術起点でCCUSを始めると、引取先が最後に残る
CCUSは、吸収液、膜、圧縮機、船、地質解析など、技術の魅力が強いテーマです。そのため「自社技術で何ができるか」から始まりやすくなります。
イノベーション総研は「新規事業の実態と意思決定に関する調査」を実施しました。顧客起点で自走段階と答えた割合は17.6%でした。技術起点では6.3%です。約2.8倍の差があります。本記事の「自走段階」は、単年度黒字または投資回収の目処が立ち、自走する事業として社内で認知されている回答区分です。実現済みの黒字化率ではありません。
| 出発点 | 回答数 | 自走段階の回答割合 |
|---|---|---|
| 顧客起点 | 91名 | 17.6% |
| 技術起点 | 48名 | 6.3% |
この調査は2026年4月に、過去5年以内に従業員1,000名以上の企業で新規事業に関わった888名を対象に実施しました。CCUSだけを対象にした調査ではないため、割合は参入判断を直接示す数値ではありません。技術を磨く前に、支払者とCO2の行き先を確かめるという検討順序の参考として使います。
それでも、回収材を開発する前に「誰が、どの排出を、どの引取先へ運ぶために支払うか」を問う根拠になります。
CCUSへの参入前に確認したい10のリスク
リスクは、回収設備の性能だけではありません。バリューチェーン全体の時間差と責任を確認します。
1.回収率を排出削減率と同じにする
設備が排ガス中の90%を回収しても、蒸気、電力、圧縮、輸送で排出が増えます。設備境界とLCA境界を分けます。
2.発表された能力を実績と考える
公称能力、建設中、試運転、年間実績は別です。稼働率、回収量、貯留量を確認します。
3.CO2利用をすべて恒久貯留と扱う
燃料は利用時にCO2を放出します。飲料、温室、短寿命製品も保持期間が短い用途です。削減主張を用途別に分けます。
4.蒸気と電力の追加費用を軽く見る
回収設備は工場のエネルギーバランスを変えます。余剰蒸気があるか、ボイラー増設が必要か、電力契約が変わるかを確認します。
5.CO2の受入規格を後で決める
水分、酸素、硫黄分などの不純物は、液化、輸送、腐食、圧入へ影響します。排出源から貯留地まで共通規格を作ります。
6.輸送と貯留の開始時期がずれる
工場、液化基地、船、港湾、井戸の一つが遅れると全体が止まります。中間貯蔵と代替引取先を設計します。
7.地下の容量だけで貯留地を評価する
地質上の総容量が大きくても、注入速度、圧力、井戸本数、許認可で年間受入量は変わります。
8.地域との合意を技術説明だけで進める
住民や自治体は、安全性だけでなく、地域便益、雇用、交通、緊急時対応を見ます。計画初期から情報を共有します。
9.クレジット購入者が続く前提を置く
DACなどの除去は、少数の大口購入者へ依存しやすい市場です。購入期間、価格、納入遅延、代替購入者を確認します。
10.政策支援を恒常収益と考える
税額控除、差額支援、補助金は市場形成を助けます。一方、政権や制度で条件が変わります。制度が縮小した場合の料金も計算します。
自社はCCUSのどこへ参入できるか?
自社に合う入口は、技術だけでは決まりません。既存顧客、保有設備、引き受けられる責任、必要な提携先を合わせて考えます。
| 自社の資産 | 第一候補 | 次に確認すること |
|---|---|---|
| 工場顧客、設備設計、エネルギー診断 | 導入調査・FEED・統合PM | 貯留・利用契約までつなげられるか |
| リース、保守網、遠隔監視 | 小中規模向け回収サービス | CO2引取先と最低稼働率を確保できるか |
| 化学、膜、塗工、熱交換、圧縮、計装 | 材料・装置部品 | 顧客の熱・電力・停止時間を下げられるか |
| 海運、港湾、ガス、物流、商社 | 集約・液化・船舶輸送 | 複数排出源と貯留地の時期を合わせられるか |
| 地質、掘削、測量、衛星、データ | 貯留評価・MRV | 長期監視と責任移転へ対応できるか |
| 建材、化学品、燃料、金融、SaaS | CO2利用・炭素価値化 | 製品価値だけで採算が立つか |
複数に当てはまる場合は、顧客とCO2の行き先をすでに持つ方法を優先します。技術はあるが引取先がない場合は、貯留事業者や利用企業との提携から始めます。
CCUSへ参入・提携・待機・見送りをどう判断するか?
判断は、期待度ではなく、顧客、行き先、採算、責任の証拠で分けます。
参入を検討しやすい
- 電化や燃料転換だけでは減らしにくい排出と支払者が明確
- CO2の引取先、輸送方法、開始時期が確認できる
- 自社機能が総費用、稼働率、責任のどれかを改善する
- 遅延と制度変更を入れても採算の道筋がある
提携から始める
- 回収技術はあるが排出企業と貯留先がない
- 排出企業は持つが輸送・貯留の契約を組めない
- 地質やMRVは強いが、長期責任と金融機能がない
- CO2利用技術はあるが、製品販売とLCA認証が弱い
待機する
- 採用する回収方式と必要エネルギーが決まっていない
- 輸送・貯留の開始時期と受入規格が未確定
- 政策支援の制度設計が事業成立の大半を占める
- 顧客の関心が実証や広報にとどまる
見送る
- 市場成長率だけが参入理由
- 回収設備だけを作り、CO2の行き先を考えていない
- 補助金とクレジットがなければ顧客価値がない
- 既存の省エネ、電化、燃料転換のほうが安く減らせる
判断項目を数値化する場合は、新規事業の事業性評価も利用できます。
CCUSの相談先は何を基準に選ぶべきか?
CCUSの相談先を、回収装置の知識だけで選ばないことをおすすめします。案件には、化学、機械、電力、海運、地質、法務、金融が関わります。
次の6点を確認してください。
- CCS、CCU、DACの気候価値を分けて説明するか
- 発表、FEED、最終投資判断、建設、稼働を分けるか
- 回収より先に輸送・貯留・利用の引取先を確認するか
- エネルギー、LCA、稼働率、総費用を扱えるか
- 長期契約、政策支援、金融、MRVを一緒に設計できるか
- 参入しない条件を説明できるか
初回相談では、「当社が今は参入しないほうがよい条件は何ですか」と聞いてください。市場の期待だけでなく、行き先、採算、責任から見送り条件を答えられるかを見ます。
まとめ:CCUSはCO2の行き先を売る事業になる
CCUSは、世界で77件の商業施設が稼働する段階へ進みました。日本でもCCS事業法が施行され、2030年度までの事業開始を目指す案件が動いています。
一方、計画容量と実際の回収・貯留量には差があります。回収装置だけを先に作っても、輸送、貯留、利用、長期契約がそろわなければ事業になりません。
イノベーション総研は、参入方法を次の6つに整理しています。
- 導入調査・FEED・統合PM
- 小中規模向け回収サービス
- 吸収材・フィルター・装置部品
- CO2集約・液化・船舶輸送
- 貯留評価・監視・MRV
- CO2利用製品・炭素価値化
大型の回収・貯留設備は、大きな市場を狙えます。その代わり、巨額投資、許認可、長期契約、地質リスクを引き受けます。多くの事業会社には、既存顧客と技術を使い、バリューチェーンの接続を商品にする方法が現実的です。
市場の大きさより、減らしにくい排出と支払者を確認します。回収率より、CO2の行き先と全体の実質削減量を確認します。
この全体を契約とデータでつなげられる企業が、CCUSの計画を稼働へ変える過程で価値を得ます。
CCUSの新規事業に関するよくある質問
ここでは、参入検討で生じやすい6つの疑問に答えます。
主な出典
主な根拠は、行政機関、国際機関、企業の公式資料です。構想、計画、建設、稼働を分けて確認しています。
- IEA「Policy and financing momentum sustain CCUS progress despite setbacks」
- Global CCS Institute「Global Status of CCS 2025」
- 経済産業省「CCS事業法の施行期日」
- JOGMEC「先進的CCS支援」
- 三菱重工業「姫路第二発電所 CO2回収パイロットプラント」
- SLB Capturi「LongshipとBrevik CCS」
- Northern Lights「最初のCO2貯留」
- 商船三井「液化CO2輸送船の船主合弁会社」
- Svante「カーボン回収フィルター工場」
- Climeworks「Mammoth運転開始」
- 1PointFive「STRATOS」
- CarbonCure「CO2 Mineralization Technology」
- イノベーション総合研究所「新規事業の実態と意思決定に関する調査」(2026年4月)
執筆・調査:イノベーション総合研究所 編集部
監修:長尾 浩平(株式会社イノベーション総合研究所 代表取締役)
CONTACT
お問い合わせ
CCUSの参入位置を、判断できる形へ。
減らしにくい排出、CO2の行き先、自社資産、提携先、長期収益、責任を整理し、参入・提携・待機・見送りの条件へ落とします。


