
投稿日:2026.08.28 最終更新日:2026.09.10
BASE株式会社株式(証券コード:4477)に対する公開買付けの開始及び同社との資本業務提携契約の締結に関するお知らせ
ニュースの要点
SBIホールディングスは2026年8月28日、グループのSBINM合同会社がBASE株の公開買付け(TOB)を実施すると発表しました。
買付期間は8月31日から9月30日、価格は1株340円、上限は23,792,300株(所有割合20.00%)で、下限はありません。20%に届かない場合、SBI側は追加取得の方策を検討するとしています。BASE取締役会はTOBに賛同する一方、株主が応募するかは各自の判断に委ねています。両社は8月28日付で資本業務提携契約を締結し、業務提携の効力発生日はTOBの決済開始日からを予定しています。
BASEをSBIホールディングスの持分法適用関連会社とし、上場と経営の自主性を維持する予定ですが、20%取得も持分法適用も現時点で完了していません。この取り組みは、上場維持型TOBによる資本業務提携を通じて、ネットショップ運営者が必要とする決済、金融、集客、成長支援に応えることが狙いです。
ニュース出典:SBIホールディングス株式会社「BASE株式会社株式(証券コード:4477)に対する公開買付けの開始及び同社との資本業務提携契約の締結に関するお知らせ」(公開日:2026年8月28日)
イノベーション総研の考察
上場と経営の自主性を維持する予定の少数持分提携では、資産の補完だけでなく、共同決定事項と各社の専決事項を切り分ける協業ガバナンスが重要になる。
取得条件に加え、統合する範囲、残す自律性、顧客と収益に表れる成果を見ます。
20%取得は買収ではなく協業を動かす持分設計
この提携の特徴は、完全子会社化を目的としたTOBではない点です。SBI側は所有割合20.00%を上限に取得することを目指し、両社はTOB後もBASEの上場と経営の自主性を維持・尊重する予定だと公表しています。ただし、20%取得も持分法適用も現時点で完了していません。
SBIはBASE加盟店へ金融機能を接続する
SBIホールディングスが今回の判断をした背景には、ネットショップ運営者が必要とする決済、金融、集客、成長支援があります。発表内容からは、経営の独立性を残しながら、金融資産と顧客基盤を接続する意思決定権によってこの課題に対応しようとしていると考えられます。
開示資料だけでは、共同案件の優先順位、顧客接点、データ、投資負担を誰が決めるかは分かりません。資本関係が補強し得るのは「協業を続ける動機」であって、何をどう進めるかという運営ルールまで自動的に決まるわけではない、と考えられます。
発表には、両社が持つ多くの資産が並びます。しかし、新規事業の価値は資産の数では決まりません。たとえば、コンテンツを見つけ、商品を買い、決済し、必要に応じて資金を得るという一つの顧客導線で、どの不便を減らすのか。資産を顧客の行動へ接続して初めて、検証可能な事業仮説になります。
上場維持には共同決定と専決事項の境界が要る
イノベーション総研は、本件の事業性をTOB成立、共同施策の実行、顧客利用、収益相乗効果によって判断すべきだと考えます。
提携初期からすべてを固定すると、想定外の機会を逃します。一方、いつまでも「幅広く連携を検討する」状態では、責任者も予算も定まりません。一つの設計案として考えられるのが、探索と拡大を分ける「二層のガバナンス」です。これは両社が公表した運営方針ではなく、本件の条件からイノベーション総研が提示する考え方です。
探索層では、小さな共同チームが複数のユースケースを短期間で試します。拡大層では、顧客反応や採算が確認できた案件だけに共同予算を付け、データ利用やブランド責任を正式に定めます。自由度を残す範囲と、経営判断が必要になる境界を分ける考え方です。
私たちイノベーション総研の調査では、新規事業で経営層と現場の認識に「大きなズレ」または「ある程度のズレ」を感じた回答は76.1%でした(イノベーション総合研究所『新規事業の実態と意思決定に関する調査』2026年4月、n=888、調査実施: 株式会社マクロミル)。これは本提携の状態を示すデータではなく、企業間の認識差が社内より大きいともいえません。本稿では、共通理解を可視化する必要性を考える補助線としてのみ用います。
もっとも、両社の資産補完性と顧客需要が十分に強ければ、詳細な共同ルールを先に固定しなくても協業が進む可能性があります。現時点では内部の権限設計も成果も開示されていないため、二層のガバナンスが本件の成否を分けるとまでは判断できません。
加盟店の資金・決済課題から共同施策を選ぶ
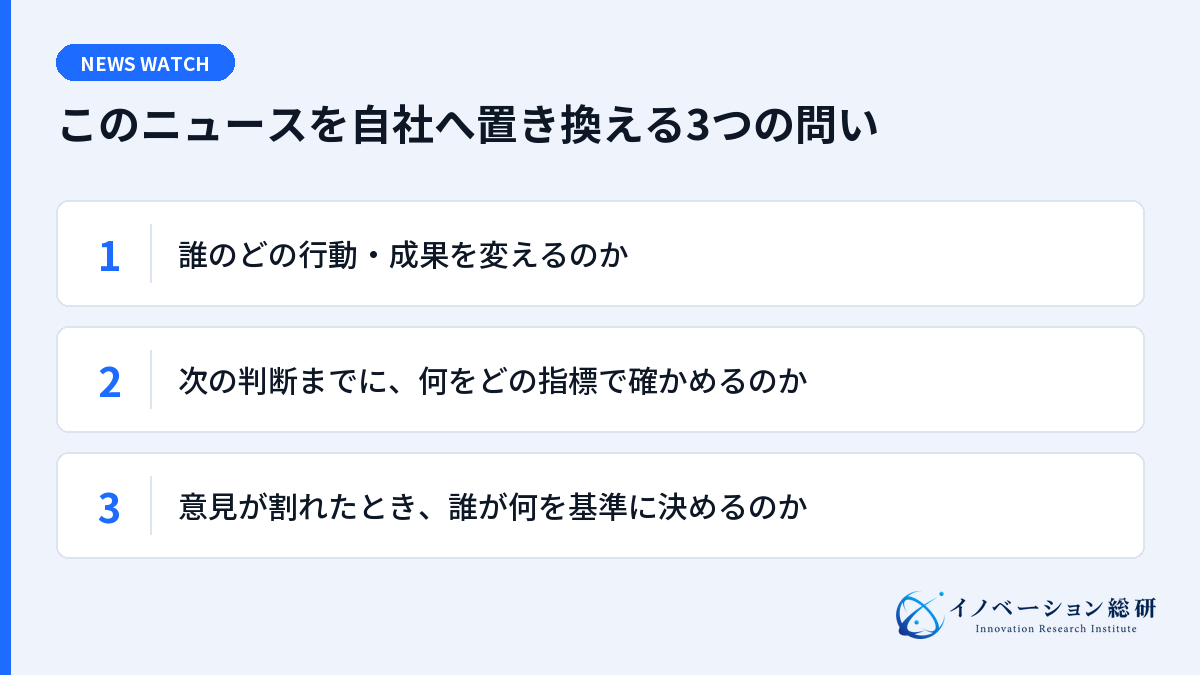
BASEのネットショップ運営者が抱える課題は、決済、資金繰り、集客、事業承継など幅があります。最初に扱う加盟店課題を一つ選ぶことで、SBI側の金融機能とBASE側の顧客接点を具体的な共同施策へ変えられます。対象顧客と行動変化が定まれば、試すべきサービスと成果指標も絞れます。
第二に、「次の意思決定までに、何をどの指標で確かめるのか」です。活動量ではなく、利用開始率、購入率、継続率、粗利など、顧客価値と事業性が同時に見える指標を期限付きで置きます。基準となる現在値も決め、施策によって何が変わったかを比較します。証拠が取れれば拡大投資へ進み、取れなければ用途を変えられます。
第三に、「意見が割れたとき、誰が何を基準に決めるのか」です。顧客接点、データ、価格、ブランド、追加投資、終了判断について、判断者と基準を分けて書きます。本件のように少数持分で各社の自律性を残す提携では、専決事項と共同決定事項の線引きも必要です。会議体の設置だけで終えず、期限とエスカレーション先まで決めれば、協議が続くだけの状態を防げます。
TOB成立後は顧客利用と相乗収益を追う
今後は、TOB成立、共同施策の実行、顧客利用、収益相乗効果が確認できるかを追う必要があります。TOBや統合の成立と、顧客利用・共同収益に表れた成果を分けて評価します。
まとめ
SBIとBASEの提携から持ち帰るべきなのは、資本が協業の実行を自動で保証するわけではないという点です。顧客価値、最初の証拠、意思決定権をつなぎ、自律性を守りながら共同で動ける仕組みを作ることが、資産の足し算を事業成果へ変えるための条件になります。
執筆:イノベーション総合研究所
CONTACT
お問い合わせ
上場維持型TOBによる資本業務提携の事業化条件を整理する
上場維持型TOBによる資本業務提携について、顧客価値と実行体制、次の判断基準を整理します。


