
投稿日:2026.09.07 最終更新日:2026.09.20
予防医療は「検査」から「継続介入」へ|8社に学ぶ事業機会
健康診断、遺伝子検査、ウェアラブル端末、PHR、健康支援アプリ。予防医療の周辺には、多くの商品やサービスが生まれています。
一方で、測定項目を増やすだけでは、利用者の健康状態は変わりません。通知が届いても、意味が分からなければ行動につながらないからです。
予防医療の事業機会は、病気を言い当てることではありません。測定、解釈、行動支援、必要に応じた医療接続を、一つの体験として続けられるようにすることです。
本記事では、予防医療の基本、市場の見方、業界構造を整理します。そのうえで、国内外8社の取り組みを詳しく見ていきます。最後に、自社が参入するときの方法と、見落としやすい懸念をまとめます。
技術の紹介にとどまらず、参入判断に必要な条件まで分かる構成です。
この記事の結論
予防医療の競争力は、検査項目の多さより、測定後の行動と医療接続を続けられるかで決まります。
- 予防医療は、発症予防、早期発見、重症化・再発予防の三段階に分けて考えます。
- 国内外8社は、測定、データ統合、解釈、行動支援を異なる方法でつないでいます。
- 参入余地は、課題特化、検査流通、PHR運用、専門職の介入支援にあります。
目次
予防医療とは何か|一次・二次・三次を分ける
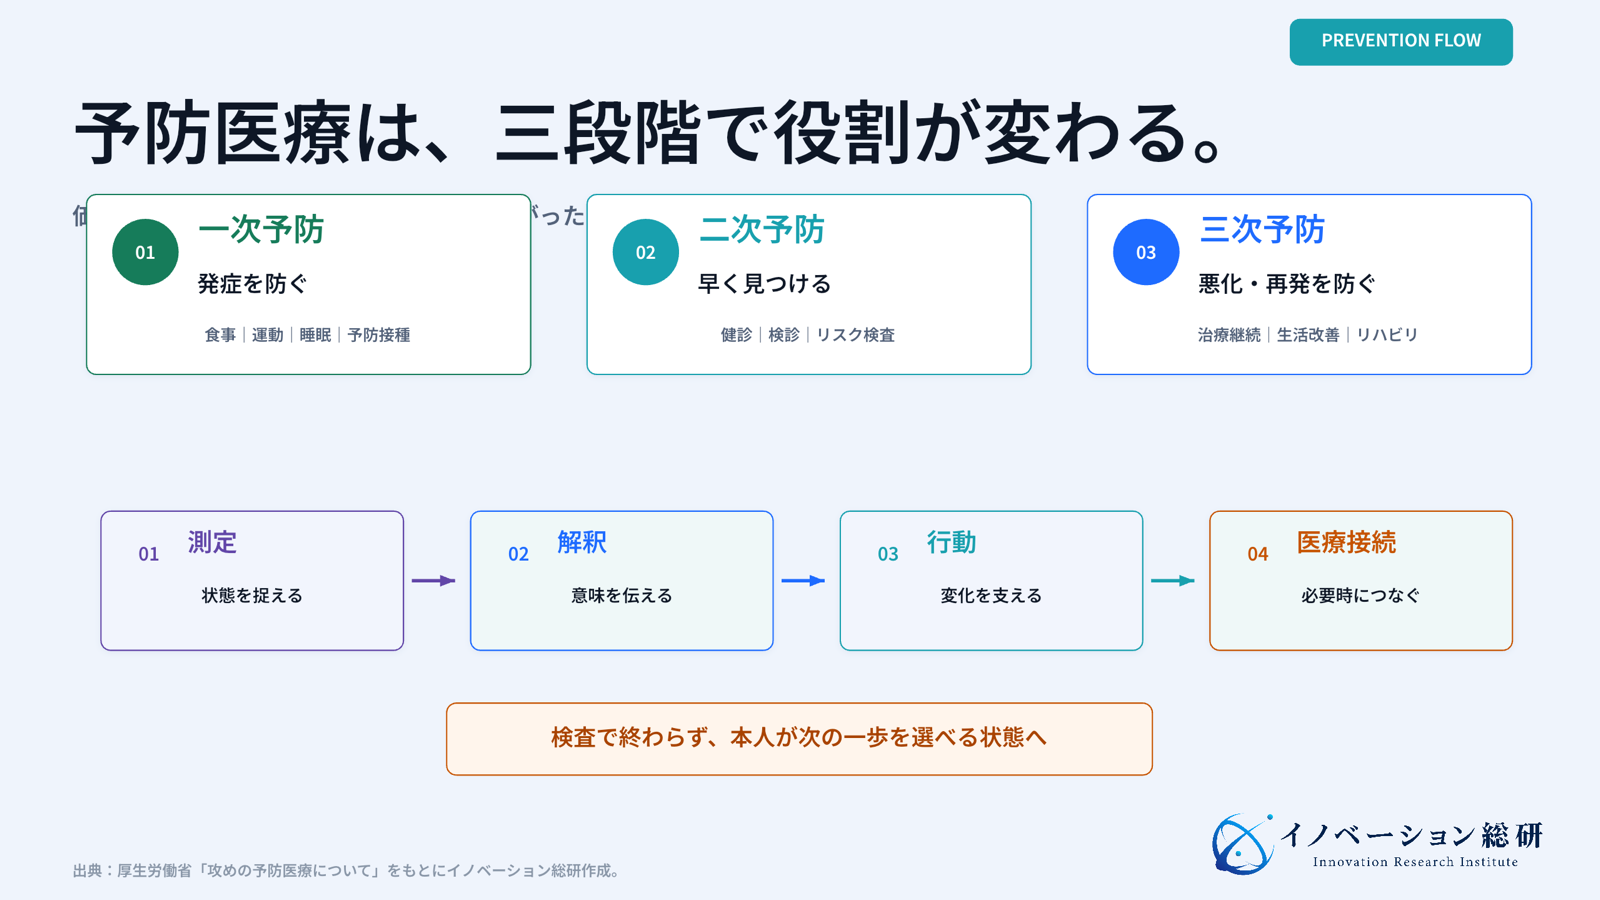
予防医療とは、病気の発症を防ぐ取り組みだけを指す言葉ではありません。厚生労働省は、予防を一次、二次、三次の三段階に分けています。
| 段階 | 目的 | 主な取り組み | 事業例 |
|---|---|---|---|
| 一次予防 | 病気の発症を防ぐ | 運動、食事、睡眠、禁煙、予防接種 | 行動支援アプリ、ウェアラブル、健康増進プログラム |
| 二次予防 | 病気を早く見つける | 健康診断、検診、リスク検査 | 検査サービス、画像解析、受診勧奨 |
| 三次予防 | 悪化や再発を防ぐ | 治療継続、生活改善、リハビリ | 重症化予防、服薬支援、オンライン保健指導 |
一次予防では、毎日の行動をどう変えるかが重要です。二次予防では、検査後に適切な受診へつなぐ必要があります。三次予防では、治療や生活改善を中断させないことが価値になります。
事業を考えるときは、三つを混ぜないことが大切です。対象者、支払者、必要な専門性、責任範囲が異なるためです。
例えば、健康な人向けの睡眠改善サービスと、糖尿病の重症化を防ぐ保健指導では、同じアプリを使っても事業の設計は変わります。前者は個人課金が中心になりやすく、後者は健康保険組合や自治体が支払者になる場合があります。
なぜ今、予防医療が事業テーマになるのか
予防が以前から重要だったにもかかわらず、いま新規事業のテーマとして注目される理由は三つあります。
一つ目は、日常データを取れるようになったことです。歩数、心拍、睡眠、血糖の変化などを、病院の外でも継続して把握できます。年に一度の健康診断だけでは見えなかった生活の変化が分かるようになりました。
二つ目は、データをまとめる基盤が整い始めたことです。PHRは、本人の健康・医療情報を継続的に扱う仕組みです。健診結果、診療情報、活動データなどを本人中心で管理し、サービスに生かす動きが進んでいます。
三つ目は、企業や保険者が健康課題を経営課題として捉えるようになったことです。経済産業省が2026年に公表した「健康経営優良法人2026」では、大規模法人部門3,765法人、中小規模法人部門23,085法人が認定されました。合計は26,850法人です。
ただし、認定社数の増加が、そのまま新規サービスの売上を意味するわけではありません。企業が買うのは「健康に良さそうな機能」ではなく、利用率、離職、休職、重症化、医療費など、自社の課題を改善できる仕組みです。
ここで市場が「測るサービス」から「変化を生むサービス」へ移ります。検査やデバイスが入口でも、継続利用と行動変容まで設計できなければ、単発販売で終わりやすくなります。
関連するテーマも、予防という視点で見るとつながります。フェムテックでは、月経、更年期、妊娠など、従来は見えにくかった健康課題を日常データから扱います。ブレインテックでは、脳や神経の状態を測り、早期支援や機能改善へつなぐ試みが進んでいます。NMNを使った新規事業では、健康寿命への期待と、効果をどこまで説明できるかという課題が表れます。
これらに共通するのは、病院に行く前の生活場面を事業の入口にしていることです。ただし、利用者が健康であるほど、困り事は弱く見えます。将来の病気を防ぐという遠い価値だけでは、継続利用されにくいのです。睡眠が良くなった、食事を選びやすくなった、不安を相談できたなど、短い期間でも分かる価値が必要です。
PHR市場から見る成長余地と支払者
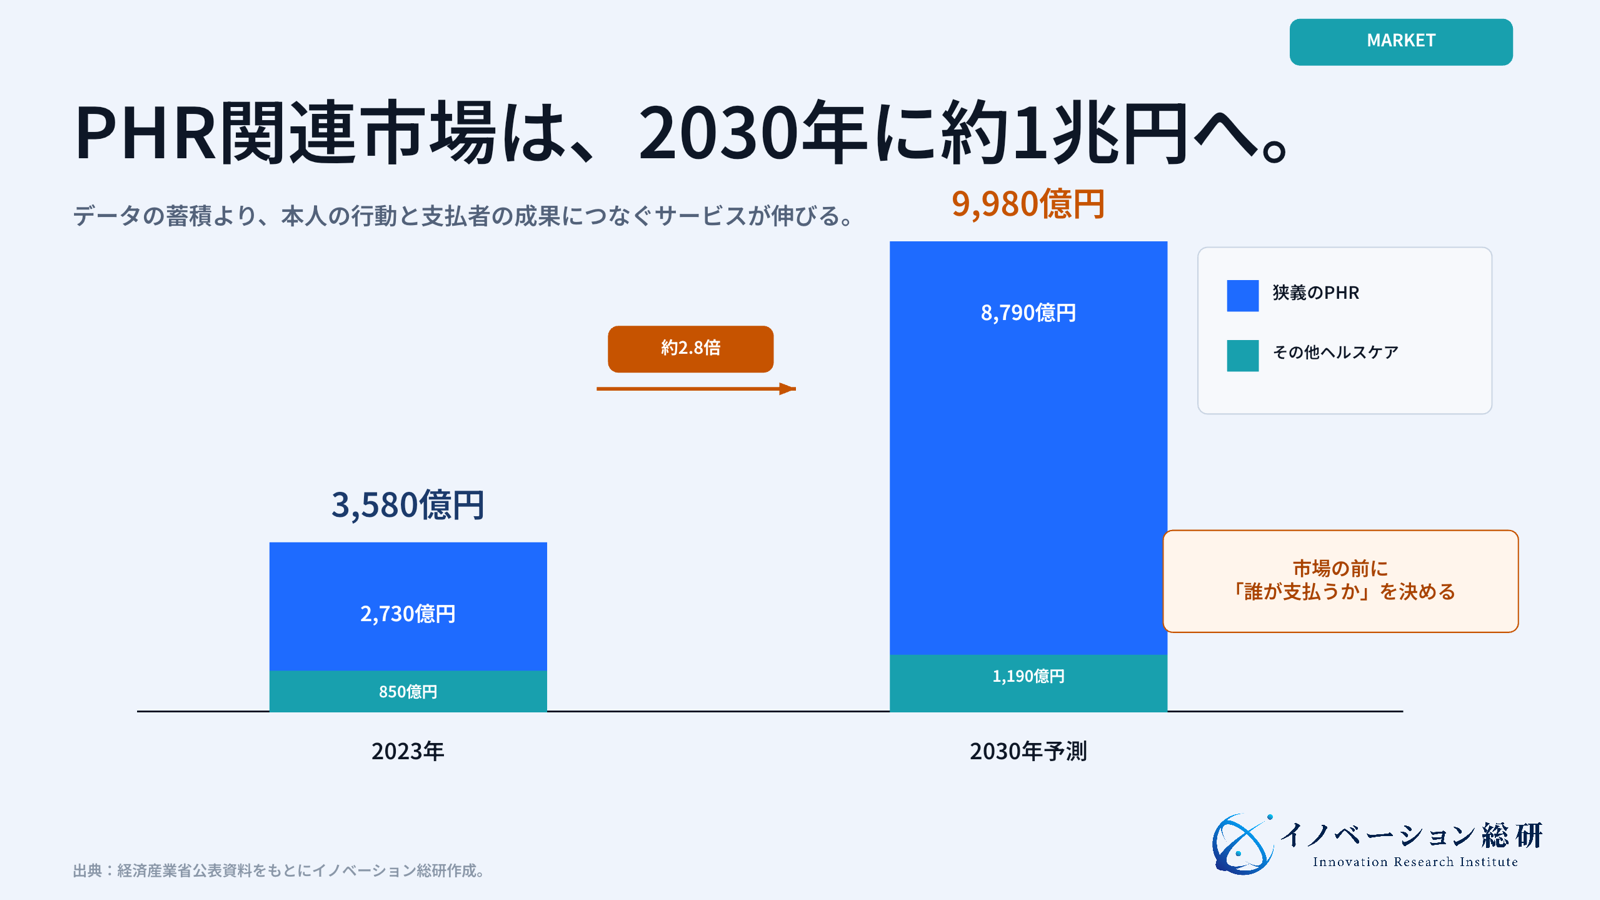
経済産業省が公表した資料では、PHR関連サービス市場は2023年の3,580億円から、2030年に9,980億円へ伸びると推計されています。約2.8倍です。
| 区分 | 2023年 | 2030年予測 | 主な内容 |
|---|---|---|---|
| 狭義のPHR関連サービス | 2,730億円 | 8,790億円 | 健康・医療データの管理、分析、活用 |
| その他の消費者向けヘルスケア | 850億円 | 1,190億円 | 健康増進、セルフケア関連サービス |
| 合計 | 3,580億円 | 9,980億円 | 両区分の合計 |
市場規模を見るときに注意したいのは、「誰が支払う市場か」です。予防領域には、少なくとも四つの支払者がいます。
- 個人:検査、ウェアラブル、サブスクリプションに支払う
- 企業:従業員の健康支援、休職予防、生産性向上に支払う
- 健康保険組合・保険会社:疾病リスクや給付費の改善に支払う
- 自治体・医療機関:住民の健康増進、受診勧奨、重症化予防に支払う
同じサービスでも、支払者が変われば評価基準が変わります。個人向けなら、使いやすさや納得感が継続率を左右します。企業向けなら、参加率と組織への効果が問われます。保険者向けなら、対象者の抽出精度と医療費への影響が重要です。
市場予測の大きさだけで参入を決めてはいけません。最初に確かめるべきなのは、自社がどの支払者の、どの課題を解くのかです。
例えば、血糖変化を見せる同じ機能でも、個人は「自分に合う食事を知りたい」と考えます。企業は「勤務中の体調悪化や欠勤を減らしたい」と考えるかもしれません。保険者は「リスクの高い人へ早く働きかけたい」と考えます。それぞれで、必要な画面、支援の頻度、成果の示し方が変わります。
市場を見積もるときも、対象人数に利用料金を掛けるだけでは不十分です。対象者のうち、支援が必要な人は何人か。継続して使う人は何人か。専門職の支援費や検査原価はいくらか。異常時の問い合わせを誰が受けるか。こうした運用条件を入れると、売上だけでなく、粗利と実行可能性が見えてきます。
検査だけでは価値にならない|業界構造の4層
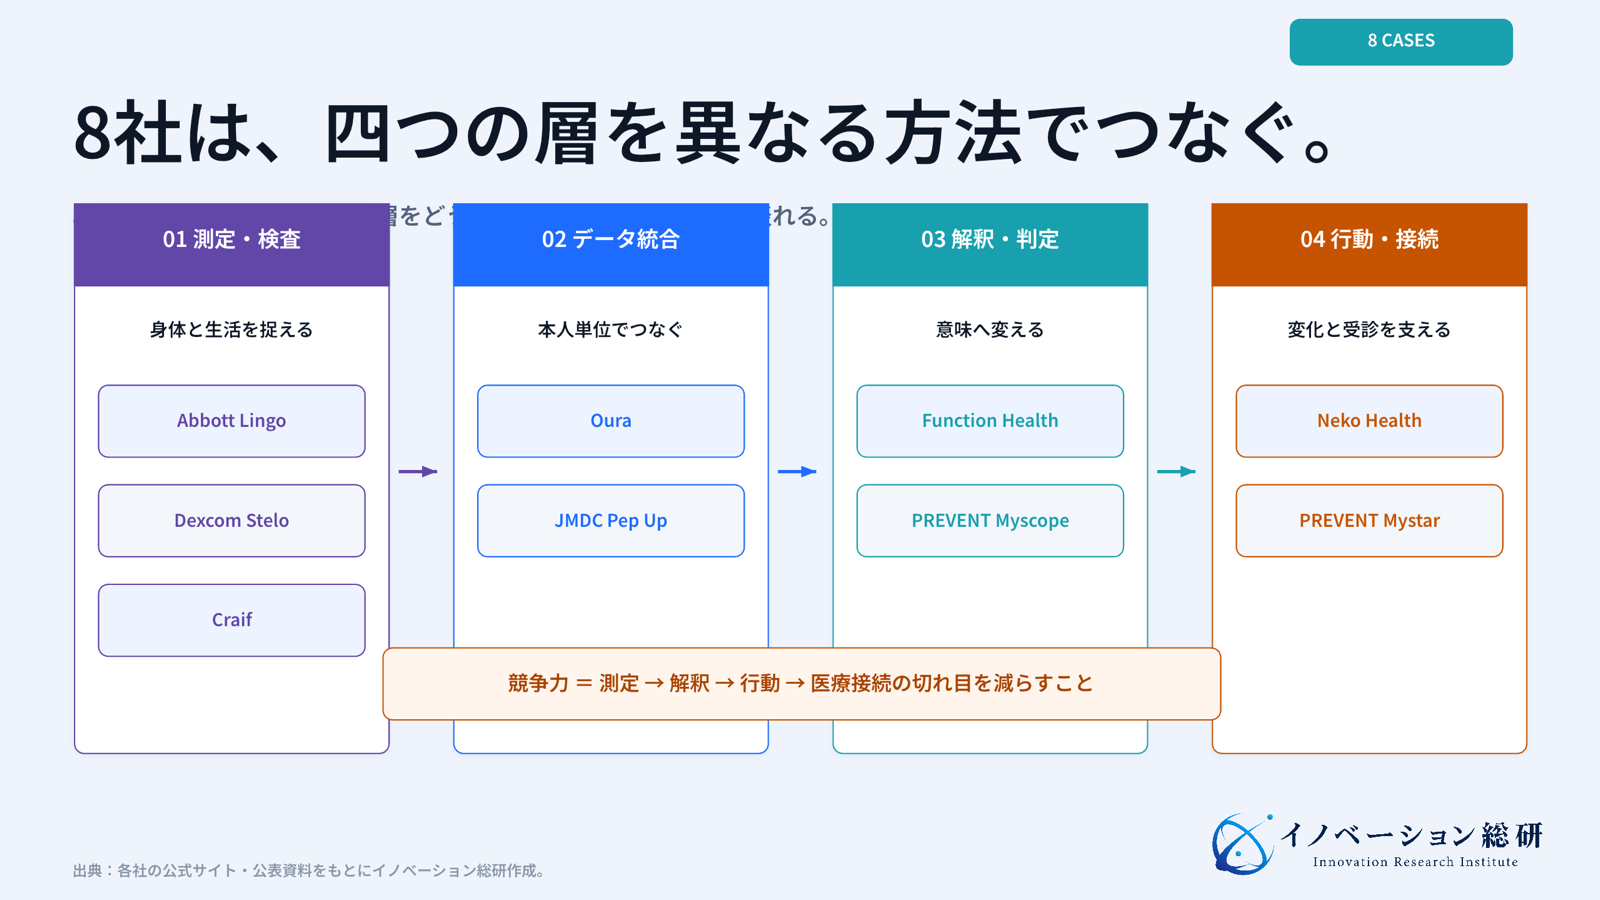
予防領域のサービスは、四つの層に分けると理解しやすくなります。
| 層 | 役割 | 必要な能力 | 代表的な企業・サービス |
|---|---|---|---|
| 1. 測定・検査 | 身体や生活の状態を捉える | センサー、検査技術、品質管理 | Abbott Lingo、Dexcom Stelo、Craif |
| 2. データ統合 | 複数の情報を本人単位でつなぐ | PHR、ID、同意、API、データ標準化 | JMDC Pep Up、Oura |
| 3. 解釈・判定 | データを意味のある示唆へ変える | 医学知識、分析、AI、説明設計 | Function Health、PREVENT Myscope |
| 4. 行動・医療接続 | 行動を促し、必要時に専門家へつなぐ | コーチング、導線設計、医療連携 | PREVENT Mystar、Neko Health |
四つの層は、別々に存在するとは限りません。Neko Healthは測定設備、検査、医師との面談、次の行動までを一つの場所で提供します。PREVENTはデータ分析と専門職による支援を組み合わせています。
一方、すべてを内製する必要もありません。センサー企業が医療機関と組む方法もあれば、企業向けの販売力を持つ会社が、検査会社と行動支援会社を束ねる方法もあります。
重要なのは、自社がどの層を担い、前後を誰とつなぐかを明確にすることです。 予防医療では、単独の精度よりも、次の行動まで切れずにつながることが、利用者の価値になります。
予防医療を動かす8社の取り組み
ここからは、測定、データ統合、解釈、行動支援を実際にどう組み合わせているかを見ます。企業名を並べるだけではなく、顧客、価値、収益の取り方まで整理します。
| 企業・サービス | 主な顧客 | 提供価値 | 事業設計の特徴 |
|---|---|---|---|
| Abbott「Lingo」 | 健康意識の高い個人、提携企業 | グルコース変化の可視化と生活改善 | センサー販売とアプリを組み合わせる |
| Dexcom「Stelo」 | インスリンを使用しない成人 | 市販型CGMとアプリ内支援 | 定期購入で継続接点を持つ |
| Oura | 個人、企業・研究パートナー | 睡眠・活動・代謝データの統合 | デバイスと会員課金、AI助言を組み合わせる |
| Function Health | 健康管理に投資する個人 | 年間160項目超の検査と医師確認 | 年会費で反復検査と履歴を提供する |
| Neko Health | 予防的な全身チェックを求める個人 | 約1時間の検査と医師面談 | 専用拠点で測定から行動計画まで統合する |
| Craif「miSignal」 | 個人、医療機関、薬局 | 尿中マイクロRNAによるリスク検査 | 自宅採尿と広い流通網を組み合わせる |
| JMDC「Pep Up」 | 健康保険組合と加入者 | 健診・医療費・活動データのPHR | 保険者を入口に加入者との接点をつくる |
| PREVENT「Myscope/Mystar」 | 保険者、企業、自治体 | 高リスク者抽出と生活習慣改善支援 | データ分析と専門職の伴走をつなぐ |
Abbott Lingo|血糖値ではなく、食事との関係を見せる
AbbottのLingoは、腕に装着するセンサーでグルコースの変化を測り、食事や運動との関係をアプリで示すサービスです。医療上の診断を目的とする製品ではなく、生活を理解するための消費者向けサービスとして設計されています。
特徴は、数字を表示するだけで終わらない点です。どの食事で変化したか、活動がどう影響したかを日常の言葉に置き換えます。利用者は、食事を記録しながら、自分に合う選択を探せます。
事業面では、センサーの反復購入が売上の土台です。さらに、企業やサービス事業者との提携によって、食事、運動、福利厚生へ広げる余地があります。
参入企業が学ぶべきなのは、測定精度だけで競わないことです。どの瞬間に、どの助言を出すか。利用者が次の食事で何を変えられるか。ここまで設計して初めて、測定がサービスになります。
Dexcom Stelo|医療機器の知見を一般向けへ広げる
DexcomのSteloは、インスリンを使用していない18歳以上の成人向けに提供される市販型の持続グルコース測定サービスです。アプリには、測定結果を理解するための説明や支援機能が組み込まれています。
Dexcomは、糖尿病領域で蓄積したセンサーとデータの知見を、より広い健康管理市場へ展開しています。これは、医療領域で培った技術を、利用場面と表現を変えて一般市場へ広げる事例です。
一方で、予防サービスには境界があります。測定結果だけで薬や治療を変えるものではありません。異常が疑われるときに、誰へ相談するかを明確にする必要があります。
新規参入では、この境界設計が信頼を左右します。「健康支援」と「診断・治療」の違いを、利用者が理解できる言葉で示さなければなりません。
Oura|睡眠データを毎日の意思決定へ変える
Ouraは、指輪型デバイスから睡眠、心拍、体温傾向、活動などを取得し、アプリで日々の状態を示します。単一の検査ではなく、本人の通常状態を長く学習する点が特徴です。
同社はAIを使った「Oura Advisor」を提供し、利用者のデータと目標に応じた説明や提案を行っています。代謝関連のデータをまとめて見る機能も拡張しています。
このモデルの強みは、毎日使う接点です。検査サービスは受検した日だけの関係になりがちですが、ウェアラブルは日常の変化を捉えられます。データがたまるほど、本人に合った基準を作りやすくなります。
ただし、通知が増えすぎれば疲れます。Ouraの事例からは、取得できるデータを増やすより、今日は何を伝えるべきかを絞る編集力が重要だと分かります。
Function Health|検査を年会費型の健康管理へ変える
Function Healthは、年会費365ドルで年間160項目を超える検査を提供しています。複数回の検査、履歴管理、医師による確認、個別の行動提案を一つのサービスにまとめています。
一般的な健康診断は、結果が一度届いて終わりやすいものです。同社は反復検査によって変化を見せ、利用者が次の行動を考えられるようにしています。
これは、検査の売り切りを会員型へ変えた事例です。価値の中心は検査項目の多さだけではありません。過去との比較、説明、次回の確認を一つの流れにした点にあります。
日本で同じ型を考える場合は、検査の適法性、医師の関与、異常値への対応、地域の医療機関との接続を設計する必要があります。会員数を増やすほど、説明とフォローの品質管理が重要になります。
Neko Health|全身スキャンと医師面談を一つにする
Neko Healthは、専用拠点で皮膚、心血管、血液、代謝などをまとめて確認する「Signature」を提供しています。所要時間は約1時間で、検査後には医師が結果を説明し、行動計画を示します。
同社の特徴は、ハードウェア、ソフトウェア、臨床体験を一体で設計していることです。利用者は複数の検査機関を回る必要がありません。測定から説明までが同じ場で完結します。
公式発表では、累計10万件を超えるスキャンを実施し、75%が再予約または前払いで次回を予約したとしています。単発の検査を、繰り返し利用する体験に変えています。
新規参入の難所は、専用設備への投資と医療人材の確保です。その代わり、体験全体を統制できるため、データ品質と顧客体験を差別化しやすくなります。設備産業や健診施設を持つ企業には、検討余地のある型です。
Craif miSignal|自宅の検査を医療・薬局網へつなぐ
CraifのmiSignalは、尿に含まれるマイクロRNAをAIで解析し、がんなどの疾病リスクを調べるサービスです。自宅で採尿できるため、医療機関へ行く前の接点を作れます。
同社は2026年2月、miSignalの導入先が全国47都道府県の2,000超の医療機関に広がったと公表しました。また、2025年12月には、取扱薬局・ドラッグストアが全国4,000店舗を超えたとしています。
ここで重要なのは、検査技術と流通を同時に作っていることです。検査の存在を知らなければ利用されません。結果が届いても、相談先がなければ不安が残ります。医療機関や薬局との接点は、購入と相談の両方を支えます。
miSignalは診断を行う医療機器ではありません。リスクが示された後の受診導線と、結果の限界を分かりやすく伝えることが欠かせません。予防検査の事業では、精度の訴求と同じくらい、誤解を防ぐ説明が重要です。
JMDC Pep Up|保険者を入口にPHRを日常へ入れる
JMDCのPep Upは、健康保険組合などを通じて加入者に提供されるPHRサービスです。健診結果や医療費情報を確認でき、健康記事、イベント、歩数などの機能を通じて行動を促します。
個人向けアプリとの違いは、保険者を入口にしていることです。保険者は対象者の健康課題を把握し、加入者へ働きかけられます。利用者は、自分の健診や医療費の情報を一つの画面で見られます。
この型では、B2B2Cの設計が重要です。契約者は保険者でも、実際に使うのは加入者です。保険者向けの管理機能だけを作っても、本人が使わなければ成果は出ません。
参入するなら、利用者の便利さと、支払者が必要とする成果指標を両立させる必要があります。企業や保険者との顧客基盤を持つ会社に向く型です。
PREVENT Myscope・Mystar|データ分析を専門職の支援へつなぐ
PREVENTは、健診と医療費データを使って健康リスクを整理するMyscopeと、オンラインで生活習慣の改善を支えるMystarを提供しています。
Myscopeは、健診・レセプトなど約100万件のデータをもとに、対象者を8段階のリスクへ分けます。Mystarでは、医療専門職がアプリやモニタリングを使い、個人に合わせて生活改善を支援します。
この組み合わせは、予防事業の要点をよく示しています。分析だけでは、対象者の生活は変わりません。支援だけでは、誰へ優先的に働きかけるか分かりません。抽出と介入をつなぐことで、限られた人員を必要な人へ配分できます。
同社の公式情報では、導入先は企業、健康保険組合、自治体など200団体・地域、累計利用者は1万人を超えています。新規参入では、AIですべてを自動化するより、専門職が判断すべき場面を残す方が、信頼と運用の両立につながります。
8事例から見える勝ち筋は「継続介入」にある
8社のサービスは違って見えますが、共通点があります。価値を一度の測定で終わらせず、次の行動までつないでいることです。
LingoとSteloは、センサーの数字を食事や行動の理解へ変えます。Ouraは、日々のデータから本人の通常状態を作ります。Function HealthとNeko Healthは、反復検査や次回予約によって継続関係を作ります。
Craifは自宅検査を医療機関や薬局へつなぎます。JMDCは保険者を通じて対象者との接点を作ります。PREVENTは、データで対象者を絞り、専門職の支援へつなぎます。
この違いから、予防事業の競争力は次の四点に整理できます。
- 変化を追えること:一度の値ではなく、本人の傾向を捉える
- 意味を説明できること:専門用語を、行動できる言葉へ変える
- 次の行動を用意すること:食事、運動、相談、受診などへつなぐ
- 支払者へ成果を返すこと:利用率や改善状況を、適切な範囲で示す
AIやセンサーは、この流れを支える手段です。技術名から事業を作ると、機能の説明が中心になります。顧客が変えたい行動から逆算すると、必要なデータと提携先が見えてきます。
もう一つの共通点は、利用者に「選べる余地」を残していることです。毎日同じ指示を出すと、生活に合わない人は離脱します。データをもとに複数の選択肢を示し、本人ができる行動を選べる方が続きます。説明の分かりやすさは、見た目の問題ではなく、継続率を左右する事業機能です。
企業向けでは、本人と支払者の利害を分けることも欠かせません。企業が成果を確認したくても、個人の細かな健康情報をそのまま共有してはいけません。本人には個別の助言を返し、企業や保険者には集計した利用状況や成果を返す。二つの画面と権限を分ける設計が必要です。
NEXT STEP
次のステップ
「予防医療へ参入したい」を、支払われる健康課題へ。
支払者、対象者、必要なデータ、行動支援、医療接続、責任範囲、提携先と見送り条件を整理します。
予防医療で考えられる4つの参入方法
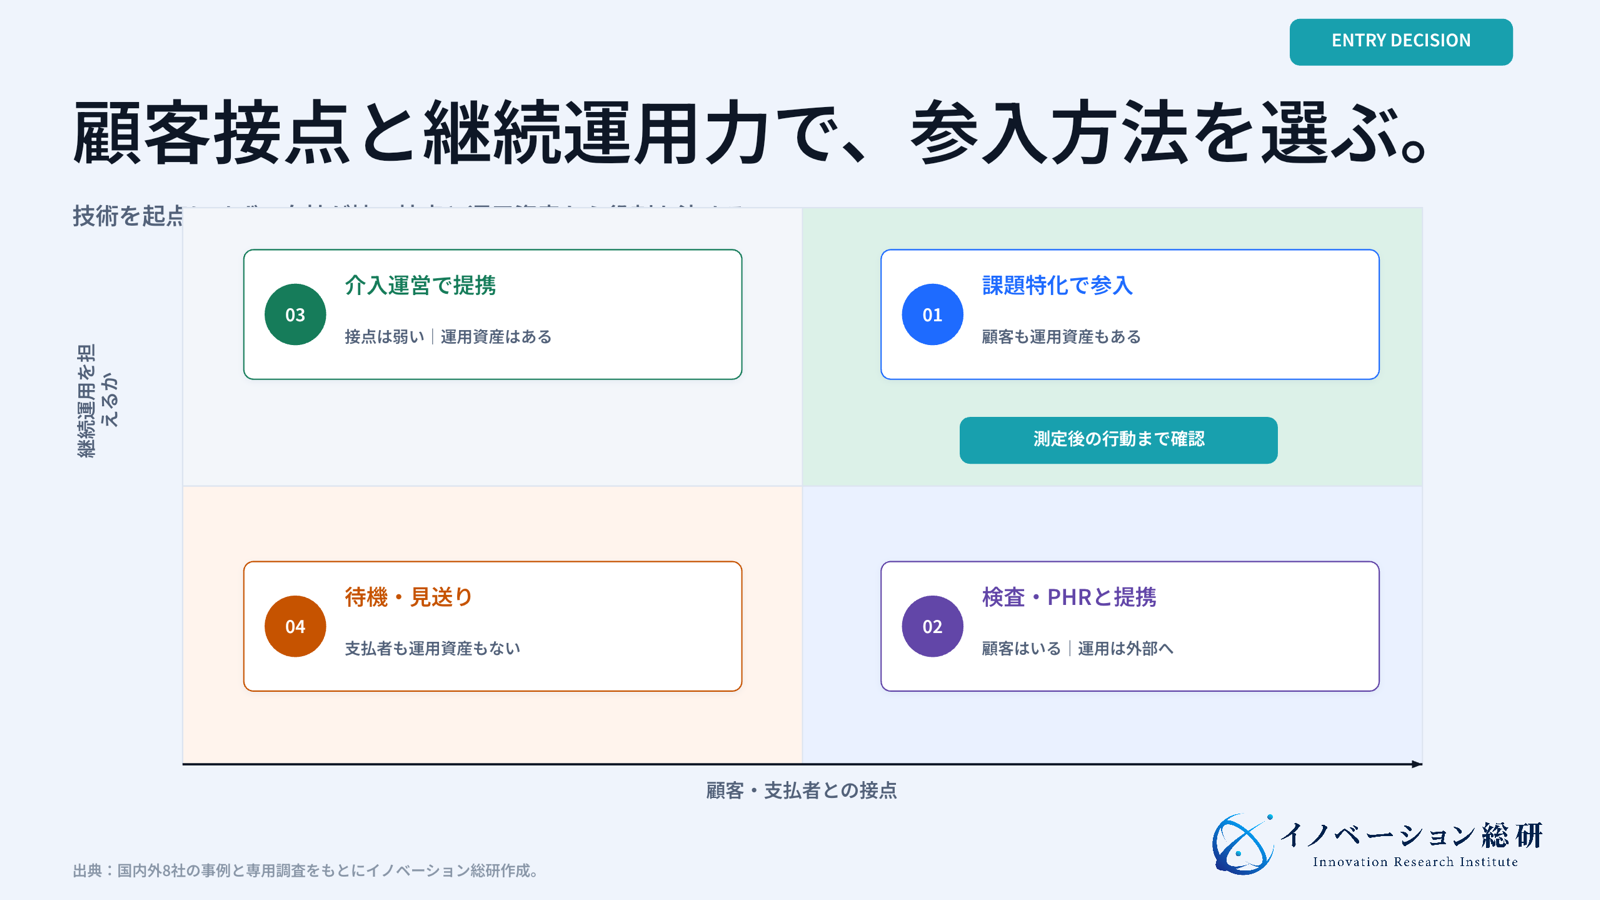
新規事業では、検査技術を持つ企業だけが参入できるわけではありません。自社の資産に応じて、四つの方法が考えられます。
| 参入方法 | 向く企業 | 提供する価値 | 主な提携先 | 最初に確かめる条件 |
|---|---|---|---|---|
| 課題特化サービス | 特定業界の顧客基盤を持つ企業 | 夜勤者の睡眠、運転者の疲労など、狭い課題を改善する | デバイス、医療職、研究機関 | 課題に予算があり、行動を変えられるか |
| 測定・検査の流通支援 | 店舗、EC、会員網を持つ企業 | 検査を受けやすくし、相談・受診へつなぐ | 検査会社、薬局、医療機関 | 陽性・高リスク後の導線を用意できるか |
| PHR・データ運用 | IT、保険、福利厚生に強い企業 | データをまとめ、本人と支払者に必要な情報を返す | 保険者、医療機関、データ保有者 | 同意、標準化、利用率を運用できるか |
| 介入・運営プラットフォーム | 人材、コールセンター、現場運営を持つ企業 | 対象者の選定から専門職支援までを担う | 保健師、管理栄養士、医療機関 | 支援品質と一人当たり原価を両立できるか |
1. 業界特有の健康課題へ絞る
最も現実的なのは、自社がすでに知る業界の課題へ絞る方法です。物流会社なら運転者の睡眠や疲労、建設会社なら暑熱と身体負荷、コールセンターならメンタル不調の早期支援などが考えられます。
対象を絞ると、導入理由と評価指標を具体化できます。「従業員を健康にする」では予算化しにくくても、「事故リスクを下げる」「欠勤を減らす」なら、既存の費用と比べられます。
2. 検査と受診の間をつなぐ
検査会社は、測定技術を持っていても、全国の顧客接点を持たない場合があります。店舗、金融、保険、EC、会員基盤を持つ企業は、受検機会と相談先を設計できます。
ただし、販売だけを担うモデルには注意が必要です。高リスク結果が出た後の問い合わせ、受診先、心理的な負担まで考えなければ、顧客体験が崩れます。
3. データを運用できる形へ整える
PHRでは、データを集めることより、使える状態を保つことが難しくなります。取得目的、本人同意、アクセス権、更新、誤りの修正、削除までを運用しなければなりません。
IT企業には、医療データの標準化やAPI接続だけでなく、同意管理や監査の支援に参入余地があります。医療判断そのものを担わず、信頼できる運用基盤を提供する立場です。
4. 専門職の介入を拡張する
保健師、看護師、管理栄養士などの専門職は不足しています。全員へ同じ支援を行うのではなく、データで優先順位を付け、必要な場面だけ人が関わる設計が有効です。
AIは説明文の作成や日常の声かけを支援できます。一方、緊急性の判断、診療、本人の複雑な事情への対応は、人が担う必要があります。自動化率ではなく、安全に支援できる人数と成果で評価するべきです。
四つの参入方法は、単独で選ぶ必要はありません。顧客基盤を持つ企業がPHRを導入し、分析会社と専門職支援会社を組み合わせる方法もあります。重要なのは、利用者から見た体験を一つにすることです。契約上は三社でも、問い合わせ先や結果の説明が分かれていると、利用者は次の行動を選べません。
研究開発力を持つ企業は、オルガノイドのような検査・創薬基盤へ進む選択肢もあります。しかし、研究用サービスと一般消費者向け予防サービスでは、販売方法も責任も異なります。自社技術を誰の意思決定に使うのかを先に決めることで、必要な規制対応と提携相手が絞れます。
予防医療事業を、六つの詰まり方で整理する
点数を付ける診断ではありません。規制、表現、データ、医療接続、利用率、支払者の未確認条件を見つけます。
事業化で見落とせない規制・データ・責任
予防サービスは、健康を扱うため、便利さだけで設計できません。次の六つを事業計画の初期から確認する必要があります。
| 懸念 | 起きる問題 | 設計時に確認すること |
|---|---|---|
| 医療機器への該当 | 表現や機能によって規制対象になる | 診断・治療を目的とするか、承認や認証が必要か |
| 広告表現 | 効果を強く言い過ぎる | 根拠の範囲、対象者、限界を説明しているか |
| 個人情報・同意 | センシティブな情報が不適切に使われる | 取得目的、第三者提供、保存期間、削除方法は明確か |
| 誤判定と見逃し | 利用者が受診を遅らせる | 異常時の相談・受診導線、免責ではない安全設計があるか |
| 利用率の低下 | 契約しても使われず成果が出ない | 初回導入、通知頻度、離脱理由を把握できるか |
| 費用対効果の不明確さ | 更新予算が付かない | 誰のどの費用や損失を改善するか、比較対象は何か |
健康支援と医療行為の境界を先に決める
サービスが疾病の診断や治療を目的とする場合、医療機器プログラムに該当する可能性があります。表示する文言を弱めれば済む問題ではありません。機能、対象者、使い方、意思決定への影響をまとめて確認します。
医療機器に該当しないサービスでも、利用者が診断だと受け取る表現は避ける必要があります。「病気が分かる」と「リスクを知る」は異なります。
データの価値より、本人の納得を優先する
健康・医療情報は、本人に大きな影響を与える情報です。将来の分析に使えそうだからという理由で、必要以上に集めるべきではありません。
誰が、何のために使うのか。本人が撤回したらどうするのか。企業向けサービスでは、雇用上の評価に使われないか。こうした点を、利用規約だけでなく画面上でも説明します。
結果を知らせた後の責任を設計する
リスクを伝えるサービスは、通知した瞬間から問い合わせが生まれます。結果の意味、次の行動、相談先を用意しなければなりません。
緊急度が高い可能性があるときは、アプリ内の一般的な助言だけでは不十分です。医療機関、相談窓口、専門職へつなぐ基準を決めます。事業者、提携先、医療機関の責任分担を契約と運用の両方で合わせておく必要があります。
自社は参入・提携・待機・見送りのどれか
参入判断では、「市場が伸びるか」だけでなく、自社が価値の流れを持てるかを確認します。次の五つの質問が役立ちます。
- 顧客:健康課題に困り、予算を持つ顧客と話せるか
- データ:必要なデータを、適切な同意のもとで継続取得できるか
- 解釈:数字を、利用者が行動できる言葉へ変えられるか
- 運用:異常、相談、離脱、クレームへ継続対応できるか
- 接続:必要なときに医療機関や専門職へつなげられるか
三つ以上を自社で持ち、残りを具体的な提携先で補えるなら、参入を検討できます。顧客接点はあるが医療運用が弱い場合は、検査会社や医療機関と組むべきです。技術はあるが支払者が決まらない場合は、顧客基盤を持つ企業との共同事業が現実的です。
参入を決める前には、現在の代替手段も確認します。顧客は何もしていないとは限りません。紙の健診結果、産業医面談、既存の福利厚生、一般的な健康アプリなどで対処しています。新しいサービスは、それらより少ない手間で、早く、分かりやすく、次の行動へつなげる必要があります。
また、成果が出るまでの時間も支払者と合わせます。生活習慣や医療費の変化には時間がかかります。短期には参加率、継続率、受診率を確認し、中長期には健康指標や休職、給付費などを見る設計が現実的です。短期指標だけを追うと、通知を増やして利用者を疲れさせるおそれがあります。
待機すべきなのは、制度や技術の成熟を待てば顧客課題が明確になる場合です。見送るべきなのは、支払者が存在せず、単発の実証費だけで成立している場合です。
見送るべきなのは、測定できることだけを理由に始める事業です。 測定後の行動と支払者への価値を説明できなければ、データは増えても事業は続きません。
予防医療のよくある質問
本記事のまとめ|予防医療は「測る」から「変える」へ
予防医療は、一次予防、二次予防、三次予防に分けると、対象者と事業の違いが見えます。PHR関連市場は拡大が見込まれますが、市場の大きさだけでは参入理由になりません。
8社の事例から見えるのは、測定や検査を起点にしながら、解釈、行動支援、医療接続までつなぐ動きです。単発販売を継続関係に変え、本人の変化と支払者の成果を両立させています。
自社が参入するなら、まず顧客課題と支払者を決めます。そのうえで、測定、データ統合、解釈、介入のどこを担うかを選びます。足りない機能は提携で補い、結果を知らせた後の責任まで設計することが重要です。
予防医療で選ばれるのは、最も多く測れる会社ではありません。利用者が次の一歩を選べる状態を、継続して作れる会社です。
参考文献
- 厚生労働省「攻めの予防医療について」
- 厚生労働省「データヘルス計画」
- 経済産業省「PHRサービス事業協会の設立とPHRサービス市場」
- 経済産業省「健康経営優良法人2026」認定法人が決定しました
- 厚生労働省「プログラム医療機器について」
- 個人情報保護委員会「医療・介護関係事業者向けガイダンス」
- 日本製薬工業協会「予防医療におけるデジタル活用と製薬企業の取り組み」
- Abbott Lingo「Products」
- Dexcom Stelo公式サイト
- Oura「Oura Advisor」
- Function Health「What We Test」
- Neko Health「Signature」
- Neko Health「Series C発表」
- Craif「miSignalが全国2,000超の医療機関へ」
- Craif「miSignalが全国4,000店舗超へ」
- JMDC「Pep Up」
- PREVENT「サービス一覧」
- PREVENT「10周年特設サイト」
CONTACT
お問い合わせ
予防医療の参入余地を、自社資産から具体化する。
顧客接点、データ、専門人材、運用体制を整理し、参入方法、収益、責任範囲、提携先と見送り条件を設計します。


