
投稿日:2026.09.02 最終更新日:2026.09.20
新規事業の価格設定|値付けの3基準と検証する4ステップ
新規事業の価格は、顧客が認める価値、提供にかかるコスト、競合・代替手段の3つを照らし合わせて決めます。 最初から正解を当てるより、対象顧客と提供条件をそろえ、小さな商談や有償パイロットで確かめることが重要です。
「安くしないと売れない」と感じても、失注理由は価格とは限りません。本記事では、値付けの3基準と4つの検証ステップ、値引きや価格改定の記録方法を解説します。
新規事業の責任者や事業開発担当者が、次の商談で試す価格案と、その後の見直し条件を「価格判断台帳」へ落とせる状態を目指します。
この記事のポイント
- 価値基準で上限の仮説、コスト基準で下限、競合基準で比較条件を考える
- 価格は、利用単位・数量・契約期間・提供範囲とセットで検証する
- 提示価格と実売価格を分け、差額の理由を残す
- 無料や値引きには期限と条件を付け、次に何を確認するかを決める
目次
新規事業の価格設定では、何をそろえるのか
価格を検証する前に、誰に、何を、どの条件で提供するかをそろえます。同じ月額料金でも、利用拠点数や支援範囲が違えば、顧客の評価と自社の採算は変わるためです。
価格案ごとに番号を付け、次の8条件を記録しておくと、商談結果を振り返りやすくなります。本記事では、この記録を「価格判断台帳」と呼びます。
| 価格を決める前提 | 記録する内容 | 変更時に確認すること |
|---|---|---|
| 対象顧客 | 業界、規模、利用状況、除外条件 | 別顧客へ証拠を使えるか |
| 利用単位 | 人、拠点、案件、処理量、成果など | 価値と課金単位が対応するか |
| 価値・代替 | 得られる変化、避ける損失、現在の方法 | 比較対象が変わっていないか |
| 支払主体 | 利用者、予算保有者、契約者 | 価値を受ける人と払う人が同じか |
| 数量・期間 | 最小数量、契約期間、更新、解約 | 実売価格の前提を再現できるか |
| 原価・提供能力 | 提供、導入、獲得、支援の負荷 | 数が増えても供給できるか |
| 失注理由 | 顧客事実、営業解釈、止まった役割 | 値下げ以外の原因がないか |
| 再設定条件 | 証拠期限、変更トリガー、判断者 | いつ標準価格と例外を見直すか |
たとえば「月額10万円」でも、1拠点・年契約・導入支援別料金なのか、全社利用・月契約・支援込みなのかで意味が変わります。金額と提供条件を一緒に記録しないと、次の案件では比較できないためです。
価格は、こうした条件を伴う仮説として置きます。提示価格と実売価格を分け、金額が下がった場合は、数量、期間、提供範囲、顧客協力などの変更も記録してください。
失注理由を「価格」と一語で残すと、機能、効果の証拠、予算時期のどれを見直すべきかが分かりません。台帳には金額と、次に確かめることを残します。
価格は、どの基準で決めるのか
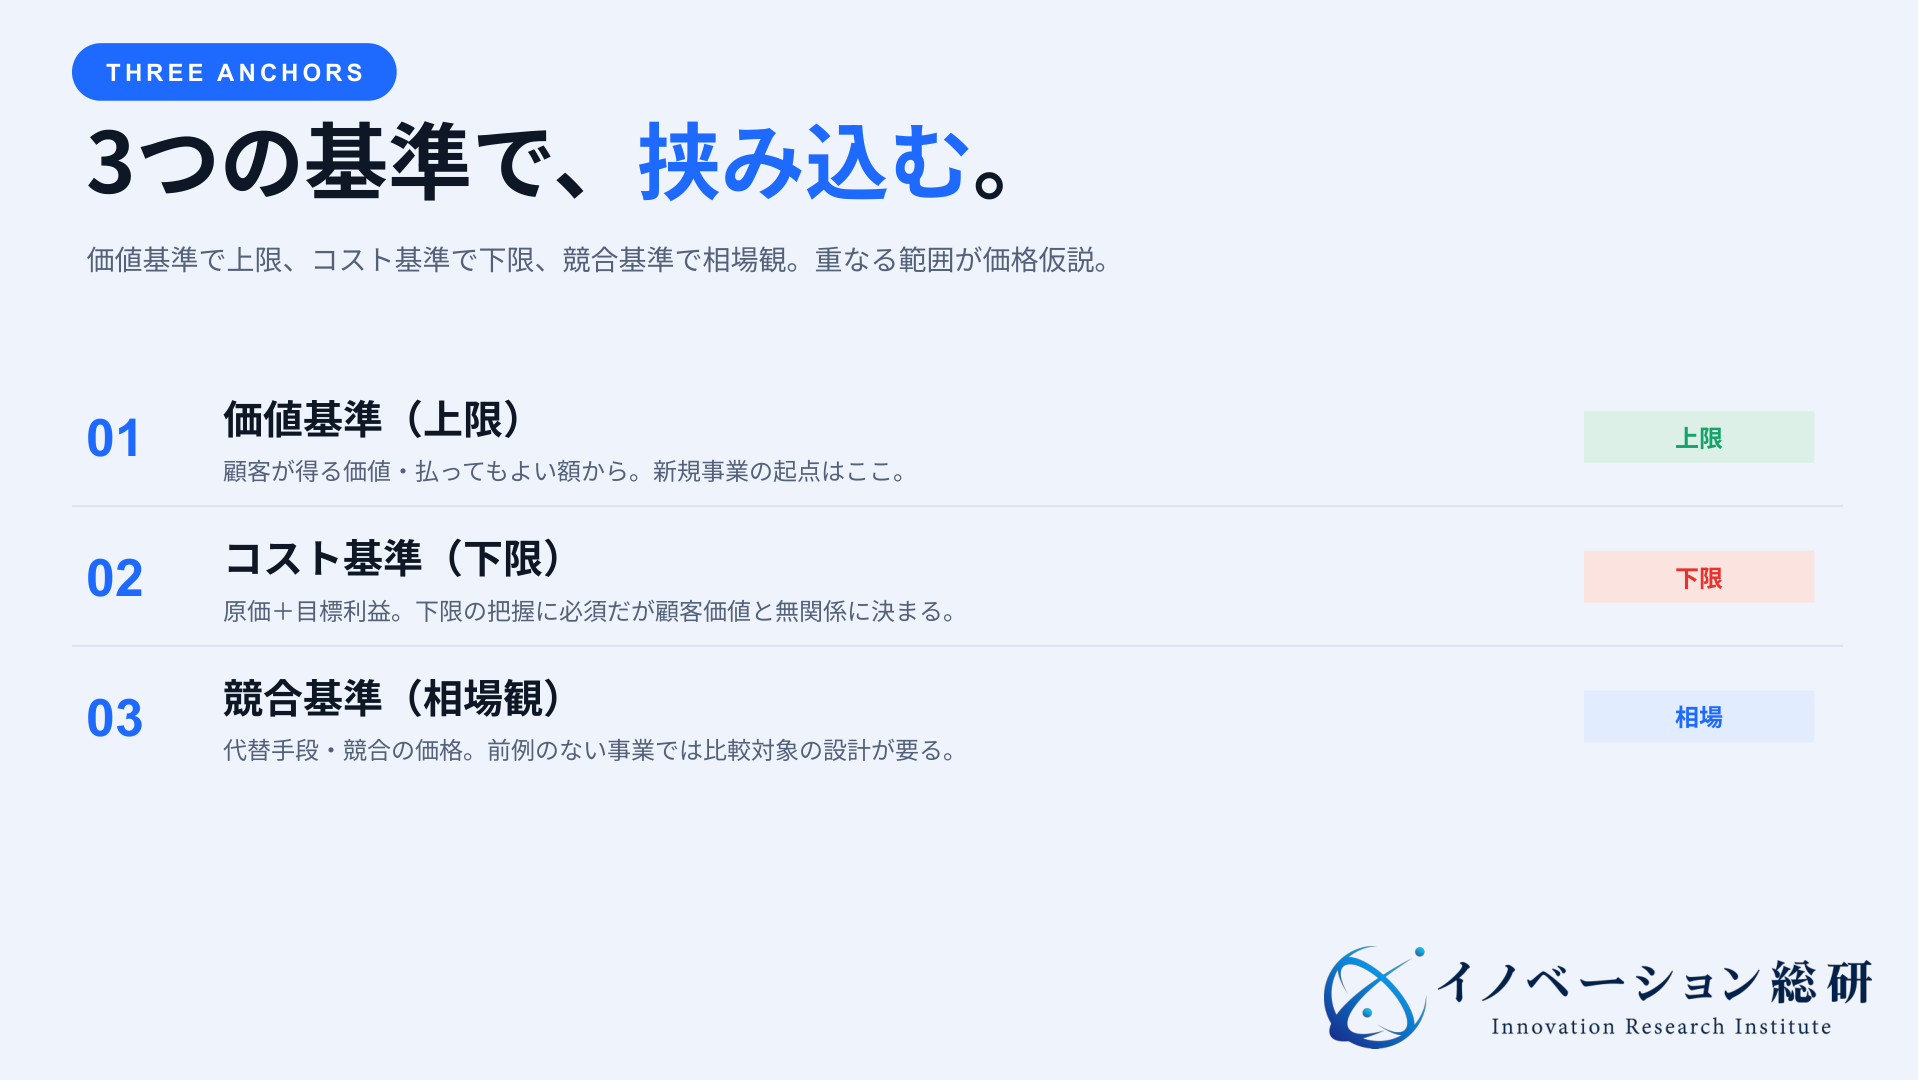
価格設定では、コスト基準、競合基準、価値基準を組み合わせます。どれか1つだけで決めず、継続できる下限、顧客が払う理由、比較する代替手段を確かめましょう。
日本政策金融公庫の調査月報は、価格決定をコスト、需要、競争に基づく方法で整理しています。Stripeの実務解説も、コストベースと価値ベースを組み合わせる考え方を紹介しています。
基準1:下限をつかむコスト基準
コスト基準は、原価へ目標利益を加えて価格を置く方法です。採算の下限を知るために使います。売るほど損失が増える条件を避けるためです。
原価が高くても、それだけで顧客が高価格を受け入れるわけではありません。逆に、提供コストが低くても顧客の損失を大きく減らす場合は、価値に対して安すぎる価格になりうる点に注意が必要です。
平均原価に加え、追加費用が発生する条件も記録します。たとえば一部の顧客だけ現地設定が必要なら、訪問費用をその条件と結び付けてください。対象顧客を変えたときの採算を見直しやすくなります。
基準2:相場の目安をつかむ競合基準
競合基準では、直接競合だけでなく顧客の代替行動を見ます。現状維持、外注、手作業、既存システムも比較対象です。顧客は新商品を単独で評価するとは限りません。
たとえば遠隔点検サービスなら、競合サービスと、現地訪問の交通費や人件費が比較対象になります。ただし、その全額を自社価値へ置き換えられるとは限りません。顧客が減らせない作業もあるためです。
比較価格には、含まれるサービス、負担する人、契約期間も添えます。月額料金だけが同じでも、初期費用や支援範囲が違えば、総額での比較が必要です。
基準3:上限を探る価値基準
価値基準では、得られる効果、避けられる損失、減らせる手間から上限仮説を置きます。比較対象が少ない新規事業で有効な出発点です。
「便利」「使いたい」という評価だけでは、支払意思は未確認です。評価する人、予算を持つ人、契約する人が別なら、それぞれの条件を確認します。
たとえば現場は1人単位の時間削減を評価しても、本部の予算は拠点単位という場合があります。このとき、一人当たり価格への反応だけでは契約条件が未確認です。利用単位と支払主体を合わせて検証してください。
価格帯を尋ねるときは、金額だけでなく、対象顧客、利用単位、数量、契約期間、提供範囲を回答条件として示します。同じ条件で集めた回答だけを比較し、実際の見積受領や稟議の事実とは分けて扱ってください。
値付けは、なぜ難しいのか
新規事業では、過去の販売実績、競合価格、原価の安定性が十分でないことがあります。そのため、一つの計算式へ集約すると、未確認の前提が見えなくなります。
価格を比較できる前例が少ない
新しい価値提案ほど、機能、対象、提供方法が同じ競合は見つかりにくくなります。隣接市場の価格は参考情報であり、提供条件の違いを調整して使うことが前提です。
比較対象ごとに、同じ条件、異なる条件、未確認の条件を分けておきます。導入支援や解約条件の違いも、顧客の選択に関わる要素です。
価格の前提となる価値が未検証である
開発側が想定する価値と、顧客が予算を割く価値は同じとは限りません。価値の仮説が変われば、対象顧客、利用単位、提供範囲、価格帯も変わります。
たとえば「作業時間の削減」を提案していたのに、顧客が評価したのは監査証跡だった場合、価値の根拠や支払部署が変わる可能性があります。旧価格への反応を、そのまま新しい提案の価格へ引き継ぐことはできません。
売れる価格と利益が残る価格を同時に満たす必要がある
価格を下げても、導入や支援コストを回収できなければ事業を続けにくくなります。逆に、自社の採算に合う価格でも、顧客が価値を認めなければ受注は難しいものです。
採算を考えるときは、売上と、獲得・導入・継続支援まで含めた費用を照らし合わせます。最初の受注を得る条件と、継続して利益を残す条件を分けて見ることが大切です。
提示価格と実売価格の間に条件が入る
BtoBでは、提示価格から契約までに、数量、期間、支払時期、提供範囲が変わることがあります。差額だけを値引きとして集計すると、受注できた条件が消えてしまいます。
年間契約と月契約、10拠点と1拠点、支援込みと別料金は、それぞれ別の条件です。標準価格、条件付き価格、個別の例外を区別して記録しましょう。
NEXT STEP
次のステップ
価格案を、次の商談で検証できる形へ。
価値・コスト・競合のどこが未確認か、提供条件と一緒に整理できます。
価格は、どう検証するのか
価格は、顧客価値の言語化、支払意思の仮説、コストとの照合、市場での検証という4ステップで確かめます。各段階で、根拠と未確認点、次の判断日を残してください。検証する問いの絞り方は、仮説検証の進め方も参考になります。
| 価格検証の4ステップ | 主な問い | 台帳へ残すもの |
|---|---|---|
| 1. 顧客価値の言語化 | 誰のどの行動がどう変わるか | 価値仮説、代替、対象条件 |
| 2. 支払意思の仮説 | 誰がどの価格帯を何の条件で検討するか | 支払主体、幅、数量、期間 |
| 3. コストとの照合 | 提供・獲得コストと能力を満たすか | 下限、容量、例外原価 |
| 4. 市場での検証 | 提示後に誰が何を理由に動いたか | 提示価格、実売、失注、改定履歴 |
調査への回答と、商談での行動は分けて扱います。価格を示した後に、見積もりの受領、稟議、契約へ進んだかまで確認する流れです。
ステップ1:価格の根拠となる顧客価値を言葉にする
誰のどの課題を解決し、使う前後で何が変わるかを書きます。機能数ではなく、業務、時間、成果、リスクの変化を置きます。
たとえば月末集計が3日から半日になるとします。短縮できる時間と、誰の仕事が空くかを確認します。浮いた時間が別業務へ使えるのか。繁忙期だけの価値か。予算を持つ部署も確認します。
受注がないときは、値下げの前に、顧客が解決したい課題なのかを見直します。価格を検証する土台は、対象顧客と価値提案です。
ステップ2:価格に対する支払意思の仮説を置く
希望額を一点で聞くのではなく、対象、利用単位、数量、期間ごとに幅を置き、回答者も記録します。利用者の好意的反応と、予算保有者の支払条件を区別するためです。
たとえば一部署の月額と、全社の年額を同じ質問で聞かないでください。導入支援、データ移行、最低利用量の有無も示します。回答条件をそろえます。
調査で得た支払意思額は、価格を決めるための一つの材料です。価格判断台帳へ「調査証拠」として取り込み、実際の見積受領、稟議、契約とは分けて記録します。
ステップ3:価格とコスト構造を突き合わせる
提供、導入、顧客獲得、継続支援にかかるコストと、費用が増える条件を確認します。特定顧客だけに必要な手厚い支援は、標準原価と分けて見積もる対象です。
想定価格が下限を下回る場合は、値上げのほか、提供範囲、利用単位、対象顧客、収益モデルの見直しも選択肢です。新規事業のビジネスモデル設計と矛盾していないかも確認し、どの条件を変えるかを1つずつ決めます。
価格案にも収益と獲得コストの前提を添えると、継続や見直しを判断しやすくなります。金額だけを切り離して評価しないことがポイントです。
ステップ4:価格を小さく市場へ出して更新する
実際の商談や有償パイロットで価格を提示し、誰が、何と比較し、どの条件で稟議や契約へ進んだかを記録します。「高い」「安い」という感想より、意思決定の条件を知ることが目的です。
たとえば価格提示後に商談が止まっても、価格が原因とは限りません。効果証拠がない。予算時期が違う。契約期間が長い。運用部署が受け取れない。顧客事実と営業解釈を分けます。
次の判断は、価格を維持する、条件を変える、対象顧客を変える、追加の証拠を取る、の4つです。複数を同時に変えた場合は、どの変更が反応に影響したかを切り分けて考えます。
検証結果を次の価格へどう引き継ぐか
価格を検証した後は、変更内容と使える証拠を整理し、次の価格案へ引き継ぎます。金額だけでなく、対象顧客、利用単位、数量、期間、提供範囲のどれを変えたかを確認してください。
価格案の変更履歴を残す
商談メモとは別に、価格案の変更履歴を残します。必要なのは、変更番号と適用開始日、標準提示価格、変えた条件、変更理由、承認者、次の見直し日です。
たとえば価格を維持し、契約期間だけ短くしたなら、その条件を記録してください。「値下げなし」とだけ書くより、次の商談で同じ条件を試しやすくなります。
過去の商談結果は、どう引き継ぐのか
価格案を変えたら、過去の反応をどこまで使えるかも確認します。対象顧客、価値、利用単位、数量、期間、提供条件のどれが変わったかで、扱いが変わります。
| 過去の結果の扱い | 判断条件 | 記録例 |
|---|---|---|
| 継承 | 顧客と提示条件が同じ | 同じ年契約で得た予算承認の事実 |
| 条件付き継承 | 一部条件だけ同じ | 同じ課題だが拠点数が違う価格反応 |
| 再確認 | 判断を左右する条件が変わる | 支援込みから別料金へ変えた反応 |
| 失効 | 対象、価値、比較条件が一致しない | 旧顧客層だけで得た支払意思 |
たとえば価格版V1を「1拠点・年契約・導入支援込み」とします。新版V2で導入支援を別料金にした場合、機能価値の証拠は継承できるかもしれません。しかし、総支払額と稟議の反応は再確認が必要です。
証拠には取得日と見直す時期も付けておきましょう。原材料費、競合価格、顧客の予算制度が変われば、同じ条件として扱えなくなるためです。
価格改定は、何をきっかけに判断するのか
見直しのきっかけは、売れなくなったときだけではありません。顧客側と自社側の変化を捉え、価格、対象、提供方法のどこを変えるかを判断します。
| 見直しのきっかけ | 観測する事実 | 確認する条件 |
|---|---|---|
| 顧客条件の変化 | 別業界・規模で失注理由が再現 | 対象顧客、価値・代替 |
| 利用単位の変化 | 人数より処理量が価値と連動 | 利用単位、課金形態 |
| 支払主体の変化 | 現場予算から本部予算へ移る | 支払主体、契約期間 |
| 提供負荷の変化 | 導入・支援工数が想定を超える | 原価、提供能力、範囲 |
| 競合・代替の変化 | 顧客が別の比較先を選び始める | 価値、比較条件 |
| 例外の常態化 | 同じ割引条件が繰り返される | 標準価格、例外条件 |
例外価格が続いても、直ちに標準価格へ変えるとは限りません。数量、期間、支援、顧客協力などの共通条件を確認し、再現できる組み合わせなら新しい標準プランとして検証します。
逆に原価が上がっても、値上げだけが答えではありません。提供工程を変える。対象顧客を絞る。支援を別料金へ分ける。価格版のどの条件を変えるかを事業責任者が判断します。
どんな失敗が起きやすいのか
価格検証で避けたいのは、無料や値引きそのものではありません。条件が消え、標準価格へ戻れなくなることです。例外へ期限、対象、取得証拠、戻る条件を付けます。
失敗1:最初の価格を下げすぎる
初期顧客へ安い価格を出す場合、標準価格自体を下げたのか、検証条件を交換したのかを分けます。期間、提供範囲、顧客協力を明記します。
たとえば事例公開、利用データ提供、機能限定と引き換えに割り引く方法があります。次回の例外承認では、約束した条件が履行されたかも確認の対象です。
例外価格には終了日を置き、更新後の金額や扱いを開始前に説明します。標準価格へ戻す予定なら、その条件も先に共有しておきましょう。
失敗2:無料の反応を根拠にする
無料で「使いたい」という反応から、支払意思までは分かりません。無料検証で得られるのは、操作、利用頻度、技術成立など、別の問いに対する証拠です。
そこで無料の目的を限定します。何を測るか。誰が協力するか。いつ終えるか。有償へ移る条件は何か。価格検証が未完了であることも記録します。
たとえば無料パイロットで利用が続いても、稟議者へ価格を提示していなければ支払証拠ではありません。利用証拠と価格証拠を別の欄にします。
失敗3:値引きの条件を残さない
提示価格と実売価格だけを記録すると、差額の理由が分かりません。数量、契約期間、提供範囲、支払時期、顧客側の協力を残します。
例外価格には承認者も記録します。営業担当者だけで抱えず、商品、財務、事業責任者のうち、どの条件を誰が判断するかを決めるためです。
失敗4:一件の失注で標準価格を変える
一件の失注は重要な証拠です。しかし、値下げの結論とは限りません。同じ顧客条件、価格版、提案条件で再現するかを確認します。
ただし強い反証は件数を待ちません。たとえば予算制度上、現在の課金単位では契約できない場合です。価格水準ではなく課金単位を見直します。
価格への反応は、誰が何を根拠に判断したかに分けて捉えることが重要です。利用者の評価、予算保有者の判断、契約部門の条件を同じ「顧客の反応」にまとめないでください。
経営層には、どう説明するのか
経営層には、金額、価格案の根拠、例外、見直し条件を一枚にまとめて示します。会議で何を承認してほしいかを明確にすると、次の検証や資源配分を決めやすくなります。
| 経営説明の項目 | 示す内容 | 経営に求める判断 |
|---|---|---|
| 顧客価値と上限仮説 | 対象、利用単位、価値、支払主体 | どの顧客へ検証するか |
| コストと下限 | 提供・獲得コスト、能力上限 | どこまで追加資源を認めるか |
| 競合・代替 | 比較条件、現状維持の費用 | どの比較軸を採用するか |
| 提示・実売・例外 | 数量、期間、支援、割引条件 | 例外を誰がどこまで認めるか |
| 検証計画 | 対象件数、取得証拠、再設定日 | 維持、変更、追加確認の条件 |
決まった事実と未確認の仮説を分けます。支払意思を誰に聞いたか。商談で誰が止めたか。どの原価が暫定か。追加投資で何を確かめるかを示します。
価格の説明でも、決まった事実、未確認の点、今回決めたいことを分けましょう。事業の魅力を伝える資料に、判断に必要な材料を加える考え方です。
据え置いた理由も記録する
価格を変えなかった場合も、検証結果を見て維持したのか、情報不足で保留したのかを区別します。理由が違えば、次の確認事項も変わるためです。
価格を据え置き、提供範囲だけ狭めた場合は、その変更を履歴へ残しましょう。反応の改善を値付けだけの結果と捉えず、変更した条件に結び付けて振り返ります。
会議資料には、前回の仮説、今回観測した事実、維持する条件、次の見直し日を並べます。判断を保留する場合も、保留理由と不足している証拠を明記してください。
例外価格は、誰が承認するのか
例外承認者は、値引き幅だけで決めません。提供能力を変えるなら商品責任者、回収条件を変えるなら財務、標準モデルへ影響するなら事業責任者が関わります。
例外には、適用対象、標準価格との差、交換条件、取得する証拠、終了日、終了後の扱い、承認者を記録します。顧客名だけの承認にせず、同じ条件の案件でも使えるかを確認してください。
承認後は、合意した条件が実行されたかも確かめます。たとえば事例協力と引き換えに割り引いた場合、公開許諾が得られたかは別途確認が必要です。得られなかった証拠は未取得として残し、次回の条件を見直しましょう。
価格改定会議では、何を決めるのか
価格改定会議では、以前の前提、今回の顧客の反応、営業の解釈、原価と提供能力、変更案の順に確認します。値上げ・値下げの賛否だけでなく、変える条件を決める会議です。
結論は、現行価格を維持する、条件付きの例外を認める、新しい価格案を検証する、価格以外の仮説へ戻る、の4つです。それぞれ担当者と再判断日を付けます。
たとえば3件の失注がすべて「高い」と記録されていても、効果の証拠不足、支払時期、最低数量が理由なら、検証すべき内容は異なります。次の商談では条件を分けて確かめてください。
変更前後を比べる際は、対象条件と観測期間をそろえます。商品や営業資料も同時に変えた場合は、その変更も記録しておきましょう。
既存顧客の価格を変える場合は、適用時期、通知、合意の取り方を、契約内容と自社の担当部門に確認してください。
新規事業の価格設定に関するよくある質問
ここでは、初期価格や値引き、改定時に迷いやすい点を整理します。金額だけで判断せず、対象顧客と提供条件に戻って確認してください。
まとめ:新規事業の価格設定は検証で更新する
新規事業の価格は、価値・コスト・競合の3基準を使い、顧客の反応を見ながら更新します。値付けの前提となる対象顧客、利用単位、数量、期間、提供範囲をそろえてください。
まずは次の商談で提示する価格案を1つ記録し、契約までに変わった条件と顧客の反応を残しましょう。無料や値引きも、目的と終了条件を決めて使えば、次に何を検証するかを選びやすくなります。
CONTACT
お問い合わせ
価格を、感覚ではなく検証できる仮説へ。
対象顧客、提供条件、価値・コスト・競合の証拠をそろえ、次の価格判断を設計したい方へ。


