
投稿日:2026.09.04 最終更新日:2026.09.11
ステーブルコインは決済インフラになるか|国内外10事例と参入の論点
ステーブルコインは、暗号資産取引以外でも使われるのか。
日本企業は、どこから事業へ入ればよいのか。
結論は、発行よりも、企業の業務へ組み込む部分に機会があるということです。国内外10事例から、実装段階と参入位置を読み解きます。
この記事の結論
勝負は、本人確認・法定通貨交換・会計まで取引を終わらせられるかで決まります。
- 日本の制度とトークン化預金との違いを整理します。
- 国内3事例、海外7事例を実装段階に分けて解説します。
- 発行以外の5つの参入方法と8つの懸念を示します。
ステーブルコインは、価格を法定通貨などに連動させたデジタルなお金です。暗号資産の売買に使うもの、という印象が強いかもしれません。しかし現在は、海外送金、企業間決済、資金管理、デジタル証券の受け渡しへ用途が広がっています。
一方で、「送金が速い」だけでは事業になりません。利用者確認、規制対応、会計処理、法定通貨への交換まで含めて、取引を安全に終わらせる必要があるからです。
結論から言えば、ステーブルコインの事業機会は、発行そのものよりも、企業の業務へ組み込む部分にあります。 発行体、銀行、ウォレット、決済会社、会計システムがつながって初めて、利用者にとって使える決済になります。
本記事では、ステーブルコインの仕組みと日本の制度を整理します。そのうえで、国内外10事例から、どこに新規事業の余地があるのか、どの懸念を先に解くべきかを考えます。
目次
ステーブルコインとは何か
ステーブルコインとは、円や米ドルなどの資産に価格を連動させるよう設計されたデジタル通貨です。多くはブロックチェーン上で移転できます。
たとえば、1コインを1円や1ドルとして扱えるようにします。発行体が預金や国債などの裏付け資産を持ち、利用者の償還請求に応じられる仕組みが代表的です。
ただし、「価格が安定するよう設計されている」ことと、「必ず額面で戻る」ことは同じではありません。裏付け資産の内容、保管先、償還条件、運営会社の体制によって安全性は変わります。
暗号資産との違い
ビットコインなどの暗号資産は、需要と供給で価格が動きます。ステーブルコインは、決済や資金移動に使いやすいよう、価格の安定を目指します。
そのため、投資対象というより、ブロックチェーン上で使える決済手段として見ると理解しやすくなります。
電子マネーとの違い
電子マネーは、通常、特定の事業者や加盟店網の中で使います。ステーブルコインは、対応するウォレットやブロックチェーンがつながれば、複数のサービス間で動かせる可能性があります。
ただし、実際の利用範囲は発行条件や対応サービスに左右されます。「ブロックチェーン上にあるから、どこでも自由に使える」とは限りません。
なぜ今、ステーブルコインが決済手段として注目されるのか
注目される理由は、24時間動くことだけではありません。お金の移転と、取引条件の確認を同じ仕組みに載せられる点にあります。
従来の国際取引では、銀行の営業時間、複数の中継銀行、通貨交換、入金確認が別々に動きます。ステーブルコインを使えば、技術上は、受取人への着金と取引記録を一つの流れにまとめられます。
価値が出やすいのは、次のような場面です。
- 海外拠点や取引先への送金
- ECやプラットフォームの売上精算
- デジタル証券やデジタル資産との同時決済
- グループ会社間の資金移動
- AIエージェントによる少額・高頻度の支払い
ただし、送金部分が速くなっても、本人確認や請求書処理が手作業のままなら、業務全体は速くなりません。ステーブルコインの事業性は、決済の前後まで設計できるかで決まります。
ステーブルコイン市場は3170億ドルまで拡大した
米連邦準備制度理事会の調査では、世界のステーブルコイン時価総額は2026年4月6日時点で3170億ドルに達しました。2025年初めから50%を超える増加です。
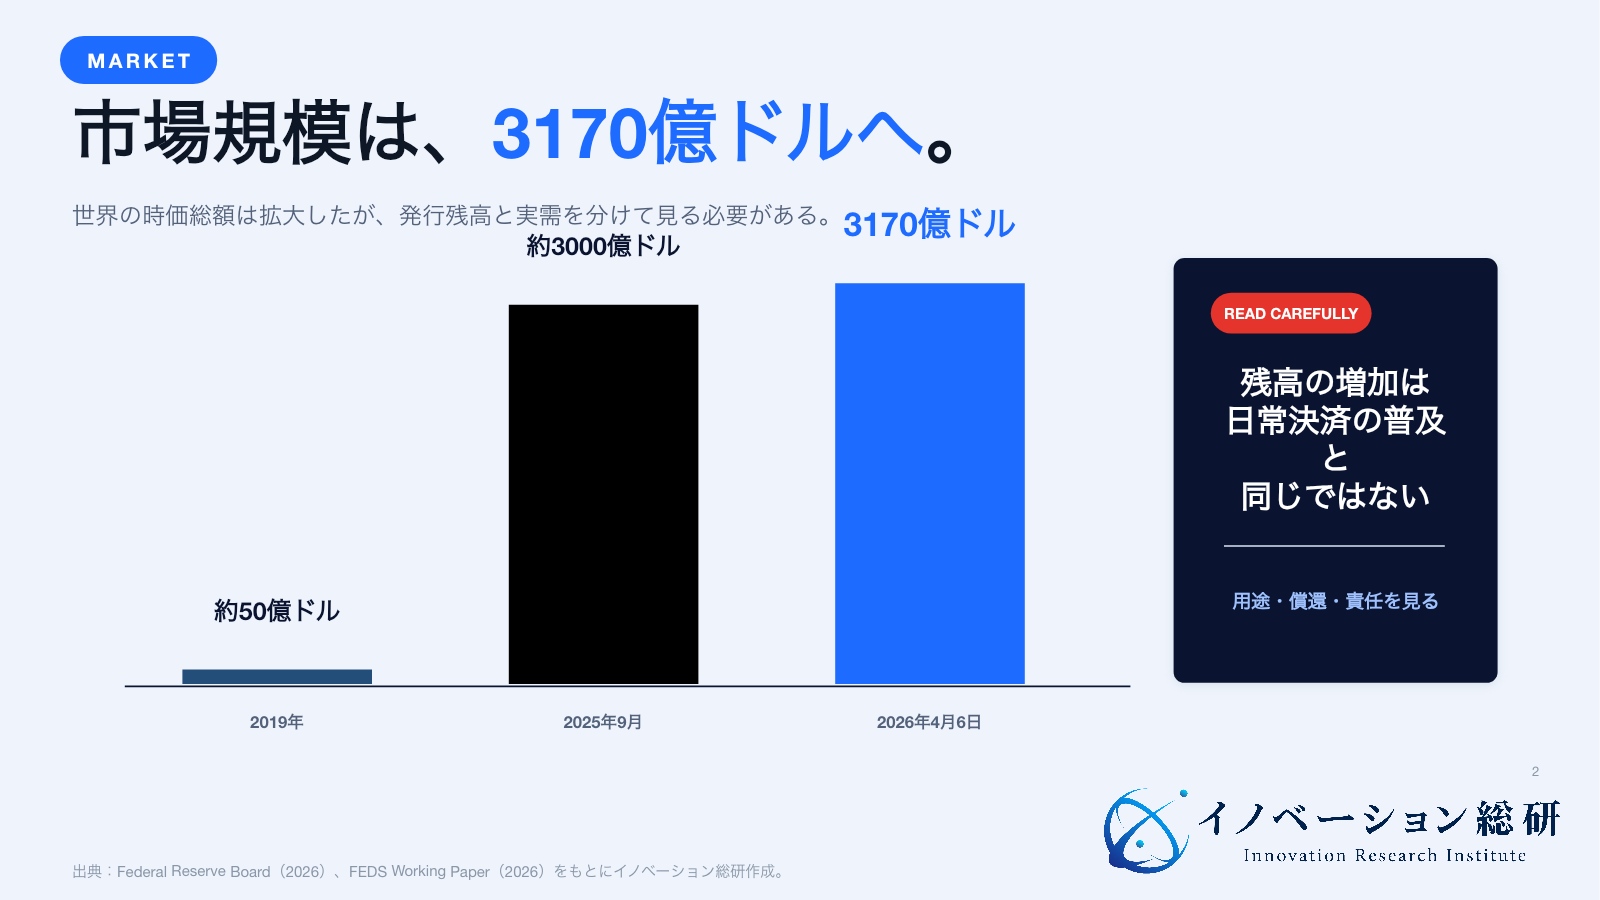
増加の背景には、暗号資産取引だけでなく、決済会社や金融機関の参入があります。米国では2025年7月にGENIUS Actが成立し、規制の枠組みも整い始めました。
一方で、規模の拡大は、そのまま日常決済への普及を意味しません。発行残高の多くは米ドル建てで、主要銘柄への集中も続いています。米連邦準備制度理事会は、複雑な仲介構造や垂直統合が進むほど、障害や信用不安の原因が見えにくくなると指摘しています。
市場を見るときは、発行残高だけでなく、何の取引に使われたか、法定通貨へ戻せるか、誰が損失を負うかまで確認する必要があります。
日本のステーブルコイン制度はどうなっているのか
日本では、2023年6月に改正資金決済法が施行され、法定通貨の価値と連動して額面で償還される一定のステーブルコインが「電子決済手段」として整理されました。
発行の形は、主に銀行型、資金移動業型、信託型に分かれます。仲介を行う事業者には、電子決済手段等取引業などの登録が必要です。どの形を選ぶかで、保有上限、送金範囲、償還、資産保全の設計が変わります。
| 形 | 主な発行主体 | 特徴 | 事業で確認する点 |
|---|---|---|---|
| 銀行型 | 銀行 | 預金や決済基盤との接続がしやすい | 対象顧客、台帳、銀行間接続 |
| 資金移動業型 | 資金移動業者 | 決済・送金サービスとして設計 | 上限、償還、本人確認、利用範囲 |
| 信託型 | 信託会社・信託銀行 | 信託財産として裏付け資産を管理 | 受益権構造、販売・移転、償還 |
金融庁は、みずほ銀行、三菱UFJ銀行、三井住友銀行、三菱商事、三菱UFJ信託銀行、Progmatによる複数銀行共同の発行実験を支援しています。これは、銀行をまたぐ設計で規制と実務をどう整えるかを検証する段階です。
国内では、制度ができたことと、用途が定着したことを分けて考える必要があります。発行できるかより、利用企業が会計・税務・内部統制を含めて運用できるかが次の論点です。
ステーブルコインとトークン化預金は何が違うのか
トークン化預金は、銀行預金をデジタルなトークンとして表現したものです。ステーブルコインと見た目は似ていますが、誰に対する請求権かが違います。
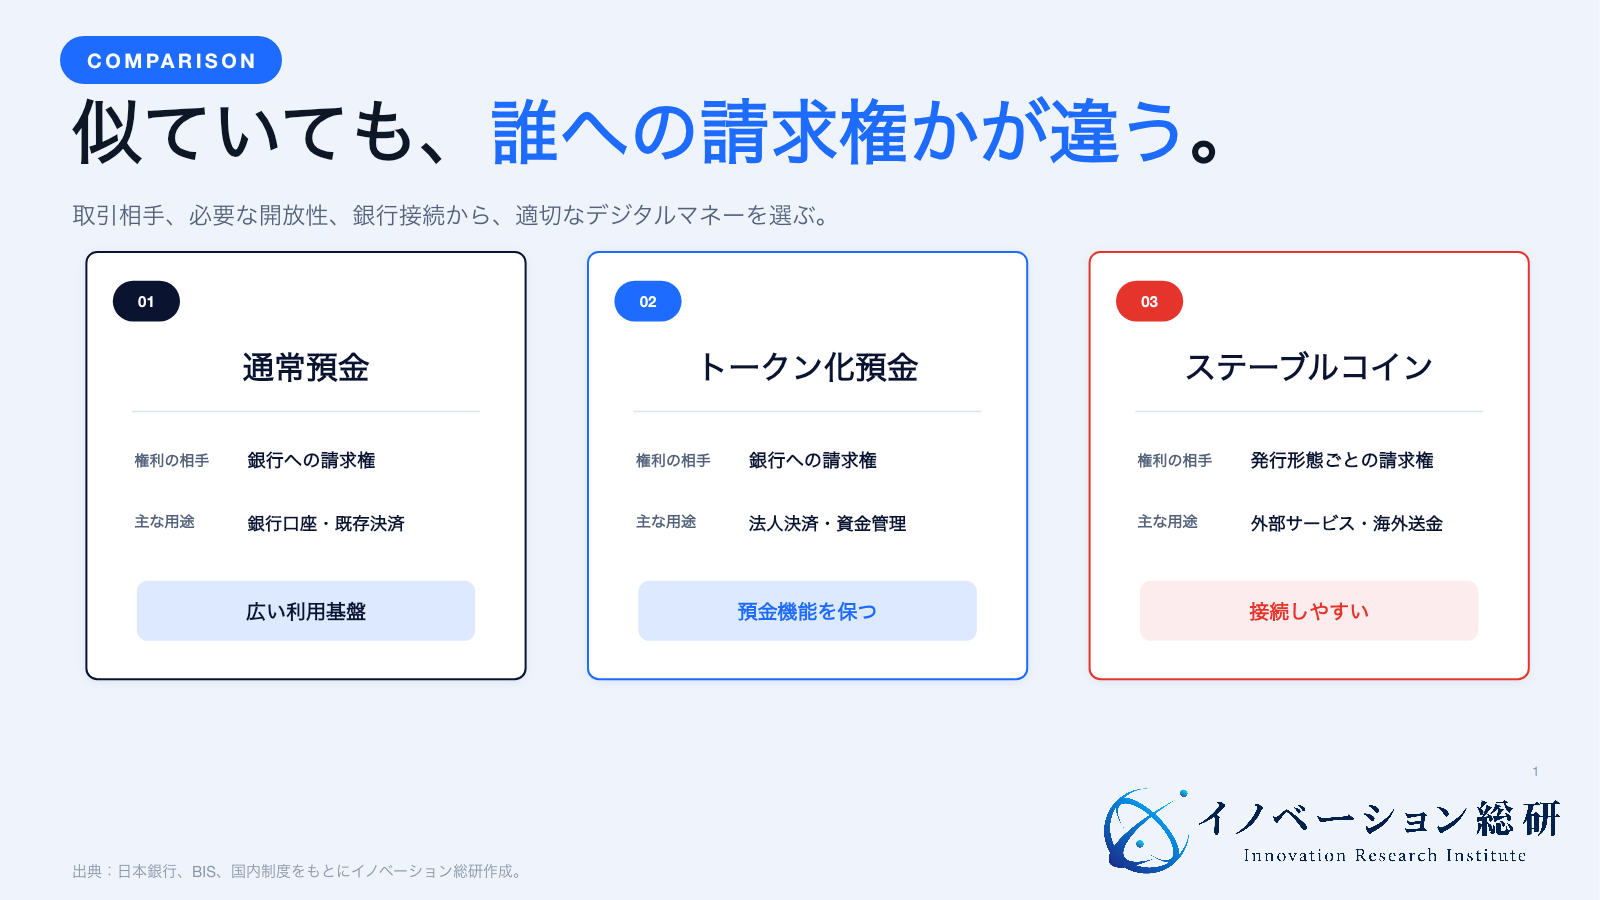
| 比較点 | ステーブルコイン | トークン化預金 |
|---|---|---|
| 価値の裏付け | 発行形態に応じた預金・国債・信託財産など | 発行銀行の預金 |
| 主な発行者 | 銀行、資金移動業者、信託会社など | 銀行 |
| 強み | サービスやブロックチェーンをまたぐ設計 | 銀行口座、融資、企業財務との一体運用 |
| 向く場面 | オープンな流通、海外送金、デジタル資産決済 | 法人間決済、銀行内外の資金管理 |
| 主な課題 | 償還、裏付け、AML、ウォレット管理 | 銀行間の相互運用、利用範囲 |
日本銀行は、両者を単純な勝ち負けで見るべきではないとしています。ステーブルコインは既存の預金通貨を補完し、トークン化預金は銀行の信用創造や口座基盤を保ったまま機能を拡張する可能性があります。
事業者に必要なのは、技術の好みで選ぶことではありません。取引相手、規制、必要な開放性、銀行接続を基準に選ぶことです。
国内3事例はどこまで実装されているのか
国内では、円建ての発行と、複数銀行で使える仕組みづくりが進んでいます。ただし、一般向けに広く流通しているものと、限定提供や実証段階のものが混在しています。
事例1|JPYCは発行・償還の入口を整えた
JPYCは2025年10月、円建てステーブルコイン「JPYC」と発行・償還プラットフォーム「JPYC EX」を正式に開始しました。資金移動業型の電子決済手段で、1円と1JPYCの連動を目指します。
開始時点ではEthereum、Polygon、Avalancheに対応し、開発者向けSDKも用意しました。重要なのは、コインだけでなく、本人確認、発行、償還、システム接続の入口を一緒に提供している点です。
事例2|SBIとStartaleは信託型JPYSCを提供した
SBIグループとStartale Groupは2026年6月、信託型の円建てステーブルコイン「JPYSC」を開始しました。SBI新生信託銀行が発行し、SBI VCトレードが取扱いを担います。
開始時はSBI VCトレードの口座内に利用を限定しています。公表資料では、パブリックチェーンでの流通には法務・税務上の論点が残るとしています。限定提供と将来計画を分けて示している点が、実装段階を読むうえで重要です。
事例3|3メガバンクとProgmatは共同発行を検証する
みずほ銀行、三菱UFJ銀行、三井住友銀行などは、複数の銀行グループが共同でステーブルコインを発行する実験を進めています。
狙いは、単独銀行の中だけでなく、銀行をまたいで使える決済です。現在は、規制対応や実務対応を検証する段階であり、一般向け商用サービスとは区別して見る必要があります。
海外7事例では何が競争軸になっているのか
海外では、発行残高の競争に加え、決済ネットワーク、開発基盤、カード、法人財務への組み込みが進んでいます。
事例4|TetherはUSDTの流動性と準備資産を広げる
TetherのUSDTは、世界で最も大きい米ドル建てステーブルコインです。同社は2025年末時点で、USDT流通額が1860億ドルを超えたと公表しています。
強みは、多数の取引所、ウォレット、地域で使われる流動性です。一方で、利用企業は準備資産、監査・証明、対応チェーン、償還経路を継続して確認する必要があります。
事例5|CircleはUSDCを決済ネットワークへ広げる
CircleはUSDCを発行するだけでなく、金融機関を結ぶCircle Payments Networkを運営しています。2026年第2四半期には、175の金融機関がネットワークへ登録したと公表しました。
ここでの競争軸は、コインの枚数ではありません。送金会社、銀行、決済事業者が、既存の法定通貨とUSDCを行き来できる接続網です。
事例6|StripeとBridgeは企業が独自通貨を発行できる基盤をつくる
Stripeは2025年2月にステーブルコイン基盤企業Bridgeの買収を完了しました。その後、企業が独自のステーブルコインを発行・管理できるOpen Issuanceを発表しています。
またBridgeはVisaと組み、ステーブルコイン残高をカード加盟店で使える仕組みを広げています。ブロックチェーンに詳しくない企業でも、決済APIとして導入できる状態を目指しています。
事例7|Paxosは規制対応を発行基盤として提供する
PaxosはシンガポールでGlobal Dollar(USDG)を発行し、DBS Bankを準備資産の銀行パートナーとしています。同社は自社銘柄だけでなく、他社向けの発行・保管・規制対応基盤も提供します。
一方で、Paxosは別の商品USDLを2025年に終了しました。ステーブルコインは発行後も、流動性、販売網、収益性を維持できなければ続きません。撤退条件まで設計する必要があります。
事例8|PayPalはPYUSDを加盟店・支払い業務へ組み込む
PayPalは米ドル建てのPYUSDを、ウォレット、加盟店決済、取引先への支払いに組み込んでいます。既存の利用者と加盟店網を持つ企業が、ステーブルコインを新しい決済機能として載せる事例です。
強みは、利用者がブロックチェーンを強く意識せずに使えることです。普及の鍵が「新しい通貨を覚えてもらうこと」ではなく、「既存サービスの支払いを便利にすること」にあると分かります。
事例9|JPMorganは預金をトークン化する
JPMorganはKinexysを通じ、機関投資家や企業向けのブロックチェーン決済を進めています。さらに2025年には、Base上で米ドル預金トークンJPMDの実証を始めました。
これは一般向けステーブルコインではなく、銀行預金を基礎にした法人向けの設計です。銀行は、預金関係を維持しながら24時間決済へ近づこうとしています。
事例10|Citiは法人の資金管理をトークン化する
Citi Token Servicesは、法人顧客の資金移動や流動性管理を24時間動かすサービスです。許可型のブロックチェーンを使い、既存の銀行口座やコンプライアンス体制とつなぎます。
この事例からは、企業が求めているのは公開市場で売買できるコインだけではないと分かります。海外拠点間の資金移動や、営業時間外の決済を確実に処理することにも大きな需要があります。
業界構造は4つの層で考える
ステーブルコイン事業は、発行体だけでは成立しません。大きく4つの層に分けると、自社が入れる位置と責任が見えやすくなります。
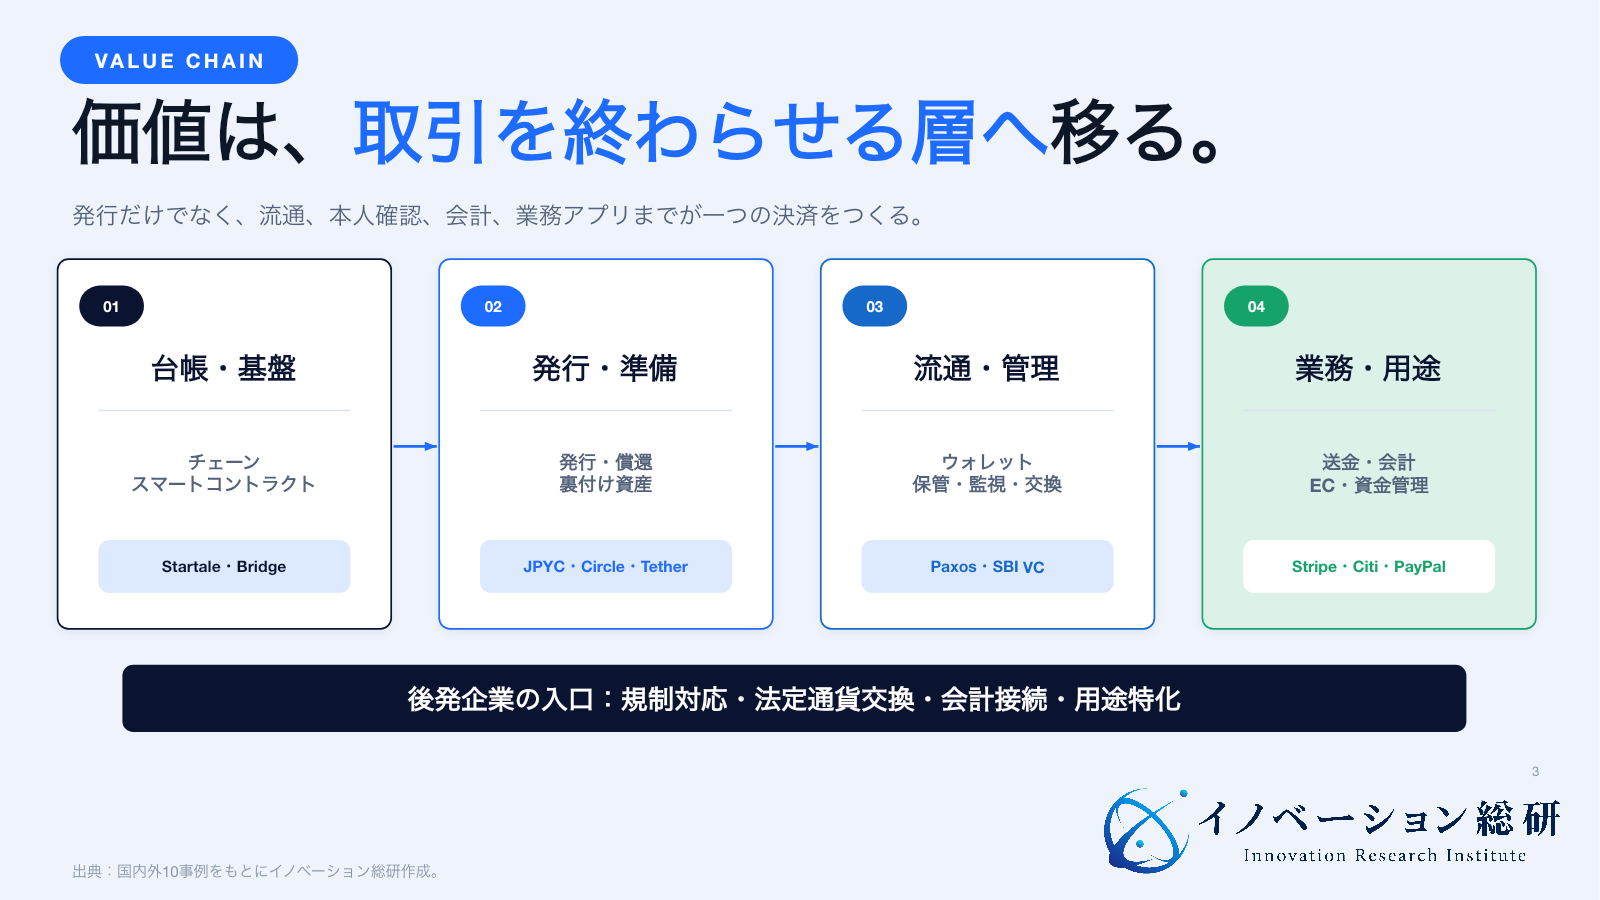
| 層 | 主な仕事 | 代表例 | 収益の取り方 |
|---|---|---|---|
| 台帳・基盤 | ブロックチェーン、スマートコントラクト、相互接続 | Startale、Bridge、Progmat | 開発費、利用料、API課金 |
| 発行・準備資産 | 発行、償還、裏付け資産の管理 | Tether、Circle、JPYC、SBI新生信託銀行 | 準備資産収益、発行・償還手数料 |
| 流通・管理 | ウォレット、保管、交換、本人確認、監視 | SBI VCトレード、Paxos、決済事業者 | 取引料、保管料、運用料 |
| 業務・用途 | 国際送金、EC、資金管理、デジタル資産決済 | PayPal、Citi、JPMorgan、Stripe | SaaS、決済料、業務改善対価 |
発行・準備資産の層は、残高が増えると収益が大きくなる可能性があります。しかし、規制、資本、信用、償還対応の負担も重くなります。
後発企業にとって現実的なのは、流通・管理と業務・用途の層です。特定業界の請求・会計・本人確認を理解している企業なら、発行体と組み、利用場面をつくれます。
NEXT STEP
次のステップ
決済技術を、使われる事業へ。
対象取引、規制上の役割、提携先、障害時の責任、収益の取り方を整理し、参入位置を具体化します。
新規事業で狙うなら、ステーブルコイン発行以外から考える
ステーブルコインという言葉から、独自コインの発行を考えがちです。しかし、利用者はコインそのものではなく、送金の早さ、手数料の低下、入金確認の簡略化を求めています。
参入方法は、次の5つに整理できます。
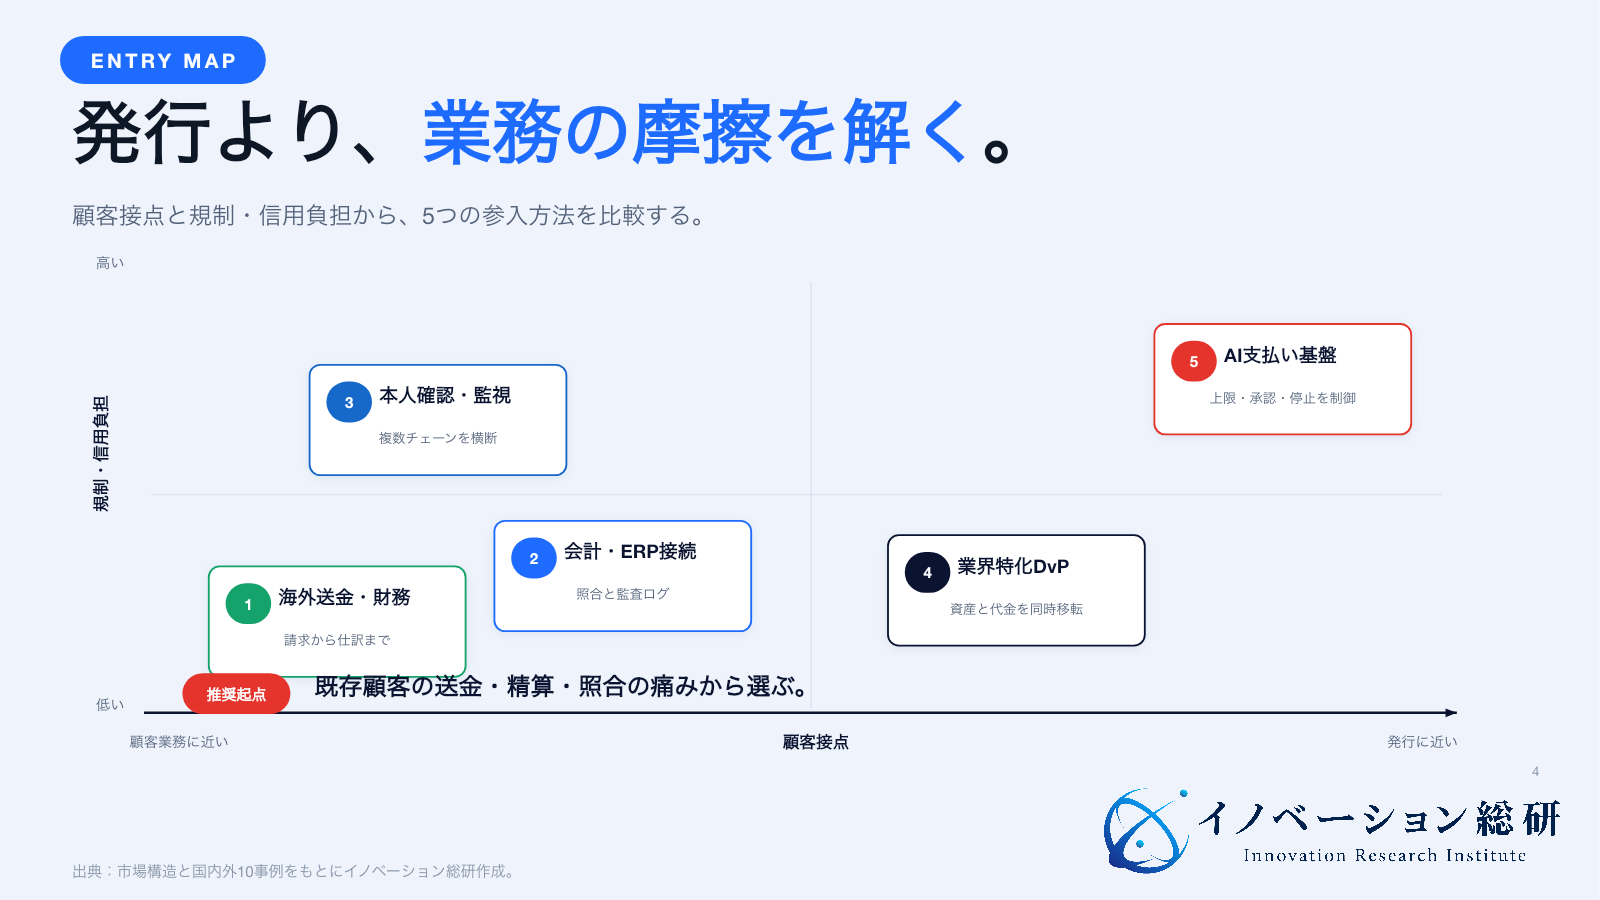
1.海外送金と法人財務の業務支援
海外拠点、輸入先、業務委託先への支払いを対象にします。ステーブルコインの移転だけでなく、請求書、為替、承認、会計仕訳までつなぐモデルです。
顧客が払うのは、コインではなく、着金確認の短縮と資金管理の効率化に対してです。
2.会計・ERP・税務との接続
ウォレットの入出金を、取引先、請求書、勘定科目へ結び付けます。残高照合、時価換算、証憑保存、監査ログを自動化できれば、経理部門の導入障壁を下げられます。
会計ソフト、ERP、経費精算をすでに扱う企業と相性がよい入口です。
3.本人確認・取引監視・規制対応
法人確認、ウォレットのリスク判定、送金先の制裁確認、不審取引の検知を提供します。複数の発行体やチェーンを横断して、同じ基準で管理できることが価値になります。
金融機関や決済会社の導入では、使いやすさより先に必要になる機能です。
4.業界特化の同時決済
デジタル証券、貿易書類、再生可能エネルギー証書などの資産と、お金を同時に動かします。資産を渡したのに代金が届かない、といった受け渡しリスクを減らせます。
業界の商流と契約を理解している企業ほど有利です。ブロックチェーン技術だけでは作れません。
5.AIエージェント向けの支払い基盤
AIエージェントがデータやAPIを利用するたびに、小額を自動で支払う仕組みです。人が毎回カード番号を入力する方法では、高頻度の機械間取引に向きません。
ただし、AIへ自由に送金権限を渡すのは危険です。上限、利用先、承認条件、停止方法を設定できる制御機能が、支払い機能より重要になります。
ステーブルコイン事業で先に解くべき8つの懸念
新規事業では、技術検証より前に、誰が何を保証するかを決める必要があります。
| 懸念 | 起きる問題 | 先に決めること |
|---|---|---|
| 償還 | 額面で法定通貨へ戻せない | 償還窓口、時間、上限、手数料 |
| 裏付け資産 | 取り付け時に換金できない | 資産内容、保管先、開示頻度 |
| 本人確認・AML | 不正送金や制裁対象との取引 | 確認主体、監視範囲、停止権限 |
| 秘密鍵・保管 | 鍵の紛失や盗難で資産を失う | 保管方法、復旧、権限分離 |
| システム障害 | チェーンや仲介会社が止まる | 代替経路、返金、責任分担 |
| 会計・税務 | 取引記録と証憑が合わない | 評価、仕訳、税務確認、監査ログ |
| 流動性 | 使いたい通貨や地域へ交換できない | 交換先、時間帯、価格差 |
| 収益性 | 金利低下や利用不足で採算が崩れる | 誰が何に払うか、撤退条件 |
特に見落としやすいのは、障害時の責任です。発行体、チェーン、ウォレット、交換業者、会計システムのどこで止まっても、顧客から見れば一つの決済です。
契約上の責任分担だけでなく、顧客への連絡、送金停止、返金、再開までを一つの運用として設計する必要があります。
参入に向いている会社はどこか
次の資産を持つ会社は、発行体にならなくても参入できます。
- 海外送金や多通貨決済の顧客基盤がある
- 会計、ERP、請求、経費精算の業務データを持つ
- 本人確認、取引監視、サイバーセキュリティに強い
- 証券、貿易、エネルギーなどの商流を理解している
- 多数の加盟店、クリエイター、業務委託先を抱える
反対に、「ブロックチェーンを使いたい」だけでは、顧客の導入理由になりません。既存の銀行振込やカードより、どの業務がどれだけ改善するのかを示す必要があります。
参入・提携・待機・見送りをどう判断するか
ステーブルコイン市場へ入るかは、4つの選択肢で考えると整理しやすくなります。
参入する
対象業務、支払者、規制上の役割、障害時の責任を説明できる場合です。既存顧客が抱える送金・精算・照合の課題から始めます。
提携する
顧客や業務知識はあるが、発行、保管、本人確認の免許・機能がない場合です。自社で発行体になるより、登録事業者や銀行と組む方が速いことがあります。
待機する
制度、会計、銀行接続が固まっていない用途では、限定した実証や業務設計にとどめます。将来計画を、現在使える機能として売らないことが重要です。
見送る
既存決済より良くなる業務がない、利用者が法定通貨へ戻せない、障害時の責任主体が決まらない場合です。発行残高や話題性だけを根拠に進めるべきではありません。
ステーブルコインに関するよくある質問
まとめ|ステーブルコインの勝負は決済の前後で決まる
ステーブルコイン市場は拡大し、日本でも円建て商品の発行と銀行共同の実験が始まりました。しかし、コインを発行するだけでは、企業の決済は変わりません。
事業機会が大きいのは、法定通貨との交換、本人確認、取引監視、会計・ERP連携、業界特化の業務設計です。トークン化預金も含め、顧客の取引に合う手段を選ぶ必要があります。
イノベーション総合研究所では、先端テーマの市場構造、企業動向、自社資産を整理し、参入・提携・待機・見送りの判断を支援しています。ステーブルコインを使った事業構想や、金融機関・技術会社との提携設計を検討している場合は、事業テーマの整理段階からご相談ください。
参考資料
- Federal Reserve Board, Stablecoins in 2025: Developments and Financial Stability Implications
- 金融庁「電子決済手段等取引業・電子決済等取扱業」
- 金融庁「決済高度化プロジェクト(PIP)支援決定案件」
- 日本銀行「技術革新と地政学リスクの下での通貨・決済システムの未来」
- JPYC「JPYCおよびJPYC EXを正式リリース」
- SBIホールディングス「信託型円建てステーブルコインJPYSCの提供開始」
- Circle, Second Quarter 2026 Results
- Tether, 2025 Q4 Attestation
- Stripe, Stripe completes Bridge acquisition
- Paxos, Global Dollar(USDG)
- PayPal, Accept crypto payments
- JPMorgan, Kinexys USD Digital Deposit Token
- Citi, Citi Token Services
- BIS, Pushing the monetary frontier: stablecoins and tokenised deposits
CONTACT
お問い合わせ
市場の参入位置を、判断できる形へ。
企業動向、制度、顧客業務、自社資産を整理し、参入・提携・待機・見送りの条件へ落とします。


