
公開: 最終更新:
ソニーミュージックとガンホー、資本業務提携契約を締結
ニュースの要点
ソニー・ミュージックエンタテインメント(SME)は2026年8月28日、ガンホー・オンライン・エンターテイメント株式を取得する契約を締結したと発表しました。
取得予定数は12,006,500株で、1株2,385円、総額は約286億円です。譲渡の完了は関係当局の承認・許可等が条件です。完了した場合、SMEはガンホーの自己株式を除く発行済株式総数の約22.9%を保有する筆頭株主となります。したがって、発表時点で取得や筆頭株主化が完了したわけではありません。SMEは株式譲渡の実行を前提に、同日付でガンホーとの資本業務提携契約も締結しました。
両社が挙げた連携は、ゲームの共同開発・共同運営の検討、ガンホーのゲームにおけるコラボレーション、SMEグループのIP(作品やキャラクターなどの知的財産)を使う新たなゲーム企画の検討です。これらは共同企画の検討方針であり、具体的な新作や売上効果の発表ではありません。
ニュース出典:株式会社ソニー・ミュージックエンタテインメント「ソニーミュージックとガンホー、資本業務提携契約を締結」(公開日:2026年8月28日)
イノベーション総研の考察
IP提携では、資産の魅力に加え、共同案件を選び、顧客の反応に応じて投資を続けるか見直すかを決める仕組みが重要です。
各社が持ち寄る資産、共同で決める範囲、成果と終了条件を順に見ます。
IP提携では、保有資産に加えて共同企画の進め方を見る
IP、顧客基盤、技術、販路を持つ企業同士が組むと、発表では「強みを掛け合わせる」と表現されます。しかし、保有資産が多いことと、顧客が単独案より高く評価する商品を継続して生み出せることは別です。知名度の高いIP同士でも、世界観、対象ファン、遊び方、価格、投入時期が合わなければ価値は増えません。
音楽IP・販路とゲーム運営の強みを持ち寄る
当研究所は、両社が示した共同開発・運営の方針から、ファンが参加を続けたくなる体験を作れるかが今後の論点になると考えます。発表内容からは、IP開発、ゲーム運営、海外展開、顧客データの権利と役割分担によってこの課題に対応しようとしていると考えられます。
今回の発表は、共同開発・共同運営、コラボレーション、新規企画という複数の可能性を示しています。一方、どの顧客のどの体験を良くするか、最初に何を作るかは公表されていません。これは提携初期や競争上の機密として自然ですが、事業側には「組み合わせ候補が多すぎる」という課題が残ります。
そこで必要なのは、IPの一覧ではなく仮説の一覧です。たとえば、「既存ファンの継続率を高める」「新しい地域の顧客を獲得する」「ゲーム外の接点から送客する」など、顧客価値の仮説ごとに小さな検証を置きます。そのうえで、単独で実施した場合との違いを測らなければ、提携固有の価値と、もともとのIP人気を区別できません。
権利・投資・中止判断を案件ごとに共通化する
イノベーション総研は、本件の事業性を共同企画の投入、継続利用、IP収益、海外での再現性によって判断すべきだと考えます。
資本関係は協業を長期で続ける動機になり得ますが、それだけで日々の意思決定は決まりません。実際、共同企画では、どちらが顧客責任を持つか、誰が最終承認するか、開発費と販促費をどう負担するか、データと権利をどう扱うかが案件ごとに発生します。そのため、都度交渉すれば、組み合わせの数が増えるほど調整コストも増えます。
イノベーション総研の視点では、提携価値を生むのは「案件を反復できる運営の型」です。具体的には、入口では、対象顧客、提供価値、両社でなければならない理由を一枚にそろえます。中間では、試作品、利用意向、継続率など、次の予算判断を変える証拠を確認します。出口では、続行、修正、中止の条件と、中止時にも再利用できる学習・素材・権利を決めます。
ただし、クリエイティブ事業を短期数値だけで管理しすぎる危険もあります。というのも、新しいIPは、初期反応が小さくても時間をかけて育つ場合があるからです。そのため、すべてを同じ回収期間で評価するのではなく、既存IP活用、共同新作、研究的な企画で評価軸と許容期間を変える方が合理的です。つまり、ゲートは企画を小さくするためではなく、どこまで賭けるかを合意するために使います。
約286億円は、ガンホーに新たに入る開発資金ではありません。これは、SMEが既存株主のSON Financialから株式を取得する対価です。そのため、資本提携の規模と共同企画に使える予算を混同せず、開発・運営・販促の各費用をどちらが負担するかを確認します。これは、自社が少数持分(経営を支配しない規模の出資)の提携を検討する場合にも分けて考えたい点です。
単独企画を上回る顧客価値を先に検証する
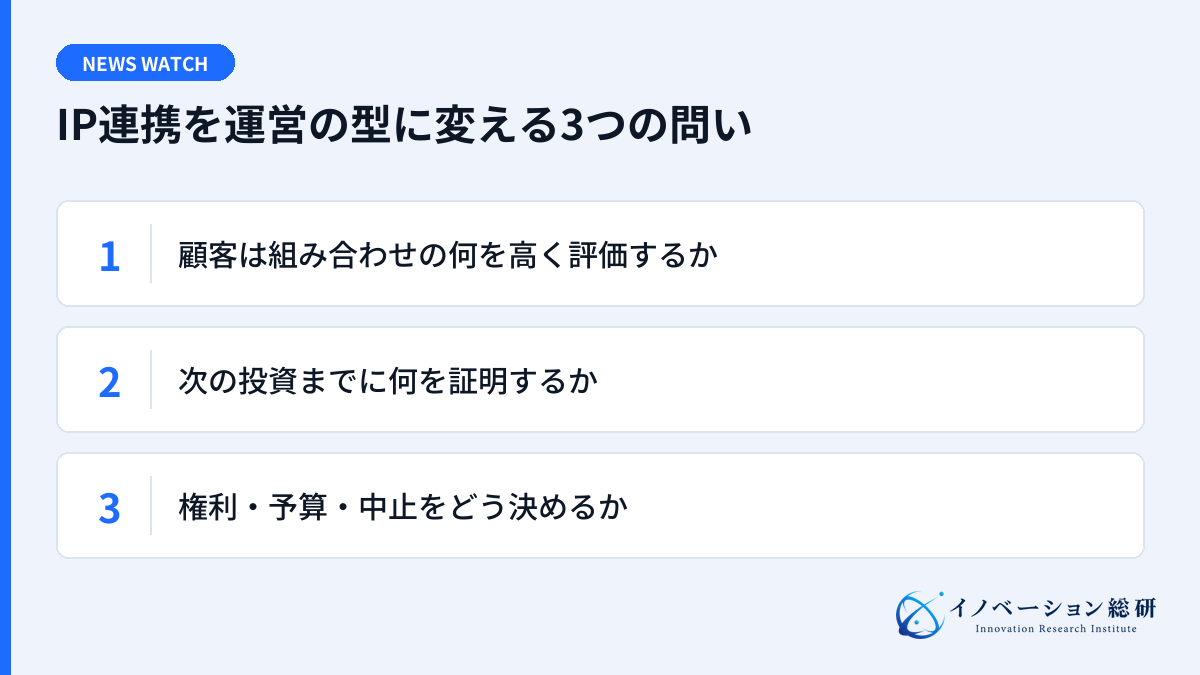
第一に、「顧客は、両社を組み合わせた案の何を単独案より高く評価するか」です。そのためには、保有技術やブランドの説明ではなく、対象顧客の未解決課題、変わる体験、支払いや継続に表れる価値を置きます。なお、この問いはIPに限らず、製造・販売、大学・企業、スタートアップ・大企業の提携にも使えます。
第二に、「次の追加投資までに、組み合わせ固有の価値を何で証明するか」です。具体的には、試作品への反応、単独案との比較、継続利用、獲得単価(顧客1人を得るのにかかる費用)など、判断を変える証拠を一つ選び、期限と責任者を決めます。その際は、話題性や双方の知名度ではなく、販売時期・価格・宣伝量などの条件もそろえて顧客行動を比較します。ただし、単純な前後差には別の要因も影響するため、提携だけの効果とは断定しません。
第三に、「どの結果なら続行・修正・中止し、権利・予算・学習をどう扱うか」です。具体的には、共同責任者、承認権、追加予算の上限、終了条件を契約と現場運営の両方へ落とします。さらに、中止時のデータ、試作品、顧客知見の利用条件まで決めれば、一案件の失敗を提携全体の失敗にせず、次の企画へ学習を移せます。
継続利用・IP収益・海外展開が成果を示す
今後は、共同企画の投入、継続利用、IP収益、海外での再現性が確認できるかを追う必要があります。提携発表と、共同受注・運用・収益の実績を分けて評価します。
この分野の市場構造と参入の考え方は、知的財産(IP)ビジネスは「作る」だけではないで詳しく整理しています。
まとめ
SMEとガンホーの提携から持ち帰るべきなのは、豊富なIPや開発力を並べるだけでは共同事業にならないという点です。顧客価値の仮説、次の証拠、権利と投資の判断ルールを反復可能な型にすれば、一作の成否を超えて提携能力を蓄積できます。
執筆:イノベーション総合研究所
CONTACT
お問い合わせ
音楽・IPとゲーム運営を組み合わせる資本業務提携の事業化条件を整理する
音楽・IPとゲーム運営を組み合わせる資本業務提携について、顧客価値と実行体制、次の判断基準を整理します。


