
投稿日:2026.09.08 最終更新日:2026.09.20
洋上風力はどこで稼ぐ?浮体式の国内外9事例と参入余地
洋上風力は、海の上に風車を設置して発電する仕組みです。陸上より強く安定した風を使いやすく、大型の風車を置けるため、再生可能エネルギーの拡大策として期待されています。
ただし、風車を建てれば終わる事業ではありません。海底地盤を調べ、基礎や浮体をつくり、港で組み立て、海底ケーブルを敷き、20年以上にわたって保守します。漁業者や自治体との調整も欠かせません。
とくに日本は、沿岸から急に水深が深くなる海域が多くあります。海底へ基礎を固定する着床式だけでは、適地が限られます。そこで、海に浮かべて係留する浮体式洋上風力が重要になります。
この記事では、洋上風力の仕組みと市場の現在地を整理します。さらに、国内外9事例を具体的に見ながら、風車メーカー以外の企業が狙える仕事と、参入前に決めるべき条件を解説します。
参入余地は、量産と停止のボトルネックにあります。
この記事の結論
洋上風力の競争力は、風車の出力だけでなく、浮体量産、海中接続、港湾、運転保守を一つの工程にできるかで決まります。
- 世界の洋上風力は90GWを超えましたが、浮体式は量産の入口にあります。
- 国内外9事例では、運転データ、標準化、港の処理能力、復旧時間が商用化を左右しています。
- 参入余地は、浮体・係留の量産、ケーブル・海中設備、O&M、港湾・地域実装にあります。
目次
洋上風力とは?着床式と浮体式を分けて考える
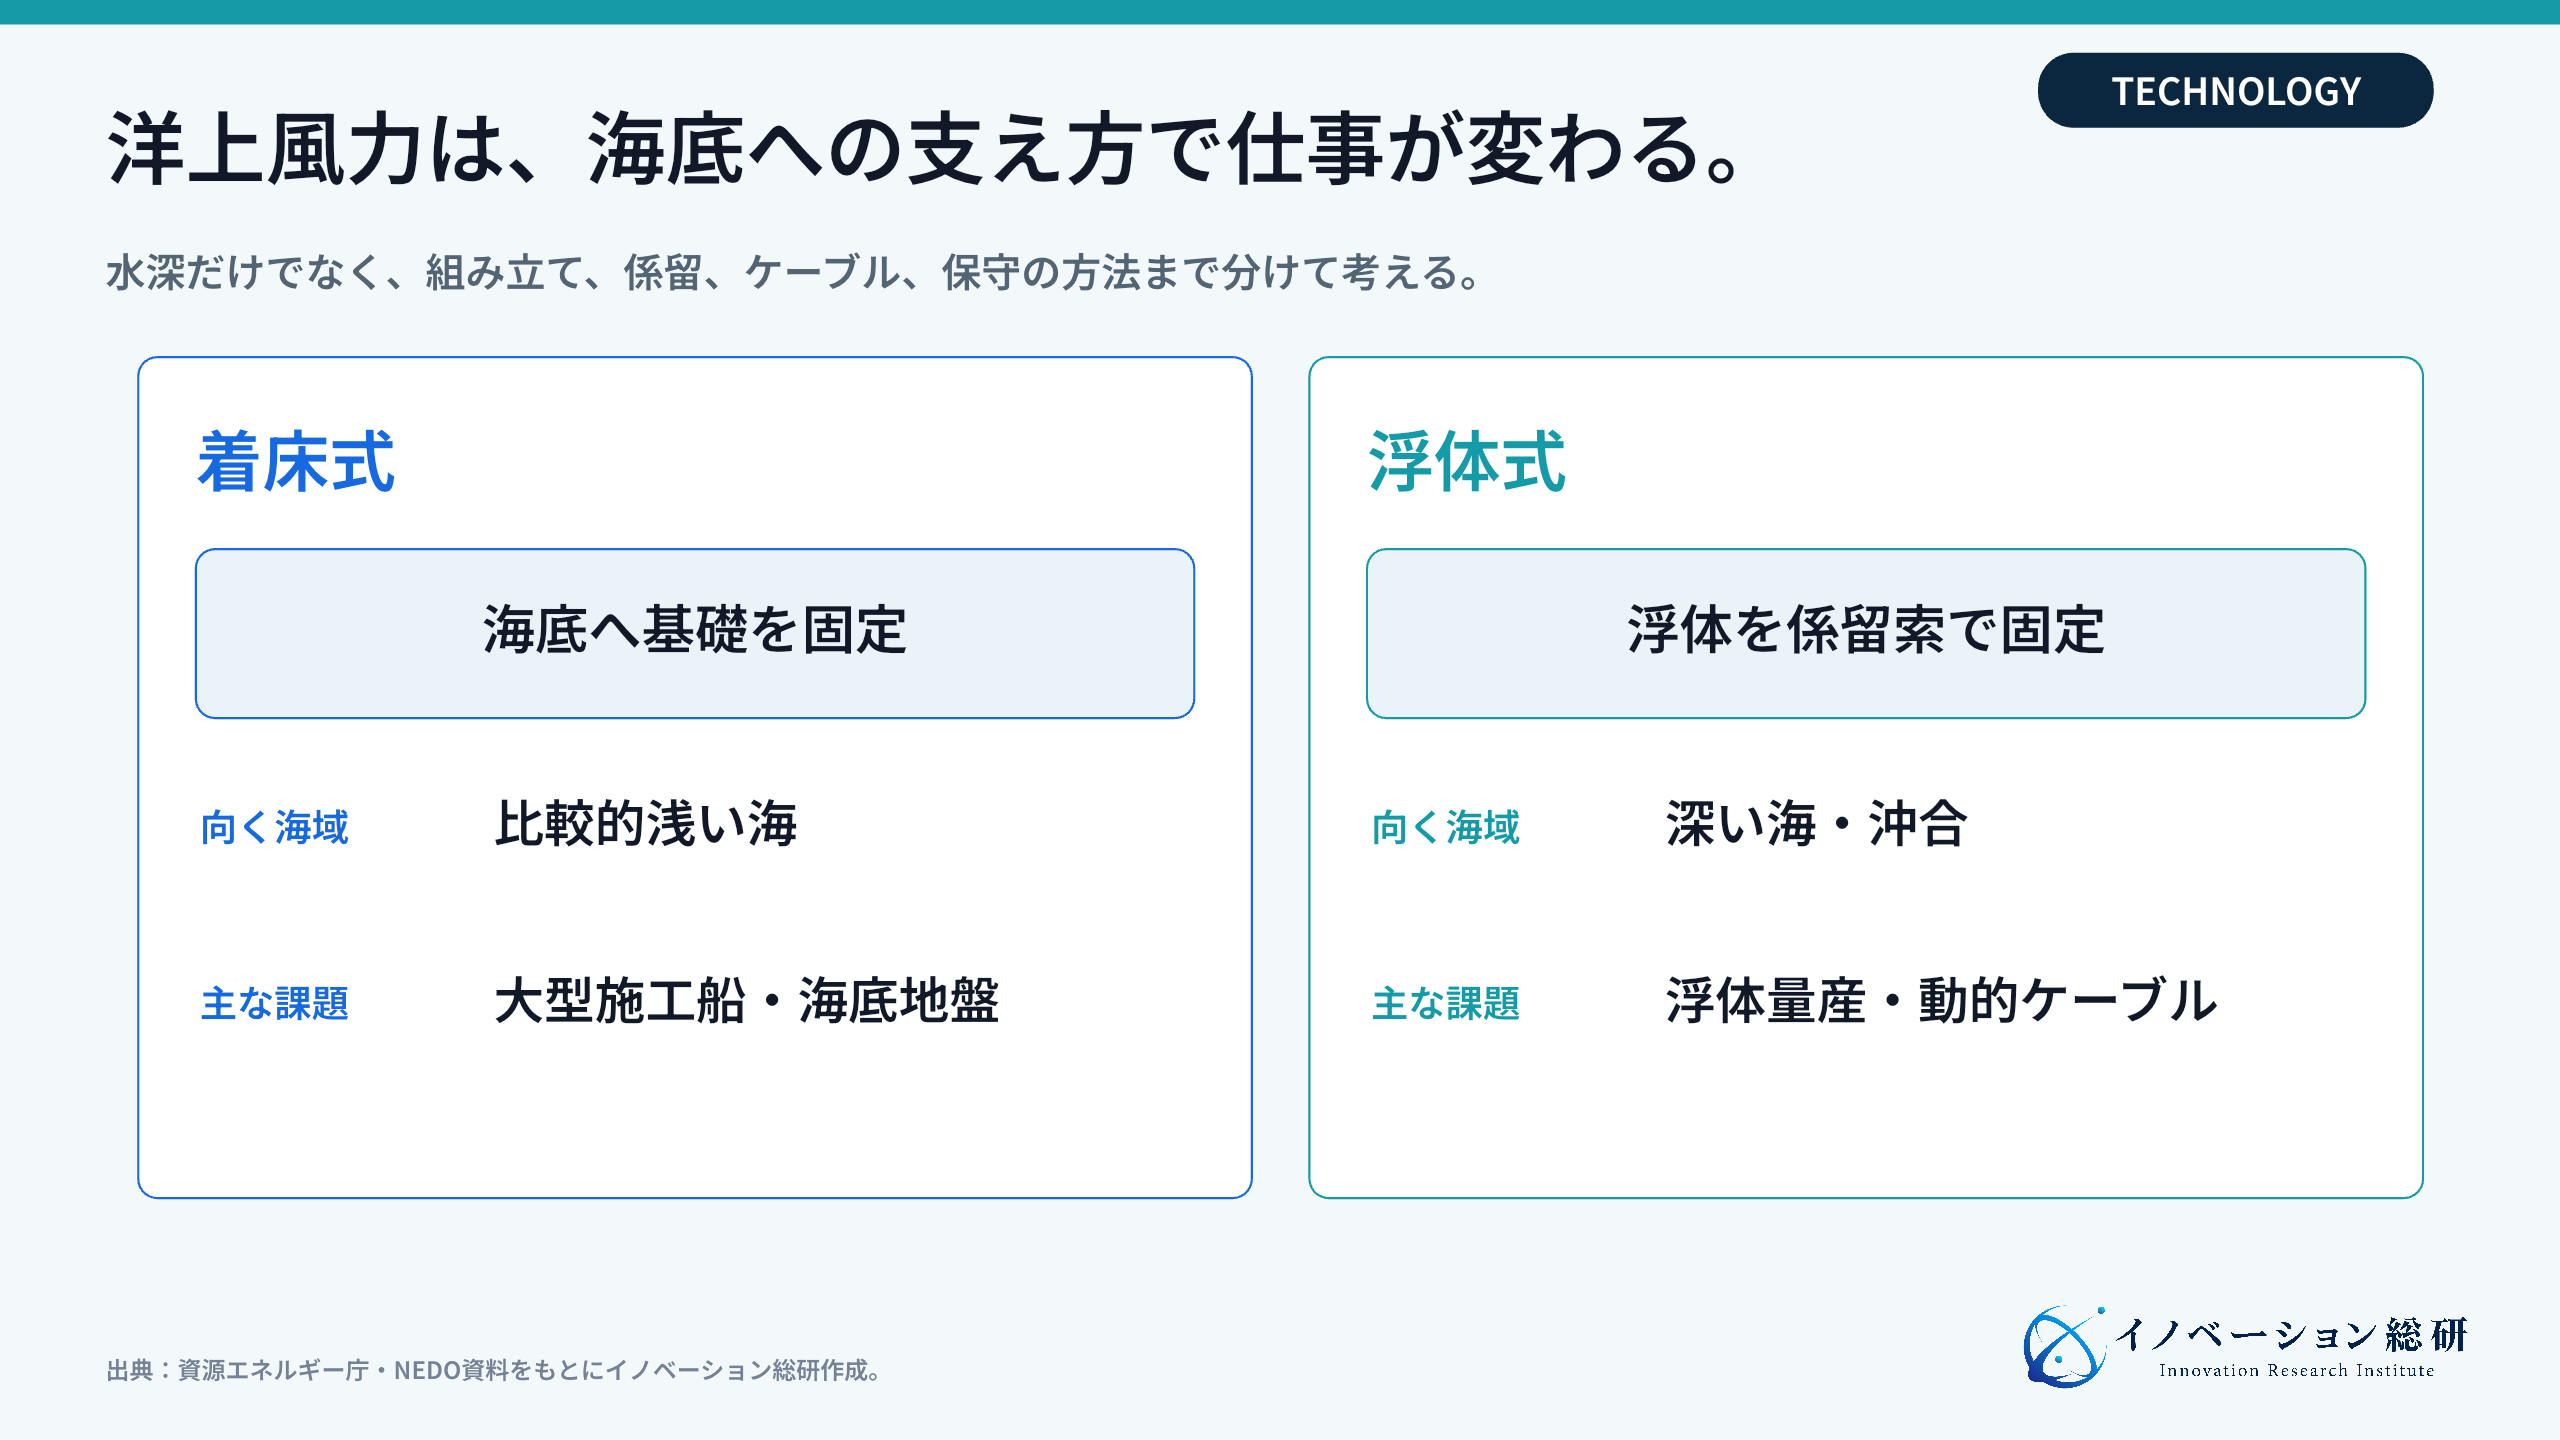
洋上風力には、大きく分けて着床式と浮体式があります。着床式は、海底へ基礎を固定します。浮体式は、風車を載せた構造物を海に浮かべ、係留索で海底につなぎます。
| 比較項目 | 着床式 | 浮体式 |
|---|---|---|
| 設置方法 | 海底へ基礎を固定する | 浮体を係留索で海底につなぐ |
| 向きやすい海域 | 比較的浅い海 | 深い海、沖合 |
| 主な構造 | モノパイル、ジャケットなど | セミサブ、スパー、TLPなど |
| 組み立て | 海上施工の比重が大きい | 港で組み立て、曳航できる方式もある |
| 主な課題 | 大型施工船、海底地盤、騒音 | 浮体の量産、係留、動的ケーブル、港湾 |
着床式は、欧州や中国を中心に商用実績が積み上がっています。一方、浮体式は大型商用化の入口にいます。単に水深が違うだけではありません。浮体が揺れるため、風車、係留索、海底ケーブルを一体で設計する必要があります。
浮体の形式にも違いがあります。セミサブ型は複数の柱で浮かび、港で組み立てやすい方式です。スパー型は細長い構造を深く沈め、安定性を高めます。TLP型は張力をかけた係留索で動きを抑えます。
どの方式が常に優れているわけではありません。水深、波、風、港の広さ、曳航ルート、施工船、保守拠点を合わせて選びます。
日本で浮体式洋上風力が重要になる理由
日本は国土を海に囲まれていますが、沿岸から離れると水深が急に深くなる場所が多くあります。そのため、欧州で広がった着床式をそのまま当てはめられる海域は限られます。
深い海へ広げるには浮体式が欠かせない
政府は、2030年までに洋上風力で10GW、2040年までに30〜45GWの案件形成を目標にしています。さらに、2025年にまとめた洋上風力産業ビジョン第2次では、2040年までに浮体式で15GW以上の案件形成を掲げました。
制度と産業基盤を同時に整える
もう一つの変化は、排他的経済水域での制度整備です。従来の一般海域より沖合へ展開できれば、利用できる海域が広がります。ただし、沖合になるほど送電距離、施工、保守、気象観測の難しさは増します。
日本で浮体式を広げるには、発電所だけでなく産業基盤も必要です。政府は2040年までに国内調達比率65%以上、約4万人の人材確保を目標にしています。これは、浮体、係留、ケーブル、港湾、施工、保守、船舶、教育に仕事が生まれる可能性を示します。
一方、目標は受注を約束する数字ではありません。海域の指定、公募、環境調査、漁業調整、系統接続、投資決定、建設を通過して、初めて売上になります。
洋上風力市場は成長するが、案件の実行力に差がある
世界風力会議によると、世界の洋上風力は2024年末に83GWへ達しました。2025年末には92.5GWまで増えています。大半は着床式です。
浮体式は量産前の市場にある
浮体式は、2024年末で278MWにとどまります。国別では、ノルウェー101MW、英国78MW、中国40MW、フランス27MW、ポルトガル25MW、日本5MWなどでした。期待の大きさに対して、商用運転している設備はまだ少ない段階です。
発表容量ではなく、運転中の設備と投資決定を分けて見ます。
| 見る数字 | 確認できる現在地 | 事業判断での意味 |
|---|---|---|
| 世界の洋上風力 | 2025年末92.5GW | 市場は成立しているが、中心は着床式 |
| 世界の浮体式 | 2024年末278MW | 商用化は始まったが、量産前の段階 |
| 日本の案件形成目標 | 2030年10GW、2040年30〜45GW | 公募、投資決定、建設を分けて見る |
| 日本の浮体式目標 | 2040年15GW以上 | 量産、港湾、施工、保守の基盤が必要 |
IEAは、世界の洋上風力の年間導入量が2024年の9.2GWから2030年に37GW超へ増えると見ています。一方で、金利、資材価格、供給網、制度変更により、従来予測を下方修正しました。
案件の段階が売上時期を決める
ここから分かるのは、成長市場でも全案件が前へ進むわけではないことです。発表容量だけで市場を見積もると、売上時期を早く読みすぎます。案件ごとに、公募前、選定済み、投資決定済み、建設中、運転中を分けます。
風車以外にも広がる六つの産業レイヤー
洋上風力の供給網は、風車だけではありません。海域調査から保守まで、六つの仕事がつながっています。
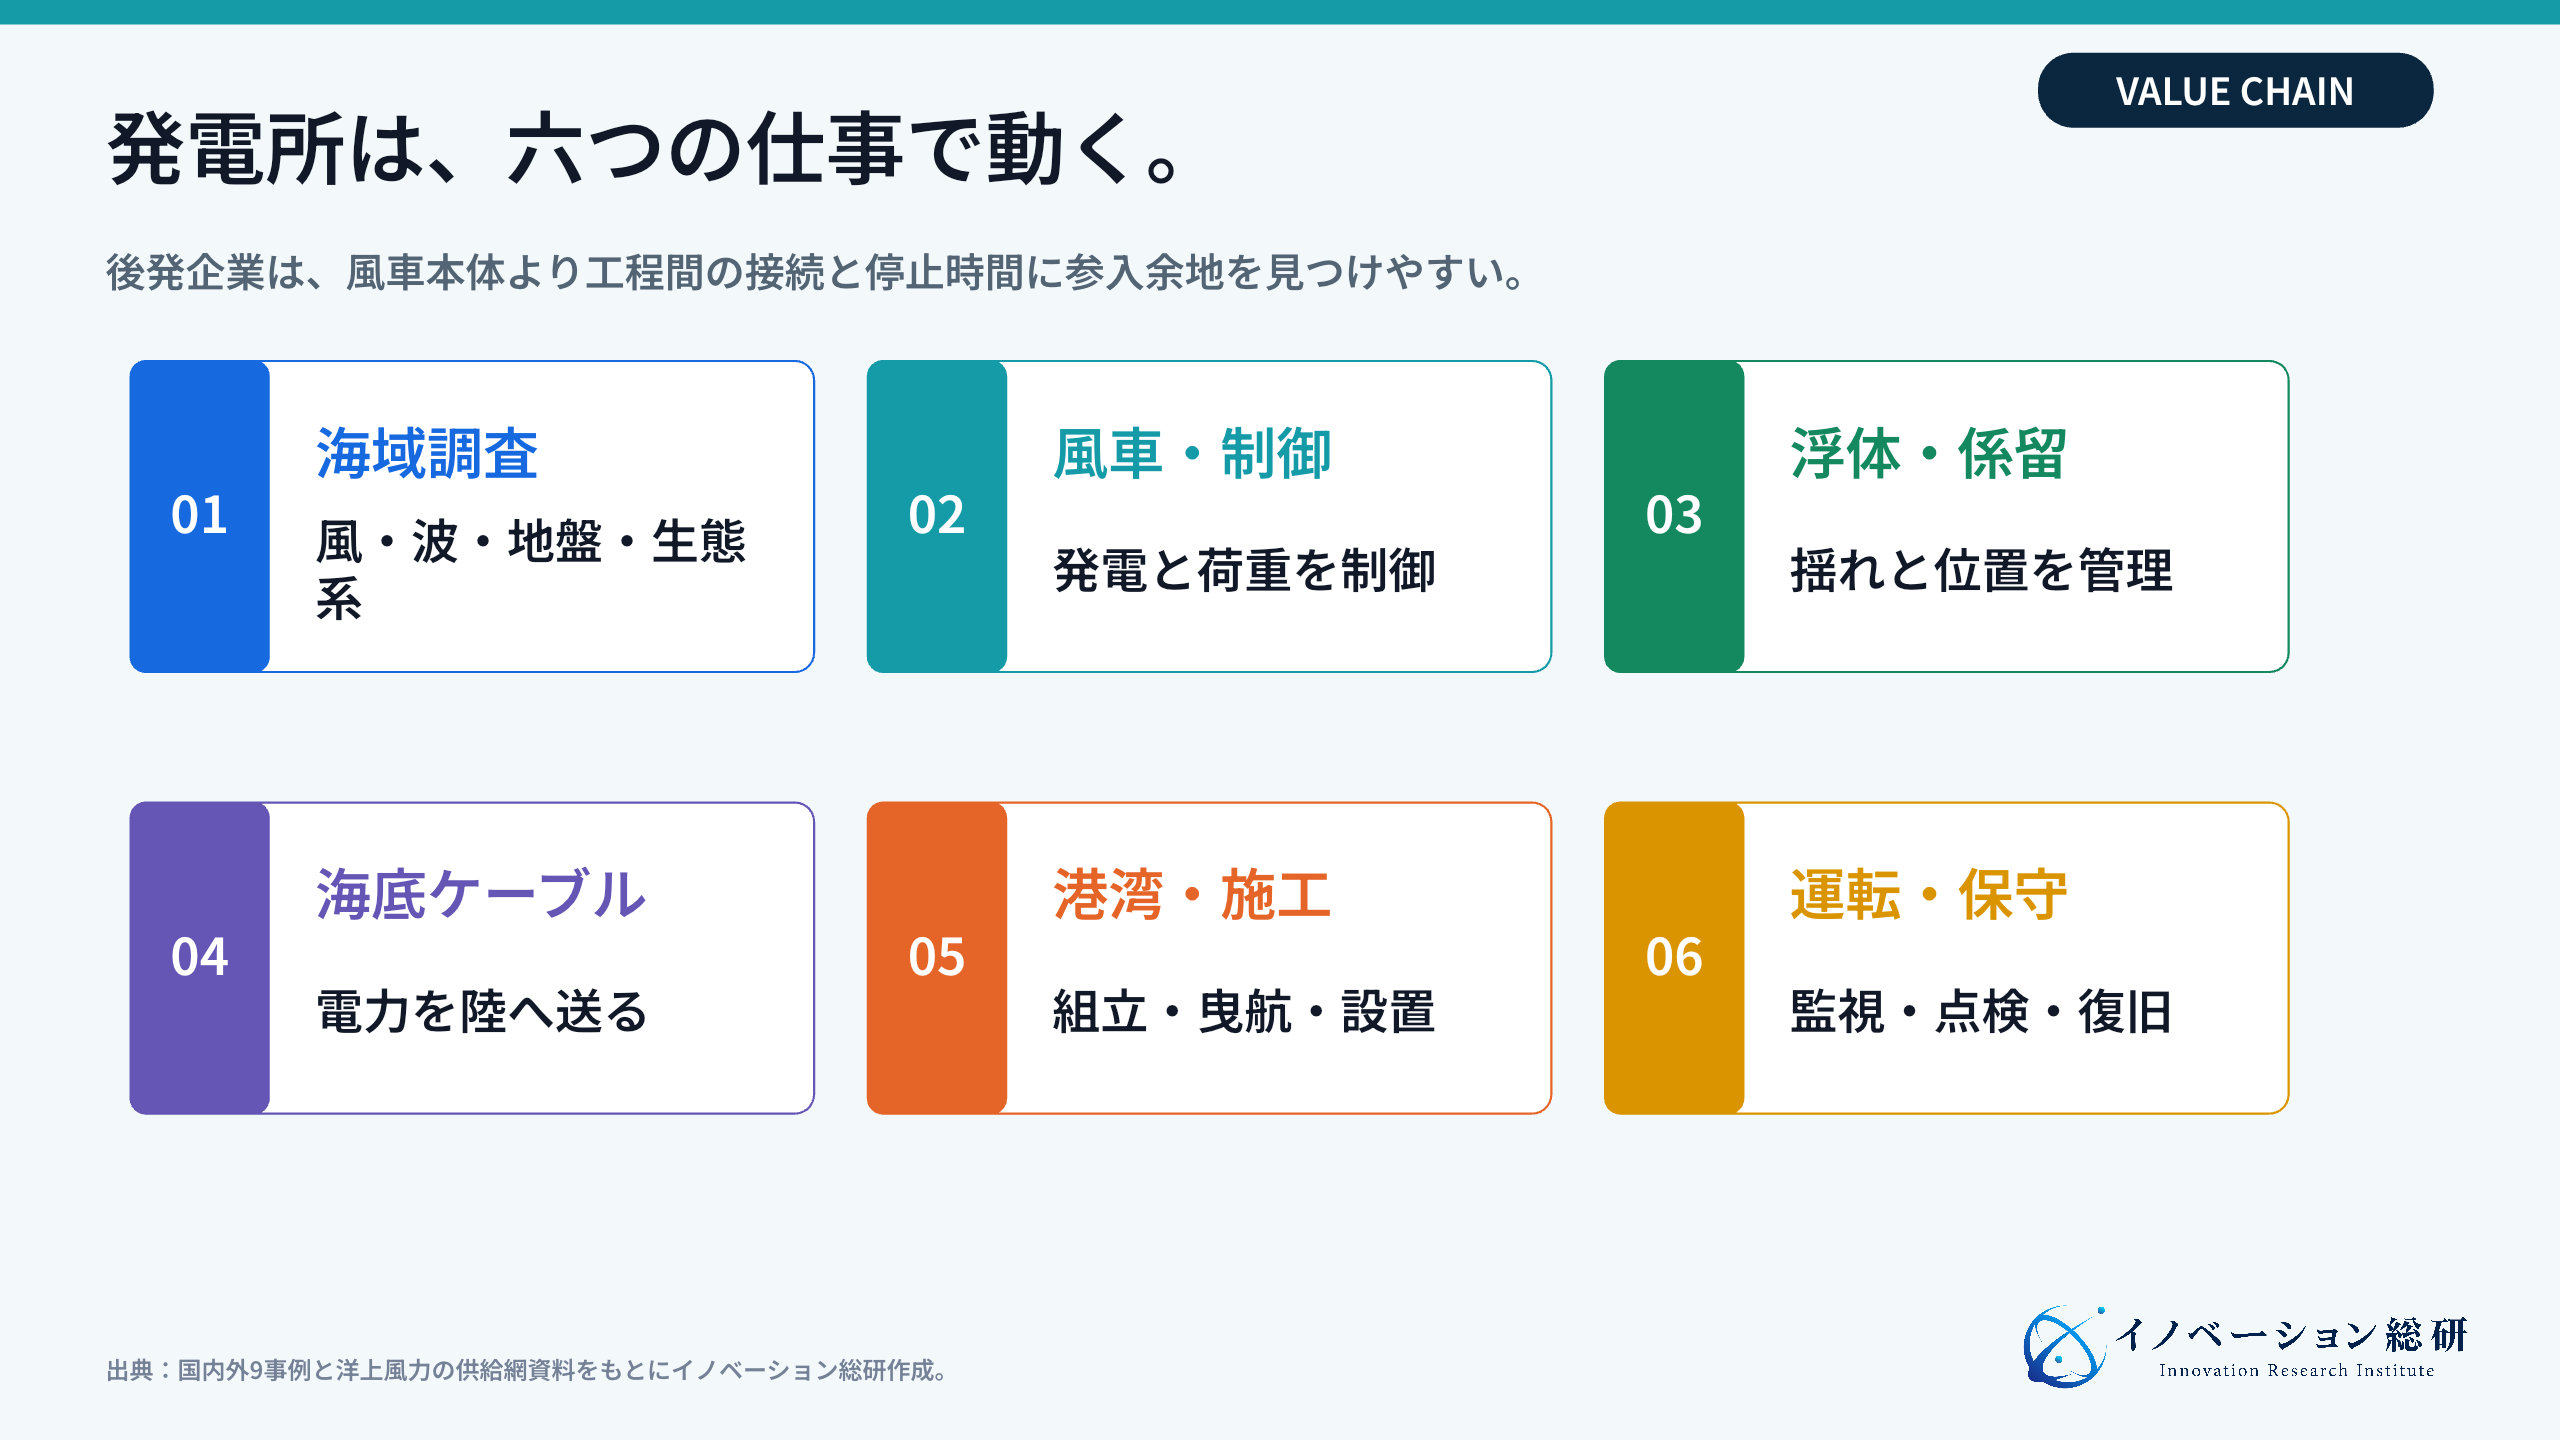
六つのレイヤーは、次のように整理できます。
- 風況、波、海底地盤、生態系を調べる
- 風車と制御装置を供給する
- 浮体、係留索、アンカーを設計・製造する
- 動的ケーブルと海底送電網を敷設する
- 港で組み立て、船で曳航・設置する
- 遠隔監視、点検、修理、部品交換を行う
浮体式では、レイヤー間の境界が重要です。風車の荷重は浮体へ伝わり、浮体の動きは係留索とケーブルへ影響します。各社が自社部品だけを最適化すると、接続部分で不具合が起きます。
部品そのものより、工程の境界を安定させる仕事に余地があります。
後発企業にとっては、この境界が参入点になります。部材を売るだけでなく、組み合わせたときの挙動を計測し、設計と保守へ戻すサービスです。
国内の洋上風力事例|商用運転と15MW超実証が並ぶ
国内では、五島の商用運転、秋田・愛知の大型実証、業界共通の技術開発、動的ケーブルの開発が並行しています。五つの事例を見ていきます。
| 企業・組織 | 主な取り組み | 段階 | 事業上の示唆 |
|---|---|---|---|
| 戸田建設・五島市 | 2.1MWを8基、計16.8MWの浮体式発電所 | 商用運転 | 地域企業と保守し、地元へ電力を供給 |
| 丸紅など秋田コンソーシアム | 15MW超を2基、深水域で実証 | 開発・実証 | 浮体、係留、施工、保守を一体で検証 |
| シーテックなど愛知コンソーシアム | 15MW超を1基、量産型浮体を検証 | 開発・実証 | 役割別の企業連携で実装する |
| FLOWRA | 20社で共通技術と国際標準を開発 | 共同開発 | 一社で抱えず、共通課題を前競争領域にする |
| 住友電気工業 | 浮体の動きに追従する動的ケーブル | 実証・開発 | 部材と状態監視を組み合わせる |
表の段階は、発表、実証、商用運転を混ぜずに読みます。ここからは、各社が何を担当し、どの課題を解いているかを確認します。
戸田建設は五島で浮体式を商用運転へ進めた
戸田建設などが長崎県五島市沖で整備した発電所は、2026年1月に商用運転を始めました。2.1MWの風車8基、合計16.8MWです。再エネ海域利用法に基づく、国内初の複数基による商用浮体式洋上風力発電所です。
浮体は、上部を鋼、下部をコンクリートにしたハイブリッドスパー型です。水深100〜150mの海域に設置されています。地域企業が建設や保守へ参加し、発電した電力は地域の小売電気事業者へ優先的に供給されます。
ただし、開発は一直線ではありませんでした。浮体構造の不具合により、運転開始は当初計画から遅れました。この事例が示すのは、商用運転の価値と同時に、品質確認、補修、工程管理の重要性です。
秋田の実証は深い海で2基を一体運用する
丸紅洋上風力開発を幹事とするコンソーシアムは、秋田県南部の沖合約25km、水深約400mの海域で実証を進めています。15MWを超える風車2基を、セミサブ型浮体へ載せる計画です。運転開始は2029年秋ごろを予定しています。
東北電力、日本海洋事業、ジャパンマリンユナイテッド、東亜建設工業、東京製綱繊維ロープ、関電プラント、JFEエンジニアリング、中日本航空などが参加します。
重要なのは、発電事業者だけの実証ではないことです。浮体、係留、建設、保守、航空調査まで、必要な役割をそろえています。日本の深い海で、大型風車を安定して動かすための統合力を確かめます。
愛知の実証は量産しやすい浮体を役割分担で検証する
シーテックを幹事とし、カナデビア、鹿島建設、北拓、商船三井が参加するコンソーシアムは、愛知県田原市・豊橋市沖で15MW超の風車1基を実証します。
カナデビアは、部材を分割して製造し、港の近くで組み立てやすいセミサブ型浮体を開発しています。鹿島建設は施工、北拓は保守、商船三井は海上輸送や海洋事業の知見を持ちます。
浮体式を大量導入するには、一品ずつ丁寧につくるだけでは足りません。同じ品質で繰り返し製造し、港で滞留させずに組み立て、海へ送り出す流れが必要です。この実証は、発電性能だけでなく製造速度と施工性を確かめます。
FLOWRAは20社で共通課題を共同開発する
浮体式洋上風力技術研究組合FLOWRAは、2024年に設立されました。2026年9月時点で20の発電事業者が参加し、設計基準、量産、施工、運転保守、国際標準化を共同で進めています。
浮体式は、一社だけで解くには範囲が広い技術です。台風、うねり、腐食、海底地盤など、日本特有の条件もあります。FLOWRAは、競争する前に共通で整える技術を分け、研究の重複とリスクを減らします。
英国のORE Catapultとは、海中ロボットやデジタル技術を使った点検・保守でも連携しています。年間を通して作業できる方法を増やせれば、停止時間と船舶費を抑えられます。
住友電気工業は動くケーブルを事業機会にする
浮体から海底へ電気を送る部分には、動的ケーブルが必要です。波や潮で浮体が動いても、繰り返し曲げに耐えなければなりません。
住友電気工業は、浮体式洋上風力向けの動的ケーブルシステムを開発し、実海域で挙動と耐久性を確かめています。ケーブル単体だけでなく、浮体の動き、曲げ、海中での形を解析します。
この領域では、部材の販売後も状態監視と寿命予測に収益機会があります。交換が必要になる前に兆候を見つけられれば、発電停止と大型船の緊急手配を減らせます。
海外の浮体式事例|運転データから量産へ進む
海外では、実海域で運転データを蓄積する企業と、15MW超の風車に対応する量産設計を進める企業が現れています。
Equinorは94.6MWを海上施設の電力へつないだ
ノルウェーのEquinorが運営するHywind Tampenは、11基で合計94.6MWです。2023年夏に全面運転を始め、北海のSnorreとGullfaks油ガス施設へ電力を供給しています。
この事例のポイントは、買い手と用途が明確なことです。沖合の施設は電力需要が大きく、従来はガスタービンなどで発電していました。浮体式の電力で一部を置き換えます。
同時に、複数基を運用する実験場でもあります。係留、海中設備、遠隔監視、保守のデータを次の案件へ戻せる点が競争力になります。
Principle Powerは浮体設計と運転支援を一体で提供する
Principle Powerは、セミサブ型浮体WindFloatを展開しています。同社によると、稼働・設置済みの設備は105MW、累計発電量は1TWhに達しています。
スコットランドのKincardineでは、9.5MW級の風車5基を含む50MWの設備が、水深60〜80m、沖合約15kmで運転しています。ポルトガルのWindFloat Atlanticでは、8.4MWを3基、合計25MWが2020年から稼働しています。
同社は浮体の基本設計だけでなく、案件開発、認証、建設支援、運転保守へ範囲を広げています。設計を売り切るのではなく、運転データを集め、次の設計と保守へ反映します。
BW Ideolはコンクリート浮体を工場で量産する
BW Ideolは、中央に開口部を持つDamping Pool型の浮体を開発しています。フランス沖の2MW実証機Floatgenは、累計30GWhを超えて発電し、2024年に運転期間を5年延長しました。
同社は15MW以上の風車に対応する浮体でDNVの基本設計認証を取得しました。さらに、フランスのFos-sur-Merで、コンクリート浮体を年間最大30基つくる工場計画を進めています。
浮体式のコストを下げるには、材料費だけでなく製造の繰り返しを速くする必要があります。現場ごとの一品生産から、工場で同じ工程を回す産業へ変えようとしています。
Ocergyは分割部材を港で組み立てる
Ocergyは、4本の柱を持つセミサブ型浮体OCG-Windを開発しています。部材を分割して既存の工場でつくり、案件近くの港で組み立てる方式です。専用の巨大工場への投資を抑え、港の条件へ合わせる狙いがあります。
RECORD15プロジェクトでは、15MWを超える風車を載せ、2028年の設置を目指しています。EnBW、九電みらいエナジー、東京電力リニューアブルパワーも基本設計へ参加します。
同社は、少なくとも週1基の組み立てを目標にしています。実現には、部材の寸法精度、港の占有時間、クレーン、曳航、検査を一つの生産計画として管理する必要があります。
主要9事例から見える三つの競争軸
九つの事例を見ると、競争軸は風車の出力だけではありません。三つに整理できます。
一つ目は、量産できることです。浮体を安く設計しても、港で組み立てが詰まれば全体の工期が延びます。分割製造、標準部材、検査、保管、曳航を同じリズムで回す必要があります。
二つ目は、停止時間を短くできることです。沖合の修理には、作業船、天候待ち、部品、人員が必要です。故障後に直すだけでなく、遠隔監視で兆候を見つけ、港へ戻す時期を計画できるかが重要です。
三つ目は、境界の責任を持てることです。風車、浮体、係留、ケーブルは別の企業が供給します。不具合が起きたとき、原因を切り分け、復旧まで指揮する企業が必要です。
日本企業が競争力を持ちやすいのは、この三つを既存産業の資産で支える領域です。造船、鉄鋼、ケーブル、建設、海運、計測、保険、設備保全の経験を、洋上向けに組み替えます。
NEXT STEP
次のステップ
「風車を建てる」から、動き続ける供給網の設計へ。
浮体、係留、ケーブル、港湾、保守、地域連携を一つの事業構造にし、参入・提携・待機・見送りの条件を明確にします。
洋上風力で狙える四つの参入方法
後発企業が風車本体を一から開発するのは、資金、認証、実績の壁が高い選択です。既存の資産から、ボトルネックへ入る方が現実的です。
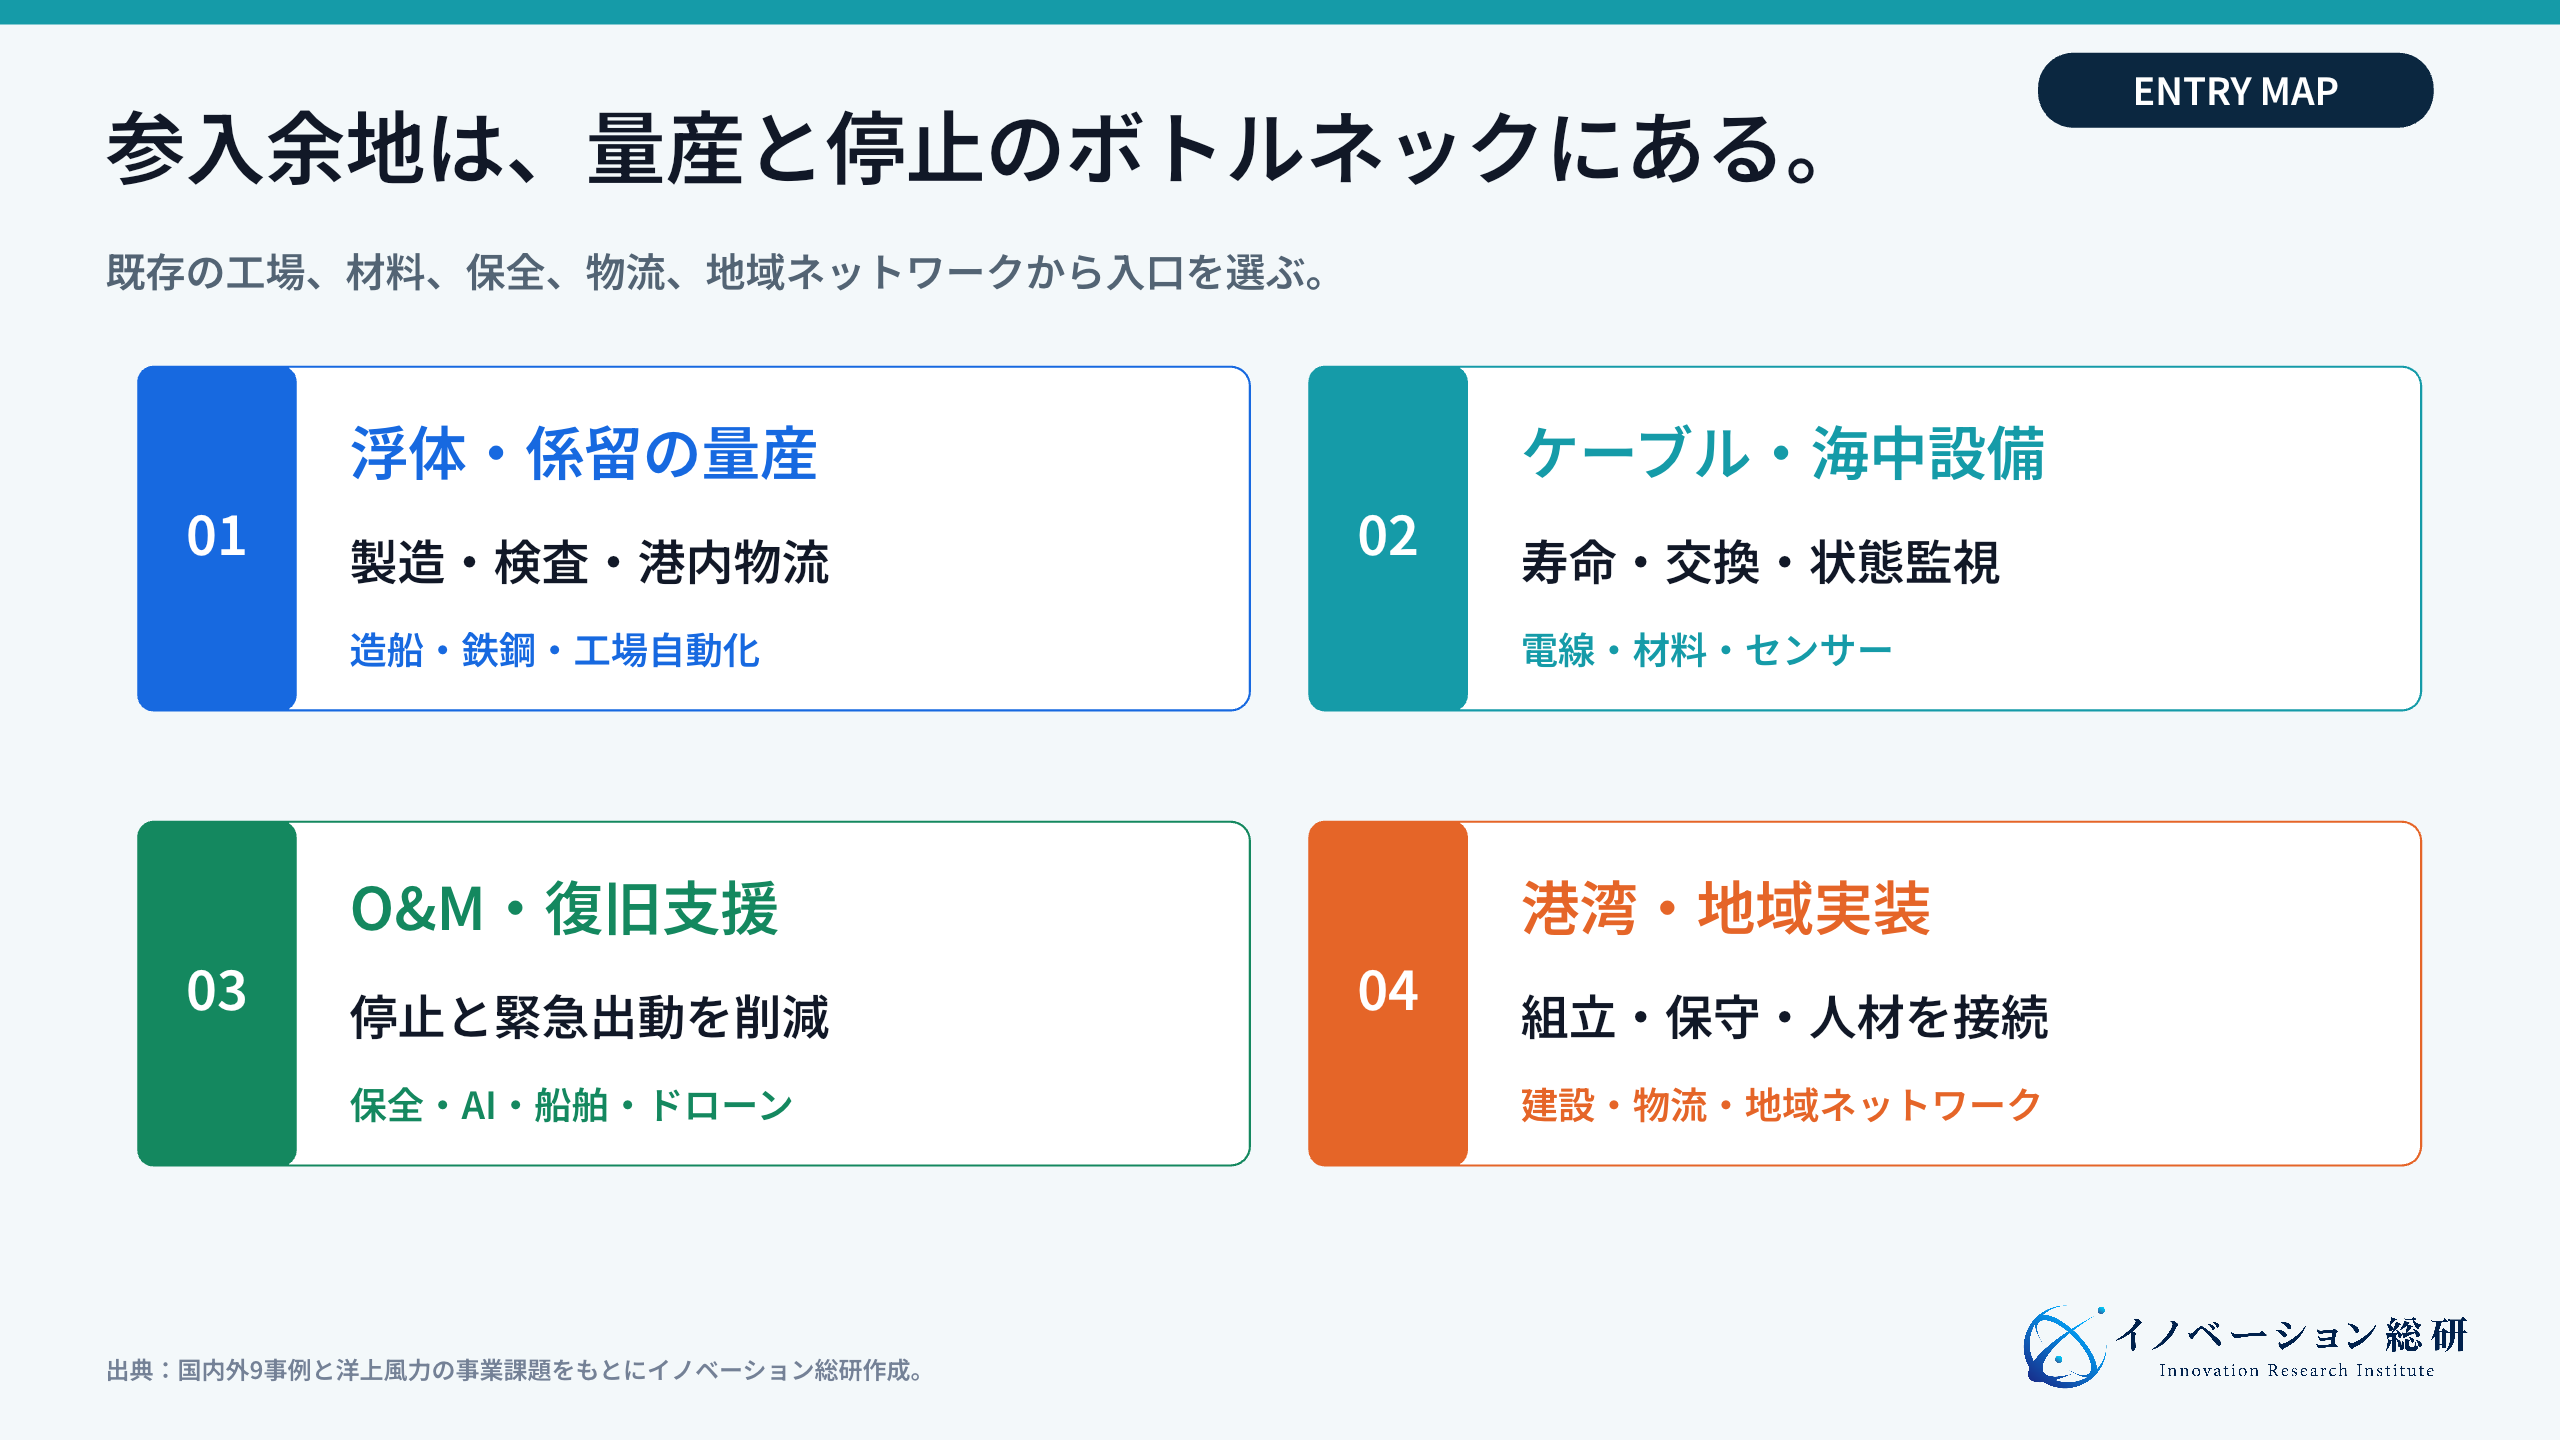
次の表では、参入方法を提供価値、既存資産、提携先、最初の確認事項で比べます。
| 参入方法 | 提供する価値 | 生かせる既存資産 | 組む相手 | 最初に確かめること |
|---|---|---|---|---|
| 浮体・係留の量産支援 | 設計、製造、検査、港内物流を標準化 | 造船、鉄鋼、工場自動化 | 発電事業者、浮体設計会社、港湾 | 年間基数と港の処理能力 |
| ケーブル・海中設備 | 動く接続部の故障と停止を減らす | 電線、材料、センサー、海中機器 | 浮体会社、送電、認証機関 | 寿命、交換方法、責任範囲 |
| O&M・状態監視 | 異常を早く見つけ、船舶費を抑える | 設備保全、AI、ドローン、船舶 | 発電事業者、保険会社、港湾 | 検知精度と停止削減額 |
| 港湾・地域実装 | 組み立てと保守を地域の産業にする | 建設、物流、人材育成、地域網 | 自治体、漁業者、施工会社 | 用地、合意、長期需要 |
先に設備を持たず、顧客の工程と検収条件から入口を選ぶことが重要です。
量産支援は港の流れまで設計する
浮体をつくる企業だけでなく、部材を搬入し、仮置きし、溶接し、検査し、海へ出す工程を整える企業が必要です。港の面積、岸壁の強度、水深、クレーン能力が生産量を決めます。
収益は、部材販売、工程設計、設備提供、検査、長期保守からつくれます。最初に確認するのは、採用される浮体形式と年間の製造基数です。方式が決まる前に専用設備へ投資すると、転用できない危険があります。
ケーブル・海中設備は交換方法まで売る
動的ケーブル、係留索、接続金具、海底コネクターは、故障すると発電全体を止める可能性があります。性能だけでなく、検査しやすさと交換時間が価値になります。
材料会社や電線会社は、センサー、解析、点検ロボットと組み、状態監視を月額で提供できます。ただし、異常を見つけた後に誰が判断し、船を手配し、修理費を負担するかを契約で決めます。
O&Mは故障予測より復旧時間を売る
AIで故障を予測するだけでは、顧客の費用は下がりません。部品がなく、船が来ず、天候が悪ければ、発電所は止まったままです。
O&M事業では、監視、部品在庫、船舶、人員、気象判断をつなぎます。成果指標は、異常検知数ではなく、停止時間、緊急出動、発電損失、保険事故の削減です。
港湾・地域実装は合意形成もサービスにする
洋上風力は、長期にわたり地域の海と港を使います。漁業者、自治体、港湾事業者、教育機関との関係が、工程と保守を左右します。
地域企業は、調査、警戒船、港内作業、部品保管、人材育成へ参入できます。単発の建設需要だけでなく、20年以上続く保守業務へつなげる設計が重要です。
参入前に決める責任分界と見送り条件
洋上風力は、技術が優れていても、案件が遅れれば売上が立ちません。参入前に、責任分界と撤退条件を決めます。
契約では故障後の動きまで決める
責任分界では、少なくとも次を明確にします。
- 部材の性能を、どの海象条件まで保証するか
- 風車、浮体、係留、ケーブルの境界で誰が原因を調べるか
- 故障時の船舶、人員、部品を誰が手配するか
- 港での保管遅延と天候待ちの費用を誰が負担するか
- 運転データを誰が持ち、次の設計へ使えるか
- 事故や発電停止の賠償上限をどうするか
次の条件に当てはまる場合は、待機または見送りを検討します。
- 特定の公募案件が遅れると、設備を他用途へ転用できない
- 採用される浮体形式が決まる前に大型専用設備が必要になる
- 認証、保険、保証の費用を価格へ転嫁できない
- 実海域データへアクセスできず、性能改善ができない
- 発電事業者との契約期間が設備投資の回収期間より短い
- 地域との調整を発電事業者だけに任せ、自社の作業条件を確認できない
大きな市場予測より、最初の一案件で誰が支払い、何を検収し、遅延時にどう扱うかを確認します。設備を持つ前に、設計支援や共同実証から入る方法もあります。
洋上風力に関するよくある質問
洋上風力を事業として検討するときによく出る疑問を、短く整理します。
まとめ:洋上風力は海域よりボトルネックから入る
洋上風力は、世界で90GWを超える産業になりました。一方、浮体式はまだ量産前であり、案件形成から商用運転までには多くの関門があります。
国内外9事例から見えるのは、競争力が風車の出力だけで決まらないことです。浮体を繰り返しつくれるか。ケーブルや係留を長く使えるか。停止を短くできるか。港と地域を含む工程を動かせるかが重要です。
後発企業は、風車メーカーを目指す必要はありません。量産支援、海中接続、O&M、地域実装のボトルネックへ入り、既存資産を組み替える余地があります。
参入判断では、市場予測の大きさより、最初の顧客、検収条件、責任分界、設備転用、撤退条件を先に決めます。洋上風力で勝てる場所は、海域の広さではなく、誰もまだ安定して解けていない工程の中にあります。
参考資料
- GWEC:Global Offshore Wind Report 2025
- GWEC:Global Offshore Wind Report 2026
- IEA:Renewables 2025
- 資源エネルギー庁:洋上風力発電の現状と展望
- 経済産業省:洋上風力産業ビジョン(第2次)
- NEDO:浮体式洋上風力発電実証事業
- 戸田建設:五島市沖洋上風力発電所の商用運転開始
- 丸紅:秋田県南部沖浮体式洋上風力実証
- 商船三井:愛知県沖浮体式洋上風力実証
- FLOWRA:組合概要
- Equinor:Hywind Tampen
- Principle Power:Kincardine Offshore Wind Farm
- BW Ideol:Floatgen lifetime extension
- Ocergy:RECORD15
CONTACT
お問い合わせ
洋上風力の事業機会を、自社の資産から具体化する。
造船、鉄鋼、電線、建設、物流、保守、地域ネットワークを整理し、誰が支払い、何を自社で持ち、誰と組むかを設計します。


