
投稿日:2026.09.06 最終更新日:2026.09.20
OMOとは?企業9社でわかる小売・店舗再設計の現在地
OMOとは、ECと店舗をつなぐことなのか。
アプリやセルフレジを入れれば、店舗は変わるのか。
結論は、顧客ID・在庫・店頭運用を、一つの顧客体験へつなげられるかで決まります。市場、企業9社、4つの事業機会から判断材料を整理します。
この記事の結論
OMOの本質は、チャネル統合ではなく、顧客への約束と現場の実行をつなぐことです。
- OMO、O2O、オムニチャネルの違いを整理します。
- 企業9社が、店舗、会計、棚、広告、データの分断をどう解いているかを解説します。
- 4つの参入方法と、参入・提携・待機・見送りの条件を示します。
目次
OMOとは?O2O・オムニチャネルとの違い
OMOとは、オンラインと実店舗の情報や機能をつなぎ、利用者がチャネルの違いを意識せずに買い物できる状態をつくる考え方です。英語の「Online Merges with Offline」の頭文字から、OMOと呼ばれます。
たとえば、アプリで見つけた商品を近くの店舗で受け取り、店頭で使ったクーポンや購入履歴が次の提案へ反映される体験です。大切なのは、ECと店舗を並べることではありません。顧客ID、在庫、価格、決済、販促、店員の作業が、同じ顧客体験を支えるようにつながっていることです。
似た言葉との違いは、施策をどこから設計するかにあります。厳密な定義は企業によって異なりますが、事業を考えるときは次のように分けると理解しやすくなります。
| 考え方 | 起点 | 代表的な動き | 見落としやすい点 |
|---|---|---|---|
| O2O | 一つのチャネルから別のチャネルへ送客する | Webクーポンで来店を促す | 来店後の購買や再利用までつながらない |
| オムニチャネル | 複数の販売チャネルをそろえる | 店舗受け取り、在庫連携、返品連携 | 部門別のKPIが残り、体験が分断される |
| OMO | 顧客の行動と意思決定を一つに捉える | ID、在庫、決済、販促、店頭運用を連動する | データだけ統合し、現場の作業が変わらない |
O2Oは「オンラインから店舗へ」のように移動をつくります。オムニチャネルは、EC、アプリ、店舗、コールセンターなどを横断しやすくします。OMOはさらに一歩進み、どこで接触しても、同じ顧客の一連の体験として判断します。
そのため、OMOの成否はアプリの機能数では決まりません。店舗で在庫が見つからない、クーポンがレジで使えない、店員へ問い合わせても注文状況が分からない。こうした小さな分断を減らせるかが、実際の評価を左右します。
OMOの本質は、オンラインと店舗を並べることではなく、顧客ID・在庫・店頭運用を一つの意思決定へつなぐことです。
なぜ今、小売・店舗の再設計が必要なのか
OMOが注目される背景には、ECの普及だけでなく、店舗の人手不足と収益構造の変化があります。店舗は「商品を置いて会計する場所」から、受け取り、相談、体験、広告、データ取得を担う拠点へ変わりつつあります。
店舗は売り場であると同時に、顧客接点になった
スマートフォンで比較し、店舗で実物を見て、後からECで買う行動は珍しくありません。反対に、ECで注文し、店舗で受け取ることもあります。企業側が売上をECと店舗に分けて管理していても、利用者は一つの買い物として捉えています。
このずれを残すと、店舗はECに顧客を奪われたと考え、ECは店舗を高コストな在庫拠点と見なしやすくなります。OMOでは、店舗が接客や試用で購買を支えたこと、ECが来店前の比較を支えたことを、同じ顧客の行動として見ます。
人を減らすだけでは、店舗の負担は減らない
セルフレジやモバイルオーダーを導入しても、例外処理が増えれば店員の負担は残ります。年齢確認、読み取り漏れ、決済エラー、クーポンの不一致、返品、在庫差異への対応です。
省人化で見るべきなのは、レジ担当者の人数だけではありません。顧客が迷う時間、店員が呼ばれる回数、復旧までの時間、棚替えや値札変更の作業まで含めて考えます。店員を画面へ置き換えるだけでは、作業の場所が移るにすぎません。
リテールメディアが、店舗投資の回収方法を変えた
CARTA HOLDINGSとデジタルインファクトの調査によると、国内のリテールメディア広告市場は2024年に4,692億円でした。内訳はEC事業者が4,142億円、店舗事業者が550億円です。2028年には1兆845億円まで拡大すると予測されています。
リテールメディアは、小売企業が持つ購買データや接点を使い、メーカーなどへ広告・販促の機会を提供する事業です。店頭サイネージ、アプリ、EC検索結果、スマートカートの画面などが媒体になります。
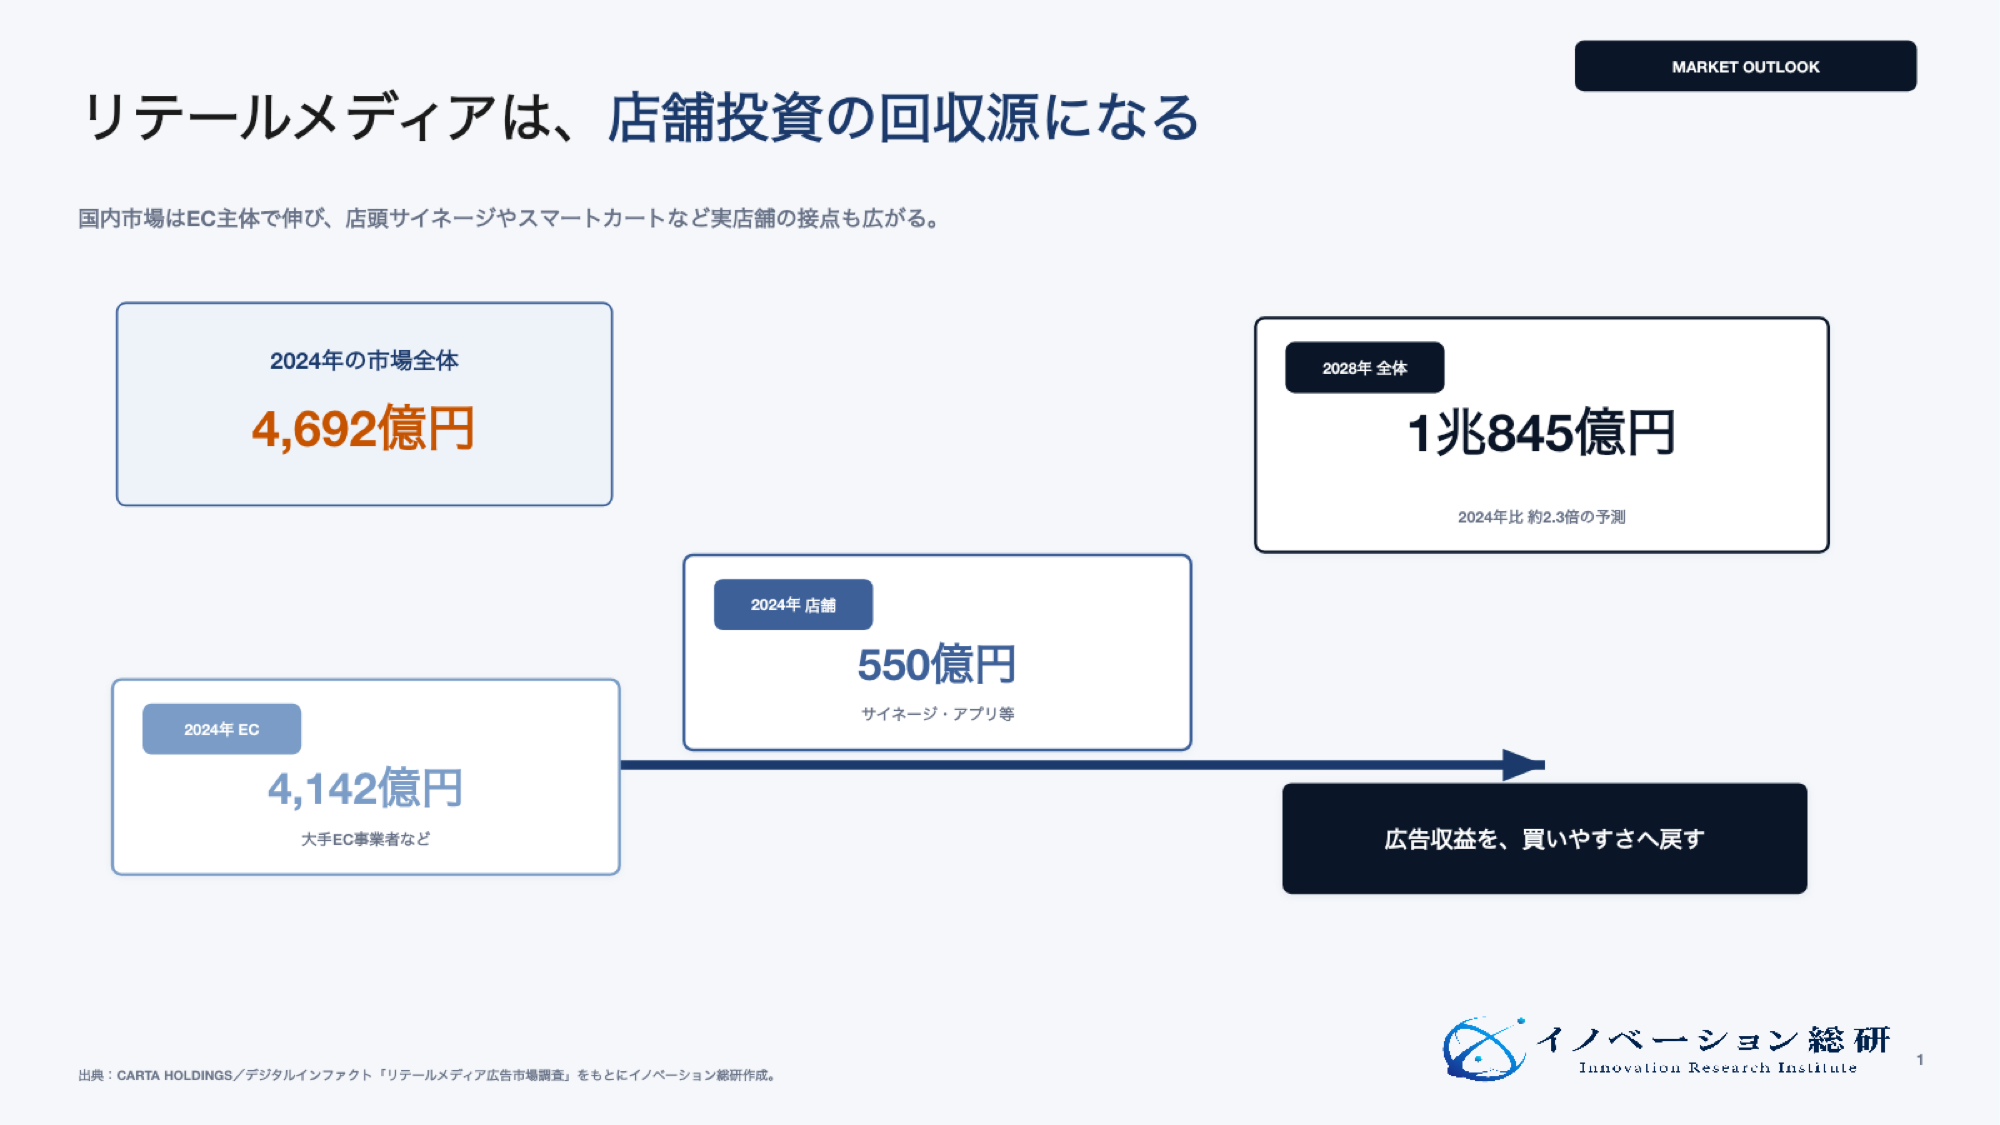
ただし、広告枠を増やせば自動的に利益が出るわけではありません。広告を見た人が実際に買ったか、その購入が広告による増分だったかを示す必要があります。買い物を邪魔する表示が増えれば、短期の広告収入と引き換えに店舗体験を損ないます。
省人化で浮いた時間と、メディアで得た収益を、買いやすさへ戻せる店舗が強くなります。
OMOを支える5つの機能
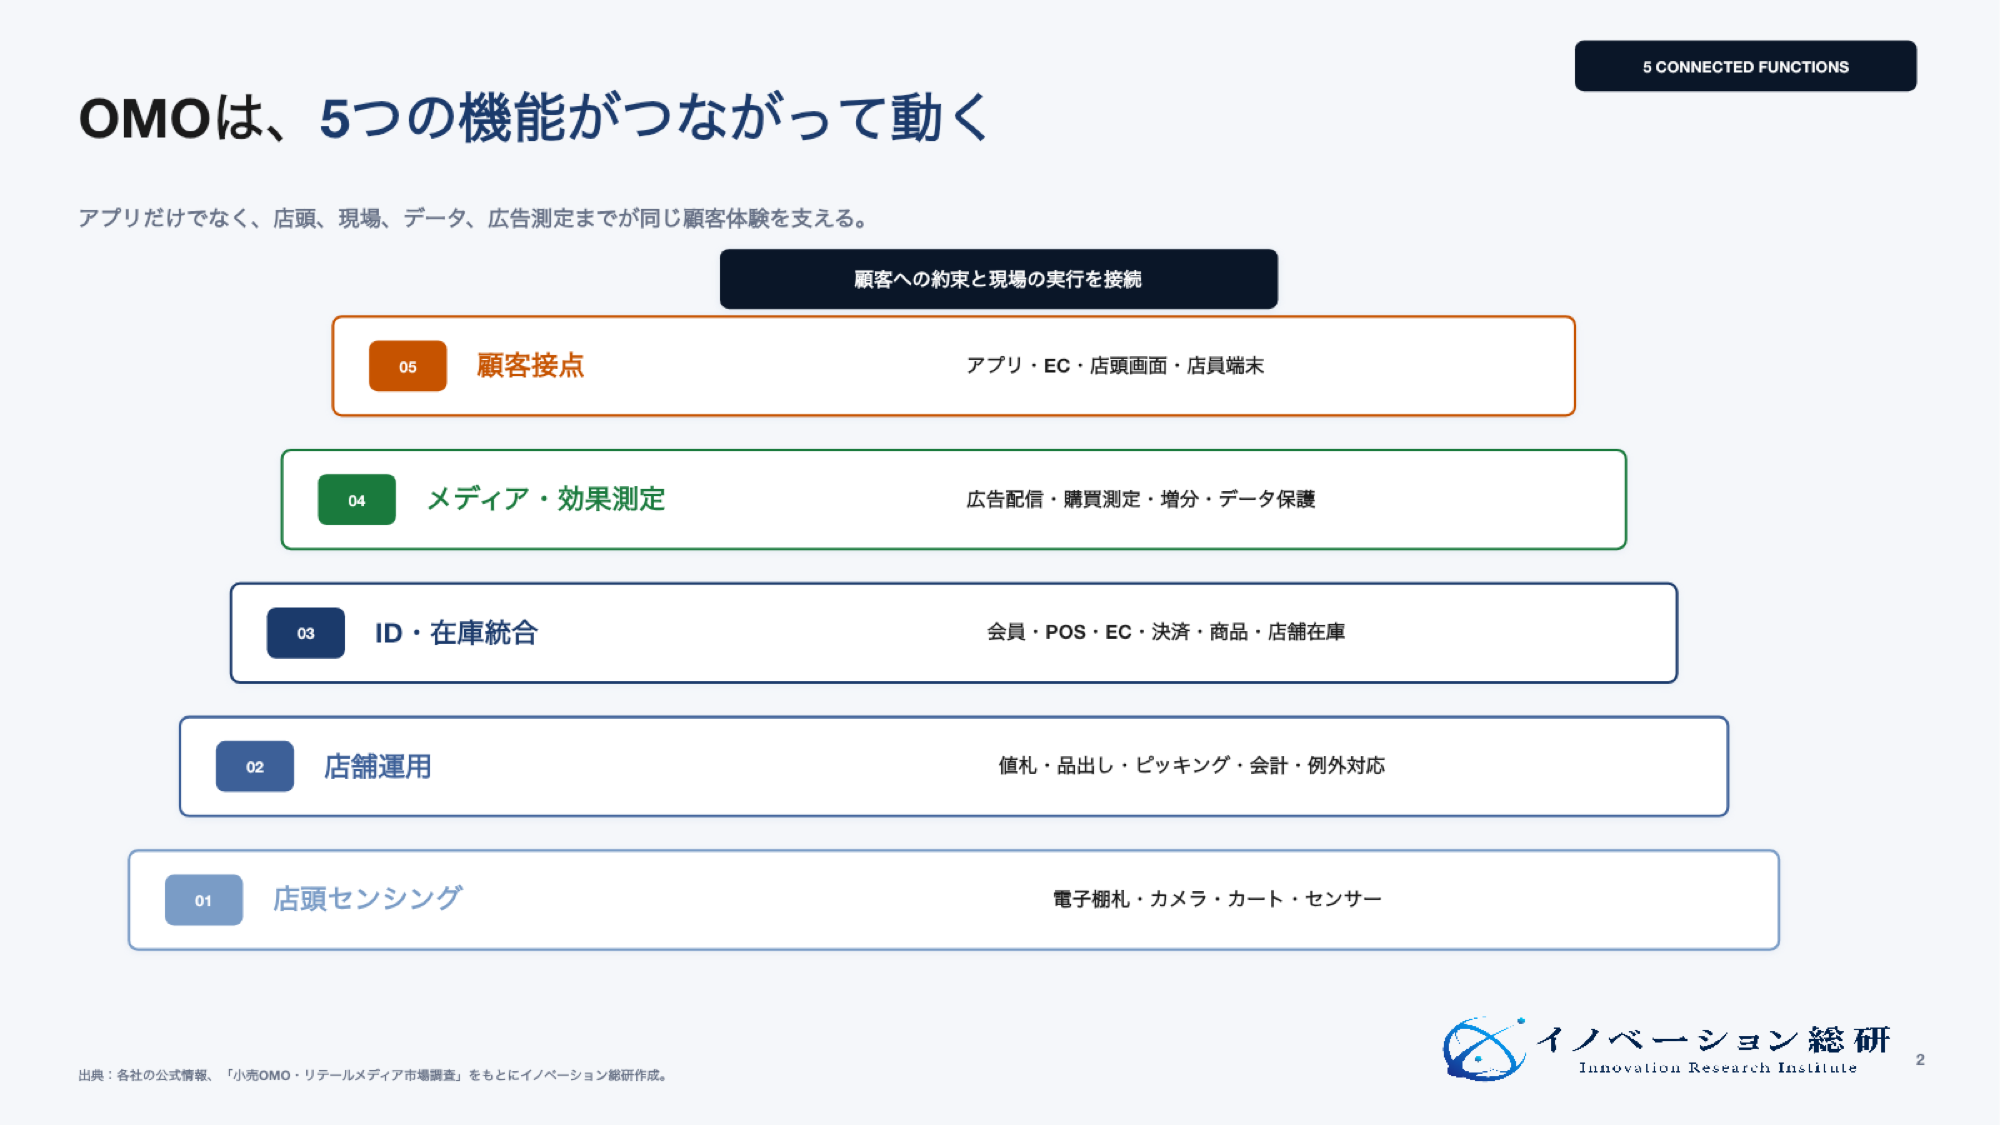
OMOは一つの製品名ではありません。店舗の機器から顧客向けアプリまで、異なる機能が連動して初めて成立します。全体を五つに分けると、自社の強みと不足が見えやすくなります。
店頭センシング
電子棚札、カメラ、重量センサー、スマートカートなどが、商品と店内の状態をデータへ変えます。目的は監視を増やすことではありません。在庫、棚の位置、価格、カート投入、レジ待ちといった、現場で起きていることを早く把握することです。
店舗運用
取得した情報を、値札変更、品出し、ピッキング、会計、問い合わせ対応へつなぎます。OMOでは、顧客向けの便利な画面より先に、店員が例外を処理できる仕組みが必要です。障害時に通常のレジへ戻せるかも重要です。
ID・在庫統合
会員ID、POS、EC、アプリ、決済、商品マスター、店舗在庫をつなぎます。すべてを一度に統合するのではなく、「店舗受け取りの在庫精度」「クーポンの共通化」など、顧客の困りごとに沿って優先順位を決めます。
メディア・効果測定
アプリやEC、店頭画面へ広告を配信し、購買との関係を測ります。広告主が知りたいのは表示回数だけではありません。どの商品が、どの店舗で、どれだけ追加で売れたかです。個人情報をむやみに共有せず、集計やデータクリーンルームを使って検証する設計が欠かせません。
顧客接点
アプリ、EC、スマートカート、サイネージ、店員の端末が、利用者に見える部分です。機能を増やすほど良いとは限りません。会員証、決済、クーポン、注文履歴が迷わず使え、困ったときに人へつながることが優先です。
この五つは、企業ごとに得意領域が違います。小売企業は店舗と購買データを持ち、機器企業は現場を読み取り、広告企業は配信と効果測定を担います。OMO事業では、一社ですべてを抱えるより、誰が顧客への約束を持つかを決めたうえで連携する方が現実的です。
企業9社のOMO事例
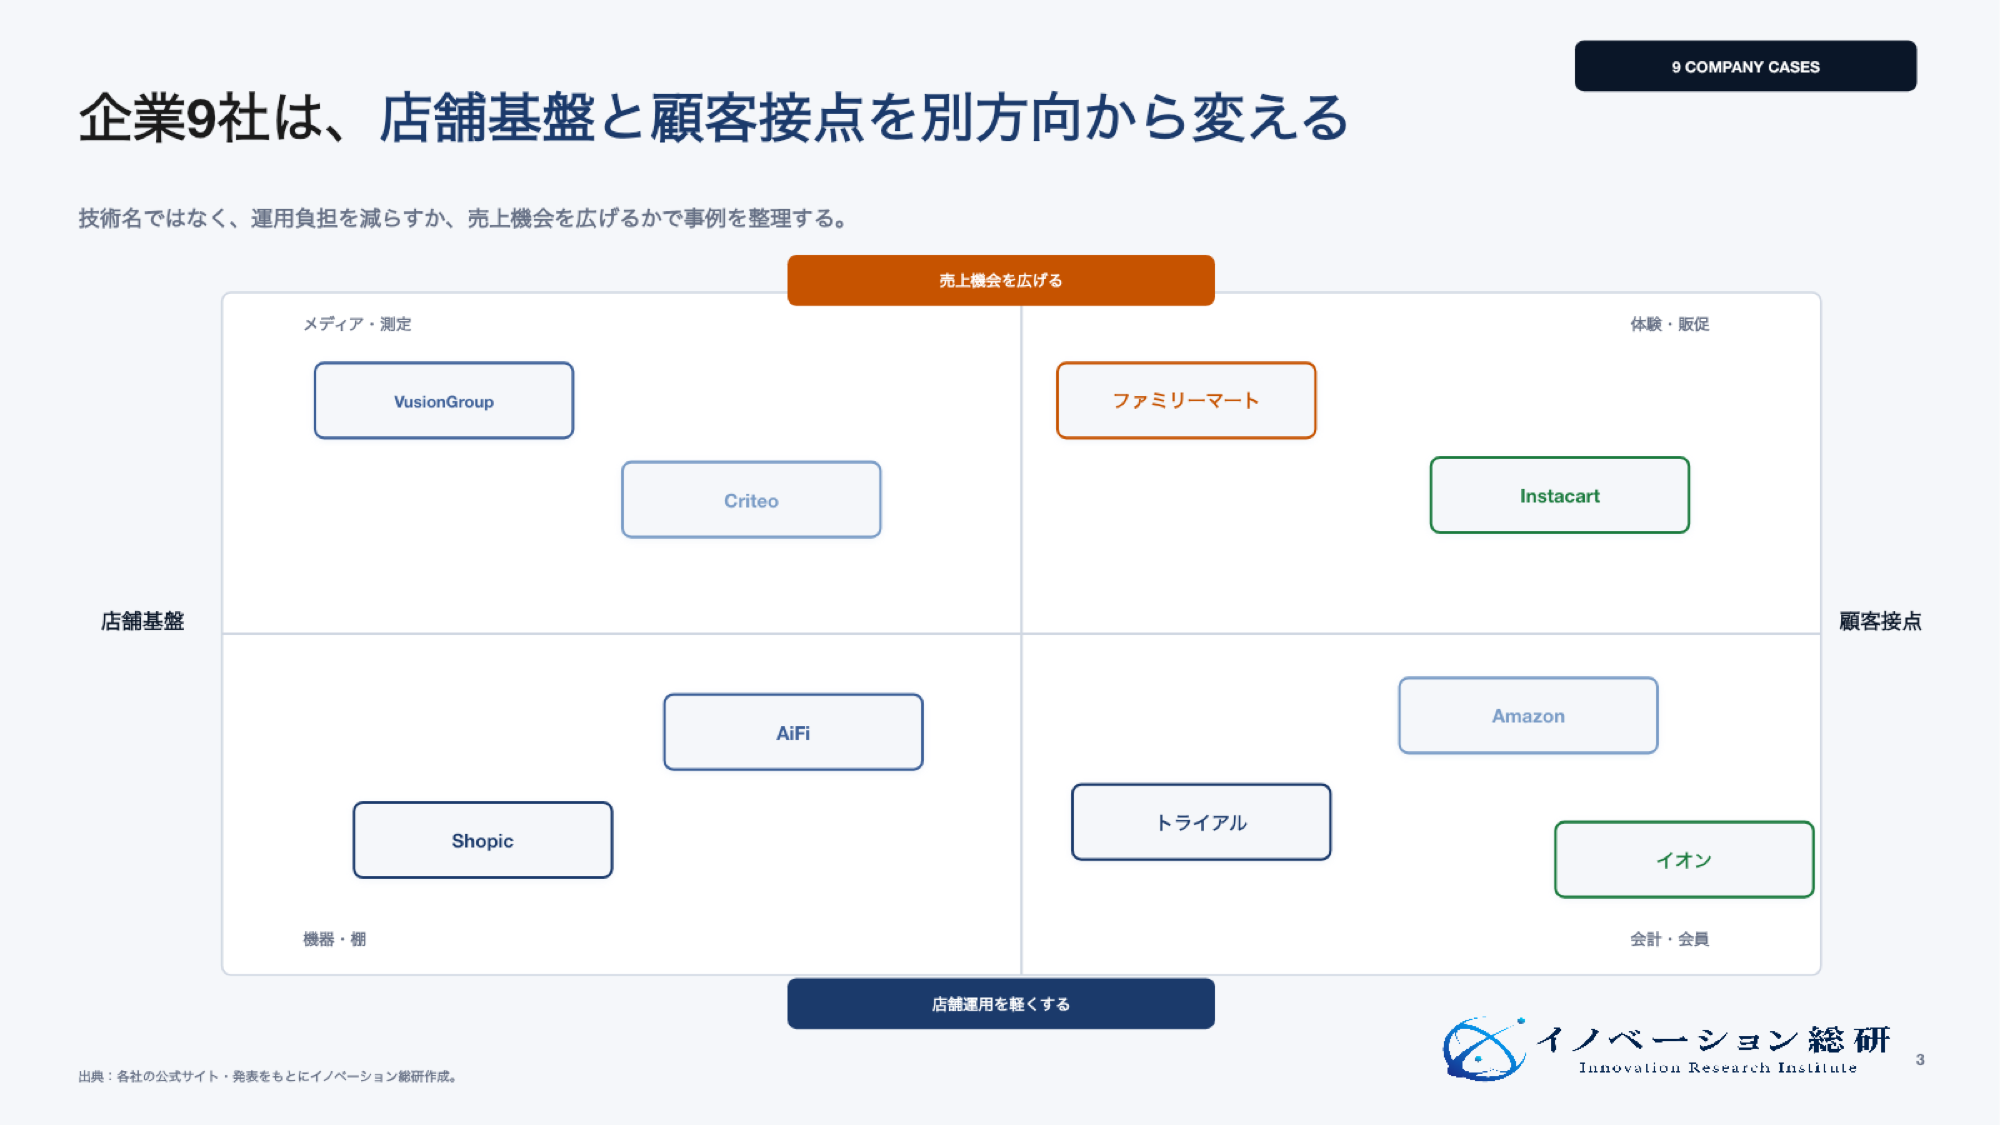
OMOの事例を見るときは、導入した機器の珍しさより、どの分断を解いたかに注目します。ここでは、小売、店舗機器、スマートカート、無人決済、広告基盤から九つの企業・取り組みを選びました。
| 企業・取り組み | 主な役割 | 解いている分断 | 事業としての注目点 |
|---|---|---|---|
| ファミリーマート/ゲート・ワン | 店頭サイネージ、顧客接点 | 広告と店舗体験 | 店舗網を生活動線上のメディアへ変える |
| トライアル/Retail AI | スマートカート、店舗運用 | 買い回りと会計 | 自社店舗で磨いた仕組みを外販する |
| イオン | iAEON、レジゴー、店舗DX | 会員、決済、クーポン、会計 | グループ横断の共通接点をつくる |
| Amazon | Dash Cart、Just Walk Out | 会計待ちと購入中の不安 | 店舗条件に合わせて方式を使い分ける |
| Instacart | Caper Carts、Carrot Ads | EC広告と店頭行動 | カートを広告・決済・データ接点にする |
| Shopic | 後付け型スマートカート | 既存設備と新技術 | カートを交換せず機能を追加する |
| VusionGroup | 電子棚札、EdgeSense | 価格、棚、在庫、ピッキング | 棚の端を店舗運用の基盤にする |
| AiFi | 自律型チェックアウト | 短時間の会計混雑 | スタジアム等の限定場面へ特化する |
| Criteo | Commerce Max | 広告配信と購買測定 | 複数の媒体を横断して効果を測る |
表から分かるのは、OMOの主戦場が一つではないことです。小売企業は顧客接点、機器企業は店舗運用、広告企業は配信と測定から、同じ買い物の分断へ入っています。
ファミリーマートは、店舗網をメディアと体験へ広げる
ファミリーマートとゲート・ワンは、店内デジタルサイネージ「FamilyMartVision」を展開し、2026年4月に「ファミマTV」へ改称しました。同社の発表では、設置は1万1,000店舗を超え、広告出稿企業は2022年度比4.5倍の440社超としています。
注目点は、画面を増やしたことではありません。ファミペイ、店舗、売場、コンテンツを連動し、広告を見る場から、来店理由や試用をつくる場へ広げようとしていることです。2026年には、サイネージと駐車場・イートインでの体験を組み合わせる「ファミマ まるごとメディア」も始めました。店舗の物理空間まで広告商品にした例です。
トライアルは、自社店舗を開発環境にしている
トライアルグループは、Retail AIとともにセルフレジ機能付きのスマートショッピングカートを展開しています。2023年の店舗発表では、稼働数を約1万3,000台と説明しています。
強みは、小売と技術会社を同じグループに持つことです。開発者が実店舗の顧客や店員の動きを見ながら、認識、クーポン、会計、例外処理を直せます。技術を売って終わらず、店舗運営で使える状態まで磨き、その知見を外部の小売企業へ提供する構造です。
イオンは、会員・決済・店舗業務を段階的につなぐ
イオンは、グループ共通アプリのiAEONを軸に、会員コード、ポイント、AEON Pay、クーポンをまとめています。同社の説明では、店舗でレジのセルフ化や「レジゴー」、需要予測による発注支援、値引き指示なども進めています。
この事例から分かるのは、OMOが顧客向けアプリだけでは成立しないことです。決済を短くしても、発注や値引きが遅ければ欠品や廃棄は残ります。表側の買いやすさと、裏側の在庫・作業を同時に変える必要があります。
Amazonは、店舗の条件で会計方式を分けている
AmazonのDash Cartは、スキャナー、重量計、センサー、画面を備え、買い物中に合計金額や値引きを確認しながら会計できます。Amazonが公表した2024年1〜3月の利用データでは、利用者の80%が再利用し、通常の買い物客より支出が10%高かったとしています。これは同社利用者の実績であり、他店へそのまま当てはまる数字ではありません。
一方、Just Walk Outは、カメラ、センサー、RFIDなどで商品を認識し、会計列をなくす仕組みです。公式の導入先一覧を見ると、スタジアム、空港、大学、コンビニなどで使われています。大量の食品を買うスーパーと、短時間に客が集中する売店では、最適な会計方式が違うことを示しています。
Instacartは、スマートカートをオンライン広告へつなぐ
InstacartのCaper Cartsは、商品認識、計量、クーポン、決済をカート上で行います。さらに、通路や在庫に応じた広告を画面へ出し、EC上の広告と同じ仕組みで管理できるようにしています。
2025年の発表では、7,000を超えるブランドパートナーがCaper Carts上の店頭広告を利用できるようになりました。顧客にとっては買い物支援、店舗にとっては会計とデータ取得、広告主にとっては購入直前の接点です。一つの端末が三者の価値を持つため、導入費用の回収方法を複数にできます。
Shopicは、既存カートへ後付けする
Shopicは、通常の買い物カートへ取り付ける機器で、スマートカートの機能を提供します。二つのカメラとコンピュータビジョンで、カートへ入れた商品を認識し、画面に会計情報や販促を表示します。
同社の発表によると、5万点を超える商品カタログへ対応し、2022年までの累計調達額は5,600万ドルでした。最大の示唆は、店舗のカートをすべて入れ替えずに始められることです。小売の設備更新周期に合わせた「後付け」は、新規参入企業にとって有力な設計思想です。
VusionGroupは、棚の端をデジタル基盤に変える
VusionGroupのEdgeSenseは、電子棚札、位置情報、センサー、店舗機器をつなぐデジタルシェルフシステムです。同社の製品説明では、価格と販促の更新、商品位置の把握、店内ピッキング、在庫管理に使えるとしています。
Walmartとの取り組みでは、EdgeSenseとVusionCloudの導入を広げ、マーチャンダイジング、在庫管理、EC注文の準備を改善しています。電子棚札は値段を表示する部品に見えますが、棚の位置と商品をデータ化すれば、ECの店舗受け取り、店員の作業、店頭販促をつなぐ基盤になります。
AiFiは、混雑が価値を失わせる場所へ絞る
AiFiは、カメラとコンピュータビジョンを使った自律型チェックアウトを提供しています。スーパー全体を無人化するのではなく、スタジアム、駅、空港など、短時間に客が集中し、取扱商品が比較的限られる場所との相性が良いモデルです。
AiFiの事例資料では、Acrisure Arenaの売店でセルフレジをカメラ型の自律会計へ置き換えた事例を紹介しています。技術の用途を広げるより、待ち時間が機会損失へ直結する場面に絞る方が、費用対効果を説明しやすくなります。
Criteoは、広告配信と購入結果をつなぐ
CriteoのCommerce Maxは、ブランドや広告会社が、小売サイトや外部媒体の広告を買い付け、商品単位の購入結果まで測るための基盤です。小売企業ごとに別の画面や指標を使う負担を減らし、配信と測定を横断しようとしています。
OMOで広告事業を行うと、広告を売る仕組みだけでなく、在庫、商品マスター、購入、返品を同じ基準で扱う必要があります。Criteoの役割は、店頭機器ではなく、複数の接点を広告主が運用できる形へ整えることです。店舗のデータを持つ企業と、広告需要を持つ企業の間をつなぐ層に参入余地があります。
事例から見える店舗再設計の4原則
九つの事例は、使っている技術も顧客も異なります。それでも、事業として続きやすい取り組みには、四つの共通点があります。
顧客と店員の負担を同時に減らす
会計が速くなっても、店員がエラー対応へ走り続けるなら省人化にはなりません。逆に、作業効率だけを優先し、利用者へ複雑なアプリ登録や読み取りを求めれば利用は広がりません。
成功条件は、顧客の操作回数と店員の例外処理を同時に減らすことです。導入前後で、レジ待ちだけでなく、呼び出し回数、処理時間、離脱、苦情まで見ます。
全面刷新より、後付けから入る
店舗には、POS、棚、カート、ネットワーク、決済、基幹システムがあります。すべてを一度に変える提案は、投資額だけでなく、休業や教育の負担も大きくなります。
Shopicの後付け機器やVusionGroupの棚のデジタル化は、既存資産を使いながら機能を足す考え方です。新規参入企業は、完成したスマートストアを売るより、一つの切実な作業から入り、接続範囲を広げる方が採用されやすくなります。
コスト削減と売上向上を一つの設備でつくる
省人化だけで設備費を回収しようとすると、店舗ごとの差が大きくなります。スマートカートやサイネージを、会計や作業の効率化に加えて、販促や広告の接点として使えば、回収源を増やせます。
ただし、広告が顧客体験を悪くすれば長続きしません。在庫がある商品だけを案内する、通路や買い物の文脈に合う提案を出す、表示回数に上限を設けるなど、広告側にも店舗運用の規律が必要です。
データを集める前に、使う判断を決める
店内カメラ、アプリ、POSから大量のデータを集めても、誰がどの判断を変えるかが決まっていなければ費用だけが残ります。「欠品を減らす」「値札変更を短くする」「広告の増分売上を測る」など、判断単位を先に定めます。
顧客IDの統合も同じです。統合そのものを目的にせず、店舗受け取り、クーポン、返品、推奨のどれを改善するかを決めます。AIを購買へつなぐ考え方は、AIエージェントの新規事業でも詳しく整理しています。
OMOは全社システム刷新ではなく、顧客と現場の同じ分断を一つずつ解く事業です。
OMO事業を4つの判断に分ける
参入:顧客と現場の分断、自社が担う機能が明確
顧客接点、機器、購買データ、運用知識から、継続して価値を出せる機能を選びます。
提携:顧客接点はあるが、決済・広告・保守が足りない
POS、決済、機器、広告、データ基盤、施工会社と責任を分け、一つの窓口にします。
待機:本番データと接続権限を得られていない
仮の実証を広げず、商品マスター、API、保守、測定方法を整えて接続先を待ちます。
見送り:導入自体が目的で、顧客と現場の改善を説明できない
買い物を邪魔し、例外を店員へ丸投げし、誤請求の窓口を持てない計画は進めません。
新規事業で狙える4つの参入方法
大手小売のアプリや広告ネットワークと正面から競う必要はありません。自社が持つ顧客、機器、データ、業務知識を起点に、既存の仕組みがつながっていない部分へ入る方法があります。
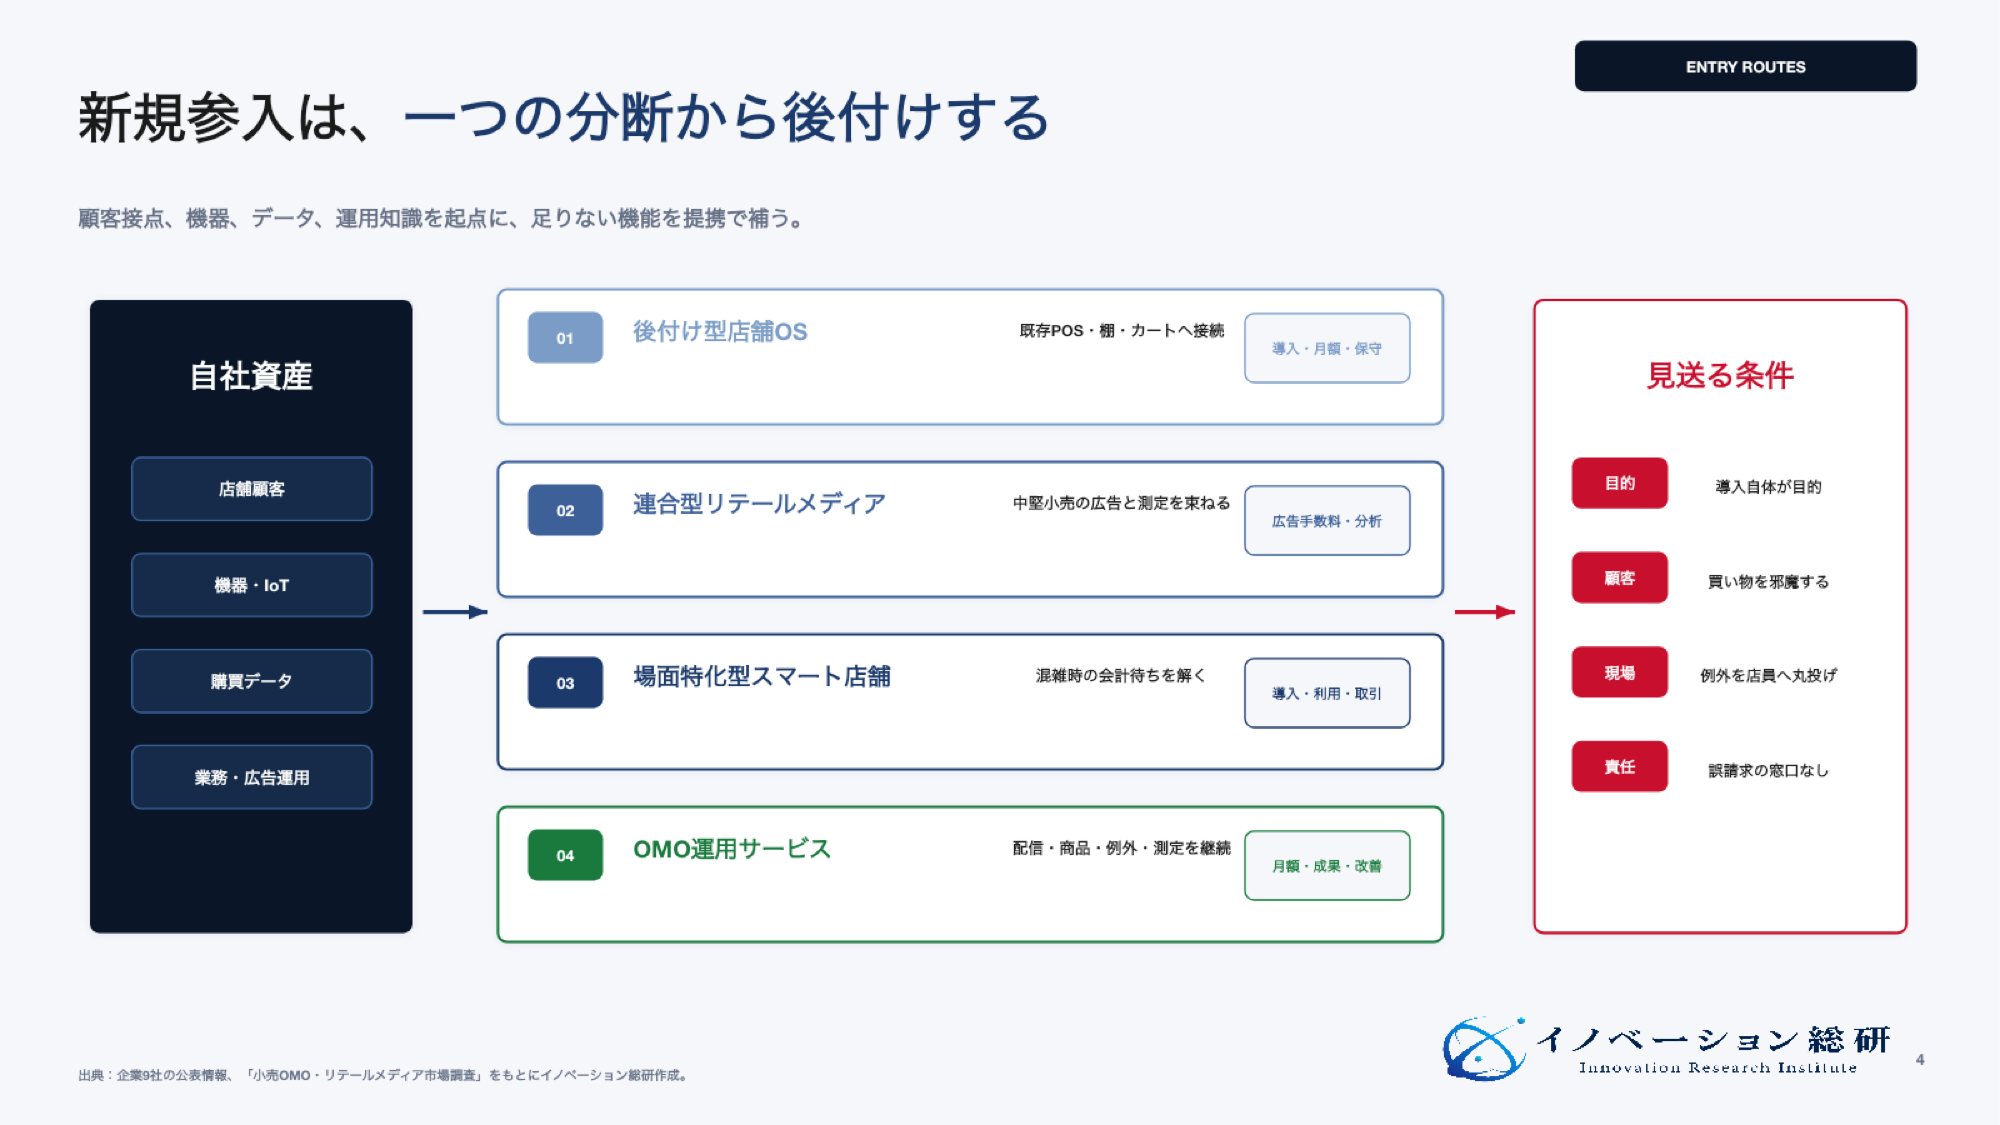
四つの参入方法は、最初の顧客、収益源、補う相手が違います。自社が持つ資産に近い列から比較すると、無理な垂直統合を避けやすくなります。
| 参入方法 | 最初の顧客 | 提供価値 | 主な収益 | 補うべき相手 |
|---|---|---|---|---|
| 後付け型店舗OS | 中堅スーパー、ドラッグストア | 既存POS・棚・カートを使い、在庫や作業をつなぐ | 初期導入、月額利用、保守 | POS、機器、決済、施工 |
| 連合型リテールメディア | 地方・中堅小売の連合 | 複数社の広告在庫と購買測定を束ねる | 広告取扱手数料、分析料 | 広告会社、データ基盤、法務 |
| 場面特化型スマート店舗 | スタジアム、病院、大学、交通拠点 | 混雑時間の会計待ちと販売機会損失を減らす | 導入費、利用料、取引手数料 | 施設運営、決済、保守 |
| OMO運用サービス | 店舗DXを導入済みの小売 | 配信、商品登録、例外対応、効果測定を継続運用する | 月額運用、成果連動、改善支援 | 制作、BPO、セキュリティ |
後付け型と場面特化型は現場へ入りやすい一方、保守を避けられません。連合型と運用サービスは設備投資を抑えやすいものの、小売企業間のルール統一と継続運用が価値になります。
後付け型店舗OS
自社に機器、IoT、業務システムの強みがある企業に向きます。既存のカートや棚、レジへ小さく機能を足し、在庫、値札、ピッキング、会計の一つを改善します。
競争力は認識精度だけではありません。店舗を止めずに設置できるか、通信が切れても最低限動くか、清掃や充電を続けられるかが重要です。機器単体の販売では利益が薄くなりやすいため、監視、保守、データ分析を月額で組み合わせます。
連合型リテールメディア
地域のスーパーやドラッグストアは、単独では大手メーカーが求める広告の到達規模に届かない場合があります。複数の小売企業を束ね、広告枠、商品分類、購買測定を共通化すれば、一つの媒体として販売できます。
難所は技術より、利害調整です。どの店舗の売上を広告の成果とするか、手数料をどう配分するか、顧客データをどこまで利用するかを合意する必要があります。最初から顧客データを統合せず、集計済みの購買結果と広告枠の共通化から始める方法もあります。
場面特化型スマート店舗
短時間に客が集中し、待ち時間がそのまま販売機会の損失になる場所を狙います。スタジアム、病院、大学、工場、ホテル、EV充電拠点などです。
商品数を絞れれば、認識や在庫管理を安定させやすくなります。店舗全体を無人化するより、混雑する一つの売店や夜間帯から始める方が価値を説明できます。施設運営会社との契約、決済障害時の対応、酒類や年齢確認など、場面固有の運用を商品に含めます。
OMO運用サービス
システムを導入しても、商品情報、広告素材、配信条件、店舗への連絡、効果測定を更新し続けなければ使われなくなります。ここを運用サービスとして引き受ける参入方法です。
小売の現場と広告運用の両方を理解する人材は多くありません。商品登録の誤り、在庫切れ商品の広告、クーポン不一致、店舗からの問い合わせを一つの窓口で扱えることが価値になります。業務設計の考え方は、BPOの記事も参考になります。
OMO導入で見落としやすい8つの懸念
OMOは、便利な顧客体験の裏で、多くのシステムと企業をつなぎます。接点が増えるほど、障害、誤認、説明不足の影響も広がります。導入前に、少なくとも八つの懸念を事業計画へ入れます。
| 懸念 | 起きること | 先に決めること |
|---|---|---|
| 顧客IDの分断 | 同じ人が別会員として扱われる | 統合キー、重複時の扱い、退会処理 |
| 在庫差異 | 店舗受け取り後に欠品が判明する | 予約在庫、安全在庫、代替提案 |
| 例外処理の増加 | 店員の呼び出しが減らない | 年齢確認、取消、返品、エラー復旧 |
| 不正・読み取り漏れ | 省人化で商品ロスが増える | 検知、声かけ、有人確認の境界 |
| 障害と保守 | 通信・端末停止で会計できない | オフライン動作、代替導線、保守時間 |
| 広告の過剰化 | 買い物が見にくくなる | 配信上限、在庫連動、広告審査 |
| 効果の過大評価 | 広告なしでも売れた分を成果に含める | 比較群、増分、返品を含む測定 |
| 個人情報・カメラデータ | 利用者が監視と感じる | 取得目的、保存期間、匿名化、問い合わせ |
八つの懸念は別々ではありません。在庫差異が広告の誤配信を生み、問い合わせが例外処理を増やすように連鎖します。個別の機能テストだけでなく、顧客が困ってから解決するまでを通して確認します。
在庫精度は、表に見えない顧客体験である
ECでは在庫ありと表示されていたのに、店舗へ行くと商品がない。これはシステム上の誤差ではなく、顧客の移動時間を失わせる問題です。店舗受け取りを始める前に、在庫をどの時点で確保し、欠品時に誰が連絡し、何を代替提案するかを決めます。
省人化では、例外の量を測る
平均的な会計時間だけを見ると、セルフ化の効果を過大評価しやすくなります。店員を呼ぶ取引の割合、一回当たりの処理時間、端末停止、顧客のやり直しを分けて測ります。
例外をなくすことはできません。重要なのは、店員が状況をすぐ把握し、一つの端末で対応できることです。利用者へ原因を説明できる表示も必要です。
広告効果は、売上との相関だけで決めない
購買意欲の高い人へ広告が表示されれば、広告を出さなくても売れた可能性があります。表示した人の購入率だけでなく、表示しなかった比較群との差を見る必要があります。
広告主、媒体、小売の間で指標が違うと、数字は合っていても判断がずれます。売上、粗利、増分、返品、値引きの扱いを、配信前に共通化します。
顧客データは「使えるから使う」では足りない
会員、決済、購買、位置、カメラの情報を組み合わせるほど、便利な提案はできます。一方で、利用者が想定しない使い方になれば信頼を失います。
取得目的を画面や規約に書くだけでなく、どの提案に使われたか、配信を止められるか、問い合わせ先が分かるかを確認します。個人を特定する必要がない分析は、最初から集計や匿名化で設計します。
データ・広告・決済の責任をどう分けるか
OMOでは、小売企業、技術会社、広告会社、決済会社が同じ顧客体験を支えます。契約上の役割だけでなく、顧客から見た責任の窓口を決めることが重要です。
| 主体 | 主な責任 | 事故時に答える問い |
|---|---|---|
| 小売企業 | 商品、価格、在庫、返品、顧客への約束 | 顧客の損失をどう回復するか |
| 店舗機器・運用企業 | 稼働、認識、保守、障害対応 | どこまで動き、いつ復旧するか |
| データ基盤企業 | 接続、権限、保存、セキュリティ | 誰がどのデータへアクセスしたか |
| 広告運営企業 | 広告審査、配信、頻度、効果測定 | 何を成果として請求したか |
| 決済会社 | 認証、請求、取消、不正対策 | 二重請求や誤請求をどう戻すか |
| 広告主・メーカー | 商品表示、訴求、素材の正確性 | 表現と商品情報は正しいか |
利用者にとっては、原因がどの会社にあるか分かりません。誤請求の連絡先が機器会社、決済会社、小売企業を行き来すれば、OMOが目指す一続きの体験と逆になります。
新規事業では、平常時の機能一覧より、事故時の引き継ぎを先に描きます。たとえば、商品認識の誤りを店員が直し、決済を取消し、広告の測定から除外するまでを一本の手順にします。責任を分けても、顧客への説明は分断しないことが原則です。
NEXT STEP
次のステップ
システムを選ぶ前に、顧客と現場のどの分断を解くか決める。
顧客接点、店舗機器、ID・在庫、広告測定、例外対応を整理し、自社が担う機能と提携先を選びます。
OMO事業への参入・提携・待機・見送り
OMOは成長市場ですが、すべての企業がプラットフォームを持つ必要はありません。自社資産と顧客課題の距離から、参入、提携、待機、見送りを選びます。
参入する
店舗現場の具体的な課題を持ち、導入後の運用まで担える場合です。たとえば、値札変更、店舗受け取り、セルフレジの例外、店頭広告の効果測定など、一つの作業とKPIを特定できる状態です。
機器だけ、アプリだけではなく、障害対応と改善の収益も設計します。顧客企業のPOSや基幹システムと接続するため、営業より前に連携仕様と責任範囲を確認します。
提携する
顧客接点はあるが、決済、広告需要、データ基盤、店舗施工のどれかが足りない場合です。小売企業は広告営業会社と組み、機器会社はPOSや保守会社と組むことで、導入後まで支えられます。
提携先の数を増やすことが目的ではありません。顧客が困ったときの窓口を一つにし、データと収益の分け方を明確にします。新規事業の連携先を整理するには、無料の新規事業診断も利用できます。
待機する
顧客の困りごとは見えていても、店舗側のデータや接続権限が得られない場合です。見栄えの良い実証はできても、本番のPOS、在庫、決済へつながらなければ、事業価値を確かめられません。
待機中は、独自の大型システムをつくるのではなく、商品マスターの整備、API仕様、保守体制、広告効果の測定方法を準備します。接続先が決まってから開発する部分を分けます。
見送る
「OMOを導入すること」自体が目的で、改善する顧客行動や店舗業務を説明できない場合です。広告収入だけを見込み、買い物の邪魔やデータ利用への不信を管理できない場合も見送ります。
また、障害時に会計や返品を戻せない、誤請求の窓口を決められない、店舗スタッフへ例外対応を丸投げする計画は危険です。技術的に可能でも、運用責任を持てなければ事業にはしません。
OMOは、施策の数よりも接続の質が問われます。自社だけで判断が難しい場合は、イノベーション総研への相談で、顧客課題、参入方法、提携先、撤退条件を整理できます。
OMOに関するFAQ
OMOの企画でよく出る疑問を、導入判断に使える形でまとめます。言葉の違いだけでなく、費用、KPI、中小企業の始め方まで扱います。
まとめ|OMOは顧客IDと現場運用をつなぐ
OMOとは、オンラインと店舗の境界をなくすために、顧客ID、在庫、価格、決済、販促、現場作業をつなぐ考え方です。アプリや無人レジを導入するだけでは完成しません。
企業事例からは、四つの方向が見えます。ファミリーマートは店舗網をメディアと体験へ広げ、トライアルは自社店舗を開発環境にしています。ShopicとVusionGroupは既存設備への後付けを進め、AmazonとAiFiは店舗の条件に応じて会計方式を絞っています。InstacartとCriteoは、ECと店頭の広告・購買測定をつなぎます。
新規事業の機会は、巨大な共通アプリをつくることだけではありません。既存店舗へ後付けする運用基盤、中堅小売を束ねるリテールメディア、場面特化型のスマート店舗、導入後を支える運用サービスがあります。
判断の中心に置くのは、技術の新しさではありません。顧客の買い物と店員の作業を同時に良くできるか、障害や誤認が起きたときに責任をつなげられるか、広告収入を店舗体験へ戻せるかです。
OMOは「オンラインと店舗をつなぐ施策」ではなく、「顧客への約束と現場の実行をつなぐ事業」です。
参考文献
本文で使用した市場数値と企業事例は、次の調査・公式発表から確認できます。将来予測と各社公表の効果値は、本文中で対象と位置づけを分けています。
- CARTA HOLDINGS|リテールメディア広告市場調査
- ファミリーマート|FamilyMartVisionを「ファミマTV」に改称
- ファミリーマート|「ファミマ まるごとメディア」を始動
- トライアルホールディングス|スマートショッピングカート導入店舗
- イオン|店舗DXとリテールメディアに関する説明
- Amazon Web Services|Dash Cartの利用データ
- Amazon|Just Walk Outの仕組みと導入先
- Instacart|Caper Cartsの店頭広告展開
- Shopic|後付け型AIスマートカート
- VusionGroup|EdgeSenseデジタルシェルフシステム
- AiFi|Acrisure Arenaの自律型チェックアウト事例
- Criteo|Commerce Max
CONTACT
お問い合わせ
OMOを、機能導入で終わらない新規事業へ。
顧客、店舗、データ、広告、決済、保守を整理し、参入・提携・待機・見送りの条件へ落とします。


