
投稿日:2026.09.07 最終更新日:2026.09.20
セキュリティトークンは何を変える?国内外10事例と参入の現実
セキュリティトークンとは、株式、社債、不動産の受益権などを、ブロックチェーンを含む電子的な台帳で発行・管理する仕組みです。日本では不動産を裏付けとする商品が先行し、発行額は大きく伸びました。海外では、国債や短期金融商品を組み込んだファンドが、担保や資金管理へ使われ始めています。
ただし、紙をデジタルへ置き換えるだけでは、事業価値は生まれません。発行後も本人確認、権利移転、分配、決済、二次流通が分断されたままなら、現場の作業はあまり減らないからです。勝負は、トークンを発行できるかではなく、権利とお金の流れを最後までつなげられるかで決まります。
本記事では、国内外10の企業・機関の取り組みを読み解きます。そのうえで、金融機関ではない企業も含め、どの工程へ参入できるか、どの懸念を先に解くべきかを整理します。特定の商品を勧める記事ではなく、新規事業としての構造を判断するための記事です。
この記事の結論
価値はトークン発行ではなく、権利とお金の流れを最後までつなぐことで生まれます。
- 国内公募発行額は伸びましたが、2025年度の約85%は不動産STです。
- 国内外10事例は、基盤、資産、販売、運用商品、決済で異なる役割を担っています。
- 免許、決済、流動性、相互運用を先に確認し、責任を負える一工程から始めます。
目次
セキュリティトークンとは?暗号資産ではなくデジタル化された証券
名前に「トークン」と付くため、暗号資産の一種だと思われがちです。しかし、セキュリティトークンの中心にあるのは、投資家が持つ法的な権利です。まず、何が同じで、何が変わるのかを分けて考えます。
裏付けになるのは、株式・社債・不動産などの権利
セキュリティトークンは、英語のSecurity Tokenを略してSTとも呼ばれます。ここでいうSecurityは「安全性」ではなく「有価証券」の意味です。日本では、電子的な台帳で移転できる信託受益権などが「電子記録移転有価証券表示権利等」として扱われます。
金融庁の金融商品取引業者等向け監督指針は、こうした権利を扱う事業者に、法令順守、顧客管理、秘密鍵の安全管理などの体制を求めています。つまり、ブロックチェーン上のデータを作れば証券になるのではありません。どの権利を、誰が、どの法的な器で発行するかが先にあります。
暗号資産との違いは、権利と業者規制にある
ビットコインなどの暗号資産は、通常、企業の配当や不動産から得られる利益を受け取る権利そのものではありません。セキュリティトークンは、保有者が受け取る権利と、発行者や取扱業者の責任が設計されています。
そのため、取引できる相手を本人確認済みの投資家へ限定したり、移転を止めたり、秘密鍵を失ったときに権利を復旧したりする仕組みが必要です。海外のERC-3643も、本人確認、移転制限、凍結、復旧などを組み込める設計です。自由に転送できることより、規制された証券として制御できることが重視されます。
電子化の本当の対象は、証券のライフサイクル
証券には、組成、募集、発行、保管、名義管理、配当・利払い、売買、決済、償還という長い工程があります。従来は、それぞれを別の台帳とシステムで管理し、照合していました。
セキュリティトークンは、一つの台帳ですべてを完結させる魔法ではありません。複数の関係者が同じ権利情報を参照し、あらかじめ決めた条件で処理できる範囲を増やす仕組みです。価値は、照合や名義書換の削減、分配の自動化、投資単位の柔軟化など、個別の業務改善として現れます。
国内のセキュリティトークン市場は、発行額が倍増した
国内市場は、実証だけの段階から、数十億円から数百億円の公募商品を継続的に発行する段階へ進みました。一方で、発行額の多くは不動産に集中しています。数字の大きさと、商品の広がりは分けて見る必要があります。
2025年度の公募発行は約1,650億円
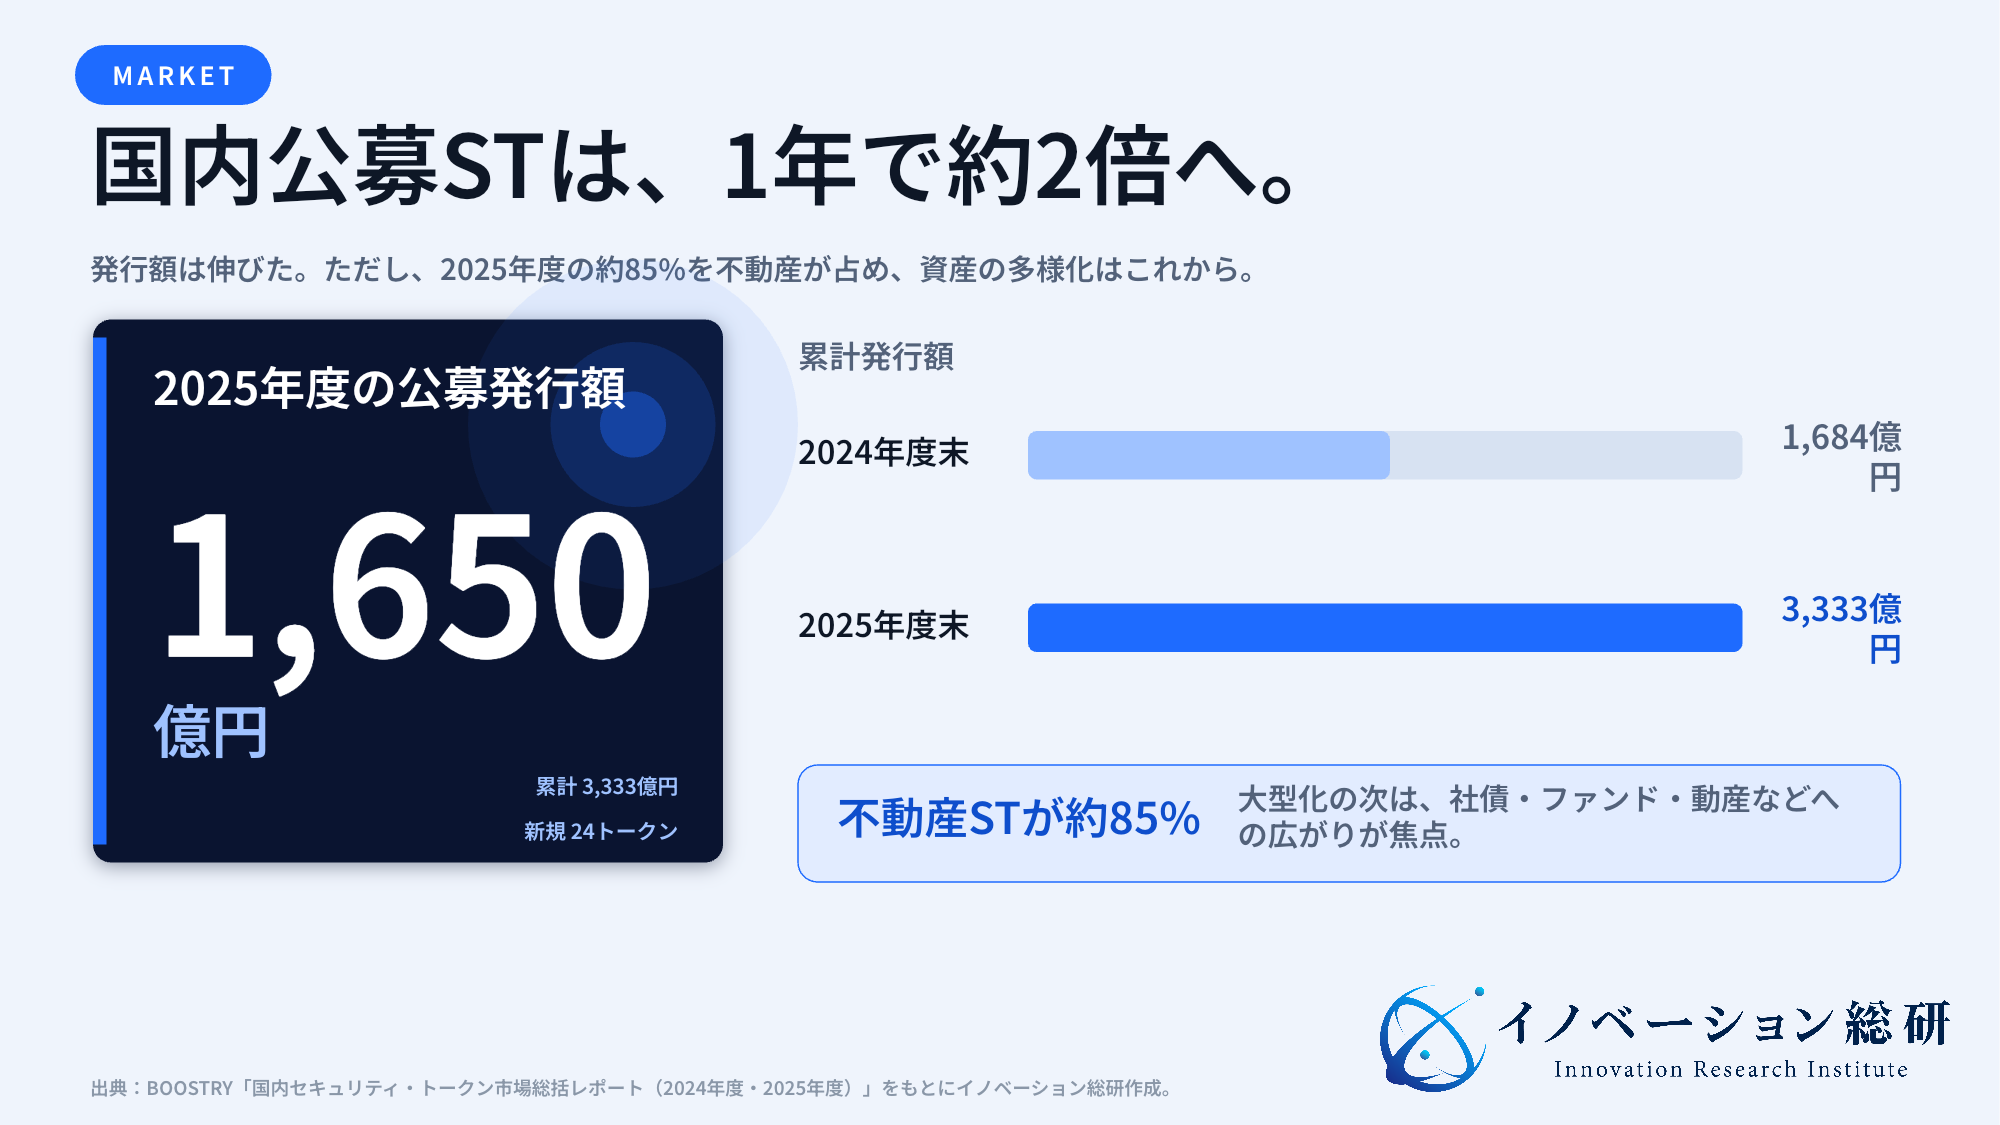
BOOSTRYの2025年度市場総括によると、国内の公募セキュリティトークンは、2025年度に約1,650億円が発行されました。累計発行額は約3,333億円で、前年度末の約1,684億円から、ほぼ2倍です。単年度では24本、累計では82本となりました。
ただし、同じ年度に発行された金額の約85%は、不動産を裏付けとする商品でした。市場が伸びたことは確かでも、どの資産でも同じようにトークン化が進んだわけではありません。売りやすく、評価しやすく、投資家へ説明しやすい資産から広がっています。
大型化は進んだが、少額投資だけが価値ではない
2025年度には、100億円を超える公募案件が7本ありました。約291億円の「ケネディクス・リアルティ・トークン W OSAKA」、約314億円の「KJRM・リアリティ・トークン 汐留シティセンター」など、300億円規模の案件も現れています。
「小口化できるからST」という説明だけでは、この大型化を捉えられません。発行者側には、投資家層の拡大、商品設計の柔軟化、名義管理の効率化、顧客とのデジタルな接点という狙いがあります。投資単位を下げることは、その一部です。
海外予測は、数字より対象範囲を読む
世界の資産トークン化市場には、2030年に数兆ドルから十数兆ドルという予測があります。しかし、暗号資産、ステーブルコイン、預金、未上場株式、不動産を含むかで数字は大きく変わります。
McKinseyの推計は、暗号資産とステーブルコインを除くトークン化金融資産が、2030年に約2兆ドルになる基本シナリオを示しました。同時に、普及は一度に進まず、投資信託、債券、ローンなど、費用対効果と制度面の実現性が高い資産から波状に進むとしています。市場予測は売上計画へ直接置かず、自社が扱う資産と顧客へ絞り直す必要があります。
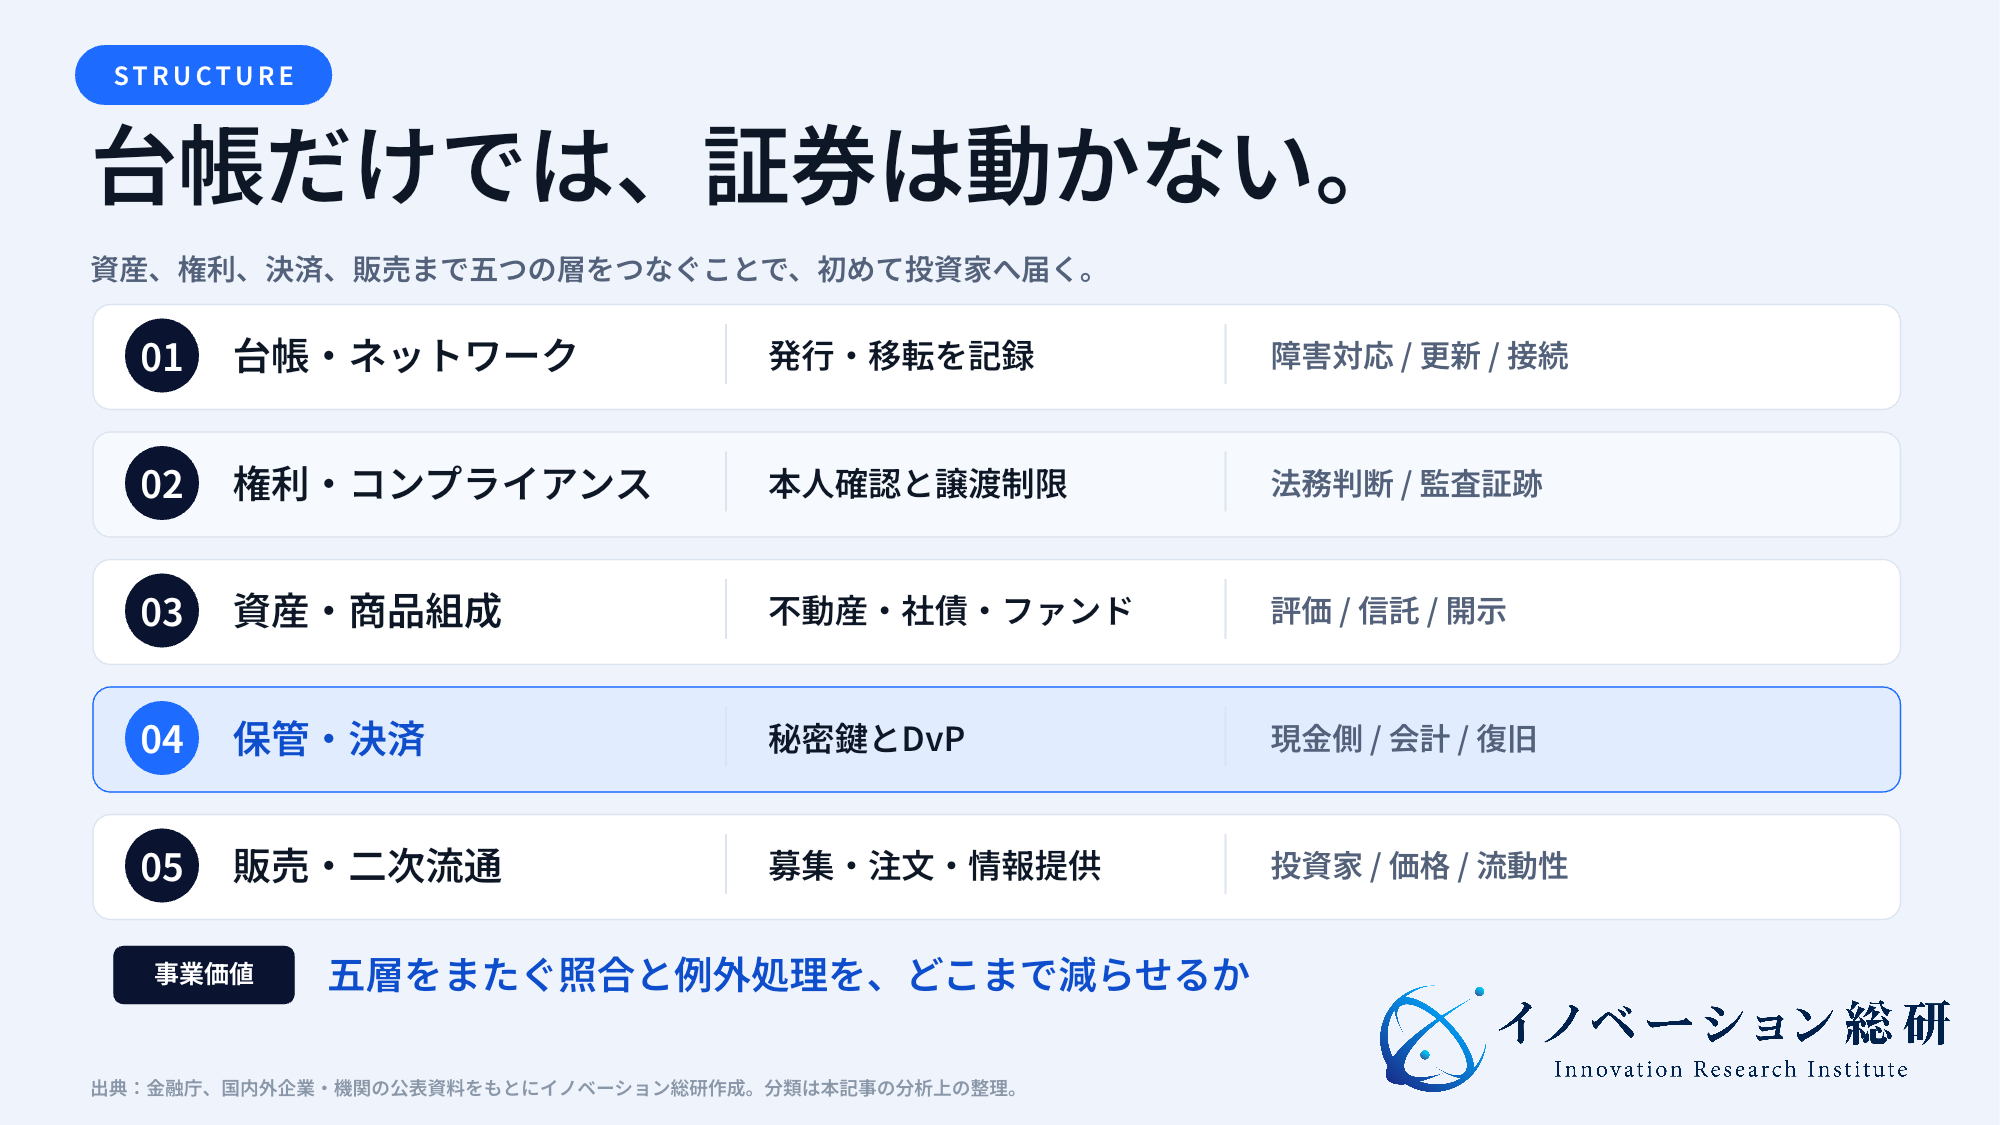
セキュリティトークンの仕組みは、五つの層で動く
事業を理解するには、「発行プラットフォーム」という一語を分解します。実際には、資産を持つ人、商品を組成する人、台帳を動かす人、権利を保管する人、投資家へ届ける人が必要です。五つの層で見ると、参入できる場所も見えます。
第1層は、ブロックチェーンと台帳基盤
最下層は、権利の発行や移転を記録する台帳です。パブリックチェーンを使う場合も、参加者を限定したコンソーシアム型の基盤を使う場合もあります。
この層だけでは商品は完成しません。可用性、秘密鍵管理、更新、障害対応、他の台帳との接続まで含めて、金融機関が使える運用へ落とし込む必要があります。性能の高さより、長期間止めず、制度変更へ追随できることが重く見られます。
第2層は、権利設計とコンプライアンス
次は、誰が保有できるか、いつ移転できるか、配当や償還をどう処理するかを実装する層です。本人確認、マネー・ローンダリング対策、投資家属性、譲渡制限を、台帳上の処理と既存の顧客管理へつなぎます。
ここでは、法務の判断をコードへ写す力が必要です。法令の文章をそのままスマートコントラクトへ入れるのではなく、どの時点で人が判断し、どの条件を機械で止めるかを決めます。
第3層は、資産の組成と発行
不動産、社債、ファンド持分など、投資家へ渡す価値の源を作る層です。裏付け資産を選び、収益と費用を見積もり、信託や特別目的会社などの器へ入れ、開示資料を作ります。
トークン化しても、資産の収益性や信用リスクは消えません。技術会社がこの層へ入る場合は、資産運用、信託、証券、法律、会計の専門家と組む必要があります。
第4層は、保管と決済
投資家の秘密鍵や権利記録を守り、売買代金と証券を受け渡す層です。証券を渡したのに代金が届かない、または代金を払ったのに証券が届かない事態を防ぐため、DvP(Delivery versus Payment)が使われます。
難しいのは、証券側だけをトークン化しても、円の支払いは既存の銀行システムに残ることです。台帳間の照合や入出金確認が人手なら、即時決済の価値は薄れます。ステーブルコインやトークン化預金が注目されるのは、この現金側をつなぐためです。
第5層は、販売と二次流通
最後は、投資家を集め、注文を受け、取引後の情報提供を続ける層です。発行時に売れても、売りたいときに買い手がいなければ、流動性は生まれません。
銘柄数、参加証券会社、投資家数、取引時間、価格情報を同時に増やす必要があります。技術だけで解けない「最初の買い手と売り手がいない」問題が、ここにあります。
セキュリティトークン10事例から、企業の役割を読み解く
同じセキュリティトークンでも、各社が売っているものは異なります。基盤、資産、販売、決済、標準化のどこを担当するかで、顧客と収益モデルが変わります。国内外10事例を、担当する仕事で比べます。
| 企業・機関 | 主な役割 | 具体的な取り組み | 読み取れる事業機会 |
|---|---|---|---|
| Progmat | 発行・管理基盤 | 金融機関がSTを組成・管理する共通基盤を提供 | 台帳より、商品組成と既存業務の接続が価値になる |
| BOOSTRY | コンソーシアム基盤・業務アプリ | ibet for Finと発行・管理・ウォレット機能を運営 | 複数社が共同利用できる運用ルールが参入障壁になる |
| 大阪デジタルエクスチェンジ | 二次流通 | 私設取引システムSTARTを運営 | 売買の場に加え、銘柄・証券会社・決済をそろえる必要がある |
| ケネディクス | 資産組成 | 不動産STOを継続し、大型ホテルなどへ対象を拡大 | 良質な資産の取得・運用力が技術より先に必要になる |
| NTT・TCリースほか | 社債発行・金融実務 | 100億円の私募ST社債をProgmatで発行 | 企業金融へ広げるには銀行・証券・信託の分業が必要になる |
| Securitize・BlackRock | トークン化ファンド | BUIDLを発行し、担保として使える範囲を拡大 | 保有するだけでなく、資金管理へ組み込むと利用頻度が上がる |
| Franklin Templeton | 運用商品・記録管理 | BENJIでファンド持分の記録と移転をオンチェーン化 | 既存商品を、24時間の移転や分配へつなげられる |
| HSBC Orion | デジタル債基盤 | 国・国際機関・企業のデジタル債を支援 | 高額案件では決済と既存市場インフラの信頼が重要になる |
| 欧州投資銀行・Goldman Sachs | デジタル債と中央銀行マネー決済 | 複数DLTをまたぐ即時決済を検証 | 相互運用と現金側の接続が独立した事業領域になる |
| Tokeny・ERC-3643 | 技術標準・コンプライアンス | 本人確認と移転制限を組み込むオープン標準を開発 | 標準準拠のID・法令対応・監査ツールに余地がある |
表を読むと、技術基盤だけで完結する事例はありません。自社がどの役割を持ち、どの役割を金融機関や資産運用会社へ任せるかを決めることが、参入設計の出発点です。
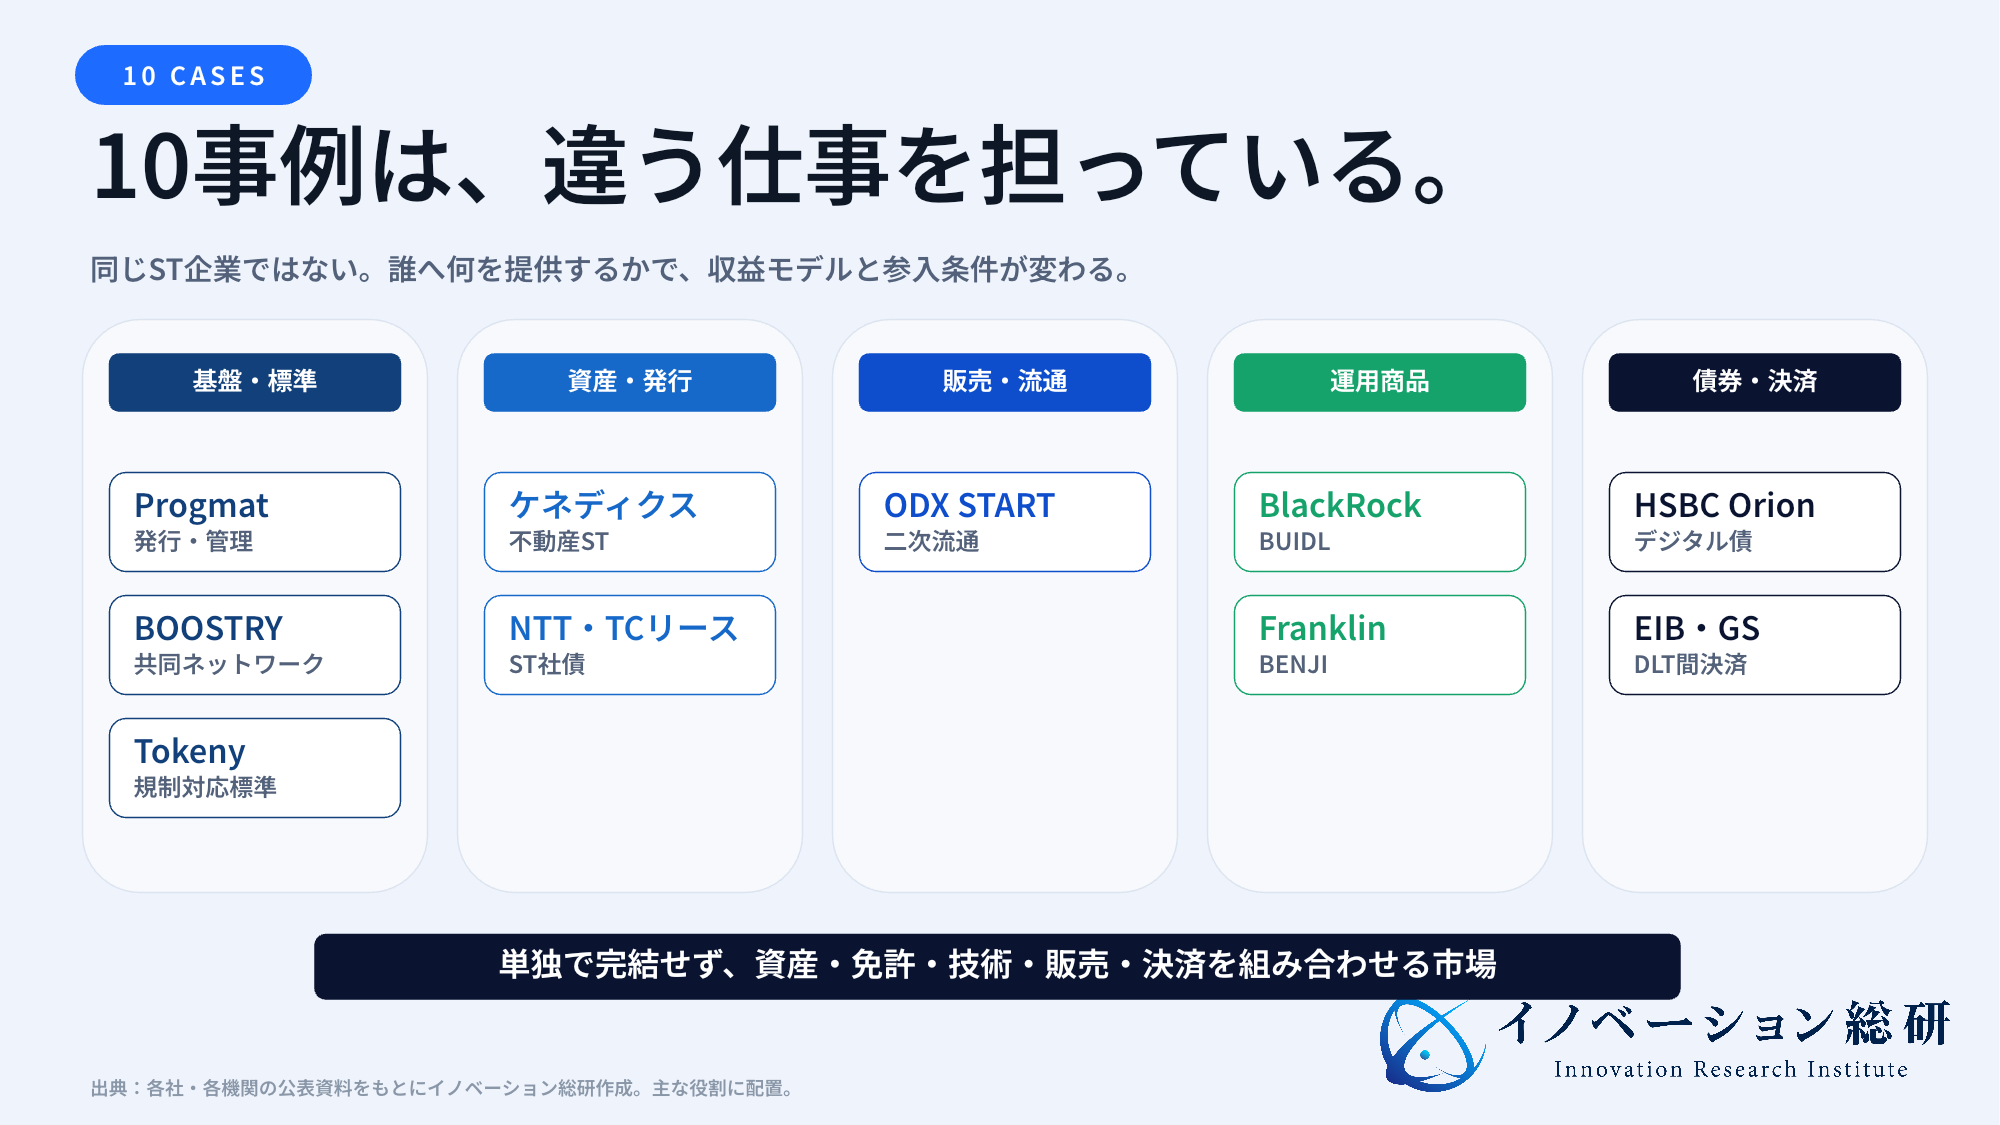
一覧から分かるのは、単独企業が全工程を握る市場ではないことです。資産を持つ企業、金融機関、技術会社、市場運営者がつながって、初めて一つの商品が動きます。ここからは、事業モデルの違いがよく表れている五つの事例を詳しく見ます。
ProgmatとBOOSTRYは、金融実務の共通基盤を作る
日本では、ProgmatとBOOSTRYが発行・管理基盤の代表例です。両社を単なるブロックチェーン会社と見ると、本当の強みを見落とします。価値は、金融機関が共同で使える業務とルールを積み上げたことにあります。
Progmat:商品組成から権利管理までをつなぐ
Progmatは、三菱UFJ信託銀行の取り組みから独立し、デジタル資産の発行・管理基盤を提供しています。同社の実績ページは、国内全体97件、Progmat上47件のST案件を示しています。
注目すべきは、基盤の採用数だけではありません。信託銀行、証券会社、銀行、資産運用会社が、商品を組成し、投資家へ販売し、権利を管理するまでのデータを接続している点です。2025年には、NTT・TCリースが日本政策投資銀行を割当先とする100億円の私募ST社債を、Progmatを使って発行しました。発表資料には、大和証券、みずほ銀行、三菱UFJ信託銀行が役割を分担する構造が示されています。
Progmatは2026年に、株式や投資信託を含む対象拡大、権利者データの活用、法制度の検討も進めています。発行基盤を売って終わらず、次の商品と業務を共同で作る「産業の調整役」に近いモデルです。
BOOSTRY:複数金融機関が共同利用するネットワーク
BOOSTRYは、ST向けのコンソーシアム型ブロックチェーン「ibet for Fin」を開発・運営しています。2025年4月時点で20社が共同運営し、同年度の公募発行額ベースで50%を占めたとしています。2024年度市場総括では、発行・管理のE-Prime、投資家の鍵管理や移転を支えるE-Walletなど、業務単位の製品も示されています。
同社は2026年、STとトークン化預金DCJPYをつなぎ、二次取引のDvP決済を検証しました。実証結果では、データ連携、決済照合、指図処理、既存システムとの接続、会計や権限管理が今後の課題とされています。
この事例が示すのは、現場のボトルネックです。ブロックチェーン上で証券を移転できても、銀行と証券会社の内部処理がつながらなければ、担当者の照合は残ります。新規参入者には、この「最後の手作業」を減らす余地があります。
ODXのSTARTは、二次流通を作る難しさを示す
発行できることと、売買が続くことは別です。大阪デジタルエクスチェンジ(ODX)のSTARTは、日本でSTの二次流通を実装した重要な事例です。同時に、取引市場を育てる難しさも見せています。
日本初のST二次流通市場を開設
ODXは2023年12月、STARTを開業しました。金融商品取引所ではなく、証券会社が参加する私設取引システムです。銘柄ごとに取引できる証券会社が異なる場合があり、ODX独自の規則で運営されます。
BOOSTRYの2025年度総括によると、2026年3月末時点で、STARTは8トークン、時価総額約336億円でした。社債STの取り扱いも始まり、商品は少しずつ広がっています。
市場を作るには、売り手と買い手を同時に増やす
二次流通の価値は、売りたいときに妥当な価格で売れることです。しかし、銘柄が少なければ投資家は集まらず、投資家が少なければ発行者も上場させにくくなります。
さらに、投資家の口座、証券会社の注文、権利移転、代金決済をつなぐ必要があります。STARTのような市場運営者だけで解ける課題ではありません。発行者、証券会社、銀行、台帳基盤が、共通の接続方式と運用時間を合わせる必要があります。
新規事業の機会は、取引所を新設することだけではありません。複数販売会社の在庫と注文を束ねる仕組み、基準価格と取引価格の差を監視するツール、投資家向けの情報提供、売買後の照合を自動化するサービスにもあります。
BlackRockとFranklin Templetonは、保有から利用へ進める
海外では、不動産よりも国債や短期金融商品を組み込んだファンドが先行しています。価格を評価しやすく、換金しやすい資産だからです。最近の変化は、トークンを保有するだけでなく、担保や決済へ使う動きが強まったことです。
BlackRock・Securitize:BUIDLを取引の担保へ
BlackRockは2024年、Securitizeを通じて、米国債などへ投資するトークン化ファンドBUIDLを立ち上げました。発表によると、Securitizeが移転代理人とトークン化基盤を担い、BNY Mellonが従来市場との接続を支えます。
2026年には、BUIDLをOKXでの取引担保として使い、Standard Charteredが規制下の保管を担う枠組みが発表されました。共同枠組みでは、資産を取引所へ移さず、銀行で保管したまま担保に使う設計です。
この変化は重要です。トークン化ファンドの収益源が、販売手数料だけでなく、取引、担保管理、保管、資金移動へ広がるからです。「誰が買うか」に加えて、「買った後に何へ使うか」が市場を左右します。
Franklin Templeton:BENJIで記録・移転・分配を一体化
Franklin TempletonのFranklin OnChain U.S. Government Money Fundは、パブリックブロックチェーンを公式な持分記録に使う米国登録ファンドです。持分はBENJIトークンで表されます。
同社の2026年4月の発表によると、BENJI関連商品の運用資産は19.8億ドル、投資家数は2024年4月から2026年3月に140%以上増えました。個人間移転は累計2.11億ドルを超え、保有期間に応じた日々の収益分配も行います。
既存ファンドを画面上で買えるだけなら、通常のオンライン証券と大きく変わりません。記録、移転、分配を同じ仕組みで動かし、ほかのサービスから利用できることが差になります。
HSBC Orionと欧州投資銀行:高額債券と中央銀行マネーをつなぐ
HSBC Orionは、国、国際機関、金融機関、企業がデジタル債を発行する基盤です。HSBCの2026年2月の発表によると、累計35億ドル超のデジタル債発行を支え、2025年には香港政府の13億ドル相当の複数通貨建てグリーンボンドにも使われました。
欧州投資銀行(EIB)は、2021年以降、ユーロ、ポンド、スウェーデンクローナなどでデジタル債を発行してきました。欧州中央銀行の実証総括は、デジタル債と中央銀行マネーの決済を接続し、複数のDLTをまたぐ即時決済を試した事例をまとめています。
ここでの顧客価値は「ブロックチェーンを使った」という話ではありません。発行から決済までの日数、照合の回数、担保が動かせない時間を減らすことです。高額な金融取引ほど、短くなった時間を資金コストやリスク削減へ換算できます。
セキュリティトークンの企画を、六つの論点で整理する
点数を付ける診断ではありません。技術実証の前に、未確認の顧客・責任・決済条件を見つけます。
セキュリティトークン新規事業には、四つの入口がある
新規事業を考えるとき、最初から発行基盤や取引市場を作る必要はありません。必要な免許、顧客との距離、持っているデータによって、現実的な入口は変わります。イノベーション総研では、四つに分けて考えます。
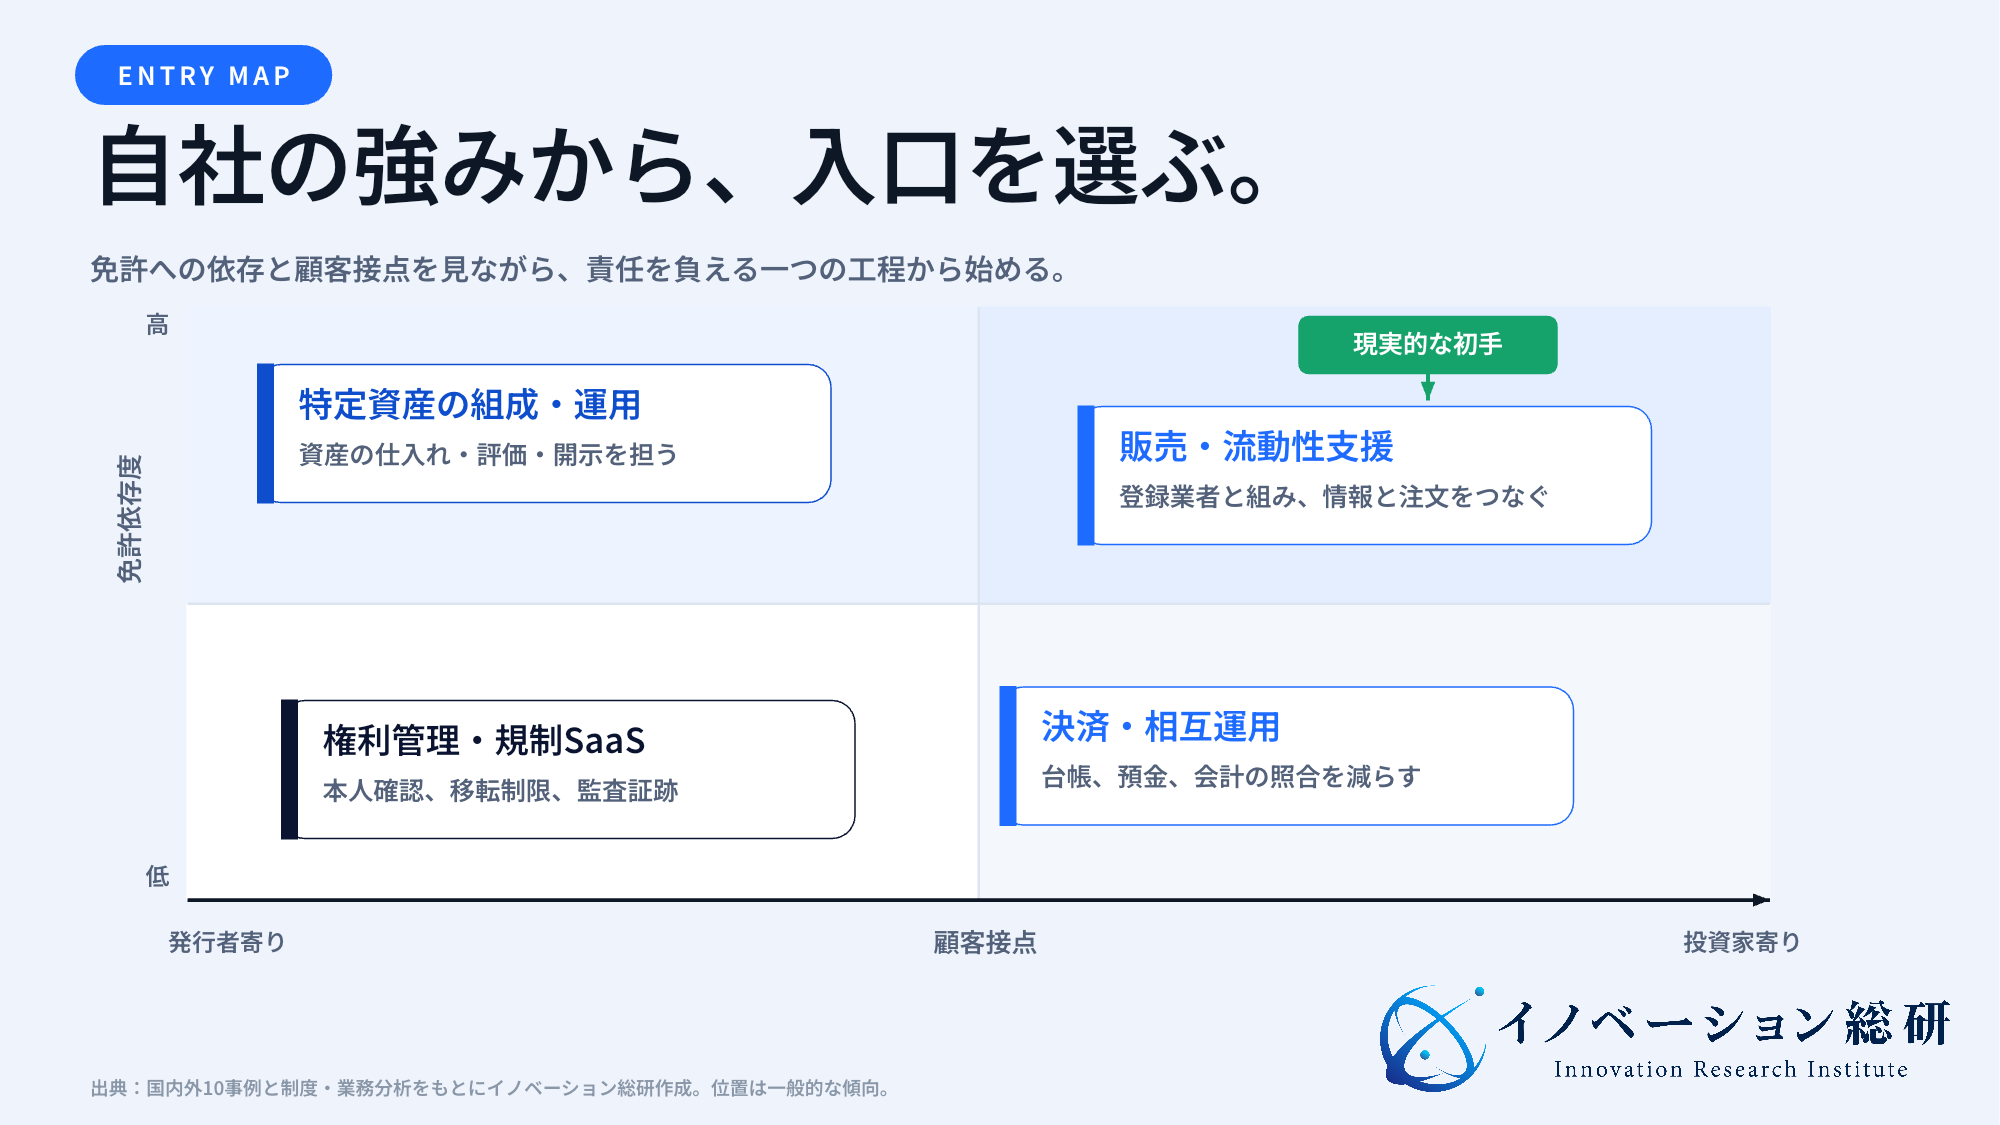
入口1:権利管理・コンプライアンスSaaS
本人確認済み投資家の属性、保有上限、譲渡制限、配当先、税務情報を管理するサービスです。顧客は、発行者、信託銀行、証券会社、プラットフォーム運営者です。
単なるKYC機能では弱く、STの移転ルールと既存の顧客管理をつなぐ必要があります。法改正時のルール更新、監査証跡、例外処理、秘密鍵を失ったときの復旧まで含めると、継続課金へつながります。
入口2:決済・照合・相互運用の中間層
ST台帳、銀行預金、トークン化預金、証券会社の基幹システムをつなぎます。顧客が買うのは、ブロックチェーン接続そのものではありません。照合作業と決済リスクを減らす業務機能です。
最初は一つの台帳と一つの銀行へ絞り、注文、決済指図、権利移転、会計記録のどこを自動化するか決めます。金融機関の既存システムへ接続できること、障害時に人が止められることが採用条件になります。
入口3:特定資産の組成・運用サービス
自社が扱ってきた不動産、再生可能エネルギー設備、航空機、知的財産、売掛債権などを、投資商品へ組成する入口です。強みは、トークン技術より、資産の仕入れ、評価、運用、回収にあります。
適した資産は、収益の根拠を説明でき、権利関係が整理され、保有期間中の情報を継続的に出せるものです。珍しい資産だから売れるとは限りません。投資家にとって既存商品より分かりやすいか、換金や優待などの新しい価値があるかを確かめます。
入口4:販売・投資家体験・流動性支援
投資家向け画面、保有者限定サービス、適時情報、注文の集約、価格監視、発行後コミュニケーションを支える入口です。証券の勧誘や注文の取次ぎを行えば免許が必要になる可能性があるため、業務範囲を明確にします。
免許を持たない企業は、投資判断を促す部分ではなく、発行者が保有者へ情報を届ける仕組み、優待や施設利用の権利を管理する仕組み、データ分析などから始められます。販売会社と組み、誰が説明責任を持つかを契約で分けます。
セキュリティトークン参入前に、五つの懸念を解く
市場が伸びているから参入できる、とは限りません。セキュリティトークンは、技術、金融規制、資産運用、販売をまたぐ事業です。検討初期に次の五つを解けない場合は、実証を増やす前に計画を見直します。
懸念1:商品ではなく、技術の発行実証になっている
「トークンを発行できた」は、顧客価値の証明ではありません。発行者の作業が何時間減ったか、投資家の口座開設や分配がどう変わったか、既存商品では届かなかった顧客へ届いたかを測ります。
買い手が決まらないまま基盤を作ると、接続先と例外処理が後から増えます。最初に、対象資産、発行者、販売会社、投資家を一組に絞ります。
懸念2:免許と責任の境界が曖昧
発行支援、勧誘、媒介、注文受付、保管、助言は、必要な登録や責任が異なります。技術会社が画面を提供するだけでも、顧客との契約や実際の運用によって役割が変わることがあります。
事業計画では、機能一覧より先に責任分担表を作ります。誰が投資家へ説明し、誰が本人確認し、誰が不正移転を止め、誰が事故時に補償判断を行うかを決めます。個別案件では、弁護士や登録業者による確認が必要です。
懸念3:現金側がつながらず、手作業が残る
STの台帳と銀行口座が別々に動くと、入金確認、権利移転、会計仕訳を照合する担当者が必要です。処理時間が短くても、例外時の確認が増えれば、総コストは下がりません。
DvPの設計では、平常時だけでなく、残高不足、通信断、二重指図、取消、部分約定、営業日をまたぐ処理を決めます。「即時」という言葉より、失敗時にどこまで戻せるかが重要です。
懸念4:二次流通を過大評価している
ブロックチェーンへ載せても、買い手は自動的に増えません。投資家の適格性、販売会社の取扱方針、価格情報、商品への理解がそろって、初めて売買が生まれます。
事業計画では、上場予定や市場接続だけで流動性を置かないようにします。想定する投資家数、売買頻度、売り注文が偏ったときの対応、価格の基準を確認します。流動性を約束できない商品は、保有期間を前提に説明します。
懸念5:一つの基盤へ閉じ、拡張できない
発行時に選んだ台帳、ウォレット、本人確認、決済方法が固定されると、別の販売会社や市場へ広げにくくなります。後から移行する費用が、最初の開発費を上回ることもあります。
API、データ形式、秘密鍵の移管、障害時のデータ取得、事業終了時の権利保全を確認します。相互運用は将来の機能ではなく、事業撤退時に投資家の権利を守る条件でもあります。
NEXT STEP
次のステップ
資産のトークン化を、動く事業へ。
対象資産、顧客、免許、決済、提携先を分け、実証で確かめる一工程を設計します。
自社で持つ機能と、提携する機能を分ける
ST事業は、全工程を内製するほど強くなるわけではありません。顧客価値の核だけを自社で持ち、免許、資産管理、販売、保管は信頼できる相手と組む方が早い場合があります。分担は、費用だけでなく責任から決めます。
自社で持つのは、顧客データと改善できる工程
自社で持つ候補は、顧客の業務を理解する力、資産を評価するデータ、例外処理の知見、操作画面、既存システムとの接続です。案件を重ねるほど改善し、ほかの顧客にも再利用できる部分です。
反対に、一度だけ必要な法的な器や、免許が必要な販売機能を無理に持つと、固定費が重くなります。顧客数が増えても同じ専門人材を増やし続ける部分は、提携を検討します。
提携先は、役割ではなく失敗時の対応で選ぶ
「信託銀行と組む」「証券会社と組む」だけでは不十分です。誰が案件審査を行い、売れ残りをどう扱い、誤配当を誰が直し、秘密鍵の事故を誰が受け付けるかを確認します。
平常時のAPI仕様より、障害時の連絡、データの復元、顧客補償、規制当局への報告をすり合わせます。提携先が増えるほど、各社の責任の隙間を埋める運営者が必要です。
見送る条件も、企画時に決める
次の状態なら、技術実証へ進まず、対象資産か事業範囲を変えます。
- 裏付け資産の収益と権利関係を継続的に説明できない
- 発行後の投資家対応と事故時の責任者が決まらない
- 既存のデジタル証券やファンドより、顧客の手間が減らない
- 販売会社と想定投資家を確保できず、発行額だけを目標にしている
- 台帳が止まったときに、法的な権利を別の方法で確認できない
見送りは失敗ではありません。資産の組成をやめ、コンプライアンスSaaSや照合支援へ絞るなど、責任を負える位置へ移る判断です。
セキュリティトークン事業を90日で検証する進め方
セキュリティトークンの実証は、発行デモから始めると技術評価に偏ります。最初の90日では、顧客、権利、業務、採算の順で不確実性を減らします。ブロックチェーンの選定は、その後でも遅くありません。
1〜30日:顧客と対象資産を一組に絞る
発行者候補、販売会社、資産管理者へ聞き取りを行い、現行業務を図にします。名義管理、入金確認、配当、譲渡、報告のうち、最も費用と時間がかかる一つを選びます。
対象資産は、収益、評価方法、権利関係、開示できる情報を確認します。この段階の成果物は、画面ではなく「誰のどの作業を、何分から何分へ減らすか」という仮説です。
31〜60日:規制と責任を先に通す
機能ごとに、発行、勧誘、媒介、保管、本人確認、決済の担当を置きます。登録業者、弁護士、信託や資産管理の専門家と、実行できる範囲を確認します。
同時に、例外を洗い出します。本人確認が期限切れになった、投資家が秘密鍵を失った、配当前に権利が移転した、決済が失敗した場合の処理を決めます。正常系のデモより、異常系の責任表が重要です。
61〜90日:一つの業務を実データで置き換える
全工程を作らず、名義更新、配当計算、DvP照合など一つを選びます。匿名化した実データで処理し、作業時間、手戻り、エラー、監査ログ、1案件当たり費用を測ります。
90日後の判断は、続行だけではありません。自社単独で進む、免許保有者と組む、別の資産へ変える、業務SaaSへ縮小する、見送るの五つから選びます。技術が動いたかではなく、顧客が有償で使う条件を満たしたかで判断します。
セキュリティトークンに関するよくある質問
最後に、参入を検討する担当者の方から出やすい質問をまとめます。制度の適用は商品と業務によって異なるため、個別案件では専門家と登録業者へ確認してください。
まとめ:セキュリティトークンは、権利とお金をつなげて価値になる
セキュリティトークン市場は、国内で発行額が増え、海外ではトークン化ファンドを担保や決済へ使う段階へ進みました。ただし、発行できること自体は、競争優位になりにくくなっています。
事業価値は、権利設計、本人確認、資産管理、決済、販売、二次流通のうち、分断された仕事を減らせるかで決まります。自社の強みが資産にあるのか、業務データにあるのか、顧客接点にあるのかを確認し、一つの工程から始めます。
参入判断では、免許と責任、現金側の接続、流動性、相互運用を先に置きます。これらを解けないまま発行デモを増やしても、事業にはなりません。誰のどの作業を軽くし、その対価を誰が払うのかを、最初の90日で確かめることが出発点です。
CONTACT
お問い合わせ
セキュリティトークンの構想を、責任まで含む事業へ。
資産の選定、顧客価値、規制上の役割、決済、提携先を整理し、参入・待機・見送りの判断を支援します。


