
投稿日:2026.09.07 最終更新日:2026.09.20
サーチファンドは事業承継を変える?国内10事例と参入の設計図
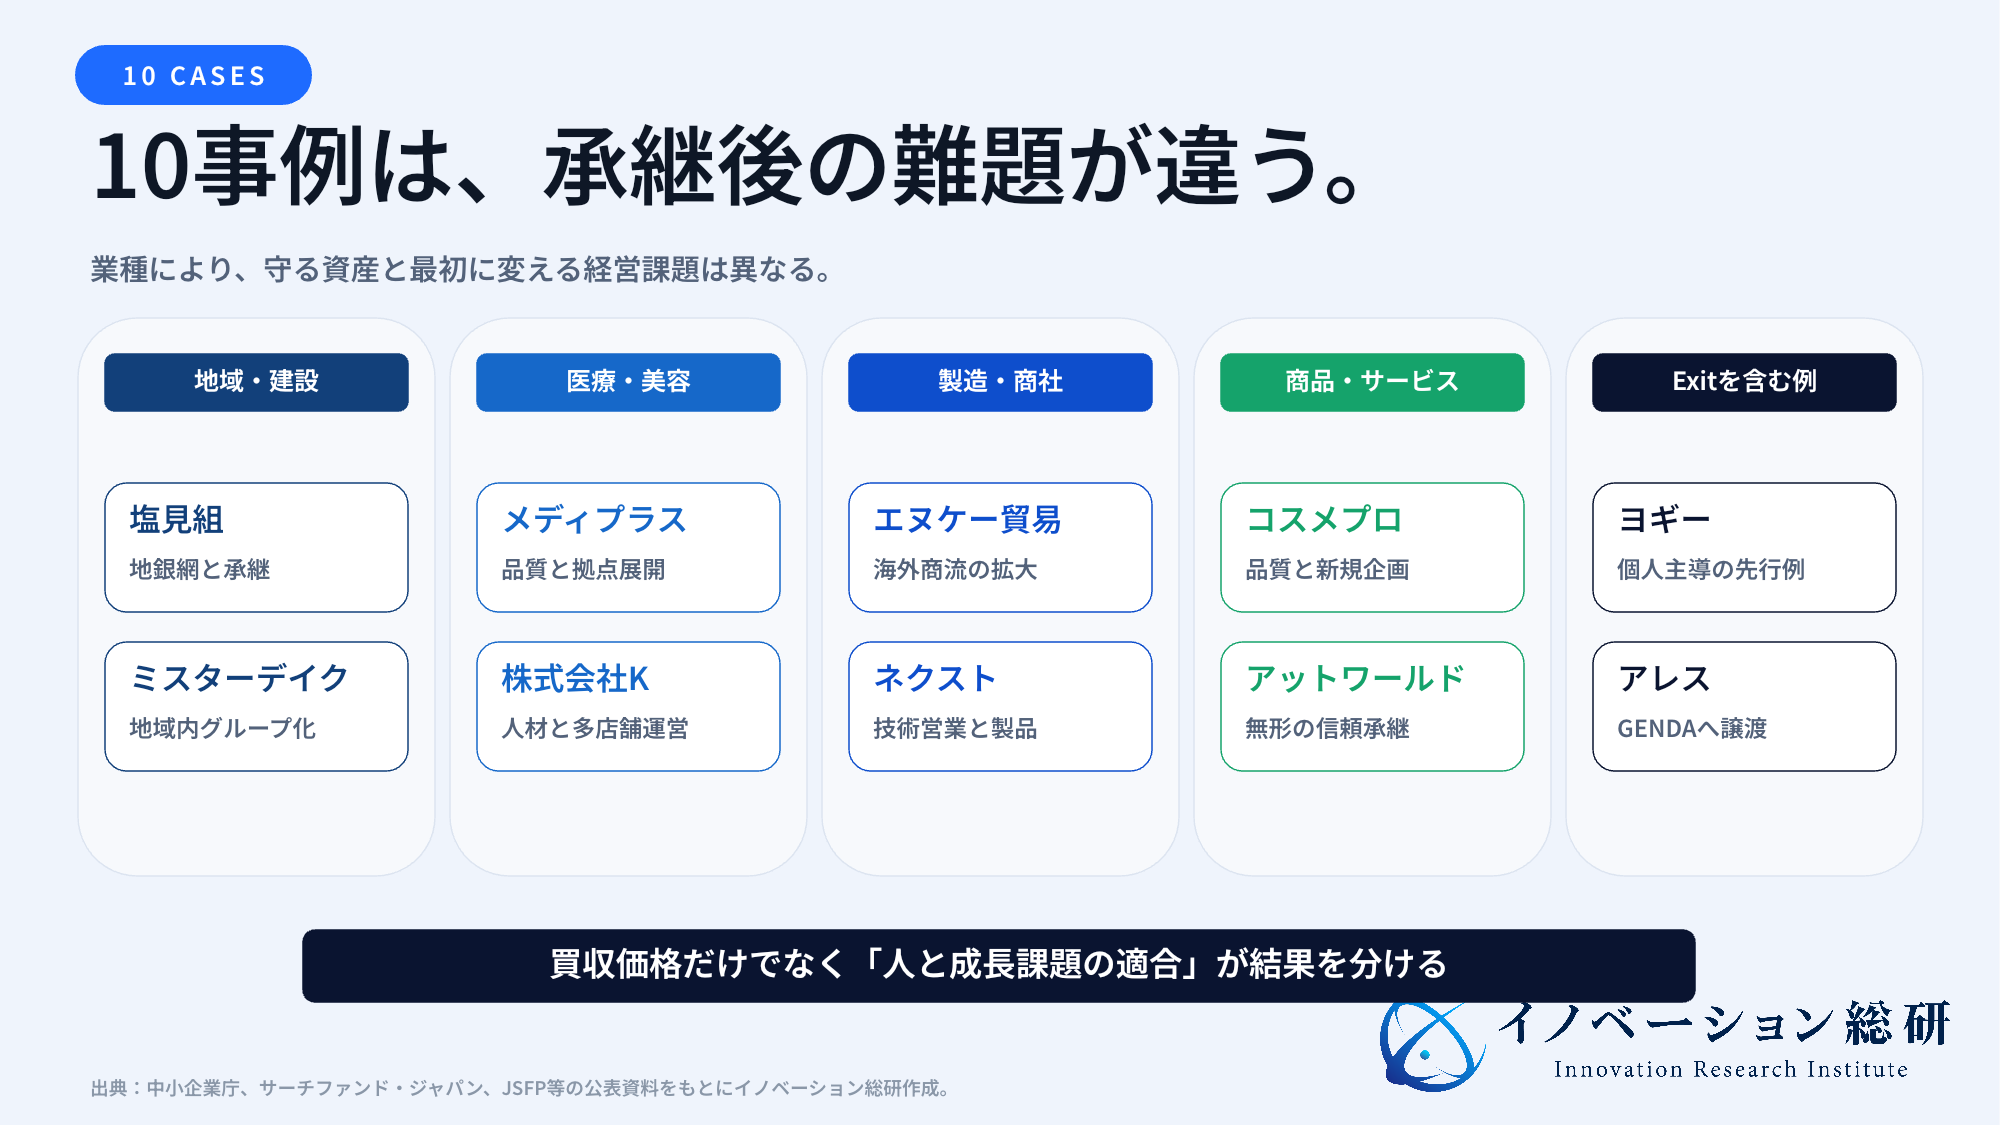
サーチファンドとは、経営者を目指す人が投資家の支援を受け、承継する会社を自ら探し、買収後は社長として経営する仕組みです。会社を先に選ぶのではなく、経営を担う「人」を先に選ぶ点に特徴があります。
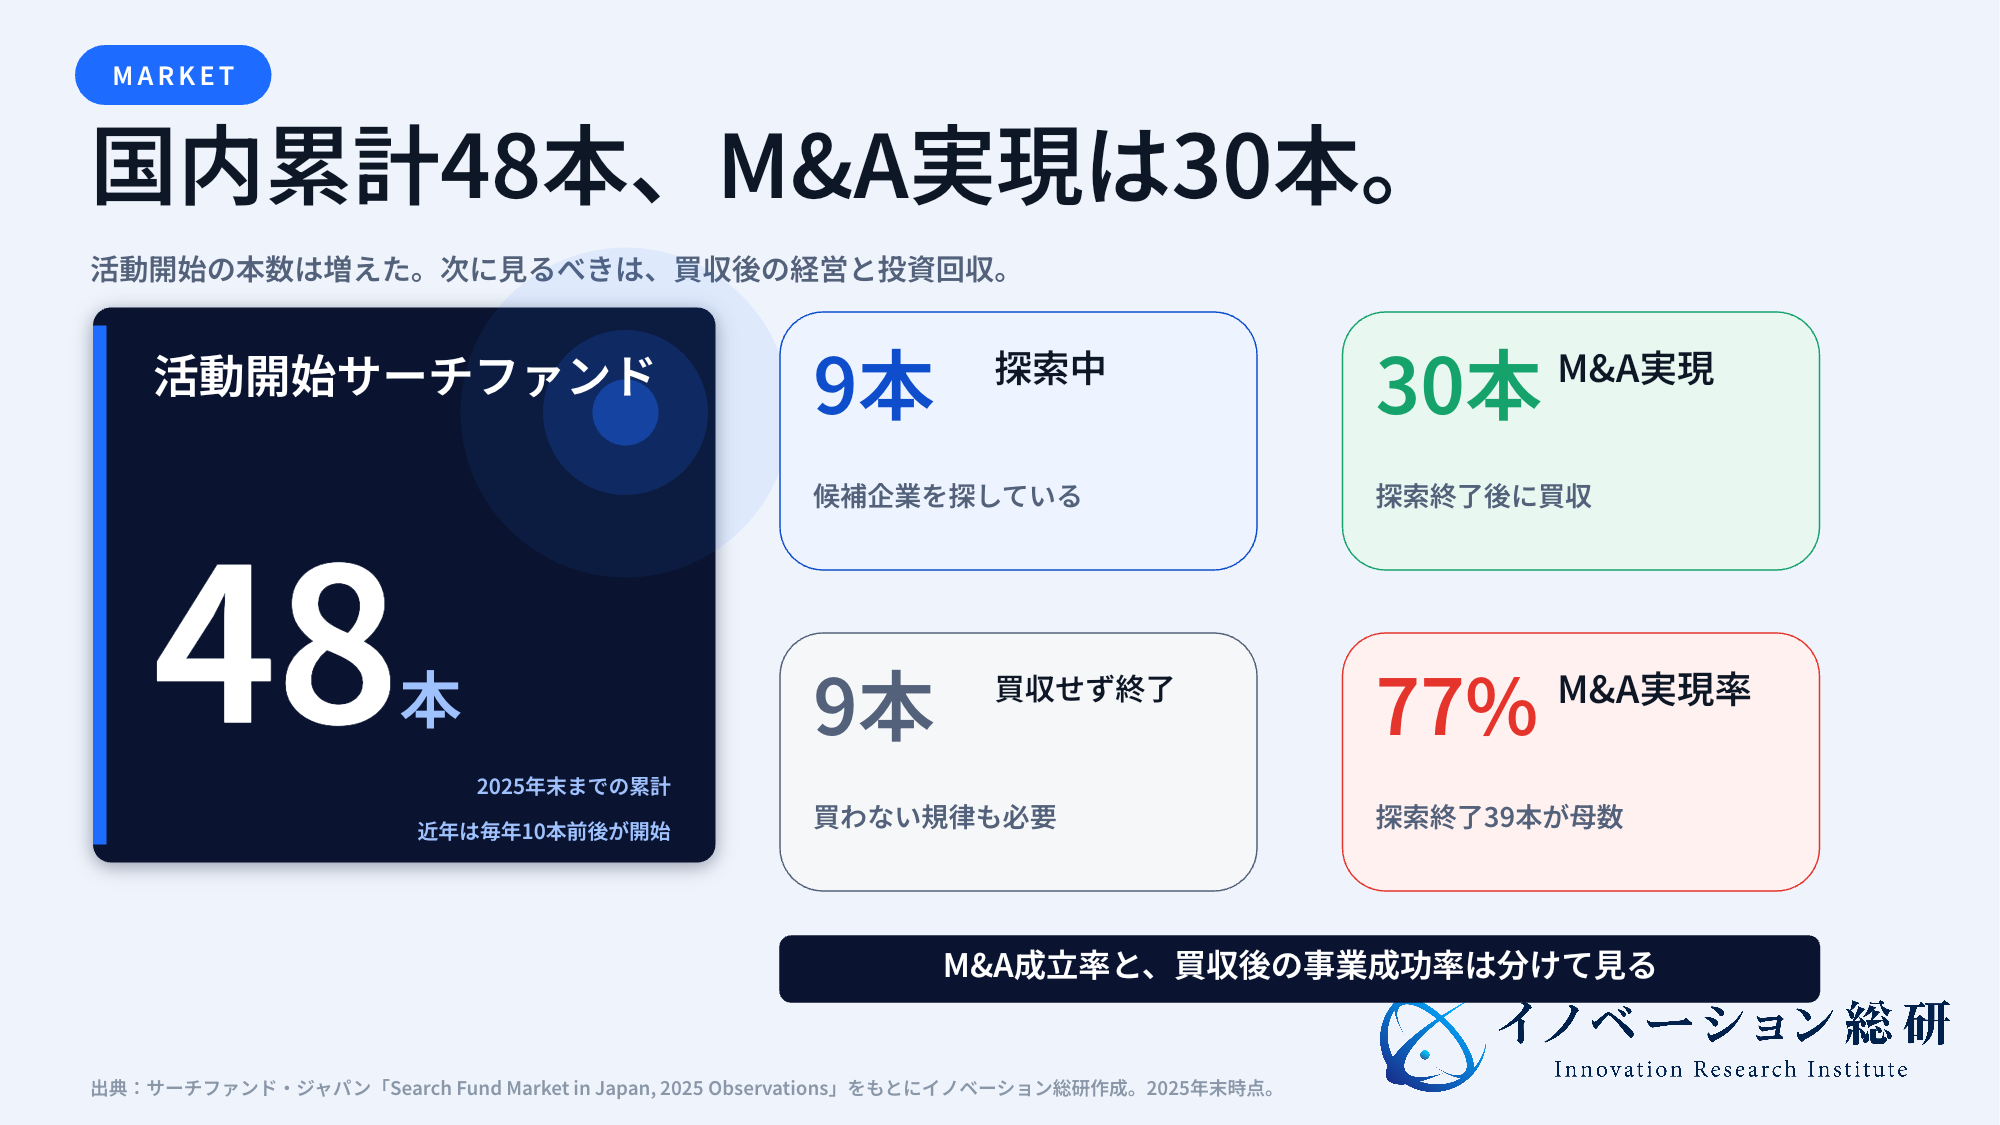
日本では2025年末までに、累計48本のサーチファンドが活動を始めました。終了した39本のうち、30本がM&Aを実現しています。建設、訪問看護、住宅、化粧品、留学支援、ホビー商社など、承継先の業種も広がってきました。
ただし、後継者不在の会社へ資金と人を当てれば、自動的に再成長するわけではありません。買収前に分かるのは過去の数字です。買収後に必要なのは、従業員や取引先との信頼を引き継ぎながら、次の成長をつくる経営です。サーチファンドの勝負は、会社を買えるかではなく、その会社を背負う一人を選び、支え続けられるかで決まります。
本記事では、サーチファンドの仕組みと市場の現在地を整理します。そのうえで、国内10社の承継事例、支援プレイヤーの役割、新規事業として参入する4つの方法、懸念と見送り条件まで解説します。
この記事の結論
サーチファンドは、会社より先に経営者候補を選び、その人が承継から経営まで担う仕組みです。
- 日本では2025年末までに累計48本が活動を始め、30本がM&Aを実現しました。
- 国内10事例は、建設、医療、製造、サービスなど幅広い業種に広がっています。
- 参入では、人、案件、資金、買収後の経営支援を一つの設計へつなぎます。
目次
サーチファンドとは?人を先に選ぶ事業承継の仕組み
まず、通常のM&Aとの違いを理解するために、登場人物と資金の流れを整理します。サーチファンドは「ファンド」という名前ですが、中心にいるのは投資会社ではなくサーチャーです。
サーチャーが会社を探し、買収後の社長になる
サーチャーは、経営者を目指す個人です。投資家から活動資金を受け、通常は一定期間、承継候補となる企業を探します。候補が見つかると、事業、財務、法務、組織などを調べ、投資家へ買収案を説明します。
投資家が承認すれば、買収資金を追加で集めて株式を取得します。その後、サーチャーは投資先へ入り、社長として企業価値の向上に取り組みます。投資資金は、将来の株式売却、経営陣による買い取り、配当などで回収します。
中小企業庁の資料は、サーチファンドを、経営者を目指す個人と中小企業をつなぐ仕組みと説明しています。売り手は、譲渡の前に「次の社長が誰か」を確認できます。これは、買い手企業の名前だけが先に見えるM&Aとは違う点です。
資金調達は、探索と買収の二段階に分かれる
一般的なトラディショナル型では、最初にサーチ活動の費用を調達します。候補企業が見つかった後、買収資金を改めて募ります。投資家は、案件がない段階では人材を見て判断し、案件が出た段階で会社も見て判断します。
日本では、アクセラレーター型も広がっています。専門の運営会社が複数のサーチャーを選び、資金、候補企業の紹介、買収実務、経営支援をまとめて提供する形です。個人だけでゼロから投資家を集めるより、探索と交渉を進めやすくなります。
一方で、支援が厚いほど成功するとは限りません。投資家の条件が増え、サーチャーの判断が遅くなる場合もあります。誰が案件を選び、誰が最終責任を負うかを、最初に明確にする必要があります。
起業と転職の間にある「買って経営する」道
サーチャーは、ゼロから会社をつくる起業家とは違います。顧客、従業員、設備、商流を持つ会社を引き継ぎます。一方、雇われ社長とも違い、自ら候補企業を探し、投資家へ説明し、買収を主導します。
英語ではEntrepreneurship Through Acquisition、略してETAと呼ばれます。日本語では「買収を通じた起業」と考えると分かりやすいでしょう。既存の事業基盤を使えるため、売上ゼロから始めずに済みます。その代わり、前経営者が築いた信用と雇用を預かる責任があります。
日本のサーチファンド市場は累計48本まで広がった
日本の市場は、まだ大きくありません。しかし、個人の挑戦だけだった段階から、専業投資家、地域金融機関、公的機関が関わる段階へ移りました。活動本数とM&Aの実現数を分けて見ます。
2025年末までに30本がM&Aを実現した
サーチファンド・ジャパンの2025年版市場レポートによると、日本では2025年末までに累計48本が活動を開始しました。9本は探索中で、39本は探索を終えています。その39本のうち、30本がM&Aを実現し、9本は買収に至りませんでした。
終了したファンドに限ると、M&A実現率は約77%です。ただし、この数字を「事業成功率」と受け取ってはいけません。買収が成立したことと、承継先が成長し、投資家へ収益を返せたことは別だからです。
同レポートでは、近年は毎年10本前後が活動を始めています。アクセラレーター型が本数を押し上げる一方、個人が投資家を集めるトラディショナル型や、その型を支える投資家も増えています。
背景には、後継者不足と経営人材不足が重なる
日本では、事業に力があっても後継者が決まらない企業が多くあります。詳しい全体像は、事業承継の3つの方法と支援市場で解説しています。
同時に、経営者になりたい人が、いきなりゼロから起業する以外の道を探しています。事業会社、商社、金融機関、コンサルティング会社などで経験を積んでも、自社内で社長になるまでには時間がかかります。サーチファンドは、この経営人材と後継者不在企業を結びます。
市場の本質は、売り案件の数だけではありません。経営を任せられる人材、買収資金、案件情報、買収後の支援を同時にそろえられるかにあります。一つでも欠けると、活動本数が増えてもM&Aや再成長にはつながりません。
地域金融機関と公的資金が市場を支え始めた
山口フィナンシャルグループは2019年、山口キャピタルなどを通じて地域型のサーチファンドを組成しました。中小企業庁は、塩見組の承継を日本初の成約案件として紹介しています。
2021年には、Japan Search Fund Acceleratorと野村リサーチ・アンド・アドバイザリーが、ジャパン・サーチファンド・プラットフォームを設立しました。地域金融機関、保険会社、ゆうちょ銀行、中小企業基盤整備機構などが参加しています。
2024年版中小企業白書も、サーチファンドを通じた若手経営人材への承継が活発化していると紹介しました。民間の投資商品にとどまらず、地域企業を残し、経営人材を育てる政策手段としても見られています。
M&A・PE・CVCと何が違うのか
サーチファンドを理解するとき、通常のM&A、PEファンド、CVCと混同しやすくなります。違いは、資金の種類より、誰が会社を探し、誰が買収後を経営するかにあります。
| 方式 | 主役 | 投資対象 | 買収後の経営 | 主な目的 |
|---|---|---|---|---|
| サーチファンド | 経営者候補と投資家 | 原則1社 | サーチャーが社長になる | 承継と再成長 |
| 一般的なM&A | 売り手と買い手 | 事業会社など | 買い手が決める | 承継、規模拡大、相乗効果 |
| PEファンド | 投資会社 | 複数社 | 経営陣を選任・支援 | 企業価値向上と投資回収 |
| CVC | 事業会社 | 主にスタートアップ | 通常は投資先が継続 | 戦略効果と投資収益 |
| 起業 | 創業者 | 新しい事業 | 創業者が経営 | ゼロからの価値創出 |
出典:中小企業庁、サーチファンド・ジャパン、IESE Business Schoolの公表資料をもとにイノベーション総研作成。
通常のM&Aより「後継者の顔」が早く見える
事業会社によるM&Aでは、買収後に誰を社長へ置くかが後から決まる場合があります。サーチファンドでは、サーチャー本人が候補企業を訪ね、経営方針を話します。売り手は、価格だけでなく、人柄や覚悟を見て譲渡先を選べます。
ただし、相性を重視しすぎると、財務や法務の確認が甘くなるおそれがあります。「この人なら任せられる」という感情と、「この条件なら会社が続く」という分析を分ける必要があります。
PEファンドより対象が小さく、経営者への依存が大きい
PEファンドは、複数の投資先へ資金を配分し、専門チームが経営を支援します。サーチファンドは、サーチャーが原則1社を探し、その会社へ長く入ります。小規模な会社にも届きやすい一方、一人の判断や健康に依存しやすい仕組みです。
また、サーチャーが株式の一部を持ち、成長の成果を受け取る設計が一般的です。経営者と投資家の利害を近づけられますが、短期の売却と長期の雇用維持が衝突する可能性もあります。
CVCとは、投資目的と経営関与が違う
CVCは、事業会社がスタートアップへ出資し、技術や事業の相乗効果を狙う仕組みです。通常、投資先の経営者はそのまま残ります。サーチファンドでは、経営者候補が既存企業を承継し、自ら経営します。
事業会社がサーチファンドへ関わる場合、単なる金融投資にしない方がよいでしょう。自社の顧客、調達、技術、人材育成とどうつなぐかを定義します。既存事業の強化が目的なら、CVCや直接買収の方が合う場合もあります。
サーチファンドの国内10事例から見える承継の形
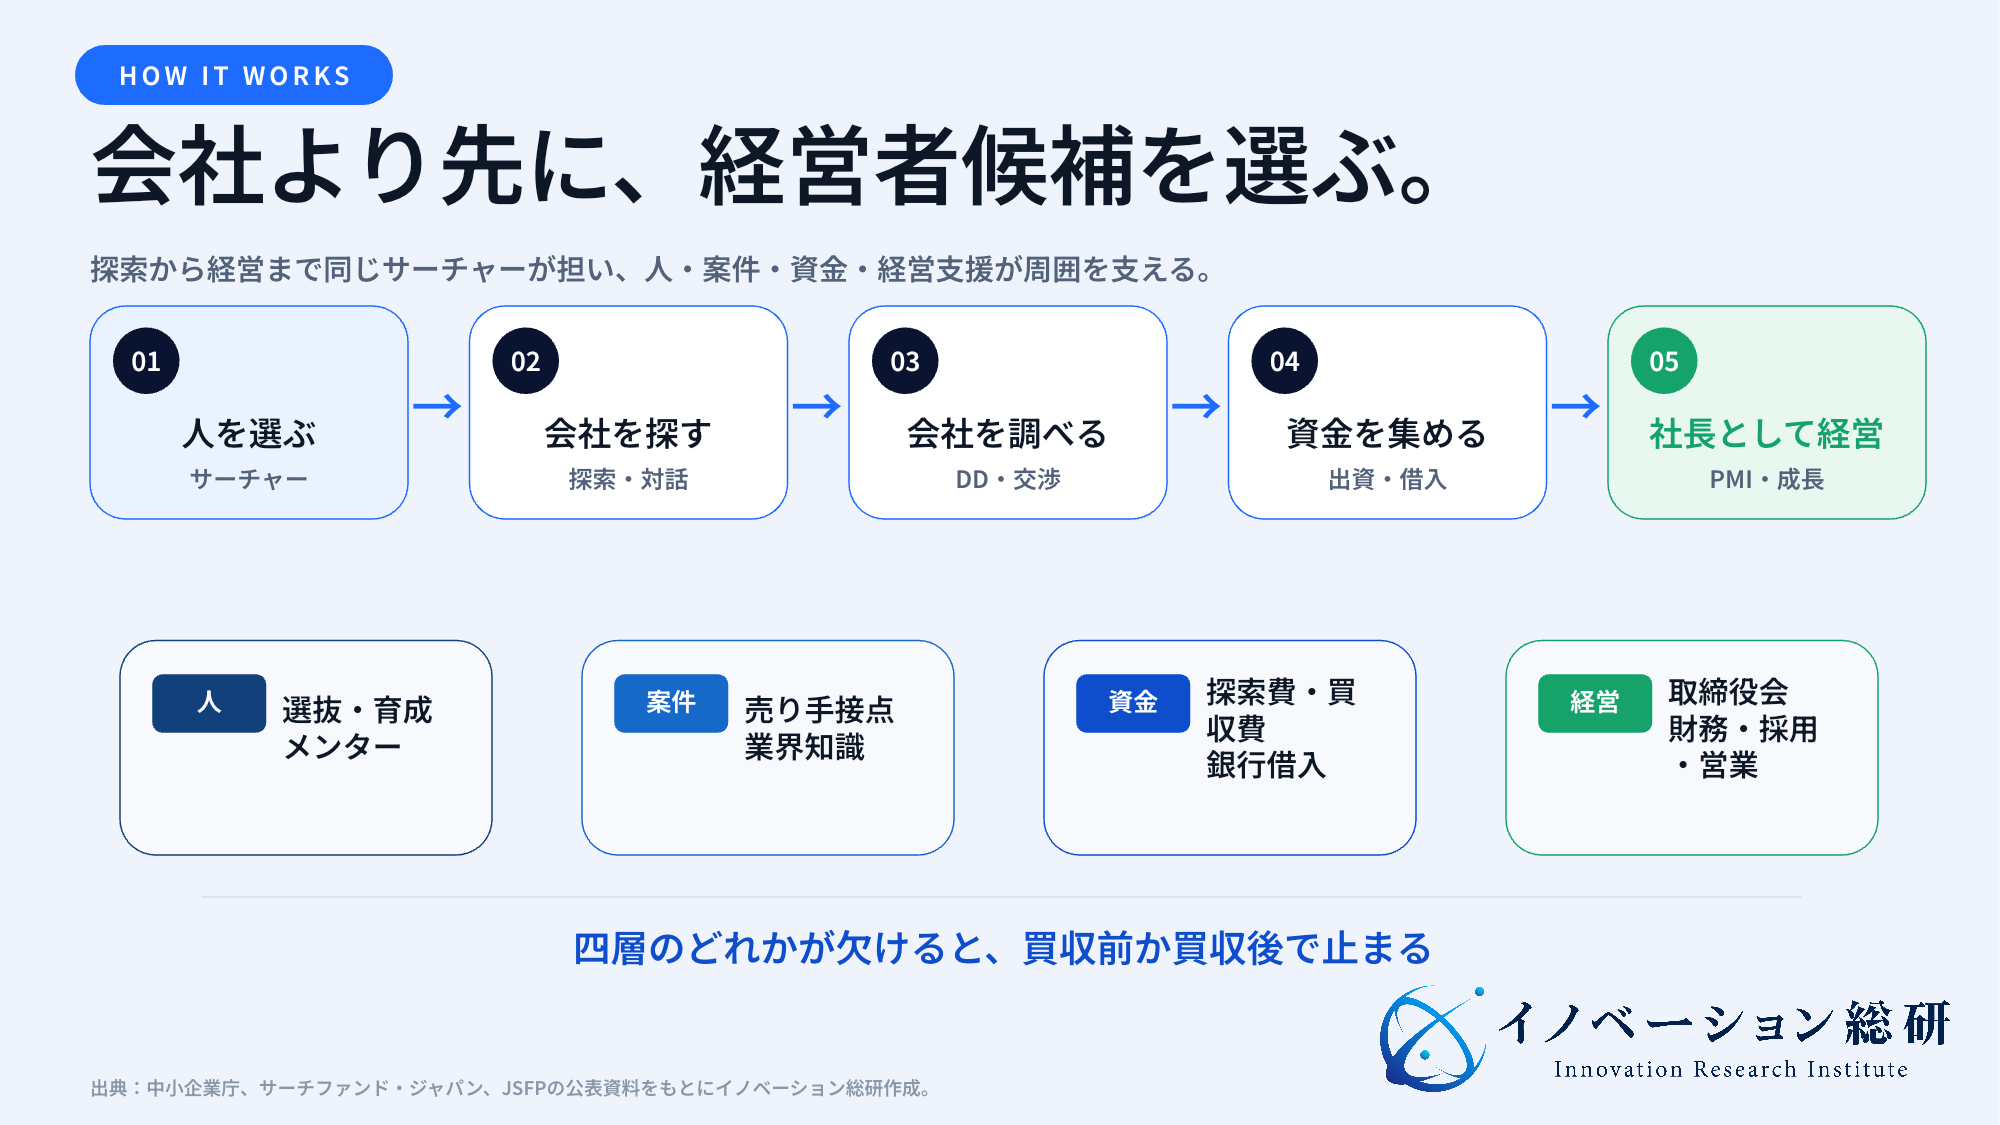
国内では、同じ業種をまとめて買う例だけでなく、一人の経営者が一社へ深く入る例が積み上がっています。ここでは、公表情報を確認できる10社を取り上げます。掲載順は評価や推奨の順位ではありません。
| 承継企業 | 主な事業 | サーチャー | 公表された動き | 読むポイント |
|---|---|---|---|---|
| 塩見組 | 土木・建築工事 | 渡邉謙次氏 | 地域型ファンドによる国内初の成約 | 地銀網と経営人材の接続 |
| 株式会社ヨギー | ヨガスタジオ等 | 伊藤公健氏 | 個人主導の先行例、後に投資回収 | トラディショナル型の実証 |
| メディプラス | 訪問看護 | 松本竜馬氏 | 17拠点・200人超の基盤を承継 | 医療サービスの地域展開 |
| エヌケー貿易 | ホビー商社 | 曽我祐馬氏 | 20カ国超の取引基盤を承継 | 海外経験と既存商流の結合 |
| アレスカンパニー | 景品企画・卸 | 大富涼氏 | GENDAグループへ株式譲渡 | 国内公表ベース初の第三者Exit |
| ミスターデイク | 住宅・リフォーム | 大屋貴史氏 | 同地域企業とグループ化、後に経営権譲渡 | 地域内の連続買収 |
| ネクスト | 業務用厨房機器 | 髙山恵史氏 | 技術営業経験者が社長就任 | 経歴と事業の適合 |
| コスメプロ | 化粧品OEM | 藤井健氏 | IT・ヘルスケア経験者が承継 | 製造基盤と新規事業経験 |
| 株式会社K | 美容室運営 | 三輪勇太郎氏 | 小売・業務改革経験者が承継 | 多店舗運営の仕組み化 |
| アットワールド | 留学支援 | 上田顕氏 | 2025年に承継し社長就任 | 無形の信頼を引き継ぐ承継 |
事例を比べると、業種よりも「承継後に最初に解く課題」とサーチャーの経験が合っているかが重要だと分かります。以下では、各社が何を引き継ぎ、どこに成長余地を見たのかを順に見ていきます。
1.塩見組は、地域金融から始まった国内初の成約
福岡県で土木・建築工事を営む塩見組は、山口フィナンシャルグループ系の仕組みを通じて渡邉謙次氏が承継しました。中小企業庁の事例資料は、日本初のサーチファンド成約案件としています。
この事例の意味は、地域金融機関が資金を出したことだけではありません。取引先企業の承継課題を知る地銀と、経営者になりたい人材を選ぶ専門家が役割を分けました。地域型モデルでは、案件情報だけでなく、買収後も相談できる地元の支援網が競争力になります。
2.ヨギーは、個人が投資家を集めた先行例
サーチファンド・ジャパン代表の伊藤公健氏は、個人で資金を集め、株式会社ヨギーの前身企業を承継しました。同社の経験記録では、候補企業の探索から経営、投資回収までを振り返っています。
アクセラレーターが整う前に、サーチャーが投資家との関係を一からつくった例です。事業会社がこの方式を取り入れるなら、案件を与えるだけでなく、本人が選び、投資家へ説明する過程を残す必要があります。人材育成だけを目的にすると、本人の経営責任が弱くなります。
3.メディプラスは、訪問看護の基盤を次世代へ渡した
メディプラスは、神奈川・東京で「タツミ訪問看護」を展開しています。JSFPの承継事例によると、承継時点で17拠点、スタッフ200人超の基盤を持っていました。松本竜馬氏が2023年に承継しました。
訪問看護は、地域の信頼と採用力が重要です。サーチャーが引き継ぐのは、店舗や契約だけではありません。看護師、利用者、医療機関との関係を壊さず、拠点を増やせる経営体制です。規制産業では、買収後の成長より先に、品質を維持できる管理幅を確かめる必要があります。
4.エヌケー貿易は、サーチャーの海外経験を既存商流へ重ねた
エヌケー貿易は、玩具やゲーム機器を輸出入するホビー商社です。JSFPの発表では、20カ国以上の取引実績と国際的なチームを持つ企業と説明されています。海外事業経験を持つ曽我祐馬氏が承継しました。
サーチャーの職歴と、会社が次に伸ばしたい能力が重なる例です。業界経験が完全に同じでなくても、海外販路、調達、組織運営など、成長課題と対応する経験があれば価値が出ます。人材選定では、肩書より「承継後の最初の三つの課題を解けるか」を見ます。
5.アレスカンパニーは、第三者へのExitまで到達した
アレスカンパニーは、アミューズメント施設向けの景品を企画・卸売する企業です。大富涼氏とサーチファンド・ジャパンが2022年に承継し、2023年にGENDAグループへ参画しました。
サーチファンド・ジャパンの発表は、公表ベースで、サーチファンド投資から第三者へ株式を譲渡した国内初の例としています。承継先を長く残すことと、より大きな企業グループへ渡すことは両立し得ます。ただし、売り手が望む将来像とExit方針は、買収前に話す必要があります。
6.ミスターデイクは、地域内の連続買収へ進んだ
ミスターデイクは、山梨県甲府市の住宅リフォーム・新築会社です。大屋貴史氏が2022年に承継しました。翌年には、同じ甲府市で住宅や店舗の建設を手掛けるニューライフ総建を承継し、グループ化しました。
グループ化の発表では、両社を独立運営しながら協業を検討するとしています。これは、一社の改善だけでなく、地域と業種を絞った追加買収へ発展した例です。なお、ミスターデイクは2026年2月に経営権が譲渡されています。連続買収を行う場合、最初の会社の現場が不安定なまま次へ進まない管理が必要です。
7.ネクストは、技術営業の経験を厨房機器へつないだ
ネクストは、電気式石窯ピッツァオーブンなど、業務用厨房機器を開発・販売する企業です。機械・部品分野で技術営業と市場参入支援の経験を持つ髙山恵史氏が、2023年に承継し社長へ就きました。
製造業の承継では、設備を持つだけでは成長しません。製品の価値を顧客へ説明し、代理店や保守網を整える必要があります。サーチャーの経験と事業の課題を合わせる「人から始める投資」の特徴が分かる事例です。
8.コスメプロは、製造基盤にIT・ヘルスケア経験を入れた
コスメプロとオリエンタルコスメチックは、化粧品や医薬部外品のOEMメーカーです。ITやヘルスケアの新規事業経験を持つ藤井健氏が2023年に承継しました。
OEM企業の価値は、処方、品質管理、顧客対応、生産能力の組み合わせにあります。新しい経営者がデジタル化や商品企画を進めても、品質を崩せば既存顧客を失います。変える領域と、守る工程を切り分ける必要があります。
9.株式会社Kは、多店舗サービスの運営力を引き継いだ
株式会社Kは、神奈川県を中心に「hair make ONE」を運営しています。商社、コンサルティング、小売企業で業務改革を経験した三輪勇太郎氏が2024年に承継しました。
美容室は、店舗数だけでなく、店長育成、採用、顧客の再来店が業績を左右します。多店舗サービスでは、本部の仕組み化と現場の自律性を両立させる必要があります。買収後の成長計画は、出店数より、人材が育つ速度から逆算します。
10.アットワールドは、無形の信頼を人から人へ渡した
アットワールドは、東京と大阪で留学支援を行っています。金融、戦略コンサル、事業会社、PE投資先での経営経験を持つ上田顕氏が、2025年に承継して社長へ就任しました。
留学支援では、学校との関係、保護者への説明、渡航中の安全対応がブランドになります。譲渡契約だけでは移せない資産です。サーチファンド・ジャパンの支援人材一覧からは、承継企業とサーチャーの経歴を確認できます。無形サービスほど、前経営者から新経営者へ信頼を渡す期間が重要です。
支援市場は「人・案件・資金・経営」の4層に分かれる
サーチファンドの周辺には、投資家だけでなく、人材紹介、M&A実務、金融機関、専門家、経営支援会社が関わります。参入先を考えるときは、四つの層に分けると見えやすくなります。
人材層は、サーチャーを選び、経営者へ育てる
経営者候補の発掘は、一般的な転職支援とは違います。候補者は、案件発掘、売り手との対話、投資家への説明、買収後の経営を一貫して担います。分析力だけでなく、地域へ入り、従業員の信頼を得る力が必要です。
サーチファンド・ジャパン、Japan Search Fund Accelerator、日本サーチファンド協会などは、候補者への情報提供やコミュニティ形成を進めています。事業会社が人材層へ参入するなら、研修だけで終えず、実案件での選抜とメンター支援まで設計します。
案件層は、売り手の意思と会社の質を見極める
候補企業の発掘では、M&A仲介、地域金融機関、士業、業界ネットワークが重要です。売却情報を多く持つことより、サーチャーと相性のよい会社を見つけられるかが問われます。
案件の条件は、売上や利益だけではありません。特定顧客への依存、社長個人への依存、設備投資、許認可、採用難、運転資金を見ます。数字が安定していても、社長が抜けた瞬間に営業が止まる会社は、承継の難度が高くなります。
資金層は、探索費と買収費を分けて供給する
専業投資家、ファンド・オブ・サーチファンド、地域金融機関、公的機関が資金を供給します。サーチファンド・ジャパンは複数のファンドを運用し、JSFPには地域金融機関や中小企業基盤整備機構などが参加しています。
買収では自己資本だけでなく、銀行借入を組み合わせることがあります。返済は承継先のキャッシュフローに影響します。高い価格で買えたことを成功とせず、景気悪化や顧客離れが起きても返済できる範囲を決めます。
経営層は、買収後の1000日を支える
買収後には、会計、採用、営業、IT、法務、取締役会運営が必要です。サーチャーがすべてをできる必要はありません。しかし、何を自分で決め、何を専門家へ任せるかは決めなければなりません。
この層には、PMI支援、経営管理SaaS、採用、業務改善、社外取締役、業界専門家などが入ります。M&Aの成約報酬だけに依存せず、承継後の継続支援へ収益を広げられる領域です。
海外のサーチファンド市場から何を学べるか
サーチファンドは1984年に米国で生まれました。海外の統計は参考になりますが、そのまま日本の期待収益へ置き換えることはできません。対象地域、年代、未回収案件の扱いを確認します。
米国・カナダ以外でも320本が確認された
IESE Business Schoolの2024年調査は、米国・カナダを除く40カ国の320本を分析しています。2023年には59本が新たに活動を始め、31件の買収が行われました。
調査時点で、探索を終えた184本のうち146本が企業を買収しました。買収率は79%です。買収後に事業を運営中の案件が多いため、最終的な成果はまだ確定していません。
投資収益は平均だけで判断しない
同調査では、国際サーチファンド全体の投資倍率は2.0倍、IRRは18.1%でした。ただし、少数の高収益案件が平均を押し上げています。上位案件を除くと数字は下がります。また、買収できずに探索を終えた費用もあります。
新規参入の事業計画で「海外平均の18%を得られる」と置くのは危険です。日本の買収価格、借入条件、人材報酬、Exit市場は違います。案件ごとに下振れを置き、平均ではなく損失時の耐久力を見ます。
買収対象は、継続収益と利益の安定性を重視する
海外のサーチャーは、継続課金や反復受注があり、利益率が安定した会社を好む傾向があります。買収借入を返しながら経営するため、将来の夢より現在のキャッシュフローが重要だからです。
一方、安定企業には競争が集まり、価格が上がります。日本で機会を探すなら、表面上の成長率が低くても、顧客との関係、専門人材、許認可、地域網など、引き継げる強みを持つ会社に注目します。
売り手企業がサーチャーを選ぶ理由
売り手にとっての価値は、価格だけではありません。次の社長と早く会い、会社の将来を直接話せることにあります。ただし、顔が見えることと、安心できることは同じではありません。
「誰が継ぐか」を譲渡前に確認できる
通常のM&Aでは、買い手企業の担当者と話しても、買収後の社長が別人になる場合があります。サーチファンドでは、原則としてサーチャー本人が経営します。売り手は、従業員、顧客、地域にどう向き合うかを本人へ聞けます。
特に、社長個人の信用で成り立つ会社では、この対話が重要です。前経営者は、取引先への紹介、社内の暗黙知、失敗しやすい判断を段階的に伝えられます。
大企業の子会社化とは違う成長余地がある
事業会社へ売却すると、調達、販売、管理を大きな組織へ統合できます。一方、ブランドや働き方が変わることもあります。サーチファンドでは、会社を独立したまま運営し、サーチャーが意思決定する形を取りやすくなります。
ただし、独立性を守るほど、親会社の資源は使えません。売り手は「何も変えない後継者」を求めるのではなく、守るものと変えるものを一緒に決める必要があります。
売り手も投資家と資金条件を確認する
サーチャーの人柄が良くても、買収資金の構成が無理なら会社は苦しくなります。借入返済、配当、投資家の回収方針が、従業員の待遇や設備投資へ影響します。
売り手は、出資者、借入額、保証、Exitの考え方、買収後の取締役会を確認します。サーチャーが交代できない場合の対応も重要です。譲渡契約の前に、資本と経営の両方を見ます。
サーチファンドの構想を、六つの詰まり方で整理する
点数を付ける診断ではありません。参入前に、人、案件、資金、買収後支援の未確認条件を見つけます。
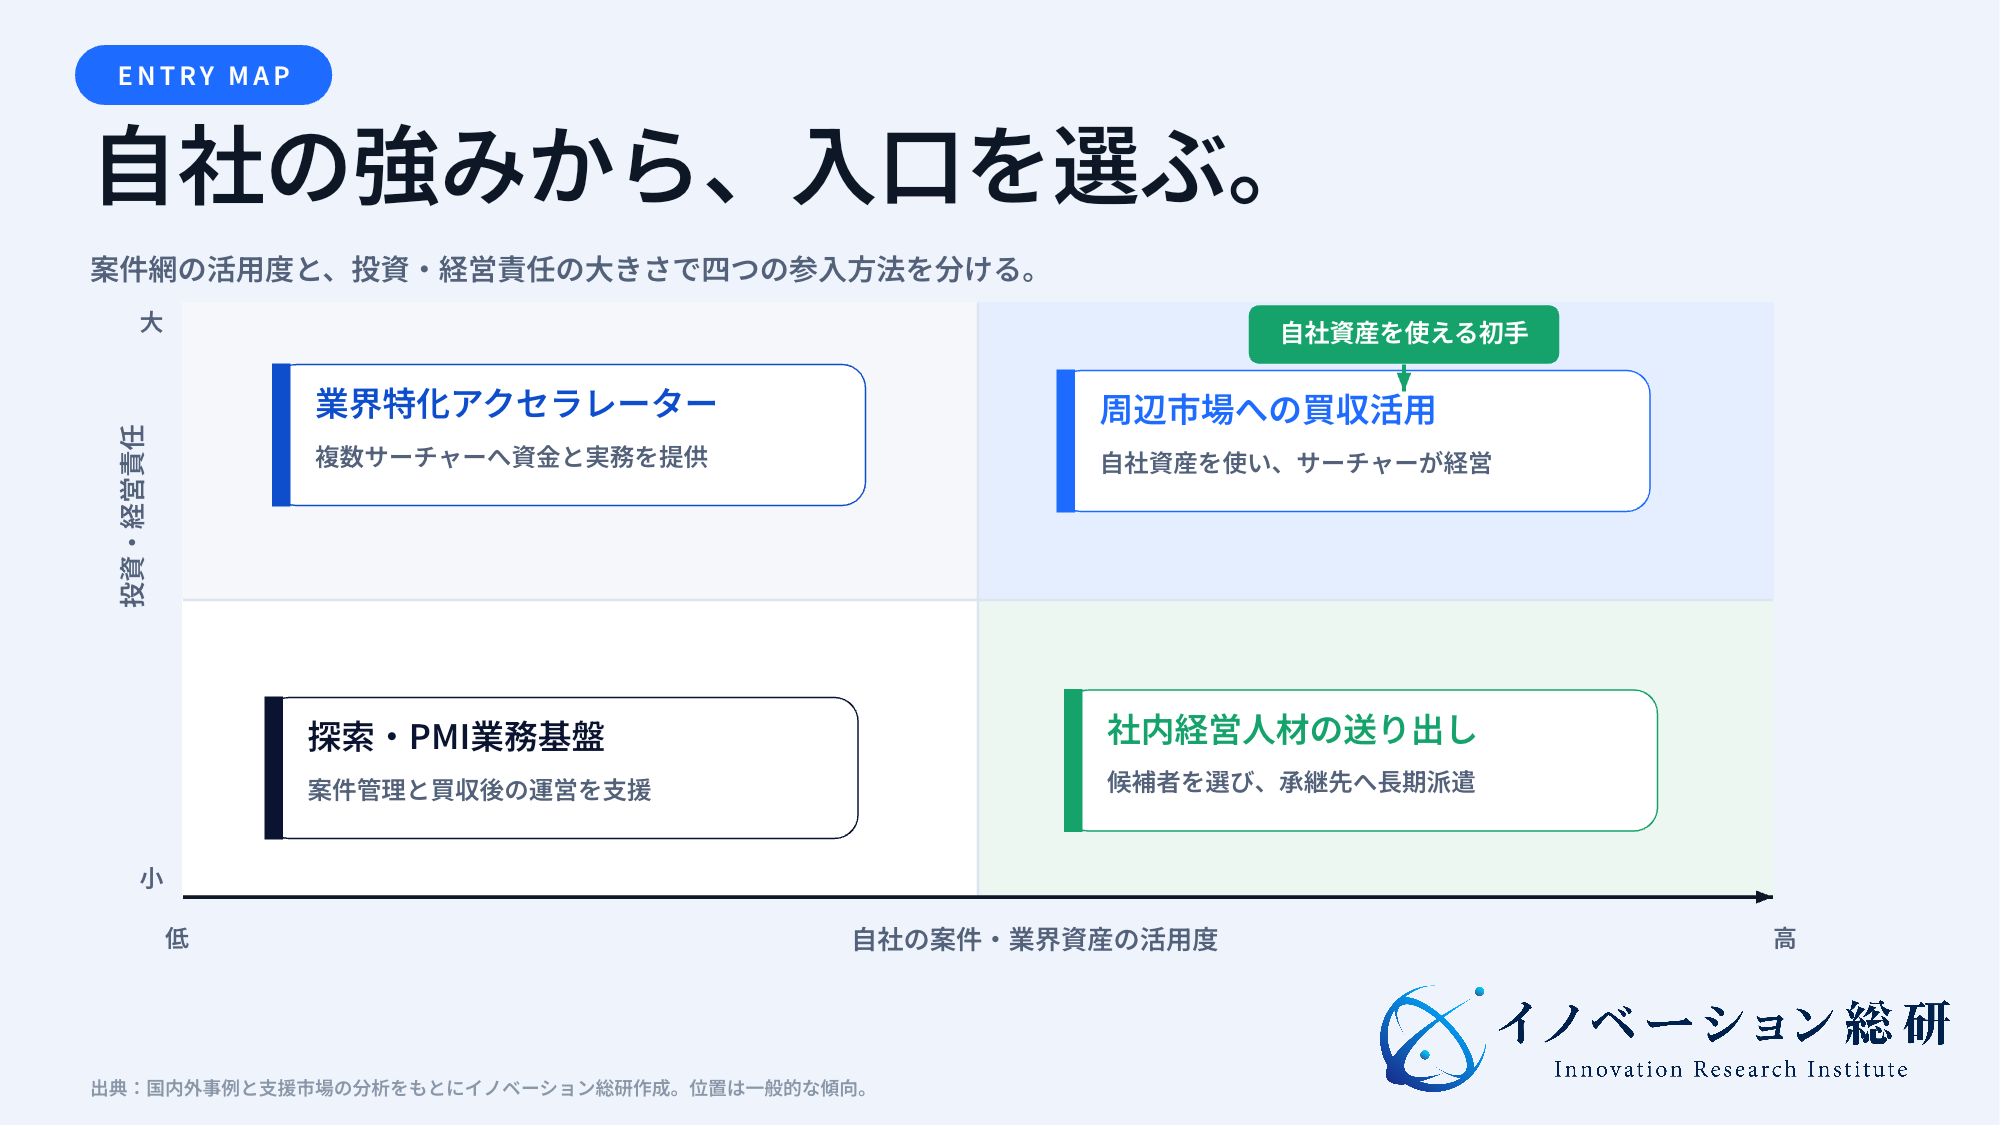
サーチファンド領域へ新規参入する4つの方法
事業会社が参入するとき、いきなりファンドを設立する必要はありません。自社が持つ案件、人材、顧客、業界知識のどれが強いかで、入口を選びます。
参入方法1.社内経営人材を「買って経営する」道へ送る
一つ目は、社内の経営候補者が承継企業を探し、社長になる仕組みです。研修としての新規事業制度ではなく、買収後の収益責任まで持たせます。
親会社は、探索費、案件紹介、専門家、買収資金の一部を提供できます。承継先は、親会社の取引先や周辺業界から探せます。ただし、親会社の戦略に縛りすぎると、サーチャーの選択肢が狭くなります。完全子会社化、少数出資、独立ファンドのどれにするかを先に決めます。
参入方法2.業界特化型のアクセラレーターを運営する
二つ目は、医療、建設、製造、物流など、一つの業界に特化して複数のサーチャーを支える方法です。業界の案件網、評価方法、専門家、買収後の改善手順を共通化します。
総合型の投資家と正面から競うより、許認可、採用、購買、システムなど、業界固有の課題を解ける点で差別化できます。収益は、運用報酬、成功報酬、投資収益の組み合わせです。ファンド運営や募集に関わる規制は、弁護士などへ確認します。
参入方法3.案件探索からPMIまでの業務基盤を提供する
三つ目は、サーチャーや投資家へ、案件管理、企業分析、金融機関との連携、買収後の経営管理を提供する方法です。SaaSだけでなく、専門家の実務支援を組み合わせます。
市場が小さい間は、月額ツールだけで十分な売上を得にくいでしょう。事業承継、地域金融、PE、M&A仲介にも使える共通機能を持たせます。案件情報を集めるだけでは、既存のM&Aプラットフォームとの差が出ません。買収後の予算、採用、KPI、取締役会までつなぐ設計が必要です。
参入方法4.自社の周辺市場へ入るM&A手段として使う
四つ目は、サーチャーを自社の新規事業責任者として支援し、周辺業界の企業を承継する方法です。ゼロから製品をつくる代わりに、顧客と売上を持つ会社を起点にします。
たとえば、設備メーカーが保守会社を、食品会社が地域卸を、IT企業が業界特化の業務会社を承継する考え方です。自社の資産を使えますが、単なる買収部隊にしないことが大切です。サーチャー本人が、会社と地域に長く向き合える条件を設けます。
サーチファンド事業の懸念は、買収後に集中する
サーチ活動は長く、買収実務も難しいものです。しかし、本当のリスクは買収後に現れます。人、資金、成長、Exitの四つを分けて管理します。
一人の経営者へ依存しすぎる
サーチファンドは、人を先に選ぶ仕組みです。強みである一方、その人が離脱すると計画全体が崩れます。健康、家族、地域への移住、報酬、投資家との関係を含め、長期の覚悟が必要です。
投資家は、サーチャーを監視するだけでは足りません。財務、人事、営業、業界知識を補うチームを用意します。後継者を選ぶ事業なのに、サーチャーの後継体制がないという矛盾を避けます。
良い会社ほど、買収価格が上がる
継続収益があり、利益率が高く、社長依存が低い会社は、多くの買い手が欲しがります。探索期間に焦るあまり、価格を上げて成立させると、買収後の投資余力が減ります。
上限価格は、楽観的な成長計画から決めません。売上が落ち、主要顧客が離れ、採用費が増えても返済できるかを見ます。買えない判断を、活動失敗として扱わない制度が必要です。
前経営者の暗黙知を引き継げない
中小企業では、価格決定、クレーム対応、資金繰り、採用、取引先との約束が社長の頭にあります。帳簿や契約書だけでは見えません。買収直後に前経営者が離れると、売上が残っても運営が止まることがあります。
引き継ぎ期間、相談範囲、競業避止、顧客紹介、従業員への説明を契約前に決めます。前経営者を残しすぎると新社長が決められないため、権限移譲の日程も必要です。
投資家の回収と会社の長期成長がぶつかる
投資家は、いずれ資金を回収します。売却、上場、経営陣による買い取りなどの方法があります。一方、従業員や地域は、会社が長く続くことを望みます。
いつ、誰へ、どの条件で株式を渡すかを、買収時点から話します。Exitが悪いのではありません。会社の成長段階に合わない売却を急ぐことが問題です。売り手にも、将来の選択肢を説明します。
実績データには、生存者と平均値の偏りがある
海外調査のIRRや日本のM&A実現率は、仕組みを理解する参考になります。しかし、運営中の案件が多く、最終損益が確定していない場合があります。公表されやすい成功例だけを見る偏りもあります。
自社の投資判断では、買収できなかった探索費、損失案件、追加資金、経営者交代を含めます。市場平均ではなく、自社が支えられる件数と損失額から計画します。
NEXT STEP
次のステップ
買収案を、経営できる新規事業へ。
経営者候補、候補企業、資金、買収後の支援を分け、参入・提携・見送りの条件を整理します。
協業相手は、足りない一層から選ぶ
サーチファンドを一社で完結させる必要はありません。自社が持つ資産を確認し、不足する層を補う相手を選びます。
地域金融機関は、案件と融資後の接点を持つ
地域金融機関は、後継者課題を持つ企業と長く取引しています。融資後も経営状態を見られます。サーチャー選定の専門家と組めば、地域に会社を残すモデルをつくれます。
一方、取引先だから良い案件とは限りません。融資判断と投資判断を分け、利益相反を管理します。売り手へ他の承継方法も示す必要があります。
M&A・法務・会計の専門家は、取引の安全性を支える
候補企業の評価、契約、税務、労務、許認可、借入には専門家が必要です。小規模案件では費用負担が重くなりやすいため、確認項目と料金を標準化すると価値があります。
専門家を買収時だけ使うと、経営課題が契約へ反映されません。PMIで必要な情報を、デューデリジェンスの段階から集めます。
業界企業は、顧客と改善能力を提供する
業界企業は、仕入れ、販売、技術、採用などを支援できます。資金だけを出す投資家より、承継後の成長を具体化しやすくなります。
ただし、取引を強制すると承継先の独立性を損ないます。どの資産を優先的に使えるか、価格は公正か、競合との取引を続けられるかを決めます。
サーチファンドの構想を新規事業として検討する場合は、新規事業コンサルティングの選び方も参考になります。構想、案件、投資、PMIを一つの会社へ任せるのか、役割ごとに分けるのかを比較できます。
サーチファンド参入前に確認する7つの条件
参入判断では、ファンド設立の可否より先に、七つの条件を確認します。条件がそろわない場合は、提携、待機、見送りも選択肢です。
1.最初の顧客と支払者が分かれていないか
サーチャー、売り手、投資家、金融機関のうち、誰がサービスへ支払うかを決めます。支援を受ける人と支払う人が違うほど、価値の説明が難しくなります。
2.年間何件の候補企業へ接触できるか
案件数ではなく、サーチャーの条件に合う企業へ接触できる数を見ます。地域、業種、利益規模、社長依存度で絞ると、対象は急に減ります。
3.経営者候補を何で選び、誰が落とすか
職歴やMBAだけでは、承継後の経営力は分かりません。売り手との対話、現場理解、資金計画、厳しい判断を模擬案件で確認します。選抜を緩めて活動本数を増やさないことが重要です。
4.買収できなくても止められるか
探索期間の終わりと追加資金の条件を決めます。良い会社が見つからないとき、無理に買わず終了できる設計が必要です。
5.買収後の経営支援を誰が担うか
取締役会、財務、人事、営業、IT、業界専門家の担当を決めます。サーチャーの弱みを補う支援者が、買収前から参加できる形が望まれます。
6.下振れ時の資金を用意できるか
買収資金だけでなく、運転資金、設備更新、採用、追加投資を見込みます。売上が計画を下回った場合の返済と増資条件も決めます。
7.どの状態なら参入しないか
人材、案件、資金、経営支援のうち二つ以上を外部任せにする場合、主導権を持ちにくくなります。継続的な案件網がなく、単発の紹介料だけを狙う場合も、既存仲介との差が出ません。
見送りは失敗ではありません。自社が責任を持てる一層がないなら、投資家になるより、既存プレイヤーとの提携から始めます。
サーチファンドのよくある質問
最後に、サーチファンドの仕組みや投資対象、事業会社の関わり方について、よくある疑問へ簡潔に答えます。
まとめ|サーチファンドは人と会社を同時に選ぶ事業
サーチファンドは、後継者不在企業へ資金を供給するだけの仕組みではありません。経営者候補を先に選び、その人が承継先を探し、買収後の経営まで担います。
日本では2025年末までに累計48本が活動を始め、30本がM&Aを実現しました。承継先は、建設や訪問看護から、化粧品、ホビー、留学支援まで広がっています。ただし、市場の成熟度を測るには、買収件数だけでなく、買収後の成長と投資回収を長く見る必要があります。
事業会社の参入方法は、社内人材の送り出し、業界特化型支援、業務基盤の提供、周辺市場への買収活用の四つです。どの方法でも、人、案件、資金、経営支援を一つにつなぐ必要があります。
最初に決めるべきなのは、ファンドの名前ではありません。誰を経営者として選び、どの会社の何を守り、買収後に誰が支えるかです。この三つを具体化できたとき、サーチファンドは事業承継と新規事業をつなぐ選択肢になります。
CONTACT
お問い合わせ
サーチファンドの構想を、買収後まで動く事業へ。
自社の案件網、人材、業界知識、投資余力を整理し、参入方法と提携先、見送り条件を具体化します。


