
投稿日:2026.09.05 最終更新日:2026.09.20
事業承継は「誰に渡すか」で終わらない|3つの方法と支援10例
次の社長を決めれば、会社は残るのか。
買い手が見つかれば、承継は成功なのか。
結論は、経営、所有、保証、人と技術、顧客との信用を、承継後の経営までつなぐことです。三つの方法と企業・機関10者から、選び方と新規事業の条件を整理します。
この記事の結論
事業承継は、後継者探しではなく会社が続く状態をつくるプロジェクトです。
- 親族内、従業員、第三者への三つの方法を比較します。
- 企業・機関10者の取り組みを、役割と限界まで解説します。
- 四つの事業機会と、参入・提携・待機・見送りの条件を示します。
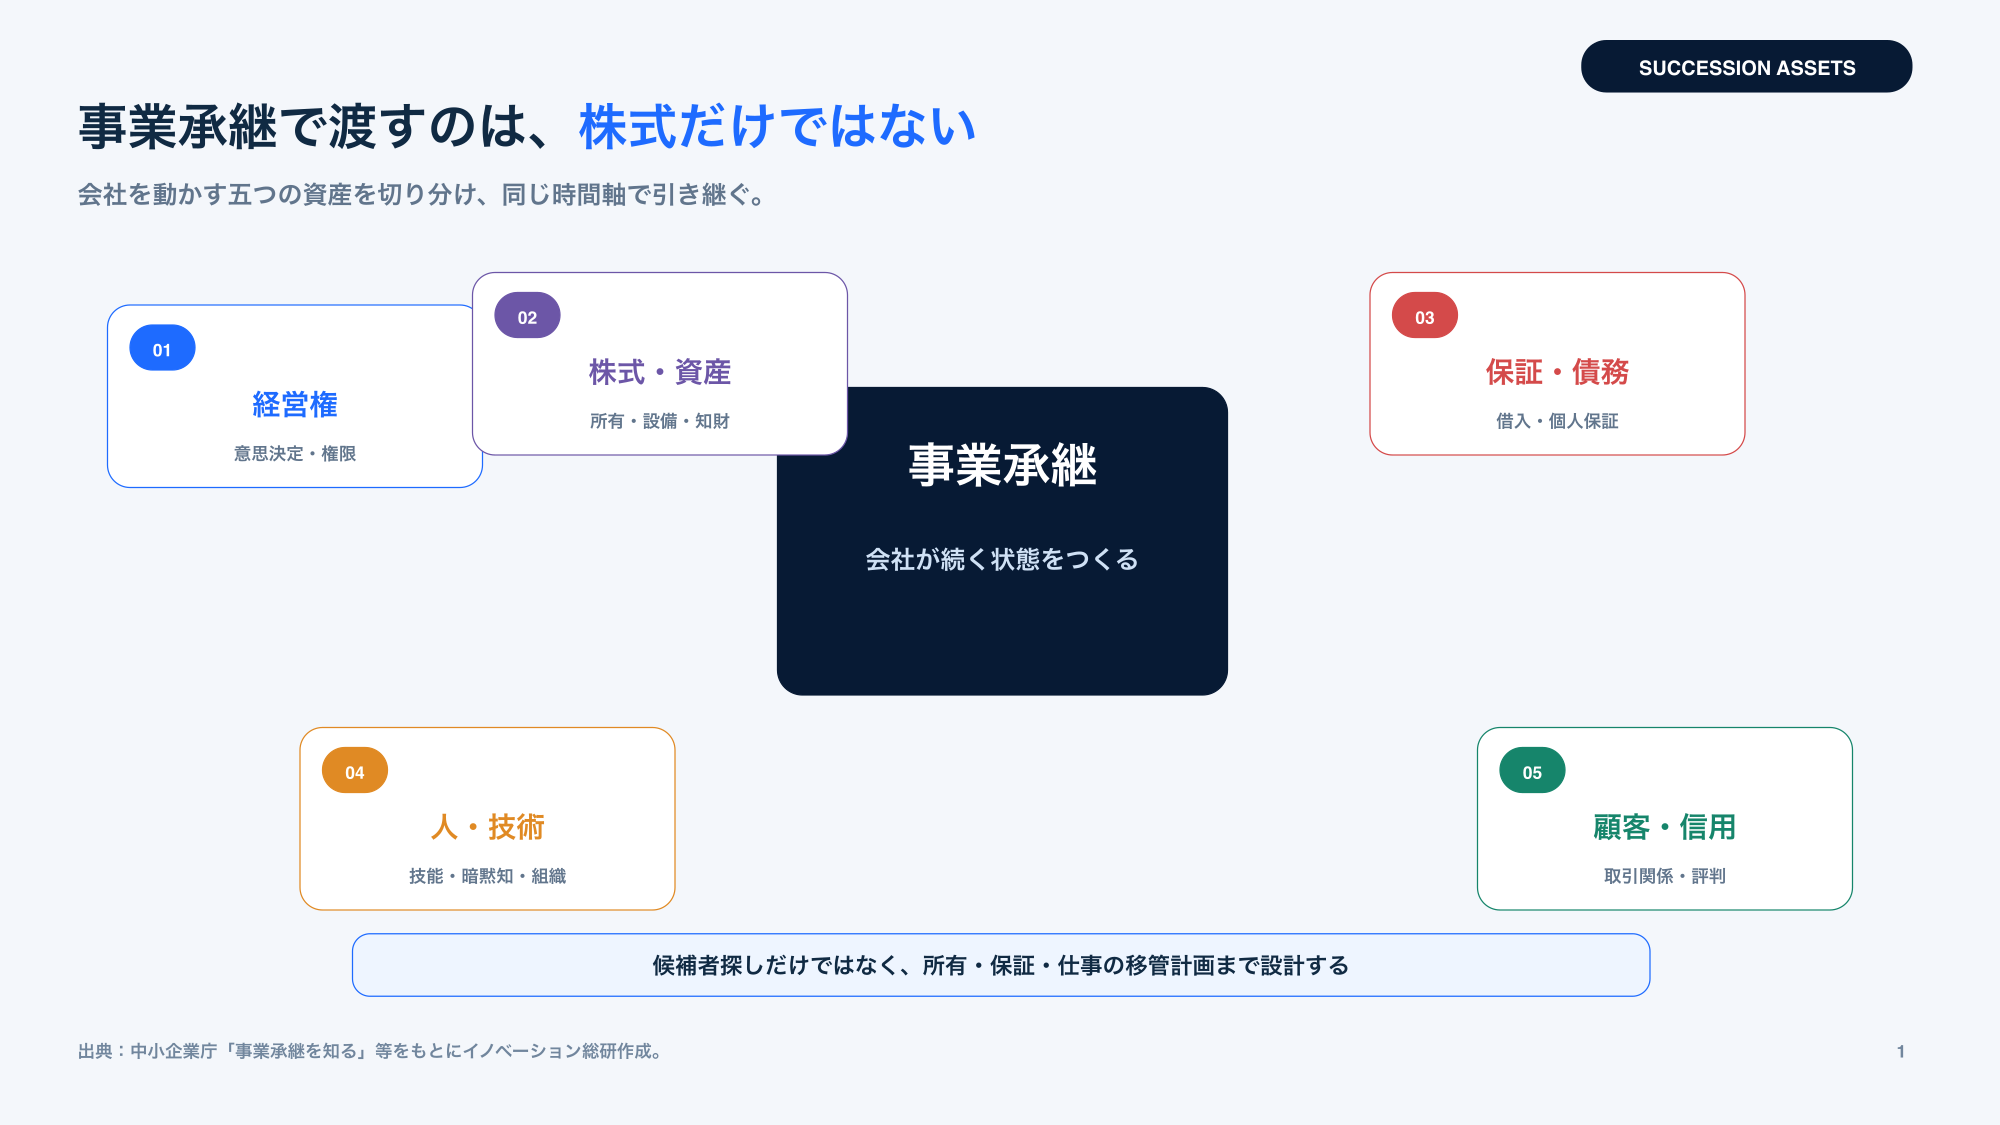
事業承継とは、会社の経営を次の担い手へ引き継ぐことです。ただし、社長を交代すれば終わる話ではありません。株式、借入、技術、人材、顧客との信頼まで渡して、初めて事業が続きます。
引き継ぐ方法は、親族内承継、従業員承継、第三者承継の3つです。後継者がいなければ、M&Aで社外へ託す方法も選べます。買い手から見ると、これは既存事業を買って始める新規事業でもあります。
帝国データバンクの2025年調査では、後継者がいない、または未定の企業は13.8万社でした。不在率は50.1%まで改善したものの、なお半数です。廃業が増える一方で、承継支援とスモールM&Aの選択肢は広がっています。
この記事では、事業承継の基本を押さえたうえで、支援市場の構造を解説します。企業・支援機関10者の違いも見ていきます。最後に、事業会社がこの領域へ参入する方法と、見送り条件まで整理します。
目次
事業承継とは何を引き継ぐことか
まず、事業承継を相続や社長交代だけの話から切り離します。引き継ぐ対象を分けると、必要な準備が見えてきます。
経営、所有、事業資産を分けて考える
中小企業庁は、事業承継を「親族内」「従業員」「M&A」に分類しています。これは、誰が引き継ぐかによる分け方です。実務では、誰に渡すかと、何を渡すかを分けて考えます。
主な対象は、次の5つです。
- 経営権:誰が意思決定し、社外へ責任を負うか
- 所有権:株式や個人事業の資産を誰が持つか
- 債務と保証:借入、担保、経営者保証をどう扱うか
- 事業能力:従業員、技術、設備、許認可、業務手順
- 関係資産:顧客、仕入先、金融機関、地域からの信頼
社長だけ先に交代しても、株式が分散したままなら意思決定は止まります。株式を譲っても、顧客が先代だけを信頼していれば売上が落ちます。許認可が会社ではなく個人にひもづく場合もあります。
したがって、承継計画は「後継者名」だけでは足りません。5つの対象ごとに、現状、移管方法、完了条件を決めます。
早く着手する理由は、選択肢を残すため
事業承継には、株式、税務、保証、人材育成が絡みます。交渉相手が決まっても、すぐには渡せません。中小企業庁の白書でも、承継に3年以上かかるとの回答が半数を超えています。
早く始める目的は、手続きを急ぐことではありません。親族、従業員、第三者のどれが合うかを比較するためです。時間がなくなると、廃業か、不利な条件での譲渡に寄りやすくなります。
税務や法務の判断は、税理士や弁護士へ相談します。一方、最初に経営者が決めるのは「何を残したいか」です。雇用、商号、技術、取引先、売却額では、優先順位が違います。
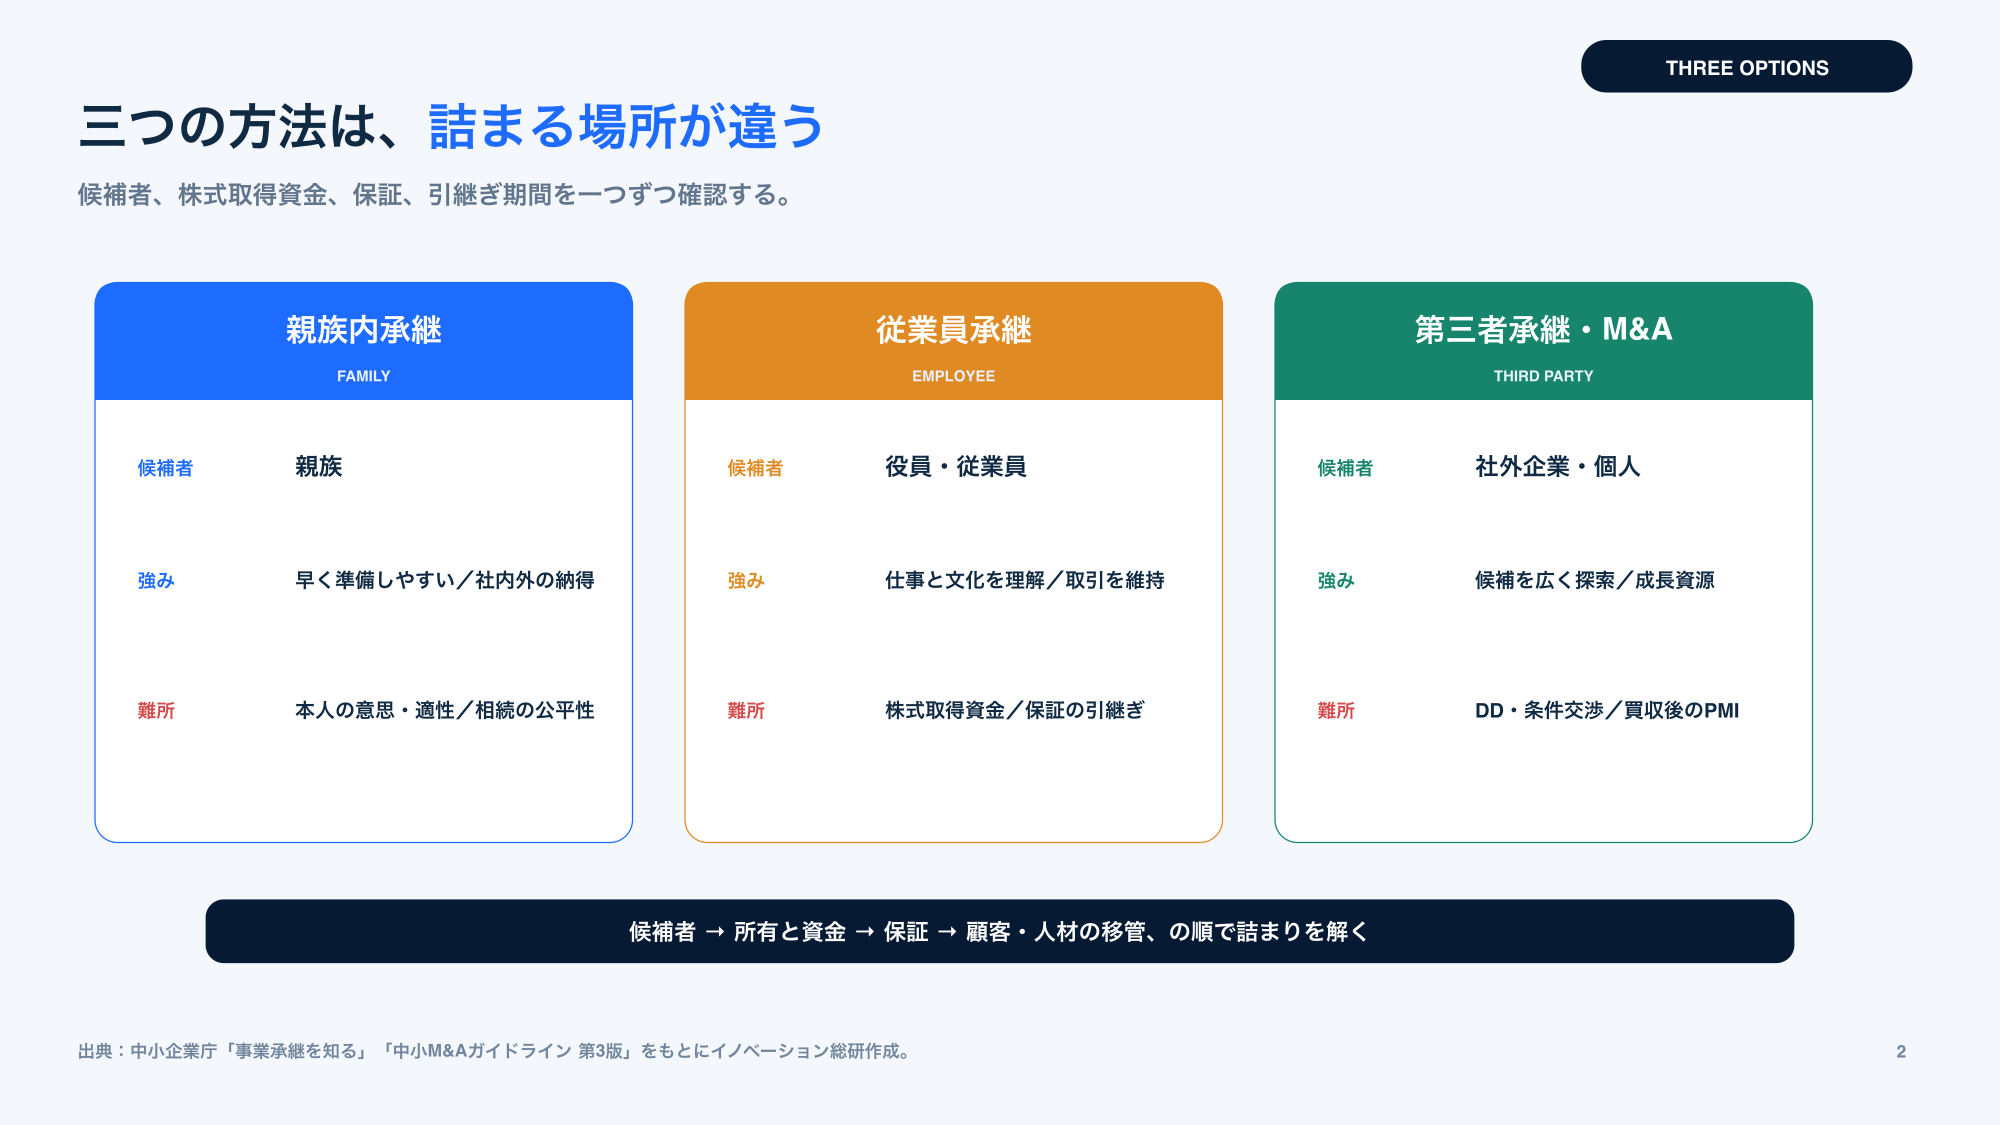
親族・従業員・第三者承継の3つの方法
3つの方法に、常に正解があるわけではありません。候補者、資金、所有権、経営能力を同じ表で比べることが大切です。
| 方法 | 主な候補 | 強み | 難所 | 最初に確かめること |
|---|---|---|---|---|
| 親族内承継 | 子、配偶者、親族 | 関係者の納得を得やすい | 本人の意思、相続、株式分散 | 継ぐ意思と適性があるか |
| 従業員承継 | 役員、従業員 | 事業と社風を理解している | 株式取得資金、保証、権限移譲 | 所有と経営を両方担えるか |
| 第三者承継 | 他社、個人、投資家 | 候補者の範囲が広い | 相手探し、情報開示、統合 | 買い手の目的と運営能力は何か |
出典:中小企業庁「事業承継を知る」を基にイノベーション総研作成。
親族内承継は、本人の意思を先に確かめる
親族内承継は、社内外から理解を得やすい方法です。先代の価値観も伝えやすいでしょう。ただし、「子どもだから継ぐはず」という前提は危険です。
本人に意思があっても、経営の経験が足りない場合があります。株式の移転と人材育成を同時に進める必要があります。ほかの相続人との調整も欠かせません。
先代が実務へ介入し続けると、後継者が意思決定できません。権限を渡す日と、相談役へ移る日を分けて決めます。承継を第二創業へ変えるには、新旧の役割を曖昧にしないことが大切です。
従業員承継は、経営能力と買収資金を分けて解く
従業員承継は、顧客や現場を理解する人へ渡せます。従業員から役員へ上がる内部昇格もあれば、MBOやEBOもあります。MBOは経営陣、EBOは従業員が株式を取得する方法です。
難しいのは、優秀な従業員が株式の取得資金を持つとは限らない点です。経営者保証を引き受けられるとも限りません。そこで、金融機関やファンドの支援が必要になります。
もう一つの課題は、管理職と経営者の役割が違うことです。後継候補には、収益責任、人材配置、投資判断を段階的に任せます。承継を第二創業へつなげるなら、中小企業が新規事業へ取り組む考え方も参考になります。
第三者承継は、相手の資金より経営目的を見る
第三者承継では、他社や個人へ株式や事業を譲ります。候補者が広がり、雇用や技術を残せる可能性があります。中小企業庁は、M&A後に従業員の雇用が完全に維持された例が8割以上と紹介しています。
一方、買い手が資金を持つだけでは十分ではありません。なぜ買うのか、誰が経営するのか、何を変えるのかを確認します。譲渡後の保証解除と資金繰りも重要です。
売り手は自社の調査を受けますが、買い手も調べる必要があります。会社を残す目的に合う相手か。過去の買収先をどう扱ったか。資金はどこから出るか。これらを契約前に確認します。
事業承継が「後継者探し」だけでは足りない理由
後継者不在率は改善しています。それでも、承継できずに市場から消える会社は少なくありません。数字を並べると、支援が必要な場所が見えてきます。
不在率は下がっても、対象企業は13.8万社ある
帝国データバンクが約27万社を調べた2025年調査では、後継者不在率は50.1%でした。前年より2.0ポイント低く、7年連続で改善しています。それでも、後継者がいない、または未定の企業は13.8万社です。
経営者が80代以上でも、不在率は22.2%でした。全体値だけを見て「問題は解決へ向かっている」とは言えません。候補者が決まっていても、引き継ぎが完了したとは限らないためです。
出典:帝国データバンク「全国『後継者不在率』動向調査(2025年)」。
休廃業は増え、黒字のまま閉じる会社もある
帝国データバンクによると、2025年の休廃業・解散は6万7,949件でした。過去10年で2番目に多い水準です。休廃業企業に占める黒字企業の割合は、初めて5割を下回りました。
赤字だから閉じる会社ばかりではありません。顧客や設備を持ちながら、担い手を見つけられない会社もあります。買い手にとっては、ゼロから顧客を獲得するより早い参入手段になり得ます。
出典:帝国データバンク「全国企業『休廃業・解散』動向調査(2025年)」。
公的支援でも2,200件を超える第三者承継が成立
全国の事業承継・引継ぎ支援センターは、原則無料の公的窓口です。2025年度の新規相談者数は2万4,030者でした。そのうち、第三者承継の相談は1万6,322者です。第三者承継の成約は2,265件でした。
この数字は、市場全体のM&A件数ではありません。民間仲介や直接取引は含まれないためです。一方、小規模案件でも公的支援を通じて承継できることは示しています。
出典:中小企業基盤整備機構「令和7年度 事業承継・引継ぎ支援事業の実績について」。
政策の焦点は、件数から信頼と成長へ移った
中小企業庁は2025年8月に「中小M&A市場改革プラン」を公表しました。売り手、市場、買い手の3方向から改革する内容です。背景には、買い手の不適切な行為や、支援品質への不安があります。
同時に、M&Aを事業承継だけでなく成長手段として位置づけています。案件を成立させるだけでなく、譲渡後に事業が続くかが問われています。
市場の大きさを検討するときは、相談件数と成約件数を混ぜないことが大切です。候補企業を調べる際は、新規事業の競合分析の手順も使えます。
スモールM&Aを支える10社・機関の取り組み
事業承継を支えるサービスは、同じM&Aでも役割が違います。相談窓口、マッチング、交渉支援、経営者供給を区別して見ていきます。
| 企業・機関 | 主な役割 | 特徴 | 価値が出る場面 |
|---|---|---|---|
| 事業承継・引継ぎ支援センター | 公的相談、計画、マッチング | 47都道府県の公的窓口 | 何から始めるか分からない段階 |
| 日本政策金融公庫 | 無料マッチング、融資 | 創業希望者と譲渡希望者を接続 | 買って創業したい個人・小企業 |
| BATONZ | M&Aプラットフォーム | 小規模案件、専門家、DD等を接続 | 多数の候補から自分で探す場面 |
| TRANBI | M&Aプラットフォーム | 月額型、直接交渉 | 小口案件を低コストで探索する場面 |
| relay | オープンネーム承継 | 店名や物語を公開し後継者を募集 | 地域との関係が価値になる事業 |
| 日本M&Aセンター | 仲介、評価、交渉、PMI | 一連の工程を人が支援 | 複雑な利害調整が必要な案件 |
| M&Aキャピタルパートナーズ | 仲介、交渉 | 担当者が一貫支援 | 経営者同士の調整を重視する案件 |
| 山田コンサルティンググループ | 承継設計、M&A、PMI | 複数の承継方法を比較 | 税務・組織・成長を一緒に考える場面 |
| 静岡キャピタル | 出資、経営支援 | 地銀系ファンドが株式を保有 | 次の担い手を育てる時間が必要な企業 |
| サーチファンド・ジャパン | 人材、資金、買収支援 | 経営者候補が買って自ら経営 | 後継者の人物像を重視する場面 |
サービス内容は各社・機関の公式情報を基に整理しています。掲載順は、優劣や推奨順位ではありません。
1.事業承継・引継ぎ支援センターは、入口を一本化する
同センターは、全国47都道府県にある公的相談窓口です。親族内承継から第三者承継まで扱います。相談、計画策定、後継者人材バンクなどを原則無料で支援します。
価値は、売却を決める前から相談できることです。親族や従業員へ渡す余地も含めて整理できます。2025年度は、新規相談2万4,030者と成約2,265件を記録しました。
出典:中小企業庁「事業承継の支援策」、中小企業基盤整備機構「令和7年度の実績」。
2.日本政策金融公庫は、「買って創業」を支える
日本政策金融公庫は、譲渡希望者と、創業・事業拡大を目指す譲受希望者を無料でつなぎます。融資相談とマッチングを同じ公的機関で扱える点も特徴です。
2025年度は730件を引き合わせ、172件が成約しました。制度開始からの累計成約は503件です。個人が地域の店や工場を継ぐ事例も公開されています。
出典:日本政策金融公庫「事業承継マッチング支援」、日本政策金融公庫「令和7年度の実績」。
3.BATONZは、小規模取引の周辺機能を広げる
BATONZは、売り手と買い手をつなぐM&Aプラットフォームです。2025年2月に、累計登録者数が30万人を超えました。2024年度の成約実績は800組以上です。
特徴は、マッチングだけで終わらない点です。専門家、企業調査、契約書作成、表明保証保険などをつないでいます。小規模取引で不足しやすい機能を、共通基盤へ集める考え方です。
出典:BATONZ「累計会員登録数30万ユーザーを突破」、BATONZ「エンジニア募集」。
4.TRANBIは、直接交渉と月額課金で入口を下げる
TRANBIは、事業の売り手と買い手が直接交渉できるプラットフォームです。公式サイトでは、利用者20万人以上、累計成約2,000件以上と案内しています。
買い手は交渉時に月額プランへ入り、成約手数料はかからない料金設計です。小口案件へ入りやすい一方、調査や契約を自分で進める力が必要です。必要に応じて専門家を使う前提で見るべきでしょう。
出典:TRANBI公式サイト。
5.relayは、匿名を外して地域の共感をつくる
relayは、店名や地域、経営者の思いを公開して後継者を募ります。これを「オープンネーム事業承継」と呼んでいます。2026年3月までに、約800件の後継者募集案件を公開しました。マッチングは約170件です。
一般的なM&Aは、取引先への影響を避けるため匿名で進めます。ただし、地域の店や伝統産業では、物語が買い手を動かします。relayは、匿名性と探索力のトレードオフへ別の答えを出した例です。
出典:ライトライト「relayがシリーズAラウンドで資金調達」、relay自治体向けページ。
6.日本M&Aセンターは、交渉からPMIまでつなぐ
日本M&Aセンターは、中堅・中小企業のM&A仲介を行います。相談、企業評価、候補探索、交渉、契約までを担当します。グループにはPMI支援の機能もあります。
2026年3月期の成約は1,061件でした。累計では1万1,000件を超えています。案件を広く公開できない場合に、人が候補へ個別に接触する仲介の強みが出ます。
出典:日本M&Aセンター「数字で見る日本M&Aセンター」、日本M&Aセンター「第三者承継」。
7.M&Aキャピタルパートナーズは、担当者が一貫して支える
M&Aキャピタルパートナーズは、案件の開拓から契約までを同じ担当者が支援します。経営者同士の意向をくみ取り、条件を調整する人の役割を重視したモデルです。
同社は、買い手候補が見つかるまで費用が発生しない料金体系を掲げています。基本合意時に報酬の10%、成約時に残る90%を払う設計です。相談時は、基準額と最低手数料まで確認します。
出典:M&Aキャピタルパートナーズ公式サイト、M&Aキャピタルパートナーズ「料金体系」。
8.山田コンサルティンググループは、承継方法を決めつけない
山田コンサルティンググループは、親族、従業員、M&Aを比較します。そのうえで、承継方法の設計から実行までを支援します。税務や財務だけでなく、経営の引継ぎも対象です。
M&Aを選ぶ場合は、買収方針、候補探索、DD、契約へ進みます。買収後はPMIも支援します。「売るか残すか」から整理したい企業に合う総合型のモデルです。
出典:山田コンサルティンググループ「事業承継コンサルティング」、「M&Aコンサルティング」。
9.静岡キャピタルは、資本を入れて次の承継へつなぐ
静岡キャピタルは、しずおかフィナンシャルグループの投資専門会社です。ファンドが株式を引き受け、事業承継と企業の成長を支えます。
保有中は、経営人材の育成や管理体制の整備を支援します。その後、MBOや友好的M&Aで次の株主へつなぎます。担い手を育てる時間を、資本でつくるモデルです。
出典:静岡キャピタル「PEファンド紹介」、「投資見込先の例」。
10.サーチファンド・ジャパンは、経営者候補から探す
サーチファンドでは、経営者を目指す人が投資家の支援を受けます。その人が企業を探して買収し、自ら経営します。案件より先に、経営者候補を見つける仕組みです。
サーチファンド・ジャパンは、候補者への投資と買収支援を行います。売り手は、譲渡前に次の経営者を見られます。承継後の運営者が曖昧になりにくい仕組みです。
出典:サーチファンド・ジャパン公式サイト、「オーナー経営者の皆様へ」。
企業事例から見える事業承継サービスの4層構造
10者を並べると、競合だけでなく補完関係が見えます。市場は、次の4層に分けると理解しやすくなります。
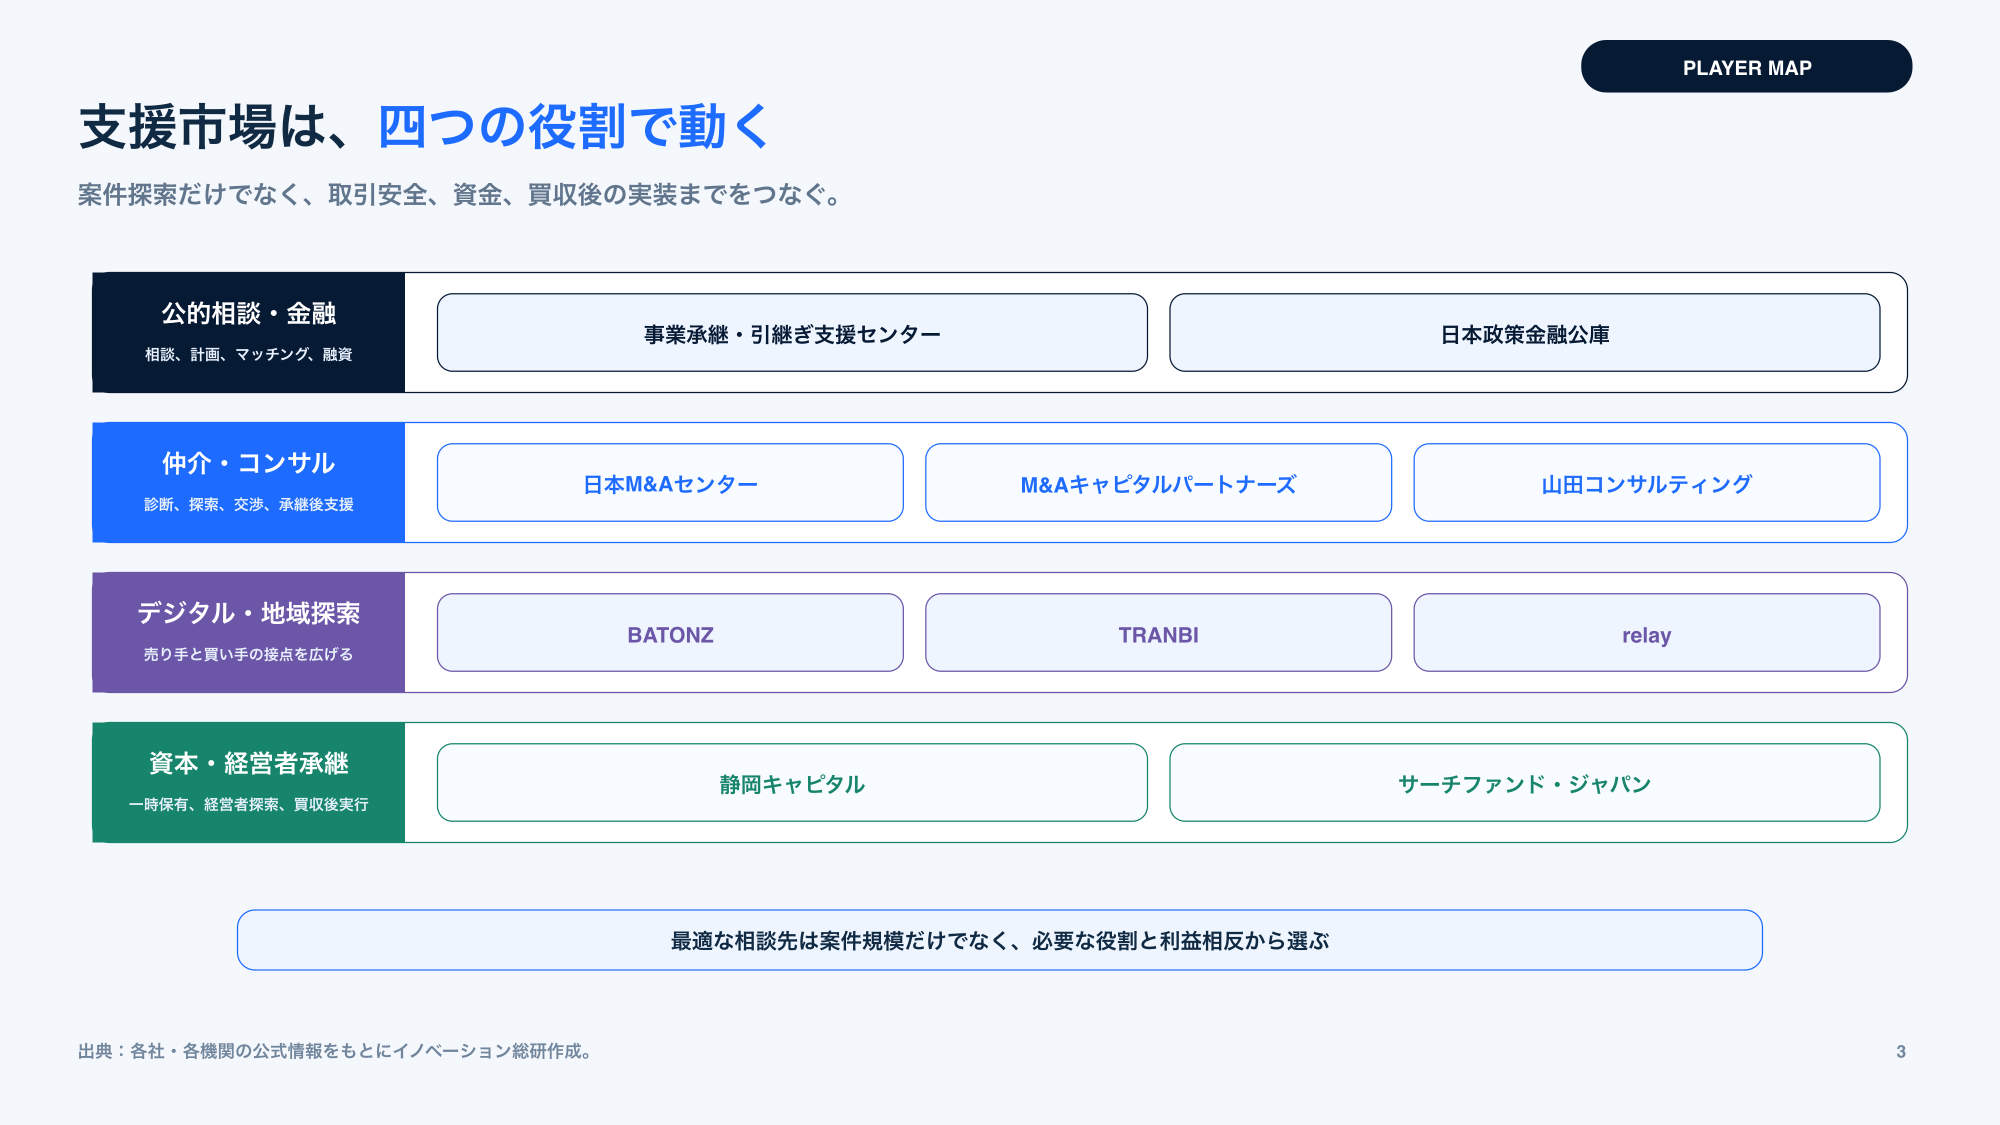
次の表では、各層の仕事、収益源、リスクを比べます。自社に足りない役割を探すと、提携先も見つけやすくなります。
| 層 | 主な仕事 | 主な収益源 | 主要なリスク | 代表例 |
|---|---|---|---|---|
| 入口・準備 | 相談、診断、磨き上げ | 公費、相談料、顧問料 | 相談が案件化しない | 支援センター、山田コンサルティング |
| 探索・取引 | マッチング、評価、交渉 | 月額、掲載料、成功報酬 | 利益相反、買い手品質 | BATONZ、TRANBI、仲介会社 |
| 資金・経営者 | 融資、出資、後継者供給 | 金利、投資収益 | 借入過多、経営人材不足 | 日本公庫、静岡キャピタル、サーチファンド |
| 承継後・成長 | PMI、DX、人材、販路 | プロジェクト料、継続課金 | 現場離反、効果未達 | 日本M&Aセンター、山田コンサルティング |
表から分かるのは、探索だけで市場が完結しないことです。入口から買収後までのどこを担うかで、必要な資産と責任が変わります。
取引件数より、小規模案件の採算が難しい
小規模企業では、譲渡価格が低くても確認作業は減りません。株主、契約、労務、税務、許認可を調べます。人だけで対応すると、支援費用が譲渡額に見合わなくなります。
このため、定型作業の共通化が進んでいます。案件情報、秘密保持契約、資料収集、進捗管理はデジタル化しやすい領域です。一方、条件交渉や感情の調整は人が担います。
事業機会は「仲介をすべてAIにする」ことではありません。機械へ渡せる作業を切り出し、専門家の時間を難しい判断へ振り向けることです。
最大の空白は、買い手の品質と承継後の運営
プラットフォームが増えるほど、候補者との接点は増えます。しかし、買い手が約束どおり経営するかは別問題です。資金源、過去の取引、保証解除、承継後の責任者を確認する必要があります。
もう一つの空白は、成約後です。中小企業庁は、M&Aの成立を「スタートライン」と位置づけています。事業や経営の統合作業であるPMIが、その後の成長を左右します。
出典:2025年版中小企業白書「スケールアップに向けた投資行動」。
地域では、案件発見と運営人材を同時に解く
地域の小規模企業は、売り手が声を上げにくい傾向があります。商工団体、金融機関、自治体との信頼が入口になります。そのため、広告だけで案件を集めるモデルは限界があります。
成約後に経営できる人も不足します。地域外の買い手を呼ぶだけでは、現場へ根づかない場合があります。経営者候補、住居、資金、地域との接点を一体で用意する事業に余地があります。
「買って始める新規事業」はどこで価値を生むか
買収は、ゼロから会社をつくる方法と違います。顧客、売上、人材、設備を引き継げます。その代わり、過去の契約や組織の癖も受け継ぎます。
ゼロから始める場合との違い
新規事業を自社開発する場合、顧客探索から始めます。M&Aでは、顧客と商品がすでにあります。市場参入までの時間を短くできる可能性があります。
ただし、既存売上があることは、成長を保証しません。先代への依存が強ければ、交代後に顧客が離れます。古い設備や未払い残業も引き継ぐ可能性があります。
買収判断では、譲渡価格だけを見ません。次の式で考えると整理できます。
買収後の価値 = 既存事業の持続力 + 自社が加える成長力 - 引継ぎコストと偶発債務
自社の顧客、販路、技術を足すと何が伸びるかを具体化します。新規事業のビジネスモデル設計を使い、顧客価値、収益、提携先を一枚へ落とすと判断しやすくなります。
価値が出やすい4つの買収目的
一つ目は、既存顧客への商品追加です。買収先の商品を、自社の販売網で売ります。二つ目は、技術や人材の獲得です。採用だけでは集めにくい職人や有資格者を引き継ぎます。
三つ目は、供給網の維持です。取引先の廃業を防ぎ、部材やサービスを確保します。中小企業白書も、取引先を承継する方法を成長戦略として紹介しています。
四つ目は、地域内の共同運営です。同じ業種を複数引き継ぎ、購買、採用、経理を共通化します。店舗や工場ごとの強みは残し、裏側だけをまとめます。
案件起点ではなく、買収仮説を先につくる
案件一覧を見てから目的を考えると、判断が価格に引っ張られます。先に、欲しい顧客、能力、地域、収益条件を決めます。
たとえば「製造業を買う」では広すぎます。「自社製品の修理網を持つ、東海3県の保守会社」と絞ります。買収後に誰が運営するかも、候補探索の前に決めます。
候補企業を比べる際は、事業性評価の考え方が使えます。市場性だけでなく、自社との適合と実行条件を確認します。
事業承継で外せないDDとPMI
第三者承継では、契約前のDDと、契約後のPMIが対になります。どちらか一方だけでは、事業を残せません。
DDは、価格交渉より「続けられるか」を確かめる
DDはデューデリジェンスの略です。買収前に、対象会社の事実とリスクを調べます。財務だけでなく、事業が先代なしで動くかを確認します。
| DD領域 | 主な確認事項 | 見落とした場合の影響 |
|---|---|---|
| 事業 | 顧客集中、解約条件、競争力 | 売上が想定より早く落ちる |
| 財務・税務 | 実態利益、簿外債務、納税 | 追加支出が生じる |
| 法務 | 株式、契約、訴訟 | 権利を取得できない |
| 人事・労務 | キーパーソン、未払い残業 | 人材流出や請求が起きる |
| 許認可・安全 | 名義、更新、事故歴 | 営業を継続できない |
| IT・情報 | アカウント、データ、保守 | 業務停止や漏えいにつながる |
| 知財・ノウハウ | 特許、商標、秘密管理 | 技術を独占できない |
技術やブランドが買収理由なら、権利の名義だけでは足りません。誰が技術を理解し、顧客へ説明できるかも見ます。調査結果は、事業計画書の書き方に沿って投資条件へ落とします。
売り手も、買い手を調べる
中小M&Aガイドライン第3版は、不適切な買い手への対応を強めています。経営者保証を解除しないまま問題が起きた例などを背景に、信用調査や金融機関への相談を求めています。
売り手が確認する項目は、資金証明だけではありません。買収後の代表者、雇用方針、運転資金、保証解除の手順を見ます。過去の買収先や訴訟も確認します。
仲介者が売り手と買い手の双方から報酬を得る場合、利益相反の可能性があります。手数料、業務範囲、相手側から受け取る報酬を契約前に確かめます。
PMIは、事業を止めずに変える設計
PMIは、買収後に経営、業務、組織をすり合わせる作業です。大企業の統合作業だけを指しません。小規模企業ほど、先代の頭の中に仕事が集中しています。
最初に守るのは、給与、支払い、受注、出荷です。止めてはいけない業務を先に特定します。そのうえで、権限、会計、人事、ITを合わせます。
特に重要なのは、次の5点です。
- 先代と新経営者の役割を文書にする
- 主要顧客と従業員へ説明する順番を決める
- 日々の判断と例外処理を記録する
- 残す文化と変える制度を分ける
- 買収仮説を売上、粗利、離職率で追う
変化を急ぎすぎると、現場が離れます。何も変えなければ、買収目的を実現できません。最初は事業継続を優先し、次に成長施策へ進みます。
契約前に、承継後の責任者と予算を置く
PMI担当者を成約後に探すと、引継ぎが空白になります。基本合意の段階で、責任者と初期予算を置きます。先代へ残ってもらう期間と役割も決めます。
売上の相乗効果だけを買収価値へ入れるのも危険です。採用、システム、設備修繕、運転資金が必要になります。買収価格と統合費用を一つの投資枠として見ます。
承継事業を4つの判断に分ける
参入:案件接点と承継後の運営力がある
対象業界を絞り、買収後100日の責任者と改善仮説を置きます。
提携:顧客接点はあるが、DDや金融機能が足りない
金融機関、士業、仲介、PMI会社と責任を分けます。
待機:運営責任者や投資の停止基準がない
案件を買う前に、代表者、予算、撤退条件を決めます。
見送り:紹介手数料だけが目的になっている
取引安全と承継後の経営に責任を持てない案件は選びません。
新規事業として狙える4つの参入モデル
事業承継市場へ入る方法は、M&A仲介だけではありません。自社が責任を持てる工程から選ぶと、4つのモデルが考えられます。
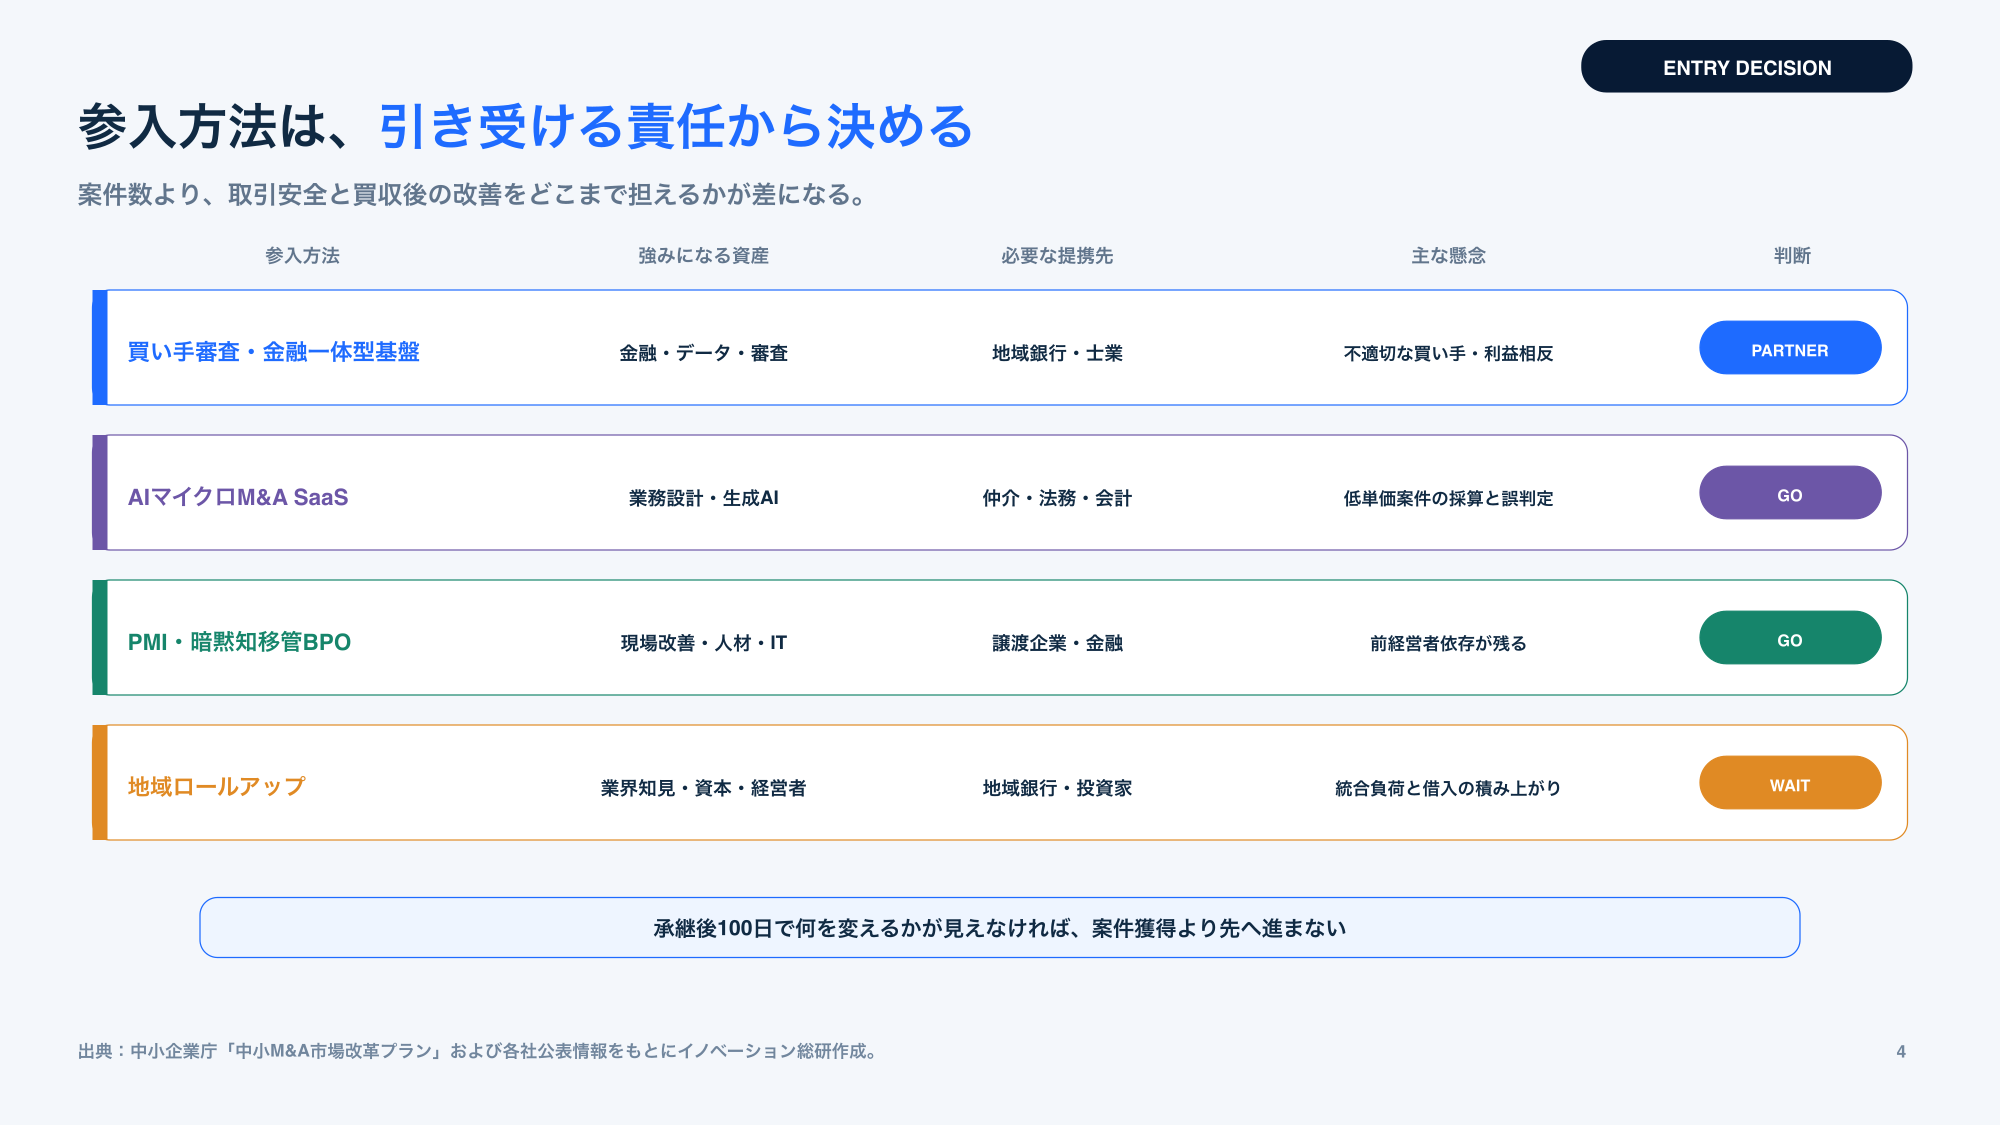
1.業界特化で会社を引き継ぎ、運営する
最初の顧客は、後継者不在の取引先や同業者です。対象業界を絞り、複数社を承継します。採用、購買、経理、営業を共通化して収益を得るモデルです。
- 解く課題:後継者不足と、単独経営の固定費負担
- 提供物:買収資金、経営者、共同業務基盤
- 収益:承継先の事業利益、配当、将来の売却益
- 必要資産:業界知識、運営人材、長期資金
- 主な提携先:地域金融機関、士業、人材会社
- 懸念:現場離反、借入過多、同時買収による管理不足
- 止める条件:経営者候補がいない、統合後の採算が合わない
設備保守、介護、建設、物流など、地域分散型の業界と相性があります。ただし、案件を買うことより、運営者を増やすことのほうが難しくなります。
2.買い手の審査と資金を組み合わせる
最初の顧客は、安心できる相手へ譲りたい経営者です。買い手の本人確認、資金、過去の買収、運営責任者を確認します。金融機関と組み、融資や保証も接続します。
- 解く課題:買い手の質が分からず、譲渡を決められない
- 提供物:買い手認証、資金確認、保証解除支援
- 収益:審査料、金融機関の利用料、継続モニタリング料
- 必要資産:信用情報、審査モデル、コンプライアンス
- 主な提携先:銀行、信用金庫、保険会社、弁護士
- 懸念:審査漏れ、利益相反、個人情報管理
- 止める条件:審査責任を負えない、金融機関と接続できない
マッチング数ではなく、安全性を売るモデルです。事故が起きた場合の責任分界を、利用規約だけへ押し込まないことが条件です。
3.スモールM&Aの業務基盤をSaaSで提供する
最初の顧客は、地域金融機関、士業、仲介会社です。案件受付、秘密保持、資料収集、買い手候補管理を共通化します。AIは文書の整理や候補抽出に使えます。
- 解く課題:小規模案件では、手作業の費用が重い
- 提供物:案件管理、データルーム、進捗、標準文書
- 収益:月額利用料、ID課金、取引単位の利用料
- 必要資産:安全なシステム、実務データ、監査ログ
- 主な提携先:M&A実務家、クラウド、電子契約会社
- 懸念:誤った自動判定、機密情報の漏えい、法務行為との境界
- 止める条件:導入先の業務を理解できない、運用責任者がいない
契約判断や企業価値を、AIだけへ任せる設計は避けます。AIの役割は、資料整理や確認漏れの検知までに区切ります。最終判断の担当者を明確にします。
4.PMIと技能移転を継続サービスにする
最初の顧客は、初めて中小企業を買う事業会社です。承継後の現場へ入り、業務、顧客、技能を見える化します。経営会議の運営やDXまで伴走します。
- 解く課題:成約後に引継ぎが止まり、相乗効果が出ない
- 提供物:統合計画、業務手順、KPI、現場PMO
- 収益:初期プロジェクト料、月額伴走料、運営成果連動
- 必要資産:業務改革人材、業界知識、現場での実行力
- 主な提携先:仲介会社、人材会社、ITベンダー、士業
- 懸念:成果範囲の曖昧さ、先代依存、従業員の反発
- 止める条件:買い手経営陣が関与しない、必要な権限がない
成約とPMIを別契約にし、続けるかを段階で判断できる設計が合います。評論ではなく、現場で手順と数字を残すことが価値になります。
NEXT STEP
次のステップ
案件を探す前に、買収仮説とPMIを設計する。
欲しい顧客・能力、投資条件、買収後の責任者、金融・士業との分担を整理し、自社に合う参入方法を決めます。
参入・提携・待機・見送りを分ける条件
市場が大きいという理由だけで参入すると、案件紹介の競争へ入ります。自社が持つ接点と、負える責任から判断します。
| 判断 | 向いている状態 | まず取る行動 |
|---|---|---|
| 参入 | 業界顧客、運営人材、資金の2つ以上を持つ | 対象業界と買収後の運営モデルを固定する |
| 提携 | 案件接点はあるが、DDや資金が足りない | 金融機関、士業、PMI会社と役割を分ける |
| 待機 | 仮説はあるが、運営責任者や停止基準がない | 候補案件を匿名で評価し、投資条件を作る |
| 見送り | 紹介手数料だけが目的で、事故責任を負えない | 顧客を公的窓口や登録支援機関へつなぐ |
案件へ進む前に、この表で自社の状態を一つ選びます。足りない機能が明確なら提携へ回し、運営責任者がいなければ待機します。
参入するなら、案件より「顧客への入口」を持つ
強い入口は、日常の取引関係です。金融機関は財務を見ています。商社は取引先の供給力を知っています。設備会社は工場の老朽化を把握しています。
こうした接点から、廃業リスクを早く見つけられます。ただし、取引上の力を使って売却を迫るべきではありません。相談、評価、取引を分ける統治が必要です。
提携するなら、責任分界を顧客へ見せる
M&Aでは、仲介、税務、法務、融資、PMIが別の専門領域です。一社ですべてを抱える必要はありません。重要なのは、誰が何を確認したかを顧客が分かることです。
提携契約では、紹介料だけでなく、情報管理、事故時の連絡、苦情対応を決めます。買い手審査と売り手支援を同じ担当者が行う場合は、利益相反も管理します。
待機と見送りにも、明確な基準を置く
次の問いへ答えられない場合、買収やサービス参入を急がないほうがよいでしょう。
- 買収後の代表者は誰か
- 主要顧客が離れた場合も返済できるか
- 先代が抜けても回る業務はどれか
- 許認可と経営者保証をどう引き継ぐか
- 手数料を誰から、何の対価として受け取るか
- 事故が起きたとき、誰が顧客へ説明するか
イノベーション総研では、M&Aを「事業を買う取引」だけとは考えません。顧客、組織、業務を引き継ぎ、成長仮説を実装する新規事業として捉えます。
買収方針はあるものの、対象業界やPMI体制が定まらない場合もあります。新規事業の伴走支援も参考にしてください。外部へ任せる範囲と、自社に残す判断を整理できます。
事業承継でよくある質問
検索時によく迷う点を、短く整理します。個別の税務や契約は、専門家へ確認してください。
まとめ:事業承継は「残す仕組み」を決める
事業承継には、親族内、従業員、第三者の3つの方法があります。大切なのは、誰へ渡すかだけではありません。経営、所有、保証、事業能力、信頼関係をどう残すかを決めます。
後継者不在率は改善していますが、対象企業はなお多くあります。公的窓口、プラットフォーム、仲介、サーチファンドなど、選択肢も増えました。その分、買い手の品質と支援者の役割を見極める必要があります。
新規事業として見ると、機会は案件紹介だけにありません。買い手審査、資金、業務基盤、PMI、技能移転に空白があります。自社が持つ顧客接点と運営力から、参入か提携かを決めるべきです。
M&Aは成約がゴールではありません。承継後に顧客と従業員が残り、事業が伸びて初めて価値になります。イノベーション総研は、買収前の事業仮説から、承継後の実装体制まで一緒に整理します。
参考資料
本文で用いた公的資料と、企業・機関の公式情報をまとめます。制度やサービスを個別に検討するときは、リンク先の最新条件も確認してください。
- 中小企業庁「事業承継を知る」
- 中小企業基盤整備機構「令和7年度 事業承継・引継ぎ支援事業の実績」
- 日本政策金融公庫「令和7年度の実績」
- 帝国データバンク「全国『後継者不在率』動向調査(2025年)」
- 帝国データバンク「全国企業『休廃業・解散』動向調査(2025年)」
- 経済産業省「中小M&A市場改革プラン」
- 中小企業庁「中小M&Aガイドライン」
- 2025年版中小企業白書「事業承継」
- 2025年版中小企業白書「スケールアップに向けた投資行動」
- BATONZ「累計会員登録数30万ユーザーを突破」
- TRANBI公式サイト
- ライトライト「relayがシリーズAラウンドで資金調達」
- 日本M&Aセンター「数字で見る日本M&Aセンター」
- 山田コンサルティンググループ「事業承継コンサルティング」
- 静岡キャピタル「PEファンド紹介」
- サーチファンド・ジャパン公式サイト
CONTACT
お問い合わせ
事業承継を、成約で終わらない新規事業へ。
対象業界、買収仮説、投資条件、買い手審査、承継後の責任者とKPIを整理し、参入・提携・待機・見送りの条件へ落とします。


