
投稿日:2026.09.03 最終更新日:2026.09.20
新規事業の成功事例10選|自社に活かす4つの読み方
「有名企業の成功事例を調べたのに、自社で何を決めればよいか分からない」。事例集を読んだ後にこの状態になるのは、企業名や完成した施策だけを見ているためです。
成功後の説明には、当時の不確実さ、採用しなかった選択肢、その企業だけが持っていた顧客接点や技術、資金、規制対応力までは残りにくいものです。条件を分けずに「同じ施策を実行する」と、前提の違う自社では判断材料になりません。
成功事例から自社へ移すべきものは、完成した答えではなく、次の判断に必要な証拠の取り方です。 本記事ではセブン銀行ATM、Airレジ、HondaJetに、AWS、Netflix、PlayStation、アスタリフト、Lumada、スマートコンストラクション、AaaSを加えた10事例を公式資料で確認します。「確認できる成果」「固有条件」「自社へ移す判断」「公表情報では分からない点」に分け、自社の次の検証へ変換する4ステップを示します。
この記事のポイント
- 「成功」の到達点と確認時点をそろえ、企業の物語と観測できる事実を分ける
- 公式10事例を、既存資産の外販、デジタル転換、技術転用、サービス化などの型で比較する
- 他社事例を自社のROIやPoC結果の代わりにせず、次に取る証拠へ変換する
目次
新規事業の成功事例は「施策」ではなく4つの条件で読む
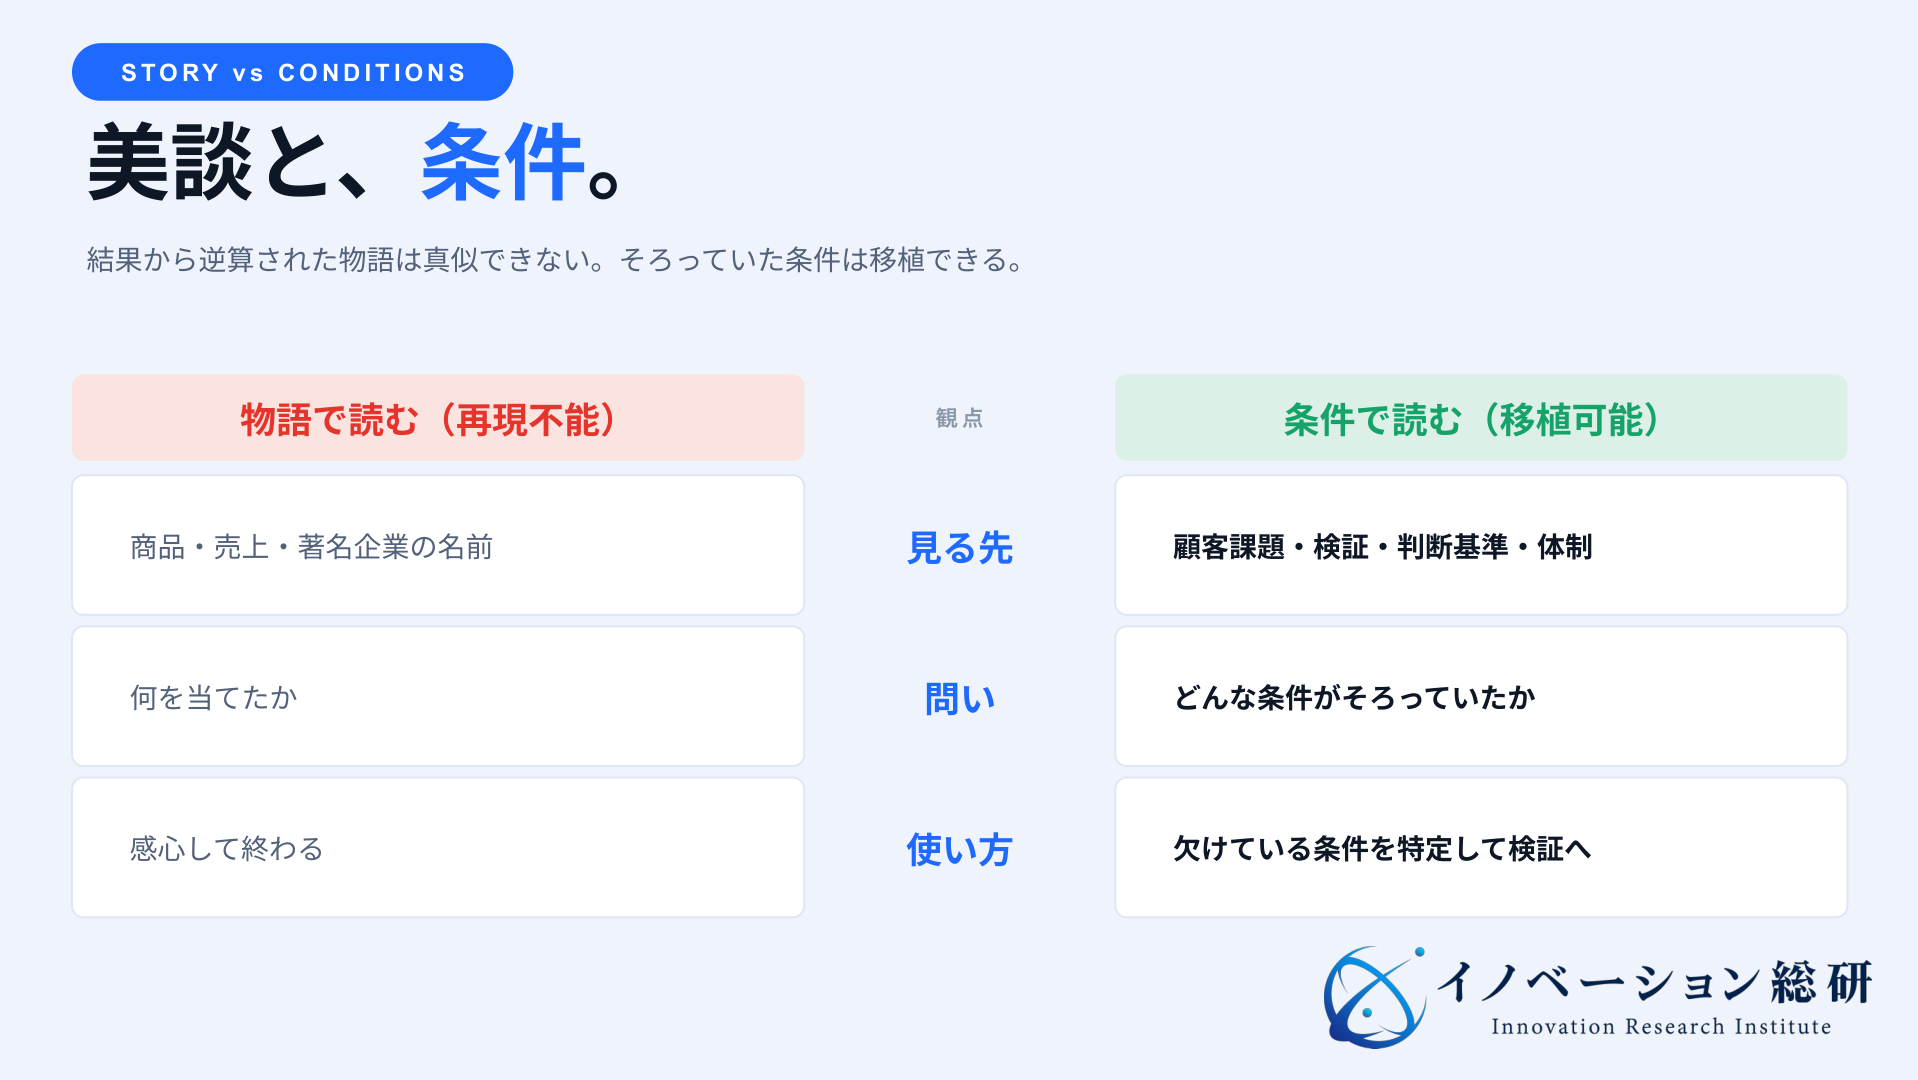
成功事例は、視野を広げ、社内の会話を始める材料になります。ただし、投資や開発の判断へ使うには、結果だけでなく、その結果が成立した条件まで戻る必要があります。企業名を自社名へ置き換えるのではなく、次の4つの問いで読み直します。
| 読む観点 | 確認する問い | 避けたい読み方 |
|---|---|---|
| 確認できる成果 | いつ、何が観測されたのか | 「有名だから成功」とまとめる |
| 固有条件 | 顧客接点、規制、技術、資金、供給力の何があったか | 施策だけを切り出す |
| 判断と証拠 | 成果の前に、何を確かめて次へ進んだか | 結果から因果を推測する |
| 公表不明点 | 採算、棄却案、失敗した試行の何が分からないか | 空欄を都合のよい推論で埋める |
この4観点は「成功法則」ではありません。条件がそろっていても失敗は起こり、別の強みで進む案件もあります。実務では、事例を採用するかどうかを決めるための確認欄として使います。
成功の定義と確認時点をそろえる
事業化承認、初回利用、継続利用、売上、単年度黒字、累積投資回収は別の到達点です。「成功事例」と紹介されていても、何を達成したのかが違えば横並びにはできません。まず、公表資料で確認できる事実を、日付と一緒に書き出します。
開始時の発表と現在の状態も分けてください。開始時に10万アカウントへ到達した事実と、現在の継続率や採算は同じ情報ではありません。古い事例を使う場合は、現在も提供が続いているかを公式情報で確かめます。
固有条件を施策から切り離す
同じ無料提供でも、既存顧客へ直接案内できる企業と、広告で顧客を一から集める企業では経済性が異なります。規制産業で認証を通す案件と、短期間で機能を公開できるSaaSでも、必要な証拠の単位は変わります。
比較するのは業種の近さだけではありません。顧客接点、法規制、販売網、技術、供給力、投資期間、意思決定権限を並べます。条件差が大きい事例は捨てるのではなく、移す判断の単位を小さくします。
公表事実と自社の解釈を分ける
公式資料に「サービスを開始した」「設置台数が増えた」と書かれていれば、それは確認できる事実です。一方、「最初から全国展開を確信していた」「この施策だけが成長を生んだ」は、一次資料に根拠がなければ解釈です。
解釈は書いてはいけないのではなく、事実と混ぜないことが重要です。「公式資料で確認できること」と「自社で検証する仮説」を別の欄へ置けば、成功談を誇張せずに活用できます。
公表されていない点を次の検証へ変える
単独採算、継続率、失敗した案、他施策を除いた効果は、公表資料だけでは分からないことがあります。空欄を埋めるために類似事例を集め続けても、自社の不確実性は減りません。
そこで「不明」を、自社で取る証拠へ変えます。採算が不明なら、自社の価格、提供原価、顧客獲得費、継続期間のうち、次の会議で必要な一項目を測ります。成功事例の価値は、空欄を隠すことではなく、確かめるべき条件を見つけることにあります。
公式資料で確認する新規事業成功事例10選
ここでは、生活接点、業務ソフト、認証製品、クラウド、動画配信、ネットワーク、技術転用、産業DX、工程支援、月額サービスという条件の異なる10事例を扱います。知名度だけでなく、成果の確認方法と次の判断に必要な証拠が異なる事例を選びました。まず3事例を詳しく読み、続いて事業モデル別に7事例を比較します。
セブン銀行ATM|既存接点で「一つの用事」を確かめる
セブン銀行の公式コンテンツによると、店舗への要望でATM設置は上位にあり、2001年4月にアイワイバンク銀行(現セブン銀行)が設立され、同年5月に営業と第1世代ATMの導入が始まりました。個人向けに、24時間365日の預入れ、引出し、振込などを提供する設計でした。
現在の観測事実として、同社は2025年4月21日時点でATMが2万8,000台以上と公表しています。これは接点網が継続・拡大している事実ですが、個々の立地で棄却した仮説や、ATM単独の投資回収過程までを示すものではありません。
固有条件は、既存店舗という高頻度の接点、銀行業務の許認可、提携金融機関との接続、現金装填・保守・警備を含む安定運用です。自社へ移す判断は「ATMを設置する」ではなく、既存接点の一つで、顧客の一用事と提供側の運用条件を同時に確かめることです。
たとえば既存顧客への定期訪問があるBtoB企業なら、新サービスの利用意向だけでなく、実際の利用頻度、提供工数、提携先の参加条件を同じ検証で確認できます。高頻度の接点や安定運用能力がない場合は、同じ経済性を前提にしてはいけません。
Airレジ|無料化ではなく導入障壁を一つずつ外す
リクルートは2013年11月19日の公式発表で、スマートフォンやタブレットで使えるクラウドPOSレジ「Airレジ」の提供開始を公表しました。初期費用と月額利用料を無料とし、従来型レジの導入費用や業務負荷を抑える設計です。
2015年1月の公式資料では、提供開始から1年で、利用に必要なアカウント数が10万を突破したとされています。アカウント数は導入の広がりを示しますが、稼働店舗数、継続率、単独採算を直接示す指標ではありません。
固有条件には、店舗事業者との既存接点、端末とネットワーク、店舗業務への理解、周辺サービスとの連携があります。自社へ移すのは「すべて無料にする」という価格施策ではなく、導入を止める負担を一つ外し、継続行動を確認してから隣接する課題へ広げる判断です。
自社では、登録数だけでなく、初回設定の完了、一定期間後の継続利用、支援にかかる工数まで確認します。低価格の入口を支える販売接点や経済設計がなければ、無料化そのものを再現しても事業条件はそろいません。
HondaJet|最終目標ではなく次の証拠へ区切る
Hondaの2016年の公式発表では、HondaJetは1997年にコンセプトを発案して基礎研究を始め、2003年に技術実証機が初飛行、2014年に量産を開始し、2015年12月に米国連邦航空局の型式証明を取得して顧客への引き渡しを始めたと説明されています。
Hondaの2024年3月期Form 20-Fでは、2015年末の顧客引き渡し開始から同年度までに、累計250機目を納入したことが確認できます。これは認証取得後も納入が続いた事実です。一方、事業単独の採算、各判断段階で却下した案、個々の技術要因と販売の因果は公表情報だけでは分かりません。
固有条件は、機体とエンジンの研究開発力だけではなく、安全認証、長期間の資金、専門人材、供給網、販売・保守体制です。自社へ移す判断は「長期間耐える」ことではありません。次の認証・性能・市場反応の証拠を一つ定め、期限と投資上限を付けることです。
たとえば規制対応が必要な製品なら、最終承認を一度に求めず、要求仕様、試験計画、規制当局との相談結果を別々の判断材料にします。認証対応力や長期資金を持てない案件では、同じ期間や投資規模を前提にしません。
3事例を一つの表へまとめると、同じ「成功事例」でも、確認できる成果と移せる判断が異なることが分かります。
| 事例 | 公式資料で確認できる成果 | 事例固有の主な条件 | 自社へ移す判断 | 公表情報では分からない点 |
|---|---|---|---|---|
| セブン銀行ATM | 2001年開始、2025年4月に2万8,000台以上 | 高頻度の店舗接点、許認可、提携、安定運用 | 一接点で一用事と運用条件を同時に確かめる | 立地別の棄却仮説、単独の投資回収過程 |
| Airレジ | 2013年開始、1年で10万アカウント | 店舗事業者との接点、業務理解、周辺連携 | 導入障壁を一つ外し、継続行動を見る | 稼働店舗数、継続率、単独採算 |
| HondaJet | 2015年型式証明・引き渡し、2024年3月期までに250機 | 認証、長期資金、専門人材、供給・保守体制 | 次の認証・性能証拠を期限付きで通す | 単独採算、棄却案、技術要因と販売の因果 |
3社の共通点を、そのまま成功要因とは呼べません。比較から得られるのは、成果と不明点を分け、自社で確かめる一判断まで小さくする読み方です。業種が近いかどうかより、条件差がどの仮説を壊すかを確認してください。
事業モデル別に見る新規事業の成功事例7選
追加の7事例は、「社内資産を外販する」「既存事業をデジタルへ移す」「製品から継続サービスへ広げる」という転換で整理します。各社の結果は同じ物差しでは測れないため、利用規模、継続提供、事業構成など公式資料で確認できる範囲だけを示します。
Amazon AWS|社内インフラを外部顧客の基盤へ変える
目的:自社ECを支える大規模なIT基盤を、開発者や企業が必要な時だけ使える共通サービスへ変えることでした。Amazonは2006年の公式発表で、Amazon自身が使うスケーラブルなストレージ基盤をS3として外部へ提供しました。
何をしたか:サーバーや保存領域を個別案件ごとに構築するのではなく、標準化した機能を従量制で利用できるサービスにしました。現在のAWS公式ページでは、世界で数百万の顧客が利用すると説明されています。
結果と読み方:社内の効率化資産が独立した顧客価値になりました。自社では「内製システムを売る」のではなく、複数部門で繰り返し使われ、社外でも対価を払う課題かを小さく確認します。
Netflix|DVD宅配からストリーミングへ自ら移行する
目的:高速通信の普及を捉え、作品が届くのを待つ体験を、見たい時にすぐ視聴できる体験へ変えることでした。Netflixは2007年1月の公式発表で、既存会員がPCで作品を即時視聴できる機能を段階導入しました。
何をしたか:DVD宅配を直ちに捨てず、会員向けの追加機能としてストリーミングを始めました。その後、2013年にオリジナル作品制作、2016年に190か国への展開へ進んだ経緯を公式記事で確認できます。
結果と読み方:2025年の投資家向け発表では、有料会員が3億を超え、190か国超で展開するとされています。自社では、既存売上を一度に置き換えず、顧客が新しい提供形態へ移る行動を段階的に測ります。
ソニー PlayStation|ハード販売をネットワークとコンテンツへ広げる
目的:ゲーム機を販売した時点で関係を終えず、利用中のコンテンツ、追加サービス、クリエイターとの接点へ価値提供を広げることでした。
何をしたか:PlayStation Networkにアカウント、決済、データ、安全性の機能を集約し、PlayStation Storeや定額サービスの基盤にしました。ソニーの公式技術紹介は、このネットワークをグループのエンゲージメント基盤へ広げる方針も説明しています。
結果と読み方:Corporate Report 2025では、2025年3月末の月間アクティブユーザーは1億2,400万、プラットフォーム事業はゲーム&ネットワークサービス分野の売上高の3分の2超を占めるとされています。自社では、販売後に顧客が繰り返す行動と、そのたびに提供できる価値を特定します。
富士フイルム アスタリフト|写真分野の技術を化粧品へ転用する
目的:写真フィルムで培った技術を棚卸しし、異なる顧客課題で価値を出せる領域へ展開することでした。
何をしたか:富士フイルムは公式の企業史で、写真フィルム研究で蓄積したコラーゲン、抗酸化、ナノテクノロジーの知見を化粧品へ応用し、2007年にアスタリフトを発売したと説明しています。
結果と読み方:現在もブランドの沿革で継続的な商品展開が確認できます。移すべきなのは「化粧品へ参入する」ことではなく、完成品名ではなく要素技術まで分解し、誰のどの変化に効くかを検証する手順です。
日立 Lumada|OT・IT・製品を顧客協創の基盤にする
目的:設備の納入にとどまらず、現場データと業務知識を使って顧客の経営・社会課題を継続的に解くことでした。
何をしたか:日立は2016年の公式発表で、OT、IT、製品・システムを組み合わせるIoTプラットフォームLumadaを開始しました。個別の納入実績やノウハウを、再利用できるソリューションへ体系化しています。
結果と読み方:日立の公式デジタル事業ページでは、2025年度のLumada事業売上収益比率を40%と示しています。自社では、案件ごとの知見を共通部品へ変えられるか、共通化しても顧客固有の業務へ適合できるかを確認します。
コマツ スマートコンストラクション|建機から施工工程全体へ広げる
目的:建機単体の性能向上だけでなく、測量、計画、施工、進捗管理を含む現場全体の生産性を高めることでした。
何をしたか:コマツは2015年にスマートコンストラクションを開始し、ドローン測量、3次元データ、ICT建機、施工管理アプリを組み合わせました。2021年の公式発表では、国内導入が同年3月末までに1万3,000現場を超えたとしています。
結果と読み方:製品を売る事業から、他社製機器も含む施工プロセスを支援する事業へ提供範囲が広がりました。自社では、顧客成果が製品単体で決まるのか、前後工程のどこまで担えば価値が増すのかを確かめます。
ダイキン AaaS|空調機ではなく快適な空気環境を月額で提供する
目的:高効率な空調を導入したくても初期投資や運用負担が障壁になる顧客へ、機器の所有ではなく快適な空気環境を提供することでした。
何をしたか:ダイキンは三井物産と、機器選定、施工、運転管理、保守を月額料金でまとめるAaaSを2016年から提供しています。サステナビリティレポート2024では、2023年度末に70件以上の成約を得て、過去2年で倍増したとされています。
結果と読み方:売り切り型から、利用中の省エネ、保守、運用まで責任を持つ関係へ広がりました。自社では月額化だけを先に決めず、契約中に引き取る業務、継続費用、成果指標、終了条件を一組で設計します。
| 事例 | 転換パターン | 公式情報で確認できる結果 | 自社で確かめる問い |
|---|---|---|---|
| セブン銀行ATM | 既存接点の再設計 | 2万8,000台以上 | 一接点でどの用事を解くか |
| Airレジ | 導入障壁の低減 | 開始1年で10万アカウント | 継続行動を何で測るか |
| HondaJet | 長期研究の事業化 | 2024年3月期までに累計250機 | 次に通す認証・性能証拠は何か |
| Amazon AWS | 社内資産の外販 | 世界で数百万の顧客 | 社外でも繰り返す課題か |
| Netflix | 自己破壊的デジタル転換 | 有料会員3億超・190か国超 | 既存顧客は新形態へ移るか |
| PlayStation | ハードからネットワークへ | 月間アクティブ1億2,400万 | 販売後の反復行動は何か |
| アスタリフト | 要素技術の隣接展開 | 2007年発売、現在も商品展開 | 技術が誰の何を変えるか |
| 日立 Lumada | OT×ITの共通基盤化 | 2025年度の売上収益比率40% | 個別知見を何まで共通化できるか |
| スマートコンストラクション | 製品から工程支援へ | 2021年3月までに国内1万3,000現場超 | 前後工程のどこまで担うか |
| ダイキン AaaS | 所有から月額利用へ | 2023年度末70件超、2年で倍増 | 継続責任と費用を持てるか |
10事例を並べると、成功の形は一つではありません。最初に選ぶべきは企業名ではなく、自社が変えたい事業の境界です。 社内資産を外へ出すのか、既存顧客を新しい提供形態へ移すのか、製品販売後の工程まで担うのかを決めてから、近い事例を参照してください。
他社事例は自社のROI・PoC結果を代替しない
成功事例は稟議の説明材料になりますが、それだけで投資の妥当性を証明するものではありません。イノベーション総合研究所の調査では、大企業の新規事業関係者888名に、外部支援サービスの導入承認に重要と考える材料を最大3つまで尋ねました。実際に稟議が通った要因や、新規事業全般の投資承認を示す結果ではありません。
| 重視する材料 | 回答割合 |
|---|---|
| ROI・費用対効果の試算 | 48.5% |
| 他社導入事例・実績 | 36.0% |
| 経営課題・中期経営計画との整合性 | 24.2% |
| 無料トライアル・お試し利用の結果 | 22.2% |
| 担当コンサルタント・営業の信頼感・専門性 | 21.2% |
出典:イノベーション総合研究所「新規事業の実態と意思決定に関する調査」(2026年4月)。複数回答のため、合計は100%になりません。
この結果から、材料の因果的な優劣までは判断できません。ただし、他社事例だけを示しても、自社の費用対効果、顧客行動、PoCで得た証拠は埋まらないことは明確です。セブン銀行の設置台数は自社サービスの利用頻度を、Airレジのアカウント数は自社の継続率を、HondaJetの納入実績は自社製品の認証計画を証明しません。
経営会議へ持ち込む際は、他社事例を「同じ結果が出る証明」ではなく、「自社で検証する論点を選ぶ材料」と位置付けます。事業の到達段階ごとの見方は、新規事業の成功率を左右する要因でも整理しています。
NEXT STEP
次のステップ
成功事例を、自社の検証計画へ変える。
成果、固有条件、証拠、公表不明点のどこが未整理かを確認できます。
成功事例を自社の検証へ変える4ステップ
事例を読んだら、要約資料を増やすのではなく、1枚の証拠変換票へ落とします。目的は企業研究ではなく、次の会議で決めることを明確にすることです。次の4ステップを一行ずつ記入すれば、事例と自社の前提を混同しにくくなります。
1. 成功という結果を観測可能な到達点へ分ける
「成功した」「拡大した」では比較できません。事業化承認、初回利用、継続利用、有償契約、単年度黒字、累積投資回収のうち、公式資料で確認できる到達点を日付と一緒に書きます。
公表資料で確認できない成果は空欄にします。アカウント数が増えても継続利用や採算は別です。空欄は事例の欠陥ではなく、自社で追加検証する場所を示します。
2. 結果の直前にあった判断と証拠を探す
対象顧客を絞った、導入負担を外した、実証機を外部へ示したなど、成果の前にある分岐を一つ選びます。判断が複数ある場合は、自社の次の会議と同じ段階だけを使います。
次に、判断を支えたものが、担当者の期待、顧客の発言、実際の行動、支払実績、運用原価のどれかを確認します。事例に証拠が書かれていなければ「不明」と残してください。検証をどの判断へ渡すかは、PoCとは何かでも解説しています。
3. 自社との条件差を棚卸しする
顧客接点、規制、ブランド、販売網、技術、投資期間、供給力、権限を「同じ条件」「違う条件」「未確認」に分けます。類似点だけでなく、向かない条件を一つ以上書くことが重要です。
違いが大きいほど事例を捨てるのではなく、検証範囲を小さくします。ただし、固有条件が事業モデルの成立に不可欠で、自社で代替できない場合は、その事例を採用しない判断も必要です。判断条件の整理には、新規事業の事業性評価が役立ちます。
4. 次に確かめる仮説と結果別判断を決める
最後は「事例企業と同じ施策を実行する」ではなく、「この条件が自社でも成り立つか」という仮説へ変えます。取得する証拠、担当者、期限、結果ごとの継続・変更・停止を一組にします。
数値基準は他社の実績から借りず、自社の価格、粗利、提供費用、許容損失、検証目的から決めます。仮説の戻り先を設計する方法は仮説検証の進め方を参照してください。
4ステップを一枚で管理する場合は、次の項目だけに絞ると会議で使いやすくなります。
| 証拠変換票の項目 | 記入する内容 |
|---|---|
| 確認済みの成果 | いつ、何が観測されたか |
| 直前の判断と証拠 | 誰が何を変え、何を根拠にしたか |
| 固有条件と公表不明点 | 自社との条件差、公式資料で分からないこと |
| 自社の次の検証 | 仮説、取得する証拠、担当、期限、結果別判断 |
この票を埋めると、追加の事例調査が必要なのか、自社で顧客検証を始めるべきかを判断できます。価値と収益の条件を同時に確認する場合は、新規事業のビジネスモデル設計も合わせて確認してください。
会議へ持ち込む前に確認する10項目
事例要約を会議資料へ入れる前に、次の項目を確認します。点数化が目的ではありません。未確認のまま投資判断へ使おうとしている箇所を見つけ、自社で取る証拠を決めるためのチェックです。
- 一次資料の発表主体と発表日が分かる
- 成功が事業化、利用、売上、黒字、投資回収のどれかを区別した
- 成果の確認時点と現在の提供状況を分けた
- 結果の前にあった判断を一つ特定した
- 判断時点の証拠と、後から分かった事実を分けた
- 顧客接点、規制、供給力、資金などの固有条件を書いた
- 単独採算や因果など、公表されていない点を「不明」とした
- 自社に向かない条件を一つ以上書いた
- 次に取る自社の証拠を、観測できる行動や数値で表した
- 証拠を取得した後に、誰がいつ何を判断するかを決めた
特に避けたいのは、複数事例の共通点をそのまま成功要因と呼ぶことです。成功しなかった案件にも同じ特徴があれば、結果の差を説明できません。共通点は結論ではなく検証候補として扱います。
また、事例と自社の段階をそろえてください。企画段階の案件が、量産後の海外展開判断をまねても早すぎます。複数案件の投資段階をそろえる方法は新規事業ポートフォリオ管理で整理しています。
新規事業の成功事例に関するよくある質問
事例を選ぶ数や条件差の扱いなど、実務で迷いやすい点を短く整理します。
本記事のまとめ|成功談を自社の検証条件へ変える
新規事業の成功事例から学ぶ対象は、有名企業の完成した物語ではありません。確認できる成果、固有条件、判断と証拠、公表情報では分からない点を分け、事例から移せる最小の判断単位を取り出します。
10事例には、既存接点の再設計、社内資産の外販、デジタル移行、要素技術の転用、製品から工程支援・月額サービスへの拡張など、異なる転換があります。だからこそ、同じ施策をまねるのではなく、自社が変えたい事業の境界と、次の判断に必要な証拠を選ぶ必要があります。
他社事例は、社内で論点を共有する材料にはなりますが、自社の費用対効果や顧客行動を代替しません。事例を読んだ後に残すのは、施策一覧ではなく「自社で足りない条件」と「次の判断を変える証拠」です。この一文まで書ければ、成功談を自社の検証へつなげられます。
CONTACT
お問い合わせ
事例の条件差を、次の事業判断へつなげる。
自社案件の費用対効果、検証項目、判断条件へ落とし込みたい方へ。


