
投稿日:2026.09.02 最終更新日:2026.09.11
新規事業の収益モデルとは?1顧客の採算から設計する4ステップ
新規事業の収益モデルは、売切り、サブスクリプション、従量課金といった方式を選ぶだけでは完成しません。同じ売上でも、値引き、営業工数、導入支援、運用負荷、入金時期が違えば、事業に残る利益と資金は変わります。
新規事業の収益モデルは、顧客が価値を受け取る単位と課金単位を合わせ、1顧客の収益・獲得コスト・提供コストを同じ条件で追うことから設計します。
この記事では、収益モデルの意味を整理したうえで、課金単位、生涯収益、コスト、黒字化への道筋をつなぐ4ステップを解説します。共通のLTV・CAC比率を当てはめるのではなく、自社の商談、契約、利用、提供作業から前提を更新できる状態を目指します。
この記事のポイント
- 収益モデルは「課金方式」ではなく、価値を対価へ変え続ける仕組みとして設計する
- 顧客単位と条件をそろえ、生涯収益・獲得コスト・提供コストを対応させる
- 黒字化時期を一点で約束せず、成立条件・更新条件・次の検証を明確にする
目次
新規事業の収益モデルとは
収益モデルとは、誰が、何の価値に対して、どの単位で、いつ、いくら支払うかを定める仕組みです。さらに、その収益を生むために必要な顧客獲得と価値提供のコストまで結びつけて初めて、事業としての成立条件が見えます。
ビジネスモデルの一部として収益を具体化する
ビジネスモデルは、顧客、提供価値、販売経路、主要活動、パートナー、収益、コストなど、事業全体のつながりを扱います。収益モデルはその中でも、価値が対価へ変わり、事業へ回収される条件を具体化する部分です。
新規事業のビジネスモデルで全体の構造を描いたあと、本記事の方法で顧客単位の採算を確認すると、型の選択と数字の前提をつなげられます。
売上が立つことと利益が残ることを分ける
売上が発生していても、獲得や導入に多くの人手がかかり、契約後も個別対応が続くなら、顧客が増えるほど負荷が膨らむ場合があります。反対に、初期は赤字でも、標準化によって提供コストが下がり、継続購入が積み上がる設計もあります。
重要なのは、売上の有無だけで判断せず、どの顧客条件で、何のコストを負担し、いつ回収できるかを分けて見ることです。
| 確認する層 | 主な問い | 記録する事実 |
|---|---|---|
| 顧客価値 | 顧客は何に対価を払うか | 利用場面、解決する課題、代替手段 |
| 収益 | どの単位・時点で受け取るか | 契約価格、数量、頻度、請求、入金 |
| コスト | 顧客を獲得・提供するために何が増えるか | 営業、導入、運用、仕入れ、決済 |
| 回収 | どの条件で事業に利益と資金が残るか | 顧客単位の収支、固定費、回収時点 |
この4層を同じ顧客条件で結ぶことが、収益モデル設計の出発点です。
1顧客の採算から見る収益モデルの4要素
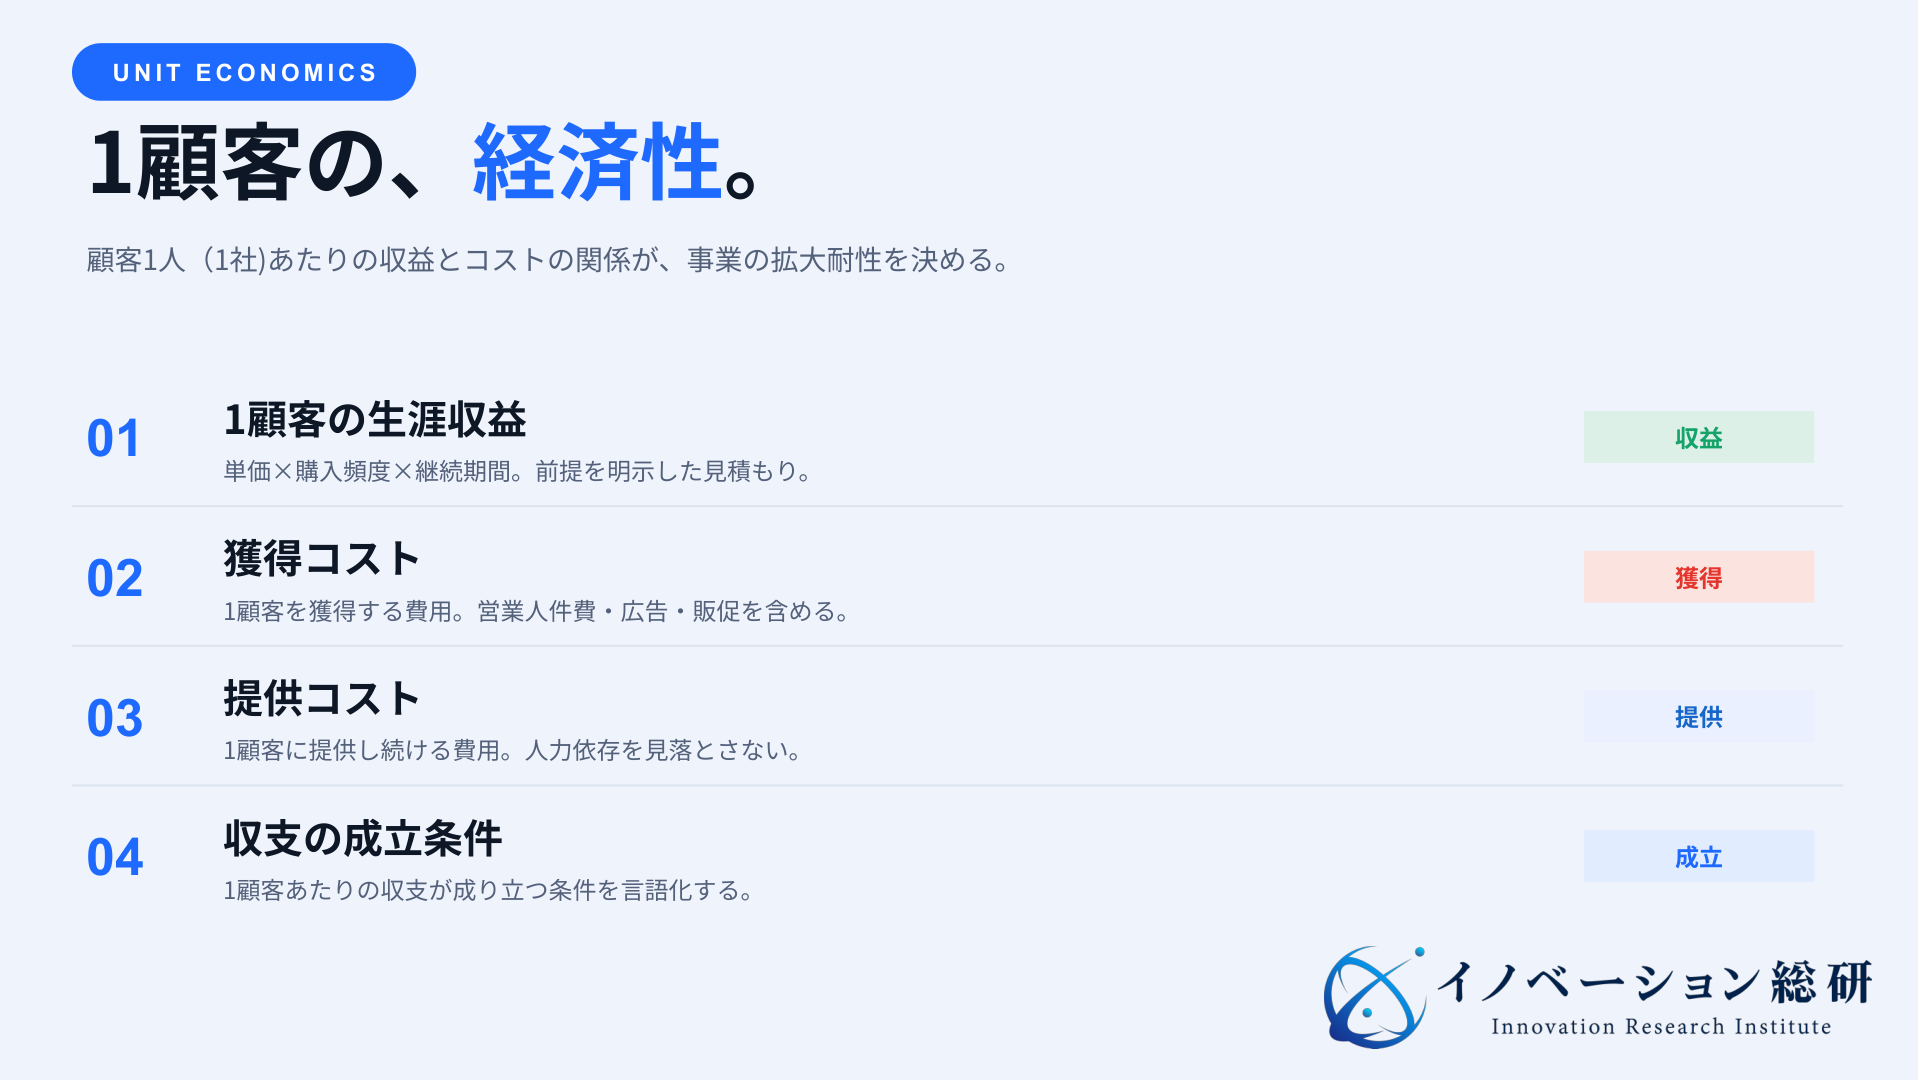
収益モデルは、課金方式だけでなく、1顧客の生涯収益、顧客獲得コスト、提供コスト、収支の成立条件という4要素で確認します。図の4要素を、契約や作業の記録へ落とすと、どの前提が弱いかを特定できます。
課金の単位と方式
課金の単位は、顧客が価値を受け取る単位に合わせます。製品1個、利用者数、利用量、期間、取引、成果などが候補です。方式名を先に決めるのではなく、顧客が理解でき、事業側が計測・請求できるかを確認します。
1顧客の生涯収益
1顧客の生涯収益は、実際の単価、購入頻度、継続期間、追加購入、値引き、返金などから見積もります。顧客層や契約条件が違う場合は、全体平均へ混ぜず、条件ごとに分けます。
顧客獲得と価値提供のコスト
獲得コストには広告費だけでなく、商談、提案、技術同席、見積、審査、契約に使った費用と時間を含めます。提供コストには、仕入れ、決済、導入、教育、問い合わせ、運用、個別設定などを含めます。
収支が成立する条件
顧客単位で収益が獲得・提供コストを上回る条件を確認し、その残りで固定費をいつ回収できるかを見ます。顧客数、獲得ペース、提供上限、入金時期の前提が変われば、黒字化への道筋も更新します。
ステップ1|課金単位を顧客価値へ合わせる
最初に決めるのは、顧客が何に価値を感じ、その価値をどの単位で受け取るかです。そのうえで、課金対象、数量単位、発生時点、請求時点、入金時点を分けて設計します。
価値が生まれる場面を先に特定する
たとえば、処理件数が増えるほど効果が高まるサービスなら、利用量に連動した課金が候補になります。一方、利用回数が少なくても常時監視や保守に価値があるなら、期間課金の方が説明しやすい場合があります。
判断するときは、顧客が予算を持つ単位、利用を把握できる単位、原価が増える単位も合わせて確認します。顧客価値と課金単位がずれると、請求への納得が得にくく、利用増が損失を拡大することもあります。
発生・請求・入金の時点を分ける
契約日、価値提供日、請求日、入金日は同じとは限りません。年額前払いであれば資金を先に確保できますが、提供義務や解約条件を伴います。成果確認後の支払いであれば、成果が確定するまでの費用を事業側が負担します。
| 課金単位の候補 | 合いやすい価値 | 主な確認事項 |
|---|---|---|
| 製品・案件 | 完成物や一回の提供で価値が完結する | 追加作業、保証、再購入 |
| 期間 | 継続利用、保守、常時利用に価値がある | 未利用時の価値、解約、更新 |
| 利用量 | 処理件数やデータ量に応じ価値が増える | 計測方法、上限、変動原価 |
| 利用者・拠点 | 展開範囲に応じ価値が広がる | 共有利用、追加支援、管理負荷 |
| 取引・成果 | 取引成立や成果発生に価値がある | 成果定義、計測、回収までの期間 |
どの方式にも長所と弱点があります。最初から一つへ固定せず、顧客が理解できるか、事業側が再現できるか、利用が増えたとき採算が悪化しないかで比較します。
ステップ2|1顧客の生涯収益を条件別に見積もる
次に、1顧客から得られる収益を見積もります。ここでいう「1顧客」が法人、部署、店舗、利用者のどれかを先に固定します。収益の単位とコストの単位が違うと、採算を比較できないためです。
顧客条件をそろえた集団で追う
契約月、顧客規模、価格プラン、導入方法、販売経路など、収益とコストが変わる条件で顧客を分けます。初期顧客の特別価格や個別開発を標準顧客と同じ平均へ混ぜると、再現可能な収益が見えません。
顧客条件をそろえた集団は、一般にコホートと呼ばれます。コホートは都合のよい顧客だけを選ぶためではなく、条件の違いを明示して比較するために使います。
単価・頻度・継続を別々に置く
「顧客数×平均単価」だけでは、追加購入や更新の根拠が見えません。初回購入、利用量、購入頻度、継続期間、値引き、解約、返金を分けて置きます。確認済みの実績と、まだ観測していない仮説も区別します。
価格の決め方は新規事業の価格設定、顧客が受け入れる価格帯の確かめ方は支払意思額の調査方法で詳しく解説しています。
| 生涯収益の前提 | 記録する内容 | 更新のきっかけ |
|---|---|---|
| 顧客単位 | 法人、部署、店舗、利用者など | 契約・利用単位の変更 |
| 実売単価 | 値引き、無償期間、追加料金を含む価格 | 新価格や特別条件の適用 |
| 購入頻度 | 利用量、追加購入、更新回数 | 利用行動の変化 |
| 継続期間 | 更新機会、解約、休眠、再開 | 更新・解約理由の判明 |
| 提供範囲 | 標準機能、個別対応、サポート | 追加作業やプラン変更 |
| 根拠の状態 | 実績、仮説、未確認、反証あり | 新しい契約・利用データの取得 |
前提を一つの数字へまとめる前に、この表の条件を顧客ごとに追える状態を作ります。
ステップ3|顧客獲得と価値提供のコストを把握する
コストは、顧客を得るまでと、契約後に価値を届ける段階へ分けます。さらに、顧客数や利用量に応じて増える費用と、一定期間発生する固定費を分けます。
顧客獲得コストを商談単位で追う
顧客獲得コストには、広告、展示会、紹介料のほか、営業、技術、法務、経営が商談へ使った時間も含めます。受注案件だけに費用を付けるのではなく、失注案件を含む獲得活動全体から算出方法を決めます。
紹介ですぐ契約した顧客と、長い提案・審査を経た顧客は分けて確認します。販売経路や顧客規模が違えば、同じ平均値を将来計画へ使えないためです。
導入・運用コストを顧客へ結びつける
提供コストには、仕入れや決済だけでなく、初期設定、データ移行、教育、問い合わせ、障害対応、個別設定、更新交渉などを含めます。事業チームや開発者が無償で吸収している時間も、顧客が増えれば誰かの仕事として残ります。
手作業そのものが悪いわけではありません。検証のため一時的に行う作業、標準化・自動化する作業、有料の個別支援として残す作業へ分け、再発条件を記録します。
顧客増加に比例する負荷を見つける
顧客が10社から100社へ増えたとき、売上だけでなく何が増えるかを確認します。導入担当や問い合わせ対応も同じ割合で増えるなら、顧客獲得を加速する前に、提供方法や価格へ反映する必要があります。
| コスト区分 | 主な記録 | 見落としやすい例 |
|---|---|---|
| 獲得 | 広告、商談、提案、審査、契約 | 技術同席、失注、法務確認 |
| 導入 | 設定、移行、教育、初期支援 | 顧客別のデータ加工、現地対応 |
| 運用 | 問い合わせ、保守、更新、個別設定 | 開発者の直接対応、再作業 |
| 変動原価 | 仕入れ、決済、物流、クラウド利用 | 利用量増による段階的な費用 |
| 固定費 | 人件費、開発、基盤、管理 | 追加採用や設備更新の発生時点 |
コストは会計科目だけでなく、事業運営の再現性を判断できる単位で記録します。
ステップ4|黒字化までの道筋を条件と時期で描く
黒字化への道筋は、1顧客の収支、固定費、必要顧客数、顧客獲得の時期をつないで描きます。加えて、契約から入金までの時間と、顧客増加に伴う追加投資を置きます。
まず1顧客の収支が成立する条件を見る
同じ顧客条件で、生涯収益から獲得・導入・運用・変動原価を差し引きます。この差額がプラスになる条件を言語化し、値引きや特別対応が入った場合は別に計算します。
LTVとCACに、すべての事業へ共通する倍率を機械的に当てることはできません。顧客の更新周期、資金余力、提供体制、事業段階によって、許容できる回収期間とリスクが異なるためです。
固定費の回収と獲得ペースをつなぐ
顧客単位の収支が成立しても、開発、人員、基盤、管理などの固定費を回収できるとは限りません。必要顧客数だけでなく、いつ獲得できるか、その時点で提供能力が足りるかを確認します。
前払い、月払い、成果後払いでは資金回収の時期も変わります。利益の見通しと資金繰りを同じものとして扱わず、入金までに必要な運転資金を別に置きます。
感度の高い前提を次の検証へ回す
単価、継続、獲得コスト、提供コスト、入金時期、獲得ペースのうち、少し変わるだけで見通しが大きく動くものを特定します。その前提が未確認なら、次の商談や有償パイロットで優先して確かめます。
| 前提の変化 | 主な影響 | 次に確かめること |
|---|---|---|
| 値引きの拡大 | 1顧客の収支、固定費回収 | 標準価格で契約できる条件 |
| 継続期間の短縮 | 生涯収益、獲得費の回収 | 解約理由と再利用の価値 |
| 導入工数の増加 | 提供コスト、提供上限 | 有償化・標準化・対象限定 |
| 獲得コストの増加 | 回収期間、必要資金 | 販売経路別の受注と失注 |
| 入金の遅れ | 運転資金、投資時期 | 契約・請求・回収条件 |
| 顧客増加時の追加採用 | 固定費、損益分岐点 | 一人あたりの提供能力 |
黒字化時期を一点で示すより、どの前提が成立すれば到達し、何が変われば見直すかを示す方が、経営判断に使える計画になります。
NEXT STEP
次のステップ
収益モデルの弱い前提を、次の検証へ変える。
課金、顧客単位、獲得・提供コスト、黒字化条件のどこが未確認か整理できます。
収益モデルを検証する6ステップ
収益モデルは、表計算の前提だけで完成しません。商談、契約、有償パイロット、利用、更新、提供作業から証拠を集め、次の順で更新します。
1. 対象顧客と価値の単位を固定する
誰の、どの課題を、どの利用場面で解決するかを一文にします。対象を変える場合は、同じ検証結果へ混ぜず、別の顧客条件として扱います。
2. 課金単位と価格を提示する
顧客が理解できる単位で価格を提示し、予算主体、承認条件、比較対象、値引きの要求を記録します。「払ってもよい」という発言だけでなく、契約や有償利用まで確認します。
3. 提供作業を顧客単位で記録する
導入と運用に誰が何時間使ったか、どの作業が再発するかを残します。検証用の手作業は消さず、将来の標準化・自動化・有償化の対象として分類します。
4. 利用・更新・追加購入を追う
契約後に価値が使われたか、更新や追加購入が起きたかを確認します。契約が残っているだけでなく、顧客が再び選ぶ機会にどの行動を取ったかを見ます。
5. 1顧客の収支と資金回収を更新する
実売価格、利用量、獲得・提供コスト、入金時期を同じ顧客条件で更新します。平均値だけでなく、標準条件から外れた値引きや個別対応も残します。
6. 次の判断と再計算日を決める
拡大、条件付き拡大、価格・提供方法の変更、顧客仮説の再検証のどれへ進むかを決めます。前提の更新担当と期限を置き、数値が古いまま使われないようにします。
| 検証記録の欄 | 残す内容 | 判断への使い方 |
|---|---|---|
| 顧客条件 | 業種、規模、用途、価格版、導入方法 | 比較可能な顧客をそろえる |
| 収益 | 契約価格、数量、更新、請求、入金 | 生涯収益と資金回収を更新する |
| コスト | 獲得、導入、運用、変動原価 | 1顧客の採算と提供上限を見る |
| 例外 | 値引き、無償、個別機能、返金 | 標準条件と一時条件を分ける |
| 未確認 | 見通しを動かす未観測の前提 | 次の検証テーマを決める |
| 判断 | 継続、変更、限定、停止と理由 | 責任者・予算・再計算日へつなぐ |
この記録を使えば、数字が変わった理由を商談・契約・作業まで遡れます。顧客獲得へ進む段階では、BtoBのGTM戦略も併せて確認してください。
新規事業の収益モデルで避けたい4つの失敗
収益モデルで起きやすい失敗は、方式の選択より、条件の混在と見えない人手から生まれます。
方式名から設計を始める
「SaaSだからサブスクリプション」と決めると、顧客が価値を受け取る単位や予算の持ち方を見落とします。方式を選ぶ前に、価値、利用、計測、原価が増える単位を確認します。
全顧客の平均だけを見る
初期顧客の特別価格、標準提供、個別開発を混ぜると、どの条件で採算が成立しているか分かりません。顧客条件を分け、例外は例外として残します。
社内の人手を無料として扱う
営業同席、設定、問い合わせ、個別開発を既存人員が吸収すると、提供コストが小さく見えます。顧客が増えたときに再発する作業は、時間と担当を記録します。
黒字化を顧客数だけで説明する
必要顧客数だけでは、獲得時期、提供能力、入金時期、追加採用が分かりません。顧客単位の収支と固定費に、時間軸と更新条件を加えます。
新規事業の収益モデルに関するよくある質問
収益モデルの設計と検証でよく出る疑問へ、短く答えます。
本記事のまとめ|収益モデルを1顧客の採算から更新する
新規事業の収益モデルは、方式名からではなく、顧客が価値を受け取る単位から設計します。顧客単位を固定し、生涯収益、獲得コスト、提供コスト、固定費、入金時期を同じ条件で追うことで、どこに利益を損なう前提があるかを確認できます。
最初から精密な予測を作る必要はありません。実績、仮説、未確認を分け、商談、契約、利用、更新、提供作業のたびに更新してください。重要なのは「いつ黒字になるか」を一点で示すことではなく、どの条件で収支が成立し、何が変われば再計算するかを意思決定者と共有することです。
CONTACT
お問い合わせ
自社の収益条件を、経営判断へつなげる。
1顧客の採算と固定費回収を、実行できる条件へ整えたい方へ。


