
投稿日:2026.09.04 最終更新日:2026.09.30
空飛ぶクルマはどこまで実用化した?国内外8社と新規事業の参入余地
空飛ぶクルマは、どこまで実用化したのか。
機体を作らない企業は、どこから参入できるのか。
結論は、認証後も運航を繰り返せる仕組みが商品になるということです。国内外8社と6つの参入余地を整理します。
この記事の結論
空飛ぶクルマの事業化は、必要な飛行性能に加え、認証後も安全に運航を繰り返せる体制と採算で判断します。
- 飛行、型式証明(機体設計の安全性を国が認める証明)、生産・運航認証、旅客運航、規模化を分けて読みます。
- 機体だけでなく、離着陸場、充電、整備、空域管理、地上交通が必要です。
- 後発企業は、既存顧客や設備を生かせる運航周辺領域から検討します。
目次
先に結論:空飛ぶクルマは「機体」より運航の仕組みに参入余地がある
空飛ぶクルマは、機体開発だけを指す市場ではありません。商用運航には、航空会社、空港・不動産、電力、通信、整備、予約、保険、自治体が関わります。
新規参入を考える企業は、次の4点から判断すると整理しやすくなります。
- 顧客が時間短縮や移動確保のために料金を払う路線があるか
- 型式証明、運航許可、離着陸場の準備が同じ時期に揃うか
- 充電や整備を含め、1日に必要な便数を運航できるか
- 事故、欠航、通信断、地上移動の責任を事業者間で分けられるか
機体メーカーは、認証と量産へ巨額の資金を投じます。後発企業が同じ場所から参入すると、認証の長期化や設計変更を抱えます。
一方、離着陸場、運航管理、整備、地上交通との接続は、地域ごとの実装が必要です。既存顧客や設備を持つ日本企業が提携を検討できる領域です。
ただし、土地や設備の保有だけで航空運航の安全要件を満たせるわけではありません。
したがって、空飛ぶクルマ事業は「何を作るか」より「どの路線を、誰と、どの責任範囲で運ぶか」から考えます。自社の技術や土地を先に当てはめず、移動課題と支払者を決めることが出発点です。
自社の顧客基盤、技術、事業化体制を整理したい場合は、新規事業の無料診断で現在地を確認できます。
まず、「空飛ぶクルマ」という言葉が何を指すのかを短く整理します。
空飛ぶクルマとは?eVTOLとの違いを簡単に整理
日本でいう空飛ぶクルマは、多くの場合、電動で垂直に離着陸する航空機を指します。道路を走る自動車が翼を出して飛ぶとは限りません。
eVTOLは、electric Vertical Take-Off and Landingの略です。電動垂直離着陸機と訳されます。
具体的には、滑走路を使わずに離着陸し、モーターで複数のローターやプロペラを動かす機体が中心です。
国土交通省は、空飛ぶクルマを、電動化や自動化、垂直離着陸などの技術による身近な空の移動手段として扱っています。たとえば、都市の空港アクセスだけでなく、離島・山間部、災害時の搬送、観光なども想定しています。
2026年3月改訂の官民ロードマップも、機体認証だけでなく、運航、操縦者、離着陸場、社会受容を並行して進めています。
機体は大きく3つに分けられます。
| 方式 | 飛び方 | 向く用途 | 主な事業上の論点 |
|---|---|---|---|
| マルチローター | 多数のローターで離着陸と移動を行う | 短距離、観光、地域内移動 | 構造は比較的単純だが、航続距離を伸ばしにくい |
| リフト・クルーズ | 離着陸用と巡航用の推進器を分ける | 空港アクセス、都市間移動 | 部品点数、重量、整備の設計が重要になる |
| ティルト型 | プロペラなどの向きを変えて飛行機のように巡航する | 中距離、高速移動 | 遷移飛行の制御と認証が難しくなる |
また、操縦者が乗る機体と、地上から管理する無操縦者型では、必要な制度と運航体制が違います。実際、初期の日本や欧米では操縦者付きが中心です。
一方、中国では、EHangの無操縦者型が先行しています。
空飛ぶクルマは自動運転と共通点があります。というのも、どちらも、機械が動く技術だけでなく、限定条件、遠隔支援、停止時の対応が事業を左右するからです。
詳しくは自動運転の商用化と参入余地でも整理しています。
では、現在の実用化をどの証拠で見ればよいのでしょうか。
空飛ぶクルマの実用化はどこまで進んだのか
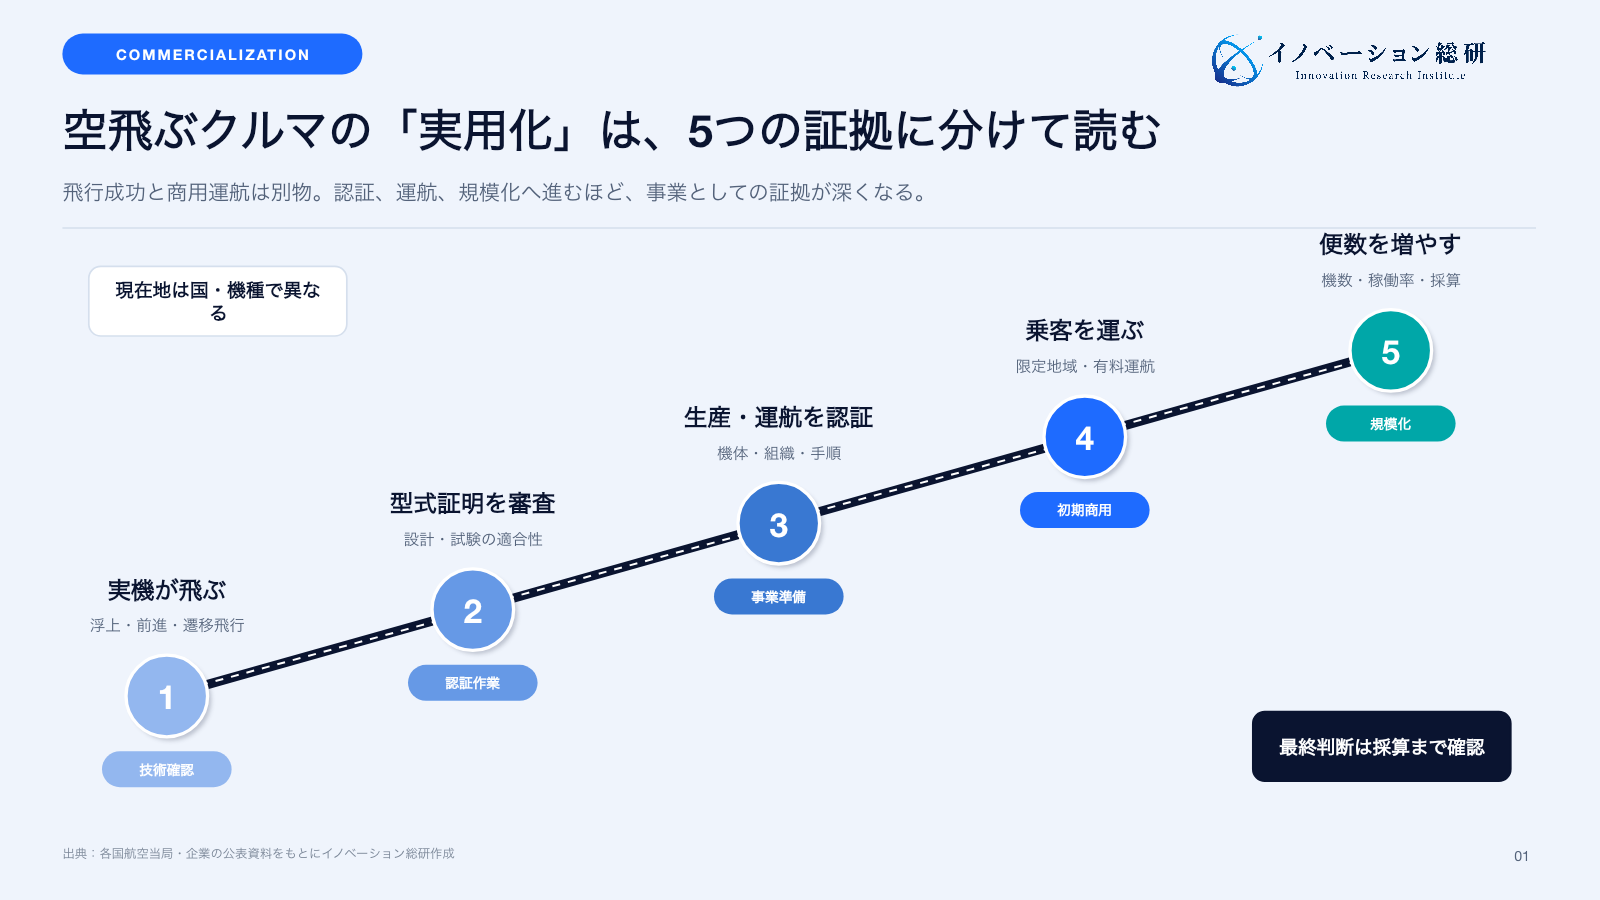
実用化という言葉は、試験飛行にも有料運航にも使われます。事業性を見るためには、開発、認証、運航の段階を分ける必要があります。
空飛ぶクルマの現在地は、次の5段階で見ると誤解が減ります。
- 実機が浮上し、前進飛行や遷移飛行を確認した
- 型式証明の審査へ入り、安全性を示す試験を進めた
- 生産や運航に必要な証明を取得した
- 限られた地域で、乗客を乗せる運航を始めた
- 路線、便数、機数を増やし、採算を説明できるようになった
中国では、EHangのEH216-Sが型式証明、生産証明、耐空証明を取得し、関連運航会社も運航合格証を取得しています。ただし、同社の2026年8月の決算発表は広州・合肥の2拠点を「試行運航」と説明し、今後の商用運航に向けた体制整備を報告しています。
認証取得だけで、定常的な有料旅客輸送が始まったとは判断しません。
米国では、FAA(米連邦航空局)が2024年にパワードリフト機(垂直離着陸と翼による巡航を両立する航空機)の操縦者資格と運航ルールを確定しました。FAAのAAMページは、設計、生産、耐空性(安全に飛べる状態にあること)、運航をそれぞれ審査する考え方を示しています。
現在、JobyやArcherは試験、製造、運航準備を進めていますが、広く使える米国型式証明の取得は開発の核心です。
日本では、SkyDrive、Joby、Volocopter、Vertical Aerospaceに続き、2026年8月にArcherの申請が受理されました。国土交通省の発表によれば、空飛ぶクルマの型式証明申請は5件です。
ただし、申請受理は承認ではなく、機体の設計・製造を審査する入口です。
このため、2026年の空飛ぶクルマ市場を「商用化済み」か「未実用化」かの二択で見るのは正確ではありません。機体や運航会社の認証取得、試行運航、各地域の商用運航準備が並行して進む段階です。
次は、企業ごとに何が異なるのかを見ます。
空飛ぶクルマを担う国内外8社は、何をどこまで進めたのか
主要企業は、同じ製品を競っているわけではありません。機体販売、運航、整備、空域管理、離着陸場で、狙う収益が違います。
まず、8社の位置を一覧で整理します。計画と確認済みの実績を分けて読んでください。
| 企業 | 主な役割 | 確認できる現在地 | 事業として見る点 |
|---|---|---|---|
| Joby Aviation | 機体、運航、製造 | 有人試験、運航準備、Toyotaと製造提携 | 機体から配車までの垂直統合 |
| Archer Aviation | 機体、運航準備 | FAA認証作業、UAE初期運航の準備、日本で型式証明申請 | 航空会社・地域運航者との分業 |
| EHang | 無操縦者型機体、運航支援 | 中国でTC・PC・AC・OCを取得 | 観光用途の試行運航と商用化準備 |
| SkyDrive | 国産機体、販売 | 時速100kmの飛行確認、日米で認証を推進 | 小型機と国内量産体制 |
| Vertical Aerospace | 機体、部品統合 | 有人遷移飛行、量産・認証準備 | 航空サプライヤー型の分業 |
| Eve Air Mobility | 機体、整備、空域管理 | フルスケール機の飛行試験、ヘリ運航でVectorを使用 | 機体以外の継続収益 |
| Skyports Infrastructure | バーティポート | ドバイで施設認証、欧州・日本で拠点を準備 | 土地・充電・旅客動線の運営 |
| Soracle | 日本の運航、整備拠点 | Archer機を前提に運航許可・拠点を準備 | 機体を自社開発せず運航網を作る役割 |
この表は、各社の優劣ではなく、空飛ぶクルマの事業がどの役割へ分かれているかを読むためのものです。以下では、8社が進める具体的な取り組みと、新規参入企業が学べる点を順に解説します。
Joby Aviationは、Toyotaと量産の壁を越えようとしている
Jobyは、操縦者1名と乗客4名を乗せるティルト型の機体を開発しています。また、機体を販売するだけでなく、運航会社としてエアタクシーを提供する構想です。
さらに、予約ではUberアプリとの連携も進めています。
2025年には大阪・関西万博で有人の展示飛行を行いました。日本ではANAホールディングスと運航事業を検討しています。
ANAは、将来100機以上を導入する構想を公表しています。ただし、これは導入目標であり、実際の機数は認証と事業化に左右されます。
2026年6月、JobyとToyotaは製造の戦略提携を具体化しました。狙いは、生産性、品質、コストを改善し、認証後の増産へ備えることです。
この事例が示すのは、飛行試験の成功だけでは量産できないという点です。むしろ、航空機の品質保証と、自動車の生産技術をつなぐ仕事が必要です。
そのため、部品、検査、トレーサビリティ(部品や工程の履歴を追跡できること)に強い企業には提携余地があります。
Archer Aviationは、認証を国ごとの運航網へつないでいる
ArcherのMidnightは、操縦者1名と乗客4名を想定するティルト型の機体です。同社は機体認証を進めながら、UAEでの初期運航と米国の実証運航を並行しています。
2026年5月、UAEの航空当局はMidnightを限定的な運航開始へつなげる認証経路へ移しました。ただし、対象は機体だけではありません。
具体的には、運航、整備、訓練、空域、バーティポート、保安、監督を含む複数の作業を進めています。Archerの公式発表からも、商用化が地域システムの整備であることが分かります。
日本では、JALと住友商事の合弁会社Soracleが運航を担う構想です。2026年8月にはMidnightの型式証明申請が国土交通省に受理されました。
Archerの特徴は、地域ごとに運航者を組み合わせることです。つまり、機体メーカーがすべてを抱えず、航空会社、空港、自治体へ役割を分けます。
そのため、日本企業は、運航準備や地上設備など、国内でしか解けない部分に入りやすくなります。
EHangは、認証取得後の試行運航で商用化の体制を整える
EHangのEH216-Sは、2人乗りの無操縦者型マルチローターです。同機は、中国民用航空局から、型式証明、生産証明、標準耐空証明を取得しました。
さらに、2025年3月には、広州と合肥の関連運航会社が運航合格証を受けています。
2025年3月の運航合格証取得発表は、低空観光や都市観光から有料サービスを展開する方針を示しました。複雑な都市間通勤に先行して、経路と需要を管理しやすい用途で運用を確かめる考え方です。
2026年8月の決算発表では、バッテリー冷却車により1機当たり1日12~15便の運用を支えると説明しています。ただし、これは有料で販売できた便数や搭乗率ではありません。
充電・温度管理で飛行回数を増やすことと、料金を払う乗客を集めることは、別々に検証します。
EHangの例は、限定された用途で運航データを貯める価値を示します。一方、中国の認証をそのまま他国へ移せるわけではありません。
海外展開では、各国の航空当局と運航者が改めて安全性を確認します。
SkyDriveは、小型機とSuzukiの生産力を組み合わせる
SkyDriveのSD-05は、3人乗りを想定するマルチローター型です。現在、日本と米国で型式証明の審査を進めています。
また、2025年の大阪・関西万博では展示飛行を行いました。
2026年6月、同社は実用速度域の時速100kmで安定飛行を確認したと発表しました。これは、機体の安定性だけでなく、推進、飛行制御、搭載機器の挙動を確認し、認証に使うデータを得る段階です。
なお、商用化目標は2028年としています。
製造ではSuzukiと連携しています。自動車の量産ノウハウを使いながら、航空機に必要な品質管理を組み込む狙いです。
SkyDriveの事例は、小型で既存都市へ置きやすい機体が、どの路線で価値を出すかという問いを持ちます。短距離でも時間差が大きい湾岸、離島、観光地など、地上移動と比べる必要があります。
Vertical Aerospaceは、航空サプライヤーとの分業で認証を進める
Vertical Aerospaceは、英国で有人eVTOLを開発しています。2026年4月の同社発表では、有人試験機が垂直離陸、翼での巡航、垂直着陸を一続きの飛行で完了しました。
ただし、商用機Valoの認証は今後の目標で、国土交通省も同社のVX4の型式証明申請を受理しています。
同社はHoneywellなどと分業しています。たとえば、遷移飛行(垂直飛行から翼での巡航へ移る飛行)には、Honeywellの飛行制御チームも協力しました。
つまり、個々の部品を調達するだけでなく、機体全体の動作を共同で検証し、認証へつなぐ関係です。
このモデルでは、機体メーカーの設計変更が部品会社へ連鎖します。部品単体の性能だけでなく、変更管理、試験証跡、長期供給が競争力になります。
一方、認証と量産には追加資金が必要です。大型提携や受注意向があっても、認証時期と資金繰りは別に確認すべきです。
Eve Air Mobilityは、整備と空域管理も商品にする
EveはEmbraer系の企業です。同社はリフト・クルーズ型の機体を開発し、2025年12月に無人のフルスケール試験機の初飛行を発表しました。
ただし、旅客運送の開始ではなく、飛行試験と認証へ向けた開発段階です。
Eveは、機体以外にも整備・運航支援のTechCareと、運航管理ソフトVectorを用意しています。Vectorの実運用事例は、2025年11月のサンパウロGPでRevoが行ったヘリコプター運航の管理です。
つまり、eVTOLによる旅客輸送ではなく、既存の航空サービスで地上・離着陸場の管理を先に検証しています。
機体の販売は納入時に売上が立ちます。一方、整備とソフトは、継続契約や利用量に応じた収益を設計できます。
特に、航空機の導入台数が伸びるまで時間がかかる市場では、この継続収益が重要です。
日本企業にとっても、複数メーカーの機体を扱う整備、部品在庫、運航データの共通化は参入候補です。ただし、メーカーごとの認証条件を崩さない仕組みが必要です。
Skyports Infrastructureは、離着陸場を交通拠点として作る
Skyports Infrastructureは、専用の離着陸場であるバーティポートを開発します。ドバイ国際空港に隣接するVDXは、2026年7月に施設の認証を取得しました。
ただし、これは将来の商用運航を支える施設の承認であり、エアタクシーの営業開始とは別です。また、日本では、大分県の路線・候補地調査や、伊勢志摩を中心とする事業性調査に参加しています。
離着陸場は、屋上に発着面を置くだけではありません。実際には、旅客の待機と保安、充電、消防、整備、手荷物、地上交通への乗り換えが必要です。
さらに、機体の離着陸間隔によって、1時間に扱える便数も変わります。
国土交通省は、バーティポートの機能と分類を整理しています。2025年の中間とりまとめは、空港接続、都市内移動、観光、地域交通などの用途に応じて必要機能が変わることを示します。
Skyportsの例から、不動産会社や空港会社は土地の賃貸だけでなく、旅客導線と運航回転率を商品にできると分かります。地上交通と一体で設計できる拠点ほど価値が上がります。
Soracleは、日本で運航と整備の土台を先に作る
Soracleは、JALと住友商事が設立した運航会社です。同社はArcherのMidnightを使い、日本での旅客運送を目指しています。
なお、最大100機分の購入権を含む提携を結んでいますが、導入は認証や事業計画に応じて進みます。
同社は機体の完成を待つだけではありません。たとえば、大阪港の離着陸場を運航拠点として使う検討や、大阪ヘリポートを整備拠点にする準備を進めています。
2026年8月の発表では、2028年度以降の社会実装を目指す考えを示しました。
運航会社には、操縦者と整備士の確保、運航規程、予約、欠航対応、地上交通との接続が必要です。Soracleの動きは、認証前から準備すべき仕事が多いことを示します。
8社を並べると、競争の中心が機体性能だけではないと分かります。次は、価値連鎖全体を分解します。
業界構造は、機体から地上交通まで7層でつながる
空飛ぶクルマは、一社で完結しない産業です。航空の安全と、地域交通の使いやすさを同時に作る必要があります。
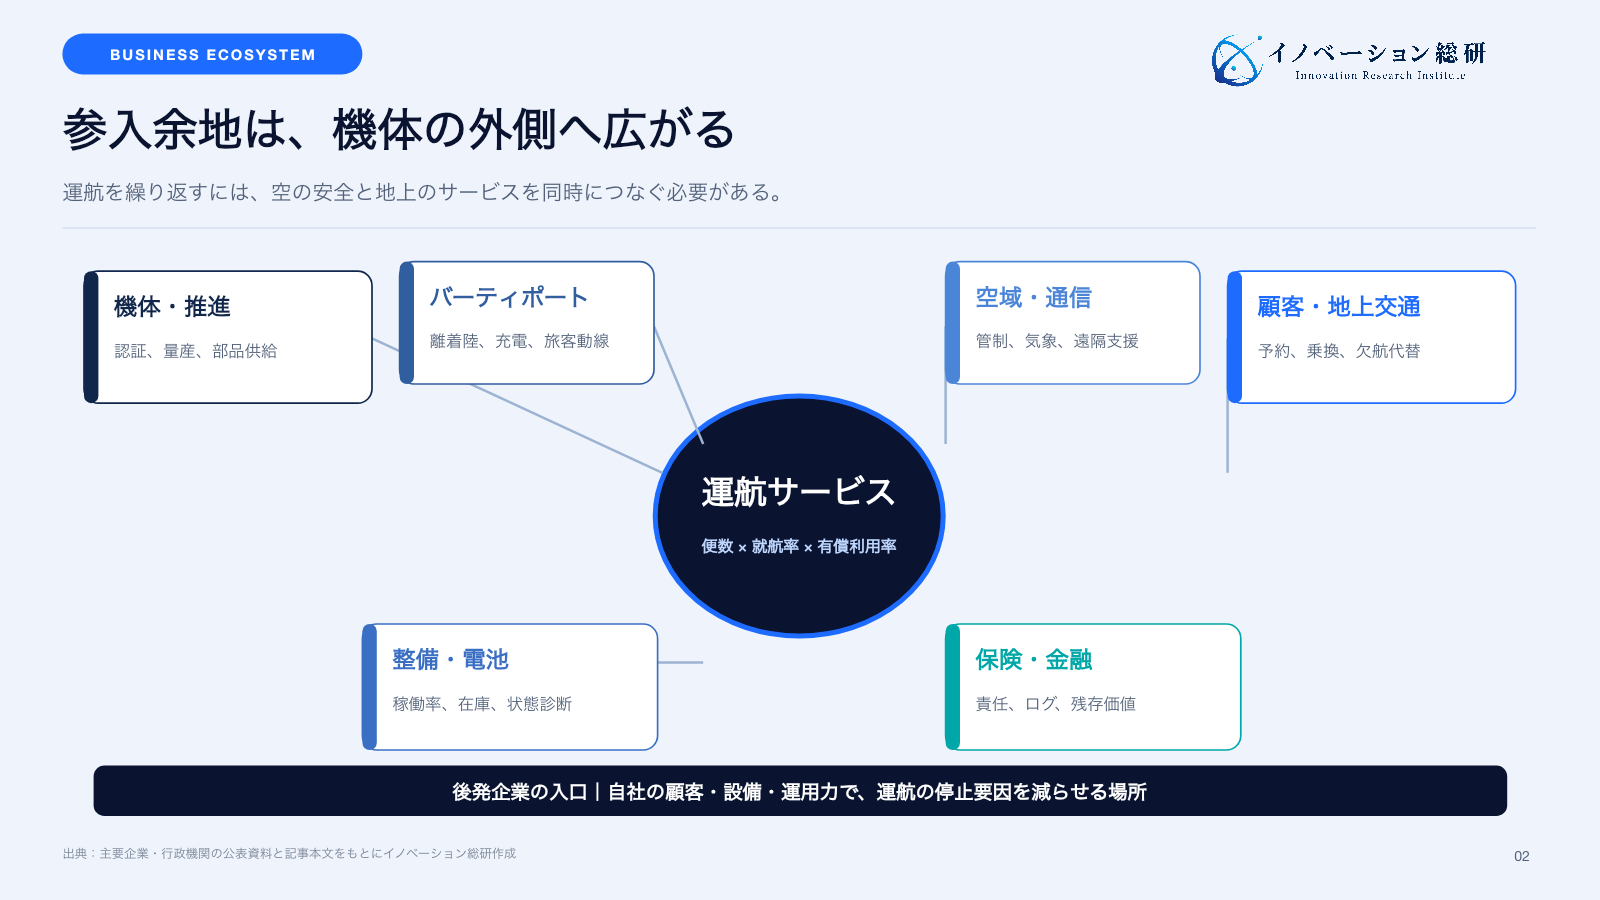
業界は、次の7層で整理できます。
| 層 | 主な商品・業務 | 代表的な担い手 | 後発企業が持つと強い資産 |
|---|---|---|---|
| 機体・推進 | 機体、モーター、電池、飛行制御 | Joby、Archer、EHang、SkyDrive | 航空品質、軽量部品、量産技術 |
| 認証・試験 | 安全解析、試験、証跡管理 | 機体メーカー、試験機関、当局 | 認証文書、試験設備、変更管理 |
| 空域・通信 | 管制、運航監視、通信、気象 | Eve、通信・気象事業者 | 高信頼通信、低高度気象、サイバー対策 |
| バーティポート | 離着陸、充電、消防、旅客動線 | Skyports、空港、不動産、自治体 | 土地、電力、交通結節点 |
| 運航・整備 | 操縦、配車、整備、欠航対応 | Soracle、ANA、航空会社 | 航空運送、安全管理、顧客対応 |
| 金融・保険 | 機体金融、保険、保証、残存価値 | リース、銀行、損害保険 | リスクデータ、事故対応、資産管理 |
| 顧客サービス | 空港アクセス、観光、離島、救急 | 旅行、医療、物流、自治体 | 需要、会員、既存の移動サービス |
価値連鎖の上流ほど、認証と開発資金の負担が大きくなります。一方、下流ほど地域ごとの顧客接点が重要です。
つまり、どちらが優れているのではなく、自社が持つ資産と責任能力に合う層を選びます。
また、機体が異なると充電コネクター、整備手順、離着陸場の条件が変わる可能性があります。複数機種へ対応する企業は、共通化できる部分とメーカー固有部分を分けなければなりません。
フィジカルAIの記事でも、ハードウェアの外側に運用データや保守の価値が生まれる構造を解説しています。関連する考え方はフィジカルAIの事例と参入方法も参考になります。
市場全体の大きさは、この7層のどこまで含めるかで変わります。
市場規模の数字より、認証・機数・便数・稼働率を見る
空飛ぶクルマの市場予測は、調査会社によって大きな幅があります。機体販売だけを数える予測と、運賃、離着陸場、空域管理まで含む予測が混在するためです。
そのため、世界市場の何%を取るという計画は、そのまま事業判断に使えません。自社が売る層を決めたうえで、次の4指標へ分解します。
| 指標 | 何を確かめるか | 売上へのつながり |
|---|---|---|
| 認証を得た機種数 | 対象国で商用運航できる機体があるか | 部品、整備、設備の顧客母数になる |
| 運航可能な機数 | 注文意向ではなく、登録・納入された機体が何機あるか | 拠点利用、保守、保険の契約数になる |
| 1日当たり便数 | 充電、整備、天候を含め何便飛べるか | 運賃、ポート利用料、従量課金を決める |
| 有償利用率 | 座席や貨物枠がどの程度売れるか | 空便を含む実収入と回収期間を決める |
説明用の架空例として、乗客用4席の機体を1日20便、年間300日運航する計画を置きます。実際に飛べる割合を80%、1便当たりの有償利用を平均2席、運賃を1万円とすると、年間の運賃収入は20便×300日×80%×2席×1万円=9,600万円です。
なお、これは実在事業者の価格や実績ではありません。
有償利用が平均1席へ下がれば、同じ運航条件でも運賃収入は4,800万円です。一方、操縦者、整備、施設、機体のリースなどの費用が半分になるとは限りません。
満席を前提に設備規模を決めず、就航率と販売席数を変えた収支でも、固定費を回収できるかを確認します。
市場調査レポートにあるCAGRは、テーマの成長性を見る参考にはなります。しかし、異なる定義の予測を平均しても精度は上がりません。
新規事業では、予定路線の利用者、代替交通の時間と料金、運航回数から積み上げます。
事業機会が大きく見えても、対象路線で顧客が対価を払う理由は別に確かめます。例えば観光客を想定するなら、現在の移動時間と料金、短縮に払える金額、悪天候時の代替手段を一組で聞きます。
機体や離着陸場を用意できることと、一定の便数を販売できることを分けて見積もってください。
では、既存企業は具体的にどこへ参入できるのでしょうか。
空飛ぶクルマ事業で止まっている点を確認する
市場の期待だけで判断せず、商用化の証拠、企業の役割、採算、責任、自社資産、経営判断を分けて見直します。
NEXT STEP
次のステップ
空の技術を、運航できる事業へ。
顧客の路線、認証時期、必要な提携先、便数と採算、欠航・事故時の責任を整理し、自社が担う仕事を具体化します。
空飛ぶクルマの新規事業で狙える6つの参入ルート
後発企業が機体メーカーを目指す必要はありません。既存事業で持つ顧客、設備、運用能力を、運航が止まる原因へ結びつける方が現実的です。
参入候補は、次の6つです。
1.バーティポートの開発・運営
空港、不動産、鉄道、商業施設、自治体が検討しやすい領域です。土地を貸すだけでなく、離着陸、充電、旅客保安、待合、手荷物、地上交通への接続を運営します。
収益は、着陸料、旅客施設利用料、充電料、テナント、広告、地上交通とのセット販売が候補です。特に重要なのは、ピーク時の便数と安全間隔です。
というのも、機体の運航計画がないまま大型設備を先行すると、稼働率が上がらないからです。
2.高出力充電とエネルギー管理
電力、蓄電池、設備、建設会社が入りやすい領域です。短い折り返し時間で充電しながら、系統負荷と電池劣化を管理します。
単なる充電器販売では、機体数が少ない初期に売上が伸びません。そこで、設備リース、電力従量課金、保守、蓄電池運用を組み合わせます。
また、複数機種の仕様が揃わない時期は、互換性と将来改修費を契約へ入れる必要があります。
3.運航管理・通信・低高度気象
通信、IT、気象、ドローン運航企業が候補です。機体の位置、空域、気象、離着陸場の空き、緊急時の連絡を一つの運用へつなぎます。
航空用通信には、高い可用性と記録性が求められます。そのため、一般的なクラウド監視画面を作るだけでは足りません。
たとえば、通信断時の動作、誰が飛行を止めるか、ログをどの期間残すかまで設計します。
4.整備・部品・電池のライフサイクル管理
航空整備、自動車部品、検査、物流企業が検討できます。定期整備だけでなく、部品在庫、電池の状態診断、交換、回収、再利用までを扱います。
運航会社にとって価値があるのは、故障を直すことだけではありません。むしろ、欠航時間を短くし、交換部品を切らさないことです。
そのため、機体メーカーの整備要件を守りながら、拠点間で在庫を共通化できると競争力になります。
5.予約・地上交通・観光を束ねるサービス
航空会社、鉄道、タクシー、旅行、地域事業者が候補です。空飛ぶクルマの数十分だけを売らず、出発地から目的地までを一つの予約へまとめます。
空港アクセスなら、遅延した航空便との接続や手荷物を扱います。一方、観光なら、景観、宿泊、地域移動を一体にします。
さらに、欠航時に地上交通へ切り替える仕組みも商品価値です。
6.保険・金融・責任データ
損害保険、銀行、リース、データ企業が検討できます。機体、運航、施設、サイバー、休業を分けてリスクを評価します。
初期は事故統計が少ないため、飛行ログ、整備履歴、気象、操縦者訓練を使って契約条件を更新する設計が必要です。誰が何を管理したかを記録できれば、保険だけでなく、機体の残存価値やリース料にもつながります。
6つの参入ルートは単独では成立しにくいものです。たとえば、バーティポートなら運航会社と電力会社、整備なら機体メーカーと保険会社が必要です。
そのため、自社の足りない機能を提携で埋めます。
参入前に詰めたい4つの責任分界
空飛ぶクルマ事業は、安全性が高いと説明するだけでは始められません。平常時、欠航時、故障時、事故時の責任を具体的に分ける必要があります。
機体認証とサービス許可を分ける
型式証明は、機体設計の安全性と環境適合性を審査する制度です。ただし、それだけで旅客運送を始められるわけではありません。
ほかにも、機体ごとの耐空性、運航会社の許可、操縦者・整備士、離着陸場、運航規程が必要です。
提携先が「認証申請中」の場合は、どの国で、どの段階にあり、残る試験は何かを確認します。申請受理を認証取得と書かないことも重要です。
欠航と地上代替の責任を決める
eVTOLは風雨、雷、視界の影響を受けます。飛べない日に、誰が利用者へ連絡し、払い戻し、地上交通を手配するかを決めます。
空港アクセスでは、接続便に間に合わない損失も起こります。定時性を約束するなら、eVTOLだけでなく代替車両の確保まで原価へ入れます。
充電・整備・部品交換の境界を決める
バーティポート運営者が充電設備を持ち、運航会社が充電作業を行い、機体メーカーが電池状態を判定する場合、異常時の停止権限が分かれます。誰が運航可否を決めるかを契約へ入れます。
整備データの所有権も重要です。メーカーだけがデータを持つと、運航会社や保険会社がリスクを評価できません。
一方、データ共有は安全と機密を損なわない範囲で行います。
事故・サイバー・住民対応を一つの運用にする
事故時には、機体、操縦、通信、空域、施設のどこに原因があるかを調べます。さらに、サイバー攻撃や測位妨害も対象です。
そのため、ログ形式と保存期間が揃っていなければ、原因分析が遅れます。
社会受容も広報だけの問題ではありません。具体的には、騒音、景観、上空通過、墜落リスク、プライバシーを地域ごとに確認します。
そのため、運航ルートと時間帯を決める段階から、自治体と住民が参加できる設計が必要です。
責任を分けた後は、自社がどの判断を下すかへ進みます。
空飛ぶクルマ事業で、自社は参入・提携・待機・見送りのどれを選ぶか
有望市場という理由だけで参入を決めると、認証待ちの期間に費用が積み上がります。反対に、機体が完成するまで待つと、土地や運航パートナーを押さえられません。
イノベーション総研では、次の4つに分けて判断します。
| 判断 | 選ぶ条件 | 次に確かめること |
|---|---|---|
| 参入 | 有償利用者、路線、自社資産、責任範囲がつながる | 顧客との基本合意、単便原価、必要許可 |
| 提携 | 顧客か設備はあるが、航空運航や認証能力が足りない | 相手の認証段階、データ権利、費用分担 |
| 待機 | 需要はあり得るが、機体や制度の時期が合わない | 再判断日、必要な認証、最低運航機数 |
| 見送り | 地上交通より価値が低く、欠航を含む採算が合わない | 代替用途へ転用できる資産があるか |
参入の条件は、自社が機体技術を持つことではありません。むしろ、対象路線の顧客へアクセスでき、運航の停止要因を減らせることです。
たとえば、空港会社なら乗り換え、不動産会社なら拠点、電力会社なら充電と系統、保険会社なら責任データが起点になります。
提携では、機体の購入意向だけでなく、認証が遅れた場合の費用を決めます。設備投資の開始条件、契約解除、別機種への切り替え、データ利用を事前に整理します。
待機は、何もしないことではありません。たとえば、候補地の規制調査、住民対話、地上交通の需要データ、設備の転用可能性を確認します。
ただし、再判断条件を決めずに実証だけ続ける状態は避けます。
見送り条件も必要です。欠航を含む年間就航率、必要な運賃、地上交通との差、責任負担を置き、条件を満たさなければ投資しません。
実際、EHangは2026年8月、旅客商用サービスの承認時期が不透明になったとして、その年の売上予想を撤回しました。これはすべての地域で同じ遅延が起きるという意味ではなく、認証や運航の準備が進んでも収益化の時期が変わり得る事例です。
そのため、設備の発注期限、認証遅延時の資金負担、撤回・転用できる投資額を、継続・中止の判断基準へ入れます。
自社の参入位置、提携先、判断条件を第三者と整理したい場合は、イノベーション総研の事業開発支援をご覧ください。
よくある質問
空飛ぶクルマを調べる際に、混同しやすい点をまとめます。回答は、2026年9月時点で確認できる制度と企業公表を基準にしています。
まとめ:空飛ぶクルマは「飛行」から「運航事業」へ移る途中にある
空飛ぶクルマは、人を乗せて飛ぶ技術をすでに実現しています。中国では機体や運航会社の認証取得後の試行運航が進み、日本、米国、欧州、中東でも型式証明と地域ごとの運航準備が進んでいます。
一方、日常の移動手段として広げるには、認証後の量産、操縦者、整備、充電、離着陸場、空域管理、予約、地上交通を一つの運航へまとめなければなりません。ここに、機体メーカー以外の新規事業機会があります。
参入判断では、次の順に確認してください。
- 料金を払う顧客と、時間短縮の大きい路線を決める
- 対象機体の認証段階と、必要な運航条件を確認する
- 便数、就航率、有償利用率から採算を積み上げる
- 自社が減らせる停止要因と、必要な提携先を決める
- 認証遅延、欠航、事故、設備転用の責任を契約へ入れる
- 参入、提携、待機、見送りの再判断条件を置く
イノベーション総研の見立ては、機体製造への後発単独参入は慎重にし、既存顧客や設備を生かせる運航周辺領域は提携前提で検討するです。機体の完成を待つのではなく、顧客路線と責任分界を先に検討することで、機体の導入時期に合わせた投資を判断しやすくなります。
空飛ぶクルマを自社事業へつなぐには、テーマの魅力より、顧客、運航、採算、責任の接続が必要です。参入位置や提携先を具体化したい場合は、イノベーション総研へご相談ください。
CONTACT
お問い合わせ
空飛ぶクルマ事業の参入位置を、判断できる形へ。
顧客路線、自社資産、提携先、認証時期、引き受ける責任を整理し、参入・提携・待機・見送りの条件へ落とします。


