
投稿日:2026.09.07 最終更新日:2026.09.20
デジタル通貨は現金の代わりになるか|CBDCの主要10事例と参入余地
デジタル通貨は、現金を一気に置き換えるものではありません。電子マネー、銀行預金、ステーブルコイン、中央銀行デジタル通貨(CBDC)が、目的ごとに併存する可能性が高いからです。
その中でCBDCは、中央銀行が発行するデジタルのお金です。日本では発行が決まったわけではありませんが、日本銀行はパイロット実験を進めています。世界でも、個人向けより銀行間・国際決済向けの検討が先に進み始めました。
民間企業の事業機会は、通貨の発行より接続部分にあります。 CBDCと銀行預金、既存決済、デジタル資産を安全につなぐ仕事です。本記事では、主要10事例をたどりながら、仕組み、国内外の動き、参入方法、懸念を整理します。
この記事の結論
デジタル通貨の民間機会は、通貨発行より、複数のお金と既存業務を安全につなぐ部分にあります。
- CBDC、預金、電子マネー、ステーブルコインは、発行主体と責任が異なります。
- 10事例は、政策、利用、国際接続、基盤、安全運用という異なる役割を担っています。
- 新規参入は、財務管理、接続、コンプライアンス、オフライン決済に余地があります。
目次
デジタル通貨とは?CBDC・電子マネー・ステーブルコインの違い
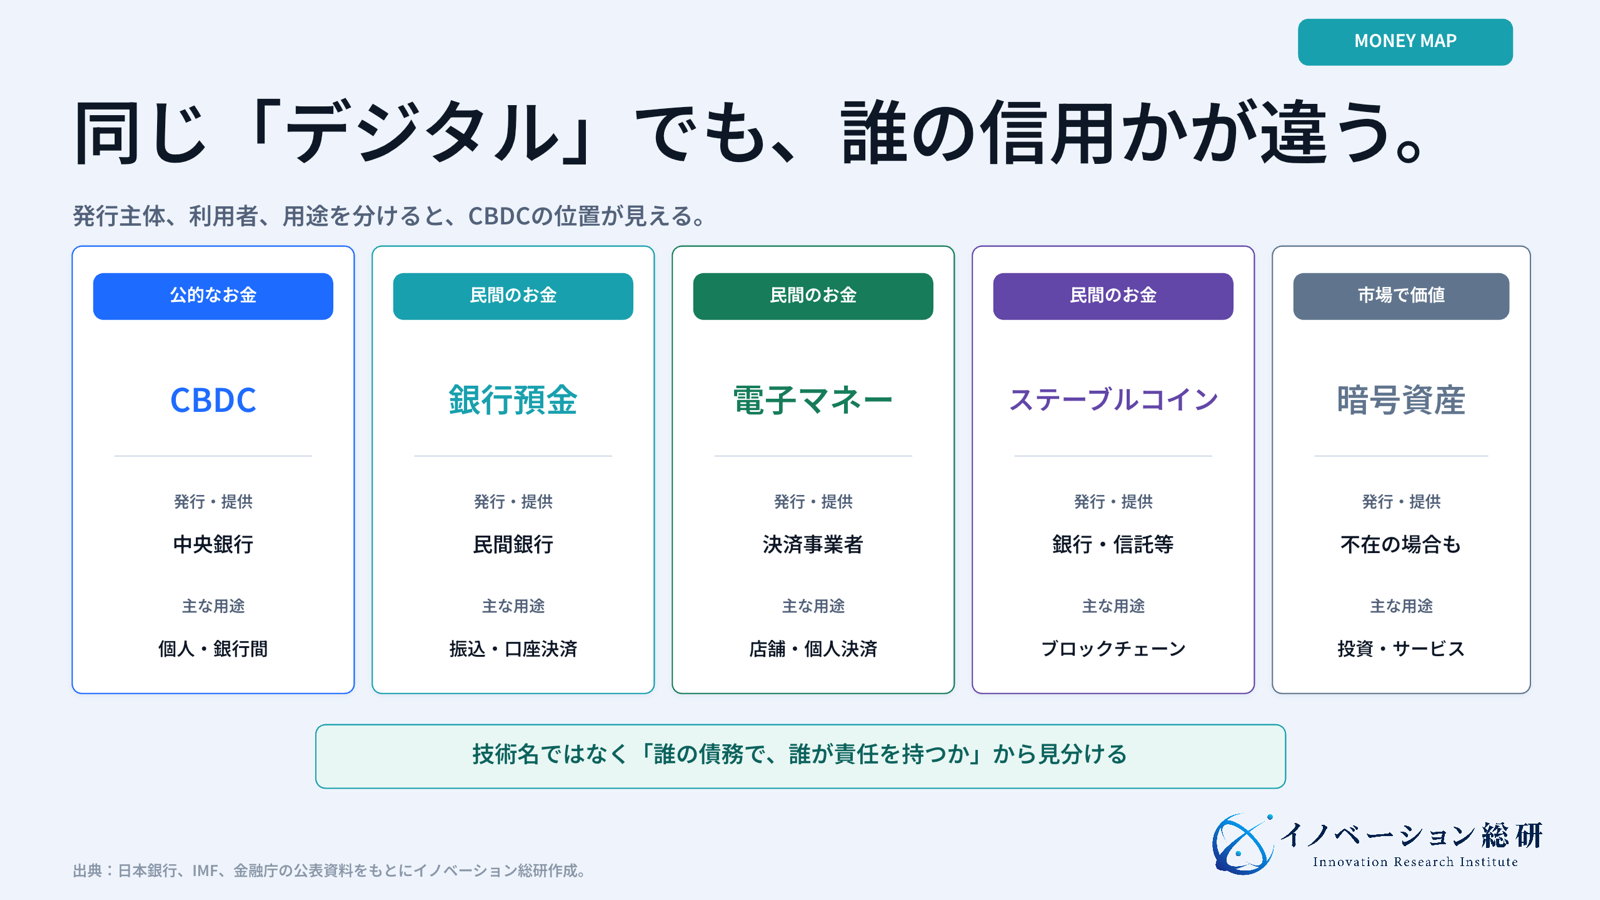
デジタル通貨は、電子的に保有・移転できるお金を広く指す言葉です。ただし、法律上の一つの分類ではありません。誰が発行し、誰の債務で、価値を何が支えるかによって性質が変わります。
日本銀行は、CBDCを三つの条件で説明しています。デジタルであること、円などの法定通貨建てであること、中央銀行の債務として発行されることです。
| 種類 | 発行・提供する主体 | 価値を支えるもの | 主な用途 | 利用者が持つ信用リスク |
|---|---|---|---|---|
| CBDC | 中央銀行 | 中央銀行の信用 | 個人決済、銀行間決済 | 中央銀行に対するもの |
| 銀行預金 | 民間銀行 | 銀行の信用、預金保険制度など | 振込、口座振替、カード決済 | 預金先銀行に対するもの |
| 電子マネー | 資金移動業者、前払式支払手段発行者など | 供託や保全、発行者の仕組み | 店舗・個人間の決済 | 提供者と保全制度による |
| 法定通貨連動型ステーブルコイン | 銀行、資金移動業者、信託会社など | 預金や国債などの裏付け資産 | ブロックチェーン上の送金・決済 | 発行者、裏付け、保管に対するもの |
| 暗号資産 | 特定の発行者がいない場合もある | 市場の需給、プロトコル | 投資、送金、サービス利用 | 価格変動と仕組みに対するもの |
CBDCは、電子マネーの新ブランドではありません。中央銀行のお金を、現金とは別の形で利用できるようにする構想です。一方、ステーブルコインは民間の仕組みです。日本で法定通貨に連動するものの仲介・管理を業として行う場合は、金融庁の登録制度が関係します。
ステーブルコインを中心に知りたい場合は、ステーブルコインの主要事例と事業化条件もご覧ください。
なぜ今、デジタル通貨の議論が進んでいるのか
背景は「現金が減ったから」だけではありません。資産や商取引の記録がデジタル化し、決済だけが別の古い仕組みに残ると、照合や資金移動に時間がかかるためです。
BISの2024年調査には、93中央銀行が回答しました。その91%、85行がリテールCBDC、ホールセールCBDC、または両方を検討しています。全体では、ホールセール型の取り組みの方が進んでいます。3分の1を超える地域は、ステーブルコインや暗号資産の動きを受けて検討を速めたと答えました。
主な目的は四つあります。
- 現金の利用が減っても、公的なお金へアクセスできるようにする
- 国ごとに分断された決済をつなぎ、国際送金を速くする
- デジタル証券と支払いを同時に完了させ、決済リスクを減らす
- 民間のお金が増えても、「1円は1円」という交換可能性を保つ
ただし、CBDCを作れば利用されるとは限りません。既存の決済が便利な国では、使う理由が見えなければ新しいウォレットは選ばれません。通貨の技術より、利用場面と運用の設計が重要です。
CBDCには個人向けと金融機関向けがある
CBDCは、利用者によって二つに分かれます。リテール型は、個人や店舗の日常決済向けです。ホールセール型は、銀行などの金融機関が大口決済に使います。
| 比較点 | リテールCBDC | ホールセールCBDC |
|---|---|---|
| 主な利用者 | 個人、店舗、企業 | 銀行、証券会社、決済機関 |
| 主な場面 | 店頭、個人間送金、給付、オフライン | 銀行間、国際送金、証券の同時決済 |
| 既存の代替 | 現金、電子マネー、即時送金 | 中央銀行当座預金、RTGS、コルレス銀行網 |
| 重要な論点 | 利用理由、プライバシー、端末、加盟店 | 相互運用、流動性、法的な最終性、業務統合 |
IMFは、リテール型を一般の人がウォレットで使うもの、ホールセール型を金融機関が大口決済に使うものと整理しています。
現在の変化は、両方を同じ速さで進めることではありません。リテール型では、既存決済を上回る利用価値が問われます。ホールセール型では、デジタル証券やトークン化預金の決済手段として、具体的な業務改善を示しやすくなっています。
日本のデジタル通貨は発行決定ではなく検証段階
日本銀行は2023年4月からCBDCのパイロット実験を進めています。しかし、日本でデジタル円を発行することが決まったわけではありません。発行の可否は、制度、社会の需要、国民的な議論を含めて判断されます。
日本銀行の2026年6月の総括によると、CBDCフォーラムには2024年3月時点で64社が参加しました。2023年7月以降、84回の会合を開き、延べ163社が議論へ参加しています。
議論は、台帳の構成だけに限りません。KYC、認証、API、既存の銀行預金や電子マネーとの接続、端末、UI、オフライン決済、費用負担まで広がっています。
特に重要なのは、既存システムとの接続です。CBDCの受け入れや払い出しでは、金融機関の勘定系やAPI基盤との連携が必要です。24時間365日動かす場合、夜間停止を前提にしたシステムとの違いも埋めなければなりません。
この状況から見ると、日本企業が今すぐ「デジタル円の事業者」になるわけではありません。将来どの設計が選ばれても必要になる、本人確認、異常検知、既存決済との接続、端末、業務運用を準備する段階です。
日本の検討で見逃せないのは、中央銀行と民間事業者の二層構造です。中央銀行が基盤を作っても、利用者の問い合わせ、本人確認、店舗への導入、既存口座との交換は民間側に残ります。銀行、カード会社、資金移動業者、通信会社、端末会社では、同じCBDCでも担当する仕事が違います。
例えば、利用者がスマートフォンを紛失した場合を考えます。残高を戻せるのか、本人確認を誰がやり直すのか、不正利用分を誰が負担するのかを決めなければなりません。店舗側では、売上をいつ銀行預金へ移すか、会計ソフトへどう記録するかも必要です。こうした日常業務を具体化することが、民間企業の準備になります。
今の段階で専用製品へ大きく投資するのは早計です。一方、24時間稼働のAPI、本人確認、取引監視、障害復旧は、銀行や既存決済でも必要です。まず現在の顧客へ売れる機能として育て、将来CBDCにも接続できる形にする方が、発行判断への依存を小さくできます。
世界のCBDCは実運用・パイロット・研究に分かれる
各国の状況を「導入国の数」だけで比べると、実態を誤ります。正式に利用できる国もあれば、地域や利用者を絞ったパイロット、技術研究の段階もあるからです。
IMFの2025年資料は、全面導入されたリテールCBDCとしてバハマ、ジャマイカ、ナイジェリアを挙げています。一方、中国やインドは大規模なパイロットを続けています。
欧州中央銀行は、法整備を前提に2029年中の発行準備を目指しています。2026年7月には36の決済事業者を選び、2027年後半から12か月のパイロットを計画しました。ただし、発行判断は法案の採択後です。
個人向けが目立つ一方、銀行間ではホールセール型の検証が進みます。CBDCだけでなく、中央銀行準備、銀行預金、デジタル証券を同じ取引で安全に動かす方向です。
したがって、「どの国が最初か」だけを追うべきではありません。どの業務を、誰の責任で、既存制度とつなぐかを見る方が、事業機会を捉えやすくなります。
導入後の利用率にも注意が必要です。口座やウォレットを作れることと、毎日の支払いに使われることは別です。利用者は、既存の銀行アプリやカードより便利でなければ切り替えません。店舗も、端末費用、入金時期、返金方法が悪化すれば受け入れを広げません。
海外事例を比べるときは、発行済みかどうかだけでなく、四つの数字を見ます。実際に使う利用者、受け入れる店舗、継続して動く取引、既存決済との交換です。登録者数だけが増えても、取引が少なければ事業者の売上にはつながりません。
また、個人向けの成功条件を、そのまま銀行間へ当てはめることもできません。個人向けでは使いやすさと安心感が中心です。銀行間では、一件の金額が大きく、法的な決済完了、流動性、障害時の復旧が優先されます。顧客が誰かによって、製品と営業の要件は大きく変わります。
デジタル通貨の市場は四つの層で成り立つ
CBDCは、一つの台帳と一つのアプリで完成しません。中央銀行、金融機関、決済事業者、技術会社、端末会社が役割を分けます。
| 層 | 主な仕事 | 主な顧客・発注者 | 競争で問われること |
|---|---|---|---|
| 中央銀行・コア台帳 | 発行、回収、残高、最終決済 | 中央銀行、政府 | 信頼性、処理性能、制度適合、長期運用 |
| 接続・決済オーケストレーション | 銀行預金、他通貨、証券、既存網をつなぐ | 銀行、決済機関、インフラ運営者 | API、ISO 20022、同時決済、例外処理 |
| ID・セキュリティ・運用 | 本人確認、不正検知、鍵管理、監査、オフライン | 中央銀行、銀行、PSP、端末会社 | プライバシー、復旧、二重支払い防止 |
| ウォレット・加盟店・企業業務 | アプリ、カード、POS、会計、資金管理 | 消費者、店舗、一般企業 | 使いやすさ、既存業務への統合、費用 |
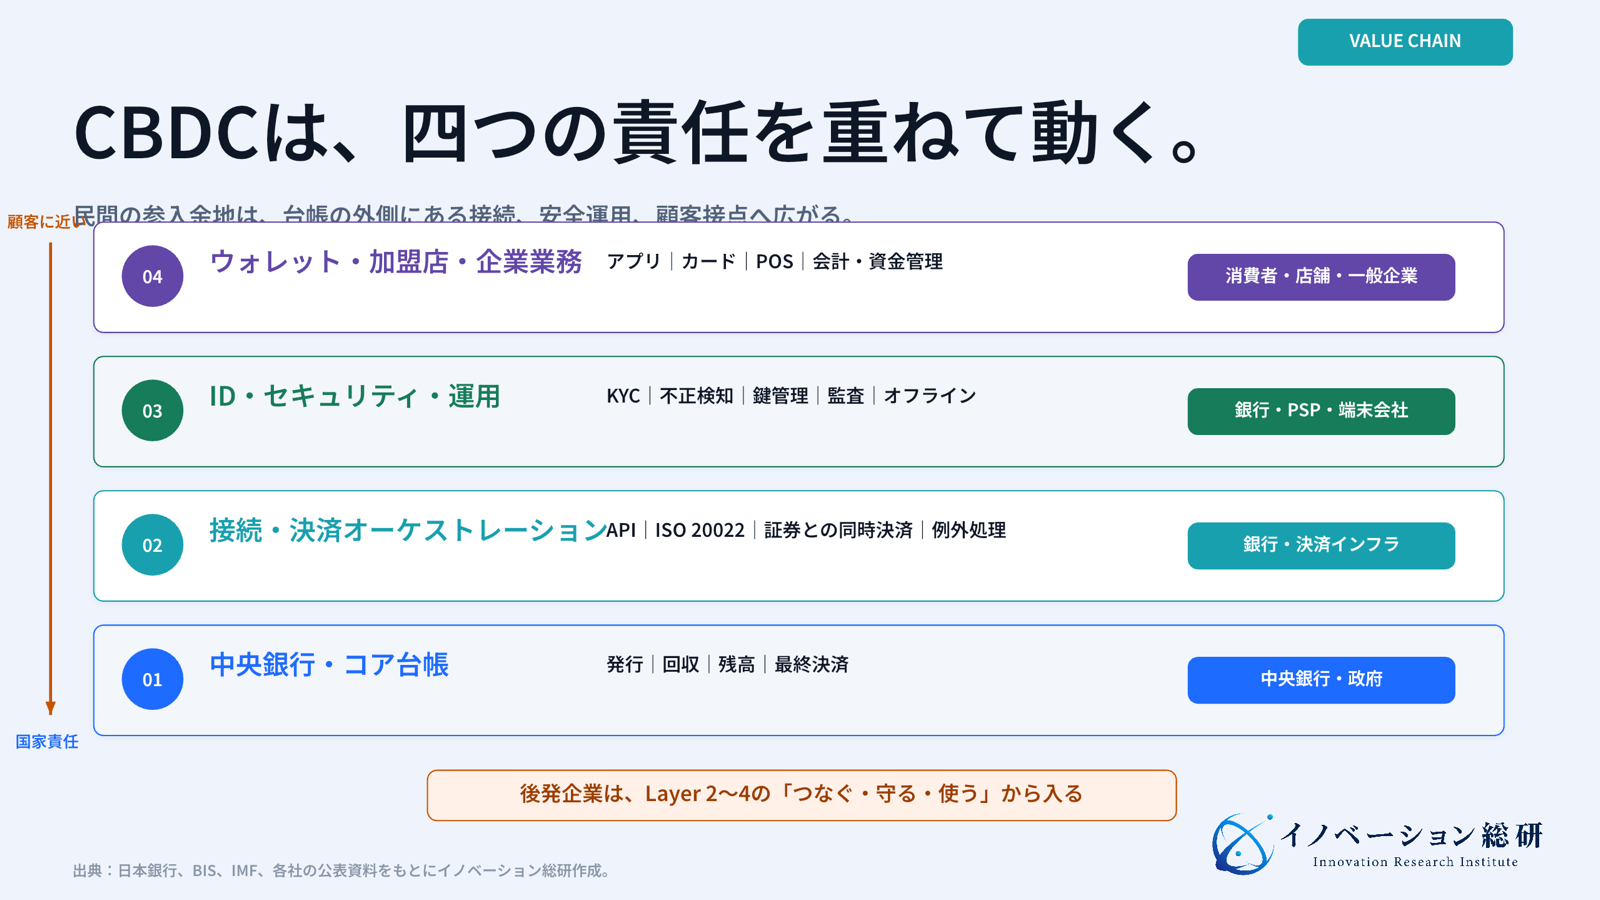
新規参入で最も難しいのは、中央銀行のコア台帳です。調達期間が長く、国家レベルの信用、セキュリティ、継続運用が求められます。一方、接続、ID、オフライン、企業業務には、既存の顧客や技術を生かせる余地があります。
主要10社・機関で見るデジタル通貨の現在地
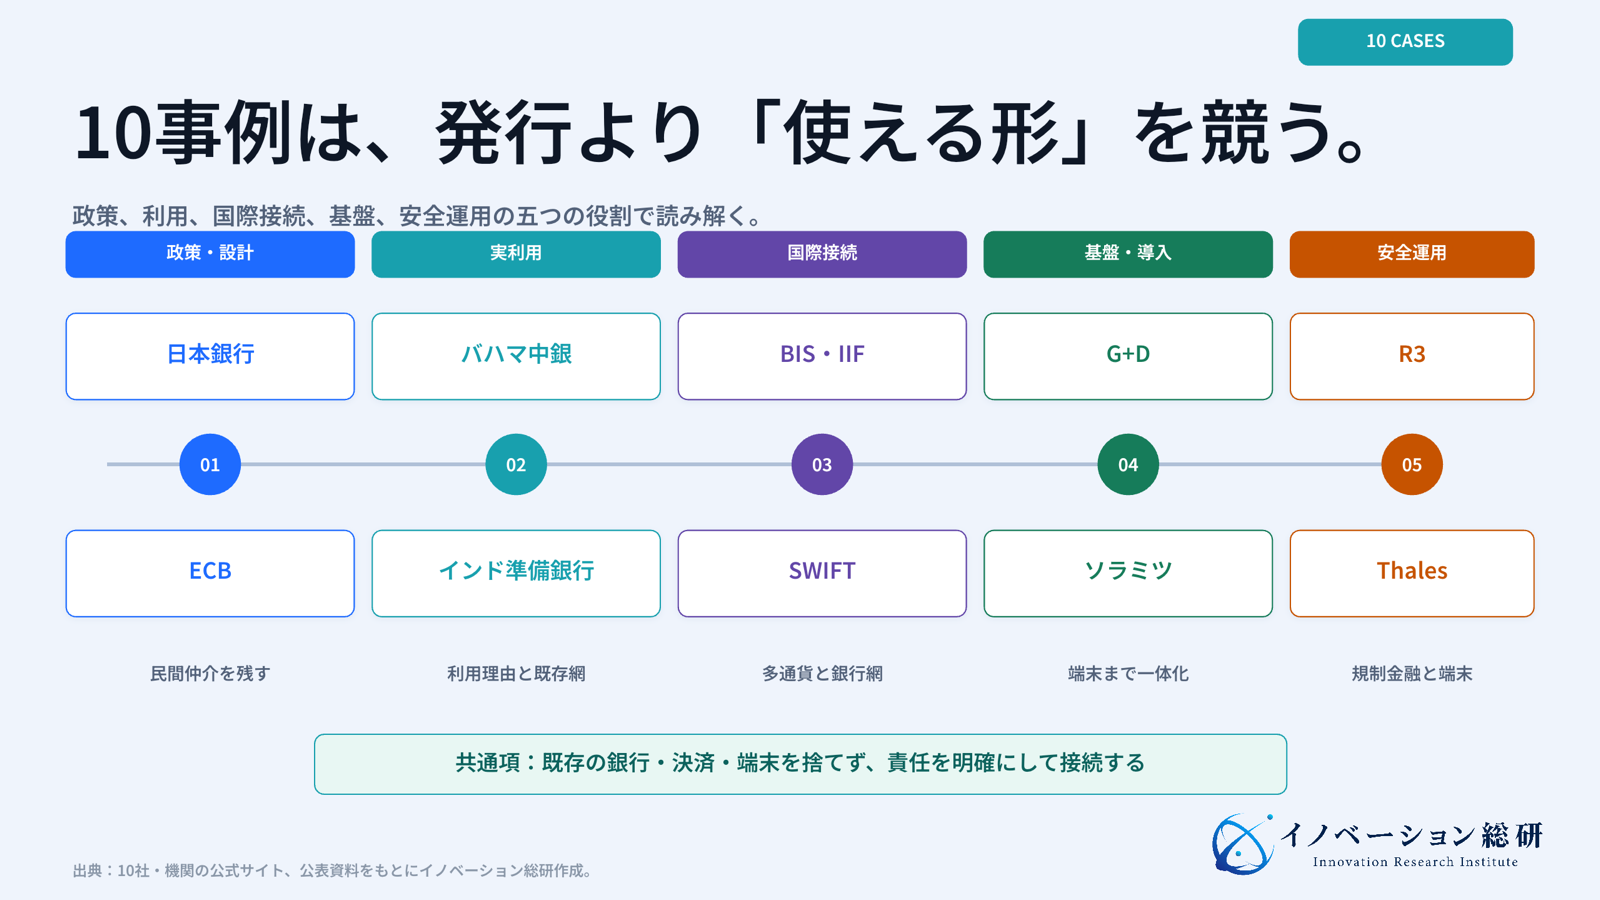
ここからは、政策、実利用、国際決済、基盤、端末の事例を見ます。同じCBDCでも、解こうとしている課題と民間企業の役割は異なります。
| 企業・機関 | 取り組み | 現在地 | 事業として見る点 |
|---|---|---|---|
| 日本銀行 | CBDCパイロット、民間フォーラム | 発行前の技術・制度検証 | 既存決済、ID、端末、運用の接続需要 |
| 欧州中央銀行(ECB) | デジタルユーロ | 2027年パイロットを準備 | PSPがウォレットと加盟店接点を担う |
| バハマ中央銀行 | Sand Dollar | 法定通貨として運用 | 島しょ部の金融アクセスと加盟店普及 |
| インド準備銀行(RBI) | デジタルルピー | 個人・金融機関向けパイロット | UPI QRとの相互運用、銀行・ノンバンク配布 |
| BIS・IIF | Project Agorá | 多通貨・国際送金の試作を完了 | 銀行の役割を残した接続・運用設計 |
| SWIFT | CBDC・デジタル資産の相互運用 | 実験から共有台帳へ拡張 | 既存銀行網と新しい台帳の接続 |
| Giesecke+Devrient | Filia | CBDC基盤と連続オフライン決済 | ハードウェア、SDK、POSを含む一体設計 |
| ソラミツ | Hyperledger Iroha、Bakong | 国規模の決済基盤を運用 | オープン技術と現地制度・銀行網の統合 |
| R3 | Corda | 複数のホールセールCBDC実証・運用 | 規制金融の台帳と証券決済 |
| Thales | オフラインCBDC | カード・端末・鍵管理を実証 | 通信断、紛失、不正を含む端末安全性 |
日本銀行とECBは民間企業の役割を残している
CBDCという言葉から、中央銀行が個人の口座やアプリをすべて直接運営すると想像しがちです。しかし、日本と欧州の検討は、金融機関や決済事業者が仲介する構造を前提にしています。
日本銀行のフォーラムでは、決済事業者が既存の顧客基盤を使い、顧客管理サービスを担う可能性が議論されました。一方、台帳管理のように経験の少ない業務は、共同利用する仕組みも検討対象です。
日本銀行では既存サービスとの接続が実務論点になる
日本銀行のパイロットは、利用者向けのアプリを先に決める実験ではありません。中央のシステムが大量の取引を処理できるかを確かめ、民間企業とは周辺の業務と接続を検討しています。発行前だからこそ、仕様を一つに固定せず、複数の選択肢を比べています。
民間企業にとって重要なのは、既存の顧客情報や決済端末を捨てずに使えるかです。新しい本人確認を二重に求めれば、離脱が増えます。店舗が新しい端末を買う必要があれば、導入は遅れます。既存アプリ、銀行口座、POSへ追加できる部品の方が、採用されやすくなります。
ECBも、選定した決済事業者と店舗、利用者を含むパイロットを準備しています。中央銀行は通貨と共通基盤を担い、PSPはウォレット、本人確認、店舗受付、顧客対応を担う形です。
ECBは共通基盤と競争領域を分けている
デジタルユーロでは、基本的な支払い機能を公共的な基盤として整える考え方があります。その上で、決済事業者は自社アプリへの組み込み、企業向け管理、不正対策などで違いを出します。全社が同じウォレットを売る市場ではありません。
欧州で事業を作る場合、EU全体の共通仕様だけを見ても足りません。本人確認、消費者保護、店舗支援、既存決済との精算を各国の業務へ落とす必要があります。複数国で同じサービスを展開できる標準化と、現地運用を引き受ける体制の両方が競争力になります。
ここで生まれる事業は、中央銀行から直接受注するシステムだけではありません。銀行やPSPに対するAPI、KYC、不正検知、カスタマーサポート、加盟店運用が大きな仕事になります。
バハマとインドはデジタル通貨の利用理由を試している
バハマのSand Dollarは、中央銀行が発行する法定通貨です。多数の島からなる国で、銀行店舗や現金輸送に頼らず決済へアクセスできることが政策上の価値になります。
バハマ中央銀行の2024年年次報告は、Sand Dollarを中央銀行の電子通貨として法定通貨に位置づけています。技術を導入しただけでなく、発行・流通を法制度へ組み込んだ点が重要です。
Sand Dollarは地理的な不便を起点にした
島が分散する地域では、銀行店舗やATMを同じ密度で置くことが難しくなります。現金の輸送にも時間と費用がかかります。Sand Dollarは、この地理的な不便をデジタルで補う政策です。単にカードをスマートフォンへ置き換えたものではありません。
事業の観点では、口座開設支援、加盟店教育、通信が弱い地域の端末、現金との交換拠点が必要です。中央銀行のシステムを作って終わりではなく、生活圏の中で使える状態を維持する仕事が残ります。金融アクセスを目的にする国では、この運用網が成否を左右します。
インドのデジタルルピーは、2022年12月からリテール型のパイロットを続けています。RBIの案内では、銀行に加えてノンバンクもウォレットを提供し、既存のUPI QRで支払えるようにしています。
デジタルルピーは既存QRへ乗せて利用負担を下げる
インドには、銀行口座を使う即時決済のUPIが広く普及しています。そこでデジタルルピー専用の店舗網を一から作るより、既存QRを利用できる方が店舗の負担を抑えられます。利用者も、支払先を探す必要がありません。
ただし、既存決済で十分便利なら、デジタルルピーを保有する理由は弱くなります。事業者は、オフライン、給付、特定の金融商品との同時決済など、CBDCだから改善できる場面を示す必要があります。配布先を増やすだけでは、継続利用を作れません。
両者に共通するのは、専用の閉じた決済網だけで普及を狙っていない点です。地域の課題や既存QR網と結び、使う理由と導入負担を同時に考えています。
BISとSWIFTはCBDCの国際決済をつなぐ
国際送金では、相手国の銀行、為替、制裁確認、営業時間が連なります。CBDCの台帳が速くても、その前後が分断されたままでは支払い全体は速くなりません。
Project Agoráは、BISと国際金融協会が主導し、7中央銀行と40を超える規制対象金融機関が参加しました。中央銀行準備と商業銀行預金をトークン化し、銀行の役割を保ったまま多通貨の国際決済を試しました。
2026年の最終報告では、共有台帳上で安全な決済を支える試作の目的を達成したとしています。ただし、本番の処理性能やサイバー対策まで保証したものではありません。実用化には、銀行内の会計、コンプライアンス、流動性管理との接続が残ります。
Project Agoráは銀行を外さずに国際送金を組み直す
国際送金を一つの新興企業へ置き換えるのではなく、規制を受けた銀行を同じ基盤で動かす点が特徴です。支払銀行、受取銀行、中央銀行のお金を一つの取引へまとめ、途中の確認と決済を連携させます。
ここで難しいのは、台帳へ参加することより、各銀行の判断を同期することです。制裁確認で止める条件、為替を確定する時点、資金不足時の扱いが国ごとに異なります。共通基盤の上へ、規則を翻訳する業務部品が必要になります。
SWIFTは、異なるCBDC台帳や既存決済をつなぐコネクターを実験しました。第2段階では38機関が参加し、貿易、外国為替、証券決済、流動性節約を検証しています。2026年には17行が参加し、トークン化預金向けの共有台帳を初期利用へ進めました。
SWIFTは既存網から新しい台帳へ橋を架ける
銀行はすでに、送金メッセージ、顧客確認、照合の仕組みへ大きく投資しています。新しい台帳が生まれるたびに全システムを入れ替えることはできません。SWIFTの方向性は、既存の運用を残しながら、CBDCやトークン化資産へ接続するものです。
接続企業に必要なのは、形式を変換するAPIだけではありません。送信済みか、決済済みか、受取側で利用可能かを区別し、障害後にも同じ状態へ戻す必要があります。金融機関が買うのは「つながったデモ」ではなく、止まっても復旧できる運用です。
この二つは、将来の通貨が一種類に統一されるとは見ていません。複数の台帳と既存網が残る前提で、取引を途中で止めない接続と運用を作っています。
G+DとソラミツはCBDCを使える形にする
Giesecke+Devrient(G+D)は、紙幣やセキュリティ技術で培った信用をデジタル通貨へ広げています。Filiaは、コア、中央銀行向け管理、金融機関向け機能、モバイルSDK、端末、店舗受付をモジュールで提供します。
特徴は、通信や電力がない場面でも端末同士で続けて支払えるオフライン設計です。スマートカード、スマートフォン、ウェアラブルを使い、銀行口座を持たない人も想定しています。
G+Dは現金で得た信用を端末まで広げる
オフライン決済では、端末内の残高を一時的に信用します。端末が改造された場合、同じ残高を複数回使われる恐れがあります。上限額、利用回数、鍵の期限を組み合わせ、損失を一定範囲へ抑える設計が必要です。
G+Dは、中央の基盤だけでなく、カードやモバイル端末まで一体で扱います。紙幣の製造で求められた偽造対策や供給網の経験を、デジタルの鍵管理へ広げています。既存事業の信用資産を転用した参入例です。
ソラミツは、Hyperledger Irohaを使ってカンボジア国立銀行のBakongを共同開発しました。Bakongは厳密には中央銀行が直接発行するリテールCBDCではなく、銀行預金を基礎にした国規模の決済基盤です。
ソラミツの2025年公表では、Bakongの本番運用を紹介しています。ソロモン諸島、パプアニューギニア、ラオスでの実証も進めています。日本では、制度対応を含むステーブルコイン発行支援にも経験を展開しています。
ソラミツは現地の銀行網と制度を統合する
Bakongでは、中央銀行と民間金融機関を一つのネットワークでつなぎます。利用者は参加金融機関を通じてサービスへ入り、加盟店への支払いと個人間送金を行います。中央銀行がすべての顧客対応を直接行う仕組みではありません。
このモデルは、技術の輸出だけでは再現できません。現地の銀行が参加する理由、既存口座との交換、規制当局の運用を整える必要があります。海外参入を狙う企業は、製品の共通部分と、国ごとに作り直す部分を分ける必要があります。
両社の事例が示すのは、台帳の技術だけでは受注できないことです。中央銀行、民間銀行、店舗、端末、規制を一つの運用へまとめる能力が必要です。
R3とThalesはデジタル通貨の安全な決済を支える
R3のCordaは、参加者を限定した金融向けの分散型基盤です。CBDCだけでなく、証券、預金、貿易など複数の業務を、関係者の権限とプライバシーを保ちながら扱います。
R3の事例一覧には、Project HelvetiaやProject Dunbarなどが並びます。前者はスイスのホールセールCBDCでデジタル証券を決済しました。後者は複数国のCBDCを使う国際決済を検証しています。
R3は参加者の権限と取引の完了を設計する
金融取引では、すべての参加者に同じ情報を公開できません。顧客名や取引条件は当事者だけが見られ、監督に必要な情報は権限を持つ機関が確認できる必要があります。Cordaは、こうした限定共有を前提にしています。
デジタル証券の受け渡しでは、証券だけ移動して代金が届かない状態を避けます。両方がそろったときだけ確定する仕組みと、例外時の戻し方が必要です。台帳製品より、金融業務の最終性を実装する能力が価値になります。
Thalesは、オフライン決済を端末と鍵の安全性から考えています。同社の解説では、端末内の安全領域、二重支払いの検知、鍵の更新、紛失や通信復旧までを設計対象にしています。
Thalesは通信断を例外ではなく通常運用として扱う
災害、地下、離島では、通信断が珍しい事故とは限りません。現金の代替を目指すなら、通信できない場面でも一定額を支払える必要があります。端末の安全領域と認証技術は、そのための土台になります。
一方、完全なオフラインを無制限に許すことはできません。少額に限定する、一定回数で再接続を求める、不正端末を停止するなどの制御が要ります。端末会社には、製品販売だけでなく、鍵更新と事故対応を続ける収益機会があります。
通信できない場面では、中央台帳がその場で確認できません。端末が不正に改造されていないか、いくらまで支払えるか、いつオンラインへ戻すかを決める必要があります。ここは金融だけでなく、半導体、通信、端末、認証の企業が参加できる領域です。
10事例から見える三つの共通点
第一に、CBDCは既存の銀行や決済事業者を消す構想ではありません。中央銀行の信用を土台にしつつ、本人確認、ウォレット、加盟店、顧客対応は民間が担います。
第二に、台帳の速さより相互運用が重要です。銀行預金、ステーブルコイン、証券、会計システム、国際決済をつなげなければ、利用者の業務は終わりません。
第三に、オフラインと例外処理が実装を左右します。決済成功時だけでなく、通信断、端末紛失、重複送信、制裁確認、返金、照合不一致を処理する必要があります。
デジタル通貨の競争は、新しい台帳を作る競争から、異なるお金と業務を止めずにつなぐ競争へ移っています。 参入企業は、技術名より責任範囲を明確にする必要があります。
デジタル通貨の市場規模はなぜ読みづらいのか
CBDC市場には、共通の売上定義がありません。中央銀行の研究費だけを数える調査もあれば、台帳、セキュリティ、ウォレット、決済処理まで含める調査もあります。対象範囲が違うため、予測値をそのまま比べることはできません。
さらに、発行時期は政策判断に左右されます。国が発行を延期すれば、専用システムの売上も後ろへずれます。一方、トークン化預金やデジタル証券との接続は、CBDCの発行前にも進みます。
市場を見るときは、三つに分けると実態を捉えやすくなります。政策研究・実証の予算、本番インフラの構築・保守費、既存金融のデジタル化へ広がる周辺需要です。
BISの「中央銀行の91%が検討」という数字は、関心の広さを示します。しかし、導入国の数や民間売上を意味しません。新規事業では、予測市場の大きさより、発行前から発注される仕事かを確認します。
発注の兆候として見たいのは、実証の件数だけではありません。参加機関と運用時間が増えているかを確認します。既存システムとの接続費や、保守契約が想定されているかも重要です。無料の実証が続くだけなら、市場ではなく研究活動の可能性があります。
顧客側の担当部署も見ます。研究部門だけでなく、決済、財務、リスク管理の責任者が参加し始めれば、本番業務に近づいています。予算の持ち主が変わることは、市場化を判断する有力な手掛かりです。
また、同じ製品をCBDC以外へ売れるかも重要です。取引監視は即時送金へ、オフライン認証は交通や災害決済へ、台帳接続はデジタル証券へ展開できます。周辺市場へ共通化できるほど、CBDCの政策日程に左右されにくくなります。
デジタル通貨はどの業務で価値を出すか
技術を利用場面へ置き換えると、顧客が支払う理由が見えます。代表的な四つの場面を考えます。
第一は、デジタル証券の受け渡しです。証券だけを即時に動かしても、代金の支払いが翌営業日なら未決済リスクは残ります。証券とデジタルなお金を同時に動かせれば、受け渡しと支払いを一つの取引にできます。
第二は、国際送金です。送金前の受取人確認、制裁確認、為替、各銀行の営業時間を一つの流れにします。速さだけでなく、どこで止まったかを追えることが企業財務の価値になります。
第三は、災害や通信障害時の決済です。端末内に安全な残高を置き、少額を上限に支払います。復旧後に中央システムと照合し、二重支払いと紛失を処理します。
第四は、給付や用途を限定した支払いです。ただし、中央銀行のお金自体へ細かな利用条件を付けると、自由な通貨という性質を損ないます。条件はウォレットや追加サービス側で管理し、通貨機能と分ける設計が必要です。
この四つは、どれも台帳の性能だけで完了しません。証券、貿易、本人確認、端末、会計、顧客対応までつながって初めて価値になります。
企業へ提案するときは、用途を「送金」だけで終わらせないことが重要です。支払い前に誰が承認し、支払い後にどの帳簿へ記録し、失敗時に誰が直すかまで描きます。デジタル通貨は決済手段ですが、顧客が買うのは業務全体の短縮とリスク低減です。
例えば商社の国際取引なら、請求、為替予約、制裁確認、送金、着金確認、会計消込が一つの流れです。CBDCで送金だけが数秒になっても、前後の確認に数日かかれば効果は限定的です。最も時間のかかる工程から設計する必要があります。
NEXT STEP
次のステップ
「CBDCへ参入したい」を、今売れる事業設計へ。
最初の支払者、接続する業務、責任範囲、必要な提携先、収益と見送り条件を整理します。
デジタル通貨で狙える四つの新規事業
後発企業が中央銀行のコア台帳へ単独参入するのは現実的ではありません。既存顧客、業務データ、セキュリティ、端末といった自社資産から、周辺の難所へ入る方が勝ち筋を作れます。
| 参入方法 | 最初の顧客 | 提供価値 | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|
| マルチマネー財務管理 | 多国籍企業、商社、銀行 | 預金、トークン化預金、CBDC、ステーブルコインを一元管理 | ERP/TMS、銀行、為替・流動性提供者 | 制度差、会計、誤送金、流動性 |
| 接続・決済オーケストレーション | 銀行、PSP、証券インフラ | 複数台帳と既存網をAPIでつなぎ、同時決済する | 決済網、DLT、ISO 20022、SI | 標準変更、障害時責任、取引量 |
| ID・コンプライアンス運用 | 銀行、越境決済事業者 | KYC、制裁確認、監査証跡を最小限のデータで回す | ID事業者、法務、AMLデータ、監査 | 誤検知、個人情報、国ごとの規制 |
| オフライン決済モジュール | 交通、自治体、災害対応、産業機器 | 通信断でも上限内で支払い、復旧後に安全に同期 | 端末、通信、半導体、銀行、保険 | 二重支払い、紛失、鍵管理、損失負担 |
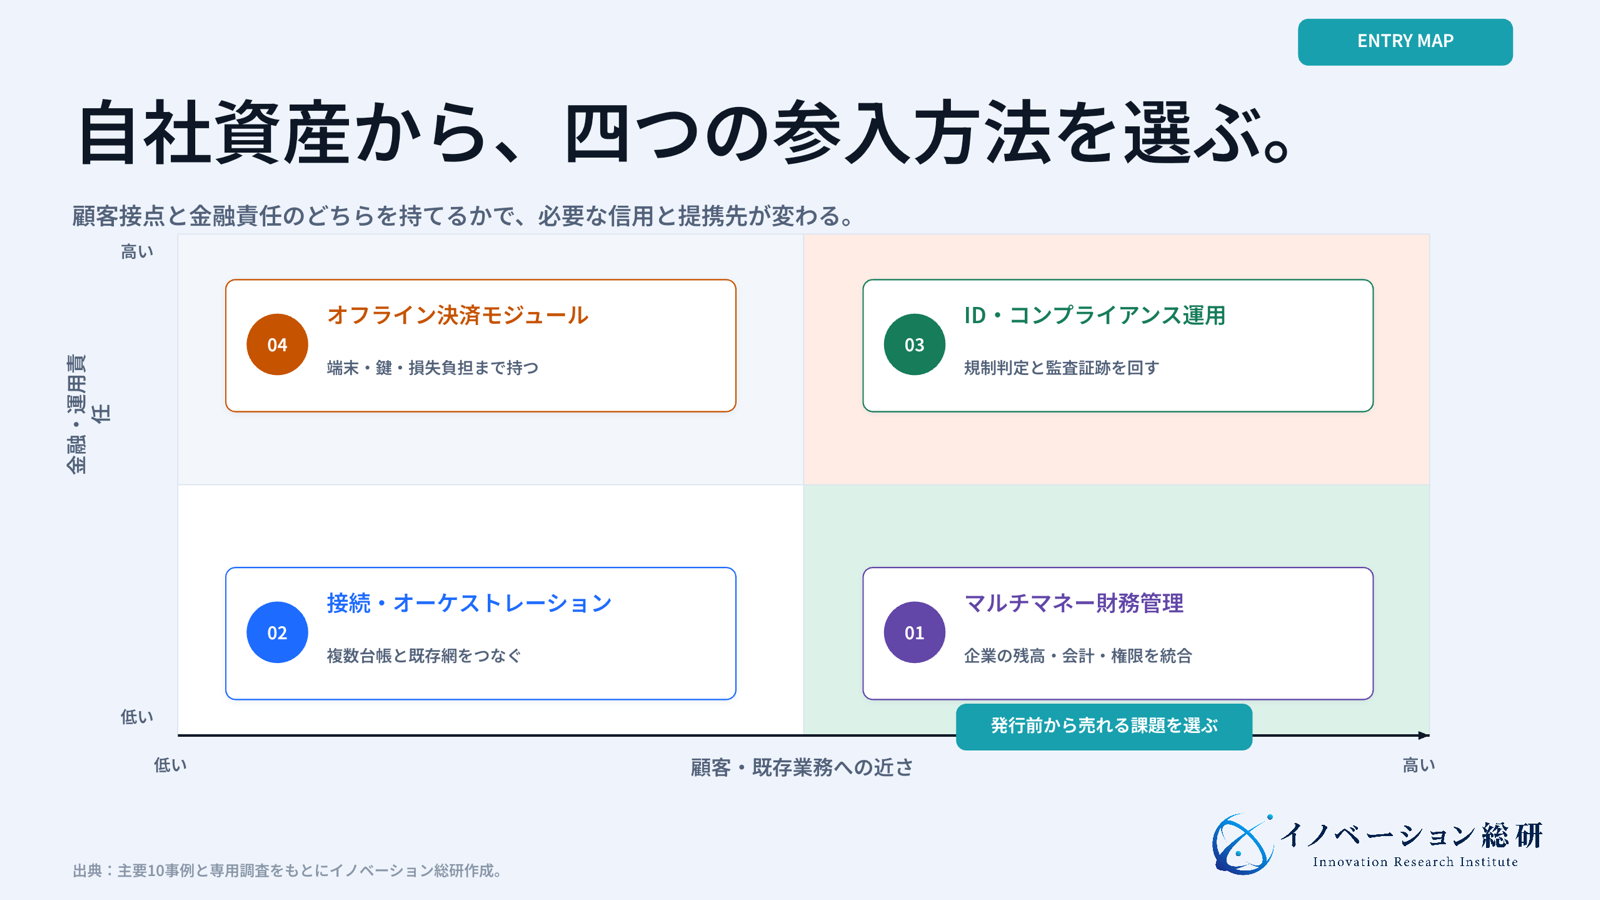
参入候補を比べるときは、「市場規模」より「誰が今の不便へ支払うか」を見ます。CBDCの発行前でも、複数決済の照合、デジタル資産の決済、本人確認、オフライン運用には現在の顧客課題があります。
四つの中では、マルチマネー財務管理が既存顧客へ入りやすい選択肢です。企業はすでに、複数銀行、複数通貨、暗号資産を別々に管理しています。残高、権限、支払い状況を一元化する価値は、CBDCがなくても説明できます。
接続事業は、導入後に継続売上を作りやすい一方、責任が重くなります。障害監視、再送、照合、仕様変更への対応が必要です。単なる開発受託ではなく、どの範囲をサービスとして運用するかを決めます。
ID・コンプライアンスは、規制知識と顧客データを持つ企業に向きます。ただし、判定を自動化するだけでは十分ではありません。誤って止めた取引の解除、顧客への説明、当局へ提出する証跡まで含めて商品にします。
オフライン決済は、端末、半導体、通信の資産を生かせます。金融機関との信用関係が弱い場合は、交通、自治体、産業施設など、限定された利用場面から入る方法があります。利用上限を小さくし、事故時の損失を管理できる範囲から始めます。
新規参入で必要になる能力と提携先
デジタル通貨事業は、技術会社だけでは完結しません。金融規制、会計、端末、顧客対応まで含むため、自社で持つ能力と外から補う能力を分けます。
| 自社資産 | 向く参入方法 | 自社で持つ能力 | 外から補う能力 |
|---|---|---|---|
| 大企業の財務部門との接点 | マルチマネー財務管理 | 業務設計、ERP連携、権限管理 | 銀行接続、法務、流動性、暗号資産会計 |
| 決済・APIの開発経験 | 接続・オーケストレーション | メッセージ変換、監視、再処理 | 金融ネットワーク、台帳、認証、監査 |
| ID・不正検知の技術 | コンプライアンス運用 | 本人確認、判定、証跡、モデル管理 | 制裁データ、各国法、銀行の業務知識 |
| 端末・半導体・通信 | オフライン決済 | セキュア領域、近距離通信、更新 | 決済ルール、損失負担、銀行、保険 |
提携を増やすだけでは不十分です。決済が止まったとき、誰が復旧するか。誤判定で送金が止まったとき、誰が顧客へ説明するか。端末が不正利用されたとき、誰が損失を負うかを契約と運用で決めます。
セキュリティを主力にする企業は、ソブリンクラウドの事例と事業化条件も参考になります。金融データでは、保存場所だけでなく、アクセス権と監査の設計が問われます。
デジタル通貨事業の収益源はどこにあるか
CBDCの利用者へ直接課金するモデルは、慎重に考える必要があります。現金に近い公共性を持たせる場合、個人の利用料を高くすると普及を妨げるからです。誰が便益を受け、費用を負担するかを分けます。
| 収益モデル | 主な支払者 | 課金の単位 | 成立条件 |
|---|---|---|---|
| 基盤・接続利用料 | 中央銀行、銀行、PSP | 初期構築、年額、接続先数 | 高い可用性と監査、長期保守ができる |
| 業務SaaS | 一般企業、金融機関 | 利用者数、口座数、管理法人 | 既存の会計・財務業務を減らせる |
| 取引・処理料 | 銀行、企業、加盟店 | 件数、金額、決済方式 | 取引量があり、単価と原価が釣り合う |
| セキュリティ・運用料 | 銀行、PSP、端末会社 | 端末数、認証数、監視対象 | 障害対応、鍵更新、監査を継続できる |
単純な取引手数料は、価格競争になりやすいモデルです。導入支援だけでも、実証が終われば売上が途切れます。接続先の追加、規制更新、監視、例外処理、監査といった継続業務を持てるかが重要です。
マルチマネー財務管理では、CBDCだけを扱わないことが強みになります。銀行預金、トークン化預金、ステーブルコイン、既存の国際送金を一つの画面で扱います。権限も共通化すれば、CBDCの発行時期に依存しにくくなります。
収益性を判断するときは、取引量だけでなく例外率を見ます。取引の1%で人の確認が必要でも、一件の処理に30分かかれば原価は大きくなります。問い合わせ、返金、照合、監査の工数を含め、粗利が残る単価を設計します。
公共性の高い基盤では、個人からの手数料を取りにくい場合があります。その場合は、金融機関の運用費削減、企業の資金効率、行政の給付効率など、別の便益へ課金します。受益者と支払者が異なる事業ほど、契約構造を先に決める必要があります。
デジタル通貨事業を、六つの詰まり方で整理する
点数を付ける診断ではありません。需要、責任、プライバシー、例外処理、接続、費用の未確認条件を見つけます。
事業化を止める七つの懸念
CBDCの市場予測だけを根拠に参入すると、発行時期の遅れで事業が止まります。発行前から顧客が買う課題を選び、次の懸念を確認します。
| 懸念 | 起きる問題 | 先に決めること |
|---|---|---|
| 発行判断に依存する | 顧客も予算も動かない | 既存決済・預金でも使える機能にする |
| 便利な代替がある | 新しいウォレットが利用されない | 対象者、利用場面、既存手段との差 |
| 責任が分散する | 障害時に復旧が遅れる | 中央銀行、銀行、PSP、ベンダーの境界 |
| プライバシーが弱い | 利用者と企業が避ける | 見えるデータ、保存主体、開示条件 |
| オフライン不正が起きる | 二重支払い、端末偽造が増える | 上限、鍵、同期、損失負担、停止方法 |
| 国・台帳ごとに分断する | 接続費と照合作業が残る | 標準、API、通貨、例外処理の範囲 |
| 収益負担者が曖昧 | 無料の公共機能にコストだけ残る | 銀行、店舗、企業、政府の誰が払うか |
特に見落としやすいのは、正常に完了しなかった取引です。タイムアウト、返金、端末紛失、照合不一致、KYC更新を人が処理し続けると、売上が増えても利益は残りません。
参入・提携・待機・見送りをどう判断するか
参入は、CBDCの将来性だけで決めません。自社が誰の課題を解き、どの責任を持てるかで判断します。
| 判断 | 適する条件 | 次に行うこと |
|---|---|---|
| 参入 | 現在の顧客課題があり、既存決済でも売れる | 対象業務と例外処理を一つに絞る |
| 提携 | 顧客・技術はあるが、金融規制や決済網が足りない | 銀行、PSP、監査、端末会社と責任を分ける |
| 待機 | 発行仕様が決まらず、追加開発の範囲が読めない | API、標準、実験参加で学習資産をためる |
| 見送り | CBDC発行だけが需要根拠で、支払者がいない | 既存の決済DXや別テーマへ資源を移す |
セキュリティトークンの決済に関心がある場合は、セキュリティトークン市場の主要事例も確認してください。デジタル資産側から見ると、どの決済手段を選ぶかという逆向きの課題が見えます。
デジタル通貨に詳しい支援者は何を整理するか
支援者の価値は、CBDCの用語を説明することだけではありません。政策の確定事項と検証段階を分け、自社が今売れる機能へ落とし込むことです。
相談時には、少なくとも次の五点を整理します。
- 対象は個人決済か、銀行間・企業間決済か
- 現在の業務で、時間、照合、手数料、停止のどれが問題か
- CBDC、預金、ステーブルコイン、既存決済のどれをつなぐか
- 正常取引と例外取引で、誰が責任を持つか
- 規制、ID、会計、端末のうち、自社が持たない能力は何か
イノベーション総研では、話題性だけでテーマを選びません。最初の支払者、参入する工程、必要な提携先、収益、見送り条件を整理します。CBDCの発行前でも成立する事業かを見極めることが重要です。
デジタル通貨に関するよくある質問
まとめ
デジタル通貨は、現金や銀行預金を一つに置き換える仕組みではありません。CBDC、預金、電子マネー、ステーブルコインが、利用場面に応じて併存する可能性が高いと考えられます。
BISの調査では、多くの中央銀行が検討を続け、ホールセール型が先行しています。日本は発行前の検証段階です。日本銀行の議論は、台帳だけでなく、ID、API、既存決済、端末、オフライン、費用負担へ広がっています。
主要10事例から見えるのは、中央銀行の外側に大きな仕事が残ることです。新規参入では、マルチマネー財務管理、接続、コンプライアンス、オフライン決済が候補になります。
勝敗を分けるのは、CBDCの発行日を当てることではありません。異なるお金と既存業務を、安全に止めずにつなぐ能力を、今の顧客課題から育てられるかです。
参照文献
- 日本銀行「中央銀行デジタル通貨とは何ですか?」
- 日本銀行「中央銀行デジタル通貨」
- 日本銀行「CBDCフォーラムにおけるこれまでの議論の総括」
- BIS「Advancing in tandem」
- BIS「Project Agorá: A shared programmable platform for wholesale cross-border payments」
- IMF「Central Bank Digital Currency Virtual Handbook」
- ECB「Digital euro pilot」
- RBI「Digital Rupee」
- Central Bank of The Bahamas「Annual Report 2024」
- SWIFT「Streamlining the global movement of digital assets and currencies」
- SWIFT「Blockchain ledger ready for use as 17 banks prepare to participate」
- G+D「Filia Retail CBDC」
- ソラミツ「Hyperledger Iroha’s Real-World Impact」
- R3「Digital Currencies Use Cases」
- Thales「Successful Central Bank Digital Currencies Requires Partnership Engagement」
- 金融庁「電子決済手段・暗号資産サービス仲介業を行うみなさまへ」
CONTACT
お問い合わせ
デジタル通貨の参入余地を、自社資産から具体化する。
顧客接点、決済・API、ID、端末、金融機能を整理し、参入方法、責任範囲、収益、提携先と見送り条件を設計します。


