
投稿日:2026.09.06 最終更新日:2026.09.20
ラストワンマイル物流はどこまで自動化できる?国内外8事例と参入機会
ラストワンマイルは、短いが難しい。
走行より、注文から受け渡しまでを設計する。
結論は、注文密度と例外対応、建物との接続を商品にできるかで決まります。国内外8事例と4つの参入方法から、新規事業の入口を整理します。
この記事の結論
ラストワンマイルの勝負は、機体の性能だけでなく、完了した配送1件を安定して作れる運用で決まります。
- 物流課題、自動配送手段、五層の産業構造を解説します。
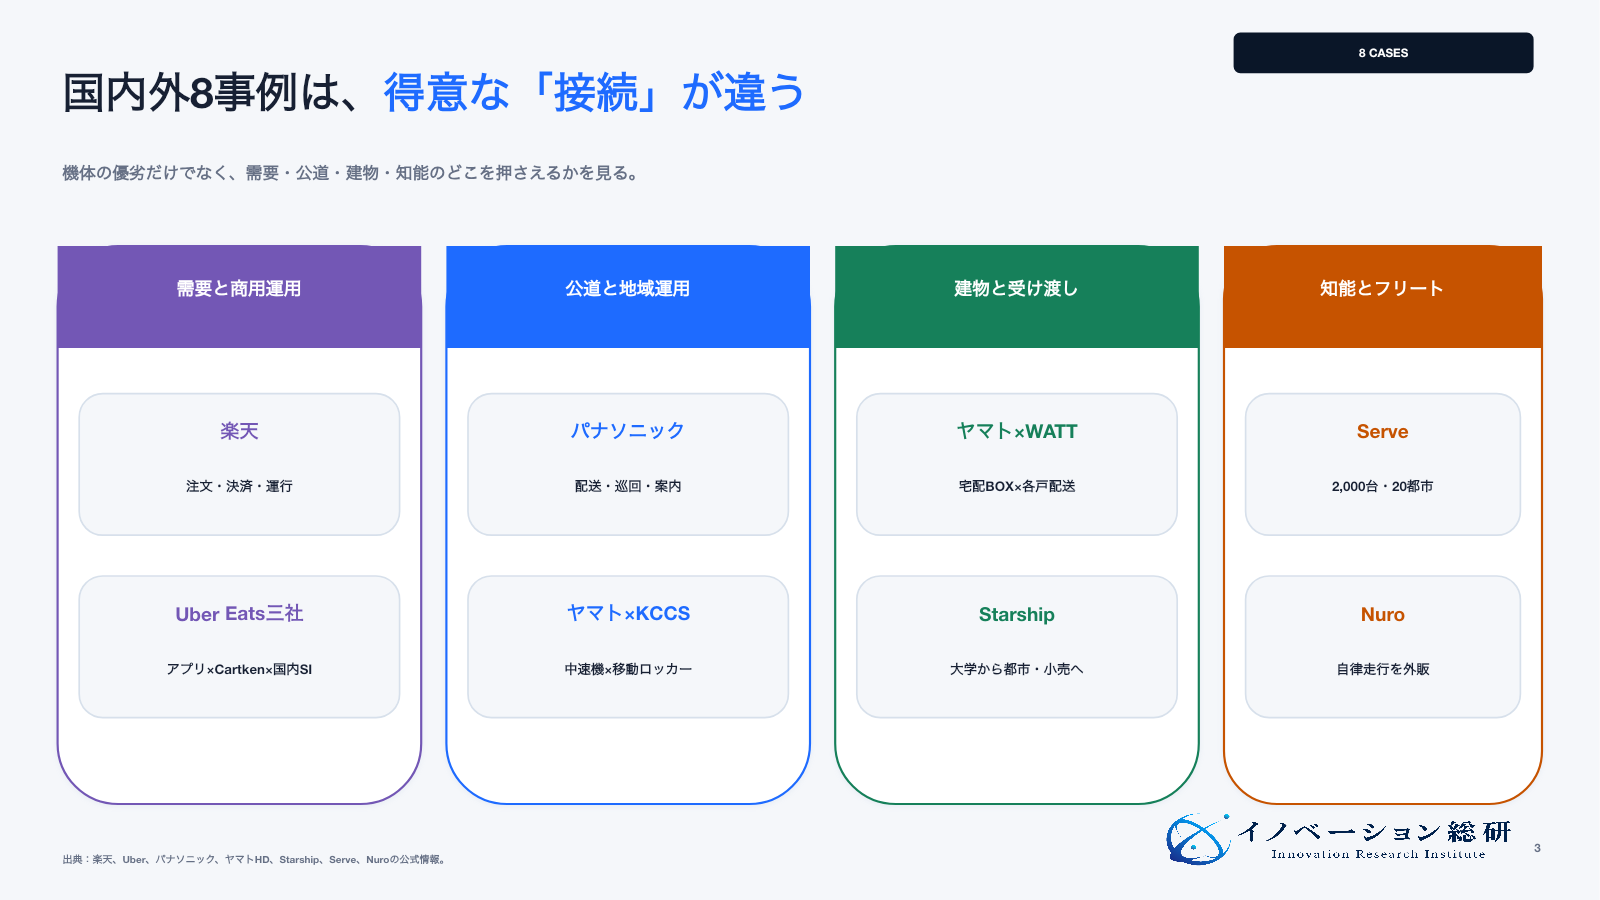
- 国内外8事例を、需要、公道、建物、自律走行の役割から読み解きます。
- 4つの参入方法と、採算、安全、データ、雇用への懸念を示します。
ラストワンマイルは、物流拠点から利用者の手元まで荷物を届ける最後の区間です。距離は短くても、宛先が分散し、不在や建物入館への対応が必要です。物流の中でも、人手と時間がかかりやすい場所です。
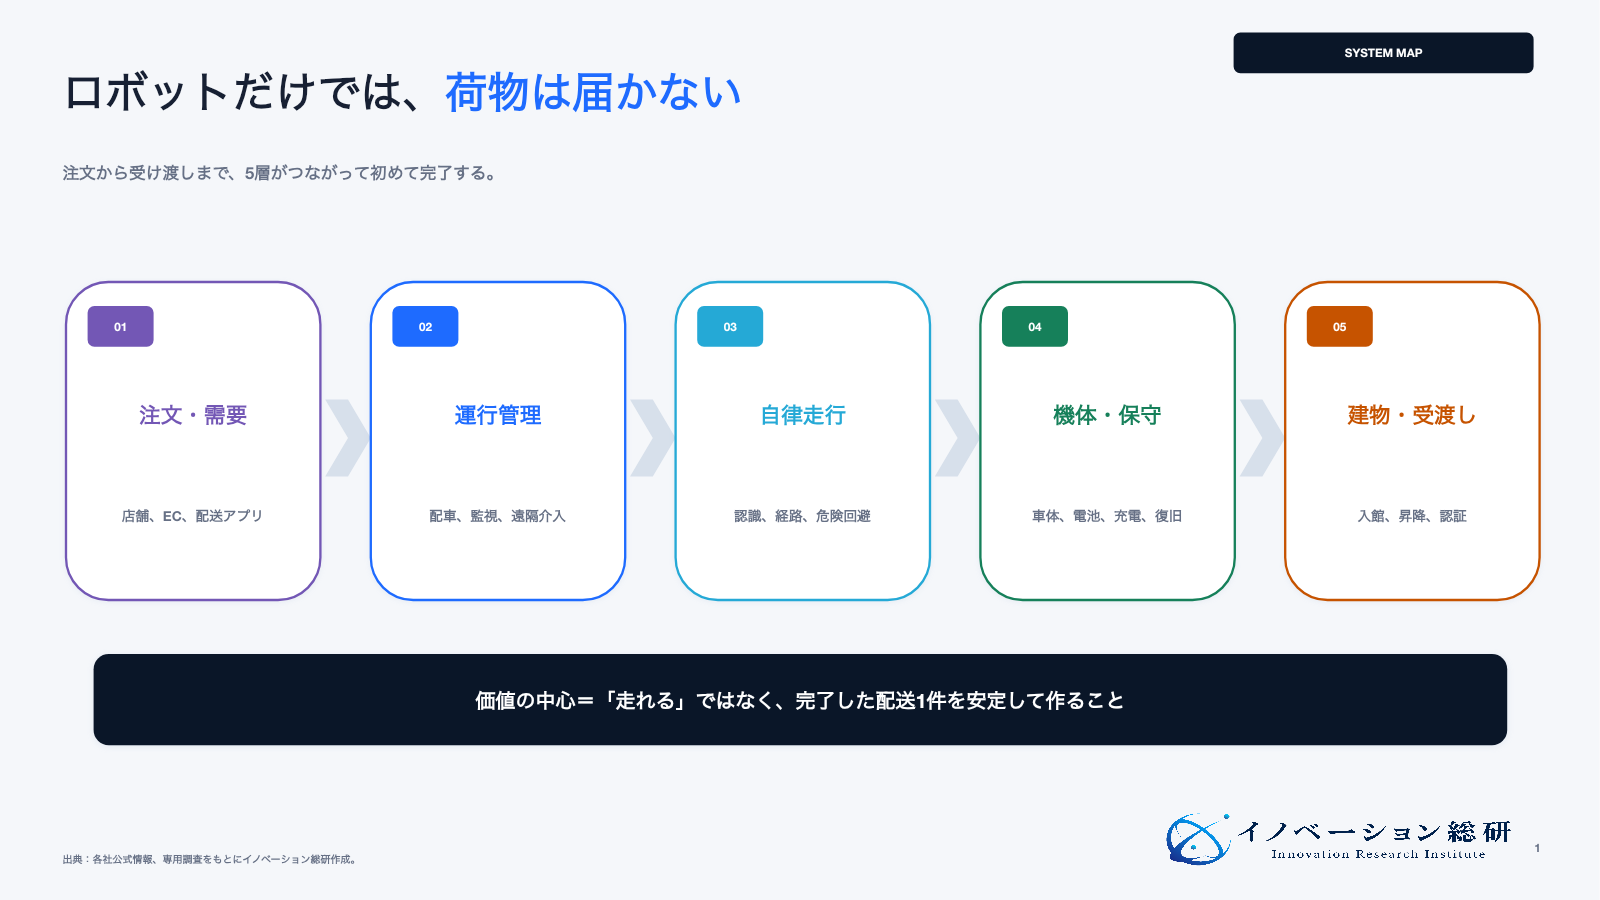
この課題に対し、自動配送ロボット、ドローン、宅配ボックス、AI配車が発展しています。ただし、ロボットを1台買えば解決するわけではありません。注文、積み込み、公道走行、遠隔監視、建物入館、受け渡しまでを一つの運用にする必要があります。
本記事では、国内外8事例を「何を自動化したか」に注目して解説します。そのうえで、新規事業で狙える4つの参入方法と、採算・安全・データ利用の懸念を整理します。
結論は、機体の性能より、注文密度と例外対応、建物との接続を設計できるかが勝負です。
目次
ラストワンマイルとは、物流のどの区間か
ラストワンマイルとは、配送拠点や店舗から、個人宅、事業所、病室などの受け取り場所までの最後の区間です。実際に1マイルという意味ではなく、「荷物が大口の輸送から離れ、一人ひとりへ向かう区間」と考えるとわかりやすくなります。
| 区間 | 荷物の動き | 主な課題 |
|---|---|---|
| 幹線輸送 | 大型拠点の間をまとめて運ぶ | 積載率、運転手、待機時間 |
| 地域配送 | 地域の営業所や店舗へ分ける | 配車、仕分け、拠点配置 |
| ラストワンマイル | 最後の拠点から受取人へ届ける | 不在、小口、分散、入館、手渡し |
事業会社が見るべきは、ロボットが走れるかだけではありません。荷物を誰が積み、オートロックをどう通り、不在時にどう戻し、故障時に誰が現地へ向かうかです。この全体が商品になります。
日本のラストワンマイル配送で何が起きているか
国土交通省は、ドライバー不足、再配達、過疎地の荷量減少をラストマイル配送の主要課題としています。2025年に始まった検討会では、置き配、自動配送ロボット、ドローン、共同配送などを組み合わせて議論しています。
ここでは「人をロボットへ置き換える」という発想だけでは足りません。都心では注文密度は高いものの、歩道が混み、ビルの入館に手間がかかります。地方では買い物支援への価値は高い一方、1件あたりの走行距離が長くなります。
問題を三つに分けると、事業の入口が見えます。
- 物流の問題:荷量、不在、積載率、配達時間を改善する
- 生活の問題:買い物困難者や受け取りにくい居住者を支える
- 建物の問題:エントランス以降の「最後の10メートル」を自動化する
同じ機体でも、都心の飲食配送と、郊外の日用品配送では経済性が異なります。「ラストワンマイル市場」と一括りにせず、密度、距離、荷姿、受渡し方法を分けます。
自動配送ロボットはラストワンマイルをどこまで担うか
自動配送の手段は一つではありません。歩道を走る小型機、車道を走る中速機、空を飛ぶドローン、建物内を移動する屋内ロボットがあります。地域と荷物に応じて組み合わせます。
| 手段 | 得意な環境 | 強み | 主な制約 |
|---|---|---|---|
| 歩道走行型 | 店舗周辺、キャンパス、高密度地域 | 受取人の近くまで行ける | 低速、小容量、段差、混雑 |
| 中速・中型 | 郊外、広い生活圏 | 配送半径と積載量を広げられる | 車道走行の制度と安全要件 |
| ドローン | 島、山間部、災害時 | 道路条件を越えられる | 天候、飛行許可、荷重、着陸点 |
| 屋内配送型 | マンション、ホテル、病院、オフィス | 玄関前やフロアまで届けられる | 入館、エレベーター、防火・セキュリティ |
日本では、2023年4月の改正道路交通法施行により、一定の小型ロボットが「遠隔操作型小型車」として届出のうえで公道を走れる枠組みができました。経済産業省のポータルでは、安全基準、関連予算、実証事業の情報が整理されています。
車道を含む移動サービス全体の制度と事業モデルは、自動運転の国内外事例と参入機会もあわせて確認すると、歩道走行型との違いが見えやすくなります。
ただし、届出があればどこでも自動化できるわけではありません。運行主体は、走行環境、遠隔操作、緊急時の連絡、現地対応を設計します。法的な区分と、商用運用の安全は分けて考えます。
ラストワンマイル市場はどの数字を見るべきか
市場調査の数字は、定義により大きく異なります。配送サービス全体を含むのか、機体だけか、自律走行ソフトと運行管理まで含むのかでは比較できません。
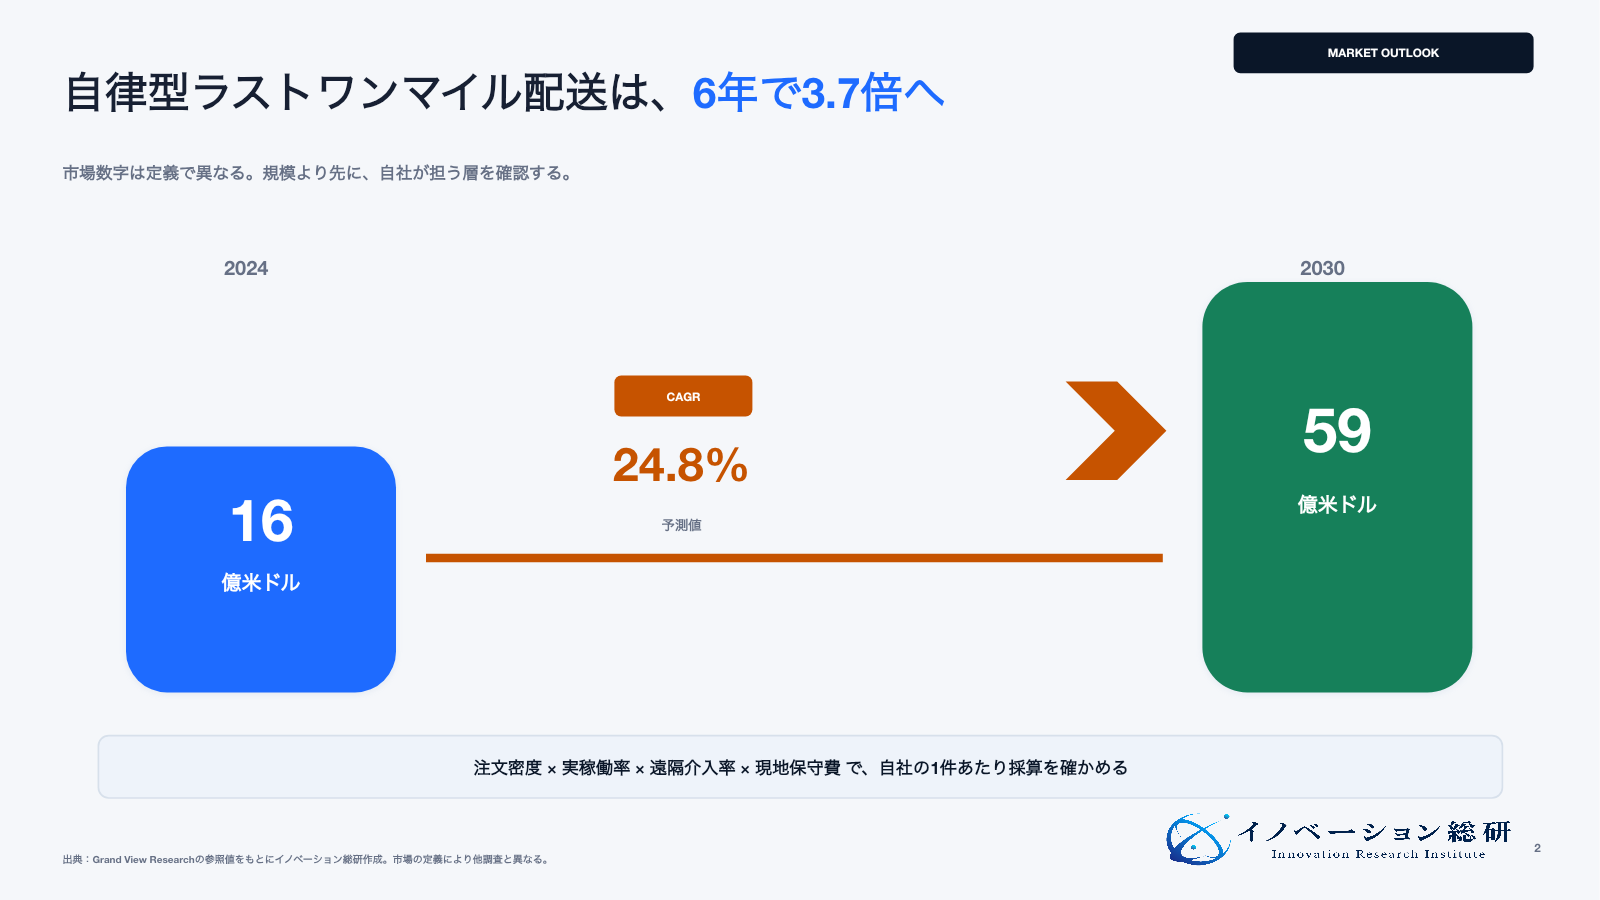
専用調査で参照したGrand View Researchでは、自律型ラストワンマイル配送市場を2024年16億ドル、2030年59億ドルと推計しています。予測される年平均成長率は24.8%です。この数字は市場の方向を見る材料であり、個別事業の売上を保証しません。
国内では、機体の売上より次の運用指標が重要です。
- 1台が1日に完了する配送件数
- 稼働可能時間に対する実稼働率
- 1人の遠隔監視者が見られる台数
- 人が操作へ介入する頻度と時間
- 荷物を渡し終えるまでの完了率
- 充電、保守、現地対応を含む1件あたりコスト
ラストワンマイル産業を五層で理解する
産業は、機体メーカーだけで構成されていません。専用調査と主要事例から、五つの層に分けられます。
| 層 | 提供価値 | 主なプレーヤー例 | 競争軸 |
|---|---|---|---|
| 機体・部品 | 車体、電池、センサー、計算基盤 | Cartken、Starship、NVIDIA | 耐久性、走破性、原価 |
| 自律走行 | 認識、自己位置、経路、危険回避 | Nuro、Cartken、Vayu | 例外対応、安全、地図作成負担 |
| 運行管理・遠隔監視 | 配車、状態監視、遠隔介入 | Serve、三菱電機グループ | 1人あたり監視台数、通信、復旧 |
| RaaS・現場運用 | 機体調達、充電、保守、現地対応 | Starship、Serve、パナソニック | 稼働率、展開速度、保守網 |
| 注文・受渡し | 需要集約、注文、認証、経路選択 | Uber Eats、DoorDash、楽天、物流事業者 | 注文密度、店舗接続、利用者体験 |
利益の源泉は、上層へ移っています。注文を集められる企業は、人とロボットに配送を振り分けられます。運行基盤を押さえる企業は、機体が変わっても継続収入を得られます。
移動需要を束ねて複数の交通手段へ振り分ける考え方は、MaaSの事業構造と参入方法にも共通します。ラストワンマイルでは、その対象が人ではなく荷物になり、受け渡しまでの完了責任が加わります。
Nuroが専用配送車の垂直統合から、自動運転基盤のライセンスへ軸を移したのは象徴的です。同社はNuro Driverを車両メーカーや運行企業に提供する方針を打ち出しています。機体を作ることと、自律走行技術を売ることが分かれ始めています。
国内のラストワンマイル配送5事例
国内では、公道の飲食・小売配送と、マンション内配送の両方が進んでいます。各事例の重点は異なります。技術実証か、定常サービスかも分けて見ます。
Uber Eats・Cartken・三菱電機|海外機体を日本の公道運用につなぐ
Uber Eats Japan、Cartken、三菱電機は、2024年に東京都内でロボット配送を始めました。CartkenがAIを使う機体と自律走行技術を提供します。三菱電機側は日本仕様へ適合させ、運行を支えます。Uber Eatsは注文と店舗を押さえます。
三社の発表では、機体は最高時速5.4kmで歩道等を走ります。2024年11月には大阪市に広がり、2025年6月からは大阪市内のローソン4店舗の商品配送も始まりました。この事例は、機体、現地運用、注文需要を別企業が担う水平分業を示します。
楽天グループ|注文から配送管理まで自社で作る
楽天グループは、2024年11月から東京都の晴海周辺で「楽天無人配送」を提供しました。公式発表では、3店舗、5,300品以上、62カ所の届け先から始めています。配送状況の表示、受け取り認証、配送管理を独自に構築しています。
機体はCartken製で、メルコモビリティーソリューションズが調整します。楽天の強みは、機体を自作することではなく、会員、決済、店舗、注文管理を持つことです。需要を持つ企業は、ロボットを複数の配送手段の一つとして組み込めます。
パナソニック ホールディングス|配送以外に地域サービスを広げる
パナソニック ホールディングスは、自動搬送ロボット「ハコボ」を使い、住宅街の配送や都市部の商品販売を行ってきました。さらに、パトロールや情報発信にも用途を広げています。
同社は2024年、佐賀県のロボット走行事業に選定されました。ここから分かるのは、地域へ配置した機体の稼働率を配送だけで上げるのは難しいことです。見守り、巡回、案内などと共用すると、自治体や施設が費用を負担する理由を作りやすくなります。
ヤマト運輸・WATT|マンションの「最後の10メートル」を狙う
ヤマト運輸とWATTは、2025年8月から大規模マンションで屋内配送の実証を行いました。実証の流れでは、宅配ボックスが宛先を読み、ロボットへ荷物を渡します。ロボットはオートロックやエレベーターを操作し、各住戸前まで移動します。
この事例は、公道の自律走行と別の市場を示します。大規模マンションでは、エントランスから各戸までの移動だけでも時間がかかります。建物との接続が価値の中心です。
建物側の設備情報をどこまで標準化できるかは、BIMの活用事例と新規事業の入口で扱う建物データの整備ともつながります。
ヤマト運輸・KCCS・Packcity Japan|中速機と移動型ロッカーを組み合わせる
京セラコミュニケーションシステム、ヤマト運輸、Packcity Japanは、2024年に北海道石狩市で中速・中型の無人配送ロボットを実証しました。機体に「PUDOステーション」を搭載し、利用者の近くまでロッカーが移動します。
歩道型より広い範囲を走り、配送員の玄関前停車を減らせる可能性があります。一方で、受取人が取りに行く時間と場所を設計する必要があります。配達員の便利さだけでなく、受取人の負担も測る必要があります。
海外の自動配送ロボット3事例
海外では、大学キャンパスから都市配送へ広がる企業と、自律走行の知能を外販する企業が現れています。展開台数だけでなく、誰から収益を得るかを見ます。
Starship Technologies|限定空間から規模を作った
Starship Technologiesは、歩道走行型の代表企業です。2025年11月の同社とUber Eatsの発表では、累計900万件以上の配送、2,700台以上のフリートを示しています。世界8カ国の大学キャンパスや地域で運用しています。
特徴は、最初から複雑な都心全域を狙わなかったことです。大学など、走行環境と需要を管理しやすい場所で配送件数を積み上げました。フィンランドではS Groupとの食品配送が100万件を越え、一部でオンライン食品注文の20%をロボットが届けています。
Serve Robotics|配送プラットフォームとつながり拡大した
Serve RoboticsはUberから分離した企業です。Uber Eatsに加え、DoorDashとも接続しています。同社の2025年通期結果では、年末までに2,000台を20都市、6大都市圏へ配置しました。提携店舗は4,500店を越え、配送完了率99.8%を公表しています。
同社は配送手数料だけでなく、機体の広告、データ、他用途へ収益を広げています。さらに、Vayu RoboticsのAI、Phantom Autoの遠隔管制技術、Diligent Roboticsの病院内配送を取り込みました。一つの配送用途から、複数のロボット運用基盤へ広がっています。
Nuro|配送車両から自律走行のライセンスへ転換した
Nuroは、人が乗らない専用配送車両で実績を積みました。その後、自律走行システム「Nuro Driver」を、車両メーカーやモビリティ企業へライセンスするモデルへ移りました。
パートナー向けの公式説明では、ソフト、車載ハード、開発ツール、通信基盤をまとめて提供しています。これは新規参入に重要な示唆です。すべての機体と運行を自社で抱えるより、得意な技術層を複数社へ提供する方が、設備投資を抑えられる場合があります。
8事例から見えるラストワンマイル事業の勝ち筋
第一は、注文密度を先に確保することです。歩道走行型は低速のため、1〜2km程度の範囲に注文が集まらないと回送時間が増えます。店舗、大学、マンション、フードデリバリーなど、注文の出口を持つ相手が必要です。
第二は、通常時を無人にするより、例外時の人件費を減らすことです。ロボットが止まるたびに1人が操作すると、配達員の人件費が遠隔操作者へ移るだけです。1人で複数台を監視し、本当に判断が必要な場合だけ介入します。
遠隔監視を収益事業にする場合は、例外業務を標準化する必要があります。BPOの事業構造と参入機会で整理したように、件数ではなく解決率や復旧時間を管理指標に置く設計が向きます。
第三は、荷物の受け渡しを自動化することです。店員が機体を待ち、配達先で利用者が降りてくるなら、時間は消えていません。店舗の積み込み容器、宅配ボックス、エレベーター、本人認証を接続します。
第四は、機体を一用途に固定しないことです。配送が少ない時間に、巡回、見守り、広告、施設内搬送に使えれば、稼働率を上げられます。ただし、用途ごとに必要な安全、保険、データ利用を分けます。
8事例に共通するのは、ロボット単体ではなく、需要と受け渡しを含む運用を持つ企業が主導していることです。
ラストワンマイル事業を4つの判断に分ける
参入:注文、建物、物流運用、保守網を持つ
機体を自作せず、自社資産が生きる層から参入します。
提携:AIや通信はあるが、配送現場がない
機体、物流、小売、デベロッパー、保険と責任を分けます。
待機:中速機など制度が採算を左右する
建物内など管理環境で、注文密度と受渡しを先に学びます。
見送り:デモ走行だけで運用主体が決まっていない
注文、監視、現地回収、受け渡しの費用負担者を確定してから再設計します。
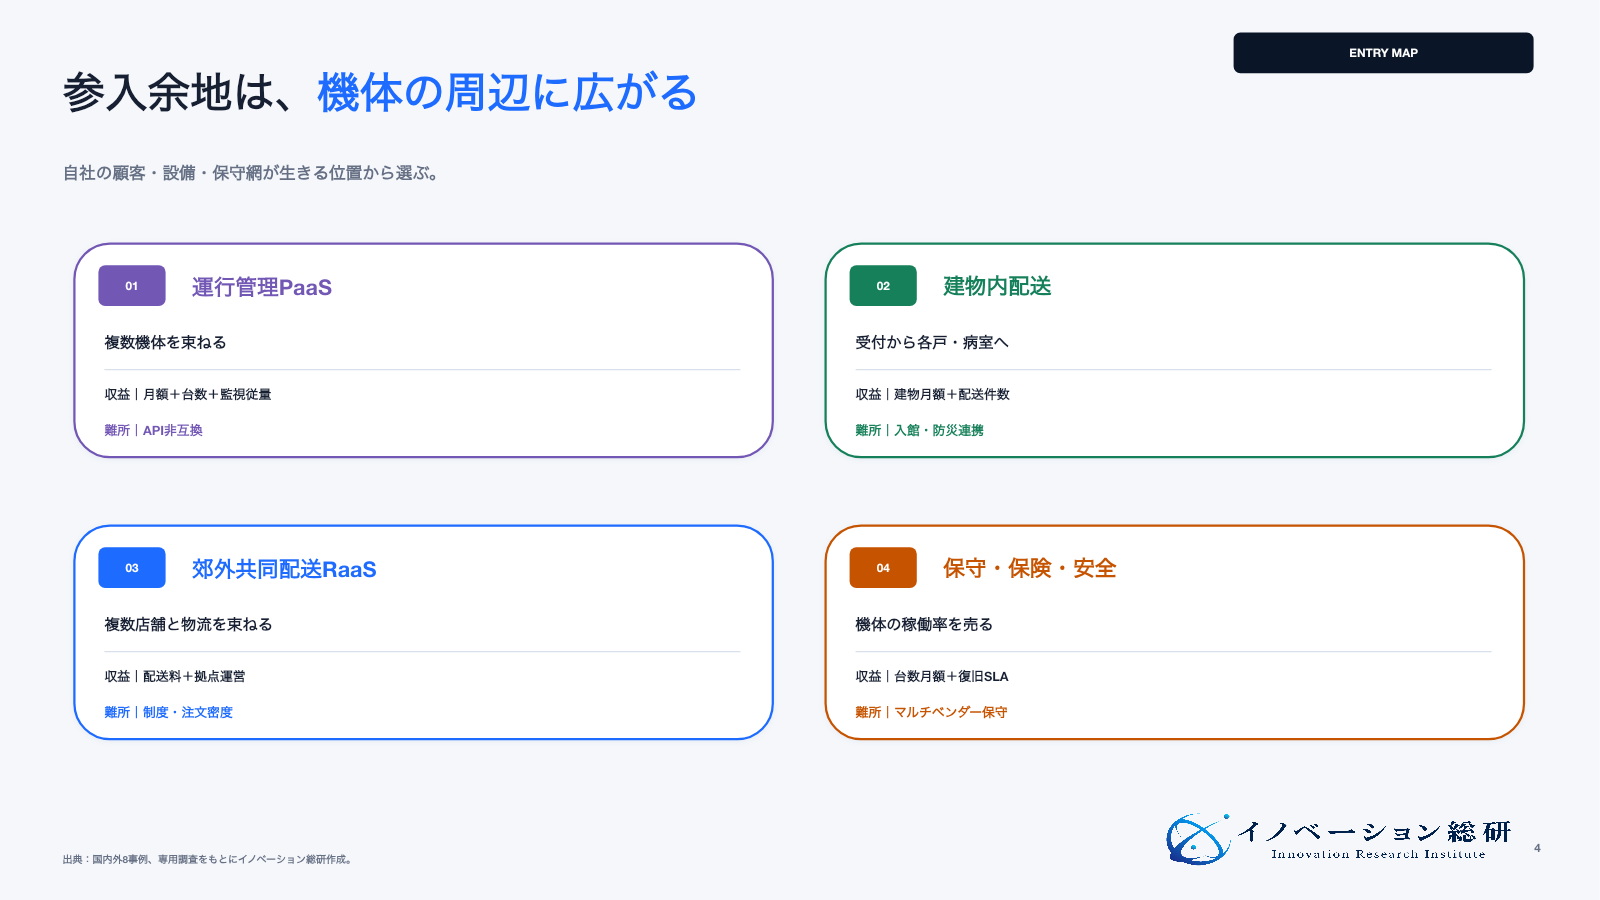
ラストワンマイルで狙える4つの新規事業
新規参入では、汎用機体を一から作る必要はありません。自社の顧客、建物、配送業務、ソフト、保守網が生きる層を選びます。
参入先は、自社がすでに持つ顧客接点や現場資産から逆算すると絞りやすくなります。
1. 異なるロボットを束ねる運行管理に入る
歩道型、中速型、屋内型など、異なる機体を一つの画面で管理します。荷主のTMSや店舗の注文管理とつなぐPaaS型事業です。月額利用料、機体台数課金、遠隔監視の従量課金が考えられます。
必要な提携先は、機体メーカー、通信会社、物流事業者、エレベーター会社です。難しいのは、メーカーごとにAPI、地図、故障コード、安全の考え方が異なることです。
2. マンション・病院・オフィスの屋内配送に入る
公道ではなく、管理された建物から始めます。宅配ボックスや受付で荷物を集約し、ロボットが各フロアへ届けます。デベロッパー、管理会社、物流会社が顧客です。
収益は建物ごとの月額料、配送件数料、設備接続費で作れます。競争力は、オートロック、エレベーター、防災センター、本人認証を安定して接続できるかです。
3. 郊外の共同配送RaaSに入る
スーパー、ドラッグストア、調剤薬局、宅配便の荷物を地域ハブへ集めます。中速・中型の機体で、定時巡回または予約配送を行います。自治体、小売、物流会社が費用を分けるモデルです。
ただし、歩道型より制度と安全のハードルが上がります。関連する制度の確定前は、機体販売より、需要束ね、受取予約、拠点運営から参入する方法があります。
4. 保守・保険・安全評価に入る
ロボットが増えるほど、現地修理、消耗品、バッテリー、回収、事故対応が必要になります。メーカーの売上ではなく、稼働率や復旧時間に対して課金する事業です。
携帯電話や機械の保守拠点、動産保険、セキュリティ、安全検査の知見を持つ企業に向きます。複数メーカーに対応できれば、特定機体の売れ行きに依存しにくくなります。
自動配送ロボットの採算を左右する条件
事業計画では、配送員の時給と機体価格だけを比べてはいけません。遠隔監視、通信、充電、保守、回収、店舗対応、事故時の人員を含めます。
| 条件 | 確認する数字 | 悪化する理由 |
|---|---|---|
| 注文密度 | 1時間・1km圏の注文数 | 回送と待機が増える |
| 運行時間 | 1日の稼働時間 | 充電や店舗の営業時間で限られる |
| 遠隔介入 | 100kmあたり介入回数 | 人件費が残る |
| 現地対応 | 月間出動回数と復旧時間 | 移動と停止のコストが増える |
| 受渡し | 店舗と受取人の待ち時間 | 別の人へ作業が移る |
| 完了率 | 返品、再配送、事故を含む完了率 | やり直しが利益を消す |
計算の基本は、「完了した配送1件あたり」です。ロボットの走行距離が伸びても、店員の積み込みや受取人の待機が増えれば、全体の生産性は上がりません。
人による配送をすべてなくす計画も危険です。大型荷物、階段、工事、悪天候、クレームなどは人が得意です。機械と人を注文ごとに振り分ける設計が現実的です。
ラストワンマイル自動化の懸念はどこにあるか
便利なサービスでも、公共空間を走る以上、事業者は利用者以外の人へも責任を負います。歩行者、車いす、自転車、店舗、建物管理者の視点を入れます。
| 懸念 | 起きること | 設計の要点 |
|---|---|---|
| 歩行者との接触 | 飛び出し、狭い歩道、視覚障害者との衝突 | 低速化、停止、音声、事故通報 |
| 通行妨害 | 停止した機体が道を塞ぐ | 停止場所、迂回、現地回収 |
| 通信途絶 | 遠隔監視が機能しない | 安全停止、通信の多重化、再接続 |
| 盗難・いたずら | 荷物、機体、センサーが被害を受ける | 施錠、位置通知、映像の扱い、保険 |
| 不在・認証失敗 | 受け渡せず再走行する | 予約、宅配ボックス、代替受取 |
| 雇用への影響 | 効率化の負担が店舗や遠隔操作者へ移る | 待機時間、介入時間、安全配慮を測る |
もう一つの懸念は、実証が成功しても商用化で止まることです。1台の走行映像は作れても、100台分の充電場所、保守要員、保険、店舗教育、遠隔監視席は別に必要です。本番の台数で必要な運用資産を早めに表にします。
公道データと遠隔操作の責任をどう設計するか
自動配送ロボットは、周辺を見るカメラ、位置、速度、操作履歴を扱います。これらは安全運行に必要です。一方、歩行者や建物の映像を取得し続けるため、目的外利用を防ぐ必要があります。
少なくとも次の六点を決めます。
- 映像と位置を取得する目的
- 機体内とクラウドの保存範囲
- 通常時と事故時の保存期間
- 遠隔監視者が見られる情報
- AI学習へ再利用する条件
- 事故、盗難、通信障害の責任分界
特に、「自律走行」と「無人」を同じと考えないことが重要です。通常はAIが動かしていても、例外時は遠隔の人が判断します。システム、運行主体、遠隔操作者、現地対応者が担う判断を分けます。
例外の分類や担当者への引き継ぎには、AIエージェントの新規事業参入方法で解説した、権限と人の承認を分ける考え方も応用できます。
状況認識のAIが誤った場合に、機体を止めるか、予備の経路を選ぶか、現地で回収するかを決めます。事故がないことだけでなく、異常時に安全に止まれることを品質に含めます。
NEXT STEP
次のステップ
機体より先に、需要と運用責任を決める。
注文、積み込み、公道、遠隔監視、建物入館、受け渡しのどこへ入るかを分けます。
ラストワンマイルへの参入・提携・待機・見送りの判断
参入すべきなのは、密集した注文、大規模建物、物流業務、機械保守、運行管理のいずれかを持つ企業です。機体の技術力がなくても、顔の見える顧客と日々の運用が強みになります。
提携が向くのは、AIや通信は持つものの、店舗、物流、建物、自治体の現場を持たない企業です。機体メーカー、物流会社、デベロッパー、保険会社と責任を分けます。
待機すべきなのは、中速機など制度の確定が採算を大きく左右する場合です。ただ待つのではなく、建物内など管理された環境で、注文密度、受渡し、運用費を学べます。
見送るべきなのは、一台のデモ走行だけを差別化とし、本番の運用主体が決まっていない場合です。注文が集まらず、遠隔操作と1対1になり、現地回収の費用を負担できなければ、技術実証で終わります。
判断を一文にすると、完了した配送1件までの人とシステムを説明できるかです。走行だけではなく、積み込みと手渡しまで描ける企業に参入余地があります。
ラストワンマイルの新規事業を相談する際の情報
相談の前に、詳細な機体仕様は必要ありません。次の情報があれば、参入位置と不足する提携先を整理できます。
- 対象地域と走行環境
- 荷物の種類、大きさ、温度条件
- 時間帯ごとの注文数と配送距離
- 現在、人が行う積み込みと受渡し
- 建物設備、注文管理、配送管理の環境
- 故障、通信断、事故時の責任を負える主体
- 自社が持つ顧客接点、技術、保守網、設備
イノベーション総研では、市場規模だけで参入を勧めません。需要密度、運行、建物接続、収益負担者、事故責任を分けます。そのうえで、参入、提携、待機、見送りの条件を設定します。
ラストワンマイルに関するよくある質問
ラストワンマイルの意味や公道走行、参入条件について、よくある疑問を簡潔に整理します。詳しい判断材料は、各回答から本文の該当章へ戻って確認できます。
まとめ|ラストワンマイルは機体より運用と接続が勝負になる
ラストワンマイルは、最後の配送拠点から受取人までの区間です。距離は短くても、不在、小口、入館、手渡しが重なるため、物流の中でも人手がかかります。
国内外8事例からは、三つの変化が見えます。第一に、小規模な実証から定常サービスへ進む企業が出ています。第二に、公道だけでなく、マンションや病院の建物内配送が広がっています。第三に、機体、自律走行、運行、注文を別企業が担う水平分業が進んでいます。
新規事業では、マルチベンダー運行管理、建物内配送、郊外共同配送、保守・保険が候補です。それぞれ必要な顧客接点と提携先が異なります。
最後に見るべきなのは、ロボットが走れるかではありません。注文を受け、荷物を積み、例外に対応し、利用者へ届け切るまでを、無理のないコストで運用できるかです。この接続部分に、新しい事業の余地があります。
CONTACT
お問い合わせ
ラストワンマイルを、ロボット実証で終わらせない。
需要密度、機体、運行、建物接続、収益負担者、事故責任を整理し、参入・提携・待機・見送りの条件へ落とします。


