
投稿日:2026.09.04 最終更新日:2026.09.20
自動運転、商用化はここまで進んだ|国内外9社と新規事業の参入余地
自動運転は、遠い未来の研究ではなくなりました。米国や中国では、運転席に人がいないロボタクシーが有料で走っています。日本でも、限定された地域や路線でレベル4の営業運行が始まりました。
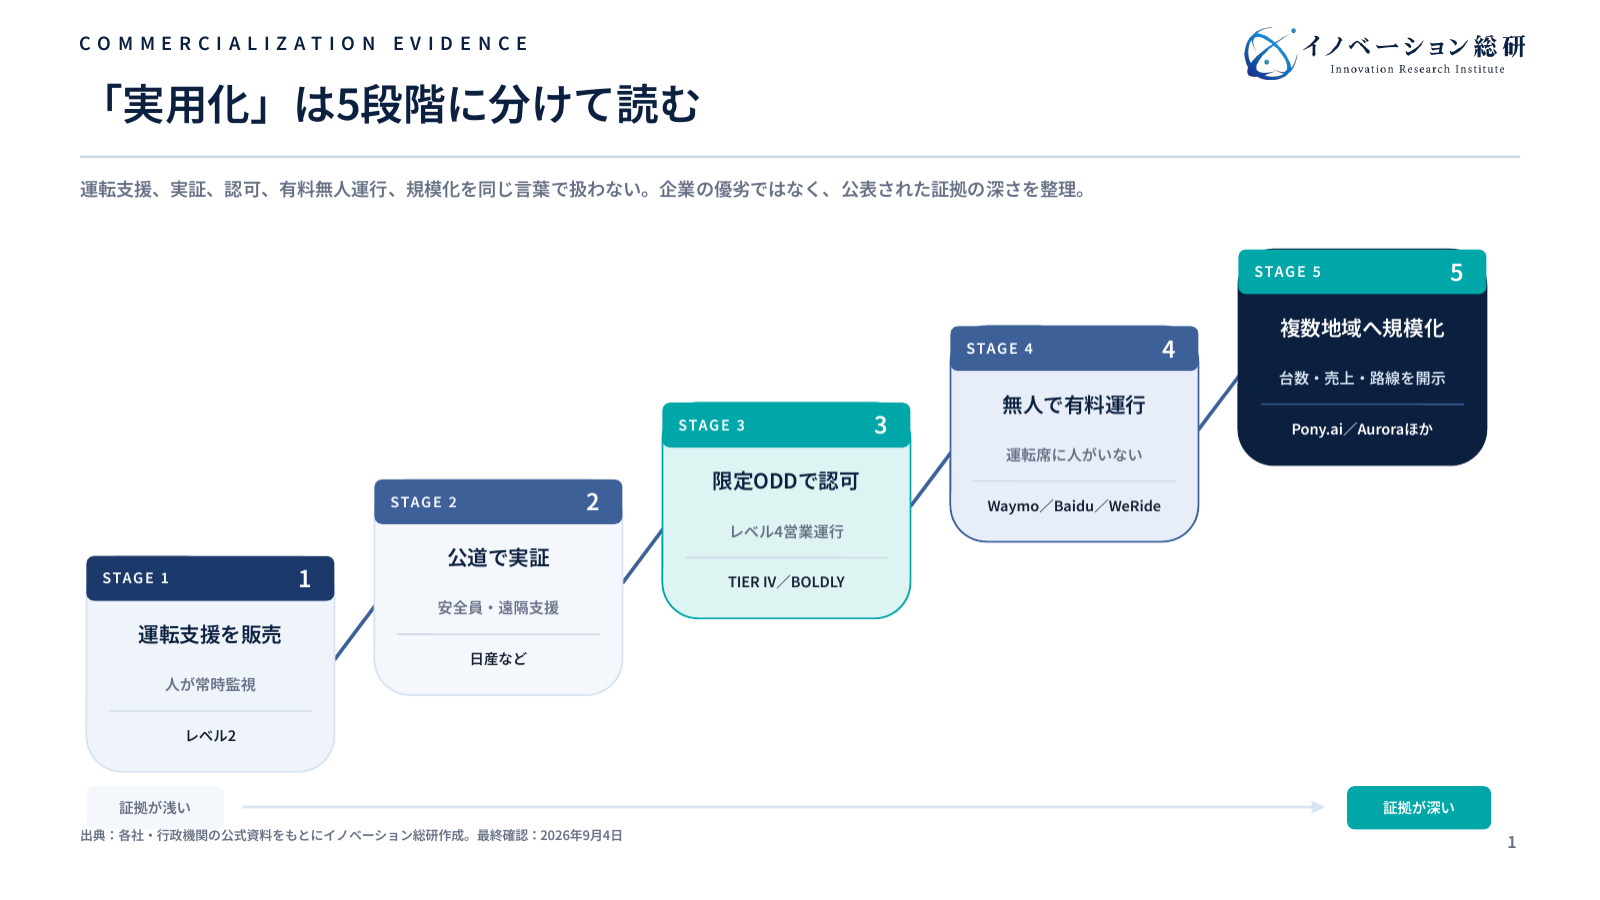
ただし、「自動運転が実用化した」という言葉だけでは、事業の確かさを判断できません。運転支援機能を市販した段階、特定路線の実証、乗客が料金を払う運行では、責任も採算も異なります。
イノベーション総研は、勝負を決めるのは車両の賢さより、止めずに運行する仕組みだと考えます。走れる道路と天候を定め、例外時に遠隔で支え、保守し、事故時の責任を分ける。その全体が商品です。
本記事では、2026年9月時点の国内外9社を取り上げます。海外はWaymo、Baidu、Pony.ai、WeRide、Aurora、Mercedes-Benzです。国内はTIER IV、日産、BOLDLYです。各社が何を提供し、どこまで実装したかを分けて解説します。そのうえで、完成車を作らない企業も選べる7つの参入ルートと、参入・提携・待機・見送りの条件を整理します。
自動運転は、どこまで商用化したのか。
日本企業は、完成車以外のどこから入れるのか。
結論は、限定した条件で運行を止めない仕組みが商品になるということです。国内外9社の実績と、新規事業の参入余地を順に整理します。
この記事の結論
自動運転の事業化は、車両の賢さより、限定した条件で運行を止めずに続けられるかで決まります。
- レベル2、実証、レベル4認可、完全無人の有料運行、規模化を分けて読みます。
- 採算は、1対N、稼働率、遠隔支援、保守、例外対応を含む総費用で見ます。
- 完成車に限らず、検証、遠隔管制、拠点、保険、地域運行にも参入余地があります。
目次
先に結論:自動運転は「限定条件の商用運行」から広がる
自動運転で先に事業化しているのは、どこでも走れるレベル5ではありません。道路、速度、天候、時間帯などを絞ったレベル4です。高速道路の幹線輸送、決まった路線のバス、区域を限定したロボタクシーが先行します。
新規事業として確認したい点は、次の4つです。
- どの走行環境条件なら、安全と顧客価値を両立できるか
- 人の遠隔支援を含めても、運行原価を下げられるか
- 車両、ソフト、通信、運行、道路の責任を分けられるか
- 一つの路線で得た知見を、別の地域や車種へ広げられるか
自動運転は、運転手をゼロにすれば成立する事業ではありません。遠隔監視、点検、清掃、充電、給油、救援、顧客対応は残ります。人の仕事を運転席から運行センターへ移し、1人が安全に複数台を支えられるかが採算を左右します。
したがって、参入の出発点は「自動運転車を作れるか」ではありません。自社の顧客が持つ路線や物流業務のどこに、停止や人手不足があるかを見ます。そこから必要な技術と提携先を決めます。
自社の技術、顧客基盤、規制対応力を先に整理したい場合は、新規事業の無料診断で現在地を確認できます。
まず、混同されやすいレベル2、3、4の違いを短く整理します。
自動運転とは?レベル2・3・4の違い
自動運転とは、車両がセンサーで周囲を捉え、認知、予測、判断、操作を行う仕組みです。ただし、誰が周囲を見て安全を確保するかは、レベルによって変わります。
米国運輸省道路交通安全局の整理では、レベル2までは運転者が運転の責任を持ちます。レベル3では、作動中はシステムが運転しますが、要請時に人が引き継ぎます。レベル4では、定められた走行環境条件の中で、システムが運転を担います。
| レベル | 運転を担う主体 | 人に求められること | 現在の主な形 |
|---|---|---|---|
| レベル2 | 人が運転し、システムが支援 | 常に周囲を監視する | 高速道路の運転支援など |
| レベル3 | 作動中はシステム | 要請時に引き継ぐ | 条件付きの市販車機能 |
| レベル4 | 限定条件内ではシステム | 運転者を必要としない | 限定区域のタクシー、バス、トラック |
| レベル5 | あらゆる条件でシステム | 運転者を必要としない | 広く使える商用品は未成立 |
ここで重要なのが、ODDです。Operational Design Domainの略で、日本語では走行環境条件などと呼ばれます。道路、地域、速度、天候、時間帯、通信条件を組み合わせ、「この条件なら自動で走る」と定めます。
同じレベル4でも、専用道を時速12kmで走るバスと、混雑した市街地を走るロボタクシーでは難しさが違います。レベルの数字だけでなく、ODDの広さ、乗客や荷物の有無、遠隔支援、運行実績を比べます。
また、市販車のレベル2機能を「完全自動運転」と受け取ると危険です。名称ではなく、運転者が監視を続ける必要があるかを確認してください。
では、なぜ限定された自動運転から事業化が進んでいるのでしょうか。
いま実用化が進む3つの理由
技術の進歩だけで、自動運転の事業化が進んだわけではありません。人手不足、制度整備、運行データの蓄積が同時に進み、限定条件なら採算を検討できる段階へ入りました。
第一の理由は、移動と物流の担い手不足です。地域では、路線バスの減便や廃止が進んでいます。物流では、長距離運転と地域配送の両方で人材確保が難しくなっています。自動運転は、新しい体験だけでなく、既存サービスを続ける手段として求められています。
第二の理由は、制度と安全基準の具体化です。日本では2023年に、特定自動運行の制度が始まりました。福井県永平寺町では、国内初のレベル4認可を受けた移動サービスが実現しています。2026年1月には、千葉県柏市で一般道を走る中型バスのレベル4営業運行が始まりました。
国土交通省の安全確保ガイドラインは、レベル4の車両だけでなく、走行環境と運行主体を組み合わせた安全対策を求めています。車両、走行環境、運行の三つを一体で設計する考え方です。
第三の理由は、実走行とシミュレーションのデータが増えたことです。認識や経路計画を改善するだけでなく、まれな危険場面を仮想空間で再現し、安全性を検証できます。車両から運行センターへログを戻し、更新する仕組みも整ってきました。
一方、2026年のモビリティ・ロードマップが重視するのは、技術実証から事業化への移行です。運賃、補助、運行費、保守、人員を含む持続性が問われています。
次は、市場予測を事業計画へ使うときの注意点を見ます。
市場規模は「車両」「機能」「運行」を分けて読む
自動運転の市場予測は、調査によって大きく異なります。運転支援を含むか、レベル4だけか。車両価格を含むか、ソフト利用料だけか。ロボタクシーの運賃を含むかで、金額が変わるためです。
McKinseyの分析は、乗用車のADASと自動運転機能を予測しています。2035年に3,000億〜4,000億ドルの売上を生む可能性があるとしています。これは、搭載率、価格、利用率を置いた予測です。レベル4車両の確定した売上ではありません。
JETROの調査資料も、2030年の搭載台数を紹介しています。ADAS・自動運転システム搭載車は約7,900万台です。このうちレベル4は約72万台と予測しています。いずれも、2024年公表時点の前提に基づきます。
市場を見るときは、少なくとも次の4つへ分けます。
| 市場の捉え方 | 含むもの | 新規事業で確認する数字 |
|---|---|---|
| 車両・部品 | 車体、センサー、計算機、冗長部品 | 車種別搭載台数、単価、交換周期 |
| 自動運転機能 | ソフト、地図、シミュレーション、更新 | 1台当たり利用料、開発・認証費 |
| 運行サービス | タクシー、バス、物流の運賃・契約 | 有料運行台数、乗車・輸送件数、稼働率 |
| 周辺サービス | 遠隔監視、保険、保守、充電、道路側設備 | 1人当たり監視台数、停止時間、拠点数 |
新規事業では、世界市場の数%を取る計算から始めない方が安全です。対象路線、車両数、1日当たり運行時間、運賃や委託料を積み上げます。そこから、遠隔監視、保守、通信、保険、車庫の費用を引きます。
市場の魅力は、金額の大きさだけでは決まりません。後発企業が契約できる顧客数と、自社が責任を負える範囲まで絞ります。
予測より確かなのは、各社がいまどこで料金を得ているかです。ここから9社の現在地を見ます。
国内外9社は、何をどこまで実装したのか
自動運転企業は、同じ競争をしているわけではありません。ロボタクシー、長距離トラック、市販車機能、開発基盤、地域バスでは、顧客と収益モデルが異なります。
下表の「現在地」は、企業の優劣ではありません。公表情報から確認できる商用運行、実証、計画を分けたものです。
| 企業 | 主な事業 | 2026年9月時点の現在地 | 事業として見る点 |
|---|---|---|---|
| Waymo | 米国の完全無人ロボタクシー | 14都市で一般利用者向け乗車を展開 | 技術と運行拠点の横展開 |
| Baidu Apollo Go | 中国発のロボタクシー | 28都市、ドバイで完全無人の商用運行 | 大規模データと海外許認可 |
| Pony.ai | ロボタクシー・ロボトラック | 1,975台、運賃収入を開示 | 車両密度と売上の両立 |
| WeRide・Uber | 無人ロボタクシー | ドバイで運転手なしの有料運行 | 技術、配車、運行者の分業 |
| Aurora | 大型自動運転トラック | 無人走行44万マイル弱、10路線 | DaaSへの移行と量産 |
| Mercedes-Benz | 市販乗用車のレベル3 | ドイツで最高95km/hの認可 | 条件内で責任を引き受ける商品 |
| TIER IV | Autoware、車両・運行基盤 | レベル4向けAIスタックを公開・展開 | 水平分業と国内認可支援 |
| 日産自動車 | 都市型モビリティサービス | 横浜で実証、2027年度の提供を目標 | 遠隔支援と地域運行の設計 |
| BOLDLY | バス導入・運行管理 | 全国導入、定常運行・L4移行を支援 | Dispatcherと現場運用 |
表だけでは、事業の違いが見えにくいところがあります。各社が何を商品にし、何をまだ証明していないかを順に解説します。
Waymoは、走行技術と都市運営を一緒に広げた
Waymoは、運転席に人がいない配車サービスWaymo Oneを展開しています。2026年9月1日の公式発表では、3都市で一般利用者の乗車を始めました。デンバー、サンディエゴ、タンパです。完全自動運転の乗車を提供する都市は14になりました。
重要なのは、車両を置くだけで新しい都市へ入っていない点です。走行環境を検証し、車両を整備する拠点を作り、自治体や交通機関と調整し、利用者対応を用意します。2025年には、Magnaと車両統合を拡大し、量産工程も整えました。
Waymoの例は、ソフトウェア性能と運行能力を分けられないことを示します。車両清掃、充電、回送、救援、問い合わせが止まれば、乗車サービスも止まります。
ただし、都市数は同じサービス密度を意味しません。誰でもすぐ使える都市と、利用者を段階的に増やす都市があります。区域、時間、道路種別も確認が必要です。
Baiduは、大規模運行データを海外展開へ使う
BaiduのApollo Goは、中国でロボタクシーを広げてきました。2026年4月時点の公式発表では、累計乗車が2,200万回を超えました。2026年6月末時点では、28都市へ展開し、完全無人走行は累計2.4億kmを超えています。
2026年には、ドバイで完全無人の商用運行を始めました。自社アプリだけでなく、Uberからも利用できます。香港では、右ハンドル・左側通行の市場で完全無人試験を始めました。
この事例の強みは、走行距離だけではありません。中国で得た運行データを使いながら、地域ごとの規制、交通、配車事業者へ合わせる能力です。
一方、都市数や走行距離から利益を推定することはできません。車両の稼働率、1乗車当たり売上、遠隔支援費、自治体との契約条件は地域で異なります。
Pony.aiは、車両台数だけでなく運賃収入を示した
Pony.aiは、中国を中心にロボタクシーを展開しています。2026年第2四半期のIRでは、ロボタクシー車両は1,975台でした。ロボタクシー売上は1,210万ドルで、運賃収入も大きく伸びたと公表しています。
広州ではサービス区域を広げ、Gen-7車両を日常運行へ入れています。WeChatから予約できるようにし、利用者が既存の生活アプリから呼べる形を作りました。
ここから学べるのは、車両の数と需要密度を同時に上げる必要があることです。広い区域に少数の車両を置くと、待ち時間と空車回送が増えます。特定区域へ車両を集め、予約導線を既存アプリへ入れることが採算に関わります。
売上が見えても、全社の利益や都市別採算とは別です。成長率だけでなく、車両1台当たり乗車、運行時間、遠隔支援を見ます。
WeRideとUberは、技術・集客・運行を分業した
WeRideとUberは、2026年3月にドバイで完全無人の有料ロボタクシーを始めました。車内に運転者を置かず、Uberアプリから予約できます。
役割は一社へ集中していません。WeRideが自動運転技術と車両統合を担い、Uberが需要と利用者接点を持ちます。現地のTawasulがフリート運行を担い、ドバイ道路交通局が許認可を行います。
この分業は、後発企業にとって重要です。完成車と自動運転ソフトを内製しなくても、地域運行、車庫、充電、保守、顧客対応を商品にできます。
ただし、障害時の連絡先と責任が分かれる危険もあります。利用者から見た一つのサービスとして、誰が停止判断、救援、返金、事故対応を行うかを決める必要があります。
Auroraは、無人トラックをDaaSへ変えようとしている
Auroraは、大型トラック向けの自動運転システムAurora Driverを提供します。2026年第2四半期の株主資料では、6月末までの無人走行が約44万マイルに達しました。米国南部の10路線へ商用ネットワークを広げています。
初期は、Aurora自身が輸送を請け負うTaaSが中心です。今後は、運送会社や車両メーカーへ自動運転機能を提供するDaaSへ移行しようとしています。車両をすべて自社保有せず、1台当たりの継続利用料を得る形です。
事業の難所は、高速道路を走ることだけではありません。給油所へ入り、計量所を通り、荷主の拠点と接続し、地域ドライバーへ荷物を渡す必要があります。Auroraは、無人トラックが給油所へ出入りし、スタッフが給油する運用も試しています。
これは周辺事業の機会を示します。中継拠点、給油・充電、点検、タイヤ、救援、貨物引き継ぎを自動運転へ対応させる必要があります。
Mercedes-Benzは、レベル3を責任ごと市販した
Mercedes-BenzのDRIVE PILOTは、一定条件でシステムが運転を担うレベル3機能です。ドイツ当局の認可を受けた更新版は、右側車線で先行車がいるなどの条件下で、最高95km/hまで作動します。
作動中、運転者は前方監視から離れ、許された別の作業ができます。ただし、システムから引き継ぎ要請があれば対応します。反応がない場合は、安全に停止する設計です。
この商品が示すのは、レベル3が機能販売だけではないことです。どの条件でシステムが責任を担うかを明確にし、冗長な操舵、制動、電源を車両へ入れます。
一方、レベル3を搭載した車が、どの道路でも自律走行するわけではありません。認可された国、道路、速度、交通、天候を確認する必要があります。
TIER IVは、オープンな基盤で水平分業を作る
TIER IVは、オープンソースのAutowareを中心に事業を展開しています。車両、センサー、開発環境、運行管理も提供します。2026年3月の発表では、レベル4向けのAIソフトを公開しました。Autowareから利用できる形です。
ハードウェアに依存しすぎず、異なる計算機やセンサーへ対応する考え方です。2026年5月には、レベル4の量産車両向けカメラも提供し、ソフトと車載品質をつなぎ始めました。
日本では、バス、タクシー、物流車両の実証と認可支援へ関わっています。いすゞ自動車とは路線バス、ヤマト運輸や三菱ふそうとは幹線輸送を検証しています。
新規参入への示唆は、水平分業です。車両を一から作らず、特定業界の運行、センサー、地図、評価、保守をAutowareへつなげられます。ただし、オープンソースを使うことと、安全責任がなくなることは別です。
日産は、遠隔支援まで含む都市サービスを作る
日産自動車は、横浜で都市型の自動運転モビリティサービスを検証しています。同社の技術概要では、2027年度にレベル4のサービス提供を目指しています。
セレナを基にした実験車には、カメラ、レーダー、LiDARを搭載します。歩行者の行動、合流、交差点を認識し、遠隔から監視・支援する仕組みも用意します。
日産のSAMは、車両が判断しにくい状況を人が遠隔で支える考え方です。人が一台を直接運転し続けるのではなく、経路や対応方針を示し、その知見を他の車両へ共有します。
2027年度は目標であり、2026年9月時点の商用サービス実績ではありません。自治体、交通事業者、遠隔監視、車両保守を含む体制が成立するかを見ます。
BOLDLYは、地域バスの運行を裏側から支える
BOLDLYは、自動運転バスの導入支援と運行管理プラットフォームDispatcherを提供します。車両を売るだけでなく、走行設定、遠隔監視、運行計画、現場教育を組み合わせます。
羽田イノベーションシティ、北海道上士幌町、茨城県境町などで定常運行へ関わってきました。上士幌町の取り組みでは、2024年度に無人のレベル4実証を行い、2027年度中のレベル4運行を目指しています。
この事例は、日本の自動運転で必要な「交通商社」の役割に近いものです。自治体、交通事業者、車両会社、通信会社、警察、道路管理者をつなぎ、運行を続けます。
一つの地域で動くことと、補助金なしで横展開できることは別です。運賃、自治体負担、保守、遠隔監視を含む長期の収支を確認します。
9社を並べると、車両開発だけが主戦場ではないことが分かります。次に、業界を7つの層へ分けます。
業界構造は7層。完成車の外側にも主戦場がある
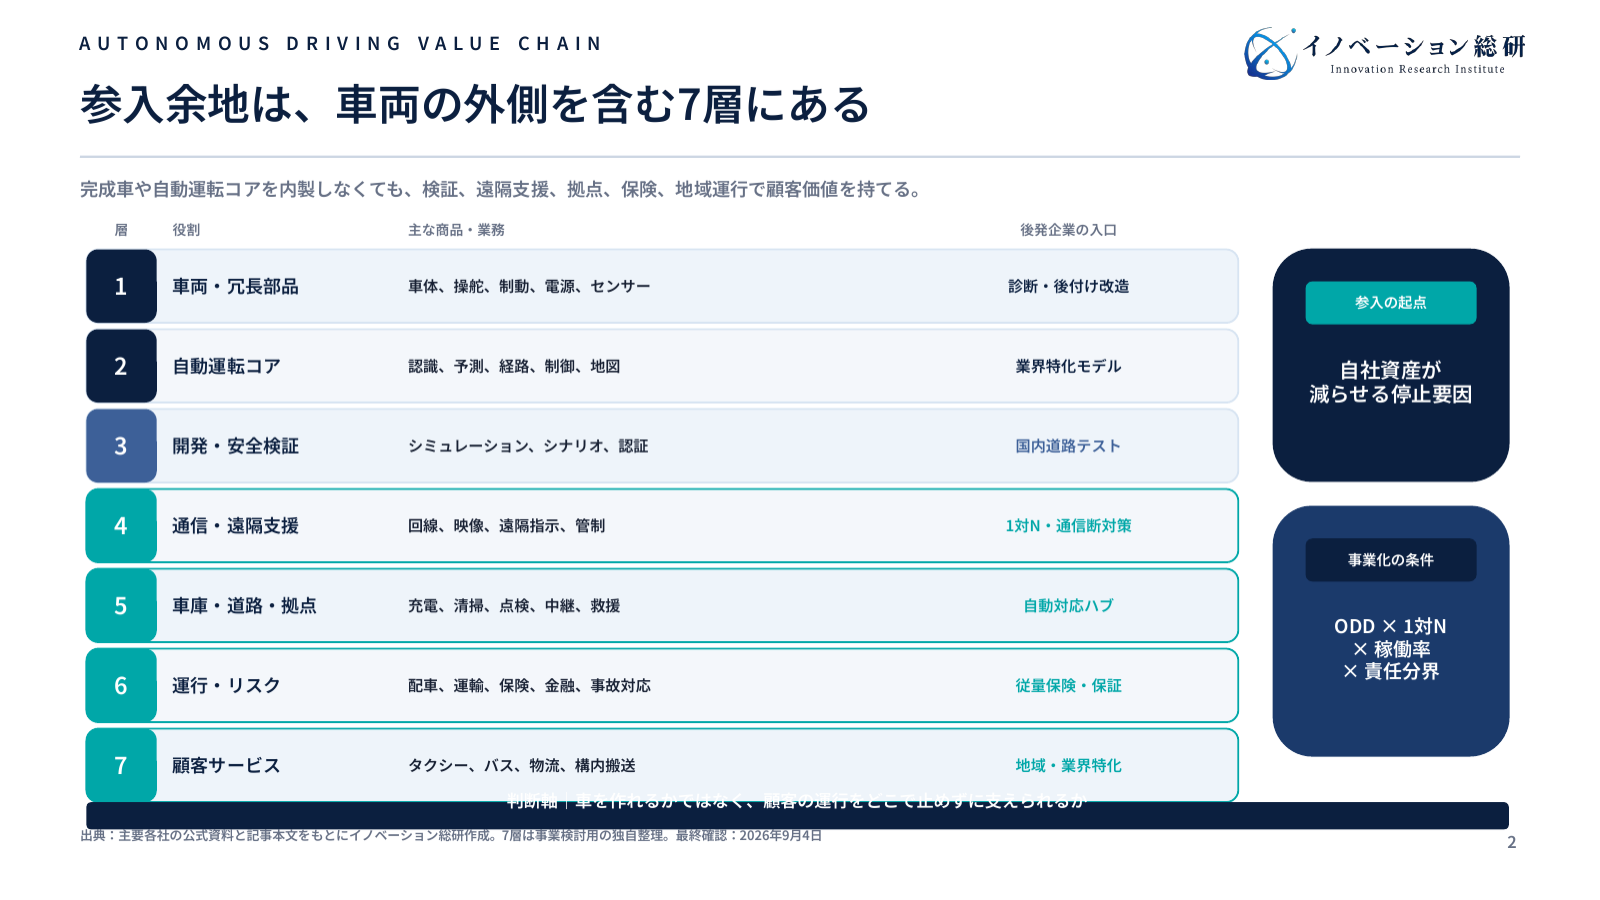
自動運転の価値連鎖は、センサーから移動サービスまで連続しています。一社がすべてを持つ必要はありませんが、利用者には一つのサービスとして提供する必要があります。
| 層 | 主な商品・業務 | 代表的な事業者 | 後発企業の入口 |
|---|---|---|---|
| 1.車両・冗長部品 | 車体、操舵、制動、電源、センサー | 自動車・部品メーカー | レベル4対応部品、後付け改造 |
| 2.自動運転コア | 認識、予測、経路、制御、地図 | Waymo、Baidu、TIER IV | 業界特化モデル、評価データ |
| 3.開発・安全検証 | シミュレーション、シナリオ、認証 | 開発ツール・試験機関 | 国内道路のテスト、監査証跡 |
| 4.通信・遠隔支援 | 回線、映像、遠隔指示、管制 | 通信・運行管理事業者 | 1対N監視、通信断時の安全 |
| 5.車庫・道路・拠点 | 充電、給油、清掃、点検、中継 | 不動産、エネルギー、道路事業者 | 自動対応拠点、予約・保守連携 |
| 6.運行・リスク | 配車、運輸、保険、金融、救援 | 交通・物流・保険会社 | 従量課金、稼働保証、事故対応 |
| 7.顧客サービス | タクシー、バス、配送、構内搬送 | MaaS、自治体、荷主 | 地域・業界別の運行商品 |
層を分ける理由は、参入位置と責任を明確にするためです。たとえば通信会社は、回線を売るだけでなく、映像品質、遅延、通信断時の停止まで含むサービスを作れます。
物流不動産は、トラックが建物に着いた後の自動荷役を設計できます。保険会社は、走行ログを使い、ODDや運行実績に応じた補償を作れます。地方企業は、車両を開発せず、地域の交通運行を束ねられます。
フィジカルAI全体の構造は、フィジカルAIの新規事業で整理しています。人型ロボットとの違いは、ヒューマノイドロボットの事例と事業機会をご覧ください。
業界構造が分かると、自社に合う参入ルートを選びやすくなります。
自動運転事業で止まっている点を確認する
実用化の言葉だけで判断せず、証拠、ODD、採算、責任、自社資産、経営判断を分けて見直します。
NEXT STEP
次のステップ
技術を、止まらない運行事業へ。
自社資産、対象路線、参入位置、提携先、採算、安全と責任を整理し、自動運転市場で担う仕事を具体化します。
新規事業で狙える7つの参入ルート
後発企業が、自動運転コアを一から開発する必要はありません。自社の顧客、設備、規制知識、保守網がつながる層を選びます。
1.ODD設計・許認可支援は、走れる条件を商品にする
自治体や運行事業者は、車両を買う前に、どの路線ならレベル4を実現できるかを判断する必要があります。交差点、信号、駐停車、歩行者、積雪、通信、救援時間を調べ、ODDと運行計画へ落とします。
収益は、調査・設計費、許認可支援、導入後の更新契約から得ます。地域交通、道路設計、警察協議の知見を持つ企業に向きます。
弱点は、案件ごとの個別対応です。調査項目、危険シナリオ、申請資料を標準化し、別地域へ再利用できる資産にします。
2.遠隔監視・運行管理は、1人が支える台数を増やす
レベル4でも、車両を完全に放置するわけではありません。停止、工事、緊急車両、乗客トラブル、通信障害を運行センターで扱います。
事業の中心KPIは、1人が安全に支援できる車両数です。1対1の監視では、運転手を遠隔地へ移しただけになり、原価は下がりません。
通信会社、コールセンター、映像解析、交通管制の企業は参入余地があります。ただし、遠隔から操作する権限、応答時間、通信断時の停止を法務と安全の両面で決めます。
3.安全検証・データ基盤は、走行距離を証拠へ変える
走行距離が長いだけでは、安全を証明できません。どの危険場面を通り、どう反応し、どこで人が介入したかを示す必要があります。
新規事業では、実走行ログ、シミュレーション、事故・ヒヤリハットを一つの台帳へ集めます。認可、顧客監査、保険へ使える形で出力します。
試験、計測、クラウド、サイバーセキュリティの企業に向くルートです。車両企業から独立した第三者評価に価値があります。
4.センサー・冗長部品は、故障しても止まれる車両を作る
レベル4車両には、認識性能だけでなく、操舵、制動、電源、通信の冗長性が必要です。1つが故障しても、安全な場所へ止まれる設計にします。
部品企業は、LiDARやカメラだけでなく、洗浄、熱管理、診断、コネクター、バックアップ電源へ入れます。雪、雨、逆光、泥など日本の環境に対応する周辺部品も必要です。
単品の仕様競争に入ると価格が下がります。ODD別の性能保証、診断ソフト、交換サービスを組み合わせます。
5.自動運転対応拠点は、車両の外に残る人手を減らす
自動運転トラックが走れても、給油、充電、点検、荷役、清掃が人手のままなら、全体の効率は上がりません。
高速道路の結節点や物流施設に、車両が自動で入れるレーン、予約、点検、充電、貨物の引き継ぎを整えます。利用料、賃料、保守契約が収益源です。
不動産、エネルギー、物流、設備企業に向きます。車両の普及が遅れると設備稼働率が上がらないため、複数企業が使える仕様と段階投資が必要です。
6.保険・金融・残存価値は、見えないリスクを価格へ変える
自動運転では、事故の原因が運転者だけにありません。車両、ソフト更新、センサー、通信、道路情報、運行判断が関わります。
走行ログとODDを使い、距離や路線ごとの保険料、稼働保証、リースを設計できます。事故後のログ保全と原因分析も商品になります。
ただし、データが少ない初期は保険料を正確に出しにくい課題があります。車両会社、運行事業者、試験機関とデータ契約を結びます。
7.地域・業界特化の運行サービスは、顧客接点を押さえる
地方バス、空港、工場、鉱山、病院、観光地では、同じ車両でも運行条件が違います。地域の需要、予約、乗降支援、決済、問い合わせまで設計します。
地域企業や既存交通事業者は、道路と利用者を理解しています。海外技術を導入し、地域の運行商品へ変える役割を持てます。
収益は、運賃だけに頼らない方が安定します。自治体の委託、施設利用、広告、他サービスとの連携を組み合わせます。補助金が終わった後の収支を先に示します。
新規事業のビジネスモデル設計では、顧客価値、収益、提携先を一枚へ整理する方法を解説しています。
参入ルートを選んだら、走行成功率ではなく、運行全体の採算を見ます。
採算を決めるのは「1対N・稼働率・例外費用」
自動運転の事業計画で、「運転手の人件費がなくなる」とだけ置くのは危険です。遠隔監視、保守、救援、車両回送、拠点運営が残ります。
年間総費用は、次のように分けます。
年間総費用 = 車両・償却費 + 遠隔監視費 + 保守・救援費 + 通信・地図費 + 保険費 + 拠点費 + 停止損失
以上が、車両の外側まで含めた費用です。一方、便益には削減人件費だけでなく、増便、夜間運行、輸送能力、交通空白の維持、安全性、車両稼働時間を入れます。
特に見るKPIは、次の6つです。
- 1人の遠隔担当者が同時に支援できる車両数
- 営業時間に占める有償運行時間
- 乗車・配送のない回送距離
- 人が介入した回数と、1回当たり対応時間
- 計画外停止時間と平均復旧時間
- 路線・区域当たりの乗車または貨物密度
たとえば、1人が1台を常時監視するサービスを考えます。1人が10台を例外時だけ支援する場合とは、同じ車両でも原価が変わります。車両が24時間走れても、給油、点検、清掃、積み降ろしで長く止まれば稼働率は上がりません。
収益モデルも分けます。自動運転ソフトは1台当たりのライセンスです。運行管理は月額、輸送は1kmや1便にできます。拠点は利用回数、保険は走行リスクへ連動できます。複数の収益を束ねる場合も、どのKPIに対して料金を得るかを明確にします。
費用を置いたら、社内承認に必要な証拠をそろえます。
経営会議では、他社事例を自社条件へ翻訳する
自動運転は、先進事例を見ただけで採算を判断できません。米国のロボタクシー、中国の都市運行、日本の地域バスでは、運賃、道路、規制、人件費が異なります。
イノベーション総研が大企業の新規事業経験者888名へ行った調査では、外部支援サービスの導入承認に重要と考える材料として、ROI・費用対効果の試算が48.5%、他社導入事例・実績が36.0%、経営課題・中期経営計画との整合性が24.2%、無料トライアル・お試し利用の結果が22.2%に選ばれました。自動運転事業の稟議が実際に通った要因を示すものではありません。
他社事例は重要ですが、「有名企業も始めた」で終えると稟議材料になりません。次の順に、自社条件へ置き換えます。
- 他社が走ったODDと、自社の道路・天候を比べる
- 実証、営業運行、有料運行の段階を分ける
- 車両台数ではなく、稼働率と介入率を見る
- 遠隔監視、保守、保険を含む費用へ直す
- 自社が持つ顧客と不足機能を明確にする
出典:イノベーション総合研究所「新規事業の実態と意思決定に関する調査」(2026年4月、n=888、調査実施:株式会社マクロミル)
これは自動運転専用の調査ではなく、新規事業全般の回答です。因果関係を示すものではありません。それでも、社内で何を説明すべきかを決める材料になります。
新規事業の市場調査では、公開情報を顧客の判断条件へ変える手順を解説しています。
採算が合っても、安全と責任が曖昧なら事業化できません。次に、見落としやすい懸念を確認します。
参入前に確認したい10の懸念
自動運転は、車両、AI、通信、道路、運行、人が重なる事業です。一つの企業が高性能でも、接続部分に責任の空白があると止まります。
| 懸念 | 起こりやすい誤り | 参入前に決めること |
|---|---|---|
| 1.ODD | 「レベル4なら走れる」と考える | 道路、速度、天候、時間、工事時の条件 |
| 2.安全証明 | 総走行距離だけを見る | 危険シナリオ、介入、事故、更新後の再試験 |
| 3.遠隔支援 | 人件費を費用から外す | 1対N、権限、応答時間、通信断時の動作 |
| 4.保守・救援 | 車両稼働率だけを見る | 清掃、点検、故障、事故時の復旧体制 |
| 5.サイバー | 車載ITだけを守る | 車両、管制、更新、地図、認証、供給網 |
| 6.個人データ | 映像と位置を自由に使う | 取得目的、保存、学習利用、第三者提供 |
| 7.責任分界 | PoC契約のまま営業する | 車両、ソフト、通信、運行、道路の責任 |
| 8.需要密度 | 人手不足だけで売れると考える | 乗車・貨物件数、空車回送、繁閑差 |
| 9.制度差 | 海外実績を国内へそのまま移す | 国・自治体の許認可、保険、運送事業法 |
| 10.更新・撤退 | ベンダー変更を考えない | ログ移行、部品供給、運行停止時の代替 |
この10点は、PoCの開始前に責任者、停止条件、復旧手順へ置き換え、仕様書と契約の両方で確認します。
安全は、車両・走行環境・運行を一体で見る
国土交通省は、レベル4の安全を車両だけで完結させていません。道路側の設備、運行主体の体制、遠隔監視を組み合わせます。
たとえば、信号情報を車両へ直接送れば、カメラ認識を補えます。しかし、通信や道路設備が故障したときの動作も決める必要があります。道路側の支援へ依存するほど、設備保守の責任が増えます。
2026年6月には、UNECEが完全無人の自動運転システムに関する初の国際的な規則枠組みを採択しました。国際基準は前進していますが、各国での導入時期や国内法への反映は別に確認します。
事故データは、件数だけで安全性を断定しない
米国NHTSAは、自動運転システムとレベル2支援機能の事故報告を集めています。ただし、車両台数、走行距離、道路条件、報告範囲が違うため、件数の単純比較はできません。
見るべきなのは、事故を隠さず報告する体制、原因分析、ソフト更新、再発防止です。2023年のCruiseの事例では、歩行者事故後の報告と対応が問題になりました。技術性能だけでなく、ガバナンスが事業継続を左右します。
サイバー攻撃は、走行と個人情報の両方へ影響する
自動運転車は、センサー、クラウド、地図、遠隔センター、整備端末とつながります。認証情報が漏れると、車両操作だけでなく、位置や移動履歴も影響を受けます。
OTA更新の署名、権限分離、侵入検知、ログ保全、部品会社の管理を入れます。事故対応では、機械故障と不正アクセスを切り分けられる記録が必要です。
懸念を確認したら、自社の資産から入口を選びます。
日本企業は、どの資産から入るべきか
日本企業には、車両・部品、通信、交通運行、保険、物流施設、地域連携の蓄積があります。完成車競争だけで自社の立ち位置を決める必要はありません。
| 自社の資産 | 向く参入ルート | 最初の商品例 | 先に補う機能 |
|---|---|---|---|
| 自動車部品・品質管理 | 冗長部品、診断、保守 | 故障診断付き操舵・電源部品 | 自動運転ソフト、ODD評価 |
| 通信・クラウド | 遠隔監視、ログ基盤 | 通信断へ強い1対N管制 | 運行権限、地域交通の知識 |
| 交通・物流顧客 | 特化運行、ODD設計 | 固定路線バス、拠点間輸送 | 車両、許認可、安全検証 |
| 不動産・エネルギー | 自動運転対応拠点 | 充電・点検・中継ハブ | 複数車種の接続仕様 |
| 保険・リース | 従量保険、稼働保証 | ODD別保険、車両リース | 事故データ、残存価値評価 |
| 試験・計測設備 | 安全検証、認証支援 | 国内道路シナリオ試験 | 規制、シミュレーション連携 |
| 自治体・地域網 | 交通商社、運行統合 | 予約、運賃、乗降支援 | 管制、車両保守、収支設計 |
たとえば通信会社は、5Gを導入したことを成果にしません。映像遅延、通信断、遠隔支援の成功率を運行KPIへつなげます。
部品会社は、LiDAR単体の性能だけでなく、雪や泥を除く洗浄、交換時間、故障予測を組み合わせられます。物流企業は、無人トラックが到着した後の荷役と地域配送まで設計できます。
重要なのは、自社が持つ資産と、顧客が料金を払う結果を一文でつなぐことです。「技術を提供する」ではなく、「この路線の欠便を減らす」「この区間の輸送能力を増やす」と置きます。
最後に、経営会議で選べる4つの判断へ落とします。
参入・提携・待機・見送りの判断基準
自動運転が有望でも、すべての企業が今すぐ参入すべきとは限りません。技術の将来性と、自社が取る行動を分けます。
| 判断 | 選ぶ条件 | 経営会議で確認する証拠 |
|---|---|---|
| 参入 | 顧客路線、自社資産、責任範囲がつながる | 有償意向、ODD、運行原価、保守体制 |
| 提携 | 顧客か技術の一方を持ち、不足が明確 | 主契約者、データ権利、事故時の役割 |
| 待機 | 課題は強いが、制度・性能・需要密度が不足 | 再判断する認可、介入率、稼働率、時期 |
| 見送り | 他方式が安く、責任と収益が合わない | 有人運行・運転支援との総費用比較 |
参入では、実証車両を購入したことを成果にしません。顧客が料金を払う運行と、停止時にも続けられる体制が必要です。
提携では、技術会社、車両会社、運行会社、自治体の誰が主契約者になるかを決めます。利用者から見た窓口を一つにし、裏側で責任を分けます。
待機は、情報収集だけを続ける状態ではありません。「特定路線のレベル4認可」「遠隔1人当たり10台」「有償運行率60%」など、再判断する事実を決めます。
見送りも、失敗ではありません。一般道のレベル4がまだ合わないなら、構内搬送、レベル2支援、運行管理だけへ対象を変えられます。調査で得た道路データや顧客接点は、次の企画へ残します。
相談先を選ぶときの7つの条件
自動運転は、技術調査だけでも、地域交通の計画だけでも事業になりません。相談先が、車両、制度、運行、採算、提携を一つの判断へまとめられるかを確認します。
見るべき条件は次の7つです。
- レベル2、3、4とODDを分けて説明する
- 実証、営業運行、有料運行を混同しない
- 国内外の企業を公式情報で比較する
- 車両外の遠隔監視、保守、拠点まで原価へ入れる
- 自社の顧客と資産から参入位置を選ぶ
- 許認可、安全、データ、事故責任を契約へ落とす
- 参入だけでなく、提携、待機、見送りも示す
「市場が伸びる」「人手不足だから必要」と説明するだけでは、投資判断に足りません。どの路線で、何台を、誰が支え、いくらで続けるかまで具体化できる相手を選びます。
イノベーション総研では、市場・技術・企業調査から、参入位置、提携候補、収益モデル、リスク、撤退条件まで一体で整理します。支援事例もご覧ください。
自動運転に関するよくある質問
ここまでの内容から、事業検討でよく出る質問へ答えます。個別車両の導入は、対象地域と運行条件に合わせて判断してください。
まとめ:車両ではなく、運行を止めない仕組みへ入る
自動運転は、限定された条件では商用運行へ進みました。WaymoやBaiduは、都市型ロボタクシーを広げています。Auroraは長距離物流、Mercedes-Benzは市販車のレベル3を進めています。TIER IVとBOLDLYは、開発・運行基盤を作っています。
一方、企業の「実用化」という言葉は同じ意味ではありません。試験、レベル2の営業運行、レベル4認可、完全無人の有料運行を分けて確認します。都市数や走行距離だけで、採算や安全を断定しないことも大切です。
新規参入では、完成車を作る必要はありません。ODD設計、遠隔監視、安全検証、冗長部品、拠点、保険、地域運行のどこで顧客価値を持つかを決めます。
イノベーション総研は、車両が走る企業より、例外が起きても運行を続けられる企業が勝つと考えます。技術、運行、責任を一つの商品へまとめることが、商用化の条件です。
自社の技術をどの顧客へつなぐか、どの企業と組むか、今は待つべきかを整理したい場合は、お問い合わせからご相談ください。
主な参照資料
主な根拠は、企業、行政機関、国際機関の公式資料です。計画と確認済みの実績は分けて読んでください。
- デジタル庁「モビリティ・ロードマップ2026」
- RoAD to the L4「レベル4自動運転の社会実装に向けた各地の取組」
- 国土交通省「自動運転車の安全確保に関するガイドライン」
- NHTSA「Automated Vehicle Safety」
- UNECE「First-ever global rules allowing fully autonomous vehicles」
- Waymo「Welcoming our first riders in Denver, San Diego, and Tampa」
- Baidu「Second Quarter 2026 Results」
- Pony.ai「Second Quarter 2026 Financial Results」
- Uber・WeRide「Fully Driverless Robotaxi Fare-Charging Operations in Dubai」
- Aurora「Second Quarter 2026 Shareholder Letter」
- Mercedes-Benz「DRIVE PILOT up to 95 km/h」
- TIER IV「AI-based Level 4 autonomous driving」
- 日産自動車「モビリティサービス技術概要」
- ソフトバンク「自動運転を活用した持続可能な公共交通」
- McKinsey「The future of autonomous vehicles」
- JETRO「自動運転×自動車」
- イノベーション総研「新規事業の実態と意思決定に関する調査」(2026年4月、n=888、調査実施:株式会社マクロミル)
CONTACT
お問い合わせ
自動運転事業の参入位置を、判断できる形へ。
顧客が料金を払う運行、自社資産、提携先、引き受ける責任を整理し、参入・提携・待機・見送りの条件へ落とします。


