
投稿日:2026.09.04 最終更新日:2026.09.20
ヒューマノイドロボットとは?主要9社の実装段階と事業機会
ヒューマノイドロボットは、人と同じ空間で働ける次世代の労働力として注目されています。動画では、歩く、箱を運ぶ、工具を使うといった動きが次々に披露されています。
ただし、見栄えのよいデモと、顧客が料金を払い続ける仕事は別です。2026年9月時点で実装が先行するのは、工場や倉庫にある、範囲を限定しやすい作業です。家庭で何でもこなす汎用ロボットが広く普及した段階ではありません。
イノベーション総研は、一つの仕事を安全に続けられるかが、市場の勝負を決めると考えます。人のように動けるだけでは足りません。見るべき数字は、動画の再生回数や予約台数ではありません。作業成功率、人の介入回数、停止時間、復旧時間、1時間当たりの総費用です。
本記事では、国内外の主要9事例を解説します。海外勢は、Figure AI、Agility Robotics、Apptronik、Boston Dynamics、UBTECH、Unitree、1X、NVIDIAです。日本からはZEALSを取り上げます。そのうえで、完成機を開発しない企業も含む6つの参入ルートを示します。参入・提携・待機・見送りの判断基準も整理します。
この記事の結論
ヒューマノイドロボット事業は、人型の機体を売る発想ではなく、顧客現場の仕事を安全に止めずに続ける設計から始めます。
- 実演、予約、出荷、PoC、有償導入、継続稼働を分けて現在地を読みます。
- 本体価格だけでなく、人の介入、保守、安全設備、停止損失を含む総費用で採算を見ます。
- 完成機に限らず、部品、データ、SI、RaaS、安全・保険にも参入余地があります。
目次
この記事の結論:売るのは人型の機械ではなく、止まらない仕事
ヒューマノイドロボットで新規事業をつくるなら、最初に「どの機体を扱うか」を決める必要はありません。先に決めるのは、顧客現場のどの仕事を、どの条件まで引き受けるかです。
事業として確認したい点は、次の3つです。
- 人型でなければ解きにくい仕事か
- 人が介入する費用を含めても、顧客の総費用を下げられるか
- 事故、停止、データ、保守の責任を契約で分けられるか
人型の価値は、人のために作られた階段、通路、棚、扉、工具を使えることです。一方、床が平らで、同じ荷物を同じ場所へ運ぶだけなら、自動搬送ロボットや固定式ロボットの方が安く、安定する場合があります。
したがって、「人型だから新しい」は参入理由になりません。設備を大きく変えず、複数の作業へ移れることが、追加費用を上回る現場を選びます。
自社の技術、顧客、保守体制を先に整理したい場合は、新規事業の無料診断で現在地を確認できます。
まず、ヒューマノイドロボットとフィジカルAIの関係を短く整理します。
ヒューマノイドロボットとは?フィジカルAIとの違い
ヒューマノイドロボットは、人に近い外形や動きを持つロボットです。一般には、胴体、腕や手、脚、頭部などを備え、人向けの環境で作業する機体を指します。
一方、フィジカルAIは、センサーで現実を捉え、AIが判断し、機械が実際に動く仕組みの総称です。自動運転車、ドローン、ロボットアーム、自動搬送ロボットも含みます。ヒューマノイドは、フィジカルAIの一つの形です。
ヒューマノイドが注目される理由は、移動と作業を一体で扱える点にあります。カメラや力覚センサーで周囲を認識し、AIが行動を決め、脚で移動し、手で物を扱います。
近年は、言葉や画像とロボットの動きを結びつけるVLAが進んでいます。VLAは、Vision-Language-Actionの略です。「この箱を棚へ置く」といった指示を、視覚情報と動作へつなぐモデルです。
ただし、AIが賢くなっても、手首の配線が切れれば仕事は止まります。滑りやすい包装、照明の変化、人の飛び出しにも対応が必要です。知能、機体、現場運用の三つがそろって初めて、商品になります。
より広い概念と参入方法は、フィジカルAIの新規事業で整理しています。本記事は、その中でも人型ロボットに絞り、企業の実装段階と事業機会を詳しく見ます。
なぜ今、導入が現実味を帯びているのか
ヒューマノイド研究の歴史は長く、二足歩行そのものは新しくありません。現在の変化は、AI、部品、開発環境、顧客実証が同時に進み始めたことです。
大きな変化は4つあります。
- 人の実演から作業を学ぶ方法が増えた
- シミュレーションで大量の失敗を試せるようになった
- センサー、計算機、アクチュエータの選択肢が広がった
- 工場や倉庫が、実際の工程を使った検証に参加し始めた
特に重要なのは、実機データの循環です。人が遠隔操作して作業を教える。ロボットが失敗した場面を集める。シミュレーションで学び直し、実機へ戻す。この循環が速い企業ほど、例外への対応を増やせます。
政策面も動いています。経済産業省のAIロボティクス戦略は、ロボットの社会実装を分野別、時間軸別に進める方針を示しています。2026年6月には、Noetraと産業技術総合研究所による国産マルチモーダル基盤モデルの開発事業も始まりました。
ここで注意したいのは、開発が速いことと、導入が簡単であることは同じではない点です。国際ロボット連盟は、量産準備が進む一方、用途、信頼性、安全性、費用対効果は実地で証明する必要があると整理しています。
次は、市場予測を事業判断にどう使うかを見ます。
ヒューマノイドロボットの市場規模はどう読むべきか
ヒューマノイドロボットの市場予測には、大きな幅があります。機体売上だけを数える調査もあれば、ソフトウェア、保守、サービスを含む調査もあるためです。
Goldman Sachsの2024年予測は、2035年の市場を380億ドル、年間出荷を140万台と見積もりました。これは一定の技術進歩や価格低下を前提にした予測であり、確定した需要ではありません。
経済産業省の2026年資料は、民間調査を引用し、2025年の世界出荷を約1万3,000台と整理しています。ただし、出荷は継続稼働を意味しません。研究、教育、展示、実証向けの機体も含まれます。
市場を見るときは、次の4種類の数字を分けます。
| 数字 | 分かること | 分からないこと |
|---|---|---|
| 予約・受注 | 顧客の関心、販売活動 | 納入、売上、継続利用 |
| 生産能力 | 工場が作れる上限 | 実際の生産、販売、需要 |
| 出荷台数 | 機体が顧客へ渡った規模 | 本番稼働、採算、利用期間 |
| 稼働実績 | 特定現場で仕事をした量 | 別の現場でも再現できるか |
新規事業では、世界市場の金額から自社売上を割り戻さない方が安全です。
次の順に、足元から積み上げます。
- 対象業務がある拠点数を数える
- 1拠点で代替・支援できる作業時間を出す
- 人の介入、保守、安全設備を含む総費用を見積もる
- 現場条件と法規制で対象を絞る
- 自社が販売・保守できる地域と台数まで落とす
この考え方は、TAM、SAM、SOMの順に市場を絞る方法です。詳しくは、TAM・SAM・SOMの使い分けと市場規模の調べ方を参考にしてください。
市場全体よりも実装の中身を見ると、事業の現在地がはっきりします。ここから主要9社を、実績と計画に分けて見ていきます。
主要9社の実装から見える現在地
企業によって、売っているものも、実装段階も異なります。完成機メーカーだけでなく、AI基盤、現場統合、遠隔支援まで含めて比べることが大切です。
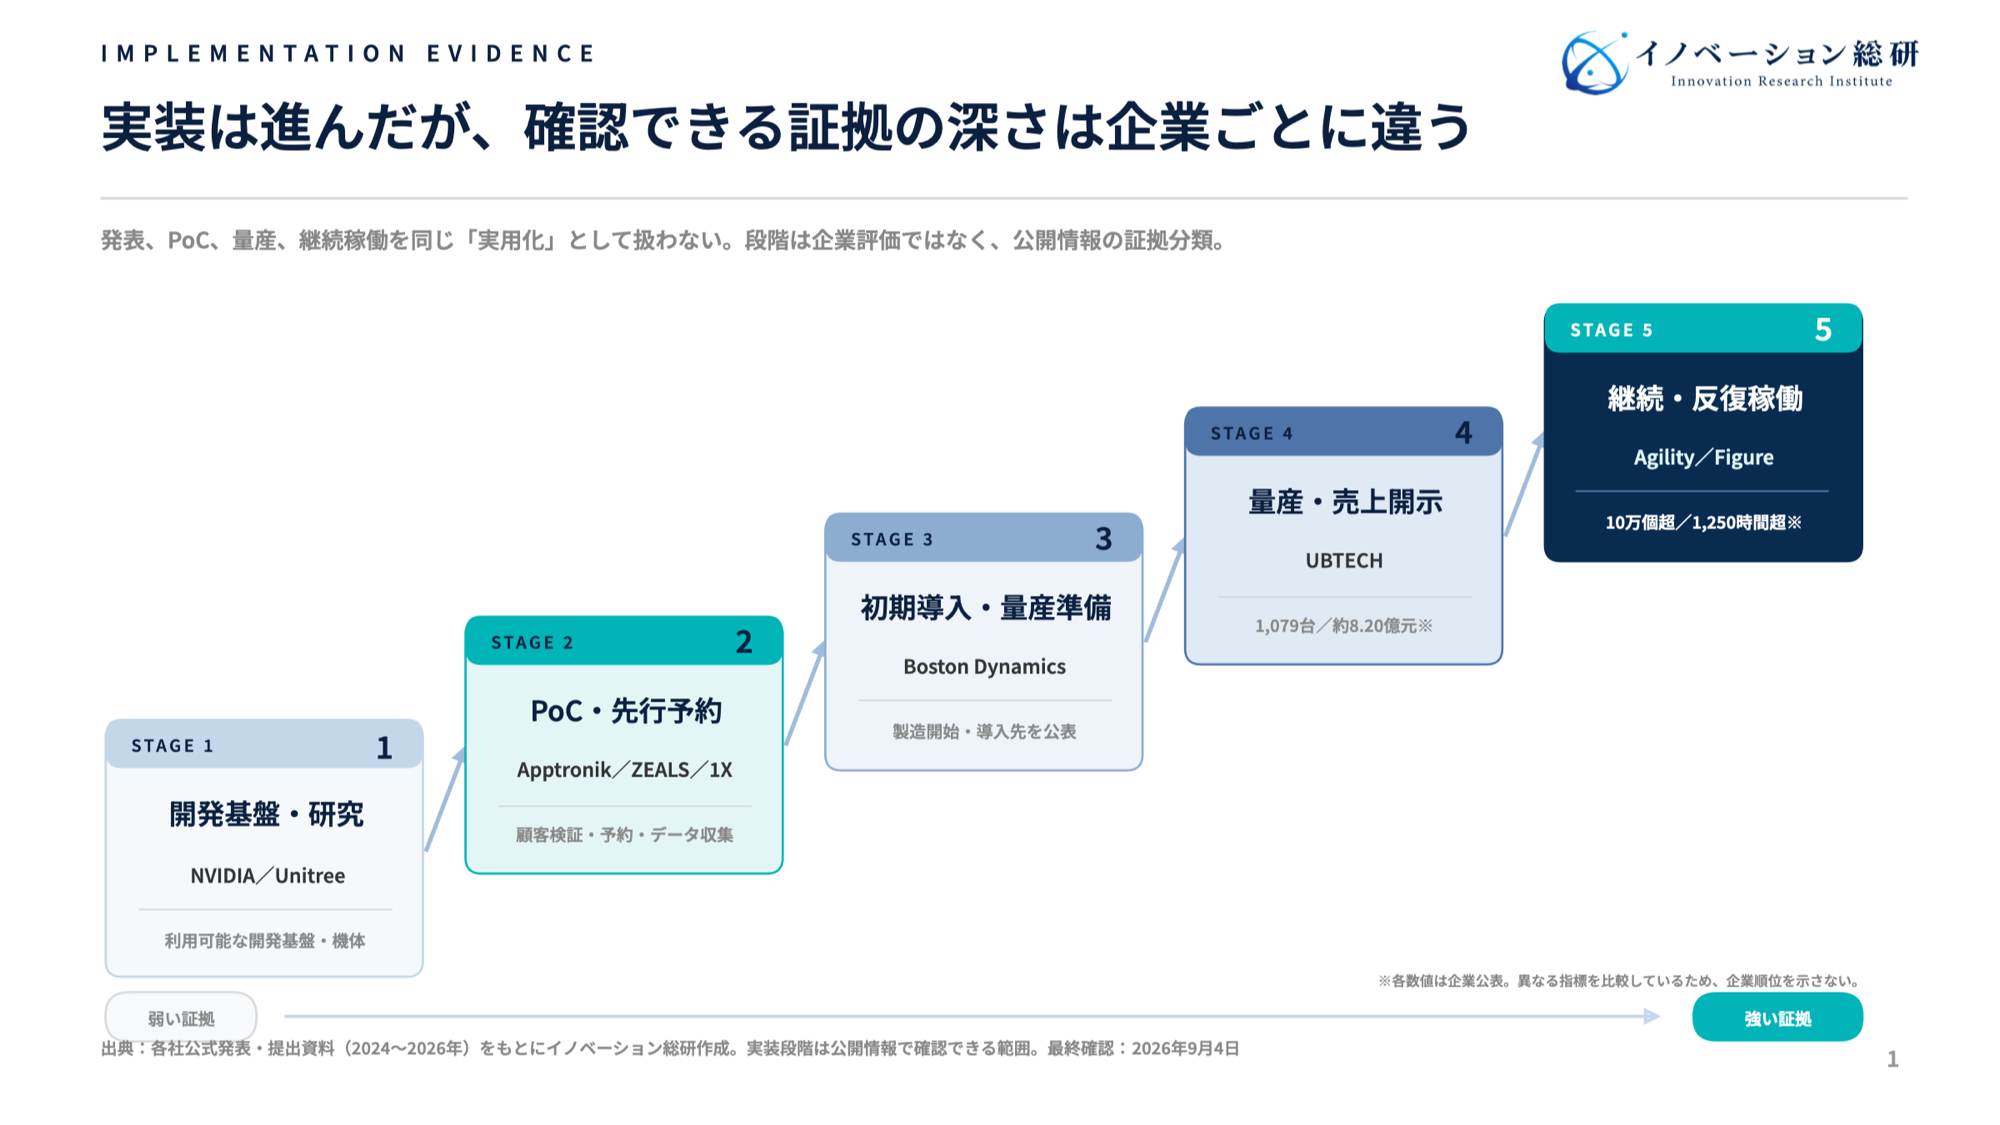
下表の「段階」は、企業の優劣ではありません。公表情報から、どこまで確認できるかを示したものです。
| 企業・連携先 | 主な取り組み | 2026年9月時点の段階 | 事業上の注目点 |
|---|---|---|---|
| Figure AI・BMW | 工場で部品を搬送・順序供給 | 旧機種は反復稼働、新機種は実演・展開中 | 故障データを次機種へ反映 |
| Agility Robotics・GXO | 倉庫でトートを搬送 | 特定工程で商用RaaS | 稼働管理と既存システム接続 |
| Apptronik・Jabil等 | 製造・物流の作業とデータ収集 | 顧客・パートナー現場のパイロット | 現場を学習データ拠点にする |
| Boston Dynamics・Hyundai | 部品順序供給など | 製品製造、初期顧客への導入予定 | 機体、部品、AI、運用の垂直連携 |
| UBTECH | Walker S2を産業用途へ展開 | 量産・売上を開示、現場検証も進行 | 電池交換と地域SI |
| Unitree | G1など研究・開発用機体 | 購入可能な開発基盤 | 機体価格と導入総額を分ける |
| 1X | 家庭向けNEO | 予約・早期アクセス生産 | 遠隔支援と生活データの扱い |
| NVIDIA | Isaac GR00T開発基盤 | 利用可能な上流プラットフォーム | データから実機展開までを統合 |
| ZEALS・筑波大学附属病院等 | 病院PoC、準国産D1 | PoC完了、量産・稼働目標は計画 | 日本の現場統合と運用設計 |
表の全社が「大規模な本番導入」に到達したわけではありません。ここから、各社が何を商品にし、何をまだ証明していないかを解説します。
Figure AIは、工場の失敗を次の機体設計へ戻した
Figure AIは、BMWの米国スパータンバーグ工場でFigure 02を運用しました。同社の公表では、11か月で1,250時間を超えて稼働しました。扱った部品は9万点を超え、3万台を超えるBMW X3の生産に関わりました。
注目したいのは、台数より故障の学びです。狭い前腕に入れた配線、冷却、電子部品が停止要因になりました。Figureは、その経験をFigure 03の設計へ反映したと説明しています。
つまり、AIモデルだけで商品力は決まりません。曲げを繰り返す配線、熱、保守しやすさ、交換時間が稼働率を左右します。Figure 03のBMWでの取り組みは次の段階です。ただし、公開時点では実演や展開中の内容です。旧機種と同じ長期実績としては扱えません。
新規参入への示唆は、故障が集中する部位にあります。手首、手指、配線、コネクター、熱設計、診断ソフトは、完成機企業へ供給できる可能性があります。
Agility Roboticsは、機体より「仕事の運用」を契約した
Agility RoboticsのDigitは、GXOが運営するSPANXの物流拠点で、トート搬送を担っています。両社は2024年に複数年の商用契約を発表しました。2025年11月には、10万個を超えるトートを搬送したと公表しています。
この事例の価値は、万能性ではありません。自動搬送ロボットとコンベヤーの間をつなぐ、限られた仕事を繰り返したことです。
Agilityは、機体に加えてAgility Arcという管理基盤を提供します。稼働状況を見て、WMS、MES、WES、PLCなど現場のシステムへ接続します。提供形態はRaaSです。顧客は機体を買うだけでなく、仕事が続く状態へ料金を払います。
ただし、契約台数、顧客の投資回収、介入率は公開されていません。一つの現場の成果を、すべての倉庫へ広げて考えないことが必要です。
Apptronikは、顧客現場を「データ工場」に変えようとしている
Apptronikは、Apolloを製造・物流へ展開しています。Jabilとは、検品、仕分け、キッティング、ラインサイド搬送、治具配置などを対象に、製造と現場検証の提携を進めています。
2026年6月には、約9万平方フィートのRobot Parkを公表しました。Google DeepMind、Mercedes-Benz、GXOなどの環境も活用する構想です。遠隔操作と自律動作のデータを集めます。
この取り組みは、現場そのものを学習基盤に変える戦略です。異なる床、棚、部品、人の動きから失敗例を集められれば、改善速度が上がります。
一方、公開情報の中心はパイロットとデータ収集です。自律作業の比率、顧客別の台数、商用条件は確認できません。提携する企業は、データの所有権、再利用範囲、機密情報の扱いを契約で決める必要があります。
Boston Dynamicsは、グループ内で供給網を組んだ
Boston Dynamicsは2026年1月、電動Atlasの製品版を発表しました。同社発表では、生産を始めたとしています。2026年分は、Hyundaiのロボティクス拠点とGoogle DeepMind向けに割り当てました。
ここでは、Hyundai Motor Groupが顧客現場を持ち、Hyundai Mobisがアクチュエータを支えます。Google DeepMindはAIモデルで連携し、Orbitがロボット群とMES、WMSをつなぎます。
完成機会社がすべてを単独で抱えるのではなく、需要家、部品、AI、運用ソフトを縦につないだ形です。日本企業にも、精密部品、工場SI、安全評価で参加する余地があります。
ただし、「生産開始」「導入枠が決まった」は、顧客工程での長期稼働実績ではありません。予定台数、価格、現場KPIも非公表です。計画と実績を分けて読みます。
UBTECHは、台数を出した後の現場適合へ進む
中国のUBTECHは、Walker S2を自動車、物流、電子、半導体などへ展開しています。同社の2025年年報では、フルサイズの身体知能ヒューマノイド製品・サービスを開示しました。販売量は1,079台、売上は約8.20億元です。
Walker S2は、自動でバッテリーを交換する仕組みを特徴にしています。充電待ちを減らし、長時間運用へ近づける考え方です。2026年には、日立中国や欧州の物流現場との検証も発表しています。
販売量が見えることは大きな前進です。ただし、1,079台の機種別、顧客別の内訳や、継続稼働率は公開情報だけでは分かりません。台数が多いことと、顧客が利益を得たことは同じではありません。
この事例からは、機体販売後の地域SI、交換部品、保守、教育が市場になることが分かります。
Unitreeは、ヒューマノイド開発の入口を広げた
UnitreeのG1は、大学や開発企業が実機を使うための選択肢になっています。同社は標準機と二次開発向けのG1 EDUを分けています。NVIDIAと組み合わせたH2 Plusも、研究用の参照機として公表しました。
重要なのは、購入可能な標準機が増えると、完成機を作らずにアプリケーションを開発できる点です。日本企業は、機体を調達し、検査、案内、運搬など特定業務のソフトウェアや周辺機器を作れます。
一方、G1の表示価格は、現場導入の総額ではありません。手、安全設備、充電、通信、開発、保守、予備機、輸送を加える必要があります。また、研究機関への販売と、無人の本番運用も分けて考えます。
標準機の普及は参入障壁を下げますが、顧客が買うのは機体ではなく、自社の仕事が動く状態です。
1Xは、家庭向けで「人の遠隔支援」を商品に入れた
1Xは、家庭向けヒューマノイドNEOの予約を2025年に始めました。2026年4月には、年最大1万台の能力を持つ工場を稼働したと公表しています。
NEOが示す重要な論点は、完全自律を前提にしていないことです。未習得の作業では、利用者が予約した時間に専門家が遠隔支援する機能を用意しています。これは性能を補う一方、運用原価とプライバシーを事業の中心に置きます。
家庭には、家族、来客、書類、画面、会話など多くの個人情報があります。遠隔担当者が何を見られるか、映像を保存するか、学習へ再利用するかを、利用者が理解できる形で決める必要があります。
1XのNEOは予約・早期アクセス生産の段階です。工場能力を実際の納入台数と混同せず、家庭向けは実運用データを待って評価します。
NVIDIAは、機体を作る企業の共通基盤を押さえる
NVIDIAは、ヒューマノイドの完成機メーカーではありません。Isaac GR00Tを中心に、データ収集、シミュレーション、学習、評価、実機展開をつなぐ開発基盤を提供しています。
2026年には、参照ヒューマノイドを公表しました。Unitreeの機体、触覚を持つ手、Jetson Thor、オープンなソフトウェアを組み合わせた設計です。複数の大学・研究機関が利用予定です。
この戦略は、どの完成機が勝っても、計算、開発、シミュレーションの需要を取れる可能性があります。完成機競争に参加しない企業でも、合成データ、テスト、自社センサーのシミュレーションモデル、エッジ最適化へ入れます。
ただし、開発基盤が採用されたことは、最終顧客の生産性が上がったことを意味しません。現場KPIは、利用企業ごとに確認します。
ZEALSは、海外機体を日本の病院業務へつないだ
ZEALSは2026年3月、筑波大学附属病院で3日間の実証を行いました。Unitree G1と自社のOmakase OSを使いました。外来診療後の安全エリアで、自律歩行、障害物回避、道案内、運搬、異常検知を確認しています。
これは病院への本格導入ではありません。期間と範囲を限定したPoCです。それでも、日本の通路や業務に機体を合わせ、病院側の意見を集めた点に意味があります。
2026年8月には、コンパクトヒューマノイドD1の計画を発表しました。医療、保険、リース、導入支援の企業と組み、年度内100台の量産と累計1万時間の稼働を目標にしています。これは公開時点では目標であり、達成実績ではありません。
さらにタイミーと、実演、例外対応、遠隔操作などのデータ収集業務も検討しています。日本企業の参入余地が、機体だけでなく現場、保険、金融、人材にも広がる例です。
9例を並べると、ヒューマノイド産業は一つの製品市場ではないと分かります。次は、業界を4層に分けて、利益が残る場所を見ます。
企業を並べると、業界は4層に分かれる
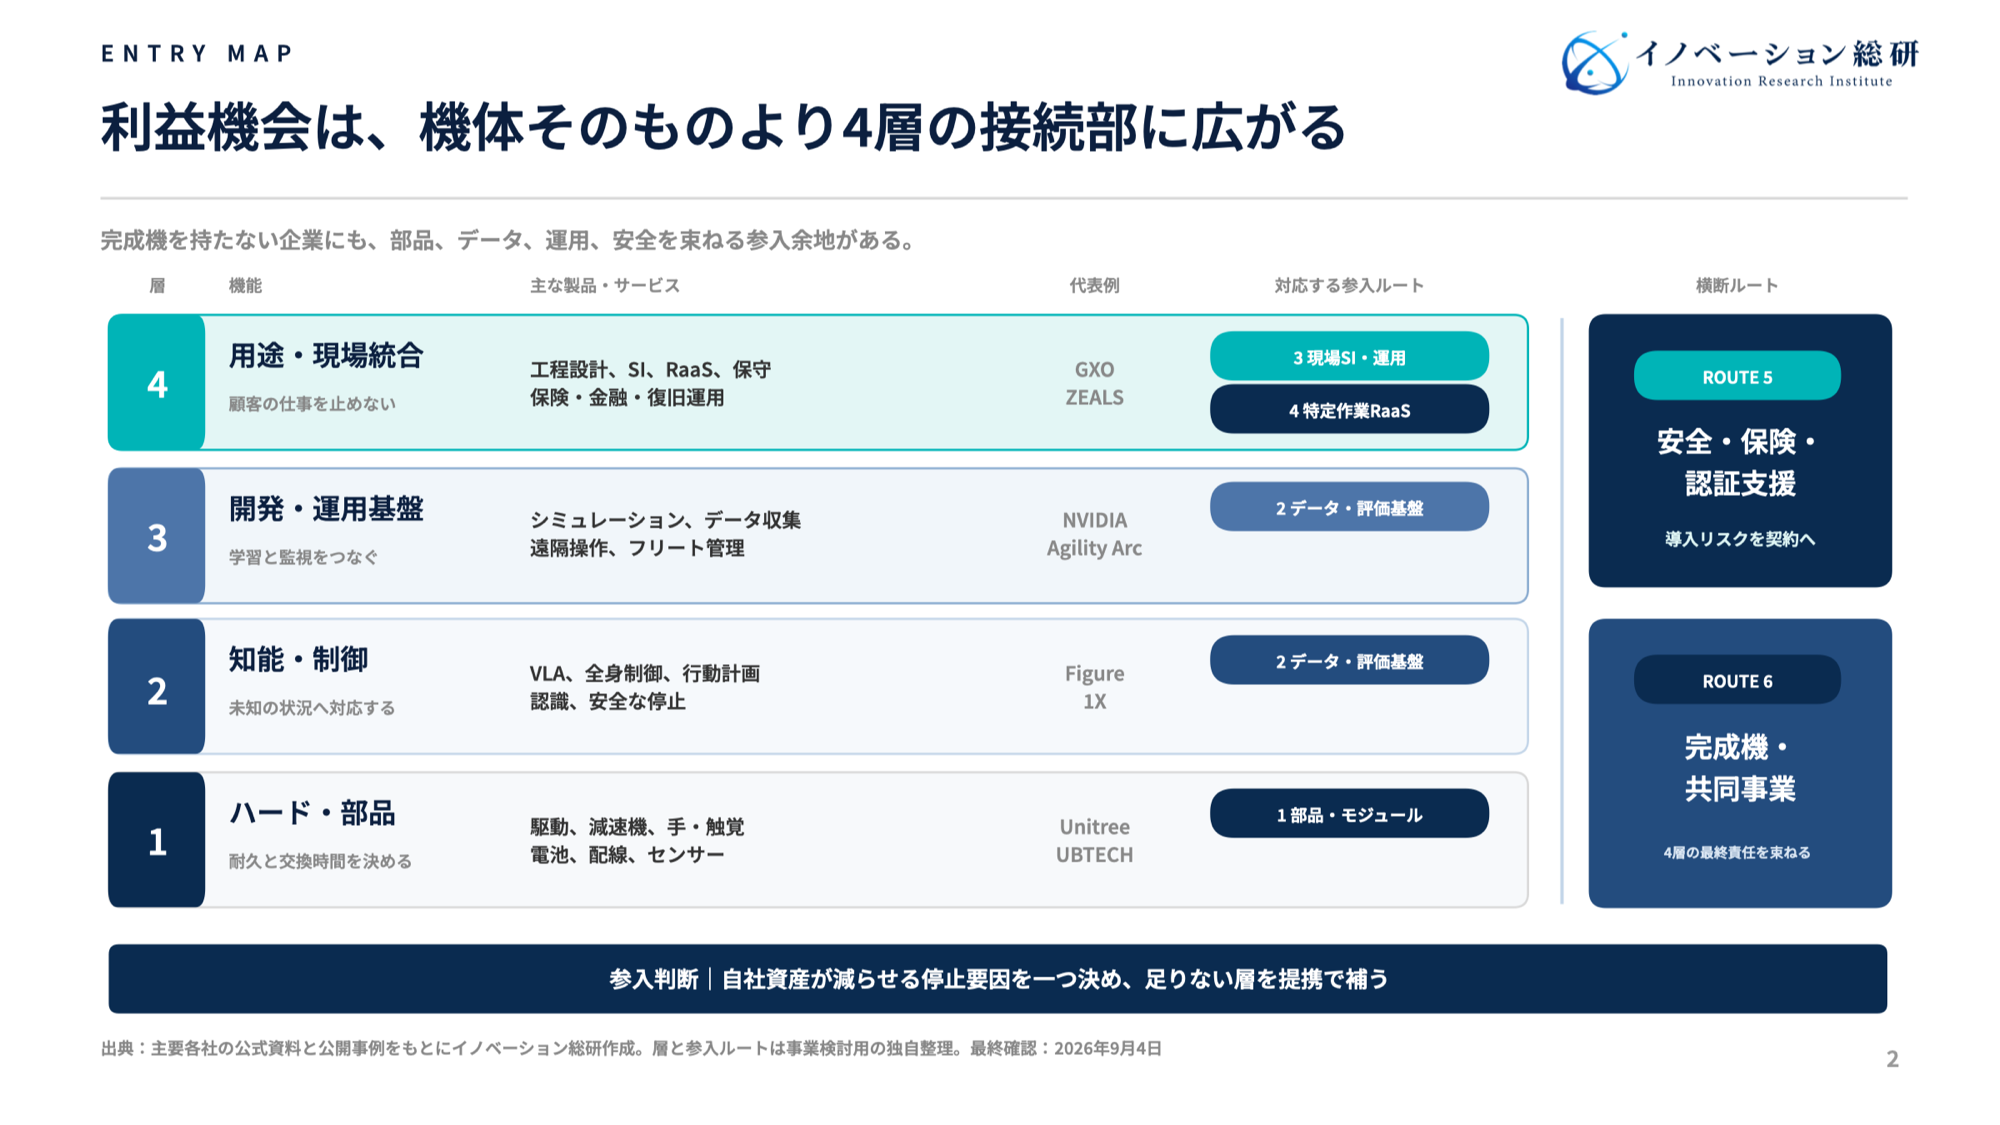
ヒューマノイドロボットは、機体だけで動きません。部品、知能、開発基盤、現場サービスが積み重なって、一つの仕事になります。
業界を次の4層に分けると、自社の入口を探しやすくなります。
| 層 | 主な製品・サービス | 代表例 | 顧客が評価するもの |
|---|---|---|---|
| 1.ハードウェア・部品 | アクチュエータ、減速機、手、触覚、センサー、電池、配線 | Unitree、UBTECH、部品企業 | 力、精度、耐久、交換時間、原価 |
| 2.知能・制御 | VLA、全身制御、行動計画、認識 | Figure、1X、Google DeepMind | 未知の物への対応、介入率、安全な停止 |
| 3.開発・運用基盤 | シミュレーション、データ収集、遠隔操作、フリート管理 | NVIDIA、Agility Arc | 学習速度、再現性、接続性、監視 |
| 4.用途・現場統合 | 工程設計、SI、RaaS、保守、保険、金融 | GXO、ZEALS、導入支援企業 | 稼働率、総費用、責任分界、投資回収 |
完成機メーカーは目立ちますが、後発企業が同じ競争へ入る必要はありません。
むしろ、層と層の間に仕事があります。
たとえば、手のセンサーを売るだけではなく、つかみ損ねを検知するソフトと評価方法を組み合わせる。機体を販売するだけではなく、WMSとの接続、監視、保守を月額で提供する。こうした「使える状態」への変換に、継続収益が生まれます。
競合、特許、提携候補を層ごとに調べる方法は、IPランドスケープの実務も参考になります。
業界の位置が見えたら、そもそも人型を選ぶ意味があるかを確認します。
人型である意味はどこにあるのか
ヒューマノイドは、すべての自動化に向くわけではありません。人型が有利な条件と、別の機械が有利な条件を分ける必要があります。
次の表で、現場の仕事を比べます。
| 現場条件 | ヒューマノイドが候補になる | 別方式を先に比べる |
|---|---|---|
| 移動 | 階段、狭い通路、人向けの扉が多い | 平らな床を定点間で運ぶ |
| 作業 | 工具や棚を変えず、複数作業を担う | 同じ動きを高速で繰り返す |
| 環境 | 設備改修が難しい既存施設 | 新設で専用設備を組める |
| 需要 | 作業内容や量が時間で変わる | 年間を通じて量が安定する |
| 安全 | 人と離せる、速度や力を制限できる | 人と密に接触し、失敗許容度が低い |
たとえば、決まった重さの箱を長距離運ぶなら、自動搬送ロボットが有力です。高速で部品を溶接するなら、固定式ロボットが向きます。
一方、古い工場で、台車を引き、扉を通り、別の棚から部品を取る仕事は、人型の柔軟性が効く可能性があります。複数作業を一台で切り替えることで、専用設備の投資を減らせるためです。
判断は「人に似ているか」ではなく、設備改修費と作業切り替え価値の差で行います。人型の意味が確認できたら、参入する商品を選びます。
ヒューマノイド事業で止まっている点を確認する
市場の熱量ではなく、顧客・証拠・採算・責任・自社資産・経営判断を分けて見直すセルフチェックです。
NEXT STEP
次のステップ
技術を、現場で選ばれる事業へ。
自社技術の用途、参入位置、提携先、初期顧客の検証条件を整理し、ヒューマノイド市場で担う仕事を具体化します。
ヒューマノイドロボットの新規事業で選べる6つの参入ルート
参入ルートごとに、必要な資産と負う責任が違います。完成機は最も目立ちますが、資本、開発期間、製造責任も大きくなります。
まず、6つの入口を比較します。
| 参入ルート | 最初の顧客 | 収益モデル | 補う相手 | 最大の懸念 |
|---|---|---|---|---|
| 部品・モジュール | 完成機・研究開発企業 | 部品販売、共同開発、ライセンス | 機体、評価、量産企業 | 採用まで長く、仕様変更が多い |
| データ・評価基盤 | AI・ロボット企業 | 受託、データ利用料、SaaS | 現場、大学、機体企業 | データ権利と再現性 |
| 現場SI・運用 | 工場、倉庫、病院、ホテル | 導入費、保守、月額 | 機体、業務システム、安全 | 例外処理で人件費が残る |
| 特定作業RaaS | 人手不足が強い事業者 | 稼働時間、処理量、成果課金 | 機体、金融、保険、保守 | 稼働率と資産負担 |
| 安全・保険・認証支援 | 機体企業、導入企業 | 評価、監査、保険、継続監視 | 試験機関、法務、SI | 用途別規格が未整備 |
| 完成機・共同事業 | 大手需要家、販売代理店 | 販売、RaaS、ソフト利用料 | 部品、AI、製造、資本 | 巨額投資と長期保証 |
表で自社に近い入口を選び、以下で商品にする条件を確認してください。
1.部品は「性能」より「停止を減らす価値」を売る
候補は、手指、触覚、手首、減速機、モーター、配線、コネクター、熱管理、電池です。日本企業の精密加工、材料、センサー、品質管理を生かしやすい領域です。
部品単体のスペックだけでは採用されません。「100万回の屈曲後も配線が切れにくい」「交換時間を30分短くできる」など、機体の稼働率へ結びつけます。
Figureの前腕故障は、見えにくい部品が事業価値を持つ例です。実機の故障解析まで提供できれば、単価競争から抜けやすくなります。
2.データ・評価は、顧客の受入基準へ組み込む
ロボットは、動画を集めれば学習できるわけではありません。カメラ、関節、力、操作、失敗理由を時間でそろえる必要があります。個人情報や工場機密も含みます。
有望なのは、布、ケーブル、透明物、食品、粉体など、シミュレーションしにくい対象です。汎用基盤でNVIDIAと競うより、特定素材や日本の検査条件へ絞ります。
収益は、データ収集の受託だけでなく、再試験、モデル比較、受入判定まで継続させます。データの所有者、学習への再利用、国外移転を契約で決めます。
3.現場SIは、既存設備との「最後の1メートル」を担う
顧客現場には、WMS、MES、PLC、エレベーター、扉、入退室、作業指示があります。ロボットが自律歩行できても、仕事の受け渡しができなければ止まります。
現場SIは、業務分解、通信、充電場所、安全区域、エラー時の呼び出し、復旧まで設計します。導入後の改善を月額契約にできれば、単発PoCから抜けられます。
特定メーカーだけに依存すると、調達停止や仕様変更の影響を受けます。複数機体を同じ画面で管理できる設計や、交換可能な接続部分が資産になります。
4.特定作業RaaSは、処理量と稼働率を商品にする
機体を売る代わりに、トート1個、稼働1時間、完了した作業などへ料金を設定します。顧客は初期投資を抑えられます。
一方、提供側は機体を資産として持ちます。故障、予備機、現地保守、遠隔介入の費用が利益を圧迫します。成功率だけでなく、1回の失敗から戻る時間を測ります。
Agilityの例のように、対象業務を狭くし、周辺設備とつないでから横展開する方法が現実的です。
5.安全・保険は、導入を止める不安を契約へ変える
人と同じ空間で動く機体には、転倒、挟み込み、衝突、誤動作、情報漏えいがあります。用途によって求められる規格も違います。
事業機会は、リスクアセスメント、受入試験、ログ監視、保険、事故対応を一つにすることです。導入企業が「何を確認すればよいか分からない」状態を解きます。
ただし、規格への適合を一社だけで断定しないことが重要です。機体、作業、施設、運用を含め、試験機関、法務、保険会社と責任を分けます。
6.完成機は、顧客と供給網を確保してから選ぶ
完成機は、AI、機械、電気、制御、電池、製造、保守を束ねます。資本と人材だけでなく、長期の製造物責任も負います。
このルートが向くのは、量産設備、主要部品の供給、実証顧客、保守網、長期資金を持つ企業です。すべてを内製する必要はありませんが、品質と安全の最終責任者は決める必要があります。
後発企業が「汎用ヒューマノイド」を掲げると、用途が広すぎて学習データも営業も分散します。最初は一業界、一作業、一つのKPIへ絞ります。
新規事業のビジネスモデル設計では、提供価値と提携機能の分け方を解説しています。
参入ルートを選んだら、次は顧客が払う費用を計算します。本体価格と人件費だけでは、判断を誤ります。
ヒューマノイドロボットの価格は、本体だけで比べない
「ロボットの価格 ÷ 人の年収」で回収年数を出す計算は、簡単ですが不十分です。導入後には、現場変更、保守、遠隔支援、安全対策などの費用が発生します。
公開価格の例では、Unitree G1が2026年9月4日時点で1万3,500ドルからと表示されています。ただし、これは機体の入口価格です。多くの業務用機は個別見積もりで、異なる製品の数字を横並びにはできません。
顧客の年間総費用は、次のように分けます。
年間総費用 = 機体・金融費 + 導入・接続費 + 保守・予備機 + 遠隔介入費 + 安全・保険費 + 停止損失
以上が、導入後まで含めた費用の内訳です。
一方、便益には削減人件費だけでなく、採用できない時間の穴、夜間対応、労災リスク、設備改修の回避、品質の安定を入れます。
現場KPIは、少なくとも次を測ります。
- 1時間当たりの完了作業数
- 作業成功率と、失敗の種類
- 人が助けた回数と時間
- 計画外停止時間と復旧時間
- 部品交換と保守の時間
- 人や設備に関わるヒヤリハット
重要なのは、成功率だけを高く見せないことです。100回中99回成功しても、1回の復旧に2時間かかれば、工程は止まります。逆に、人が30秒で安全に復旧できるなら、同じ成功率でも事業性は変わります。
投資回収は、顧客の現行作業と同じ期間、同じシフト、同じ例外条件で比較します。展示会の短時間デモから、年間の採算を外挿しないことが大切です。
技術が動いても、企画の出発点がずれると、顧客は残りません。次に、IRIの調査から参入順序を考えます。
技術起点の企画ほど、現場の仕事から始める
ヒューマノイドロボットは、技術の新しさから企画を始めやすいテーマです。しかし、顧客が買うのは二足歩行ではありません。人手不足、停止、危険、品質のばらつきなどが減ることです。
イノベーション総研は、大企業の新規事業経験者888名を調査しました。対象は従業員1,000名以上の企業に勤め、過去5年以内に新規事業のオーナー、リーダー、意思決定者を経験した方です。本記事の「自走段階」は、単年度黒字または投資回収の目処が立ち、自走する事業として社内で認知されている回答区分です。実現済みの黒字化率ではありません。
| 事業の出発点 | 自走段階の回答割合 | 事業化到達率 | 回答者数 |
|---|---|---|---|
| 顧客課題・市場機会 | 17.6% | 49.5% | 91名 |
| 技術・シーズ | 6.3% | 43.8% | 48名 |
これは、出発点を回答した869名の部分集計です。小標本を含む観察データで、因果関係を示しません。ロボット専用の調査でもありません。
それでも、問いの順序を見直す材料になります。「保有技術で人型を作れるか」ではなく、「顧客が繰り返し困る仕事は何か」から始めます。その後に、手、移動、AI、SIのどれが必要かを決めます。
出典:イノベーション総合研究所「新規事業の実態と意思決定に関する調査」(2026年4月、n=888、調査実施:株式会社マクロミル)
実査は2026年4月3日〜8日のインターネット調査です。
新規事業の市場調査では、技術情報を顧客の判断条件へ変える方法を解説しています。
顧客課題が見えても、安全やデータの責任は残ります。参入前に、見落としやすい懸念を確認します。
参入前に確認したい8つの懸念
ヒューマノイドロボットは、ハード、AI、人の運用が重なる事業です。一つの性能だけを確認しても、導入後の失敗は防げません。
次の8点を、事業計画と契約へ入れます。
| 懸念 | 起こりやすい誤り | 参入前に決めること |
|---|---|---|
| 1.人型の必然性 | 他方式との比較をしない | AMR、固定式、車輪型との総費用比較 |
| 2.連続稼働 | 短いデモ成功を本番性能とみなす | シフト単位の停止、復旧、保守KPI |
| 3.人の介入 | 遠隔操作を費用に入れない | 介入条件、担当、時間、料金、SLA |
| 4.安全 | 機体の安全機能だけを見る | 作業ごとのリスク評価、非常停止、転倒時対応 |
| 5.データ | 映像を自由に学習へ使えると考える | 所有、同意、保存、匿名化、国外移転 |
| 6.サイバー | ITと機械安全を分ける | 認証、更新、権限、通信断時の動作 |
| 7.供給・保守 | 本体を買えば運用できると考える | 予備品、交換時間、販売停止時の代替 |
| 8.責任分界 | PoC契約のまま本番へ進む | 事故、停止、品質不良、再学習の負担 |
この8点は、PoCの開始前に「誰が、どこまで責任を負うか」へ置き換え、仕様書と契約の両方で確認します。
安全規格は、用途を決めてから当てはめる
ISO 10218-1:2025とISO 10218-2:2025は、産業用ロボットとその統合を対象にします。家庭、医療、公共空間、原子力、防爆など、すべてのヒューマノイド用途を一つで覆う規格ではありません。
脚式サービスロボットの移動性能を扱うISO 18646-5:2026などもありますが、性能試験と現場の安全認証は別です。動的にバランスを取る産業用移動ロボット向けのISO/CD 25785-1は、2026年9月時点で策定途中です。
導入時は、機体の規格名だけで判断せず、対象作業、速度、力、人との距離、非常停止、停電、通信断、転倒、復旧を確認します。本記事は個別製品の安全性や法令適合性を判定するものではありません。対象用途に応じ、試験機関、法務、安全の専門家へ確認してください。
遠隔支援は、性能の裏側にある原価と権限を見る
遠隔操作は、ロボットが止まったときに有効です。しかし、人が常に監視すれば、省人化の効果は小さくなります。
誰が映像を見るのか。何台を同時に支援するのか。海外拠点から操作できるのか。通信が切れたら安全に止まるか。これらを運用原価と契約へ入れます。
家庭や病院では、映像や音声に個人情報が含まれます。利用者の同意と、ロボットが遠隔操作中だと分かる表示も必要です。
学習データは、集めるほど価値と責任が増える
現場の失敗データは競争力になります。一方、製造条件、作業者の顔、患者情報などが混ざる可能性があります。
PoCの契約で集めたデータを、別の顧客や汎用モデルへ使えるとは限りません。生データ、加工データ、学習済みモデル、ログの権利を分けます。削除依頼や契約終了後の扱いも決めます。
懸念を列挙するだけでは、事業は選べません。次は、自社の資産と入口を対応させます。
日本企業はどの資産から入れるか
日本は、完成機の出荷台数だけで見ると米中に後れを取る場面があります。一方、部品、品質管理、現場改善、SI、保守、安全には蓄積があります。
自社の資産から、現実的な入口を選びます。
| 自社が持つ資産 | 向く参入ルート | 最初の商品例 | 先に補う機能 |
|---|---|---|---|
| モーター、減速機、材料、配線 | 部品・モジュール | 高耐久手首、交換式配線、熱管理 | 実機評価、完成機との共同設計 |
| センサー、計測、試験設備 | データ・評価 | つかみ失敗試験、転倒・復旧評価 | 学習データ設計、用途知識 |
| 工場・物流の顧客基盤 | 現場SI | 工程分解、WMS接続、監視 | 機体調達、安全、保守 |
| リース、保険、保守網 | RaaS・リスク支援 | 月額導入、稼働保証、事故対応 | 機体評価、遠隔運用 |
| 業界固有のデータ | VLA・用途AI | 作業モデル、例外データ基盤 | 機体、同意、サイバー対策 |
| 量産設備と長期資本 | 完成機・共同事業 | 用途特化機、海外技術の現地化 | AI、販売、実証顧客 |
たとえば部品企業は、汎用ロボットを一から作る必要はありません。完成機企業と一緒に、故障率と交換時間を改善する部品を作れます。
物流顧客を持つ企業は、複数メーカーの機体を比較し、業務設計と運用を商品にできます。保険会社やリース会社は、事故データと残存価値を蓄積し、導入を支える仕組みを作れます。
政策も、部品、SI、データ、安全評価の共通基盤を重視しています。自社の強みを、機体の下請けに留めず、導入後のデータと顧客接点へつなげることが重要です。
最後に、経営会議で使える4つの判断へ落とします。
参入・提携・待機・見送りを分ける
ヒューマノイドロボットは変化が速いため、「有望かどうか」だけでは判断できません。自社が今どの行動を取るかを分けます。
| 判断 | 選ぶ条件 | 経営会議で確認する証拠 |
|---|---|---|
| 参入 | 顧客業務、自社資産、責任範囲がつながる | 有償顧客、現場KPI、供給・保守体制 |
| 提携 | 顧客か技術の一方を持ち、不足機能が明確 | 相手の役割、データ権利、主契約者 |
| 待機 | 顧客課題は強いが、性能・規格・供給が不足 | 再判断するKPI、時期、担当者 |
| 見送り | 人型の必然性がなく、他方式の総費用が低い | AMR・固定式との比較、撤退後の資産活用 |
参入は、ロボットを購入したことではありません。顧客が料金を払う仕事と、提供側が引き受けられる責任が一致した状態です。
提携では、AI企業、機体企業、SI、顧客の誰が主契約者になるかを決めます。事故や停止が起きたとき、窓口が分かれる契約は現場を困らせます。
待機は、何もしない判断ではありません。「連続8時間の稼働」「介入1時間当たり1回以下」「対象規格の発行」など、再判断する事実を決めて追います。
見送りも有効です。人型が不要なら、蓄積した業務データや安全評価を、車輪型や固定式ロボットへ転用できます。
相談先を選ぶときの6つの条件
ヒューマノイドロボットは、技術調査だけでも、業務改善だけでも事業になりません。相談先が、技術、顧客、運用、責任を一つの判断へまとめられるかを確認します。
見るべき条件は次の6つです。
- 企業の計画と、確認済みの実績を分けて説明する
- ヒューマノイド以外の自動化方式も比較する
- 顧客業務を、作業、例外、停止、復旧まで分解する
- 部品、AI、SI、保守、保険の提携構造を描ける
- 実証の成功条件と、本番移行の条件を分ける
- 参入だけでなく、提携、待機、見送りも提案する
「市場が伸びる」「人手不足だから売れる」だけでは、投資判断に足りません。どの顧客の、どの作業で、誰が責任を負うかまで具体化できる相手を選びます。
イノベーション総研では、市場・技術・競合の調査から、参入位置、提携候補、収益モデル、撤退条件まで一体で整理します。支援事例もご覧ください。
よくある質問
ここまでの内容から、ヒューマノイドロボットの事業検討でよく出る質問へ答えます。個別機体の採用判断は、用途と現場条件に合わせて行ってください。
まとめ:派手な動きより、続く仕事を設計する
ヒューマノイドロボットは、研究室だけの技術から、限定された仕事を担う段階へ進みました。Figureの工場運用やAgilityの倉庫RaaSは、実機データ、保守、システム接続の重要性を示しています。
一方、予約、生産能力、実演を、大規模な商用成功と読み替えてはいけません。家庭向けや高度な手作業では、人の介入、安全、データ、採算をこれから証明する必要があります。
新規参入で大切なのは、完成機競争へ急ぐことではありません。人型である理由がある仕事を選び、部品、データ、SI、RaaS、安全、完成機のどこで価値を持つかを決めます。
イノベーション総研は、失敗しても安全に戻り、仕事を続けられる企業が勝つと考えます。最も人らしく動く企業とは限りません。
自社の技術をどの市場へつなぐか、どの企業と組むか、今は待つべきかを整理したい場合は、お問い合わせからご相談ください。
主な参照資料
主な根拠は、企業・研究機関・行政機関の公式資料です。各社の計画と確認済みの実績は分けて読んでください。
- Goldman Sachs「The global market for humanoid robots could reach $38 billion by 2035」
- International Federation of Robotics「Humanoid Robots: Vision and Reality」
- 経済産業省「ロボット政策の方向性」
- 経済産業省「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」
- Figure AI「Production at BMW」
- Agility Robotics「Digit Deployed at GXO」
- Apptronik「Welcome to Robot Park」
- Boston Dynamics「New Atlas Robot」
- UBTECH「Annual Report 2025」
- Unitree「G1」
- 1X「NEO Home Robot」
- NVIDIA「Isaac GR00T Reference Humanoid Robot」
- ZEALS「筑波大学附属病院でのヒューマノイドロボット実証」
- イノベーション総研「新規事業の実態と意思決定に関する調査」(2026年4月、n=888、調査実施:株式会社マクロミル)
最終情報確認日:2026年9月4日。企業の性能、価格、販売、量産、導入計画は、各社の公表時点の情報です。計画や目標は、納入・稼働・成果を保証するものではありません。
CONTACT
お問い合わせ
ヒューマノイド事業の参入位置を、判断できる形へ。
顧客が料金を払う仕事、自社が持つ資産、補う提携先、引き受ける責任を整理し、参入・提携・待機・見送りの条件へ落とします。


