
投稿日:2026.09.07 最終更新日:2026.09.20
炭化ケイ素(SiC)半導体はEV減速後も伸びる?8組の戦略と参入余地
SiC半導体は、電気自動車や再生可能エネルギーの機器で、電気を効率よく変換するために使われる部品です。従来のシリコン半導体より高い電圧と温度に耐えやすく、電力損失を減らせます。
ただし、市場が伸びるという予測だけで参入を決めるのは危険です。2024年以降は電気自動車の成長が想定より遅れ、設備投資を先行した企業の負担が表面化しました。その一方で、再生可能エネルギー、鉄道、産業機器、AIデータセンターでは、高効率な電力変換の必要性が増しています。
SiC半導体の事業機会は、チップを新しく作ることより、検査、実装、熱設計、用途別の電源システムで使い切ることにあります。 本記事では、国内外8組の企業の動きを具体的に見ながら、自社がどこから参入できるか、どこで待つべきかを整理します。
この記事の結論
SiC半導体の事業機会は、チップ量産より、検査、実装、熱設計、用途別電源で使い切る側にあります。
- Si、SiC、GaNは、電圧、電力、周波数、熱と総コストで使い分けます。
- 国内外8組は、200mm化、垂直統合、モジュール化、用途分散を異なる方法で進めています。
- 参入余地は、欠陥検査、先端実装、用途別電源、評価データ・設計支援にあります。
目次
炭化ケイ素(SiC)半導体とは?従来のSiより高い電圧と熱に強い
まず、SiC半導体が何をする部品なのかを確認します。難しい物性の説明より、製品の中でどのような価値を生むかを押さえる方が、事業を考えやすくなります。
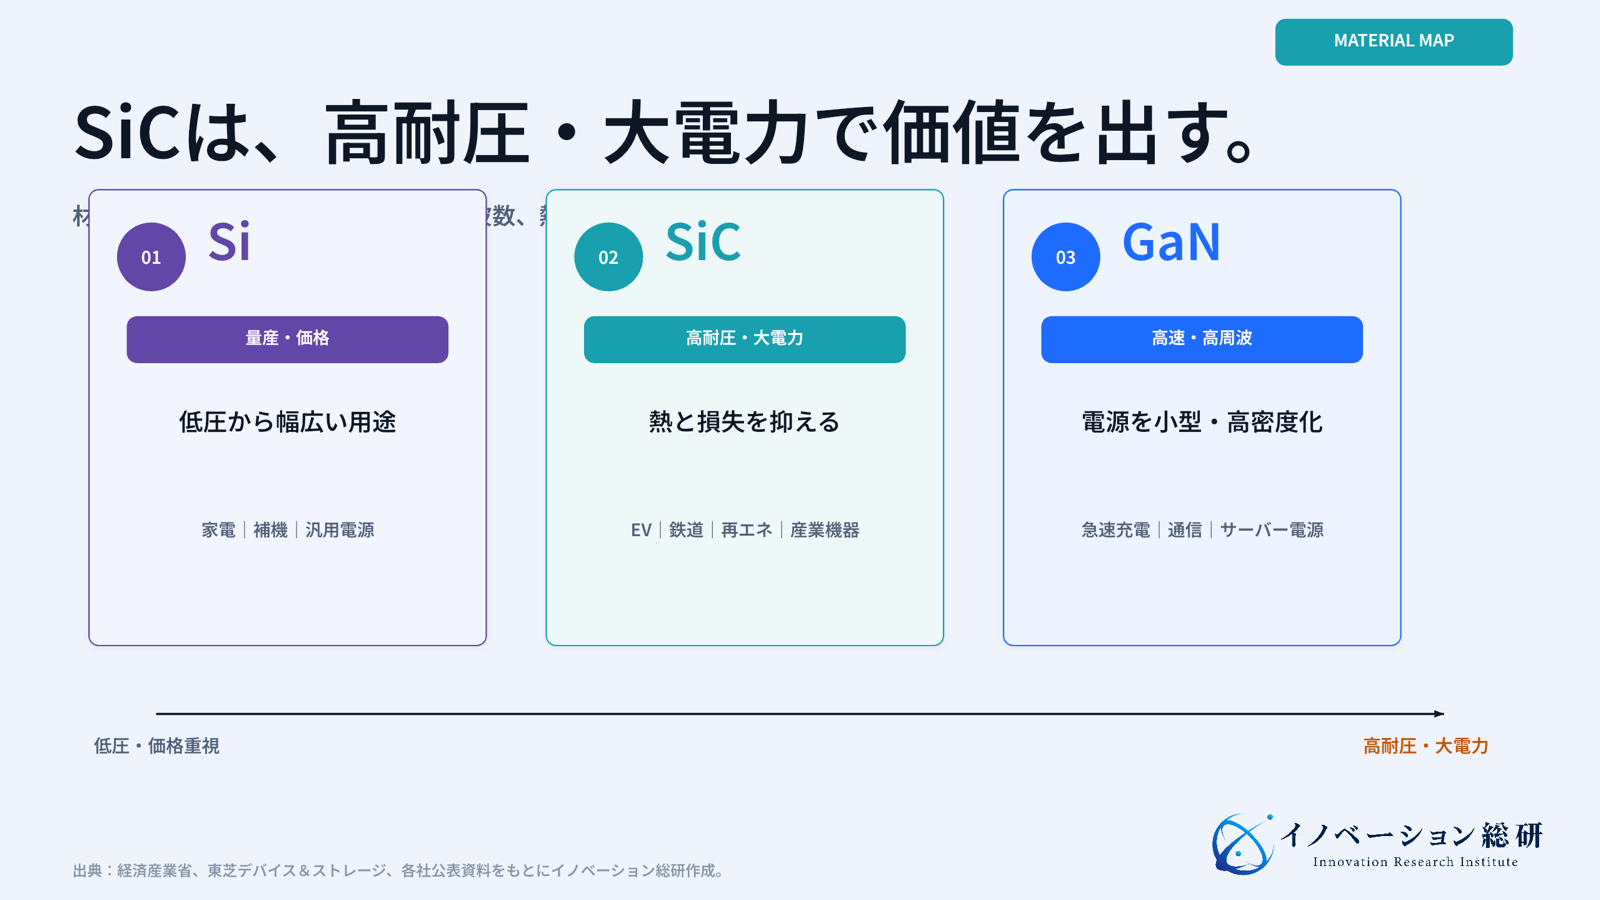
SiCは、シリコンと炭素からできる「炭化ケイ素」です。電力をオン・オフし、直流と交流を変換するパワー半導体の材料に使われます。東芝デバイス&ストレージは、SiC MOSFETが高い耐圧でも抵抗を抑えやすく、製品化されている耐圧がSi MOSFETより高いと説明しています。
損失が減ると、発熱も減ります。冷却部品を小さくできれば、インバーターや電源装置の小型化、軽量化につながります。車なら航続距離や搭載スペース、工場なら電気代と設備面積、データセンターならラックへ届けられる電力が価値になります。
SiCとGaNは同じ「次世代パワー半導体」とまとめられますが、得意分野は同じではありません。GaNは高い周波数での高速な電力変換に強く、充電器やサーバー電源などで使われます。SiCは高耐圧・大電力の用途に強く、車載インバーター、鉄道、産業機器、再エネ設備が主戦場です。
| 材料 | 得意な領域 | 主な用途 | 事業上の注意 |
|---|---|---|---|
| Si | 低圧から幅広い用途 | 家電、補機、汎用電源 | 量産実績と価格で強い |
| SiC | 高耐圧・大電力 | EV、鉄道、再エネ、産業機器 | 基板欠陥、加工、実装、信頼性が難しい |
| GaN | 高速・高周波 | 急速充電器、通信、AIサーバー電源 | 回路設計とノイズ対策が難しい |
したがって、「SiCの方が優れている」ではなく、電圧、電力、動作周波数、熱、価格、寿命を比べて材料を選びます。既存のSiで十分な用途に、高価なSiCを入れても顧客価値は生まれません。
なぜ今、EV減速でも注目が続くのか
SiCの最大用途は、これまで電気自動車の駆動用インバーターでした。そのためEV販売が想定を下回ると、SiCの注文時期もずれます。ただし、需要の土台がEVだけというわけではありません。
経済産業省は、足元では電動車の普及の遅れが影響する一方、中長期では車載、産業機械、再生可能エネルギー向けにSiC市場が広がると整理しています。重要なのは、市場の成長率と、自社が受注できる時期を分けて考えることです。
主な需要先は、次の四つです。
| 需要先 | SiCが解く課題 | 顧客が見る指標 | 採用までの壁 |
|---|---|---|---|
| 電動車 | 駆動時の電力損失と冷却負担を減らす | 効率、航続距離、重量、価格 | 車載品質、長期信頼性、量産能力 |
| 再エネ・蓄電 | 高電圧の直流電力を効率よく変換する | 変換効率、保守費、停止時間 | 長期保証、屋外環境、系統要件 |
| 産業機器・鉄道 | モーターや大容量電源を小型化する | 稼働率、電気代、設備面積 | 装置ごとの認証と交換周期 |
| AIデータセンター | 大きな電力を少ない損失でラックへ届ける | 電力密度、効率、冷却、可用性 | 電源規格、顧客認定、GaNとの使い分け |
EVの見通しが外れたとき、同じ製品を別用途へそのまま転用できるとは限りません。耐圧が同じでも、鉄道と車載では寿命、故障時の責任、数量、認証が違います。需要先を増やすには、用途ごとに設計と営業を作り直す必要があります。
自動運転の記事で整理したように、車載技術は部品性能だけで決まりません。車両全体の安全設計、量産、保守まで接続して初めて採用されます。SiCも同じです。
SiC半導体の市場は、成長予測だけで判断できない
市場規模は、調査会社が数える製品の範囲や為替で大きく変わります。ここでは、数字を一本に決めるのではなく、経済産業省が示した方向と、その前提を読みます。
経済産業省の2025年公表資料にある市場見通しを2024年=100の指数へ置き換えると、2030年は約487、2035年は約728です。中長期の拡大余地は大きい一方、同資料は電動車需要の後ろ倒しも明記しています。
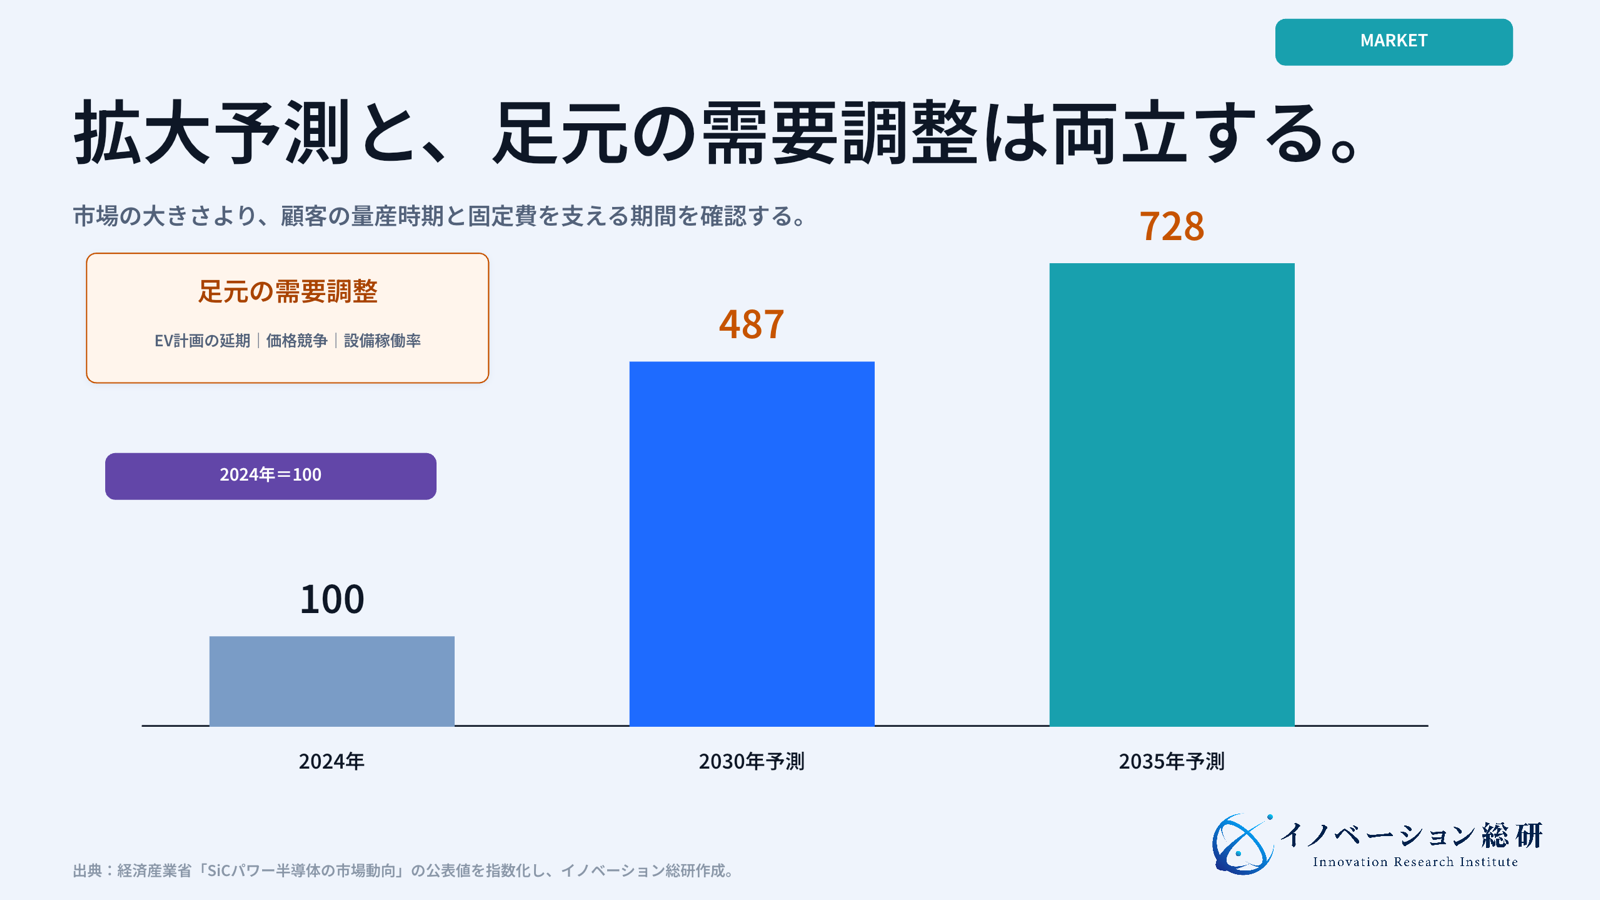
この図から読むべきことは、「今すぐ売上が5倍になる」ではありません。市場が伸びるまでの間、工場の減価償却費、人材、品質管理を支えられるかが問われます。設計採用から量産まで数年かかる車載では、市場全体が成長しても受注の谷が生まれます。
また、SiC基板と標準的なデバイスは、中国企業の生産拡大で価格競争が強まっています。高性能であっても、同じ仕様の部品として比べられると利益を守りにくくなります。反対に、顧客の装置へ合わせたモジュール、冷却、制御、評価データまで含めれば、価格以外の違いを作れます。
市場規模より先に確認すべきなのは、顧客の設計へ入る時期と、量産まで固定費を支える方法です。 需要予測は投資判断の一部であり、受注確度の代わりにはなりません。
基板からモジュールまで、四つの層で見る
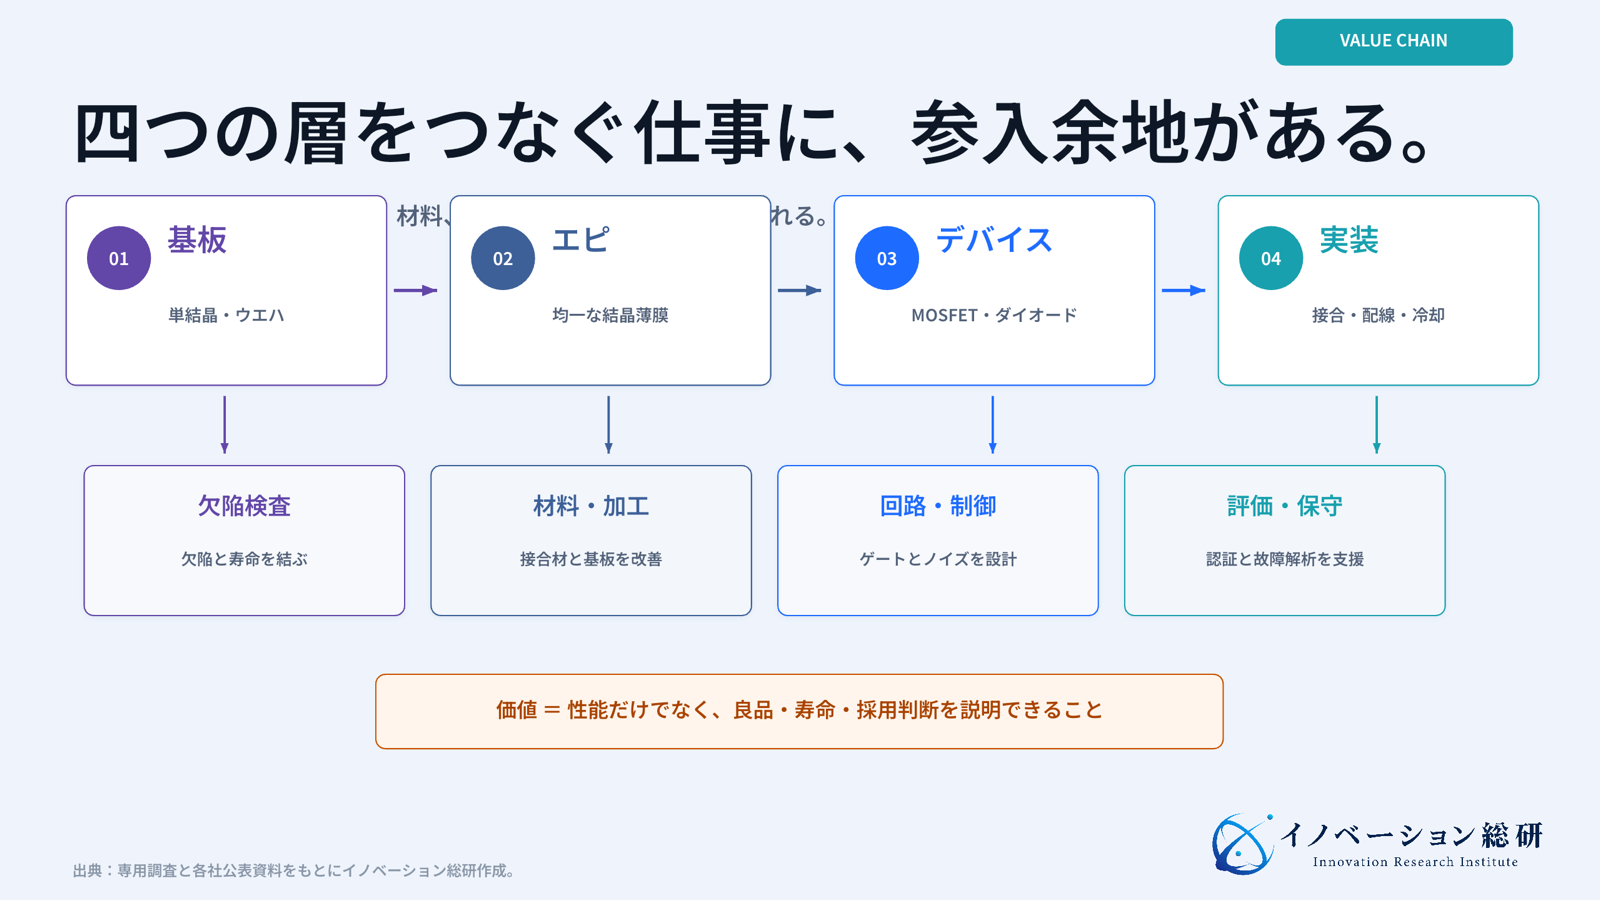
SiC事業は、半導体メーカーだけで完結しません。基板、薄膜、デバイス、実装の四つの層がつながり、最後にインバーターや電源装置へ組み込まれます。
| 層 | 主な仕事 | 難所 | 主な企業例 |
|---|---|---|---|
| 基板 | SiC単結晶を育て、ウエハへ加工する | 欠陥、反り、口径拡大、材料歩留まり | Wolfspeed、Coherent、SiCrystal、SICC |
| エピタキシャル | 基板上に均一な結晶層を作る | 膜厚と濃度の制御、欠陥の伝播 | レゾナック、各IDM |
| デバイス | MOSFETやダイオードを設計・製造する | オン抵抗、ゲート信頼性、製造歩留まり | Infineon、ST、onsemi、ローム |
| 実装・モジュール | チップを接合し、冷却・配線・保護を統合する | 熱、寄生インダクタンス、接合寿命 | 三菱電機、富士電機、東芝、デンソー |
最も資本が必要なのは、基板とデバイスの量産です。経済産業省の支援要件でも、SiCパワー半導体を中心とする案件は、原則として事業規模2,000億円以上の投資が対象になっています。大企業でも単独投資が難しい規模です。
一方、すべてを自社で持たなくてもよい領域があります。検査装置、加工材、接合材、熱設計、評価受託、故障解析、ゲートドライバー、制御ソフトは、既存の工場や技術を生かしやすい分野です。
IPビジネスの記事でも説明した通り、技術の権利化だけでは事業になりません。SiCでは、特許に加えて製造条件、欠陥と寿命の相関、顧客の評価結果が競争力になります。
国内外8組の企業は何をしているか
ここからは、企業の取り組みを具体的に見ます。同じSiCでも、基板から持つ企業、モジュールで差を作る企業、顧客と共同で量産する企業では勝ち方が違います。
| 企業・企業群 | 主な位置 | 具体的な取り組み | 読み取れる競争軸 |
|---|---|---|---|
| ローム | 基板からモジュール | 8インチ化、第5世代MOSFET、TRCDRIVE pack | 垂直統合と車載実装 |
| 三菱電機 | デバイス・モジュール | 第5世代SiC、Coherentとの8インチ基板連携 | 高耐圧とモジュール |
| 東芝D&S | デバイス・モジュール | 1200Vから3300VのAll-SiCモジュール | 産業・鉄道の高耐圧 |
| 富士電機・デンソー | 基板から車載 | 2,116億円規模の供給確保計画 | 工程分担と需要家連携 |
| Infineon | 垂直統合IDM | 200mm製品を顧客へ出荷、Kulimで量産移行 | 規模と多用途展開 |
| STMicroelectronics | 垂直統合IDM | Cataniaに200mm一貫拠点を整備 | 基板・デバイス・実装統合 |
| onsemi | 垂直統合IDM | 基板からモジュールまで統合、EliteSiCを展開 | 供給安定とシステム設計 |
| Wolfspeed | 基板・デバイス | 200mm拠点を軸に再建 | 技術先行と財務規律 |
ロームは、チップ単体から車載モジュールへ価値を広げる
ロームは、SiCrystalによる基板、SiC MOSFET、モジュールまでを扱います。2024年に量産を始めた車載用TRCDRIVE packは、複数のEVメーカーで採用され、同社資料では4社の設計採用を示しています。
狙いは、チップの性能だけでなく、放熱と組み付けを含むモジュールで単価を高めることです。8インチ基板の認証サンプルも出荷し、製造コストを下げる準備を進めています。ただし、同社はSiC事業の収益化を中期計画の課題に置いています。技術力と投資回収は別問題だと分かります。
三菱電機は、高耐圧モジュールと外部連携を組み合わせる
三菱電機は、鉄道、産業、電力で使うパワーモジュールに強みがあります。2026年には第5世代SiC-MOSFETチップのサンプル提供を始め、Semikron Danfossとは新しい標準パッケージを共同開発しました。
同社はCoherentから8インチSiC基板を調達し、Nexperiaとはディスクリート製品で連携しています。すべてを内製するのではなく、自社のモジュール技術を中心に外部の基板や販路をつなぐ形です。
東芝D&Sは、1200Vから3300Vまで高耐圧をそろえる
東芝デバイス&ストレージは、1200V、1700V、3300VのAll-SiC MOSFETモジュールを展開しています。3300V品は鉄道や大容量産業機器を想定できる領域です。
EV向けの数量だけを追わず、高耐圧で長期運用される設備へ広げられる点が特徴です。顧客にとっては、チップ性能より、装置での寿命、交換性、保守データが重要になります。
富士電機とデンソーは、材料から需要家まで工程を分担する
富士電機とデンソーは、SiCの供給確保計画を共同で進めています。事業総額は2,116億円で、最大705億円の助成が認められました。デンソーがSiCウエハとエピウエハ、富士電機がエピウエハとパワー半導体を担う計画です。
この形の強みは、車載の需要を持つデンソーと、半導体を量産する富士電機が早い段階から接続することです。設備を建ててから顧客を探すより、仕様と量産時期を合わせやすくなります。
Infineonは、200mm量産と用途の広さで稼働率を高める
Infineonは2025年、オーストリアのVillachで200mmウエハを使ったSiC製品の顧客出荷を始めました。マレーシアのKulimでも、150mmから200mmへの移行を進めています。
同社は車載だけでなく、再エネ、鉄道、急速充電、AIデータセンターへ製品を広げます。用途を分散できれば、ある市場の立ち上がりが遅れても工場の稼働率を守りやすくなります。
STMicroelectronicsは、一つの拠点へ工程を集める
STMicroelectronicsは、イタリアのCataniaに200mmのSiC一貫拠点を整備しています。基板、パワーデバイス、モジュール、試験、パッケージを同じ地域へ集める計画です。
工程間の移動と調整を減らし、品質データをつなげやすくする狙いがあります。一方で、一貫拠点は投資額が大きく、需要の遅れが固定費へ直結します。
onsemiは、供給安定とパッケージをセットで売る
onsemiは、基板、エピタキシャル、デバイス、パッケージ、モジュールまでの垂直統合を強調しています。EliteSiCモジュールは、Kia EV6 GTの800V駆動インバーターに採用されました。
同社の説明で重要なのは、SiCの性能をチップだけでなく、熱抵抗と寄生要素を抑えるパッケージとの共同設計で引き出す点です。顧客は部品を買うだけでなく、設計リスクと供給リスクを下げています。
Wolfspeedは、200mmの先行投資と財務負担の両面を示した
WolfspeedはSiC基板とデバイスの先行企業で、200mmの製造基盤を早くから整えました。しかし、EV需要の遅れと投資負担が重なり、2025年に米連邦破産法11条の手続きを行いました。同年9月に再建手続きを終え、債務を約70%減らしたと公表しています。
この事例は、技術の先行が事業の勝利を保証しないことを示します。設備投資、歩留まり、受注時期、資金調達を同じ計画で管理しなければなりません。
SiC半導体の競争軸は、200mm化だけではない
200mm化は、1枚のウエハから取れるチップ数を増やし、原価を下げるために重要です。ただし、大きなウエハを作れば自動的に安くなるわけではありません。
ウエハが大きくなると、反り、結晶欠陥、膜厚のばらつきが増えます。装置を入れ替えても、良品率が上がらなければ、材料費と減価償却費がむしろ重くなります。顧客認証が終わるまで売れない在庫も発生します。
競争軸は、次の四つです。
- 欠陥を減らし、歩留まりを安定させる製造学習
- チップ、接合、配線、冷却を一体で設計する実装力
- 車載や電力設備で長期信頼性を証明するデータ
- 顧客の次期製品へ早く入り、量産時期を合わせる共同開発
量産設備より模倣しにくいのは、欠陥と故障の関係を説明できるデータです。 検査条件、製造履歴、加速試験、実機故障を結び付けられる企業は、不良を早く除き、保証範囲を明確にできます。
エッジAIの記事で扱った現場推論も、電源効率と熱の制約を受けます。SiCやGaNは、AIチップの外側で計算基盤を支える部品です。ただし、AI需要という言葉だけで用途を広げず、どの電圧段で何を置き換えるかを確認する必要があります。
日本勢の事業統合は、勝ち方をどう変えるか
2026年3月、ローム、東芝デバイス&ストレージ、三菱電機は、半導体事業とパワーデバイス事業の統合協議を始める基本合意を発表しました。協議中であり、統合の範囲や主導権は確定していません。
三菱電機は、3社の力を合わせた場合、2024年実績ベースでパワー半導体全体の世界4位、パワーモジュールの世界2位に相当すると説明しています。規模をまとめれば、研究開発、調達、工場、販売の重複を減らせる可能性があります。
ただし、企業をまとめるだけでは競争力になりません。製品系列をどこまで統合するか、基板と前工程をどの工場に集めるか、顧客との長期契約をどう引き継ぐかが必要です。SiCでは、製造条件の変更が顧客の再評価につながるため、再編速度と品質保証の両立が難しくなります。
新規参入企業にとって、再編は脅威だけではありません。大手が製品と工場の統合へ集中する間、評価受託、データ移行、工程比較、顧客認証支援、旧製品の保守といった仕事が増えます。
NEXT STEP
次のステップ
「SiC半導体へ参入したい」を、顧客の量産課題へ。
用途、顧客工程、必要な設備、評価データ、量産経路、責任範囲、提携先と見送り条件を整理します。
新規事業で狙える四つの参入方法
SiCの成長に参加する方法は、ファブを建てることだけではありません。自社の技術と顧客接点から、資本負担を抑えた役割を選べます。
| 参入方法 | 顧客 | 提供価値 | 必要な資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|---|
| 欠陥検査・KGD保証 | 基板、デバイス、モジュール企業 | 不良を早く見つけ、後工程損失を減らす | 光学、電気検査、解析AI、相関データ | 装置メーカー、大学、評価機関 | 検出率と検査時間が顧客工程で改善するか |
| 先端実装・熱設計 | 車載・産業Tier1、デバイス企業 | 接合寿命、放熱、小型化を改善する | 接合材、AMB基板、冷却、信頼性評価 | 材料メーカー、OSAT、装置メーカー | 実機温度と寿命、量産ばらつき |
| 用途別電源サブシステム | データセンター、再エネ、鉄道、産業機器 | 部品選定を減らし、装置全体の効率を上げる | 回路、制御、磁性部品、認証 | SiC/GaNメーカー、電源OEM | 顧客設備での効率、サイズ、保守費 |
| 評価データ・設計支援 | SiCを初めて使う機器メーカー | 採用判断と設計期間を短くする | 試験設備、シミュレーション、故障解析 | 半導体商社、認証機関、保険会社 | 有料で繰り返し使われる判断データか |
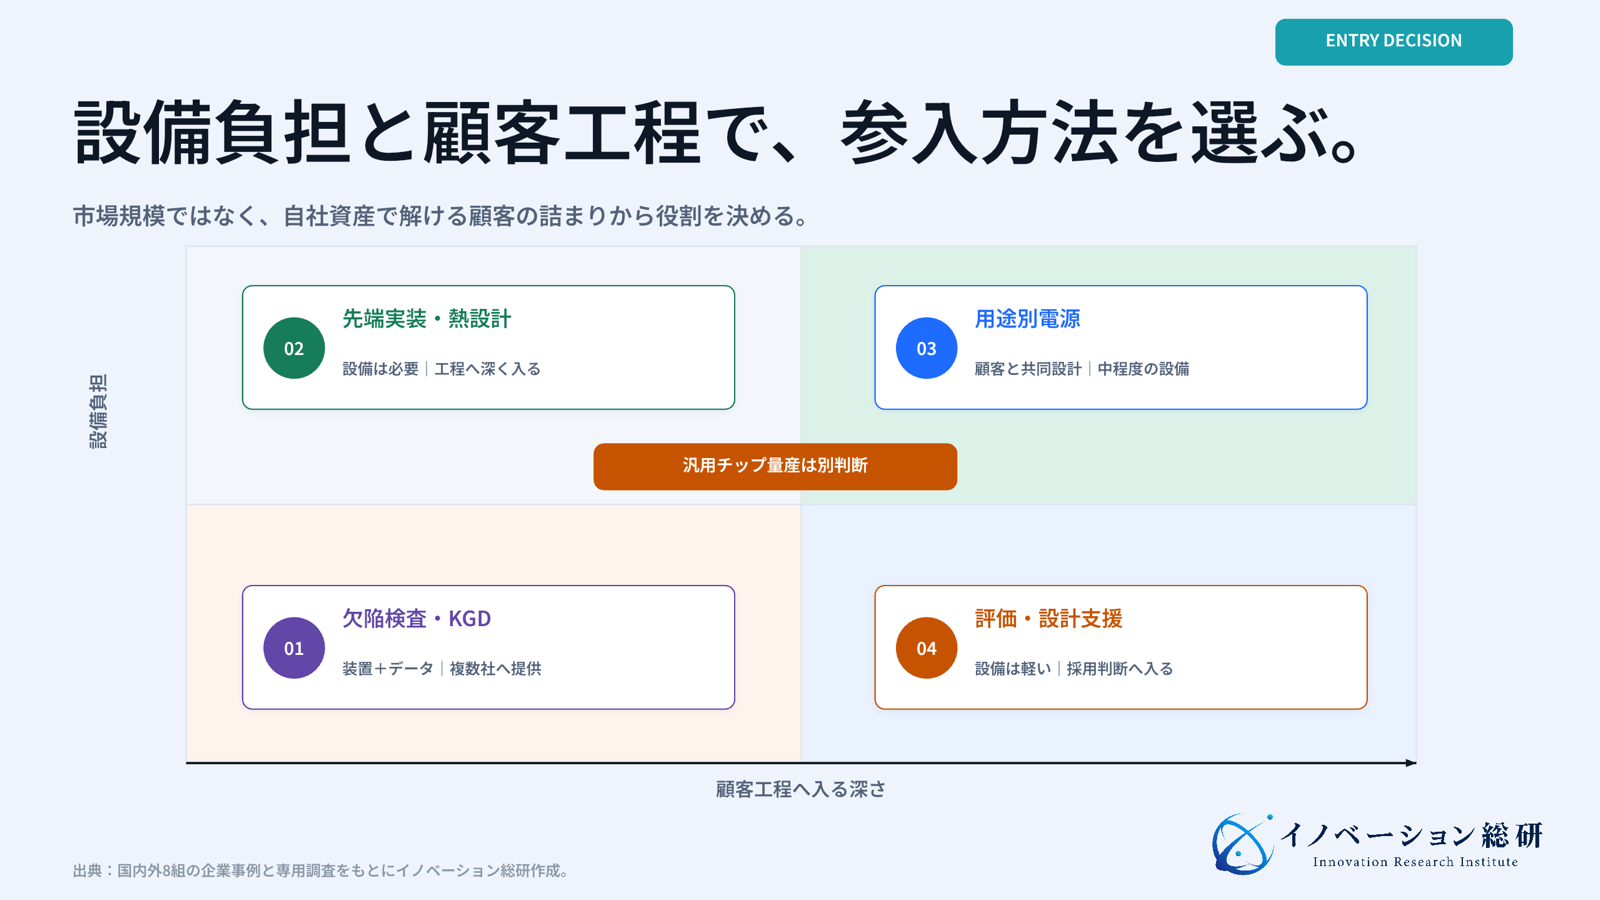
1.欠陥検査・KGD保証
SiCは結晶欠陥が多く、後工程へ進んでから不良が見つかると損失が大きくなります。ウエハやベアチップの段階で良品を見分けるKGD保証には価値があります。
ただし、「AIで欠陥を検出する」だけでは弱い事業です。顧客が欲しいのは画像分類の精度ではなく、その欠陥が耐圧や寿命へどう影響するかという相関です。装置販売、検査受託、継続データ利用料を組み合わせます。
2.先端実装・熱設計
SiCは高速で動くほど、配線のわずかなインダクタンスや接合部の熱が問題になります。銀・銅焼結、窒化ケイ素基板、両面冷却、低インダクタンス配線には、材料・自動車部品・設備企業の知見を転用できます。
参入の難所は車載品質です。試作品が動いても、温度サイクル、振動、湿度、長期通電を通過しなければ量産できません。初期からTier1、材料メーカー、評価機関と組む必要があります。
3.用途別電源サブシステム
AIデータセンター、蓄電所、鉄道、産業ロボットでは、顧客がSiCチップそのものを選びたいとは限りません。電源、冷却、制御、監視を組み合わせ、必要な効率と保守性を満たす方が購入しやすくなります。
ここではGaNやSiも候補に残します。SiCを売ることではなく、顧客の電力変換を最適化することが事業目的です。宇宙太陽光発電の記事やフィジカルAIの記事のような新しい機器市場でも、電力変換と熱設計は共通課題になります。
4.評価データ・設計支援
SiからSiCへ移行する機器メーカーは、ゲート駆動、ノイズ、短絡保護、熱設計を学び直す必要があります。部品商社、計測器メーカー、設計会社は、評価ボード、モデル、試験、故障解析を一つのサービスにできます。
収益化には、単発の技術相談から抜け出す必要があります。試験条件、設計変更、故障原因を匿名化して蓄積し、次の案件で再利用できるデータ資産へ変えます。
SiC半導体事業を、六つの詰まり方で整理する
点数を付ける診断ではありません。需要、価格、歩留まり、認証、責任、供給網の未確認条件を見つけます。
SiC半導体への参入で見落としやすい六つの懸念
参入方法が見えても、技術の魅力だけで開始してはいけません。SiC事業では、需要、製造、認証、責任の時間差が大きいためです。
| 懸念 | 起きること | 確認すべき質問 |
|---|---|---|
| 需要時期 | 顧客の量産延期で設備が空く | 契約は設計採用か、確定数量か |
| 価格下落 | 基板・標準品が値下がりする | 値下げ後も残る差別化は何か |
| 歩留まり | 200mm化しても良品が増えない | 欠陥と不良の原因を追えるか |
| 顧客認証 | 材料や工程変更で再評価が必要になる | 誰が認証費と試験期間を負担するか |
| 製造物責任 | 故障が車両や電力設備の停止につながる | 部品、設計、運用の責任境界はどこか |
| 輸出・供給制約 | 地政学で材料・装置・顧客が分断される | 第二調達先と代替設計があるか |
Wolfspeedの再建は、需要の遅れと設備負担が同時に起きる危険を示しました。大口顧客の長期予測があっても、設計変更、EV計画の延期、二社購買で注文量は変わります。
品質事故では、原因がチップ、接合、冷却、ゲート制御、使い方のどこにあるかを切り分けます。販売契約では、仕様、使用条件、異常検知、停止、ログ保存、回収費用まで決める必要があります。
参入判断では、最高性能より、故障時に原因と責任を説明できる設計を優先します。 特に車載、鉄道、電力設備では、説明できない高性能品より、寿命と交換条件が明確な製品が選ばれます。
待つべき企業と見送るべき企業
SiCは成長分野ですが、すべての企業が今入るべきではありません。自社の資産と、顧客が費用を払う問題がつながらない場合は、待機や見送りが合理的です。
参入を進めやすいのは、次の企業です。
- 高温材料、接合、セラミックス、めっき、冷却の技術がある
- 車載、鉄道、電力、産業機器の顧客と評価工程を共有できる
- 計測、外観検査、故障解析、品質データの実績がある
- 電源回路、モーター制御、認証、保守まで提供できる
待つべきなのは、技術はあるが顧客の次期設計へ入れていない企業です。装置を買う前に、共同評価、試験受託、材料サンプルで設計採用への入口を作ります。
見送るべきなのは、「市場が伸びるから」という理由だけで汎用チップや基板の量産へ入る企業です。数百億円から数千億円の投資、歩留まり学習、長い認証、価格競争を引き受ける体制がなければ、成長市場でも利益は残りません。
イノベーション総研では、新規事業の候補を評価するとき、技術優位、市場規模、顧客課題、支払者、量産経路、責任範囲、撤退条件を分けて確認します。SiCでは特に、設備を持つ前に顧客の評価工程へ入れるかが分岐点になります。
SiC半導体に関するFAQ
ここでは、参入や採用を考える段階でよく出る疑問へ短く答えます。詳しい判断は、用途の電圧、電力、寿命、認証で変わります。
まとめ:SiC半導体は「作る」より「使い切る」側に余地
SiC半導体は、高い電圧と温度に耐え、電力変換の損失を減らす材料です。EVの成長が想定より遅れても、再エネ、鉄道、産業機器、AIデータセンターで必要性は残ります。
一方、基板とデバイスの量産は、巨額投資、歩留まり、長い顧客認証、価格競争を伴います。200mm化だけで勝てるわけではありません。国内外8組の事例からは、チップと実装、顧客、評価データをつなぐ企業ほど、価格以外の違いを作れることが分かります。
新規事業では、欠陥検査、先端実装、用途別電源、評価データという周辺領域から検討できます。自社の技術がどの故障やコストを減らすのか、誰が払うのか、どの企業と組むのかを先に決めます。
SiC市場へ入る判断は、技術を持っているかではなく、顧客の設計と量産の間にある詰まりを解けるかで行います。 その詰まりが見つからない場合は、設備投資を急がず、共同評価から始めるのが現実的です。
参考文献
- 経済産業省「SiCパワー半導体の市場動向」
- 経済産業省「半導体・デジタル産業戦略検討会議」
- 経済産業省「経済安全保障推進法に基づく半導体の安定供給確保」
- ローム「半導体素子事業 パワーデバイス」
- 三菱電機「半導体・デバイス事業2026」
- 東芝デバイス&ストレージ「SiC MOSFETモジュールの特長」
- 富士電機「半導体 セグメント概況」
- デンソー「統合報告書2025 知財担当役員メッセージ」
- Infineon「200mm SiC製品の顧客出荷開始」
- STMicroelectronics「Cataniaの200mm SiC一貫拠点」
- onsemi「Silicon Carbide Technology」
- Wolfspeed「Chapter 11手続きの完了」
CONTACT
お問い合わせ
SiC半導体の参入余地を、自社資産から具体化する。
材料、加工、検査、熱設計、顧客接点を整理し、参入方法、収益、量産経路、提携先と見送り条件を設計します。


