
投稿日:2026.09.05 最終更新日:2026.09.20
スマート農業は「導入」から「運用」へ|9社で読む事業機会
スマート農業は、機械を入れれば進むのか。
9社は、現場のどの分断を解いているのか。
結論は、農地・機械・人・データを止めずにつなげるかです。企業事例から、産業構造と新規事業の入口を読み解きます。
この記事の結論
スマート農業は、機器導入から現場運用をつなぐ段階へ移っています。
- 国内市場、普及率、担い手減少を同じ構造で読みます。
- 国内外9社の取り組みを、役割と事業段階を分けて解説します。
- 4つの参入ルートと、現場保守・データ・安全の懸念を示します。
目次
スマート農業の本当の課題は「分散」をつなぐこと
スマート農業という言葉から、自動運転トラクターや農薬散布ドローンを思い浮かべる人は多いでしょう。しかし、日本の農業が抱える問題は、機械を高性能にするだけでは解けません。
担い手へ農地が集まっても、圃場は一か所にまとまるとは限りません。離れた場所に小さな圃場が点在します。保有する農機のメーカーや年式もそろっていません。繁忙期には、限られた人員と機械を、天候に合わせて動かす必要があります。
つまり、現場が必要としているのは「一台の賢い機械」だけではありません。農地、農機、作業員、栽培データ、販売計画を一つの運用にする仕組みです。
本記事の結論は、スマート農業の次の勝敗は、機器を売れるかではなく、分散した現場を止めずに動かせるかで決まるということです。国内外9社の取り組みを見ながら、産業構造と新規事業の入口を整理します。
まず押さえたいスマート農業とは
農林水産省は、スマート農業を、ロボットやAIなどの先端技術で作業効率や品質の向上を目指す取り組みと説明しています。対象は農機だけではありません。
圃場の状態を測るセンサー、衛星画像による生育確認、作業記録のアプリ、水門の遠隔操作、出荷量の予測も含まれます。機械を共同利用するサービスや、農薬散布を代行する事業もスマート農業を支えます。
技術は、次の四つの仕事に分けると理解しやすくなります。
| 仕事 | 代表的な技術 | 現場で変わること |
|---|---|---|
| 見る | センサー、衛星、ドローン、カメラ | 水位、生育、病害、機械の位置が分かる |
| 考える | AI、営農管理システム、収量予測 | 作業の時期や投入量を決めやすくなる |
| 動かす | 自動操舵、ロボット農機、遠隔水管理 | 移動、散布、給排水の負担を減らせる |
| つなぐ | データ連携、作業受託、農地管理 | 異なる機械や組織を一つの運用にできる |
「見る」と「考える」だけでは、現場の作業は減りません。「動かす」機械があっても、故障時に直せなければ繁忙期に止まります。四つをつなぎ、営農の手順まで変えて初めて効果が出ます。
農林水産省の実証では、水田作の総労働時間が平均9%減り、単収が平均9%増えました。技術別では、農薬散布ドローンで平均61%、自動水管理で平均80%の作業時間短縮が確認されています。
ただし、すべての経営で利益が増えるとは限りません。導入費、対象面積、作物、利用頻度、保守費を含めて考える必要があります。省力化の数字と、投資回収の数字は別です。
国内のスマート農業市場は455億円へ
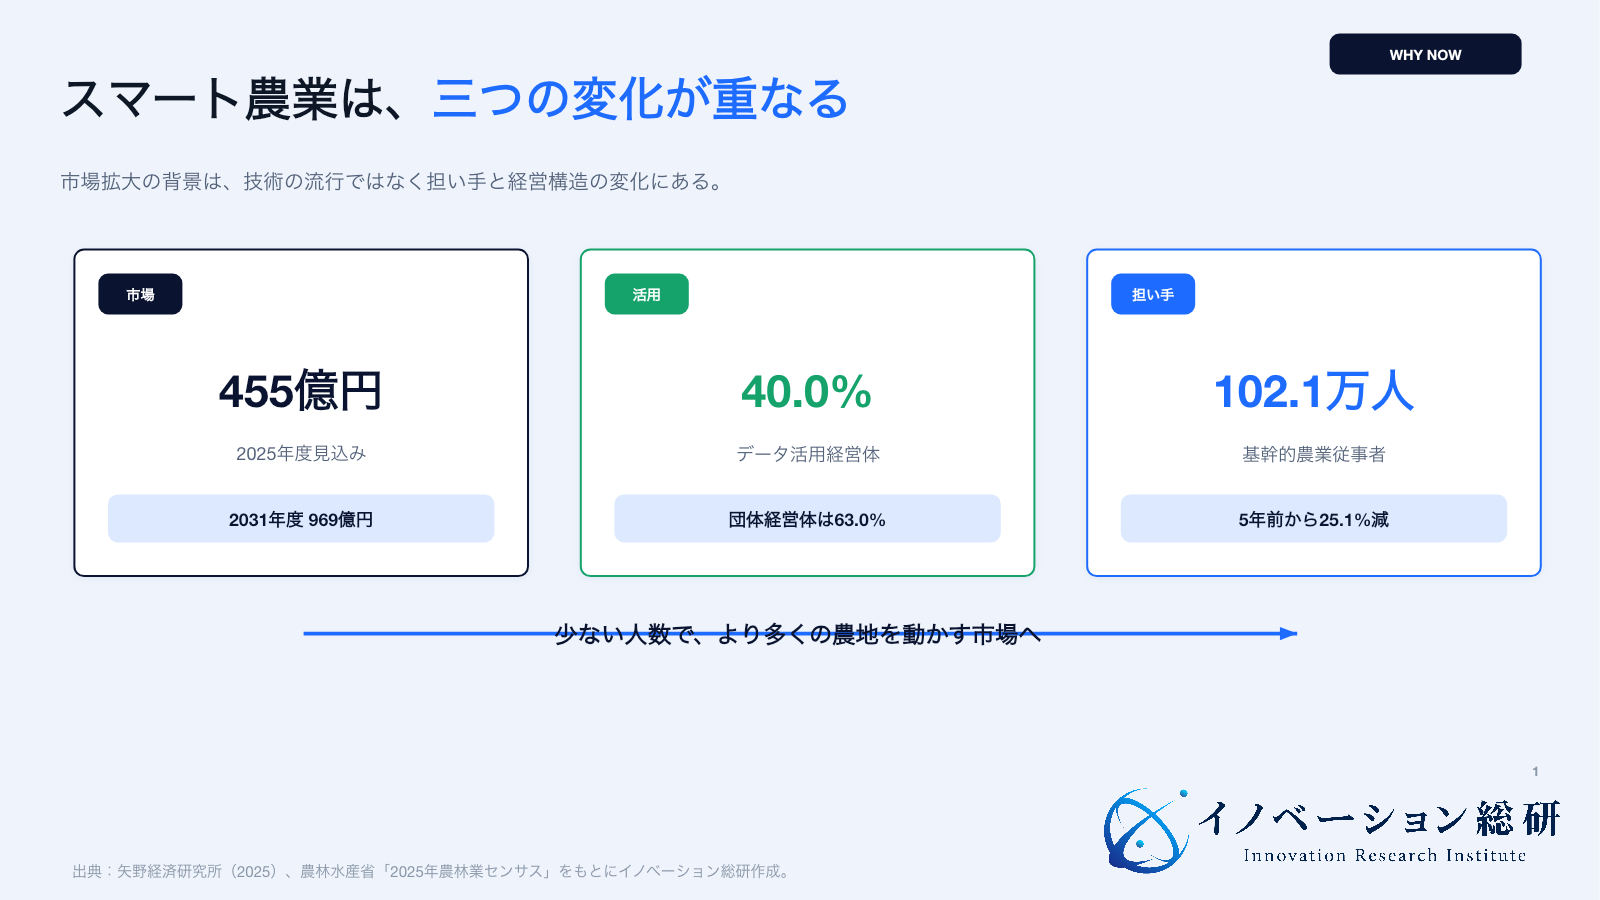
矢野経済研究所の2025年調査では、国内市場は2025年度に455億200万円となる見込みです。2031年度には969億400万円へ拡大すると予測されています。
この調査は、スマート農業関連の機器やサービスを扱う事業者の売上高を集計したものです。市場調査ごとに、農機本体、ソフトウェア、サービスを含む範囲が違います。そのため、別の調査の数字と単純には比べられません。
市場の広がりは、利用側の統計からも確認できます。2025年農林業センサスの概数値では、データを使う農業経営体は33万1千、全体の40.0%でした。団体経営体では63.0%です。
一方、個人経営体の基幹的農業従事者は102万1千人です。5年前から25.1%減りました。市場を押し上げているのは、単なるIT化ではありません。少ない人数で、より多くの農地を管理する必要性です。
| 指標 | 現在地 | 読み取れること |
|---|---|---|
| 国内市場 | 2025年度455億200万円の見込み | 機器とサービスへの投資が拡大 |
| 市場予測 | 2031年度969億400万円 | 継続運用を支える需要が増える |
| データ活用 | 農業経営体の40.0% | 導入は一部の先進層だけではない |
| 団体の活用 | 団体経営体の63.0% | 規模が大きいほど管理需要が強い |
| 担い手 | 102万1千人、5年で25.1%減 | 省人化は選択肢ではなく経営課題 |
市場の成長率より、少ない人数で経営を続けるための支払意思を読みます。
検索数の大きさだけを見て、「農家向けアプリ」に入るのは危険です。農業者の数は減っています。顧客単価と継続率を上げるには、作業コスト、収量、品質、販売のどれを変えるかが必要です。
スマート農業の産業構造は4層で動く
業界は、ハードウェア、現場データ、意思決定、支援サービスの4層で捉えられます。
| 層 | 主な提供物 | 主な顧客 | 競争力になる資産 |
|---|---|---|---|
| 1. 自律農機 | トラクター、田植機、収穫機、散布ロボット | 農業法人、農家、作業受託者 | 制御、安全、耐久、販売・整備網 |
| 2. 現場IoT | センサー、ドローン、水門、測位 | 農家、土地改良区、自治体 | 耐候性、通信、設置、保守 |
| 3. 営農データ | 作業記録、生育分析、可変施肥、収量予測 | 農家、JA、自治体、食品企業 | データ連携、使いやすさ、分析精度 |
| 4. 支援サービス | 散布・収穫代行、共同利用、農地調査・集約 | 農家、JA、自治体、農地バンク | 地域網、運用品質、人員配置、制度対応 |
4層をまたぐほど顧客価値は大きくなります。一方、障害時の責任も広がります。参入位置は、自社が保守まで担える範囲から決めます。
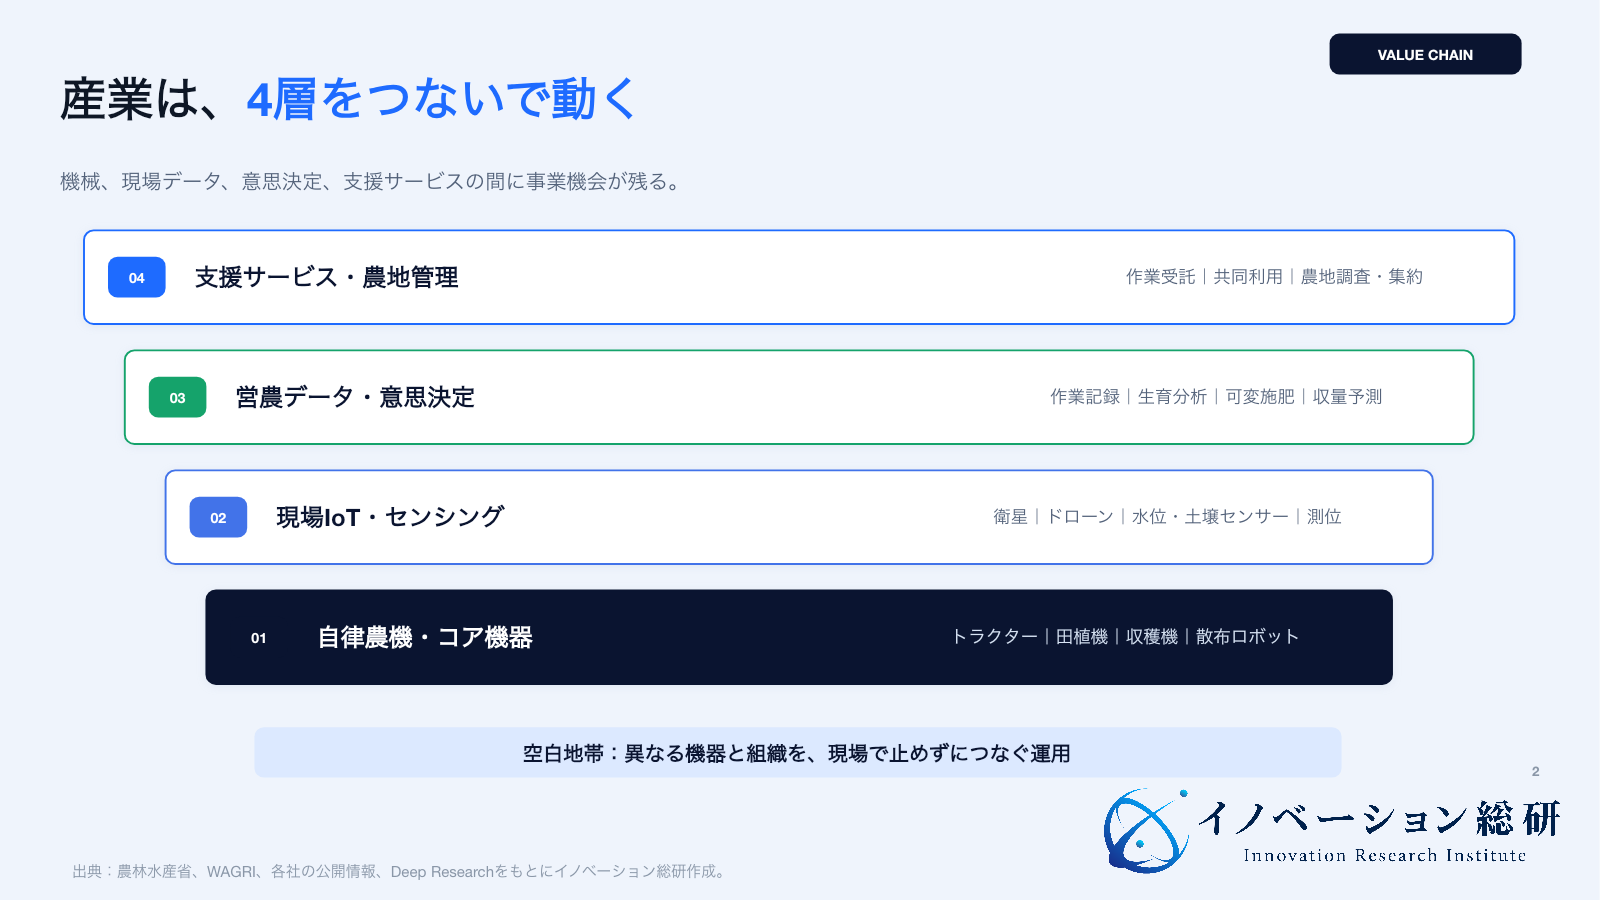
新規参入で魅力があるのは、層と層の間です。例えば、農機の位置が分かっても、明日の作業順は自動では決まりません。衛星画像で生育差が見えても、肥料の量を変えるには農機との連携が必要です。
異なるメーカーのデータをそろえる仕事も残ります。WAGRIは、農業データやプログラムを組み合わせ、サービス開発へ使える連携基盤です。農機OpenAPIも整備されています。
ただし、APIがあるだけでデータが自由に使えるわけではありません。機器ごとの契約、利用者の同意、項目の違いを扱う必要があります。データ連携は技術課題であると同時に、契約と運用の課題です。
スマート農業を進める企業9社の現在地
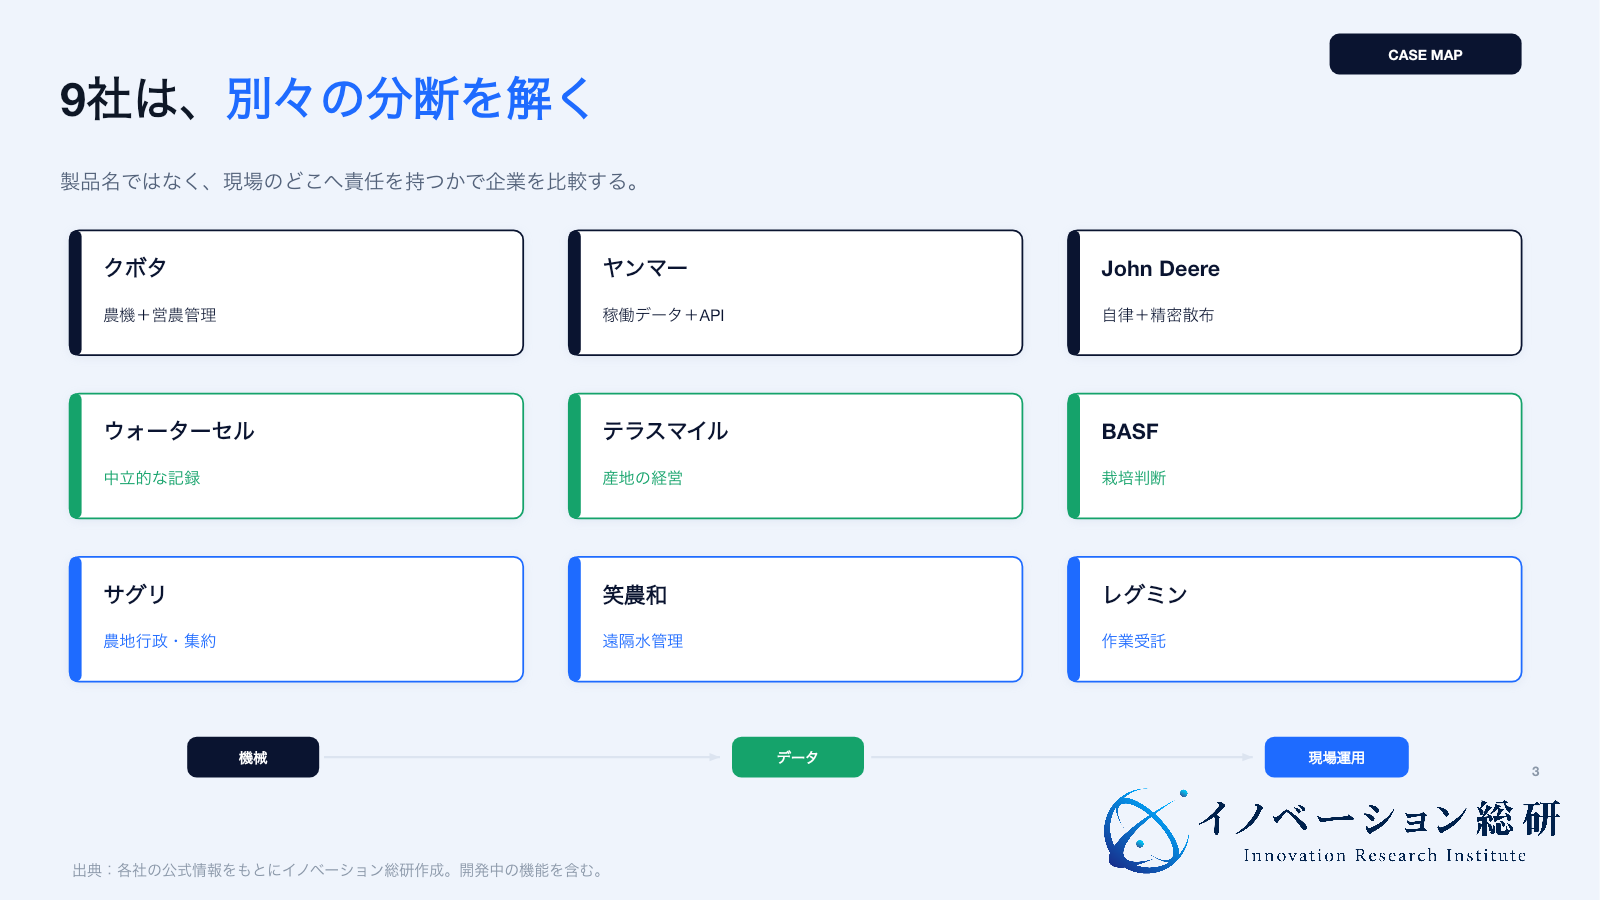
ここからは9社を、製品名の一覧ではなく、現場のどの分断を解くかで見ます。商用サービスと、開発中または実証中の機能を分けることが大切です。
| 企業 | 主な役割 | 取り組み | 段階 |
|---|---|---|---|
| クボタ | 自律農機・営農管理 | アグリロボとKSASを連携 | 商用 |
| ヤンマー | 農機・稼働データ | SMARTASSISTと営農API | 商用 |
| ウォーターセル | 中立的な営農管理 | アグリノートと農機OpenAPI | 商用 |
| テラスマイル | 産地経営 | RightARMで農家・JA・自治体を支援 | 商用 |
| サグリ | 農地行政・集約 | 衛星AIで調査と農地マッチング | 商用 |
| 笑農和 | 水管理 | paditchで給排水を遠隔化 | 商用 |
| レグミン | 作業受託 | 自社ロボットで農薬散布代行 | 商用、機能開発中 |
| BASF | 栽培判断 | xarvioで生育・病害・作業を支援 | 商用 |
| John Deere | 自律・精密散布 | 自律トラクターと選択散布 | 商用、地域差あり |
同じ「スマート農業」でも、各社の顧客、提供価値、責任範囲は異なります。以下では、個別の取り組みを解説します。
クボタは、農機と営農データを一つの体系にする
クボタは、自動運転農機「アグリロボ」と営農支援システム「KSAS」を展開しています。トラクター、田植機、コンバインなどの作業を、圃場地図や収量データと結びます。
強みは、機械を作る力だけではありません。販売店と整備網、農機から取れるデータ、栽培管理を一体で持つことです。スマート農業共創サービスでは、自治体や企業の実証企画も支援しています。
この事例が示すのは、ハードウェア企業も売り切りから継続支援へ移っていることです。新規参入者は、同じ農機を作るより、既存基盤に不足する作物別運用や地域サービスを探すほうが現実的です。
ヤンマーは、稼働監視を外部の営農管理へ開く
ヤンマーのSMARTASSISTは、農機の位置や稼働情報を使い、機械を見守るサービスです。作業の見える化や、収穫量の把握にも使われます。
注目点は、同社が営農APIを提供していることです。利用者が農機のデータを他社の営農管理システムで使える仕組みを用意しています。
農家は一社の機械だけを使うとは限りません。メーカーが接続を開くほど、データをまとめて作業計画へ変える事業が生まれます。一方、障害時の切り分けは難しくなります。機械、通信、外部アプリのどこに原因があるかを明確にする運用が必要です。
ウォーターセルは、複数メーカーをつなぐ位置を取る
ウォーターセルの「アグリノート」は、圃場、作業、収穫、資材などを記録する営農支援アプリです。同社は2026年3月、井関農機、ヤンマーアグリ、農研機構と農機OpenAPIを使う新機能を公開しました。
異なる農機の記録を一つの画面へ集められることは、大規模経営ほど価値があります。同社発表では、2025年8月に利用組織が3万を超えています。
ただし、記録を集めるだけでは継続課金の理由が弱くなります。次の競争は、入力を減らし、資材費、作業時間、収量の改善へつなげられるかです。
テラスマイルは、個人ではなく産地の経営を支える
テラスマイルは、農業データ分析サービス「RightARM」を提供しています。農家単体の作業記録だけでなく、JAや自治体の営農指導へデータを使う点が特徴です。
WAGRIの導入事例では、RightARM for Exにより、自治体やJAが農家とデータを共有し、営農指導へ使えると説明されています。
産地全体で扱えば、収量予測、出荷時期、人員の手配まで対象が広がります。顧客も農家一戸ではなく、JA、自治体、食品企業になります。個人向けSaaSの低単価を越える一つの方法です。
サグリは、農地調査を行政DXの入口にする
サグリは、衛星データとAIを使い、農地を見える化します。アクタバは耕作放棄地の確認、デタバは作付け調査、ニナタバは農地の所有者と担い手のマッチングを支えます。
農地調査は、自治体や農業委員会が続けて行う業務です。目視と紙の台帳を減らせれば、費用を払う理由が明確です。調査データがたまると、次は農地集約や企業参入の支援へ進めます。
この事例の要点は、農家へ直接アプリを売るだけがアグリテックではないことです。制度上必要な行政業務を入口にし、農地の流動化へ価値を広げています。
笑農和は、水田の見回りを遠隔操作へ変える
笑農和のpaditchは、水田の給排水をスマートフォンやPCから操作する仕組みです。水位や水温を確認し、タイマーや異常通知も使えます。
水管理は単純に見えますが、稲の生育へ影響します。夜間や早朝を含む見回りを減らせるため、課題と効果が分かりやすい領域です。
一方、通信が切れた場合や、水門が物理的に動かない場合への備えが必要です。クラウドの稼働率だけでは品質を測れません。現地保守と手動操作へ戻せる仕組みが商品価値になります。
レグミンは、ロボットを売らずに作業を請け負う
レグミンは、自社開発のロボットとアプリを使い、露地野菜の農薬散布を代行しています。2025年度の散布実績は520haで、2026年は1,122haを予定しています。
遠隔操作や自律走行には開発中の機能もあります。現在の価値は「完全自動」ではありません。ロボット、作業者、農薬調製、記録を一つのサービスとして提供することです。
顧客は高価な機械を買わず、必要な作業だけを費用化できます。提供側は機械の稼働率を高める必要があります。地域ごとの繁忙期が重なるため、配車と人員配置が収益を左右します。
BASFは、農薬販売から栽培判断へ接点を広げる
BASFのxarvio FIELD MANAGERは、栽培データ、気象、衛星画像、病害リスクなどを分析し、圃場ごとの作業を提案します。日本では水稲と大豆から提供を始めました。
重要なのは、同社が「自社の農薬だけを推奨しない」と説明している点です。資材販売のための閉じたアプリに見えると、判断支援への信頼が下がります。
資材メーカーがデータ事業へ進むと、商品販売と助言の利益相反が生まれます。推奨の根拠、選択肢、データ利用目的を説明できることが競争力になります。
John Deereは、認識してから必要な場所だけ動かす
John Deereは、自律トラクターや「See & Spray」を展開しています。カメラとAIで作物と雑草を見分け、必要な場所へ除草剤を散布します。
これは、決められた道を自動で走る段階から、現場を認識して作業を変える段階への移行です。価値は人手の削減だけではありません。投入資材を減らし、作業記録を残せます。
ただし、製品や機能の提供地域は異なります。日本で同じ事業を考える場合、小区画、農道、作物、農薬登録、保守体制に合わせた設計が必要です。海外製品の性能を、そのまま国内の事業性と見なしてはいけません。
9社に共通する競争軸は「機械の外側」にある
9社の取り組みは、四つの競争軸に整理できます。
一つ目は、接続の中立性です。複数メーカーの農機、センサー、衛星、販売データを扱えるほど、経営全体を見やすくなります。
二つ目は、現場保守です。播種、散布、収穫の時期は待ってくれません。故障時の訪問、代替機、手動への切り替えが必要です。
三つ目は、サービス化です。機械を販売する代わりに、散布、収穫、分析などの成果を提供します。導入費を抑えられますが、提供側は稼働率と人員を管理します。
四つ目は、顧客を産地へ広げることです。農家一戸だけでなく、JA、自治体、食品企業、農地バンクを顧客にします。収量や作業だけでなく、出荷、農地集約、環境情報まで価値が広がります。
この四つを見ると、スマート農業は「農業向けIT」の市場ではありません。現場の機械と人を持つ産業へ、ソフトウェアを組み込む市場です。自動運転の記事と同じく、AIの精度だけでなく、例外時の運用と責任が事業を左右します。
NEXT STEP
次のステップ
機械ではなく、止まっている現場の仕事を選ぶ。
顧客、作物、作業、既存機器、保守網を棚卸しし、スマート農業で最後まで責任を持てる一つの役割を具体化します。
スマート農業へ参入する四つのルート
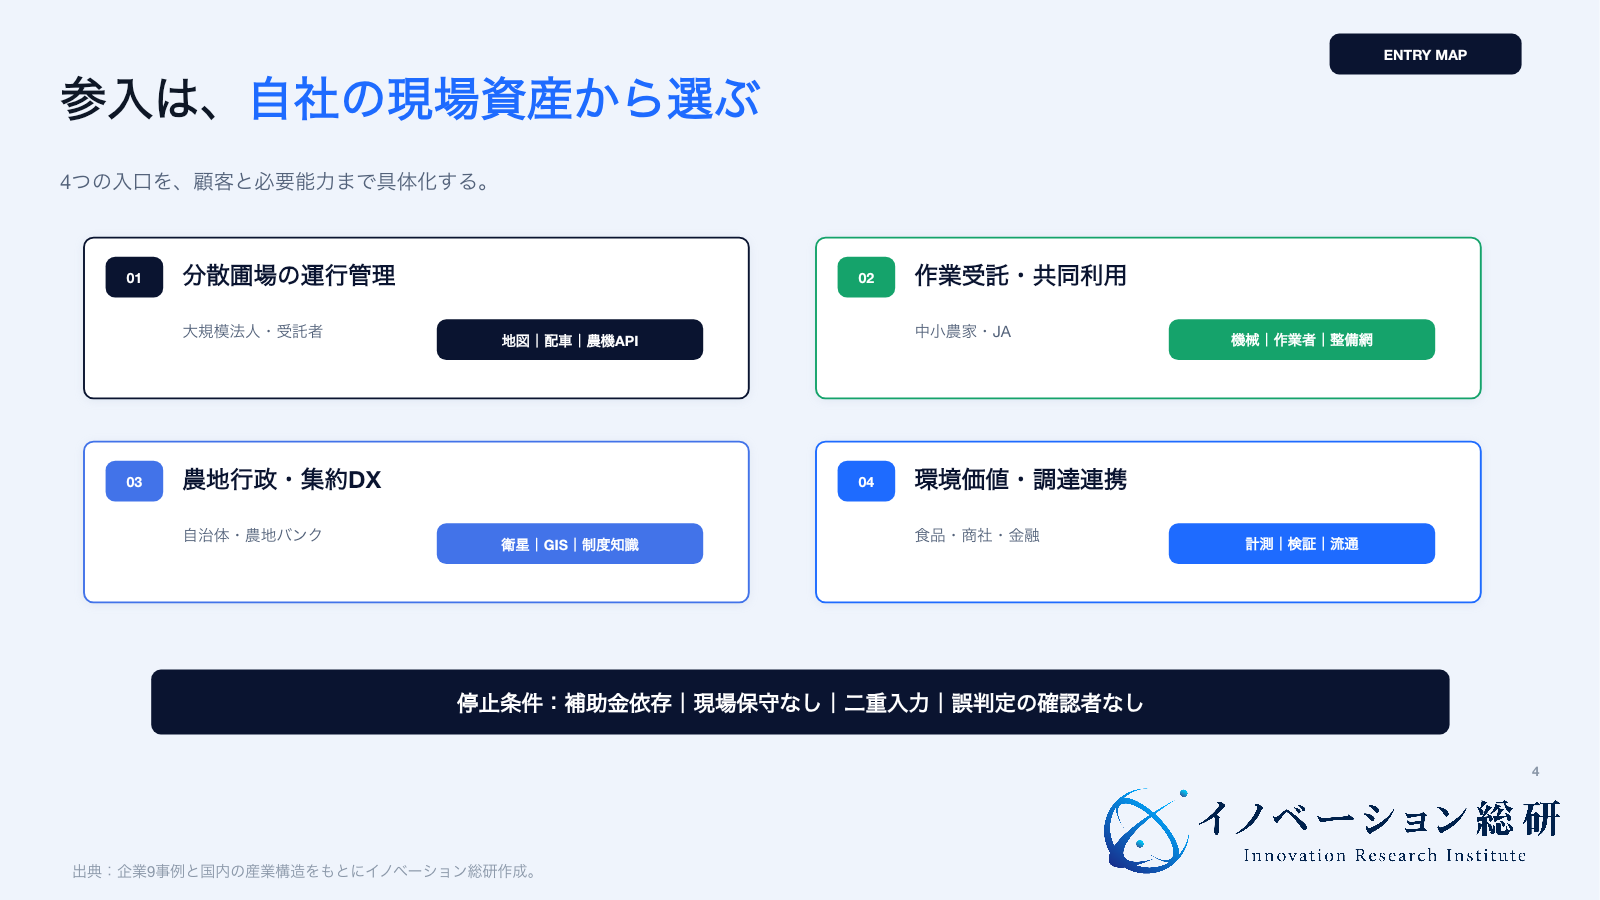
新規参入では、農機メーカーと正面から競う必要はありません。既存資産を使いやすい四つのルートがあります。
| 参入ルート | 顧客 | 提供価値 | 必要な資産・提携 | 主な懸念 |
|---|---|---|---|---|
| 1. 分散圃場の運行管理 | 大規模農業法人、作業受託者 | 農機と人の巡回順を最適化 | GPS、地図、農機API、現場知見 | 道幅、天候、予定変更への対応 |
| 2. 作業受託・共同利用 | 中小農家、JA、地域法人 | 高価な機械を作業単位で使える | 機械、作業者、整備、地域営業 | 繁忙期集中、事故、稼働率 |
| 3. 農地行政・集約DX | 自治体、農業委員会、農地バンク | 調査、台帳、集約を効率化 | 衛星、GIS、制度知識、地権者接点 | 権利情報、誤判定、調達期間 |
| 4. 環境価値・調達連携 | 食品企業、商社、金融、農家 | 生産記録を調達や環境価値へつなぐ | センサー、検証、流通、金融 | 測定精度、追加性、価格変動 |
四つのルートは、使う技術より、誰の予算で何を改善するかが違います。自社の顧客接点と現場網から選びます。
分散圃場の運行管理は、機械より移動を最適化する
農地が点在すると、作業より移動に時間がかかります。複数の農機、トラック、作業員を、天候と圃場の状態に合わせて割り当てます。
物流、配車、地図の技術を持つ企業が参入しやすい領域です。ただし、一般道路の最短経路だけでは足りません。農道の幅、重量制限、出入口、泥の状態まで扱う必要があります。
月額利用料だけでなく、燃料や作業時間の削減に連動する成果報酬も考えられます。成果の基準値を合意できない場合、採算の説明が難しくなります。
作業受託は、農機の初期投資を変動費へ変える
ドローン散布、除草、収穫、センシングなどを、面積や作業量で請け負います。農家は機械を買わずに技術を使えます。
参入企業に必要なのは、機械だけではありません。作業者の教育、農薬や安全の管理、日程調整、故障時の代替、報告書までが商品です。
地域の農機販売店、JA、ガス会社、物流会社などとの提携が有効です。既存の拠点と人員を使えるからです。繁忙期以外の仕事を組み合わせ、年間稼働率を設計する必要があります。
農地行政・集約DXは、制度業務を入口にできる
自治体や農業委員会は、農地の利用状況や作付けを確認します。衛星、GIS、現地アプリで調査を効率化し、農地台帳へつなぎます。
その先に、農地所有者と担い手のマッチングがあります。農地の面積だけでなく、日照、傾斜、排水、アクセスを見える化できれば、企業の農業参入にも使えます。
ただし、AIの推定を権利判断へ直結させてはいけません。最終確認の主体、誤判定の修正、地権者の同意を業務へ入れます。
環境価値・調達連携は、記録を新しい収益へ変える
水管理、施肥、農薬、燃料の記録を、食品企業の調達や環境情報へつなぐ事業です。農家の省力化と、買い手のScope 3削減を同じ仕組みで扱えます。
収益は、利用料、流通マージン、検証手数料、環境価値の売却益などが考えられます。しかし、削減量の測り方や追加性が曖昧なら、信頼を失います。
センサーを置くだけでは足りません。作業記録、例外処理、第三者確認を含む仕組みが必要です。CCUSの記事で扱ったように、環境価値は測定・報告・検証まで含めて商品になります。
事業化で先に決めたい責任分界
スマート農業は、ソフトウェアの不具合が物理的な損失へつながります。散布量を誤る、水門が開かない、農機が止まると、収量や安全に影響します。
| 業務 | 主に責任を持つ主体 | 事業設計で決めること |
|---|---|---|
| 栽培判断 | 農業者、栽培指導者 | AIは提案か、自動実行か |
| 機械の安全 | メーカー、所有者、操作者 | 使用条件、監視、停止、教育 |
| 作業受託 | 受託事業者 | 品質基準、再作業、事故対応 |
| データ | 取得・利用する各社 | 同意、権限、用途、保存期間 |
| 通信障害 | 通信・システム・現場運営者 | 手動復帰、通知、代替手順 |
| 行政判断 | 自治体、農業委員会等 | AI推定と正式判断を分ける |
「AIが決めました」では責任を説明できません。推奨を誰が確認し、どの条件で自動実行し、どこで止めるかを決めます。
データの所有権だけを議論するのも不十分です。現場では、誰が閲覧できるか、他のサービスへ移せるか、解約時に何が残るかが重要です。顧客デジタルツインの記事で示したように、データの利用目的と更新責任を先に決める必要があります。
スマート農業への関わり方を4つに分けて考える
参入:顧客の作業と費用を測れる
一つの作物・地域・作業へ絞り、有償利用まで設計します。
提携:現場網または技術が足りない
JA、農機販売店、地域企業、農業法人と責任を分けます。
待機:接続条件や制度が整っていない
大型開発を始めず、データ項目と運用原価を確認します。
見送り:補助金と実証だけで成立する
有償更新、現場保守、投資回収を説明できない構想は見直します。
スマート農業の参入・提携・待機・見送りを分ける
参入判断は、市場が伸びるかだけでは決まりません。自社が現場責任を持てるかで分けます。
参入は、顧客の作業課題が具体的で、現場へ入り、効果を測れる場合です。農機、物流、地図、金融、自治体システムなどの既存資産があれば有利です。
提携は、ソフトウェアは作れるが、農業者との接点や保守網がない場合です。JA、農機販売店、地域企業、農業法人と組みます。提携先へ責任を丸投げせず、品質の統括者を決めます。
待機は、顧客課題はあるものの、データ接続や制度が整っていない場合です。大型開発を始めず、業務設計と接続条件を確認します。
見送りは、補助金がなければ顧客が使わない、単独で採算が合わない、故障時に現場へ行けない場合です。次の条件が二つ以上あれば、構想を見直します。
- 顧客が「便利そう」と言うだけで、減らしたい時間や費用が決まっていない
- 利用面積と頻度が小さく、投資回収の見通しがない
- 繁忙期の故障や通信断に対応する人と代替手段がない
- 他社農機や既存台帳と接続できず、二重入力が残る
- AIの誤判定を誰が確認するか決まっていない
- 補助金終了後の価格と契約更新を説明できない
この判断を曖昧にすると、実証は成功しても事業が続きません。無料の実証件数ではなく、有償更新、利用面積、作業原価、問い合わせ対応時間を見ます。
専門家へ相談する前に整理したい五つの論点
スマート農業の相談先には、技術だけでなく事業運営を聞く必要があります。次の五つを整理すると、相談の質が上がります。
- 誰の、どの作業を、何時間または何円減らすのか
- 対象となる作物、地域、経営規模はどこか
- 既存の農機、センサー、台帳とどうつなぐか
- 故障、誤判定、通信断のときに誰が対応するか
- 機器販売、月額、作業課金、成果報酬のどれで回収するか
市場調査だけを受けても、事業案は決まりません。圃場の作業、支払者、現場保守、提携先を一つの設計図にします。
イノベーション総研では、技術の将来性だけでなく、自社資産、顧客課題、競争環境、収益、責任を並べて参入条件を整理します。技術起点の新規事業支援では、参入、提携、待機、見送りまで含めた判断を支援しています。
スマート農業に関するFAQ
スマート農業を調べる際によく出る疑問を、事業判断の観点から短く整理します。
まとめ|スマート農業は現場をつなぐ事業になる
スマート農業の市場は広がっています。しかし、伸びる市場へ農家向けアプリを出せば成功するわけではありません。
日本では、担い手が減る一方で、農地が大規模経営へ集まります。その農地は点在し、農機もデータも混在します。必要なのは、一台の高性能な機械より、分散した農地、機械、人、データを止めずに動かす運用です。
9社の事例から見えたのは、競争が機械の外へ広がっていることです。接続、保守、作業受託、行政、産地経営が事業になります。
参入では、誰のどの作業を変えるかを先に決めます。次に、現場へ行く人、異常時の対応、既存機器との接続、補助金後の価格を設計します。
スマート農業の事業機会は、技術を農業へ持ち込むことではなく、現場で使い続けられる形へ組み直すことにあります。
主な出典
市場、制度、企業事例は、次の公表情報を中心に確認しました。
- 農林水産省「そこが知りたい“スマート農業”」
- 農林水産省「スマート農業技術活用促進法について」
- 農林水産省「2025年農林業センサス結果の概要(概数値)」
- 農林水産省「スマート農業技術等の活用による生産・流通現場のイノベーションの促進」
- 矢野経済研究所「スマート農業に関する調査を実施(2025年)」
- WAGRI「WAGRIとは」
- クボタ「農業ソリューション」
- ヤンマー「SMARTASSIST」
- ウォーターセル「お知らせ」
- テラスマイル「RightARM」
- サグリ「農地活用事業」
- 笑農和「paditch」
- レグミン「農薬散布代行サービス」
- BASF「xarvio FIELD MANAGER」
- John Deere「Innovation」
CONTACT
お問い合わせ
スマート農業の実証を、続く事業へ。
市場、企業動向、自社資産、地域の提携先、現場保守とデータの責任を整理し、参入・提携・待機・見送りの条件へ落とします。


