
投稿日:2026.09.09 最終更新日:2026.09.20
スペースデブリ対策は回収だけではない|国内外10社と参入余地
スペースデブリ対策は、回収衛星だけの市場なのか。
異業種企業は、どこから参入できるのか。
結論は、観測・運用・発生防止・軌道上サービスに分けることです。国内外10社と4つの参入方法から、事業化の条件を整理します。
この記事の結論
スペースデブリは、除去前の観測・設計・運用から事業になります。
- 回収衛星だけを見ると、自社に近い参入余地を見落とします。
- 国内外10社は、観測、回避、発生防止、点検、給油、除去を分担しています。
- 参入企業は、最初の支払者、軌道上証跡、事故責任を先に定める必要があります。
スペースデブリとは、使い終えた人工衛星やロケット上段、衝突や爆発で生まれた破片など、地球の周りに残る不要な人工物です。数センチの破片でも、秒速7〜8kmほどで飛べば、運用中の衛星へ大きな損傷を与えます。
対策は、ごみをつかんで回収することだけではありません。そもそも残さない設計、位置を正確に測る観測、衝突を避ける運用、故障した衛星を離脱させるサービスまでが一つの市場です。
新規参入を考える企業も、除去衛星を一から開発する必要はありません。地上センサー、解析ソフト、耐宇宙部品、保険、運用支援など、自社の強みに近い入口があります。一方で、顧客が政府に偏ること、軌道上の実績が必要なこと、他者が所有する物体を勝手に除去できないことは見落とせません。
本記事では、スペースデブリの基礎から国内外10社の動き、収益のつくり方、参入・提携・待機・見送りの判断までを整理します。
目次
スペースデブリとは?役目を終えて軌道に残る人工物
スペースデブリは、宇宙空間にある自然物ではなく、人の宇宙活動から生まれた不要な人工物です。故障した人工衛星、切り離したロケット上段、打ち上げ時の部品、衝突や爆発で生じた破片が含まれます。
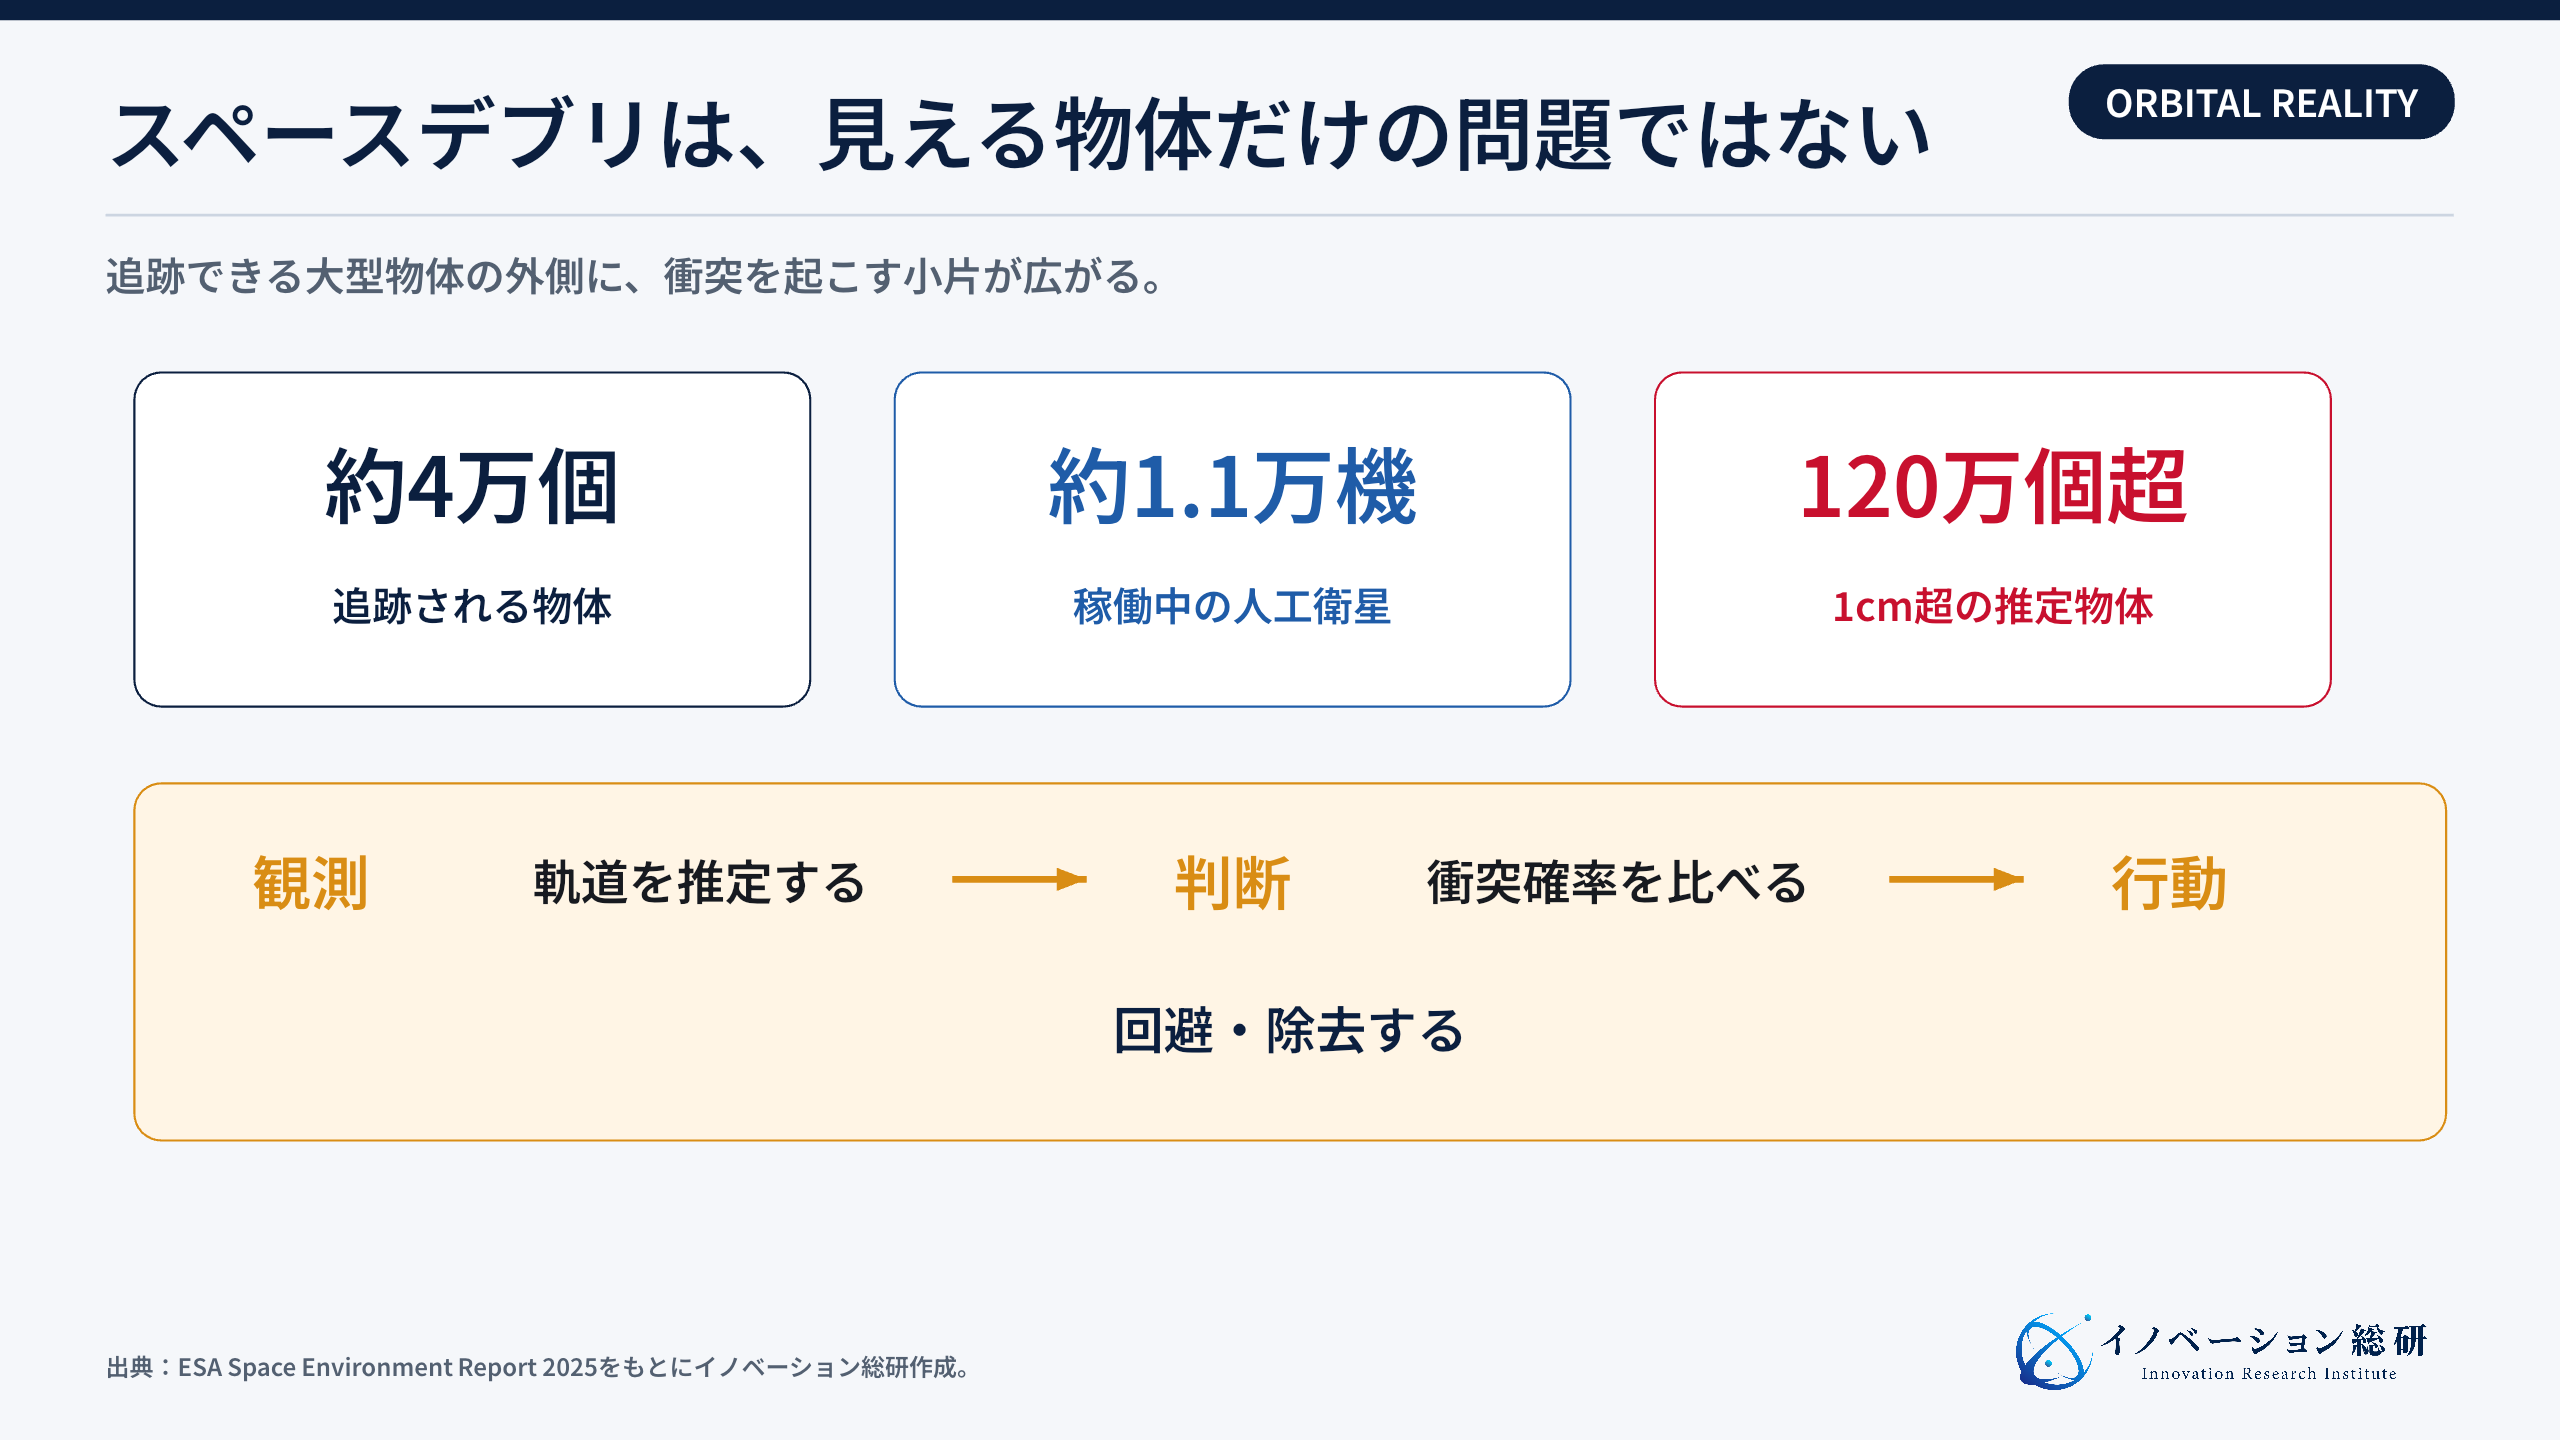
大きな物体は地上のレーダーや望遠鏡で追跡できます。しかし、小さな破片をすべて見つけることはできません。見えている物体の軌道も少しずつ変わるため、一度カタログへ登録すれば終わりではなく、継続して観測する必要があります。
ESAの2025年版宇宙環境報告では、約4万個の物体が追跡され、そのうち稼働中のペイロードは約1万1,000個とされています。1cmを超える物体は、推定で120万個以上です。追跡できる物体だけを数えても、危険の全体像にはなりません。
なぜスペースデブリは、地上の事業にも関係するのか
人工衛星は、通信、測位、天気予報、災害観測、安全保障、農業などを支えています。デブリとの衝突で衛星が止まれば、問題は宇宙の中だけで終わりません。地上で使う通信や観測サービスへ影響が及びます。
混雑する軌道では、衝突の可能性が高い接近事象を監視し、必要に応じて衛星を動かします。回避運動には人の判断、運用時間、推進剤が必要です。誤警報が多すぎれば運用負担が増え、動かしすぎれば衛星の寿命が短くなります。
さらに、大きな衛星やロケット上段が衝突すると、多数の破片が一度に生まれます。打ち上げを止めても、軌道上に残る大型物体の衝突や爆発だけでデブリが増え続ける可能性があります。そのためESAは、発生を防ぐだけでなく、既にある大型デブリの能動的な除去も必要だと説明しています。
つまり顧客が買うのは「宇宙の清掃」ではありません。衛星サービスを止めないこと、回避運用を軽くすること、許認可を得ること、将来の除去費用を抑えることです。
スペースデブリ対策は、発生防止・観測・回避・除去に分かれる
対策は四つに分けると理解しやすくなります。
第一は発生防止です。運用終了後に短期間で再突入できる軌道へ移す、残った燃料や電力を安全に抜く、ドラッグセイルや推進装置を搭載するなどの方法があります。衛星を設計するときから終わり方を決めます。
第二は観測です。レーダー、光学望遠鏡、電波センサー、宇宙配備センサーで物体の位置と動きを測り、軌道カタログを更新します。観測データの頻度と精度が低ければ、その後の判断も不確かになります。
第三は衝突回避です。複数の観測情報と衛星側の軌道情報を組み合わせ、どの接近が危険かを絞ります。運用者同士が予定する軌道変更を共有し、双方が同じ方向へ動く事故を防ぐ調整も必要です。
第四は除去です。制御できない物体へ接近し、ロボットアームや磁気機構などで捕獲して軌道を下げます。レーザーで回転を抑える非接触方式も研究されています。除去は目立つ一方、四つの中で最も技術、費用、法務の難度が高い領域です。
JAXAの解説も、発生抑制、衝突回避・防御、積極的デブリ除去を組み合わせる考え方を示しています。事業を考えるときは、一つの方式に決めつけず、顧客がどの段階で困っているかを見ます。
スペースデブリ市場は、調査の範囲で数字が大きく変わる
スペースデブリ市場には、世界共通の定義がありません。除去ミッションだけを数える調査もあれば、軌道調整、宇宙状況把握、軌道上サービスまで含める調査もあります。
今回のDeep Researchが整理した公開市場調査では、広義の能動的デブリ除去市場を2024年14.5億ドル、2030年41.2億ドルとする予測があります。一方、狭義の除去サービスでは2026年2億ドル、2030年7.5億ドルです。宇宙状況把握は2024年18.5億ドル、2030年27.9億ドルとされています。
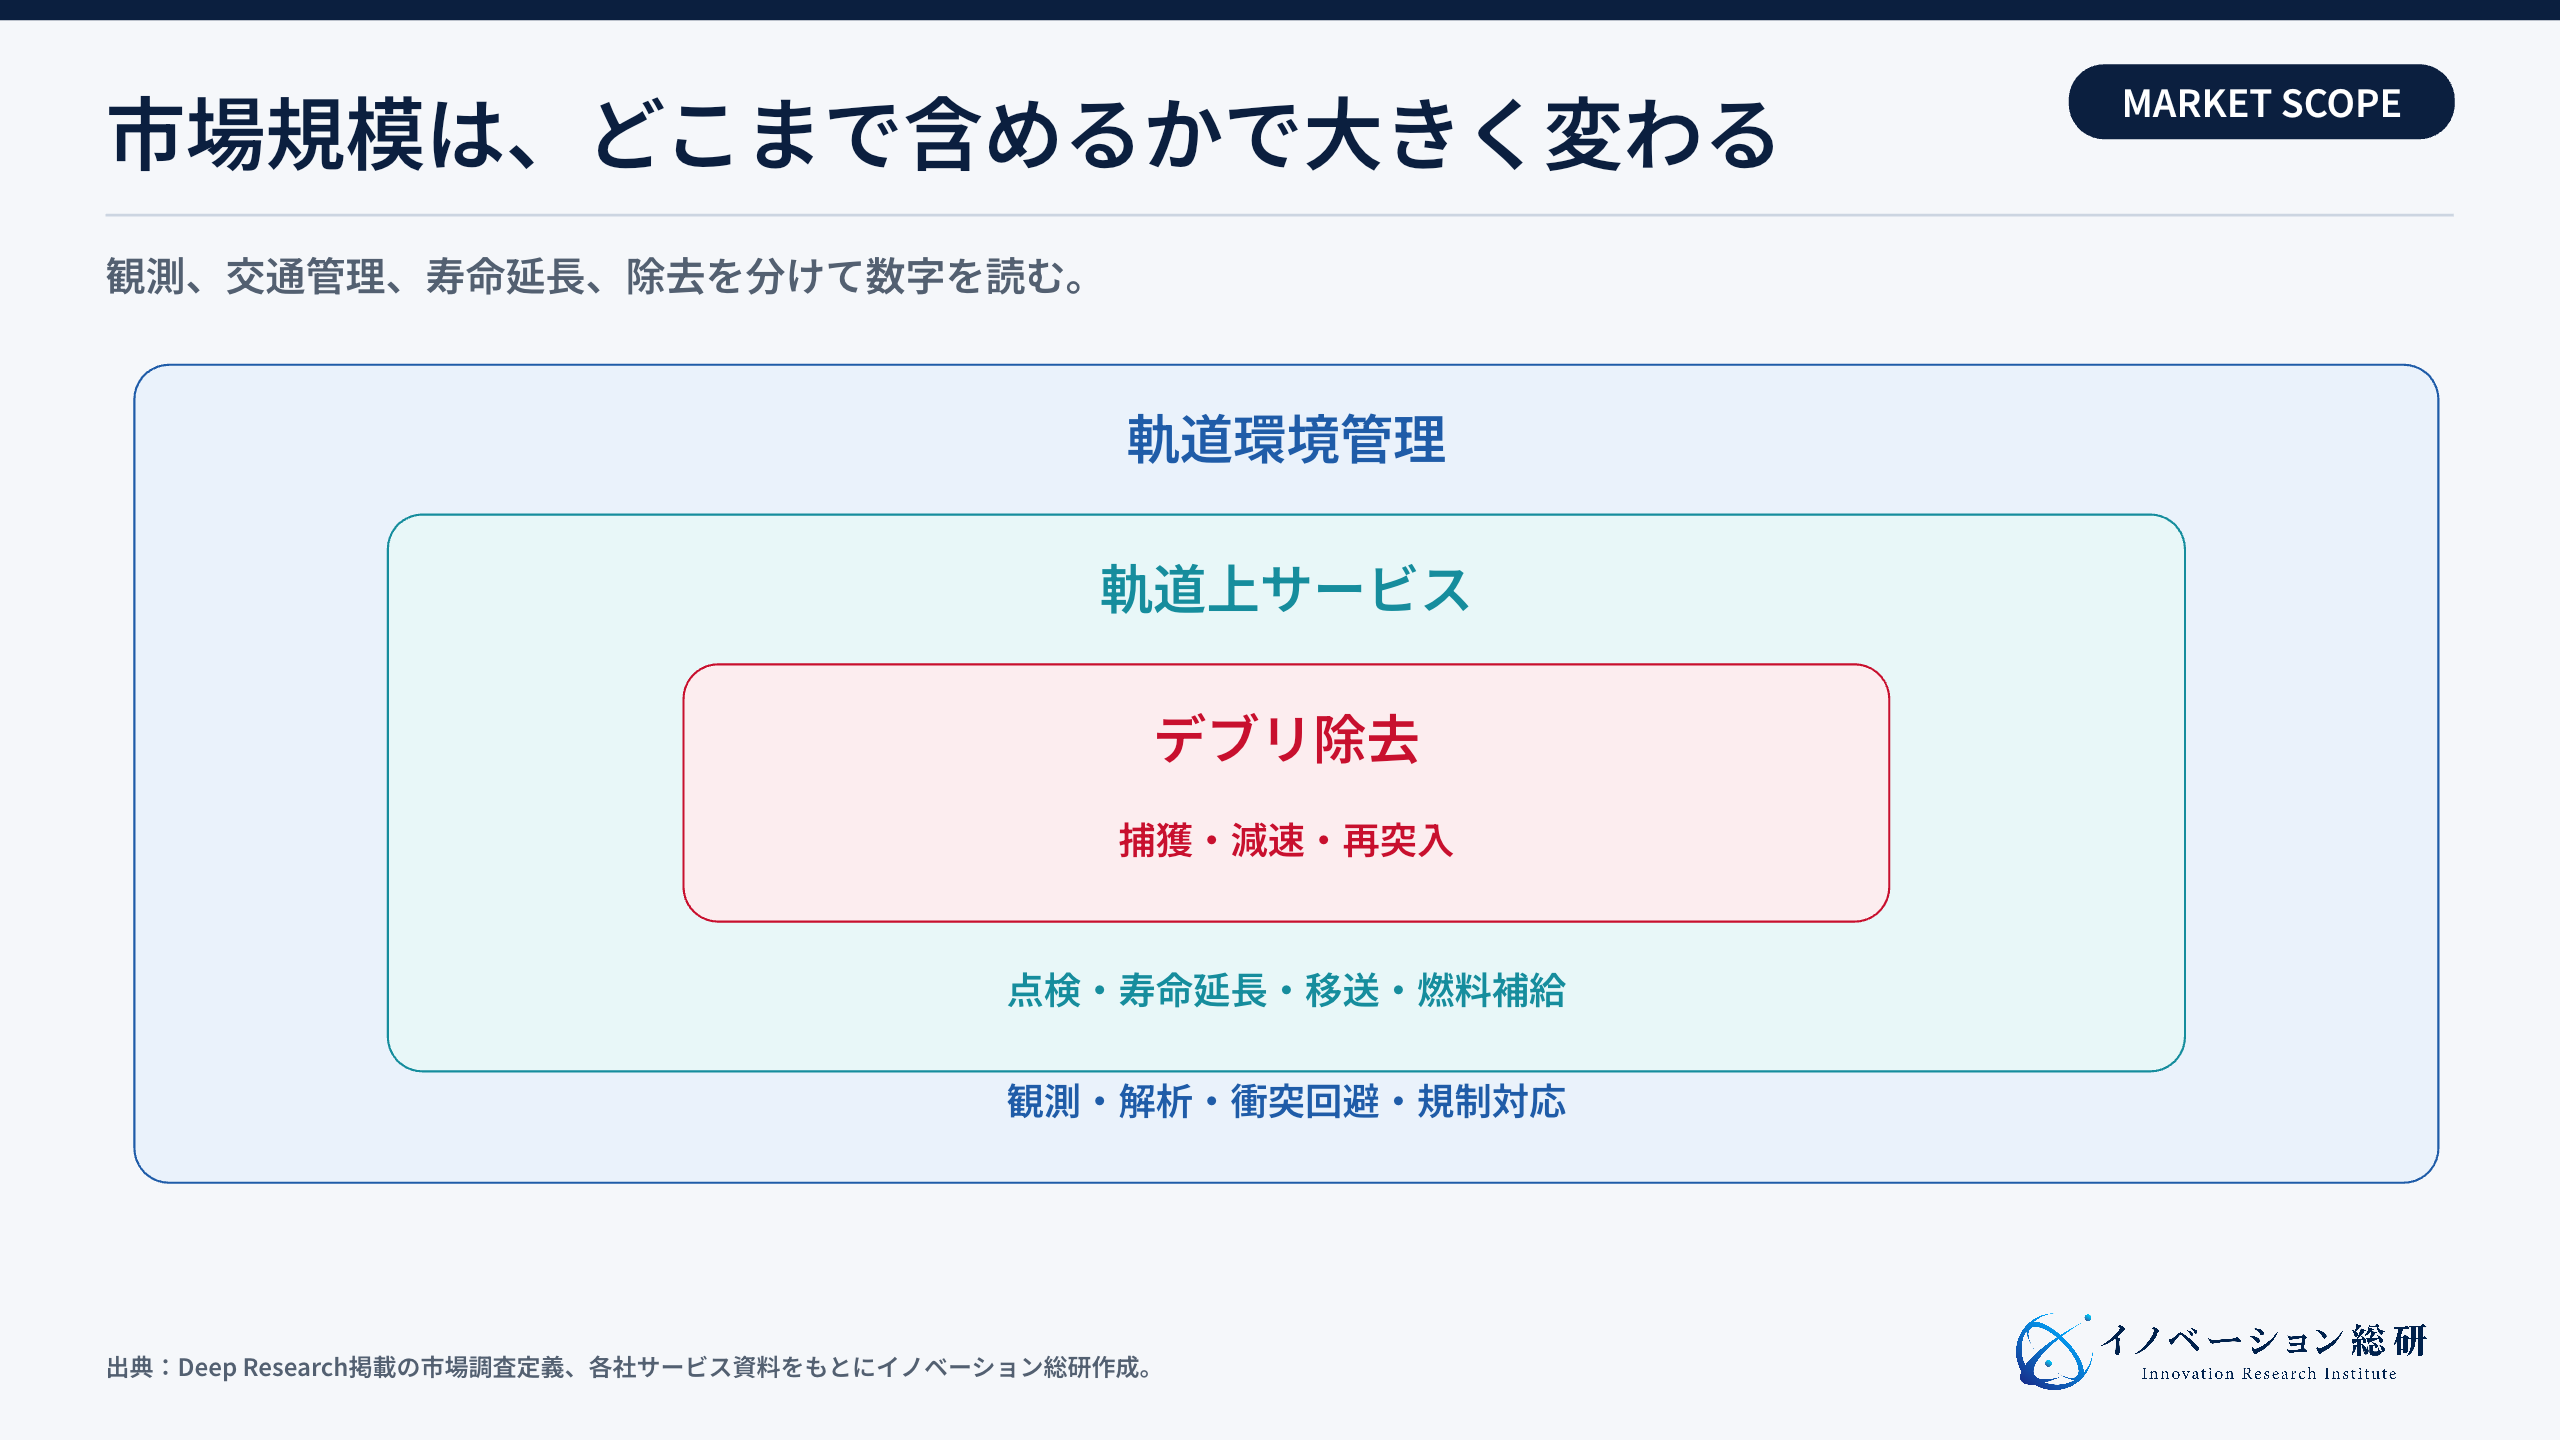
市場規模は一つの数字へ足し合わせない方が安全です。観測SaaSを検討する企業が、除去衛星の市場予測を使って売上を置けば、顧客と単価を誤ります。まず自社が売るサービスを決め、その範囲に合う市場を使います。
成長の背景は明確です。衛星数が増え、軌道が混雑し、各国・各機関が運用終了後の離脱を厳しくしています。米国FCCは、対象となる低軌道衛星について、ミッション終了後5年以内の離脱を求める規則を採用しました。FCCの決定文は、対象とする軌道、離脱方法、移行期間を定めています。ESAも2030年へ向けたZero Debris Charterを進めています。
ただし、規制が強くなるだけで除去サービスの民間需要がすぐ増えるとは限りません。費用を誰が払うか、失敗したときの責任を誰が負うか、対象物の所有者が同意するかまで決まって、初めて契約になります。
スペースデブリ産業は、五つの事業レイヤーで捉える
業界構造は、観測から実作業までの五つの層に分けられます。
一つ目は観測です。地上レーダー、望遠鏡、宇宙配備センサーを使い、物体を見つけます。設備の設置場所、天候、観測頻度、検知できる大きさが競争軸です。
二つ目はデータと運用ソフトです。複数の観測値を統合し、衝突確率を計算し、回避候補を示します。運用者の画面やAPIへ入り込むため、精度だけでなく使いやすさと連携性が問われます。
三つ目は発生防止部品です。ドラッグセイル、推進装置、把持しやすくするプレート、給油口などを衛星へ事前に載せます。後から捕まえるより、設計時に終わり方を組み込む方が安くなる可能性があります。
四つ目は軌道上サービスです。衛星へ接近し、点検、移動、給油、寿命延長を行います。除去専用機ではなく、複数の仕事を行うサービス機として稼働率を上げる考え方です。
五つ目は能動的除去です。制御不能の大型物体を捕獲し、再突入させます。非協力物体への接近、回転状態の把握、安全な捕獲、再突入までを一つのミッションとして成立させます。
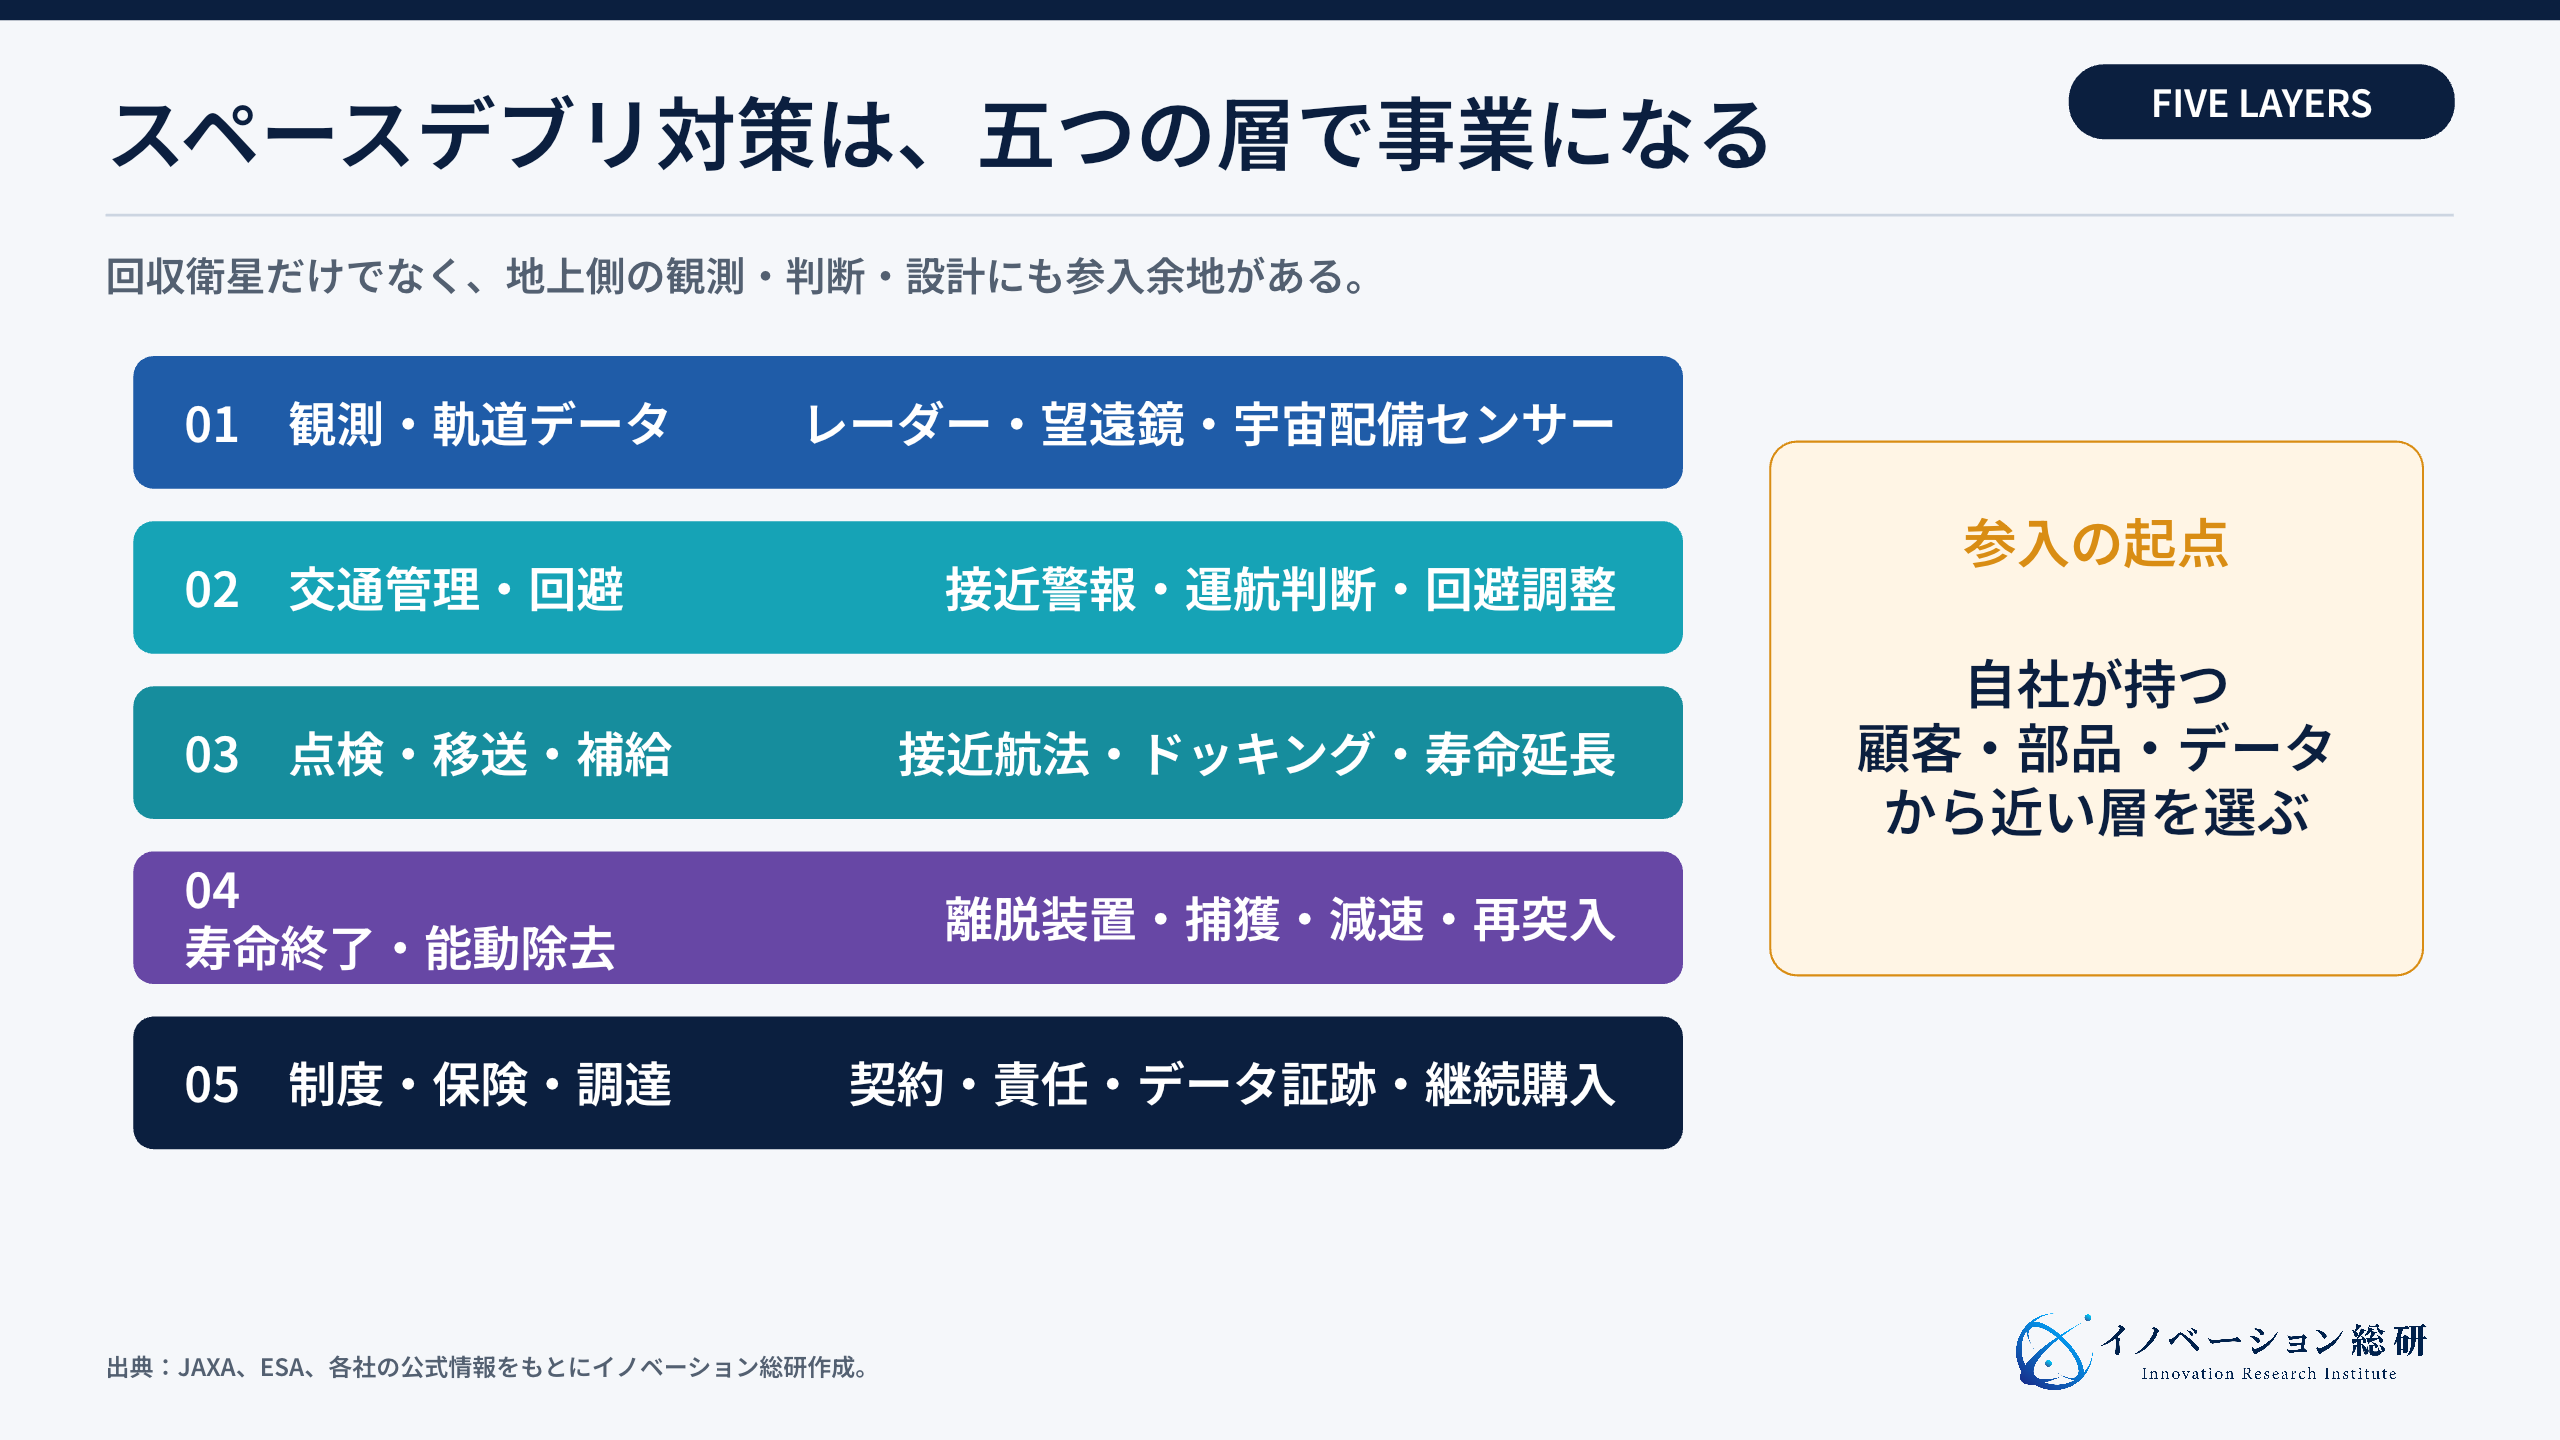
この分解で見ると、参入余地は宇宙機メーカーだけにありません。センサー、画像処理、シミュレーション、サイバーセキュリティ、保険、品質保証、製造装置を持つ企業も、既存プレーヤーへ部品や業務を供給できます。
国内外10社は、軌道環境の問題をどう解くか
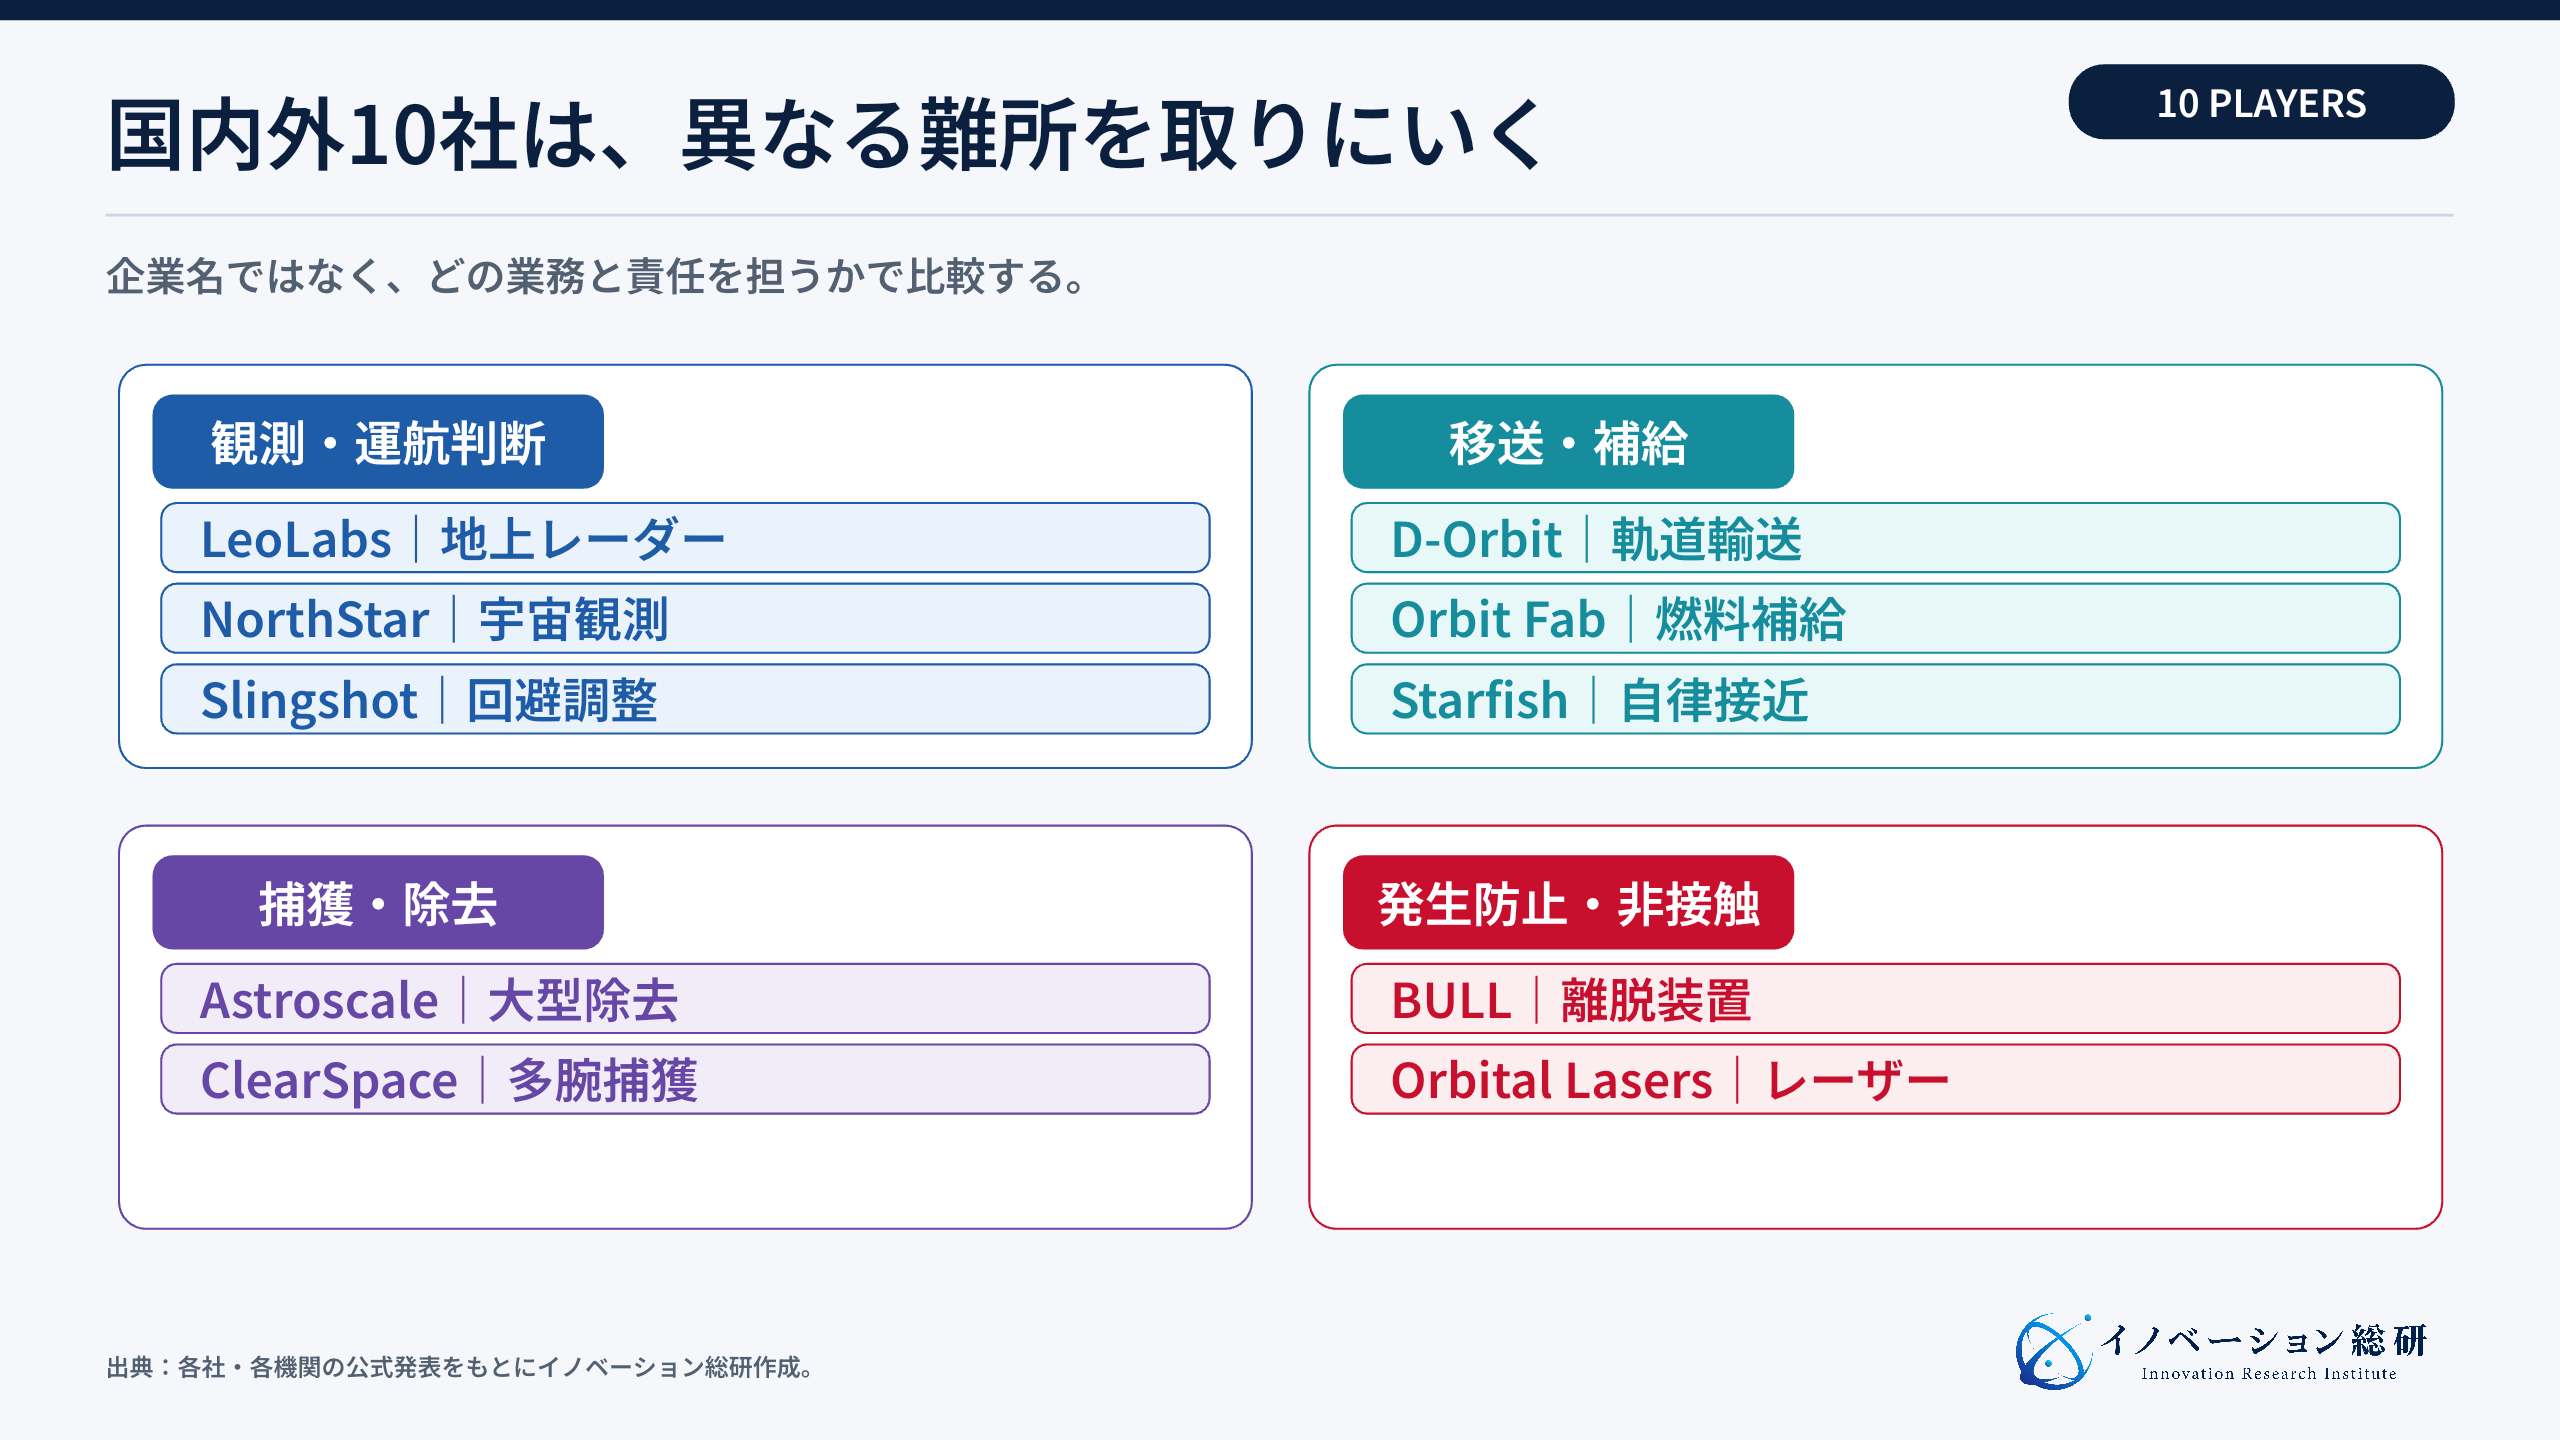
企業事例は「何を発表したか」だけでなく、「どこまで進んだか」を分けて見ます。以下では、稼働中、実証済み、契約済み、開発中、計画を混同しないように整理しました。
| 企業・機関 | 主な領域 | 取り組み | 現在地 | 事業上の意味 |
|---|---|---|---|---|
| Astroscale | 接近・除去・寿命終了 | ADRAS-Jで大型デブリへ接近観測。ADRAS-J2で同じロケット上段の捕獲・除去を目指す | 接近観測は完了、除去機は開発中 | 政府調達で軌道上実績を積む |
| ClearSpace | 捕獲・除去・軌道上サービス | 4本アーム型のClearSpace-1でPROBA-1の捕獲を計画 | 開発中 | ESA契約を核に用途を広げる |
| LeoLabs | 地上レーダー・SSA | レーダー網で低軌道物体を追跡し、監視と衝突回避情報を提供 | サービス提供中 | センサーと継続課金を結ぶ |
| NorthStar Earth & Space | 宇宙配備型SSA | 専用の光学センサーを宇宙へ置き、物体追跡情報を提供 | 商用展開中 | 地上観測の死角を補う |
| Slingshot Aerospace | STM・運用ソフト | Beaconで接近情報、軌道変更、運用者間の連絡を統合 | サービス提供中 | 判断と調整の業務へ入る |
| BULL | 発生防止・PMD | ロケットや衛星へ載せる軌道離脱装置を開発 | 開発・搭載検討 | 後処理より事前装着を狙う |
| Orbital Lasers | 非接触レーザー | レーザーでデブリの回転を抑え、除去しやすくする技術を開発 | 開発・事業化計画 | 物理接触前の難所を解く |
| Orbit Fab | 軌道上給油 | RAFTI給油口と給油シャトル・デポを開発 | 給油口は認定、軌道実証は準備中 | サービス機の再利用を支える |
| Starfish Space | 寿命延長・離脱 | 小型サービス機Otterで接近、移動、寿命終了処理を受託 | 実証・契約、サービス機を展開中 | 一機種を複数用途へ使う |
| D-Orbit | 軌道間輸送・離脱支援 | IONで衛星の軌道投入と軌道上実験を提供し、離脱技術も統合 | 商用運用中 | 輸送収益から周辺へ広げる |
10社を並べると、先行企業もすべての工程を自社で抱えてはいません。観測、判断、接近、補給、捕獲、発生防止を分担しており、後発企業には不足する部品や運用を埋める余地があります。
AstroscaleとJAXAは、大型ごみ除去を段階実証する
日本の代表例が、JAXAの商業デブリ除去実証CRD2とAstroscaleです。CRD2は、最初から捕獲へ進まず、二段階で難しさを下げています。
フェーズIのADRAS-Jは、長期間軌道上にあるH-IIAロケット上段へ接近し、周囲を飛びながら形状や回転を観測しました。対象は通信に応答せず、接近しやすい目印もない非協力物体です。Astroscaleはミッションを終え、2026年にはADRAS-Jの運用完了を公表しました。
フェーズIIのADRAS-J2は、同じロケット上段へ再び接近し、ロボットアームで捕獲して軌道を離脱させる計画です。Astroscaleの2026年9月発表によると、打ち上げは2027年度を予定し、現在は衛星の組み立て・製造を進めています。契約額は税込約132億円です。
ここで重要なのは、「除去に成功した」とはまだ書けないことです。確認できたのは接近観測までで、捕獲と除去は次の実証です。この違いを明確にするほど、技術の現在地と残る事業リスクが見えます。
CRD2の目的には、技術獲得だけでなく、新しい宇宙事業の開拓と日本企業の市場獲得が含まれます。民間企業にとって政府案件は、開発費の補助だけではありません。軌道上実績、安全審査、運用データを得る最初の顧客として機能します。
ClearSpaceとStarfish Spaceは、除去機を多用途サービスへ広げる
欧州のClearSpaceは、ESAとClearSpace-1を進めています。現在の対象は、ESAが所有する退役衛星PROBA-1です。4本のアームで対象を包むように捕獲し、軌道を下げる計画です。ClearSpaceの公式説明では、自律捕獲、ロボットアーム、接触時の挙動解析を中核技術に挙げています。
対象物が途中で変更された点も、事業を見るうえで重要です。当初の対象付近で別の破片が確認され、ミッションはPROBA-1へ切り替わりました。宇宙では、数年前に置いた前提が打ち上げ前に変わります。対象変更に耐える設計、契約、保険が必要です。
米国のStarfish Spaceは、小型サービス機Otterを、寿命延長と寿命終了処理の両方へ使おうとしています。同社の2026年発表では、米宇宙軍、SDA、NASA、SESなどとの契約や、三つの軌道上実証を公表しています。2026年1月には、低軌道コンステレーション向け寿命終了処理の契約も発表しました。
両社から分かるのは、除去専用では稼働率を上げにくいことです。点検、移動、延命、離脱を同じ接近・ドッキング技術で担えれば、顧客と収益源を広げられます。
観測企業は、宇宙の物体を「判断できるデータ」に変える
LeoLabsは、世界各地の地上レーダーから低軌道の衛星とデブリを追跡し、監視や衝突回避に使うデータを提供しています。2022年には伊藤忠アビエーションを通じ、航空自衛隊向けのデータ・サービス契約を公表しました。ここではレーダーを売るのではなく、追跡、監視、衝突回避を継続サービスとして提供しています。
NorthStar Earth & Spaceは、地上からではなく、宇宙に置いた光学センサーで宇宙物体を監視します。同社の公式サイトは、宇宙から宇宙を監視する商用サービスとして、軌道カタログと解析を政府・商用運用者へ提供すると説明しています。地上観測との優劣ではなく、天候、視野、更新頻度を補完する位置づけです。
Slingshot AerospaceのBeaconは、観測値を並べるだけではありません。接近警報、運用者が持つ軌道情報、機動できるかどうか、相手との連絡を一つの画面とAPIへまとめます。Beaconの製品説明では、危険な接近の絞り込み、軌道変更案の共有、運用者間の調整を扱っています。
米商務省のTraCSSは、2026年8月時点で70のパイロット利用者と1万1,345機以上の衛星を受け入れています。公的な基礎サービスと民間の高付加価値サービスが接続する構造ができつつあります。
この領域の勝負は、物体を一つ多く見つけることだけではありません。どの警報を先に扱うか、誰と連絡するか、どの案なら安全に動けるかまで短くすることです。顧客の運用手順へ組み込まれれば、継続収益につながります。
BULLとOrbital Lasersは、発生防止と非接触の難所を狙う
BULLは、人工衛星やロケットへ事前に搭載する軌道離脱装置を開発しています。JAXAとの共創活動では、イプシロンSロケットの上段部へPMD装置を載せ、任務後に早く軌道から離脱させる条件を検討しています。
この考え方は、壊れた物体を後から追いかけるのとは逆です。製造時に小さな装置を載せ、将来の除去費用と失敗確率を下げます。部品単価だけでなく、許認可、保険、打ち上げサービスとのセットで価値を出せるかが焦点です。
Orbital Lasersは、スカパーJSATの社内プロジェクトから生まれた企業です。レーザーを当ててデブリの回転を抑える技術と、衛星LiDARを開発しています。設立時の公式発表では、回転抑止用ペイロードの開発・販売と、将来の能動的除去サービスを計画しています。
高速で回る大型物体は、ロボットアームでつかむ前に回転を止める必要があります。レーザーで非接触のまま回転を弱められれば、捕獲機の燃料、時間、危険を減らせる可能性があります。ただし、精密な照準、電力、排熱、相手国から兵器と見られない透明性など、技術以外の課題も大きい領域です。
軌道上給油と輸送が、スペースデブリ除去の採算を変える
除去機が一つのデブリと一緒に再突入すると、次の仕事には使えません。打ち上げ費と機体費を一回の契約だけで回収するため、単価は高くなります。
Orbit Fabは、衛星へ取り付ける給油口RAFTIと、給油シャトル・燃料デポを開発しています。RAFTIの製品情報では、地上で使う給排液バルブを置き換え、軌道上の給油とドッキングにも使える構造を示しています。2026年にはRAVENシャトルとNESTデポを公表し、2027年の軌道上実証へ向けた試験を進めています。
D-Orbitは、ION Satellite Carrierで相乗り打ち上げ後の衛星を目的軌道へ運び、軌道上実験やデータ処理も提供しています。除去だけを単独で売るのではなく、既に需要のある輸送から入り、衛星のライフサイクル全体へ広げる考え方です。
給油や輸送は、デブリ除去と別市場に見えます。しかし、サービス機を再利用し、一回の飛行で複数顧客へ対応するには欠かせません。除去単価を下げる鍵は、捕獲機構だけでなく、次の顧客へ移動できる物流基盤にあります。
スペースデブリ事業では、誰が費用を払うのか
支払者は大きく四つです。
第一は政府と宇宙機関です。大型デブリは過去の国の宇宙活動から生まれ、除去の公共性も高いため、最初の実証は政府調達になりやすい構造です。JAXA、ESA、米宇宙軍などが技術実証と初期契約を支えています。
第二は衛星運用者です。衝突回避、許認可、運用終了後の離脱、故障時の救済へ費用を払います。ただし、小型衛星は機体価格が低く、高額な除去費を後から払えない場合があります。製造時の装置費や月額予約料へ分ける必要があります。
第三は衛星メーカーとロケット会社です。離脱装置、把持用プレート、給油口、追跡しやすいマーカーを標準部品として組み込みます。採用されれば量が出ますが、質量、電力、信頼性、既存設計への影響が厳しく見られます。
第四は保険会社と金融機関です。事故確率と損失額を下げられるなら、データや離脱保証を引受判断へ使えます。ただし、保険料が下がるという仮説は、保険会社との実契約で確かめる必要があります。削減率を先に断定してはいけません。
支払者が決まらないまま「環境に良い」ことだけで事業計画を作ると、研究開発費が尽きます。誰の損失を、いつ、いくら減らすのかを先に置きます。
自社はスペースデブリ事業のどこへ入れるか
センサー、部品、制御、顧客基盤から近い入口を確認します。
NEXT STEP
次のステップ
宇宙技術を、支払者のいる事業へ。
観測、部品、軌道上サービス、除去を分け、自社資産、最初の顧客、実証機会、事故責任を一つの事業構造に整理します。
新規事業で狙えるスペースデブリの四つの参入方法
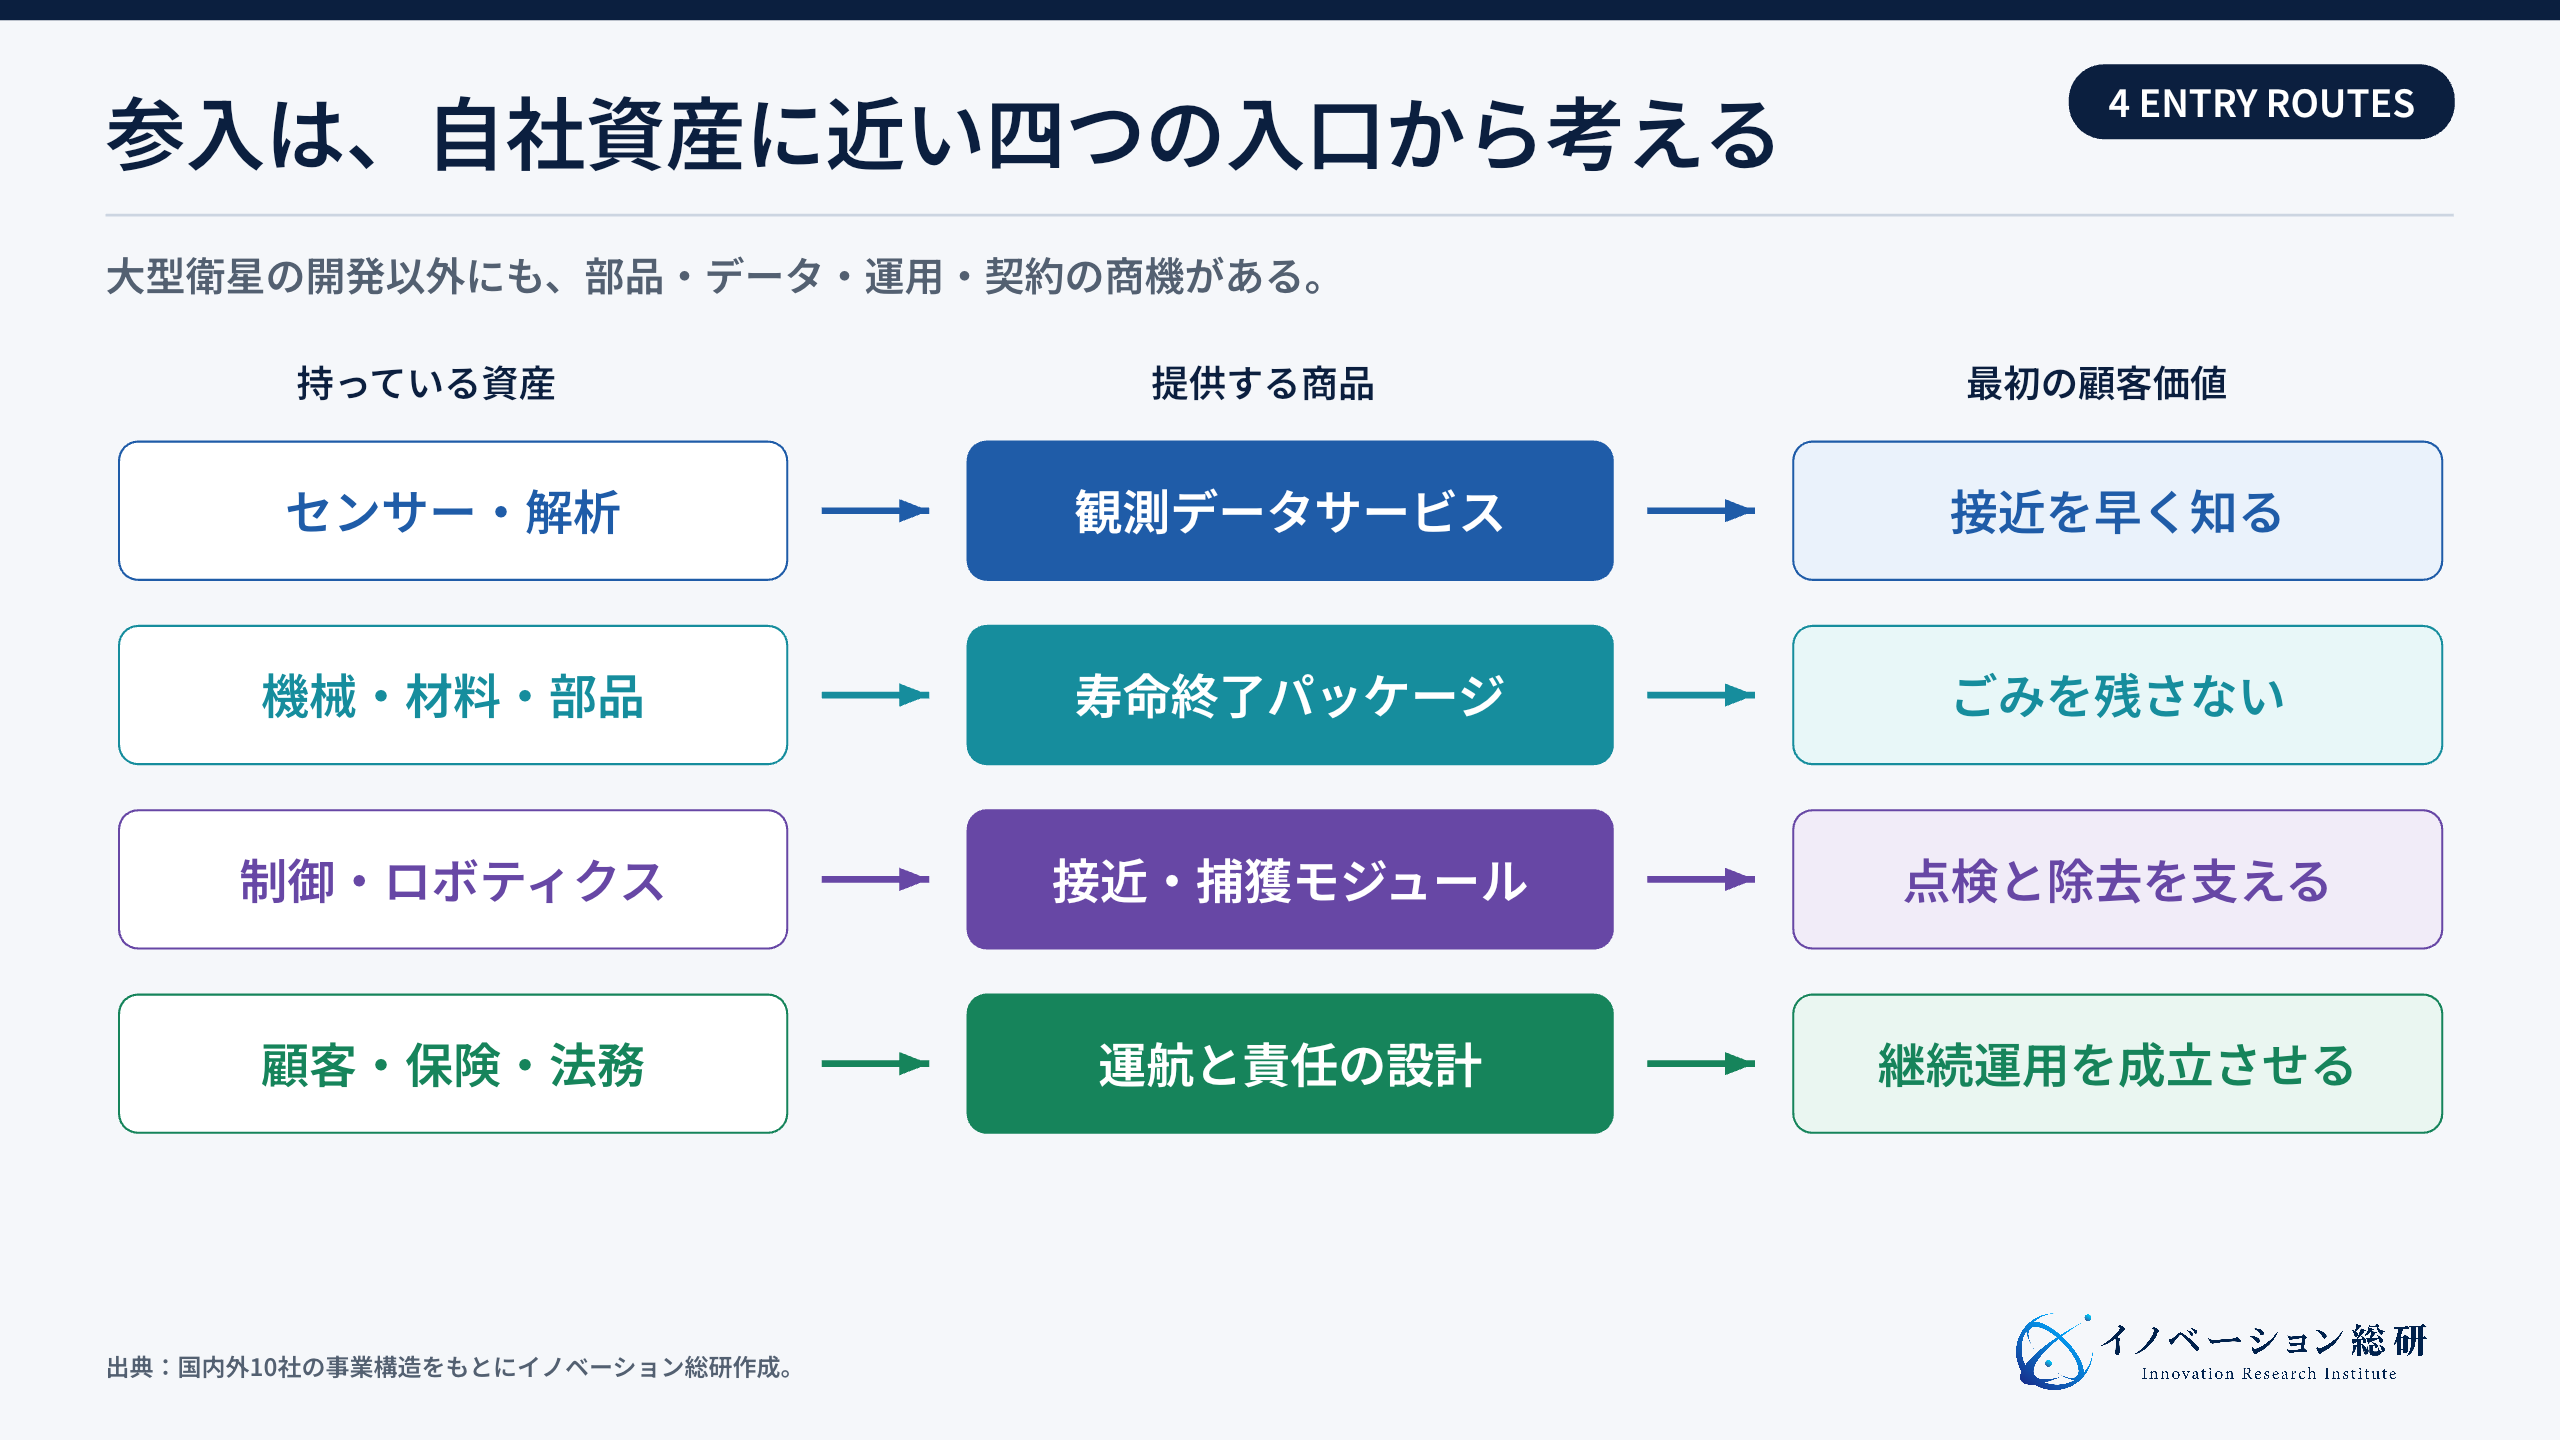
後発企業には、四つの現実的な入口があります。
一つ目は、観測・運用データです。光学、レーダー、RF、画像処理、シミュレーションの技術を持つ企業が、既存のSSA事業者や衛星運用者へデータと解析を供給します。完全な軌道カタログを一社で作るより、特定軌道、再突入予測、回転推定など一つの精度で選ばれる方が現実的です。
二つ目は、発生防止部品です。ドラッグセイル、推進系、電源遮断、把持プレート、光学マーカー、給油口などを衛星・ロケットへ組み込みます。自動車部品と同じように、単体性能だけでなく、標準、量産品質、試験証跡、供給継続が価値になります。
三つ目は、軌道上サービス企業への部品・工程供給です。自律航法センサー、ロボット関節、耐放射線電子部品、推進、熱設計、地上運用、シミュレーターを供給します。自社で衛星全体と打ち上げ費を持たず、先行企業のミッションで軌道上実績を得る方法です。
四つ目は、保証・調整・保険です。衛星の終了計画を審査し、必要な装置と除去事業者を組み合わせ、費用を運用期間中に積み立てます。技術、所有権、保険、契約を束ねる役割です。ハードウェア投資は軽くできますが、事故時の責任と支払い条件を精密に設計する必要があります。
自社のどの資産なら、スペースデブリ事業へ転用できるか
宇宙向けに見えない資産でも、要求へ翻訳できれば使えます。
精密機械メーカーは、把持機構、減速機、軸受、潤滑、振動試験を提供できます。ただし地上で動くことと、真空、放射線、温度差のある宇宙で動くことは別です。宇宙環境試験と故障モードの証跡が必要です。
光学・レーザー企業は、遠距離計測、追跡、回転推定、レーザー照射へ入れます。防衛用途と重なるため、輸出管理、情報管理、運用の透明性を事業設計に含めます。
IT企業は、軌道計算そのものより、データ統合、警報の優先順位付け、運用者間の連絡、監査ログ、サイバー対策で価値を出せます。衛星運用の画面へつながるAPIと、誤警報時の責任分界が重要です。
保険・金融企業は、離脱費用の積立、成功時の支払い、事故時の補償、機体の残存価値評価を設計できます。技術評価会社やSSA事業者との提携が前提です。
商社やSIerは、単なる紹介にとどまると利益が薄くなります。顧客の終了計画を診断し、装置、観測、運用、保険を組み合わせ、契約後も証跡を管理する役割まで持つ必要があります。
スペースデブリ事業の懸念は、技術より契約に表れる
要点:スペースデブリ事業の懸念は、技術より契約に表れる
第一の懸念は、所有権です。軌道上で機能を失っても、その物体は無主物になるとは限りません。他国が登録・所有する物体を、善意で勝手に回収できません。対象、同意、機密情報、処分方法を契約で確定します。
第二は責任です。接近中に衝突して破片を増やした場合、サービス企業、衛星運用者、打ち上げ国、許可国のどこが責任を負うのか。技術仕様だけでなく、事故時の指揮系統と補償を決めます。
第三は飛行実績です。地上試験だけでは、非協力物体への接近と捕獲の安全性を証明しきれません。顧客と保険会社は、軌道上での実績を重く見ます。最初のミッションを誰が買うかが参入の最大の壁です。
第四は単価です。除去する物体の価値より、除去費の方が高くなることがあります。回避損失、将来の衝突損失、規制対応、保険、軌道全体の公共価値を含めないと、顧客の予算になりません。
第五は軍民両用性です。接近、捕獲、レーザー照射は、故障衛星を救う技術であると同時に、他者の衛星へ干渉できる技術でもあります。顧客審査、輸出管理、データアクセス、運用公開の設計が必要です。防衛テックの記事で扱ったように、技術性能だけでなく調達と情報管理が市場を決めます。
第六は需要の時間差です。規制や憲章が発表されても、予算化、衛星設計、打ち上げ、運用終了まで何年もかかります。将来の除去需要だけを待つのではなく、観測、部品、点検、輸送など現在の収益を組み合わせます。
スペースデブリへ参入・提携・待機・見送りをどう決めるか
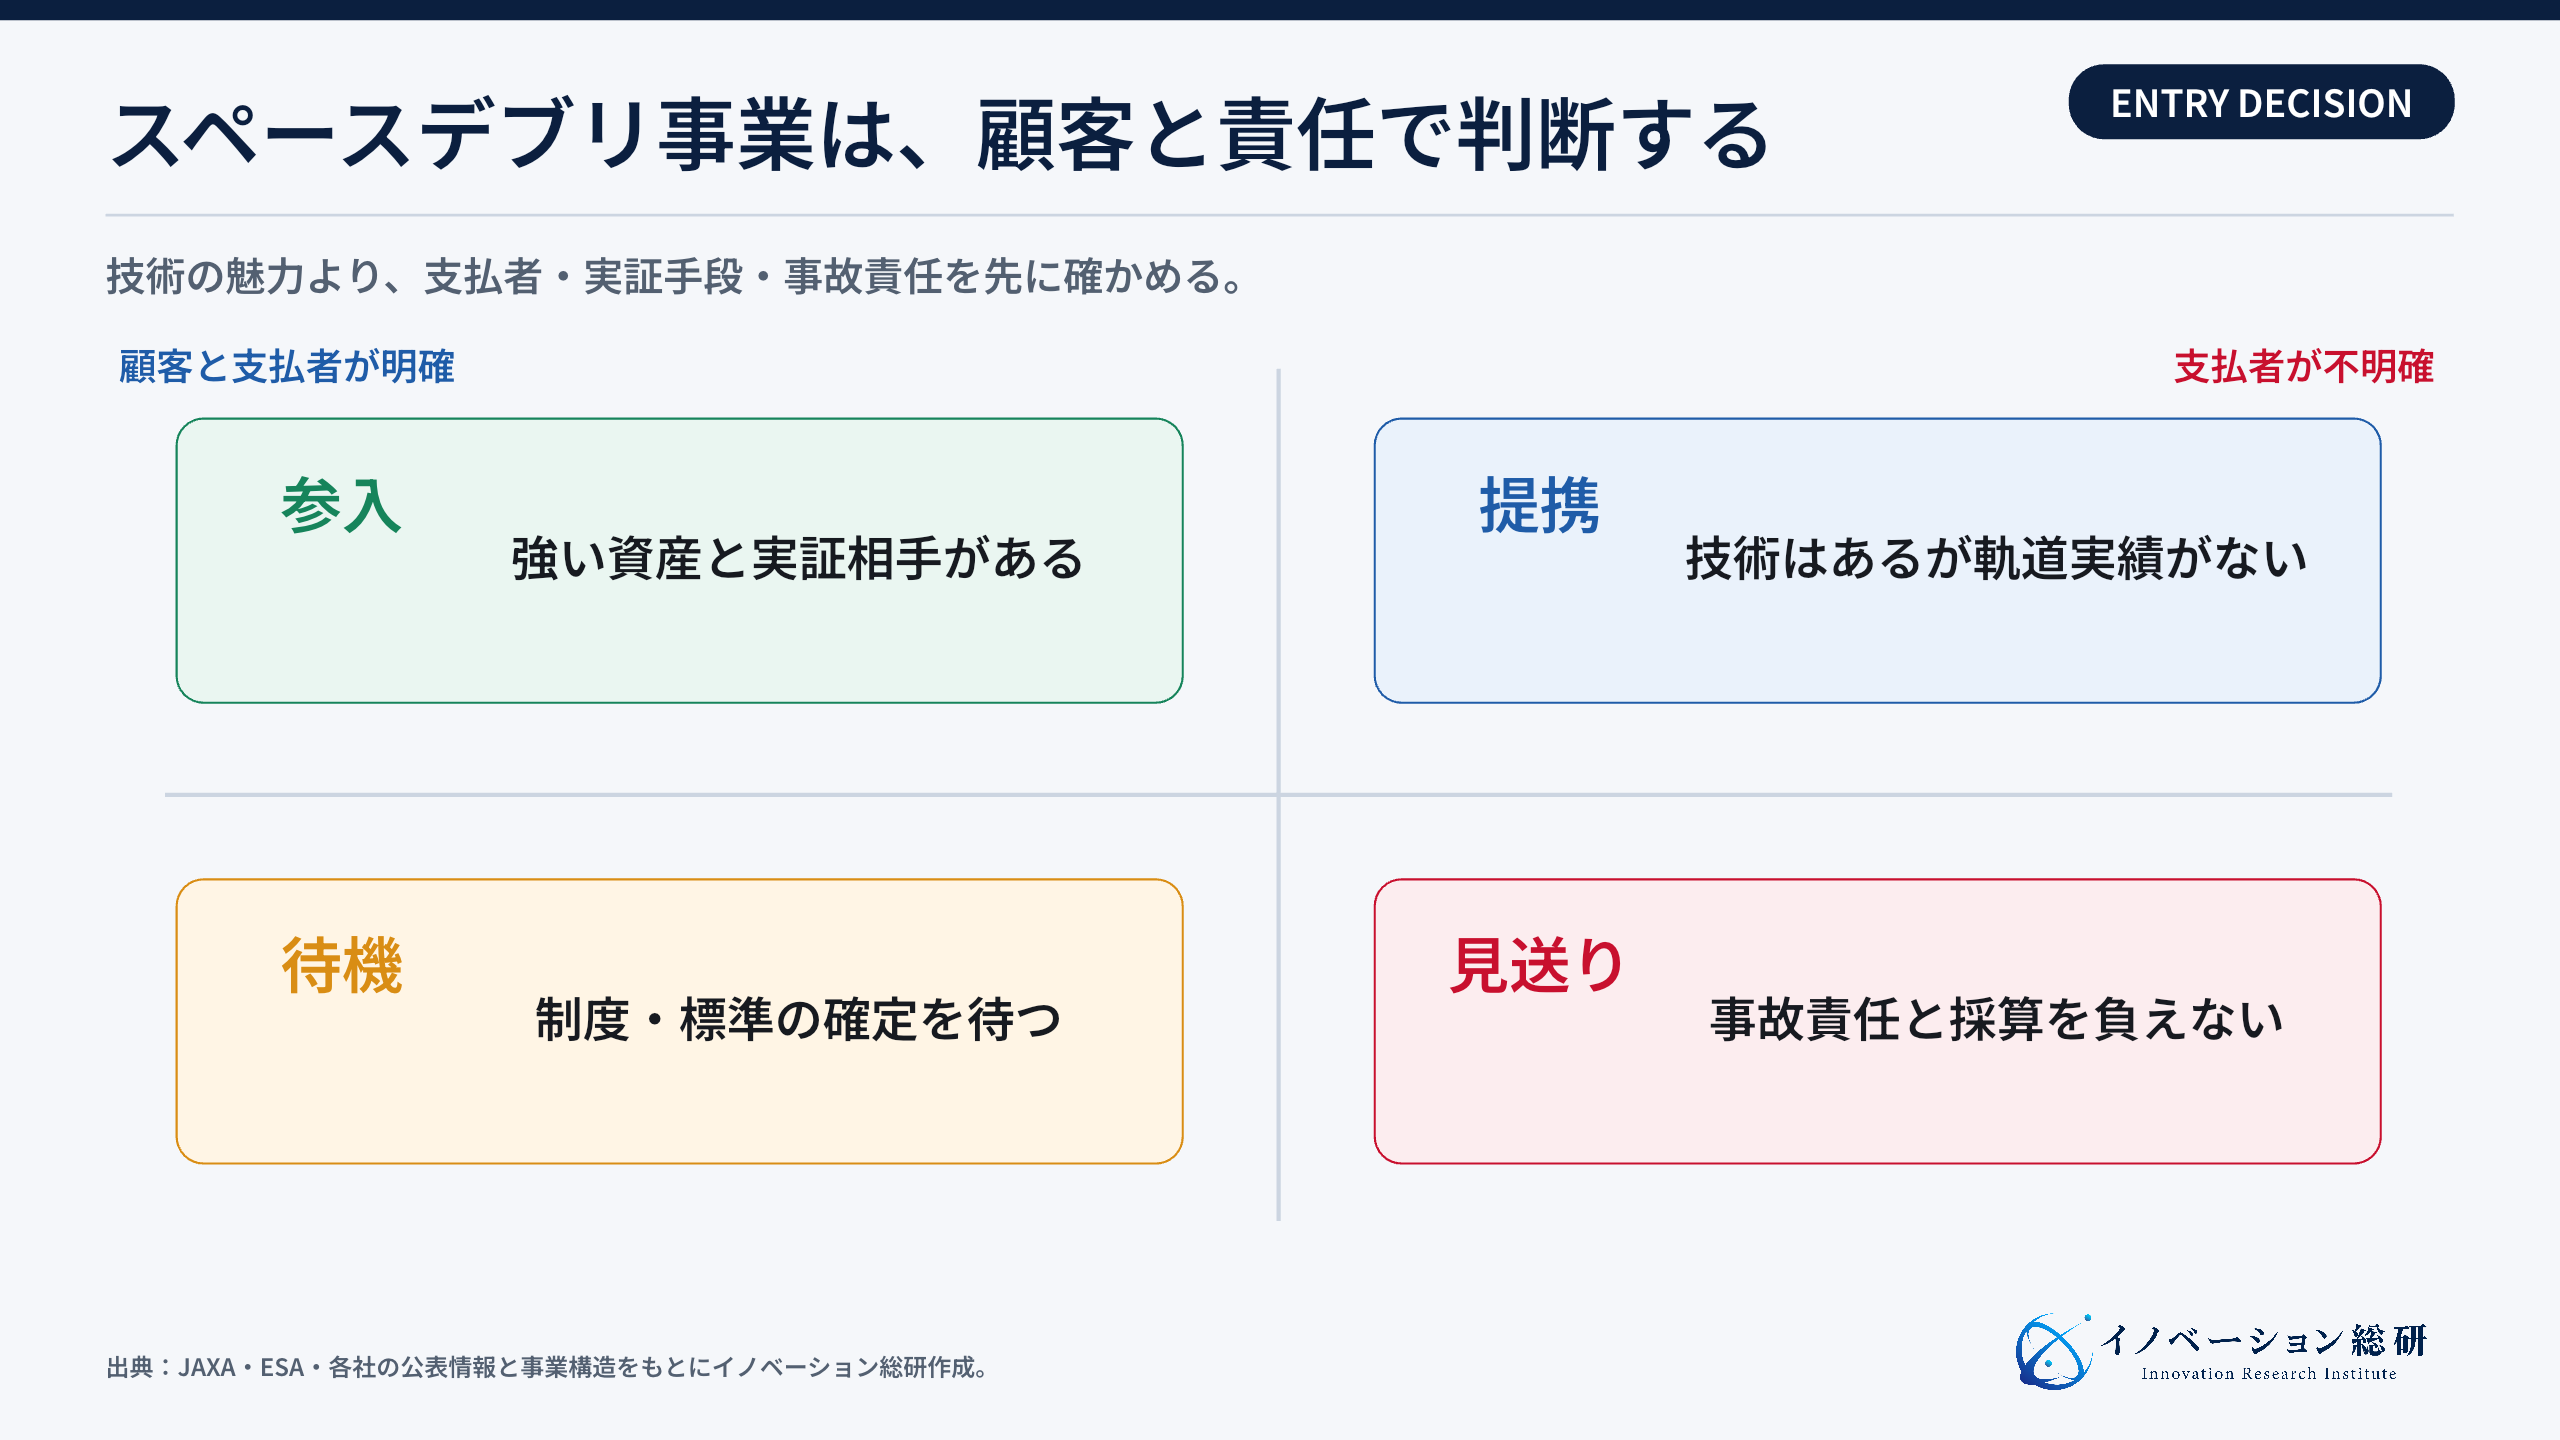
参入は、自社が技術を持つかだけで決めません。顧客、証跡、責任、資金の四点を見ます。
参入が向くのは、特定の政府・衛星運用者と課題を定義でき、既存ミッションへ部品やデータを載せられ、3年以上の開発資金を確保できる企業です。最初から主契約者になる必要はありません。
提携が向くのは、地上で実績のあるセンサー、ロボティクス、材料、解析技術を持つ一方、宇宙運用と許認可が足りない企業です。先行するサービス企業、衛星メーカー、宇宙機関のミッションへ入り、要求仕様と試験証跡を学びます。
待機が向くのは、技術はあるものの、顧客の調達時期と標準が固まっていない場合です。完全に止めず、規格活動、地上試験、共同研究、部品認定だけを進め、投資の節目を置きます。
見送りが妥当なのは、「市場が伸びる」という予測だけで、顧客、対象物、所有者、支払条件、最初の飛行機会を特定できない場合です。特に、単発の除去衛星を自費で打ち上げ、その後に顧客を探す計画は危険です。
最初に確認したいのは、次の六点です。
- 最初に費用を払う政府、衛星運用者、メーカーを一社名で言えるか
- 顧客が避けたい損失を、運用時間、燃料、許認可、保険、衝突損失で説明できるか
- 自社部品やソフトを載せるミッションと時期が見えているか
- 宇宙環境試験と安全審査に必要な費用を見込んでいるか
- 事故時の責任、所有権、データ権限を契約へ落とせるか
- 単発実証の後に、継続課金か複数用途へ広げられるか
スペースデブリに関するよくある質問
スペースデブリを調べる際に、意味、個数、再突入、除去の権限、日本企業の現在地についてよく出る疑問をまとめます。
まとめ:スペースデブリは、除去前の仕事から事業になる
スペースデブリ対策は、回収衛星だけの市場ではありません。発生を防ぐ部品、物体を見つける観測、衝突を避ける運用、衛星を再利用する給油と輸送、最後に除去があります。
国内外の先行企業を見ると、政府調達で実績をつくる企業、データを継続販売する企業、既存の輸送収益から広げる企業に分かれます。共通するのは、難しい技術を持つだけでなく、顧客の運用へ入り、次の契約へつながる証跡を残していることです。
新規参入では、除去衛星を自社で持つことを出発点にしない方がよいでしょう。自社のセンサー、部品、ソフト、保険、顧客基盤が、五つの事業レイヤーのどこで使えるかを決めます。そのうえで、最初の支払者と飛行機会を特定します。
スペースデブリの事業機会は、「宇宙ごみをどう拾うか」より前にあります。衛星が安全に運用を終える仕組みを、設計、データ、契約まで含めて提供できるかが分かれ目です。
参考文献
本文の事実確認には、宇宙機関、規制機関、各社が公開する一次情報を優先して使用しました。
- ESA Space Environment Report 2025
- ESA Space Environment Statistics
- JAXA 商業デブリ除去実証 CRD2
- JAXA CRD2 プロジェクト
- Astroscale ADRAS-J2
- ClearSpace-1
- LeoLabsによる航空自衛隊向け契約
- NorthStar Earth & Space
- Slingshot Aerospace Beacon
- JAXA・BULL スペースデブリ対策関連事業
- スカパーJSAT Orbital Lasers設立発表
- Orbit Fab RAFTI
- Starfish Space
- D-Orbit
- NOAA Office of Space Commerce TraCSS
- FCC 22-74
- ESA Zero Debris Charter
- 内閣府 宇宙基本計画
CONTACT
お問い合わせ
スペースデブリの構想を、契約できる事業へ。
自社技術、顧客、軌道上実証、提携先、所有権、事故責任を一つの事業構造にし、参入・提携・待機・見送りの判断を支援します。


