
投稿日:2026.09.07 最終更新日:2026.10.01
カーボンクレジットの価値は「量」より証拠で決まる|10事例と参入余地
カーボンクレジットは、排出削減やCO2の吸収・除去の成果を認証し、取引できる単位にしたものです。一般に1単位はCO2相当量で1トンを表します。
ただし、同じ1トンでも、追加で起きた成果か、どの方法で計算したか、どれだけ保たれるかによって品質と使える用途が変わります。
世界銀行の2026年版報告によると、クレジット発行量は2024年から2025年に8%増えた一方、価格は全体としてやや低下しました。発行量が増えることと、売上や利益が伸びることは別です。
参入時には、購入目的、品質条件、発行・納入にかかる費用まで確認します。
カーボンクレジットは、単価だけでなく、使える用途・確認できる証拠・納入条件で選びます。 本記事では、10の企業・機関をたどりながら、市場構造、品質の見方、企業の使い方、新規事業の参入余地を整理します。
情報確認日:2026年9月28日。制度の説明、各社の公表実績・契約・見込み、当研究所の事業上の考察を分けています。
個別の制度適合や会計・表示の判断は、適用文書と専門家に確認してください。
この記事の結論
カーボンクレジットは、品質・用途・納入の条件をそろえて比較します。
- 追加性、ベースライン、耐久性、リーケージ、二重計上、地域影響を案件ごとに確認します。
- 10事例は、標準、科学、取引、供給、需要という異なる役割で市場を作っています。
- 新規参入は、国内集約、dMRV、調達SaaS、CDR開発・金融に余地があります。
目次
カーボンクレジットとは?排出枠・CDRとの違い
クレジットはCO2相当量の削減・吸収・除去を認証した単位で、排出枠や炭素税とは別です。 最初に、似た言葉を分けます。
カーボンクレジット、排出枠、炭素税、CDRは、同じ脱炭素の道具でも役割が違うからです。
カーボンクレジットは、排出削減・吸収・除去の成果を表す単位です。具体的には、成果を一定の方法で測り、第三者が確認し、登録簿で一意に管理します。
そして、一般に1クレジットは1トンのCO2相当量を表します。
排出枠は、排出量取引制度の対象企業に割り当てられる「排出してよい量」です。そのため、企業同士で売買できても、個別プロジェクトが生んだクレジットとは出発点が異なります。
また、炭素税は排出へ価格を付ける税であり、証書ではありません。
CDRはCarbon Dioxide Removalの略です。これは、大気中のCO2を取り除き、森林、土壌、製品、地中などへ貯留します。
そして、その成果が基準に沿って認証されれば、除去系のクレジットになります。
| 用語 | 何を表すか | 主な利用者 | 判断で見る点 |
|---|---|---|---|
| カーボンクレジット | プロジェクトが生んだ削減・吸収・除去 | 自主購入企業、制度対象企業など | 方法論、追加性、耐久性、二重計上 |
| 排出枠 | 制度下で認められた排出可能量 | 排出量取引制度の対象企業 | 割当方法、対象年度、価格、保有義務 |
| 炭素税 | 排出量に応じた税負担 | 課税対象の企業など | 税率、課税対象、減免 |
| CDR | 大気中のCO2を取り除く活動 | 除去事業者、購入企業 | 純除去量、貯留期間、漏出、納入 |
したがって、「カーボンクレジットを買えば排出削減をしなくてよい」という理解は誤りです。自社とサプライチェーンの削減を進めたうえで、残る排出への補完手段として位置づける必要があります。
発行量が増えても価格は下がる|カーボンクレジット市場の読み方
発行量の増加を売上増と同一視せず、適格用途と買い手の条件から需要を確かめます。 市場を見るときは、炭素税・排出量取引と、プロジェクトから生まれるクレジットを分けます。
制度の広がりが、そのまま全種類のクレジットへの需要になるわけではありません。
世界銀行の2026年版報告は、直接的な炭素価格が世界の温室効果ガス排出量の約3割をカバーし、実施中の政策は87、2025年の公的収入は1,070億ドル超と説明しています。これは主に炭素税と排出量取引による政策の規模で、クレジットの販売額ではありません。
別の指標として、クレジットの発行量は前年比8%増、価格は全体としてやや低下とされています。一方、航空用途の適格銘柄や高く評価された森林保全・再植林案件には価格プレミアムが見られました。
この違いから、発行量の計画だけでなく、用途に適合する販売先と契約条件を確かめる必要があると考えます。特定方式の値上がりを保証するデータではありません。
創出側なら、認証量に単価を掛けるだけでなく、売れる時期と数量、検証・登録・営業の費用を計算します。購入側なら、必要な年度と表示目的に合うかを先に決め、価格の安さで用途の違う銘柄を代替しないようにします。
ICVCMのCore Carbon Principles(CCP)は、品質を評価する10の原則です。制度がCCP適格と評価されたことと、そこから発行される全クレジットにCCPラベルを付けられることは違います。
制度とクレジットのカテゴリーの両方が評価対象なので、購入対象の方法論・区分まで確認します。
SBTiのV2.0概要は、高品質なクレジット等による気候への貢献を、自社排出の削減を代替しない補完的な取組として整理しています。ネットゼロ目標では、自社・バリューチェーンの排出を削減したうえで、残余排出を適格な除去によって中和します。
V1に基づく目標申請は2027年末まで受け付ける方針も示されているため、「V2.0公表=全社が直ちに同じ条件へ移行」と考えず、自社が使う版と目標期間を確認します。
市場規模の予測だけを見て参入すると、この品質転換を見落とします。売買量の伸びより、基準変更、適格用途、証拠の更新へ追随できるかが重要です。
カーボンクレジットの価値を作る五つの役割
創出から償却までの役割と責任を分け、契約・発行・納入・使用の状態を追跡します。 クレジットは、売り手と買い手だけで成立しません。
本記事では、創出、測定・検証、登録、取引・調達、購入・償却の五つに役割を整理します。
| 役割 | 主な仕事 | 収益の源泉 | 失敗しやすい点 |
|---|---|---|---|
| プロジェクト開発 | 森林、農地、設備、CDR施設を動かす | クレジット販売、長期購入契約 | 許認可、地域合意、稼働・納入遅延 |
| MRV・格付け | 削減・除去量とリスクを測る | 検証料、評価料、データ利用料 | 基準の不一致、データ不足、利益相反 |
| 標準・登録簿 | 方法論、発行、移転、償却を管理する | 登録・発行・口座等の手数料 | 二重計上、古い方法論、情報不足 |
| 取引・調達 | 銘柄探索、売買、ポートフォリオ管理 | 取引料、SaaS利用料、支援料 | 品質の見落とし、流動性不足、価格変動 |
| 購入・償却 | 目的に合うクレジットを取得して使う | 規制対応、目標達成、顧客価値 | 誇大表示、用途不適合、証拠の散逸 |
クレジットの価値は、この鎖の最も弱い部分で決まります。優れた除去技術があっても測定できなければ発行できず、発行できても用途が合わなければ売れません。
MRVは、排出削減・除去量を測り、報告し、検証する工程です。独立した格付けは購入判断を補助する評価で、クレジットの発行に必要な検証とは別です。
また、先行購入契約は発行前にも結べるため、五つの役割が常に一方向の順序で進むわけではありません。
カーボンクレジットの品質は何で決まるか
品質は価格や認証名だけでなく、案件の計算根拠と将来の管理まで確認します。 価格や認証名だけでは、品質を判断できません。
案件ごとの前提、測定方法、権利関係、将来の管理まで確認する必要があります。
以下の六つは、公開基準を参照して本記事がまとめた確認観点で、ICVCMの10原則そのものではありません。制度によって、必要な証拠、保守的な控除、反転時の補償方法は変わります。
| 品質の観点 | 確認する問い | 証拠の例 |
|---|---|---|
| 追加性 | クレジット収入がなくても同じ活動は起きたか | 投資判断、法的義務、代替案の比較 |
| ベースライン | 「何もしなかった場合」を過大に置いていないか | 過去実績、地域比較、算定式 |
| 耐久性 | 吸収・除去した炭素はどれだけ保たれるか | モニタリング期間、貯留場所、反転対応 |
| リーケージ | 別の場所で排出が増えていないか | 供給網、土地利用、輸送を含む評価 |
| 二重計上 | 同じ成果を複数の主体が主張していないか | 一意の番号、登録簿、償却記録、用途に応じた国際移転条件 |
| 社会・自然 | 地域住民や生物多様性へ悪影響がないか | 同意記録、苦情処理、便益配分、保全指標 |
たとえば森林案件では、火災や伐採で炭素が戻る反転リスクがあります。直接空気回収では、回収装置が使ったエネルギーや輸送・貯留も差し引かなければ、純粋な除去量は分かりません。
品質は一度認証すれば固定されるものでもありません。方法論の改定、衛星データ、現地監査、償却記録を更新し、あとから説明できる状態を保つことが重要です。
日本のカーボンクレジットはGX-ETSでどう変わるか
GX-ETSの排出枠とクレジットを分け、利用できる種類・年度・上限を確認します。 日本では、J-クレジットの自主的な利用と、排出量取引制度の義務が接近しています。
ただし、J-クレジットと排出枠は同じものではありません。
GX推進機構の制度案内によると、2026年度からの排出量取引制度は、前年度までの3年度平均で直接CO2排出量が10万トン以上の事業者が対象です。対象者は排出量の算定・報告、移行計画の提出、排出実績量に対応する排出枠の保有などを行います。
2026年度は初年度の手続があるため、通常年度の予定と混同せず、現行マニュアルを確認します。
制度内で使えるクレジットには対象と上限があります。したがって、「どのクレジットでも義務履行に使える」と考えて調達するのは危険です。
対象年度、方法論、移転、償却の条件を制度文書と照合する必要があります。
東京証券取引所のカーボン・クレジット市場は2023年10月11日に開設されました。公表された参加者一覧では2026年9月9日現在359者です。
これは登録参加者数で、継続的に売買している企業数や、任意の銘柄をすぐ売れることを示す数値ではありません。
国内企業に増える仕事は、売買ボタンを押すことより前にあります。排出量を算定し、自社削減と費用を比べます。
さらに適格銘柄を確認し、会計・開示資料と償却証跡を一つにつなぐ必要があります。
クレジット調達と自社削減は、どちらか一方を選ぶ話ではありません。ペロブスカイト太陽電池や浸透圧発電も削減の選択肢です。
そのうえで、どの排出を設備投資で減らし、どの残余排出をクレジットで補うかを決めます。
企業はクレジットをどう使い分けるか
利用目的を先に決め、契約量ではなく、発行・納入・償却を確認できる状態で報告します。 企業の利用目的は一つではありません。
規制対応、残余排出の中和、製品・イベントの補完、将来供給の育成では、選ぶ銘柄と契約が変わります。
| 利用目的 | 先に行うこと | クレジットに求める条件 | 契約で注意する点 |
|---|---|---|---|
| 制度上の義務履行 | 対象排出と不足枠を確定 | 制度で認められる種類・年度 | 適格性、口座、提出期限 |
| ネットゼロ時の中和 | 自社とバリューチェーンを削減 | 残余排出に合う高品質な除去 | 発行時期、耐久性、償却主体 |
| 製品・活動の補完 | 表示する範囲と根拠を確定 | 主張と対応する量・品質 | 広告表現、二重主張、証拠保存 |
| 将来技術の育成 | 技術・事業の成熟度を評価 | 将来の除去を約束する契約 | 未納入、代替供給、返金・延期 |
短期の安いクレジットと、将来の高耐久CDRを同じ棚で比べるべきではありません。用途、時間、価格、納入リスクを分け、複数銘柄を組み合わせる設計が必要です。
架空例|1,000トンの契約でも、全量を使用済みにはできない
ある企業が、特定年度の活動に使う目的で1,000トン分を契約したと仮定します。報告日時点で700トン分が発行・納入され、そのうち500トン分を当該企業のために償却し、200トン分は口座に保有、300トン分は未納入だったとします。
数量は説明用の架空値です。
| 状態 | 数量 | 確認する証拠 |
|---|---|---|
| 償却済み | 500トン | 番号、受益者、数量、使用目的、日付 |
| 納入済み・未償却 | 200トン | 保有口座、使用・移転の制限 |
| 未納入 | 300トン | 納入予定、検証条件、遅延時の対応 |
この例で償却記録があるのは500トン分です。契約量1,000、納入量700、償却量500を足すと同じ単位を重ねて数えてしまいます。
また、償却した500トン分についても、品質・対象年度・用途・表示の条件を満たすかを確認してから報告します。「購入したので1,000トン分の排出がなくなった」とは書けません。
不足分の調達が必要なら、当初の条件と同等の代替が間に合うかを確認します。契約では、納入期限、発行されなかった場合、代替供給の品質、返金や延期、償却の担当を先に決めます。
金銭の返金だけでは、必要な期日までにクレジットを使える状態には戻らない点にも注意します。
購入承認では、価格に加えて「使える条件」を残す
社内の購入承認には、利用目的と対象排出、採用した方法論と版、数量・年度・シリアル番号、価格と付随費用、納入日、償却担当、承認した表示文をまとめます。環境部門だけでなく、調達・経理・法務・開示担当が同じ前提で確認できるようにするためです。
基準変更や供給遅延を把握した際の再確認者も決めます。
主要10社・機関で見るカーボンクレジット市場
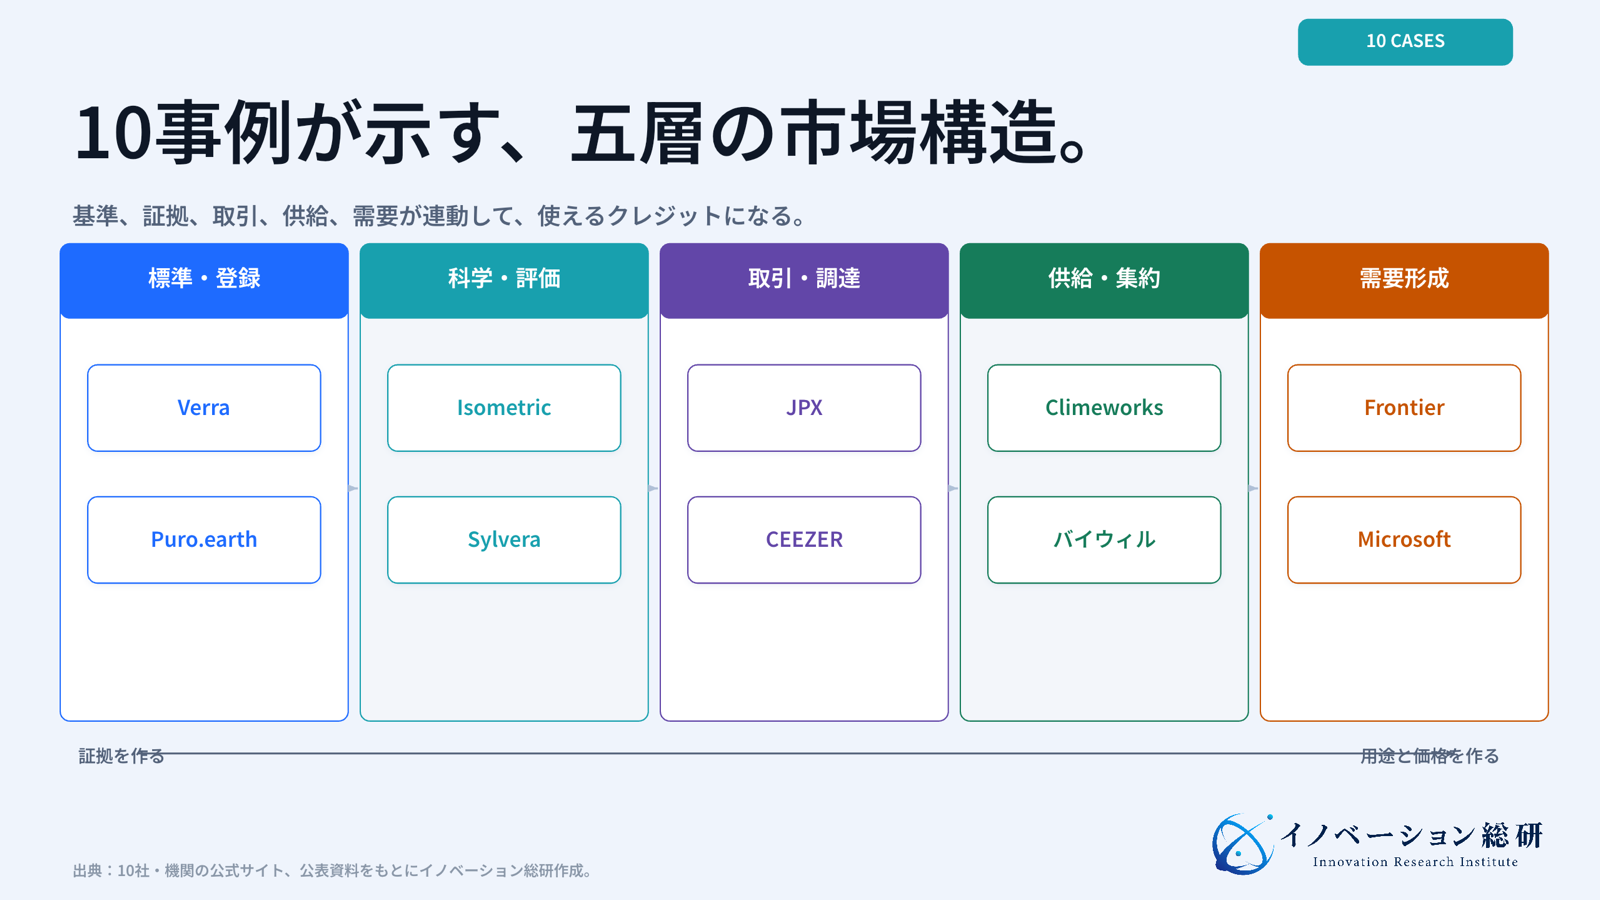
10の企業・機関は、何を証明し、何を取引・管理するかで比較します。 ここからは、市場の各層で何が売られているかを具体化します。
10の企業・機関を、提供する機能で比較します。収益性のランキングではなく、自社の仕事と提携先を考えるための整理です。
| 企業・機関 | 主な位置 | 何を提供しているか | 読み取れる事業機会 |
|---|---|---|---|
| Verra | 標準・登録 | VCSの方法論、審査、VCU発行・償却 | 方法論更新と透明性が市場基盤になる |
| Puro.earth | CDR標準・登録 | 耐久性CDRのCORC認証・登録 | 除去方法別の測定と耐久性管理 |
| Isometric | 標準・認証・登録 | 公開プロトコル、検証、削減・除去の証明・登録 | データと検証工程そのものの商品化 |
| Sylvera | 格付け | プロジェクト品質の独立評価 | 買い手のデューデリジェンス支援 |
| JPX | 取引所 | J-クレジット等の市場取引 | 国内価格形成と制度実務の接続 |
| CEEZER | 調達SaaS | 銘柄探索、審査、調達、償却、報告 | 企業内の調達業務を一つにまとめる |
| Frontier | 需要集約 | 将来のCDRをまとめて購入するAMC | 初期技術へ売上の見通しを与える |
| Climeworks | プロジェクト・調達 | DACと除去ポートフォリオ | 装置だけでなく納入サービスを売る |
| バイウィル | 国内開発・流通 | J-クレジット創出から売却まで支援 | 地域資産を小口で束ねる |
| Microsoft | 大口需要家 | 高品質CDRの選定・長期調達 | 買い手基準が供給側の仕様を作る |
例えば購入側の審査を支えるなら、方法論・検証の情報をどこから得て、調達・償却・報告のどの業務へ渡すかを決めます。既存機関と役割を重ねるより、顧客に残っている確認作業を特定し、必要な提携先を選ぶために使う表です。
標準・登録を担うVerraとPuro.earth
標準の名称だけでなく、方法論の版、案件、発行・償却記録までたどります。 最初の二者は、クレジットを「発行できる単位」にする基盤です。
方法論と登録簿が違えば、同じ活動でも認証手順や使える主張が変わります。
Verra:VCS Version 5で方法論と保護措置を更新する
VerraのVerified Carbon Standardは、排出削減・除去プロジェクトを扱う広範な制度です。そして、審査を経て、Verified Carbon Unitを発行します。
なお、1VCUは1トンのCO2相当量を表し、発行や移転、償却は登録簿で追跡されます。
Verraは2025年12月16日にVCS Version 5を公表し、保護措置、権利、方法論や運用の要件を更新しました。公表日と全案件への適用日は同じではなく、要件や新規・既存案件で移行条件が違います。
購入時は、当該案件に適用される版と方法論を確認します。Verraは標準と登録の仕組みを提供し、自らクレジットを売買する事業とは区別しています。
事業者にとって重要なのは、「Verra認証」という名前だけで品質を一括判断しないことです。方法論、プロジェクト、発行年、追加ラベルまで確認し、自社の利用目的に合うかを評価します。
Puro.earth:耐久性CDRをCORCとして記録する
Puro.earthのRegistryは、耐久性CDRを中心に扱います。対象は、バイオ炭、地中貯留、建材固定などで、成果をCO2 Removal Certificateとして発行・償却します。
なお、1CORCは、独立監査を経た1トンのCO2除去を表します。
登録簿では、認証プロジェクト、発行量、償却を確認できます。幅広い排出回避を扱う仕組みと比べ、除去と貯留の耐久性へ焦点を絞ることで、買い手が用途を判断しやすくしています。
Puro Registryは、受益者の要請で公開を最大12か月遅らせる場合があると説明しています。公開画面だけで確認しきれない場合は、売り手や口座管理者から、対象数量と償却の証明を受け取ります。
「見つからないから未発行」とも「購入証明があるから償却済み」とも即断しません。
この事例から見えるのは、標準の範囲を狭めることも差別化になる点です。何でも認証するより、特定の除去経路に必要な測定と監査へ深く入る方が信頼を作れます。
科学的審査を再設計するIsometricとSylvera
発行に必要な認証・検証と、購入判断を助ける格付けは別の役割です。 次の二者は、「登録されている」から一歩進み、科学的な説明と購入判断を支えます。
市場に銘柄が増えるほど、独立評価と証拠の読み解きが重要になります。
Isometric:計算根拠まで公開する認証基盤
Isometric Standard v2.1は、CO2の純除去と、指定された温室効果ガスの排出削減を扱います。登録簿では、発行、納入、移転、償却を区別し、計算・データ・証拠へたどれるようにしています。
除去だけの仕組みと紹介したり、購入支援の格付けと同じ役割と考えたりしないようにします。
というのも、直接空気回収、風化促進、バイオマス由来の除去など、経路ごとに測定方法は違うからです。そのためIsometricは、共通のラベルだけで複数経路をまとめません。
代わりに、プロトコルとモジュールを組み合わせ、純除去量、不確実性、反転リスクを扱います。
同基準は、検証・モニタリングに要する仕事に基づき購入側へ料金を設定し、発行数量に連動しない構造を説明しています。発行量を増やすほど検証側が得をする誘因を抑えるための設計です。
ただし、その料金設計だけで個別案件の品質や買い手の利用適格性まで保証されるわけではありません。
新規事業の観点では、証書の発行より前にある計算・データ連携・検証業務に注目です。センサー、設備ログ、試料分析、地理情報を監査可能な形へ変換する企業には、認証機関との提携余地があります。
Sylvera:プロジェクト品質を独立評価する
Sylveraは、発行前から発行後までプロジェクト品質を評価します。追加性、恒久性、算定の堅牢性、共同便益などを調べ、買い手や投資家の判断を支えます。
クレジットは同じ登録制度の中でも品質差があります。そこで、企業は自社だけで全資料を読む代わりに、独立評価を使って候補を絞り、価格とリスクを比べられます。
格付け事業の難しさは、スコアの説明責任です。データ不足を高評価で埋めず、評価更新、異議申立て、利益相反の管理まで設計する必要があります。
売買を支えるJPXとCEEZER
売買の成立後も、適格性、保有残高、償却、報告を一つの業務として管理します。 市場を使える形にするには、売買の場と企業内の調達業務が必要です。
公的な価格形成と、個社のポートフォリオ管理は別の機能として考えます。
JPX:国内の価格形成と受渡しを整える
JPXのカーボン・クレジット市場では、参加者が対象銘柄を指定して売買します。市場参加には登録が必要で、価格・売買高・受渡しの手順が公開されています。
取引所の価値は、相対取引だけでは見えにくい価格を集約することです。一方で、クレジットが自社の開示や制度対応に適するかは買い手側で判断します。
ここには、相場情報を排出計画、予算、保有残高へつなぐ業務支援の余地があります。取引画面を作るだけでなく、経理、環境部門、事業部、監査へデータを渡す設計が必要です。
CEEZER:調達から償却・報告までを一つにする
CEEZERは、企業向けにクレジット、環境価値証書、持続可能な航空燃料証書を扱う調達・管理基盤です。案件探索、審査、ポートフォリオ設計、調達、追跡、償却、報告までをまとめます。
同じ画面で扱えても、クレジット、電力等の環境価値証書、航空燃料証書は同じ単位・用途ではありません。それぞれが証明する内容と、使う報告基準を分けて管理します。
大企業では、担当者が一件ずつ買うだけでは運用できません。複数の子会社、年度、目標、通貨、登録簿、承認権限をそろえる必要があるからです。
CEEZERの事例は、クレジット市場でSaaSが担える範囲を示します。価値は在庫一覧ではなく、審査履歴と監査資料を一つの流れにすることにあります。
供給を増やすFrontierとClimeworks
将来購入の約束は供給を支える手段ですが、検証・納入済みの実績とは分けて評価します。 高耐久CDRでは、すでに発行されたクレジットを買うだけでは供給が増えません。
将来購入の約束と、施設を実際に動かす能力が市場形成の中心になります。
Frontier:将来購入を束ねて技術へ売上を約束する
契約額の大きさだけで技術の完成度を評価せず、実納入の量と期間、追加の資金需要を確認します。
Frontierは、企業の購入需要を束ねるAdvance Market Commitmentです。2026年6月には9.15億ドルを追加し、総コミットメントを18億ドルへ拡大しました。
一方、Frontierが同じ2026年6月17日の発表で報告した実納入は、2025年にポートフォリオ内の7社で約2万3,000トンです。総コミットメント18億ドルは将来購入へ向けた資金枠であり、納入済みの金額や除去量とは違います。
建設着手した設備の年産能力も、すでに除去した量へ加算できません。
ただし、先行購入は納入済みのクレジットではありません。契約量、予定時期、検証、未納時の扱いを分け、買い手は技術と供給先を分散する必要があります。
この事例を新規事業に生かすなら、長期契約によって設備投資の見通しを作りながら、建設・稼働・検証・納入の各段階で支払条件を分ける考え方が参考になります。
Climeworks:DAC装置から除去ポートフォリオへ広げる
Climeworksは、空気からCO2を回収するDAC設備を開発・運営しています。加えて、複数の除去手法を組み合わせる企業向けポートフォリオ事業も提供します。
2026年には、北米のバイオ炭、風化促進、BECCSなどを含む10年契約をTD Bankと締結しました。自社DACだけを売るのではなく、調達、審査、管理まで含めて納入責任を広げています。
2026年6月の発表では、将来の北米DAC施設由来のクレジットへのアクセスも含めるとしています。これは将来供給を含む契約で、10年分の除去が完了した実績ではありません。
どの手法をいつ、どの条件で納入するかを、契約と進捗報告で分けて追います。
CCUSの事業機会でも整理した通り、装置の外に輸送、貯留、測定、保守、保険があります。CDRのクレジット化では、さらに方法論と登録簿までつなぐ必要があります。
国内で地域案件を束ねるバイウィル、需要を作るMicrosoft
地域の供給を束ねる条件と、大口買い手の品質条件を、契約とデータでつなぎます。 最後の二者は、国内の小さな供給を束ねる役割と、買い手が品質仕様を作る役割です。
供給側だけで市場が育たないことが分かります。
バイウィル:地域のJ-クレジットを創出から販売まで支える
バイウィルは、森林保全、再エネ、省エネ、農業などのJ-クレジット創出を支援します。プロジェクト登録、審査機関との調整、データ収集、買い手探索までをまとめて扱います。
太陽光や中干し、LEDなどでは、一件ごとの削減量や所有者が小さくなりがちです。そこで、複数の参加者をプログラム型で束ね、申請と販売の固定費を分担します。
国内参入では、この集約機能が重要です。地域金融機関、自治体、設備会社、農協、森林組合と組み、環境価値が誰に帰属するかを契約で決める必要があります。
バイウィルの現行説明では、売却後の収益から費用・手数料を受け取る成果報酬型を採り、プログラム型では参加者から環境価値を移転してもらいます。初期負担を抑える仕組みですが、希望額の利益を保証する意味ではありません。
参加者が渡す権利、必要データ、収益配分、途中でやめる場合の条件まで確認することが重要です。
Microsoft:買い手の基準が供給の仕様を作る
Microsoft・Carbon Directの高品質CDR基準(2025年版)は、追加性、ライフサイクル排出、耐久性、環境・社会面などを調達時に確認します。大口購入者が評価項目を公開することで、供給企業は開発段階から必要な証拠を準備できます。
Microsoftは自然由来と工学的除去の複数経路を調達しています。単一技術に賭けるより、価格、耐久性、供給時期、地域を分けたポートフォリオを作る考え方です。
同基準は、購入前の個別審査や既存の認証制度を置き換える文書ではないと明記しています。買い手の調達条件を満たすことと、第三者による検証・発行・償却の完了は別に確認します。
この事例で見るべきなのは購入量だけではありません。大口需要家の調達基準、契約条件、データ要求が、認証、設備、MRV、金融まで波及する点です。
NEXT STEP
次のステップ
「クレジットを扱いたい」を、証拠と責任のある事業設計へ。
最初の支払者、利用目的、対象方法論、証拠、提携先、収益と見送り条件を整理します。
カーボンクレジット事業で狙える四つの参入方法
参入領域は、顧客が費用を払う仕事と、自社が持てる証拠・納入責任から選びます。 新規参入では、既存のブローカーと同じ「売り手と買い手をつなぐ」だけでは差別化が難しくなります。
自社が持つ顧客、設備、データ、地域網、金融機能に近い場所から選ぶ方が現実的です。
表のdMRVは、センサーや衛星、システムを用いて測定・報告・検証を支える仕組みです。データ収集を自動化しても、方法論への適合や独立検証が不要になるわけではありません。
| 参入方法 | 最初の顧客 | 提供価値 | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|
| 国内プロジェクト集約 | 自治体、農林業者、設備保有者 | 小口の削減・吸収を束ねて申請・販売 | 方法論専門家、審査機関、金融機関 | 権利帰属、データ欠損、発行までの資金 |
| dMRV・監査データ | プロジェクト開発者、認証機関 | センサー・衛星・設備ログを証拠化 | 測定会社、研究機関、VVB、登録簿 | 精度、説明可能性、基準変更 |
| 調達・適格性SaaS | GX-ETS対象企業、グループ企業 | 排出計画、適格銘柄、残高、償却を管理 | 取引所、仲介、会計・保証、法務 | 制度変更、取引責任、顧客データ |
| CDR開発・金融 | 除去技術企業、設備会社、大口購入者 | 長期購入と資金を結び、供給を増やす | EPC、保険、銀行、認証、需要家 | 技術不調、建設遅延、未納、長期価格 |
カーボンクレジットの差別化は、取引画面ではなく、案件の証拠、制度適格性、納入責任を一つにつなぐ業務資産にたまります。 どの層へ入る場合も、売買手数料だけで採算を置かないことが重要です。
例えば地域案件を集める事業では、参加者の獲得数だけでなく、必要データがそろう割合、検証後の発行量、販売までの期間を測ります。審査・システムの固定費に、現地確認、欠損データの補正、売れ残りの管理を足し、参加者への配分後に運営費を回収できるかを計算します。
件数を増やす前に、小さな集約単位でこの流れを確かめます。
新規参入で必要な能力と提携先
提携では、権利、費用、データ、未発行時の負担、償却権限まで分担します。 自社単独で全工程を持つ必要はありません。
一方、誰が品質と納入の責任を負うかを曖昧にしたまま、提携先だけ増やすのも危険です。
| 自社資産 | 向く参入方法 | 自社で持つ能力 | 外から補う能力 |
|---|---|---|---|
| 地域金融・自治体網 | 国内プロジェクト集約 | 所有者開拓、契約、地域合意 | 方法論、検証、販売、システム |
| IoT・衛星・分析技術 | dMRV・監査データ | 計測、データ品質、API | 炭素会計、認証、現地調査 |
| 大企業の環境部門との接点 | 調達・適格性SaaS | 業務設計、権限、システム連携 | クレジット評価、取引、保証 |
| プラント・素材・エネルギー | CDR開発・金融 | 設計、建設、操業、原料調達 | 長期購入、MRV、保険、資金 |
提携契約では、クレジットの所有者、発行費用、データの利用権、未発行時の負担、販売価格、償却権限を決めます。森林や農地では、長期の土地利用と地域便益も外せません。
販売先を先に確保できるかも重要です。特にCDRは設備を造ってから買い手を探すと、資金調達と価格交渉の両方で不利になります。
カーボンクレジット事業を、六つの詰まり方で整理する
品質、適格性、納入、データ、基準変更、表示の未確認条件を見つけます。
カーボンクレジット事業で防ぎたい、品質・納入・表示の問題
品質・用途・納入・表示の未確認事項を残したまま、契約や対外発信へ進めないようにします。 市場が伸びても、クレジット事業が自動的に伸びるわけではありません。
本記事では、品質、適格性、納入、責任の設計で確認すべき問題を整理します。失敗原因の頻度を調べたランキングではありません。
| 失敗の形 | なぜ起きるか | 先に確認すること |
|---|---|---|
| 安い銘柄から仕入れる | 利用目的と品質要件を決めていない | 誰が何を主張するために使うか |
| 認証名だけで判断する | 方法論・案件・発行年の差を見ない | 追加性、ベースライン、耐久性、ラベル |
| 発行前販売を発行済みと扱う | 契約と現物を混同する | 納入日、検証条件、代替・返金条項 |
| データ収集を現場へ丸投げする | 入力負荷と欠損時の運用がない | 証拠の取得者、頻度、異常値の処理 |
| 制度対応を一度の設定で終える | 適格基準や方法論が更新される | 誰が変更を追い、顧客へ反映するか |
| 「環境に良い」で販売する | 表示範囲と根拠が曖昧 | 主張、償却記録、第三者確認、法務審査 |
特に危険なのは、取引成立を売上の終点と考えることです。購入後の償却、報告、問い合わせ対応、方法論の変更まで含めて、顧客の利用が完了します。
参入・提携・待機・見送りをどう判断するか
参入・提携・待機・見送りは、買い手の条件、証拠、資金負担、納入体制で判断します。 参入判断は、市場成長率ではなく、自社がどの責任を持てるかで分けます。
四つの選択肢を最初から持つと、過大投資を避けやすくなります。
| 判断 | 選ぶ条件 | 次に決めること |
|---|---|---|
| 参入 | 支払者が明確で、証拠・適格性・納入の一部を自社で持てる | 最初の用途、対象方法論、責任範囲、収益 |
| 提携 | 顧客や設備はあるが、認証・取引・金融が不足する | 独占範囲、データ権、未発行時の負担 |
| 待機 | 需要はあるが、制度・方法論・価格が収益を左右しすぎる | 監視する基準、再検討条件、準備するデータ |
| 見送り | 購入理由が曖昧で、安価な転売以外の価値を作れない | 顧客課題を別の脱炭素サービスで解けないか |
制度対応や調達業務を支えるサービスは顧客の業務接点、供給集約は地域の権利とデータ、CDR開発は技術・設備・長期契約が出発点です。時間軸だけで入りやすさを決めず、自社が引き受ける仕事と資金負担、顧客の支払意思を確かめます。
イノベーション総研では、顧客接点、データ、設備、金融、地域網を棚卸しし、四つの参入方法へ当てはめることを勧めています。テーマを選ぶ前に、自社が持てる責任と補う相手を決める考え方です。
専門家を入れるべき場面
制度、測定、会計、表示、契約のうち、どの判断に専門家が必要かを切り分けます。 カーボンクレジットは、事業、科学、制度、会計、法務が重なる領域です。
社内だけで決めるより、判断が分かれる場所を特定して専門家を使う方が効率的です。
外部の知見が必要になる論点は多岐にわたります。たとえば、方法論、追加性、ベースライン、測定機器、データ品質です。
GX-ETSの適格性、会計・税務、広告表示、長期購入契約、地域合意も含まれます。
相談時は、「クレジット事業をしたい」だけでは情報が足りません。具体的には、保有資産、想定顧客、活動場所、削減・除去の仕組みを示します。
さらに、利用したい制度と、収益化までの期間も必要です。一方、専門家側も、認証、科学、取引、金融のどこを担えるかを明確にします。
よくある質問
検索や事業検討で混同されやすい点を、短く整理します。個別案件の適格性は、使う制度と方法論の最新版で確認してください。
まとめ:カーボンクレジットは用途・品質・納入条件をそろえて選ぶ
単価や市場予測だけで選ばず、使える用途、証拠、納入時期、使用後の説明までそろえます。 カーボンクレジットは、単純なCO2の売買ではありません。
活動が追加で起きたことを測り、登録し、適切な用途へ届け、償却後まで説明する仕組みです。
市場には、VerraやPuro.earthの標準があります。IsometricやSylveraは、科学と評価を担います。
JPXやCEEZERは取引・調達、FrontierやMicrosoftは需要を作ります。Climeworksやバイウィルは供給を増やす役割です。
新規事業で見るべきは、取引量の予測より、自社が持つ顧客、データ、設備、地域網、金融機能です。参入するなら、プロジェクト集約、dMRV、調達SaaS、CDR開発・金融のどこで証拠と責任を持つかを決めます。
参照した主な資料
記事内で参照した一次情報をまとめます。制度・方法論・企業サービスは更新されるため、実際の契約や制度対応では各資料の現行版を確認してください。
- World Bank, State and Trends of Carbon Pricing 2026
- 経済産業省「排出量取引制度」
- 日本取引所グループ「カーボン・クレジット市場」
- ICVCM, Core Carbon Principles Assessment Framework
- SBTi Corporate Net-Zero Standard Version 2.0
- UNFCCC Paris Agreement Crediting Mechanism
- Verra Verified Carbon Standard
- Puro.earth Registry
- Isometric Registry
- Sylvera Carbon Credit Ratings
- CEEZER
- Frontier Growth AMC
- Climeworks
- バイウィル「環境価値創出支援」
- Microsoft Criteria for High-Quality Carbon Dioxide Removal
CONTACT
お問い合わせ
カーボンクレジットの参入余地を、自社資産から具体化する。
顧客接点、地域網、データ、設備、金融機能を整理し、参入方法、責任範囲、収益、提携先と見送り条件を設計します。


