
投稿日:2026.09.05 最終更新日:2026.10.09
事業承継は「誰に渡すか」で終わらない|3つの方法と支援10例
次の社長を決めれば、会社は残るのか。
買い手が見つかれば、承継は成功なのか。
結論は、経営、所有、保証、人と技術、顧客との信用を、承継後の経営までつなぐことです。三つの方法と企業・機関10者から、選び方と新規事業の条件を整理します。
この記事の結論
事業承継は、後継者探しではなく会社が続く状態をつくるプロジェクトです。
- 親族内、従業員、第三者への三つの方法を比較します。
- 企業・機関10者の取り組みを、役割と限界まで解説します。
- 四つの事業機会と、参入・提携・待機・見送りの条件を示します。
事業承継とは、会社の経営を次の担い手へ引き継ぐことです。ただし、社長を交代すれば終わる話ではありません。
株式、借入、技術、人材、顧客との信頼まで渡して、初めて事業が続きます。
引き継ぐ方法は、親族内承継、従業員承継、第三者承継の3つです。また、後継者がいなければ、M&A(企業の売買)で社外へ託す方法も選べます。
一方、買い手から見ると、これは既存事業を買って始める新規事業でもあります。
帝国データバンクの2025年調査では、分析対象の約27万社のうち後継者がいない・未定の企業が50.1%でした。国内全企業を数えた値ではありませんが、候補者探しと、決まった後の引継ぎの双方に支援が必要だと分かります。
事業を譲る側は残す条件を、買う側は承継後の経営を具体化することが出発点です。
この記事では、事業承継の基本を押さえたうえで、支援市場の構造を解説します。企業・支援機関10者の違いも見ていきます。
最後に、事業会社がこの領域へ参入する方法と、見送り条件まで整理します。
目次
事業承継とは何を引き継ぐことか
まず、事業承継を相続や社長交代だけの話から切り離します。引き継ぐ対象を分けると、必要な準備が見えてきます。
経営、所有、事業資産を分けて考える
中小企業庁は、事業承継を「親族内」「従業員」「M&A」に分類しています。これは、誰が引き継ぐかによる分け方です。
ただし実務では、誰に渡すかと、何を渡すかを分けて考えます。
主な対象は、次の5つです。
- 経営権:誰が意思決定し、社外へ責任を負うか
- 所有権:株式や個人事業の資産を誰が持つか
- 債務と保証:借入、担保、経営者保証をどう扱うか
- 事業能力:従業員、技術、設備、許認可、業務手順
- 関係資産:顧客、仕入先、金融機関、地域からの信頼
例えば、社長交代後も株主間の合意が取れず、重要な判断が遅れることがあります。顧客が先代個人に依存していれば、関係の引継ぎも課題です。
株式譲渡と事業譲渡では引き継ぐ契約や債務、許認可の扱いが異なるため、取引方法に合わせて確認します。
したがって、承継計画は「後継者名」だけでは足りません。5つの対象ごとに、現状、移管方法、完了条件を決めます。
早く着手する理由は、選択肢を残すため
事業承継には、株式、税務、保証、人材育成が関わります。2025年版中小企業白書が引用する2021年8月の企業意識調査でも、後継者への移行に3年以上を要すると考える回答が半数を超えました。
これは準備期間についての認識で、M&A交渉そのものの平均所要年数ではありません。
早く始める目的は、手続きを急ぐことではありません。むしろ、親族、従業員、第三者のどれが合うかを比較するためです。
というのも、時間がなくなると、廃業か、不利な条件での譲渡に寄りやすくなるからです。
税務や法務の判断は税理士や弁護士へ相談しますが、その前に経営者が決めるのは「何を残したいか」です。雇用、商号、技術、取引先、売却額のどれを優先するかで、選ぶ方法が変わります。
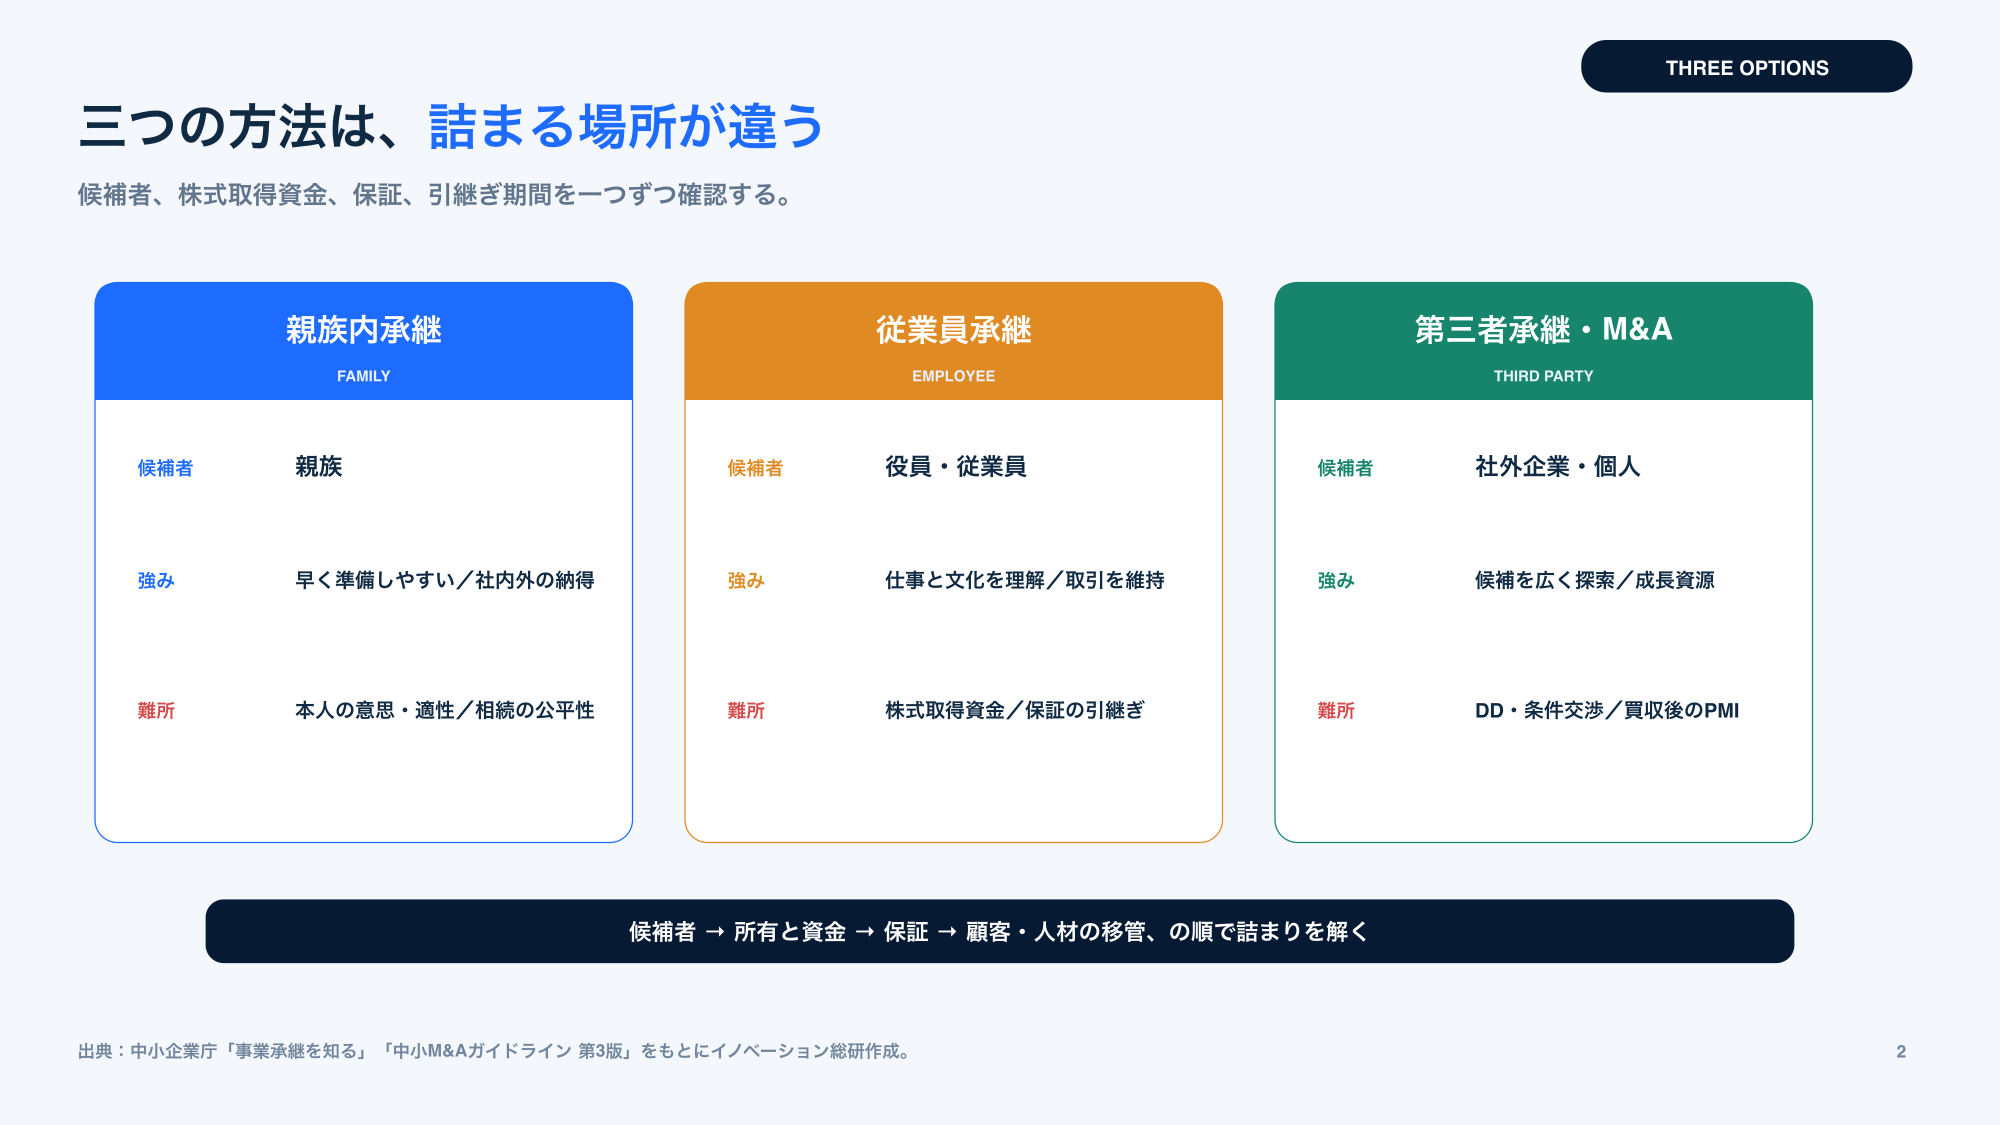
親族・従業員・第三者承継の3つの方法
承継方法は、後継候補の意思・能力、株式や資産、必要資金、保証の扱いを比べて選びます。
| 方法 | 主な候補 | 強み | 難所 | 最初に確かめること |
|---|---|---|---|---|
| 親族内承継 | 子、配偶者、親族 | 関係者の納得を得やすい | 本人の意思、相続、株式分散 | 継ぐ意思と適性があるか |
| 従業員承継 | 役員、従業員 | 事業と社風を理解している | 株式取得資金、保証、権限移譲 | 所有と経営を両方担えるか |
| 第三者承継 | 他社、個人、投資家 | 候補者の範囲が広い | 相手探し、情報開示、統合 | 買い手の目的と運営能力は何か |
出典:中小企業庁「事業承継を知る」を基にイノベーション総研作成。
親族内承継は、本人の意思を先に確かめる
親族内承継は社内外から理解を得やすく、先代の価値観も伝えやすい方法です。ただし、「子どもだから継ぐはず」という前提は危険です。
本人に意思があっても、経営の経験が足りない場合があります。株式の移転と人材育成を同時に進め、ほかの相続人との調整も欠かせません。
たとえば、先代が実務へ介入し続けると、後継者が意思決定できません。そのため、権限を渡す日と、相談役へ移る日を分けて決めます。
承継を第二創業へ変えるには、新旧の役割を曖昧にしないことが大切です。
従業員承継は、経営能力と買収資金を分けて解く
従業員承継は、顧客や現場を理解する人へ渡せます。その方法には、従業員から役員へ上がる内部昇格もあれば、MBOやEBOもあります。
MBOは経営陣が、EBOは従業員が株式を取得する方法です。
難しいのは、優秀な従業員が株式の取得資金を持つとは限らない点です。経営者保証を引き受けられるとも限りません。
そこで、金融機関やファンドの支援が必要になります。
もう一つの課題は、管理職と経営者の役割が違うことです。そのため、後継候補には、収益責任、人材配置、投資判断を段階的に任せます。
承継を第二創業へつなげるなら、中小企業が新規事業へ取り組む考え方も参考になります。
第三者承継は、相手の資金より経営目的を見る
第三者承継では、他社や個人へ株式や事業を譲り、雇用や技術を残すことを目指します。誰が現場を運営し、従業員や取引先の関係をどう引き継ぐかによって、その後の結果が変わります。
資金の有無と同時に、買い手の経営目的を確かめます。
一方、買い手が資金を持つだけでは十分ではありません。そのため、なぜ買うのか、誰が経営するのか、何を変えるのかを確認します。
また、譲渡後の保証解除と資金繰りも重要です。
売り手は自社の調査を受けますが、買い手のことも調べる必要があります。会社を残す目的に合う相手か、過去の買収先をどう扱ったか、資金はどこから出るかを、契約前に確認します。
事業承継が「後継者探し」だけでは足りない理由
後継者不在率は改善しています。それでも、承継できずに市場から消える会社は少なくありません。
数字を並べると、支援が必要な場所が見えてきます。
分析対象約27万社のうち、50.1%が後継者不在
支援先を考えるときは、全国平均だけでなく企業規模と承継準備の状態を確かめます。
帝国データバンクの2025年調査は、2023年10月〜2025年10月の情報を基に分析可能な約27万社を対象としています。後継者がいない・未定の企業はそのうち13.8万社、不在率は50.1%で、前年比2.0ポイント低下しました。
企業規模別では大企業24.9%、小規模企業57.3%と差があります。
不在企業のすべてが売却を希望するわけではなく、後継者が決まっている企業にも資金・権限移譲・育成の課題が残ります。
経営者が80代以上でも、不在率は22.2%でした。そのため、全体値だけを見て「問題は解決へ向かっている」とは言えません。
候補者が決まっていても、引き継ぎが完了したとは限らないためです。
出典:帝国データバンク「全国『後継者不在率』動向調査(2025年)」。
休廃業は前年比減少でも高水準、黒字企業も含まれる
黒字企業でも、設備更新や後継者の確保を見通せなければ、事業を閉じる場合があります。買い手は現在の損益だけでなく、先代の退任後にも経営を続けられる条件を確認します。
帝国データバンクの休廃業・解散調査では、2025年は6万7,949件で、前年比1.6%減でした。過去10年では2番目に多い水準です。
休廃業企業の直前期の純損益が黒字だった割合は49.1%で、初めて5割を下回りました。
買い手は「黒字だから引き継げる」と判断せず、先代の退任後に必要な人件費、修繕、借入返済まで含めて事業が続くかを確認します。
出典:帝国データバンク「全国企業『休廃業・解散』動向調査(2025年)」。
公的支援でも2,200件を超える第三者承継が成立
全国の事業承継・引継ぎ支援センターは、原則無料の公的窓口です。2025年度の新規相談者数は2万4,030者で、そのうち第三者承継の相談は1万6,322者、第三者承継の成約は2,265件でした。
これらは支援センターにおける年度実績です。新規相談者と、その年度に成約した案件が同じ集団とは限らないため、2,265件を1万6,322者で割って成約率とはしません。
市場全体の取引件数とも区別して、相談から成立まで複数段階の支援が必要な領域として捉えます。
出典:中小企業基盤整備機構「令和7年度 事業承継・引継ぎ支援事業の実績について」。
政策は取引の拡大に加え、信頼性と承継後の成長を重視
中小企業庁は2025年8月に「中小M&A市場改革プラン」を公表しました。これは、売り手、市場、買い手の3方向から改革する内容です。
その背景には、買い手の不適切な行為や、支援品質への不安があります。
同時に、M&Aを事業承継だけでなく成長手段として位置づけています。案件を成立させるだけでなく、譲渡後に事業が続くかが問われています。
市場の大きさを検討するときは、相談件数と成約件数を混ぜないことが大切です。候補企業を調べる際は、新規事業の競合分析の手順も使えます。
スモールM&Aを支える10社・機関の取り組み
事業承継を支えるサービスは、同じM&Aでも役割が違います。相談窓口、マッチング、交渉支援、経営者供給を区別して見ていきます。
| 企業・機関 | 主な役割 | 特徴 | 価値が出る場面 |
|---|---|---|---|
| 事業承継・引継ぎ支援センター | 公的相談、計画、マッチング | 47都道府県の公的窓口 | 何から始めるか分からない段階 |
| 日本政策金融公庫 | 無料マッチング、融資 | 創業希望者と譲渡希望者を接続 | 買って創業したい個人・小企業 |
| BATONZ | M&Aプラットフォーム | 小規模案件、専門家、DD等を接続 | 多数の候補から自分で探す場面 |
| TRANBI | M&Aプラットフォーム | 月額型、直接交渉 | 小口案件を低コストで探索する場面 |
| relay | オープンネーム承継 | 店名や物語を公開し後継者を募集 | 地域との関係が価値になる事業 |
| 日本M&Aセンター | 仲介、評価、交渉、PMI | 一連の工程を人が支援 | 複雑な利害調整が必要な案件 |
| M&Aキャピタルパートナーズ | 仲介、交渉 | 担当者が一貫支援 | 経営者同士の調整を重視する案件 |
| 山田コンサルティンググループ | 承継設計、M&A、PMI | 複数の承継方法を比較 | 税務・組織・成長を一緒に考える場面 |
| 静岡キャピタル | 出資、経営支援 | 地銀系ファンドが株式を保有 | 次の担い手を育てる時間が必要な企業 |
| サーチファンド・ジャパン | 人材、資金、買収支援 | 経営者候補が買って自ら経営 | 後継者の人物像を重視する場面 |
サービス内容は各社・機関の公式情報を基に整理しています。登録者数、引き合わせ、成約は別の指標で、集計年度や件数の数え方も異なります。
数字を横並びにして優劣や成功確率を比べる一覧ではありません。
1.事業承継・引継ぎ支援センターは、入口を一本化する
同センターは、全国47都道府県・48か所の公的相談窓口です。ここでは、親族内承継から第三者承継まで扱います。
具体的には、相談、計画策定、後継者人材バンクなどを原則無料で支援します。
価値は、売却を決める前から相談できることです。そのため、親族や従業員へ渡す余地も含めて整理できます。
実際、2025年度は、新規相談2万4,030者と成約2,265件を記録しました。
出典:中小企業庁「事業承継の支援策」、中小企業基盤整備機構「令和7年度の実績」。
2.日本政策金融公庫は、「買って創業」を支える
日本政策金融公庫は、譲渡希望者と、創業・事業拡大を目指す譲受希望者を無料でつなぎます。融資相談とマッチングを同じ公的機関で扱える点も特徴です。
日本公庫の2025年度実績は引き合わせ730件、成約172件、制度開始からの累計成約503件です。累計503件の属性では、譲渡価格500万円以下が52%、譲渡側が赤字だった案件が34%でした。
小規模・赤字の事業でも成立例がある一方、全相談案件が同じ確率で売れることを示す数字ではありません。
同公庫の公表事例(PDF2頁)には、群馬県のそば店を幼少期から知る創業希望者が、約半年間の修行を経て2025年12月に承継した例があります。公庫は両者の引き合わせと譲受資金の融資を行いました。
相手探し、資金、技能移転を組み合わせた実施例で、承継後の利益額は公表されていません。
出典:日本政策金融公庫「事業承継マッチング支援」、日本政策金融公庫「令和7年度の実績」。
3.BATONZは、小規模取引の周辺機能を広げる
BATONZは、売り手と買い手をつなぐM&Aプラットフォームです。同社は2025年2月に、累計登録者数が30万人を超えました。
また、2024年度の成約実績は800組以上です。
同社は売り手・買い手向けの機能に加え、金融機関向け「B MASS」や専門家向け「B NEXUS」を提供しています。秘密保持や資料作成などをデジタル化し、専門家の業務を支える構成です。
自社が支援サービスへ参入する際も、相手探しと専門家の実務を分けて見る参考になります。
出典:BATONZ「累計会員登録数30万ユーザーを突破」、BATONZ「エンジニア募集」。
4.TRANBIは、直接交渉と月額課金で入口を下げる
TRANBIは、事業の売り手と買い手が直接交渉できるプラットフォームです。2026年9月27日に確認した公式サイトは会員20万人以上と案内しています。
登録者数は現在交渉中の人数や成約件数とは別の指標です。
公式の料金案内では、買い手の交渉用プランは月額表示ですが、契約は6か月単位で自動更新されます。成約手数料がない一般プランでも、会費や専門家への別料金、成約報告などの条件を確認します。
学習用の1か月契約プランでは交渉できないため、利用目的に合うプランを選びます。
出典:TRANBI公式サイト。
5.relayは、匿名を外して地域の共感をつくる
relayは、店名や地域、経営者の思いを公開して後継者を募ります。同社はこれを「オープンネーム事業承継」と呼んでいます。
2026年3月17日の発表では、累計約800件の後継者募集案件を公開し、約170件がマッチングしました。
一般的なM&Aは、取引先への影響を避けるため匿名で進めます。ただし、地域の店や伝統産業では、物語が買い手を動かします。
relayは、匿名性と探索力のトレードオフへ別の答えを出した例です。
出典:ライトライト「relayがシリーズAラウンドで資金調達」、relay自治体向けページ。
6.日本M&Aセンターは、交渉からPMIまでつなぐ
日本M&Aセンターは、中堅・中小企業のM&A仲介を行います。具体的には、相談、企業評価、候補探索、交渉、契約までを担当します。
さらに、グループにはPMI(買収後の統合)支援の機能もあります。
同社は2025年度(2026年3月期)の成約実績を1,061件、累計を1万1,000件超と公表しています。案件を広く公開しにくい場合に、担当者が候補へ個別に接触する方式の例です。
相談時は対象とする案件規模、担当業務、成約後の支援を確かめます。
出典:日本M&Aセンター「数字で見る日本M&Aセンター」、日本M&Aセンター「第三者承継」。
7.M&Aキャピタルパートナーズは、担当者が一貫して支える
M&Aキャピタルパートナーズは、案件の開拓から契約までを同じ担当者が支援します。経営者同士の意向をくみ取り、条件を調整する人の役割を重視したモデルです。
同社の料金案内は着手金無料で、譲渡先候補を決めて進める場合に中間報酬が発生する体系です。株式価額を基準とする株価レーマン方式を採り、中間報酬は総額の約10%、成功報酬は残り約90%と説明しています。
最低手数料、課金時点、不成立時の扱い、相手側の手数料も契約前に確認します。
出典:M&Aキャピタルパートナーズ公式サイト、M&Aキャピタルパートナーズ「料金体系」。
8.山田コンサルティンググループは、承継方法を決めつけない
山田コンサルティンググループは、親族、従業員、M&Aを比較します。そのうえで、承継方法の設計から実行までを支援します。
税務や財務だけでなく、経営の引継ぎも対象です。
M&Aを選ぶ場合は、買収方針、候補探索、DD(買収前の詳細調査)、契約へ進みます。さらに買収後はPMIも支援します。
つまり、「売るか残すか」から整理したい企業に合う総合型のモデルです。
出典:山田コンサルティンググループ「事業承継コンサルティング」、「M&Aコンサルティング」。
9.静岡キャピタルは、資本を入れて次の承継へつなぐ
静岡キャピタルは、しずおかフィナンシャルグループの投資専門会社です。ファンドが株式を引き受け、事業承継と企業の成長を支えます。
保有中は、経営人材の育成や管理体制の整備を支援します。そしてその後、MBOや友好的M&Aで次の株主へつなぎます。
つまり、担い手を育てる時間を、資本でつくるモデルです。
出典:静岡キャピタル「PEファンド紹介」、「投資見込先の例」。
10.サーチファンド・ジャパンは、経営者候補から探す
サーチファンドでは、経営者を目指す人が投資家の支援を受けます。その人が企業を探して買収し、自ら経営します。
つまり、案件より先に、経営者候補を見つける仕組みです。
サーチファンド・ジャパンは、候補者への投資と買収支援を行います。その結果、売り手は、譲渡前に次の経営者を見られます。
そのため、承継後の運営者が曖昧になりにくい仕組みです。
出典:サーチファンド・ジャパン公式サイト、「オーナー経営者の皆様へ」。
企業事例から見える事業承継サービスの4層構造
相談、取引、資金・経営者、承継後の運営を分けると、自社の役割と必要な提携先が見えます。
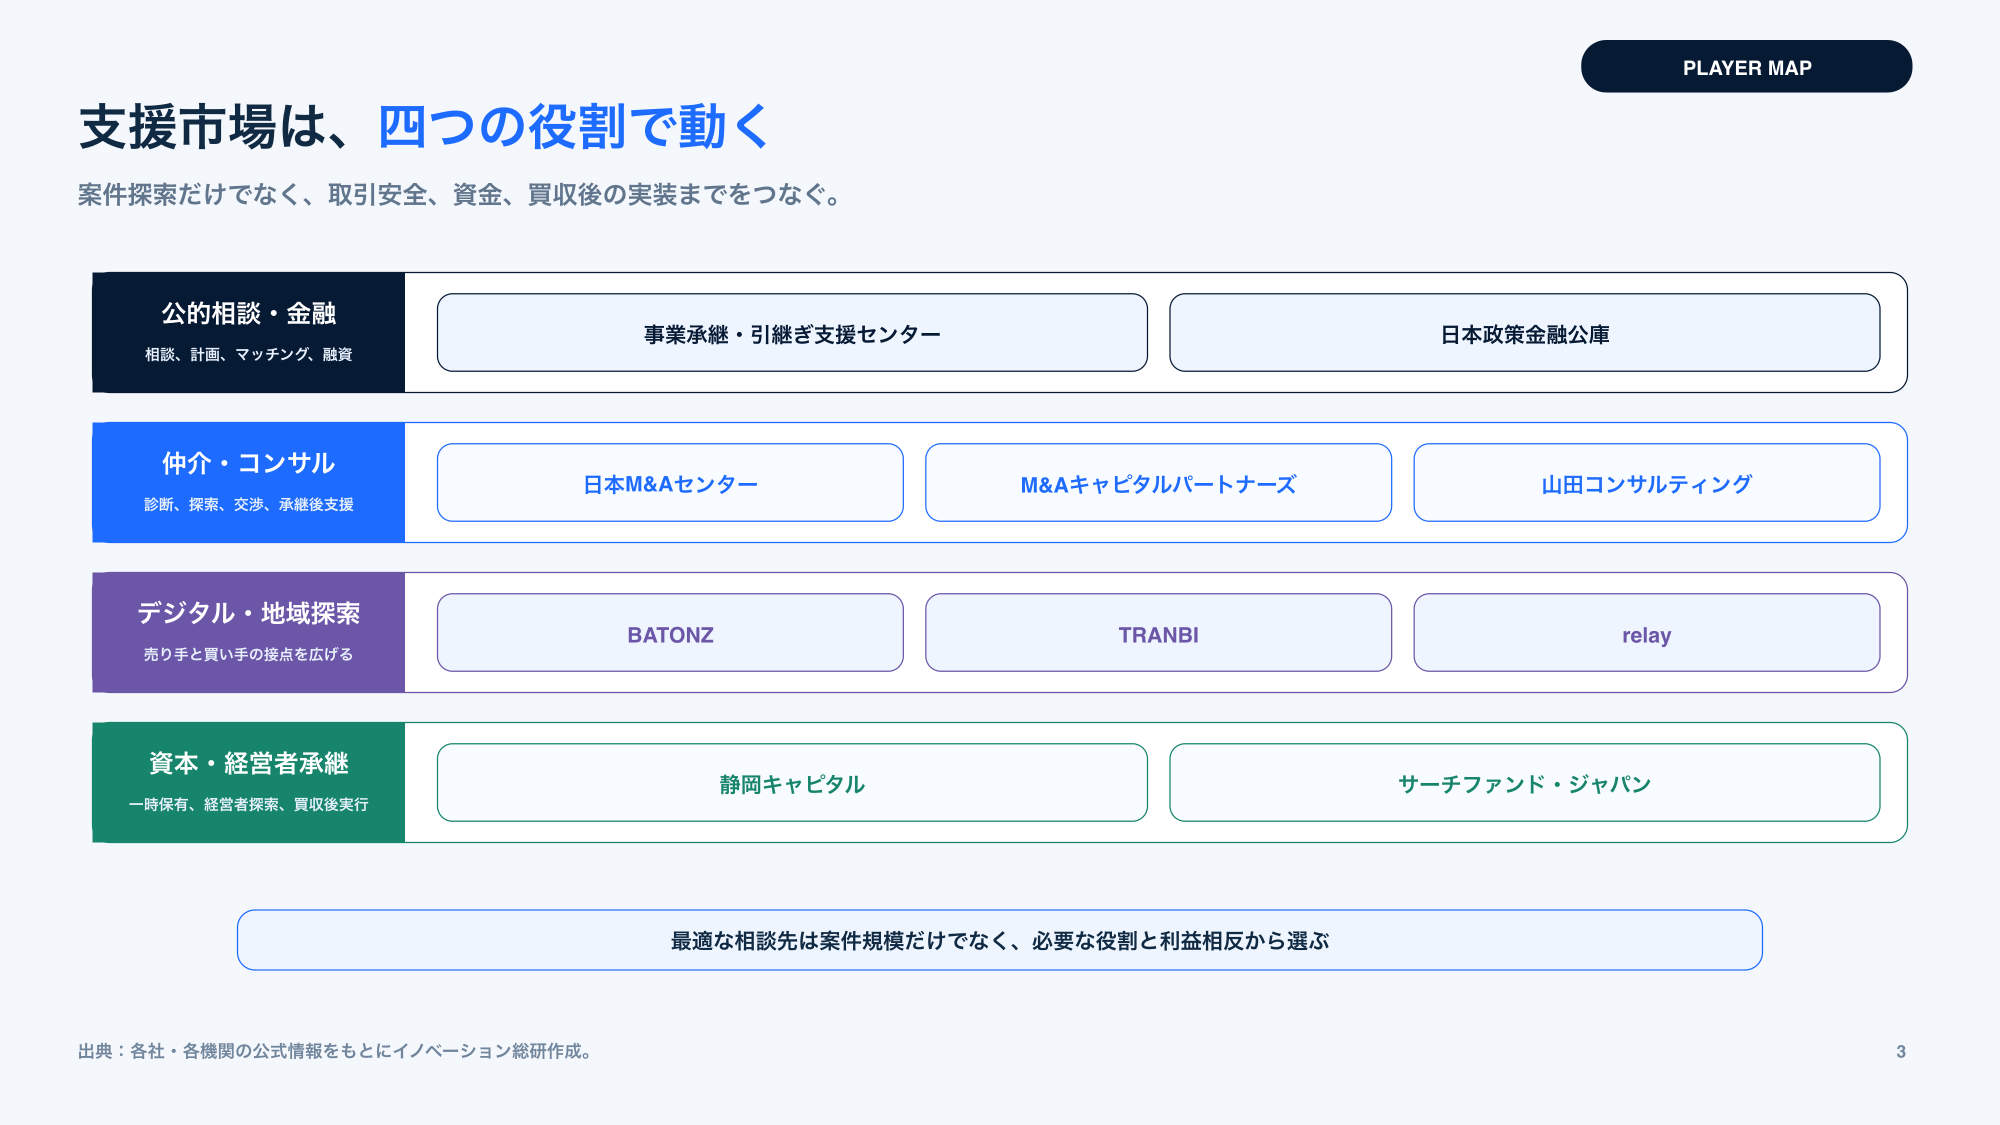
次の表では、各層の仕事、収益源、リスクを比べます。自社に足りない役割を探すと、提携先も見つけやすくなります。
| 層 | 主な仕事 | 主な収益源 | 主要なリスク | 代表例 |
|---|---|---|---|---|
| 入口・準備 | 相談、診断、磨き上げ | 公費、相談料、顧問料 | 相談が案件化しない | 支援センター、山田コンサルティング |
| 探索・取引 | マッチング、評価、交渉 | 月額、掲載料、成功報酬 | 利益相反、買い手品質 | BATONZ、TRANBI、仲介会社 |
| 資金・経営者 | 融資、出資、後継者供給 | 金利、投資収益 | 借入過多、経営人材不足 | 日本公庫、静岡キャピタル、サーチファンド |
| 承継後・成長 | PMI、DX、人材、販路 | プロジェクト料、継続課金 | 現場離反、効果未達 | 日本M&Aセンター、山田コンサルティング |
表から分かるのは、探索だけで市場が完結しないことです。入口から買収後までのどこを担うかで、必要な資産と責任が変わります。
取引件数より、小規模案件の採算が難しい
小規模企業では、譲渡価格が低くても、株主、契約、労務、税務、許認可を調べる作業が取引額に比例して減るとは限りません。すべてを人手で対応すると、支援費用が譲渡額に見合わなくなります。
このため、定型作業の共通化が進んでいます。案件情報、秘密保持契約、資料収集、進捗管理はデジタル化しやすい領域です。
一方、条件交渉や感情の調整は人が担います。
事業機会は「仲介をすべてAIにする」ことではありません。機械へ渡せる作業を切り出し、専門家の時間を難しい判断へ振り向けることです。
買い手の確認と承継後の運営にも支援が必要
プラットフォームが増えるほど、候補者との接点は増えます。しかし、買い手が約束どおり経営するかは別問題です。
資金源、過去の取引、保証解除、承継後の責任者を確認する必要があります。
成約後の支援も重要です。実際、中小企業庁は、M&Aの成立を「スタートライン」と位置づけています。
そして、事業や経営の統合作業であるPMIが、その後の成長を左右します。
出典:2025年版中小企業白書「スケールアップに向けた投資行動」。
地域では、案件発見と運営人材を同時に解く
地域の小規模企業では売り手が声を上げにくく、商工団体、金融機関、自治体との信頼関係が入口になります。そのため、広告だけで案件を集めるモデルには限界があります。
成約後に経営できる人も不足します。というのも、地域外の買い手を呼ぶだけでは、現場へ根づかない場合があるからです。
そのため、経営者候補、住居、資金、地域との接点を一体で用意する事業に余地があります。
「買って始める新規事業」はどこで価値を生むか
既存の顧客・人材を引き継ぐ利点と、引継ぎ費用・債務・顧客離れのリスクを一緒に評価します。
ゼロから始める場合との違い
新規事業を自社開発する場合は顧客探索から始めますが、M&Aでは顧客と商品がすでにあるため、市場参入までの時間を短くできる可能性があります。
ただし、既存売上があることは成長を保証しません。先代への依存が強ければ交代後に顧客が離れるおそれがあり、修繕費や未払い残業なども調査対象になります。
実際に何を引き継ぐかは、株式譲渡・事業譲渡などの方法と契約内容によります。
買収判断では、譲渡価格だけを見ません。次の要素に分けると整理できます。
企業価値を金額で計算する算定式ではなく、当研究所の点検項目です。
買収判断で確認する要素:既存事業の持続力/自社が加える成長力/引継ぎ費用と想定外の債務
自社の顧客、販路、技術を足すと何が伸びるかを具体化します。新規事業のビジネスモデル設計を使い、顧客価値、収益、提携先を一枚へ落とすと判断しやすくなります。
価値が出やすい4つの買収目的
一つ目は、買収先の商品を自社の販売網で売る、既存顧客への商品追加です。二つ目は技術や人材の獲得で、採用だけでは集めにくい職人や有資格者を引き継ぎます。
三つ目は、供給網の維持です。これは、取引先の廃業を防ぎ、部材やサービスを確保する目的です。
実際、中小企業白書も、取引先を承継する方法を成長戦略として紹介しています。
四つ目は地域内の共同運営です。同じ業種を複数引き継いで購買、採用、経理を共通化し、店舗や工場ごとの強みは残したまま、裏側の業務だけをまとめます。
案件起点ではなく、買収仮説を先につくる
案件一覧を見てから目的を考えると、判断が価格に引っ張られます。先に、欲しい顧客、能力、地域、収益条件を決めます。
たとえば「製造業を買う」では広すぎるため、「自社製品の修理網を持つ、東海3県の保守会社」のように絞ります。買収後に誰が運営するかも、候補を探す前に決めておきます。
候補企業を比べる際は、事業性評価の考え方が使えます。市場性だけでなく、自社との適合と実行条件を確認します。
事業承継で外せないDDとPMI
契約前の調査で引き継ぐ条件を確かめ、承継後に誰が日々の業務を回すかまで準備します。
DDは、価格交渉より「続けられるか」を確かめる
DD(デューデリジェンス)は、買収前に対象会社の事実とリスクを調べる作業です。財務だけでなく、事業が先代なしで動くかどうかも確認します。
| DD領域 | 主な確認事項 | 見落とした場合の影響 |
|---|---|---|
| 事業 | 顧客集中、解約条件、競争力 | 売上が想定より早く落ちる |
| 財務・税務 | 実態利益、簿外債務、納税 | 追加支出が生じる |
| 法務 | 株式、契約、訴訟 | 権利を取得できない |
| 人事・労務 | キーパーソン、未払い残業 | 人材流出や請求が起きる |
| 許認可・安全 | 名義、更新、事故歴 | 営業を継続できない |
| IT・情報 | アカウント、データ、保守 | 業務停止や漏えいにつながる |
| 知財・ノウハウ | 特許、商標、秘密管理 | 技術を独占できない |
技術やブランドが買収理由なら、権利の名義だけでは足りません。むしろ、誰が技術を理解し、顧客へ説明できるかも見ます。
そして調査結果は、事業計画書の書き方に沿って投資条件へ落とします。
売り手も、買い手を調べる
中小M&Aガイドライン第3版は、不適切な買い手への対応、相手方を含む手数料の説明、経営者保証の移行が実行されないリスクなどを扱っています。売り手・買い手間で保証の解除を約束しただけでは、金融機関に対する保証が自動的に消えるわけではありません。
債権者と手続き・条件を確認します。
売り手が確認する項目は、資金証明だけではありません。むしろ、買収後の代表者、雇用方針、運転資金、保証解除の手順を見ます。
さらに、過去の買収先や訴訟も確認します。
仲介者が売り手と買い手の双方から報酬を得る場合、利益相反の可能性があります。手数料、業務範囲、相手側から受け取る報酬を契約前に確かめます。
PMIは、事業を止めずに変える設計
PMIは、買収後に経営、業務、組織をすり合わせる作業で、大企業の統合作業だけを指すものではありません。むしろ小規模企業ほど、仕事が先代の頭の中に集中しています。
最初に守るのは、給与、支払い、受注、出荷といった止めてはいけない業務です。それを特定したうえで、権限、会計、人事、ITを合わせていきます。
特に重要なのは、次の5点です。
- 先代と新経営者の役割を文書にする
- 主要顧客と従業員へ説明する順番を決める
- 日々の判断と例外処理を記録する
- 残す文化と変える制度を分ける
- 買収仮説を売上、粗利、離職率で追う
変化を急ぎすぎると現場が離れますが、何も変えなければ買収の目的を実現できません。最初は事業の継続を優先し、次に成長施策へ進みます。
契約前に、承継後の責任者と予算を置く
PMIの担当者を成約後に探すと、引継ぎに空白が生まれます。基本合意の段階で責任者と初期予算を置き、先代に残ってもらう期間と役割も決めておきます。
売上の相乗効果だけを買収価値に入れるのも危険です。採用、システム、設備修繕、運転資金も必要になるため、買収価格と統合費用を一つの投資枠として見ます。
承継事業を4つの判断に分ける
参入:案件接点と承継後の運営力がある
対象業界を絞り、買収後100日の責任者と改善仮説を置きます。
提携:顧客接点はあるが、DDや金融機能が足りない
金融機関、士業、仲介、PMI会社と責任を分けます。
待機:運営責任者や投資の停止基準がない
案件を買う前に、代表者、予算、撤退条件を決めます。
見送り:引き受ける業務と責任を説明できない
紹介・仲介・経営支援のどこを担うか、報酬と責任を合意できない案件は選びません。
架空例:設備保守会社を引き継ぐ前に確認すること
説明用に、設備メーカーが地域の保守会社を買い、顧客対応を広げる場合を考えます。買収代金1,000万円だけでなく、調査・契約支援200万円、設備修繕300万円、追加の運転資金500万円が必要なら、検討する資金総額は2,000万円です。
これは相場ではなく、買収代金と実行に必要な総額を分けるための仮定です。
契約前には、価格に加えて次の引継ぎ条件を整理します。担当者、期限、確認できる書類を一組にすると、成約後の抜け漏れを防ぎやすくなります。
| 確認項目 | この例で確かめること | 承継後に見ること |
|---|---|---|
| 顧客契約 | 担当変更・契約移管に必要な同意と、先代の同行期間 | 主要顧客の継続、問い合わせへの応答 |
| 人材・資格 | 保守担当者の継続勤務、業務に必要な資格・許認可 | 配置人数、対応できる作業範囲 |
| 資金・保証 | 借入・保証の扱い、支払日と入金日の差 | 資金残高、返済、修繕支出 |
| 技能・業務 | 故障対応手順、部品調達、システムへのアクセス | 対応時間、再作業、引継ぎ未完了の項目 |
担当者を確保できなければ、買収価格が低くても実行を待ちます。逆に、売り手の同行や専門家との連携で不足を補えるなら、その費用を計画へ入れたうえで検討を続けます。
新規事業として狙える4つの参入モデル
事業承継の支援は、運営、買い手確認、業務システム、PMIなどから自社が担える範囲を選びます。
1.業界特化で会社を引き継ぎ、運営する
最初の顧客は、後継者不在の取引先や同業者です。対象業界を絞って複数社を承継し、採用、購買、経理、営業を共通化して収益を得るモデルです。
- 解く課題:後継者不足と、単独経営の固定費負担
- 提供物:買収資金、経営者、共同業務基盤
- 収益:承継先の事業利益、配当、将来の売却益
- 必要資産:業界知識、運営人材、長期資金
- 主な提携先:地域金融機関、士業、人材会社
- 懸念:現場離反、借入過多、同時買収による管理不足
- 止める条件:経営者候補がいない、統合後の採算が合わない
設備保守、介護、建設、物流などが検討対象になります。ただし、必要な許認可や人員配置は業種で異なります。
複数案件へ広げる前に、一社を引き継いだ後の運営負担と収益を確かめます。
2.買い手の審査と資金を組み合わせる
最初の顧客は、安心できる相手へ譲りたい経営者です。そのため、買い手の本人確認、資金、過去の買収、運営責任者を確認します。
また、金融機関と組み、融資や保証も接続します。
- 解く課題:買い手の質が分からず、譲渡を決められない
- 提供物:買い手認証、資金確認、保証解除支援
- 収益:審査料、金融機関の利用料、継続モニタリング料
- 必要資産:信用情報、審査モデル、コンプライアンス
- 主な提携先:銀行、信用金庫、保険会社、弁護士
- 懸念:審査漏れ、利益相反、個人情報管理
- 止める条件:審査責任を負えない、金融機関と接続できない
マッチング数ではなく、安全性を売るモデルです。事故が起きた場合の責任分界を、利用規約だけへ押し込まないことが条件です。
3.スモールM&Aの業務基盤をSaaSで提供する
最初の顧客は、地域金融機関、士業、仲介会社です。そのうえで、案件受付、秘密保持、資料収集、買い手候補管理を共通化します。
また、AIは文書の整理や候補抽出に使えます。
- 解く課題:小規模案件では、手作業の費用が重い
- 提供物:案件管理、データルーム、進捗、標準文書
- 収益:月額利用料、ID課金、取引単位の利用料
- 必要資産:安全なシステム、実務データ、監査ログ
- 主な提携先:M&A実務家、クラウド、電子契約会社
- 懸念:誤った自動判定、機密情報の漏えい、法務行為との境界
- 止める条件:導入先の業務を理解できない、運用責任者がいない
契約判断や企業価値の評価をAIだけに任せる設計は避けます。AIの役割は資料整理や確認漏れの検知までに区切り、最終判断の担当者を明確にします。
4.PMIと技能移転を継続サービスにする
最初の顧客は、初めて中小企業を買う事業会社です。承継後の現場へ入って業務、顧客、技能を見える化し、経営会議の運営やDXまで伴走します。
- 解く課題:成約後に引継ぎが止まり、相乗効果が出ない
- 提供物:統合計画、業務手順、KPI、現場PMO
- 収益:初期プロジェクト料、月額伴走料、運営成果連動
- 必要資産:業務改革人材、業界知識、現場での実行力
- 主な提携先:仲介会社、人材会社、ITベンダー、士業
- 懸念:成果範囲の曖昧さ、先代依存、従業員の反発
- 止める条件:買い手経営陣が関与しない、必要な権限がない
成約とPMIを別契約にし、続けるかを段階で判断できる設計が合います。評論ではなく、現場で手順と数字を残すことが価値になります。
NEXT STEP
次のステップ
案件を探す前に、買収仮説とPMIを設計する。
欲しい顧客・能力、投資条件、買収後の責任者、金融・士業との分担を整理し、自社に合う参入方法を決めます。構想の具体化や検証から事業化までの実行支援は、TeamPro Pilotsのサービスページで確認できます。
参入・提携・待機・見送りを分ける条件
必要な資金・運営者・専門家を確保できるか、引き受ける業務と責任が明確かで参入を判断します。
| 判断 | 向いている状態 | まず取る行動 |
|---|---|---|
| 参入 | 案件への接点に加え、必要な資金・運営体制を自社または提携で確保できる | 対象業界と買収後の運営モデルを固定する |
| 提携 | 案件接点はあるが、DDや資金が足りない | 金融機関、士業、PMI会社と役割を分ける |
| 待機 | 仮説はあるが、運営責任者や停止基準がない | 候補案件を匿名で評価し、投資条件を作る |
| 見送り | 提供業務、報酬、情報管理、事故対応の分担に合意できない | 顧客を公的窓口や登録支援機関へつなぐ |
案件へ進む前に、この表で自社の状態を一つ選びます。足りない機能が明確なら提携へ回し、運営責任者がいなければ待機します。
参入するなら、案件より「顧客への入口」を持つ
強い入口は、日常の取引関係です。金融機関は財務を、商社は取引先の供給力を、設備会社は工場の老朽化を把握しています。
こうした接点から、廃業リスクを早く見つけられます。ただし、取引上の力を使って売却を迫るべきではなく、相談、評価、取引を分ける統治が必要です。
提携するなら、責任分界を顧客へ見せる
M&Aでは、仲介、税務、法務、融資、PMIが別の専門領域です。そのため、一社ですべてを抱える必要はありません。
むしろ重要なのは、誰が何を確認したかを顧客が分かることです。
提携契約では、紹介料だけでなく、情報管理、事故時の連絡、苦情対応を決めます。買い手審査と売り手支援を同じ担当者が行う場合は、利益相反も管理します。
待機と見送りにも、明確な基準を置く
次の問いへ答えられない場合、買収やサービス参入を急がないほうがよいでしょう。
- 買収後の代表者は誰か
- 主要顧客が離れた場合も返済できるか
- 先代が抜けても回る業務はどれか
- 許認可と経営者保証をどう引き継ぐか
- 手数料を誰から、何の対価として受け取るか
- 事故が起きたとき、誰が顧客へ説明するか
イノベーション総研では、M&Aを「事業を買う取引」だけとは考えません。顧客、組織、業務を引き継ぎ、成長仮説を実装する新規事業として捉えます。
買収方針はあるものの、対象業界やPMI体制が定まらない場合もあります。新規事業の伴走支援も参考にしてください。
そうすれば、外部へ任せる範囲と、自社に残す判断を整理できます。
事業承継でよくある質問
検索時によく迷う点を、短く整理します。個別の税務や契約は、専門家へ確認してください。
まとめ:事業承継は「残す仕組み」を決める
承継先の選定に加え、資金・契約・技能・顧客関係を引き継ぎ、日々の事業を続ける準備が必要です。
後継者不在率は改善していますが、対象企業はなお多くあります。公的窓口、プラットフォーム、仲介、サーチファンドなど、選択肢も増えました。
その分、買い手の品質と支援者の役割を見極める必要があります。
新規事業として見ると、機会は案件紹介だけにありません。買い手審査、資金、業務基盤、PMI、技能移転も支援領域です。
自社が持つ顧客接点と運営力から、参入か提携かを決めるべきです。
M&Aは成約がゴールではありません。承継後に顧客と従業員が残り、事業が伸びて初めて価値になります。
イノベーション総研は、買収前の事業仮説から、承継後の実装体制まで一緒に整理します。
参考資料
本文で用いた公的資料と、企業・機関の公式情報をまとめます。情報確認日:2026年9月27日。
各数値は記載した年度・対象の公表値です。個別の税務、契約、保証、許認可は、税理士・弁護士・金融機関・所管行政庁などへ確認してください。
- 中小企業庁「事業承継を知る」
- 中小企業基盤整備機構「令和7年度 事業承継・引継ぎ支援事業の実績」
- 日本政策金融公庫「令和7年度の実績」
- 帝国データバンク「全国『後継者不在率』動向調査(2025年)」
- 帝国データバンク「全国企業『休廃業・解散』動向調査(2025年)」
- 経済産業省「中小M&A市場改革プラン」
- 中小企業庁「中小M&Aガイドライン」
- 2025年版中小企業白書「事業承継」
- 2025年版中小企業白書「スケールアップに向けた投資行動」
- BATONZ「累計会員登録数30万ユーザーを突破」
- TRANBI公式サイト
- ライトライト「relayがシリーズAラウンドで資金調達」
- 日本M&Aセンター「数字で見る日本M&Aセンター」
- 山田コンサルティンググループ「事業承継コンサルティング」
- 静岡キャピタル「PEファンド紹介」
- サーチファンド・ジャパン公式サイト
CONTACT
お問い合わせ
事業承継を、成約で終わらない新規事業へ。
対象業界、買収仮説、投資条件、買い手審査、承継後の責任者とKPIを整理し、参入・提携・待機・見送りの条件へ落とします。


