
投稿日:2026.09.12 最終更新日:2026.09.20
トークン化預金で何が変わる?国内外7事例と事業機会
トークン化預金で、何が変わるのか。
銀行以外の企業にも、事業機会はあるのか。
トークン化預金とは、銀行預金をデジタルな記録にし、取引の条件と支払いを結び付ける仕組みです。値上がりを狙って買う暗号資産とは、目的が異なります。たとえば、請求書の内容を確認して支払い、その結果を経理システムへ戻す。こうした一連の処理をつなぐ使い方が検討されています。重要なのは、送金の速さだけでなく、支払いの前後に残る手作業を減らせるかです。銀行以外の企業にも、業務ソフトや取引データを銀行につなぐ役割があります。国内外の7事例をもとに、すでに使われている用途、実証中の取り組み、参入方法と懸念を整理します。銀行名が多く並ぶニュースを、自社の仕事に引き寄せて読むための解説です。
この記事の結論
顧客の取引・支払い・記録をつなぐ仕事に、参入余地があります。
- 請求、環境価値、証券、企業の資金管理に具体例がある
- 銀行内の利用と、国境・銀行をまたぐ接続は分けて考える
- 導入費用だけでなく、修正や停止を含む運用まで比較する
目次
トークン化預金とは?普通の銀行預金との違い
銀行口座の残高は、もともとデジタルで管理されています。そのため、「預金をデジタル化したお金」という説明だけでは、違いがわかりません。
トークン化で広げようとしているのは、残高の表示方法ではなく、取引の処理方法です。預金に関する権利を、プログラムで扱える台帳上に記録します。そのうえで、商品の受け渡しなどと支払いを結び付けます。
複数の参加者で記録を共有する技術は、分散型台帳と呼ばれます。ブロックチェーンはその一種です。条件を満たしたときに処理を動かすプログラムは、スマートコントラクトと呼ばれます。法律上の契約が自動で成立する、という意味ではありません。
日銀レビュー「海外における『預金のトークン化』の取り組みについて」は、こうした機能の拡張を整理しています。同時に、銀行間の支払いでは、どの時点で決済が法的に完了するかも論点に挙げています。
口座残高ではなく、仕事の流れで考える
たとえば、企業の請求処理を考えます。担当者は請求書を確認し、上司の承認を得て、支払データを作ります。入金を受ける側も、どの請求に対する入金なのかを照合します。この照合作業が「消込」です。
送金だけが速くなっても、請求内容の確認や消込は残ります。トークン化預金の事業機会は、取引の記録とお金の動きを結び付ける点にあります。
次の図は、請求業務で接続する処理を示しています。すべての処理が一度に自動化されるという図ではありません。
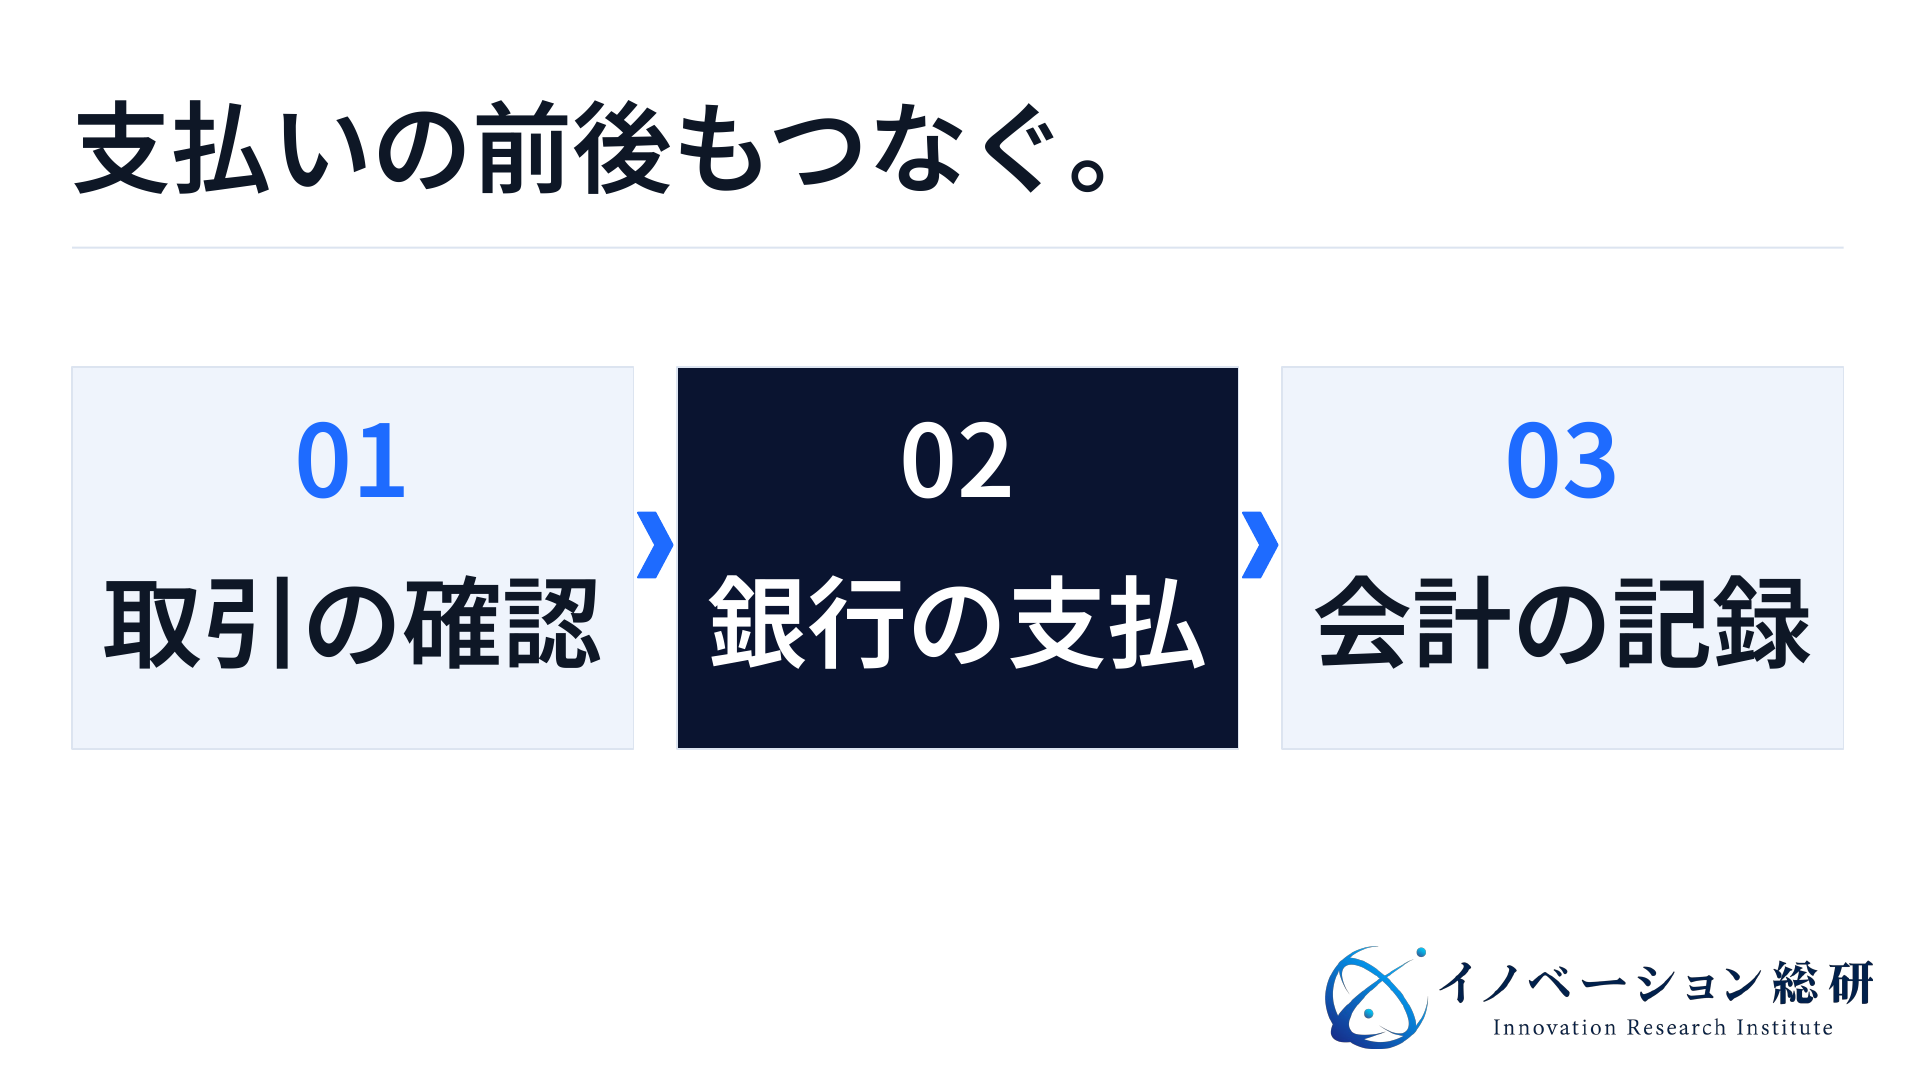
「支払ったか」だけでなく、「何に対して支払ったか」まで追える設計が必要です。取引番号がそろっていなければ、新しい決済手段を入れても照合は人の仕事のままです。
トークン化しても、預金であることが出発点
預金は、銀行に対して払い戻しを求められる権利です。銀行預金としての性質を保ちながら、使い方を広げようとするのが基本的な考え方です。
国内のDCJPYは、銀行が発行するトークン化預金です。DCPはそのための基盤を提供します。「DCPという会社が独自のお金を発行する」と理解すると、役割を取り違えます。
ただし、利用できる人、対象口座、利息、払い戻し方法は商品ごとに異なります。「トークン化預金」という名前だけで、全商品の条件が同じになるわけではありません。
ステーブルコインやデジタル通貨とは、何が違う?
名前よりも、「誰に対する権利か」を見ると整理できます。主な違いは次のとおりです。
| 比較対象 | お金の性質 | 企業が確認する点 |
|---|---|---|
| トークン化預金 | 銀行への預金として設計する | 対象銀行、口座、利用者、払い戻しの条件 |
| ステーブルコイン | 一定の価値を保つことを目指す。法的構成は発行形態による | 発行者、裏付け、払い戻し、使えるネットワーク |
| 中央銀行デジタル通貨(CBDC) | 中央銀行が発行するデジタルなお金 | 一般利用向けか、金融機関向けか。実証か実用か |
| 通常の銀行振込 | 銀行預金を使い、既存の仕組みで資金を移す | 相手の銀行、時間、手数料、業務システムとの接続 |
トークン化預金も、広い意味ではデジタル通貨に含まれます。一方、「デジタル通貨」という言葉だけでは、発行者や保護の仕組みは特定できません。
また、機能だけで二分することもできません。通常の銀行サービスでも、システム連携による自動処理は可能です。トークン化すれば初めて自動化できる、とは限りません。
銀行との取引関係を生かして企業の支払いを変えるなら、本記事の対象です。発行者や流通先の広がりを比較したい場合は、ステーブルコインの主要事例と参入論点をご覧ください。中央銀行の取り組みは、デジタル通貨・CBDCの解説で整理しています。
トークン化預金の市場は、どこまで進んでいる?
「普及したか、まだ実験か」の二択では捉えにくい市場です。同じ銀行の顧客間で使うサービスは進む一方、異なる銀行を自由につなぐ仕組みには検討が残っています。
銀行内・国境・銀行間を分けて見る
海外への送金でも、送る側と受け取る側が同じ銀行グループを使う場合があります。これは、国内の別銀行へ送る場合と同じ問題ではありません。
比較するときは、次の三つを分けます。国をまたぐことと、銀行をまたぐことは、別の確認項目です。
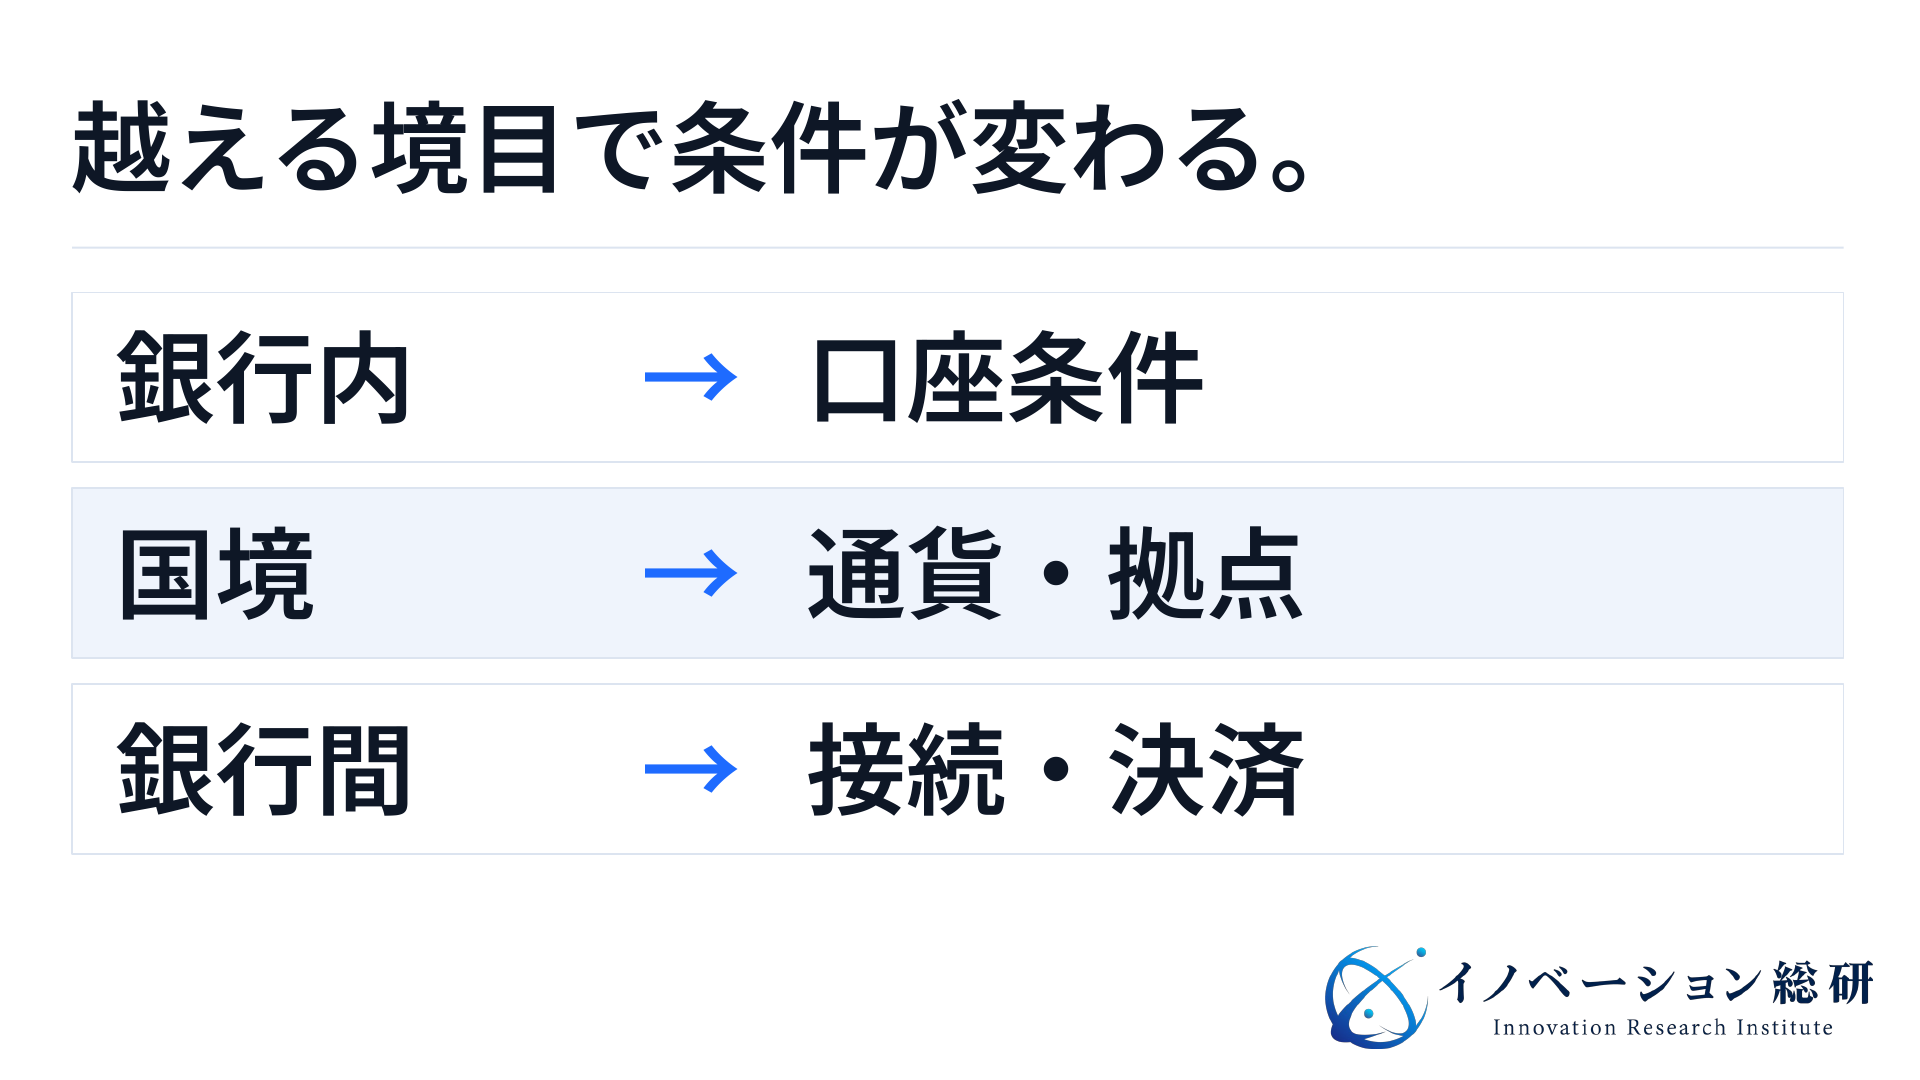
この区別がないと、「海外で24時間送金できる」という発表を、日本のどの銀行にも送れるサービスだと読んでしまいます。営業資料では、送金元と送金先を具体的な口座の組み合わせで確認しましょう。
2026年は、銀行をまたぐ検証も進んでいる
DCPは2026年8月、43社が参加する銀行間決済の検討・検証を公表しました。複数の方式や既存の決済手段との接続を扱っています。参加したのは43の「会社」であり、43銀行で商用送金が始まったという発表ではありません。DCPの発表
国際決済銀行(BIS)が進めるProject Agoráでは、銀行預金と中央銀行の資金を共通の基盤で扱います。2026年7月には、参加金融機関と中央銀行による実額の取引検証を実施しました。ただし、完成した商用サービスではなく、試作基盤の検証です。BISのプロジェクト資料
新規事業の企画で見るべき変化は、「世界の銀行が全部つながった」ことではありません。個別の商用用途に加えて、銀行間の実務を確かめる段階へ進んでいることです。
市場規模は、残高と処理額を混ぜない
この分野では、ステーブルコインの発行残高、銀行基盤の累積処理額、将来の決済額予測が並びます。しかし、残高はある時点で存在する金額です。処理額は、一定期間に動いた金額です。同じお金が何度も動けば、処理額は増えます。
これらを足して「トークン化預金の市場規模」とすることはできません。しかも、決済額の大きさが、そのままソフト会社の売上になるわけでもありません。
参入を考える企業は、対象顧客の数、月間の取引件数、残る手作業、顧客が払える利用料に分けて見積もる方が実用的です。大きな市場予測より、自社が担う仕事の量を先に確かめます。
国内外7事例で見る、トークン化預金の使い道
銀行名だけを並べても、実際の使い道は見えません。ここでは、何をつなぎ、誰の仕事を変えようとしているのかで7事例を選びました。共同案件は、参加企業の数にかかわらず一つの事例として扱います。
| 取り組み | 主な利用場面 | 確認できる段階 |
|---|---|---|
| IIJ・GMOあおぞらネット銀行・DCP | 環境価値と代金の受け渡し | 利用開始を発表 |
| ファーストアカウンティング等 | 請求書から支払い・消込までの接続 | 実証完了。共同サービスは開始予定 |
| SBI証券・大和証券等 | デジタル証券と代金の連動 | 実発行による検証完了 |
| JPMorgan | 企業の資金移動、預金トークン | 機関向けサービスを提供 |
| Citi | 対応する拠点間の企業資金移動 | 対象口座・条件の範囲で提供 |
| HSBC・Ant International | 香港とシンガポール間の資金移動 | 利用開始。銀行間は別途実証 |
| DBS・Ant International | 複数通貨の企業資金管理 | 銀行が利用事例を公表 |
国内事例は取引と支払いの接続、海外事例は企業の資金管理に注目すると、読み比べやすくなります。
1.IIJ:環境価値の受け渡しに、銀行預金の決済を組み込む
IIJは2024年8月、環境価値をデジタルな資産として扱い、DCJPYで決済する取引の開始を発表しました。対象は、電気の環境価値を示す非化石証書を活用する仕組みです。
IIJは顧客のために証書を代理調達します。銀行預金の発行・決済側をGMOあおぞらネット銀行が担い、DCPが基盤を提供します。役割は、環境価値を扱う会社、銀行、接続基盤に分かれています。IIJの発表
イノベーション総研が注目するのは、すでに顧客との取引がある業務へ決済を組み込んだ点です。先に新しい通貨を用意し、使い道を探した話ではありません。
ただし、この事例だけで環境価値の自由な転売市場が完成したとはいえません。参入するなら、何の価値を、誰が確認し、誰へ割り当てるのかが先です。証書を扱う業務知識が、決済技術と同じくらい重要になります。
2.ファーストアカウンティング:請求書と入金記録を切り離さない
ファーストアカウンティング、GMOあおぞらネット銀行、IIJ、DCPは、請求書と決済・消込をつなぐ実証を行いました。2026年3月の発表では、電子請求書の情報を決済へ連携し、その結果を経理処理へ戻す流れを確認しています。
請求書を送るサービス「請求送付アクセル」と、受け取る側の「Remota」を使います。Peppolという電子文書の共通規格を介し、請求と支払条件を結び付けます。共同実証の発表
請求情報を送った後、別の担当者が支払データを作り直す。こうした再入力の境目が、サービスの対象になります。参入余地は銀行預金そのものではなく、経理ソフトと決済の間にもあるとわかります。
この共同サービスの商用開始は、発表時点で2026年12月の予定です。実証の完了と、一般企業が利用できることは分けて考えます。返品、部分払い、請求内容の修正まで扱えるかは、導入時に個別確認が必要です。
3.SBI証券・大和証券等:証券だけ届いて、代金が届かない状態を減らす
デジタル化された有価証券は、セキュリティトークンと呼ばれます。証券がデジタルでも、代金は別の振込で払う場合があります。そこで、証券と代金の受け渡しを連動させる検証が行われました。
2026年3月の検証では、大和証券とSBI証券の売買に、SBI新生銀行が発行するDCJPYを使用しました。BOOSTRYの証券基盤とDCPの決済基盤を接続し、証券・資金の処理を確認しています。大阪デジタルエクスチェンジは、将来の市場取引への利用を見据えたオブザーバーです。検証結果
両方の受け渡しを結び付ける方法をDVP決済といいます。これは、証券だけ渡して代金を受け取れない、といった危険を減らすための考え方です。
発表では、既存システムとの接続、照合の自動化、会計や権限管理を課題に挙げています。実際のお金で検証できても、日々の業務が完成したわけではありません。セキュリティトークンの事例と合わせると、資産側と決済側の役割を理解できます。
4.JPMorgan:銀行内の決済基盤と、預金トークンを使い分ける
JPMorganは、Kinexysを通じて企業向けのデジタル決済を提供しています。そのなかのKinexys Digital Paymentsと、公開型ブロックチェーン上のJPM Coinは、同じ名称のサービスとしてまとめない方が正確です。
2026年4月の発表では、Baseというネットワーク上で、米ドル預金を表すJPM Coinを機関向けに提供するとしています。既存の決済基盤では、条件を設定した資金移動なども進めています。JPMorganの発表
公開型のネットワークを使っていても、誰でも銀行サービスを利用できるわけではありません。JPM Coinの商品説明でも、対象は適格な機関顧客です。
この違いは協業先の選定に直結します。必要なのが企業口座間の移動なのか、デジタル資産と組み合わせる決済なのかで、選ぶサービスが変わるためです。「ブロックチェーン対応」の一言では、顧客要件を決められません。
5.Citi:利用企業に、新しいウォレットを意識させない
Citi Token Servicesは、対象となるCitiの口座間で企業の資金を移すサービスです。利用企業が新しいトークンを保有したり、専用のウォレットを管理したりする必要はありません。既存の口座から使える設計です。
企業はCitiDirectや、システム同士をつなぐAPIなどを介して利用します。ただし、対象となる拠点や取引条件があります。どの国・通貨の口座にも、無条件で送れるサービスではありません。Citiの商品説明
ここから得られる示唆は、新技術を顧客に操作させることが価値とは限らない点です。財務担当者にとっては、いつ、どの口座の資金を動かせるかが重要です。
非銀行の事業者が関わるなら、資金移動の承認、残高の把握、会計記録との照合などが候補になります。銀行の画面を別の画面に置き換えるだけでは、追加料金を払う理由は弱いでしょう。
6.HSBC:企業の資金管理を、香港とシンガポールでつなぐ
HSBCは2025年10月、シンガポールでトークン化預金サービスを導入したと発表しました。Ant Internationalは、シンガポールドルと米ドルの資金管理に利用しています。香港からシンガポールへの米ドル移動も実施しました。HSBCの発表
複数国で事業を行う企業には、売上の入る場所と支払いの必要な場所が異なる、という問題があります。口座間で資金を動かしやすくすることは、その管理を支える機能になります。
一方、HSBCは香港で、別の銀行との実取引パイロットも公表しています。これはEnsembleTXという実証の取り組みです。香港・シンガポール間の銀行サービスとは、段階も対象も分けて読む必要があります。銀行間取引の発表
参入判断では、顧客企業の拠点と利用銀行を地図に落とすとよいでしょう。対象外の口座が主要な支払先なら、一部の送金が速くても業務全体の効果は限られます。
7.DBS:銀行と企業の財務システムを接続する
DBSは2024年8月、Ant InternationalとTreasury Tokensの実証を発表しました。Ant側の資金管理基盤「Whale」と、DBS側の銀行システムを接続する取り組みです。実証開始の発表
その後、DBSは2024年の年次報告で、AntがDBS Token Servicesを使い、複数通貨の資金管理を行っていると説明しています。実証開始のニュースだけで止めず、その後の利用状況まで読むことが重要です。DBSの年次報告
注目点は、企業側にも接続先となる資金管理基盤があることです。銀行が新しい決済機能を用意するだけでは、企業の承認ルールや資金配分まで自動的に決まるわけではありません。
企業ごとの財務方針を、銀行が実行できる指示へ変える仕事が残ります。ただし、同じ仕組みを導入すれば、どの企業も同じ効果を得られるとはいえません。拠点、通貨、取引頻度が違えば、必要な接続も変わります。
自社の状況から、次に確認することを選ぶ
該当する項目を開くと、記事の読む場所がわかります。点数を付ける診断ではありません。
NEXT STEP
次のステップ
銀行の新技術を、自社の事業機会に変えるには
請求、決済、資金管理のどこに負担があるか。自社の業務知識と顧客接点をもとに、担う仕事と提携先を整理します。
銀行・基盤会社・業務ソフトは、何を分担するのか
7事例を横断すると、銀行だけで仕組みが完成していないことがわかります。預金の発行、取引データの管理、顧客の業務には、それぞれ違う専門性が必要です。
| 担う役割 | 主な仕事 | 本記事の具体例 |
|---|---|---|
| 銀行 | 預金の発行、口座管理、払い戻し、決済 | GMOあおぞらネット銀行、SBI新生銀行、海外各行 |
| 取引・決済の基盤 | 台帳や取引データを接続し、決済処理を支える | DCP、BOOSTRY |
| 業務サービス | 請求、環境価値の管理、証券売買などを扱う | ファーストアカウンティング、IIJ、証券会社 |
| 利用企業のシステム | 承認、資金配分、照合、記録を自社業務に合わせる | Ant Internationalの財務基盤 |
この表は役割の整理です。一社が複数の役割を担う場合もあります。また、基盤会社が銀行と同じように預金を発行する、という意味ではありません。
事業者が最初に考えるべきなのは、「自社でもコインを作れるか」ではなく、「顧客のどの処理を引き受けるか」です。請求書の修正理由を知っている会社と、銀行決済に詳しい会社では、持っている資産が異なります。
新しい金融基盤に接続できる技術は必要です。それでも、接続だけで顧客の困り事が解けるとは限りません。顧客が毎月繰り返す仕事に入り込み、例外も含めて運用できることが、サービスの違いになります。
トークン化預金で新規事業を考える、三つの参入方法
ここからは、企業の公表事例を踏まえたイノベーション総研の参入仮説です。実際に受注や収益が確認されたモデルではありません。銀行以外の企業を主な対象として整理します。
次の図は、業務側の仕事と銀行側の仕事を分けたものです。預金を発行しなくても、支払いの前後を支える役割は考えられます。
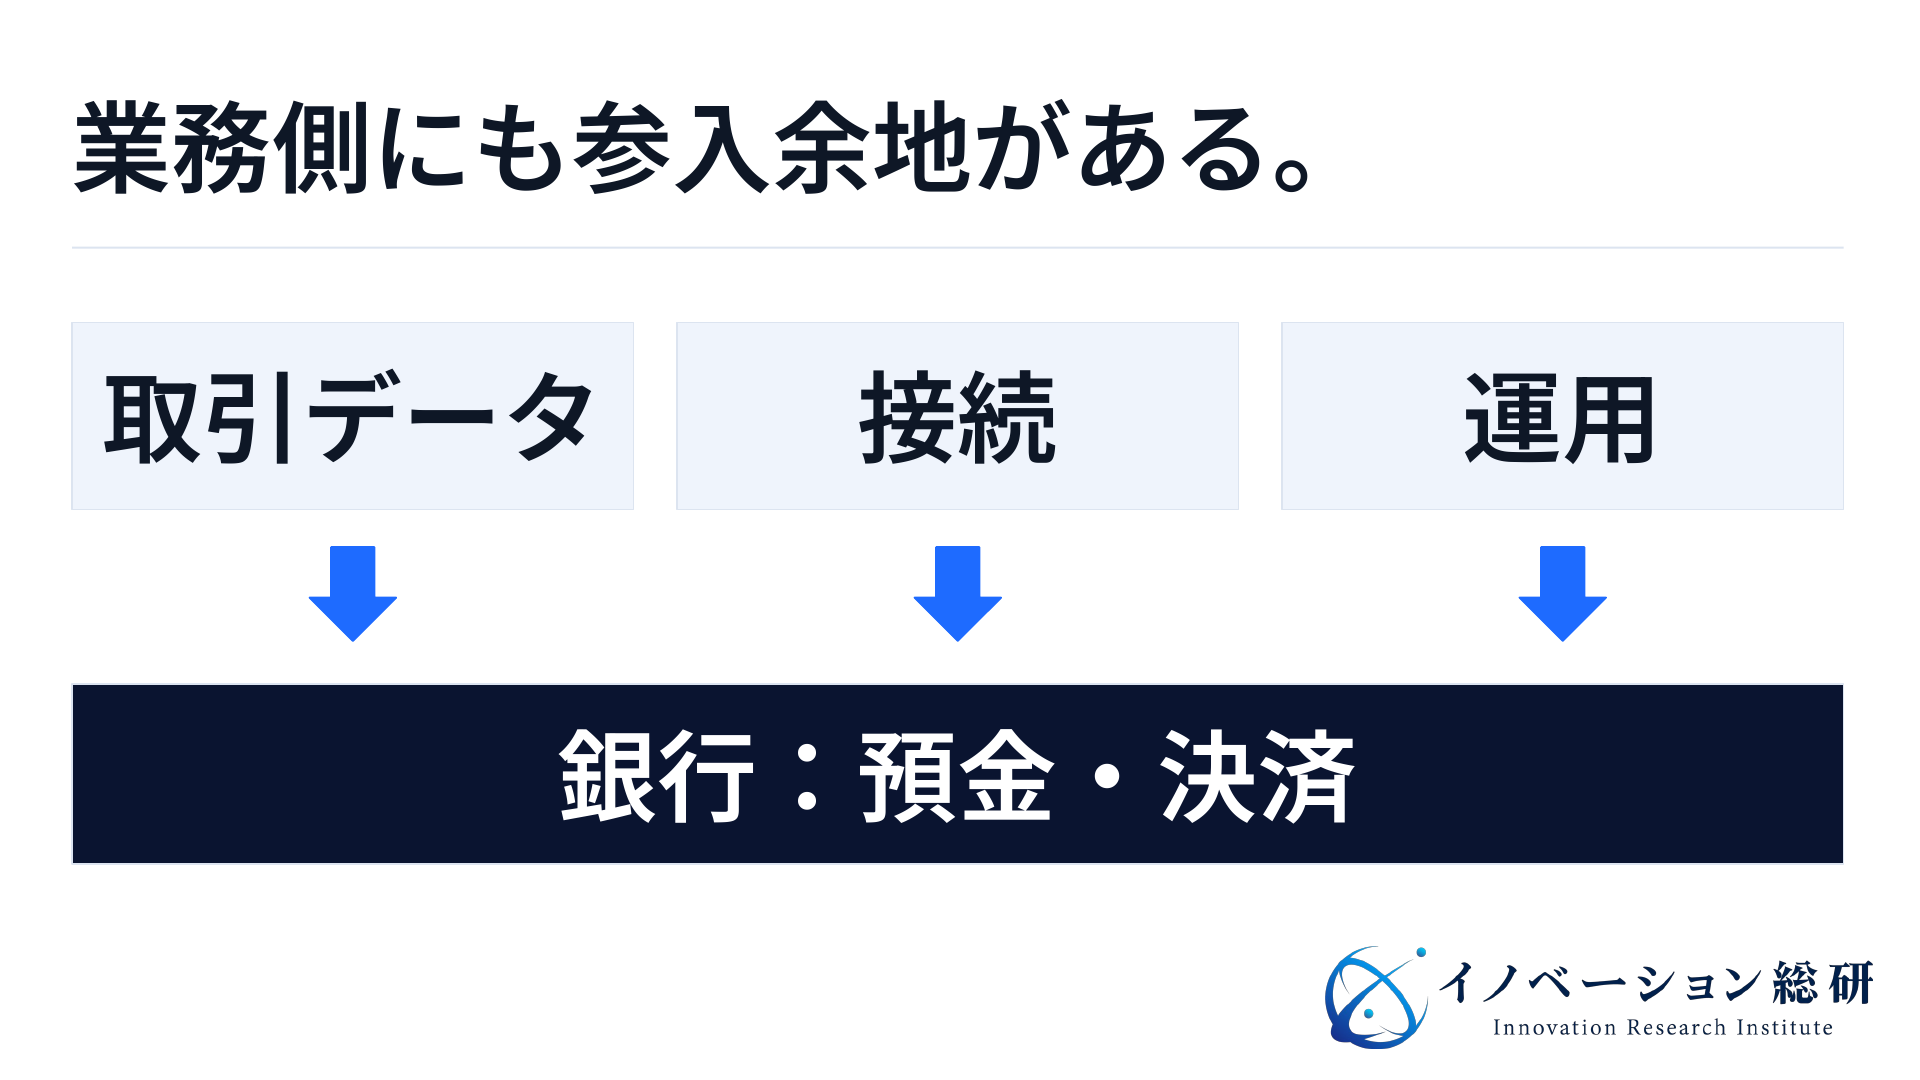
自社の強みがある仕事を選び、銀行や基盤会社と不足する機能を補います。すべてを自社で持つ必要はありません。
参入方法1:請求・支払・消込をつなぐ業務ソフト
対象は、請求や入金の照合に手作業が残る企業です。支払う顧客は、経理部門や業務部門を持つ事業会社になります。
提供するものは、請求番号、支払条件、銀行の処理結果を対応付ける機能です。請求内容が変わった場合には、何を再承認し、どの支払いを止めるかも扱います。
既存の会計・販売管理ソフト、業界特有の請求実務、顧客との接点が強みになります。足りない銀行接続は、銀行や決済基盤会社との提携で補います。
収益の候補は、導入時の接続費と継続利用料です。ただし、接続先ごとに個別開発が増えると、保守費も増えます。繰り返し使えるデータ形式と、顧客ごとに変わる部分を分けることが採算の条件です。
参入方法2:特定業界の取引と代金を結び付ける
対象は、権利の受け渡しと支払いを別々に管理している市場です。環境価値やデジタル証券の事例が、具体的な入口になります。
サービスの核は、取引が完了したという情報を、信頼できる形で決済へ渡すことです。業界の取引基盤を運営する会社や、その参加企業が顧客候補になります。
業界ルール、取引先のネットワーク、権利の確認方法が重要な資産です。銀行に加えて、権利の管理者や業界システム会社との提携が必要になります。
ここで注意したいのは、データの受け渡しと現物の品質は別だという点です。「納品済み」と入力されても、商品が壊れている可能性はあります。誰が検収し、誤りや取消しをどう扱うかまで決まらなければ、支払条件を自動化できません。
参入方法3:企業の資金管理と銀行サービスをつなぐ
対象は、拠点や通貨、利用銀行が複数ある企業です。財務部門が、必要な資金を必要な口座へ配置する仕事を支えます。
サービスの候補は、残高の把握、移動の承認、実行状況の確認、会計記録との照合です。単に「最速で送る」ではなく、企業の権限と資金方針に沿って動かせることを売ります。
企業財務の知識や、すでに提供している資金管理ソフトが強みになります。提携先は、対象国に対応する銀行や、既存システムの接続に詳しい会社です。
このモデルでは、夜間にサービスが動いても、顧客の責任者が不在なら判断が止まります。上限額、承認者、異常時の停止を組み込む必要があります。為替や税務、各国の規制は、個別の専門確認を含めて設計します。
導入費用は、手数料だけで比べない
新しい決済手段の提案では、送金手数料が目立ちます。しかし、顧客が負担するのは手数料だけではありません。
業務ソフトの変更、銀行との契約、データ整備、障害対応、担当者の教育にも費用がかかります。案件ごとの条件差が大きいため、公表情報だけで「この方式が最安」とは判断できません。
社内で比較するなら、次の式を使います。数値を仮置きする場合も、実績値と予測値を分けます。
年間の効果 = 減らせる作業費・手数料・資金の待機コスト − 接続費・運用費・例外対応費
資金の待機コストとは、支払いに備えて余分に置いておく資金などの負担です。ただし、待機資金が実際に減るかは、取引時間と銀行側の条件に左右されます。
特に比べたいのは、正常に処理できた件数だけでなく、人が直す必要のある件数です。請求の修正が多い業務で、その対応が変わらないなら、画面上の自動化率だけでは効果を測れません。
料金を提示する側も、売上を決済総額だけから計算しないようにします。顧客が払うのは、預金が移動したことへの料金なのか、経理作業が終わったことへの料金なのか。契約と価値を合わせる必要があります。
トークン化預金で見落としやすい、五つの懸念
大きな銀行が採用していることは、個別のサービスが自社に合う証明ではありません。導入前には、資金、データ、運用の責任を具体的に確認します。
1.相手の銀行や口座が対応していない
自社が使えても、取引先が使えなければ、別の決済方法が残ります。対象外の取引をどう処理するかによって、運用の複雑さも変わります。
まず、主要な支払先と受取先を並べ、銀行・国・通貨・口座の条件を照合します。対象外を通常振込で処理するときも、同じ請求を二重に払わない管理が必要です。
2.間違った取引データで支払いが動く
スマートコントラクトは、受け取った条件に従って動きます。その条件が間違っていれば、速く処理できることが損失を広げる場合もあります。
検収情報の作成者、承認者、修正できる人を分けます。請求書の再送や通信の再試行があっても、同じ支払いが重複しない設計も必要です。改ざんしにくい台帳でも、入力内容の正しさまで自動で保証するわけではありません。
3.「送信済み」と「支払い完了」を混同する
企業システムが指示を送った状態、台帳に記録された状態、銀行で決済が確定した状態は、区別すべき場合があります。途中で通信が切れたとき、確認せずにやり直すと二重処理につながります。
契約上の決済完了時点、残高が足りない場合、払い戻しや取消しの手順を確認します。日銀レビューでも、台帳と銀行の記録が併存する際の法的な確定が論点とされています。技術上の成功表示だけで、権利関係を判断しないことが大切です。
4.「預金だから安心」で、制度の確認を省く
DCPは、DCJPYを決済用預金として説明し、預金保険の対象としています。ただし、それを海外の商品や、別のトークンに一律に当てはめることはできません。DCJPYの法的整理
誰のどの預金を保有するのか、どの国の制度が適用されるのかを、銀行との契約で確認します。預金保険は、誤送金や不正な操作による損失をすべて補償する制度だ、と説明してはいけません。
また、顧客に代わって銀行へ支払指示を伝えたり、口座情報を取得したりするサービスには、登録等が関わる場合があります。金融庁は、国内で電子決済等代行業を営むには登録が必要としています。金融庁の案内
「自社は資金を預からないから規制と無関係」と決めず、具体的なサービスの流れを示して、金融機関と法務の専門家に確認します。
5.接続後の保守と責任分担が残る
銀行、決済基盤、業務ソフトのどれかが変わると、接続の修正が必要になる場合があります。誰が費用を負担し、どこまで動作を保証するかを決めます。
障害時は、自社だけで復旧できるとは限りません。支払いを止める権限、顧客への連絡、通常の銀行手続きに戻す方法を、関係者でそろえる必要があります。
BISのProject Agoráでも、実額検証では承認者の分離や、処理できない場合の代替手順を設けています。自動化と、人が介入する運用は対立するものではありません。安全に使い続けるための両輪です。
自社は参入すべきか?最初にそろえる情報
参入判断は、ネットワーク名から始めない方が進めやすくなります。まず、顧客の一つの仕事を選び、現在の処理を短く説明できる状態にします。
| 確認すること | 具体的に書く内容 | 足りない場合の進め方 |
|---|---|---|
| 誰の負担を減らすか | 経理・財務などの担当者と、困っている作業 | 技術選定より先に、その作業を確認する |
| 取引相手は誰か | 送る側・受け取る側の銀行、国、通貨 | 利用できる銀行とサービスを照合する |
| 何を支払条件にするか | 検収、承認、期日などの情報と作成者 | 業務ルールとデータを整備する |
| 何が起きたら止めるか | 請求修正、残高不足、二重処理、通信障害 | 例外対応と責任者を決める |
| 自社が何を売るか | 業務ソフト、接続、運用のどれを担うか | 不足する機能を持つ提携先を探す |
たとえば、請求の照合が課題なのに取引番号がそろっていない場合、最初の仕事はデータ整備です。トークン化預金の導入が先とは限りません。
既存の銀行APIや通常振込との連携で十分に改善できるなら、そちらを選ぶ判断も合理的です。銀行間の対応が必要なのに利用範囲が合わない場合は、提携や待機を選びます。新しい技術を使うこと自体を、事業の目的にしないようにしましょう。
業務を自動化する際の権限設計は、AIエージェントを使う新規事業の参入条件にも共通します。判断の代行と資金移動を組み合わせる場合には、両方の責任範囲を確認する必要があります。
イノベーション総研への相談では、実際の口座番号や顧客名は不要です。対象業務、現在の作業、利用銀行の条件、自社が担いたい役割があれば、事業の入口を整理できます。法的な適用判断は、必要に応じて専門家と確認します。
トークン化預金に関するよくある質問
仕組みの違い、利用範囲、国内での利用状況について、特に混同しやすい点をまとめます。
まとめ:銀行預金を、取引が完了するところまでつなぐ
トークン化預金は、銀行預金の使い方を広げる仕組みです。国内では環境価値や請求・証券業務、海外では企業の資金管理に具体例があります。ただし、銀行内の利用と銀行間の接続は、分けて見る必要があります。
参入する企業にとって大切なのは、どの取引の、誰の手作業を引き受けるかです。請求、承認、支払い、記録がつながり、例外にも対応できて初めて、顧客が継続して使う理由になります。
銀行の新技術だけを追うのではなく、自社が持つ顧客接点や業務知識を起点にします。そのうえで、銀行や基盤会社と役割を分けることが、現実的な事業づくりの入口です。
CONTACT
お問い合わせ
どの業務を、どの銀行とつなぐかを整理する
対象業務、自社の強み、銀行との役割分担、収益の作り方を整理します。実際の口座情報や顧客名は不要です。事業の入口からご相談ください。


