
投稿日:2026.09.09 最終更新日:2026.09.20
抗体薬物複合体(ADC)医薬の商機はどこにある?国内外10社と参入余地
抗体薬物複合体(ADC)医薬の商機は、完成薬を開発する企業だけのものか。
化学、分析、製造を持つ企業は、どの工程から参入できるのか。
結論は、候補選定、毒性、製造移管、品質管理の失敗を減らす工程にも商機があります。国内外10事例と4つの参入方法から、事業化の条件を整理します。
この記事の結論
ADC医薬の商機は、新薬だけでなく開発の失敗を減らす工程にもあります。
- 抗体、リンカー、薬物は、効果、安全性、製造を合わせて設計します。
- 国内外10事例は、技術ライセンスと一貫製造にも価値が移ることを示します。
- 参入企業は、顧客のどの損失を減らし、どの工程に責任を持つかを決めます。
ADC医薬は、がん細胞を見つける抗体に、強い薬物をつないだ医薬品です。正式には抗体薬物複合体と呼びます。
よく「ミサイルのように薬を運ぶ」と説明されます。この説明は入口として便利です。ただし、実際の開発はもっと複雑です。抗体が標的を見つけても、薬物が途中で外れれば正常な組織へ影響します。がん細胞へ入っても、十分に薬物を放出できなければ効きません。
そのため、ADC医薬は完成薬を開発する製薬会社だけの市場ではありません。抗体、リンカー、薬物、結合技術、分析、臨床開発、製造に分業が広がっています。2026年には、富士フイルムと大鵬薬品が国内一貫製造を見据えた提携を発表しました。大鵬薬品は買収したArarisの候補品を第I相試験へ進めています。
本記事では、ADC医薬の仕組みと産業構造を、専門知識がない人にも分かる言葉で整理します。国内外10事例を読み解き、どこへ参入できるか、何を懸念すべきかを考えます。
目次
抗体薬物複合体(ADC)医薬とは?抗体で薬物をがん細胞へ届ける医薬品
米国国立がん研究所は、ADCを、モノクローナル抗体と薬物を化学的につないだ物質と説明しています。抗体は、特定の細胞にあるたんぱく質や受容体へ結びつきます。つないだ薬物が細胞へ入り、作用します。
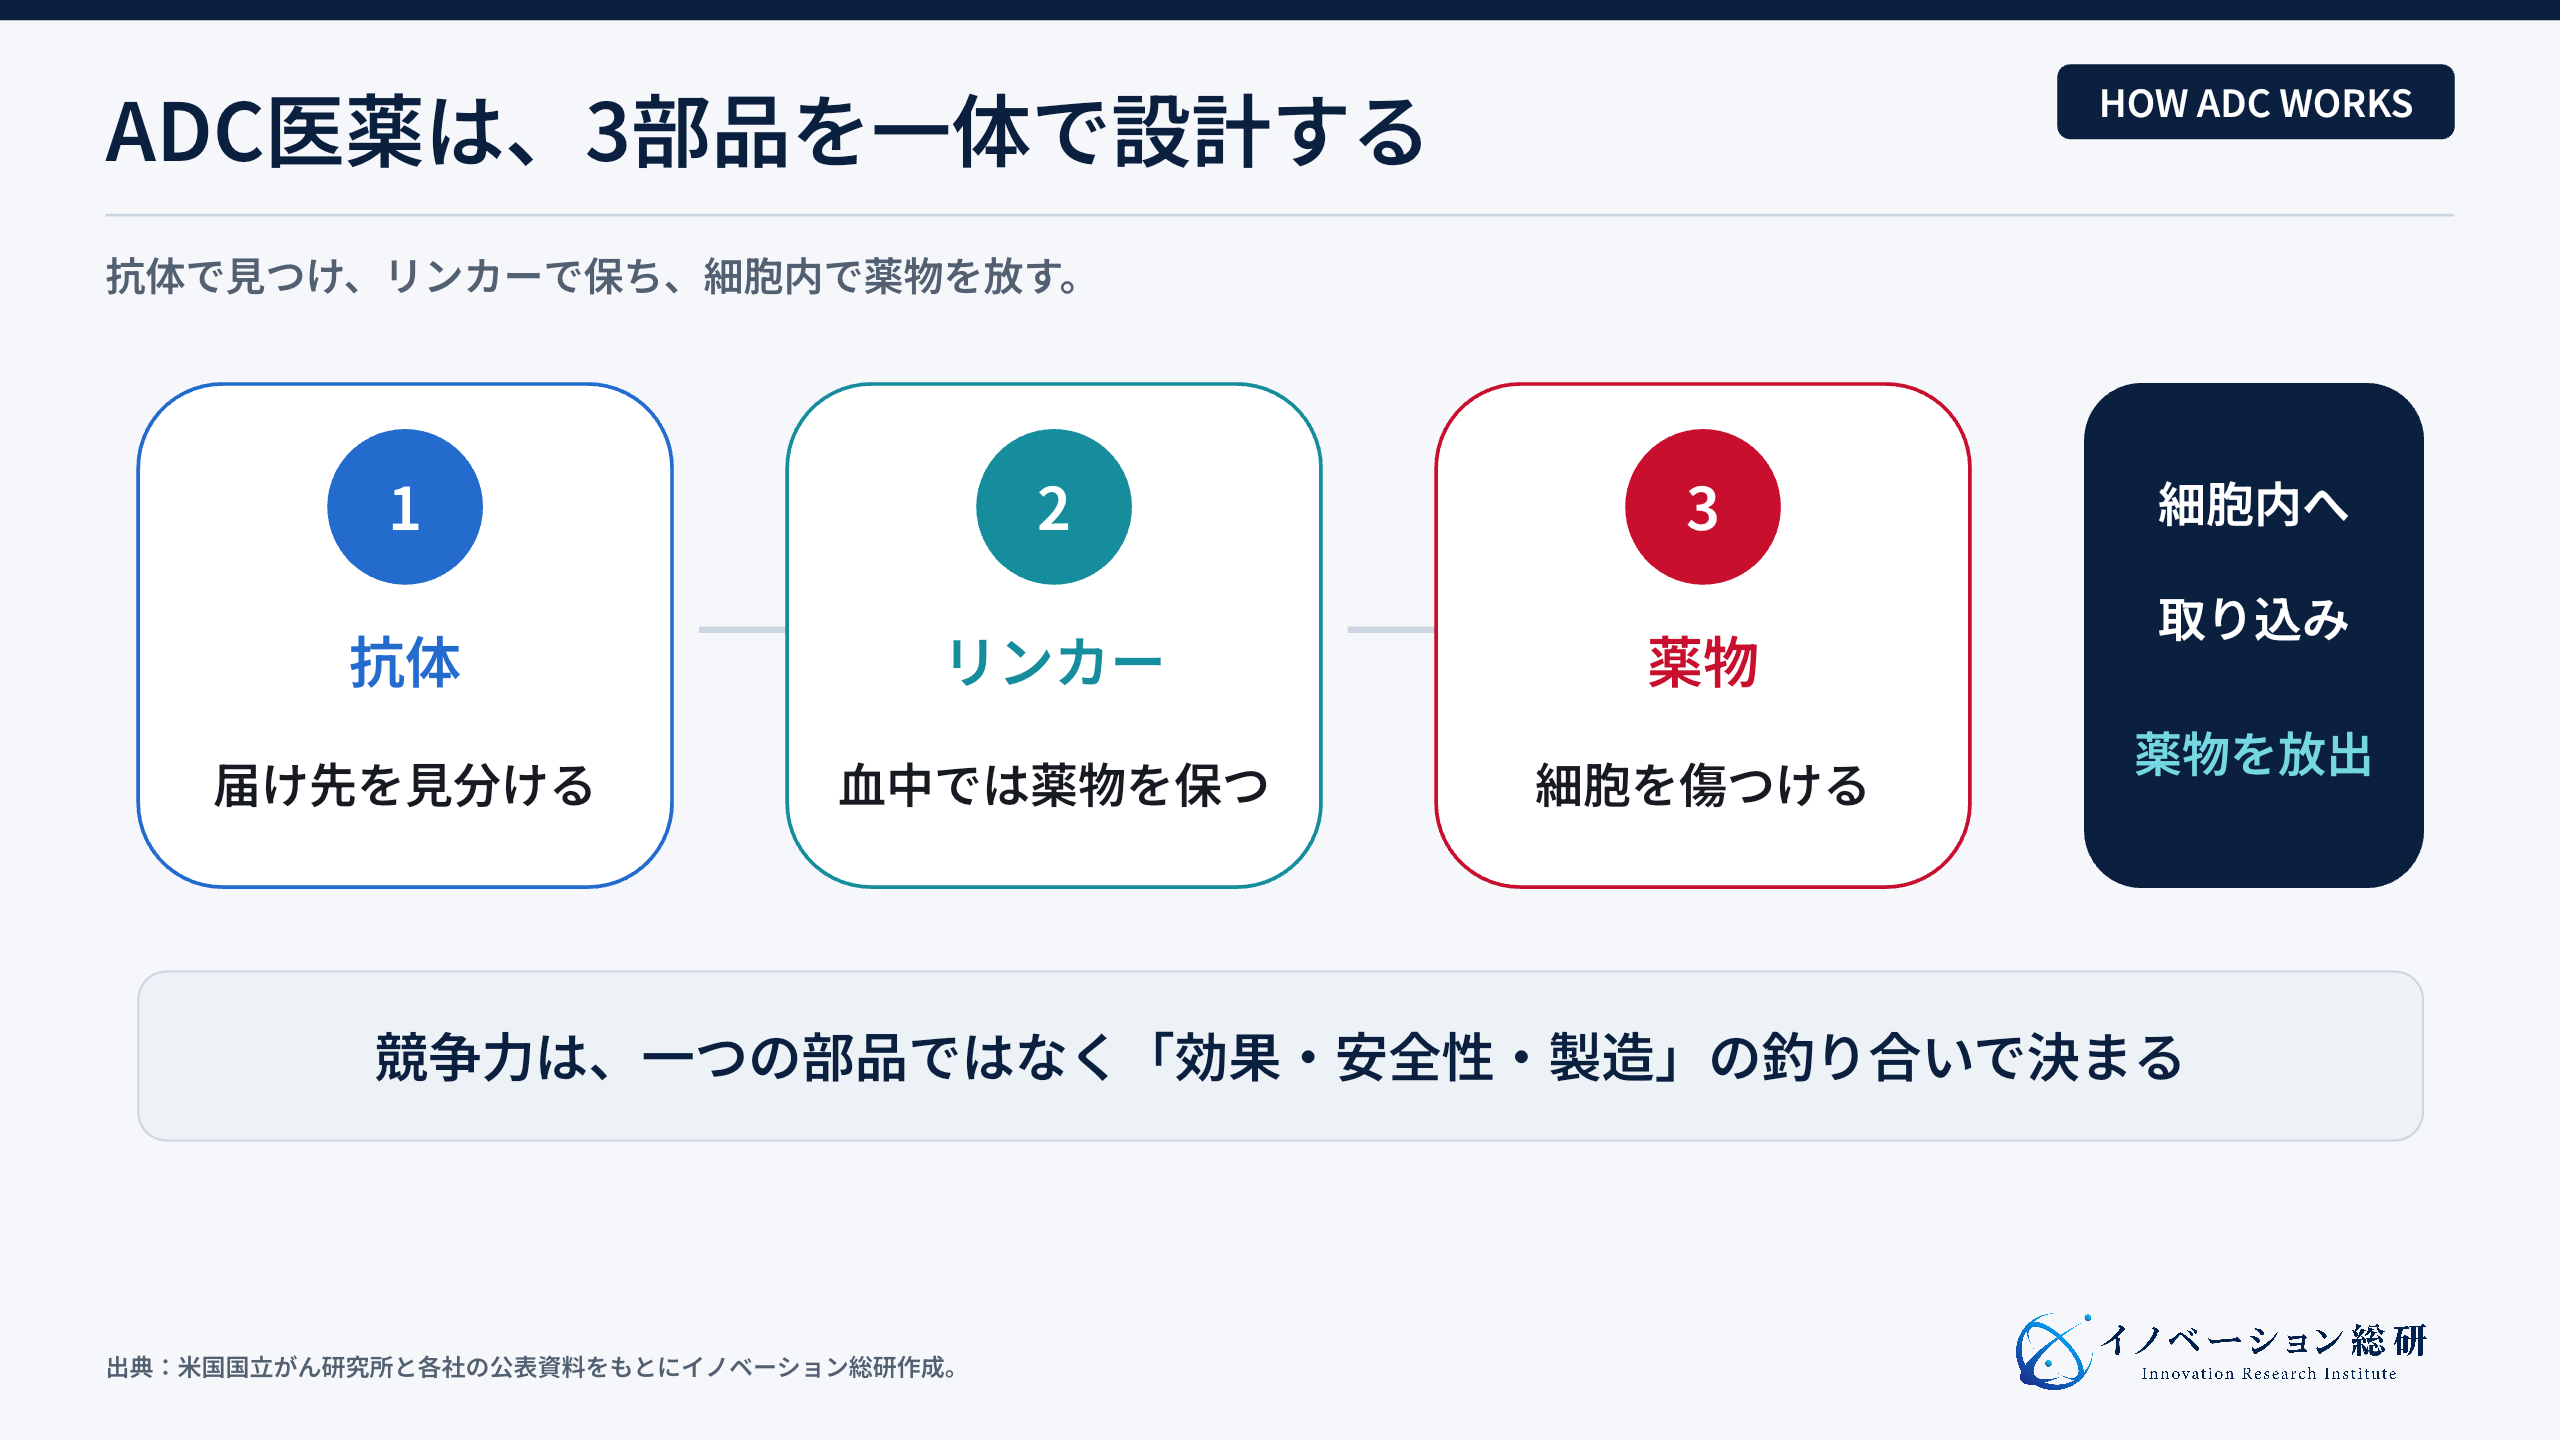
ADCは三つの部品から成ります。
- 抗体は、届け先を見分けます。HER2やNectin-4など、がん細胞の表面に多い標的へ結びつきます。
- リンカーは、抗体と薬物をつなぎます。血液中では安定し、必要な場所で薬物を放す設計が求められます。
- 薬物は、細胞を傷つける本体です。少ない量でも強く働くものが使われます。
三つをつなげれば完成ではありません。抗体一つに薬物を何個つけるか。どの場所につけるか。血液中でどれだけ安定させるか。細胞内でどう外すか。周囲のがん細胞にも作用させるか。これらの組み合わせで、効果と安全性が変わります。
重要なのは、ADCを「抗体に抗がん剤をつけた一製品」とだけ見ないことです。複数の部品と工程を合わせる、設計と製造の事業です。
抗体薬物複合体は、標的化しても副作用がなくなるわけではない
ADCは、薬物を狙った細胞へ届けようとする技術です。ただし、「がん細胞だけに届く」と言い切ることはできません。
標的のたんぱく質が正常な組織にもあれば、その細胞にも影響する可能性があります。血液中でリンカーが切れ、薬物が早く外れる場合もあります。がん細胞が抗体を取り込まない、薬物を外へ出す、標的そのものを減らすといった耐性も起こり得ます。
実際の製品では、薬物ごとに注意すべき有害事象が異なります。例えば、FDAのENHERTUの添付文書には、間質性肺疾患や肺炎に関する警告があります。PMDAの適正使用ガイドも、早期発見と対応を詳しく示しています。
ADCの価値は、副作用がゼロになることではありません。対象患者を選び、用量を調整し、兆候を早く見つけながら、期待する効果と安全性の釣り合いを良くすることです。
この点は事業設計にも関わります。測定法、診断、服薬中の観察、医療者向け教育まで含めなければ、技術の価値を患者へ届けられません。
ADC医薬が注目される理由は、製品と取引の両方にある
注目の一つ目は、承認済み製品の適応が広がっていることです。第一三共とAstraZenecaのENHERTUは、HER2を手がかりに複数のがん種へ展開しています。第一三共の2026年の発表では、日本や米国、欧州、中国で新しい適応や治療段階への展開が続いています。
二つ目は、製薬大手が技術基盤ごと獲得していることです。PfizerはSeagenを430億ドルで買収しました。AbbVieはImmunoGenを約101億ドルで買収しています。Merckは第一三共の三つのDXd ADCについて、40億ドルの契約一時金を含み、条件付きで最大220億ドルとなる提携を結びました。
三つ目は、次世代候補に大型のライセンス契約が生まれていることです。Bristol Myers SquibbはSystImmuneの二重特異性ADCについて、8億ドルを契約一時金として支払い、条件付き対価を含む総額は最大84億ドルと発表しました。
四つ目は、製造能力への投資です。LonzaはSynaffixの結合技術を自社の開発・製造サービスへ統合しました。Samsung BiologicsはADC専用設備でサービスを開始しています。富士フイルムは、抗体製造から結合、製剤までを国内で一貫提供する体制を整えています。
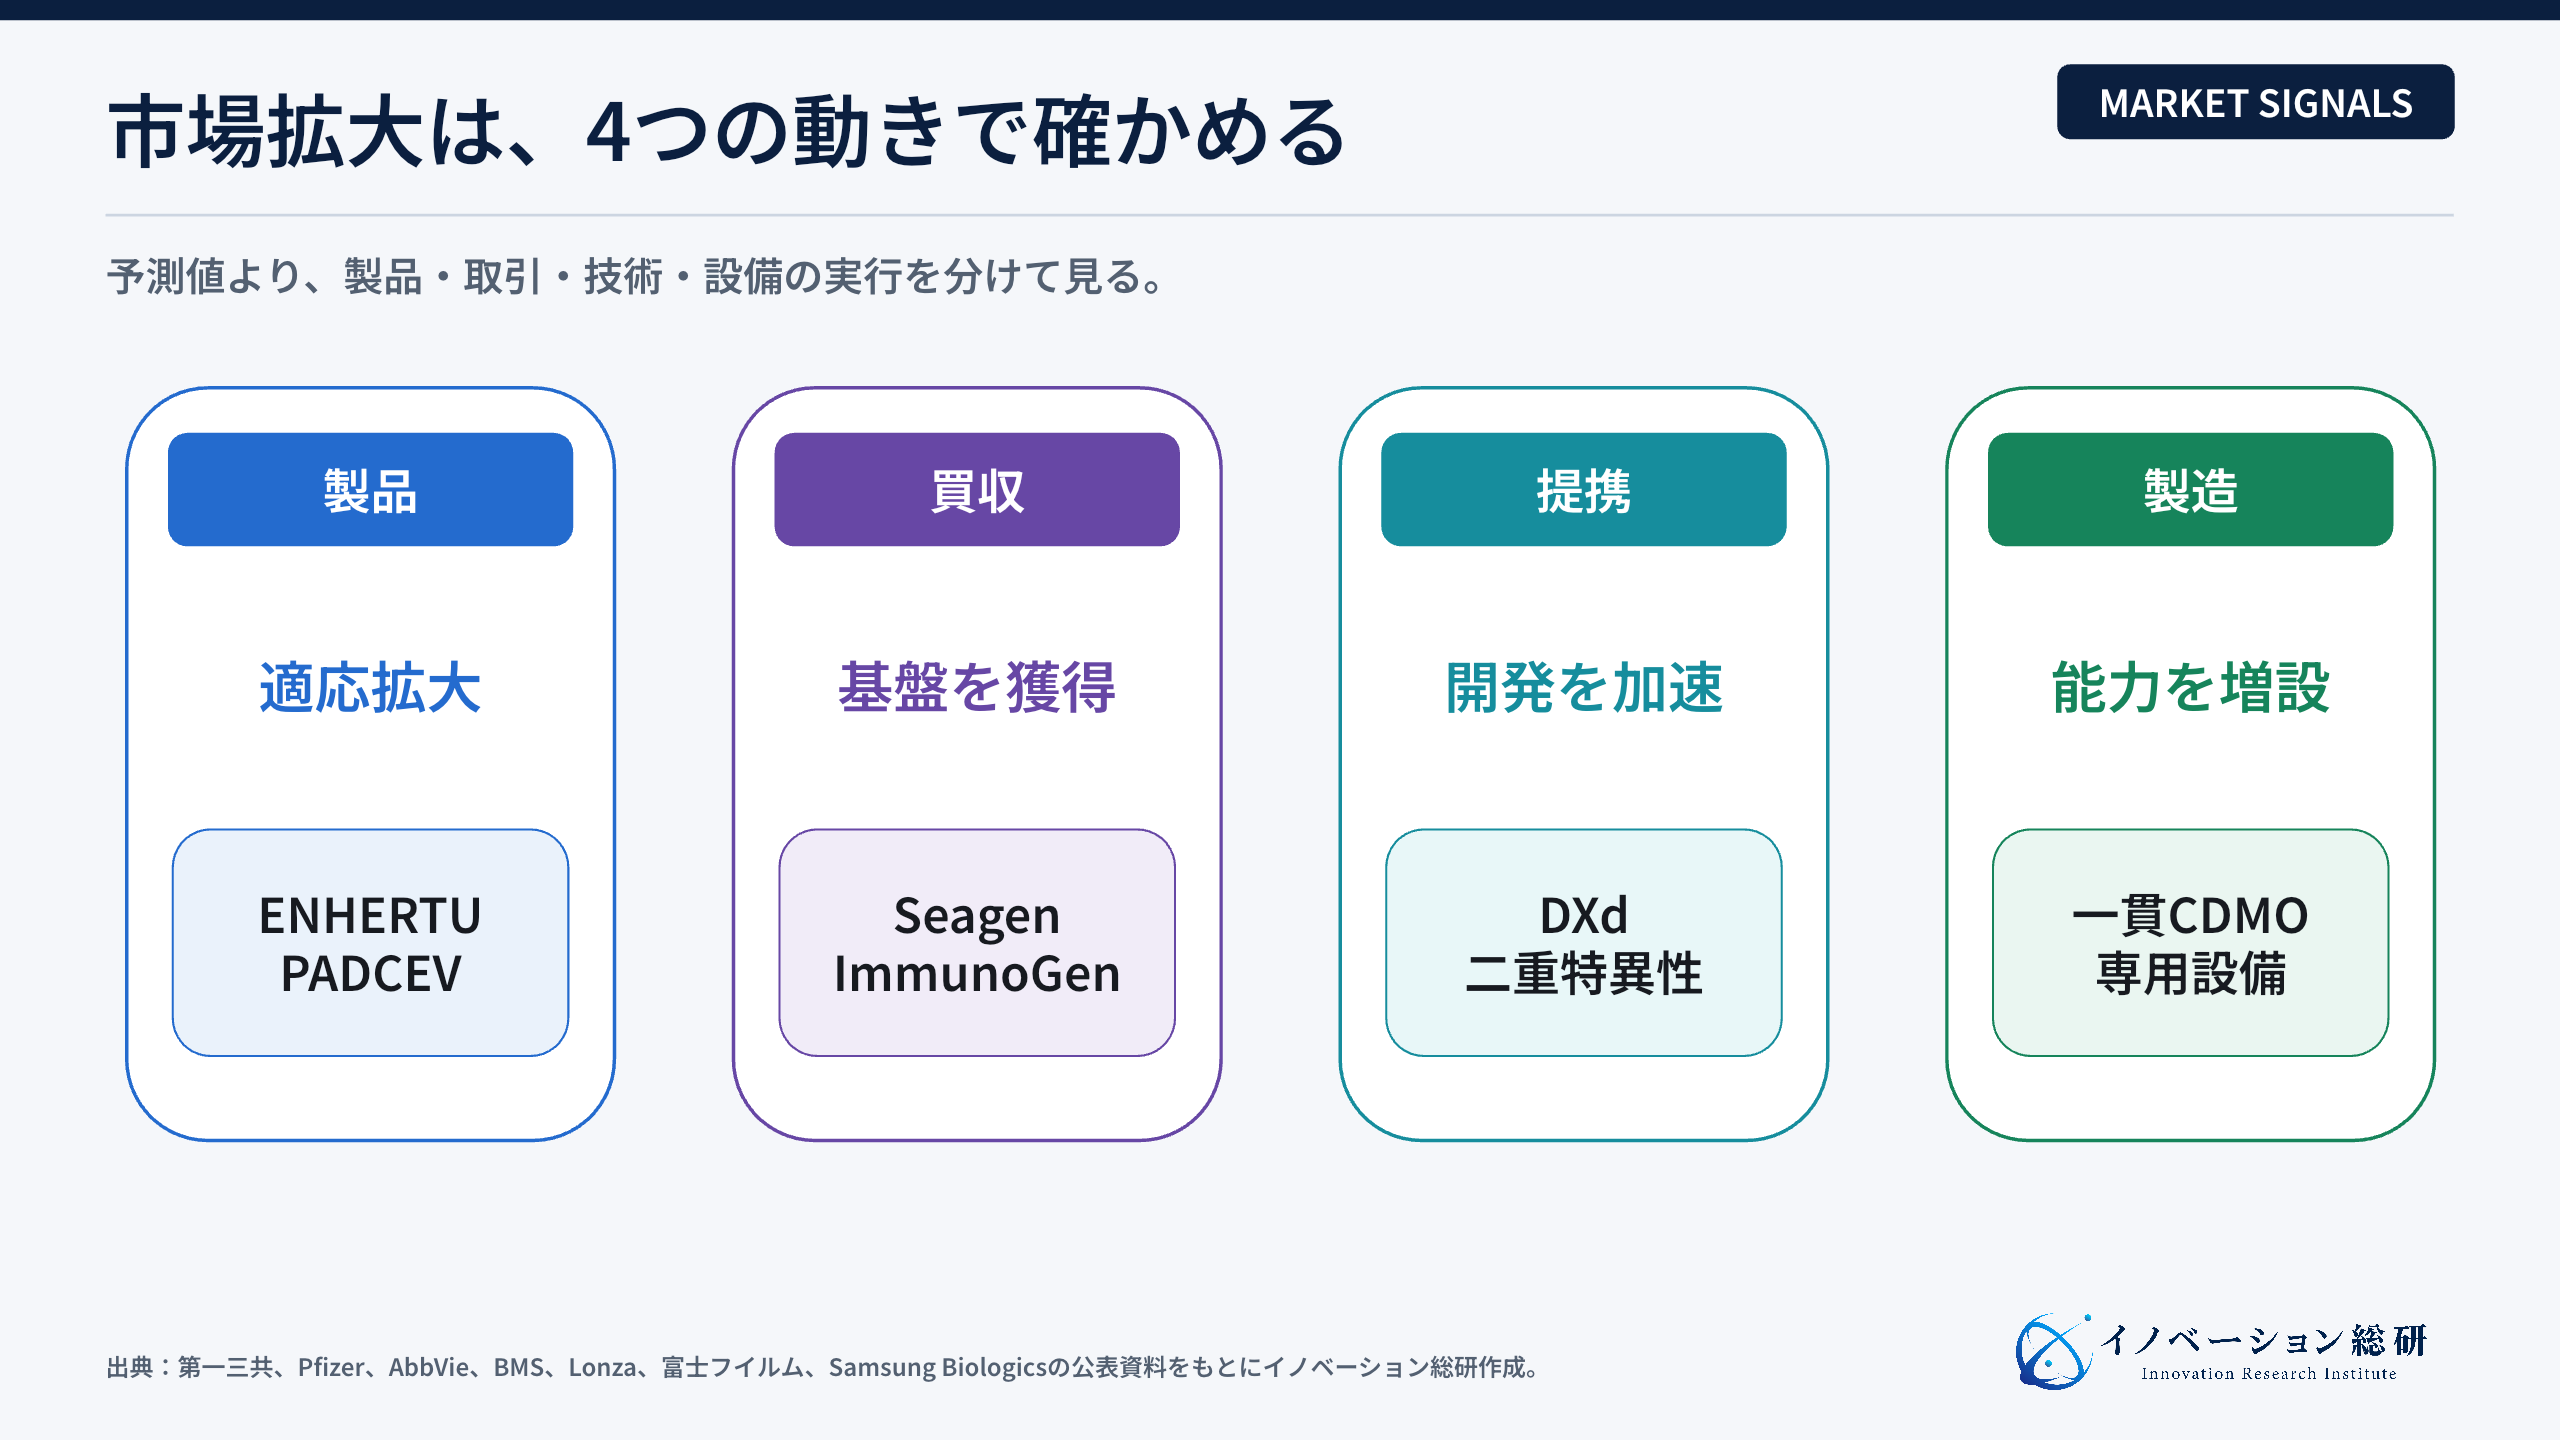
これらは、市場が大きいという一言より具体的な情報です。価値が完成薬だけでなく、結合技術、臨床開発、製造へ配分されていることを示します。
市場規模の数字はなぜ大きく違うのか
ADC市場の予測には大きな幅があります。参照した複数の調査では、2030年前後の市場規模に数倍の差がありました。理由は、同じ市場を測っていないからです。
ある調査は承認済み製品の売上を中心にします。別の調査は、開発中候補、技術ライセンス、研究用試薬、CDMOまで含めます。基準年の違い、将来の承認確率、適応拡大の置き方でも結果が変わります。
新規事業の判断で、市場予測を一つ選んで売上へ掛ける方法は危険です。代わりに、次の四つへ分けます。
- 完成薬なら、対象患者、バイオマーカー陽性率、治療段階、競合治療を見ます。
- 技術ライセンスなら、採用候補の数、臨床移行率、契約条件を見ます。
- CDMOなら、治験用と商用の案件数、工程ごとの能力、設備稼働率を見ます。
- 分析・試薬なら、研究件数、規制で必要な試験、標準化できる工程を見ます。
市場規模は参考になります。しかし、自社が対価を得る工程を先に決めなければ、使える数字になりません。
ADC産業は、創薬・部品・臨床・製造の4層で見る
ADC産業は、四つの層に分けると理解しやすくなります。
第一は、標的探索と抗体設計です。どのがん細胞を見分けるかを決めます。患者を選ぶ検査も関わります。標的が広すぎれば正常組織へ影響し、狭すぎれば対象患者が少なくなります。
第二は、リンカー、薬物、結合技術です。薬物を外れにくくしながら、細胞内では放出させます。抗体一つに薬物が何個ついたかという均一性も、品質と安全性へ影響します。
第三は、臨床開発と商業化です。どのがん種、治療段階、併用療法から始めるかを決めます。効果だけでなく、有害事象、休薬、減量、中止も見ます。承認後には、医療者への情報提供と供給が必要です。
第四は、開発・製造受託です。抗体、リンカー薬物、結合、精製、分析、充填を扱います。強い薬物を安全に取り扱う設備と、工程をまたぐ品質管理が求められます。
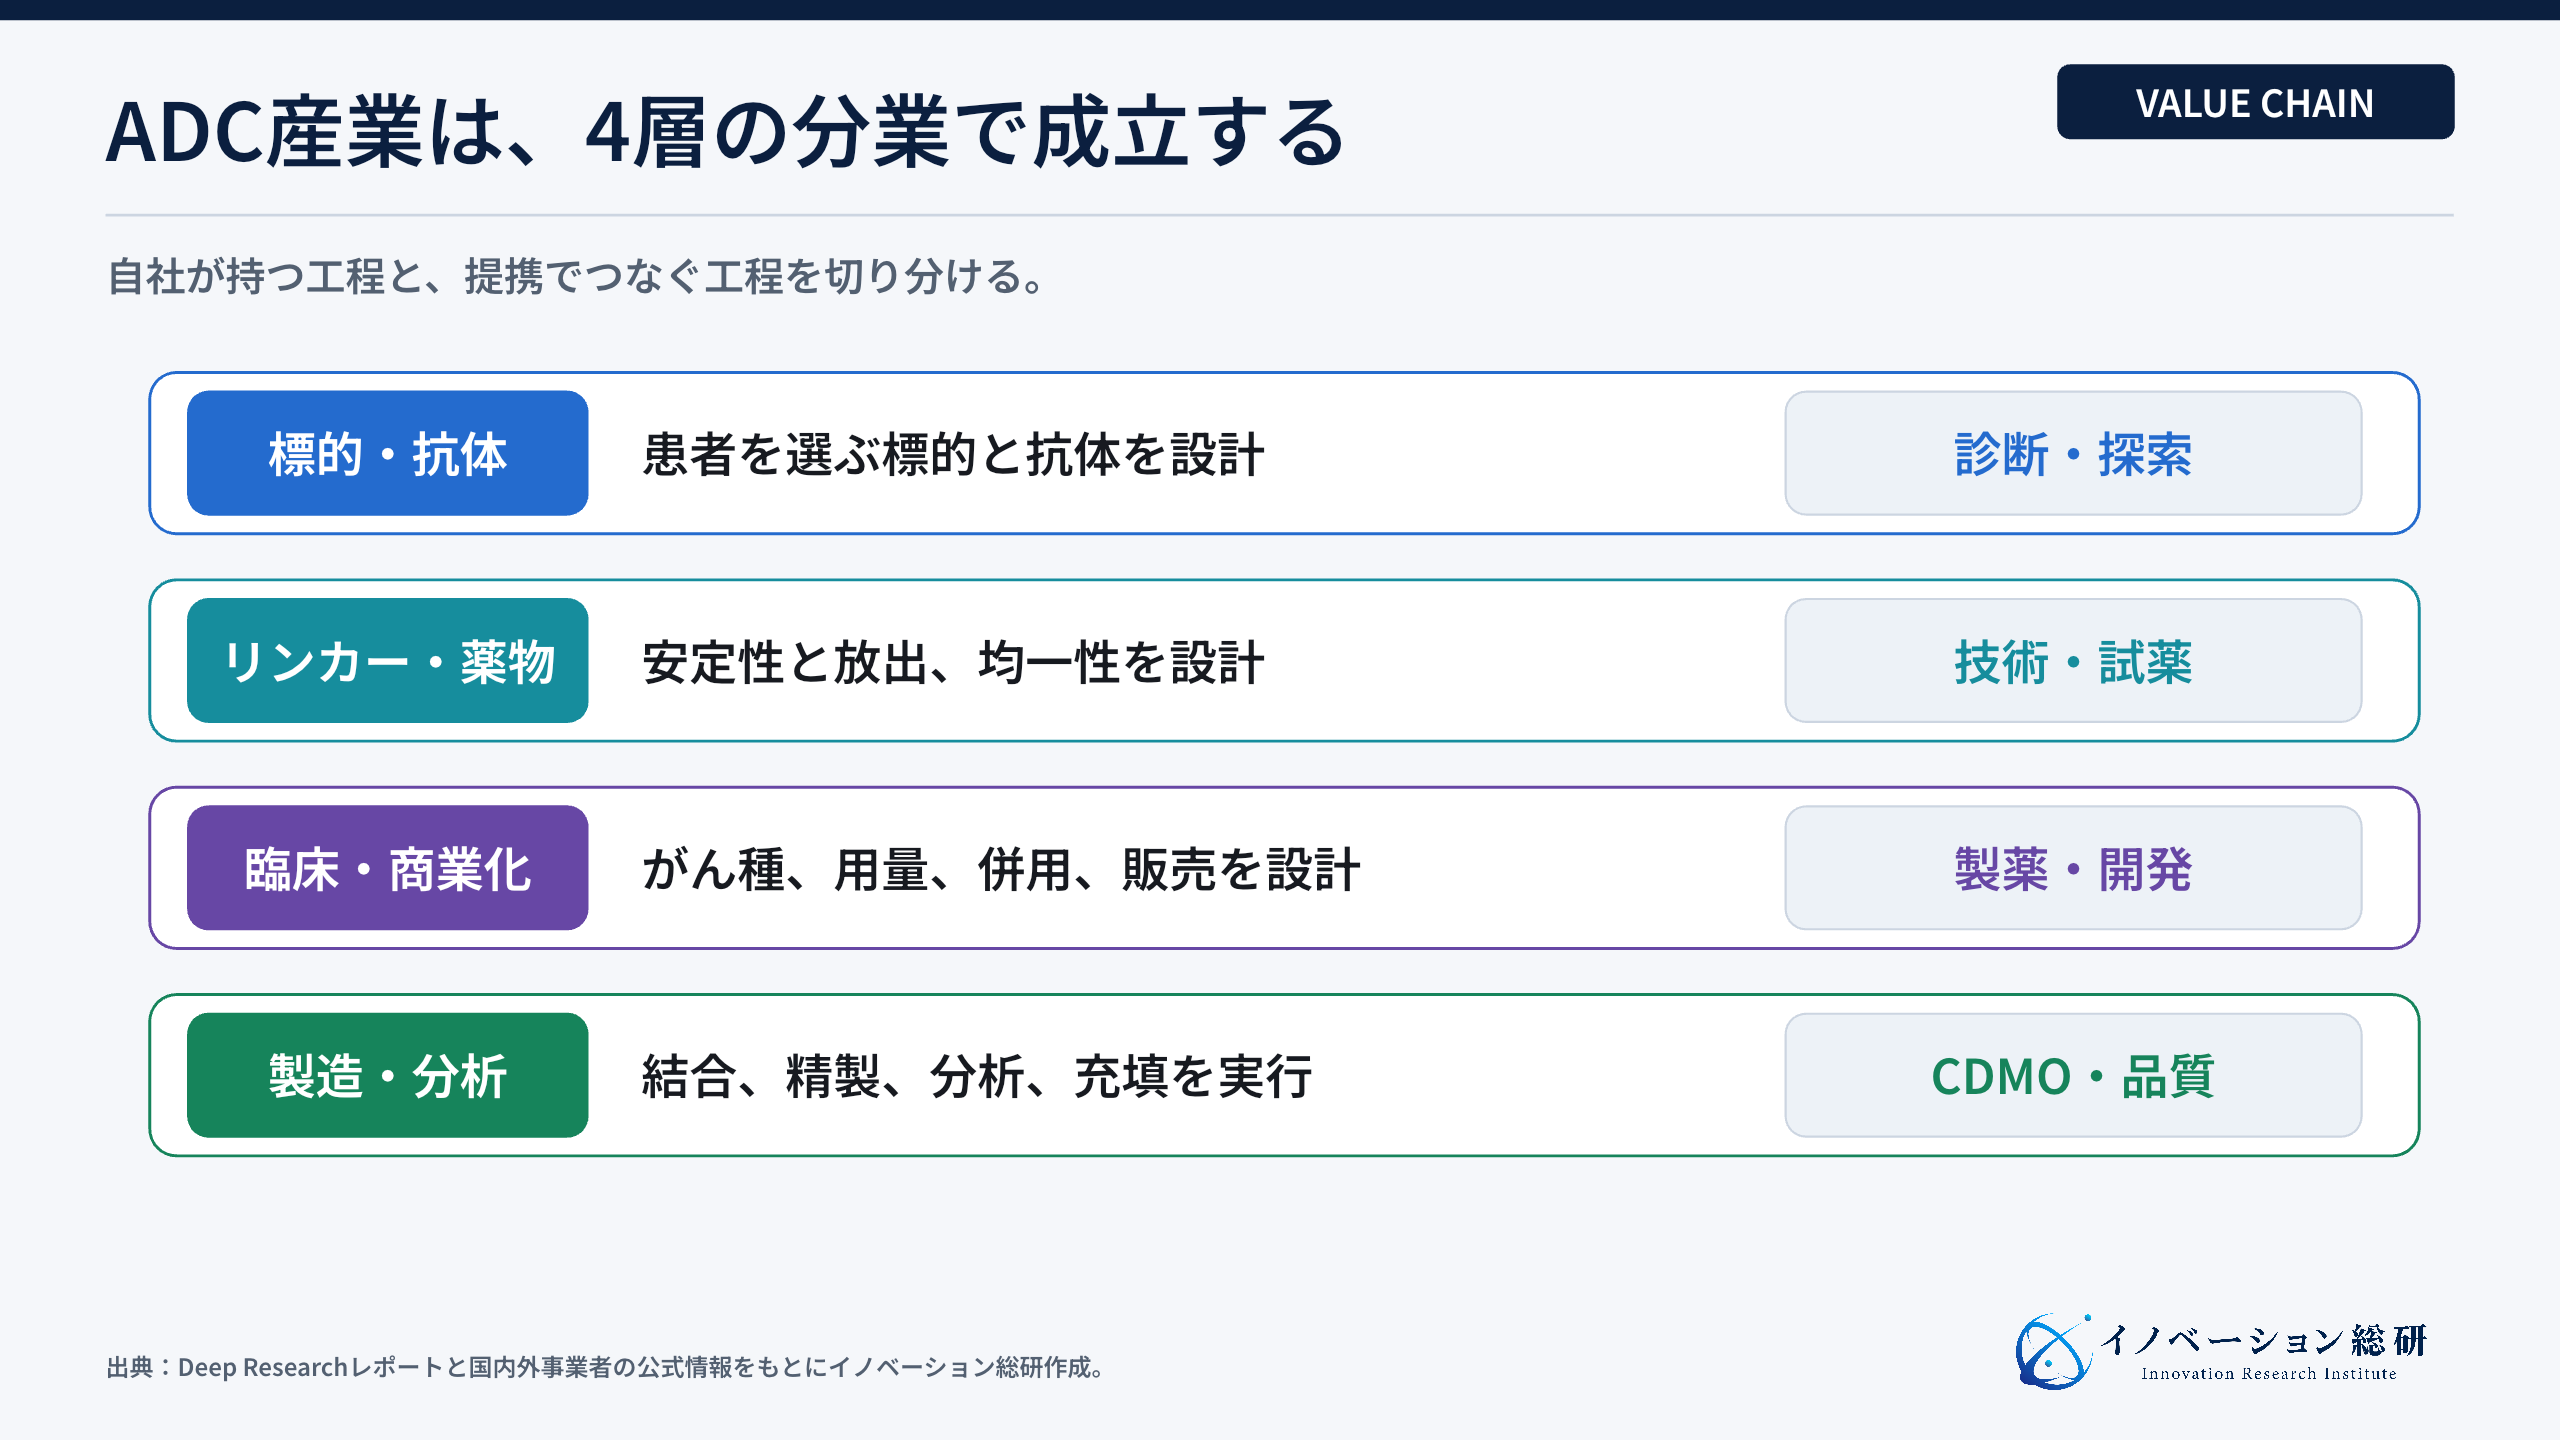
製薬会社以外にも入口はあります。ただし、どの層も独立していません。結合技術が変われば分析法が変わります。薬物が変われば設備と安全管理が変わります。臨床で用量を下げれば製造需要も変わります。
自社の技術が一つの層で優れていても、前後の工程につながらなければ採用されません。最初から提携先と技術移管を設計する必要があります。
国内外10事例で見るADC企業の役割
主要企業を並べるときは、承認薬の数だけを比べないことが大切です。技術基盤を売る企業、開発を担う企業、製造を受託する企業では、顧客も収益も異なります。
| 企業・組み合わせ | 主な取り組み | 産業上の役割 | 事業上の注目点 |
|---|---|---|---|
| 第一三共・AstraZeneca | ENHERTUなどDXd ADCを共同開発・販売 | 完成薬・臨床・商業化 | 一つの技術基盤を複数標的とがん種へ展開 |
| Pfizer・Seagen | Seagenを430億ドルで買収 | 完成薬・技術基盤・販売 | 商用製品と開発基盤を一体で獲得 |
| アステラス製薬・Pfizer | PADCEVを共同開発し適応を拡大 | 完成薬・併用療法 | ADC単剤だけでなく免疫療法との組み合わせを展開 |
| AbbVie・ImmunoGen | ImmunoGenを約101億ドルで買収 | 完成薬・開発候補 | 卵巣がんの承認品と次世代候補を獲得 |
| Bristol Myers Squibb・SystImmune | EGFRとHER3を狙う二重特異性ADCを共同開発 | ライセンス・臨床開発 | 二つの標的を狙う設計を世界で展開 |
| 大鵬薬品・Araris | AraLinQ基盤を買収しARC-02を第I相へ | 結合技術・創薬 | 均一性、安定性、製造しやすさを追求 |
| Lonza・Synaffix | 結合・リンカー・薬物技術をCDMOへ統合 | 技術ライセンス・製造 | 発見から治験・商用供給まで一つの品質系で支援 |
| 富士フイルム・大鵬薬品 | 次世代ADCの製造工程を共同開発 | CDMO・国内供給 | 抗体から結合、製剤まで国内一貫体制を整備 |
| 味の素 | AJICAPをCRO・CMO連携で展開 | 結合技術ライセンス | 技術選定から量産まで採用導線を広げる |
| Samsung Biologics | ADC専用設備でサービスを開始 | グローバルCDMO | 抗体製造、結合、分析をつなぐ能力を拡張 |
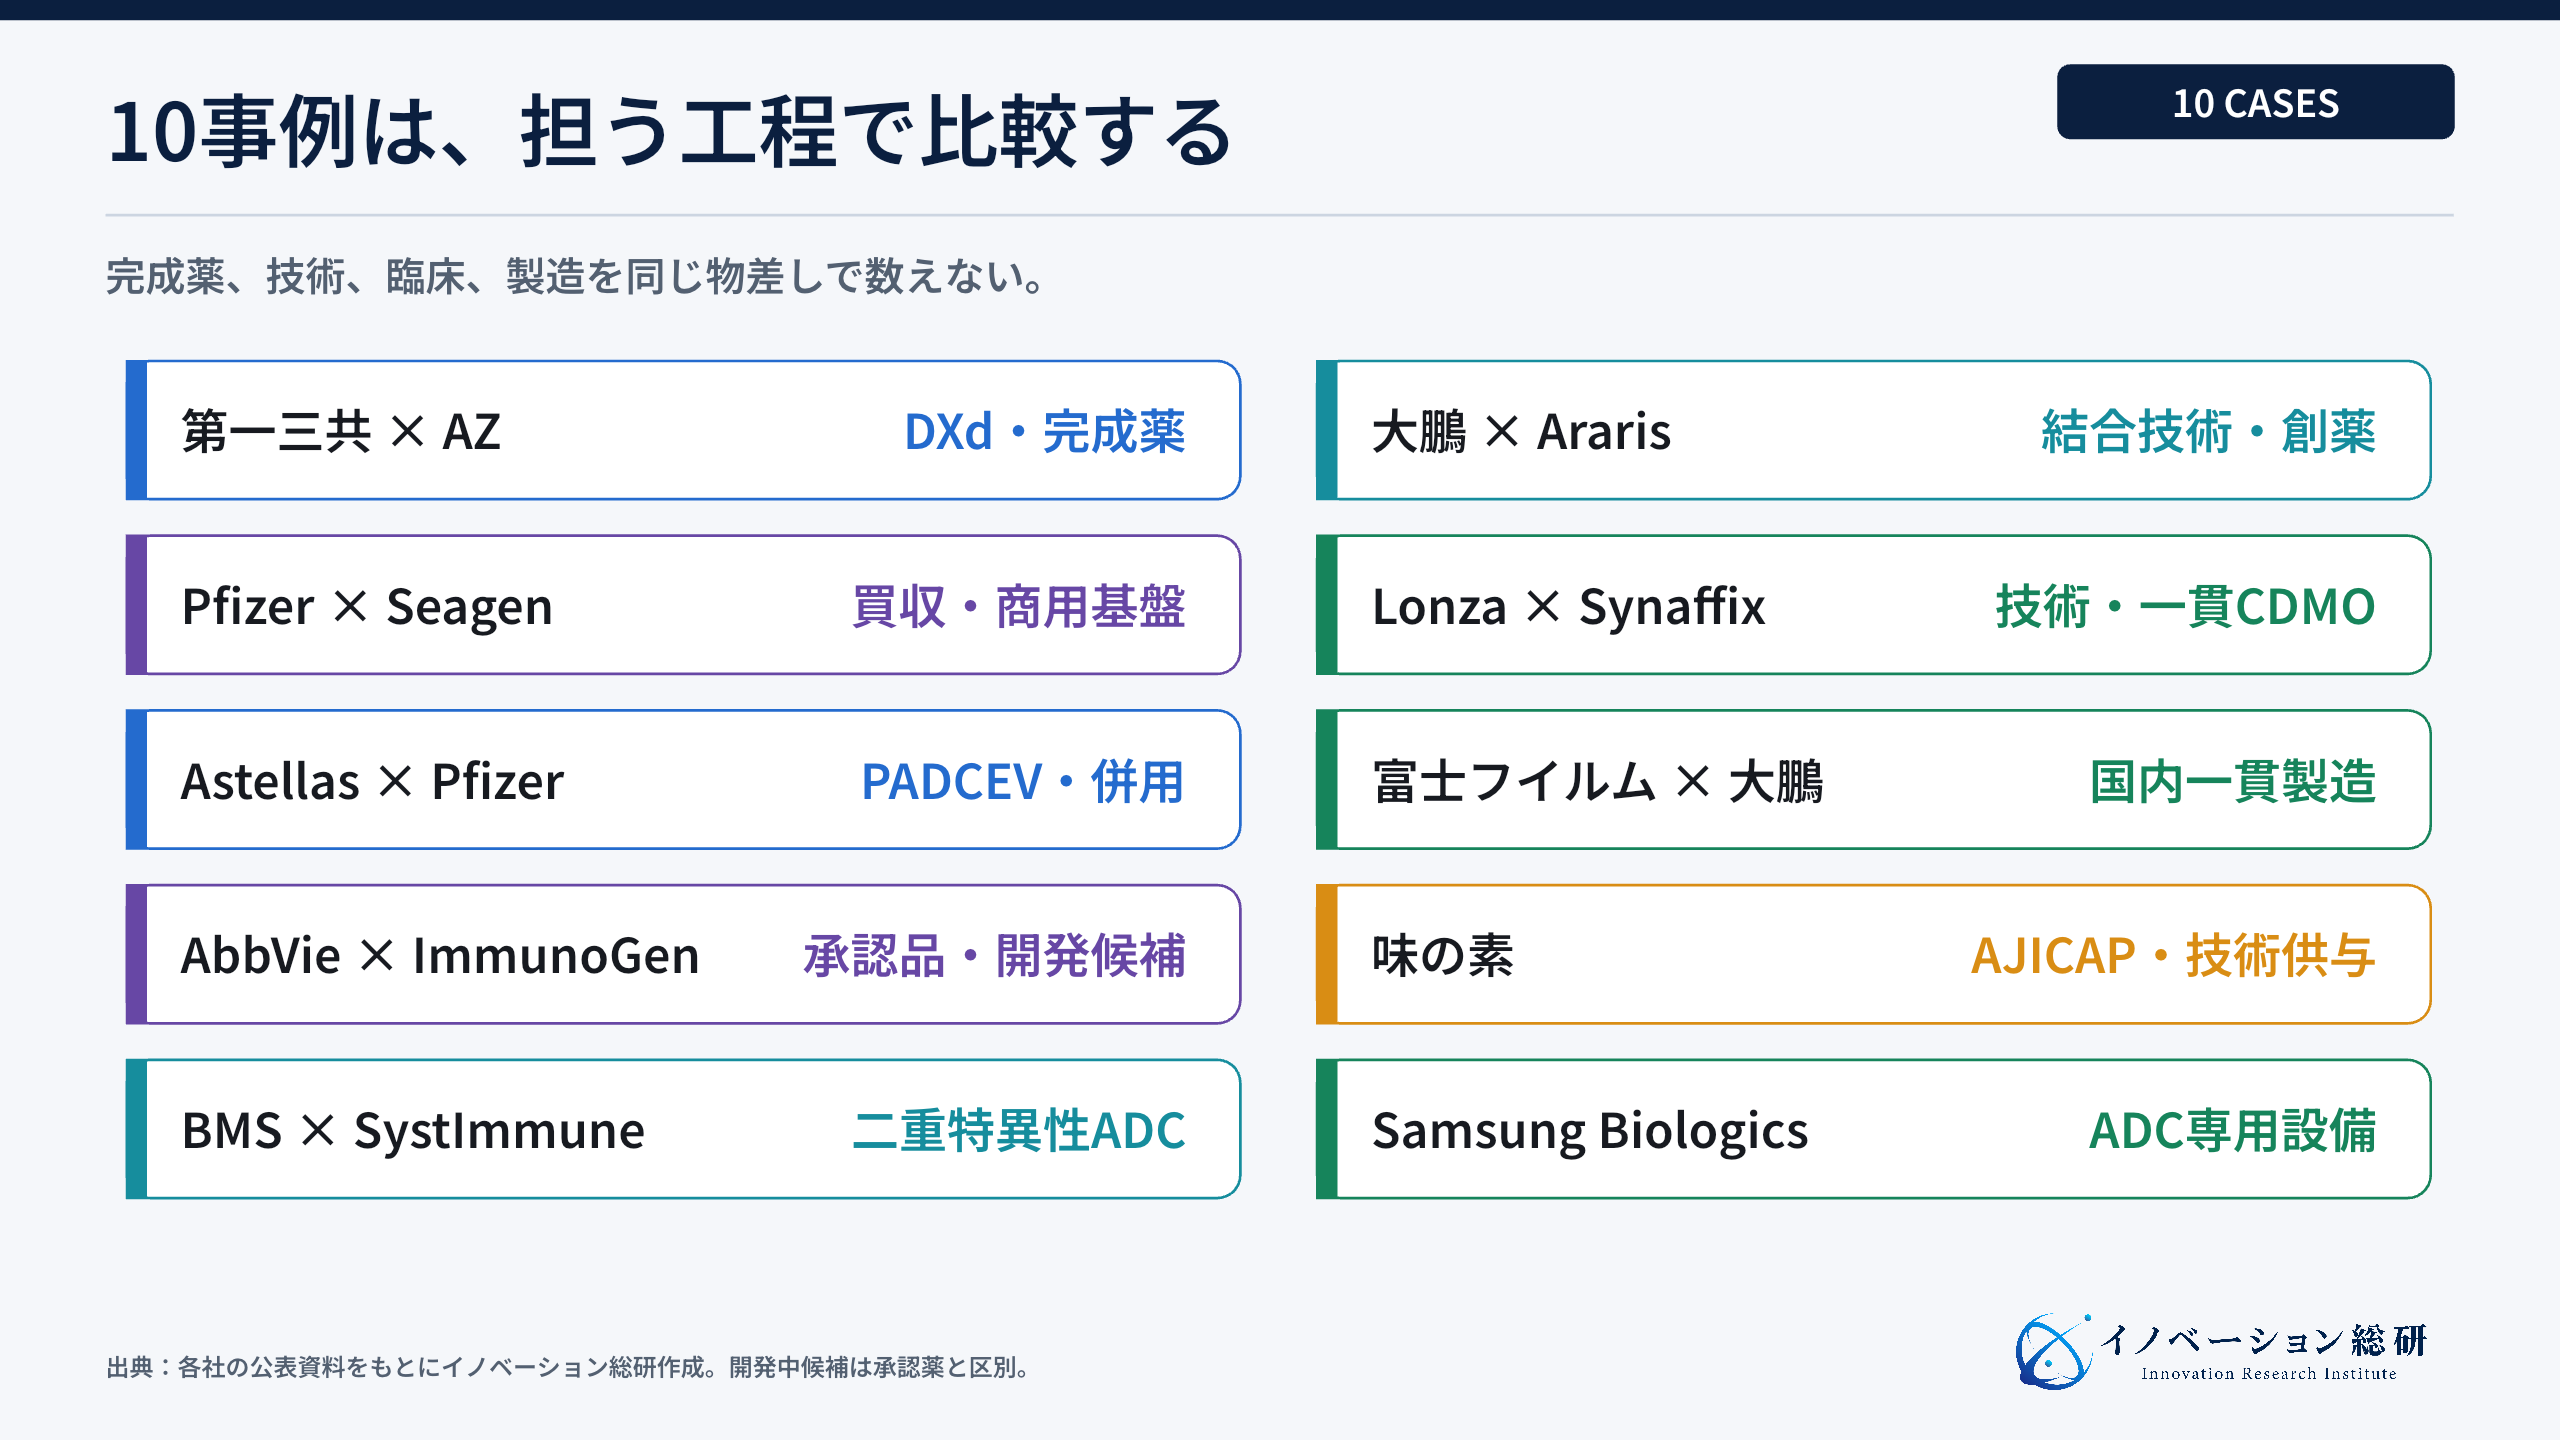
同じ企業が複数の役割を持つこともあります。第一三共は技術基盤と完成薬を持ち、提携先と世界展開します。Lonzaは受託製造に技術ライセンスを加えています。大鵬薬品は買収で結合技術を取り込み、富士フイルムと製造を組み合わせます。
第一三共は、DXd技術を一つの製品で終わらせていない
第一三共の特徴は、ENHERTUという一つの成功製品だけではありません。抗体、切断型リンカー、トポイソメラーゼI阻害薬を組み合わせたDXd ADC技術を、異なる標的へ広げています。
ENHERTUはHER2を標的にします。DATROWAYはTROP2を標的にします。さらにHER3、B7-H3、CDH6などを標的とする候補を開発しています。2023年には、三つのDXd ADCについてMerckと世界共同開発・販売契約を結びました。
この方法には、研究と製造を再利用できる利点があります。ただし、抗体だけを替えればよいわけではありません。標的の量、細胞への取り込まれ方、リンカーの切れ方、薬物の広がり方を、候補ごとに見直します。
2026年の発表では、ENHERTUとDATROWAYの適応拡大が続き、新たな候補も臨床開発へ進んでいます。プラットフォームの価値は、候補数ではなく、複数の候補を臨床と承認へつなげられる再現性にあります。
新規参入企業は、「次の標的」を見つけるだけでは足りません。標的を選ぶ診断、臨床での患者選択、安定製造までつなぐ必要があります。
PfizerとSeagenは、承認品とADC基盤を同時に取り込んだ
Pfizerは2023年、Seagenの買収を完了しました。発表した企業価値は430億ドルです。SeagenはADCの開発で長い経験を持ち、複数の商用製品と開発候補を持っていました。
買収の狙いは、一つの薬の売上だけではありません。標的選び、リンカー薬物、臨床開発、製造、販売の経験をまとめて取り込むことです。失敗しやすい工程を組織として持つ価値が表れています。
アステラス製薬とSeagenが共同開発したPADCEVも、その資産の一つです。現在はPfizerとアステラス製薬が共同で展開しています。PADCEVはNectin-4を標的とし、KEYTRUDAとの併用で治療段階を広げています。アステラス製薬の2026年発表では、筋層浸潤性膀胱がんの術前・術後への適応が示されています。
この事例は、ADCが単剤の競争だけではないことを示します。免疫療法などとの組み合わせ、より早い治療段階への展開が商業価値を変えます。同時に、有害事象の組み合わせと用量設計も複雑になります。
SystImmuneは、二つの標的を狙うADCを大手と広げる
SystImmuneのizalontamab brengitecanは、EGFRとHER3の二つを狙う二重特異性ADCです。単一標的では捉えにくい腫瘍の違いへ対応する考え方です。
Bristol Myers Squibbとの契約では、米国を共同開発・共同販売とし、中国本土はSystImmuneが権利を保持します。その他の地域はBristol Myers Squibbが開発・販売を担います。
契約一時金は8億ドルです。短期の条件付き支払いと、開発・承認・売上のマイルストーンを合わせた総額は最大84億ドルです。最大額は将来の条件を満たした場合の数字であり、確定した支払額ではありません。
2026年には、中国で行われた複数の第III相試験について主要評価項目を達成したと発表しました。ただし、開発中の医薬品であり、地域ごとの承認は別に必要です。
新興企業が世界の臨床試験と販売を単独で担うのは難しい場合があります。差別化した技術と初期データを持ち、地域権利と製造責任を分けて提携する方法があります。
大鵬薬品とArarisは、結合技術を買収して臨床へ進めた
大鵬薬品は2025年、スイスのArarisを完全子会社化する契約を発表しました。買収時の支払いは4億ドルで、条件付きの追加支払いは最大7億4,000万ドルです。
ArarisのAraLinQは、抗体の決まった場所へ薬物をつなぐ技術です。標準的な抗体を使いながら、つくったADCを均一にしやすいと説明されています。複数の薬物をつなぐ設計も想定します。
企業発表の性能は、臨床で確認する必要があります。重要なのは、買収後に研究基盤を抱えただけで終わっていないことです。2026年4月には、非ホジキンリンパ腫向けのARC-02についてFDAの治験届審査期間が完了し、第I相試験を開始できる段階へ進みました。
さらに同年8月、大鵬薬品は富士フイルムと製造工程の共同開発を発表しました。創薬技術、候補品、製造をつなげています。
技術買収では、特許の数だけを見てはいけません。既存の抗体に適用できるか。分析法を移せるか。治験用の製造へ拡大できるか。買収後に候補品を臨床へ進める人材がいるかを確認します。
LonzaとSynaffixは、技術ライセンスを製造へつないだ
Lonzaは2023年、Synaffixを買収しました。SynaffixはGlycoConnect、HydraSpace、toxSYNという技術を持ちます。抗体への結合、薬物の性質を補うスペーサー、リンカー薬物を組み合わせる基盤です。
2026年、LonzaはこれらをAdvanced Synthesis事業へ全面統合したと発表しました。顧客は、技術へのアクセスだけでなく、初期開発、抗体製造、結合、分析、治験用供給、商用化までを一つの相手へ相談できます。
ADCの開発では、技術提供者と製造受託企業が分かれると、移管に時間がかかります。小さな工程差が品質へ影響するためです。Lonzaは、独自技術をCDMOの工程へ組み込むことで、この境目を小さくしようとしています。
一方、顧客には囲い込みの懸念があります。候補品が特定の結合技術と製造工程へ深く依存すると、委託先の変更が難しくなります。契約では、知的財産、データの所有、技術移管、代替製造先を確認します。
技術ベンチャーにとって、すべての設備を自前で持つ必要はありません。再現できる工程と分析法を持ち、製造パートナーが使える形にすることが、採用を広げます。
富士フイルム・味の素・Samsungは、製造の入口を広げる
富士フイルムは、国内でADCの一貫製造サービスを始める準備を進めています。2026年8月の大鵬薬品との提携では、Ararisの技術でつくる候補品の製造工程を共同で最適化すると発表しました。抗体製造、結合、製剤を国内でつなぐ計画です。
味の素のAJICAPは、抗体の特定部位へ薬物を結合させる技術です。同社は技術ライセンスだけでなく、2026年にCROやCMOとの協業を広げました。顧客が技術を選び、実験し、製造へ進む導線をつくっています。
Samsung Biologicsは、2025年にADC専用設備でサービスを開始しました。抗体製造の経験に、結合と分析を加えています。大量の抗体をつくる能力だけでは、ADCの受託に十分ではありません。高薬理活性物質を扱う区域、封じ込め、洗浄、分析、交差汚染防止が必要です。
三社に共通するのは、結合工程だけを切り出さないことです。前の抗体製造と、後の精製・製剤・分析をつなげます。
製造参入は、完成薬より臨床リスクを負いにくい一方、設備投資が重くなります。需要予測を外すと固定費が残ります。複数の技術へ対応できる柔軟性と、治験用から商用へ顧客を引き継ぐ設計が必要です。
ADC医薬の競争は、次世代の設計へ移っている
次世代ADCでは、四つの方向が目立ちます。
一つ目は、二重特異性です。SystImmuneのように二つの標的へ結びつく抗体を使います。腫瘍内の違いへ対応できる可能性がありますが、抗体設計と製造は複雑になります。
二つ目は、部位特異的な結合です。薬物を抗体の決まった場所へつなぎ、ばらつきを減らします。Araris、Synaffix、味の素などが異なる方法を開発しています。均一性が高いことと、臨床で良い結果が出ることは別なので、段階を分けて評価します。
三つ目は、薬物の多様化です。従来の細胞毒に加え、たんぱく質分解を起こす分子などを届ける考え方があります。異なる薬物を一つの抗体へ載せる二重薬物型も検討されています。
四つ目は、条件付きの活性化です。腫瘍の環境でだけ結合や薬物放出が起きやすくなるようにします。正常組織への影響を減らす狙いです。
新しさだけで候補を選ぶと危険です。複雑な構造は、分析項目、製造工程、規制当局への説明を増やします。臨床上の利点が、その複雑さと費用を上回るかを確認します。
ADC事業の空白は、開発の失敗率を下げる機能にある
完成薬の候補は多く、HER2、TROP2、EGFR、B7-H3など人気の標的には競争が集まっています。後発で同じ標的と似た薬物を組み合わせるだけでは、臨床試験の患者募集と差別化が難しくなります。
一方、失敗の原因を早く見つける機能には余地があります。
第一は、標的と患者を結ぶ診断です。どの程度の標的量なら効くか。組織の中で分布がどう違うか。治療前後で変わるかを測ります。
第二は、ADC全体を測る分析です。抗体だけでなく、薬物を何個持つか、どこへ結合したか、遊離した薬物がどれだけあるかを確認します。
第三は、毒性と用量を早く見極めるモデルです。オルガノイドの記事で扱う患者由来モデルや、動物モデル、計算モデルを組み合わせます。臨床を完全には置き換えませんが、候補と用量の選び方を良くできます。
第四は、開発データの統合です。AI for Scienceの記事で扱うように、抗体配列、標的、薬物、結合、薬物動態、毒性をつなぎます。AI単独ではなく、実験結果を戻せる研究工程が必要です。
第五は、中小バイオ企業向けの一貫支援です。技術はあっても、強い薬物を扱う設備、分析、薬事、臨床開発がありません。複数の専門企業を束ね、技術移管と品質の窓口を一つにする役割があります。
空白は「まだ誰も作っていない標的」だけではありません。候補を早く落とし、残すべき候補へ資金を集中させる機能も、顧客の損失を減らします。
自社はADC医薬事業のどこへ入れるか
創薬、評価、製造、開発統合から近い入口を確認します。
NEXT STEP
次のステップ
ADCの研究資産を、採用される事業へ。
顧客の開発工程、必要な証拠、製造移管、提携先、品質責任を一つの事業構造に整理します。
ADC医薬の新規事業は、4つの入口から考える
一つ目は、創薬基盤です。抗体、リンカー、薬物、結合技術を持ち、候補品を生み出します。収益は共同研究、ライセンス一時金、開発・承認・売上のマイルストーン、ロイヤルティから得ます。初期データだけでなく、製造へ移せる工程が必要です。
二つ目は、評価・分析です。標的発現、結合の均一性、遊離薬物、薬物動態、毒性を測ります。複数の顧客と候補へ使える方法を標準化できれば、完成薬の成否に依存しにくくなります。
三つ目は、専門CDMOです。抗体、リンカー薬物、結合、充填の全部を持たなくても、一つの難しい工程から入れます。ただし、前後工程への技術移管と分析責任を設計します。高薬理活性物質の安全管理と品質実績が参入条件です。
四つ目は、開発統合サービスです。小規模バイオ企業に代わり、委託先選定、工程開発、薬事資料、臨床供給を束ねます。設備を持たない場合でも、品質責任とデータのつながりを管理できます。
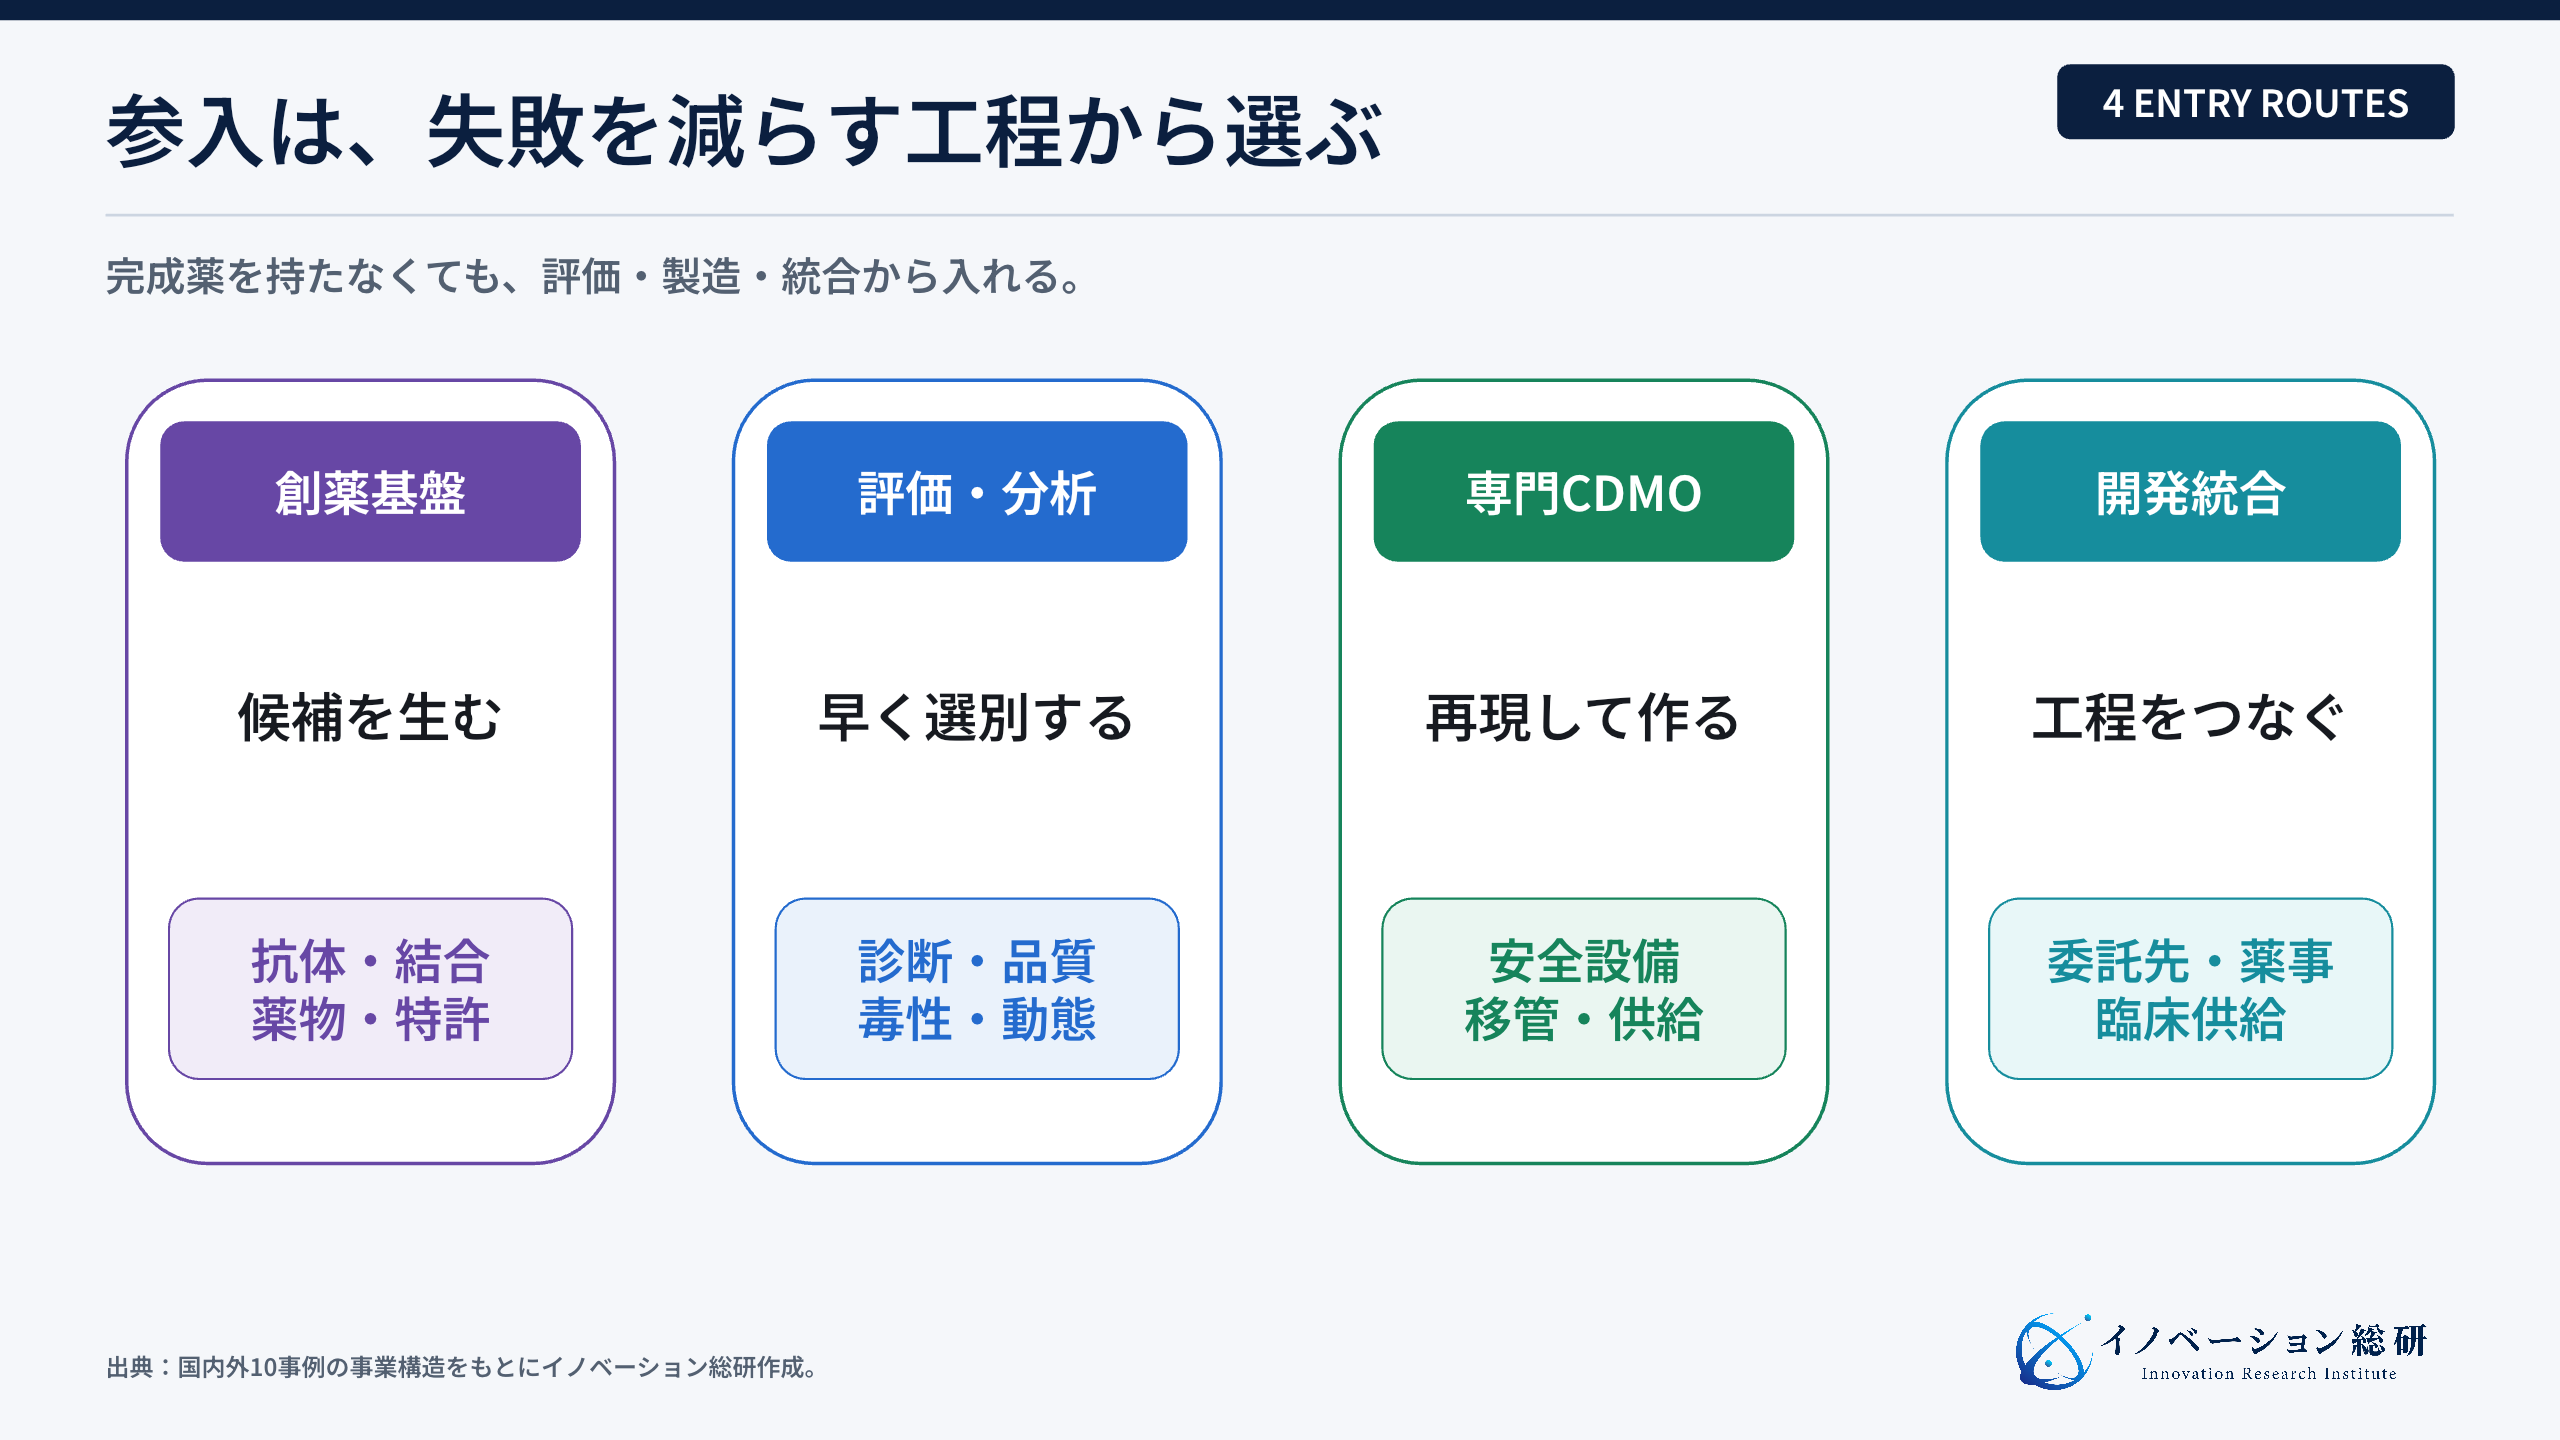
どの入口でも、最初の顧客を決めます。大手製薬の探索部門なのか、臨床入り前のバイオ企業なのか、CDMOなのかで、必要な証拠が変わります。
医薬品を直接開発しない選択も有効です。自社に化学、分析、製造装置、研究データの資産があるなら、前後工程と組み合わせて価値を出せます。
ADC医薬の懸念は、毒性・製造・知財・資金に集まる
第一の懸念は、治療域です。効く量と、重い有害事象が出る量の差が狭ければ、臨床価値を出しにくくなります。FDAのProject Optimusは、最大耐用量だけでなく、効果、安全性、忍容性を合わせた用量選びを求めています。
第二は、製造のばらつきです。薬物の数と結合位置が揃わないと、効果や安全性が変わる可能性があります。工程変更や委託先変更で、同等性を説明する負担も生じます。
第三は、供給網です。抗体、リンカー薬物、結合、充填を別の企業が担うと、移送と試験が増えます。一社の遅れが臨床試験へ影響します。代替先を契約だけでなく、技術移管できる状態にします。
第四は、知的財産です。標的、抗体配列、リンカー、薬物、結合部位、製造法、用途に権利が重なります。自社技術を使えることと、顧客製品を販売できることは同じではありません。
第五は、資金と時間です。創薬基盤は複数候補を生み出せますが、臨床で確かめるまで長くかかります。大型の提携総額を、すぐ受け取れる売上と考えてはいけません。契約一時金、研究費、条件付き対価、ロイヤルティを分けます。
第六は、患者選択と診断です。標的があるだけでは反応を予測できない場合があります。診断法、検体取得、検査精度が治療の利用範囲を決めます。
最後は、責任の境界です。技術提供者、製薬会社、CDMO、分析機関のどこで異常を見つけるか。規格外や有害事象が起きたとき、誰が止め、調べ、当局と医療者へ説明するかを決めます。
参入・提携・待機・見送りは、持つ責任で分ける
参入は、顧客が必要とする証拠を自社で作れる場合に向きます。創薬なら、候補を再現して製造へ移せることが必要です。分析なら、方法の精度と規制利用を説明します。CDMOなら、高薬理活性物質を安全に扱い、品質を保証します。
提携は、強い技術が一部にある場合です。抗体技術はあっても薬物と製造がない。製造設備はあっても結合技術の実績がない。前後工程の企業と組み、顧客から見た窓口と責任を明確にします。
待機は、技術はあるものの、顧客候補と用途が決まらない場合です。設備を先に建てず、共同研究、受託分析、少量製造で、採用される条件を学びます。
見送りは、既存技術との違いを測れない場合です。強い薬物を扱う安全管理を用意できない場合も該当します。完成薬の開発で、対象患者、診断、臨床責任、資金計画がない場合も進めません。
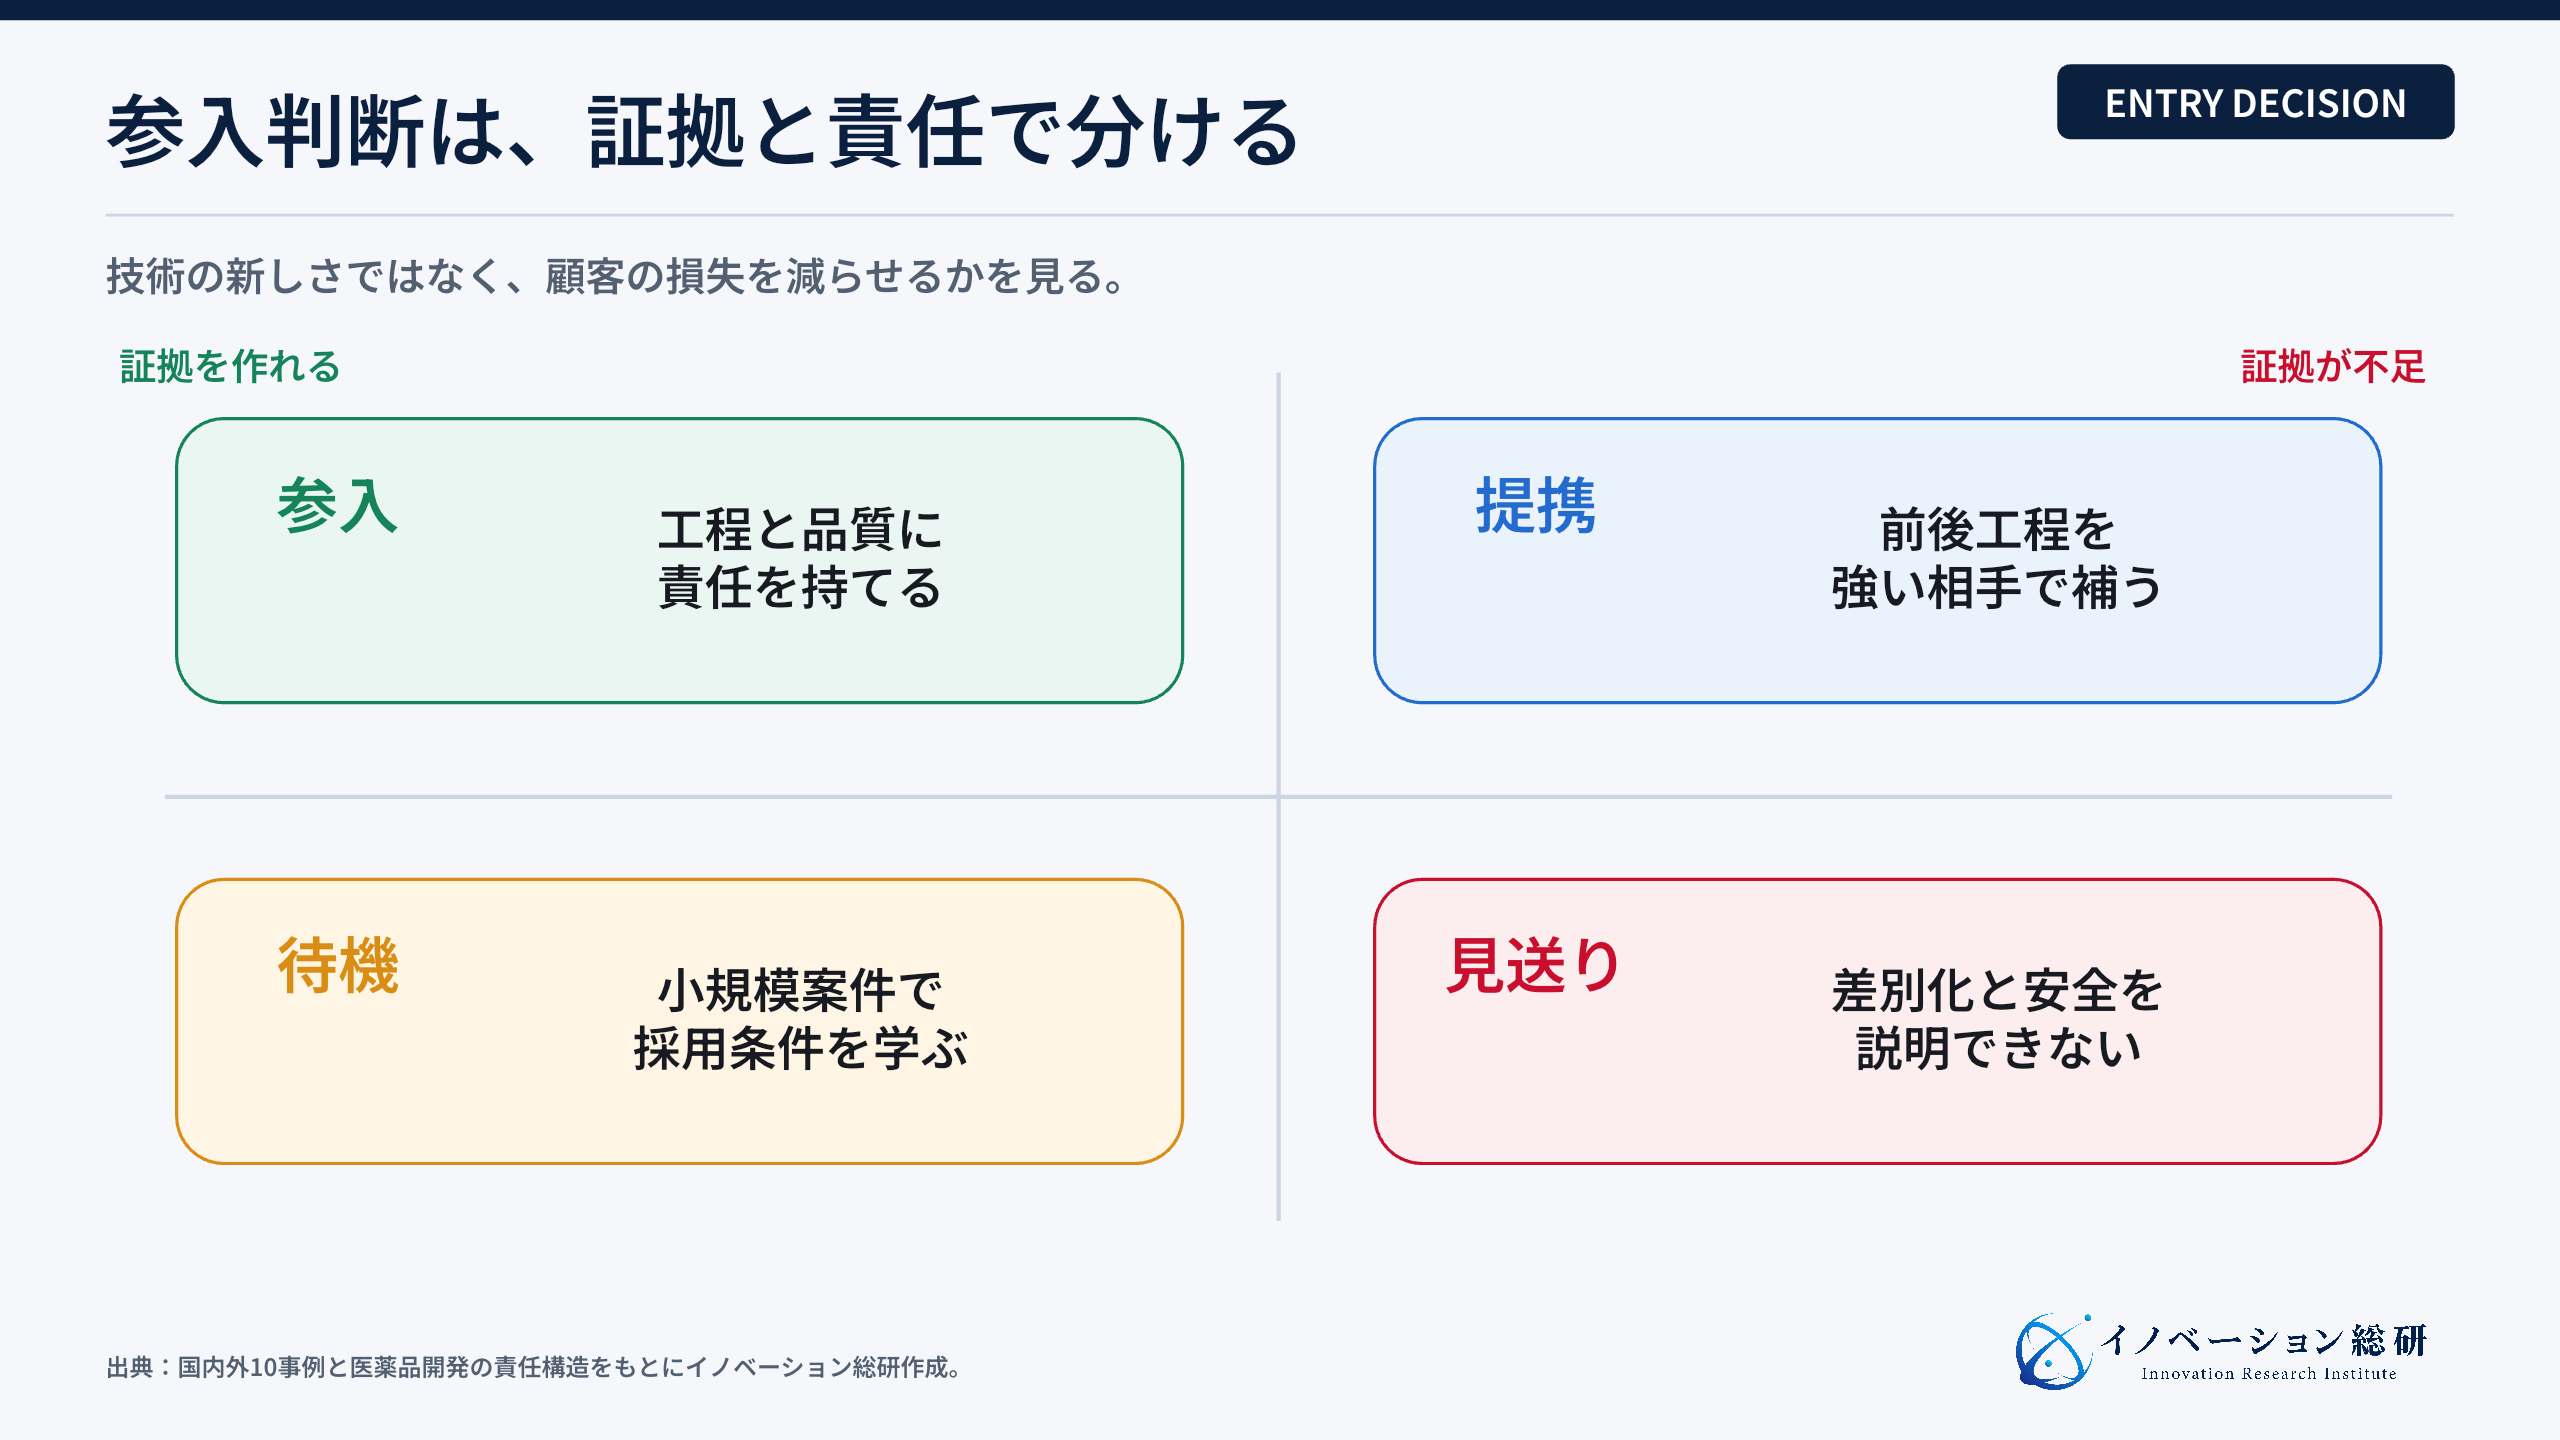
判断の中心は、ADCという成長分野に入るかではありません。どの失敗を減らし、その結果にどこまで責任を持てるかです。
ADC医薬に関するよくある質問
まとめ|ADC医薬は、失敗を減らす工程にも商機がある
ADC医薬は、抗体、リンカー、薬物を組み合わせ、がん細胞へ薬物を届ける医薬品です。三つの部品だけでなく、患者選択、用量、製造、分析まで一つの仕組みとして考えます。
第一三共はDXd技術を複数の標的とがん種へ広げています。PfizerとAbbVieは、承認品と開発基盤を買収で取り込みました。Bristol Myers SquibbはSystImmuneの二重特異性ADCへ大型提携を行いました。
同時に、Lonza、富士フイルム、味の素、Samsung Biologicsは、結合技術と製造の境目へ事業を広げています。大鵬薬品はArarisの技術を買収し、候補品を臨床へ進め、国内製造も組み合わせています。
新規事業の入口は、完成薬だけではありません。創薬基盤、評価・分析、専門CDMO、開発統合サービスがあります。人気の標的を後追いするより、候補選定、毒性、製造移管、品質管理の失敗を減らす方が、自社の強みを出せる場合があります。
ADC事業では、技術の新しさと患者への価値を分けて見ます。再現して作れるか。臨床で安全に使えるか。前後工程へ移せるか。誰が対価を払うか。この四つをつなげて初めて、研究テーマが事業になります。
参考文献
- 米国国立がん研究所「Antibody-drug conjugate」
- 第一三共「About the DXd ADC Portfolio」
- 第一三共・Merck「Three DXd ADCs Collaboration」
- Pfizer「Pfizer Completes Acquisition of Seagen」
- アステラス製薬「PADCEV plus KEYTRUDA」
- AbbVie「Completes Acquisition of ImmunoGen」
- Bristol Myers Squibb・SystImmune「BL-B01D1 Collaboration」
- 大鵬薬品「Araris Biotechを子会社化」
- 大鵬薬品「ARC-02の第I相臨床試験を開始」
- 富士フイルム・大鵬薬品「次世代ADC製造技術の戦略的パートナーシップ」
- Lonza「Synaffix技術をAdvanced Synthesisへ統合」
- 味の素「AJICAP」
- Samsung Biologics「ADC Services」
- FDA「Project Optimus」
- FDA「ENHERTU Prescribing Information」
- PMDA「エンハーツ適正使用ガイド」
CONTACT
お問い合わせ
ADC技術を、顧客が採用できる事業へ。
顧客の損失、必要な証拠、前後工程、品質責任、提携先を整理し、参入・提携・待機・見送りを支援します。


