
投稿日:2026.09.07 最終更新日:2026.09.20
カーボンクレジットの価値は「量」より証拠で決まる|10事例と参入余地
カーボンクレジットは、温室効果ガスを1トン減らした、または大気から1トン取り除いた成果を取引できる形にしたものです。しかし、同じ「1トン」でも価値は同じではありません。削減が本当に追加で起きたのか、何年保たれるのか、二重に数えていないかで品質は変わります。
世界銀行によると、2026年時点で直接的な炭素価格は世界の温室効果ガス排出量の約29%をカバーしています。一方、クレジット市場では供給過多が残り、高品質な森林案件や航空用途に使える銘柄には価格差が生まれました。
カーボンクレジットの競争軸は、安く仕入れることから、気候効果を説明できる証拠と納入責任を持つことへ移っています。 本記事では、10の企業・機関をたどりながら、市場構造、品質の見方、企業の使い方、新規事業の参入余地を整理します。
この記事の結論
カーボンクレジットの競争軸は、安く売買することから、気候効果を説明できる証拠と納入責任へ移っています。
- 追加性、ベースライン、耐久性、リーケージ、二重計上、地域影響を案件ごとに確認します。
- 10事例は、標準、科学、取引、供給、需要という異なる役割で市場を作っています。
- 新規参入は、国内集約、dMRV、調達SaaS、CDR開発・金融に余地があります。
目次
カーボンクレジットとは?排出枠・CDRとの違い
最初に、似た言葉を分けます。カーボンクレジット、排出枠、炭素税、CDRは、同じ脱炭素の道具でも役割が違うからです。
カーボンクレジットは、排出削減・吸収・除去の成果を表す単位です。成果を一定の方法で測り、第三者が確認し、登録簿で一意に管理します。一般に1クレジットは1トンのCO2相当量を表します。
排出枠は、排出量取引制度の対象企業に割り当てられる「排出してよい量」です。企業同士で売買できても、個別プロジェクトが生んだクレジットとは出発点が異なります。炭素税は排出へ価格を付ける税であり、証書ではありません。
CDRはCarbon Dioxide Removalの略です。大気中のCO2を取り除き、森林、土壌、製品、地中などへ貯留します。成果が基準に沿って認証されれば、除去系のクレジットになります。
| 用語 | 何を表すか | 主な利用者 | 判断で見る点 |
|---|---|---|---|
| カーボンクレジット | プロジェクトが生んだ削減・吸収・除去 | 自主購入企業、制度対象企業など | 方法論、追加性、耐久性、二重計上 |
| 排出枠 | 制度下で認められた排出可能量 | 排出量取引制度の対象企業 | 割当方法、対象年度、価格、保有義務 |
| 炭素税 | 排出量に応じた税負担 | 課税対象の企業など | 税率、課税対象、減免 |
| CDR | 大気中のCO2を取り除く活動 | 除去事業者、購入企業 | 純除去量、貯留期間、漏出、納入 |
したがって、「カーボンクレジットを買えば排出削減をしなくてよい」という理解は誤りです。自社とサプライチェーンの削減を進めたうえで、残る排出への補完手段として位置づける必要があります。
なぜカーボンクレジット市場は「量」から「質」へ変わったのか
市場は拡大一辺倒ではありません。安いクレジットを大量に扱う市場と、用途に耐えるクレジットを選ぶ市場へ分かれ始めています。
世界銀行の2026年版報告では、直接的な炭素価格の制度は87に増えました。2025年には1,070億ドル超の公的収入を生んでいます。また、クレジット発行量は2024年から2025年に8%増えた一方、価格は全体としてやや低下しています。航空用途に適格な銘柄や、高く評価された森林保全・植林案件には価格プレミアムが残りました。
この動きが示すのは、発行量だけでは需要を作れないことです。買い手は「何トンあるか」に加え、「どの主張に使えるか」「監査に耐えるか」「将来も有効か」を見ています。
ICVCMのCore Carbon Principlesは、高い完全性を持つクレジットを見分ける共通の基準です。SBTiのCorporate Net-Zero Standard V2.0も、クレジットを排出削減の補完として扱います。ネットゼロ時点の残余排出には、適格な除去を求めています。
市場規模の予測だけを見て参入すると、この品質転換を見落とします。売買量の伸びより、基準変更、適格用途、証拠の更新へ追随できるかが重要です。
カーボンクレジットの価値を作る五つの役割
クレジットは、売り手と買い手だけで成立しません。創出、測定・検証、登録、取引・調達、購入・償却という五つの役割がつながって初めて使える資産になります。
| 役割 | 主な仕事 | 収益の源泉 | 失敗しやすい点 |
|---|---|---|---|
| プロジェクト開発 | 森林、農地、設備、CDR施設を動かす | クレジット販売、長期購入契約 | 許認可、地域合意、稼働・納入遅延 |
| MRV・格付け | 削減・除去量とリスクを測る | 検証料、評価料、データ利用料 | 基準の不一致、データ不足、利益相反 |
| 標準・登録簿 | 方法論、発行、移転、償却を管理する | 登録・発行・口座等の手数料 | 二重計上、古い方法論、情報不足 |
| 取引・調達 | 銘柄探索、売買、ポートフォリオ管理 | 取引料、SaaS利用料、支援料 | 品質の見落とし、流動性不足、価格変動 |
| 購入・償却 | 目的に合うクレジットを取得して使う | 規制対応、目標達成、顧客価値 | 誇大表示、用途不適合、証拠の散逸 |
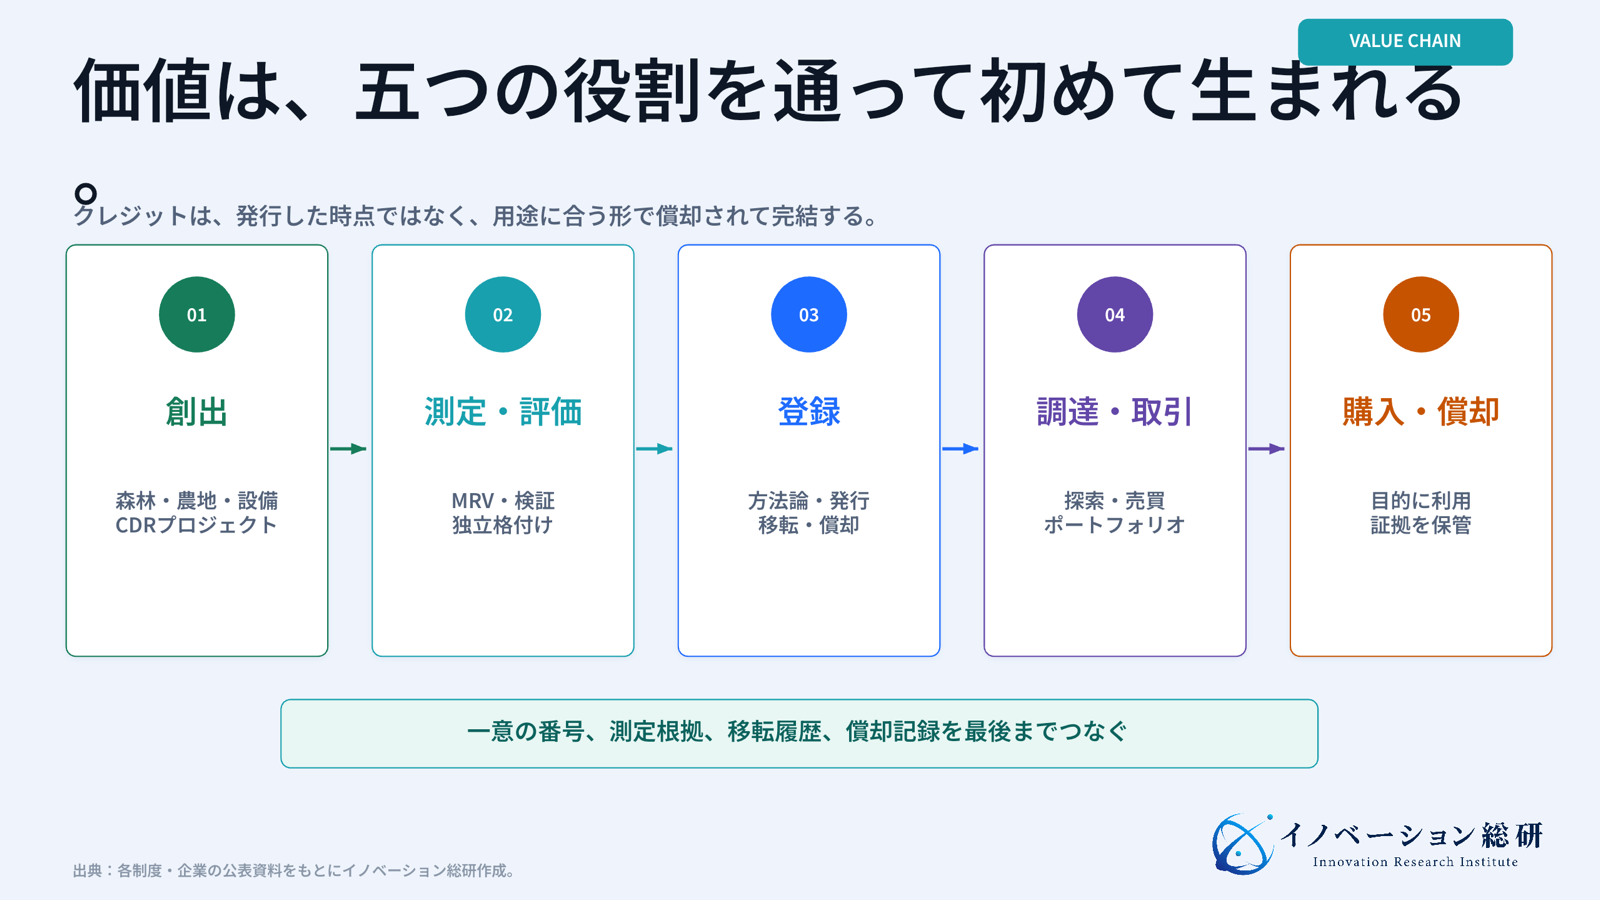
クレジットの価値は、この鎖の最も弱い部分で決まります。優れた除去技術があっても測定できなければ発行できず、発行できても用途が合わなければ売れません。
カーボンクレジットの品質は何で決まるか
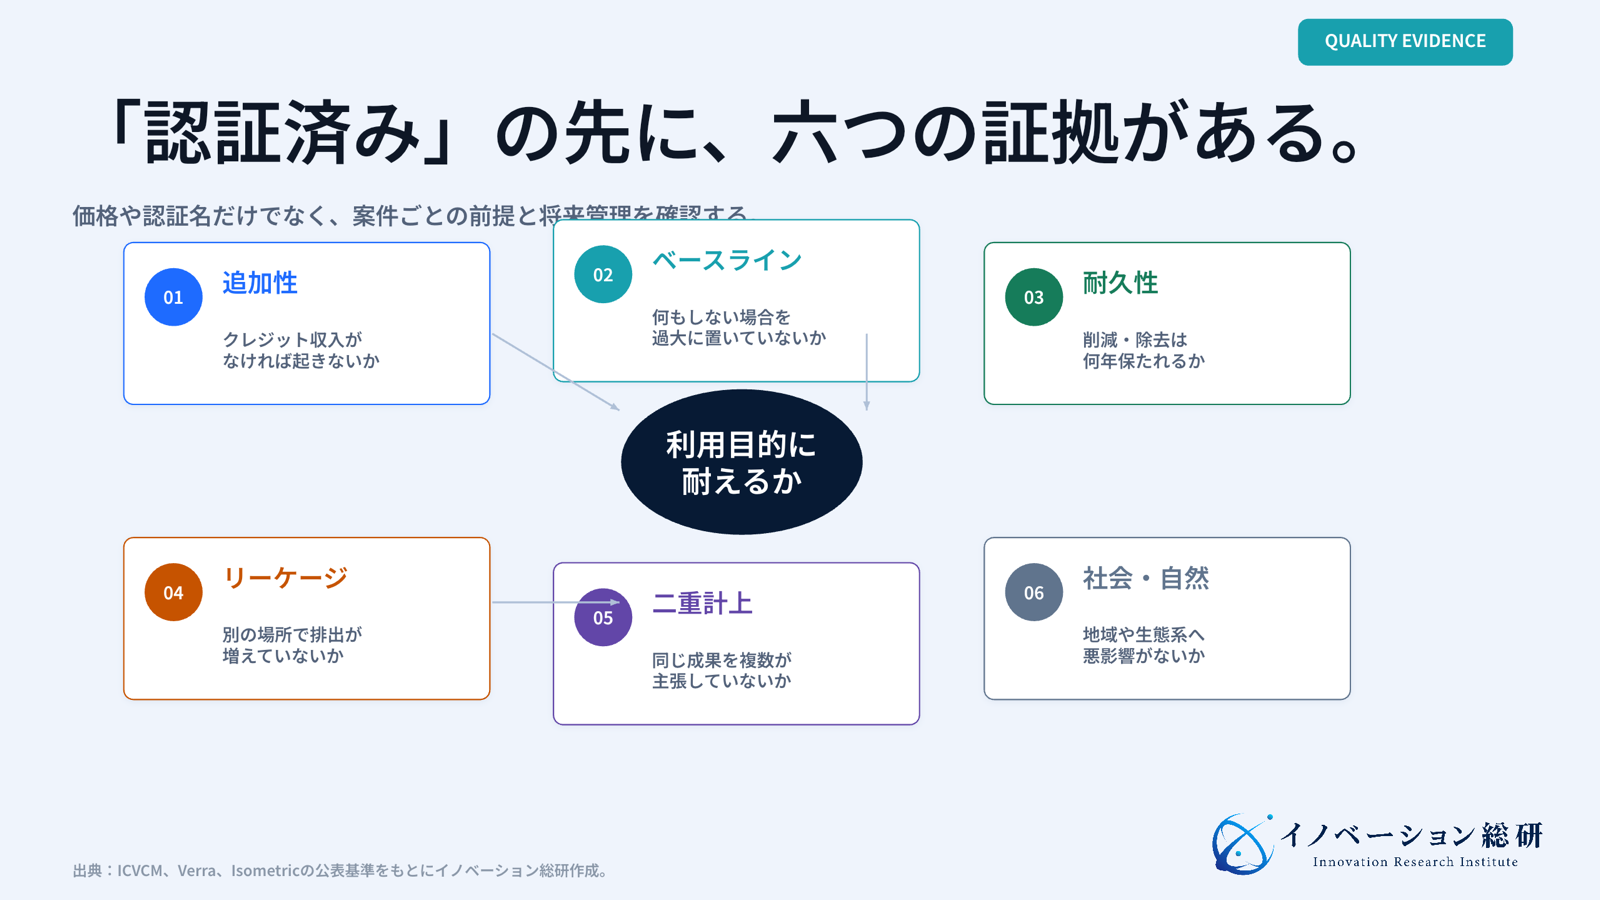
価格や認証名だけでは、品質を判断できません。案件ごとの前提、測定方法、権利関係、将来の管理まで確認する必要があります。
| 品質の観点 | 確認する問い | 証拠の例 |
|---|---|---|
| 追加性 | クレジット収入がなくても同じ活動は起きたか | 投資判断、法的義務、代替案の比較 |
| ベースライン | 「何もしなかった場合」を過大に置いていないか | 過去実績、地域比較、算定式 |
| 耐久性 | 吸収・除去した炭素はどれだけ保たれるか | モニタリング期間、貯留場所、反転対応 |
| リーケージ | 別の場所で排出が増えていないか | 供給網、土地利用、輸送を含む評価 |
| 二重計上 | 同じ成果を複数の主体が主張していないか | 一意の番号、登録簿、相当調整、償却記録 |
| 社会・自然 | 地域住民や生物多様性へ悪影響がないか | 同意記録、苦情処理、便益配分、保全指標 |
たとえば森林案件では、火災や伐採で炭素が戻る反転リスクがあります。直接空気回収では、回収装置が使ったエネルギーや輸送・貯留も差し引かなければ、純粋な除去量は分かりません。
品質は一度認証すれば固定されるものでもありません。方法論の改定、衛星データ、現地監査、償却記録を更新し、あとから説明できる状態を保つことが重要です。
日本のカーボンクレジットはGX-ETSでどう変わるか
日本では、J-クレジットの自主的な利用と、排出量取引制度の義務が接近しています。ただし、J-クレジットと排出枠は同じものではありません。
経済産業省は、2026年度から排出量取引制度を本格稼働しています。対象は、前年度までの3年度平均で直接CO2排出量が10万トン以上の事業者です。対象者には、排出目標量や移行計画の提出、実績報告、必要な排出枠の保有といった実務が生じます。
制度内で使えるクレジットには対象と上限があります。したがって、「どのクレジットでも義務履行に使える」と考えて調達するのは危険です。対象年度、方法論、移転、償却の条件を制度文書と照合する必要があります。
東京証券取引所のカーボン・クレジット市場は2023年10月に開設されました。2026年8月12日時点の登録参加者は358者です。市場は価格を見えるようにしますが、銘柄ごとの品質や自社の用途まで自動で保証するわけではありません。
国内企業に増える仕事は、売買ボタンを押すことより前にあります。排出量を算定し、自社削減と費用を比べます。さらに適格銘柄を確認し、会計・開示資料と償却証跡を一つにつなぐ必要があります。
クレジット調達と自社削減は、どちらか一方を選ぶ話ではありません。ペロブスカイト太陽電池や浸透圧発電も削減の選択肢です。どの排出を設備投資で減らし、どの残余排出をクレジットで補うかを決めます。
企業はクレジットをどう使い分けるか
企業の利用目的は一つではありません。規制対応、残余排出の中和、製品・イベントの補完、将来供給の育成では、選ぶ銘柄と契約が変わります。
| 利用目的 | 先に行うこと | クレジットに求める条件 | 契約で注意する点 |
|---|---|---|---|
| 制度上の義務履行 | 対象排出と不足枠を確定 | 制度で認められる種類・年度 | 適格性、口座、提出期限 |
| ネットゼロ時の中和 | 自社とバリューチェーンを削減 | 残余排出に合う高品質な除去 | 発行時期、耐久性、償却主体 |
| 製品・活動の補完 | 表示する範囲と根拠を確定 | 主張と対応する量・品質 | 広告表現、二重主張、証拠保存 |
| 将来技術の育成 | 技術・事業の成熟度を評価 | 将来の除去を約束する契約 | 未納入、代替供給、返金・延期 |
短期の安いクレジットと、将来の高耐久CDRを同じ棚で比べるべきではありません。用途、時間、価格、納入リスクを分け、複数銘柄を組み合わせる設計が必要です。
主要10社・機関で見るカーボンクレジット市場
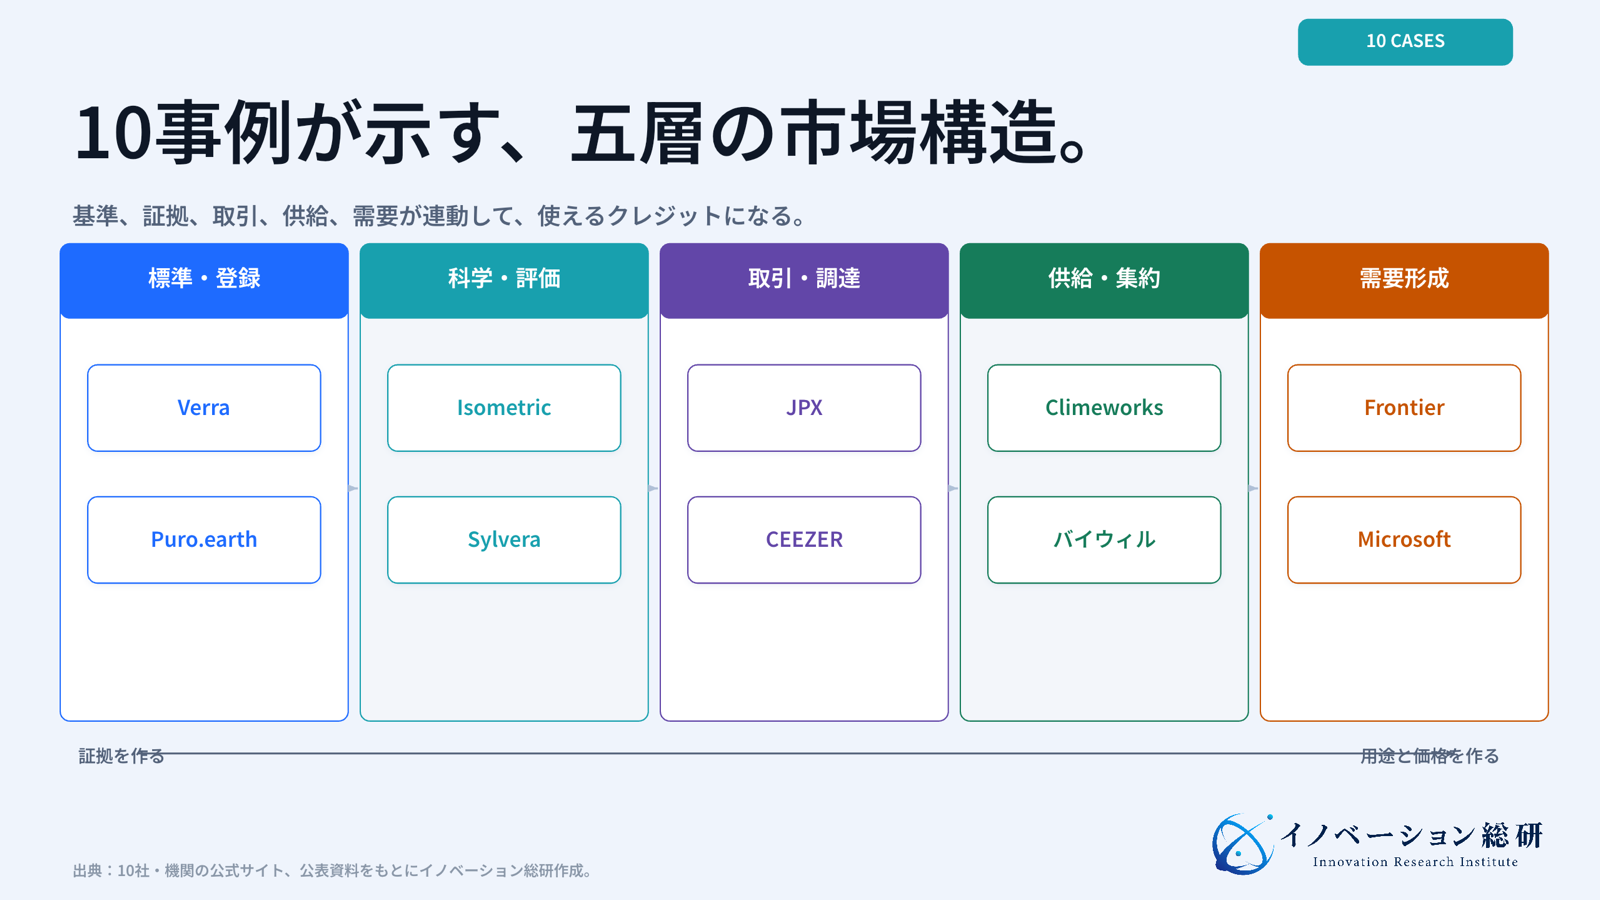
ここからは、市場の各層で何が売られているかを具体化します。10事例を並べると、単なる仲介より、基準、データ、長期調達、運用に事業価値が移っていることが分かります。
| 企業・機関 | 主な位置 | 何を提供しているか | 読み取れる事業機会 |
|---|---|---|---|
| Verra | 標準・登録 | VCSの方法論、審査、VCU発行・償却 | 方法論更新と透明性が市場基盤になる |
| Puro.earth | CDR標準・登録 | 耐久性CDRのCORC認証・登録 | 除去方法別の測定と耐久性管理 |
| Isometric | 科学・認証 | 公開プロトコル、検証、除去証明 | データと検証工程そのものの商品化 |
| Sylvera | 格付け | プロジェクト品質の独立評価 | 買い手のデューデリジェンス支援 |
| JPX | 取引所 | J-クレジット等の市場取引 | 国内価格形成と制度実務の接続 |
| CEEZER | 調達SaaS | 銘柄探索、審査、調達、償却、報告 | 企業内の調達業務を一つにまとめる |
| Frontier | 需要集約 | 将来のCDRをまとめて購入するAMC | 初期技術へ売上の見通しを与える |
| Climeworks | プロジェクト・調達 | DACと除去ポートフォリオ | 装置だけでなく納入サービスを売る |
| バイウィル | 国内開発・流通 | J-クレジット創出から売却まで支援 | 地域資産を小口で束ねる |
| Microsoft | 大口需要家 | 高品質CDRの選定・長期調達 | 買い手基準が供給側の仕様を作る |
標準・登録を担うVerraとPuro.earth
最初の二者は、クレジットを「発行できる単位」にする基盤です。方法論と登録簿が違えば、同じ活動でも認証手順や使える主張が変わります。
Verra:VCS Version 5で方法論と保護措置を更新する
VerraのVerified Carbon Standardは、排出削減・除去プロジェクトを扱う広範な制度です。審査を経て、Verified Carbon Unitを発行します。1VCUは1トンのCO2相当量を表し、発行や移転、償却は登録簿で追跡されます。
2025年12月にはVCS Version 5が公開され、地域社会への保護措置や権利、方法論、運用が更新されました。Verra自身はクレジットを売買せず、標準と登録の中立性を役割としています。
事業者にとって重要なのは、「Verra認証」という名前だけで品質を一括判断しないことです。方法論、プロジェクト、発行年、追加ラベルまで確認し、自社の利用目的に合うかを評価します。
Puro.earth:耐久性CDRをCORCとして記録する
Puro.earthのRegistryは、耐久性CDRを中心に扱います。対象は、バイオ炭、地中貯留、建材固定などです。成果をCO2 Removal Certificateとして発行・償却します。1CORCは、独立監査を経た1トンのCO2除去を表します。
登録簿では、認証プロジェクト、発行量、償却を確認できます。幅広い排出回避を扱う仕組みと比べ、除去と貯留の耐久性へ焦点を絞ることで、買い手が用途を判断しやすくしています。
この事例から見えるのは、標準の範囲を狭めることも差別化になる点です。何でも認証するより、特定の除去経路に必要な測定と監査へ深く入る方が信頼を作れます。
科学的審査を再設計するIsometricとSylvera
次の二者は、「登録されている」から一歩進み、科学的な説明と購入判断を支えます。市場に銘柄が増えるほど、独立評価と証拠の読み解きが重要になります。
Isometric:計算根拠まで公開する認証基盤
Isometricの登録簿は、Isometric Standardに基づく除去証明を扱います。プロトコル、計算、証拠を公開し、買い手や供給者がデータへたどれる構造を採っています。
直接空気回収、風化促進、バイオマス由来の除去など、経路ごとに測定方法は違います。Isometricは、共通のラベルだけで複数経路をまとめません。プロトコルとモジュールを組み合わせ、純除去量、不確実性、反転リスクを扱います。
新規事業の観点では、証書の発行より前にある計算・データ連携・検証業務に注目です。センサー、設備ログ、試料分析、地理情報を監査可能な形へ変換する企業には、認証機関との提携余地があります。
Sylvera:プロジェクト品質を独立評価する
Sylveraは、発行前から発行後までプロジェクト品質を評価します。追加性、恒久性、算定の堅牢性、共同便益などを調べ、買い手や投資家の判断を支えます。
クレジットは同じ登録制度の中でも品質差があります。そこで、企業は自社だけで全資料を読む代わりに、独立評価を使って候補を絞り、価格とリスクを比べられます。
格付け事業の難しさは、スコアの説明責任です。データ不足を高評価で埋めず、評価更新、異議申立て、利益相反の管理まで設計する必要があります。
売買を支えるJPXとCEEZER
市場を使える形にするには、売買の場と企業内の調達業務が必要です。公的な価格形成と、個社のポートフォリオ管理は別の機能として考えます。
JPX:国内の価格形成と受渡しを整える
JPXのカーボン・クレジット市場では、参加者が対象銘柄を指定して売買します。市場参加には登録が必要で、価格・売買高・受渡しの手順が公開されています。
取引所の価値は、相対取引だけでは見えにくい価格を集約することです。一方で、クレジットが自社の開示や制度対応に適するかは買い手側で判断します。
ここには、相場情報を排出計画、予算、保有残高へつなぐ業務支援の余地があります。取引画面を作るだけでなく、経理、環境部門、事業部、監査へデータを渡す設計が必要です。
CEEZER:調達から償却・報告までを一つにする
CEEZERは、企業向けにクレジット、環境価値証書、持続可能な航空燃料証書を扱う調達・管理基盤です。案件探索、審査、ポートフォリオ設計、調達、追跡、償却、報告までをまとめます。
大企業では、担当者が一件ずつ買うだけでは運用できません。複数の子会社、年度、目標、通貨、登録簿、承認権限をそろえる必要があるからです。
CEEZERの事例は、クレジット市場でSaaSが担える範囲を示します。価値は在庫一覧ではなく、審査履歴と監査資料を一つの流れにすることにあります。
供給を増やすFrontierとClimeworks
高耐久CDRでは、すでに発行されたクレジットを買うだけでは供給が増えません。将来購入の約束と、施設を実際に動かす能力が市場形成の中心になります。
Frontier:将来購入を束ねて技術へ売上を約束する
Frontierは、企業の購入需要を束ねるAdvance Market Commitmentです。2026年6月には9.15億ドルを追加し、総コミットメントを18億ドルへ拡大しました。
この仕組みは、まだ大量供給できない技術に対して、将来の買い手がいることを示します。開発企業は契約を基に設備投資や資金調達を進めやすくなります。
ただし、先行購入は納入済みのクレジットではありません。契約量、予定時期、検証、未納時の扱いを分け、買い手は技術と供給先を分散する必要があります。
Climeworks:DAC装置から除去ポートフォリオへ広げる
Climeworksは、空気からCO2を回収するDAC設備を開発・運営しています。加えて、複数の除去手法を組み合わせる企業向けポートフォリオ事業も提供します。
2026年には、北米のバイオ炭、風化促進、BECCSなどを含む10年契約をTD Bankと締結しました。自社DACだけを売るのではなく、調達、審査、管理まで含めて納入責任を広げています。
CCUSの事業機会でも整理した通り、装置の外に輸送、貯留、測定、保守、保険があります。CDRのクレジット化では、さらに方法論と登録簿までつなぐ必要があります。
国内で地域案件を束ねるバイウィル、需要を作るMicrosoft
最後の二者は、国内の小さな供給を束ねる役割と、買い手が品質仕様を作る役割です。供給側だけで市場が育たないことが分かります。
バイウィル:地域のJ-クレジットを創出から販売まで支える
バイウィルは、森林保全、再エネ、省エネ、農業などのJ-クレジット創出を支援します。プロジェクト登録、審査機関との調整、データ収集、買い手探索までをまとめて扱います。
太陽光や中干し、LEDなどでは、一件ごとの削減量や所有者が小さくなりがちです。そこで、複数の参加者をプログラム型で束ね、申請と販売の固定費を分担します。
国内参入では、この集約機能が重要です。地域金融機関、自治体、設備会社、農協、森林組合と組み、環境価値が誰に帰属するかを契約で決める必要があります。
Microsoft:買い手の基準が供給の仕様を作る
Microsoftの高品質CDR基準は、追加性、ライフサイクル排出、耐久性、環境・社会面などを調達時に確認します。大口購入者が評価項目を公開することで、供給企業は開発段階から必要な証拠を準備できます。
Microsoftは自然由来と工学的除去の複数経路を調達しています。単一技術に賭けるより、価格、耐久性、供給時期、地域を分けたポートフォリオを作る考え方です。
この事例で見るべきなのは購入量だけではありません。大口需要家の調達基準、契約条件、データ要求が、認証、設備、MRV、金融まで波及する点です。
NEXT STEP
次のステップ
「クレジットを扱いたい」を、証拠と責任のある事業設計へ。
最初の支払者、利用目的、対象方法論、証拠、提携先、収益と見送り条件を整理します。
カーボンクレジット事業で狙える四つの参入方法
新規参入では、既存のブローカーと同じ「売り手と買い手をつなぐ」だけでは差別化が難しくなります。自社が持つ顧客、設備、データ、地域網、金融機能に近い場所から選ぶ方が現実的です。
| 参入方法 | 最初の顧客 | 提供価値 | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|
| 国内プロジェクト集約 | 自治体、農林業者、設備保有者 | 小口の削減・吸収を束ねて申請・販売 | 方法論専門家、審査機関、金融機関 | 権利帰属、データ欠損、発行までの資金 |
| dMRV・監査データ | プロジェクト開発者、認証機関 | センサー・衛星・設備ログを証拠化 | 測定会社、研究機関、VVB、登録簿 | 精度、説明可能性、基準変更 |
| 調達・適格性SaaS | GX-ETS対象企業、グループ企業 | 排出計画、適格銘柄、残高、償却を管理 | 取引所、仲介、会計・保証、法務 | 制度変更、取引責任、顧客データ |
| CDR開発・金融 | 除去技術企業、設備会社、大口購入者 | 長期購入と資金を結び、供給を増やす | EPC、保険、銀行、認証、需要家 | 技術不調、建設遅延、未納、長期価格 |
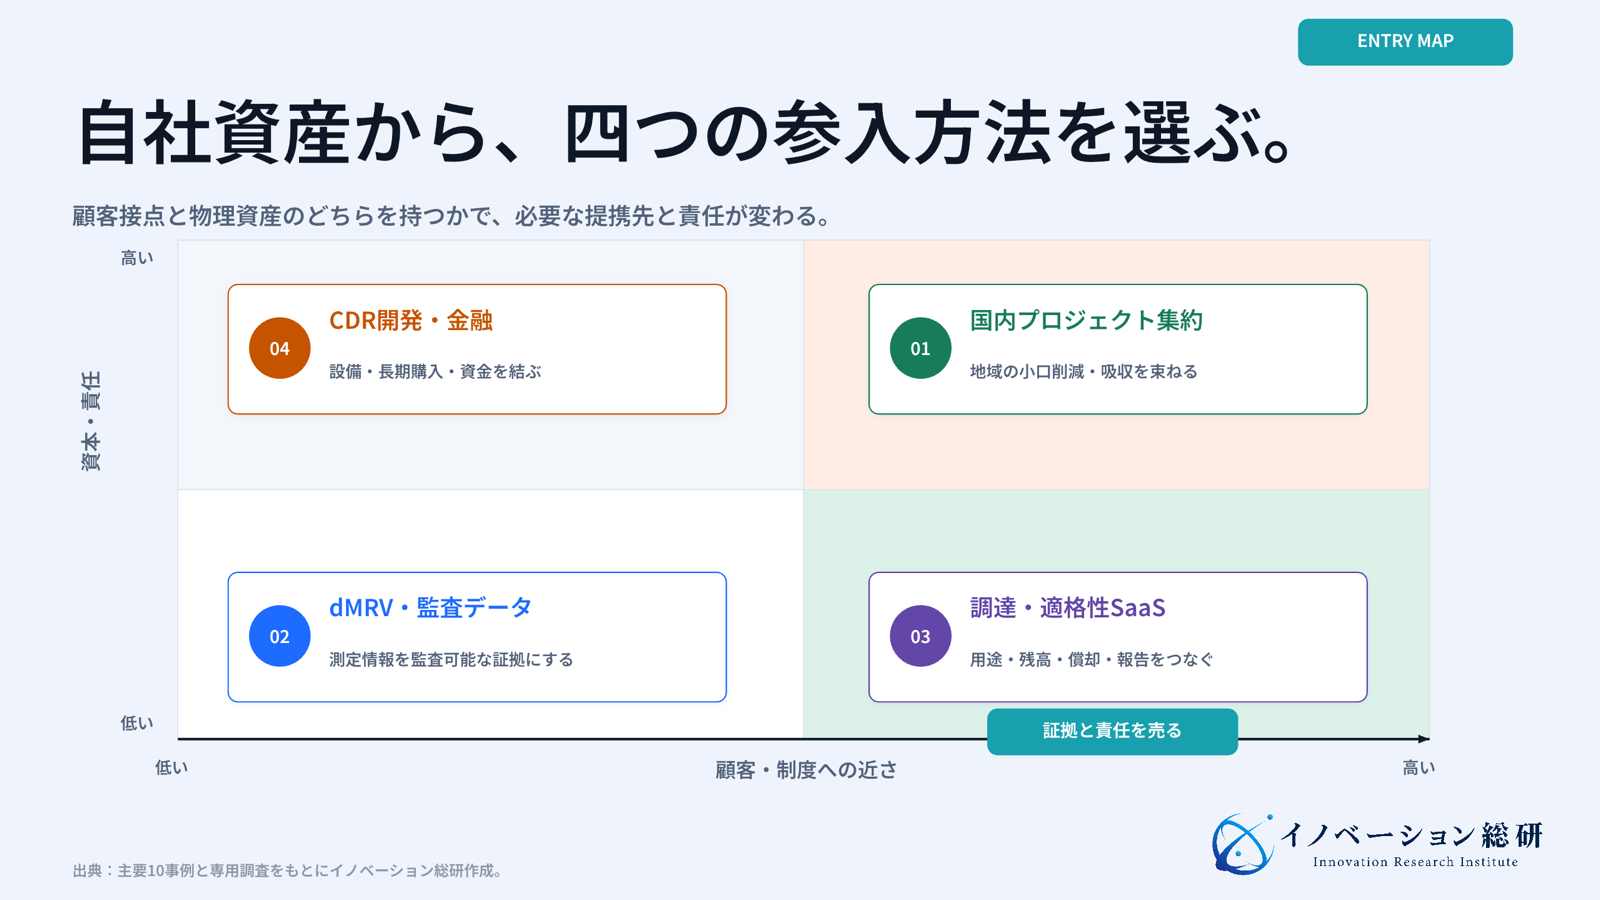
カーボンクレジットの差別化は、取引画面ではなく、案件の証拠、制度適格性、納入責任を一つにつなぐ業務資産にたまります。 どの層へ入る場合も、売買手数料だけで採算を置かないことが重要です。
新規参入で必要な能力と提携先
自社単独で全工程を持つ必要はありません。一方、誰が品質と納入の責任を負うかを曖昧にしたまま、提携先だけ増やすのも危険です。
| 自社資産 | 向く参入方法 | 自社で持つ能力 | 外から補う能力 |
|---|---|---|---|
| 地域金融・自治体網 | 国内プロジェクト集約 | 所有者開拓、契約、地域合意 | 方法論、検証、販売、システム |
| IoT・衛星・分析技術 | dMRV・監査データ | 計測、データ品質、API | 炭素会計、認証、現地調査 |
| 大企業の環境部門との接点 | 調達・適格性SaaS | 業務設計、権限、システム連携 | クレジット評価、取引、保証 |
| プラント・素材・エネルギー | CDR開発・金融 | 設計、建設、操業、原料調達 | 長期購入、MRV、保険、資金 |
提携契約では、クレジットの所有者、発行費用、データの利用権、未発行時の負担、販売価格、償却権限を決めます。森林や農地では、長期の土地利用と地域便益も外せません。
販売先を先に確保できるかも重要です。特にCDRは設備を造ってから買い手を探すと、資金調達と価格交渉の両方で不利になります。
カーボンクレジット事業を、六つの詰まり方で整理する
点数を付ける診断ではありません。品質、適格性、納入、データ、基準変更、表示の未確認条件を見つけます。
失敗は「売買の早さ」より証拠不足から起きる
市場が伸びても、クレジット事業が自動的に伸びるわけではありません。失敗は、売買量よりも品質、適格性、納入、責任の設計不足から起きます。
| 失敗の形 | なぜ起きるか | 先に確認すること |
|---|---|---|
| 安い銘柄から仕入れる | 利用目的と品質要件を決めていない | 誰が何を主張するために使うか |
| 認証名だけで判断する | 方法論・案件・発行年の差を見ない | 追加性、ベースライン、耐久性、ラベル |
| 発行前販売を発行済みと扱う | 契約と現物を混同する | 納入日、検証条件、代替・返金条項 |
| データ収集を現場へ丸投げする | 入力負荷と欠損時の運用がない | 証拠の取得者、頻度、異常値の処理 |
| 制度対応を一度の設定で終える | 適格基準や方法論が更新される | 誰が変更を追い、顧客へ反映するか |
| 「環境に良い」で販売する | 表示範囲と根拠が曖昧 | 主張、償却記録、第三者確認、法務審査 |
特に危険なのは、取引成立を売上の終点と考えることです。購入後の償却、報告、問い合わせ対応、方法論の変更まで含めて、顧客の利用が完了します。
参入・提携・待機・見送りをどう判断するか
参入判断は、市場成長率ではなく、自社がどの責任を持てるかで分けます。四つの選択肢を最初から持つと、過大投資を避けやすくなります。
| 判断 | 選ぶ条件 | 次に決めること |
|---|---|---|
| 参入 | 支払者が明確で、証拠・適格性・納入の一部を自社で持てる | 最初の用途、対象方法論、責任範囲、収益 |
| 提携 | 顧客や設備はあるが、認証・取引・金融が不足する | 独占範囲、データ権、未発行時の負担 |
| 待機 | 需要はあるが、制度・方法論・価格が収益を左右しすぎる | 監視する基準、再検討条件、準備するデータ |
| 見送り | 購入理由が曖昧で、安価な転売以外の価値を作れない | 顧客課題を別の脱炭素サービスで解けないか |
短期では、国内企業の制度対応や調達業務を支える事業が入りやすいでしょう。中長期では、地域の供給集約、dMRV、CDRの長期契約と金融に大きな余地があります。ただし、後者ほど資本と納入責任が重くなります。
イノベーション総研では、顧客接点、データ、設備、金融、地域網を棚卸しし、四つの参入方法へ当てはめることを勧めています。テーマを選ぶ前に、自社が持てる責任と補う相手を決める考え方です。
専門家を入れるべき場面
カーボンクレジットは、事業、科学、制度、会計、法務が重なる領域です。社内だけで決めるより、判断が分かれる場所を特定して専門家を使う方が効率的です。
外部の知見が必要になる論点は多岐にわたります。たとえば、方法論、追加性、ベースライン、測定機器、データ品質です。GX-ETSの適格性、会計・税務、広告表示、長期購入契約、地域合意も含まれます。
相談時は、「クレジット事業をしたい」だけでは情報が足りません。保有資産、想定顧客、活動場所、削減・除去の仕組みを示します。利用したい制度と、収益化までの期間も必要です。専門家側も、認証、科学、取引、金融のどこを担えるかを明確にします。
よくある質問
検索や事業検討で混同されやすい点を、短く整理します。個別案件の適格性は、使う制度と方法論の最新版で確認してください。
まとめ:カーボンクレジットは証拠と責任を売る市場になる
カーボンクレジットは、単純なCO2の売買ではありません。活動が追加で起きたことを測り、登録し、適切な用途へ届け、償却後まで説明する仕組みです。
市場には、VerraやPuro.earthの標準があります。IsometricやSylveraは、科学と評価を担います。JPXやCEEZERは取引・調達、FrontierやMicrosoftは需要を作ります。Climeworksやバイウィルは供給を増やす役割です。
新規事業で見るべきは、取引量の予測より、自社が持つ顧客、データ、設備、地域網、金融機能です。参入するなら、プロジェクト集約、dMRV、調達SaaS、CDR開発・金融のどこで証拠と責任を持つかを決めます。
参照した主な資料
記事内で参照した一次情報をまとめます。制度・方法論・企業サービスは更新されるため、実際の契約や制度対応では各資料の現行版を確認してください。
- World Bank, State and Trends of Carbon Pricing 2026
- 経済産業省「排出量取引制度」
- 日本取引所グループ「カーボン・クレジット市場」
- ICVCM, Core Carbon Principles Assessment Framework
- SBTi Corporate Net-Zero Standard Version 2.0
- UNFCCC Paris Agreement Crediting Mechanism
- Verra Verified Carbon Standard
- Puro.earth Registry
- Isometric Registry
- Sylvera Carbon Credit Ratings
- CEEZER
- Frontier Growth AMC
- Climeworks
- バイウィル「環境価値創出支援」
- Microsoft Criteria for High-Quality Carbon Dioxide Removal
CONTACT
お問い合わせ
カーボンクレジットの参入余地を、自社資産から具体化する。
顧客接点、地域網、データ、設備、金融機能を整理し、参入方法、責任範囲、収益、提携先と見送り条件を設計します。


