
投稿日:2026.09.08 最終更新日:2026.09.20
AI半導体の先端パッケージ技術(CoWoS)とは?供給を左右する4つの制約
AI半導体は、ダイを作れば出荷できるのか。
演算、HBM、配線、熱、検査をつなげているか。
結論は、後工程の制約を、量産で解けるかです。主要10社と4つの参入方法から、CoWoS(演算チップとメモリを一体化する先端パッケージ)周辺の事業機会を整理します。
この記事の結論
CoWoSはAI半導体の包装ではなく、演算ダイとHBMを量産品に変える基盤です。
- 供給量は、パッケージの大型化、HBM、歩留まり・検査、熱の四つに制約されます。
- 主要10社は、設計、ダイ・HBM、統合・組立、装置・検査、材料・基板で役割が異なります。
- 日本企業は、接合界面検査、反り・熱、良品ダイ判定、設計・量産データから参入できます。
AI半導体の競争は、トランジスタの微細化だけでは説明できなくなりました。高性能な演算ダイとHBMを同じパッケージに収め、短い配線で大量のデータを動かす。その量産を支える技術の一つが、TSMCのCoWoSです。
CoWoSは、AIチップを包む単なる箱ではありません。演算、メモリ、配線、電源、放熱、検査を一つの製品にする量産基盤です。そのため、供給能力と歩留まりは、AIアクセラレータ全体の出荷を左右します。
本稿では、CoWoSの仕組みを平易に説明します。さらに、主要10社の取り組みを工程別に比べ、日本企業が狙える4つの新規事業と参入リスクを整理します。
目次
先端パッケージ技術(CoWoS)とは、演算チップとメモリを近づける技術
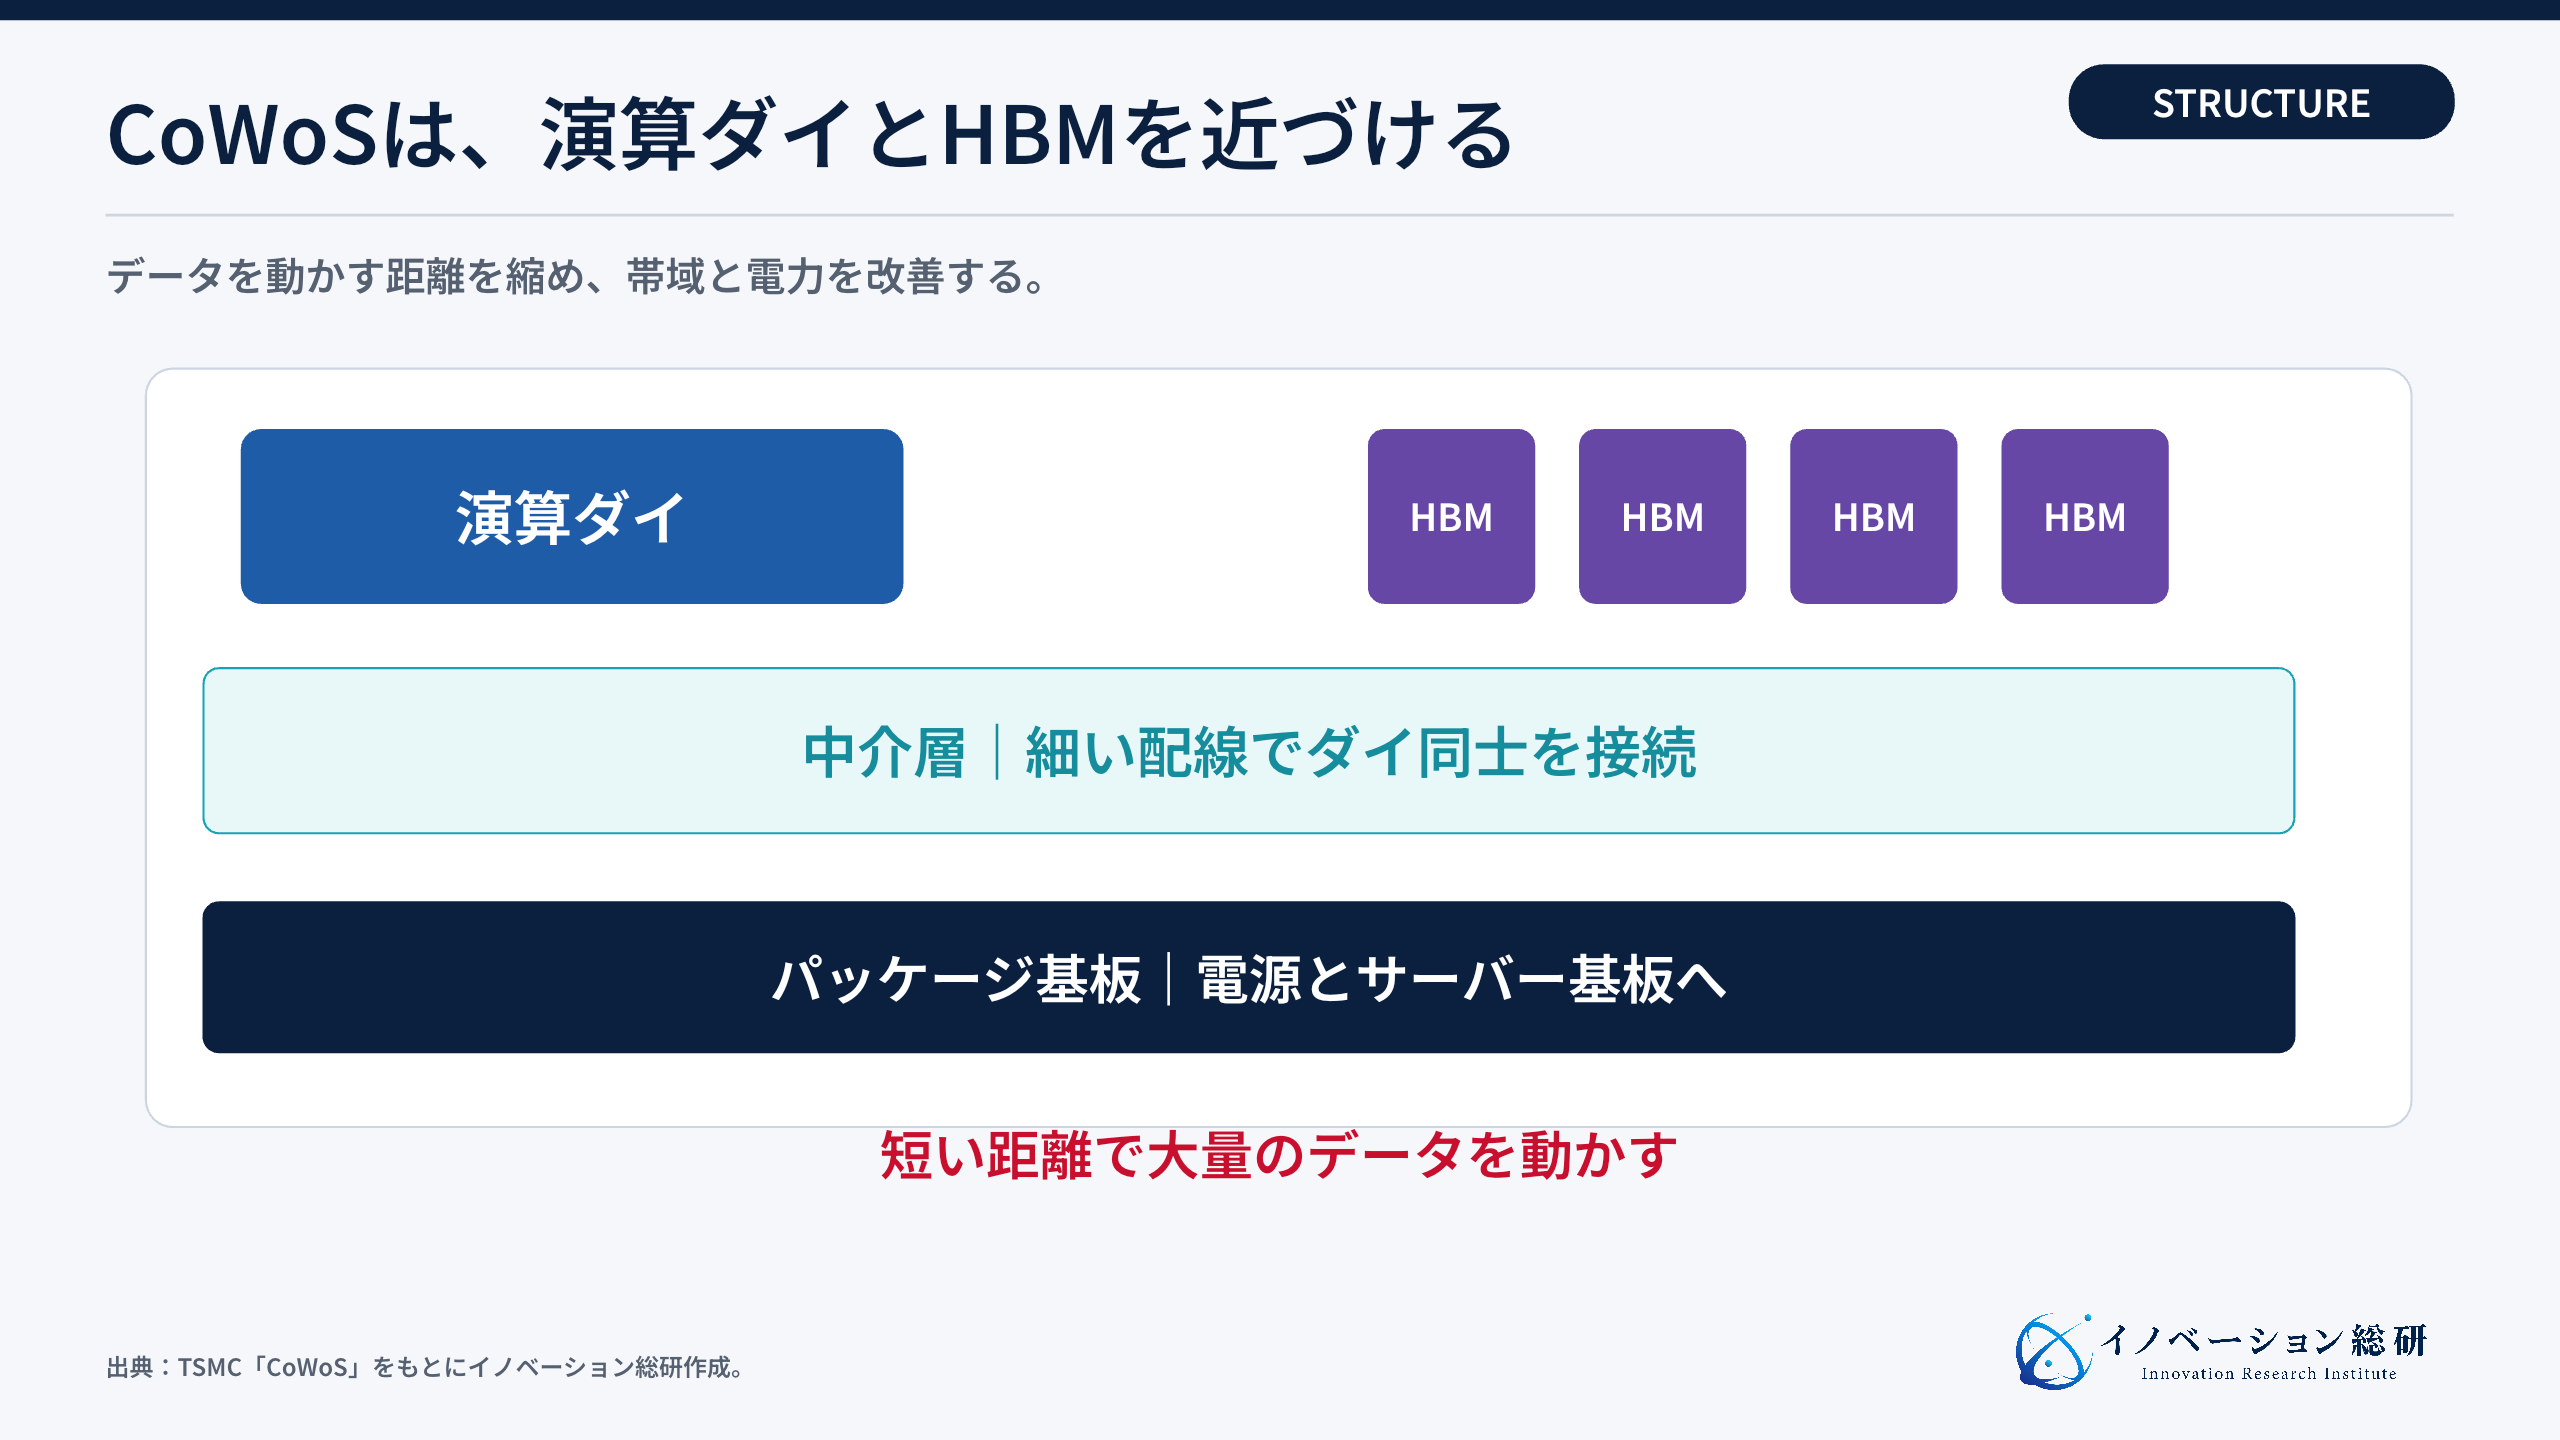
CoWoSは「Chip on Wafer on Substrate」の略称です。TSMCが提供する2.5Dの先端パッケージ技術です。演算用のロジックダイと、高帯域メモリのHBMを中介層の上に並べます。それをパッケージ基板へ接続します。
一般的なパソコンでは、プロセッサとメモリが基板上の離れた場所にあります。AIの学習では、この間を動くデータ量が非常に大きくなります。距離が長いと、速度と電力の両方で不利です。
CoWoSは、演算ダイとHBMを一枚の大きな土台でつなぎます。例えるなら、離れた倉庫と工場の間をトラックで運ぶのではなく、隣接する敷地に専用コンベアを通すような考え方です。
TSMCの公式説明では、CoWoS-S、CoWoS-R、CoWoS-Lの三種が示されています。共通する目的は、異なるダイとHBMを高密度に接続することです。
AI半導体でCoWoSが重要になった理由
AIモデルの計算には、大量のデータを反復して読み書きする必要があります。演算器が速くても、メモリからデータが届かなければ待ち時間が生じます。これが「メモリの壁」です。
HBMは、DRAMを縦方向に積み、一度に広い幅でデータを渡すメモリです。CoWoSは、そのHBMをGPUやAIアクセラレータのすぐそばに置きます。その結果、高い帯域と低い通信電力を両立しやすくなります。
NVIDIAのBlackwell GPUは、二つの大きなダイを一つのGPUとして扱います。ダイ間は10TB/秒の接続で結ばれます。NVIDIAの発表は、パッケージがダイ分割を製品に変える実例です。
AMDのMI300シリーズも、複数の演算ダイ、I/Oダイ、HBMを一つのパッケージに統合します。AMD CDNAアーキテクチャでは、先端パッケージによりデータ移動の負担を減らす考え方が示されています。
ただし、CoWoSを使えば必ず高性能になるわけではありません。回路設計、ダイの配置、熱、電源、検査を同時に最適化する必要があります。パッケージが大きくなるほど、その難度は上がります。
先端パッケージの仕組みを四つの部品で見る
CoWoSの構造は、四つの部品に分けると理解しやすくなります。
一つ目は、計算するロジックダイです。GPU、CPU、AI専用回路などが該当します。二つ目はHBMです。複数のDRAMダイを重ね、演算ダイの近くに置きます。
三つ目は中介層です。シリコンや再配線層で、ダイ同士を細かい配線でつなぎます。四つ目はパッケージ基板です。上層の回路を、サーバーの基板と電源へつなぎます。
製品を完成させるには、封止材、接着材、熱伝導材、キャリア、バンプなども必要です。どれか一つが不適合だと、反り、ひび、剥離、接続不良が起きます。
フォトレジストの記事では、回路を形成する前工程材料の参入構造を解説しました。CoWoSでは、完成したダイをつなぐ後工程でも材料と装置の協調が必要です。
先端パッケージを単体技術ではなく、複数工程の組み合わせと見ることが重要です。新規事業も、自社材料の数値だけでは評価されません。実際のダイ、装置、工程で歩留まりへの効果を証明する必要があります。
チップレットの解説では、複数のダイに分ける設計の狙いを整理しています。チップレットが「何を分けるか」なら、CoWoSは「分けたダイをどう量産品に戻すか」に近い技術です。
CoWoS-S・R・Lは、中介層の作り方が違う
CoWoS-Sは、大きなシリコンインターポーザを使います。高密度の配線や深いトレンチキャパシタを組み込めることが強みです。一方で、大型化するほどシリコン面積と製造難度が増えます。
CoWoS-Rは、再配線層のインターポーザを使います。大型化や配線の自由度を狙います。ただし、配線密度、反り、材料の安定性をまとめて管理する必要があります。
CoWoS-Lは、再配線層の中に局所的なシリコン配線部を入れます。高密度の接続が必要な場所にシリコンを使い、全体の大型化に対応しやすくします。
この三種は、単純な新旧の関係ではありません。性能、大きさ、コスト、必要な配線密度に応じて選びます。TSMCは、3.3倍のレチクルサイズを超える用途にCoWoS-LまたはCoWoS-Rを推奨しています。
CoWoSとハイブリッドボンディングも同じではありません。CoWoSはパッケージ全体の技術基盤です。ハイブリッドボンディングは、銅と絶縁膜を直接接合する微細接続技術です。より狭い接続間隔を狙う場合に重要になります。
市場拡大を左右する四つの供給制約
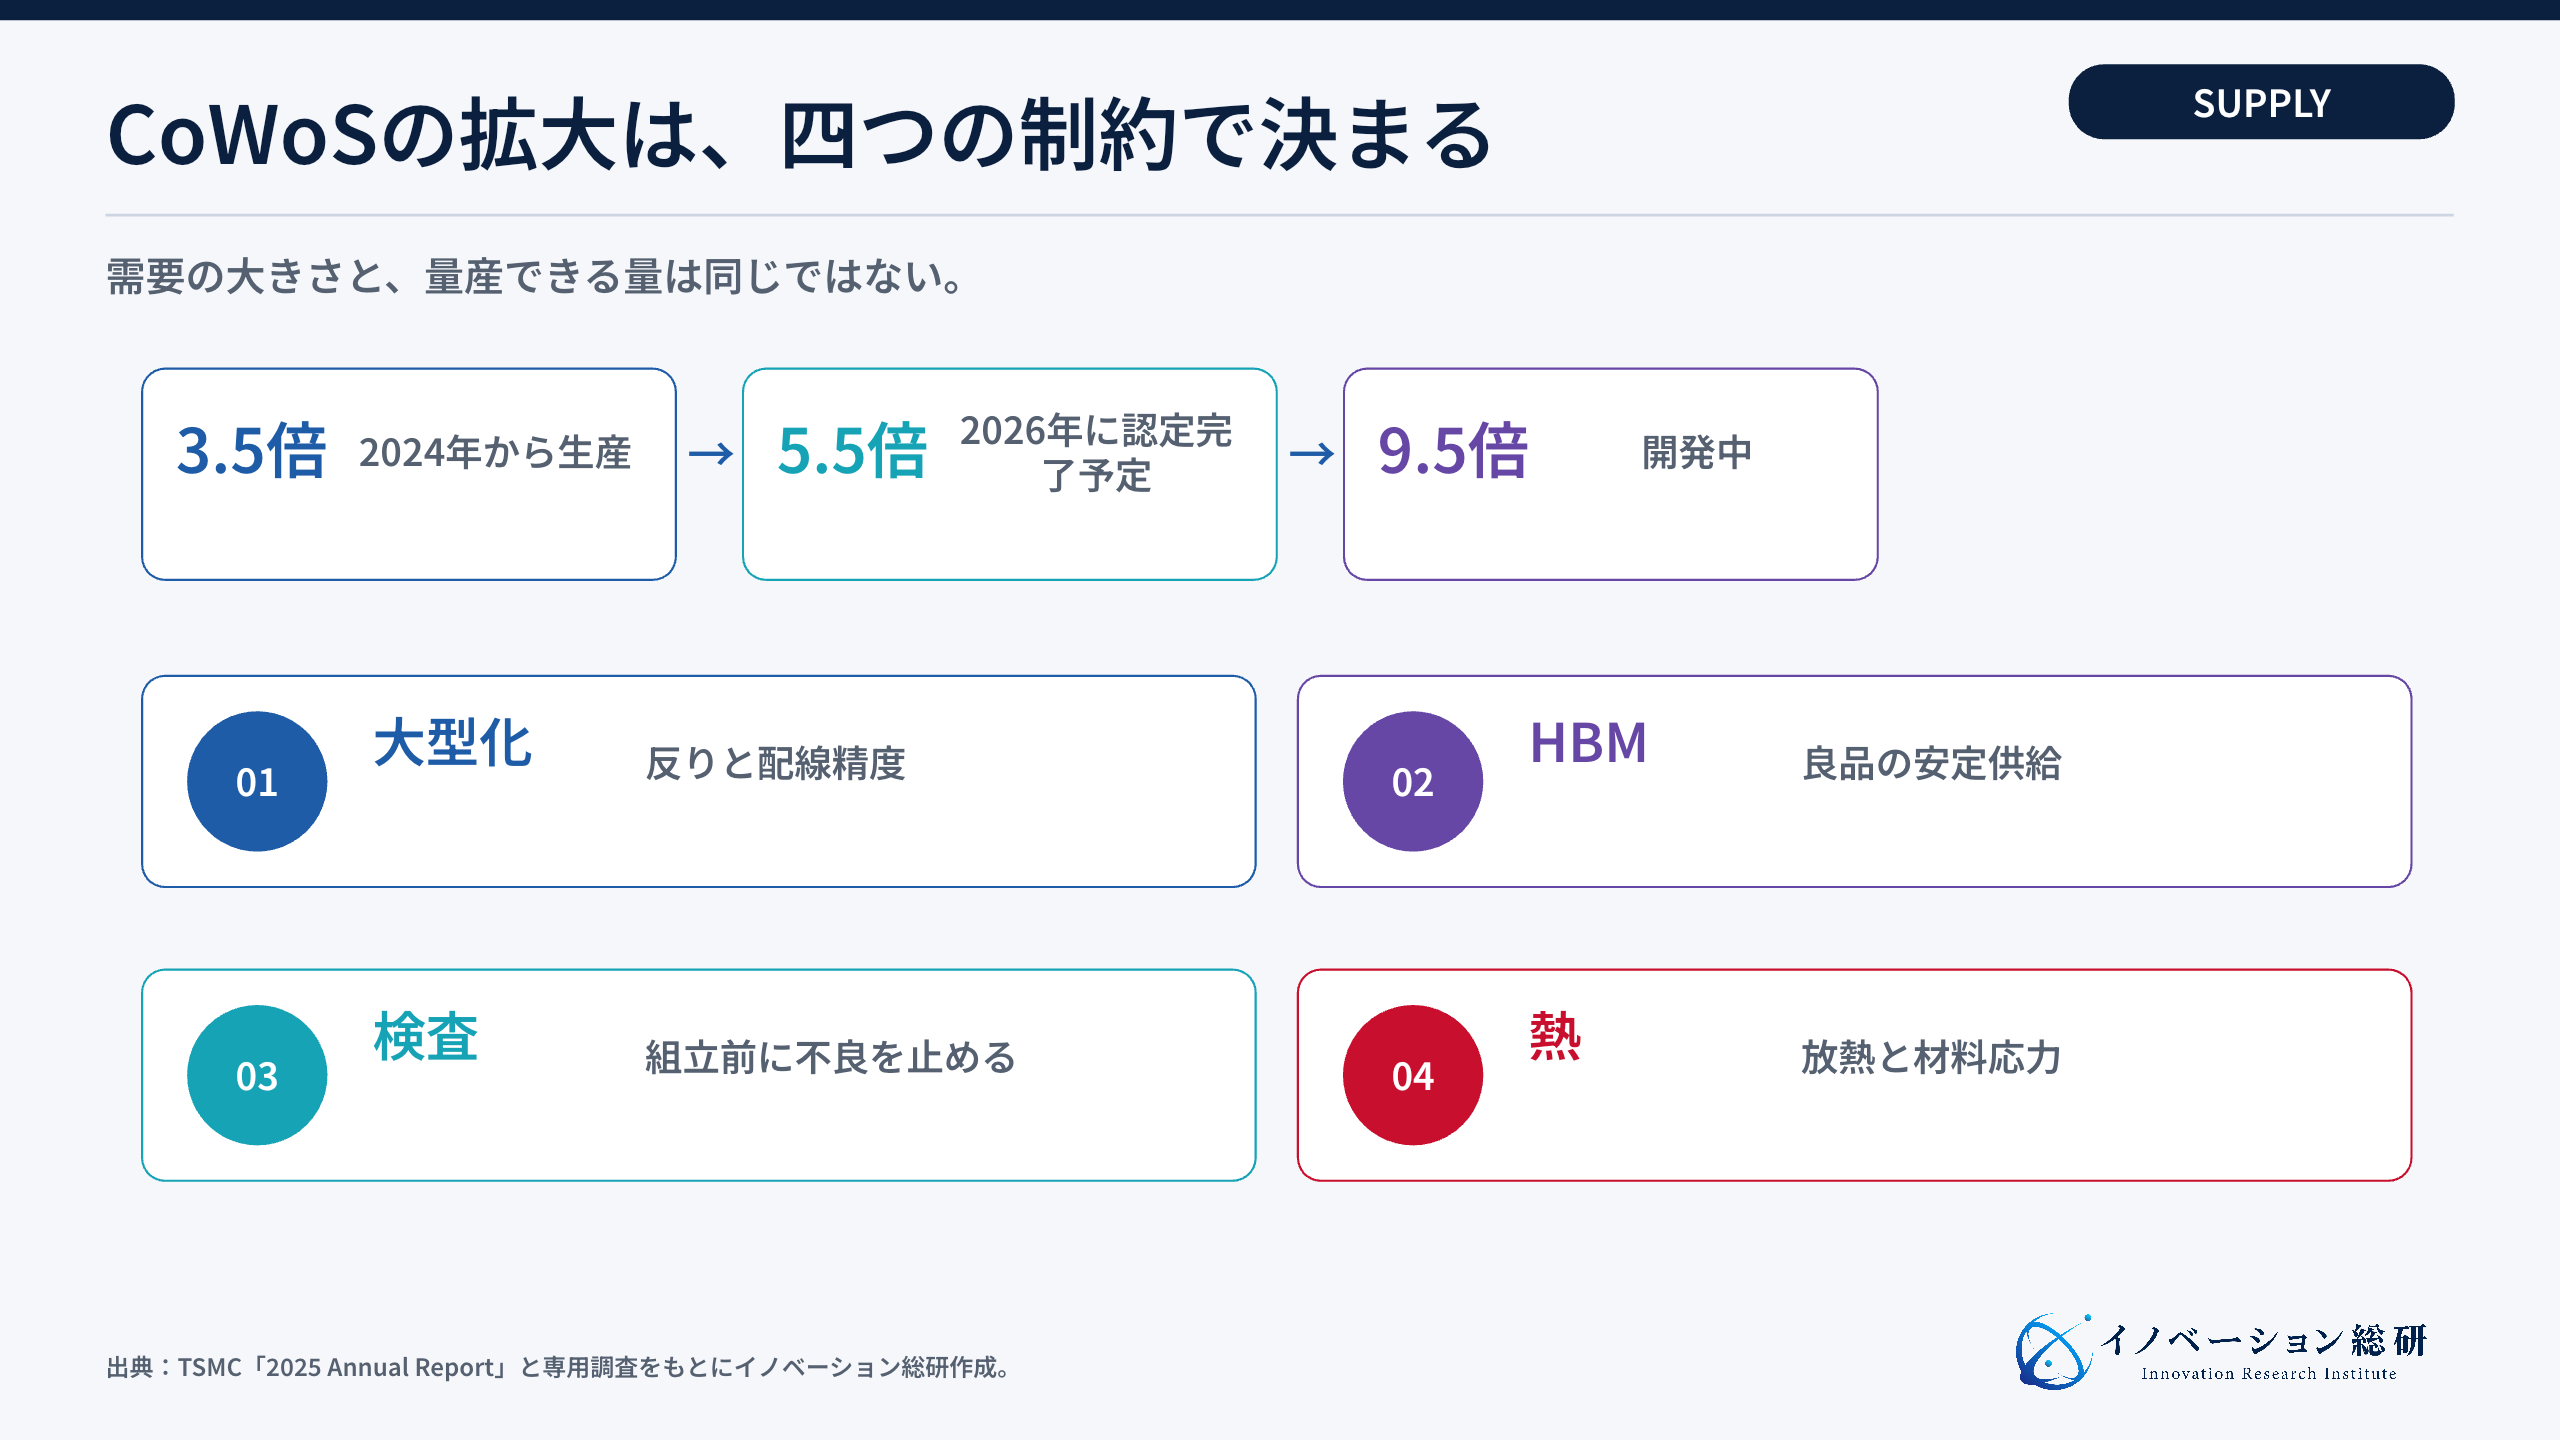
CoWoSの市場を見るとき、売上予測だけでは不十分です。いくら需要があっても、量産できなければ出荷できません。供給を左右する制約は、大きく四つあります。
一つ目は、パッケージの大型化です。TSMCは、3.5倍レチクルサイズのCoWoS-Lを2024年から生産しています。これは同社の2025年アニュアルレポートで示されています。5.5倍サイズは2026年に認定完了の予定です。9.5倍サイズも開発中です。
二つ目はHBMです。HBMは、複数のDRAMダイを積み、各段を確実に接続する必要があります。メモリの供給と品質は、パッケージの生産量に直接影響します。
三つ目は、歩留まりと検査です。複数の高価なダイを組み立てた後に不良が見つかると、パッケージ全体を失います。組立前の良品判定と、組立中の欠陥検査が収益性を左右します。
四つ目は熱と反りです。大型パッケージには、異なる材料が重なります。温度変化で伸び方が違うと、接合部に力がかかります。そのため、放熱材料と構造解析がチップ性能の一部になります。
国家政策も後工程を重視しています。米国商務省は2025年1月、先端パッケージ製造プログラムの支援を発表しました。合計は14億ドルです。このうち11億ドルは、試作とパイロット製造の拠点整備に向けられています。米国商務省の発表
この動きから、先端パッケージは一企業の生産設備ではなく、AI供給網の戦略資産になったと分かります。
CoWoSの業界構造と主要プレーヤー
CoWoS周辺の業界は、五つの層に分けられます。設計、ロジックとHBM、統合・組立、装置・検査、材料・基板です。
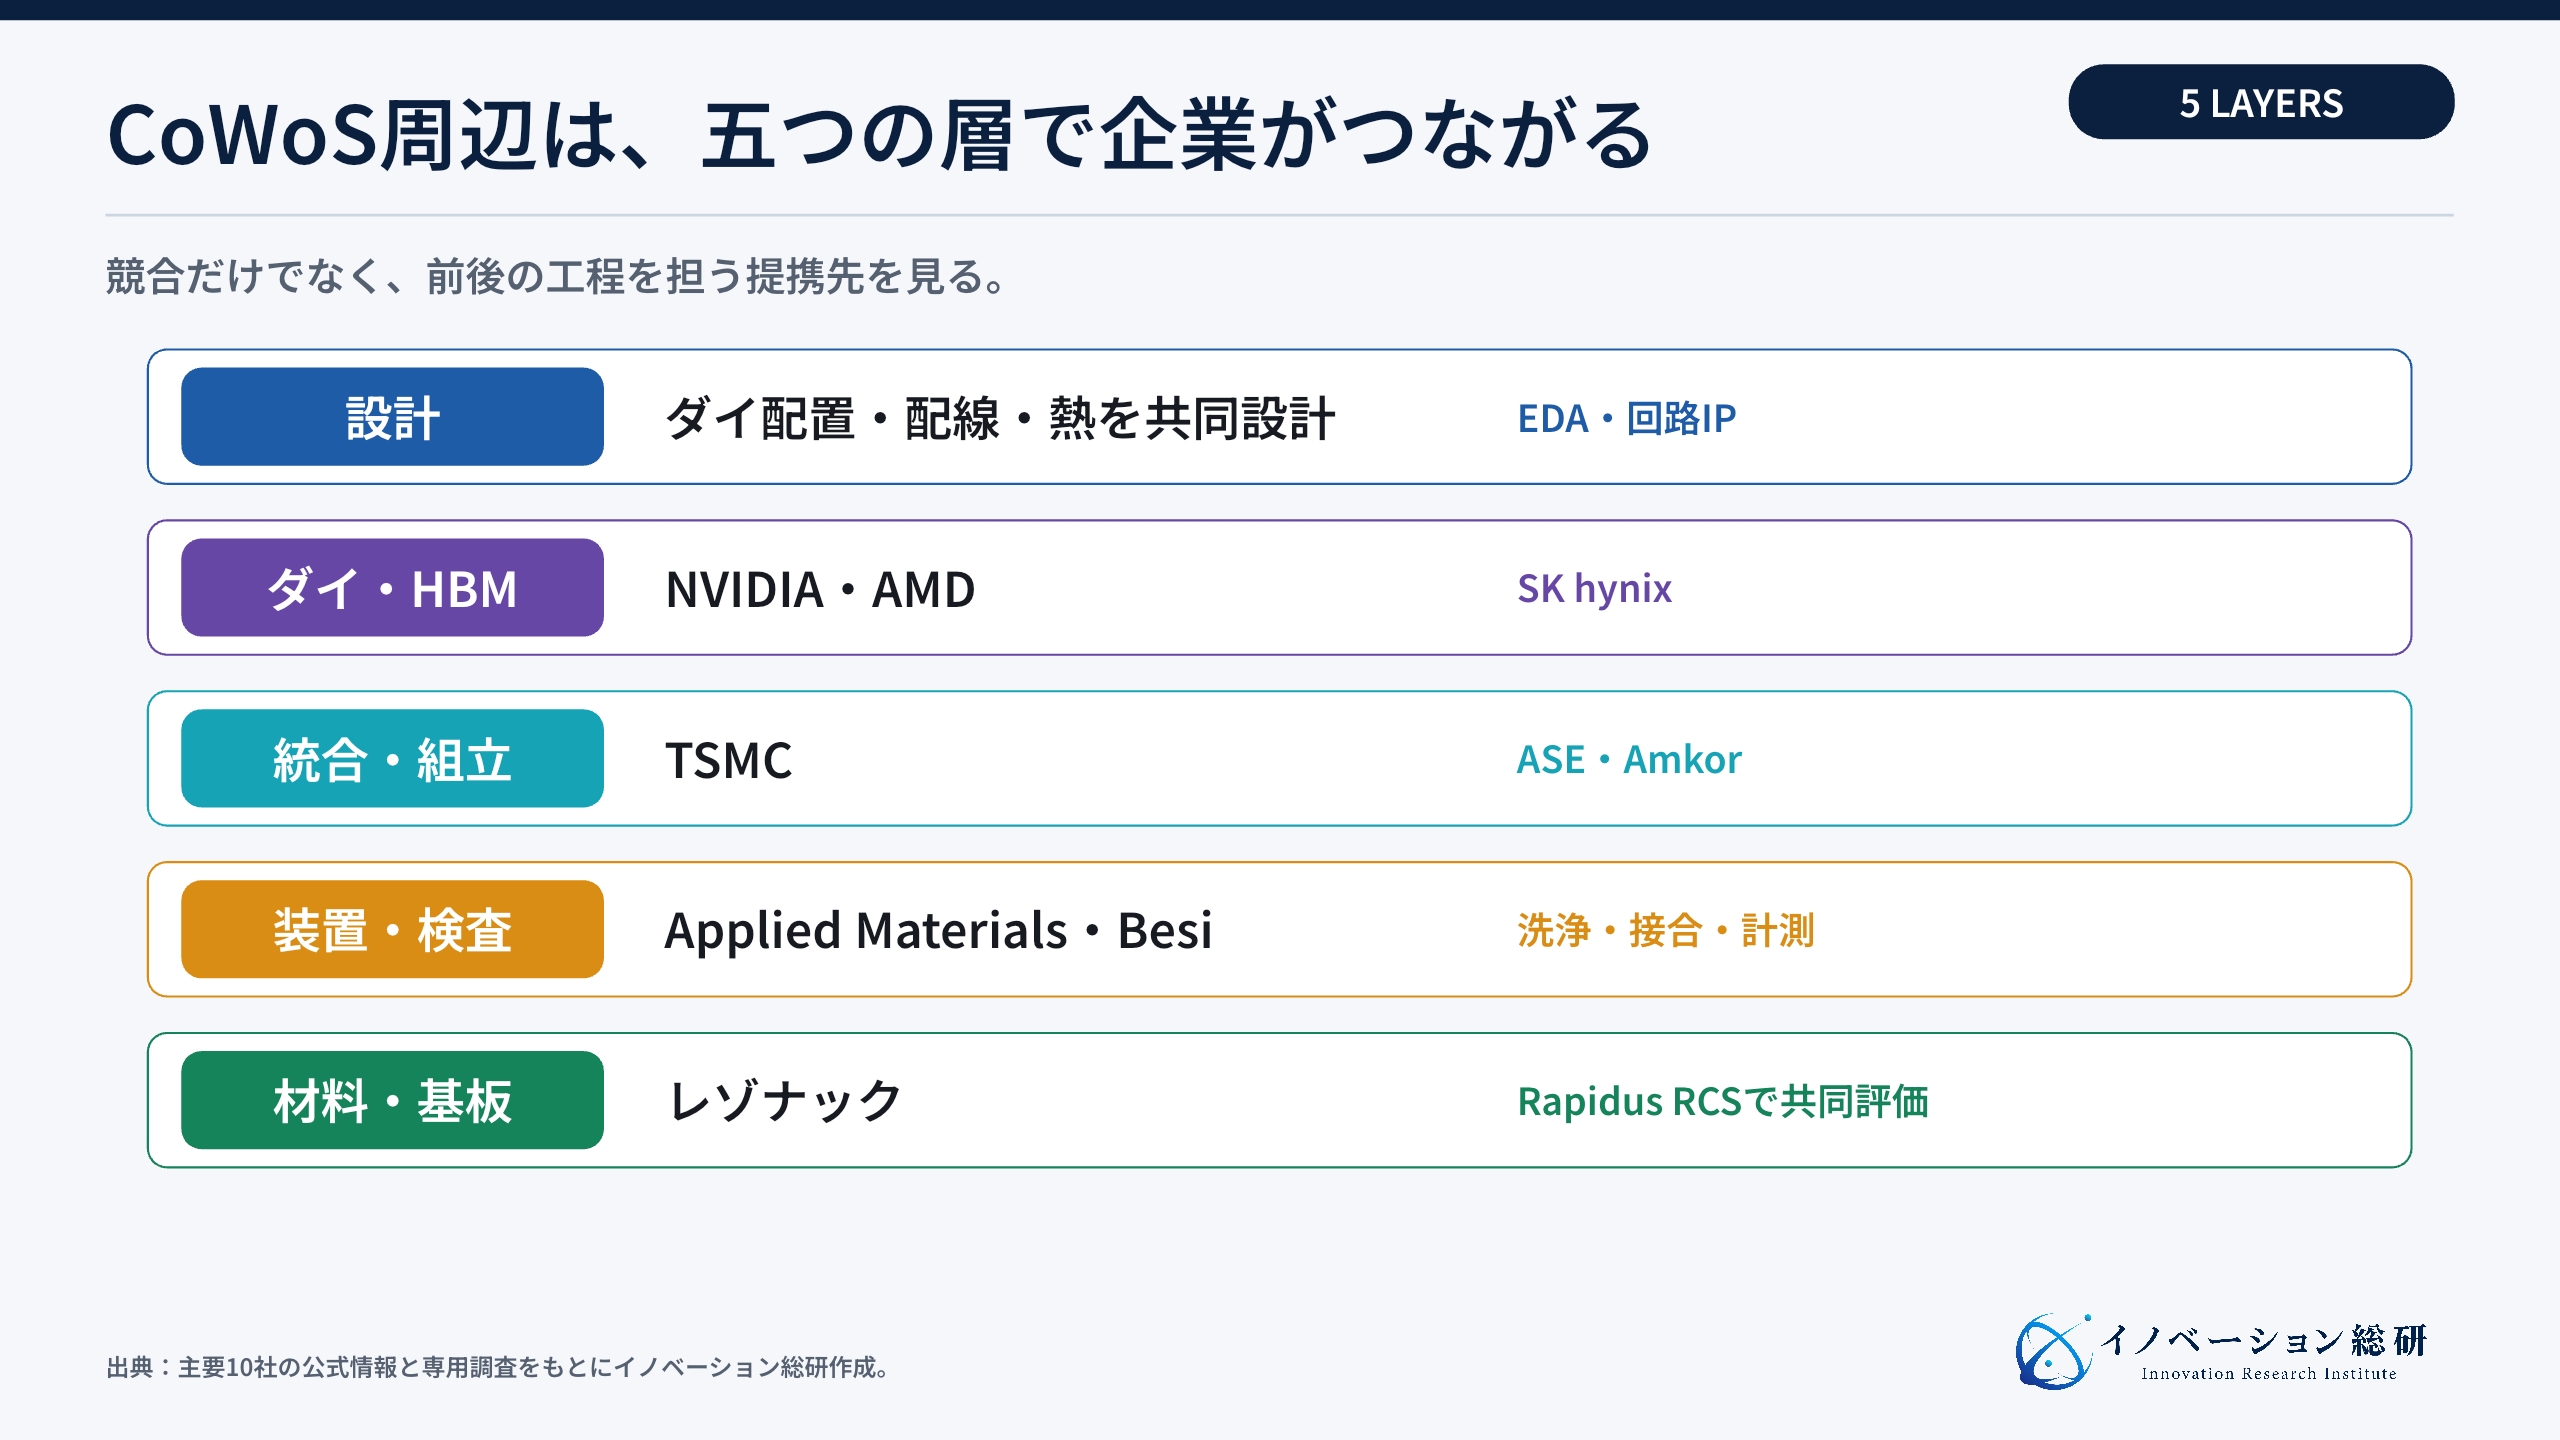
次の表では、主要10社を、役割、具体的な取り組み、事業上の焦点で比べます。一社で全工程を完結させる構造ではありません。自社の競合だけでなく、評価を補う提携先を探す読み方が有効です。
| 企業 | 層 | 主な取り組み | 事業上の焦点 |
|---|---|---|---|
| TSMC | 統合・量産 | CoWoS-S・R・L、SoIC、3DFabric | 大型化と高歩留まりの両立 |
| NVIDIA | AIアクセラレータ | Blackwellで大型ダイとHBMを統合 | 演算・メモリ・接続を一体設計 |
| AMD | AI・HPCチップ | MI300で演算ダイ、I/O、HBMを統合 | ダイ分割と共通化 |
| SK hynix | HBM | HBM4開発、先端パッケージ拠点 | 積層数、帯域、良品供給 |
| ASE | OSAT | VIPackで2.5D・3D、RDL、光実装を統合 | 外部委託での設計から量産 |
| Amkor | OSAT | AI・HPC向け後工程、米国新拠点 | 地域分散とターンキー検査 |
| Applied Materials | 装置 | Kinexで洗浄から接合を統合 | 汚染と待ち時間を減らす |
| Besi | 接合装置 | ダイの高精度配置と接合 | 位置精度と生産性 |
| レゾナック | 材料・共創 | JOINT3、US-JOINT、実機での材料評価 | 材料単品から組み合わせ提案へ |
| Rapidus | 国内試作・実装 | RCSにFCBGA、RDL、ハイブリッド接合 | 前工程と後工程を早期につなぐ |
表から分かるのは、TSMCと同じ統合サービスを後発で再現する難しさです。巨額の設備だけでなく、多数の製品を量産して得る工程データが参入障壁になります。
一方、パッケージが大きく、複雑になるほど、企業間の境界に新しい問題が現れます。設計と材料、接合と検査、熱解析と製造条件の境界が、新規事業の入り口になります。
TSMCとNVIDIAは、AI半導体をどう量産するか
TSMCは、CoWoSを単独で売っているわけではありません。最先端のウエハ製造、CoWoS、三次元積層のSoIC、設計支援を3DFabricとしてつないでいます。チップの回路とパッケージを早い段階から共同設計できることが強みです。
TSMCは、CoWoSが2023年以降のAI需要で強く成長したと説明しています。出典は同社の2025年アニュアルレポートです。大型化の道筋から、演算ダイとHBMを一つに収める競争が続くと考えられます。TSMC 2025 Annual Report
NVIDIAは、その量産基盤を使い、大型なAIアクセラレータを製品化します。Blackwellでは、二つのダイを一つのGPUとして動かします。ダイを作れても、必要なHBMと後工程がそろわなければ出荷できません。
この二社から得られる示唆は、顧客仕様と製造工程が早くから結び付くことです。装置や材料の企業も、量産条件が固まった後に売り込むのでは遅くなります。次世代パッケージの設計段階から評価に入る必要があります。
AMDとSK hynixは、計算とメモリをどう近づけるか
AMDのMI300は、演算ダイ、I/Oダイ、HBMを多層に統合します。MI300AではCPUとGPUが同じパッケージ上のHBMを共有します。データの写し替えを減らし、電力と遅延を抑える設計です。
AMDの例は、パッケージが半導体製品の最後の包装ではないことを示します。どの機能をどの製造世代で作るか、どのダイを積むかを決める製品アーキテクチャです。
SK hynixはHBMの主要供給者です。2025年3月に12層HBM4のサンプル出荷を公表しました。また、米国インディアナ州でHBMの製造と先端パッケージ研究の拠点を整備しています。SK hynix Fact Sheet
ロジック企業とHBM企業は、個別に高性能な製品を作ればよいわけではありません。パッケージ内の配置、配線、電源、熱をまとめて合わせます。この共同評価に入れるかどうかが、部材企業の大きな分岐点です。
ASEとAmkorは、後工程の選択肢をどう広げるか
ASEは、半導体の組立と検査を受託するOSATの大手です。同社は先端パッケージ基盤「VIPack」を展開しています。RDL、2.5D・3D、コパッケージドオプティクスなどをまとめた基盤です。ASE VIPack
ASEの強みは、顧客が自社工場を持たなくても、パッケージ設計から量産まで外部委託できることです。CoWoSとは異なる技術群ですが、AI半導体向けの高密度実装で選択肢になります。
AmkorもOSAT大手です。2026年6月にTSMCと10年間の提携枠組みを発表しました。米国アリゾナ州で、TSMCのウエハ製造とAmkorのパッケージ・検査を地理的に近づける計画です。AmkorとTSMCの発表
二社の動きは、後工程の供給網が地域ごとに再編されていることを示します。装置と材料の企業にとっては、台湾や韓国だけでなく、米国の新設拠点も評価先になります。
Applied Materials、Besi、レゾナック、Rapidusはどの工程を狙うか
Applied MaterialsとBesiは、ダイ・トゥ・ウエハのハイブリッド接合で協業しています。統合システム「Kinex」は、洗浄、表面活性化、計測、ダイ配置、接合を一つの流れで扱います。Applied Materials Kinex
ハイブリッド接合では、表面のわずかな汚染、処理後の待ち時間、位置ずれが接合品質を落とします。Applied Materialsは前工程の表面処理と計測を担い、Besiはダイ配置と接合を担います。単一装置の性能ではなく、装置間の条件を売る事業です。
レゾナックは、材料メーカーの立場から実装全体の評価へ広げています。JOINT3には2026年5月時点で28社が参加し、パネルレベルの有機インターポーザを開発しています。実際の製品に近い試作ラインで、材料、装置、設計ツールを共同評価する構想です。レゾナック JOINT3
Rapidusは、北海道千歳市に「Rapidus Chiplet Solutions」を整備しています。対象はFCBGA、シリコンインターポーザ、RDL、ハイブリッド接合です。同社の沿革では、2026年4月にRCSが開所したとされています。Rapidus RCS
Rapidusは、600mm角のガラスパネルを使うインターポーザのデモも公開しています。円形ウエハでは取りにくい大きなインターポーザを、角形パネルから効率よく取る狙いです。この方法が量産で成立するかは、反り、配線精度、装置の安定性で決まります。
この四社に共通するのは、一社の閉じた研究室では量産条件を作れないと考えていることです。材料、装置、ダイ、検査を同じ構造で評価する場が、日本企業の入口になります。
自社はCoWoS周辺のどこへ入れるか
検査、材料、装置、生産データから近い入口を確認します。
NEXT STEP
次のステップ
要素技術を、量産で選ばれる事業へ。
対象工程、不良損失、評価方法、提携先、品質責任を整理し、自社の参入余地を設計します。
CoWoS周辺で日本企業が狙える四つの新規事業
CoWoSの中核製造へ直接参入するには、巨額投資と長い量産実績が必要です。一方、日本企業には、検査、精密装置、化学材料、放熱、基板、生産技術の蓄積があります。それらを四つの入口に整理できます。
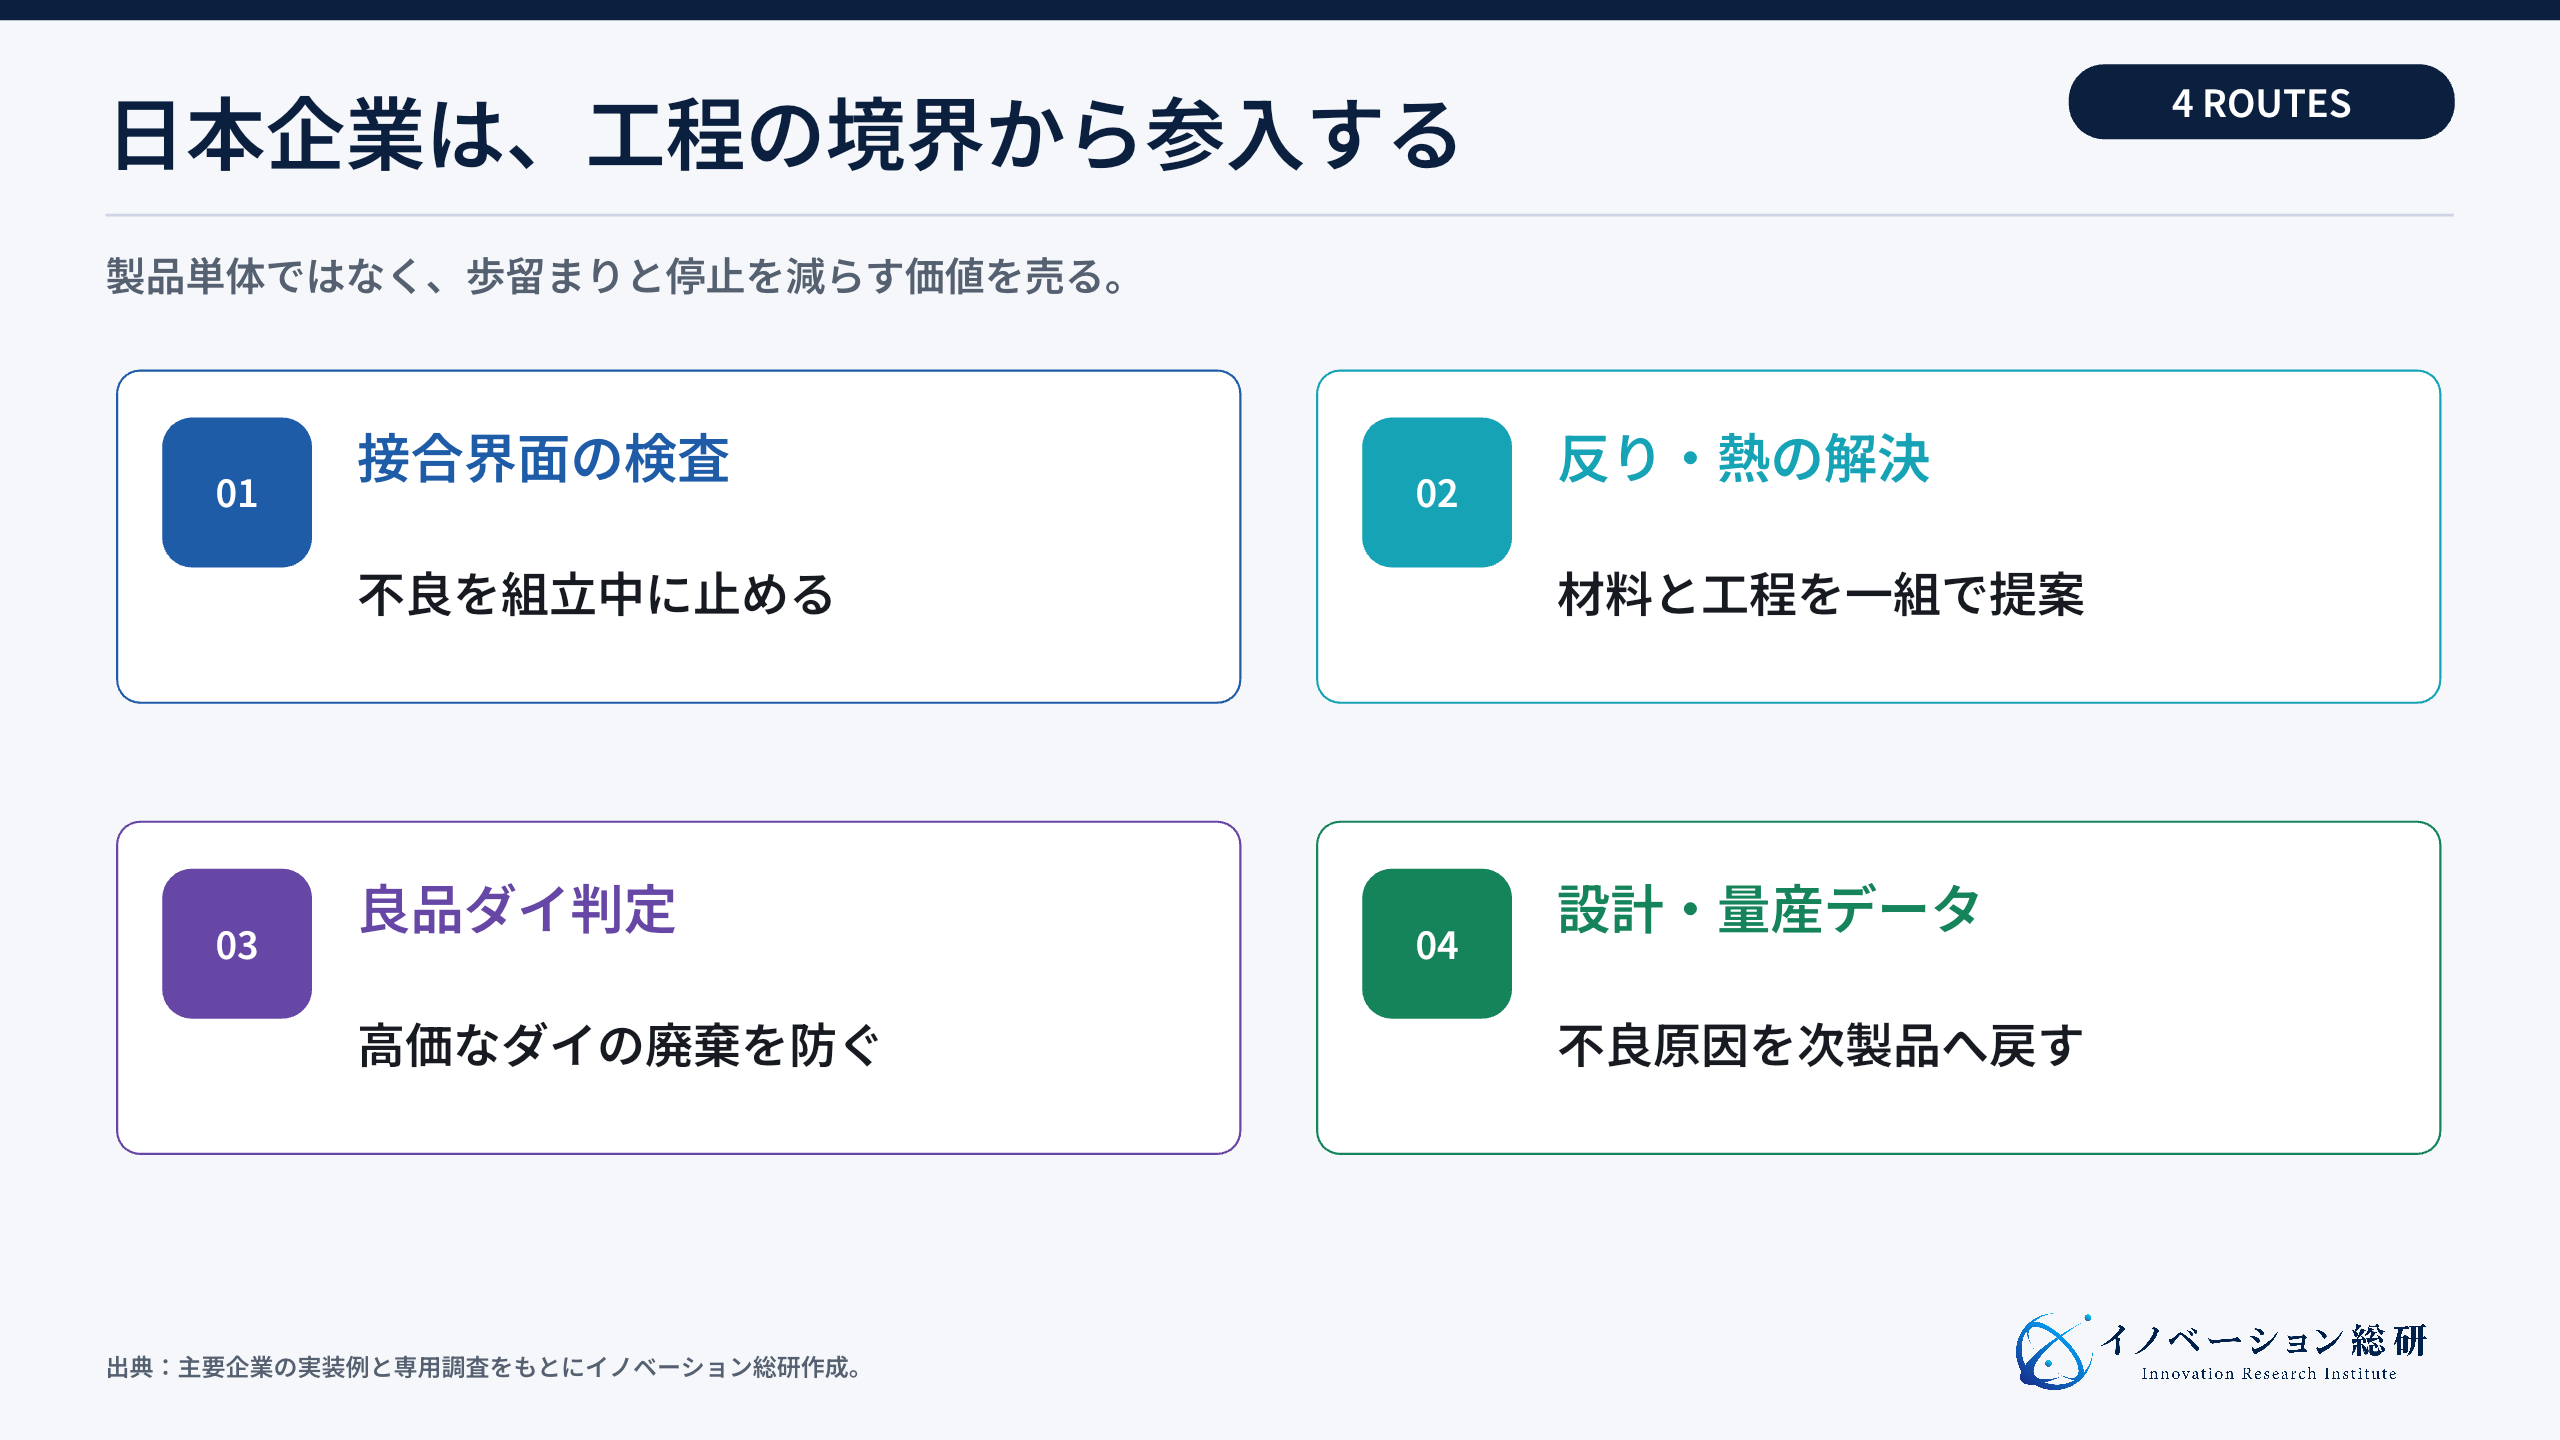
次の表では、各参入方法を、最初の支払者、提供価値、必要な提携先、最初に確かめる証拠で比べます。技術があるから始めるのではなく、誰が不良と停止の損失を負っているかから考えます。
| 参入方法 | 最初の支払者 | 提供する価値 | 必要な提携先 | 最初に確かめる証拠 |
|---|---|---|---|---|
| 接合界面の非破壊検査 | ファウンドリ、OSAT、HBM企業 | 接合後の空隙、汚染、位置ずれを早期発見 | 接合装置、計測、解析企業 | 見逃し率、擬陽性、タクトへの影響 |
| 反り・熱・剥離の工程解決 | OSAT、材料企業、パッケージ企業 | 大型化時の変形とホットスポットを減らす | キャリア、接着材、冷却、CAE企業 | 反り量、温度、サイクル後の接続信頼性 |
| 良品ダイの低負荷テスト | チップ企業、OSAT、検査企業 | 高価な良品同士だけを組み立てる | プローブ、ハンドラ、電気検査企業 | ダイを傷つけずに不良を止められるか |
| 設計・製造データの共同最適化 | チップ企業、ファウンドリ、OSAT | 配置、熱、応力、不良を次設計へ戻す | EDA、装置、材料、データ基盤企業 | 別製品でも予測精度と改善効果が再現するか |
接合界面の検査は、高価なダイを守る
微細な接合面は、製品を切断せずに見ることが難しい領域です。超音波、X線、光、赤外線、電気特性を組み合わせる余地があります。
顧客が欲しいのは綺麗な画像ではありません。哪の欠陥が出荷後故障につながるかを、タクト内で判定することです。不良ラベルと工程条件を学び、製品ごとに判定を改善できれば継続収益になります。
反りと熱は、材料単品ではなく工程で売る
大型パッケージでは、低い反りと高い放熱性の両立が必要です。硬い材料は形を保ちやすい一方、界面に応力を集中させることがあります。柔らかい材料は力を逃がせますが、形を保ちにくくなります。
材料企業は、熱伝導率や弾性率だけを示しても採用されにくくなります。キャリア、貼付け、硬化、剥離、封止、リフローまでを組み合わせ、実機で接続信頼性を証明する必要があります。
良品ダイ判定は、組立前に損失を止める
高価なダイを複数組み合わせる製品では、一つの不良が全体の廃棄につながります。そのため、組立前に「良品と判断できるダイ」を選ぶ必要があります。
ただし、微細な端子に接触させる検査自体がダイを傷つける可能性があります。非接触や低荷重の電気検査、熱をかけた状態での動作確認などが事業機会になります。
設計と量産データは、次の製品開発を早める
パッケージの欠陥は、一つの原因だけで起きません。ダイ配置、材料、温度、圧力、待ち時間、電源、冷却が関わります。設計データと装置ログ、検査結果をつなぐと、次の試作を減らせます。
ただし、工程データは顧客の機密情報です。どのデータを共有するか、誰が学習済みモデルを持つか、契約終了後に消すかを決めます。電力と冷却の条件も、パッケージ設計の一部として扱う必要があります。
参入前に確認したいリスクと見送り条件
第一のリスクは、顧客認定に時間がかかることです。材料や装置は、試作で性能が出ても、量産品へすぐに採用されません。長期の信頼性試験、工程変更管理、安定供給が必要です。
第二は、研究開発設備と量産設備の差です。少数サンプルで良い結果が出ても、連続稼働で同じ品質を保てない場合があります。タクト、消耗品、保守、異常時の復旧を原価に入れます。
第三は、顧客集中です。先端AI半導体を量産できる企業は限られます。大口顧客の開発延期や仕様変更が、売上計画に大きく影響します。一社専用の設備にする前に、別製品へ転用できる部分を決めます。
第四は、技術世代の切り替わりです。CoWoS-S、R、L、SoIC、ファンアウト、ガラス基板、ハイブリッド接合は、用途によって競合と補完の両方になります。一つの構造だけに依存しない必要があります。
第五は、輸出管理と情報管理です。AI半導体の製造条件には、製品性能と顧客ロードマップが表れます。装置の遠隔保守、クラウド解析、データの国外移転を契約と制度の両方で確認します。
見送るべきなのは、汎用製品の価格競争になり、不良削減額を示せない場合です。また、評価用ダイと量産相当の工程を確保できないなら、製品化は待ちます。単独の要素試験だけで投資を決めないことが重要です。
CoWoS事業への参入を判断するチェックポイント
CoWoS周辺への参入は、技術の新しさではなく、量産の損失を減らせるかで判断します。
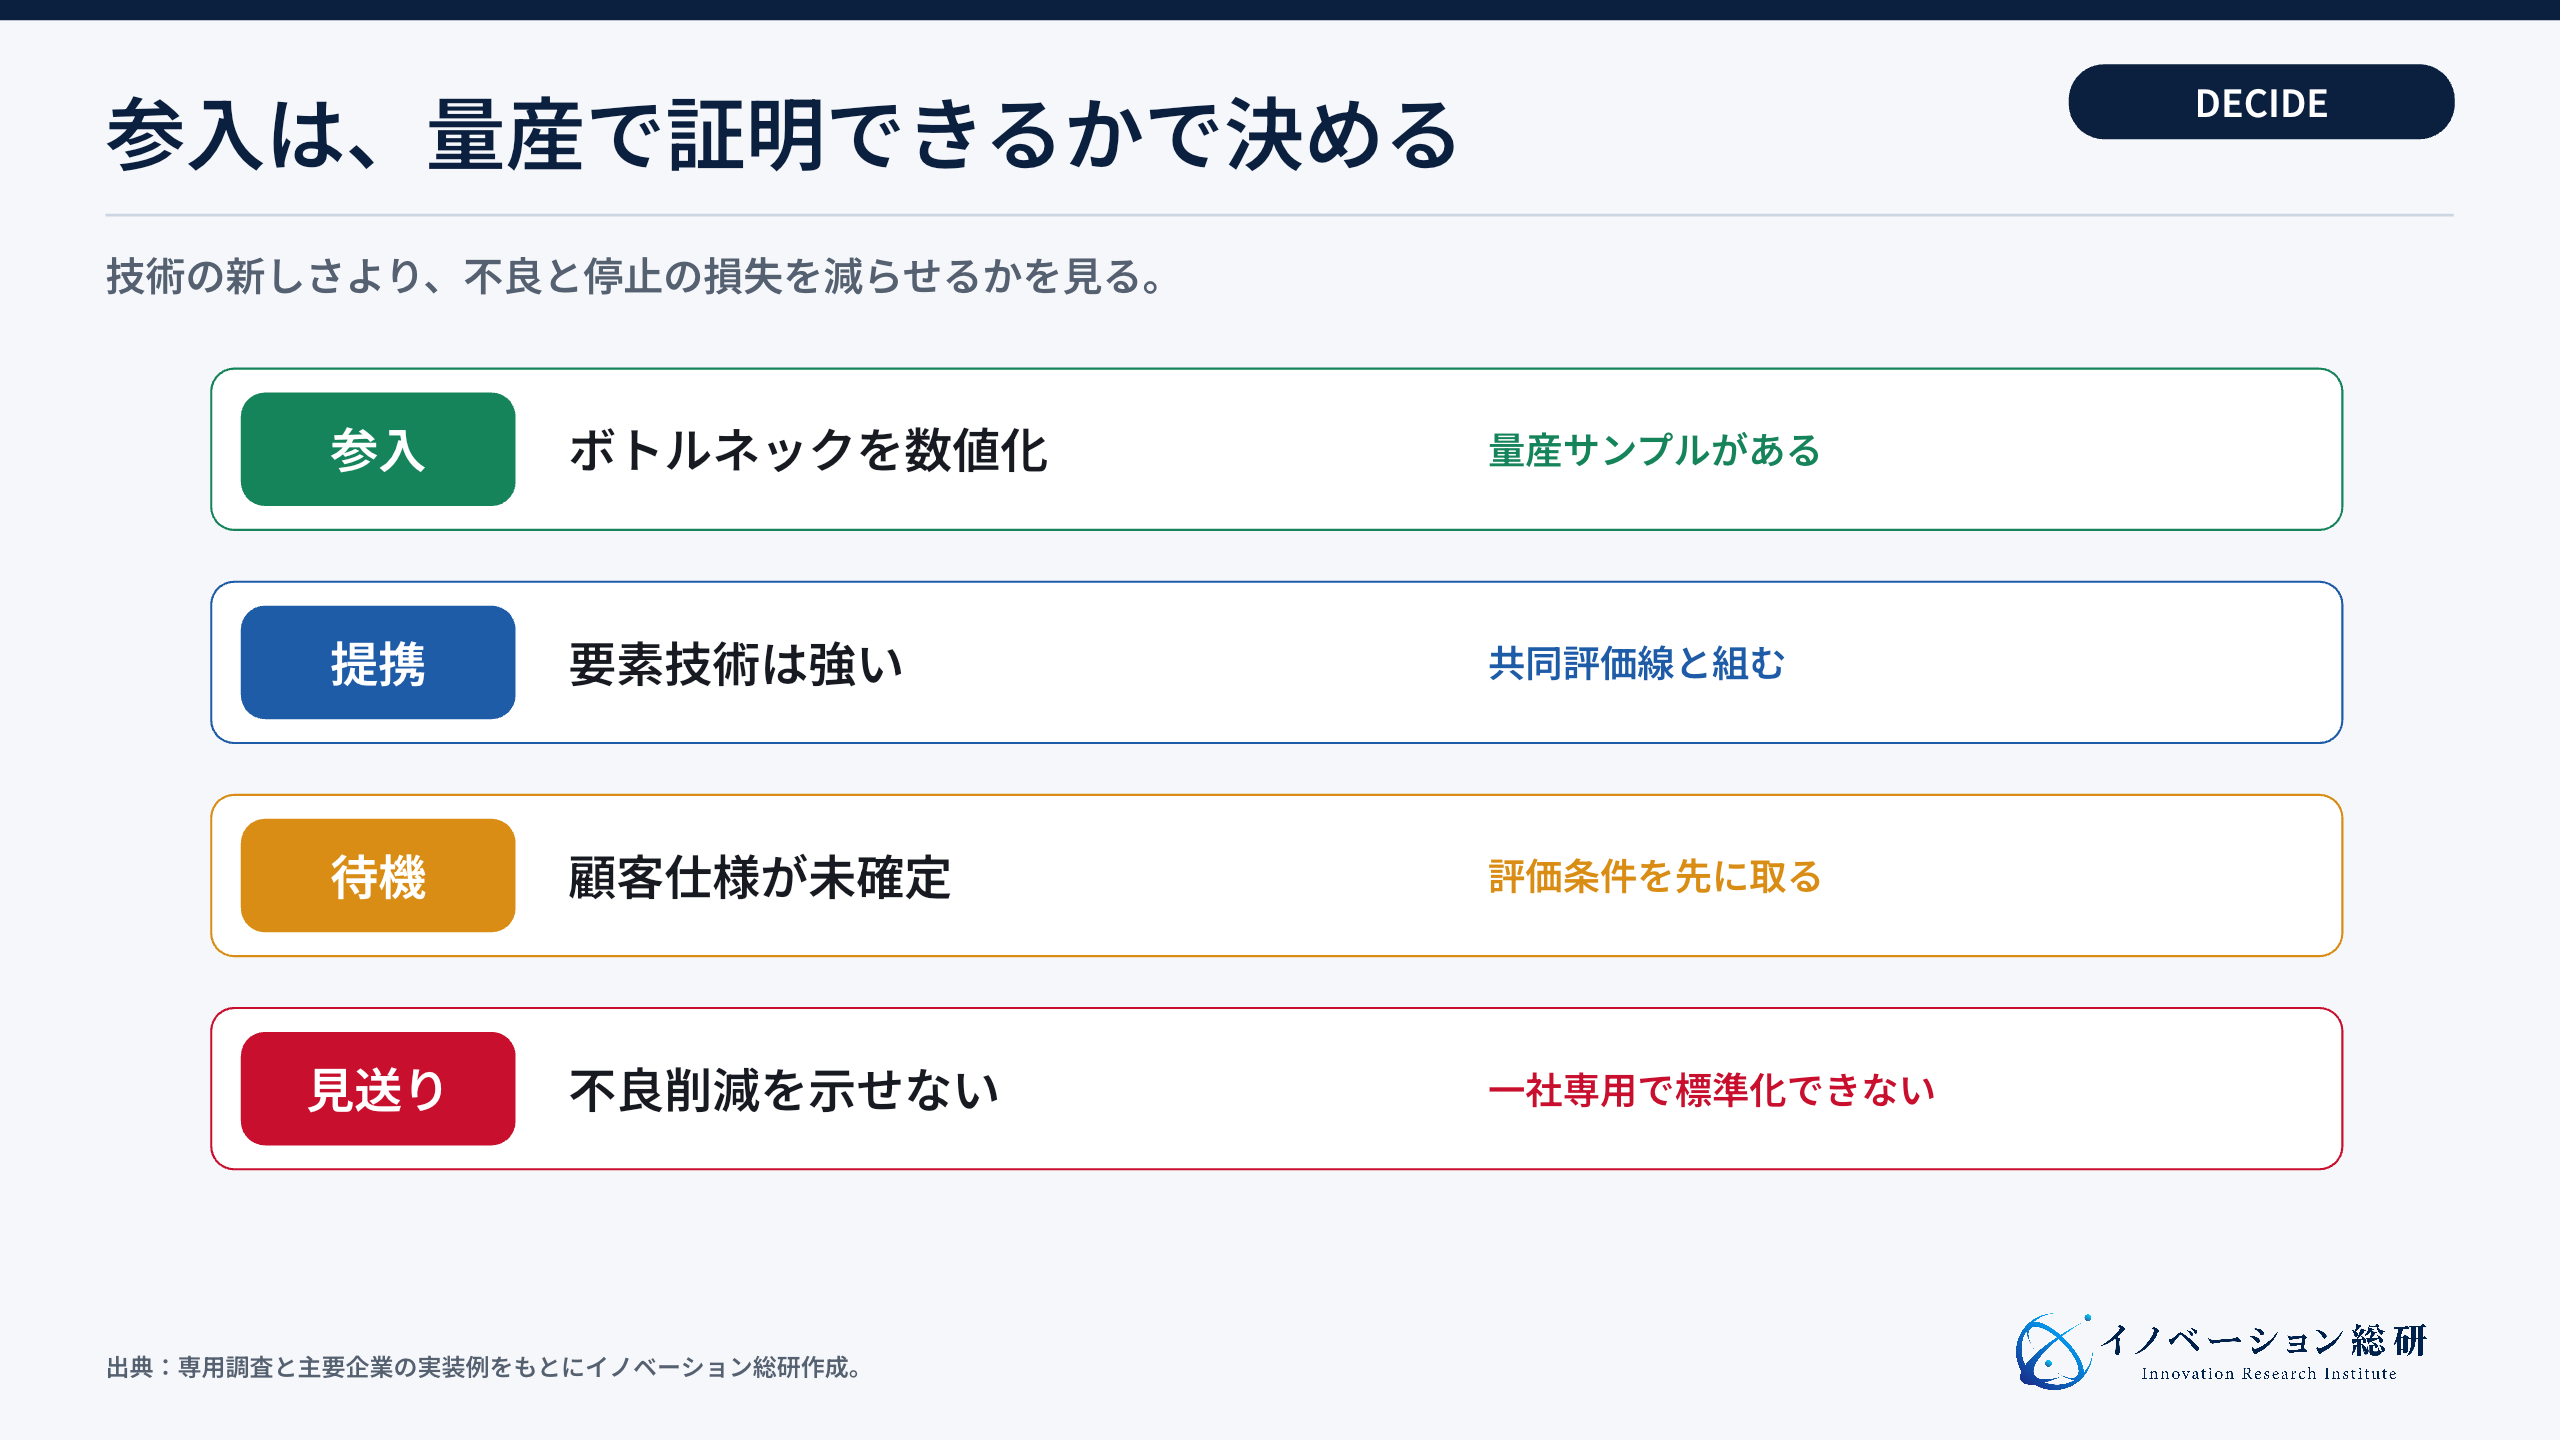
参入できるのは、対象工程のボトルネックを数値で説明できる場合です。例えば、見逃し不良、廃棄損失、装置停止時間、反り、ホットスポットです。提供価値を、損失回避額または生産量の増加で示します。
提携を選ぶのは、自社に強い要素技術はあるが、量産相当の評価線を持たない場合です。JOINT3やRCSのような共同評価拠点、装置メーカー、OSATと組みます。自社は材料やアルゴリズムの品質責任を持ちます。
待機すべきなのは、顧客の次世代構造と評価条件が見えていない場合です。設備投資を急がず、設計ルール、必要タクト、サンプル、正解データを先に確保します。
見送るのは、性能の良さを量産価値に変換できない場合です。また、顧客仕様ごとに装置を作り直し、標準化できない事業も慎重に判断します。
最も重要な資産は、装置単体のスペックではありません。どの材料と条件で不良が起き、どう直したかという量産データです。そのデータを次製品の設計に戻せる企業が、継続的な優位性を持ちます。
CoWoSについてよくある質問
CoWoSの仕組みと事業機会を検討するときに、出やすい疑問を整理します。
まとめ:CoWoSの事業機会は、工程の境界にある
CoWoSは、演算ダイとHBMを中介層上で高密度につなぐTSMCの先端パッケージ技術です。AI半導体の大型化と高性能化により、後工程は補助的な役割から、製品性能と供給量を決める中核へ変わりました。
TSMCとNVIDIAは、設計と量産を緊密につないでいます。AMDとSK hynixは、演算とメモリをパッケージ全体で最適化します。ASEとAmkorは、外部委託と地域分散を広げます。Applied Materials、Besi、レゾナック、Rapidusは、装置と材料の境界を共同評価しています。
日本企業が狙えるのは、接合界面の検査、反りと熱の工程解決、良品ダイ判定、設計・量産データの四領域です。単体の材料や装置を売るのではなく、不良と停止を減らす量産価値として提供します。
CXLの解説がサーバー内のメモリ接続を扱うのに対し、CoWoSは一つの半導体パッケージ内の統合を扱います。両方を分けて見ると、AIシステムのどの距離でデータ移動を改善する事業かが明確になります。
参考文献
CoWoSの仕様、各社の実装、支援策は、次の一次情報を中心に確認しました。
- TSMC「CoWoS」
- TSMC「2025 Annual Report」
- NVIDIA「Blackwell Platform」
- AMD「CDNA Architecture」
- SK hynix「Fact Sheet」
- ASE「VIPack」
- Amkor「TSMC and Amkor Announce Long Term Partnership」
- Applied Materials「Kinex Integrated Die-to-Wafer Hybrid Bonding System」
- レゾナック「JOINT3」
- Rapidus「Rapidus Chiplet Solutions」
- U.S. Department of Commerce「National Advanced Packaging Manufacturing Program」
CONTACT
お問い合わせ
CoWoS周辺の技術シーズを、量産で成立する事業へ。
顧客工程、歩留まり、評価環境、提携先、データ権限、収益モデルを一つの事業構造にし、参入・提携・待機・見送りを判断します。


