
投稿日:2026.09.08 最終更新日:2026.09.20
日本の排出量取引制度(GX-ETS)実務入門|対象企業と8社の動き
GX-ETSとは、日本の排出量取引制度です。CO2を多く排出する事業者に排出枠を割り当て、実際の排出量と同じ量の排出枠を持つよう求めます。排出枠が余れば売却でき、不足すれば市場などで調達します。
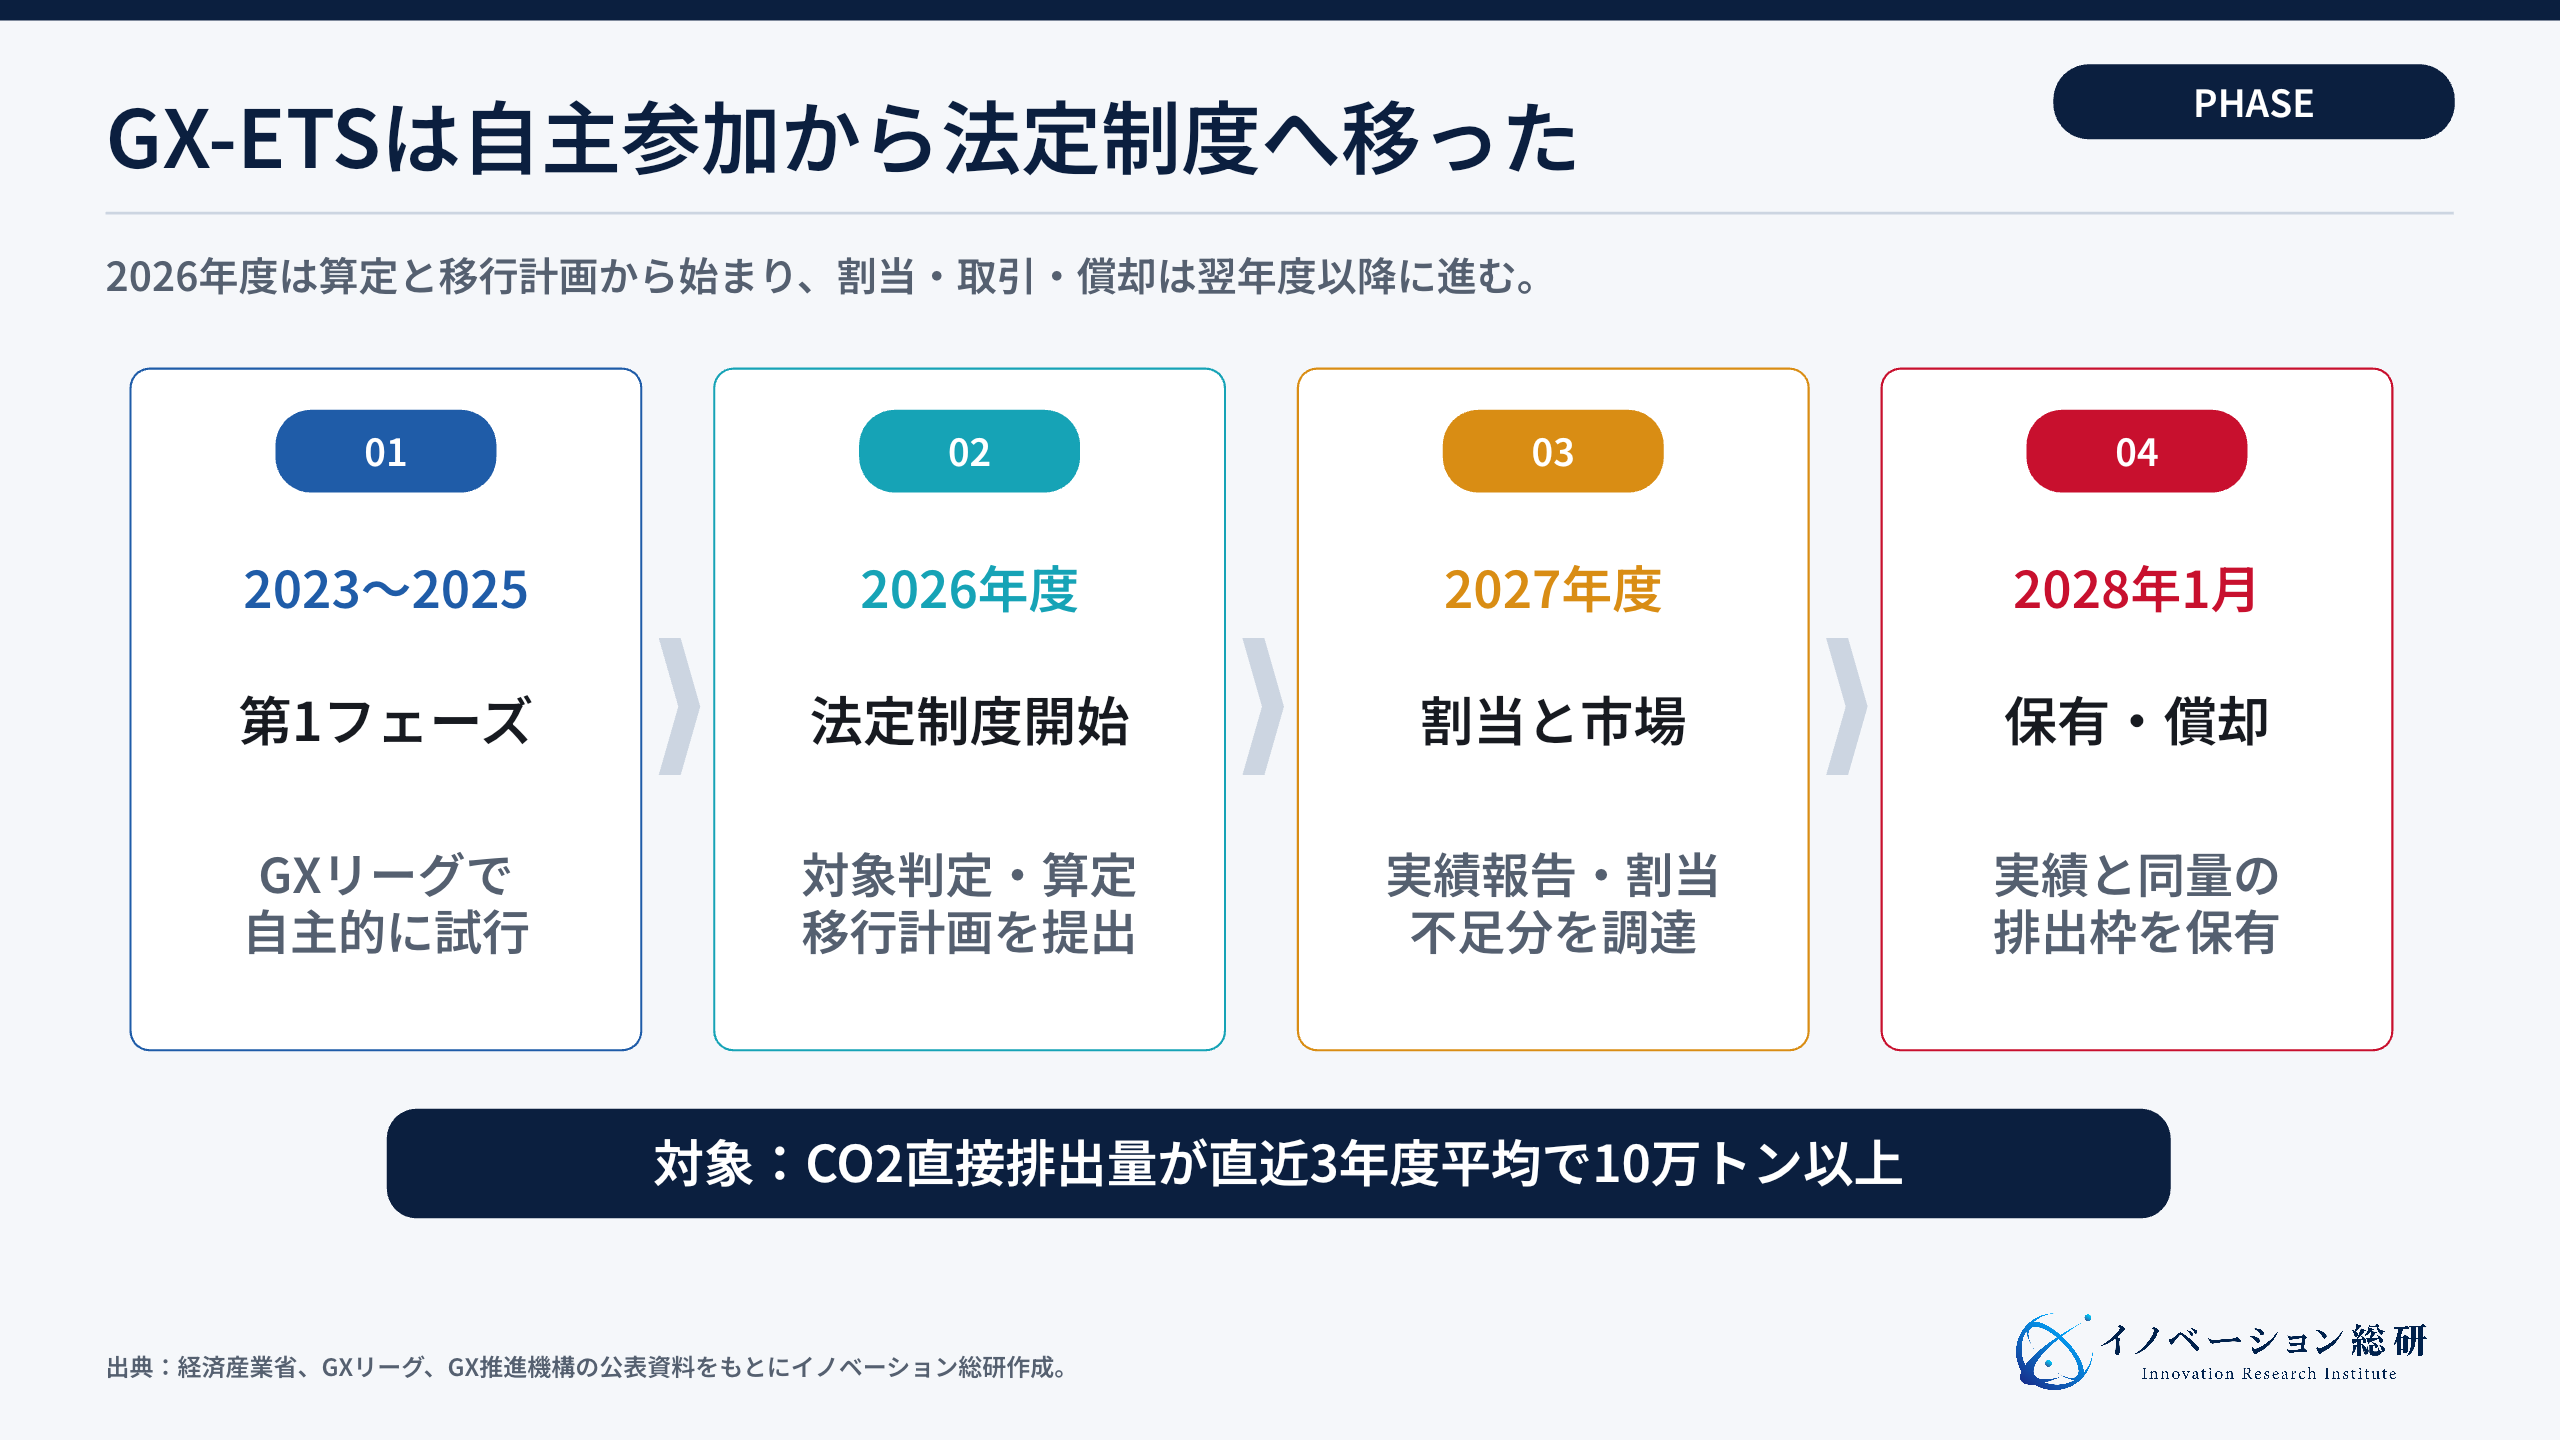
2023年度からの第1フェーズは、GXリーグ参加企業による自主的な試行でした。2026年度に始まった制度は、GX推進法に基づく法的な仕組みです。前年度までの3年度平均で、CO2の直接排出量が10万トン以上の事業者が対象になります。
ただし、対象企業の仕事は「排出枠を買う」だけではありません。対象判定、排出量の算定、移行計画、第三者確認、排出枠の調達、設備投資、製品価格への反映までつながります。
GX-ETS対応の中心は、排出量の報告ではなく、炭素価格を設備投資と事業採算へ組み込むことです。本記事では、制度の流れ、企業8事例、新規事業の参入方法、懸念を順番に整理します。
この記事の結論
GX-ETS対応の中心は、排出量の報告ではなく、炭素価格を設備投資と事業採算へ組み込むことです。
- 対象は、CO2の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。
- 2026年度は、対象判定、排出量算定、届出、移行計画から始まります。
- 参入余地は、確認対応データ、削減投資、排出枠管理、GX製品の販売設計の四つです。
目次
日本の排出量取引制度(GX-ETS)とは?2026年度から何が始まったのか
GX-ETSは、Green Transformation Emissions Trading Schemeの略です。日本語では「排出量取引制度」と呼ばれます。政府が制度対象者へ排出枠を無償で割り当て、事業者は排出実績量と同量の排出枠を保有します。
制度の狙いは、CO2排出に価格を付け、削減投資を促すことです。排出量を減らせば、不足する排出枠の調達費を抑えられます。割当量より排出量が少なければ、余った排出枠を売れる可能性があります。
経済産業省は、2026年度から制度を本格稼働しました。対象企業には、排出量の算定・報告、移行計画の提出、排出枠の保有などが求められます。手続に使うのは、排出量取引管理システム「ERMS」です。
第1フェーズと2026年度以降を混同しないことが重要です。第1フェーズの超過削減枠は、2026年度以降の法定制度の義務履行には使えません。GXリーグも、この点を明記しています。
| 比較項目 | 第1フェーズ | 2026年度以降の制度 |
|---|---|---|
| 期間 | 2023〜2025年度 | 2026年度から |
| 参加 | GXリーグでの自主参加 | 基準を満たす事業者は義務 |
| 目標 | 企業が自主的に設定 | 政府指針に基づき排出目標量を算定 |
| 確認 | GXリーグのルールによる検証 | 国に登録された確認機関が確認 |
| 排出枠 | 超過削減枠など | 政府が割り当てる排出枠 |
| 不履行 | 説明・公表を含む自主的規律 | 未償却相当負担金など法的な扱い |
つまり、2026年度以降は自主的な目標管理ではなく、対象判定、第三者確認、排出枠の保有までを一つの法定業務として整える必要があります。
なお、GX-ETSはカーボンクレジットそのものではありません。排出枠は制度対象企業に割り当てられるものです。J-クレジットやJCMクレジットは、一定の条件と上限の下で義務履行に利用できる別の証書です。
GX-ETSの対象企業は誰か
対象になるのは、CO2の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。ここでいう直接排出は、自社が管理する工場、設備、車両、船舶などで燃料を使ったときに出るCO2です。一般にScope1と呼ばれます。
購入した電力や熱に伴う間接排出は、10万トンの対象判定にはそのまま加えません。一方、移行計画では直接排出だけでなく、間接排出の削減目標なども扱います。対象判定と計画では、集計範囲が異なる点に注意が必要です。
国から「対象です」という通知を待つ制度ではありません。GX推進機構の制度ポータルは、全事業者が自ら対象かどうかを判定するよう案内しています。10万トン前後の企業には、燃料データの欠損や組織変更を含めた早めの確認が必要です。
密接な関係にある子会社や関連会社と一体で義務を履行できる場合もあります。ただし、どの会社をまとめるかによって、排出量、割当、投資計画、排出枠の管理責任が変わります。税務上の連結範囲をそのまま当てはめず、制度上の要件確認が必要です。
対象になりやすいのは、発電、鉄鋼、化学、セメント、石油精製、紙・パルプ、窯業、運輸など、燃料を多く使う事業です。ただし、業種で一律に決まるわけではありません。排出量基準を満たすかで判断します。
| 確認項目 | 判断のポイント | よくある混同 |
|---|---|---|
| 排出の範囲 | 自社のCO2直接排出を集計 | Scope2・3をすべて足して10万トンと考える |
| 判定期間 | 前年度までの3年度平均 | 直近1年度だけで判断する |
| 組織の範囲 | 事業者単位と密接関係者の扱いを確認 | 工場単位だけで判定する |
| 対象の把握 | 事業者が自ら判定して届け出る | 国からの通知を待つ |
| 排出データ | 燃料・活動量・係数・証拠をそろえる | 合計値だけを保存する |
対象外の企業にも影響はあります。対象企業が設備投資や調達先を見直すと、部品、燃料、物流、保守、データ、金融への需要が変わるからです。中堅・中小企業は、規制対象ではなくても、顧客から排出量や削減案を求められる可能性があります。
排出枠の割当から償却まで、何をするのか
GX-ETSの実務は、対象判定から始まります。次に、政府指針に沿って排出目標量を算定し、移行計画を提出します。排出量を測り、登録確認機関の確認を受けた後が実績報告です。
政府は排出目標量を基礎に排出枠を割り当てます。割当方法は、主にベンチマーク方式とグランドファザリング方式です。ベンチマーク方式は、製品や活動量に標準的な排出原単位を掛けます。グランドファザリング方式は、過去の排出実績などを基礎にします。
どちらを使うかは企業が自由に選ぶものではありません。業種や活動の特徴に応じて決まります。省エネを進めた企業と、技術的に削減が難しい企業の公平性をどう確保するかが制度設計の要点です。
年度の排出実績が割当量を下回れば、排出枠が余ります。上回れば不足の状態です。不足分は、排出枠取引市場などで調達します。一定の条件では、J-クレジットやJCMクレジットを排出量の10%を上限に利用できます。
最後に、実績と同じ量の排出枠を保有し、国が償却します。償却とは、同じ排出枠を二度使えないよう口座から消すことです。義務を履行しない場合は、不足量に上限価格の1.1倍を掛けた負担金が求められます。
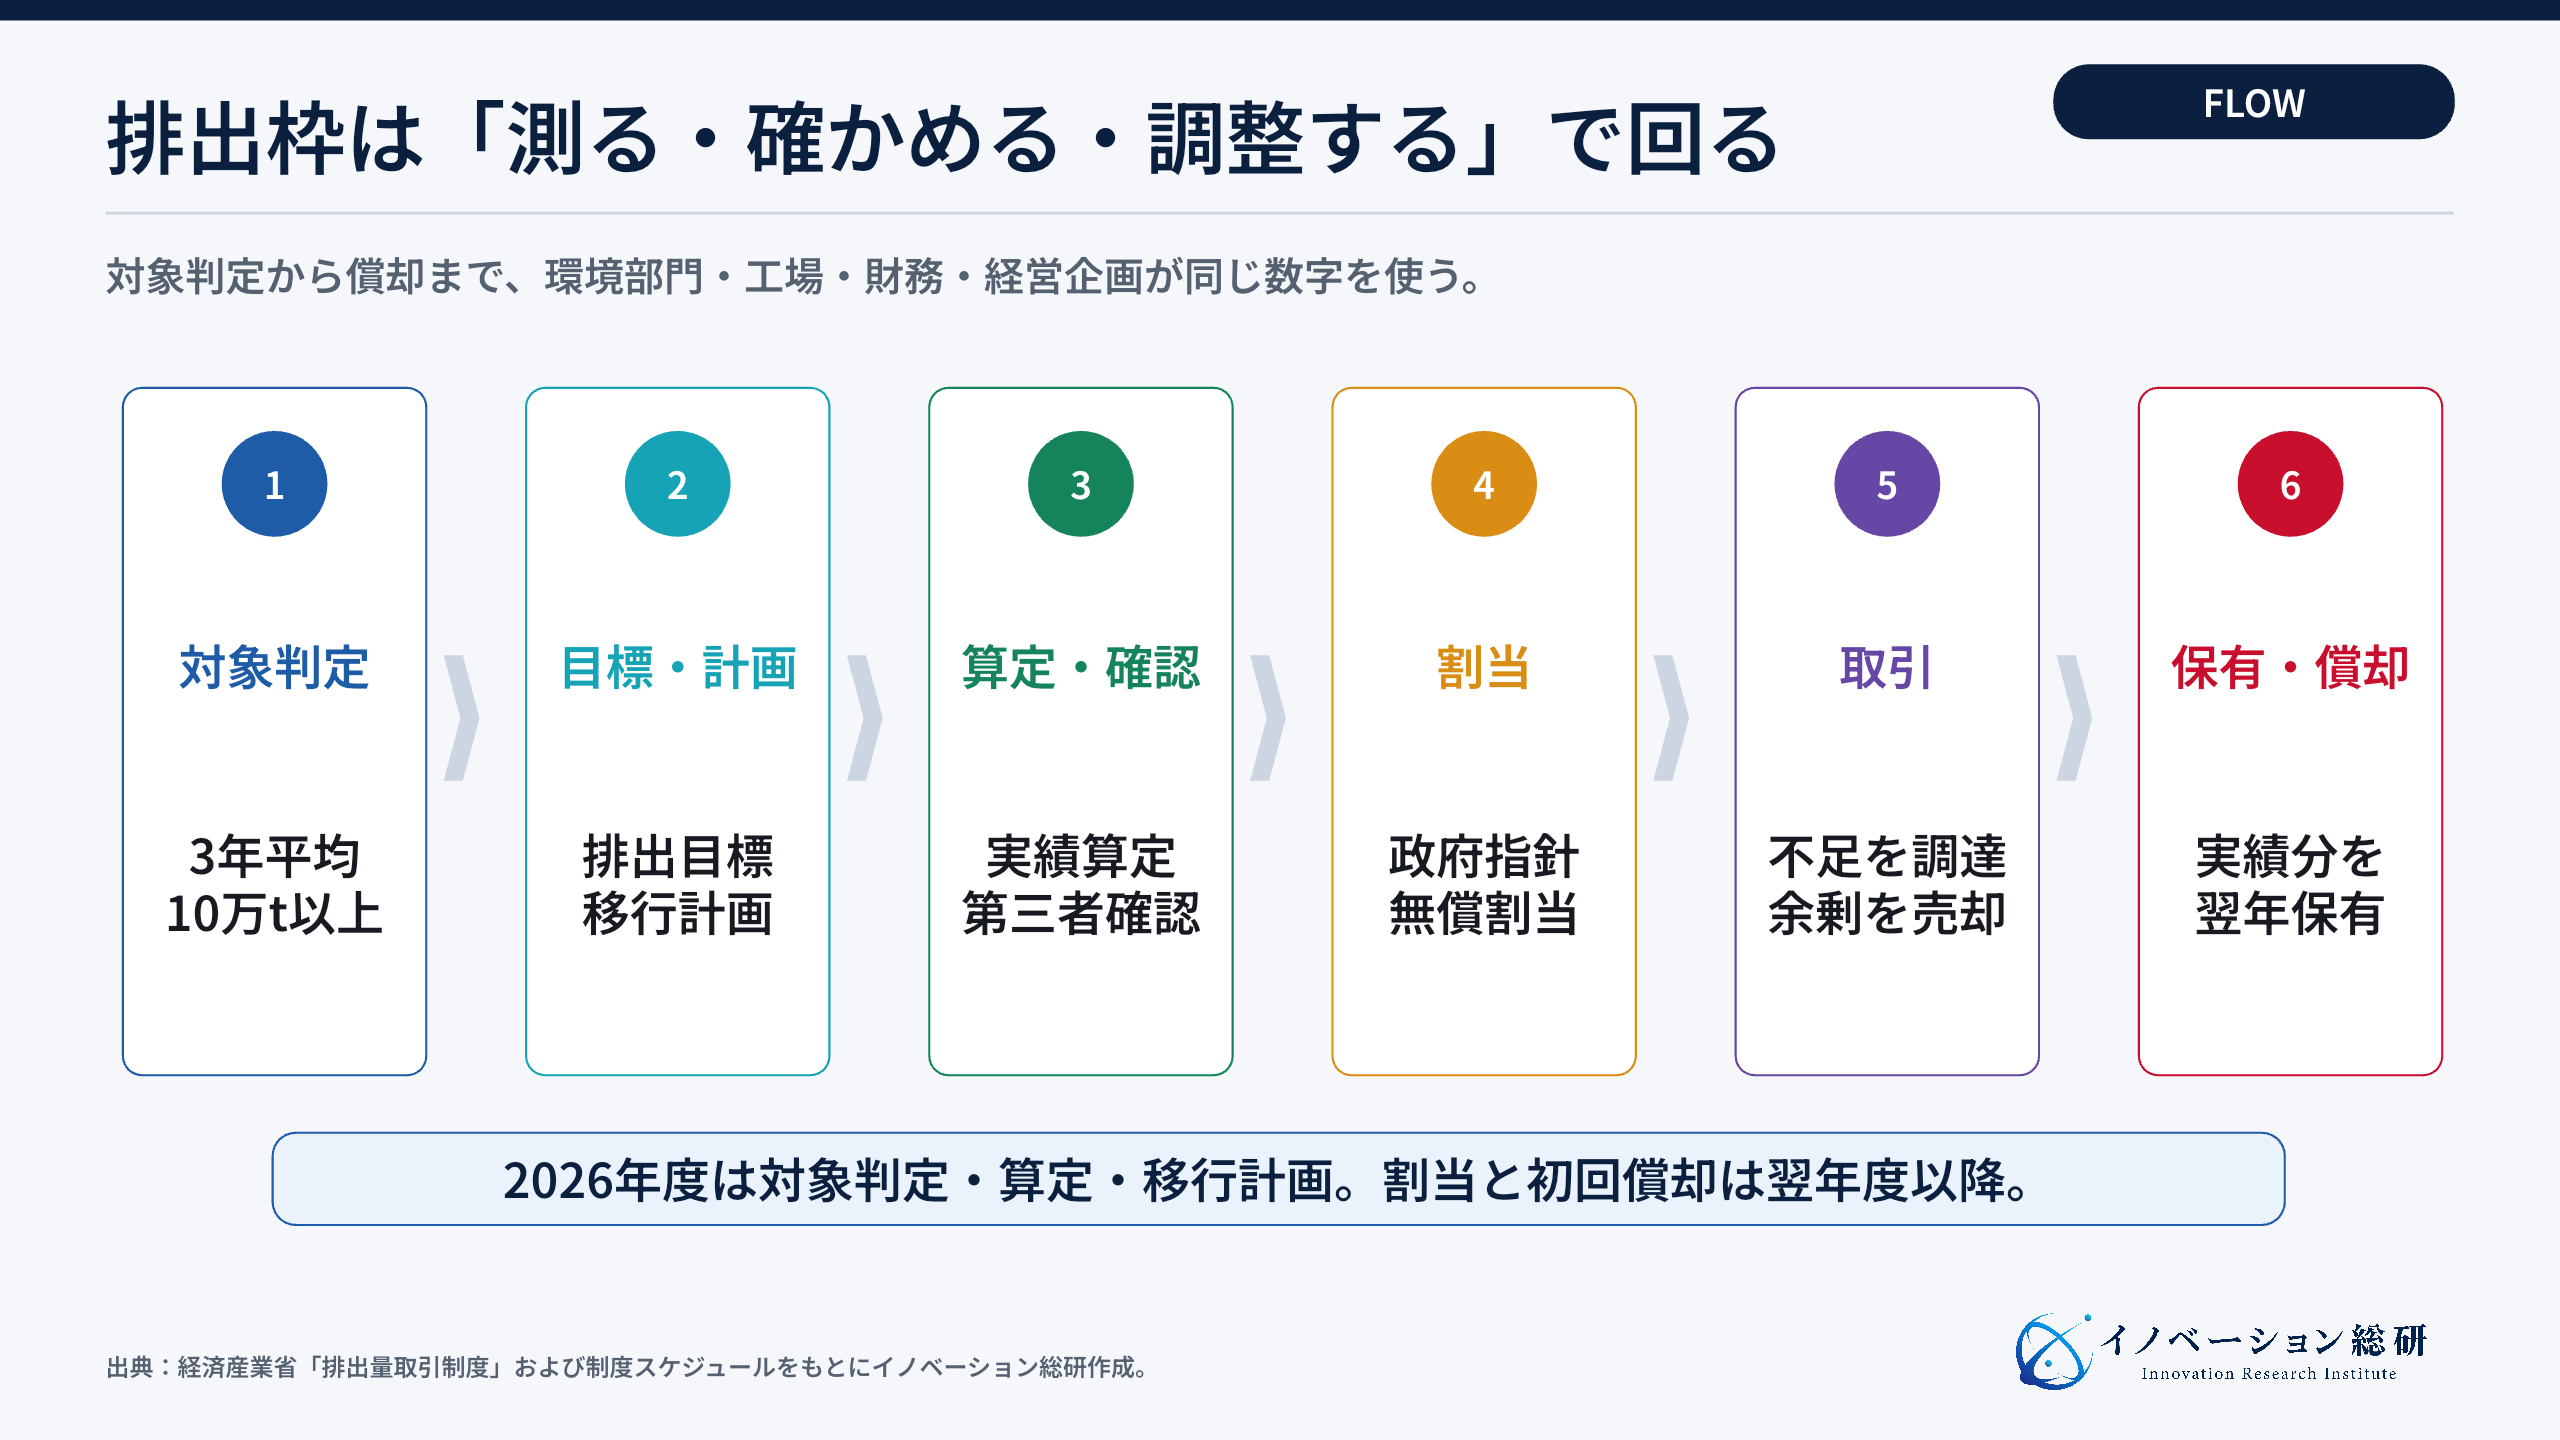
この流れには、環境部門、工場、経理・財務、経営企画、調達、法務、ITが関わります。排出量の計算だけを外注しても、設備投資や排出枠の調達判断は社内に残る仕事です。誰が数字を作り、誰が承認し、誰が取引するかを先に決めます。
2026年度だけの特例と実務スケジュール
制度初年度は通常年度と日程が違います。経済産業省のセットアップ資料によると、2026年度は4月1日から排出実績量の算定を始めます。9月30日までに、年度平均排出量の届出と移行計画の提出が必要です。
一方、排出目標量の届出と排出枠の割当は2027年度へずれます。2026年度の排出実績量も、2027年9月30日までに報告します。初年度の排出枠保有と償却は、2028年1月31日です。
2026年度は、登録確認機関による確認が必要な提出物は不要です。しかし、排出量の算定期間はすでに始まっています。2027年度の確認に備え、2026年度中に確認機関との契約や予備確認を進めることが推奨されています。
| 時期 | 制度対象企業が行うこと | 経営上の意味 |
|---|---|---|
| 2026年4月から | 排出実績量の算定を開始 | 証拠が残るデータ収集へ切り替える |
| 2026年9月30日まで | 対象の届出、移行計画の提出 | 削減目標と投資計画をつなぐ |
| 2026年度中 | 確認機関の選定・契約を準備 | 確認能力の不足と集中を避ける |
| 2027年9月30日まで | 2026年度実績を確認後に報告 | 実績と割当見込みを比較する |
| 2027年11月末 | 初年度の割当、保有義務量の通知 | 不足量と調達予算を確定する |
| 2028年1月31日 | 排出枠を保有し、償却 | 取引・決済・会計処理を完了する |
「取引は2027年度だから、2026年度は待てる」と考えるのは危険です。後から燃料使用量を集めると、購入記録と設備の対応が分からないことがあります。計量器、請求書、操業データ、排出係数を同じ単位で残す準備が先です。
GX-ETSで企業の損益と投資判断はどう変わるか
制度は、排出枠の購入費だけを増やすものではありません。設備投資の比較、工場の操業、燃料調達、製品価格、研究開発の優先順位を変えます。
2026年度の参考上限取引価格は1トン当たり4,300円、調整基準取引価格は1,700円です。これは実際の取引価格を固定するものではありません。価格が高騰した場合の負担上限や、低迷時の市場調整に使う基準です。
仮に排出枠が10万トン不足し、1トン4,300円で調達すれば、単純計算で4.3億円です。逆に、省エネ設備へ3億円を投じて毎年2万トン減らせるなら、排出枠価格、設備寿命、エネルギー費を含めて投資回収を比較できます。
この計算で重要なのは、単年の排出枠価格だけを使わないことです。燃料価格、稼働率、製品需要、将来の割当基準、設備停止、補助金を幅で置きます。炭素価格が変わったとき、案件の順位がどう変わるかを見ます。
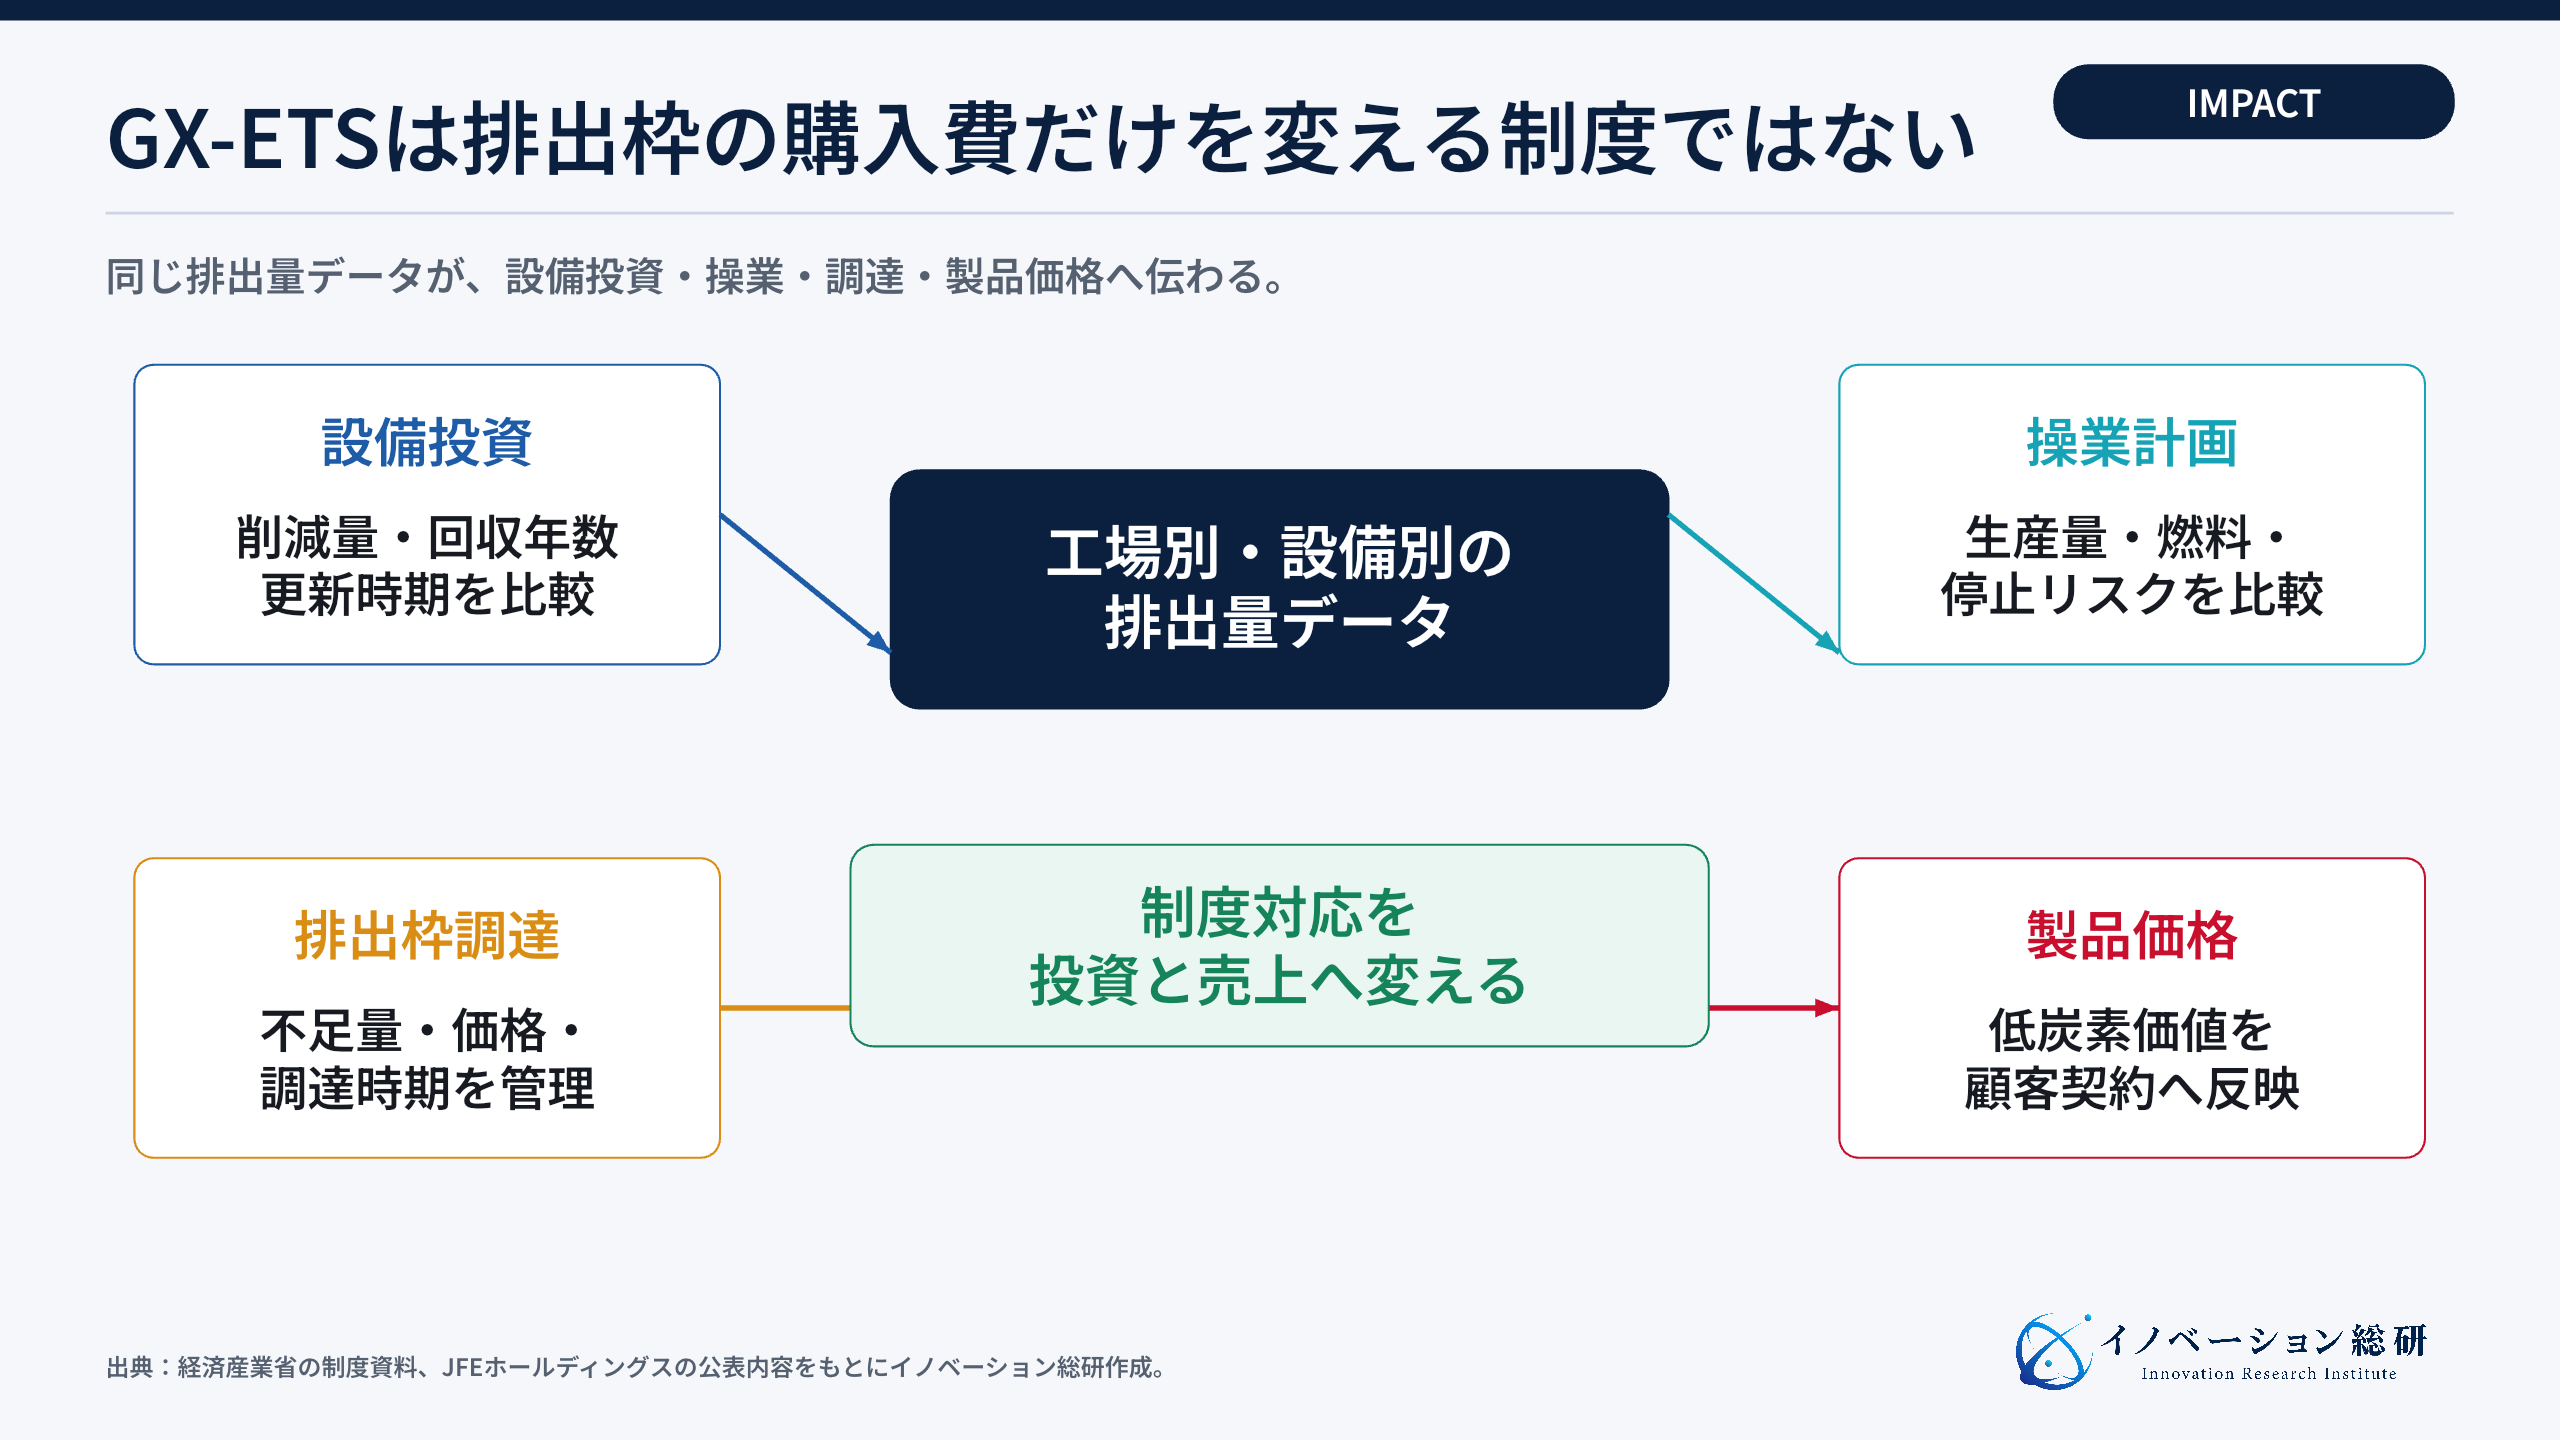
製品価格への反映も課題です。排出削減投資で低炭素製品を作っても、通常品と同じ価格なら投資を回収しにくくなります。JFEは、GX製品の環境価値が市場価格に反映される仕組みの必要性を示しています。
環境部門のKPIを「排出量の報告完了」に置くと、事業判断へつながりません。工場別の削減原価、設備別の投資回収、排出枠の不足見込み、製品別の価格転嫁可能性まで並べます。
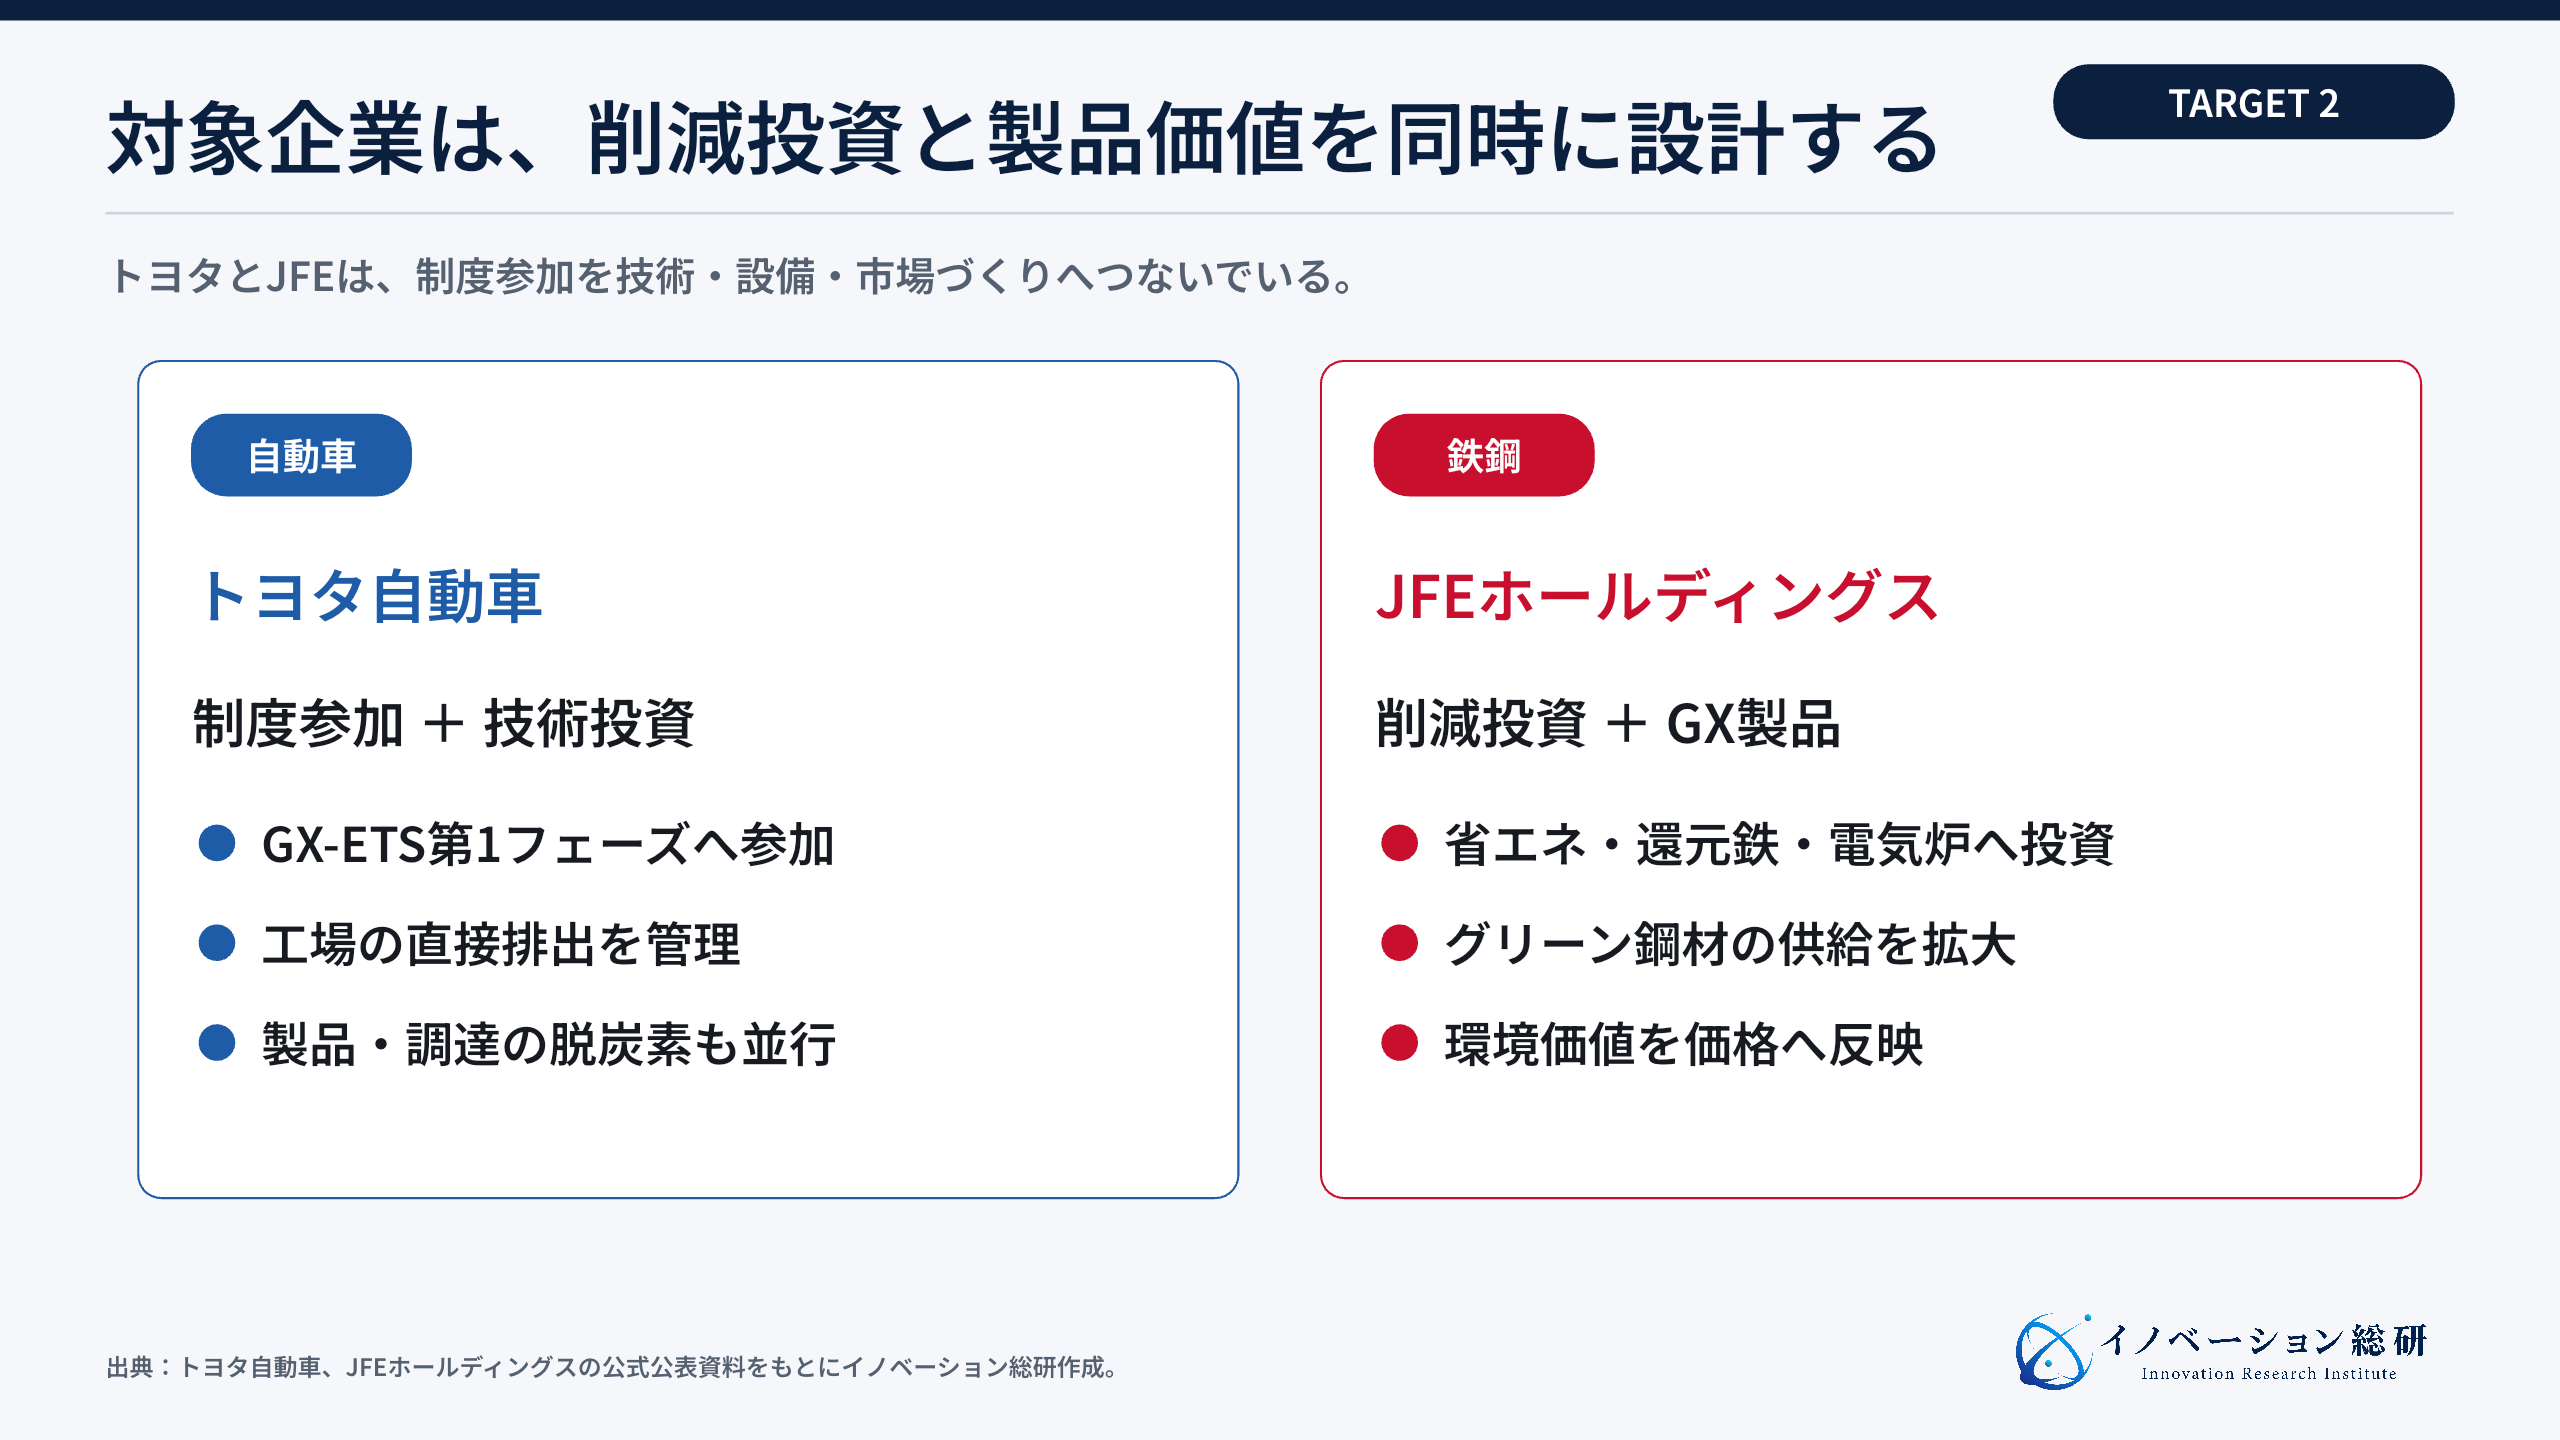
対象企業2社は何を準備しているか
GX-ETSへの対応は、排出量の大きい企業ほど設備投資と製品戦略に直結します。ここでは、トヨタとJFEホールディングスの公表内容を見ます。
トヨタは制度参加と技術投資を一つの政策対応に置く
トヨタの気候政策に対する見解は、2023年度からGX-ETS第1フェーズへ参加したことを示しています。2026年度の法定制度にも触れ、GXに向けた技術開発と投資を進める方針です。
自動車会社は、工場の直接排出だけを減らせばよいわけではありません。塗装、鋳造、熱処理などの工程を改善しながら、電動化やサプライヤーの排出削減も進めます。GX-ETSの対象判定はScope1ですが、競争力は製品全体の炭素排出で評価されるためです。
ここから得られる示唆は、制度対応を環境報告に閉じないことです。設備投資、製品戦略、調達先支援を同じ移行計画で管理すれば、規制対応と競争力向上をつなげられます。
JFEは削減投資とグリーン鋼材の市場づくりを並行する
JFEホールディングスは、カーボンプライシングが革新技術の開発と設備投資を後押しする政策であると説明しています。同時に、業種ごとの削減時期や費用を反映した制度と、GX製品市場の形成が必要だとしています。
同社は、スクラップ利用、還元鉄、電気炉などを組み合わせ、2030年度へ向けた排出削減計画を示しています。排出量を減らす設備には大きな資金が必要です。排出枠の価格だけでなく、低炭素鋼材を顧客が選び、追加費用を負担する市場が欠かせません。
鉄鋼の事例は、GX-ETSが「罰金を避ける制度」ではないことを示します。削減投資を先に行う企業が、排出枠コストを抑え、低炭素製品の価値を売上へ変えられるかが競争になります。
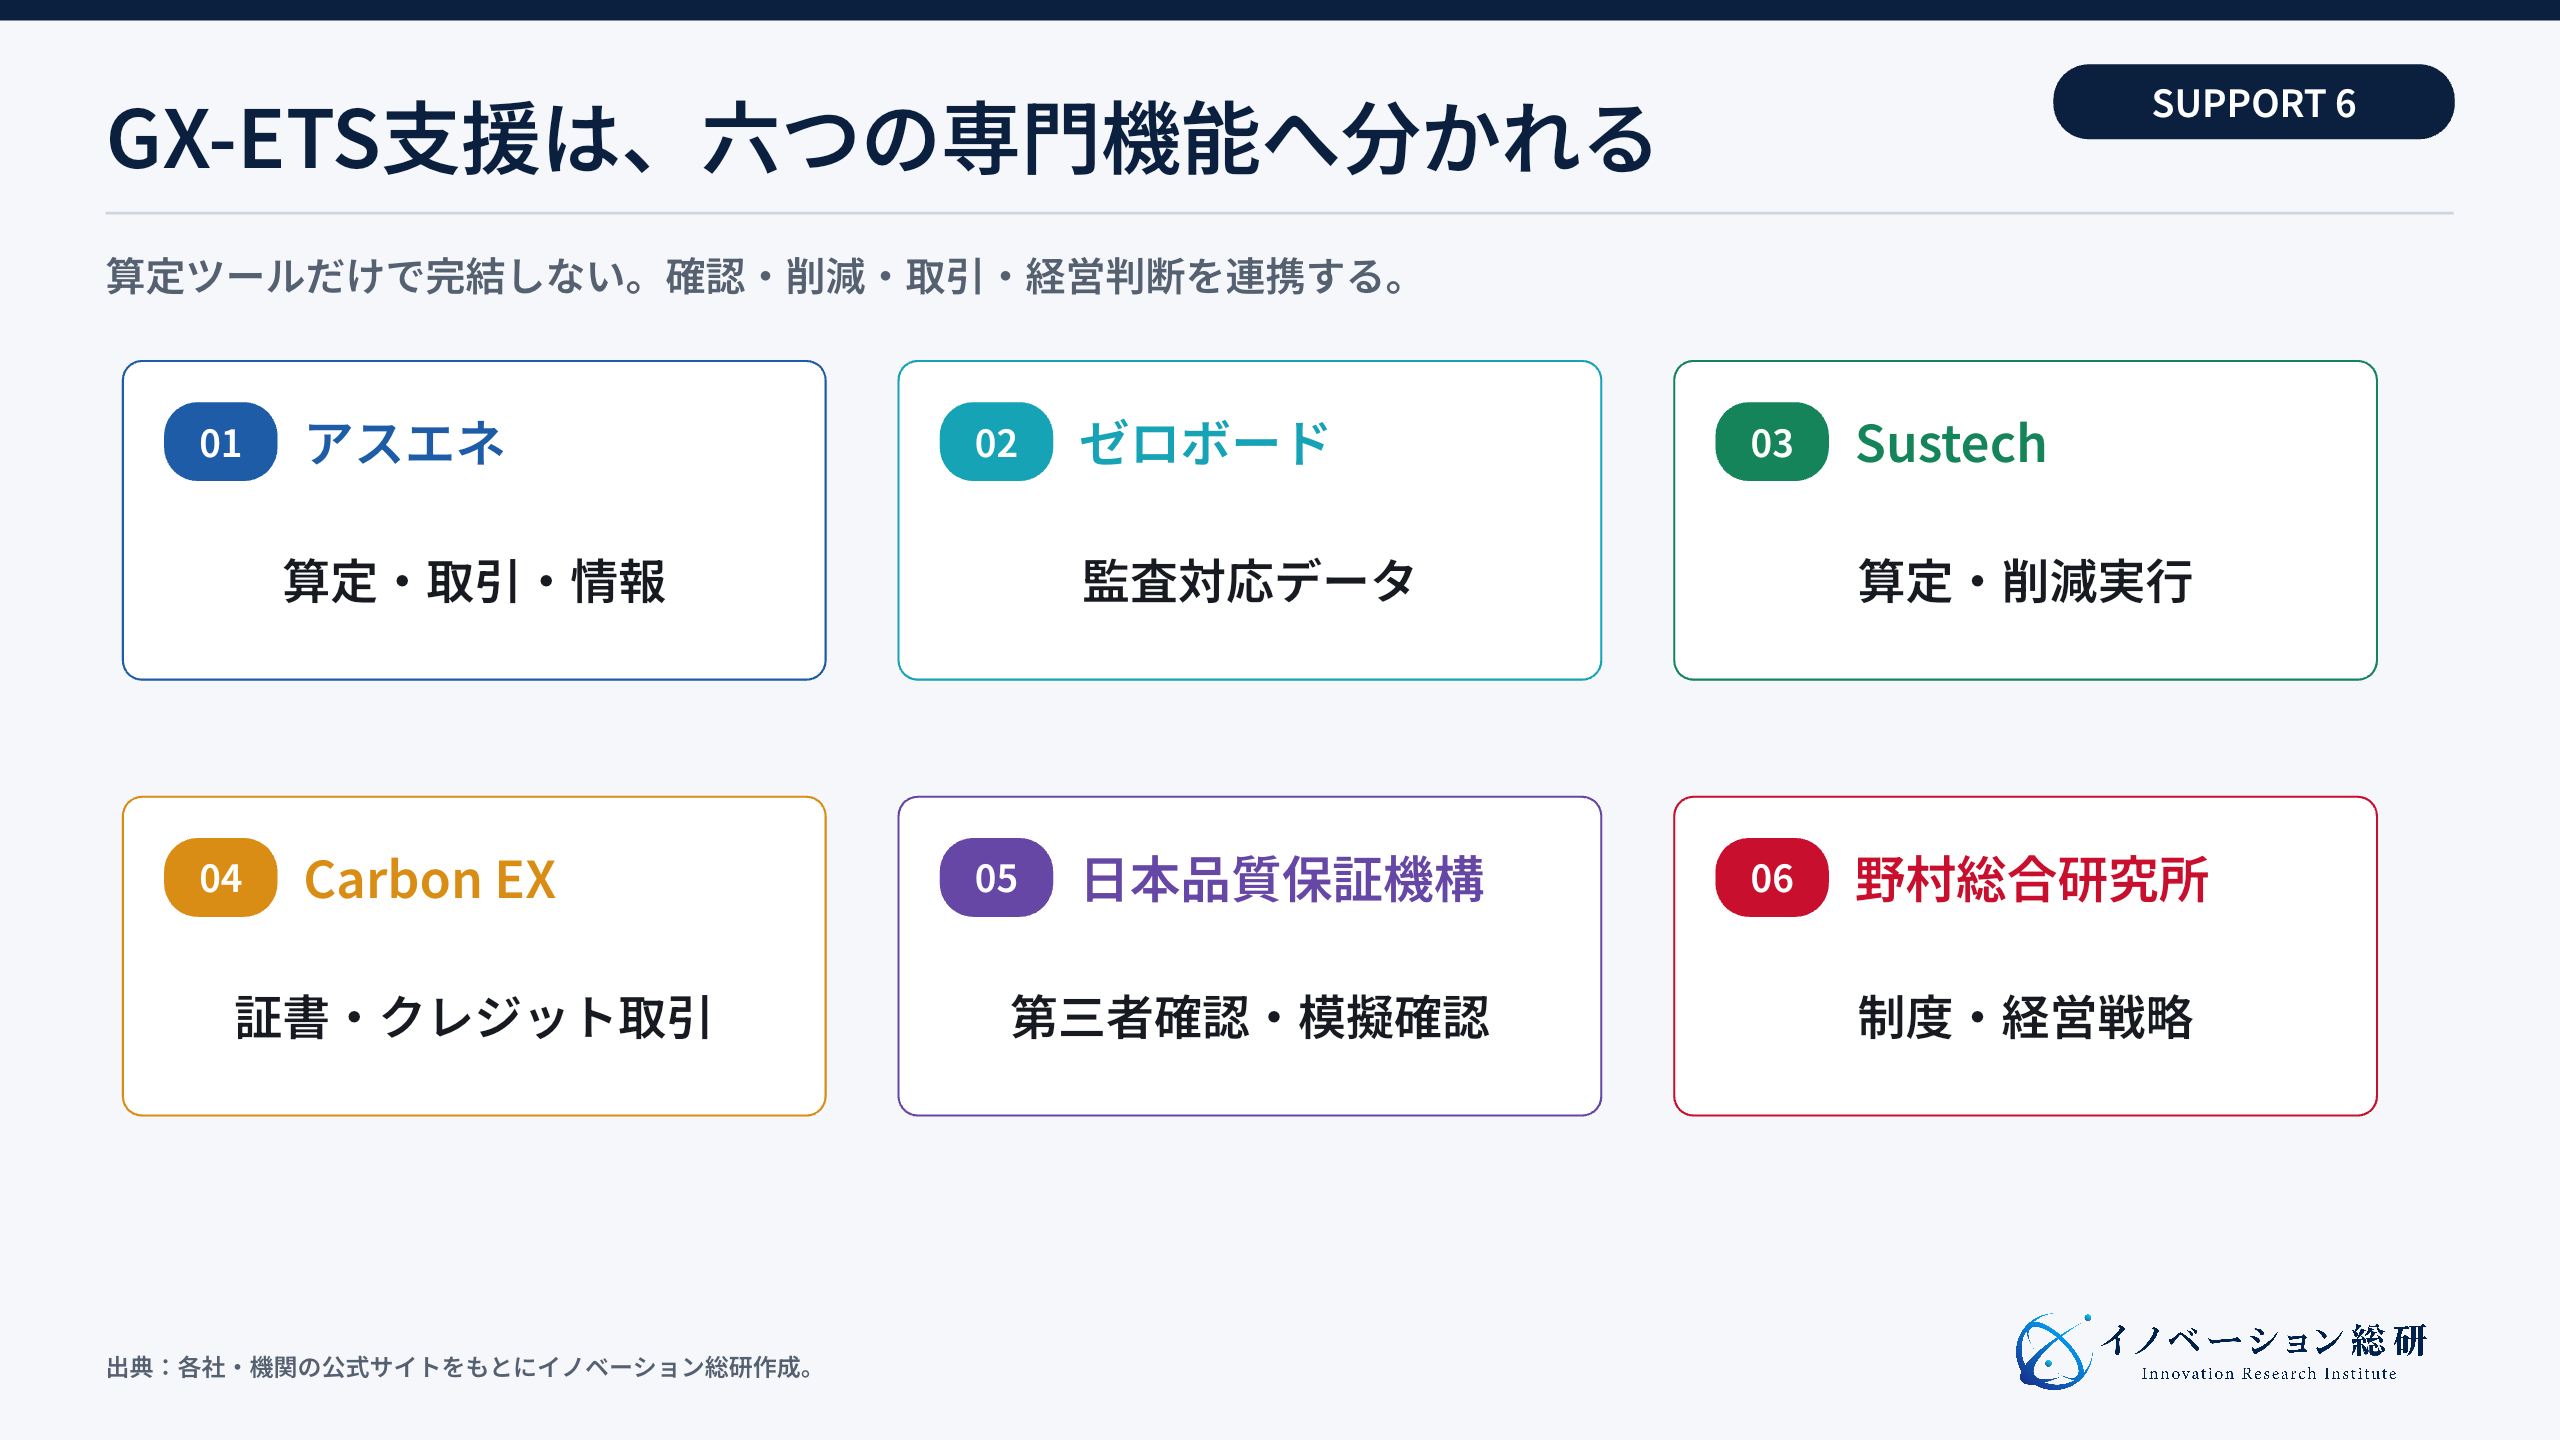
GX-ETSを支える6社・機関のサービス
制度対象企業だけで、算定、確認、取引、削減投資をすべて行うのは難しくなります。支援市場は、データ、第三者確認、情報、取引、戦略へ分かれ始めています。
| 企業・機関 | 主な役割 | 提供していること | 顧客の実務 |
|---|---|---|---|
| アスエネ | 算定・取引・制度情報 | ASUENE、Carbon EX、exroadを連携 | 排出量算定からクレジット調達までつなぐ |
| ゼロボード | 排出データ基盤 | Scope1〜3、製品別排出、証憑を管理 | 拠点・取引先のデータを標準化する |
| Sustech | 算定・削減実行 | CARBONIXで算定、分析、オフセットを支援 | 排出データを削減計画へ変える |
| Carbon EX | 取引・調達 | クレジット・環境証書の市場と情報を提供 | 調達候補、価格、証書を管理する |
| 日本品質保証機構 | 第三者確認 | 登録確認機関として確認、模擬検証 | 排出目標量と実績量の信頼性を確かめる |
| 野村総合研究所 | 制度・事業戦略 | 制度分析と経営コンサルティング | 制度影響を投資・事業計画へ落とす |
6社の役割は競合というより補完関係です。対象企業は、自社に足りない工程を見極め、算定、確認、削減、取引、経営判断を組み合わせます。
アスエネは算定・取引・規制情報を一体化する
アスエネは2026年3月、カーボンクレジット情報サービスのexroadを買収しました。排出量見える化のASUENE、排出権取引所のCarbon EX、制度・価格情報のexroadを一つのグループでつなぐ狙いです。
対象企業の業務は、排出量を計算した後に終わりません。不足見込みを出し、排出枠やクレジットの調達時期を決めた後は、経営への説明が必要です。算定と取引が別システムだと、同じ数字を転記し、差異を調整する作業が増えます。
同社の動きは、GX-ETS支援が単機能の算定SaaSから、情報、取引、保証を含む運用基盤へ広がることを示します。
ゼロボードは監査できる排出データを整える
Zeroboardは、Scope1〜3や製品別の排出量を収集・管理するクラウドです。サプライヤーから実績値を集め、多言語で管理する機能も提供しています。
GX-ETSでは、合計排出量だけでなく、燃料、活動量、係数、組織境界を説明できることが重要です。担当者の表計算に依存すると、異動や工場統合で計算根拠が失われます。
ゼロボードはカーボンクレジットの取扱方針で、算定・削減を優先し、最後の手段として質の高いクレジットへのアクセスを提供する考えを示しています。削減と外部調達を同じデータから判断する設計です。
Sustechは排出量データを削減の実行へつなぐ
SustechのCARBONIXは、排出量の登録、見える化、削減計画、オフセットを支えるプラットフォームです。表計算からデータを取り込み、拠点や用途ごとに分析できます。
排出量を集めても、どの設備を変えるべきかが分からなければ費用は減りません。ボイラー、炉、空調、燃料、再エネ調達など、削減施策の費用と効果を比べる必要があります。
支援事業者に求められるのは、ダッシュボードを見せることではありません。排出量の大きい工程を特定し、現場で実行できる削減案と投資回収へ変えることです。
Carbon EXは取引と市場情報をつなぐ
Carbon EXは、カーボンクレジットや環境証書の売り手と買い手をつなぐ市場です。J-クレジット、海外クレジット、非化石証書などを扱い、創出支援や情報サービスも提供しています。
GX-ETSの排出枠取引市場はGX推進機構が運営します。一方、企業ではJ-クレジットやJCMクレジットの利用、再エネ証書、ボランタリーな気候目標も管理対象です。制度ごとに使える証書と用途が違います。
取引支援の価値は、最安値を探すだけではありません。どの制度に使えるか、いつ償却するか、二重利用がないかを確認し、調達記録を残すことにあります。
日本品質保証機構は第三者確認の準備を支える
日本品質保証機構は、2026年3月27日付でGX-ETSの登録確認機関になりました。排出目標量と排出実績量の第三者確認に加え、制度解説や模擬検証も提供しています。
確認で問題になりやすいのは、計算式よりデータの出所です。請求書、計量器、設備台帳、組織変更の記録がそろっていなければ、数字を再現できません。
2026年度中に模擬確認を行えば、翌年度の本番前に欠損を見つけられます。登録確認機関の数と人員には限りがあるため、契約時期も実務上のリスクになります。
野村総合研究所は制度を経営課題へ翻訳する
野村総合研究所は、GX-ETSの制度設計と企業が検討すべき対応を解説しています。排出枠の割当、価格、バンキング、第三者確認などを、企業の中長期戦略と結び付けています。
対象企業は、制度担当者を置くだけでは足りません。炭素価格の前提を事業計画へ入れ、設備投資、製品構成、調達、M&Aを比較する必要があります。
コンサルティングの価値は、制度を説明することより、自社の数字で経営判断を作ることにあります。制度情報は公開されていますが、投資順位と責任分担は企業ごとに違います。
8社から見える、価値が残る場所
第一は、監査できるデータ基盤です。排出量を自動計算するだけでは差がつきにくくなります。元データ、承認履歴、排出係数、組織境界を残し、登録確認機関がたどれる状態にすることが価値です。
第二は、工場の削減実行です。制度対象者が欲しいのは、排出量グラフではなく、不足する排出枠を減らせる施策です。設備、操業、保全のデータを使い、削減量、費用、停止リスクを比べます。
第三は、排出枠とクレジットの調達管理です。必要量を一度に買うのか、複数回に分けるのか。余剰枠をいつ売るのか。価格だけでなく、制度適格性、決済、会計、権限を管理します。
第四は、低炭素製品の売上化です。JFEの事例のように、削減投資の費用を製品価格へ反映できなければ、投資が続きません。製品別の排出差を測り、顧客の調達基準へ組み込みます。
第五は、制度を投資判断へ翻訳する役割です。設備投資には数年から数十年の時間がかかります。現年度の排出枠価格だけでなく、複数の価格と割当条件で事業計画を比べます。
価値が残るのは、制度情報を伝える場所ではなく、制度の数字を現場・取引・投資へ動かす場所です。
自社はGX-ETSのどこへ入れるか
近い資産を開き、自社で持つ責任と提携が必要な部分を確認します。
NEXT STEP
次のステップ
「制度を説明する」から、「企業の投資と売上を変える」事業設計へ。
顧客の排出データ、設備投資、排出枠調達、製品価値を一つの構造にし、参入・提携・待機・見送りの条件を明確にします。
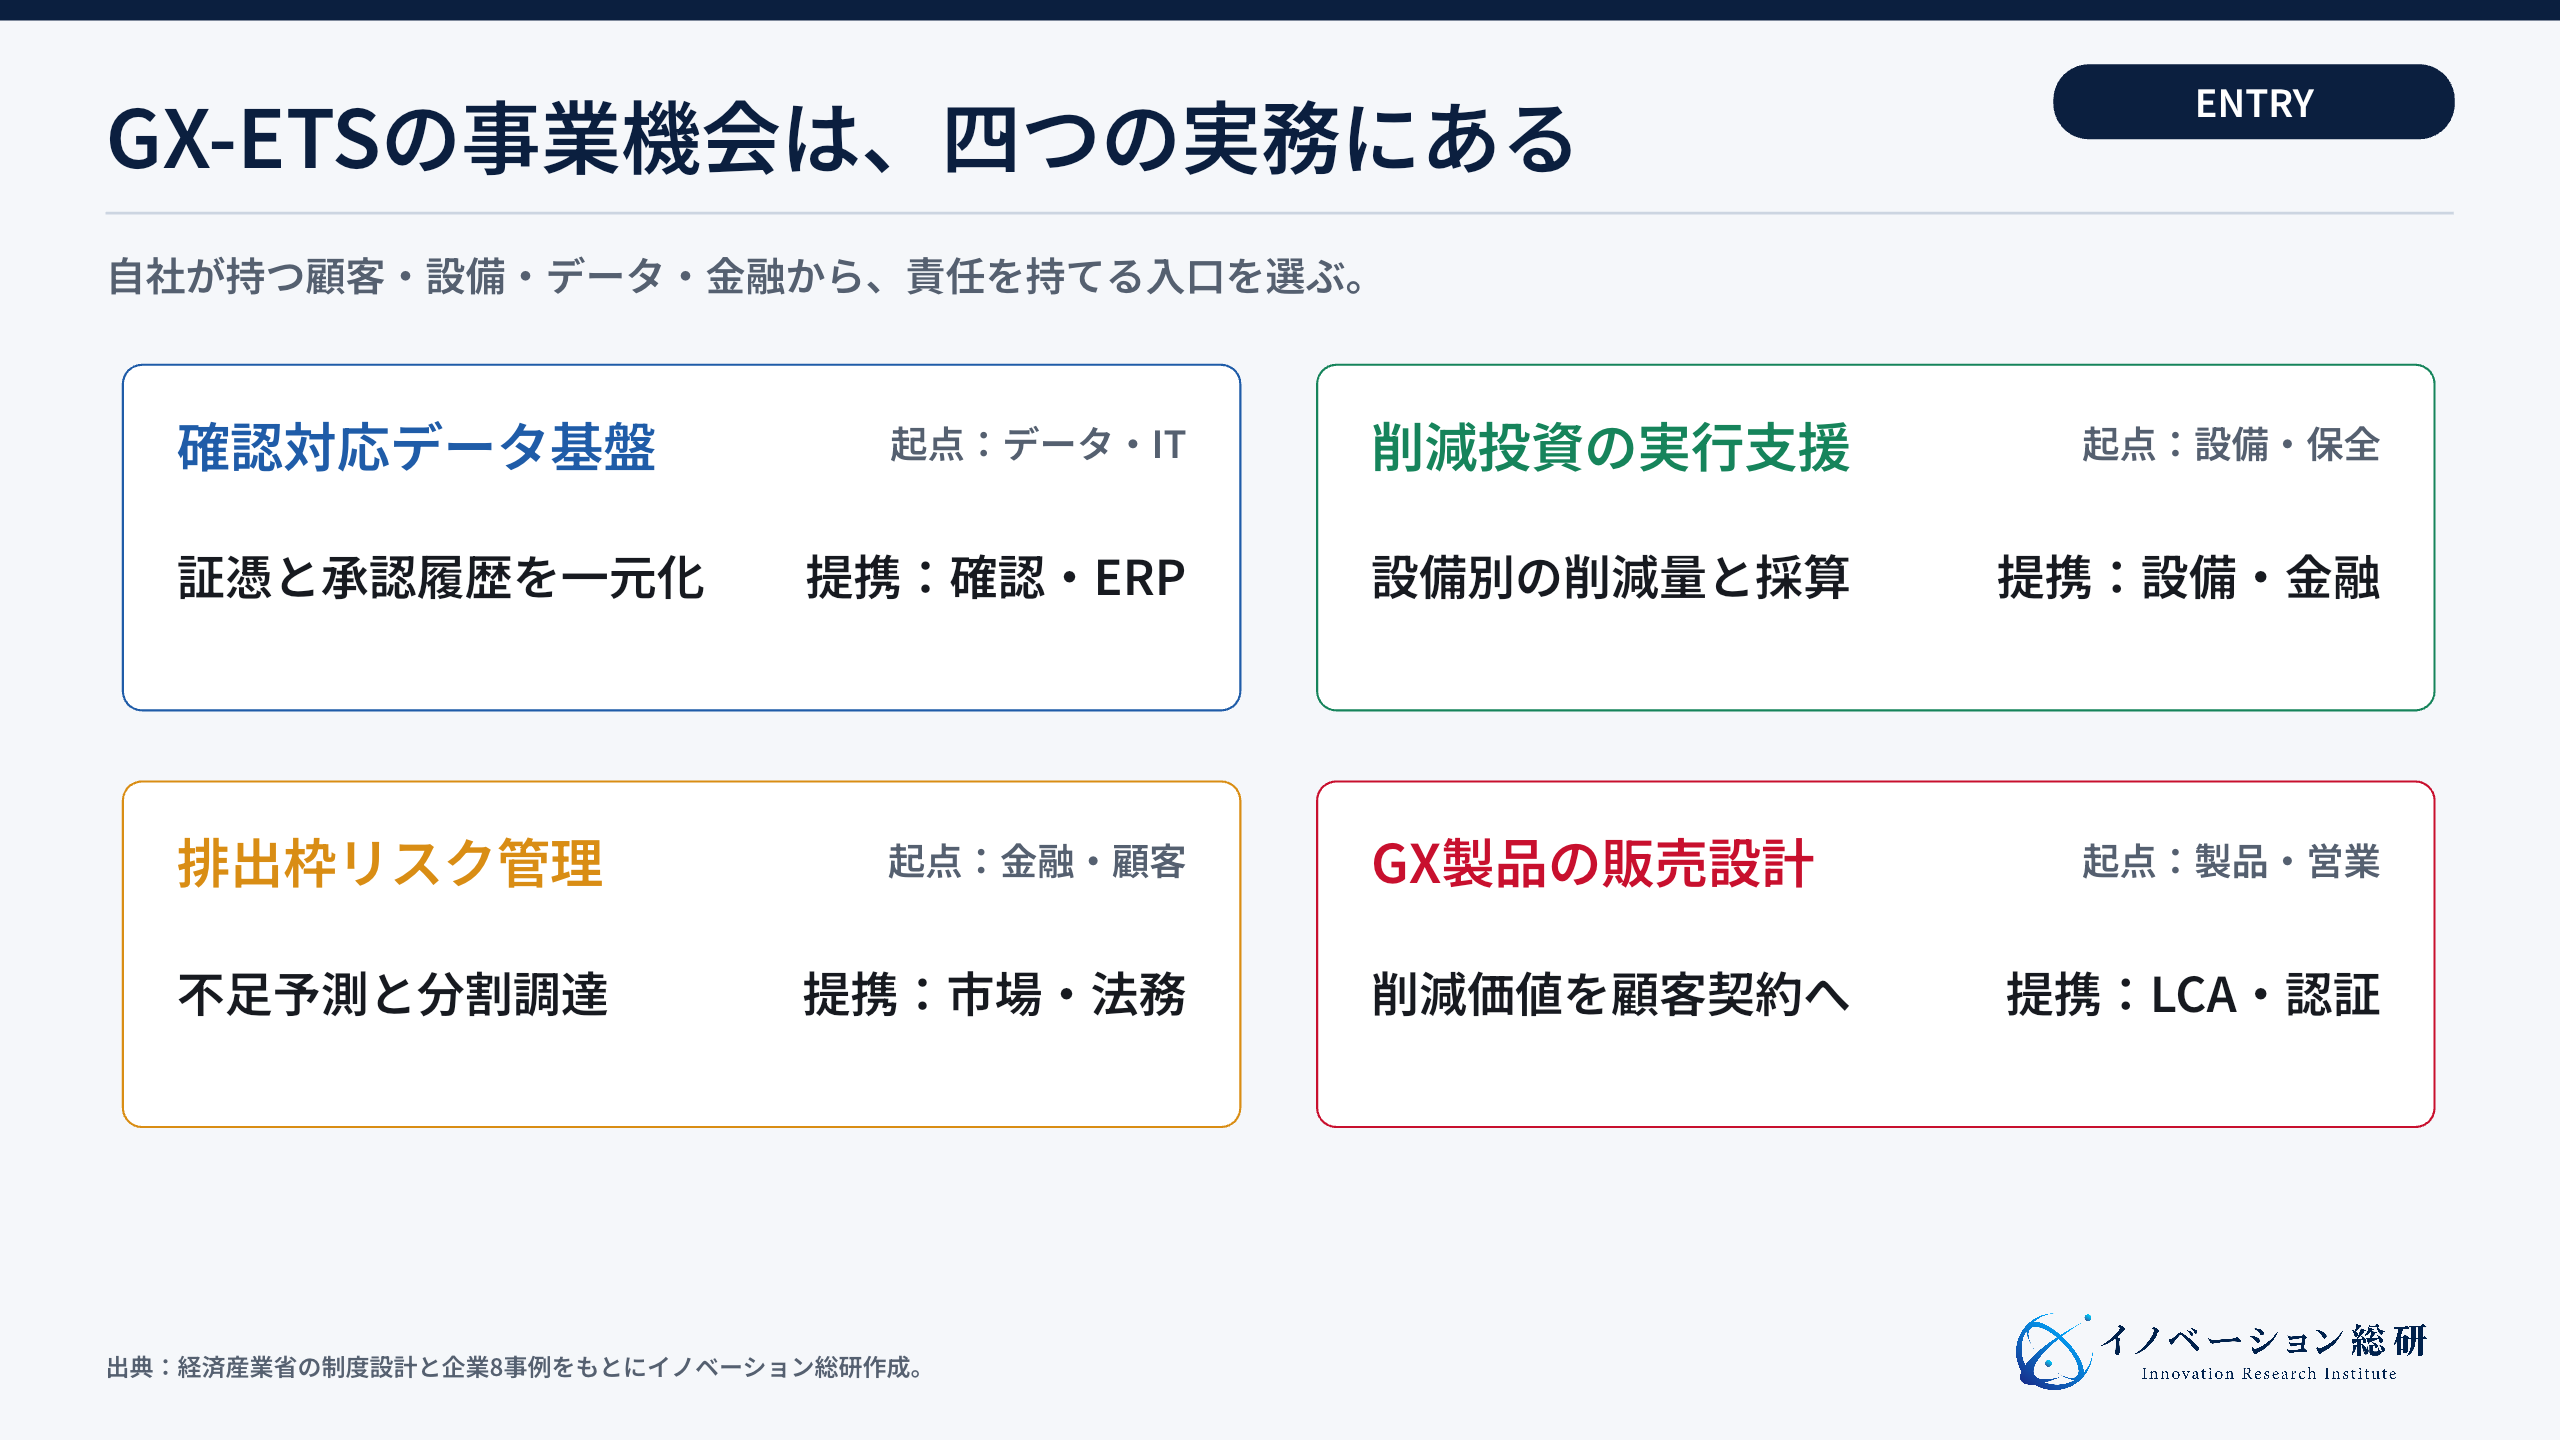
GX-ETSで狙える四つの新規事業
新規参入では、制度全体を一社で提供しようとしない方が現実的です。対象企業の業務を分け、自社の資産が効く工程を選びます。
| 参入方法 | 最初の顧客 | 提供価値 | 収益モデル | 必要な提携先 | 主な責任 |
|---|---|---|---|---|---|
| 確認対応データ基盤 | 対象企業の環境・工場部門 | 証憑、計算、承認履歴を一元化 | 年額利用料、導入費 | 登録確認機関、ERP事業者 | データ完全性、権限、更新 |
| 削減投資の実行支援 | 工場、事業部、設備保全部門 | 設備別の削減量と採算を可視化 | 診断料、成果報酬、保守契約 | 設備会社、ESCO、金融機関 | 削減効果、停止、安全 |
| 排出枠の調達・リスク管理 | 財務、経営企画、環境部門 | 不足予測、分割調達、権限管理 | 利用料、助言料、取引手数料 | GX推進機構市場、取引業者、法務 | 適格性、価格、決済、利益相反 |
| GX製品の販売設計 | 製造業の営業・商品企画 | 排出削減価値を製品と価格へ反映 | 設計費、データ利用料、販売支援 | LCA事業者、認証、顧客企業 | 主張の根拠、二重計上、契約 |
参入位置は、制度全体ではなく、自社が継続して持てるデータ、現場、取引、顧客接点から選びます。
確認対応データ基盤は「計算」より「証拠」を売る
排出量計算の機能は、既存SaaSにも表計算にもあります。新規参入で差がつくのは、現場データの収集と確認対応です。燃料請求書、計量器、設備台帳、承認履歴を結びます。
顧客は、10万トン前後の企業や、複数工場を持つ企業です。収益は、初期のデータ整備費と年額利用料を組み合わせます。登録確認機関と役割を分け、独立性を損なわない設計が必要です。
削減投資支援は、設備別の限界削減費用を作る
工場ごとに、1トンのCO2を減らす費用を計算します。省エネ、燃料転換、電化、操業変更は、同じ表での比較が基本です。排出枠を買う方が安い年度でも、設備更新時期を逃すと長期費用が増える場合があります。
設備会社、エネルギー事業者、リース、金融機関と組めば、診断から導入までつなげられます。成果報酬にする場合は、操業量や天候による変化をどう除くかを契約で決めます。
排出枠管理は、環境データと財務権限をつなぐ
不足量の予測には排出実績と生産計画が必要です。調達には取引権限、予算、決済、会計処理が必要です。両方をつなぐ運用は、多くの企業でまだ定まっていません。
サービスは、月次の不足予測、価格シナリオ、発注承認、残高、償却までを扱います。ただし、排出枠の売買に関わる法的要件、利益相反、顧客資産の分別管理を先に確認します。
GX製品の販売設計は、削減を顧客価値へ変える
設備投資で製品の排出量が下がっても、自動的に高く売れるわけではありません。製品別の算定ルール、顧客が使える主張、契約上の帰属を整えます。
顧客は、公共調達、大手メーカー、輸出企業などです。低炭素素材を使うことで、顧客の製品排出量や調達基準にどう効くかを示します。単なる環境ラベルではなく、採用理由まで作ります。
参入前に確認したい八つの懸念
第一は、制度説明だけの商品になることです。公開資料の要約は、時間とともに差がなくなります。顧客データ、現場実装、取引運用のどこまで担うかを決めます。
第二は、対象判定の誤りです。Scope1とScope2、工場と事業者、単年と3年平均を混同すると、届出の要否が変わります。法務・確認機関と判定根拠を残します。
第三は、データが確認に耐えないことです。合計値だけをシステムへ入れても、元の請求書や計量器へ戻れなければ再計算できません。証拠の保存年限と責任者を決めます。
第四は、排出枠価格だけで削減投資を比べることです。エネルギー費、設備更新、停止時間、補助金、製品価値を含めなければ、長期的に不利な判断になることがあります。
第五は、J-クレジットと排出枠の混同です。種類、用途、利用上限が違います。第1フェーズの超過削減枠も、法定制度へ持ち越せません。
第六は、確認機関との利益相反です。データを作る支援と、独立した第三者確認を同じ役割で行えない場合があります。助言、実装、確認の境界を契約で明確にします。
第七は、取引責任が曖昧なことです。担当者が価格を見て発注できても、権限、限度額、誤発注、決済、償却を管理できなければ事故が起きます。財務取引と同じ統制が要ります。
第八は、低炭素製品の主張が二重になることです。排出削減価値を排出枠として売りながら、同じ削減を製品の環境価値として顧客へ売れるとは限りません。権利と表示を確認します。
見送り条件も必要です。顧客が制度対象か確認できない、元データへアクセスできない、登録確認機関との役割を分けられない、取引損失の責任を負えない場合は、提供範囲を狭めるか参入を見送ります。
GX-ETSで参入・提携・待機・見送りを分ける
参入を選ぶのは、顧客の排出データか工場運用に継続してアクセスでき、制度対応を具体的な費用削減や売上へ変えられる場合です。単発の制度解説ではなく、毎年度の運用に入れることが条件です。
提携を選ぶのは、顧客基盤を持つ一方、確認、設備、取引の専門性が不足する場合です。IT企業は登録確認機関や設備会社と、金融機関は排出量算定や法務の専門家と組みます。
待機を選ぶのは、顧客の対象判定や割当見込みがまだ定まらない場合です。待機中は、制度情報を眺めるのではなく、3年度のScope1、設備別排出、削減施策、データ欠損を確認します。
見送りを選ぶのは、制度変更の追随責任を負えない、顧客資産を安全に管理できない、削減効果を説明できない場合です。GX-ETSを看板にせず、省エネ、設備保全、データ整備など、自社が責任を持てる商品へ戻します。
イノベーション総研では、制度の説明だけでなく、最初の顧客、提供範囲、必要なデータ、提携先、収益モデル、責任、見送り条件を一つの事業構造にします。技術や制度が新しくても、誰が何に支払うかが明確なら検証できます。
GX-ETSについてよくある質問
GX-ETSの相談で特に多い、開始時期、対象判定、クレジット利用、新規事業の疑問をまとめます。
まとめ|GX-ETSを報告業務で終わらせない
GX-ETSは、CO2の直接排出量が3年度平均で10万トン以上の事業者を対象とする排出量取引制度です。2026年度は、対象判定、排出量算定、届出、移行計画から始まります。
対象企業は、排出枠の不足分を買うだけではありません。炭素価格の反映先は、削減投資、操業、調達、製品価格です。支援企業には、算定、証拠、確認、削減、取引、経営判断をつなぐ役割があります。
新規事業の入口は、確認対応データ基盤、削減投資支援、排出枠管理、GX製品の販売設計です。参入判断では、最初の顧客、提供範囲、提携先、収益、責任、見送り条件を確認します。
GX-ETSの制度対応を、毎年繰り返す報告業務にするか、投資と製品価値を変える経営基盤にするかが分かれ目です。
参考文献
制度の条件と企業事例は、以下の公表資料と各社公式情報を確認しました。
- 経済産業省「排出量取引制度」
- GX推進機構「排出量取引制度について」
- 経済産業省「GX推進法に基づく排出量取引制度が開始します」
- 経済産業省「基本的な制度スケジュール」
- 経済産業省「改正GX推進法に基づく排出量取引制度の全体像」
- GXリーグ「排出量取引制度(GX-ETS)」
- GXリーグ「超過削減枠登録簿規程」
- トヨタ自動車「気候変動に関する公開政策への見解」
- JFEホールディングス「政策エンゲージメント」
- アスエネ「exroad社の100%M&Aを実行」
- ゼロボード「サービスサイト」
- Sustech「CARBONIXとは」
- Carbon EX「カーボンクレジット・排出権取引所」
- 日本品質保証機構「GX-ETS」
- 野村総合研究所「GX-ETS第2フェーズに向けた制度設計の全体像と検討すべき対応」
CONTACT
お問い合わせ
GX-ETSの事業機会を、自社の資産と責任から具体化する。
顧客、設備、データ、金融、販売網の資産を整理し、誰が支払い、何を自社で持ち、誰と組むかを設計します。


