
投稿日:2026.09.08 最終更新日:2026.09.20
SSBJ(サステナビリティ基準委員会)の基準はいつから義務化?9社の準備
SSBJは、日本企業が投資家向けにサステナビリティ情報を開示するための基準です。気候変動や人的資本などの情報を、経営や財務への影響と結びつけて説明します。
大切なのは、開示項目を増やすことではありません。誰が数値を作り、誰が確かめ、どの証拠から報告したかを追えるようにすることです。
2026年2月の制度改正により、まず時価総額3兆円以上の東証プライム上場企業から適用が始まります。その後、対象は段階的に広がります。
この記事では、SSBJの意味、対象企業、適用時期、ISSB・CSRDとの違いを整理します。さらに、金融庁が紹介した国内企業の開示事例を読み解き、新規事業として参入できる場所まで考えます。
先に結論を示します。
SSBJ対応の中心は、報告書をきれいに作ることではありません。サステナビリティ情報を、有価証券報告書の締め日、承認、内部統制、証拠管理へ載せることです。
この記事の結論
SSBJ対応の中心は、開示項目を埋めることではなく、非財務データを経営報告の統制へ入れることです。
- 平均時価総額3兆円以上の東証プライム上場企業から、2027年3月期に適用が始まります。
- 国内9社は、経営会議、データ定義、取引先調査、報酬、第三者検証へ準備を広げています。
- 参入の入口は、対象・基準差分、データ・証拠管理、業界別データ変換、保証準備・統制の四つです。
目次
SSBJ(サステナビリティ基準委員会)の基準とは何かを一言で理解する
SSBJは、Sustainability Standards Board of Japanの略称です。日本語ではサステナビリティ基準委員会と呼ばれます。
組織名としてのSSBJと、その委員会がつくる開示基準の両方を指して使われます。本記事では、主に開示基準を意味する言葉として使います。
SSBJ基準は、投資家が企業価値を判断するための情報を対象にします。たとえば、気候変動が原材料費や設備投資へ与える影響、人材不足が事業継続へ与える影響、脱炭素製品が生む機会などです。
環境・社会に関する活動を広く紹介するだけでは足りません。その情報が、企業の将来のキャッシュフロー、資金調達、資本コストにどう関係するかを説明します。
SSBJは2025年3月5日に3つの基準を公表しました。国際基準をつくるISSBの基準との整合性を重視しつつ、日本の制度へ組み込める形にしています。
SSBJはいつから義務化される?対象企業と適用時期
適用は、東証プライム市場の上場企業を時価総額で分け、段階的に始まります。判定には、原則として過去5年間の平均時価総額を使います。
| 対象企業 | 適用時期 | 現在の扱い | 実務上の注意 |
|---|---|---|---|
| 平均時価総額3兆円以上 | 2027年3月期から | 制度化済み | 最初の2年間は二段階開示を選べる |
| 1兆円以上3兆円未満 | 2028年3月期から | 制度化済み | 早めにデータと統制を整える必要がある |
| 5,000億円以上1兆円未満 | 2029年3月期からを想定 | 法改正などを前提に整備中 | 決定済みの範囲と分けて確認する |
| 5,000億円未満 | 今後検討 | 未確定 | 取引先からデータを求められる可能性はある |
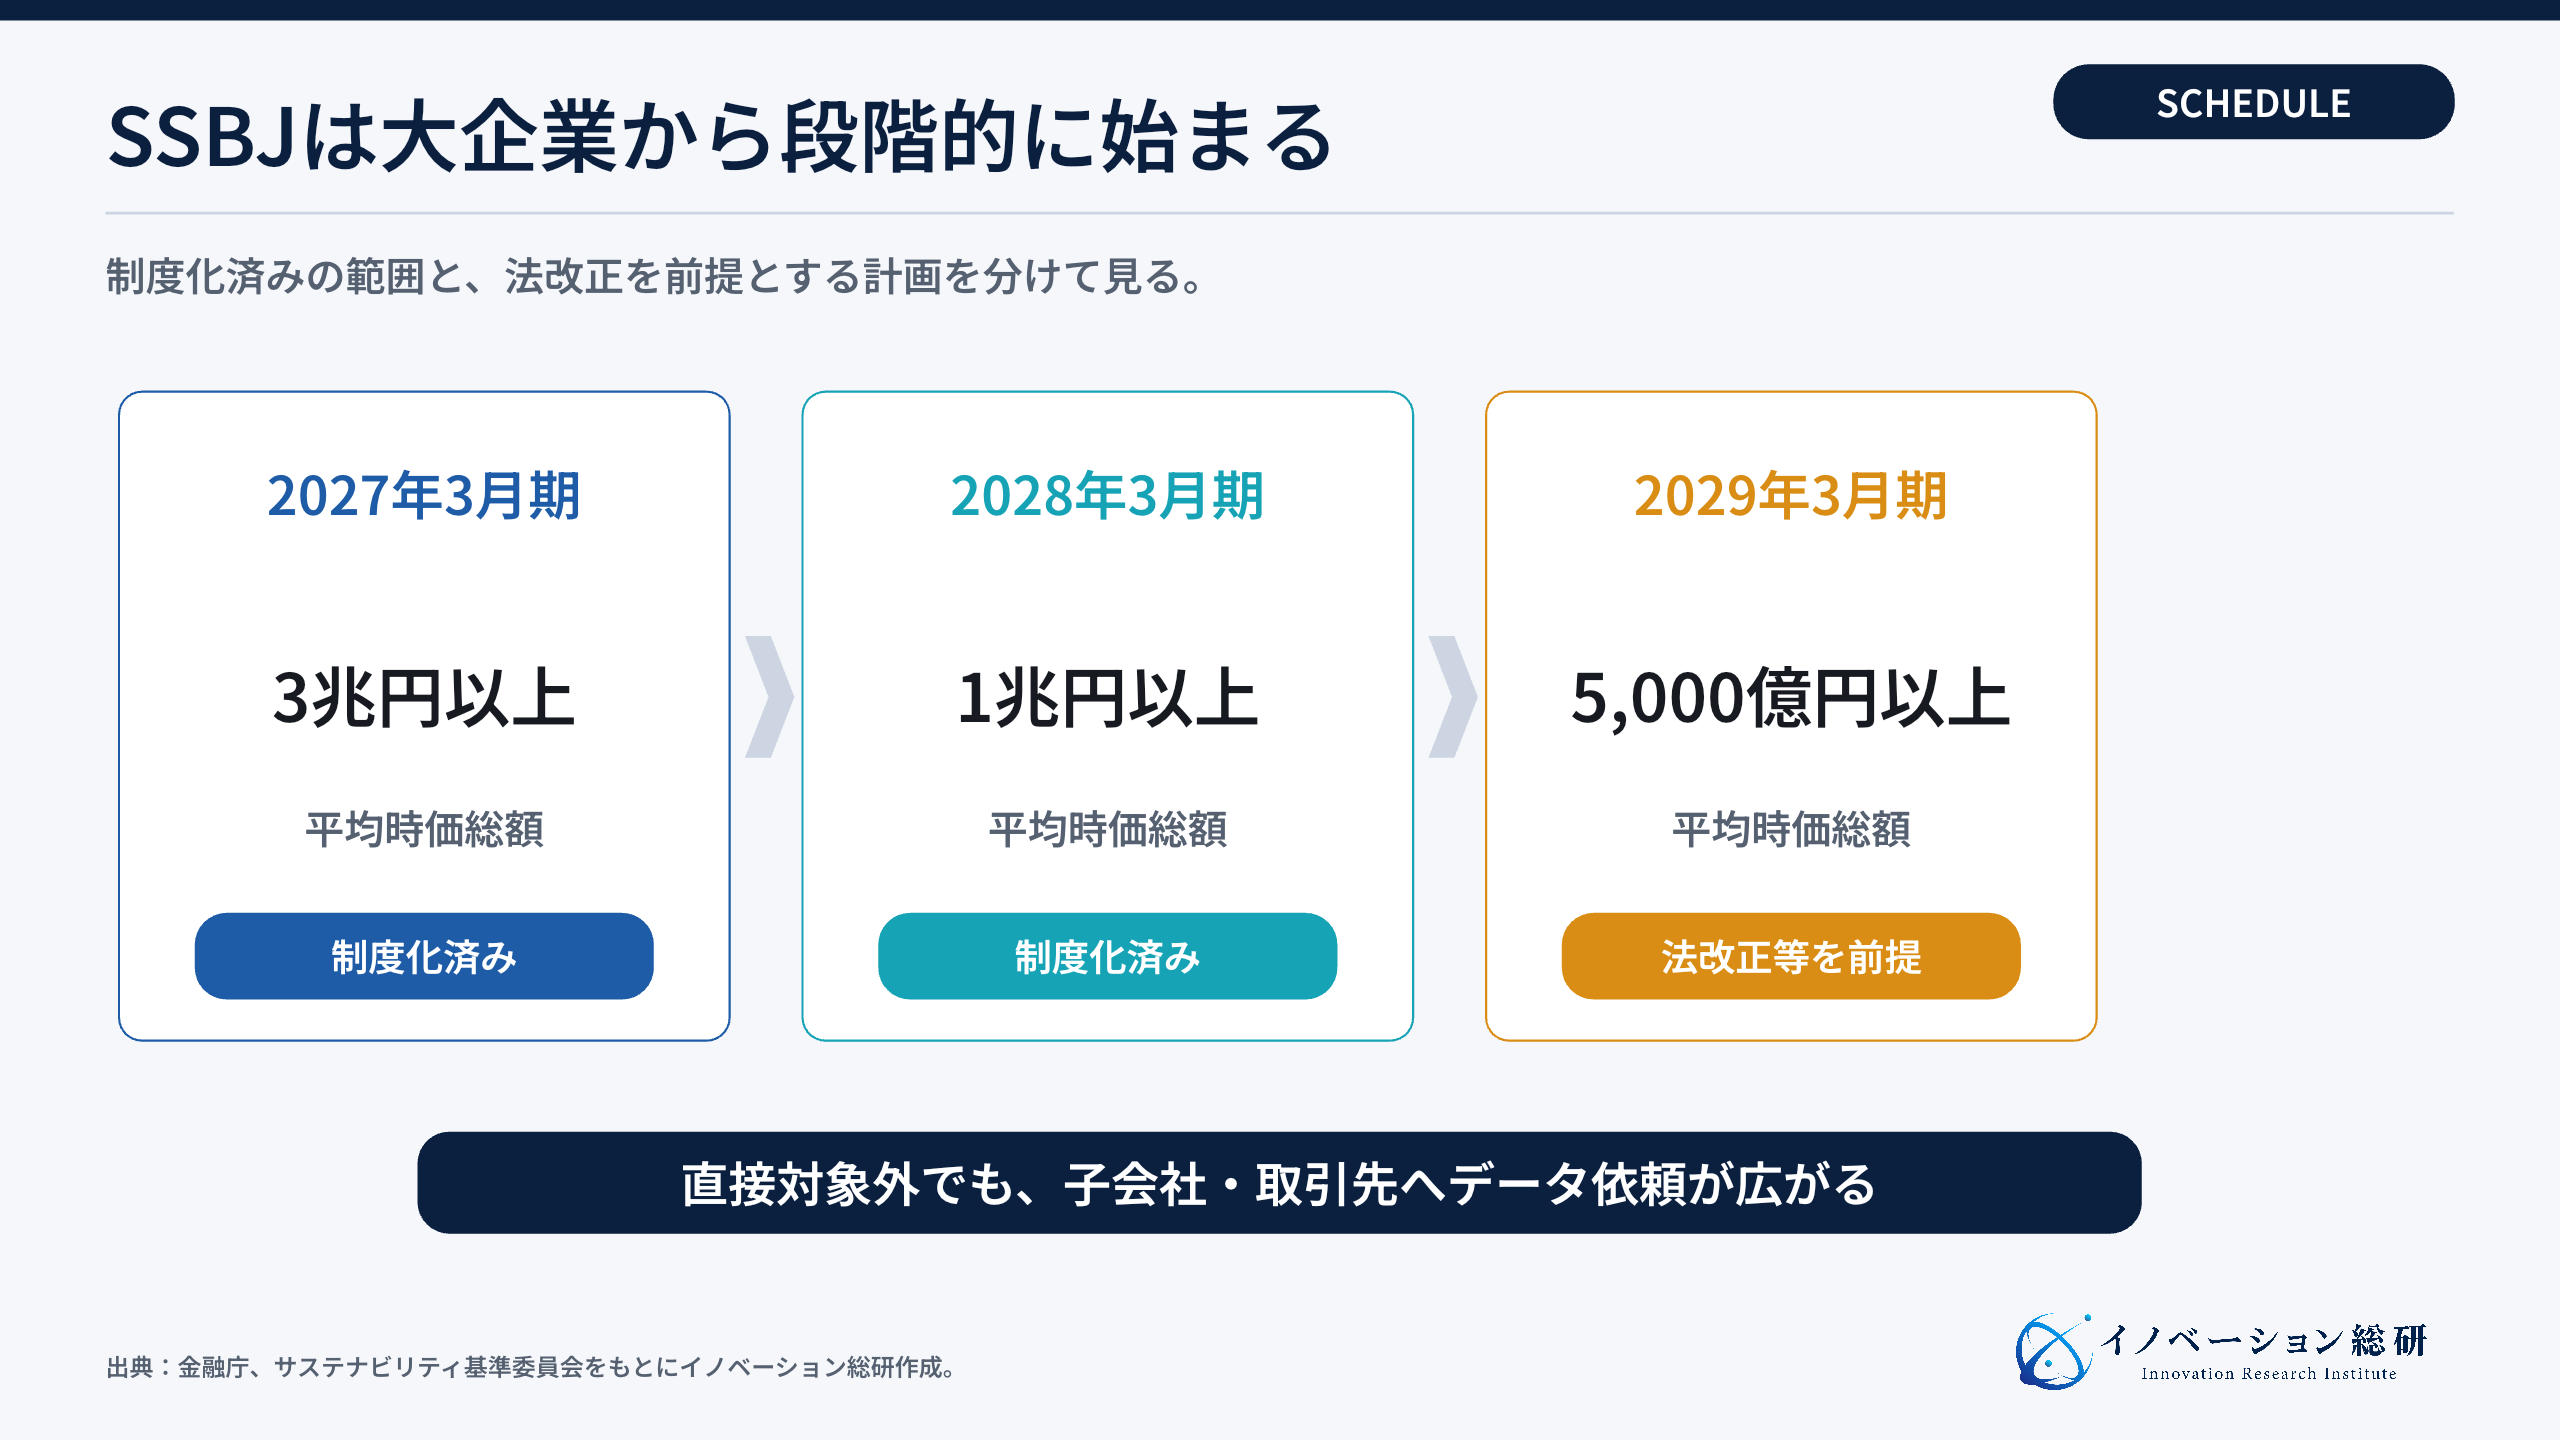
金融庁は2026年2月20日に関係府令を公布・施行しました。3兆円以上の企業は2027年3月期、1兆円以上3兆円未満の企業は2028年3月期から対象です。
初めて適用する企業には、最初の2年間、二段階開示の選択肢があります。有価証券報告書で一部を先に開示し、サステナビリティ情報の一部を半期報告書の提出期限までに追加する方法です。
ただし、二段階開示は準備を後回しにする仕組みではありません。対象範囲、重要なリスクと機会、データ所有者、経営会議での承認を先に決めなければ、後半の開示も間に合いません。
第三者保証は、SSBJ基準の適用開始の翌年度から導入する方向で検討されています。保証制度には別の法整備が関係するため、開始時期と対象範囲は金融庁の最新資料で確認する必要があります。
SSBJの3つの基準と2026年改正を整理する
SSBJ基準は、1つの共通基準と2つのテーマ別基準で構成されます。
| 基準 | 役割 | 主な内容 | 実務で決めること |
|---|---|---|---|
| 適用基準 | 3基準に共通するルール | 報告企業、重要性、表示、つながり | 対象法人、報告期間、判断根拠 |
| 一般開示基準 | サステナビリティ全般 | ガバナンス、戦略、リスク管理、指標と目標 | 重要なリスク・機会、責任者、経営との接続 |
| 気候関連開示基準 | 気候に関する追加ルール | 移行・物理リスク、排出量、シナリオ、目標 | Scope 1・2・3、計算方法、計画、前提 |
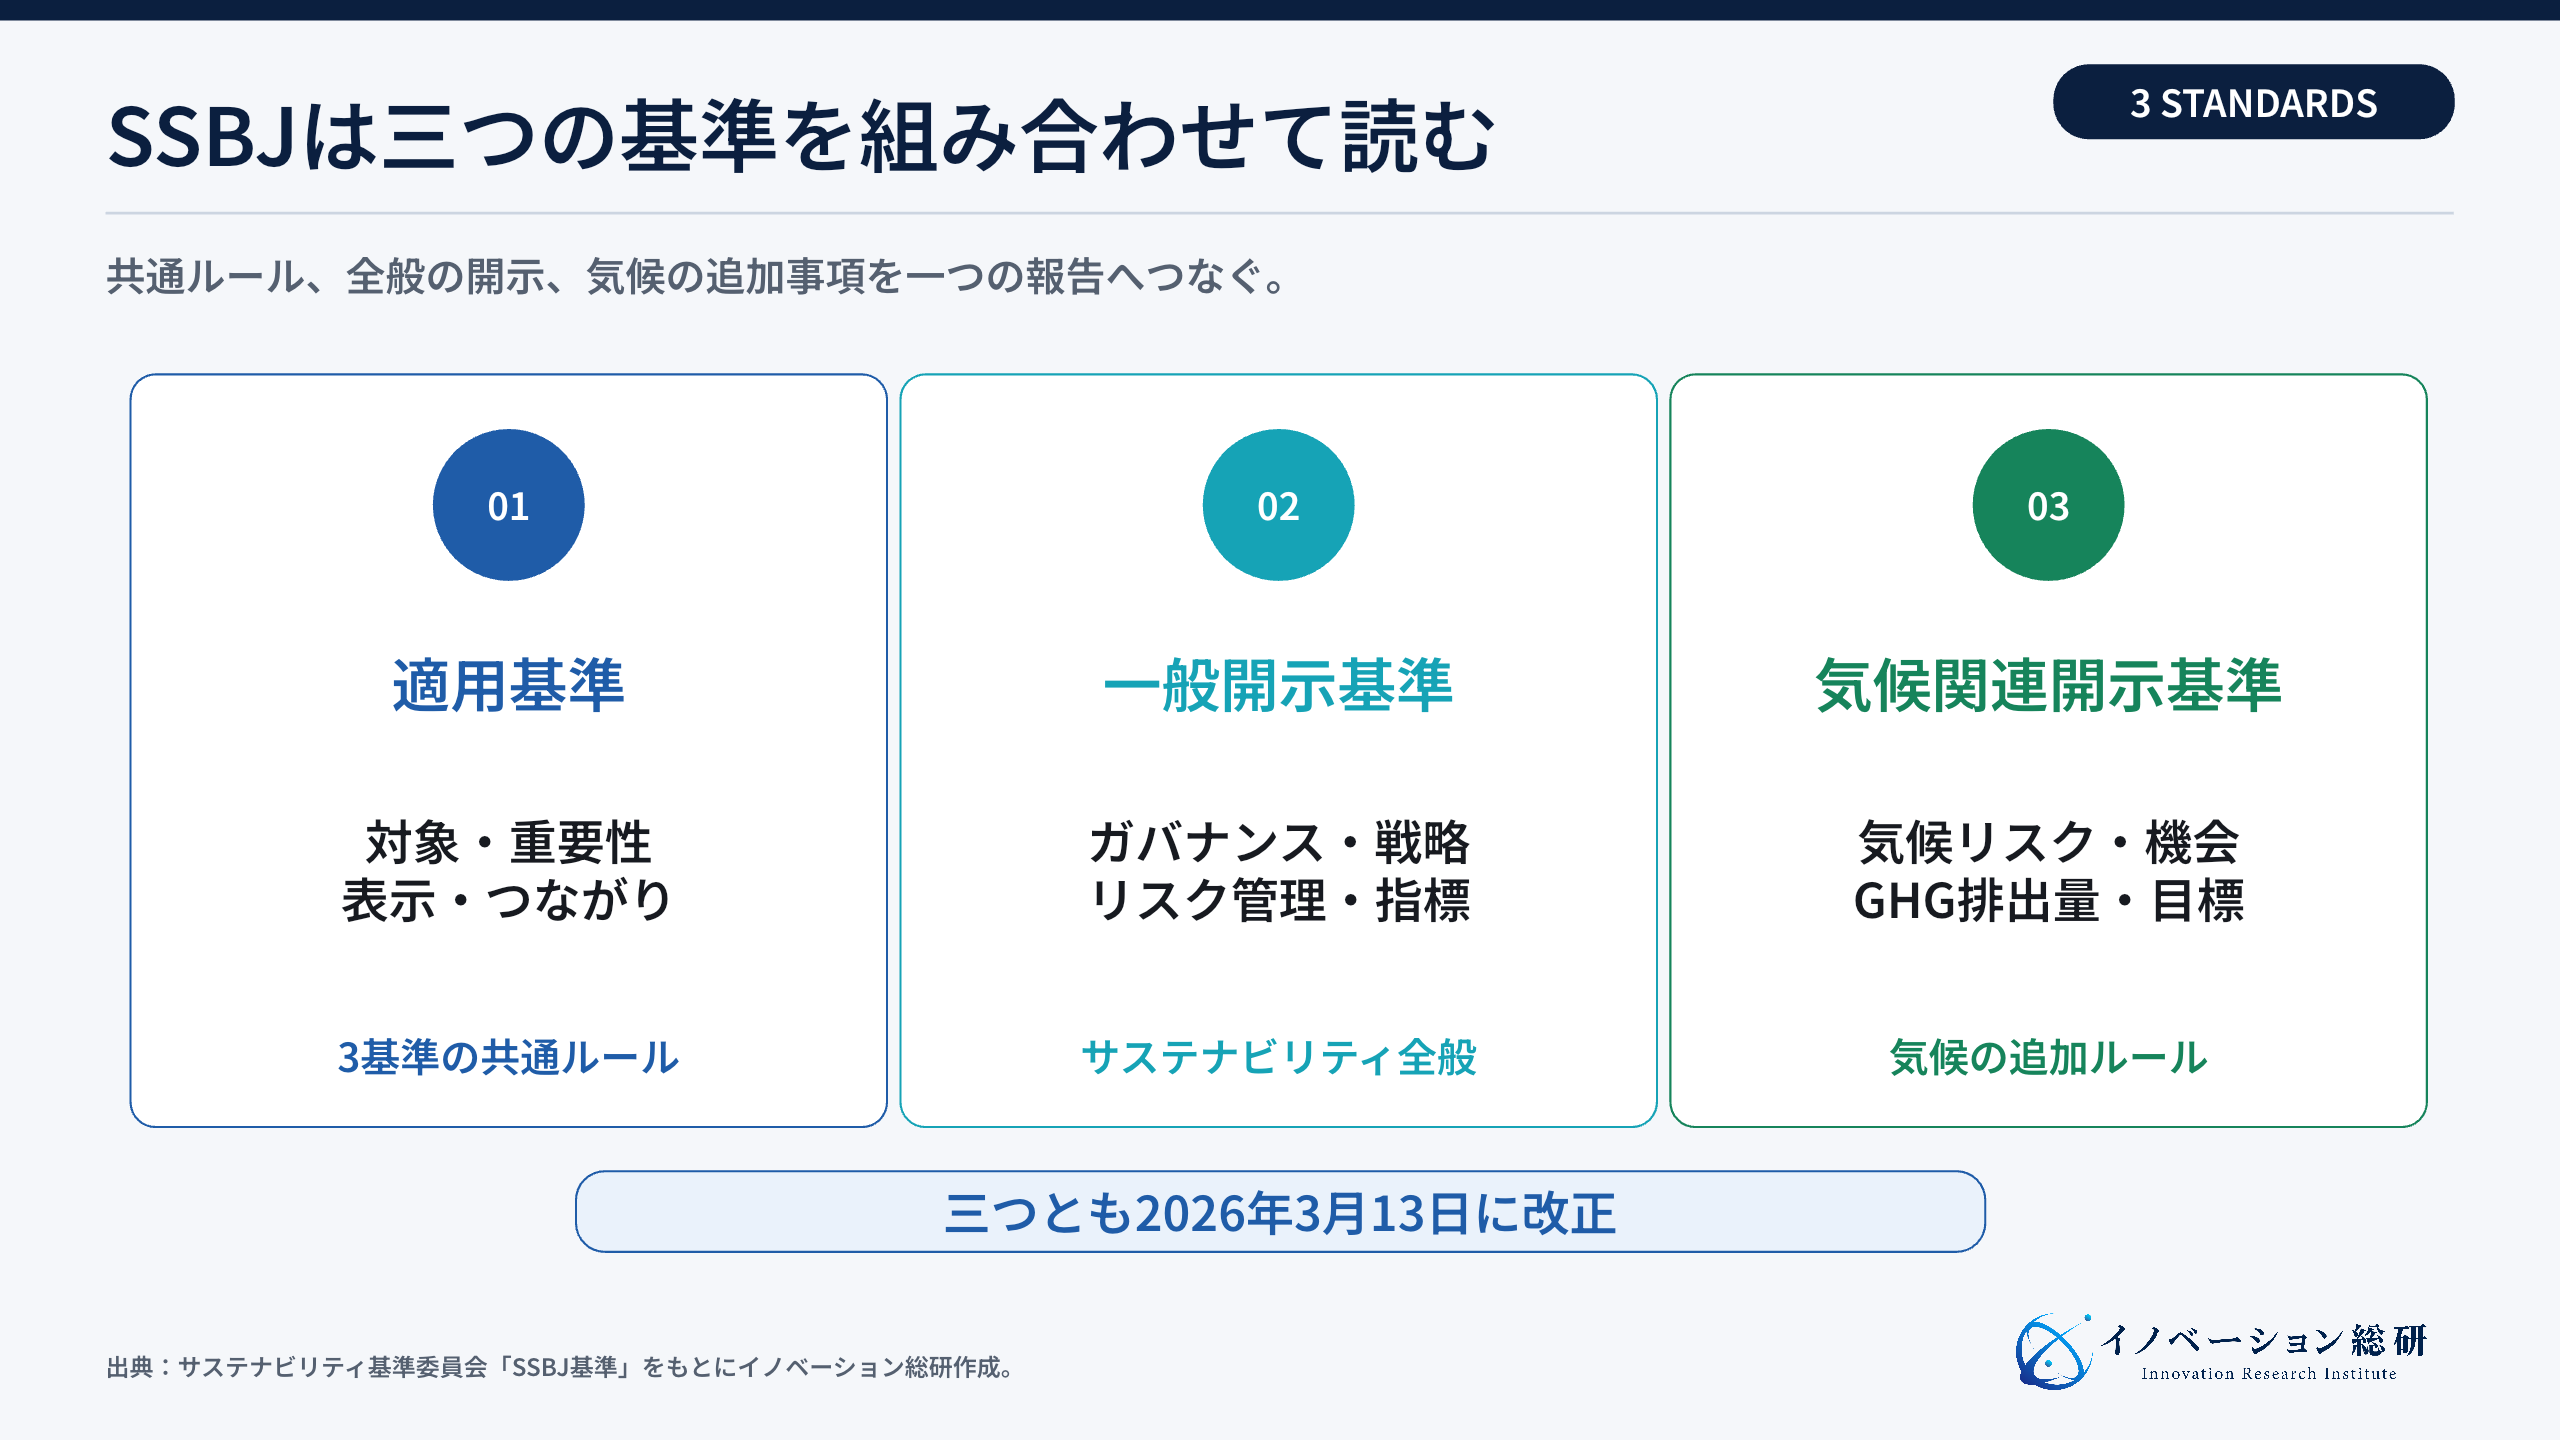
一般開示基準と気候関連開示基準には、共通する4つの柱があります。ガバナンス、戦略、リスク管理、指標と目標です。
たとえば気候変動なら、取締役会が何を監督するかを示します。さらに、事業戦略への影響、リスクの見つけ方、排出量と目標を一つの説明へつなぎます。
2025年3月に公表された3基準は、2026年3月13日に改正されました。さらに2026年6月11日には、温室効果ガス排出量に関する実務対応基準も公表されています。日本の算定・報告・公表制度の方法を使う場合の扱いを示すものです。
担当者は、最初に読んだ2025年版だけで作業を進めないようにします。適用年度、会社の選択、経過措置、実務対応基準まで含め、採用した版を記録します。
ISSB・CSRDとの違いは何か
SSBJ、ISSB、CSRDは、すべてサステナビリティ情報を扱います。ただし、役割と重視する視点が異なります。
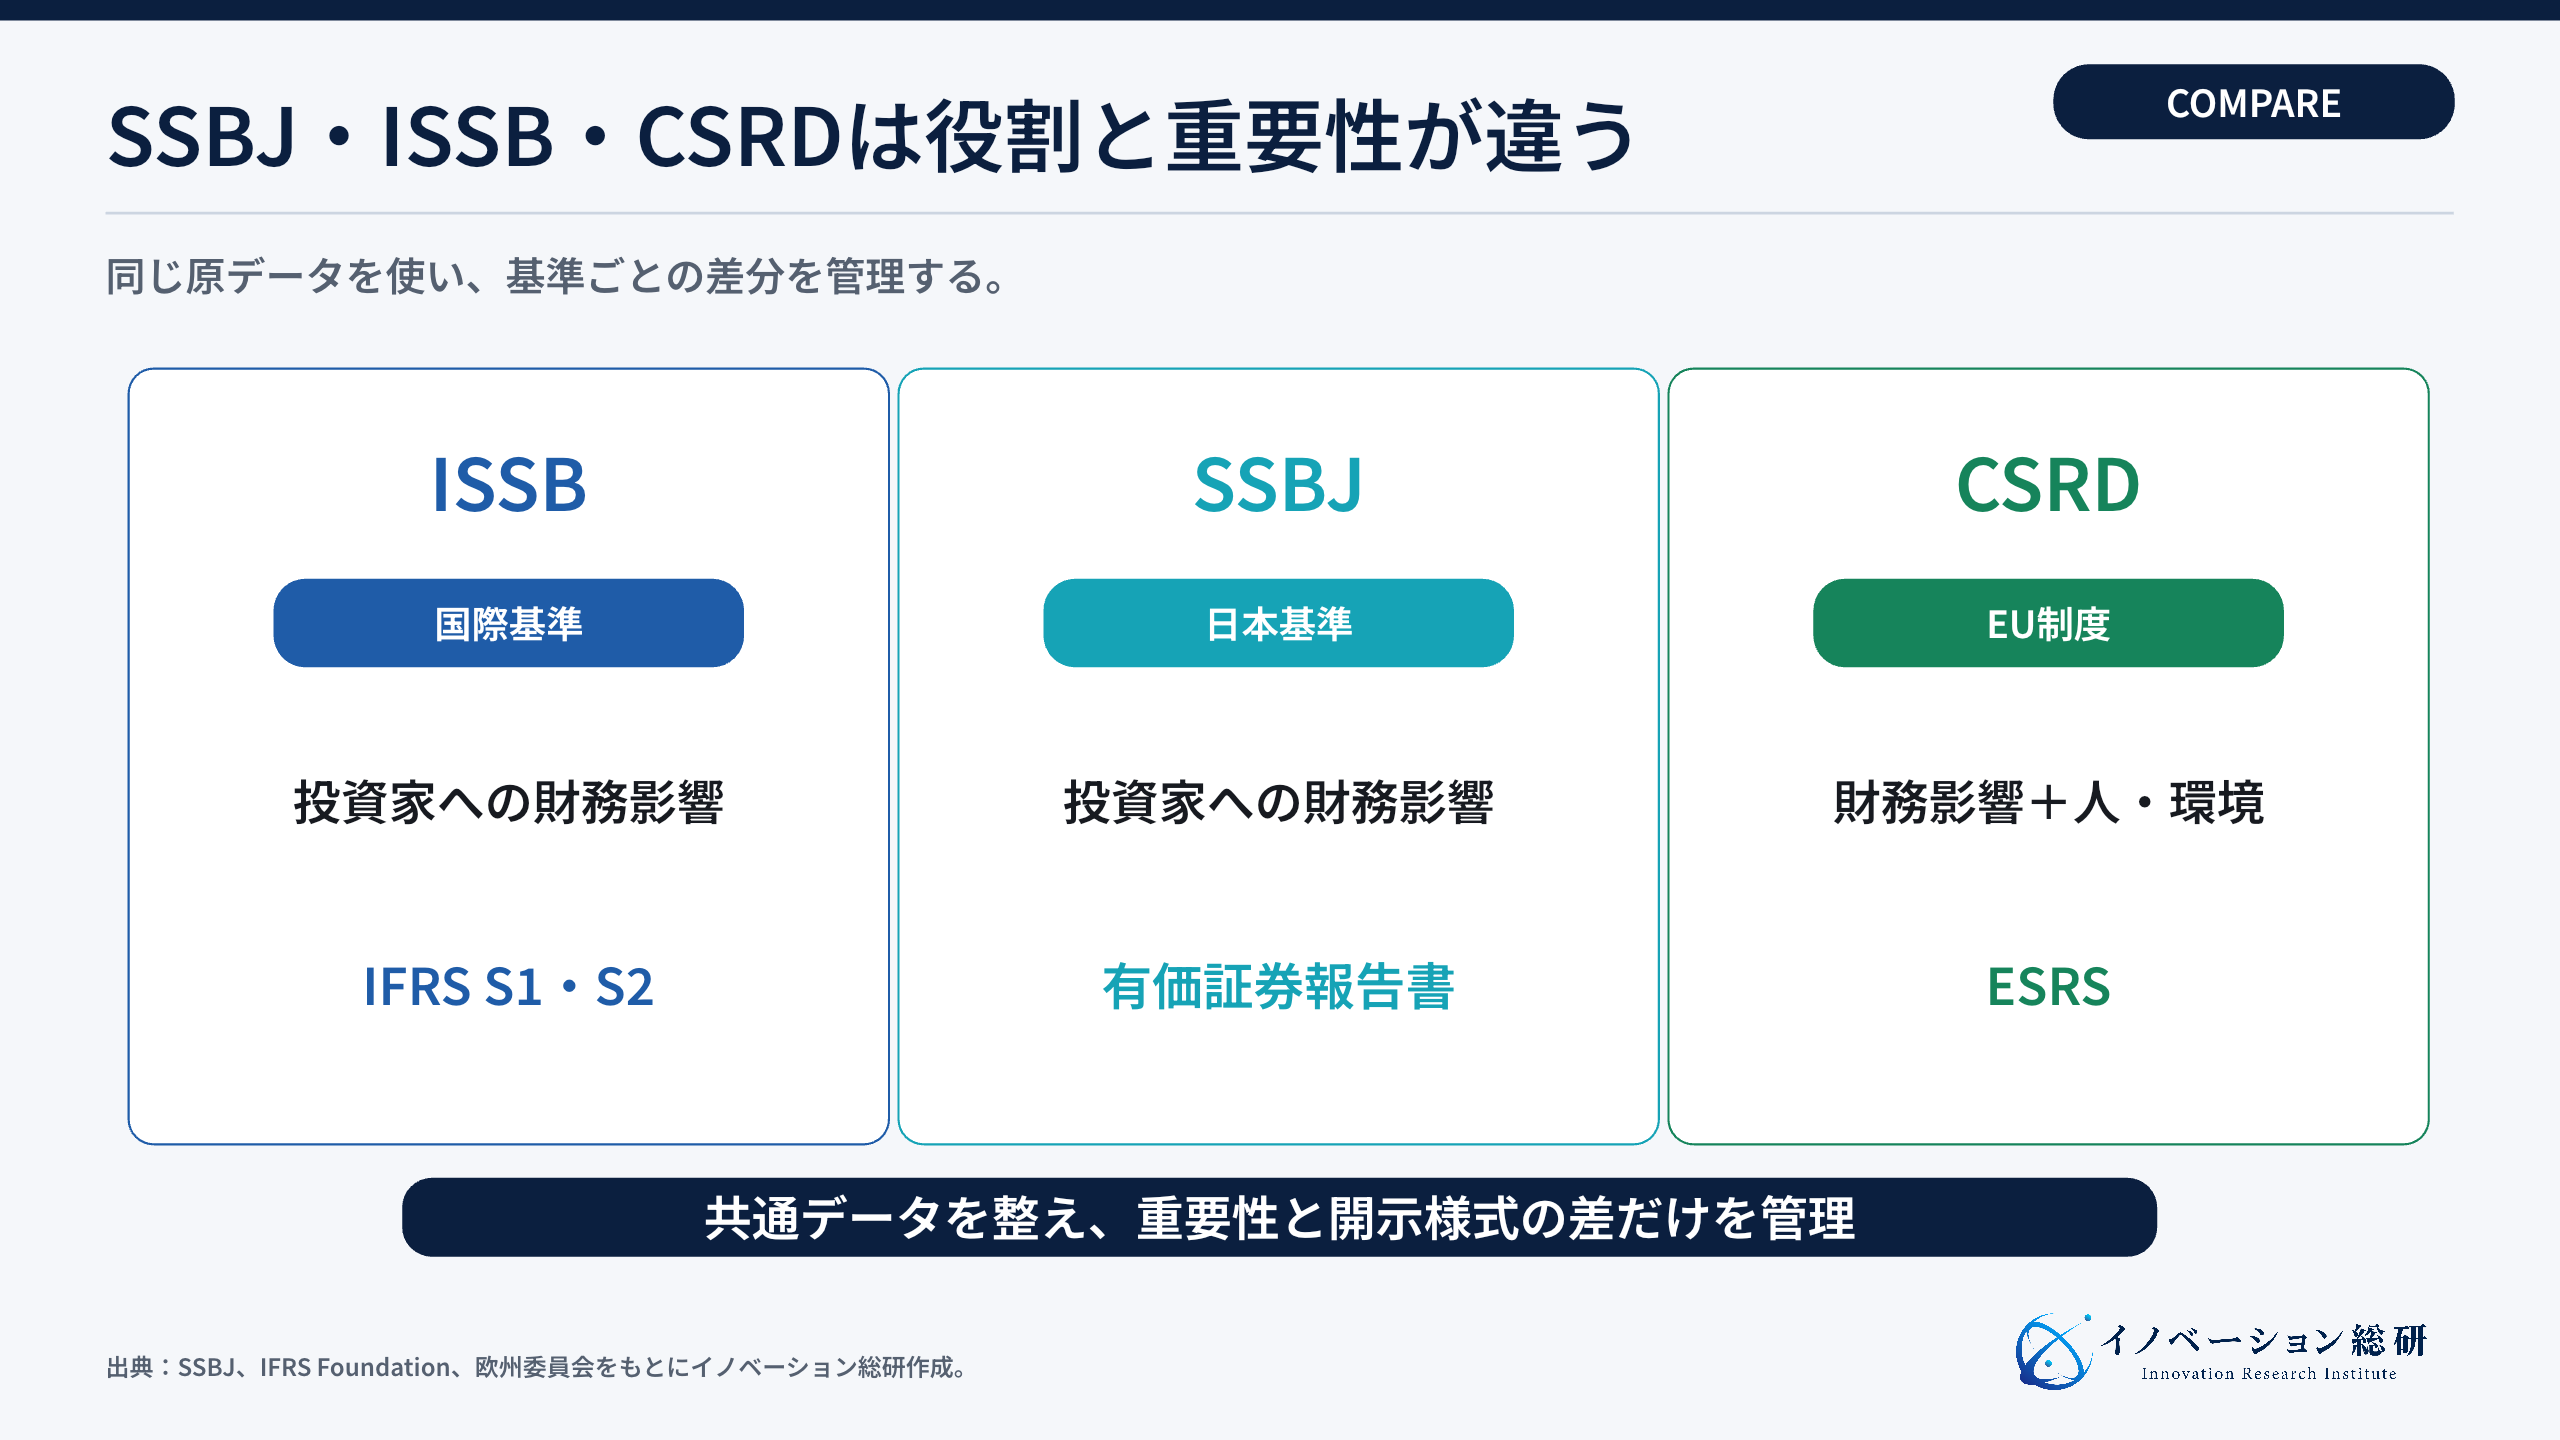
ISSBは、国際的な投資家向け開示の基準をつくる組織です。IFRS S1はサステナビリティ関連の財務情報全般、IFRS S2は気候関連情報を扱います。
SSBJは、この2基準との整合性を重視した日本の基準です。そのため、海外投資家にも比較しやすい情報を目指しながら、日本の有価証券報告書へ組み込むための制度設計が進められています。
一方、CSRDはEUの企業報告制度です。投資家への財務影響だけでなく、企業が人や環境へ与える影響も重要性評価の対象にします。これをダブル・マテリアリティと呼びます。
日本企業がSSBJとCSRDの両方へ対応する場合、データを二重に集めるべきではありません。排出量、人材、取引先などの共通データを一度整え、重要性の考え方や開示様式の差分を管理する方が効率的です。
EU向けでは、CBAMが求める製品別の排出量とも接点があります。ただし、CBAMの申告値と企業全体の開示値は目的や境界が異なるため、単純に同じ数値を転用できない場合があります。
開示実務は決算工程に近づく
SSBJ対応では、サステナビリティ部門だけで完結する仕事が減ります。有価証券報告書へ載せるため、経理、経営企画、法務、内部監査、IR、事業部、調達、工場が同じ日程で動く必要があります。
| 工程 | 主な仕事 | 担当の例 | 残す証拠 |
|---|---|---|---|
| 1. 対象と重要性 | 報告企業と重要なリスク・機会を決める | 経営企画、法務、事業部 | 判定表、議事録、承認記録 |
| 2. 定義とデータ | 指標、計算方法、データ所有者を決める | 経理、人事、環境、調達 | データ定義、原資料、計算式 |
| 3. 収集と確認 | 締め日までに集め、異常値を確認する | 各拠点、連結担当、IT | 提出履歴、差戻し、修正理由 |
| 4. 経営判断 | 戦略、投資、目標と結びつける | CFO、経営会議、取締役会 | 報告資料、決議、課題管理 |
| 5. 開示と保証 | 有価証券報告書へ載せ、保証に備える | 開示担当、内部監査、保証提供者 | 変更履歴、承認、保証調書 |
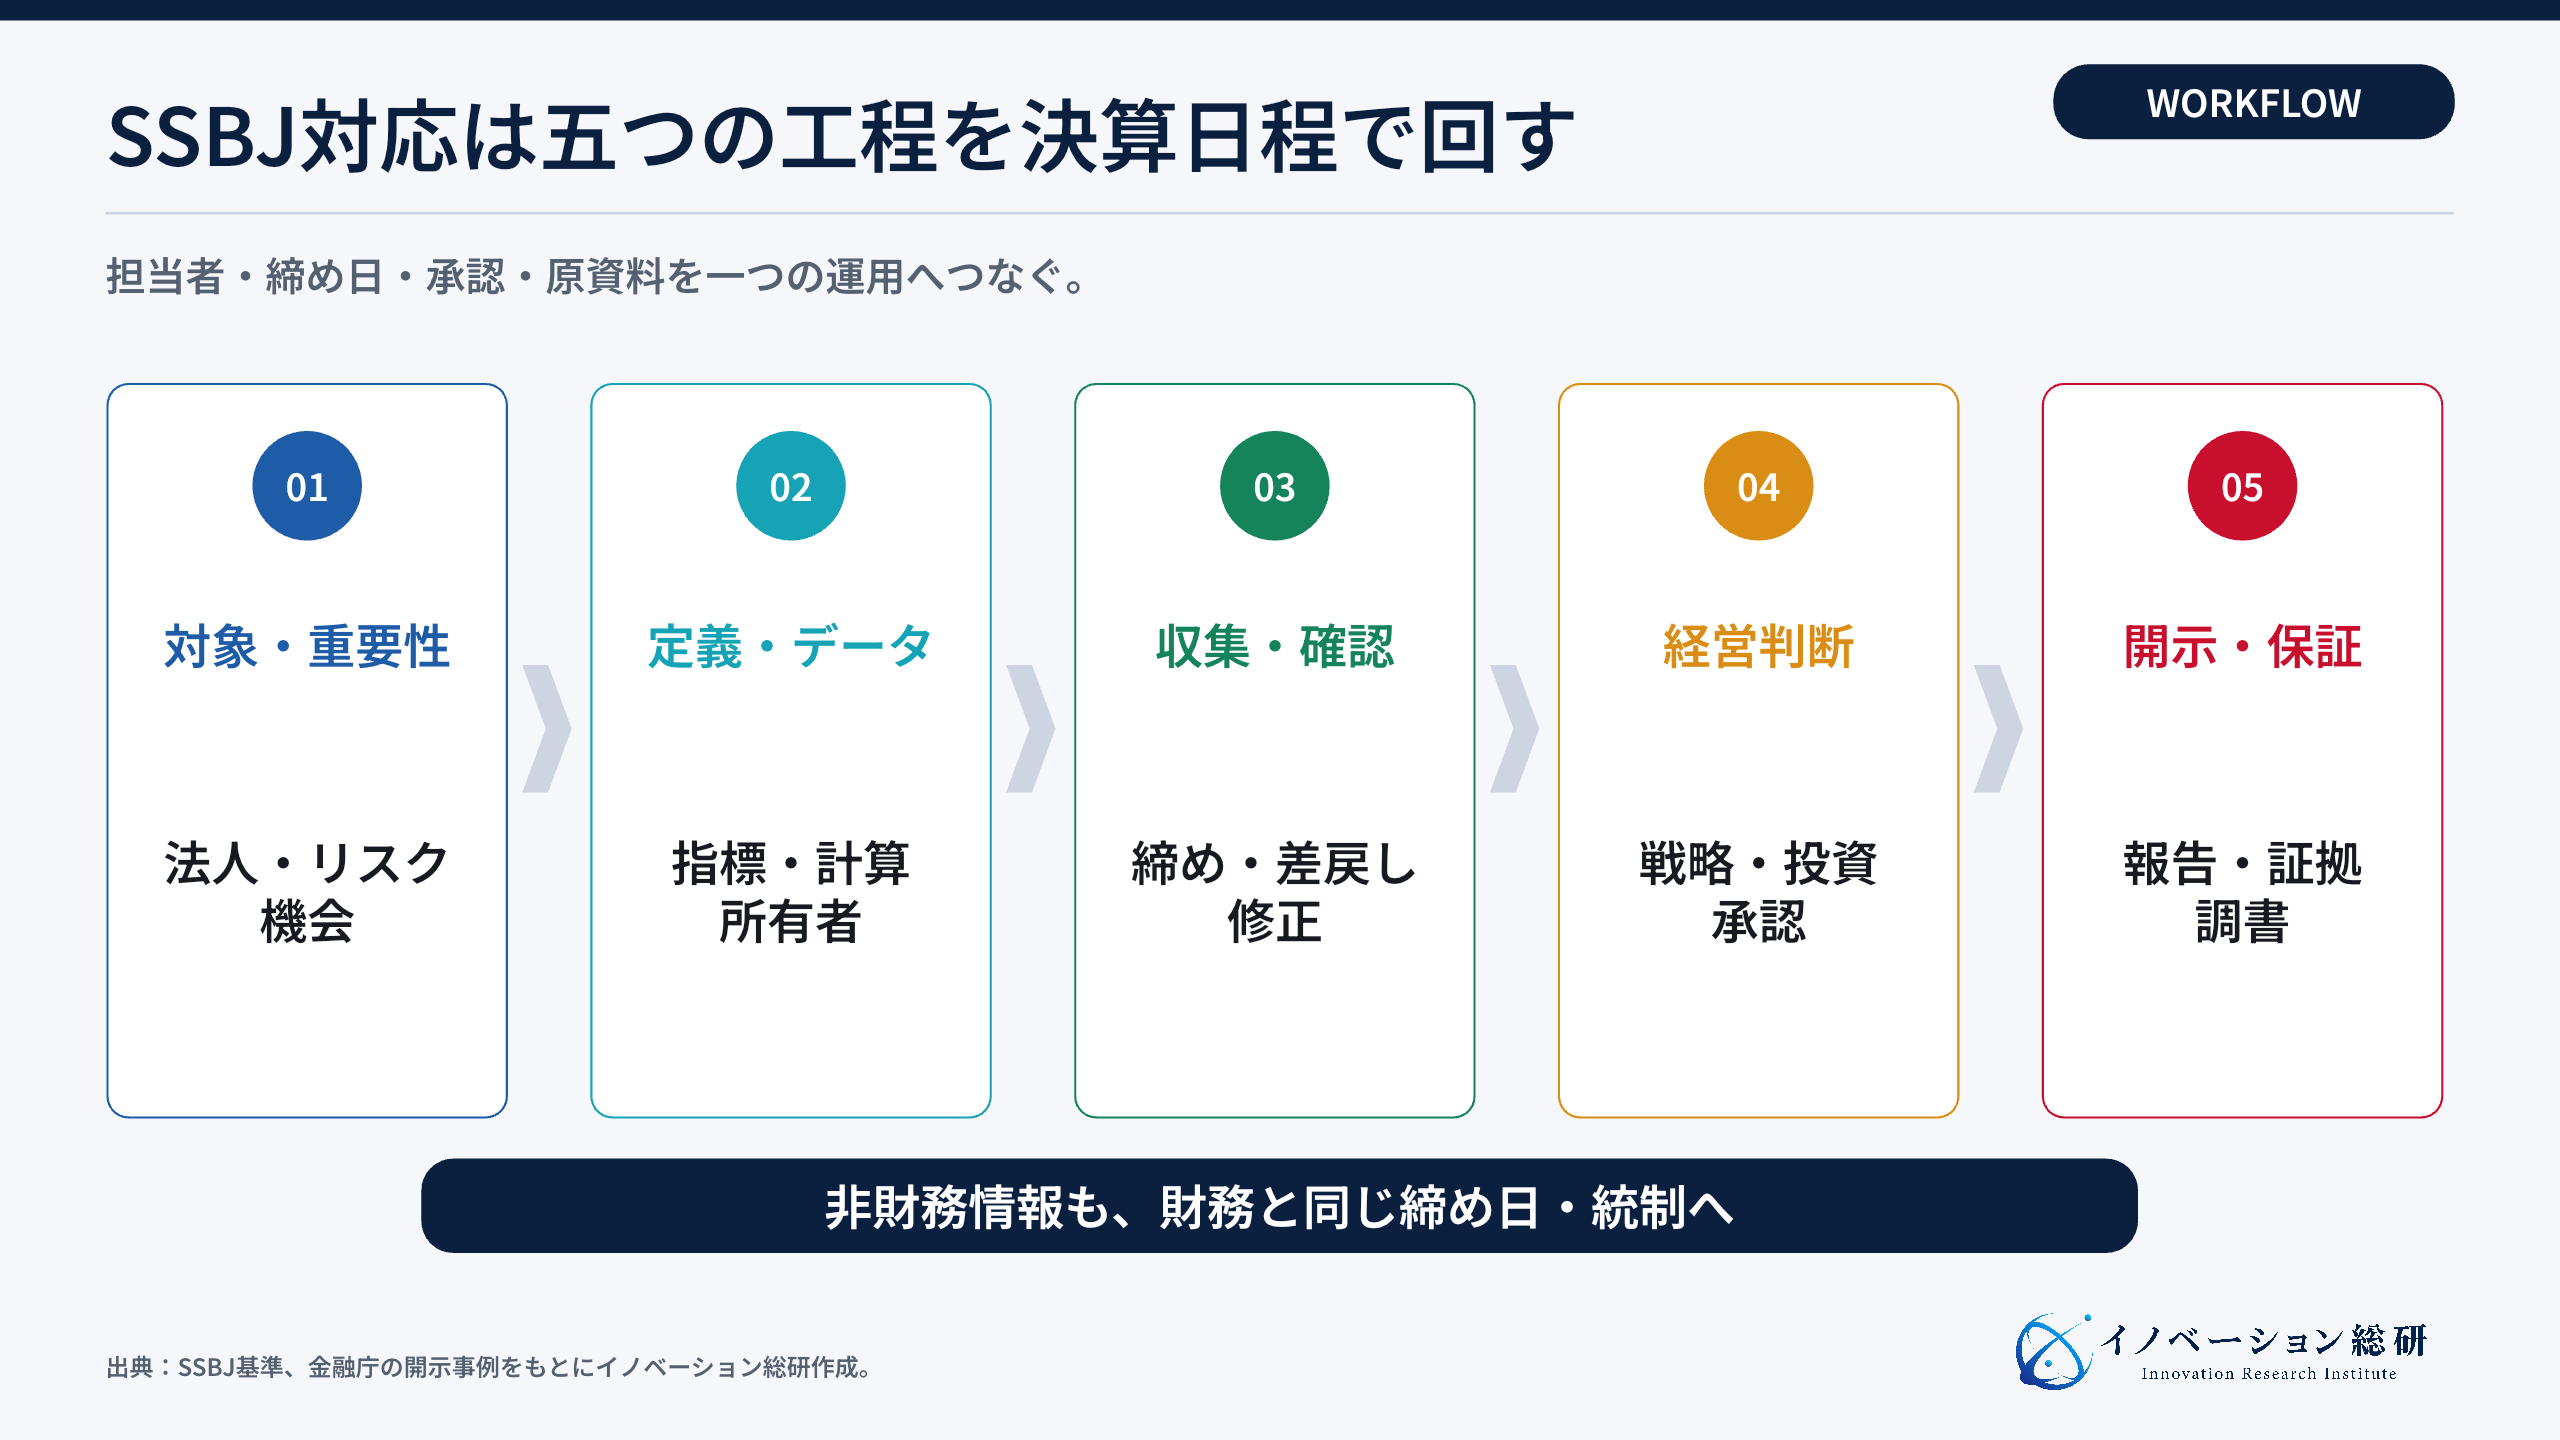
最も詰まりやすいのは、数値の意味が部門ごとに違うことです。従業員数の範囲、再生可能エネルギーの扱い、Scope 3の推計方法などを決めなければ、集めた後に数字が合わなくなります。
もう一つの難所は締め日です。財務情報は決算日程に沿って集まりますが、非財務情報は年1回のアンケートで集めている会社もあります。月次・四半期で確定できる項目と、見積りを使う項目を分ける必要があります。
データの正しさだけでなく、説明の統制も必要です。前年から文章を変えた理由、目標を変更した判断、未達の原因を、経営判断の記録と結びつけます。
SSBJ対応の準備に使える9社の事例
2026年3月に金融庁が公表した「記述情報の開示の好事例集2025」には、サステナビリティ情報の開示例がまとめられています。
ここで紹介する企業は、すべてがSSBJ基準への完全準拠を表明しているわけではありません。SSBJ対応の準備に役立つ、統治、データ、重要性評価、経営との接続の事例として読みます。
| 企業・機関 | 主な取り組み | SSBJ準備で参考になる点 |
|---|---|---|
| リコー | ESG委員会でリスク・機会・目標・実績を審議 | 役割分担と基準差分を早期に整理 |
| TOPPANホールディングス | バリューチェーン全体で自然・気候を再評価 | 部門横断WGと外部知見を組み合わせる |
| トクヤマ | 取締役会承認、排出源別の目標、第三者検証 | 数値の内訳と財務影響を具体化する |
| INPEX | SSBJを意識し、重要課題と時間軸を見直す | 全社テンプレートで重複を減らす |
| 古河電気工業 | 委員会、取締役会、報酬、取引先調査を接続 | 開示を事業管理と供給網へ広げる |
| 伊藤忠商事 | 重要課題ごとにリスク・機会と対応を整理 | 経営方針と実行施策をつなぐ |
| アサヒグループHD | 中期賞与の指標へ社会価値を組み込む | 目標を経営者の評価へ反映する |
| ツムラ | 長期インセンティブの一部をサステナビリティへ連動 | 委員会と報酬制度を接続する |
| トヨタ自動車 | 時間軸を定義し、複数技術の戦略を説明 | 前提と戦略の選択肢を明示する |
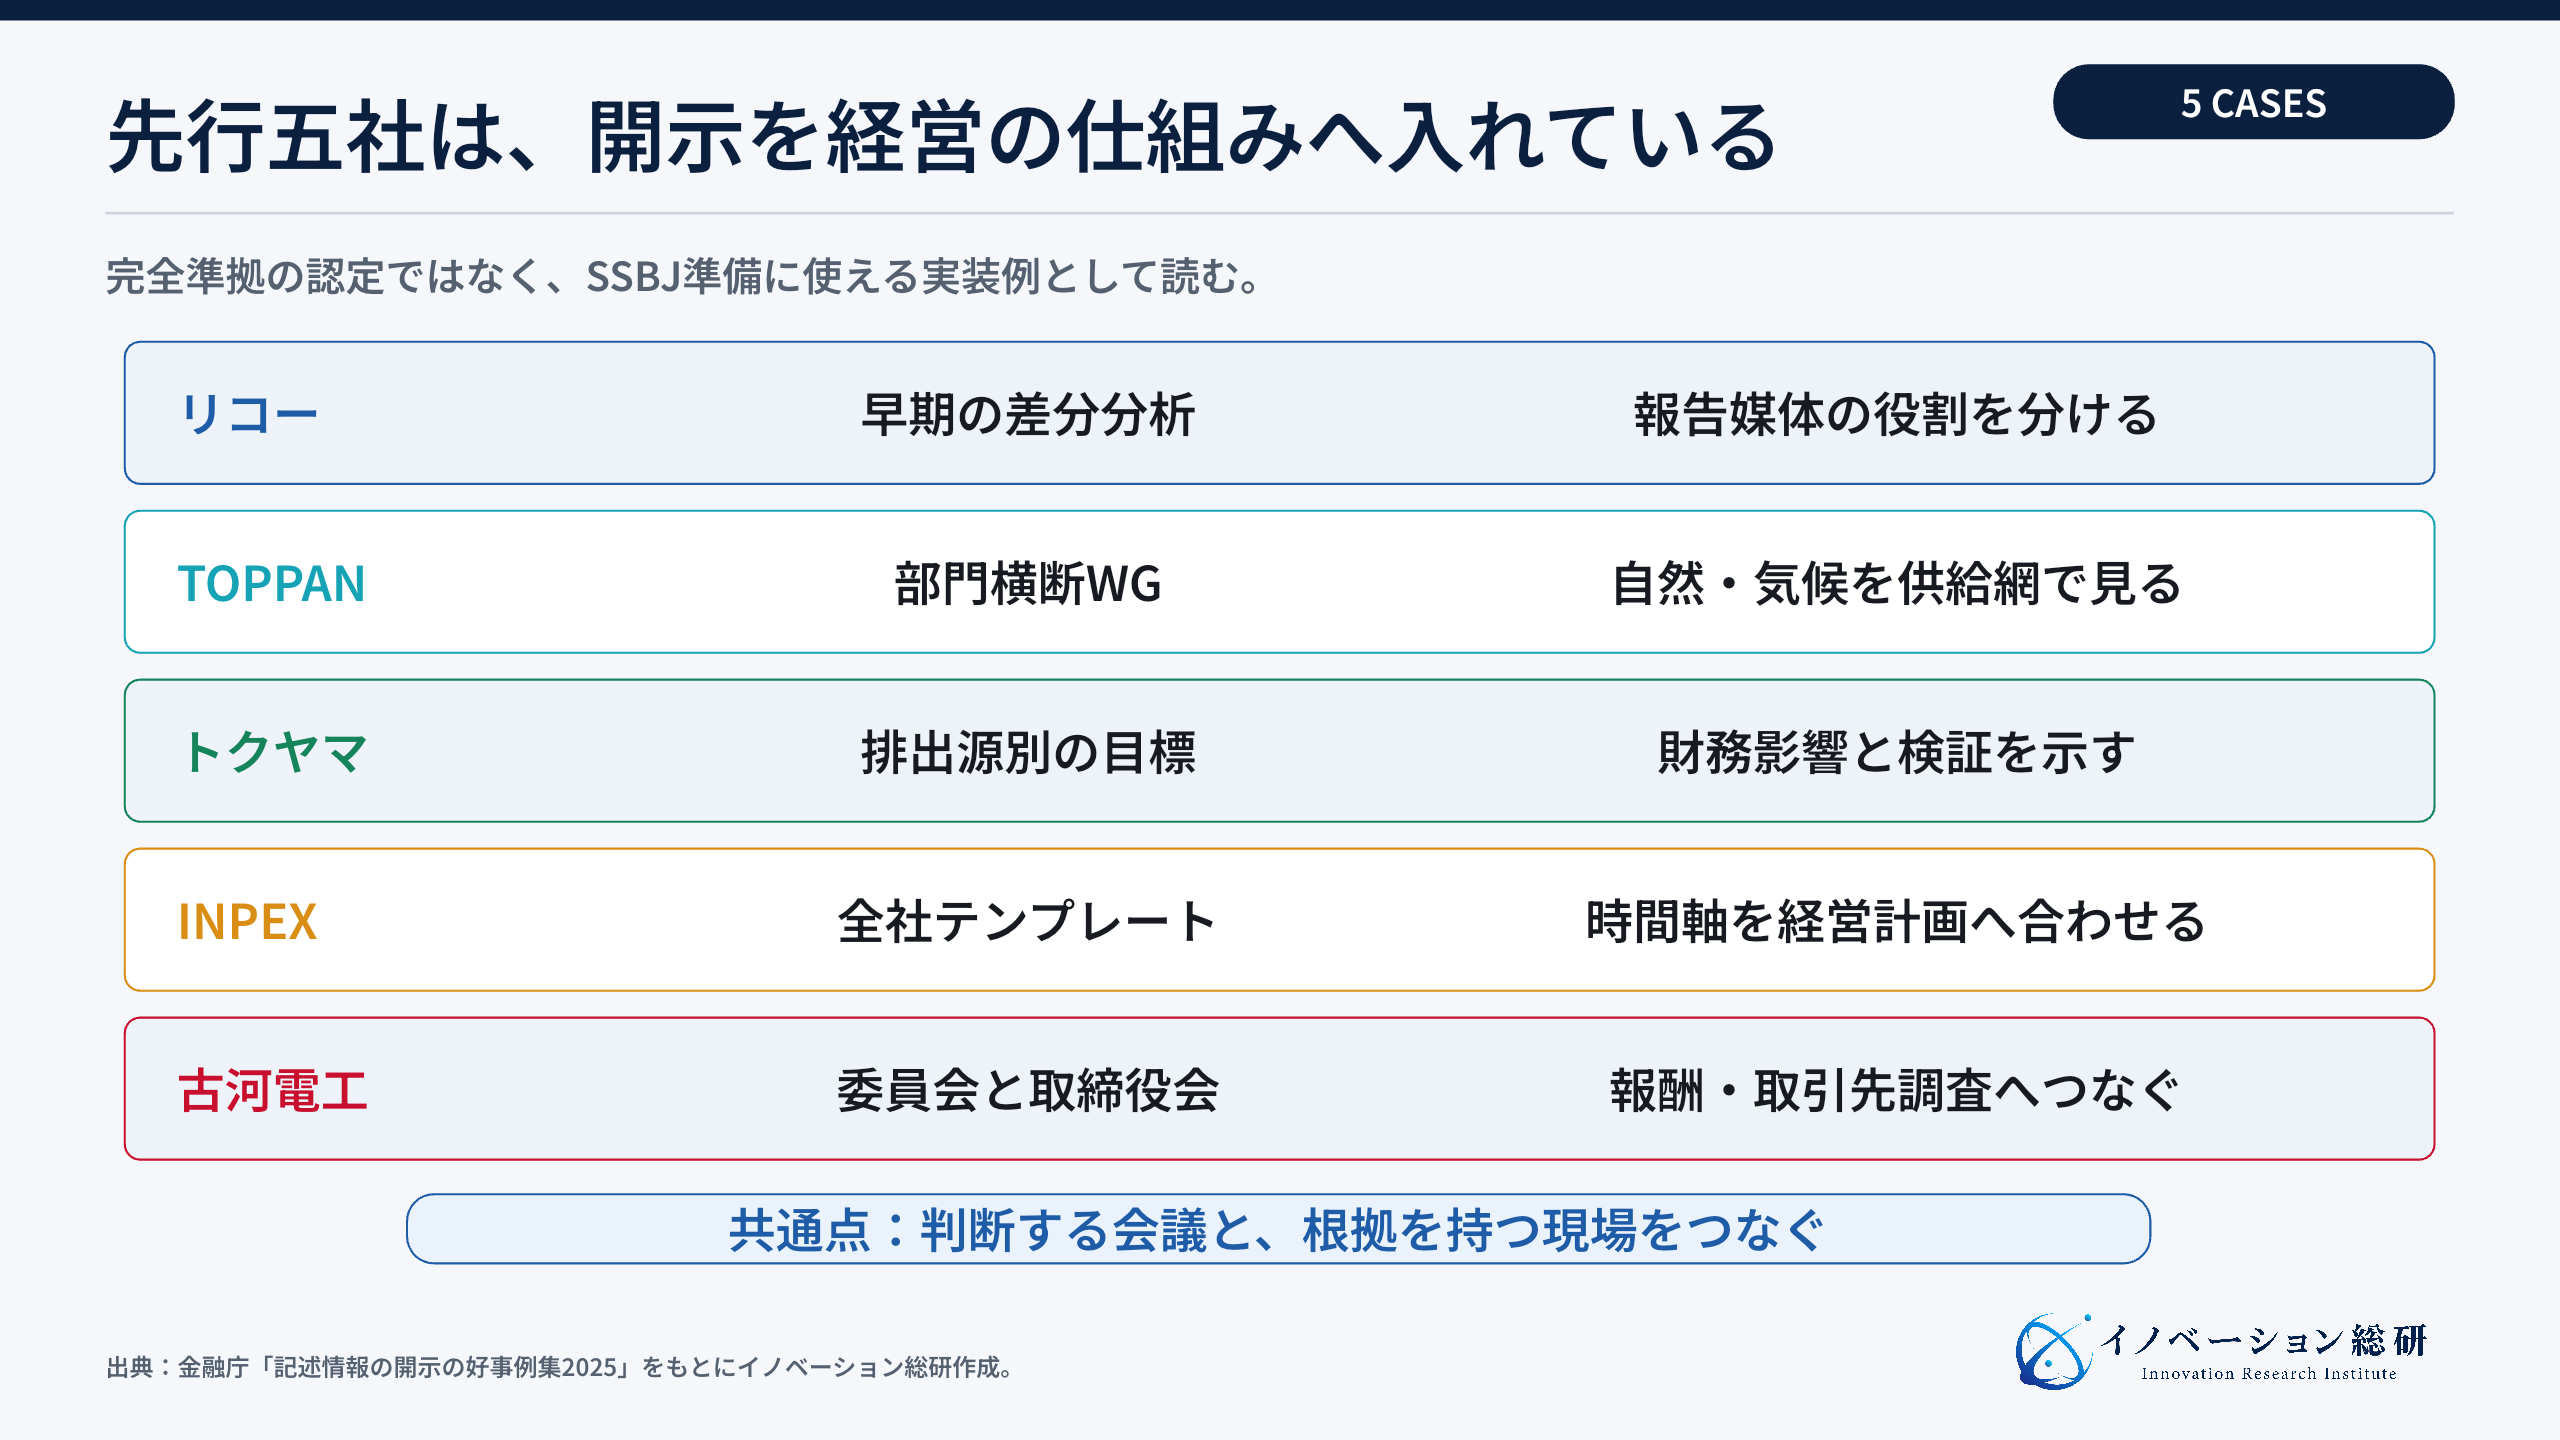
事例に共通するのは、開示担当者だけで文書を作っていないことです。取締役会、経営会議、委員会、事業部、経理、現場、取引先をつなぎ、判断とデータの両方を残しています。
先行5社は何を変えたのか
リコーは露出草案の段階から差分を洗い出した
リコーは、事業成長とESGを同じ軸で捉える方針を示しています。CEOが委員長を務めるESG委員会で、リスクと機会、目標、実績を審議します。
特徴は、基準が確定してから動き始めたのではないことです。SSBJの露出草案の段階で詳細な差分分析を行い、IR、経理、広報などの関係部門で共有しました。
また、有価証券報告書、統合報告書、サステナビリティレポート、データブックの役割を分けています。法定開示と価値創造の説明を混ぜず、同じデータを目的に応じて見せる設計です。
TOPPANホールディングスは自然と気候を取引先まで広げた
TOPPANホールディングスは、TCFDへの対応後、TNFDへの賛同を機に、自然への依存と影響、リスク、機会をバリューチェーン全体で再評価しました。
社内では、地球環境に関するワーキンググループを置き、複数部門と外部有識者が参加しました。経営層と取締役会でも議論し、開示を磨いています。
SSBJ対応で参考になるのは、気候と自然を別々のアンケートにしない点です。原材料、製造、物流、販売の流れへ沿って論点を置くと、取引先データの重複を減らせます。
トクヤマは排出源と財務影響を具体化した
トクヤマは、経営会議、サステナビリティ会議、取締役会を通じて開示を承認します。Scope 1の目標を、燃料、原料、廃棄物などの排出源に分けて示しています。
さらに、第三者検証を利用し、時間軸や財務影響も説明しています。総排出量だけを示すより、どの設備や原料が変化を生むのかが分かります。
新規事業の視点では、工場データを開示指標へ変換するサービスが考えられます。ただし、計測機器、操業データ、排出係数、会計上の設備情報をつなぐ必要があります。
INPEXは重要課題と時間軸を経営計画へ合わせた
INPEXは、可能な範囲からSSBJ基準を意識した開示を進めています。中期経営計画と合わせて重要課題と時間軸を見直し、部門横断の対話とワーキンググループでリスクと機会を整理しました。
中央のサステナビリティ部門が章立てとテンプレートを設計し、重複する説明を減らしています。事業部ごとに自由な文章を集めるより、判断理由と必要証拠を同じ形式で集めやすくなります。
エネルギー企業では、移行リスク、物理的リスク、資源開発、地域社会への影響が重なります。時間軸を経営計画へ合わせることで、開示が投資判断とつながります。
古河電気工業は報酬と供給網まで接続した
古河電気工業は、サステナビリティ委員会の議論を取締役会へ報告し、ESGを役員報酬の評価にも結びつけています。
さらに、グループ各社のデータ範囲を整理し、取引先への自己評価質問票も使います。自社拠点の数値だけでなく、調達先の状況まで把握しようとする設計です。
SSBJ対応が進むと、取引先へ求めるデータの量が増えます。大企業向けの開示ソフトだけでなく、中堅・中小の供給者が迷わず回答できるデータ連携にも事業機会があります。
SSBJ支援市場は5つの機能層でできている
SSBJ支援を一つの市場として見ると、制度解説、算定ソフト、開示作成、保証が混ざって見えます。顧客の仕事へ分けると、次の5層です。
| 機能層 | 顧客の主な仕事 | 提供サービスの例 | 勝負になる資産 |
|---|---|---|---|
| 1. データ接続 | 拠点・人事・調達・設備から原データを集める | コネクター、入力画面、API | 既存システムとの接続実績 |
| 2. 算定・変換 | GHGや人的資本の指標へ変換する | 算定エンジン、排出係数、LCA | 業界別ロジックと更新管理 |
| 3. 開示管理 | 基準項目へ割り当て、説明文を管理する | 開示プラットフォーム、タグ付け | 基準差分と文書管理 |
| 4. 統制・証拠 | 承認、変更履歴、原資料を残す | ワークフロー、監査証跡、GRC | 内部統制と権限設計 |
| 5. 保証・助言 | 判断と証拠を確認し、改善する | 保証準備、専門助言、研修 | 資格、専門性、責任範囲 |
Deep Researchレポートでは、単純な算定機能より、データの出所から開示と保証まで追える仕組みが重要になると整理しています。
実際の顧客は、すべてを一社から買うとは限りません。既存のERP、環境管理、人事、連結会計、文書管理を残し、不足する工程だけを追加する場合もあります。
参入企業は、五つ全部を自社で持つ必要はありません。どの工程の責任を負い、どこから先を会計士、弁護士、保証提供者、システム会社へ渡すかを決める方が重要です。
自社はSSBJのどこへ入れるか
顧客の反復業務、自社データ、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
SSBJ対応を、毎年続く経営報告の仕組みへ。
対象法人、重要性評価、データ所有者、締め日、承認、保証を整理し、自社で持つ役割と提携で補う役割を設計します。
SSBJを新規事業にする4つの参入方法
新規参入では、制度解説の需要だけを追わないようにします。制度の初年度を過ぎても毎年残る仕事を選びます。
| 参入方法 | 最初の顧客 | 提供価値 | 必要な資産 | 提携先・責任分界 | 主な懸念 |
|---|---|---|---|---|---|
| 対象・基準差分管理 | 上場企業の法務・開示部門 | 適用判定と改正差分を更新する | 規制情報、法人構造、更新体制 | 法的判断は弁護士等へ渡す | 誤った適用判定の責任 |
| データ収集・証拠管理 | 経理・サステナビリティ部門 | 依頼、差戻し、承認、証拠を一元化 | ワークフロー、権限、監査証跡 | ERP・GRC会社と接続する | 既存システムとの重複 |
| 業界別データ変換 | 製造、物流、建設、金融など | 業務データを開示指標へ変える | 業務知識、算定ロジック、API | 算定専門家と保証提供者へ接続 | 推計精度と係数更新 |
| 保証準備・内部統制 | CFO、内部監査、開示責任者 | 証拠不足と統制の弱点を先に見つける | 会計・統制知識、評価手順 | 保証業務との独立性を守る | 助言と保証の利益相反 |
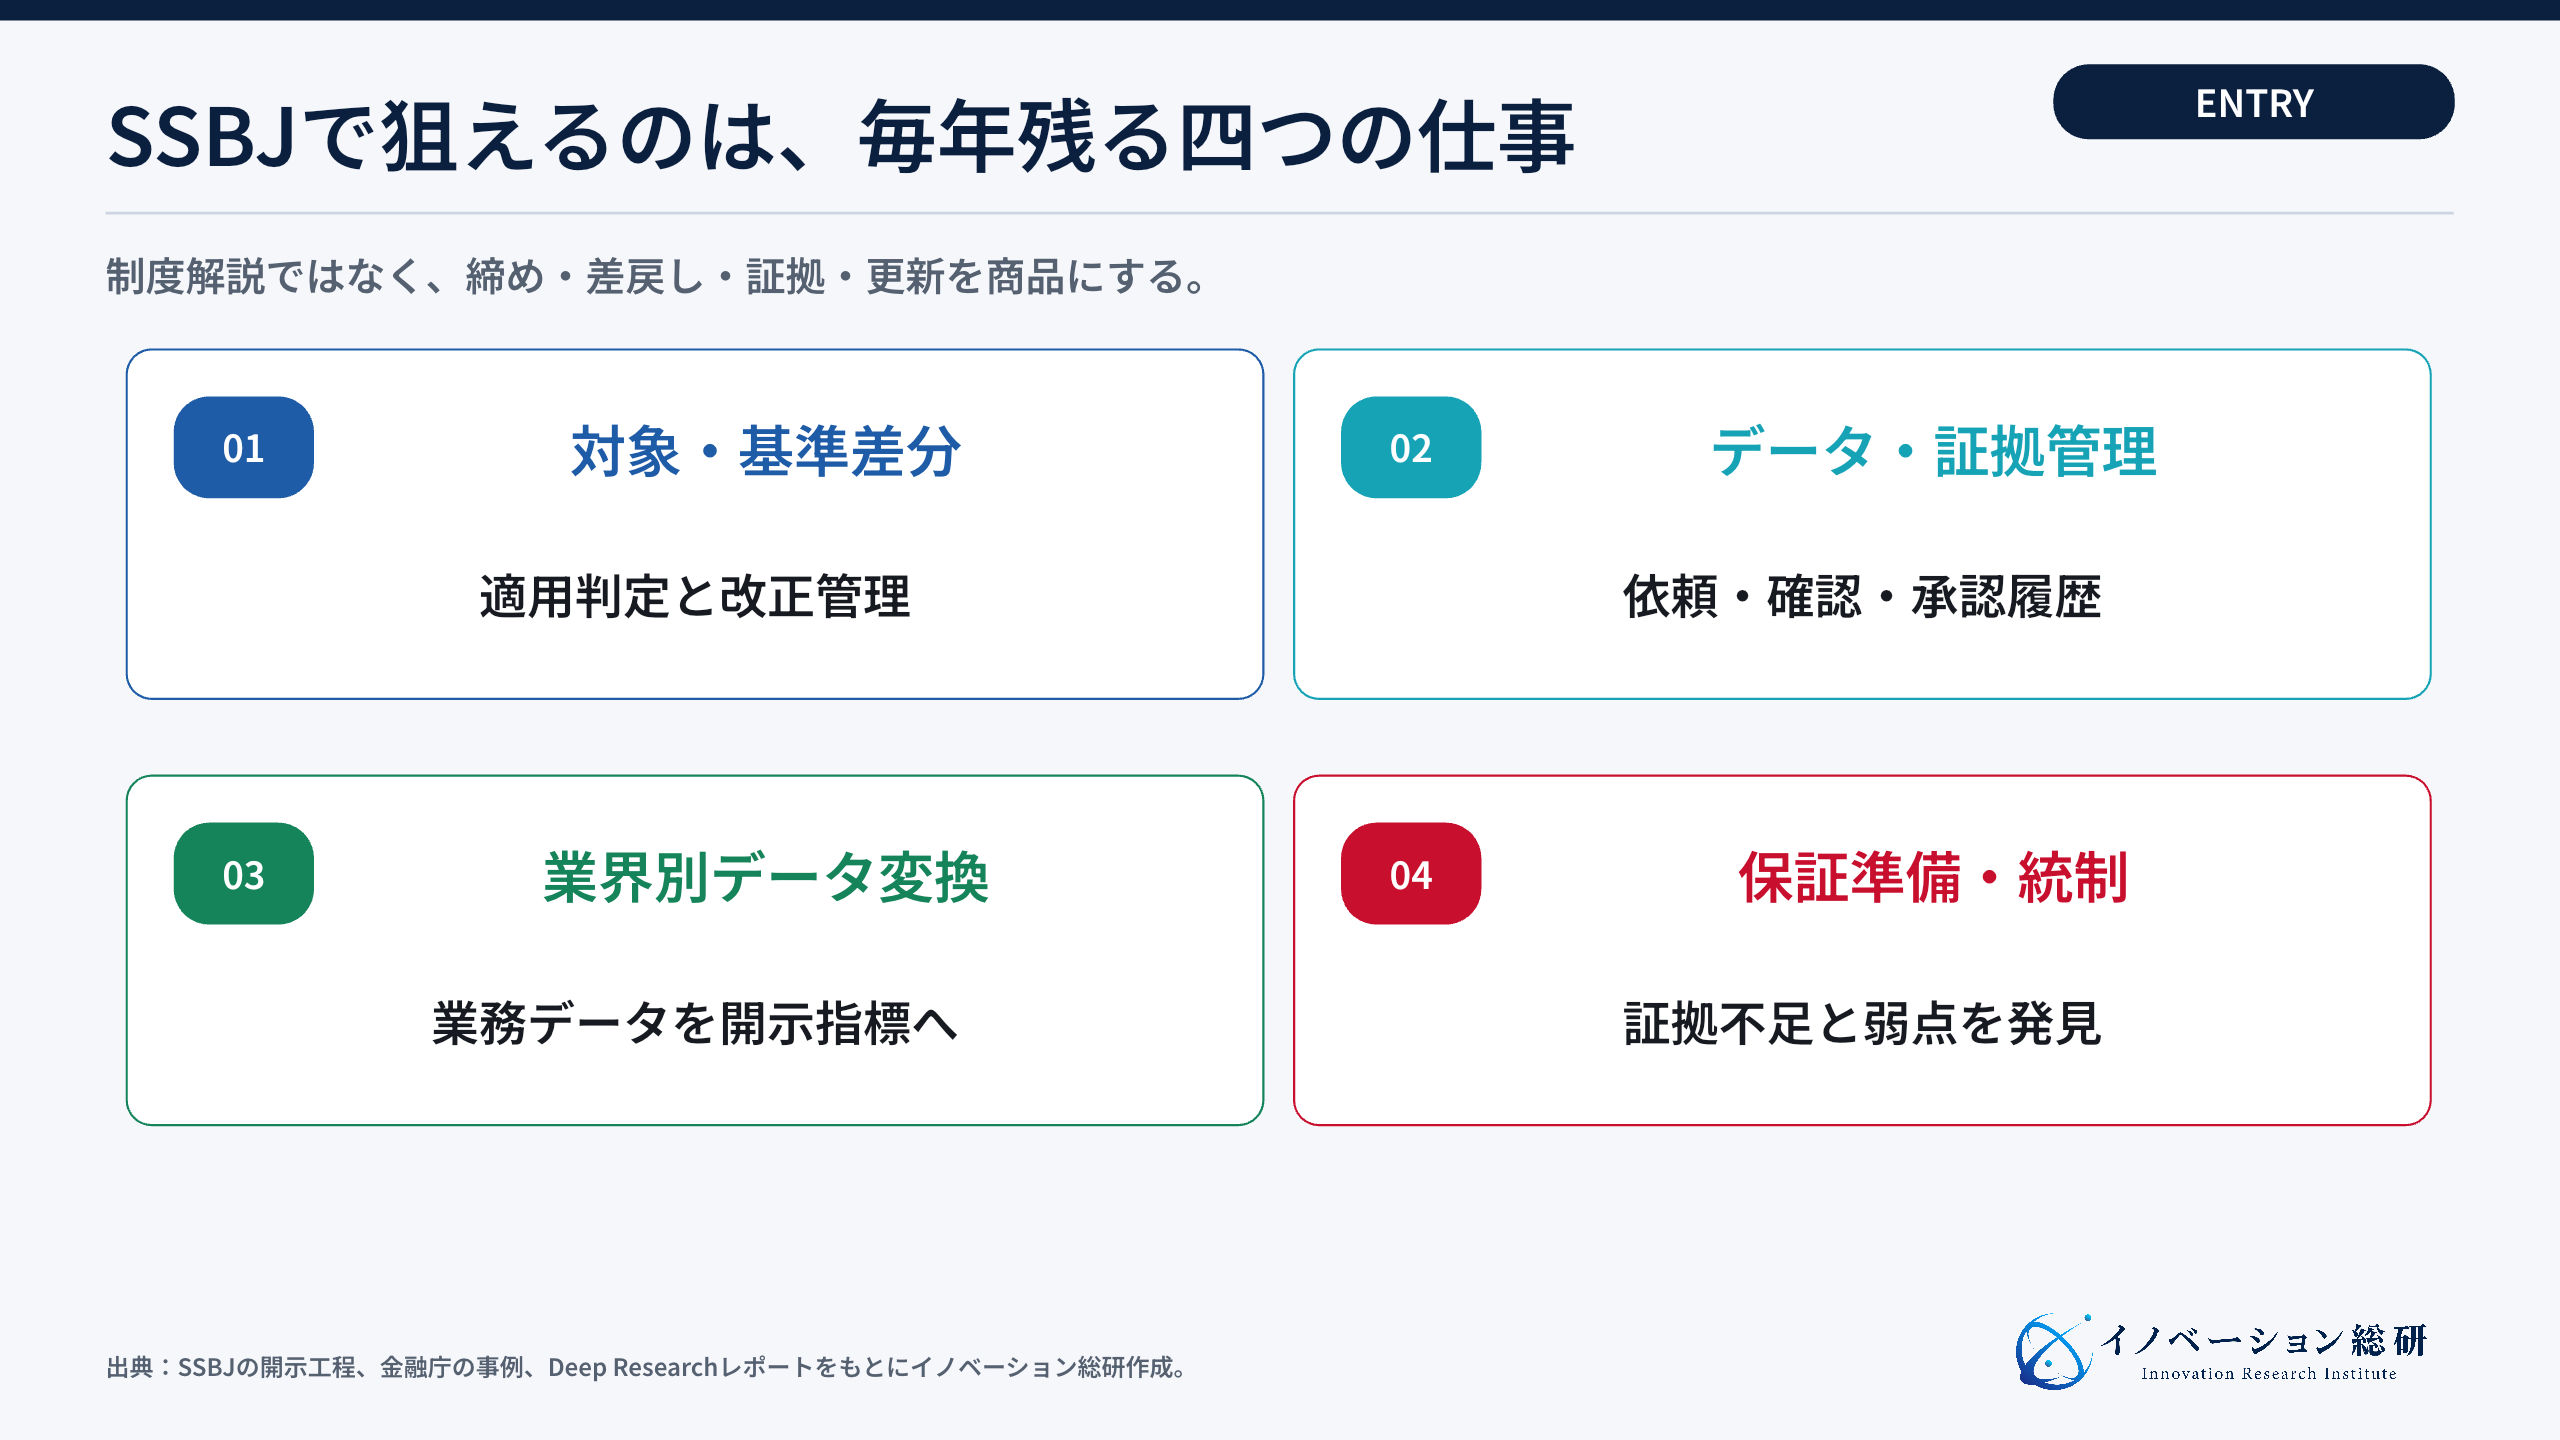
4つの中で参入しやすいのは、自社がすでに持つデータや顧客業務に近い領域です。工場IoTを持つ会社なら設備・エネルギーデータ、人事SaaSなら人的資本、調達システムなら取引先データが入口になります。
一方、制度解説だけで差別化するのは難しくなります。基準本文は公開され、専門家の解説も増えるからです。顧客が毎年困る締め日、差戻し、証拠、変更管理を解く方が、継続収益につながります。
顧客はどこから選ぶべきか
最初の顧客を時価総額だけで選ぶと、競争が激しい大企業へ集中します。業務の複雑さと既存資産の相性も見ます。
優先しやすいのは、海外子会社や工場が多い企業です。Scope 3の比重が大きい企業、M&Aでシステムが分かれた企業、複数制度へ対応する企業も候補です。こうした企業では、単純な表計算ではデータの出所を追いにくくなります。
また、直接の対象企業だけが顧客とは限りません。対象企業へ部材や物流を提供する会社も、排出量や人権などのデータ提出を求められます。
供給者向けでは、高機能な統合報告ソフトが最適とは限りません。質問の意味を説明し、既存帳票から必要な値を取り出し、提出履歴を残すサービスが使いやすい場合があります。
顧客を選ぶ前に、次の点を確認します。
- 開示や保証の予算を持つ責任者がいるか
- 毎年繰り返す作業が明確か
- 原データへ接続できるか
- 既存ソフトで解けない差戻しや証拠管理があるか
- 専門家へ渡す責任範囲を決められるか
SSBJ事業の懸念と責任分界を決める
SSBJ支援は、経営判断と法定開示に近い仕事です。便利な機能を提供するだけでなく、間違ったときの責任を先に分けます。
第一の懸念は、基準改正です。対象企業、経過措置、保証制度は今後も変わり得ます。更新日、採用した基準、変更理由を残し、古い判定を自動で使い続けない仕組みが必要です。
第二は、データ品質です。AIで説明文を作れても、元データの範囲や計算方法が違えば開示は正しくなりません。原資料、作成者、確認者、修正履歴を追えることが先です。
第三は、保証との独立性です。同じ事業者がデータ設計、判断、保証をすべて担うと、利益相反が生じる場合があります。助言、システム提供、保証の役割を契約で分けます。
第四は、機密情報です。設備、人事、取引先のデータには、営業秘密や個人情報が含まれます。収集範囲、閲覧権限、保存期間、海外移転を最小限にします。
第五は、過剰な準拠表現です。SSBJは2026年5月、基準の一部だけを参考にした開示で、完全準拠と受け取られる表現を使わないよう注意を示しました。支援会社も「SSBJ対応済み」という言葉を安易に使わず、対応範囲と未対応項目を明示する必要があります。
SSBJ事業を見送るべき条件
市場が伸びると見えても、自社に合わない参入はあります。次の条件が重なる場合は、単独参入を見送るか、提携に切り替えます。
- 顧客の開示責任者へアクセスできない
- 公開情報を要約する以外の資産がない
- 原データや既存システムへ接続できない
- 毎年の運用ではなく、一度きりの報告書制作で終わる
- 法務、会計、保証との責任分界を決められない
- 業界別の計算方法を更新する体制がない
特に、制度説明の資料だけで価格を取るモデルは長続きしにくいと考えられます。顧客が内製化しやすく、基準改正のたびに説明責任だけが増えるからです。
参入しない判断も新規事業の成果です。既存顧客との関係は強いが専門性が足りない場合は、専門家やソフト会社の販売・導入パートナーになる選択肢があります。
SSBJに関するよくある質問
まとめ:SSBJ対応は開示表ではなく運用をつくる仕事
SSBJは、日本のサステナビリティ開示を、投資家が比較できる共通基準へ近づけます。大企業から段階的に始まりますが、データ提出の影響は子会社や取引先にも広がります。
先行企業の事例を見ると、準備の中心は報告書の文章ではありません。取締役会、経営会議、データ所有者、原資料、承認、変更履歴をつなぐことです。
新規事業として狙えるのは、対象・基準差分管理、データ収集・証拠管理、業界別データ変換、保証準備・内部統制の4領域です。
勝負を分けるのは、制度知識の量だけではありません。顧客の決算工程へ入り、毎年同じ品質でデータと証拠を締められるかどうかです。
イノベーション総研では、企業が持つデータ、顧客接点、業界知識を起点に、参入する工程と提携で補う工程を整理します。単に「成長市場だから入る」のではなく、誰が何に支払い、どの責任を持てるかまで具体化します。
参照した主な資料
- サステナビリティ基準委員会「SSBJ基準」
- サステナビリティ基準委員会「2026年7月13日セミナー」
- 金融庁「SSBJ基準の適用及び保証制度の導入等」関係府令
- 金融庁「記述情報の開示の好事例集2025」
- 金融庁「サステナビリティ情報の保証に関する専門グループ」
- サステナビリティ基準委員会「SSBJ基準に準拠した旨の記載に関する注意」
- IFRS Foundation「ISSB Standards」
- 欧州委員会「Corporate sustainability reporting」
- Gemini Deep Research「Sustainability Disclosure Market Study」(全16ページ)
CONTACT
お問い合わせ
SSBJの事業機会を、自社のデータと顧客業務から具体化する。
対象・基準差分、データ運用、業界別データ、保証準備を整理し、自社が継続して価値を出せる入口を設計します。


