
投稿日:2026.09.08 最終更新日:2026.09.20
EUサステナビリティ報告指令(CSRD)は誰に残った?2026年の対象
CSRDは、EUで事業を行う一定規模以上の企業に、環境・人権・従業員・企業統治などの情報開示を求める制度です。正式名称はCorporate Sustainability Reporting Directiveです。
2026年の制度改正により、対象企業は大きく絞られました。ところが、対応が簡単になったとは限りません。対象に残る企業には、財務情報に近い精度が求められます。非財務データも、第三者の保証を受けられる状態で集めます。
日本企業も無関係ではありません。EUで大きな売上を持つ企業は直接対象になり得ます。対象外でも、取引先から人権、温室効果ガス、資源循環などの情報を求められる場合があります。
CSRD対応の中心は、開示項目を埋めることではありません。非財務データも、財務と同じ締め日・承認・証拠で回すことです。本記事では、2026年の対象、ESRS、9社の実装、新規事業の参入余地を順番に説明します。
この記事の結論
CSRD対応の中心は、開示項目を埋めることではなく、非財務データを経営報告の統制へ入れることです。
- 2026年改正で対象企業は絞られ、EU企業には従業員数と純売上高の二つの基準が設けられました。
- 先行9社は、経営報告、重要性評価、データ基盤、部門横断の統治、報酬へ実装を広げています。
- 参入の入口は、対象・基準差分、データ運用、業界別データ、保証準備・統制の四つです。
目次
EUサステナビリティ報告指令(CSRD)とは?情報を経営報告へ入れる制度
CSRDは、企業のサステナビリティ情報を経営報告書の中で開示させるEUの制度です。温室効果ガスだけではありません。水、生物多様性、資源循環、自社の従業員、取引先で働く人、消費者、企業行動などを扱います。
従来のCSR報告書は、企業が伝えたい活動を中心に作ることができました。CSRDでは、共通の基準であるESRSに沿い、重要な影響・リスク・機会を選びます。開示した数値や説明は、独立した保証業務の対象になります。
欧州委員会は、最初の対象企業が2024年度の情報を2025年に公表したと説明しています。報告の場所も、任意の特設サイトではなく、経営報告書のサステナビリティ・ステートメントです。
つまりCSRDは、広報資料の作成ルールではありません。経営陣、財務、サステナビリティ、人事、調達、法務、内部監査が、同じ報告サイクルで動く制度です。
2026年改正でCSRDの対象企業はどう変わったのか
2026年2月、EUはDirective (EU) 2026/470を成立させました。EU企業には二つの基準があります。平均従業員数は1,000人超、年間純売上高は4億5,000万ユーロ超です。両方を超える企業または企業グループへ絞られました。
EU域外に親会社を持つ企業にも別の基準があります。EU理事会は、親会社のEU域内純売上高を基準にしました。4億5,000万ユーロ超が目安です。EU子会社または支店には、売上高2億ユーロ超の基準があります。
| 区分 | 2026年改正後の主な基準 | 実務で確認する単位 |
|---|---|---|
| EU企業 | 従業員1,000人超、かつ純売上高4億5,000万ユーロ超 | 単体または連結グループ |
| EU域外企業 | EU域内純売上高4億5,000万ユーロ超、かつEU子会社・支店の売上高2億ユーロ超 | 親会社とEU拠点 |
| 旧対象企業 | 新基準で対象外なら、2025・2026年度に移行免除を設けられる | 各加盟国の法制化も確認 |
| 取引先企業 | 直接義務がなくても情報依頼を受ける | 顧客・金融機関・親会社との契約 |
第一波として2024年度から開示した企業でも、新基準から外れる場合があります。改正指令は、2025年度と2026年度の移行的な免除を加盟国が設けられるようにしました。
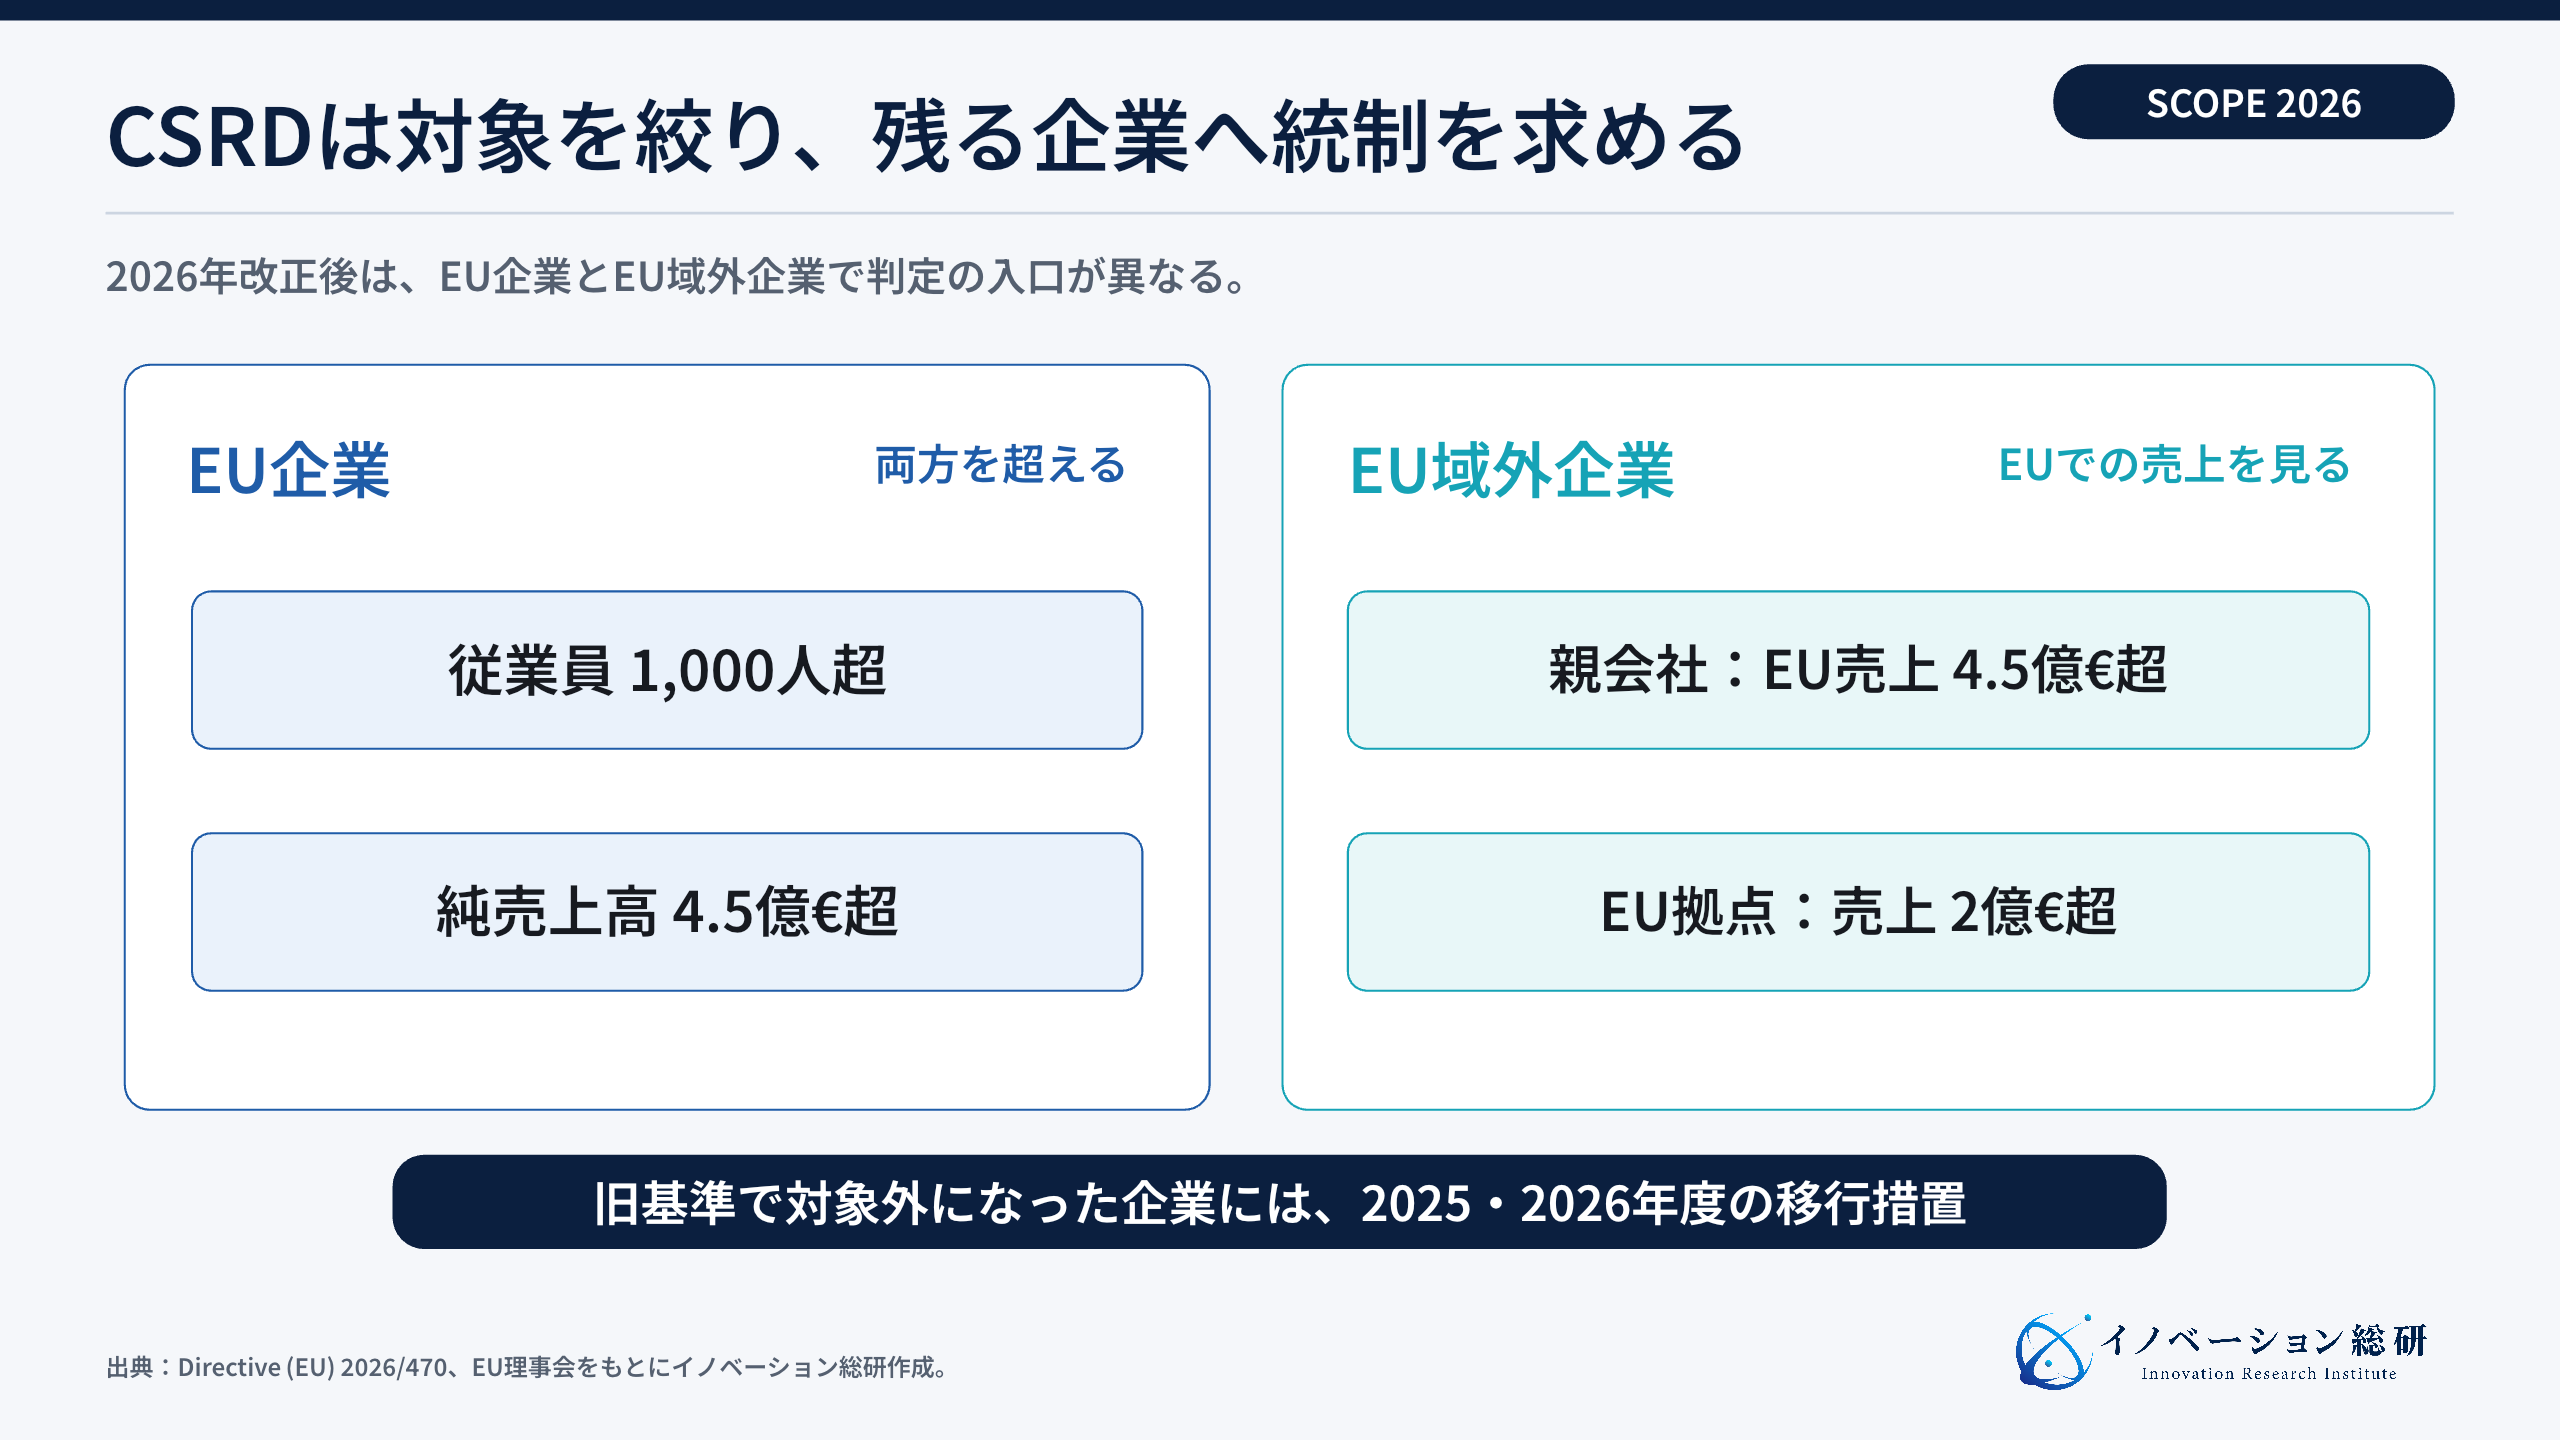
対象が縮小したことで、まず行うべき仕事も変わりました。古い基準のチェックリストをそのまま使わないことが大切です。最新基準で自社が残るかを見直します。EU拠点が従う加盟国法と、親会社の連結報告による免除も確認します。
日本企業はCSRDの対象になるのか
日本企業は、三つの立場に分けて考えると分かりやすくなります。
一つ目は、EUに大きな子会社や支店を持ち、直接対象になる企業です。親会社のEU域内売上高と、EU拠点の売上高を確認します。どの法人が報告主体になるか、グループ報告でまとめられるかも見ます。
二つ目は、EU上場企業やEU企業グループの子会社です。連結報告のデータ提供者になります。日本法人が報告書を提出しなくても、親会社が必要とする環境、人材、取引先の情報を決められた期限で渡します。
三つ目は、対象企業のサプライヤーです。直接の法的義務がなくても、対象企業は自社のバリューチェーンに関する情報を必要とします。製品別排出量、労働安全、人権リスク、原材料の由来などを求められる可能性があります。
ただし、2026年改正は小規模な取引先への過大な要求を抑える仕組みも入れました。改正指令では、従業員1,000人以下の保護対象企業が、自主基準を超える情報提供を断れる枠組みを設けています。
対象外になったから何も出さない、という判断も危険です。顧客が必要とする最小項目を確かめ、自社の営業・調達・金融に役立つ範囲で共通データを持つ方が現実的です。
ESRSとは?CSRDで開示する内容を定める共通基準
ESRSは、European Sustainability Reporting Standardsの略です。企業が何を、どの考え方で開示するかを定めます。
基準は大きく、全企業に共通する横断基準と、環境・社会・企業統治のテーマ別基準に分かれます。環境では気候変動、汚染、水、生物多様性、資源利用を扱います。社会では自社の従業員、バリューチェーンで働く人、地域社会、消費者を扱います。
2026年7月、欧州委員会は改訂ESRSを採択しました。欧州委員会の発表によると、必須データポイントは60%超、全データポイントは70%超減りました。企業ごとの報告費用は30%超下がると見込んでいます。
一方、基準の目的は残っています。企業が環境や人へ与える影響と、サステナビリティ課題が企業の財務へ与える影響を示すことです。
改訂ESRSは、EU官報への掲載を経て法的に有効になります。欧州委員会の法令ページは、官報掲載前は未発効であると説明しています。適用は2027年1月1日以降に始まる事業年度を予定し、発効後は2026年度から早期適用できる設計です。
ダブル・マテリアリティは二つの方向から重要性を見る
CSRDの特徴は、ダブル・マテリアリティです。日本語では「二重の重要性」と訳されます。
一方向は、企業が人や環境へ与える影響です。工場排水が地域の水へ与える影響、調達先で働く人の安全、製品が利用者へ与える影響などを見ます。これをインパクト・マテリアリティと呼びます。
もう一方向は、環境や社会の変化が企業の財務へ与える影響です。炭素価格で原価が上がる、水不足で工場が止まる、技能不足で生産能力が落ちる、といったリスクと機会を見ます。これが財務マテリアリティです。
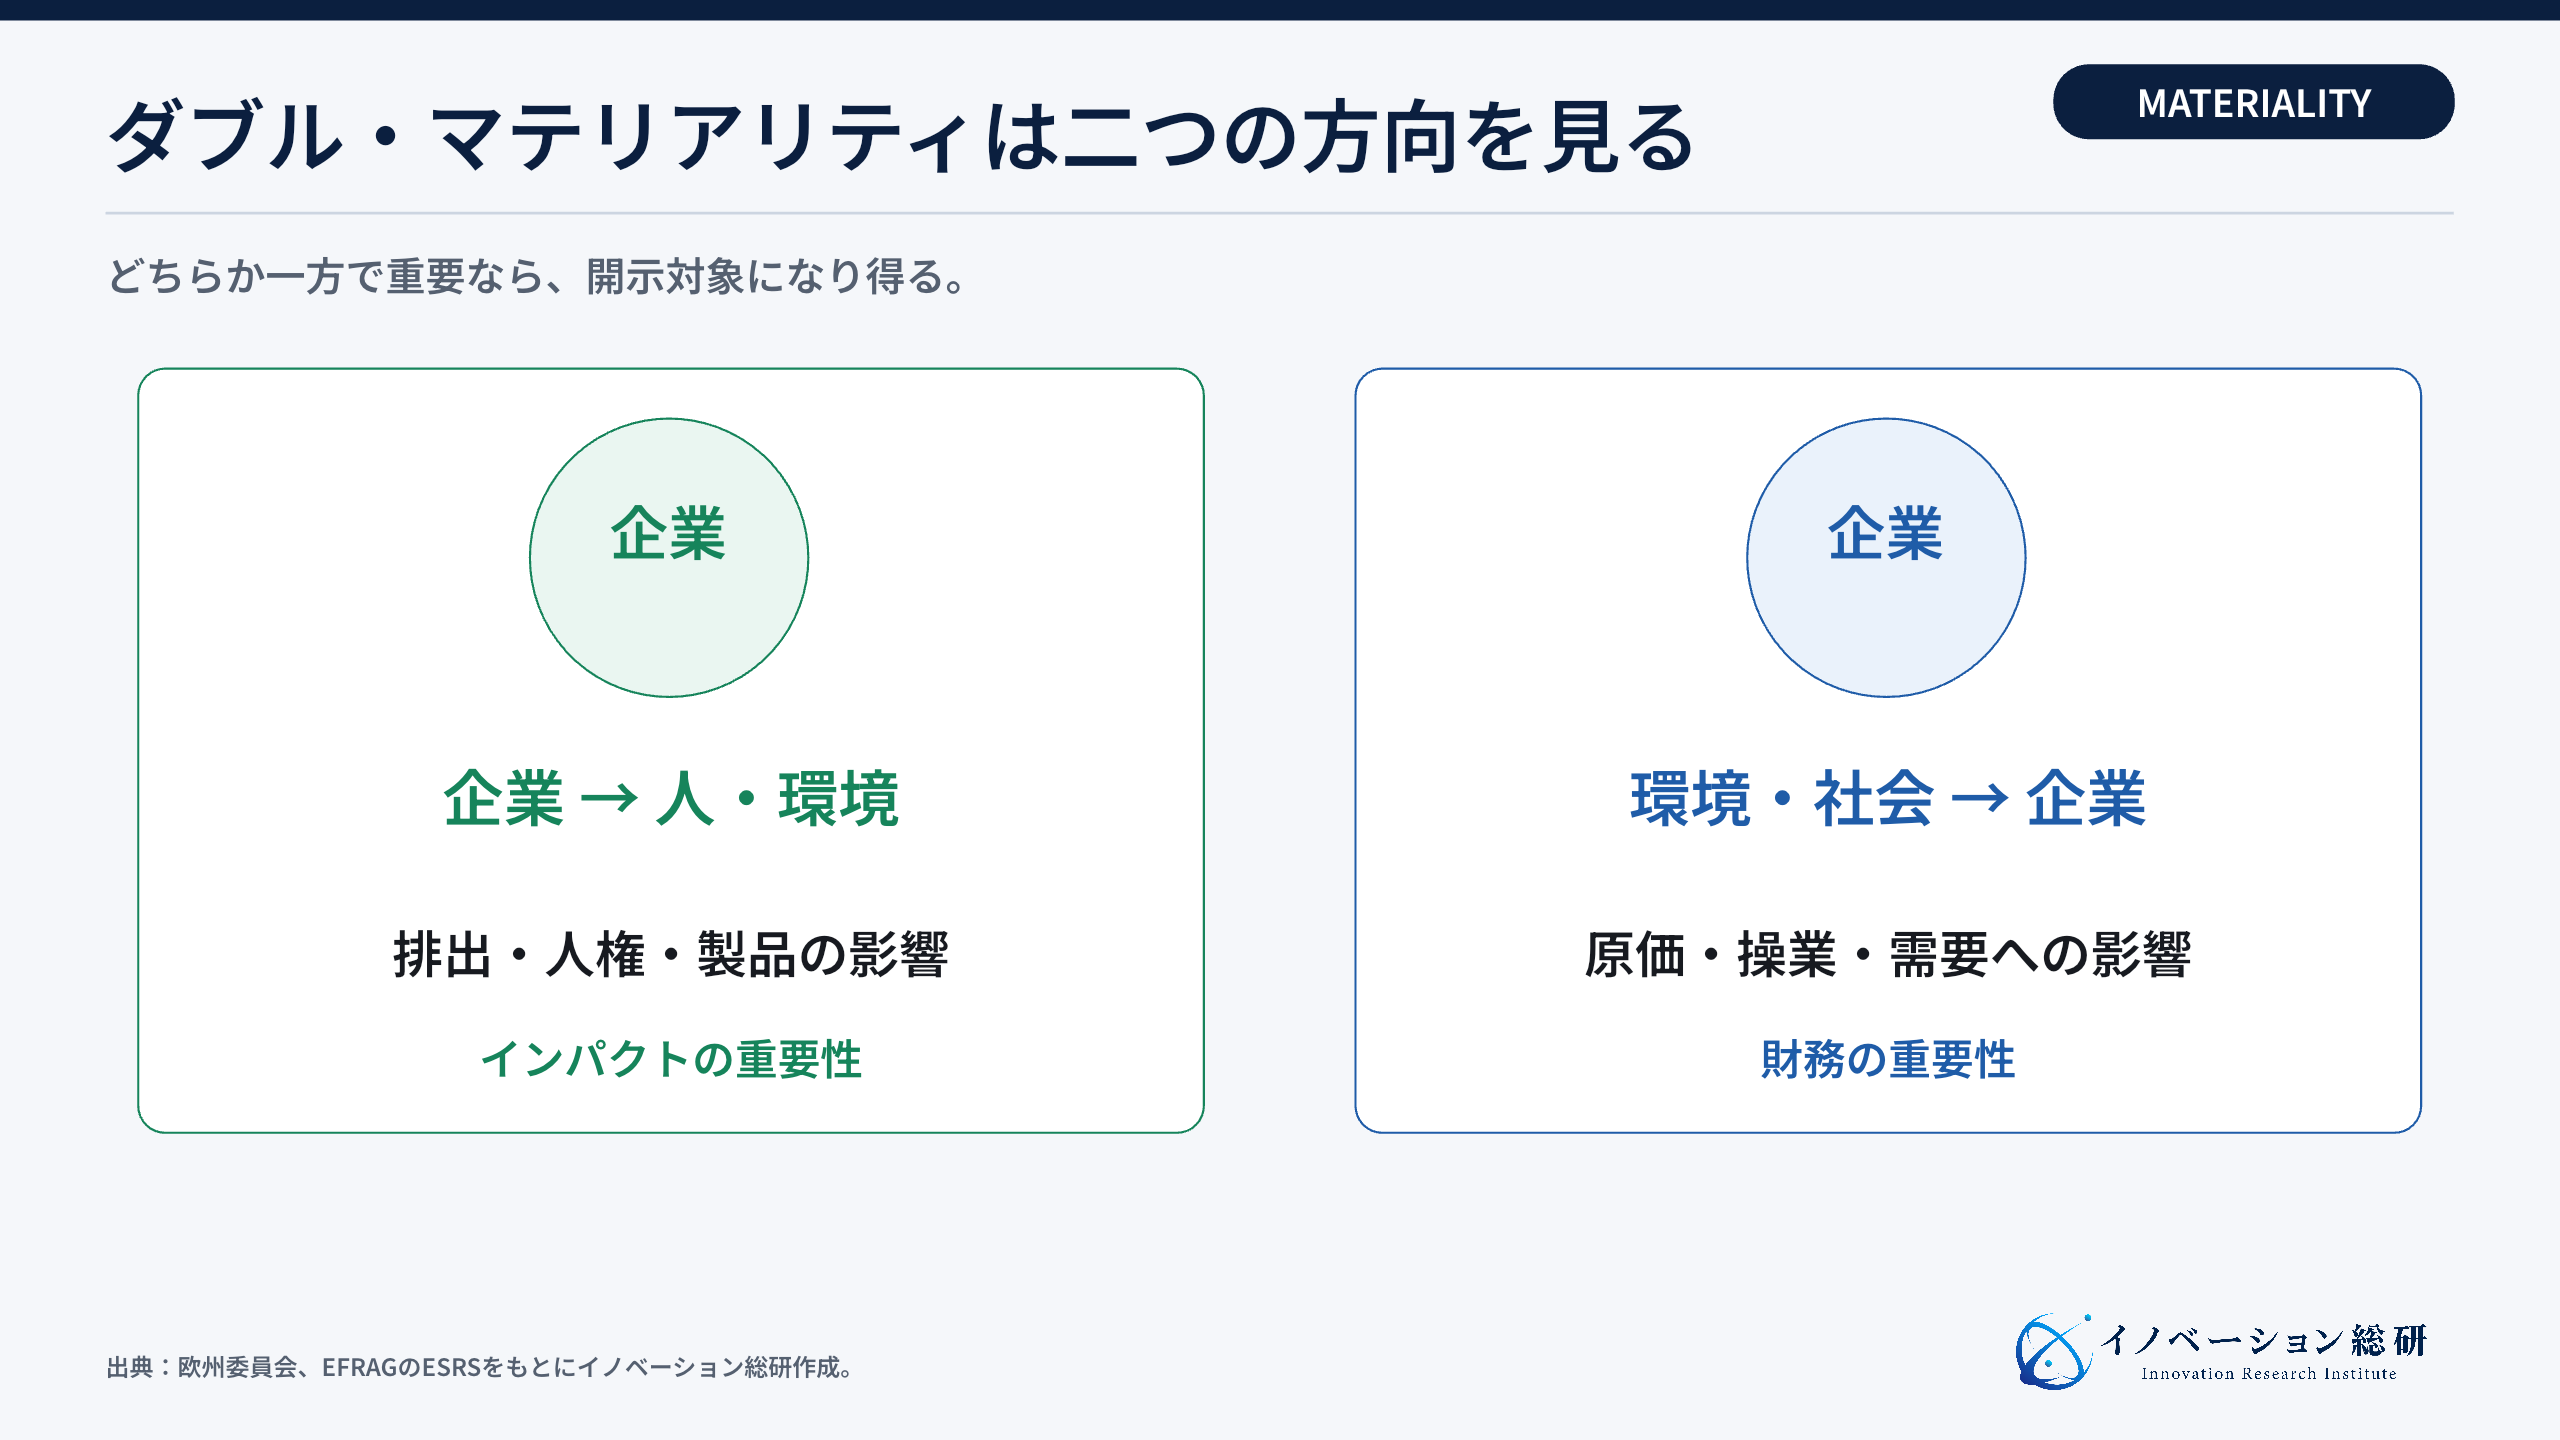
両方で重要である必要はありません。どちらか一方で重要なら、開示対象になり得ます。
実務では、テーマ一覧を並べるだけでは足りません。事業、地域、取引先、時間軸ごとに影響・リスク・機会を特定します。そのうえで、重要性を評価した根拠、参加した部署、経営会議での承認、前年からの変更を残します。
開示実務は5つの工程で回す
CSRD対応は、基準を読む仕事とデータを集める仕事を分けると止まります。実務は、次の5工程を一つの運用として設計します。
| 工程 | 主な仕事 | 責任を持つ部門の例 | 残す証拠 |
|---|---|---|---|
| 1. 対象・範囲 | 対象法人、連結、バリューチェーンを決める | 法務、財務、経営企画 | 判定根拠、組織図、適用法 |
| 2. 重要性評価 | 影響・リスク・機会を選ぶ | サステナビリティ、事業部、リスク管理 | 評価表、関係者意見、承認記録 |
| 3. データ収集 | 数値と説明を担当者から集める | 人事、環境、調達、工場、IT | 原資料、計算式、提出履歴 |
| 4. 統制・保証 | 定義、レビュー、修正、保証対応を行う | 経理、内部監査、監査人 | 承認、変更履歴、保証調書 |
| 5. 報告・活用 | 経営報告へ統合し、意思決定へ返す | CFO、取締役会、IR | 報告書、会議記録、改善計画 |
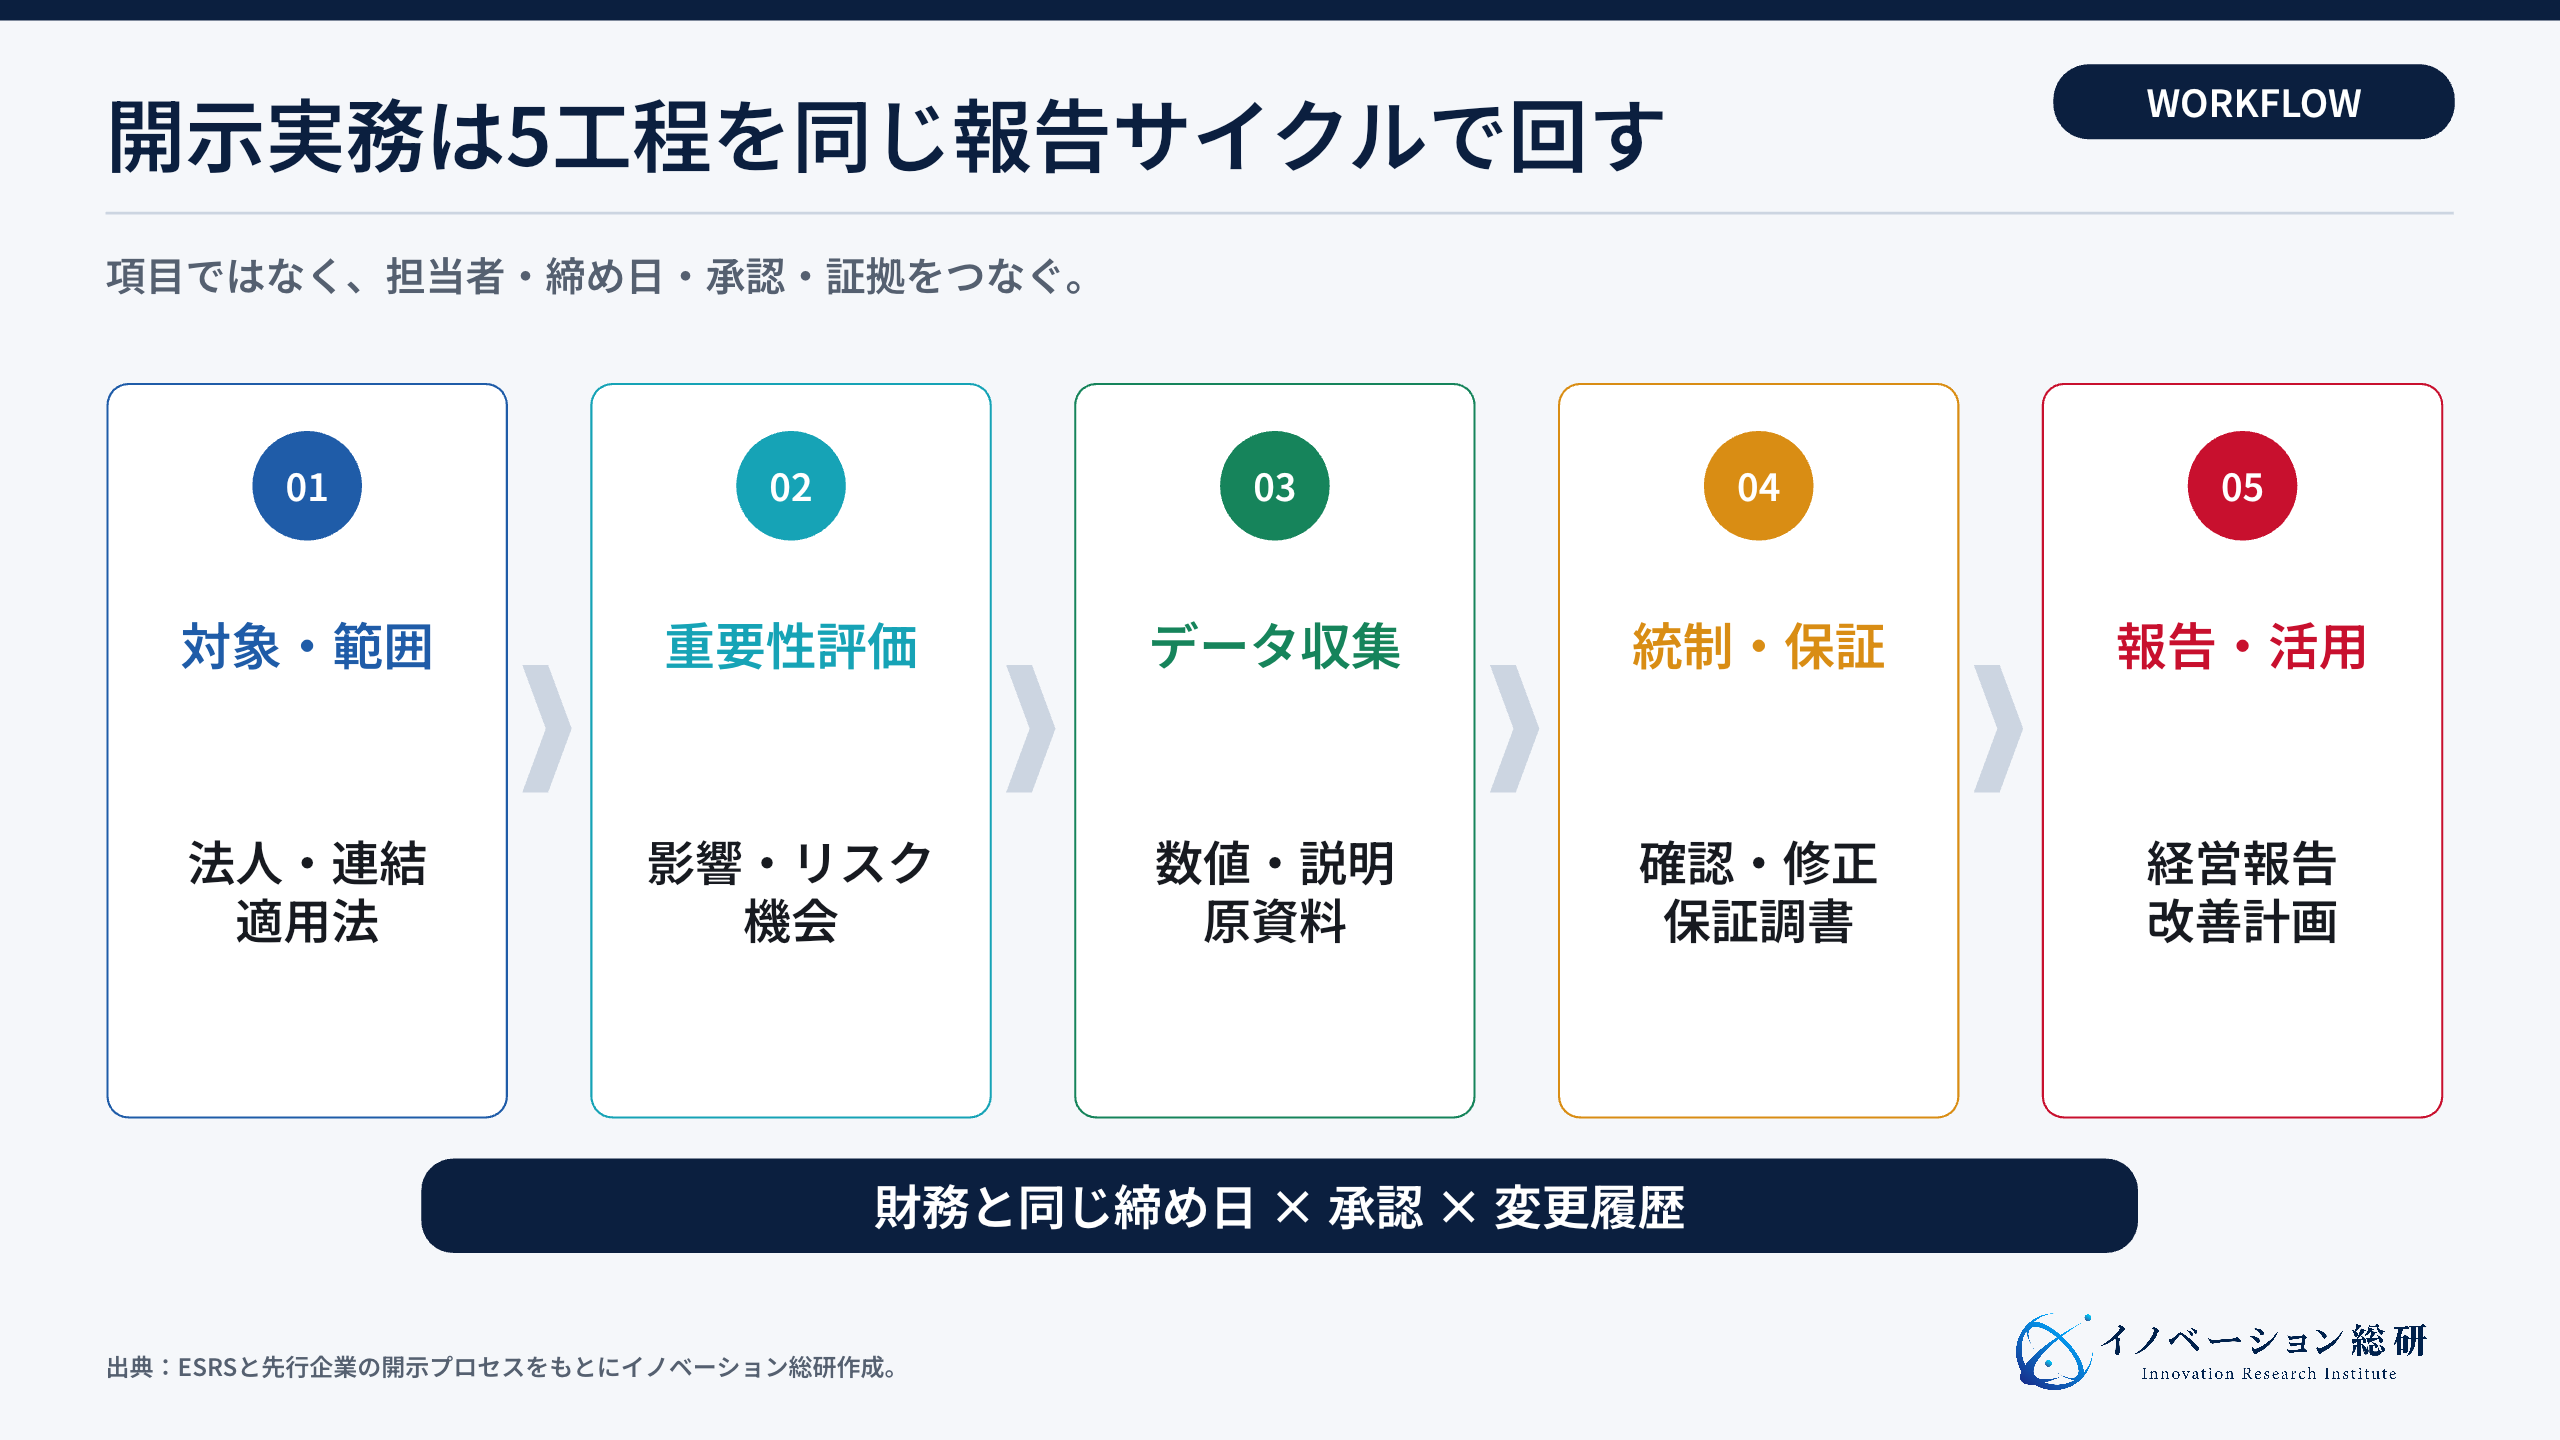
数値は、誰が作成し、誰が確認し、どの原資料から転記したかを追えるようにします。説明文も同じです。前年と異なる表現にした理由、見積りを使った部分、未確定のデータを残します。
特に難しいのは、非財務データの締めです。財務の決算日程より遅ければ、経営報告書へ統合できません。月次・四半期で集められる項目と、年1回しか確定しない項目を分け、見積りと確定値の切り替えルールを決めます。
CSRD対応企業9社から実装の違いを読む
先行企業の開示を見ると、同じESRSを使っていても、実装の重点は異なります。統合報告へまとめる企業、データ基盤を作る企業、部門横断の統治を強める企業、経営者報酬と結びつける企業があります。
| 企業 | 主な実装 | 読み取れるポイント |
|---|---|---|
| Maersk | 年次報告にサステナビリティ・ステートメントを統合 | 別冊ではなく経営報告の一部にする |
| Schneider Electric | ESG向けITと財務連結範囲を接続 | 多拠点データと見積りの限界を明示 |
| BMW Group | 影響と財務の両面で重要性を評価 | 事業・バリューチェーン別に論点を絞る |
| Novo Nordisk | 患者、気候、資源、人材を重要テーマに選定 | 製品使命とESG項目をつなぐ |
| Philips | CSRD運営委員会を設置 | 財務、監査、法務、人事を横断させる |
| SAP | CSRD・ESRSに沿う情報を統合報告で開示 | 自社開示と顧客向け基盤を接続 |
| ダイキン工業 | 取締役会でCSRD・SSBJ対応を議論 | 開示を強みの説明へ使う |
| 日立製作所 | 事業単位とバリューチェーンでIROを評価 | 重要課題を経営者報酬へ接続 |
| Toyota Motor Europe | CSRD専任チームを置き準備を推進 | 制度対応を組織変革として扱う |
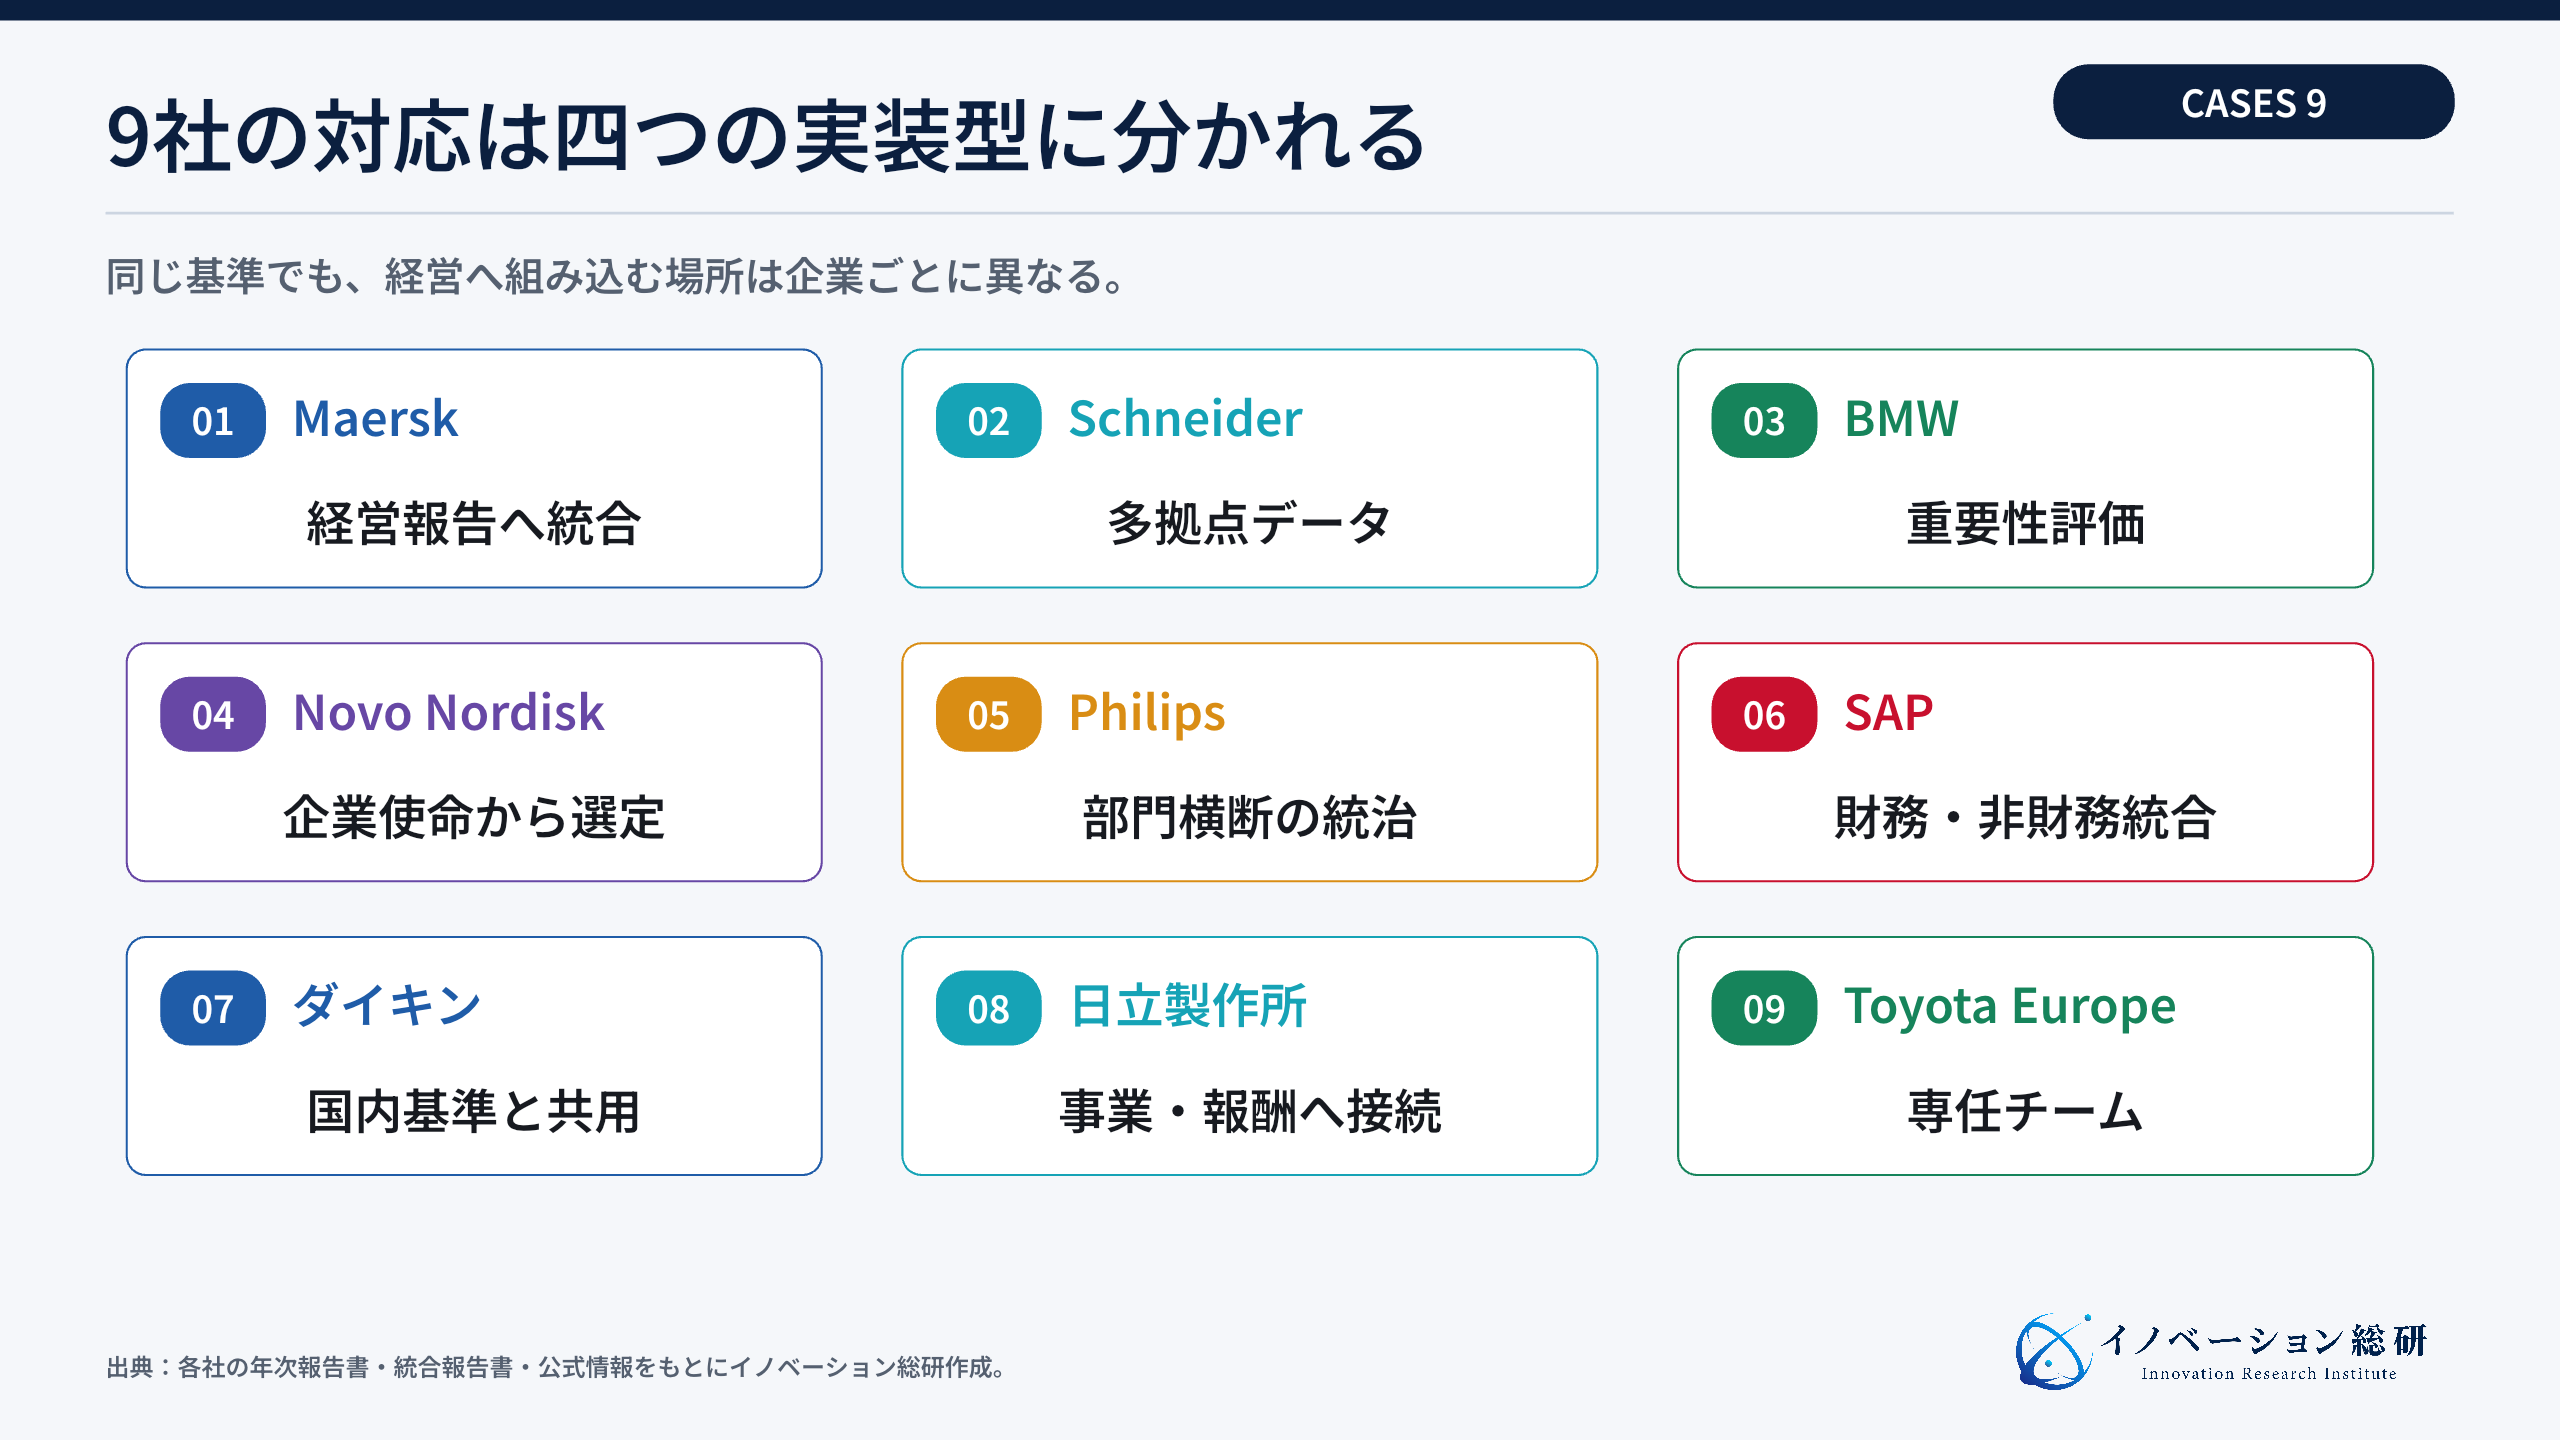
重要なのは、9社が同じソフトを使ったことではありません。自社の報告責任、事業構造、既存システムに合わせ、どこを経営管理へ組み込むかを決めていることです。
欧州6社はCSRDを経営報告と内部統制へ組み込む
Maerskは別冊を増やさず年次報告へ統合する
Maerskの2024年年次報告書は、財務情報とサステナビリティ情報を一つの年次報告書へまとめています。ESRSに基づくステートメントをManagement Reviewに置き、必要な情報は相互参照でつなぎます。
ここから学べるのは、項目ごとに新しい文書を作らないことです。経営戦略、リスク、財務、環境・社会の説明をつなぎ、重複を減らします。そのためには、文書の所有者と参照先を先に決める必要があります。
Schneider Electricは多拠点データと見積りの限界を開示する
Schneider Electricの2024年Universal Registration Documentは、CSRDに沿う開示を掲載しています。サステナビリティ・ステートメントが中心です。同社はEcoStruxure Resource AdvisorなどのESG向けITを使います。報告範囲は、財務諸表の連結範囲へ合わせています。
同時に、Scope 3や化学物質など、見積りやデータ上の限界も説明しています。完全な数値を装うのではなく、どこに不確実性があるかを示す姿勢は、保証対応で重要です。
BMW Groupは影響と財務リスクを事業ごとに評価する
BMW Group Report 2024は、CSRD・ESRSに基づく最初の重要性評価を説明しています。人や環境への影響と、企業の財務に影響するリスク・機会を分けて確認します。
自動車では、車両使用時の排出だけでなく、電池材料、調達先の労働、工場、水、製品安全など論点が広がります。事業とバリューチェーンへ分解しなければ、重要性評価は一般論になります。
Novo Nordiskは企業使命から重要テーマを絞る
Novo NordiskのAnnual Report 2024は、初めてCSRDに沿うステートメントを掲載しました。患者の保護と生活の質、気候、資源利用と循環、自社の従業員などを重要テーマにしています。
製薬企業にとって、患者への影響は事業の中心です。環境項目だけを先に集めず、自社が誰へ価値と影響を与えるかからテーマを選ぶことで、経営との接続が分かりやすくなります。
Philipsは財務・監査・法務・人事を一つの統治へ入れる
Philips Annual Report 2024は、オランダでの法制化前にESRSへ自主対応しました。CSRDの運営委員会には、企業リスク管理、経理、内部監査、法務、保険・リスク、人事、サステナビリティの担当が参加しました。
CSRDをサステナビリティ部門へ預けない設計です。数値の定義、法的な表現、統制、保証、労務データを一つの会議体で決めることで、公開直前の差し戻しを減らせます。
SAPは自社の開示経験を製品の価値へつなげる
SAP Integrated Report 2024は、初めてCSRD・ESRSに沿うサステナビリティ情報を開示しました。財務と非財務の情報を統合報告の中で示しています。
SAPは、企業向けにも環境・財務データを結ぶ製品を提供します。自社で開示を実装した経験を、データ収集、連結、統制、報告という顧客課題へ返せる点が強みです。
日本企業3社はEU対応を国内開示と経営へつなぐ
ダイキン工業は規制対応を強みの説明へ変える
ダイキン工業の統合報告書2025は、取締役会の議題としてCSRDとSSBJへの対応を挙げています。部門横断の連携を強め、開示を法令対応だけでなく、企業の強みを伝える機会として扱います。
欧州向けと日本向けに別々のデータを作ると、担当部署の負担が増えます。共通する指標、定義、原資料をまとめ、基準ごとの差分だけを管理する方法が現実的です。
日立製作所は重要課題を事業単位と報酬へ落とす
日立製作所の統合報告書2025は、ESRSとSASBから候補テーマを作りました。その後、事業単位とバリューチェーンで影響・リスク・機会を評価しています。
さらに、サステナビリティ目標を2025年度から経営者報酬へ結びつけています。重要性評価を報告書の索引で終わらせず、経営責任へつなげる実装です。
Toyota Motor Europeは専任チームで変革として進める
Toyota Motor Europeの公式キャリア紹介では、CSRD Reporting Managerの仕事を紹介しています。担当者は2024年1月に着任しました。EU ESG Reportingチームで準備を進めています。
ここでCSRDは、年次報告書の制作だけでなく、組織の準備と変革として説明されています。EU拠点だけへ任せず、日本本社、地域統括、各法人が誰のデータをいつ渡すかを決める必要があります。
CSRD支援市場は5つの機能層で競争する
Deep Researchレポートでは、サステナビリティ開示・炭素管理の支援市場を5層に整理しています。競争は、排出量の計算機能だけでなく、収集、統合報告、供給網、保証へ広がっています。
| 機能層 | 顧客の課題 | 代表的な企業・基盤 | 主な競争軸 |
|---|---|---|---|
| データ収集・エッジ | 工場・拠点から活動量を集める | Schneider Electric、Siemens、横河電機 | OT接続、取得頻度、欠損処理 |
| 算定・LCA | GHGや製品別環境負荷を計算する | Sphera、Persefoni、Zeroboard、Booost | 原単位、方法論、業界知識 |
| 統合レポーティング | 財務・非財務を統制下で報告する | Workiva、osapiens、Diligent、SAP | 監査証跡、XBRL、複数基準 |
| サプライチェーン連携 | 取引先から一次データを集める | Catena-X、WBCSD PACT、Sweep | 標準接続、データ主権、参加率 |
| 保証・アドバイザリー | 第三者保証と制度対応を支える | 監査法人、SGS、DNVなど | 保証実務、業界知見、信頼性 |
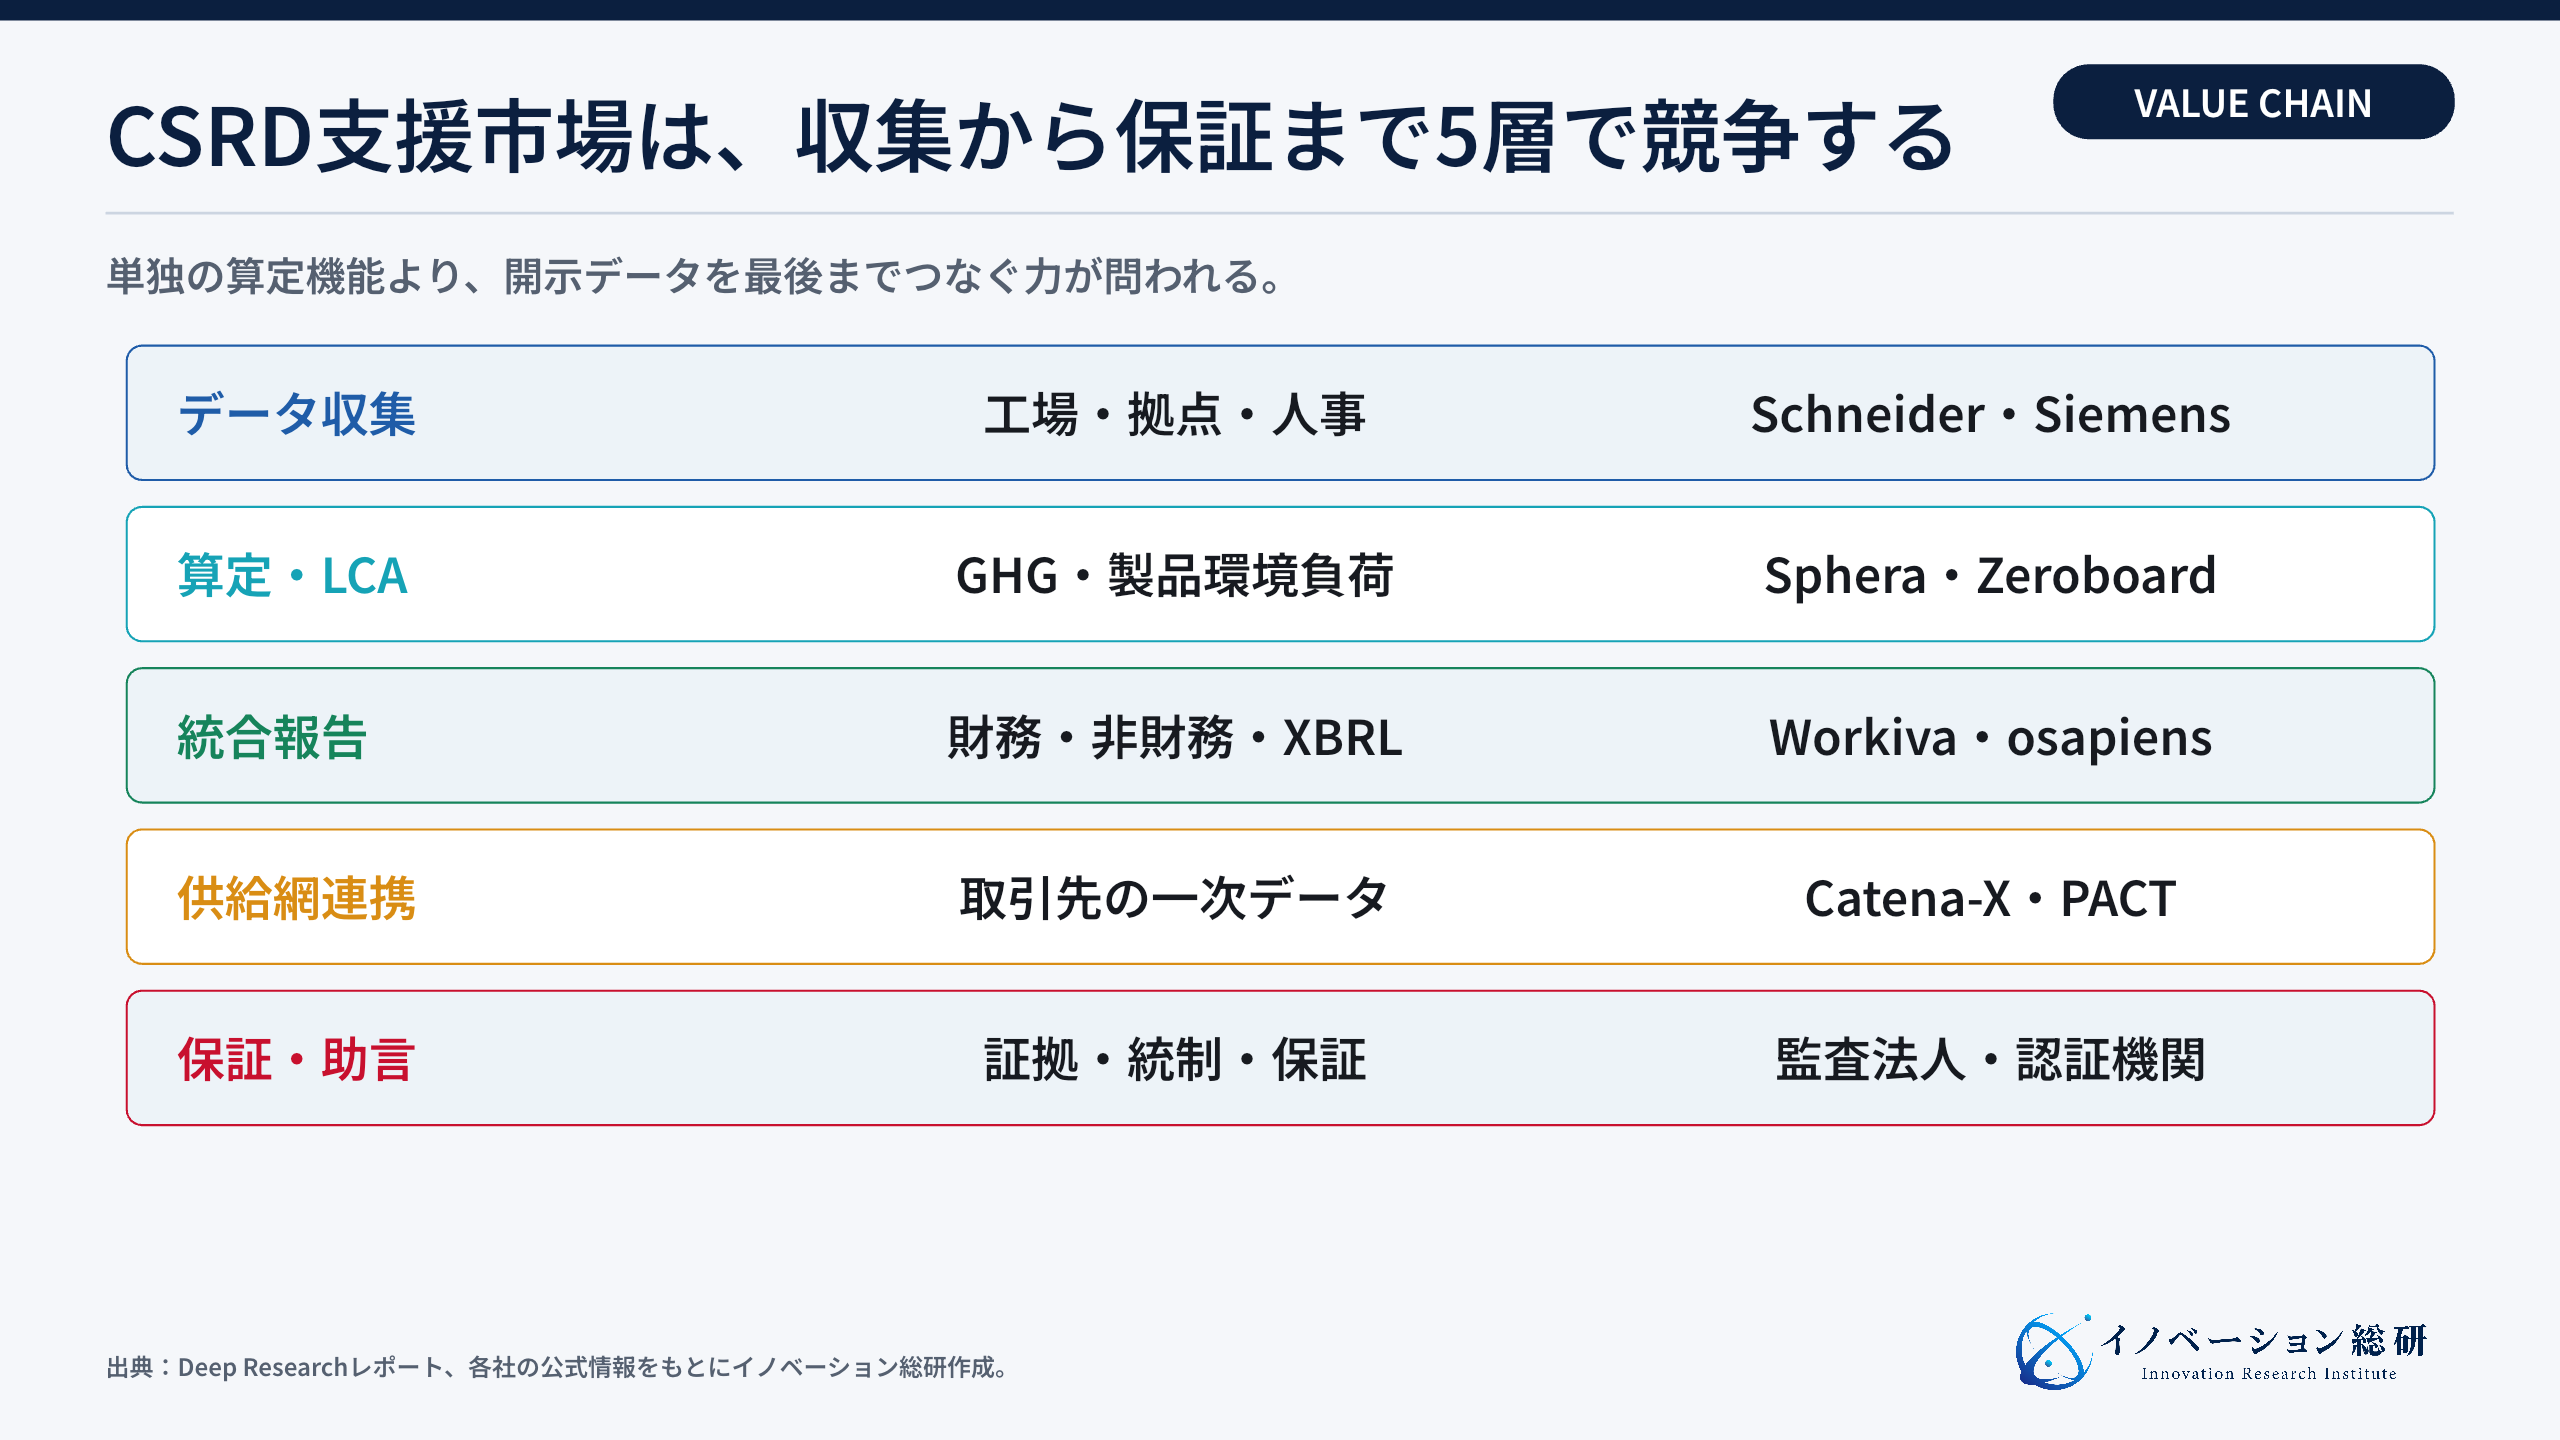
Workivaは、各部門への収集依頼、版管理、監査証跡、年次報告、XBRLを同じ基盤で扱います。CFOとサステナビリティ部門が同じデータを見る設計です。
osapiensは、重要性評価、報告、iXBRLタグ付けを同じHUBで提供します。CSRD・ESRSのテンプレートもあります。CBAM、EUDR、CSDDDなどとデータを共用できる点を打ち出しています。
WBCSD PACTやCatena-Xは、会社間で製品カーボンフットプリントなどを交換する標準とネットワークを作ります。依頼メールと表計算だけでは、何千社もの供給網を毎年更新できないためです。
国内企業の参入余地は、海外ソフトの再販だけではありません。日本の工場、人事制度、商流、承認手続きへ合わせ、必要なデータを実際に締められる運用を作ることにあります。
自社はCSRDのどこへ入れるか
顧客の反復業務、自社データ、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
CSRD対応を、毎年続く経営報告の仕組みへ。
対象法人、重要性評価、データ所有者、締め日、承認、保証を整理し、自社で持つ役割と提携で補う役割を設計します。
CSRDの新規事業は四つの反復業務から考える
新規事業として考える場合、制度解説を売るだけでは継続収益になりにくいです。顧客が毎年繰り返し、制度が変わっても残る業務を選びます。
| 参入方法 | 主な顧客 | 提供価値 | 収益モデル | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|---|
| 対象・基準差分管理 | EU拠点を持つ日本企業 | 法人別の対象判定と改正差分を更新 | 年額利用料、更新支援 | EU法務、会計 | 法的判断の責任 |
| 開示データ運用BPaaS | 多拠点企業 | 収集依頼、確認、差戻し、証拠保存を代行 | 拠点・指標数の月額 | システム、保証提供者 | 人手依存、機密情報 |
| 業界別データ・算定 | 製造、物流、医薬など | 業務データをESRS項目へ変換 | SaaS、データ利用料 | OT、LCA、人事 | 定義変更、原単位品質 |
| 保証準備・統制基盤 | CFO、内部監査 | 責任者、承認、変更履歴、保証調書を接続 | 導入費、年額利用料 | 監査法人、GRC | 独立性、監査との境界 |
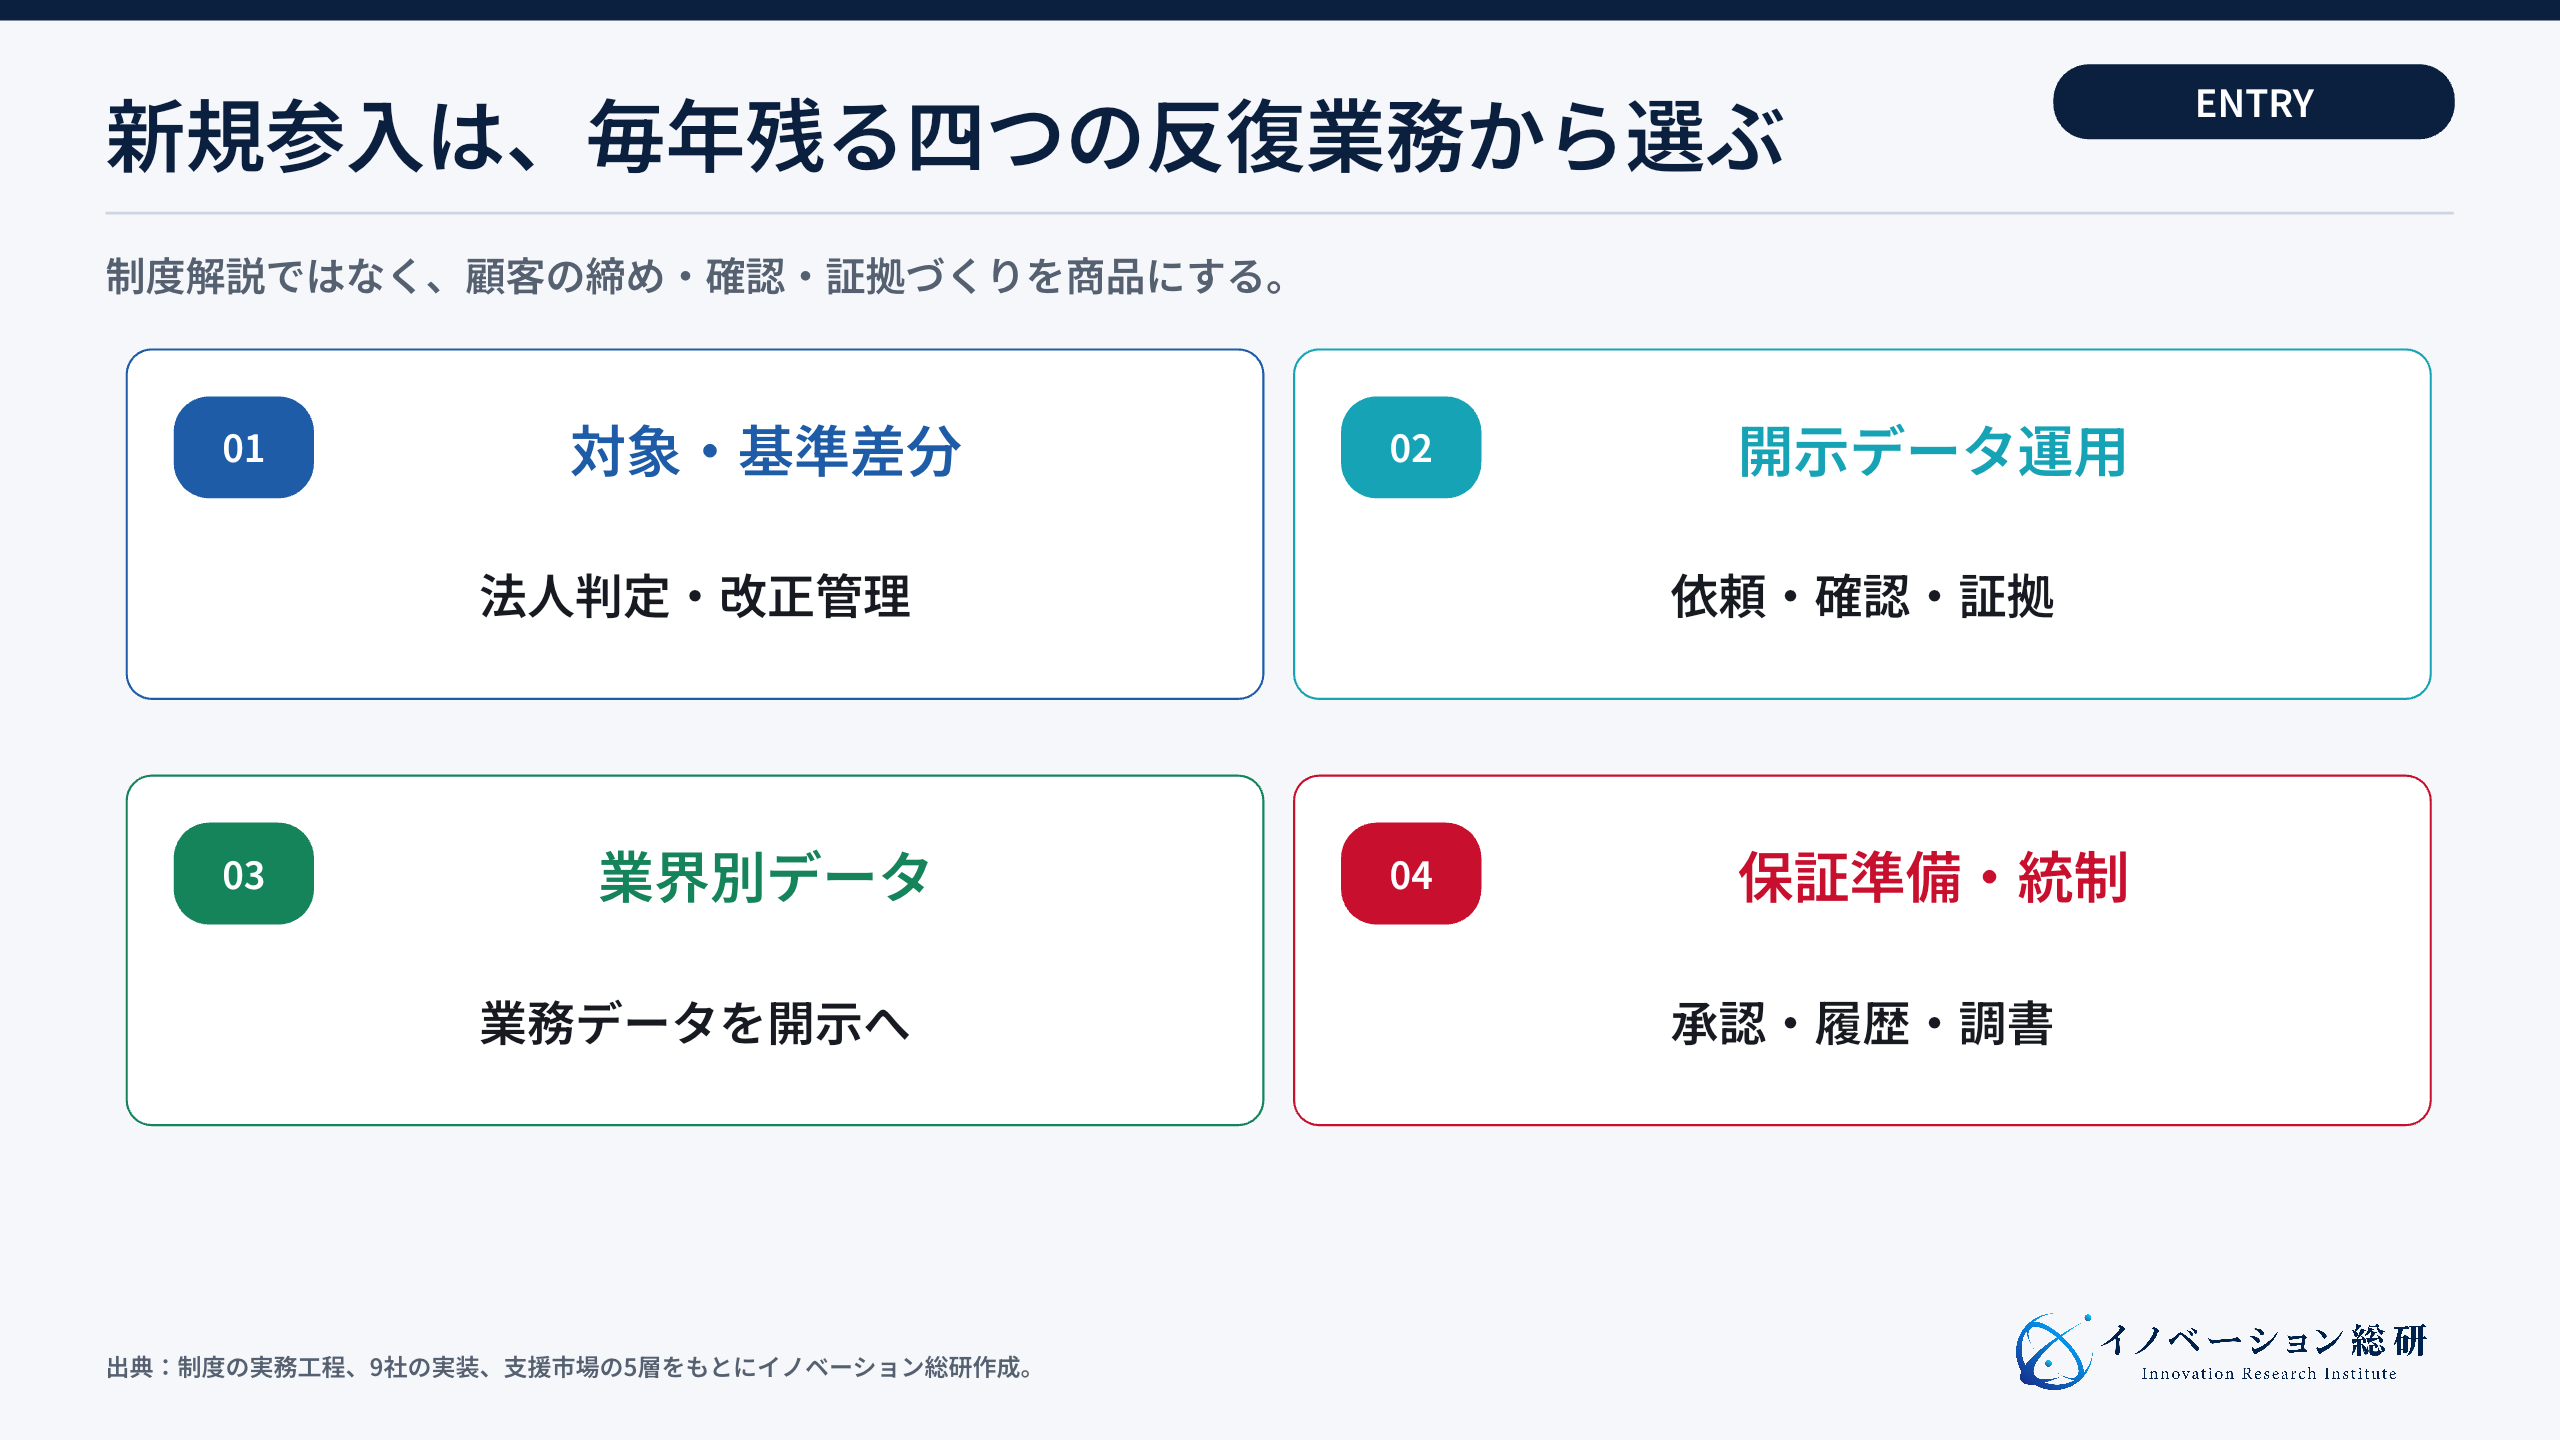
第一の機会は、対象・基準差分管理です。どの法人が対象か、どの基準版を使うか、親会社報告へ含めるかを更新します。制度改正のたびに必要ですが、法的判断を単独で請け負わず、専門家の確認を組み込みます。
第二は、開示データ運用BPaaSです。BPaaSとは、ソフトだけでなく業務運用も提供する形です。担当者への依頼、不備確認、証拠整理、締め日の管理を繰り返します。顧客の内部統制を代替するのではなく、承認前までを整えます。
第三は、業界別データ・算定です。製造なら設備・BOM・化学物質を扱います。物流なら燃料と輸送距離です。人事なら雇用区分・安全・研修を扱います。既存の業務データを開示項目へ変換します。全業種へ広げず、一つの業界とデータ源に絞る方が差別化しやすくなります。
第四は、保証準備・統制基盤です。数値と説明文の作成者、確認者、根拠、修正理由を残します。財務報告、GRC、内部監査の経験を持つ企業が入りやすい領域です。
参入前に確認したい6つの懸念
一つ目は、制度変更です。対象企業やデータポイントが変わると、専用機能が不要になる場合があります。固定した帳票ではなく、基準・項目・適用年度を更新できる設計にします。
二つ目は、顧客の対象外化です。2026年改正で対象は縮小しました。対象企業数だけを市場規模として売上を見込むと危険です。直接義務、親会社要請、顧客要請、自主開示を分けます。
三つ目は、保証業務との境界です。データ作成と独立した保証を同じ立場で行うと、独立性の問題が生じます。システム、運用支援、助言、保証の責任を契約で分けます。
四つ目は、データの機密性です。エネルギー使用、原材料、従業員、取引先の情報には、原価や個人情報が含まれます。誰が集計値を見て、誰が原票を見るかを分けます。
五つ目は、サプライヤー負担です。質問数を増やすほど回答が集まるとは限りません。法的に求められる項目、自社判断に必要な項目、任意の改善項目を分けます。小規模企業への情報要求上限も守ります。
六つ目は、AIの誤用です。生成AIは基準の検索や文章の下書きを助けますが、重要性の判定、数値の承認、証拠の確認は代替できません。AIが作った説明文の出典、入力データ、修正者を記録します。
事業化を見送る条件を先に決める
次の条件に当てはまる場合、CSRD専用の新規事業を急いで始める必要はありません。
- 顧客が最新基準で対象か確認できていない
- 一度きりの報告書制作しか予算化されていない
- データ作成者と最終承認者を分けられない
- 原資料と計算結果を追跡できない
- EU法務、保証、業界データの不足を補う提携先がない
- 既存のERP・人事・工場システムと接続する方法がない
- 顧客の機密情報と個人情報を分離できない
見送りは撤退ではありません。対象判定だけを専門家へ渡し、自社はデータ収集の運用に絞る方法があります。反対に、工場データは持っていても開示責任を負えない企業は、統合報告基盤と提携できます。
顧客が毎年困る工程と、自社が責任を持てる範囲が重ならなければ、制度の注目度が高くても参入しない方が安全です。
CSRDについてよくある質問
まとめ|CSRD対応は対象判定よりデータ統治が本番になる
CSRDは、環境・社会・企業統治の情報を、ESRSに沿って経営報告書へ入れる制度です。2026年改正で対象企業は絞られましたが、対象に残る企業には、保証に耐えるデータと統制が必要です。
日本企業は、EUで直接対象になる企業、EU企業グループのデータ提供者、対象企業のサプライヤーに分けて考えます。対象外でも、顧客要請に応える最小データを持つ意味は残ります。
9社の事例は、開示の実装が経営報告、IT、部門横断の統治、重要性評価、報酬へ広がっていることを示します。制度のチェックリストではなく、誰がデータを作り、確認し、経営判断へ返すかが差になります。
新規事業の入口は、対象・基準差分管理、開示データ運用BPaaS、業界別データ・算定、保証準備・統制基盤の四つです。自社の既存顧客、データ、業務知識を起点に、責任を持てる一工程から始めます。
製品別の炭素データをEUの輸入実務へつなぐ制度は、CBAMの記事で説明しています。国内の排出量取引はGX-ETSの記事をご覧ください。サプライチェーンの環境価値を扱う事業はカーボンクレジットの記事でも整理しています。
参考資料
- European Commission:Corporate sustainability reporting
- Council of the EU:CSRD・CSDDD簡素化の最終承認
- EUR-Lex:Directive (EU) 2026/470
- European Commission:改訂ESRSの採択
- European Commission:CSRDの委任法令
- EFRAG:2026 revised ESRS and voluntary standard
- Maersk Annual Report 2024
- Schneider Electric 2024 Universal Registration Document
- BMW Group Report 2024
- Novo Nordisk Annual Report 2024
- Philips Annual Report 2024
- SAP Integrated Report 2024
- ダイキン工業 Integrated Report 2025
- 日立製作所 Integrated Report 2025
- Toyota Motor Europe:CSRD Reporting
- Workiva for Sustainability Reporting
- osapiens:Disclosures & Reporting
- WBCSD:Partnership for Carbon Transparency
- Catena-X
CONTACT
お問い合わせ
CSRDの事業機会を、自社のデータと顧客業務から具体化する。
対象・基準差分、データ運用、業界別データ、保証準備を整理し、自社が継続して価値を出せる入口を設計します。


