
投稿日:2026.09.06 最終更新日:2026.10.09
フォトレジストとは?主要7社の戦略から読む参入余地
フォトレジストは、高性能な樹脂を作れば参入できるのか。
EUV市場が伸びれば、後発企業にも機会があるのか。
結論は、材料を顧客の量産レシピまでつなげられるかで決まります。仕組み、主要7社・機関、4つの参入方法から判断材料を整理します。
この記事の結論
フォトレジストは感光材料です。事業化では装置・工程への適合と顧客の採用評価まで考えます。
- EUV、ArF、KrFの違いと市場が伸びる理由を整理します。
- 主要7社・機関が、量産、次世代材料、環境対応、装置でどう競うかを解説します。
- 後発企業が狙える4つの参入方法と、認定・設備・知財・責任の懸念を示します。
フォトレジストは、半導体の回路をシリコンウエハーへ写すための感光材料です。目立たない液体材料に見えますが、回路を細く、正確に、何億個も欠陥なく作るための中核を担います。
AI半導体の微細化が進むほど、材料だけを単独で評価することは難しくなります。露光装置、下層膜、現像、エッチング、検査まで組み合わせ、顧客の量産ラインで使える条件を作る必要があるためです。
したがって、新規参入の成否は「高性能な樹脂を作れるか」だけでは決まりません。顧客、装置会社、研究機関と共同評価し、認定された量産レシピまで届けられるかが重要です。
そこでこの記事では、仕組み、市場、主要7社・機関、参入方法、懸念を順に整理します。
目次
フォトレジストとは?光で回路の「型」をつくる材料
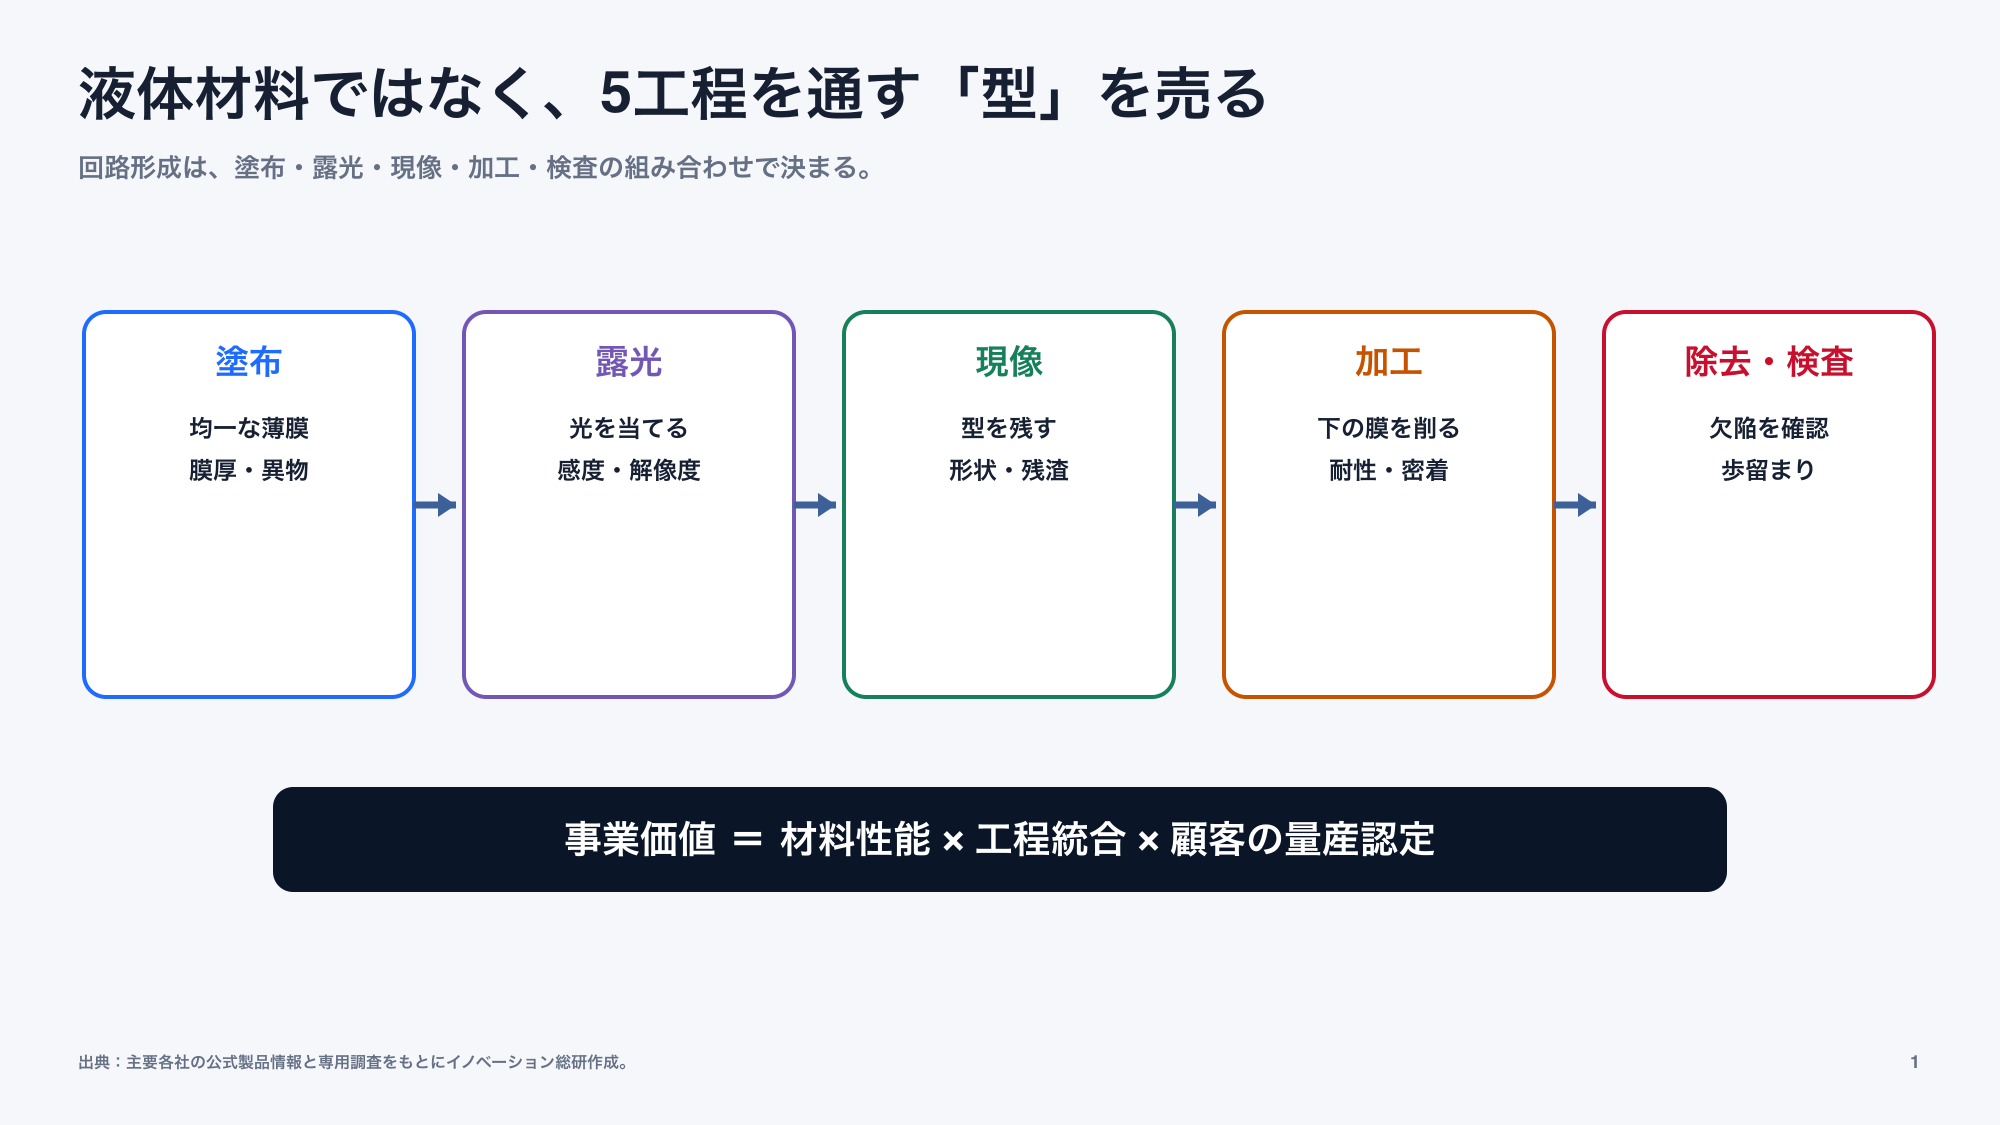
フォトレジストとは、光に反応して性質が変わる材料です。具体的には、ウエハーの表面へ薄く塗り、回路パターンに沿って光を当てます。
そして、現像液で必要な部分を残すと、加工用の型ができます。
この型を使って、下にある膜を削ったり、別の材料を埋めたりします。加工が終われば、レジストは除去されます。
つまり、完成品に残らない材料ですが、回路の線幅や欠陥の数を左右します。
ポジ型とネガ型では残る部分が逆になる
光が当たった部分を現像で取り除くものがポジ型、光が当たった部分を残すものがネガ型です。ネガ型では硬化・架橋を使う材料もありますが、それだけに限らず、材料と現像液の組み合わせで溶け方を変えます。
どちらが優れているかではなく、対象のパターンと後工程に合わせて選びます。
写真にたとえると理解しやすいものの、実際の半導体製造では条件がはるかに厳しくなります。膜の厚さ、光への感度、線の揺らぎ、微小な異物、現像後の形まで、同時に管理しなければなりません。
| 観点 | ポジ型 | ネガ型 |
|---|---|---|
| 現像後に残る部分 | 光が当たらなかった部分 | 光が当たった部分 |
| 主な考え方 | 露光部を溶けやすくする | 露光部を現像液に溶けにくくする |
| 選定時の論点 | 解像度、感度、形状、欠陥 | 密着性、形状、現像、材料適合 |
フォトレジストは、製品の成分だけでは理解できません。どの工程で、どの装置と組み合わせ、どの形を作るかを見る必要があります。
市場はAI需要だけでなく、微細化と工程数の増加で伸びる
フォトレジスト単独の市場規模は、調査会社ごとに対象が違います。半導体用だけを集計するか、ディスプレイ用やプリント基板用まで含めるかで数字が変わるためです。
そのため、比較する場合は、定義をそろえる必要があります。
SEMIの2026年5月12日公表値によると、2025年の世界半導体材料市場は732億ドル、前年比6.8%増でした。内訳はウエハー製造用材料458億ドルと、パッケージ材料274億ドルです。
732億ドルは半導体材料全体の売上で、フォトレジスト単独の市場規模ではありません。
同発表では、フォトマスク・フォトレジスト・周辺材料などのリソグラフィ関連材料に高い伸びがあったとしています。参入を考える際は、全体市場に任意のシェアを掛けるのではなく、自社が使われる工程、対象工場数、使用量、認定後の単価へ絞ります。
公表時点や集計対象の違う市場額をつないで成長率を計算しないことも重要です。
チップの出荷数だけでは需要を説明できない
需要を押し上げる要因は、AI向け半導体の増産だけではありません。というのも、回路を細くするほど、一つの層を作るための露光や加工が難しくなるからです。
さらに、多重パターニング(露光を複数回に分ける手法)を使えば、同じウエハーでも材料を使う工程が増えます。
先端ロジックではEUVが注目されます。一方、自動車、産業機器、電源、センサーでは、i線、KrF、ArFも長く使われます。
つまり、市場は「最先端だけが伸び、古い材料が消える」という単純な構造ではありません。
また、先端パッケージでも感光性材料が必要です。具体的には、再配線、バンプ、厚膜加工など、前工程とは異なる性能が求められます。
そのため、新規事業では、光源だけで市場を切るのではなく、顧客の用途と工程で分ける方が有効です。
半導体需要の背景にあるAIの実装は、ヒューマノイドロボットの記事や自動運転の記事でも解説しています。
EUV・ArF・KrFで、材料の役割と参入条件が変わる
フォトレジストは、露光に使う光の波長に合わせて設計されます。主な区分はi線、KrF、ArF、EUVで、波長が短いほど細い回路を描きやすくなりますが、材料と工程の管理は難しくなります。
ASMLの解像度の説明では、描ける細かさは波長だけでなく、光学系の開口数(NA)と工程条件にも左右されます。以下の波長を、実際の配線幅や「2nm世代」といった技術世代の呼び名と同一視しないでください。
| 区分 | 主な光源・波長 | 主な用途の考え方 | 事業上の論点 |
|---|---|---|---|
| i線 | 水銀ランプ・365nm | パワー半導体、MEMS、成熟工程など | 長期供給、用途別の厚膜・形状 |
| KrF | 248nm | メモリ、成熟ノード、多様な回路層 | 安定品質、コスト、顧客別レシピ |
| ArF | 193nm | 先端から準先端の広い工程 | 液浸対応、欠陥、PFAS・フッ素代替 |
| EUV | 13.5nm | 先端ロジック、先端メモリ | 感度、解像度、線の粗さ、欠陥 |
波長は用途を分ける入口です。同じ光源でも、膜厚、基板、前後工程が違えば必要な性能は変わるため、候補顧客の工程条件で比較します。
EUVでは三つの性能がぶつかる
EUV用レジストでは、細い線を描く解像度、少ない光量で反応する感度、線の縁を滑らかにする性能を同時に高めたいところです。しかし、一つを改善すると別の性能が悪化することがあります。
感度が低いと、ウエハー一枚の露光時間が長くなり、装置の生産性が落ちます。感度だけを高めると、化学反応が広がり過ぎて線がぼやける場合があります。
さらに、ごく小さな欠陥でもチップの歩留まりへ影響します。
High-NA EUVは、光学系のNAを高めて細かいパターンを描く技術です。ASMLの説明では、従来のEUVの0.33から0.55へ高めています。
使う光の波長は13.5nmのままで、波長を短くした方式ではありません。
材料では化学増幅型に加え、金属酸化物レジスト(MOR)などが検討されています。一方、「ドライレジスト」は乾式の成膜・現像などの工程を指す区分で、材料組成の区分であるMORと単純な二者択一ではありません。
どの方式でも、下層膜、露光、現像、エッチングまで組み合わせた評価が必要です。
フォトレジスト産業では、顧客の量産工程への採用が重要になる
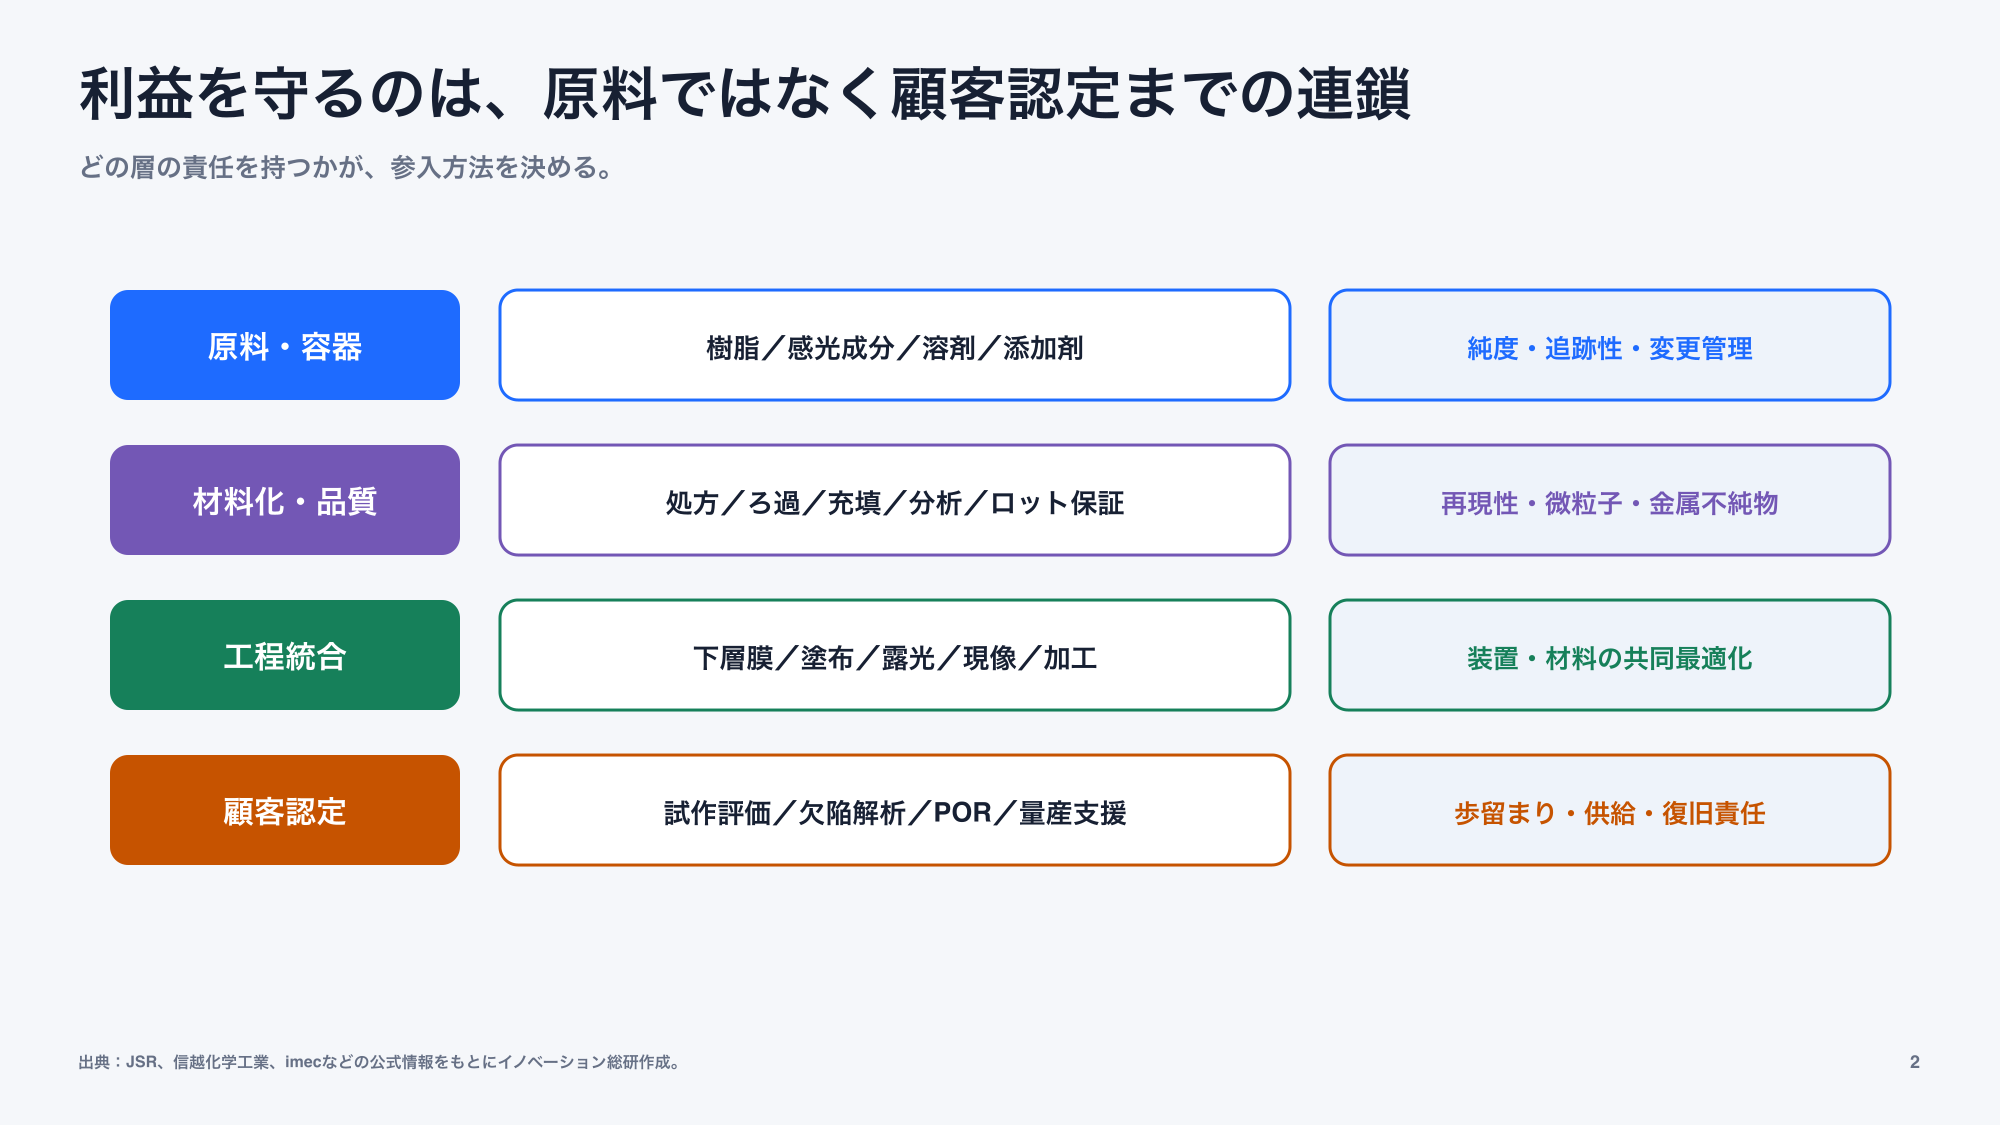
フォトレジストの価値は、容器に入った液体だけではありません。原料の設計、高純度化、ろ過、分析、少量試作、塗布、露光、現像、欠陥検査、顧客工場での認定までが一つの事業です。
上流では原料の純度と供給履歴が問われる
レジストは、樹脂、感光成分、溶剤、添加剤などから作られます。ただし、高性能な分子を合成できても、金属不純物や微粒子が残れば使えません。
また、原料変更や製造設備の変更も、顧客の再評価につながることがあります。
そのため、上流企業には高純度品を作る力だけでなく、ロットの履歴を追い、同じ品質を長く供給する力が必要です。価格が安いだけでは採用されにくい理由がここにあります。
中流では処方と品質保証を一体で作る
レジストメーカーは、複数の原料を組み合わせ、対象工程に合う処方へ仕上げます。その評価項目は、感度や解像度だけではありません。
たとえば、膜の均一性、保存安定性、現像残り、欠陥、エッチングへの強さも確認します。
量産では、一度だけ良い結果を出すより、異なるロットでも同じ結果を出すことが重要です。製造、分析、品質保証、顧客サポートが分かれていると、原因究明が遅れます。
下流のPOR認定が切り替えコストを生む
半導体工場では、使う材料と条件を評価し、量産工程の標準として登録します。この標準工程・条件は一般にPOR(Process of Record)と呼ばれます。
業界共通の第三者認証ではなく、対象顧客・工程の採用条件として確認します。そのため、認定後に材料を変えると、歩留まりや信頼性を再確認する必要があります。
これが既存メーカーの強い参入障壁です。ただし、新しい装置や工程が立ち上がる時期は、レシピ自体がまだ決まっていません。
High-NA EUV、環境対応、先端パッケージは、後発企業にも共同開発へ入る余地が生まれやすい領域です。
主要7社・機関は、量産・次世代・環境・装置で競う
フォトレジストの企業比較では、売上順位だけを見ると実態を誤ります。量産で使われている製品、顧客評価中の材料、研究段階の技術を分けて読む必要があります。
| 企業・機関 | 主な取り組み | 現在地 | 読み取れる強み |
|---|---|---|---|
| 東京応化工業 | i線からEUVまで広い製品を展開 | 量産・採用拡大 | 顧客密着と幅広い工程対応 |
| JSR・Inpria | EUV向け金属酸化物レジストを事業化 | 開発・生産増強 | 既存の量産知見と新材料の統合 |
| 信越化学工業 | i線、KrF、ArF、EUVと下層膜を供給 | 製品供給(複数光源と中間・下層膜) | 材料群を横断した提案 |
| 住友化学 | EUV販売を拡大し、有機分子レジストを開発 | 量産・次世代開発 | 分子設計と評価設備 |
| 富士フイルム | PFASフリー、フッ素フリーArFを開発 | 顧客評価・販売準備 | 写真由来の分子・処方・分析技術 |
| Lam Research | EUV向けドライレジストを装置工程として開発 | imecで工程評価/DRAM用量産装置として選定発表 | 装置と材料プロセスの一体化 |
| imec | High-NA EUVで材料、装置、マスクを共同評価 | 研究・実証基盤 | 中立的な統合評価環境 |
次からは、各社が何を売っているかだけでなく、どの参入障壁を作ろうとしているかを見ます。
東京応化工業・JSR・信越化学は、量産ラインとの距離を縮める
日本勢の強さは、材料の分子設計だけではありません。むしろ、顧客工場の近くで評価し、品質を保証し、供給を止めない体制を積み上げてきました。
実際、三社を比べると、同じフォトレジストでも戦い方が異なります。
東京応化工業:幅広い光源と工程を一社で支える
東京応化工業は、1968年に国産初の半導体用フォトレジストを開発したと説明しています。現在は、i線、KrF、ArF、EUVに加え、厚膜用やパッケージ用の材料、高純度化学薬品も扱っています。
この広さは、最先端ノードだけに依存しない点で強みになります。というのも、顧客が求めるのは、研究室の最高性能だけではないからです。
むしろ、成熟工程も含めて、同じ品質を複数拠点へ供給し、トラブル時に原因を追えることです。
東京応化工業の製品ページは、2025年の見込み出荷数量を基に、EUV用レジストの世界シェアを29.3%としています。売上金額のシェアや2026年の確定値ではありません。
幅広い工程で使われることと、個々の商品がどれだけ利益を生むかは分けて読みます。後発企業はこの比率をそのまま目標にせず、既存品から切り替える理由がある工程を特定します。
JSR・Inpria:金属酸化物レジストを量産へ近づける
JSRは2021年に米Inpriaを買収し、EUV向け金属酸化物レジストの事業化を進めています。従来型レジストで蓄積した量産と品質管理の知見に、Inpriaの新材料を組み合わせる狙いです。
JSRの2024年8月30日の発表は、関東にMORの研究開発拠点を整備し、韓国には最終生産工程を担う工場を建設するとしています。韓国工場の2026年稼働は、その発表時の計画です。
本記事では、この計画だけをもって稼働完了や顧客の量産採用が確認されたとは扱いません。
この動きは、先端材料の競争が研究所だけで終わらないことを示します。顧客の近くに開発、最終製造、品質保証を置き、採用検討から量産までの時間を短くすることが競争力になります。
さらに、2025年9月のJSR/InpriaとLam Researchの発表では、非独占的な特許クロスライセンスと共同開発に合意しています。MOR、ドライレジスト成膜、高純度の成膜原料などを対象に、材料と装置の知見を組み合わせるものです。
特許は競争相手を排除する手段だけでなく、他社と工程を開発する条件にもなります。
信越化学工業:レジストと周辺材料を組み合わせる
信越化学工業は、i線、KrF、ArF、EUVのレジストに加え、塗布型の中間膜・下層膜を提供しています。半導体材料では、シリコンウエハー、フォトマスクブランクス、ペリクル、高純度ガスなども扱います。
顧客から見れば、回路形成の問題はレジストだけで起きるとは限りません。たとえば、下層膜の密着、マスク、ウエハー表面、ガスや後工程も影響します。
そのため、複数の材料を持つ企業は、原因を切り分け、組み合わせで提案しやすくなります。
新規参入企業が学ぶべき点は、製品数の多さではありません。自社材料の前後にある工程を理解し、顧客が困ったときに境界を越えて原因を探せる体制です。
富士フイルム・住友化学は、環境対応とHigh-NAへ先回りする
既存の量産市場は、認定済み材料が強い領域です。一方、規制対応や新しい露光方式では、顧客側にも従来品を見直す理由が生まれます。
富士フイルムと住友化学は、異なる方向から次の切り替え点を狙っています。
富士フイルム:PFAS・フッ素を使わないArFへ進む
富士フイルムの2025年7月15日の発表は、PFASを使わないネガ型ArF液浸レジストについて、imecとの評価で28nm世代の金属配線形成を確認し、顧客評価を進めているとしています。ここでいう28nmは技術世代であり、後述するLamの28nm「ピッチ」とは異なる指標です。
2026年4月23日の発表では、炭素とフッ素の結合を持つ有機化合物を原材料として用いないレジストへ進み、顧客へのサンプル提供を開始しています。PFASは同社が示す定義に該当する化合物群であり、有機フッ素化合物すべての別名ではありません。
「PFAS不使用」と「フッ素を含む原材料不使用」の範囲を区別します。
同社は、廃液の管理や処理エネルギーを減らせる可能性も説明しています。ただし、これは期待される効果で、顧客工場全体の削減率や採算が公表されたわけではありません。
代替材料を提案するなら、性能評価と廃液の処理条件をセットで確認します。
同社の出発点は写真フィルムです。そこで培った機能性分子の設計、有機合成、塗布、解析を半導体材料へ転用しています。
異業種参入では、既存技術をそのまま売るのではなく、顧客の評価項目へ翻訳する必要があることを示す事例です。
住友化学:有機分子レジストで次世代EUVを狙う
住友化学の2025年2月26日の発表は、2023年に大阪で液浸ArF・EUVの製造ラインを増設したことと、新たな開発・品質評価設備を2025年度から2026年度上期に順次稼働する計画を分けて示しています。既存EUV製品の販売拡大と、独自の有機分子レジストなど次世代品の開発も並行する方針です。
有機分子レジストは、材料の単位を小さくそろえ、微細な回路でのばらつきを抑える考え方です。新材料だけを研究するのではなく、大阪工場で塗布、現像、欠陥まで評価できる体制を作っている点が重要です。
研究設備への投資は、売上をすぐ生むものではありません。しかし、顧客へ試作品を渡す前に、実際の工程に近い条件で問題をつぶせます。
これが共同開発へ入るための信用になります。
同発表の「1,000億円レベル」は、今回を含むここ数年の半導体材料分野全体の設備投資です。有機分子レジスト一製品の投資額でも、その売上でもありません。
先端材料だけでなく、高純度薬品や前後工程の評価を含む供給体制への投資として読む必要があります。
Lam Researchとimecは、材料と装置の境界を変える
レジストは長く、液体を回転塗布する方法が中心でした。これに対し、Lam Researchは、EUV用レジストを乾式で薄膜形成する技術を開発しています。
つまり、材料会社ではなく装置会社が、レジスト工程そのものへ入る動きです。
ドライレジストは塗布方式から見直す
Lam Researchは2025年1月、ドライレジストがimecに認定されたと発表しました。その対象は、2nm以下のロジック半導体向け28nmピッチ(繰り返す配線の中心間距離)配線です。
そして、低NA EUV装置と組み合わせ、High-NA EUVへの拡張も想定しています。
これとは別に、2025年1月29日の発表では、大手メモリメーカーがAetherを最先端DRAM工程の量産用標準装置として選定したとしています。顧客名や売上額は公表されていません。
研究機関でのロジック配線の評価と、特定顧客によるDRAM用装置の選定を分けると、どの用途で採用が進んだかが分かります。
同社は、従来の湿式工程より原材料使用量を5分の1から10分の1へ減らせると説明しています。性能だけでなく、材料使用量、エネルギー、装置の生産性を一つの提案にしている点が特徴です。
この5〜10分の1は同社が示す原材料使用量の比較で、工場全体の製造費が同じ割合で減るという意味ではありません。導入時には、材料だけでなく、新しい装置、処理時間、歩留まり、保守、再評価の費用まで含めて比べます。
これは既存レジストメーカーにとって脅威である一方、提携機会でもあります。原料、前駆体、下層膜、洗浄、計測など、新しい方式に必要な周辺市場が生まれるためです。
imecは企業間の「共同評価装置」として機能する
imecは、半導体メーカー、ASML、材料会社、装置会社、マスク会社、計測会社をつなぐ研究機関です。特にHigh-NA EUVでは、レジストだけを試すわけではありません。
むしろ、下層膜、照明条件、マスク、エッチングまで組み合わせて評価します。
imecの2025年9月22日の発表では、MORと下層膜・照明・マスクを共同最適化し、High-NA EUVの一回露光で20nmピッチ、線端間13nmの構造を示しました。また、別のルテニウム配線の直接エッチング工程では、20nmピッチの試験構造で電気試験歩留まり100%を報告しています。
100%はその試験構造・評価条件での結果で、チップ全体の量産歩留まりではありません。事業面で参考になるのは、材料単体の性能発表にとどめず、転写、加工、電気特性までつなぐ評価です。
後発企業も「何nmを描けたか」だけでなく、顧客の次工程で何を確認するかを合意します。
後発企業が先端半導体へ入る場合、自社だけで露光装置や検査設備をそろえるのは現実的ではありません。研究機関、装置会社、既存材料会社へ早く接続できるかが、開発速度を左右します。
フォトレジスト事業を4つの判断に分ける
参入:対象工程と評価経路、品質責任が決まっている
用途を一つに絞り、顧客と共同で認定まで進めます。
提携:材料・分析技術はあるが、露光と顧客接点がない
レジスト会社、装置会社、研究機関と役割を分けます。
待機:評価設備や規制の前提がまだ動いている
周辺材料や分析サービスから入り、データと顧客関係を作ります。
見送り:市場成長以外の採用理由を説明できない
顧客が材料を切り替える理由を定義できるまで投資を始めません。
新規事業は、レジスト本体より周辺の空白から入る
フォトレジスト本体へ正面から参入するには、長い認定、高額な評価設備、安定供給、知財対応が必要です。自社に原料技術があるだけなら、周辺領域から入る方が現実的です。
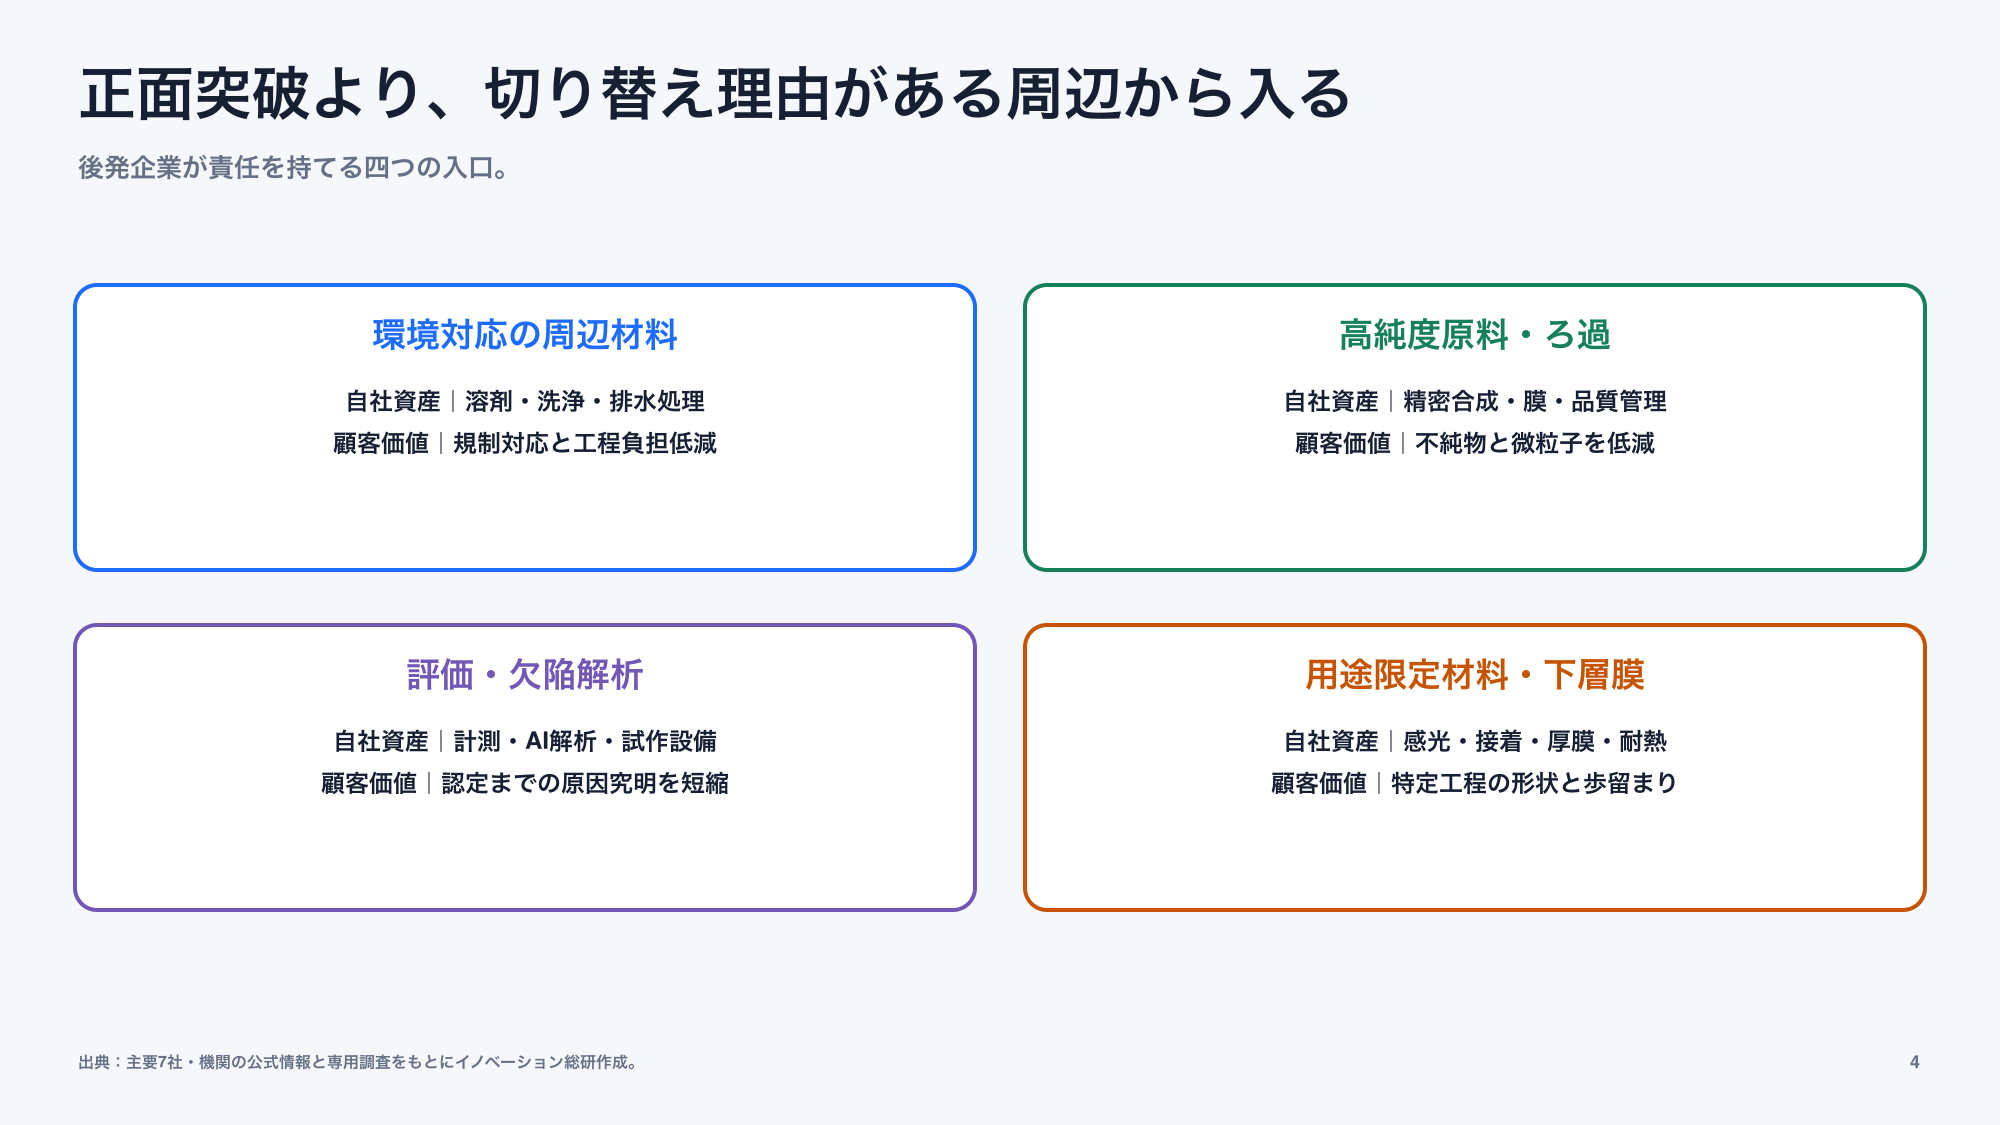
次の表は、保有する技術から検討先を絞るための案です。顧客価値は自社で確かめる仮説として読み、必要な共同評価先と責任を合わせて確認します。
| 参入方法 | 向いている自社資産 | 顧客が買う価値 | 補う相手 | 主な責任 |
|---|---|---|---|---|
| 環境対応の周辺材料 | 溶剤、界面制御、洗浄、排水処理 | PFAS・フッ素対応と処理負担の低減 | レジスト会社、ファブ、分析機関 | 代替後の欠陥・廃液・安全性 |
| 高純度原料・ろ過・分析 | 精密合成、膜、センサー、品質管理 | 微粒子と金属不純物の低減 | 原料会社、材料会社、装置会社 | ロット保証、変更管理、追跡性 |
| 評価・欠陥解析サービス | 計測、AI解析、試作設備、データ基盤 | 認定までの原因究明を短縮 | 研究機関、装置会社、材料会社 | 測定再現性、データ機密、判定範囲 |
| 用途限定レジスト・下層膜 | 感光材料、接着、厚膜、耐熱技術 | パッケージや成熟工程の個別課題を解く | OSAT、ファブ、装置会社 | 工程適合、長期供給、現場支援 |
四つの案を同時に始める必要はありません。既存顧客へ確認できる課題を一つ選び、追加投資の前に試験条件と評価費用の負担を合意します。
環境対応は材料置換ではなく工程改善として売る
PFASやフッ素を含まない材料は分かりやすいテーマです。ただし、「含まない」だけでは採用理由になりません。
回路性能、欠陥、保存性を保ち、廃液処理やエネルギーまで含めて顧客の負担を減らす必要があります。
欧州化学品庁(ECHA)のPFAS情報では、包括的な制限案の評価・意見募集と、個別物質の規制を分けて案内しています。レジストを含む全用途で一律に禁止が決まったと解釈せず、対象地域、物質、用途、適用時期、例外と顧客独自の調達要件を確認します。
参入企業は、レジスト本体に限らず、界面活性剤、現像・リンス、洗浄、フィルター、排水分析へ範囲を広げられます。規制対応チームと製造チームの両方へ価値を説明できる点が強みになります。
高純度化と欠陥解析は複数材料へ展開できる
半導体材料で繰り返し現れる課題は、微量不純物と微小欠陥です。ろ過膜、容器、配管、オンライン計測、異常検知、原因解析は、レジスト以外の高純度薬液にも広げられます。
新規事業では、単発の分析受託だけで終わらせない設計が必要です。製造条件、ロット履歴、顧客での欠陥を結び、再発防止の運用として契約できれば、継続収益に近づきます。
用途を限定し、顧客の切り替え理由を具体化する
最先端EUVは注目度が高い一方、認定と投資の負担も最大です。厚膜、特殊基板、MEMS、パワー半導体、先端パッケージなど、顧客課題が明確な用途へ絞る方法があります。
ここでは世界最高の解像度より、密着性、段差への追従、膜厚、剥離、長期供給が重視される場合があります。自社の材料技術と近い評価項目から入れるため、最初の顧客を定義しやすくなります。
架空例:パッケージ用下層膜を、試作品から採用評価へ進める
以下は評価設計を説明する架空例です。密着性を改善する下層膜を持つ企業が、ある顧客の厚膜加工工程への採用を目指すとします。
「塗れること」と「量産で切り替えられること」を分け、最初の評価範囲を一つの工程へ絞ります。
| 段階 | 顧客と合わせる試験 | 次へ進むための記録 |
|---|---|---|
| 試作比較 | 同じ基板・装置で現行材と候補材を比較 | 密着、膜厚、現像・剥離、欠陥の判定基準 |
| 再現性確認 | たとえば独立した3製造ロットで繰り返す | ロット差、保存期間、変更時の再評価条件 |
| 顧客工程で評価 | 前後の材料と装置を含めて試す | 担当部署の受入条件、不具合時の連絡・調査 |
| 採用・供給判断 | 想定使用量と供給体制で見積もる | 単価、評価費負担、変更通知、供給量の合意 |
3ロットはこの例の仮定で、業界共通の合格基準ではありません。試験に合格しても注文が保証されるわけではないため、評価費を誰が払い、どの条件で供給契約へ進むかまで顧客と決めます。
用途を絞っても既存メーカーとの競争は残ります。
技術資産から市場を選ぶ考え方は、IPランドスケープの記事でも詳しく整理しています。
参入前に確認したい懸念は、認定・設備・知財・責任の四つ
フォトレジスト領域は、試作品ができた時点と事業化の間に大きな距離があります。特に認定期間、評価設備、知財、品質責任を甘く見ると、売上前に資金と人材が尽きます。
認定は顧客ごと、工程ごとに繰り返す
一つの顧客で採用されても、別の工場や別の回路層でそのまま使えるとは限りません。というのも、装置、下層膜、現像条件が違えば再評価が必要だからです。
そのため、開発案件の数と、量産売上の数を混同しない管理が必要です。
先端設備を持たない企業は評価経路を先に確保する
EUV露光装置や欠陥検査装置は高価で、利用機会も限られます。そのため、材料開発を始めてから評価先を探すと、試験待ちで開発が止まります。
むしろ、大学だけでなく、研究機関、装置会社、顧客ファブ(半導体工場)との接続を事業計画へ入れます。
知財は分子だけでなく工程条件にも広がる
特許は材料組成に限りません。たとえば、合成方法、下層膜、現像、ドライ成膜、装置条件、欠陥低減などにも存在します。
そのため、性能が出た後で調べるのではなく、用途と工程を決める段階で調査する必要があります。
不具合時の損失が材料代を大きく上回る
材料の欠陥でウエハーを失えば、損失はレジストの販売額を大きく上回ります。材料会社がどこまで原因調査、交換、停止判断、再発防止へ責任を持つかを、品質契約で明確にします。
NEXT STEP
次のステップ
材料を作る前に、顧客が切り替える理由を決める。
対象工程、評価設備、共同開発先、知財、品質責任を整理し、自社が入る場所を選びます。技術の用途探索や顧客検証、連携先の開拓に関する支援は、TeamPro Technologiesのサービスページで確認できます。
自社は参入・提携・待機・見送りのどれを選ぶか
事業判断では、技術の将来性だけでなく、自社が持つ顧客接点、評価設備、品質保証、供給責任を見ます。次の四つに分けると、投資の順序を決めやすくなります。
| 判断 | 条件 | 次に行うこと |
|---|---|---|
| 参入 | 対象工程、顧客、評価経路、品質責任が決まっている | 用途を一つに絞り、共同評価と供給設計を進める |
| 提携 | 材料・分析技術はあるが、露光・量産・顧客接点がない | レジスト会社、装置会社、研究機関と役割を分ける |
| 待機 | 顧客課題はあるが、評価装置や規制の前提が動いている | 周辺材料や分析サービスでデータと関係を作る |
| 見送り | 「市場が伸びる」「日本企業が強い」以外の勝ち筋がない | 投資を止め、別工程で自社資産が生きる場所を探す |
参入を選ぶ場合も、最初からEUVレジスト本体を狙う必要はありません。顧客が切り替えを必要とする理由と、自社が責任を持てる工程が重なる場所から始めます。
反対に、技術が面白いだけで顧客が決まらない場合は見送る判断も重要です。半導体材料は評価に時間がかかるため、曖昧な計画を長く続けるほど撤退しにくくなります。
フォトレジストに関するよくある質問
ここでは、フォトレジストの基本と事業検討でよく出る疑問に短く答えます。詳しい判断では、対象とする光源、回路層、顧客工程を特定してください。
本記事のまとめ|フォトレジストは共同認定が参入条件
フォトレジストは、光で半導体回路の型を作る感光材料です。事業化では材料の販売に加え、顧客の量産工程で採用され、安定して供給できる条件づくりが重要です。
- i線、KrF、ArF、EUVは用途が併存し、先端だけが市場ではありません
- 東京応化工業、JSR、信越化学は、量産・品質保証・顧客近接を強みにしています
- 富士フイルムと住友化学は、環境対応と次世代EUVの切り替え点を狙っています
- Lam Researchとimecは、材料・装置・評価を一体化し、競争の境界を変えています
- 後発企業は、環境対応、高純度化、欠陥解析、用途限定材料から入る余地があります
新規事業で最初に決めるべきなのは、材料の配合ではありません。誰のどの工程を変え、どの設備で評価し、どこまで品質責任を持つかです。
ここが決まれば、参入か提携か、待つか見送るかを具体的に判断できます。
参照した主な情報
情報確認日:2026年9月27日。企業の発表時点を本文に示し、計画、試験結果、量産向けの選定、販売規模を区別しています。
工程・参入案の整理と架空例は当研究所の説明です。
- SEMI「2025年の世界半導体材料市場は過去最高の732億ドル」
- 東京応化工業「半導体製造前工程」
- JSR「最先端フォトレジストのグローバル開発・生産体制を拡充」
- 信越化学工業「フォトレジスト」
- 住友化学「大阪工場で先端半導体用フォトレジストの評価設備を拡充」
- 富士フイルム「フッ素フリーネガ型ArF液浸レジスト」
- Lam Research「Dry Photoresist Technology」
- imec「High-NA EUV lithography milestones」
CONTACT
お問い合わせ
フォトレジストを、材料開発で終わらない事業へ。
顧客工程、評価経路、提携先、知財、品質責任を整理し、参入・提携・待機・見送りの条件へ落とします。


