
投稿日:2026.09.06 最終更新日:2026.10.09
ペット保険の競争軸は保険料だけではない|主要8社と新規事業
ペット保険は、保険料と補償割合を比べればよいのか。
成長市場なら、顧客基盤を持つ企業も参入できるのか。
事業参入では、保険料に加え、加入時の説明、診療時の支払い、請求の手間まで設計します。予防支援も選択肢ですが、すべてを自社で持つ必要はありません。
市場と国内外8社の実例から、自社が担う仕事と提携先を整理します。
この記事の結論
ペット保険では、価格・補償と、使う前後の体験を合わせて比較します。
- 補償割合、免責、限度額、請求方法を平易に整理します。
- 国内外8社が、病院網、販売網、アプリ、予防データをどう生かしているかを解説します。
- 保険会社以外にも開かれた4つの参入方法と、懸念・責任分界を示します。
目次
ペット保険とは?補償割合・免責・請求方法から仕組みを理解する
ペット保険とは、犬や猫などが病気やけがで動物病院を受診したとき、契約で決めた範囲の診療費を保険会社が補う商品です。公的な健康保険がある人の医療とは違い、動物診療は原則として飼い主が全額を負担します。
ただし、診療費の何割でも戻るわけではありません。商品を理解するには、保険料だけでなく、次の五つを一緒に見る必要があります。
| 見る項目 | 意味 | 利用時に起きる違い |
|---|---|---|
| 補償割合 | 対象となる診療費の50%、70%などを補う割合 | 同じ診療でも自己負担が変わる |
| 免責金額 | 契約所定の計算で治療費や保険金から差し引く、自己負担分 | 計算の順序・単位で支払額が変わる |
| 支払限度 | 一日、年間、手術一回などの上限 | 高額治療や長期通院で差が出る |
| 対象外 | 既往症、予防、健康診断、歯科などの扱い | 加入後に初めて対象外へ気づきやすい |
| 請求方法 | 窓口精算、アプリ、Web、郵送 | 立替額と手間が大きく変わる |
たとえば70%補償でも、年間限度額、通院日数、免責金額が異なれば、受け取れる額は変わります。加入前からの病気や予防接種は対象外となることが多く、更新年齢や保険料の上がり方も商品ごとに違います。
架空例:70%補償と、窓口で払う金額は別に考える
診療費10万円がすべて補償対象で、補償割合70%、免責なしと仮定します。上限にかからなければ保険金は7万円、最終的な自己負担は3万円です。
一方、この請求に適用される支払上限が5万円なら、保険金も自己負担も5万円になります。
| 支払方法 | 病院でいったん払う額 | 後から受け取る額 | 最終自己負担 |
|---|---|---|---|
| 窓口で保険分を精算 | 3万円 | なし | 3万円 |
| 全額立替・後日請求 | 10万円 | 7万円 | 3万円 |
同じ補償でも、後日請求では一時的に10万円を用意します。比較サービスや請求システムでは、最終負担だけでなく、立替額と入金までの日数を示すことが重要です。
上の数字は仕組みを説明する架空例で、特定商品の支払保証ではありません。
事業を考える側にとっても、この複雑さは重要です。というのも、比較画面で保険料だけを並べると、利用者が本当に知りたい「通院時にいくら払い、何をすればよいか」が分からないまま残るからです。
そのため、分かりやすい説明、病院会計、請求、更新までをつなぐことが、商品そのものと同じくらい大切です。
2024年のペット保険市場は1,408億円、普及率推計は21.4%
国内のペット保険市場は拡大しています。一方で、すべての犬猫が加入しているわけではありません。
市場規模と普及率を並べると、成長余地と競争の難しさを同時に把握できます。
アニコム ホールディングス「統合報告書2025」(29〜30頁)では、2024年の国内市場は1,408億円とされています。2020年の870億円から約1.6倍です。
同資料の2025年1,560億円は見込み、2026年1,640億円は予測であり、2026年現在の確定実績ではありません。市場値は外部調査を基にした同資料の整理です。
また、2024年の普及率推計は21.4%です。第一アイペットの市場説明に示された計算は、保有契約340万8,100件を、推計犬猫飼育頭数1,595万1,000頭で割るものです。
飼い主の21.4%が加入しているという意味でも、残り78.6%がそのまま販売できる見込客という意味でもありません。対象年齢、既往症、家計負担や加入意向を別に調べる必要があります。
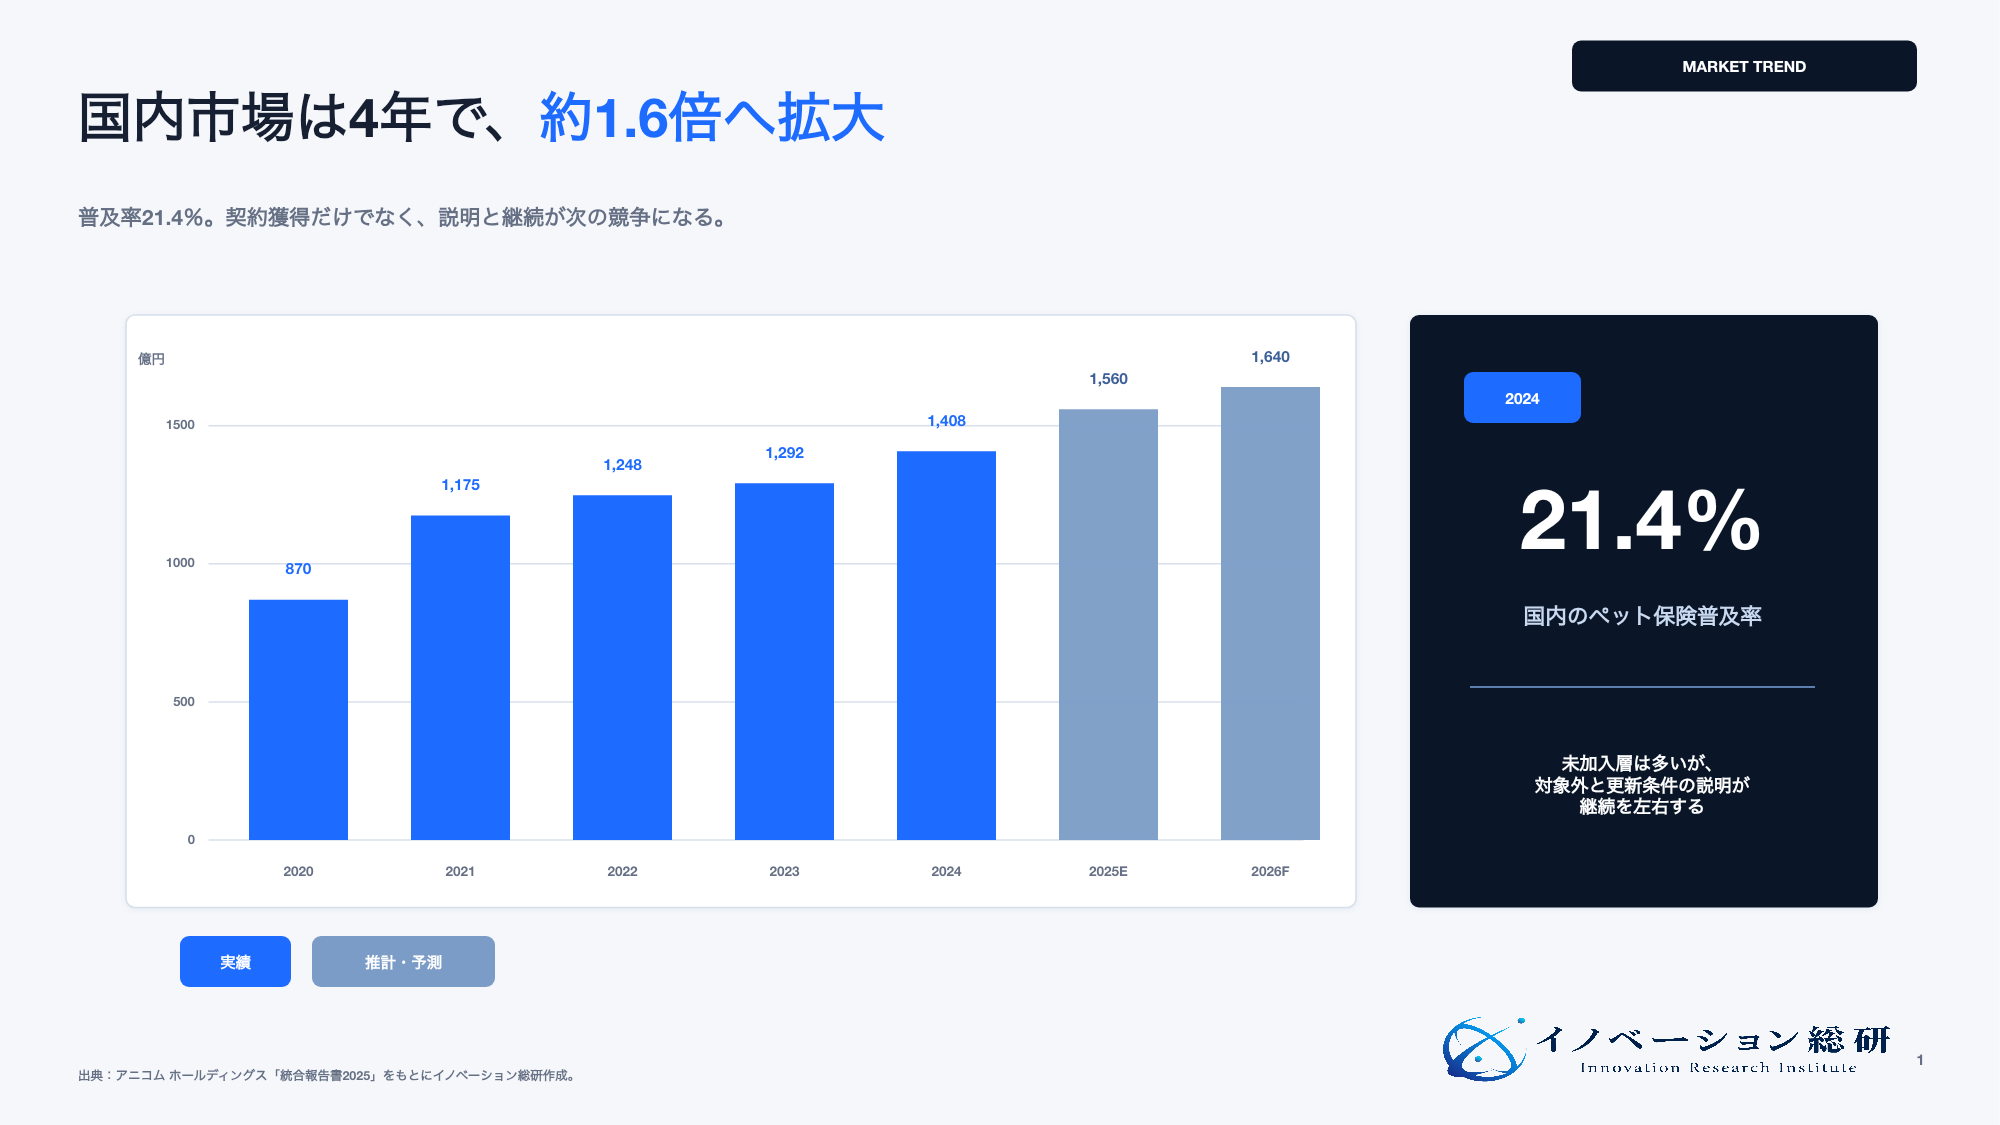
この拡大から確認できるのは市場全体の取引規模であり、特定の販売方法や予防サービスの効果ではありません。参入案では、市場の伸びと、自社の顧客が加入・継続する条件を分けて確かめます。
若齢時の獲得数に加え、更新後の保険料、対象外の理解、年齢別の継続率を見ると、販売後の課題も把握できます。
ただし、普及率が低いから簡単に伸びるとは限りません。というのも、保険料の負担、対象外への不満、請求の手間、保険金を使わなかったときの割高感が解約につながるからです。
そのため、新規契約だけでなく、説明の納得感と継続率を見なければなりません。
保険料だけでは見えない、ペット保険の4つの競争層
ペット保険の競争は、補償割合と保険料の比較だけでは説明できません。加入前の顧客接点から、引受、病院会計、予防までを四つの層に分けると、各社がどこへ投資しているかが見えます。
四つの層は、事業の担当を分けるための当研究所の整理です。全社に四層の保有を求めるものではなく、商品や地域が違う企業の優劣を示すランキングでもありません。
加入・販売は、病気になる前の接点を押さえる
ペット保険は、病気が分かってから加入しても、その病気が補償されないことがあります。そのため、ペットショップ、ブリーダー、譲渡、EC、通信、クレジットカードなど、飼い始めや日常購買の接点が重要です。
広告で比較検討中の人を集めるだけでは、獲得費が上がります。飼い始めた瞬間に必要性を説明できる販売網や、フード購入などの既存接点へ自然に組み込める企業が有利です。
商品・引受は、分かりやすさと損害率を両立する
補償を広くし、保険料を下げれば選ばれやすくなります。しかし、支払う保険金が想定を上回れば事業は続きません。
犬種、猫種、年齢、既往歴、地域の診療費などを踏まえて、保険料と補償を設計する必要があります。
利用者には分かりやすく、裏側では細かくリスクを見分ける。この二つを両立できるデータと説明力が、引受の競争力になります。
診療・精算は、立替額と手間を減らす
同じ補償でも、窓口で自己負担分だけを払う場合と、診療費を全額立て替えて後日請求する場合では、体験が違います。たとえば、窓口精算には病院網と会計連携が必要です。
一方、後日請求では、領収書の読み取り、査定、照会、振込を速くする必要があります。
病院側にも負担があります。というのも、保険の有効性を確認し、対象診療を分け、差額を精算するためです。
そのため、飼い主だけでなく、動物病院の作業を減らせるかが普及の鍵になります。
予防・データは、保険金を払う前後へ価値を広げる
保険は、病気になった後に使う商品だと思われがちです。健康相談、健診、食事、活動量、遺伝子検査などをつなげれば、加入中も価値を感じてもらえます。
ただし、データを集めるだけでは予防になりません。むしろ、異常を誰が確認し、受診を勧め、診断結果を次の支援へどう戻すかが問われます。
そのため、獣医師と飼い主が使える運用まで設計する必要があります。
ペット保険の主要企業8社は、何を強みにしているのか
各社の違いは、補償率だけではありません。むしろ、窓口精算、販売網、アプリ請求、他の保険との組み合わせ、健康データなど、どの層を強みにするかが異なります。
ここでは、国内六社と海外二社を整理します。
| 企業・サービス | 主な強み | 精算・請求 | 事業モデルから得られる示唆 |
|---|---|---|---|
| アニコム損保 | ペットショップ代理店、病院網、健康データ | 対応病院で窓口精算 | 加入から診療、予防までを垂直につなぐ |
| 第一アイペット | 保有契約100万件超、6,273の対応病院(各時点は本文) | 対応病院で窓口精算 | 病院網と継続しやすい商品設計を組み合わせる |
| 楽天損保 | 楽天会員・ポイントなどの経済圏 | 原則として後日請求 | 大きな顧客基盤へ保険を組み込む |
| ペット&ファミリー損保 | T&D保険グループ、Web請求 | 商品・病院により窓口精算または後日請求 | 既存保険グループの信頼と業務基盤を生かす |
| FPC | 料金と補償を単純化した商品 | アプリで後日請求 | デジタル直販で比較時の分かりやすさを高める |
| au損保 | 通信接点、獣医師相談、外部アプリ連携 | アニポスで後日請求 | 顧客接点を持つ企業と保険業務SaaSが分業する |
| Trupanion | 北米の病院会計への直接支払い | VetDirect Pay | 病院ソフトを押さえ、立替負担を減らす |
| Lemonade | AIを使ったデジタル保険体験 | アプリ中心 | ペット保険を他保険との継続関係の入口にする |
表を見ると、国内の大手は病院網か大きな顧客基盤を持っています。一方、海外二社は精算ソフトとAIへ重心を置きます。
どの会社も保険料以外の接点を持つことが共通点です。
アニコムは、販売網・窓口精算・予防を一つにつなぐ
アニコム損保は、ペットショップやブリーダーを含む販売網と、動物病院の窓口精算を組み合わせています。アニコムの統合報告書では、代理店となるペットショップ・ブリーダーを4,900店超、窓口精算に対応する病院を約6,900施設としています。
しかも、年間450万件超の保険金請求の約90%が窓口精算です。
これらは「統合報告書2025」の25〜26頁に掲載された規模です。約90%の分母は保険金請求件数で、加入者や動物病院の90%ではありません。
販売と診療の接点を広く持つ構造は確認できますが、この規模だけで継続率や収益への効果までは分かりません。
同社の特徴は、保険だけで終わらない点です。具体的には、動物病院、遺伝子検査、腸内フローラ検査などへ領域を広げ、診療と予防のデータを持ちます。
つまり、加入時の接点と、保険を使う瞬間と、病気になる前の支援を同じ仕組みに置く、垂直統合型の代表例です。
第一アイペットは、病院網と継続しやすさを磨く
第一アイペットは2025年9月に保有契約100万件を超えました。同社の公表データでは、窓口精算の対応病院は2026年6月30日時点で6,273病院です。
「うちの子」は対応病院で原則として自己負担分だけを払えますが、「うちの子ライト」は窓口精算の対象ではありません。病院が対応していても、商品や診療内容の条件を確認します。
公式の商品説明は、犬12歳・猫9歳以降は年齢が上がることによる保険料を定額としています。ただし、将来の商品改定まで固定する約束ではありません。
実際、2026年10月2日以降を契約始期とする改定案内には、犬の一部保険料の引き上げが含まれます。「年齢による変化」と「商品改定による変化」を分けて説明することが、継続時の誤解を防ぐ参考になります。
楽天損保は、保険を楽天経済圏へ組み込む
楽天損保の「スーパーペット保険」は、楽天会員の接点やポイントを使えることが特徴です。商品ページでは、通院を含む50%・70%プランと、手術・入院を中心とした90%プランを示しています。
また、利用できる動物病院は限定されません。
90%の手術・入院プランは通院を補償しません。補償割合の大小だけで商品を並べると、範囲の違いが隠れます。
また、ポイントの公式説明では、保険料へのポイント利用は初回のみで、利用・進呈には所定の条件と上限があります。付加特典も補償とは分けて表示します。
一方、診療時は原則として全額を支払い、領収書などで後日請求します。ここから参考になるのは、窓口精算網だけでなく、会員・決済の接点を使う販売設計もあることです。
会員基盤が大きいことを収益の証明とせず、保険への加入率、獲得費、継続率、他サービスへの波及をそれぞれ測ります。
ペット&ファミリーは、窓口精算とWeb請求を使い分ける
ペット&ファミリー損保はT&D保険グループの企業です。請求案内では、商品・契約により窓口精算、Web、書面を使い分けます。
Webは受付完了から原則20日以内、書面は必要書類がそろってから原則20日以内とされており、同じ「20日」でも起点が異なります。
Web請求には、契約者と被保険者が同一であることや、1回の請求で添付する領収書が5枚以内であることなどの条件があります。アプリやWebへ移せる割合を考える際は、このような対象条件と、書面へ戻す手続きを先に洗い出します。
すべての商品を一度に同じ精算方式へ変えられるとは限りません。というのも、商品世代、病院システム、契約条件が異なるためです。
そのため、この事例は、利用者向け画面を統一するだけでなく、契約ごとの例外を迷わず案内することも重要だと示しています。
FPCは、料金と補償の分かりやすさで直販する
FPCの「ペットほけんfit」は、50%、70%、90%の補償割合を用意し、通院・入院・手術の区分をなくしています。公式の商品説明では、年間支払限度額の範囲なら回数や一日当たりの上限を設けず、待機期間と免責金額も設けないとしています。
年間支払限度額は100万円です。「回数の制限なし」は、支払総額の上限もないという意味ではありません。
また、待機期間がないとは契約上の補償開始後の扱いであり、申し込んだ瞬間から、加入前の傷病まで補償されるわけではありません。
保険金請求はアプリで行い、診療明細や保険証券の郵送は原則不要です。窓口精算網ではなく、分かりやすい商品とデジタル直販に重心を置く型です。
ただし、「単純に見える商品」を支えるには、裏側の査定と損害率管理が必要です。
アプリ請求でも、確認のため明細原本などを求められる場合があります。原本の保管と追加提出を含めて案内し、画面上の簡潔さと、審査に必要な情報の確保を両立します。
au損保は、保険会社と請求アプリを分業する
au損保は、犬・猫向け保険に、24時間365日の獣医師電話相談を付けています。また、保険金請求では、2021年7月にアニポスのアプリを採用しました。
現在の請求案内にはWebや郵送の方法もあります。公式案内によると、診療明細を撮影して送ることで、紙の請求書や郵送を省けます。
獣医師への電話相談は、同社の利用案内が明示するように、診断・治療そのものではありません。また、請求画面を外部サービスが提供することと、補償対象を決める権限をその事業者へ移すことは別です。
注目すべきは、すべてを保険会社が自社開発していない点です。導入発表では、アニポスが保険金査定に必要な情報取得と請求業務のデジタル化を支えています。
つまり、保険免許を持たない企業でも、請求体験や業務効率化の部品として参入できることを示す事例です。
Trupanionは、動物病院へ直接支払う
北米のTrupanionは、VetDirect Payを動物病院へ提供しています。公式サイトによると、米国とカナダの1万1,000超の動物病院と連携し、対応病院では会計時に病院が請求を送ると、平均約5分で病院へ直接支払います。
約5分は同社が示す平均で、全件の支払所要時間を保証する値ではありません。北米の対応病院網と日本の病院網も分けて考えます。
直接支払いは立替を減らす仕組みであり、免責や対象外の条件をなくすものではありません。
飼い主が高額な診療費を全額立て替えなくてよいことが大きな価値です。同時に、病院会計へ入ることが強い参入障壁になります。
そのため、保険会社と病院をつなぐ決済・査定基盤は、日本でも独立した事業機会になり得ます。
Lemonadeは、ペット保険を顧客関係の入口にする
米国のLemonadeは、家財、住宅、自動車、生命、ペットの各保険をデジタルで提供します。2025年の年次報告書は、AIを使った保険金処理の速さを差別化要因と説明する一方、判断の正確さや規制対応を重要なリスクとして挙げています。
同報告書の9頁には、実際の追加購入も示されています。2025年のペット保険契約の87%は同社にとって新規の顧客によるもので、その新規顧客の約5%が、2025年12月31日までに家財または住宅保険も追加購入しました。
87%は全社の新規顧客率ではなく、約5%の分母も全契約者ではありません。
この数字は、ペット保険を入口とする他商品への広がりが実際に起きたことを示します。一方、獲得費の回収やペット保険単独の黒字化は別に確かめる必要があります。
同社全体の2025年純損失は1億6,550万ドルで、これはペット保険だけの損益ではありません。自社でも、追加購入率と、各商品の粗利・サポート費・継続期間を分けて追います。
8社の事例を参考にする、四つの事業設計
八社の事例から、価格以外にも検討できる設計を整理します。以下は当研究所の提案であり、成功との因果を検証した四条件ではありません。
新規参入では、次の四つのうち、自社がどれを持ち、どれを提携で補うかを明確にします。
加入時より、使う瞬間の不安を減らす
ペット保険の価値が試されるのは、病院の会計前です。たとえば、対象になるか分からない、いったん全額を払えない、請求書類が難しいといった不安を窓口精算や分かりやすいアプリで減らすと、保険料以外の差になります。
病院側の業務を減らしてネットワークを広げる
窓口精算は利用者に便利でも、病院の確認や会計が増えれば広がりません。そのため、保険資格の確認、診療明細の標準化、照会、差額処理を病院システムへ組み込む必要があります。
つまり、病院が導入したくなる仕組みでなければ、ネットワーク効果は生まれません。
保険の外にある顧客接点を持つ
ペットショップ、EC、通信、カード、動物病院など、日常の接点を持つ企業は、広告だけに頼らず保険を提案できます。重要なのは、接点を販売枠として貸すだけでなく、購入、健康相談、診療の流れに自然に組み込むことです。
予防を継続理由へ変える
健康相談や健診データが役立てば、請求しない年にも利用価値を感じてもらえる可能性があります。ただし、早期受診が増えると短期の保険金支払いが増える場合もあります。
支払いを減らすことだけを目標にせず、必要な受診、健康状態、継続利用と費用を合わせて検証します。
ペット保険事業を4つの判断に分ける
参入:強い顧客・病院接点と、運用を測る仕組みがある
組込販売、精算SaaS、予防支援など、自社資産に近い層から入ります。
提携:顧客接点はあるが、引受・募集・査定の知見が足りない
免許を持つ保険会社と組み、自社は会員体験や業務基盤に集中します。
待機:医療費、病院業務、継続率をまだ測れない
健康相談や請求補助など、保険金を引き受けないサービスから需要を理解します。
見送り:安い保険料と広告だけで勝てると考えている
販売後の説明、例外処理、問い合わせに責任を持てない計画は進めません。
ペット保険で狙える、新規事業の四つの入口
保険金を引き受けるには免許や登録が必要です。しかし、ペット保険市場への参入は、保険会社を新設することだけではありません。
既存の顧客、病院、データ、業務ソフトを起点に四つの入口を考えられます。
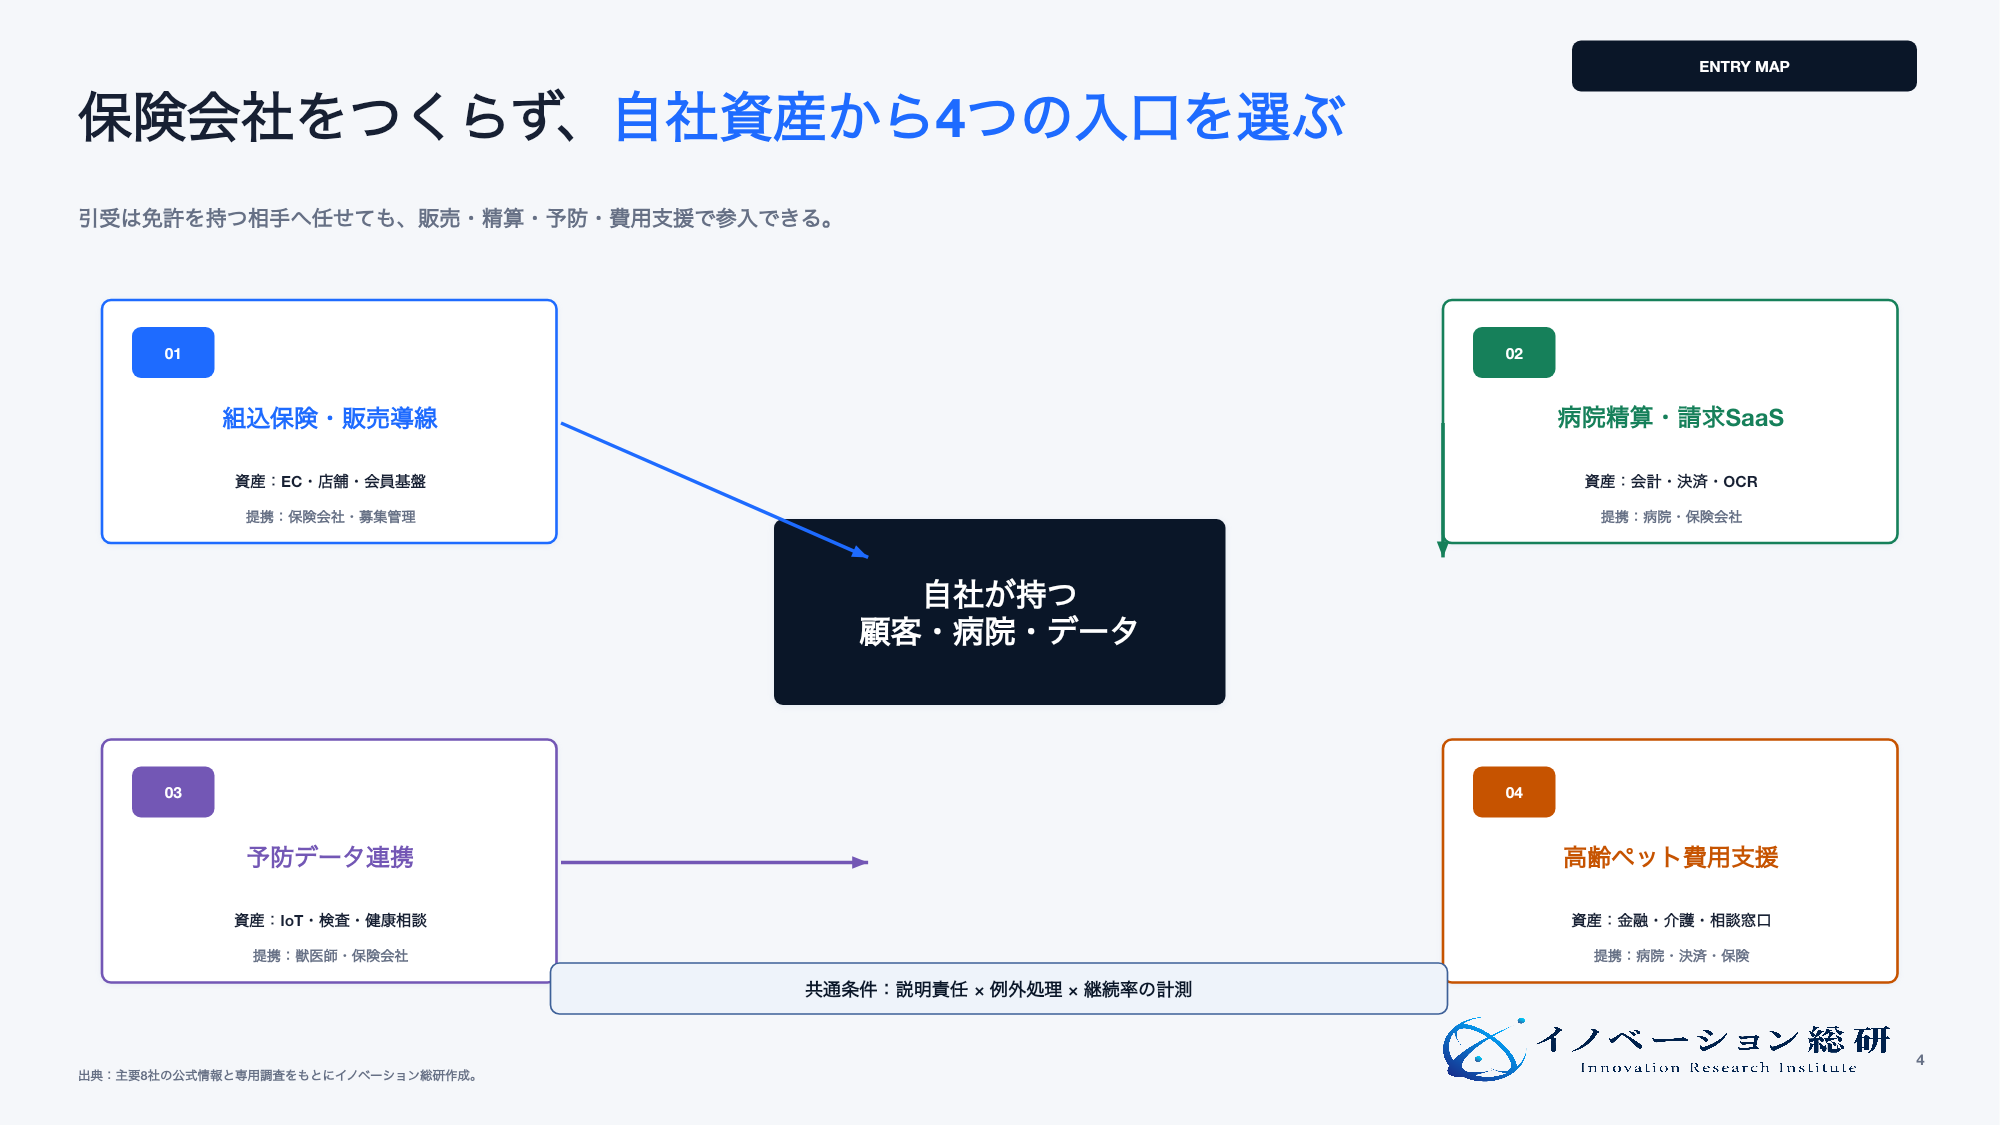
四つは、必要な免許と提携先が異なります。自社が保険金を引き受けるのか、保険会社の前後を支えるのかを先に分けて読むと、参入方法を選びやすくなります。
| 参入方法 | 生かす自社資産 | 顧客へ出す価値 | 組む相手 | 主な収益 |
|---|---|---|---|---|
| 組込保険・販売導線 | ペットEC、店舗、譲渡、会員基盤 | 飼い始めや購入時に迷わず備えられる | 保険会社、募集管理事業者 | 紹介・代理店手数料、継続利用 |
| 病院精算・請求SaaS | 会計、決済、OCR、業務システム | 立替と請求の手間を減らす | 保険会社、動物病院、決済会社 | SaaS利用料、処理料 |
| 予防データ連携 | IoT、フード、検査、健康相談 | 異変に早く気づき、加入中も価値を得る | 獣医師、検査会社、保険会社 | 月額利用料、法人契約、成果連動 |
| 高齢ペット費用支援 | 金融、介護、葬送、相談窓口 | 保険対象外を含む生涯費用を見通す | 保険会社、病院、信託・決済 | 会費、相談料、送客・決済手数料 |
保険会社ではない事業者にとって、最初の選択肢は組込販売か業務SaaSです。一方、予防データや高齢期支援は差別化しやすい一方、医療判断と金融規制の境目を慎重に設計します。
自社資産に最も近い入口から始めることが重要です。
組込保険は、加入画面より説明責任を設計する
ペットフードの定期購入、ペットショップ、譲渡手続きなどへ保険を組み込めば、病気になる前に案内できます。しかし、「ボタンを置く」だけでは不十分です。
誰が保険を説明し、意向を確認し、契約後の問い合わせを受けるかを保険会社と決めます。
既存顧客を持つ事業会社の強みは、販売量だけではありません。むしろ、飼育開始日、年齢、購買の変化などから、必要な時期に案内できる点です。
ただし、過剰な勧誘にならない頻度と同意管理が必要です。
病院精算・請求SaaSは、保険会社をまたぐ基盤を狙う
動物病院は複数の保険へ対応しています。しかし、保険ごとに確認画面や請求方法が違えば、受付の負担は重くなります。
そのため、資格確認、明細、査定照会、入金消込を共通化するSaaSが事業案になります。病院の削減時間と保険会社の削減費用を測り、どちらが利用料を払うかを確かめます。
ただし、単なる領収書OCRでは弱いでしょう。というのも、診療項目の表記ゆれ、補償対象外、追加照会、差額精算まで扱う必要があるからです。
AIエージェントの事業参入で整理したように、自動化では例外を誰へ戻すかが商品になります。
予防データ連携は、受診行動までつなぐ
首輪型センサー、体重、食事、排泄、健診などの情報を、同意のもとで保険会社や動物病院とつなぐ事業案です。異変への気づきや適切な受診を支える狙いがありますが、継続率や損害率の改善は検証する結果として置きます。
機器を配り、データを集めただけで効果が出たとは扱いません。
一方、病気の判定をアプリだけで行うのは危険です。むしろ、異変の通知、獣医師相談、予約、診療結果の記録までを一つの流れにします。
また、顧客像や行動データの扱いは、顧客デジタルツインの設計と同じく、同意と利用目的を先に定める必要があります。
高齢ペット費用支援は、保険対象外を含めて考える
高齢になると加入しにくい、保険料が上がる、既往症が対象外になるといった課題が増えます。そこで、保険だけでなく、積立、分割払い、セカンドオピニオン、介護用品、訪問ケア、葬送までを案内するサービスが考えられます。
「保険に入れない人」を無理に保険へ誘導せず、費用と選択肢を整理する支援です。金融商品を扱う場合は、それぞれの業法と説明義務を確認しなければなりません。
参入前に確認したい、六つの懸念
ペット保険は伸びる市場ですが、顧客接点があるだけでは事業になりません。引受、規制、病院業務、データ、継続率までを見なければ、販売後に責任だけが残ります。
保険業の免許・登録と募集規制
日本で保険を引き受けるには、原則として保険業の免許が必要です。一方、小規模・短期の商品には少額短期保険業の登録制度があります。
金融庁の案内では、保険期間、保険金額、年間収入保険料などに上限を設けています。
事業会社が保険会社と提携して販売する場合も、誰が募集を行うか、どの説明をするか、顧客の意向をどう確認するかが問題になります。画面を共同で作るだけで、責任が消えるわけではありません。
金融庁の保険会社向け監督指針(II-4-2-1)は、一般的な情報提供と、具体的な商品を推奨・説明する行為などを区別しています。紹介料を受け取る仕組みや募集との一体性も関わるため、「リンクを置くだけだから規制外」と決めつけず、実際の画面、説明、報酬を保険会社の法務・募集管理担当と確認します。
逆選択と損害率
病気の可能性が高いペットだけが加入すると、保険金の支払いが想定を超えます。既往歴の告知、待機期間、年齢上限は、この偏りを抑える仕組みです。
ただし、条件を厳しくしすぎると選ばれません。
採算を見る際は、損害率と事業費率を分けます。損害率は保険金や損害調査費などの負担を見る指標で、販売手数料や事業運営の費用まで一括して含めるものではありません。
金融庁の指標説明でも、発生ベースの損害率と事業費率、その合算率を区別しています。比較時には、発生・支払ベース、分母となる保険料、再保険の控除前後をそろえます。
架空例として、同じ期間の経過保険料1億円に対し、発生した保険金・損害調査費が6,000万円、事業費が3,500万円なら、損害率60%、事業費率35%、合算率95%です。差額500万円は、この仮定における保険引受の収支で、投資収益や税金まで含む会社全体の純利益ではありません。
契約数が増えても、この費用構造を合わせて見なければ採算は判断できません。
対象外への不満と説明不足
予防接種、健康診断、避妊・去勢、加入前の病気などは、対象外となることが一般的です。また、歯科や先天性疾患の扱いは商品で違います。
そのため、利用者が「病院代なら何でも出る」と理解していると、初回請求で大きな不満になります。
約款を読める場所へ置くだけでは足りません。よくある診療例で、出る場合と出ない場合を加入前に示し、請求時にも理由を平易に説明します。
動物病院の追加負担
窓口精算は、病院に資格確認、保険対象の判定、請求、入金確認を求めます。受付時間が伸びたり、保険会社からの照会が増えたりすれば、導入は進みません。
病院向けシステムでは、導入数より、一件当たりの作業時間、照会率、差戻し率を見ます。既存の電子カルテや会計システムとの二重入力をなくすことが重要です。
医療・購買データの同意と安全
診療内容、犬種・猫種、遺伝子、活動量、購買履歴を結び付けると、便利になる一方で、使い方への不安も増えます。保険料算定、健康支援、広告では利用目的が違います。
必要な範囲だけを集め、誰が見られるかを制御し、解約後の扱いを決めます。外部事業者へ処理を任せる場合も、ゼロトラストの考え方を用い、接続先ごとに権限と記録を管理します。
更新時の保険料と継続率
若齢時に安くても、年齢とともに保険料が上がれば解約が増えます。請求を多くした契約者への条件変更や、商品改定への納得感も重要です。
新規契約の獲得費を回収するには、長く続けてもらう必要があります。年齢別の継続率、解約理由、問い合わせ内容を商品改善へ戻せるかを確認します。
保険会社・動物病院・販売先の責任をどう分けるか
ペット保険は、一社だけで提供されるように見えて、実際には保険会社、代理店、動物病院、請求システム、データ事業者が関わります。事故や誤案内が起きる前に、判断と説明の責任を分ける必要があります。
| 場面 | 主に判断する主体 | 事前に決めること |
|---|---|---|
| 商品・保険料の設計 | 保険会社 | 引受条件、対象外、限度額、更新条件 |
| 加入案内・意向確認 | 保険会社・募集担当 | 説明範囲、記録、禁止表現、問い合わせ先 |
| 診療と明細 | 動物病院 | 診療責任、項目の記載、照会への対応 |
| 補償対象の査定 | 保険会社 | 自動判定の範囲、人が確認する例外、異議申立て |
| 精算・振込 | 保険会社・決済事業者 | 差額、誤払い、返金、入金確認 |
| 健康データの利用 | データ保有者・利用者 | 同意、目的、保存期間、第三者提供 |
とくにAIを使う場合、処理の速さだけを目標にしてはいけません。対象外と判断した根拠を説明できるか、確信が低い請求を人へ戻せるか、病院へ過剰な照会をしていないかを見ます。
また、販売先が「この治療なら必ず出る」と約束し、保険会社が支払わない事態は避けなければなりません。加入画面、店頭説明、病院案内で同じ言葉を使い、相談窓口を一本化します。
NEXT STEP
次のステップ
保険会社をつくる前に、自社が持つ入口を見つける。
顧客、病院、決済、データのどこから入り、誰と組み、どこまで責任を持つかを整理します。構想の具体化や検証から事業化までの実行支援は、TeamPro Pilotsのサービスページで確認できます。
ペット保険事業へ参入するかを四つに分ける
市場の成長だけで参入を決めると、免許、損害率、病院対応で止まります。自社が持つ資産と負える責任から、参入、提携、待機、見送りを分けます。
参入する
ペットEC、店舗、病院システムなどの強い顧客接点があり、保険会社と役割を分け、継続率や請求工数まで測れる場合です。最初から保険を引き受けず、組込販売、請求SaaS、予防支援など、自社資産に近い層から始める方が現実的です。
提携する
顧客接点はあるが、引受、募集管理、査定、獣医療の知見が足りない場合です。その場合、保険会社、動物病院、SaaS事業者と組み、自社は購入データや会員体験に集中します。
そのうえで、提携契約では、問い合わせと事故時の窓口を明確にします。
待機する
利用者の関心は確認できたものの、医療費データ、病院連携、継続率を測れない場合です。まず健康相談、費用案内、請求補助など、保険金を引き受けないサービスで需要を理解します。
見送る
安い保険料と広告だけで勝てると考えている場合や、保険会社へ顧客を渡した後の説明責任を持てない場合です。高齢ペットや既往症のある飼い主へ、補償されるように誤解させる販売も避けるべきです。
ペット保険についてよくある質問
加入を検討する人と、事業参入を考える企業から出やすい質問をまとめます。商品ごとの差が大きい部分は、一般化せず確認点を示します。
まとめ|ペット保険の価値は、支払いの前後にある
結論として、ペット保険への参入では、価格と補償に加え、自社が改善できる利用・運用上の課題を選ぶことが重要です。相談先を探している段階では、保険商品を決める前に、自社資産、提携先、規制、採算の四点を整理すると判断しやすくなります。
ペット保険市場は拡大し、2024年には1,408億円、普及率は21.4%と整理されています。加入余地はありますが、保険料と補償割合だけでは差別化しにくくなっています。
主要八社から見える競争軸は、病気になる前の顧客接点、損害率を保つ引受、診療時の精算、予防データの四つです。とくに窓口精算やアプリ請求は、補償内容を利用者が実感する瞬間を変えます。
新規事業の入口は、保険会社の設立だけではありません。既存顧客へ組み込む販売導線、病院精算・請求SaaS、予防データ連携、高齢ペットの費用支援があります。
自社が持つ顧客接点と、負える責任から入口を選ぶべきです。
参照した主な資料
情報確認日:2026年9月27日。各数値の対象年を区別し、商品条件は確認時点の公式説明を要約しています。
実際の契約では最新の約款・重要事項説明書を確認してください。企業の実績、将来予測、当研究所の事業案、架空の計算例は分けて記載しています。
- アニコム ホールディングス「統合報告書2025」
- 金融庁「少額短期保険業者について」
- 第一アイペット 公式サイト
- 楽天損保「スーパーペット保険」商品内容
- ペット&ファミリー損保「保険金のご請求」
- FPC「ペットほけんfit」
- au損保「保険金の請求をしたい」
- Trupanion 公式サイト
- Lemonade「2025 Annual Report」
CONTACT
お問い合わせ
ペット保険を、保険料だけではない事業へ。
顧客接点、病院精算、請求業務、予防データ、規制と提携先を整理し、自社に合う参入条件へ落とします。


