
投稿日:2026.09.07 最終更新日:2026.09.30
炭化ケイ素(SiC)半導体はEV減速後も伸びる?8組の戦略と参入余地
SiC(炭化ケイ素)は、電気を効率よく変換するパワー半導体の材料です。電気自動車、再生可能エネルギー、鉄道などで、損失の低減や電源装置の小型化に使われます。
ただし、どこまで改善できるかは回路と動作条件によって変わります。
ただし、市場が伸びるという予測だけで参入を決めるのは危険です。実際、2024年以降は電気自動車の成長が想定より遅れ、設備投資を先行した企業の負担が表面化しました。
その一方で、再生可能エネルギー、鉄道、産業機器、AIデータセンターでは、高効率な電力変換の必要性が増しています。
SiCへの参入は、チップ量産だけでなく、検査・実装・熱設計・用途別電源からも検討できます。
国内外8組の取り組みを基に、技術の特徴、量産条件、参入候補を整理します。情報確認日:2026年9月28日。
各社の発表時点の実績・計画と、当研究所の考察を分けています。サンプル提供、量産開始、顧客採用、採算確立はそれぞれ別の段階です。
この記事の結論
SiC半導体の事業化では、用途と評価条件、顧客の量産時期、投資回収に必要な数量を確認します。
- Si、SiC、GaNは、電圧、電力、周波数、熱と総コストで使い分けます。
- 国内外8組は、200mm化、垂直統合、モジュール化、用途分散を異なる方法で進めています。
- 参入余地は、欠陥検査、先端実装、用途別電源、評価データ・設計支援にあります。
目次
炭化ケイ素(SiC)半導体とは?用途と採用条件を知る
材料名だけで選ばず、電圧・電力・周波数・温度・総費用を比べます。 まず、SiC半導体が何をする部品なのかを確認します。
難しい物性の説明より、製品の中でどのような価値を生むかを押さえる方が、事業を考えやすくなります。
SiCは、シリコンと炭素からできる炭化ケイ素で、電力をオン・オフするMOSFETなどに使われます。東芝の技術解説は、SiC MOSFETモジュールの低損失・高速動作が、電力変換器や冷却部品の小型化につながると説明しています。
材料の耐熱性が高くても、実際の製品はデータシートの温度・電圧などの定格内で使います。
損失が減ると、発熱も減ります。そして、冷却部品を小さくできれば、インバーターや電源装置の小型化、軽量化につながります。
たとえば、車なら航続距離や搭載スペース、工場なら電気代と設備面積、データセンターならラックへ届けられる電力が価値になります。
SiCとGaNは同じ「次世代パワー半導体」とまとめられますが、得意分野は同じではありません。たとえば、GaNは高い周波数での高速な電力変換に強く、充電器やサーバー電源などで使われます。
一方、SiCは高耐圧・大電力の用途に強く、車載インバーター、鉄道、産業機器、再エネ設備が主戦場です。
| 材料 | 得意な領域 | 主な用途 | 事業上の注意 |
|---|---|---|---|
| Si | 低圧から幅広い用途 | 家電、補機、汎用電源 | 量産実績と価格で強い |
| SiC | 高耐圧・大電力 | EV、鉄道、再エネ、産業機器 | 基板欠陥、加工、実装、信頼性が難しい |
| GaN | 高速・高周波 | 急速充電器、通信、AIサーバー電源 | 回路設計とノイズ対策が難しい |
したがって、「SiCの方が優れている」ではなく、電圧、電力、動作周波数、熱、価格、寿命を比べて材料を選びます。Siで必要条件を満たしている用途では、SiCへの変更による省エネや小型化の便益が、追加費用と再評価の負担を上回るか確認します。
SiC半導体はなぜEV減速でも注目されるのか
用途を広げる場合も、顧客の評価条件と量産時期は用途別に確かめます。 電気自動車の駆動用インバーターはSiCの重要な用途です。
顧客の車両計画が遅れると部品の注文時期にも影響しますが、鉄道や再エネ、産業機器などでは、電圧・寿命・保守に関する別の要求があります。
三菱電機の2026年5月の市場整理も、車載の電動化の減速と、電鉄・電力、産業・再エネ、データセンター電源などへの展開を分けて説明しています。用途の数だけでなく、自社が評価・供給できる範囲を確認します。
主な需要先は、次の四つです。
| 需要先 | SiCが解く課題 | 顧客が見る指標 | 採用までの壁 |
|---|---|---|---|
| 電動車 | 駆動時の電力損失と冷却負担を減らす | 効率、航続距離、重量、価格 | 車載品質、長期信頼性、量産能力 |
| 再エネ・蓄電 | 高電圧の直流電力を効率よく変換する | 変換効率、保守費、停止時間 | 長期保証、屋外環境、系統要件 |
| 産業機器・鉄道 | モーターや大容量電源を小型化する | 稼働率、電気代、設備面積 | 装置ごとの認証と交換周期 |
| AIデータセンター | 大きな電力を少ない損失でラックへ届ける | 電力密度、効率、冷却、可用性 | 電源規格、顧客認定、GaNとの使い分け |
EVの見通しが外れたとき、同じ製品を別用途へそのまま転用できるとは限りません。というのも、耐圧が同じでも、鉄道と車載では寿命、故障時の責任、数量、認証が違うからです。
そのため、需要先を増やすには、用途ごとに設計と営業を作り直す必要があります。
自動運転の記事で整理したように、車載技術は部品性能だけで決まりません。むしろ、車両全体の安全設計、量産、保守まで接続して初めて採用されます。
SiCも同じです。
SiC半導体の市場は、成長予測だけで判断できない
長期の成長予測と、足元の装置受注・顧客発注は分けて読みます。 市場予測を読むときは、SiCデバイス、パワーモジュール、製造装置を分けます。
最終製品の採用拡大と、その年の設備投資は同じ動きになるとは限りません。
富士経済の2026年4月28日公表調査は、2025年のパワー半導体向け前工程装置市場を前年比18.7%減とする一方、SiCパワーモジュールのEVでの採用率を2035年にEV販売台数の70%程度と予測しています。前者は装置市場の動向、後者は特定部品の将来の採用予測で、どちらも自社の確定受注ではありません。
長期の採用拡大が見込まれても、投資延期や在庫調整で、装置や材料の受注は落ち込むことがあります。設備を増やす前に、顧客の設計採用、量産開始、発注数量を別々に確認し、遅れた場合の固定費負担も試算します。
また、SiC基板と標準的なデバイスは、中国企業の生産拡大で価格競争が強まっています。高性能であっても、同じ仕様の部品として比べられると利益を守りにくくなります。
反対に、顧客の装置へ合わせたモジュール、冷却、制御、評価データまで含めれば、価格以外の違いを作れます。
市場規模より先に確認すべきなのは、顧客の設計へ入る時期と、量産まで固定費を支える方法です。 需要予測は投資判断の一部であり、受注確度の代わりにはなりません。
基板からモジュールまで、四つの層で見る
基板・エピ・デバイス・実装に分け、自社が担う工程と必要な投資を絞ります。 SiC事業は、半導体メーカーだけで完結しません。
基板、薄膜、デバイス、実装の四つの層がつながり、最後にインバーターや電源装置へ組み込まれます。
| 層 | 主な仕事 | 難所 | 主な企業例 |
|---|---|---|---|
| 基板 | SiC単結晶を育て、ウエハへ加工する | 欠陥、反り、口径拡大、材料歩留まり | Wolfspeed、Coherent、SiCrystal、SICC |
| エピタキシャル | 基板上に均一な結晶層を作る | 膜厚と濃度の制御、欠陥の伝播 | レゾナック、各IDM |
| デバイス | MOSFETやダイオードを設計・製造する | オン抵抗、ゲート信頼性、製造歩留まり | Infineon、ST、onsemi、ローム |
| 実装・モジュール | チップを接合し、冷却・配線・保護を統合する | 熱、寄生インダクタンス、接合寿命 | 三菱電機、富士電機、東芝、デンソー |
基板やデバイスの量産には大きな設備投資が必要になる場合があります。例えば、富士電機・デンソーの供給確保計画は、事業総額2,116億円、最大助成額705億円です。
ただし、これは特定の認定計画の金額であり、検査・設計支援を含むすべてのSiC事業の最低参入資金ではありません。
一方、すべてを自社で持たなくてもよい領域があります。検査装置、加工材、接合材、熱設計、評価受託、故障解析、ゲートドライバー、制御ソフトは、既存の工場や技術を生かしやすい分野です。
IPビジネスの記事でも説明した通り、技術の権利化だけでは事業になりません。SiCでは、特許に加えて製造条件、欠陥と寿命の相関、顧客の評価結果が競争力になります。
国内外8組の企業は何をしているか
8組の発表は、技術性能、サンプル提供、量産、顧客採用、財務再建を区別して比較します。 ここからは、企業の取り組みを具体的に見ます。
同じSiCでも、基板から持つ企業、モジュールで差を作る企業、顧客と共同で量産する企業では勝ち方が違います。
| 企業・企業群 | 主な位置 | 具体的な取り組み | 読み取れる競争軸 |
|---|---|---|---|
| ローム | 基板からモジュール | 8インチ製造ライン、TRCDRIVE pack | 垂直統合と車載実装 |
| 三菱電機 | デバイス・モジュール | 第5世代SiC、Coherentとの8インチ基板連携 | 高耐圧とモジュール |
| 東芝D&S | デバイス・モジュール | 1200Vから3300VのAll-SiCモジュール | 産業・鉄道の高耐圧 |
| 富士電機・デンソー | 基板から車載 | 2,116億円規模の供給確保計画 | 工程分担と需要家連携 |
| Infineon | 垂直統合IDM | 200mm製品の顧客提供と、需要に応じた量産移行 | 規模と多用途展開 |
| STMicroelectronics | 垂直統合IDM | Cataniaに200mm一貫拠点を整備 | 基板・デバイス・実装統合 |
| onsemi | 垂直統合IDM | 基板からモジュールまで統合、EliteSiCを展開 | 供給安定とシステム設計 |
| Wolfspeed | 基板・デバイス | 200mm拠点を軸に再建 | 技術先行と財務規律 |
以下では、各社の公表内容と、採用・参入に向けて自社で確かめる条件を整理します。
ロームは、チップ単体から車載モジュールへ価値を広げる
ロームの事業説明では、2024年にTRCDRIVE packの量産を開始し、複数のEVメーカーから採用を受けているとしています。チップの特性だけでなく、電力密度と組み付けの容易さを訴求している点が特徴です。
NEDOの2026年4月2日発表では、ロームが8インチSiCデバイスの製造ラインを構築し、技術目標を2年前倒しで達成しました。内製モジュールに搭載し、想定するインバーターの実使用条件に基づいて比較した結果、従来のSi IGBTに比べ、電力変換器の電力損失を50%以上低減したと報告しています。
「損失50%減」は、装置全体の消費電力が半分になる意味ではありません。どの部品・回路を、どの負荷や温度で比べたのかを確認します。
製造ラインの構築や技術目標の達成も、そのまま量産品すべての原価や事業利益を示すわけではありません。
三菱電機は、高耐圧モジュールと外部連携を組み合わせる
2026年6月4日の発表は、第5世代SiC-MOSFETチップ2品種を6月下旬から順次サンプル提供する計画を示しました。同一定格電圧としきい値電圧をそろえた比較で、従来世代に対しオン抵抗を約25%低減したとしています。
これは電費が25%改善したという数字ではありません。
また、6月8日のSemikron Danfossとの発表は、端子配置・機能の互換性を持つ新標準パッケージの共同開発です。各社によるモジュール開発は今後の予定としており、パッケージ設計の共通化と、完成品の量産・採用を分けて読みます。
同社はCoherentから8インチSiC基板を調達し、Nexperiaとはディスクリート製品で連携しています。すべてを内製するのではなく、自社のモジュール技術を中心に外部の基板や販路をつなぐ形です。
東芝D&Sは、1200Vから3300Vまで高耐圧をそろえる
東芝デバイス&ストレージは、1200V、1700V、3300VのAll-SiC MOSFETモジュールを展開しています。3300V品は鉄道や大容量産業機器を想定できる領域です。
2026年9月24日に発表した3300V・800Aの製品では、異常時に流れるサージ電流への耐量を仕様として定めています。高耐圧製品では、平常時の効率に加え、異常時に耐えられる条件も採用判断になります。
顧客の回路・保護設計と合わせた評価が必要です。
EV向けの数量だけを追わず、高耐圧で長期運用される設備へ広げられる点が特徴です。顧客の評価では、チップ性能に加え、装置での寿命、交換性、保守条件を確認します。
富士電機とデンソーは、材料から需要家まで工程を分担する
富士電機とデンソーの共同計画は、2024年11月に認定されました。富士電機の公表資料は、事業総額2,116億円、最大705億円の助成と、2027年以降の松本工場の生産能力拡大予定を示しています。
助成の認定額、支給済み額、実際の供給量は別です。
この形の強みは、車載の需要を持つデンソーと、半導体を量産する富士電機が早い段階から接続することです。設備を建ててから顧客を探すより、仕様と量産時期を合わせやすくなります。
一方、富士電機の統合報告書2025は、津軽の生産拠点で2024年12月に6インチSiCの本格量産を始めたとしています。別拠点の開始実績を、共同計画の全工程が稼働済みという意味に読み替えないことが重要です。
Infineonは、200mm化と段階的な生産拡大を進める
Infineonの2025年2月13日発表は、Villachで製造する200mmウエハ由来のSiC製品を、2025年第1四半期に顧客へ提供する予定と説明しています。Kulimの新しいModule 3についても、市場需要に合わせて量産を始める計画でした。
発表の時点を付け、顧客提供と全面的な生産能力の稼働を区別します。
同社は車載だけでなく、再エネ、鉄道、急速充電、AIデータセンターへ製品を広げます。用途を分散できれば、ある市場の立ち上がりが遅れても工場の稼働率を守りやすくなります。
STMicroelectronicsは、一つの拠点へ工程を集める
STMicroelectronicsの2024年5月31日発表は、Cataniaで基板、エピ、デバイス製造、モジュール組み立て・試験を集める計画です。投資総額は約50億ユーロを見込み、2026年の生産開始と2033年のフル稼働を目標としていました。
これは発表時の計画で、確認済みの稼働率や完成実績ではありません。
工程間の移動と調整を減らし、品質データをつなげやすくする狙いがあります。一方で、一貫拠点は投資額が大きく、需要の遅れが固定費へ直結します。
onsemiは、供給安定とパッケージをセットで売る
onsemiは基板からデバイス、モジュールまでの垂直統合を説明しています。2023年1月4日の発表では、EliteSiCモジュールがKia EV6 GTの駆動インバーターに採用され、800Vのバッテリーから後輪駆動用の交流へ変換するとしています。
同社の説明で重要なのは、SiCの性能をチップだけでなく、熱抵抗と寄生要素を抑えるパッケージとの共同設計で引き出す点です。採用検討では、部品性能とともに、設計の支援範囲、供給条件、代替調達の方法を確認できます。
Wolfspeedは、200mmの先行投資と財務負担の両面を示した
Wolfspeedは200mmのSiC製造基盤を整備する一方、2025年に米連邦破産法11条の手続きを行いました。2025年9月29日の再建手続き完了発表では、総債務を約70%、年間の現金支払利息を約60%減らしたとしています。
これは財務負担の削減で、半導体の原価低下率や営業利益率ではありません。
同社の再建からは、製造技術だけでなく、投資と需要の時期、資金負担を点検する必要性を読み取れます。ただし、この発表だけで経営悪化の原因を一つに決めることはできません。
自社では、量産が遅れた場合の資金と、投資を延期できる範囲を計画に入れます。
SiC半導体の競争軸は、200mm化だけではない
200mm化の面積増を、そのまま良品数や原価低減へ置き換えず、歩留まりと稼働率を確認します。 150mmから200mmへ直径を広げると、円の面積は(200÷150)の2乗で約1.78倍になります。
ただし、これは幾何学的な面積比です。良品チップの数や、販売可能な製品が必ず78%増えるという意味ではありません。
大口径化では、反り、結晶欠陥、膜厚の均一性などを管理する必要があります。良品率、加工・検査時間、材料費、設備稼働率、顧客認定を含めて原価を計算します。
面積が増えても、これらの条件によっては良品1個当たりの費用が下がらない場合があります。
競争軸は、次の四つです。
- 欠陥を減らし、歩留まりを安定させる製造学習
- チップ、接合、配線、冷却を一体で設計する実装力
- 車載や電力設備で長期信頼性を証明するデータ
- 顧客の次期製品へ早く入り、量産時期を合わせる共同開発
検査条件、製造履歴、加速試験、実機の故障を結び付けるデータは、原因の切り分けや保証範囲の合意に役立ちます。取得・再利用の権利と、顧客が必要とする信頼性水準まで確認して蓄積します。
エッジAIの記事で扱った現場推論も、電源効率と熱の制約を受けます。SiCやGaNは、AIチップの外側で計算基盤を支える部品です。
ただし、AI需要という言葉だけで用途を広げず、どの電圧段で何を置き換えるかを確認する必要があります。
架空例|効率98%から99%への改善を、顧客の金額へ直す
一定の出力100kWを得る電力変換器を仮定します。効率が98%なら入力は100÷0.98=約102.04kW、99%なら約101.01kWです。
損失は約2.04kWから約1.01kWへ半分程度になりますが、入力電力の減少は約1.03kW、約1%です。これは計算方法を示す架空例で、ロームなど紹介企業の測定値ではありません。
| 項目 | 効率98% | 効率99% |
|---|---|---|
| 入力電力 | 約102.04kW | 約101.01kW |
| 変換損失 | 約2.04kW | 約1.01kW |
| 年間電力量 | 約204,082kWh | 約202,020kWh |
年間電力量は、同じ出力100kWで2,000時間運転した場合です。電力量単価を30円/kWhと仮定すると、この運転条件での削減額は年間約6.2万円です。
実際の単価は契約によって異なります。設備の価格差、評価・改造費、保守費を加え、冷却や設置面積の改善も別に見積もります。
定格時の効率だけでなく、実際によく使う負荷で測り、顧客が費用を回収できる条件を確かめます。
日本勢の事業統合は、勝ち方をどう変えるか
統合協議は統合成立ではありません。既存の会社順位と、統合後の規模も混同しないことが重要です。
2026年3月、ローム、東芝デバイス&ストレージ、三菱電機は、半導体事業とパワーデバイス事業の統合協議を始める基本合意を発表しました。本記事では、協議開始の公表と、統合の成立・事業運営の変更を分けて扱います。
三菱電機の2026年5月説明資料14頁にある「パワー半導体4位」「パワーモジュール2位」は、2024年実績に基づく三菱電機単体の順位です。3社を合算した統合後の順位ではありません。
資料は各社の技術と事業を結集する狙いを示していますが、統合の成立や相乗効果が実現済みという意味にはなりません。
ただし、企業をまとめるだけでは競争力になりません。製品系列をどこまで統合するか、基板と前工程をどの工場に集めるか、顧客との長期契約をどう引き継ぐかが必要です。
特にSiCでは、製造条件の変更が顧客の再評価につながるため、再編速度と品質保証の両立が難しくなります。
新規参入企業は、評価受託、工程比較、顧客認定支援などを提案候補にできます。ただし、再編で仕事が必ず増えるとは限りません。
評価仕様、発注権限、試験費の負担、再編後の契約継続条件を相手企業へ確認します。
NEXT STEP
次のステップ
「SiC半導体へ参入したい」を、顧客の量産課題へ。
用途、顧客工程、必要な設備、評価データ、量産経路、責任範囲、提携先と見送り条件を整理します。
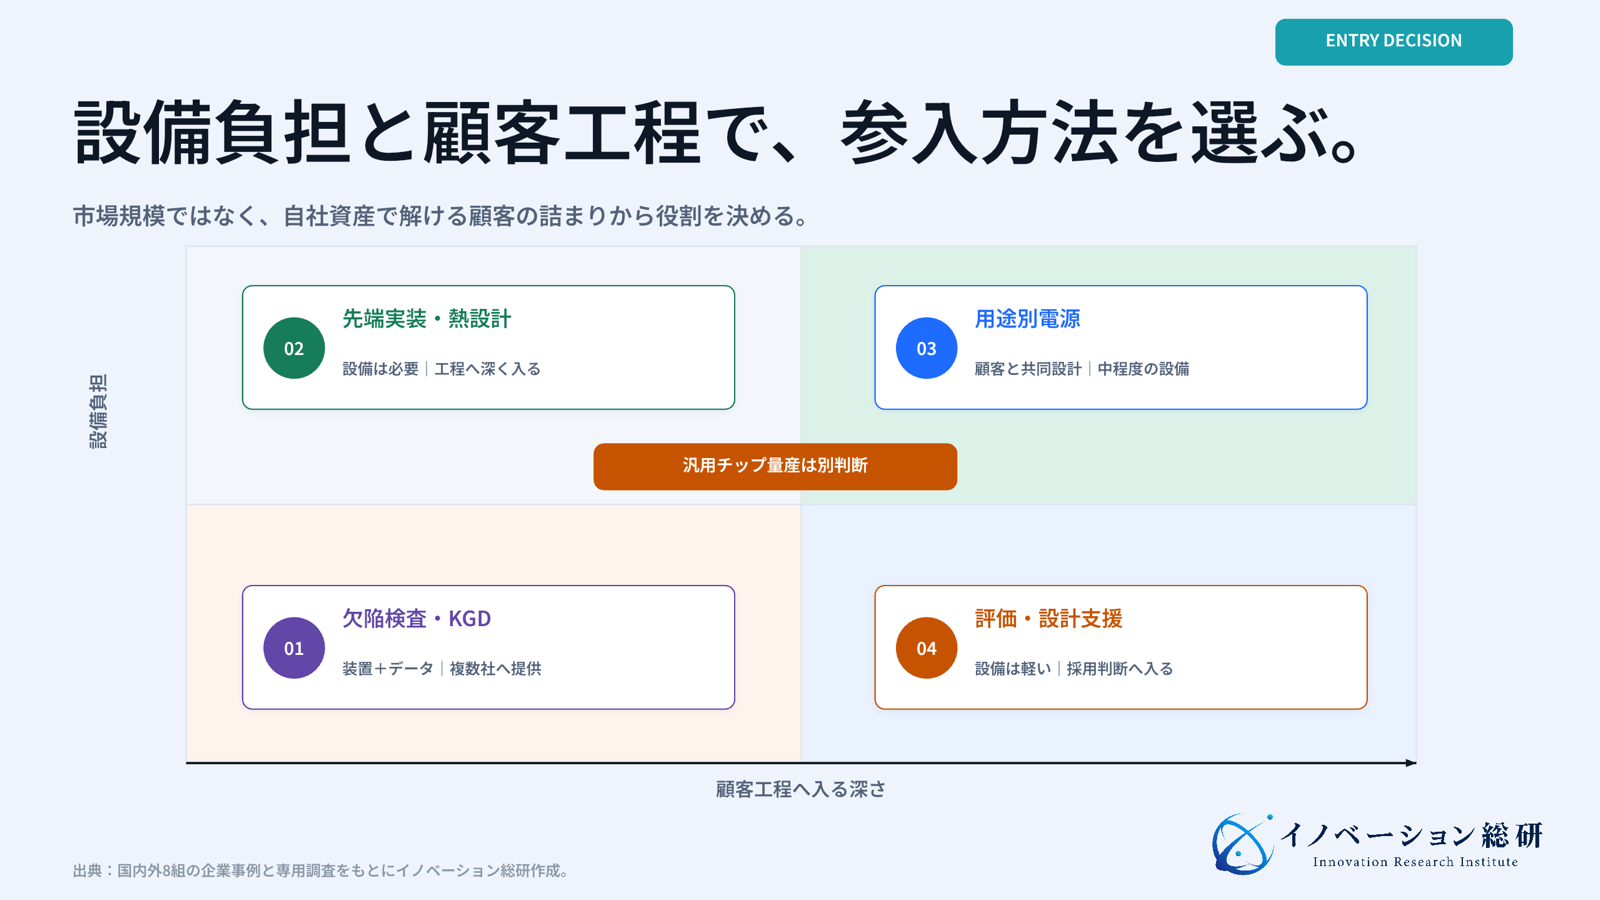
新規事業で狙える四つの参入方法
検査・実装・用途別電源・評価支援から、顧客が対価を払う課題を具体化します。 SiCの成長に参加する方法は、ファブを建てることだけではありません。
自社の技術と顧客接点から、資本負担を抑えた役割を選べます。
| 参入方法 | 顧客 | 提供価値 | 必要な資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|---|
| 欠陥検査・KGD保証 | 基板、デバイス、モジュール企業 | 不良を早く見つけ、後工程損失を減らす | 光学、電気検査、解析AI、相関データ | 装置メーカー、大学、評価機関 | 検出率と検査時間が顧客工程で改善するか |
| 先端実装・熱設計 | 車載・産業Tier1、デバイス企業 | 接合寿命、放熱、小型化を改善する | 接合材、AMB基板、冷却、信頼性評価 | 材料メーカー、OSAT、装置メーカー | 実機温度と寿命、量産ばらつき |
| 用途別電源サブシステム | データセンター、再エネ、鉄道、産業機器 | 部品選定を減らし、装置全体の効率を上げる | 回路、制御、磁性部品、認証 | SiC/GaNメーカー、電源OEM | 顧客設備での効率、サイズ、保守費 |
| 評価データ・設計支援 | SiCを初めて使う機器メーカー | 採用判断と設計期間を短くする | 試験設備、シミュレーション、故障解析 | 半導体商社、認証機関、保険会社 | 有料で繰り返し使われる判断データか |
以下では、各社の公表内容と、採用・参入に向けて自社で確かめる条件を整理します。
1.欠陥検査・KGD保証
結晶や加工に由来する欠陥が後工程で不良になると、組み立て後の損失が大きくなります。KGD(Known Good Die)は、ベアチップ段階で定めた試験に合格した良品を扱う考え方です。
「生涯故障しない」と保証する意味ではなく、電気特性、試験条件、検出できない不良、再検査や補償の範囲を合意する必要があります。
ただし、「AIで欠陥を検出する」だけでは弱い事業です。というのも、顧客が欲しいのは画像分類の精度ではなく、その欠陥が耐圧や寿命へどう影響するかという相関だからです。
装置販売、検査受託、継続的な評価支援のどこへ対価が支払われるかを確かめます。
2.先端実装・熱設計
SiCは高速で動くほど、配線のわずかなインダクタンスや接合部の熱が問題になります。銀・銅焼結、窒化ケイ素基板、両面冷却、低インダクタンス配線には、材料・自動車部品・設備企業の知見を転用できます。
参入の難所は車載品質です。というのも、試作品が動いても、温度サイクル、振動、湿度、長期通電を通過しなければ量産できないからです。
そのため、初期からTier1(自動車メーカーへ直接納める部品会社)、材料メーカー、評価機関と組む必要があります。
3.用途別電源サブシステム
AIデータセンター、蓄電所、鉄道、産業ロボットでは、顧客がSiCチップそのものを選びたいとは限りません。電源、冷却、制御、監視を組み合わせ、必要な効率と保守性を満たす方が購入しやすくなります。
ここではGaNやSiも候補に残します。というのも、SiCを売ることではなく、顧客の電力変換を最適化することが事業目的だからです。
実際、宇宙太陽光発電の記事やフィジカルAIの記事のような新しい機器市場でも、電力変換と熱設計は共通課題になります。
4.評価データ・設計支援
SiからSiCへ移行する機器メーカーは、ゲート駆動、ノイズ、短絡保護、熱設計を学び直す必要があります。部品商社、計測器メーカー、設計会社は、評価ボード、モデル、試験、故障解析を一つのサービスにできます。
単発の試験受託と、設計変更に伴う継続評価では、料金と責任の範囲が異なります。顧客の製造条件や故障データは機密情報を含むため、匿名化すれば自由に再利用できるわけではありません。
契約上の利用権限を確認し、共通手法と顧客固有情報を分けて管理します。
SiC半導体事業を、六つの詰まり方で整理する
需要、価格、歩留まり、認証、責任、供給網の未確認条件を見つけます。
SiC半導体への参入で見落としやすい六つの懸念
需要時期、価格、歩留まり、認定、故障責任、供給制約を、投資前に確認します。 参入方法が見えても、技術の魅力だけで開始してはいけません。
SiC事業では、需要、製造、認証、責任の時間差が大きいためです。
| 懸念 | 起きること | 確認すべき質問 |
|---|---|---|
| 需要時期 | 顧客の量産延期で設備が空く | 契約は設計採用か、確定数量か |
| 価格下落 | 基板・標準品が値下がりする | 値下げ後も残る差別化は何か |
| 歩留まり | 200mm化しても良品が増えない | 欠陥と不良の原因を追えるか |
| 顧客認証 | 材料や工程変更で再評価が必要になる | 誰が認証費と試験期間を負担するか |
| 製造物責任 | 故障が車両や電力設備の停止につながる | 部品、設計、運用の責任境界はどこか |
| 輸出・供給制約 | 地政学で材料・装置・顧客が分断される | 第二調達先と代替設計があるか |
大口顧客の長期予測があっても、設計変更、車種計画の延期、調達先の変更などで数量が変わる場合があります。設計採用の通知と、数量・納期が合意された発注を分け、未確定分に依存する固定費がどの程度あるか確認します。
品質事故では、原因がチップ、接合、冷却、ゲート制御、使い方のどこにあるかを切り分けます。販売契約では、仕様、使用条件、異常検知、停止、ログ保存、回収費用まで決める必要があります。
必要な性能と信頼性を満たしたうえで、故障時に原因と責任を説明できるようにします。適用条件を超えた故障と、部品・設計の問題を切り分けるため、試験条件と運用記録をそろえます。
待つべき企業と見送るべき企業
顧客の評価工程と量産条件が見えない間は、設備投資を急がず、有料評価や共同検証から条件を確かめます。 SiCは成長分野ですが、すべての企業が今入るべきではありません。
自社の資産と、顧客が費用を払う問題がつながらない場合は、待機や見送りが合理的です。
参入を進めやすいのは、次の企業です。
- 高温材料、接合、セラミックス、めっき、冷却の技術がある
- 車載、鉄道、電力、産業機器の顧客と評価工程を共有できる
- 計測、外観検査、故障解析、品質データの実績がある
- 電源回路、モーター制御、認証、保守まで提供できる
待つべきなのは、技術はあるが顧客の次期設計へ入れていない企業です。装置を買う前に、共同評価、試験受託、材料サンプルで設計採用への入口を作ります。
見送るべきなのは、「市場が伸びるから」という理由だけで汎用チップや基板の量産へ入る企業です。数百億円から数千億円の投資、歩留まり学習、長い認証、価格競争を引き受ける体制がなければ、成長市場でも利益は残りません。
イノベーション総研では、新規事業の候補を評価するとき、技術優位、市場規模、顧客課題、支払者、量産経路、責任範囲、撤退条件を分けて確認します。SiCでは特に、設備を持つ前に顧客の評価工程へ入れるかが分岐点になります。
SiC半導体に関するFAQ
ここでは、参入や採用を考える段階でよく出る疑問へ短く答えます。詳しい判断は、用途の電圧、電力、寿命、認証で変わります。
まとめ:SiC半導体の参入は、顧客の用途と量産条件から考える
SiCの技術性能を、顧客設備の改善額、量産時期、品質と責任の条件まで具体化して参入を判断します。 SiCは、適切な回路・動作条件で電力変換の損失を抑え、小型化や冷却負担の低減に役立つ材料です。
EVに加え、再エネ、鉄道、産業機器、データセンターなどの用途がありますが、必要な定格と評価方法はそれぞれ異なります。
一方、基板とデバイスの量産は、巨額投資、歩留まり、長い顧客認証、価格競争を伴います。200mm化だけで勝てるわけではありません。
国内外8組の事例は、チップ、実装、顧客との共同開発など、異なる事業設計を示しています。採用実績や投資計画を、採算確立の証明とせずに読むことが重要です。
新規事業では、欠陥検査、先端実装、用途別電源、評価データという周辺領域から検討できます。自社の技術がどの故障やコストを減らすのか、誰が払うのか、どの企業と組むのかを先に決めます。
SiC市場へ入る判断は、技術を持っているかではなく、顧客の設計と量産の間にある詰まりを解けるかで行います。 その詰まりが見つからない場合は、設備投資を急がず、共同評価から始めるのが現実的です。
参考文献
企業・行政・調査実施機関の一次資料です。数値は公表時点と対象範囲に限って使用し、実績、計画、試算を分けています。
- ローム「半導体素子事業 パワーデバイス」
- 三菱電機「半導体・デバイス事業2026」
- 東芝デバイス&ストレージ「SiC MOSFETモジュールの特長」
- 富士電機「半導体 セグメント概況」
- 富士電機「2024年度第3四半期決算のご報告」
- Infineon「200mm SiC製品の顧客出荷開始」
- STMicroelectronics「Cataniaの200mm SiC一貫拠点」
- onsemi「Silicon Carbide Technology」
- Wolfspeed「Chapter 11手続きの完了」
CONTACT
お問い合わせ
SiC半導体の参入余地を、自社資産から具体化する。
材料、加工、検査、熱設計、顧客接点を整理し、参入方法、収益、量産経路、提携先と見送り条件を設計します。


