
投稿日:2026.09.09 最終更新日:2026.09.30
抗体薬物複合体(ADC)医薬の商機はどこにある?国内外10社と参入余地
抗体薬物複合体(ADC)医薬の商機は、完成薬を開発する企業だけのものか。
化学、分析、製造を持つ企業は、どの工程から参入できるのか。
結論は、候補選定、毒性、製造移管、品質管理の失敗を減らす工程にも商機があります。国内外10事例と4つの参入方法から、事業化の条件を整理します。
この記事の結論
ADC医薬の商機は、新薬だけでなく開発の失敗を減らす工程にもあります。
- 抗体、リンカー(抗体と薬物をつなぐ部分)、薬物は、効果、安全性、製造を合わせて設計します。
- 国内外10事例は、技術ライセンスと一貫製造にも価値が移ることを示します。
- 参入企業は、顧客のどの損失を減らし、どの工程に責任を持つかを決めます。
ADC医薬は、がん細胞を見つける抗体に、強い薬物をつないだ医薬品です。正式には抗体薬物複合体と呼びます。
抗体は標的を見分ける役割を担いますが、抗体が結びつくだけで治療が成立するわけではありません。薬物を必要な場所へ届ける設計と、正常組織への影響の確認を一体で進めます。
ADC医薬には、抗体、リンカー、薬物、結合技術、分析、臨床開発、製造の仕事があります。例えば富士フイルムと大鵬薬品は2026年8月に製造工程の共同開発を発表しました。
新薬そのものに加え、安定して作る工程にも投資が向かっています。
本記事では、ADC医薬の仕組みと産業構造を、専門知識がない人にも分かる言葉で整理します。国内外10事例を読み解き、どこへ参入できるか、何を懸念すべきかを考えます。
目次
抗体薬物複合体(ADC)医薬とは?抗体で薬物をがん細胞へ届ける医薬品
ADCは抗体・リンカー・薬物を組み合わせる医薬品で、効果・安全性・製造を一体で設計します。
米国国立がん研究所は、ADCを、モノクローナル抗体(特定の目印だけに結合するよう作られた抗体)と薬物を化学的につないだ物質と説明しています。抗体は、特定の細胞にあるたんぱく質や受容体へ結びつきます。
そのうえで、つないだ薬物が細胞へ入り、作用します。
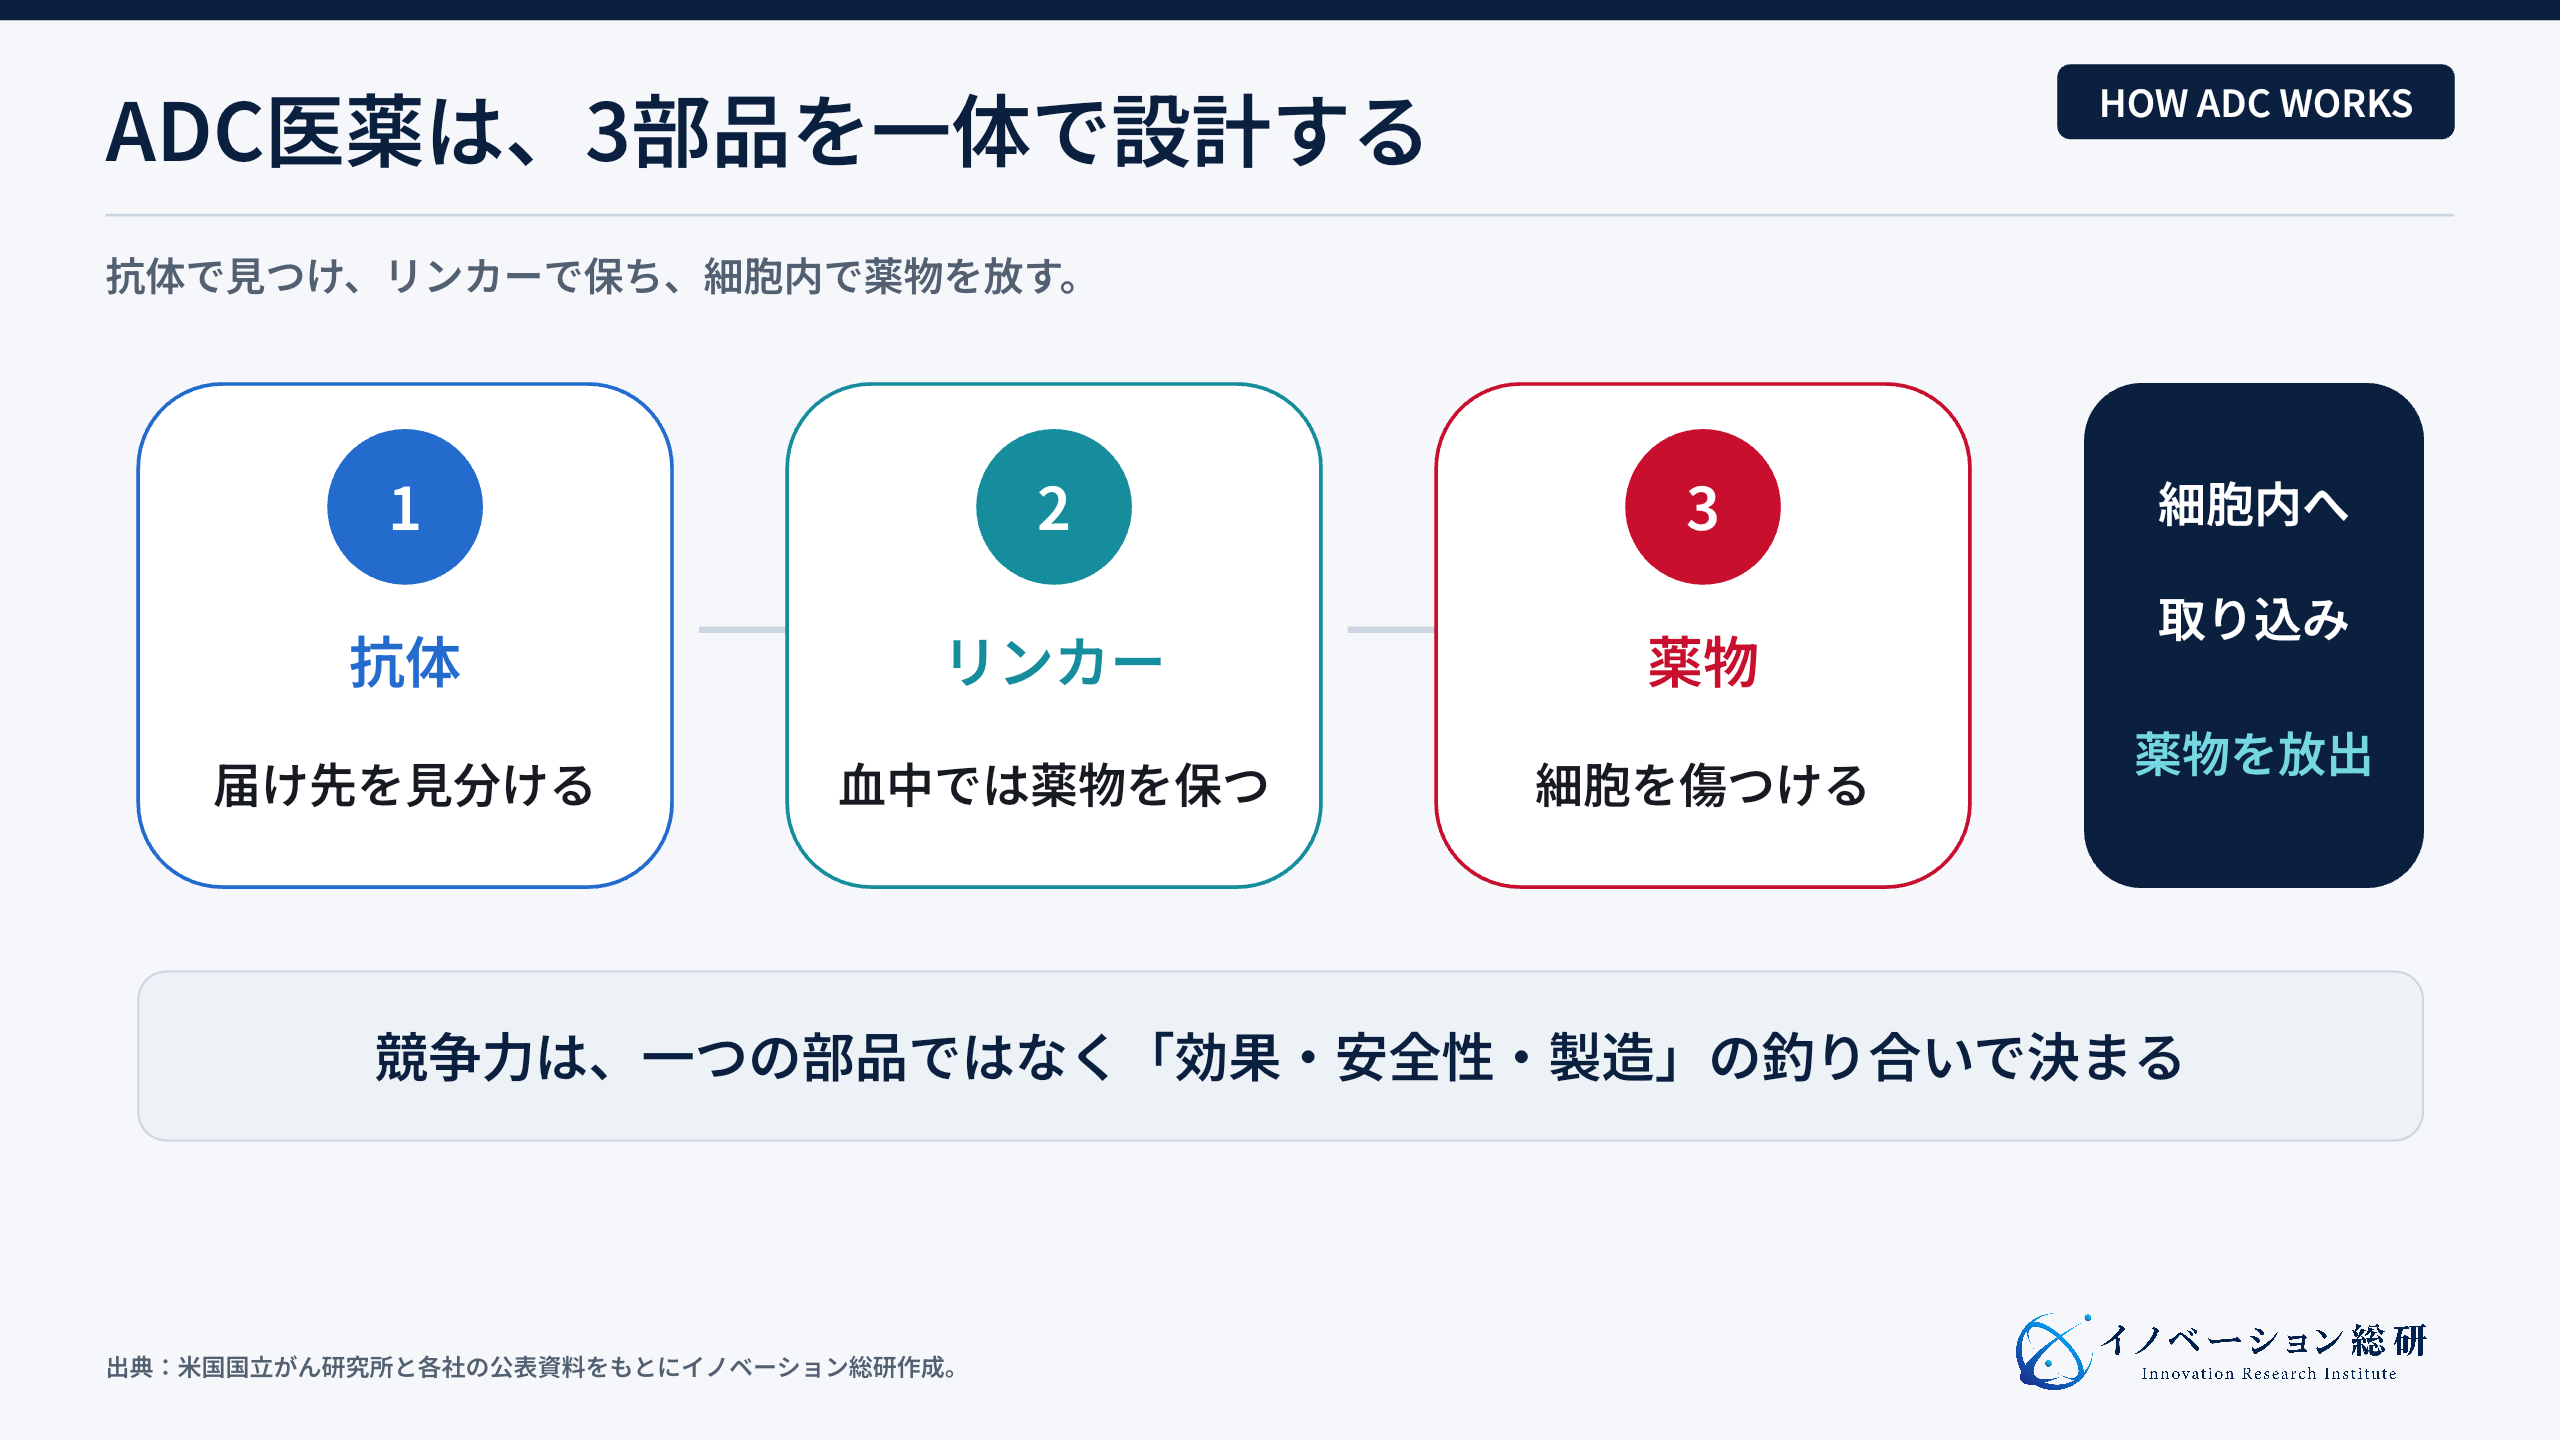
ADCは三つの部品から成ります。
- 抗体は、届け先を見分けます。HER2やNectin-4など、がん細胞の表面に多い標的へ結びつきます。
- リンカーは、抗体と薬物をつなぎます。血液中では安定し、必要な場所で薬物を放す設計が求められます。
- 薬物は、細胞を傷つける本体です。少ない量でも強く働くものが使われます。
三つをつなげれば完成というわけではありません。たとえば、抗体一つに薬物を何個、どの場所につけるか、血液中でどれだけ安定させ、細胞内でどう外すか、周囲のがん細胞にも作用させるかを決める必要があります。
これらの組み合わせで、効果と安全性が変わります。
重要なのは、ADCを「抗体に抗がん剤をつけた一製品」とだけ見ないことです。複数の部品と工程を合わせる、設計と製造の事業です。
抗体薬物複合体は、標的化しても副作用がなくなるわけではない
標的へ薬物を届ける仕組みでも副作用は残るため、患者選択と安全性の確認が必要です。
ADCは、薬物を狙った細胞へ届けようとする技術です。ただし、「がん細胞だけに届く」と言い切ることはできません。
たとえば、標的のたんぱく質が正常な組織にもあれば、その細胞にも影響する可能性があります。また、血液中でリンカーが切れ、薬物が早く外れる場合もあります。
さらに、がん細胞が抗体を取り込まない、薬物を外へ出す、標的そのものを減らすといった耐性も起こり得ます。
実際の製品では注意すべき有害事象が異なります。例えばFDA掲載のENHERTU添付文書(2026年5月改訂)は、間質性肺疾患・肺炎について重篤例や死亡例を含む警告を示しています。
標的化された薬でも、安全性の検証と投与中の観察が必要です。
ADCの価値は、副作用がゼロになることではありません。対象患者を選び、用量を調整し、兆候を早く見つけながら、期待する効果と安全性の釣り合いを良くすることです。
この点は事業設計にも関わります。測定法、診断、投与中の観察、医療者向け教育まで含めなければ、技術の価値を患者へ届けられません。
ADC医薬が注目される理由は、製品と取引の両方にある
適応拡大、買収、提携、製造への投資を分けて読むと、各社が何に対価を払うかが見えてきます。
一つ目は、臨床結果を受けた適応拡大です。FDAは2025年12月15日、ENHERTUとペルツズマブの併用を、検査でHER2陽性と確認された成人の切除不能・転移性乳がんの一次治療として承認しました。
がん種や治療段階ごとに、臨床上の価値を確かめて利用範囲を広げる動きです。
二つ目は、技術基盤と事業の取得です。Pfizerは2023年12月にSeagenの買収を完了し、企業価値ベースの取引額は約430億ドルでした。
AbbVieによるImmunoGen買収は2024年2月に完了し、発表時の株式価値は約101億ドルです。金額だけで比較せず、製品、候補品、人材、知財のどこを取得したかを見ます。
三つ目は、共同開発・販売の契約です。第一三共とMerckの2023年契約は、40億ドルの契約一時金、15億ドルの継続支払い、最大165億ドルの売上達成に応じた対価を合わせ、最大220億ドルと発表されました。
Bristol Myers SquibbとSystImmuneの同年契約は、一時金8億ドルを含み最大84億ドルです。いずれも契約時の条件であり、発表総額を現在までの受領額や製品売上に置き換えません。
四つ目は、製造能力への投資です。Lonzaは2026年2月にSynaffix由来技術の統合を発表し、Samsung Biologicsは2025年1月の発表で専用設備でのADCサービス開始を報告しました。
一方、富士フイルム富山化学の国内一貫製造サービスは、2026年8月の発表時点で2027年開始の予定です。
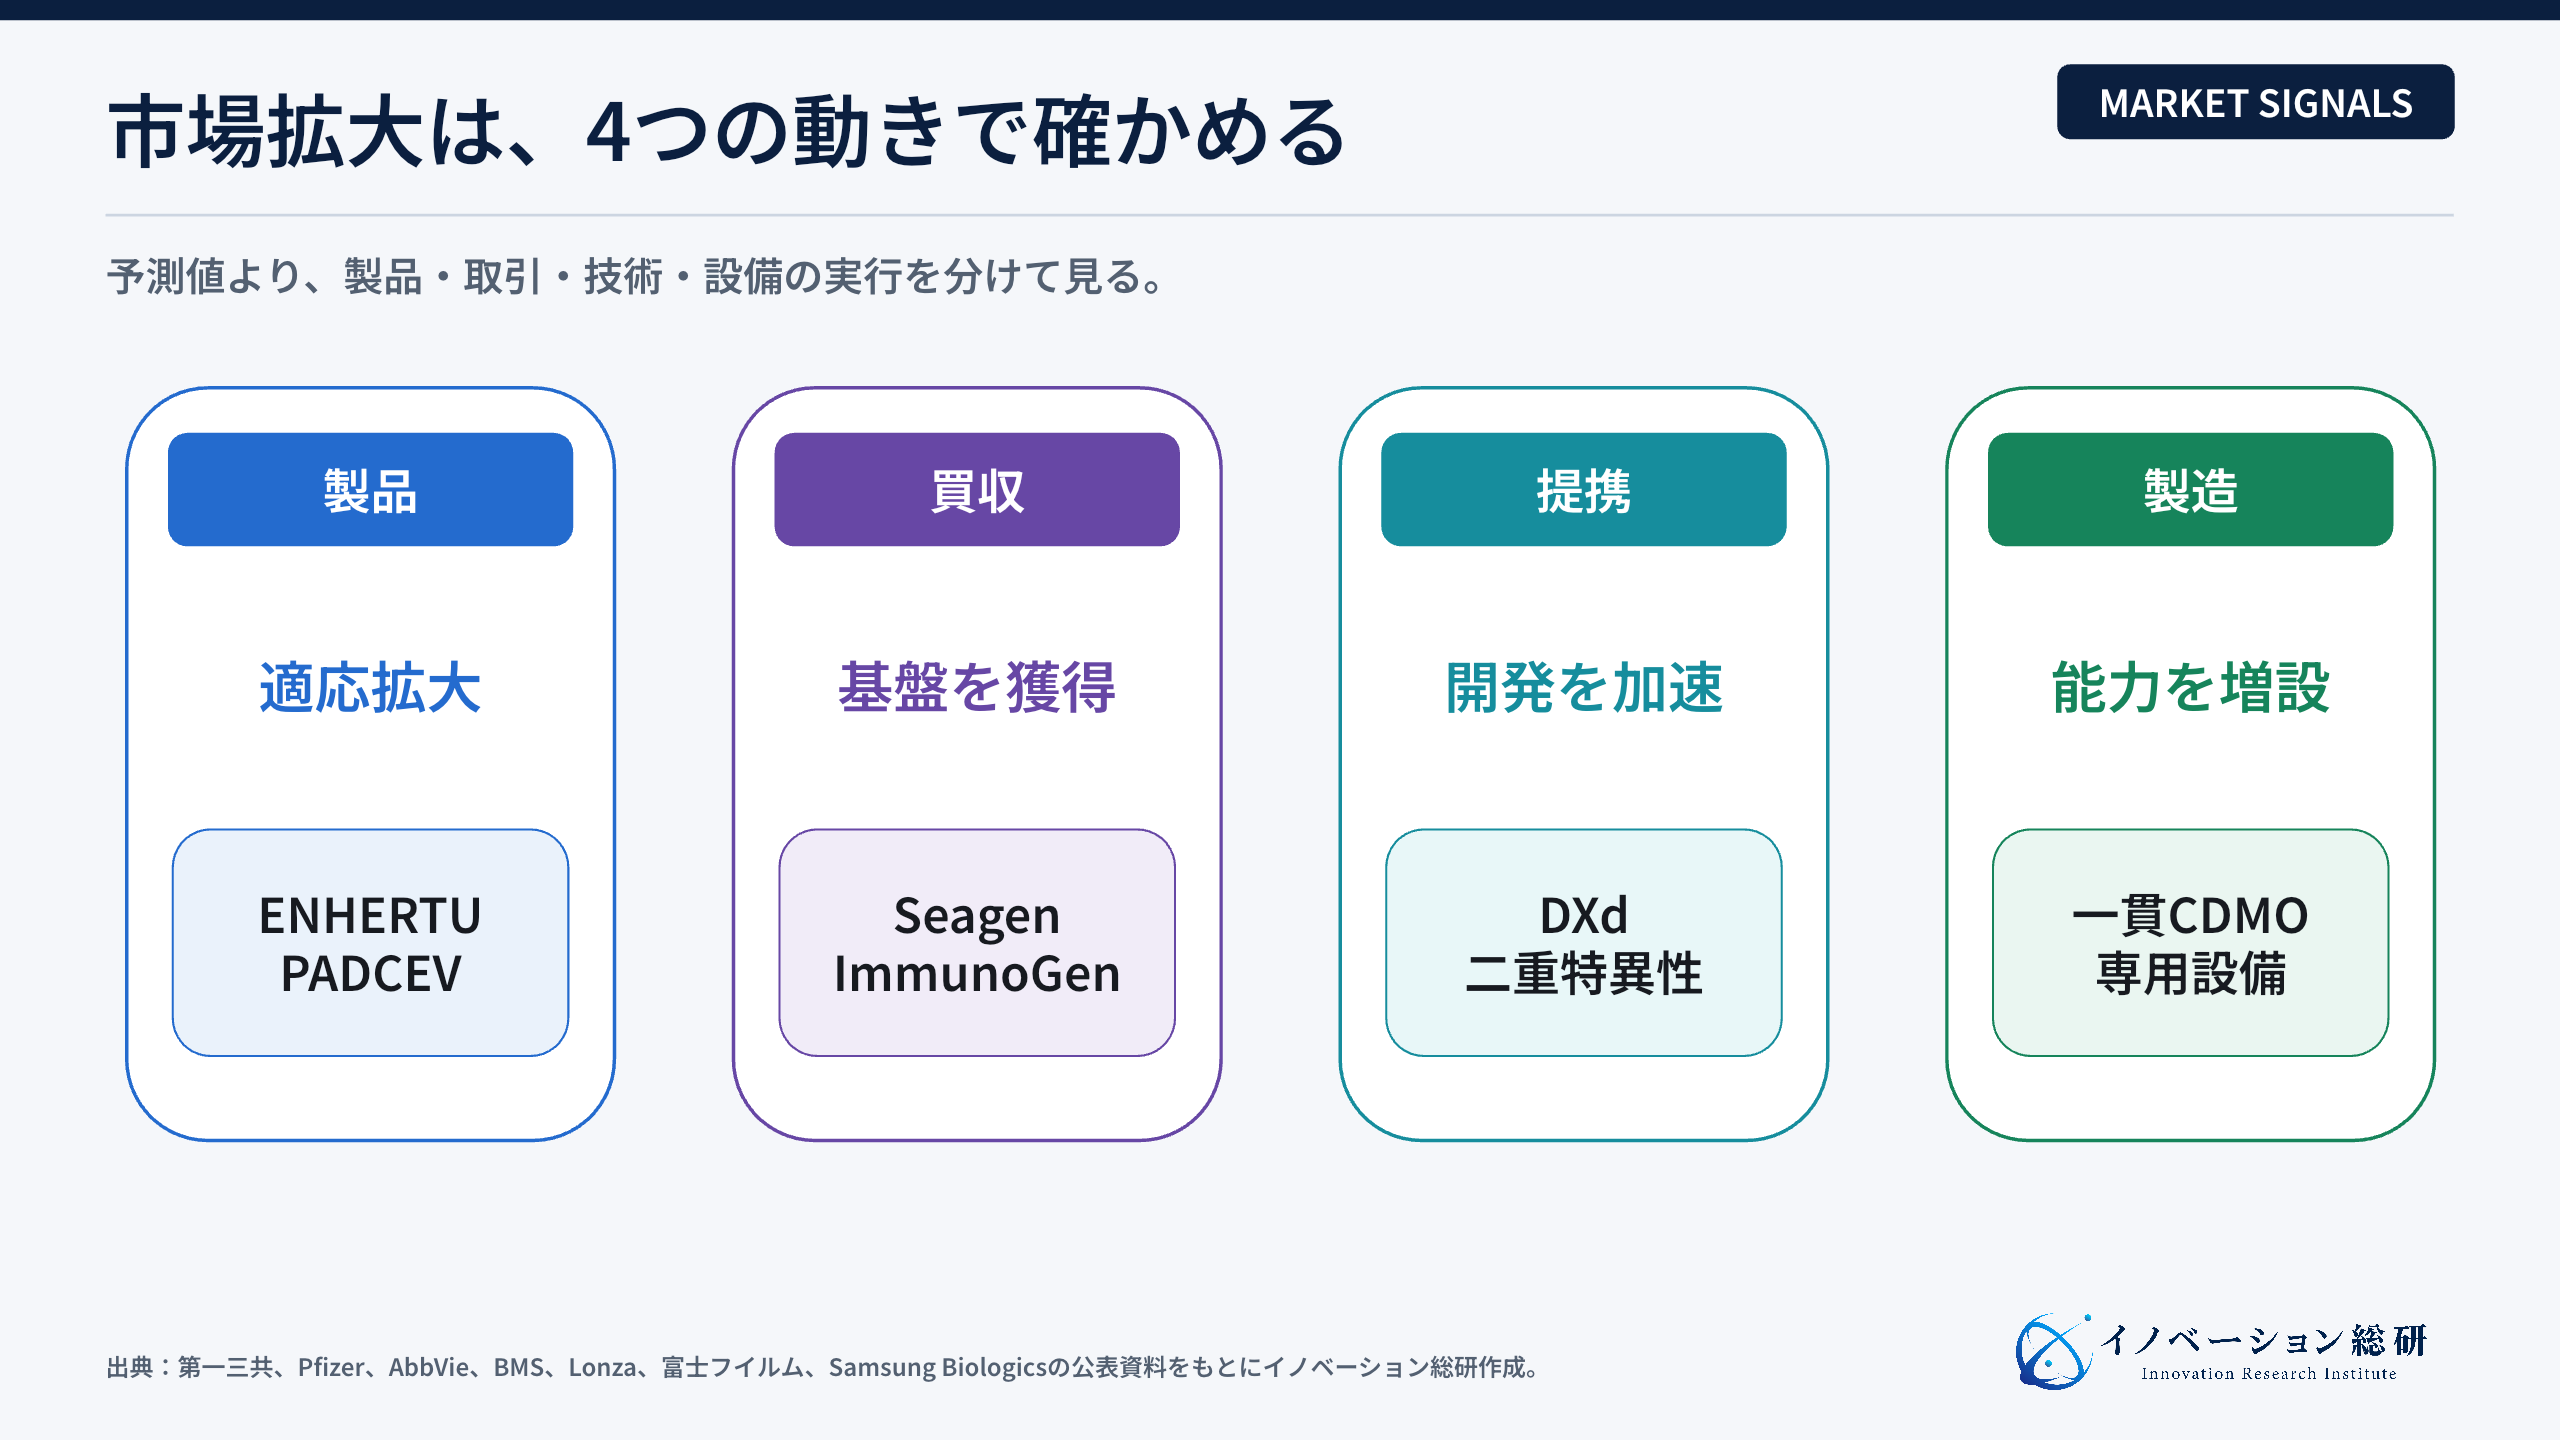
これらは、市場が大きいという一言より具体的な情報です。価値が完成薬だけでなく、結合技術、臨床開発、製造へ配分されていることを示します。
ADCの市場規模は、完成薬・ライセンス・製造に分けて考える
完成薬、技術ライセンス、製造受託、分析のどこで売上を得るかを決め、その範囲の需要を調べます。
ADCの事業計画では、最初に何の市場を測るかを決めます。完成薬の販売、技術ライセンス、製造受託、分析・試薬では売上を得る仕事が異なるため、異なる範囲の金額をそのまま足すと重複が生じます。
予測資料を利用する際は、対象製品とサービス、地域、基準年、将来の承認や適応拡大に関する仮定を確認します。条件が確認できない市場予測は、自社の売上計画の根拠にしません。
新規事業の判断で、市場予測を一つ選んで売上へ掛ける方法は危険です。代わりに、次の四つへ分けます。
- 完成薬なら、対象患者、バイオマーカー陽性率、治療段階、競合治療を見ます。
- 技術ライセンスなら、採用候補の数、臨床移行率、契約条件を見ます。
- CDMOなら、治験用と商用の案件数、工程ごとの能力、設備稼働率を見ます。
- 分析・試薬なら、研究件数、規制で必要な試験、標準化できる工程を見ます。
市場規模は参考になります。しかし、自社が対価を得る工程を先に決めなければ、使える数字になりません。
ADC産業は、創薬・部品・臨床・製造の4層で見る
創薬・部品・臨床・製造の四つの仕事をつなぎ、品質と技術移管の担当を決めます。
ADC産業は、四つの層に分けると理解しやすくなります。
第一は、どのがん細胞を見分けるかを決める標的探索と抗体設計で、患者を選ぶ検査も関わります。標的が広すぎれば正常組織へ影響し、狭すぎれば対象患者が少なくなります。
第二は、リンカー、薬物、結合技術です。ここでは、薬物を外れにくくしながら、細胞内では放出させます。
また、抗体一つに薬物が何個ついたかという均一性も、品質と安全性へ影響します。
第三は臨床開発と商業化です。ここでは、どのがん種、治療段階、併用療法から始めるかを決め、効果だけでなく有害事象、休薬、減量、中止も見ます。
さらに承認後には、医療者への情報提供と安定した供給が必要です。
第四は、開発・製造受託です。具体的には、抗体、リンカー薬物、結合、精製、分析、充填を扱います。
そのため、強い薬物を安全に取り扱う設備と、工程をまたぐ品質管理が求められます。
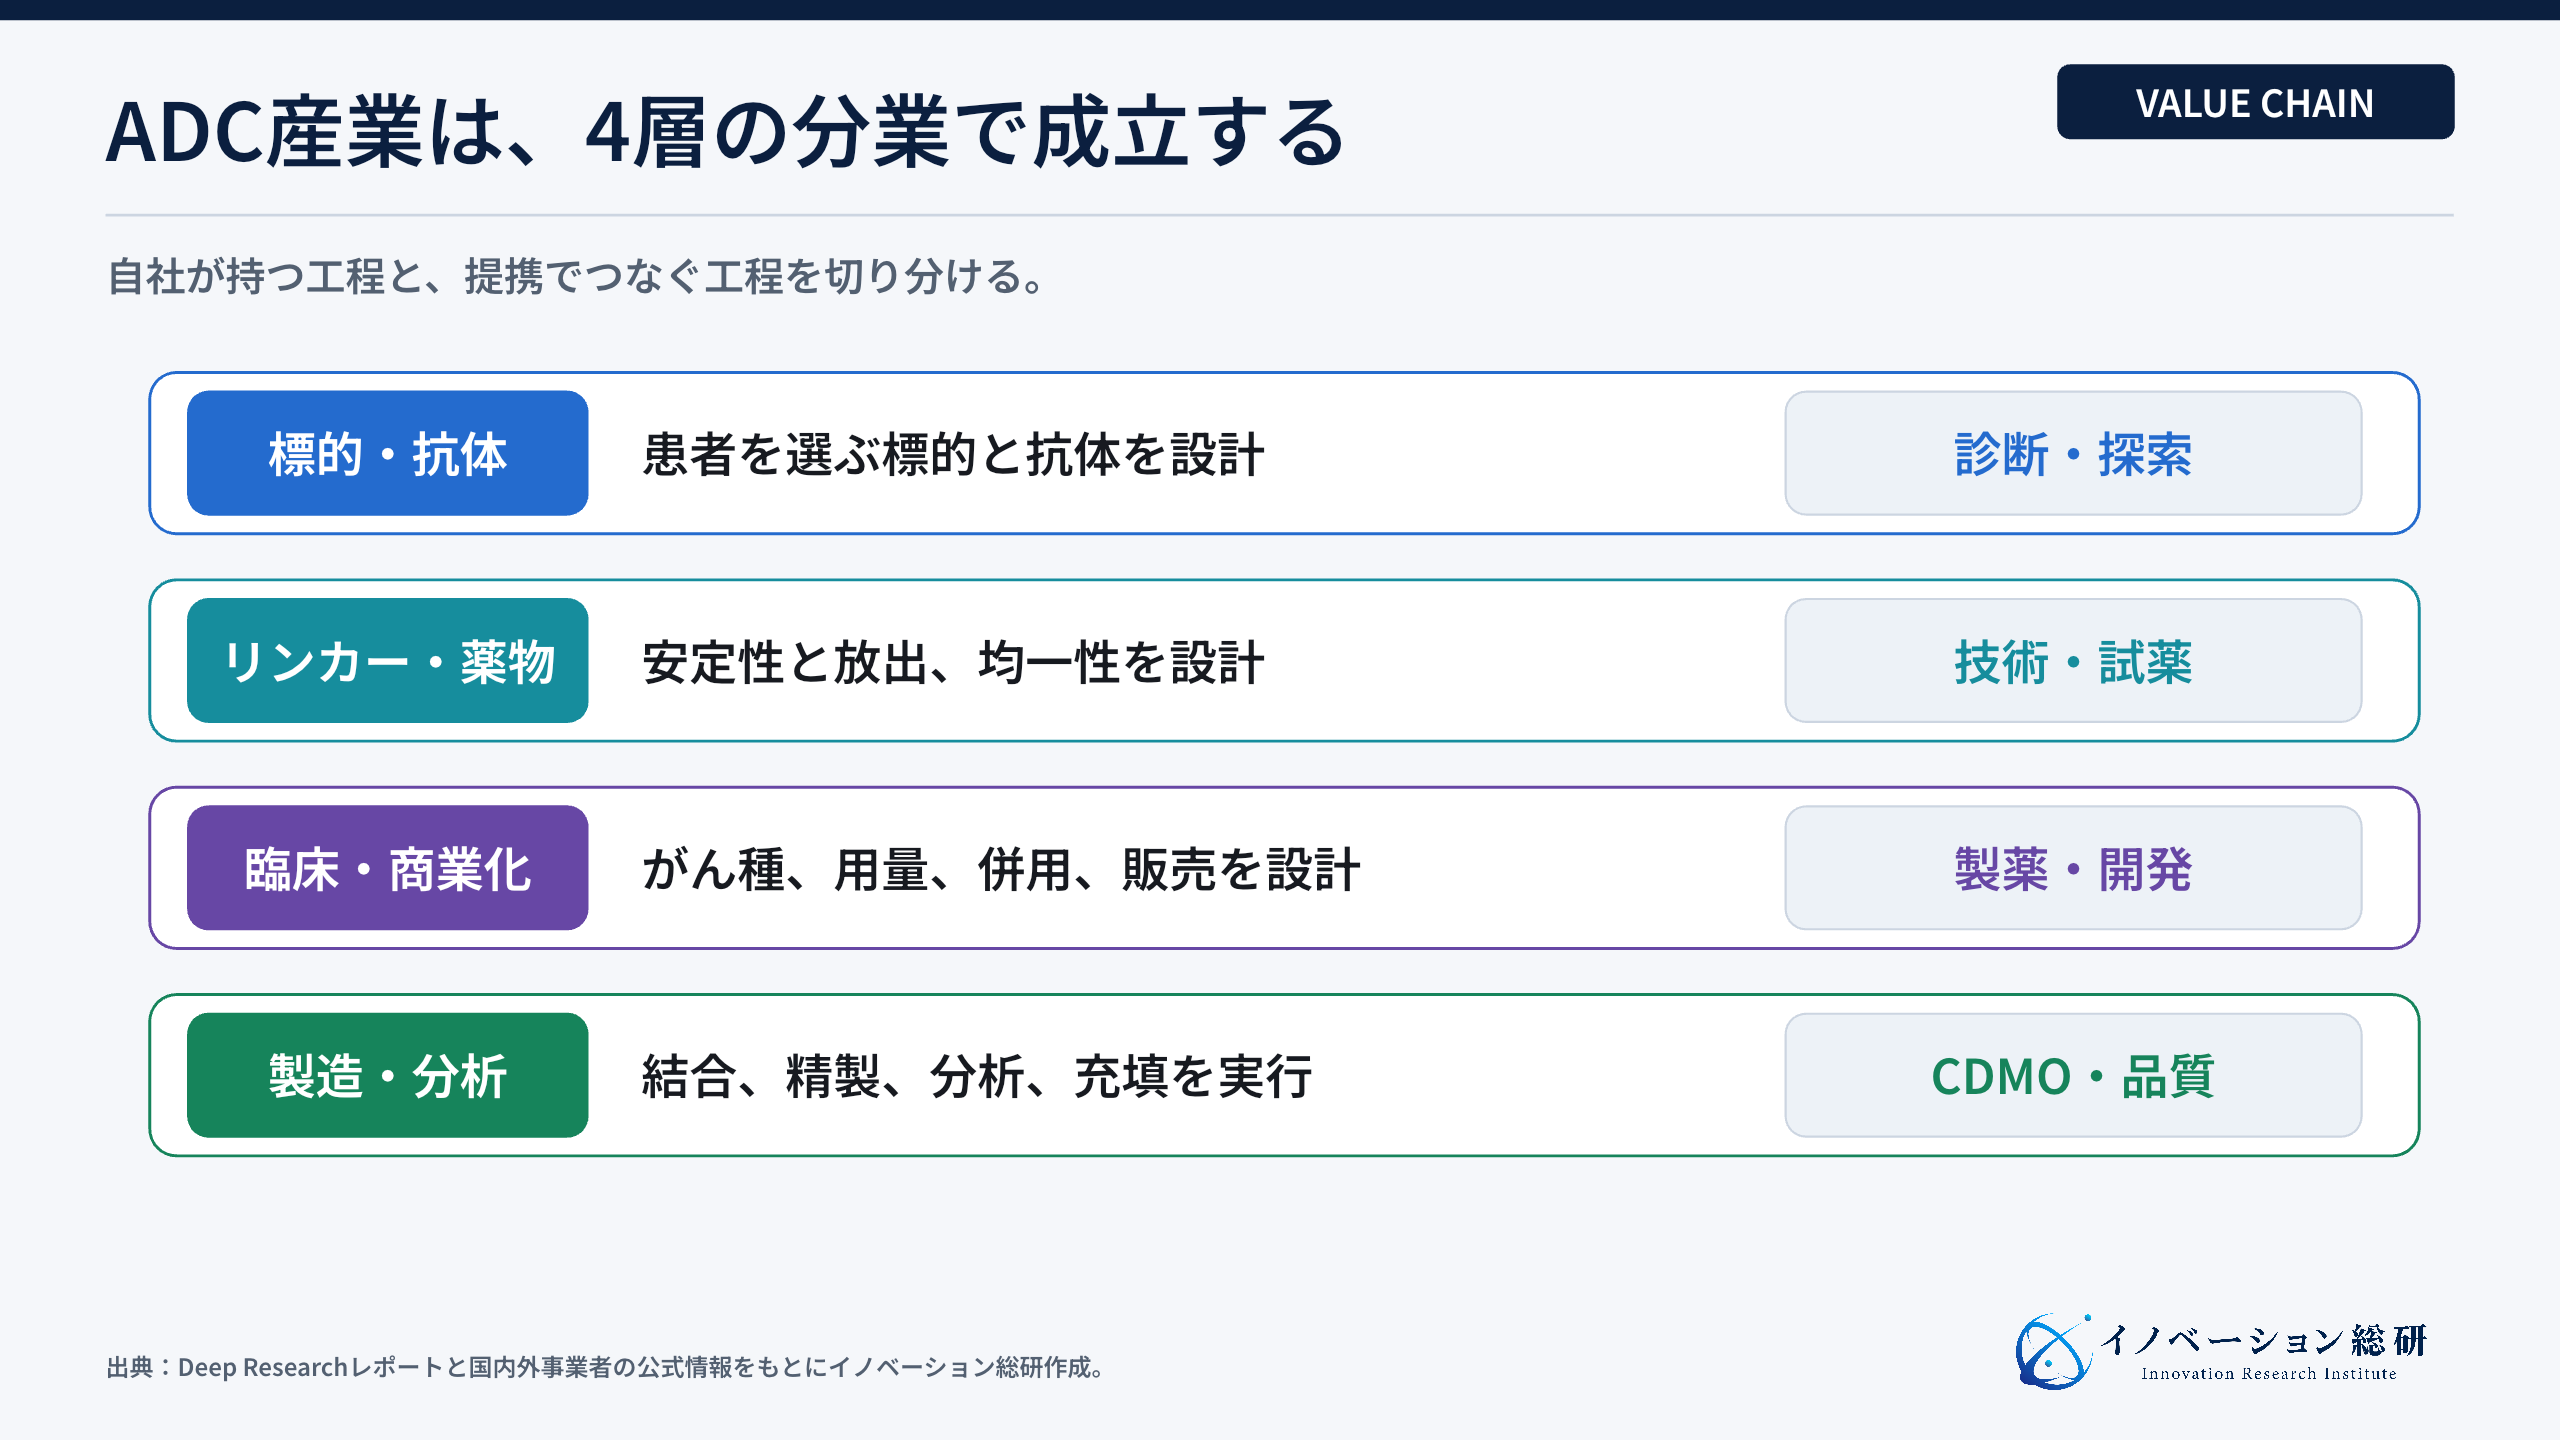
製薬会社以外にも入口はありますが、どの層も独立していません。結合技術が変われば分析法が、薬物が変われば設備と安全管理が変わり、臨床で用量を下げれば製造需要も変わります。
自社の技術が一つの層で優れていても、前後の工程につながらなければ採用されません。最初から提携先と技術移管を設計する必要があります。
国内外10事例で見るADC企業の役割
臨床結果の改善、承認、契約成立、投資回収は別です。各事例の到達点と残る課題を比較します。
主要企業を並べるときは、承認薬の数だけを比べないことが大切です。技術基盤を売る企業、開発を担う企業、製造を受託する企業では、顧客も収益も異なります。
| 企業・組み合わせ | 主な取り組み | 産業上の役割 | 事業上の注目点 |
|---|---|---|---|
| 第一三共・AstraZeneca | ENHERTUなどDXd ADCを共同開発・販売 | 完成薬・臨床・商業化 | 一つの技術基盤を複数標的とがん種へ展開 |
| Pfizer・Seagen | Seagenを430億ドルで買収 | 完成薬・技術基盤・販売 | 商用製品と開発基盤を一体で獲得 |
| アステラス製薬・Pfizer | PADCEVを共同開発し適応を拡大 | 完成薬・併用療法 | ADC単剤だけでなく免疫療法との組み合わせを展開 |
| AbbVie・ImmunoGen | ImmunoGenを約101億ドルで買収 | 完成薬・開発候補 | 卵巣がんの承認品と次世代候補を獲得 |
| Bristol Myers Squibb・SystImmune | EGFRとHER3を狙う二重特異性ADCを共同開発 | ライセンス・臨床開発 | 2023年地域別提携、2026年に中国第III相中間結果を発表 |
| 大鵬薬品・Araris | AraLinQ基盤を買収し、ARC-02の治験届審査期間が終了 | 結合技術・創薬 | 均一性、安定性、製造しやすさを追求 |
| Lonza・Synaffix | 結合・リンカー・薬物技術をCDMOへ統合 | 技術ライセンス・製造 | 技術アクセスと工程・分析開発、製造支援を組み合わせる |
| 富士フイルム・大鵬薬品 | 次世代ADCの製造工程を共同開発 | CDMO・国内供給 | 2027年一貫製造開始予定。2026年8月に工程共同開発を発表 |
| 味の素 | AJICAPの抗体修飾技術を提供 | 結合技術ライセンス | 部位特異的な抗体修飾を提供。個別製品の効果は別途検証 |
| Samsung Biologics | ADC専用設備でサービスを開始 | グローバルCDMO | 抗体製造、結合、分析をつなぐ能力を拡張 |
まず自社に近い役割を選び、その企業がどの段階まで進み、どの能力を外部から補っているかを確認します。販売中の製品、治験中の候補、将来の製造計画を同じ実績として数えないことが重要です。
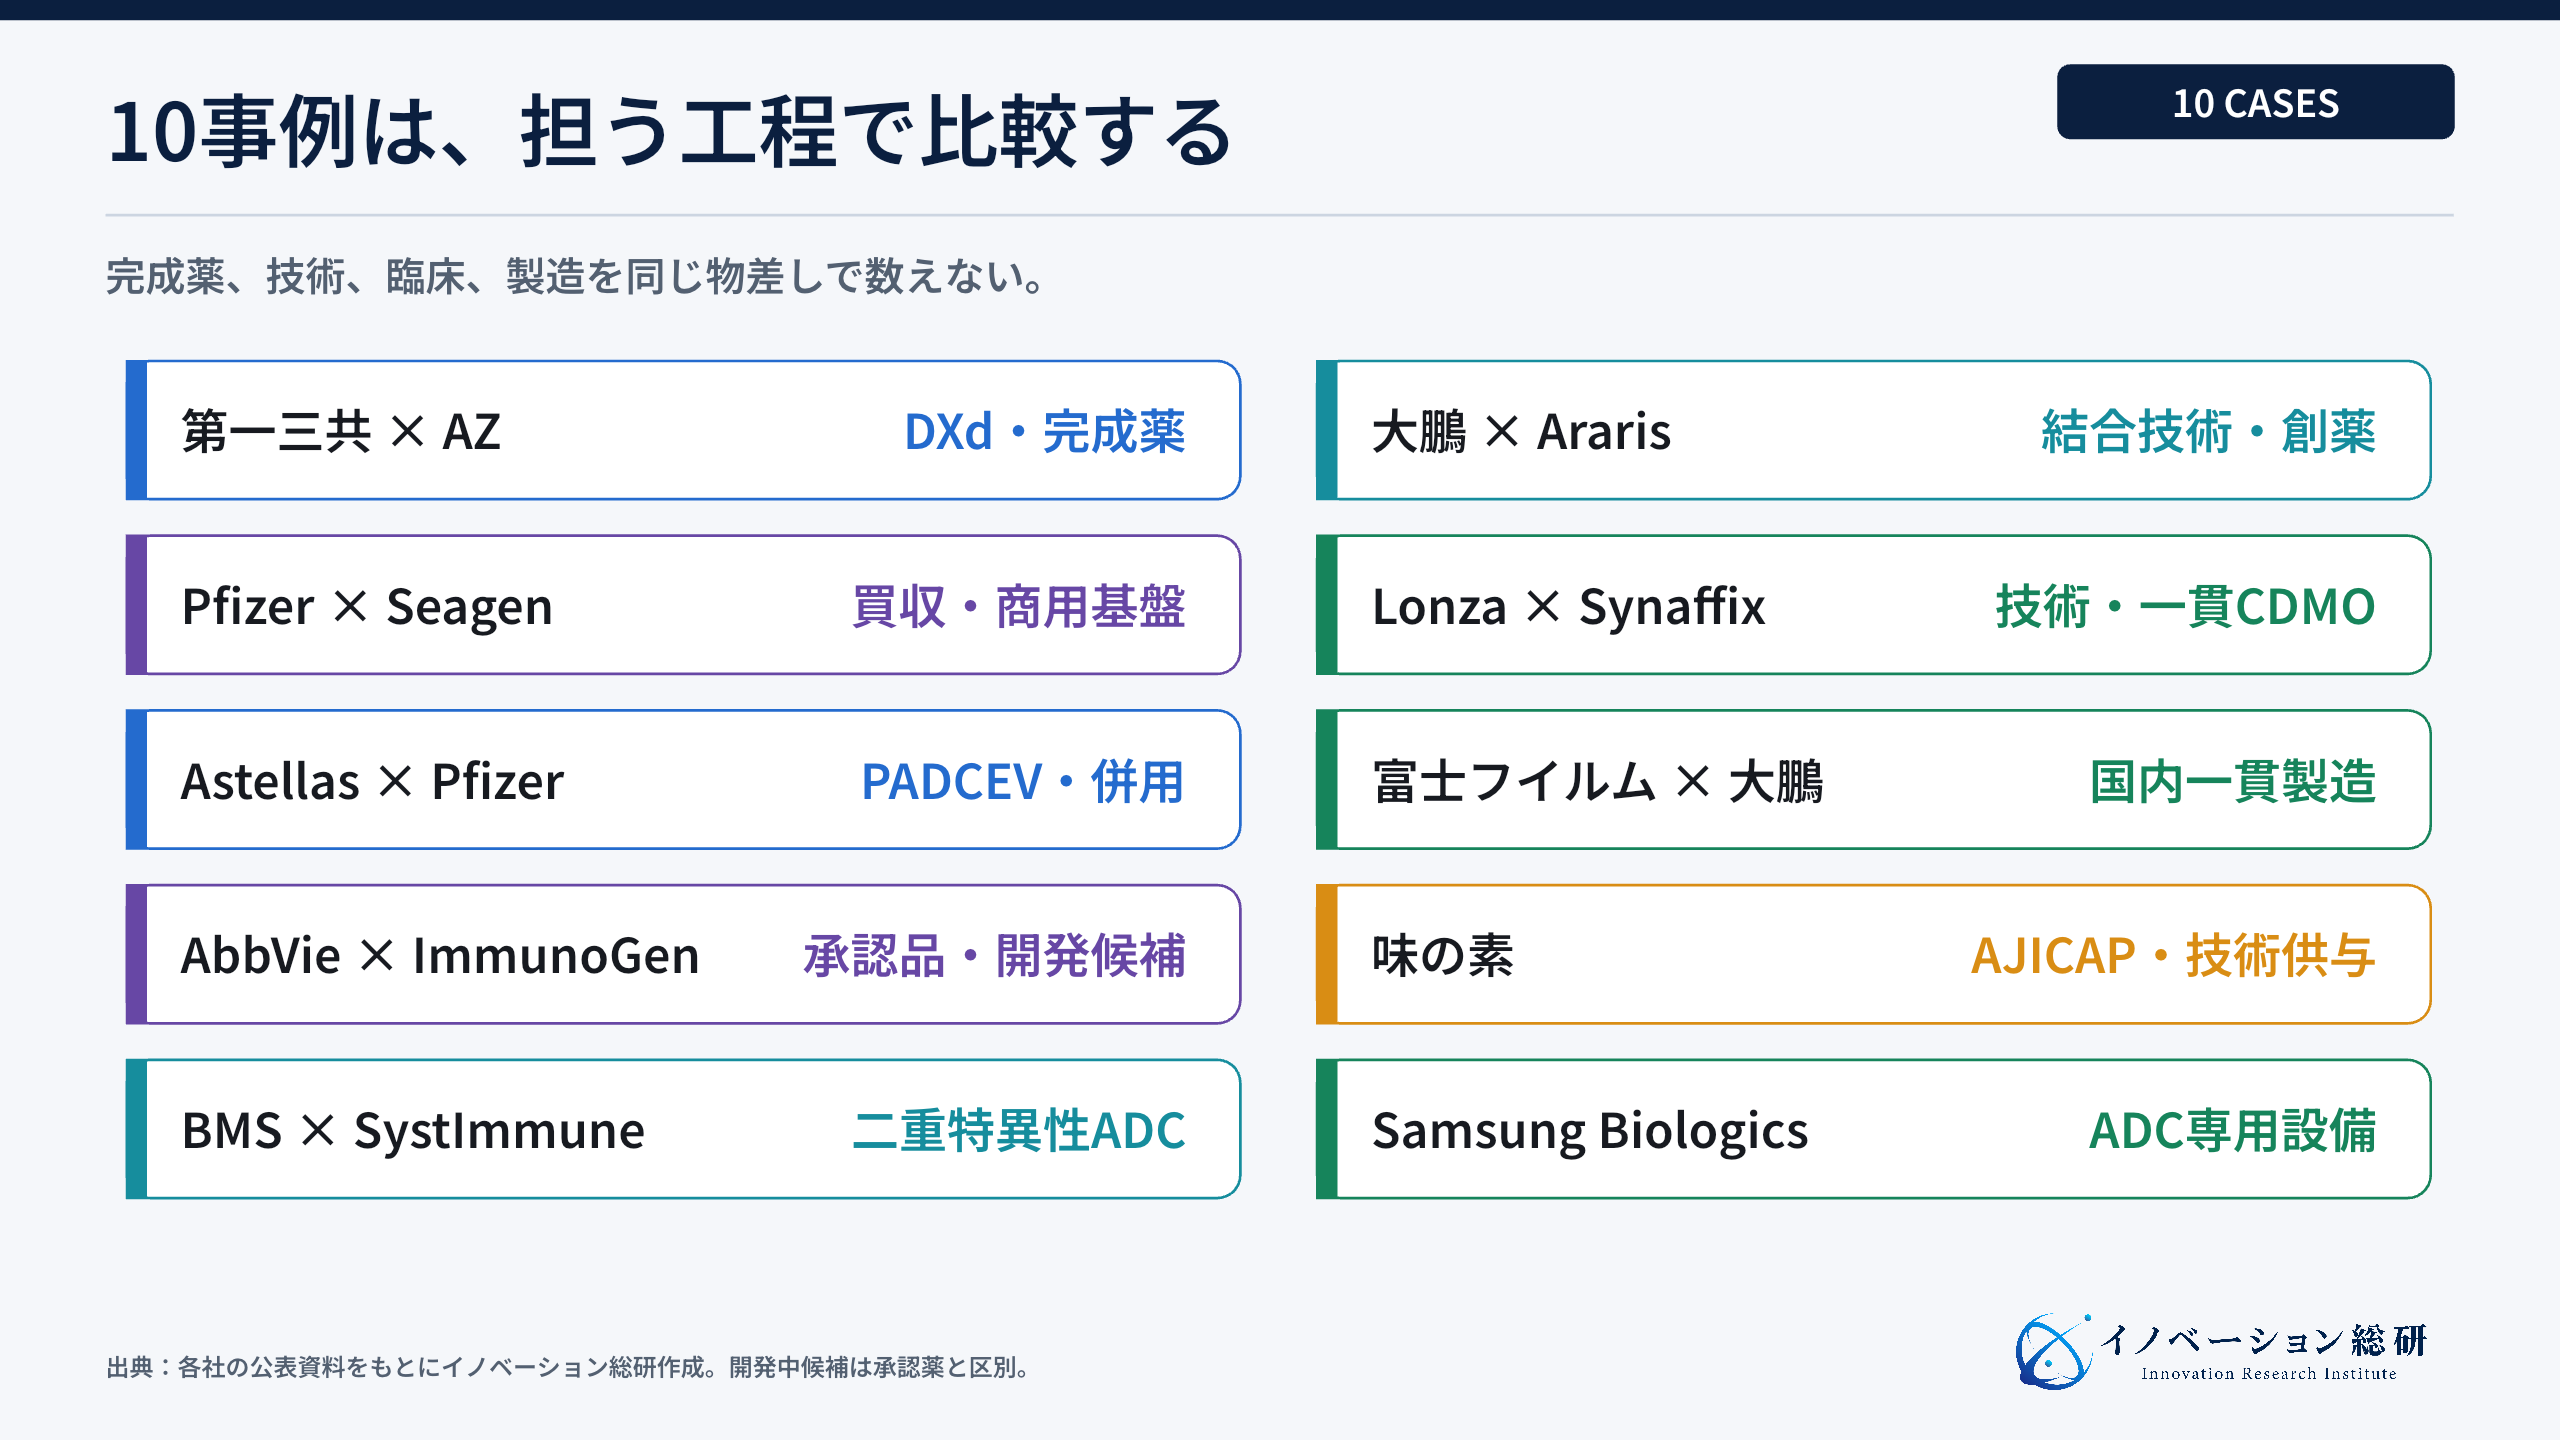
同じ企業が複数の役割を持つこともあります。たとえば、第一三共は技術基盤と完成薬を持ち、提携先と世界展開します。
また、Lonzaは受託製造に技術ライセンスを加えています。そして、大鵬薬品は買収で結合技術を取り込み、富士フイルムと製造を組み合わせます。
第一三共は、DXd技術を一つの製品で終わらせていない
第一三共は、抗体・切断型リンカー・薬物を組み合わせたDXd技術を複数の標的へ広げています。2026年2月の公式資料は、AstraZenecaとのENHERTU・DATROWAY、Merckとの開発候補などを区別して紹介しています。
共通の技術基盤を使う場合も、候補品ごとに臨床結果を確かめます。
具体的な成果として、DESTINY-Breast09試験のFDA公表結果があります。三群で計1,157人を登録した試験のうち、ENHERTU+ペルツズマブ383人と、タキサン・トラスツズマブ・ペルツズマブ387人の比較では、無増悪生存期間(PFS)の中央値は40.7か月対26.9か月でした。
進行または死亡のハザード比は0.56、p<0.0001です。
PFSは病気の進行または死亡までの期間で、この解析時点では全生存期間(OS)のデータは成熟していません。生存期間が13.8か月延びたと断定したり、この結果を他のがん種やADC全体へ広げたりせず、比較した患者・治療条件とともに読みます。
一方、同じDXd技術を使うHER3-DXdでは、2025年5月に米国の加速承認申請を自主的に取り下げました。対象は既治療の進行・転移性EGFR変異陽性非小細胞肺がんで、検証試験のPFSは有意に改善したものの、OSは統計的有意差を満たさず、FDAとの協議を踏まえた判断でした。
会社発表は、この判断を2024年の第三者製造施設の査察に関する指摘とは別と説明しています。候補全体の開発中止でもありません。
当研究所が重視するのは、有効性の各指標、製造品質、承認見通しを別々に点検し、良い指標一つで次の投資を決めないことです。
PfizerとSeagenは、承認品とADC基盤を同時に取り込んだ
Pfizerは2023年12月14日に、企業価値約430億ドルでSeagenの買収を完了しました。商用製品に加え、ADCの技術基盤と開発候補を取り込む取引です。
買収完了は確認できますが、金額の大きさ自体が投資回収の達成を示すものではありません。
Seagenがアステラス製薬と共同開発したPADCEVは、現在Pfizerとアステラス製薬が展開しています。2026年7月の米国承認発表では、成人の筋層浸潤性膀胱がんで、シスプラチン適格性を問わず術前・術後のKEYTRUDA等との併用へ適応が広がりました。
これは米国での承認であり、日本の適応とは分けて確認します。
当研究所の示唆は、単剤の技術だけでなく、併用薬、治療段階、診断・診療体制まで含めて開発の対象を決めることです。適応を広げるたびに、比較対象となる治療、安全性、必要な試験が変わります。
AbbVieは、販売中の製品と次の開発候補を取り込んだ
AbbVieは2024年2月12日にImmunoGenの買収を完了しました。2023年の契約発表で示した株式価値は約101億ドルです。
卵巣がん向けELAHEREと開発候補を獲得し、既存の抗体設計・薬物・リンカー技術と組み合わせる狙いがありました。
技術基盤だけを取得する買収と、すでに販売されている製品も取得する買収では、収益化までに残る課題が異なります。新規参入の比較でも、知財だけでなく、臨床データ、販売基盤、製造体制まで取得範囲を確認します。
SystImmuneは、二つの標的を狙うADCを大手と広げる
SystImmuneのizalontamab brengitecan(iza-bren)は、EGFRとHER3の二つを狙うADCです。2023年のBristol Myers Squibbとの契約では、米国は共同開発・販売、中国本土の権利はSystImmune側が保持し、それ以外の地域はBMSが担うとしました。
契約一時金8億ドルに条件付き対価を加えた最大84億ドルは、確定した受領額ではありません。
2026年6月の両社発表では、中国で行った第III相PANKU-Breast02の事前規定中間解析で、既治療の進行トリプルネガティブ乳がん患者について、iza-bren207人と医師選択の化学療法211人を比較しています。OS中央値は15.9か月対12.5か月、ハザード比0.60、p=0.0019でした。
投与群の間質性肺疾患は3人、対照群は0人と報告されており、効果と安全性を併せて確認します。
同発表時点では開発品です。試験の結果と各国の承認は別の段階として扱います。
提携の参考点は、地域権利を分けて臨床開発・販売の資源を組み合わせることにあり、契約成立だけで世界展開の成功を見込みません。
大鵬薬品とArarisは、技術買収から治験の開始準備へ進めた
大鵬薬品は2025年3月にAraris買収で合意し、買収完了時4億ドルと追加条件を満たした場合の最大7億4,000万ドルを公表しました。2026年の発表では買収済みとされています。
AraLinQは抗体の決まった場所へ薬物を結合させる技術で、前臨床での安定性等の説明と、患者での効果は分けて評価します。
2026年4月28日の発表は、非ホジキンリンパ腫向けARC-02のFDA治験届審査期間が終了し、第I相用量漸増試験を開始するという内容です。ARC-02はCD79bを標的に、MMAEという薬物をつないだ候補で、この発表だけでは患者への初回投与完了や臨床効果を確認できません。
さらに2026年8月には富士フイルムと製造工程の共同開発を発表しました。技術買収の評価では、候補品、分析法、治験用の製造、開発人材へどうつなぐかを見ることが重要です。
契約や試験開始を、製品化完了と一括りにしません。
LonzaとSynaffixは、技術ライセンスを製造へつないだ
Lonzaの2026年2月発表は、2023年に買収したSynaffix由来のGlycoConnect、HydraSpace、toxSYNを、Advanced Synthesis事業へ全面統合したというものです。結合技術、スペーサー、リンカー薬物を、自社の開発・製造支援と組み合わせています。
同発表では、Oss拠点の小規模な試作、毒性試験材料への拡大、工程・分析開発の能力も説明されています。技術のライセンスと製造を近づけ、顧客が候補設計から供給へ進めるようにする取り組みです。
当研究所は、技術ベンチャーの提携判断でも、工程と分析法を相手の設備で再現できるかが重要と考えます。契約では知財・データの利用範囲、移管資料、変更時の責任、代替製造先への移管条件を確認します。
富士フイルム・味の素・Samsungは、製造の入口を広げる
製造への参入では、確定発注と条件付き需要を分け、設備・品質・移管の費用を見積もります。
富士フイルムと大鵬薬品の2026年8月発表は、AraLinQを使った開発候補品の製造工程を共同で最適化する取り組みです。富士フイルム富山化学の国内一貫サービスは2027年開始予定で、抗体製造・結合・製剤をつなぐ体制を整備しています。
提携と将来の供給能力、稼働実績を分けて評価します。
味の素のAJICAPは、抗体に親和性を持つペプチドなどを利用して、特定部位へ薬物を導入する技術です。アミノ酸・化学の知見を、抗体修飾の均一性や製造工程の課題へ応用しています。
技術の性能説明を、個別製品の臨床的優越性や承認実績とは扱いません。
Samsung Biologicsは2025年1月、新しい専用施設でADCサービスを開始したと発表しました。探索後期、開発、結合を支援し、大規模な抗体製造と工程開発の経験を広げる動きです。
抗体の生産容量全体を、そのままADCの生産容量として計算しないことが重要です。
製造受託では、顧客の治験延期や開発中止が設備の稼働にも影響します。設備投資を決める前に、必要な封じ込め・品質管理、技術移管、切替作業、最低発注量や中止時の費用負担を確認します。
例えば、年間20バッチの受託を想定していても、確定発注が8バッチ、残り12バッチが治験進展次第なら、稼働率100%を前提にしません。これは架空の例で、確定分は計画の40%です。
変動費を引いた利益で固定費を賄えるかを、確定分と条件付き案件で分けて試算します。
ADC医薬の競争は、次世代の設計へ移っている
二重特異性、結合位置の制御、複数薬物の搭載は、それぞれ臨床上の利点と製造負担を検証します。
確認した事例からは、標的、結合位置、搭載する薬物の三つの設計軸を整理できます。新しい構造そのものではなく、患者への効果、安全性、製造上の負担を比較します。
一つ目は二重特異性です。SystImmuneはEGFRとHER3を狙う設計を臨床で検証しています。
二つの標的を使う価値は、その組み合わせと対象患者で確かめる必要があります。
二つ目は部位特異的な結合です。Araris、Synaffix、味の素は異なる方法で薬物の結合位置や数を制御します。
製品の均一性を高める工夫ですが、均一であることだけで臨床効果が証明されるわけではありません。
三つ目は複数の薬物の搭載です。ArarisとLonzaの公式資料では、一つの抗体へ異なる薬物をつなぐ設計を説明しています。
薬物の比率を含む制御が課題となり、製造・分析の複雑さに見合う利点を検証します。
ADC事業の参入余地は、候補評価・分析・製造の課題から探す
候補評価・分析・工程連携で顧客が困る仕事を特定し、改善効果と支払意思を確かめます。
以下は各社事例から当研究所が整理した事業仮説です。新しい標的を探すだけでなく、開発側がどこで判断や作業に困っているかを確認し、その仕事を外部に頼む予算があるかを調べます。
候補の問題を早く見つける、分析の再現性を高める、技術移管を円滑にする、といった機能が検討対象になります。需要や失敗率低減が実証済みという意味ではありません。
第一は、標的と患者を結ぶ診断です。どの程度の標的量なら効くか、組織の中で分布がどう違うか、治療の前後で変わるかを測ります。
第二は、ADC全体を測る分析です。抗体だけでなく、薬物を何個持つか、どこへ結合したか、遊離した薬物がどれだけあるかを確認します。
第三は、毒性と用量を評価する研究支援です。オルガノイドなどの患者由来モデル、動物モデル、計算モデルについて、どの判断に使えるかを検証します。
臨床を置き換えるとは想定せず、既存の評価と比べて何を予測できるかを確認します。
第四は、開発データの統合です。AI for Scienceの記事で扱うように、抗体配列、標的、薬物、結合、薬物動態、毒性をつなぎます。
ただし、AI単独ではなく、実験結果を戻せる研究工程が必要です。
第五は、複数の委託先をつなぐ支援です。バイオ企業ごとに不足する設備、分析、薬事、臨床開発の機能を確認し、工程・データ・責任の受け渡しを支援します。
企業規模だけで能力不足と決めつけないことが重要です。
候補を早く絞り込む仕組みは、研究資金の配分を助ける可能性があります。顧客と評価方法、利用場面、対価を合意し、判断時間や再試験の削減を実測して事業性を確かめます。
自社はADC医薬事業のどこへ入れるか
創薬、評価、製造、開発統合から近い入口を確認します。
NEXT STEP
次のステップ
ADCの研究資産を、採用される事業へ。
顧客の開発工程、必要な証拠、製造移管、提携先、品質責任を一つの事業構造に整理します。
ADC医薬の新規事業は、4つの入口から考える
創薬基盤、評価・分析、専門CDMO、開発統合から、自社が証拠と品質を提供できる仕事を選びます。
一つ目は、創薬基盤です。これは、抗体、リンカー、薬物、結合技術を持ち、候補品を生み出す役割です。
収益は共同研究、ライセンス一時金、開発・承認・売上のマイルストーン、ロイヤルティ(売上に応じた使用料)から得ます。初期データだけでなく、製造へ移せる工程が必要です。
二つ目は、評価・分析です。具体的には、標的発現、結合の均一性、遊離薬物、薬物動態、毒性を測ります。
そして、複数の顧客と候補へ使える方法を標準化できれば、完成薬の成否に依存しにくくなります。
三つ目は、専門CDMOです。抗体、リンカー薬物、結合、充填の全部を持たなくても、一つの難しい工程から入れます。
ただし、前後工程への技術移管と分析責任を設計します。高薬理活性物質の安全管理と品質実績が参入条件です。
四つ目は、開発統合サービスです。具体的には、小規模バイオ企業に代わり、委託先選定、工程開発、薬事資料、臨床供給を束ねます。
この形なら、設備を持たない場合でも、品質責任とデータのつながりを管理できます。
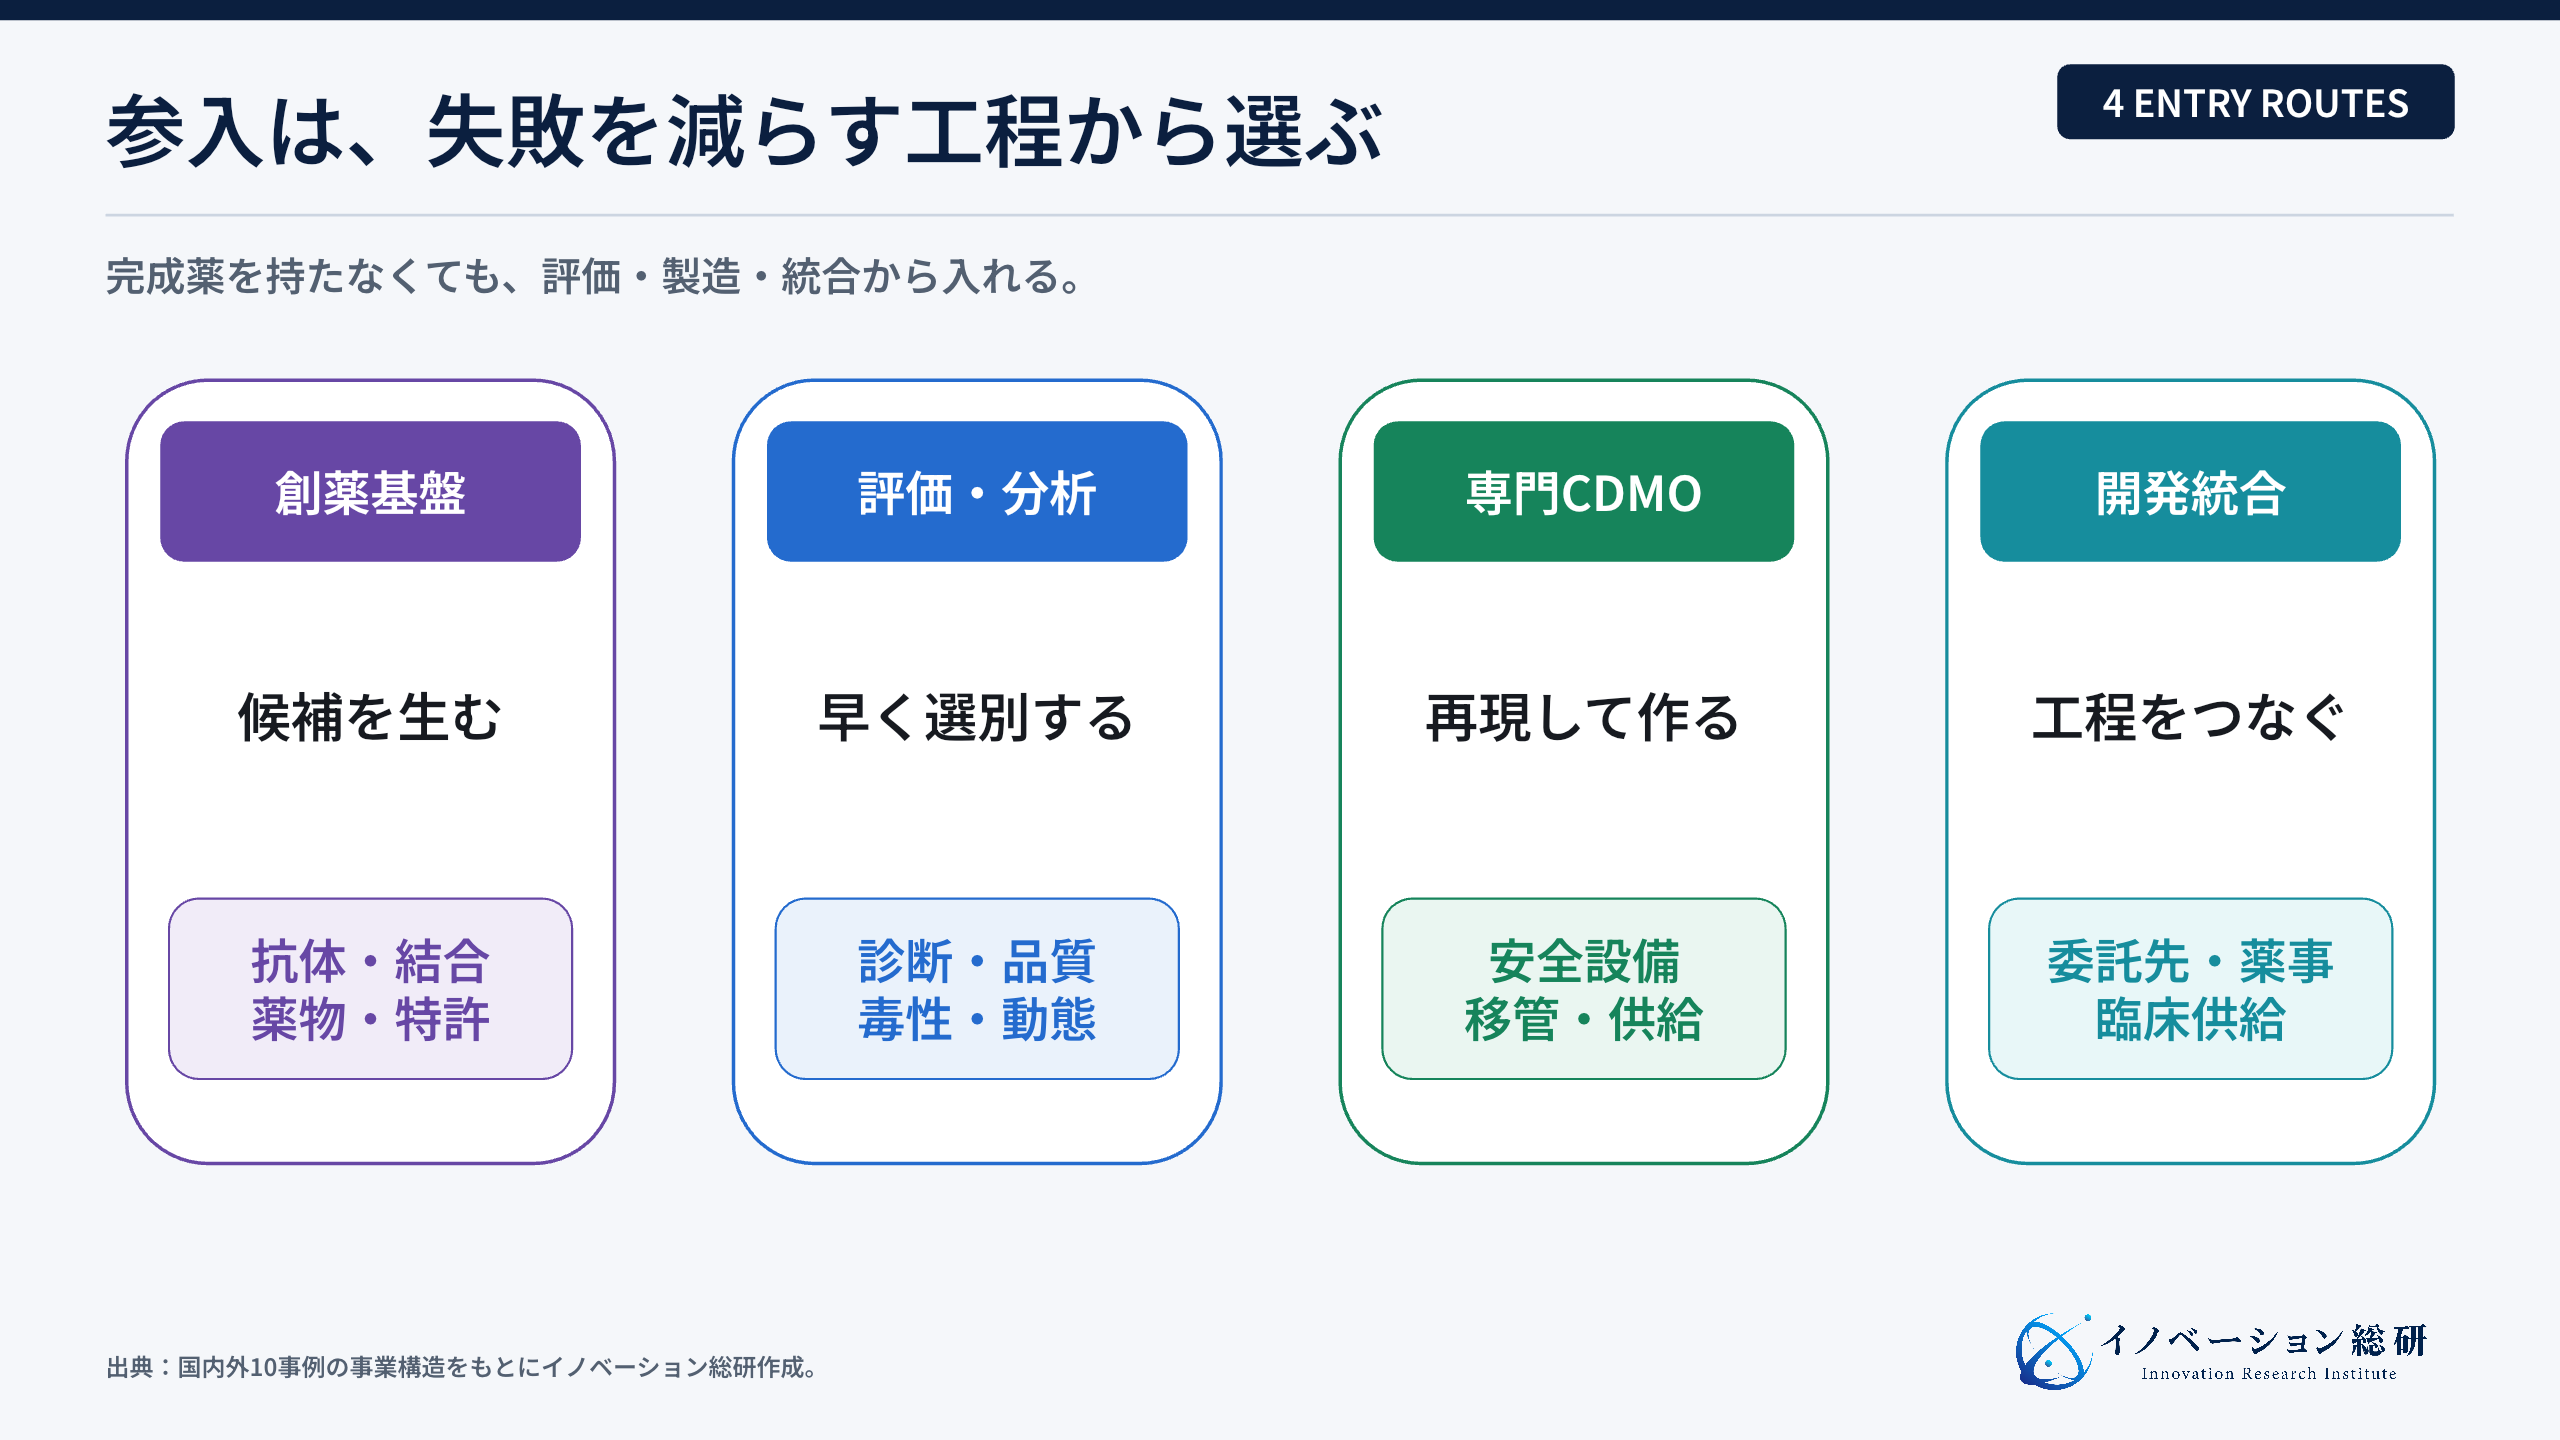
どの入口でも、最初の顧客を決めます。大手製薬の探索部門なのか、臨床入り前のバイオ企業なのか、CDMOなのかで、必要な証拠が変わります。
医薬品を直接開発しない選択も有効です。自社に化学、分析、製造装置、研究データの資産があるなら、前後工程と組み合わせて価値を出せます。
ADC医薬の懸念は、毒性・製造・知財・資金に集まる
有効性だけでなく、安全性、製造、供給、知財、資金を別々に点検します。
第一は、有効性と安全性の釣り合いです。FDAのProject Optimusは、最大耐用量だけを基準にするのでなく、有効性・安全性・忍容性を踏まえて用量を最適化する取り組みです。
開発早期から比較する用量と評価方法を検討します。
第二は製造のばらつきです。結合位置や薬物の数、遊離薬物などの品質特性を管理し、工程・委託先を変更する場合は、必要な比較試験と説明資料を計画します。
第三は供給網です。抗体、リンカー薬物、結合、充填を分担する場合は、移送と試験の担当、遅延時の連絡、代替先への移管に必要な期間を確認します。
代替契約があるだけで、すぐ同じ品質を供給できるとは想定しません。
第四は知的財産です。標的、抗体配列、結合、薬物、製造法、用途など、複数の権利を確認する必要があります。
IPランドスケープで競争の方向を調べることと、個別製品の実施自由を法的に判断する調査は役割が異なり、契約・権利の判断は専門家と行います。
第五は資金と時間です。共同研究費、契約一時金、継続支払い、条件付き対価、ロイヤルティを分け、臨床結果や契約終了で受領できない場合の資金計画も置きます。
大型提携の最大額を直ちに使える資金と考えないことが重要です。
第六は患者選択と診断です。標的があるだけでは反応を予測できない場合があり、診断法、検体取得、検査精度が治療の利用範囲を決めます。
最後は、責任の境界です。具体的には、技術提供者、製薬会社、CDMO、分析機関のどこで異常を見つけるかを決めます。
そのうえで、規格外や有害事象が起きたとき、誰が止め、調べ、当局と医療者へ説明するかも決めます。
参入・提携・待機・見送りは、持つ責任で分ける
自社で担える仕事と補うべき能力を確認し、安全・品質と資金の条件が整う範囲で進めます。
参入は、顧客が必要とする証拠を自社で作れる場合に向きます。たとえば創薬なら、候補を再現して製造へ移せることが必要です。
一方、分析なら、方法の精度と規制利用を説明します。そしてCDMOなら、高薬理活性物質を安全に扱い、品質を保証します。
提携は、強い技術が一部にある場合の選択肢です。抗体技術はあっても薬物と製造がない、製造設備はあっても結合技術の実績がない、といった場合は前後工程の企業と組み、顧客から見た窓口と責任を明確にします。
待機は、技術はあるものの、顧客候補と用途が決まらない場合です。設備を先に建てず、共同研究、受託分析、少量製造で、採用される条件を学びます。
見送りは、既存技術との違いを測れない場合です。また、強い薬物を扱う安全管理を用意できない場合も該当します。
さらに、完成薬の開発で、対象患者、診断、臨床責任、資金計画がない場合も進めません。
判断の中心は、ADCという成長分野に入るかではありません。どの失敗を減らし、その結果にどこまで責任を持てるかです。
ADC医薬に関するよくある質問
事業検討でよくある疑問を整理します。個別の治療選択や投与方法は医師に確認してください。
まとめ|ADC医薬は、失敗を減らす工程にも商機がある
ADCの事業機会は完成薬だけではありません。患者への価値と、顧客が採用・支払いできる工程をつなぐことが重要です。
ADC医薬は、抗体、リンカー、薬物を組み合わせ、がん細胞へ薬物を届ける医薬品です。三つの部品だけでなく、患者選択、用量、製造、分析まで一つの仕組みとして考えます。
第一三共はDXd技術を複数の標的とがん種へ広げています。PfizerとAbbVieは、承認品と開発基盤を買収で取り込みました。
Bristol Myers SquibbはSystImmuneの二重特異性ADCへ大型提携を行いました。
Lonza、富士フイルム、味の素、Samsung Biologicsの事例は、技術提供や製造支援という入口を示しています。ただし、提供済みサービスと共同開発・設備計画は別です。
大鵬薬品の買収後の展開も、治験、製造工程、供給体制ごとに進捗を確かめます。
新規事業の入口は、完成薬だけではありません。創薬基盤、評価・分析、専門CDMO、開発統合サービスがあります。
人気の標的を後追いするより、候補選定、毒性、製造移管、品質管理の失敗を減らす方が、自社の強みを出せる場合があります。
ADC事業では、技術の新しさと患者への価値を分けて見ます。再現して作れるか。
臨床で安全に使えるか。前後工程へ移せるか。
誰が対価を払うか。この四つをつなげて初めて、研究テーマが事業になります。
参考文献
技術の定義、臨床結果、取引条件、製造計画を確認した一次資料です。
- FDA:ENHERTU併用の一次治療承認・臨床結果(2025年12月)
- 米国国立がん研究所:ADCの定義
- FDA:ENHERTU添付文書(2026年5月改訂)
- FDA:Project Optimus
- 第一三共:DXd候補とDS3790臨床入り(2026年2月)
- 第一三共・Merck:3候補の契約条件(2023年10月)
- 第一三共・Merck:HER3-DXd米国申請取下げ(2025年5月)
- Pfizer:Seagen買収完了(2023年12月)
- アステラス製薬:PADCEV米国適応拡大(2026年7月)
- AbbVie:ImmunoGen買収完了(2024年2月)
- SEC掲載AbbVie発表:買収契約条件(2023年11月)
- BMS・SystImmune:提携契約(2023年12月)
- BMS・SystImmune:中国第III相試験中間解析(2026年6月)
- 大鵬薬品:Araris買収契約(2025年3月)
- 大鵬薬品:ARC-02治験届審査終了(2026年4月)
- 富士フイルム・大鵬薬品:製造工程共同開発(2026年8月)
- Lonza:技術統合と製造支援(2026年2月)
- 味の素:AJICAP技術紹介
- Samsung Biologics:ADCサービス開始(2025年1月)
情報確認日:2026年9月28日。各事実の時点は本文と出典に記載しています。
本記事は事業検討のための解説で、個別の治療を勧めるものではありません。現行の適応・安全性は各国の最新の添付文書等で確認してください。
事業への示唆は当研究所の考察、バッチ数の試算は架空例です。
CONTACT
お問い合わせ
ADC技術を、顧客が採用できる事業へ。
顧客の損失、必要な証拠、前後工程、品質責任、提携先を整理し、参入・提携・待機・見送りを支援します。


