
投稿日:2026.09.04 最終更新日:2026.10.09
GLP-1市場は薬の外へ|8社に見る産業再編
GLP-1市場は、薬を作る会社だけのものか。
診療、継続支援、食品には何が起きるのか。
結論は、薬の外側に残る顧客課題を解けるかです。企業8事例から、産業再編と新規事業の入口を読み解きます。
この記事の結論
GLP-1市場は、医薬品から診療、継続支援、食品へ広がっています。
- 市場を人数、医療到達、処方、継続、単価の5要素で読みます。
- 国内外8社の取り組みを、役割と事業段階を分けて解説します。
- 4つの参入ルートと、医療・薬機・個人情報の懸念を示します。
目次
GLP-1市場は「薬」から治療体験へ広がる
GLP-1をめぐる競争は、より強い薬を作る競争だけではなくなりました。注射から飲み薬への変化、安定供給、オンライン診療、服薬中の生活支援、筋肉を守る技術、食事の選び方まで、事業機会が広がっています。
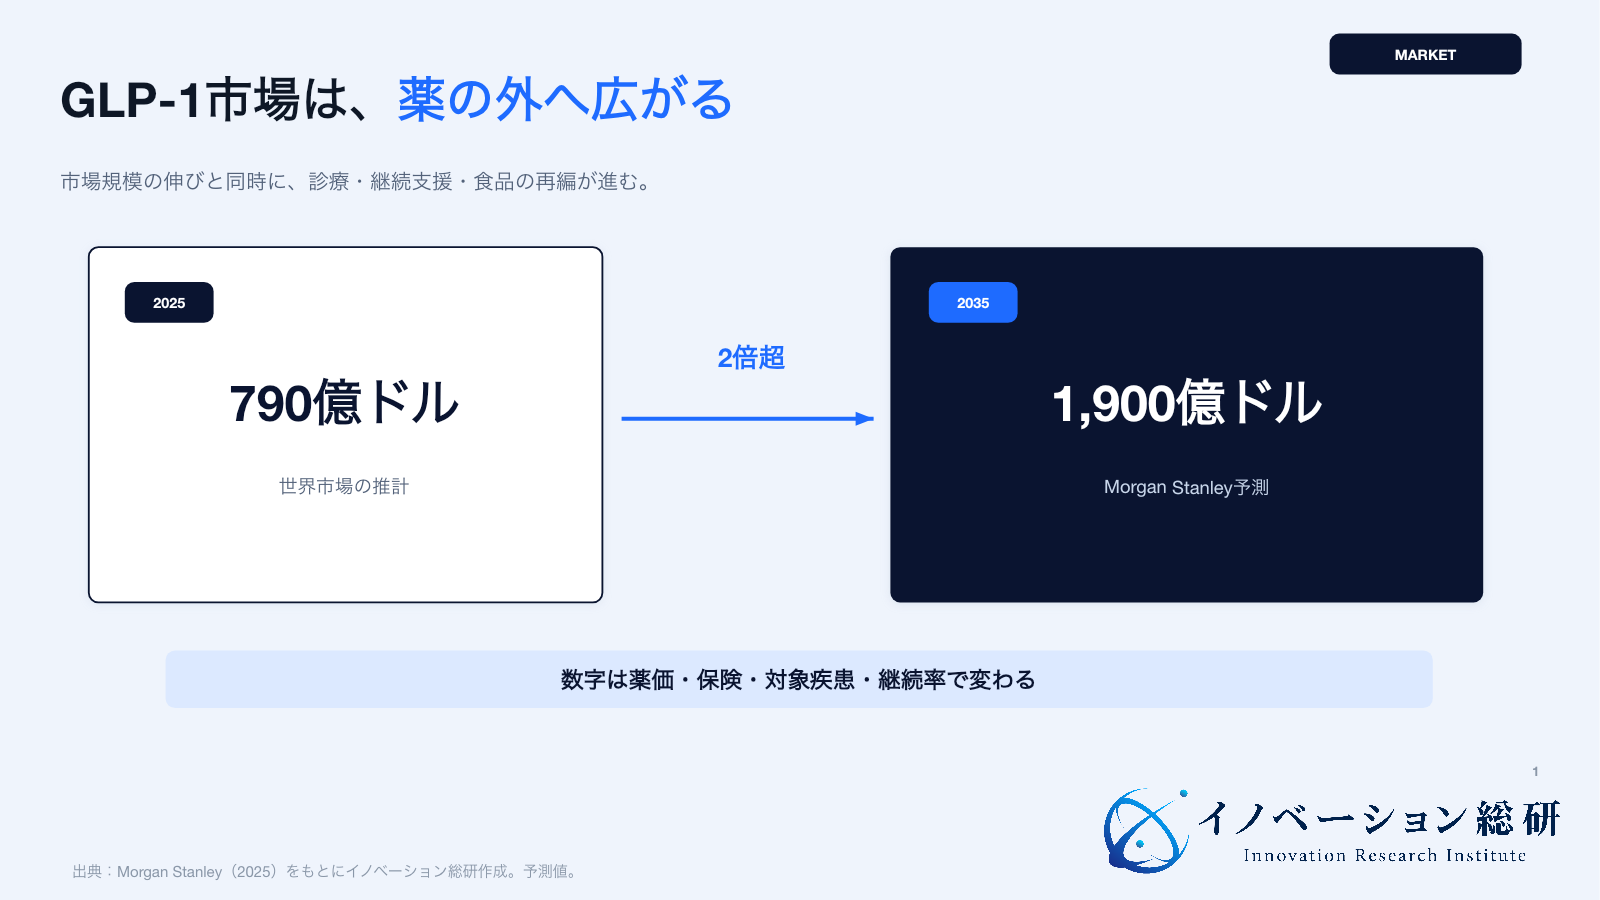
Morgan Stanleyは2026年4月の公表資料で、2型糖尿病・肥満症を対象とする世界のGLP-1薬売上が、2025年の790億ドルから2035年に1900億ドルへ拡大すると予測しています。一方、Goldman Sachsは2025年5月、肥満症薬の2030年市場予測を1300億ドルから950億ドルへ引き下げました。 Morgan Stanleyの予測Goldman Sachs
糖尿病を含む予測と肥満症薬の予測では、対象範囲が違います。さらに、発表時期と予測年も異なるため、金額だけを比べてどちらが正しいとは判断できません。
参入判断では、疾患・地域・価格・治療継続期間をそろえ、自社が売る製品や支援サービスの市場を切り出します。
薬の性能に加え、供給、診療、生活支援をつなげる仕事にも競争が広がっています。国内外8社の公表事例をもとに、自社が改善できる仕事と、医療者に任せる判断を分けて考えます。
事業を考える前に知るGLP-1の基本
GLP-1は食事の後に腸から分泌され、血糖や食欲の調整に関わるホルモンです。GLP-1受容体作動薬はその働きを利用した医薬品で、糖尿病や肥満症など、承認された目的と条件のもとで医師が処方します。
WHOは、GLP-1薬による肥満症治療に、食事や身体活動を含む生活面の支援を組み合わせる重要性を示しています。事業者が担う支援を考えるときも、処方の入口だけでなく、医療者による経過確認と日常の困りごとへの対応を分けて設計します。 WHOの解説
日本では、日本肥満学会が、WegovyとZepboundを肥満症治療薬として案内しています。厚生労働省は、美容・痩身目的など承認された範囲を外れた使用について、安全性と有効性が確認されておらず、健康被害のおそれがあると注意を促しています。
本記事は産業と事業の構造を扱っており、個人の治療判断は医師などの医療従事者へ相談してください。事業者は集客に先立ち、承認された目的、診療体制、正規の薬剤調達、本人同意、経過観察を守れる運用を設計します。
| 見る対象 | 事業上の問い | 守るべき線 |
|---|---|---|
| 医薬品 | どの疾患、対象者、地域で承認されているか | 承認範囲を広告で広げない |
| 診療 | 誰が診断し、処方し、経過を確認するか | 医療判断を非医療者が代替しない |
| 流通 | 正規品を安定して届けられるか | 個人輸入や不明な供給へ依存しない |
| データ | 何を集め、誰が使い、いつ消すか | 必要以上の健康情報を集めない |
| 生活支援 | 食事や運動をどう支えるか | 治療効果を保証しない |
この線引きを守れない場合は、顧客獲得の仕組みがあっても参入すべきではありません。医療判断を担う相手と、事業運営を担う相手を契約と実務の両方で分けます。
GLP-1市場の予測は幅を持って読む
市場予測は、新規事業の入口として便利です。ただし、GLP-1市場には、売上を大きく見せやすい四つの違いがあります。
市場予測は、対象疾患・地域・価格・継続期間をそろえてから、自社が提供する商品の売上に置き換えます。
Goldman Sachsは上記の2025年予測で、薬価の年間低下率の前提を約2%から7%へ見直しています。これは実測の値下げ率ではなく予測モデルの条件です。
周辺サービスも、薬価が下がった場合と、利用が中断した場合の双方で収支を試算し、薬の販売手数料だけに依存しない価値を検討します。
市場予測を比べるときは、①糖尿病と肥満症の範囲、②薬だけか診療・生活支援も含むか、③定価か割引後の実質価格か、④治療継続期間を確認します。同じ成分でも適応疾患や承認地域が違い、処方が増えても単価低下や中断によって売上は変わります。
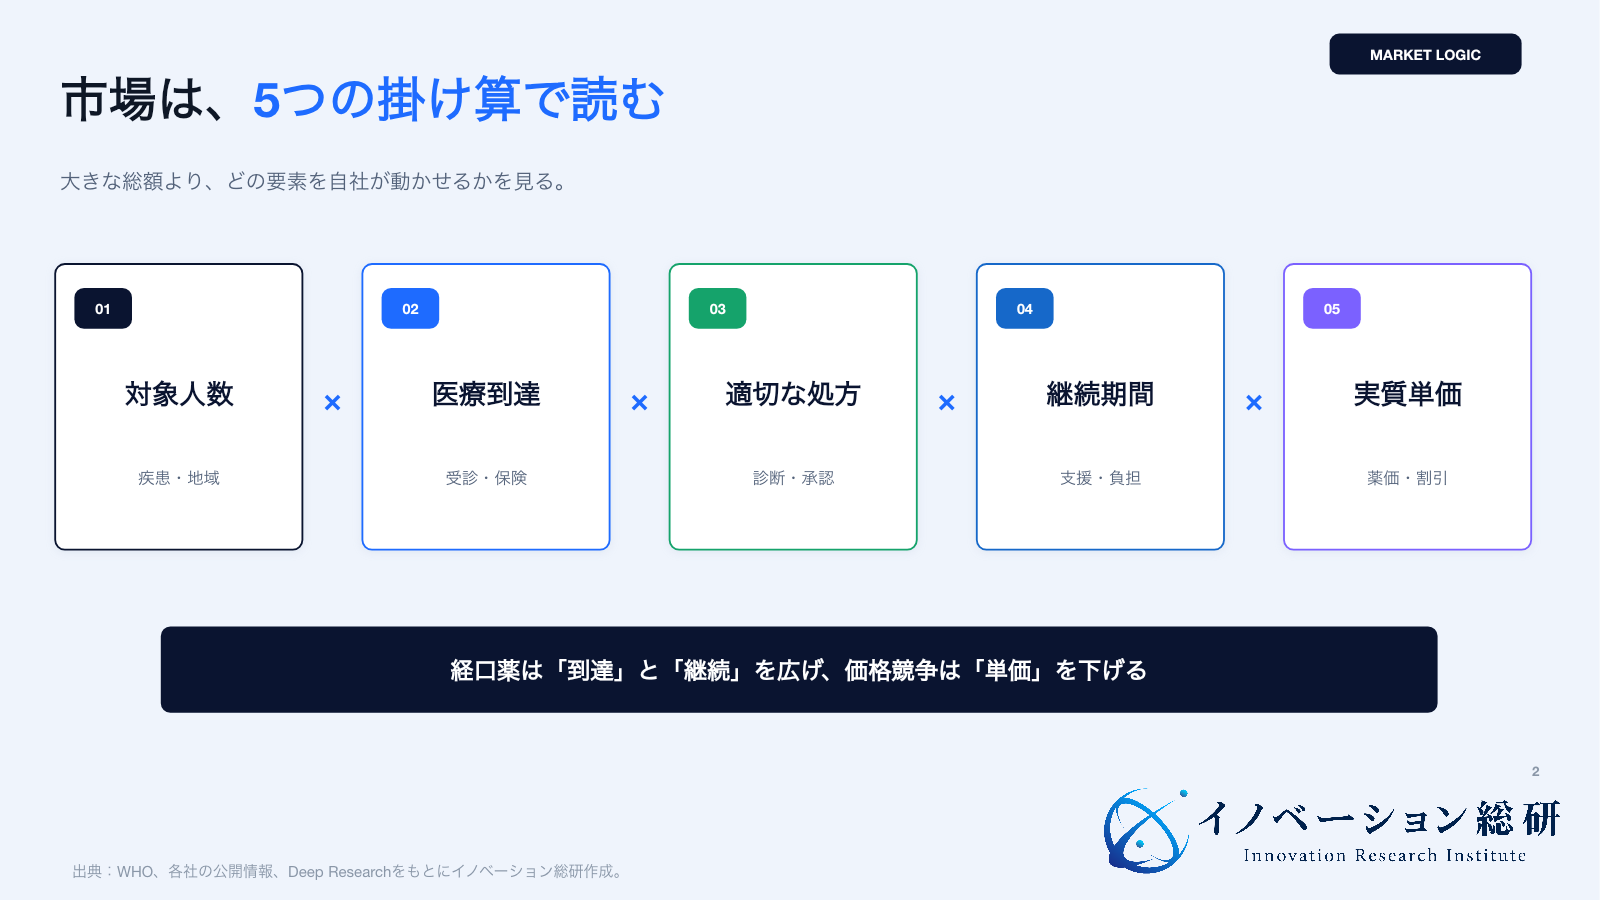
市場を読むときは、総額を一つ置くより、次の式に分けると判断しやすくなります。
年間の薬剤売上の検討例:対象人数 × その年に受診する割合 × 受診者のうち処方される割合 × 年内の平均処方月数 × 1か月あたりの実質単価
経口薬は、この式の複数の項目を変える可能性があります。注射への抵抗を下げ、流通や保管を変え、診療の入口を広げるからです。
一方、価格競争が進めば単価は下がります。供給が増えても、診療や経過観察が追いつかなければ、利用の質は上がりません。
市場予測を自社の売上見込みへ置き換える手順は、市場規模の調べ方とTAM・SAM・SOMの使い分けで解説しています。
Novo Nordiskは米国で経口セマグルチドの提供を開始し、Eli Lillyも経口の低分子GLP-1薬を展開しています。経口薬の競争は、薬のシェアだけでなく、診療の流れや顧客獲得の方法も変える動きです。
産業構造は5層で見る
GLP-1市場へ参入しようとすると、医薬品開発に目が向きます。しかし、医薬品は研究期間が長く、資金、臨床試験、製造、承認が必要です。
多くの企業にとって、既存資産を使いやすいのは薬の周辺です。
| 層 | 顧客が必要とする仕事 | 主な事業 | 競争力になる資産 |
|---|---|---|---|
| 1. 医薬品・創薬 | 安全性と有効性のある治療選択肢を増やす | 新薬、併用薬、経口薬 | 研究、特許、臨床、規制対応 |
| 2. 製造・供給 | 必要な場所へ安定して届ける | 原薬、製剤、容器、CDMO、物流 | 品質、生産能力、供給網 |
| 3. 診療・処方・流通 | 適切な人を診察し、正規薬を届ける | 医療機関、オンライン診療、薬局 | 医療体制、顧客接点、信頼 |
| 4. 継続・生活支援 | 経過を見ながら治療と生活を続ける | デジタル支援、検査、食事・運動支援 | 行動データ、専門家、継続運用 |
| 5. 周辺産業 | 変わる食事、運動、消費へ対応する | 食品、フィットネス、保険、福利厚生 | 既存商品、流通、法人契約 |
5層は別々ではありません。たとえば、薬を作っても、供給できなければ売れません。
同様に、診療の入口を広げても、適切な患者選択と経過観察がなければ信頼を失います。また、生活支援を提供しても、医療側の情報と分断すれば個別化は難しくなります。
反対に、一社ですべてを持つ必要もありません。たとえば、食品会社は医療判断を担わず、栄養設計と流通に集中できます。
また、人事サービス会社は、保険者や医療機関と組み、従業員が適切な支援へ到達する入口を作れます。さらに、データ企業は、本人同意と利用目的を絞り、医療者の判断を支える仕組みを提供できます。
新規参入では「GLP-1の市場に入りたい」と考える前に、自社が5層のどこで責任を持てるかを決めるべきです。顧客接点だけを持ち、医療や供給を外部へ丸投げするモデルは、短期的に伸びても不安定です。
参入位置は、市場の大きさではなく、自社が最後まで責任を持てる仕事で決めます。
GLP-1関連企業8社は何を変えようとしているか
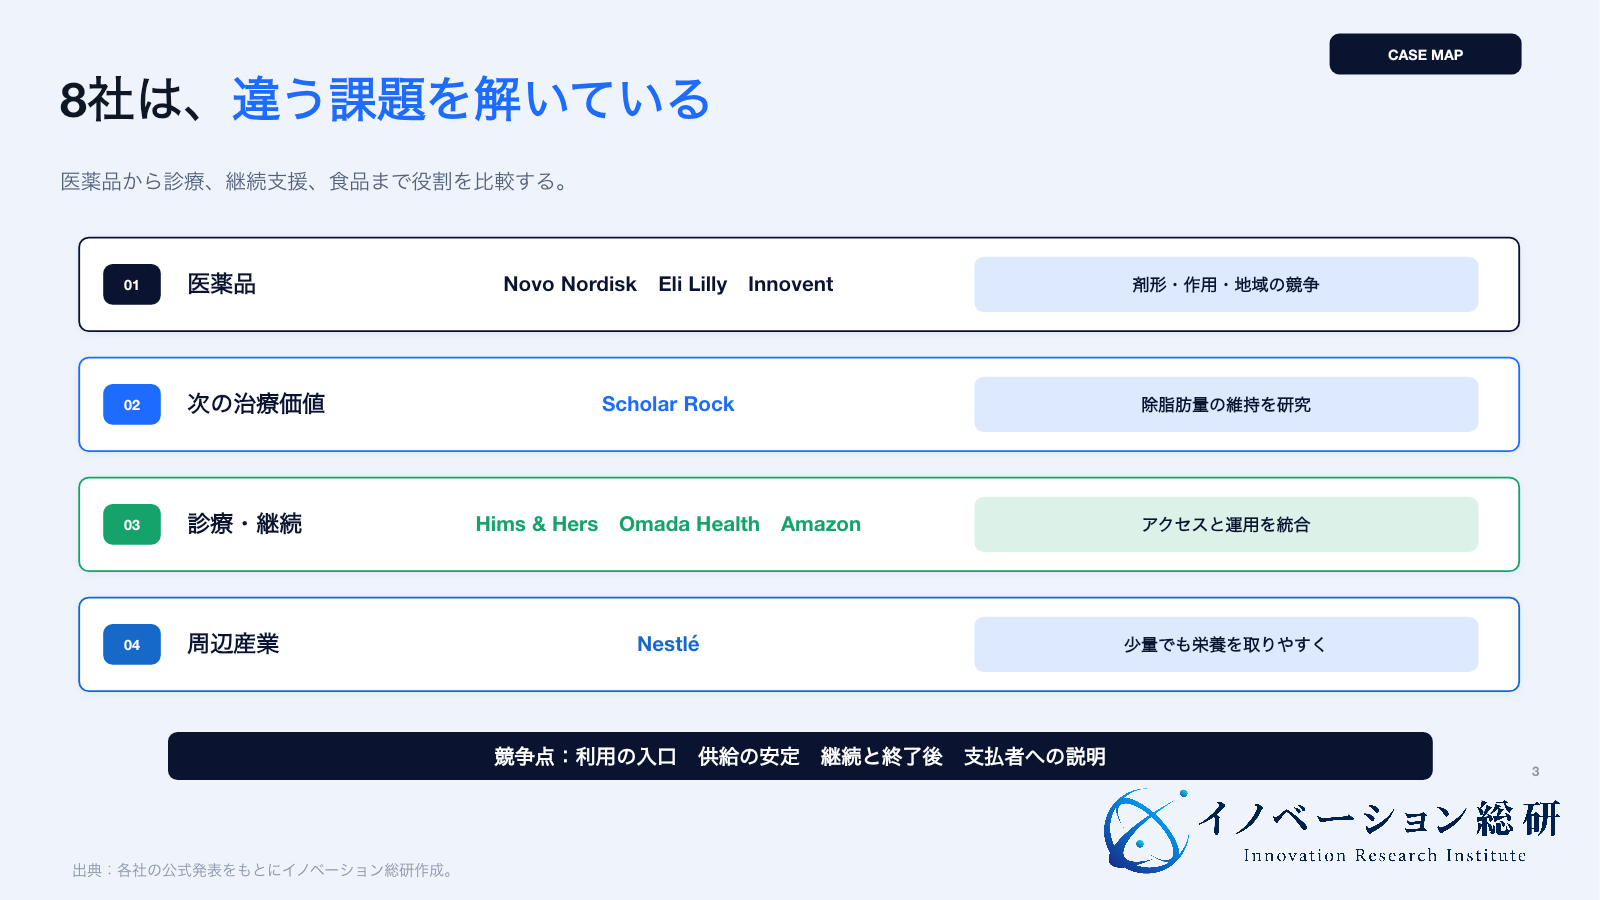
ここからは、8社を「どの薬を持つか」ではなく、「治療体験のどこを変えるか」で見ます。具体的には、医薬品3社、臨床開発1社、診療・継続支援3社、食品1社を選びました。
その際、商用化済みと臨床開発中を分けて読むことが大切です。
8社は、薬の剤形、診療の入口、継続支援、食品という異なる仕事に既存資産を生かしています。
| 企業 | 主な層 | 取り組み | 段階 |
|---|---|---|---|
| Novo Nordisk | 医薬品・供給 | 注射薬に加え経口薬の利用を拡大 | 商用 |
| Eli Lilly | 医薬品・供給 | チルゼパチドと経口低分子薬を展開 | 商用 |
| Innovent Biologics | 医薬品 | 複数受容体に作用する薬を中国で承認取得 | 商用 |
| Scholar Rock | 創薬 | 治療時の除脂肪量維持を狙う併用薬 | 第2相試験 |
| Hims & Hers | 診療・流通 | 承認薬を中心とするオンライン診療へ転換 | 商用 |
| Omada Health | 継続支援 | 雇用主・保険・PBM向けに伴走支援 | 商用 |
| Amazon | 診療・薬局 | One MedicalとAmazon Pharmacyを統合 | 商用 |
| Nestlé | 周辺産業 | 利用者を意識した高たんぱく食品を展開 | 商用 |
8社の違いは、同じ薬を扱うかではありません。研究、剤形(錠剤や注射といった薬の形)、診療、支援、物流、食品という別の仕事を選び、それぞれの既存資産を使っている点にあります。
Novo Nordiskは、注射薬から経口薬へ入口を広げる
Novo Nordiskは、GLP-1関連市場を築いた主要企業です。同社の動きで重要なのは、薬の性能だけでなく、供給と剤形を事業課題として扱っている点です。
Novo Nordiskは、2025年12月の米国承認を受け、2026年1月にWegovy錠の提供を開始しました。注射以外の選択肢を用意する一方、薬ごとに服用条件が異なるため、流通や服用支援も製品に合わせる必要があります。
この米国での提供開始を、日本で同じ製品が使えることとは分けて読みます。
Eli Lillyは、複合作用と飲みやすさを競争軸にする
Eli Lillyはチルゼパチドに加え、低分子の経口GLP-1薬orforglipronを展開しています。同社は2026年4月、Foundayoとして肥満症などを対象とする米国承認を発表しました。
食事や水の摂取に制約のない服用方法を特徴としていますが、承認された対象と医師の判断に基づく処方が前提です。 Eli Lilly
ここから見えるのは、次の競争が「何%減るか」だけではないことです。むしろ、服用の負担、製造のしやすさ、供給、価格、他の疾患への広がりも競争軸になります。
そのため、周辺事業者にとっては、薬ごとに異なる利用条件を正確に扱える支援設計が必要です。
Innovent Biologicsは、中国発の複合作用薬を商用化した
Innovent Biologicsは、GLP-1受容体とグルカゴン受容体に作用するmazdutideについて、中国で体重管理を目的とする承認を取得しました。
GLP-1市場は、米国と欧州の大手2社だけで完結しません。実際、中国を含む各地域で、価格、供給、承認、診療の仕組みに合う製品が生まれています。
そのため、日本企業が海外展開を考える場合も、世界共通の商品を一つ売る発想ではなく、地域ごとの承認と医療制度を事業設計へ入れる必要があります。
Scholar Rockは、体重以外の価値を狙う
Scholar Rockは、GLP-1関連治療と組み合わせ、除脂肪量を保つことを狙う薬を開発しています。同社発表の第2相試験では、チルゼパチド単独と比べて除脂肪量の減少を抑えた結果が示されました。
この結果は、2025年6月に公表された24週間の第2相試験です。評価した除脂肪量は脂肪を除く組織の量であり、筋力や身体機能の改善が示されたこととは区別します。
IRIでは、体重以外の指標を測る検査や運動・栄養支援にも検討余地があると考えますが、需要と効果はそれぞれ別に確かめる必要があります。
Hims & Hersは、規制と供給の変化で商品構成を変えた
Hims & Hersは、オンライン診療を入口に体重管理サービスを提供しています。同社は2026年、米国で承認済みGLP-1薬を中心とする方向へ戦略を転換し、Novo Nordiskとの協業を発表しました。
Hims & Hersは同じ発表で、承認薬への移行を支える方針と、調剤GLP-1製品の広告をやめる方針を示しました。公表されたのは商品構成の転換であり、収益改善の証明ではありません。
周辺事業を考える企業は、供給不足時の代替手段だけに頼らず、承認薬の品ぞろえや価格が変わっても提供できる支援を定めます。
Omada Healthは、薬を使う期間の支援を法人へ売る
Omada Healthは、雇用主、保険者、PBMを主な顧客に、糖尿病や体重管理のデジタル支援を提供しています。GLP-1利用者向けには、食事、運動、行動変容、コーチングを組み合わせます。
同社の事業は、薬を直接売ることより、薬剤費を負担する組織と利用者の間をつなぐ点に特徴があります。つまり、処方開始を増やすだけでなく、適切な利用、経過、生活習慣、治療後を含む管理が価値になります。
そして日本では、健康保険組合、企業の福利厚生、医療機関をどうつなぐかが同じ論点になるでしょう。
Amazonは、診療・処方・配送を一つの導線にする
Amazonは、One MedicalとAmazon Pharmacyを組み合わせたGLP-1管理プログラムを米国で展開しています。利用者は診療を受け、条件を満たす場合に処方され、薬局と配送へ進みます。
Amazonの2026年9月の説明では、継続的なプライマリケアに組み込む診療と、自費の単発オンライン診療は別の選択肢です。患者は処方先の薬局を選べ、Amazon Pharmacyを使う場合には事前の価格表示や配送を利用できます。
日本で参考にするなら、診療・薬局・物流を一律に束ねるのではなく、継続的な経過確認を誰が担うかまで設計します。
Nestléは、食べる量が変わる先の食品を作る
Nestléは、GLP-1利用者などの食事を想定した冷凍食品ブランド「Vital Pursuit」を展開しています。2024年9月には、14種類の冷凍食品がWalmart、Target、Krogerなどの米国小売で販売されていると発表しました。
たんぱく質や必要な栄養を含み、食事量に配慮した商品です。 Nestlé
食品会社の機会は、薬の効能をうたうことではありません。食欲や一回の食事量が変わる人に対して、少量でも栄養を取りやすい商品を作ることです。
既存の研究開発、製造、小売流通を使えるため、医薬品開発より参入距離は短くなります。一方、利用者全員に同じ栄養設計が合うわけではなく、医療効果を保証する表示もできません。
企業事例から見えた四つの競争点
8社の動きはばらばらに見えます。しかし、競争点は四つに整理できます。
競争点は、利用の入口、供給の安定、治療中と終了後の支援、費用を負担する人への説明の四つです。
一つ目は、利用の入口です。たとえば、注射か経口か、対面かオンラインか、個人払いか法人経由かで、到達できる人が変わります。
ただし、入口を広げるほど、適切な患者選択と説明の責任も大きくなります。
二つ目は、供給の安定です。需要が急増しても、原薬、製剤、容器、冷蔵物流が追いつかなければ市場は広がらないためです。
また、供給不足のときだけ成立する代替品や仲介は、供給が戻ると価値を失う可能性があります。
三つ目は、続ける間と終えた後です。処方開始だけで売上を測ると、途中の負担や治療後の体重管理を見落とすからです。
そのため、食事、運動、筋肉、心理面、通院の負担を支える事業が必要です。
四つ目は、支払う人への説明です。本人、企業、保険者、医療機関のどこが費用を負担するかで、求める成果が違うからです。
そのため、体重だけでなく、生活の質、業務への影響、医療費、安全な運用を説明できる設計が重要です。
単独の商品より、この四つをまたぐ連携が強くなります。薬局が生活支援と組む、食品会社が医療監修を得る、企業の福利厚生が医療機関とデータの境界を決める、といった形です。
ただし、連携先が増えるほど、事故時の責任と問い合わせ先を曖昧にできません。
NEXT STEP
次のステップ
薬ではなく、治療体験に残る課題を選ぶ。
顧客接点、自社資産、提携先、医療とデータの責任を棚卸しし、GLP-1周辺で担える一つの役割を具体化します。
GLP-1で狙える四つの新規事業
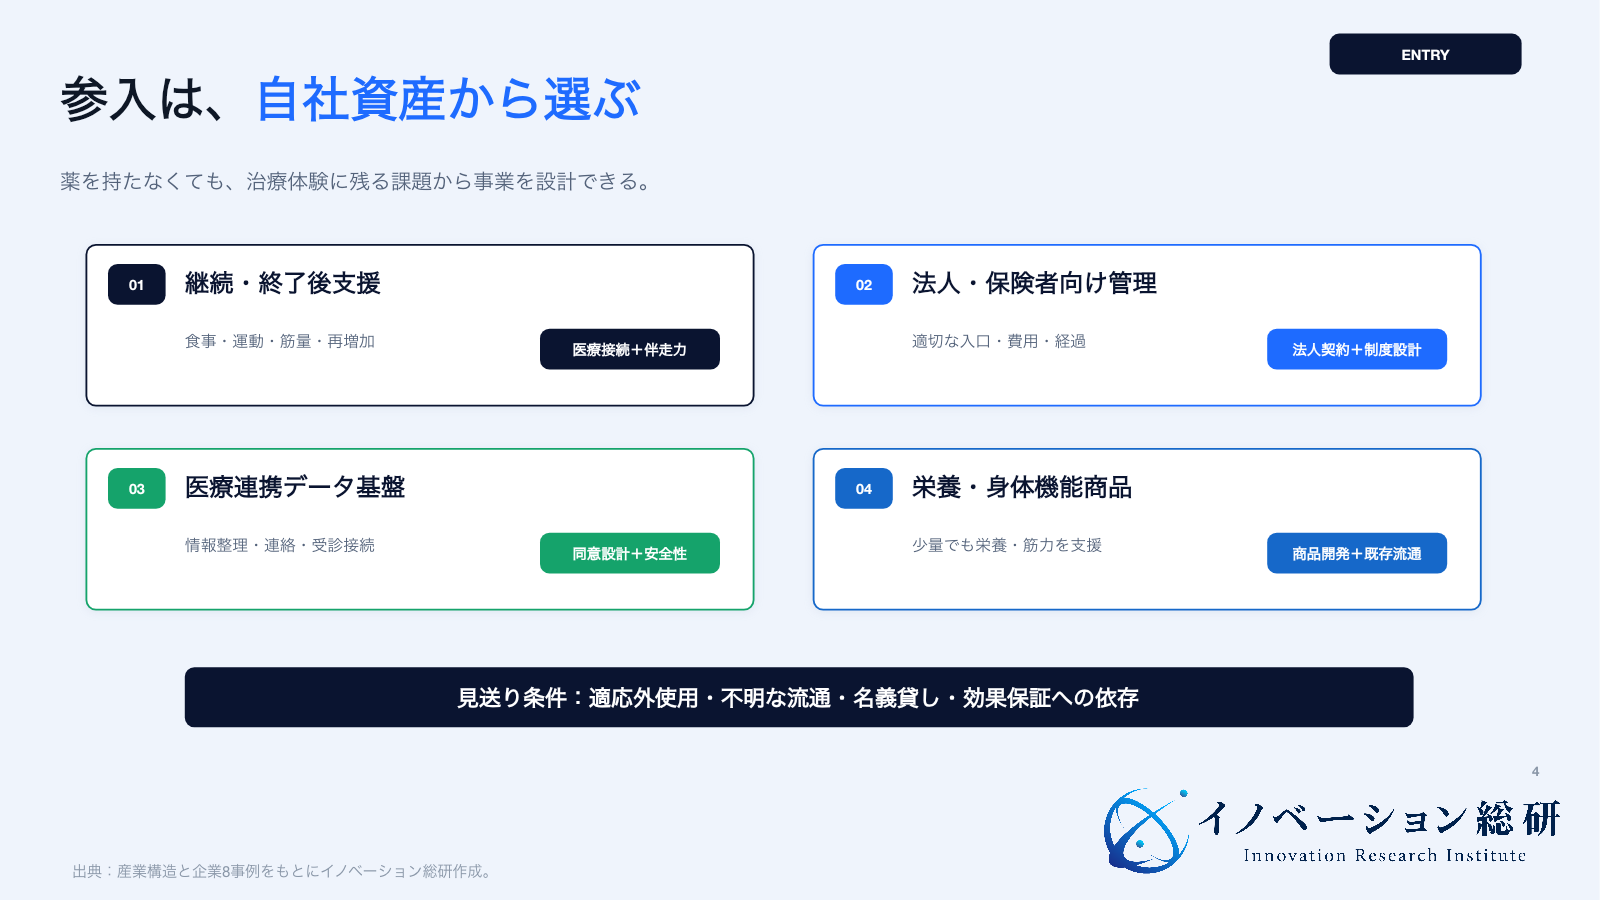
新規参入は、薬を作れる会社だけの話ではありません。既存資産から考えると、次の四つが現実的です。
製薬会社以外も、生活支援、法人向け管理、医療連携データ、栄養・身体機能を支える商品から参入候補を選べます。
| 参入ルート | 顧客 | 提供価値 | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|
| 1. 継続・終了後の支援 | 利用者、医療機関 | 食事、運動、筋量、再増加を一体で支える | 医療機関、管理栄養士、運動専門家 | 治療との境界、継続率、効果表現 |
| 2. 法人・保険者向け管理 | 企業、健保、保険者 | 適切な入口、費用、経過を管理する | 医療機関、薬局、システム会社 | 個人情報、差別、投資対効果 |
| 3. 医療連携型データ基盤 | 医療機関、研究機関 | 診療、検査、生活情報を同意のもとでつなぐ | 医療機関、法務、セキュリティ企業 | 同意、二次利用、医療判断への介入 |
| 4. 栄養・身体機能商品 | 利用者、小売、医療周辺 | 少量でも取りやすい栄養や筋量維持を支える | 食品、検査、フィットネス、医療監修 | 健康表示、個人差、薬への便乗広告 |
四つのルートは、単独で完結させるより、医療機関や薬局との境界を決めて組み合わせるほうが現実的です。以下では、各ルートで商品と収益をどう考えるかを説明します。
継続・終了後支援は、薬を売らずに治療体験を改善する
食事量の変化、体調、筋力、通院、治療終了後の生活までを支えるサービスです。自社が医療機関でない場合、診断や投薬判断を行わず、医療者へ必要な情報を戻す仕組みを作ります。
収益は、個人の月額だけに頼ると解約の影響を受けます。そのため、医療機関への運用支援、企業・保険者との法人契約、栄養・運動事業との連携を組み合わせるほうが安定します。
また、成果指標は、薬の売上ではなく、適切な受診、支援の継続、問い合わせ対応、本人が同意した生活指標などへ分けます。
法人・保険者向け管理は、費用と適正利用を同時に扱う
企業や保険者は、従業員の健康を支えたい一方、薬剤費だけが膨らむことを避けたいと考えます。対象者の入口、医療機関への案内、生活支援、本人への説明、匿名化した集計を一つの運用へまとめます。
ここでの最大のリスクは、雇用主が個人の治療情報を知りすぎることです。参加の自由、本人同意、会社へ返す情報の粒度、利用しない判断による不利益がないことを、制度と画面の両方で守る必要があります。
医療連携型データ基盤は、集めることより戻すことが価値になる
体重、検査、食事、運動などの情報を本人同意のもとで集め、医療者が経過を確認しやすくする事業です。単なる記録アプリではなく、異常や中断の兆候を適切な担当者へ戻し、連絡や受診につなげます。
データを多く集めるほど価値が上がるとは限りません。そのため、利用目的、保存期間、閲覧権限、外部提供を先に決めます。
また、AIを使う場合も、診断や処方を自動で決めるのではなく、情報整理と連絡支援へ役割を絞るほうが現実的です。
栄養・身体機能商品は、既存の開発力を使いやすい
食品、検査、フィットネス、介護予防の企業は、自社の既存資産を使えます。少量で栄養を取りやすい食品、筋力の変化を見える化する検査、体力に合う運動支援などです。
ただし、「GLP-1を使う人向け」と書けば売れるわけではありません。むしろ、誰のどの不便を解くかを具体化し、薬との相互作用や体調変化に関する医療判断は専門家へつなぎます。
逆に、薬の名前を借りた一般的な健康食品では、模倣されやすく信頼も残りません。
医療・薬機・個人情報の責任分界を先に決める
GLP-1周辺の事業では、便利な顧客体験と医療上の責任が近接します。そのため、サービスを作ってから法務確認をする順番では遅すぎます。
むしろ、企画時点で、次の責任を分けます。
診断・処方は医療者が担い、生活支援・広告・データ管理は担当する事業者の責任を明確にします。
| 判断・業務 | 主に責任を持つ主体 | 新規事業側が決めること |
|---|---|---|
| 診断と処方 | 医師・医療機関 | 非医療者が介入しない画面と業務 |
| 調剤と服薬説明 | 薬剤師・薬局 | 正規流通と問い合わせの接続 |
| 広告・表示 | 広告主、販売者、媒体 | 承認範囲、根拠、誇張の審査 |
| 生活支援 | 支援事業者と専門職 | できる助言と医療へ戻す条件 |
| 個人情報 | 取得・利用する各社 | 同意、目的、権限、保存、削除 |
| 緊急時対応 | 医療機関と運営者 | 連絡先、停止、受診案内、記録 |
特に避けたいのは、医療機関の名前だけを借り、集客会社が診療内容や薬の選択を実質的に決める形です。広告から診察、処方、決済、配送までを一つに見せても、それぞれの専門職が独立して責任を果たせる必要があります。
また、健康情報を法人の人事評価や保険の不利益へ使わない境界も重要です。そのため、利用者が撤回できる同意、必要最小限の共有、監査記録を設計します。
さらに、責任分界は契約書だけでなく、画面、権限、問い合わせ対応、事故時の手順へ落とすべきです。
GLP-1市場への関わり方を4つに分けて考える
参入:顧客接点と解く課題がある
治療体験に残る一つの不便へ絞ります。
提携:医療・薬局・データの能力が足りない
専門家と組み、品質と事故対応の統括者を決めます。
待機:価格・保険・供給で採算が動く
制度変化を見ながら、顧客課題と運用工数を確かめます。
見送り:適応外使用や不明な流通へ依存する
短期の需要があっても、信頼と継続性が残りません。
参入・提携・待機・見送りをどう分けるか
市場が大きいことと、自社が入るべきことは別です。判断は、顧客接点、専門性、責任、収益の四つで分けます。
既存顧客への価値と医療体制がそろえば参入し、不足する能力は提携で補い、制度依存が強ければ待機・見送りを選びます。
参入が向くのは、医療・食品・運動・保険などの既存顧客を持ち、解く課題が具体的な会社です。診療判断をせずに提供できる価値と、医療へ戻す条件を決められることが前提です。
提携が向くのは、顧客接点はあるものの、医療、薬局、臨床、セキュリティの能力が足りない会社です。そのため、一社で抱えず、専門家と役割を分けます。
ただし、提携先の名称を並べるだけでなく、誰が品質と事故対応を統括するかを一社に定めます。
待機が向くのは、経口薬、保険適用、供給の変化で採算が大きく動く領域です。ただし、変化を待つ間に、顧客の困りごと、運用工数、データの扱い、提携条件を検証できます。
特に、薬価の高さだけを売上機会と見なす事業は、価格低下で崩れるため慎重さが必要です。
見送りにすべきなのは、美容・痩身目的の適応外使用、不明な流通、医療者の名義貸し、効果保証、本人に不利益となるデータ利用へ依存する事業です。規制上の危険だけでなく、供給や広告環境が変わった瞬間に顧客価値がなくなります。
最終的な判断は、「薬が伸びるか」ではなく、「薬の状況が変わっても残る顧客課題を持てるか」です。たとえば、食事、筋力、受診、継続、費用説明など、治療体験に残る課題を選ぶと、短期の流行から距離を置けます。
なお、参入候補を同じ物差しで比べる方法は、事業性評価の考え方で整理しています。
GLP-1の相談先を選ぶ五つの基準
GLP-1の事業相談では、医薬品に詳しいだけでも、事業開発に詳しいだけでも足りません。次の五つを説明できる相手が適しています。
相談先は、市場情報に加えて、医療上の責任、自社が担う仕事、参入を見送る条件まで整理できる相手を選びます。
- 医薬品、診療、供給、生活支援、周辺産業を分けて市場を見られる
- 企業の計画と、承認済み・商用運用中の事実を分けて説明できる
- 自社の顧客、技術、流通、データから参入位置を絞れる
- 医療・薬機・広告・個人情報の責任分界を初期から設計できる
- 参入だけでなく、提携、待機、見送りの条件を提示できる
市場規模の資料だけを作っても、商品と運用は決まりません。また、競合企業の機能一覧だけでも、自社が勝てる場所は見えません。
そのため、顧客が困る場面、支払者、規制、提携先、実際の業務を一つの事業仮説へまとめる必要があります。
イノベーション総合研究所では、先端テーマの市場・企業調査から、参入機会の絞り込み、提携構造、責任分界、事業計画までを一体で整理します。GLP-1周辺で自社の資産が使えるかを検討する場合は、薬を作るかどうかではなく、治療体験のどこを改善できるかから判断します。
GLP-1に関するFAQ
GLP-1の基本、市場範囲、企業、参入方法について、事業担当者から出やすい質問をまとめます。
本記事のまとめ|GLP-1市場は薬の外まで広がる
GLP-1市場は、医薬品の大型市場であると同時に、診療、流通、デジタル支援、食品、運動、保険を作り替える産業テーマです。企業8社を見ると、競争は薬の性能だけでなく、入口、供給、継続、支払者への説明へ広がっています。
新規事業では、薬を売ることから考える必要はありません。継続・終了後の支援、法人・保険者向け管理、医療連携データ、栄養・身体機能商品という四つの入口があります。
ただし、医療判断、広告、流通、個人情報の境界を曖昧にしてはいけません。美容・痩身目的の適応外使用や不明な供給へ依存する事業は見送るべきです。
GLP-1で残る事業は、薬の流行に乗る事業ではなく、治療体験に残る課題を解く事業です。自社の顧客と資産を5層へ置き、参入・提携・待機・見送りを分けることが最初の仕事になります。
主な出典
医療情報は公的機関、企業の取り組みは各社の公式発表を優先して確認しました。
- WHO|Obesity: GLP-1 therapies
- 厚生労働省|GLP-1受容体作動薬の適正使用に関するお知らせ
- 日本肥満学会|肥満症治療薬に関する情報
- PMDA|ゼップバウンド皮下注
- Morgan Stanley|The GLP-1 Weight Loss Drug Market Could Reach $190 Billion by 2035
- Goldman Sachs|The anti-obesity drug market may prove smaller than expected
- Novo Nordisk|Annual Report 2025
- Eli Lilly|Foundayo (orforglipron)
- Innovent Biologics|Mazdutide approval
- Scholar Rock|Phase 2 EMBRAZE results
- Hims & Hers|Strategic shift for US weight loss business
- Omada Health|First quarter 2026 results
- Amazon|GLP-1 management program
- Nestlé|Vital Pursuit
CONTACT
お問い合わせ
GLP-1の話題を、続く新規事業へ。
市場、企業動向、自社資産、提携先、医療とデータの責任を整理し、参入・提携・待機・見送りの条件へ落とします。


