
投稿日:2026.09.08 最終更新日:2026.09.30
プログラム医療機器(SaMD)の事業化|国内外9社に見る承認後の壁
病気を見つける画像解析、治療を支えるスマートフォンアプリ、診察内容をまとめる生成AIなど、医療で使われるソフトウェアは増えています。このうち、診断や治療などの医療目的を担い、医療機器として扱われるものが、プログラム医療機器(SaMD)です。
医療で使うソフトウェアが、すべて医療機器になるわけではありません。日本では使用目的とリスクを確認し、規制対象となる製品について承認・認証等の手続きを検討します。
ただし、承認はゴールではありません。むしろ、医師が普段の画面で使えるか、患者が治療を続けられるか、病院や保険者が費用を払う理由を示せるか、導入後も性能と安全性を保てるかまでつながって、初めて事業になります。
SaMDは、安全性と有効性を土台に、診療で使い続けられる仕組みまで設計する事業です。
国内外の9事例を、承認・保険適用・導入規模・臨床評価の違いから読み解きます。市場の見方から、薬事と保険、接続・運用費を含む収益計画まで整理します。
情報確認日:2026年9月28日。
この記事の結論
プログラム医療機器(SaMD)の事業化は、承認取得だけでなく、診療動線、支払い、販売後の更新を一つに設計できるかで決まります。
- 国内出荷高は2023年に161億円、承認品目は2025年3月時点で累計296件です。
- 国内外9事例は、単体AIから診療ワークフローとデータ基盤へ価値が広がる動きを示します。
- 参入方法は、自社SaMD、既存製品への組込・販売、検証・薬事・運用基盤の三つです。
目次
プログラム医療機器(SaMD)とは?一般医療アプリ・医療AIとの違い
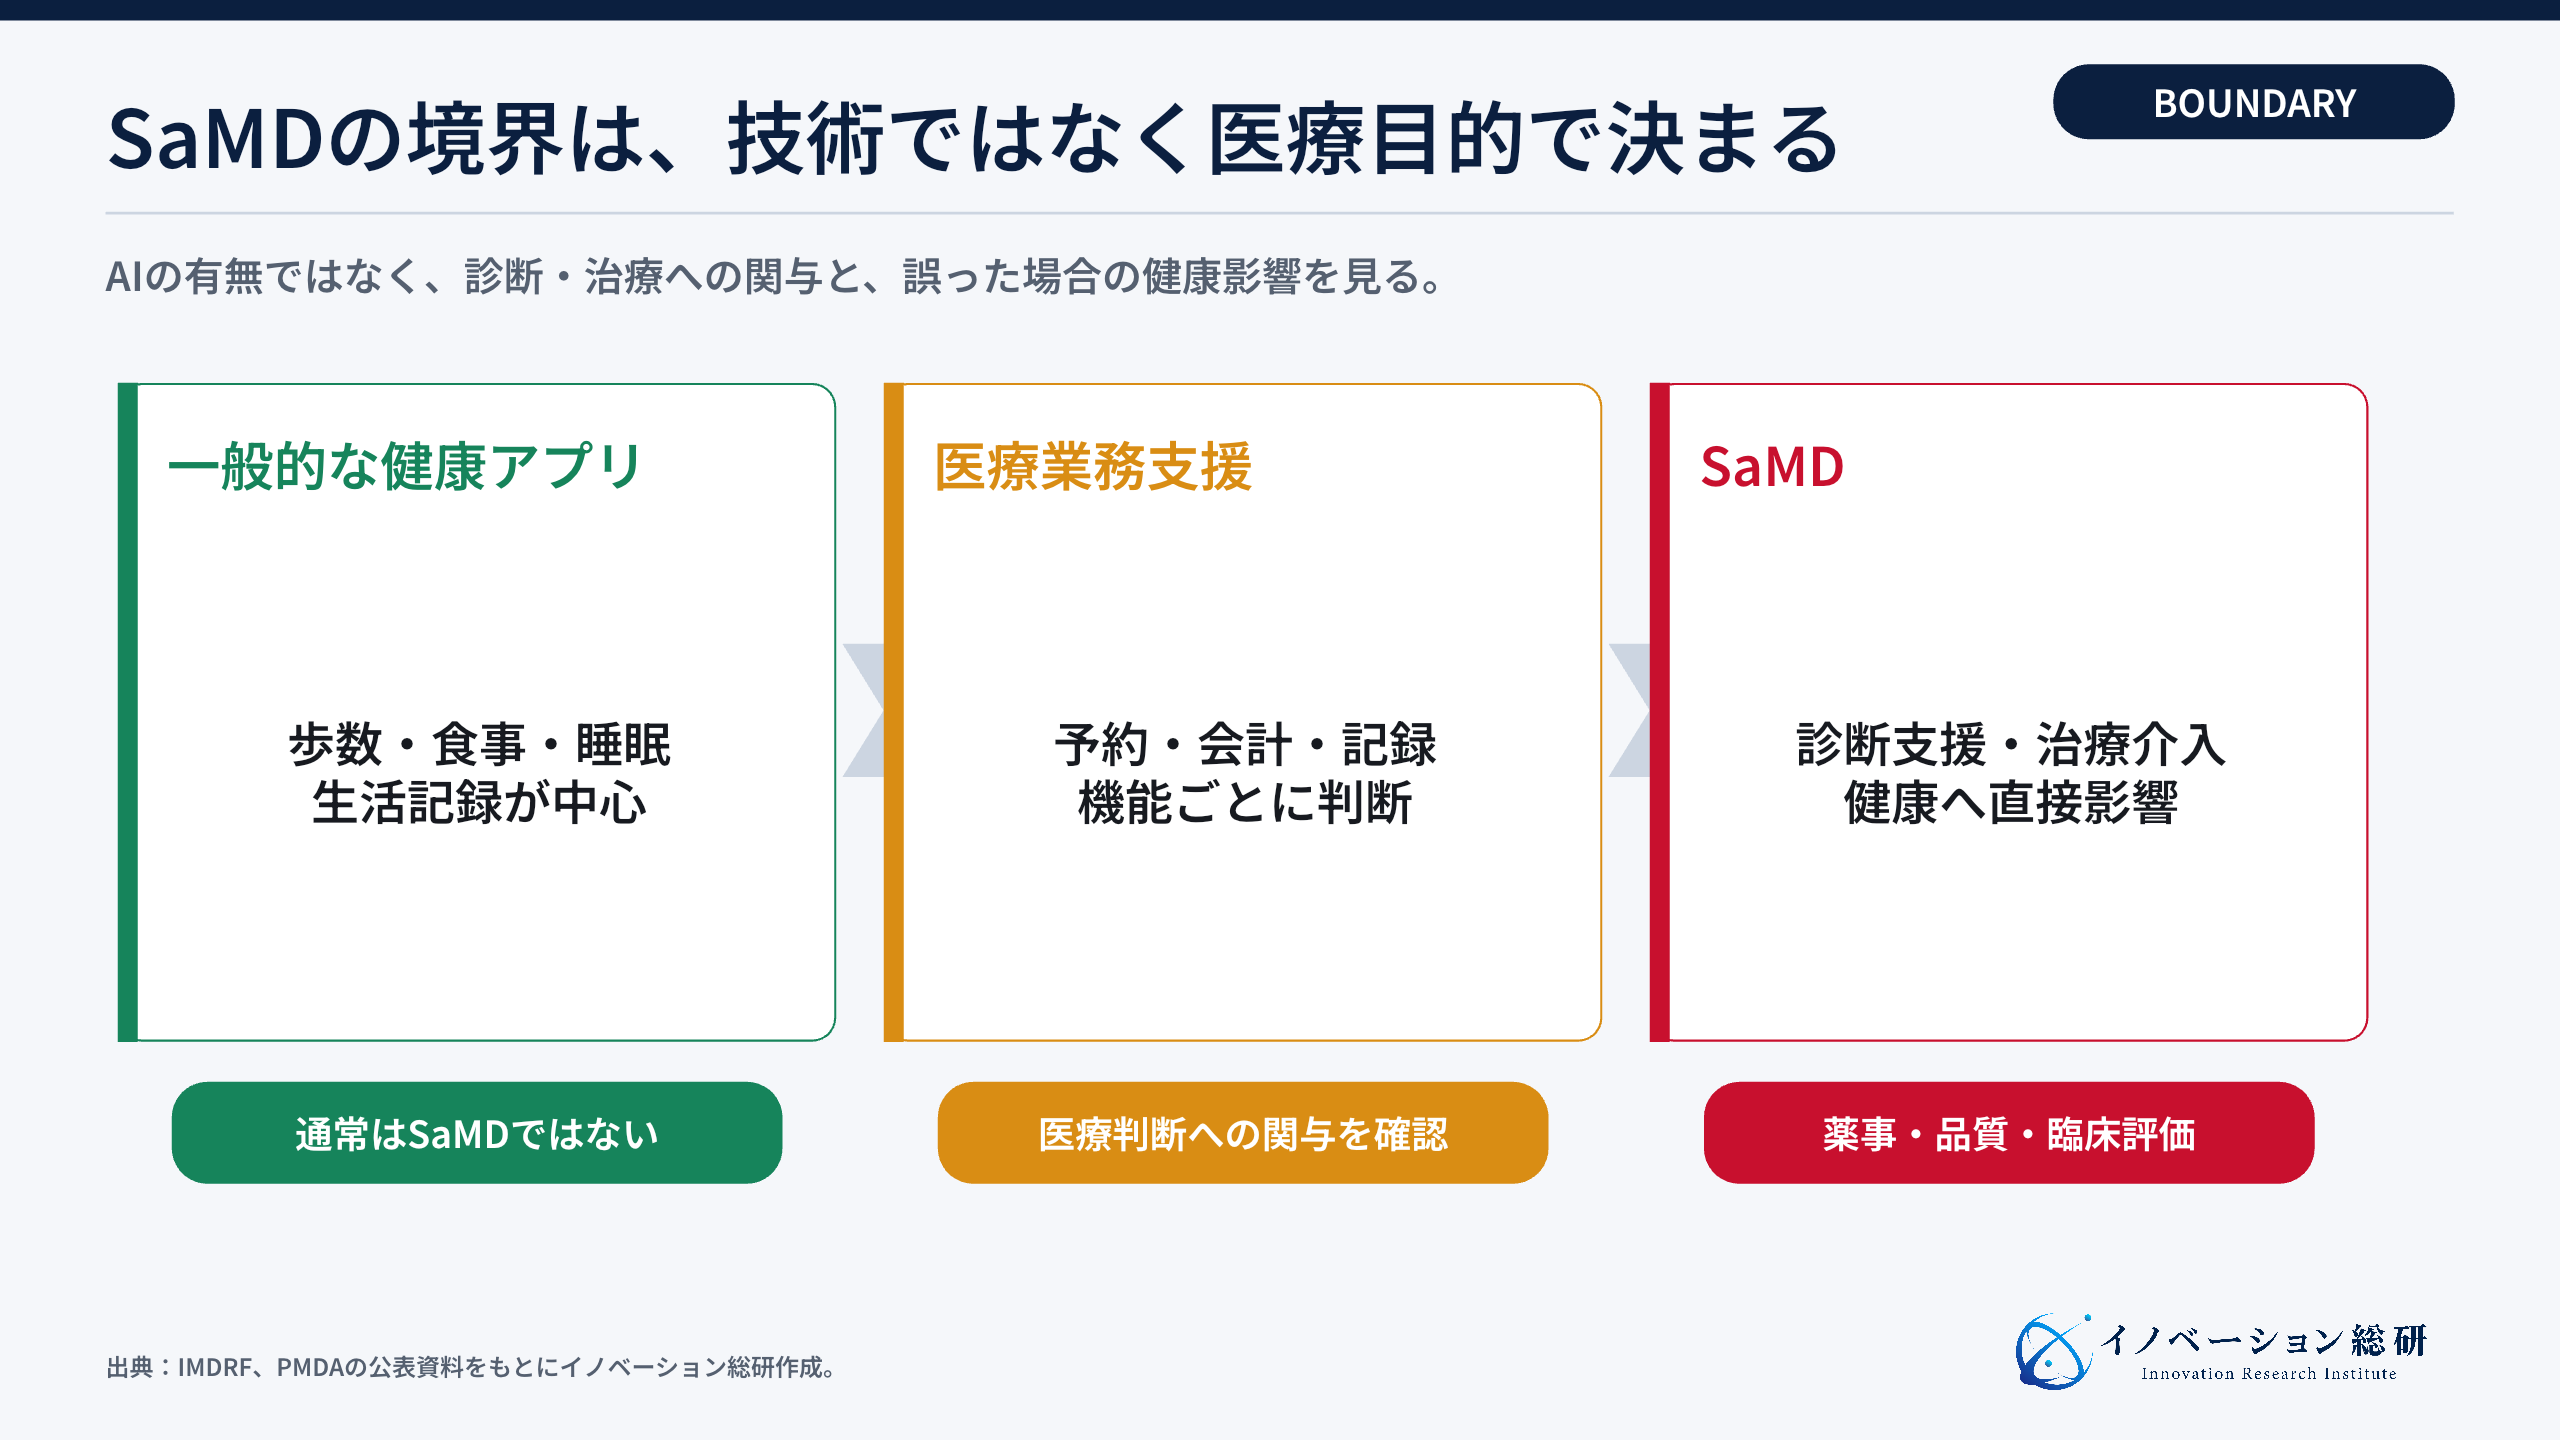
SaMDの該当性は、AIの有無ではなく、医療目的とリスクで判断します。日本ではクラスⅠ相当の低リスクなプログラムは規制対象から除かれます。
SaMDはSoftware as a Medical Deviceの略です。IMDRFの定義では、医療機器のハードウェアの一部ではなく、一つ以上の医療目的を果たすソフトウェアを指します。
機器と接続して動くかどうかだけで、該当性が決まるわけではありません。
日本の医療機器該当性ガイドラインでは、疾病の診断・治療・予防等を目的とする機能と、その判断への寄与や誤動作時のリスクを確認します。クラスⅠ相当の低リスクなプログラムは、医療機器の規制対象から除かれています。
目的・機能・表示を整理し、開発の早期に該当性を確認します。
たとえば、胸部画像から病変候補を示すソフトウェアはSaMDです。高血圧治療のために医師が処方するアプリも含まれます。
一方、一般的な歩数計や健康情報の記事は、通常はSaMDではありません。予約管理や単純な音声文字起こしも同様です。
| 区分 | 具体例 | 医療機器に当たる可能性 | 事業で注意する点 |
|---|---|---|---|
| 一般的な健康アプリ | 歩数、食事、睡眠の記録 | 低い | 医療効果をうたう表現に注意する |
| 医療業務支援 | 予約、会計、記録作成 | 機能による | 診断や治療の判断へ踏み込まない |
| SaMD | 画像診断支援、疾病治療アプリ | 高い | 薬事、品質管理、臨床評価が必要 |
| 医療機器組込ソフト | CTや手術ロボットの制御 | 単体のSaMDとは別 | ハードウェアを含む医療機器として扱う |
「AIを使うか」は、SaMDかどうかを決める条件ではありません。ルールベースでも医療目的ならSaMDになり得ます。
反対に、生成AIを使っても、診療録の下書きだけを作る場合はSaMDに当たらないことがあります。大切なのは技術名ではなく、ソフトウェアが医療上の判断へどこまで関わるかです。
承認を取っても使われないのはなぜか
承認、現場への導入、継続利用、収益化は別の段階です。臨床上の価値と、使う手順・支払い・保守を一緒に設計します。
SaMD開発では、承認取得が大きな節目になります。ところが、承認された製品が自動的に病院へ導入されるわけではありません。
第一の壁は、診療の流れです。たとえば、別の端末を開かせる製品や、患者情報の再入力・結果の転記が必要な製品は、医師の手間を増やします。
しかも、数分の追加作業でも毎日積み上がるため、性能が高くても忙しい現場では使われにくくなります。
第二の壁は、支払いです。薬事承認による安全性・有効性の確認と、公的保険での評価、病院の購入判断は別です。
臨床上の価値に加えて、導入費と運用負担、どの予算から支払うかを具体化します。
第三の壁は、運用です。病院、撮影装置、患者層が変わるとAIの性能が変わることがあるため、導入条件を明示し、実際の利用環境で確認します。
不具合の収集、更新後の評価、医師による確認の範囲も運用に含めます。
承認の取得は重要ですが、それだけで販売に必要な体制や現場の利用条件がすべて整うわけではありません。製品の安全性・有効性と、導入後に継続して使えるかを並行して確かめます。
開発、臨床評価、薬事、保険、病院システム連携、販売・保守は互いに影響します。最初の顧客、使う場面、支払者、評価項目を共通の計画にまとめ、臨床試験で測ることと、導入後に測ることを分けます。
SaMD市場は承認数と売上を分けて読む
2023年の国内出荷161億円は、疾病診断・治療用プログラムの集計です。市場全体の伸びではなく、自社の対象検査と契約単価から売上を見積もります。
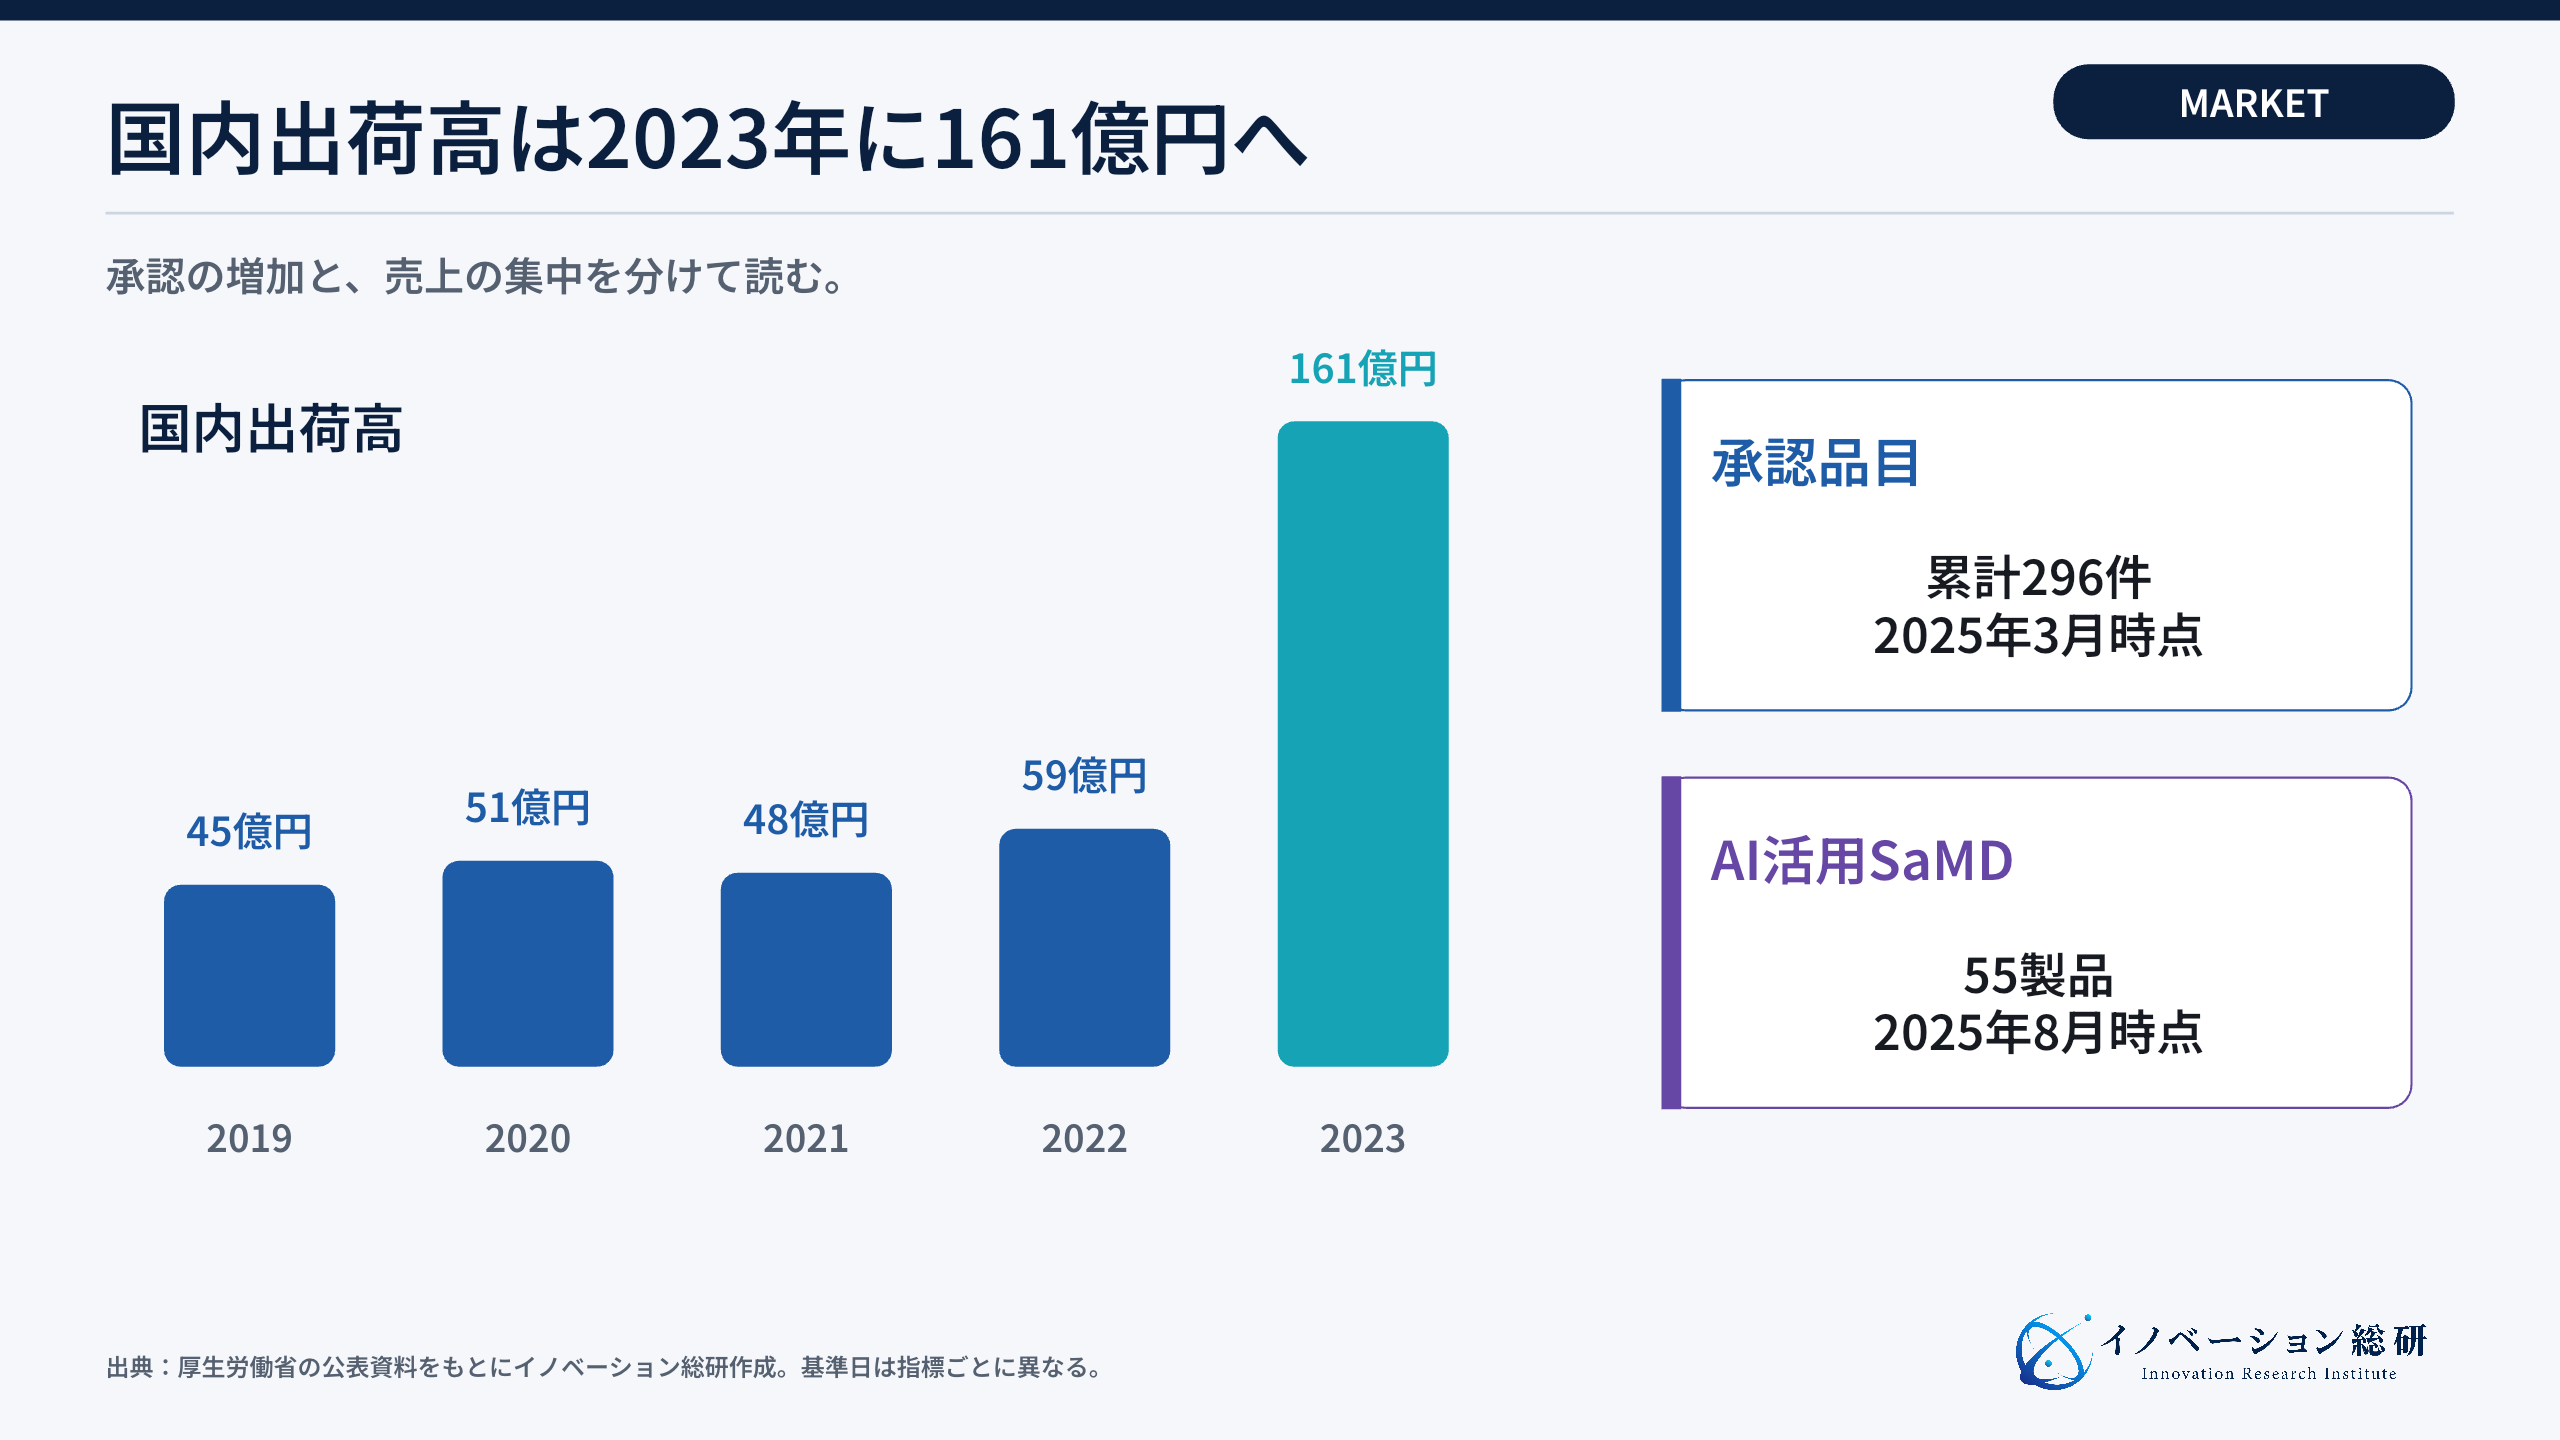
厚生労働省の会議記録では、承認品目は2025年3月31日時点で累計296件、AIを活用したSaMDは同年8月末時点で55製品と説明されています。異なる時点の指標であり、2026年現在の総数ではありません。
現在の個別製品はPMDAの承認・認証情報で確認します。
厚生労働省の公表資料(35ページ)にある国内出荷高は、疾病診断用プログラムと疾病治療用プログラムの合計です。2023年は161億円で、医療AIを使うハードウェア、一般的な病院業務ソフト、海外売上をまとめた数字ではありません。
| 年 | 国内出荷高 | 前年からの変化 |
|---|---|---|
| 2019年 | 45億円 | ― |
| 2020年 | 51億円 | 6億円増 |
| 2021年 | 48億円 | 3億円減 |
| 2022年 | 59億円 | 11億円増 |
| 2023年 | 161億円 | 102億円増 |
2023年の急増は、市場全体が同じ比率で伸びた結果ではありません。実際、公表資料では、遺伝子変異解析プログラムが大半を占めたとされています。
これは、がんゲノムプロファイリング検査に使う製品です。
このため、161億円や承認件数の増加を、そのまま自社の売上機会には置き換えません。対象検査・患者数、導入可能な施設、利用回数、契約単価を積み上げます。
市場規模の調べ方とTAM・SAM・SOMの考え方も使い、最初に提供する診療場面まで絞ります。
業界構造を5層に分けると競争相手が変わる
製品、診療業務、データ・導入基盤では担う仕事が違います。事業上の役割と法令上の医療機器区分を分けて確認します。
SaMDと医療AIは、画像診断ソフトだけではありません。実際には、診療データを整える基盤も含みます。
さらに、患者へ治療を届けるアプリや、医師の仕事を支えるAIもあります。
| 層 | 主な役割 | 代表例 | 主な競争軸 |
|---|---|---|---|
| 診療業務・記録支援 | 診察の記録、要約、業務自動化 | Abridge | 電子カルテ連携、時間削減、正確性 |
| 手術・処置支援 | 手術映像解析、ナビゲーション | 手術AI、ロボット連携 | 低遅延、安全性、機器連携 |
| デジタル治療 | アプリで治療介入を行う | CureApp | 臨床効果、継続率、保険評価 |
| 診断・検査支援 | 画像や信号から候補を示す | nodoca、EIRL、HeartFlow | 精度、見逃し低減、診療動線 |
| データ・導入基盤 | 医療データ、検証、薬事・販売支援 | Tempus、DT Axis | データ品質、接続、更新管理 |
五つの層は、上下関係ではありません。どの工程で価値を出すかを整理する地図です。
たとえば、画像診断AIを開発する企業の競争相手は、同じ部位を診るAIだけではありません。既存の画像診断装置、読影支援サービス、病院内の運用変更も代替手段になります。
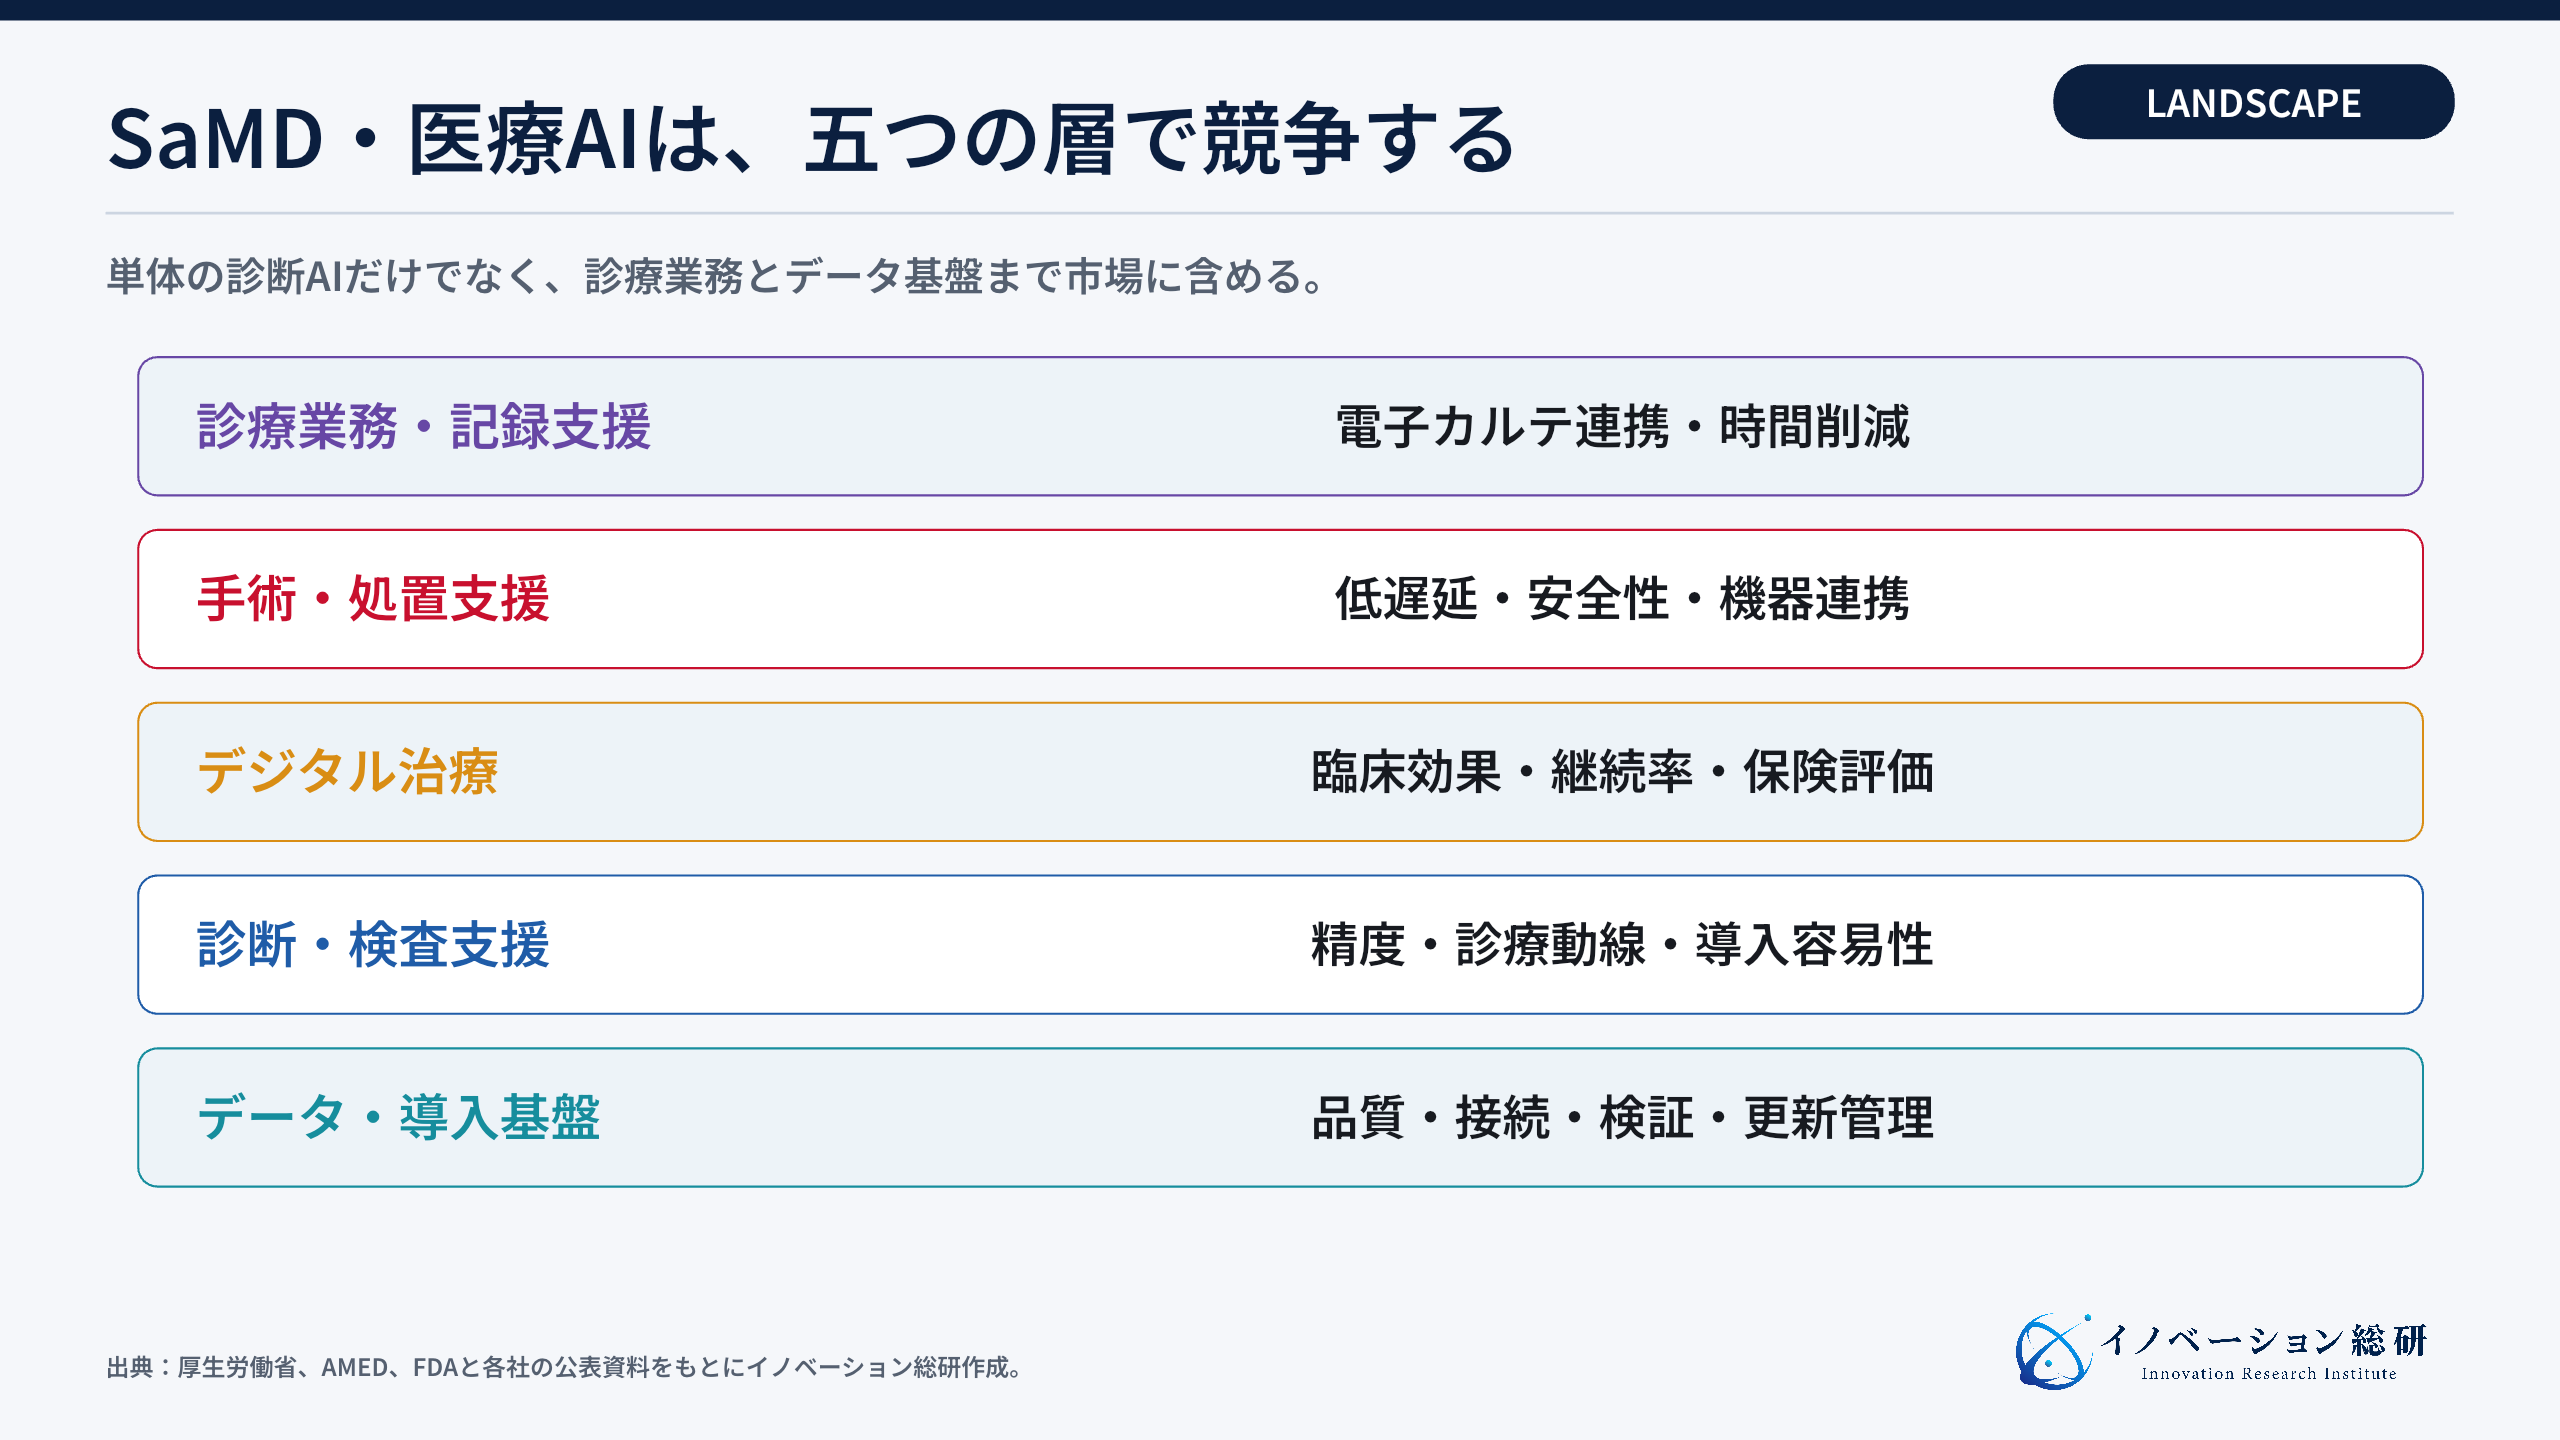
この分類は法令上の区分ではなく、事業で担う役割の整理です。AbridgeやTempusの全機能がSaMDという意味ではなく、nodocaは専用機器を含むAI医療機器の事例です。
業務支援やデータ基盤でも、個人情報保護、安全管理、契約上の責任は残ります。役割の名前だけで規制負担が軽いと判断しません。
国内外9事例で見るSaMD・医療AIの事業化
9事例は、臨床試験、承認、導入、協業計画という段階が異なります。確認できる成果の種類をそろえて比較します。
企業事例を見ると、勝ち方は一つではありません。治療効果を示し、保険収載(公的医療保険の対象になること)を目指す企業があります。
一方、病院システムへ深く入り、使いやすさで選ばれる企業もあります。
| 企業・サービス | 国・地域 | 主な領域 | 事業化のポイント |
|---|---|---|---|
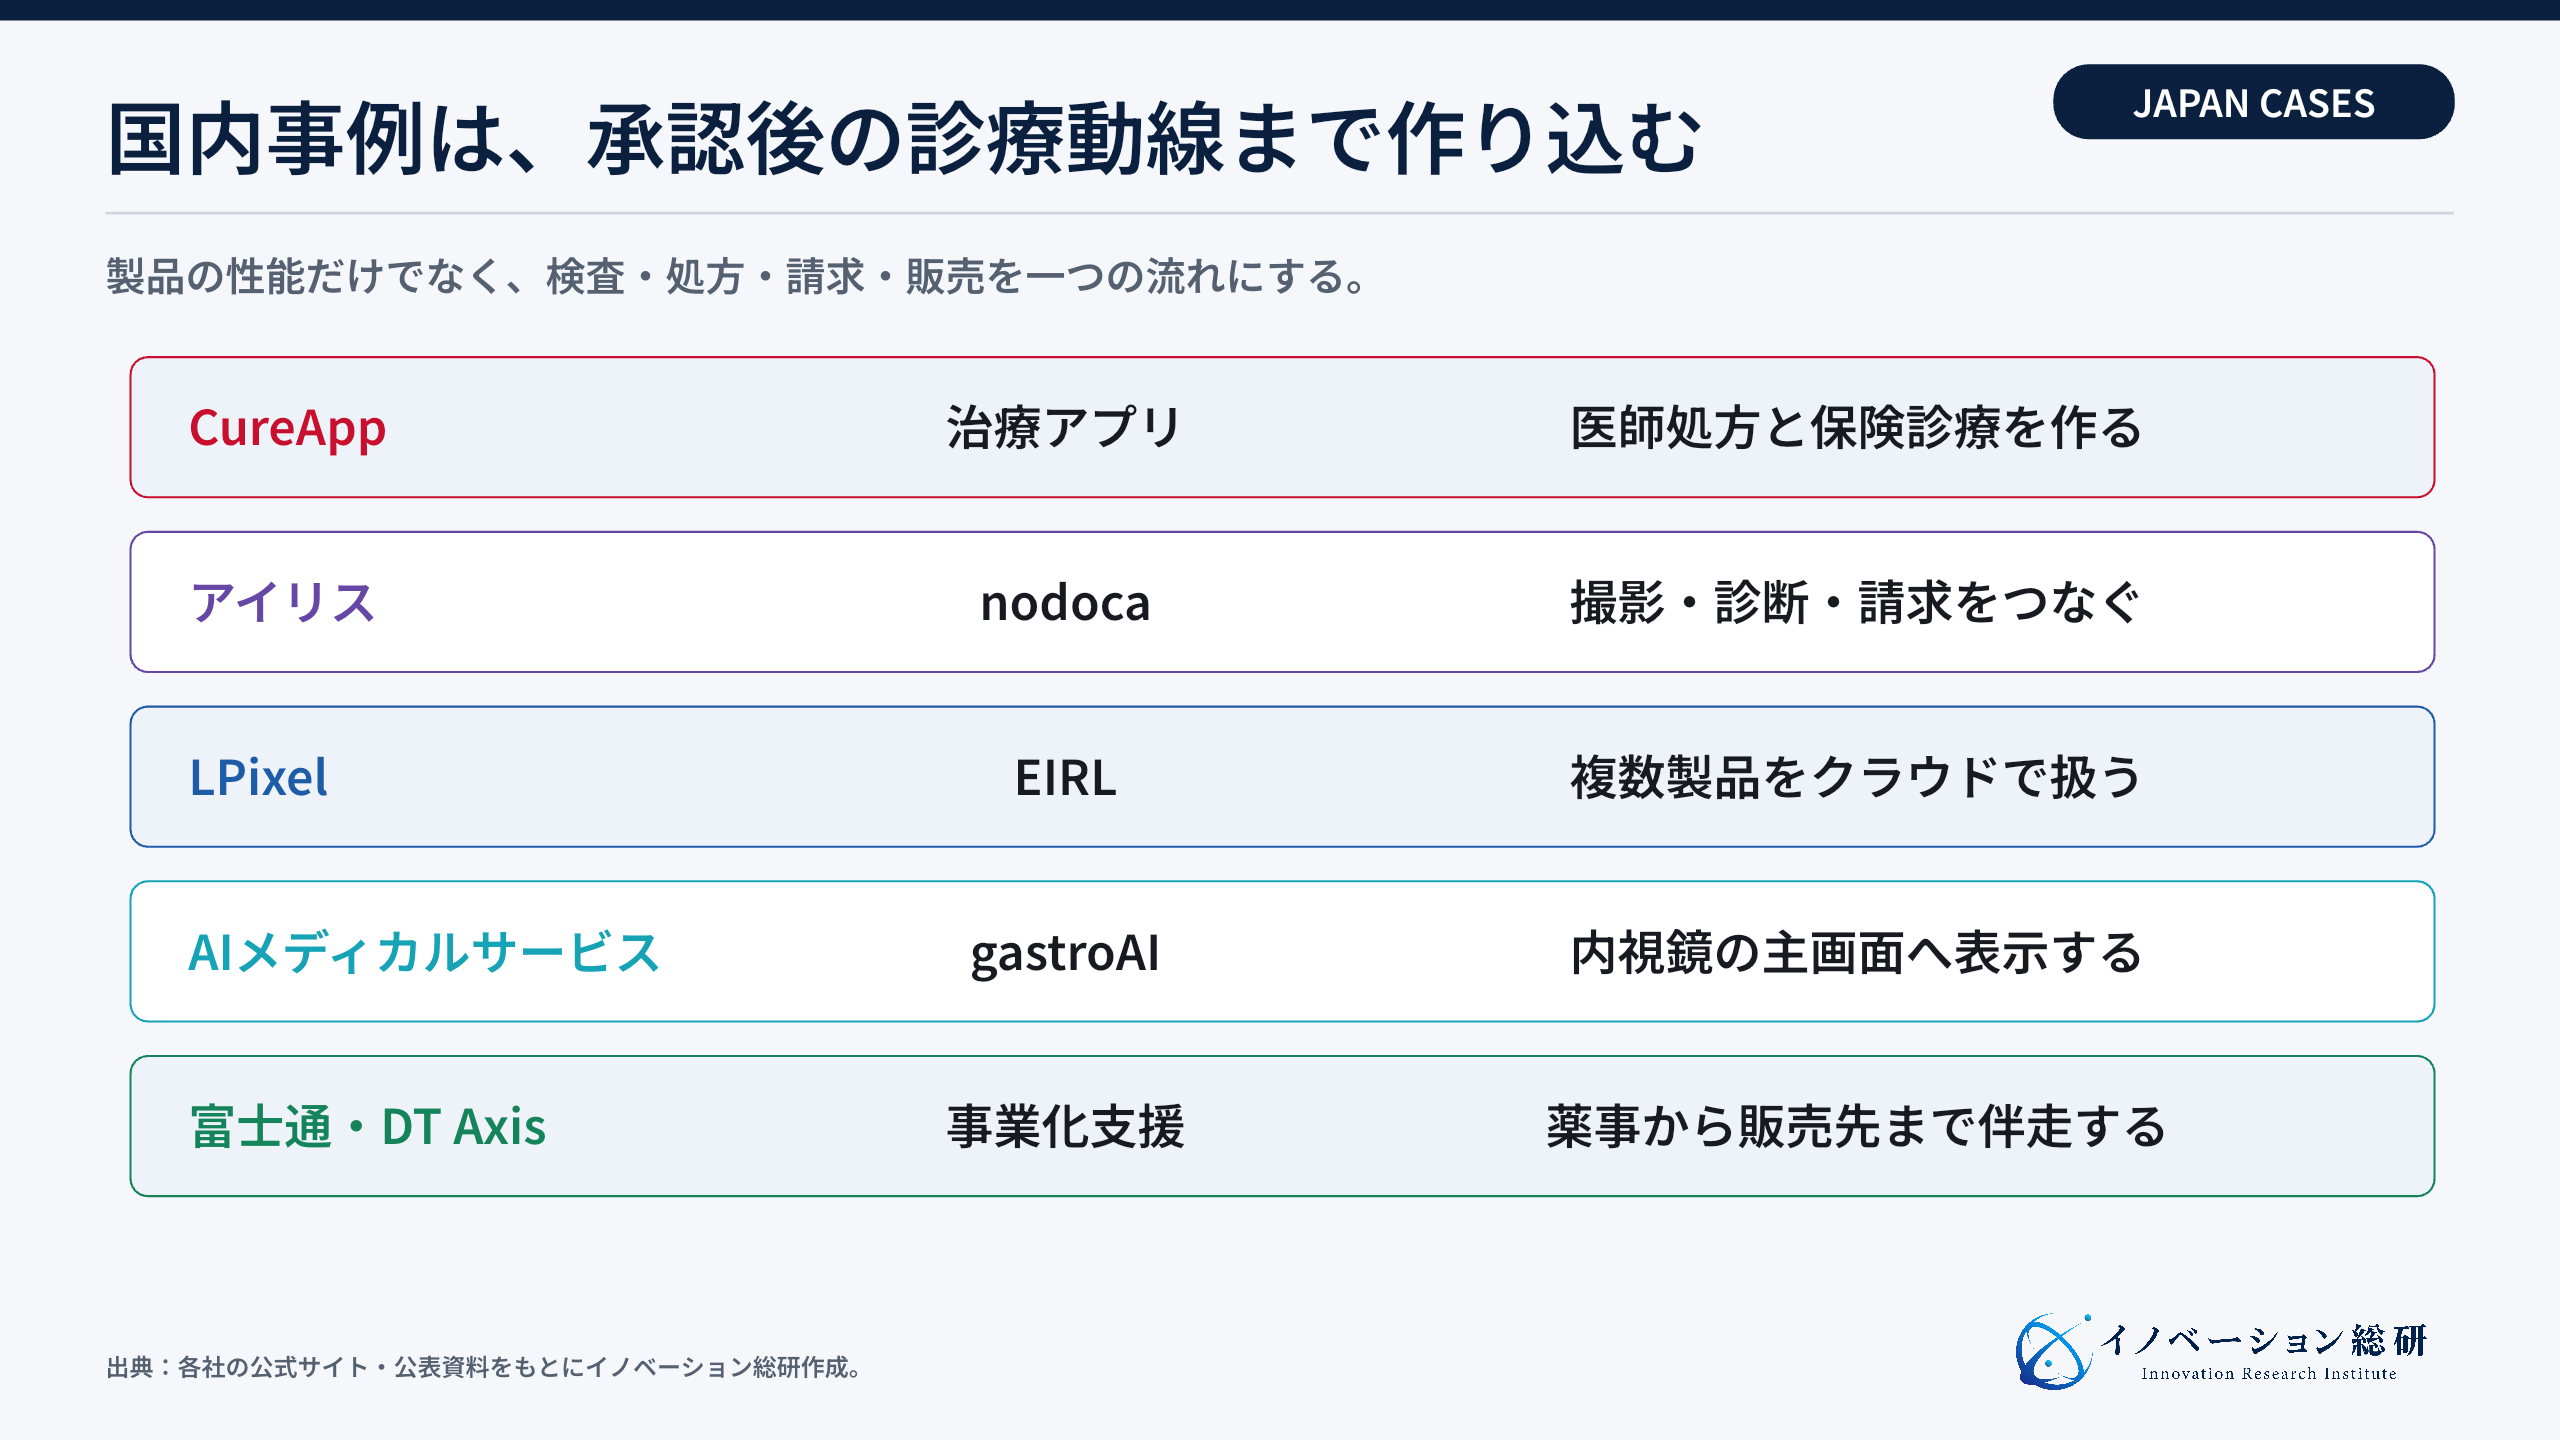
| CureApp | 日本 | 高血圧、禁煙、減酒の治療アプリ | 薬事と保険を通じて医師処方の市場を作る |
| アイリス「nodoca」 | 日本 | 専用機器を含むインフルエンザ診断支援 | 対象患者・検査手順・保険算定条件をそろえる |
| LPixel「EIRL」 | 日本 | 胸部、脳、内視鏡などの画像診断支援 | 製品別の用途と、導入・解析量課金を組み合わせる |
| AIメディカルサービス「gastroAI」 | 日本 | 内視鏡による早期胃がん疑いの検出支援 | フリーズ操作に応じた解析結果を主画面に表示 |
| 富士通・DT Axis | 日本 | SaMD事業化支援 | 開発・薬事・販売後の支援を組み合わせる協業計画 |
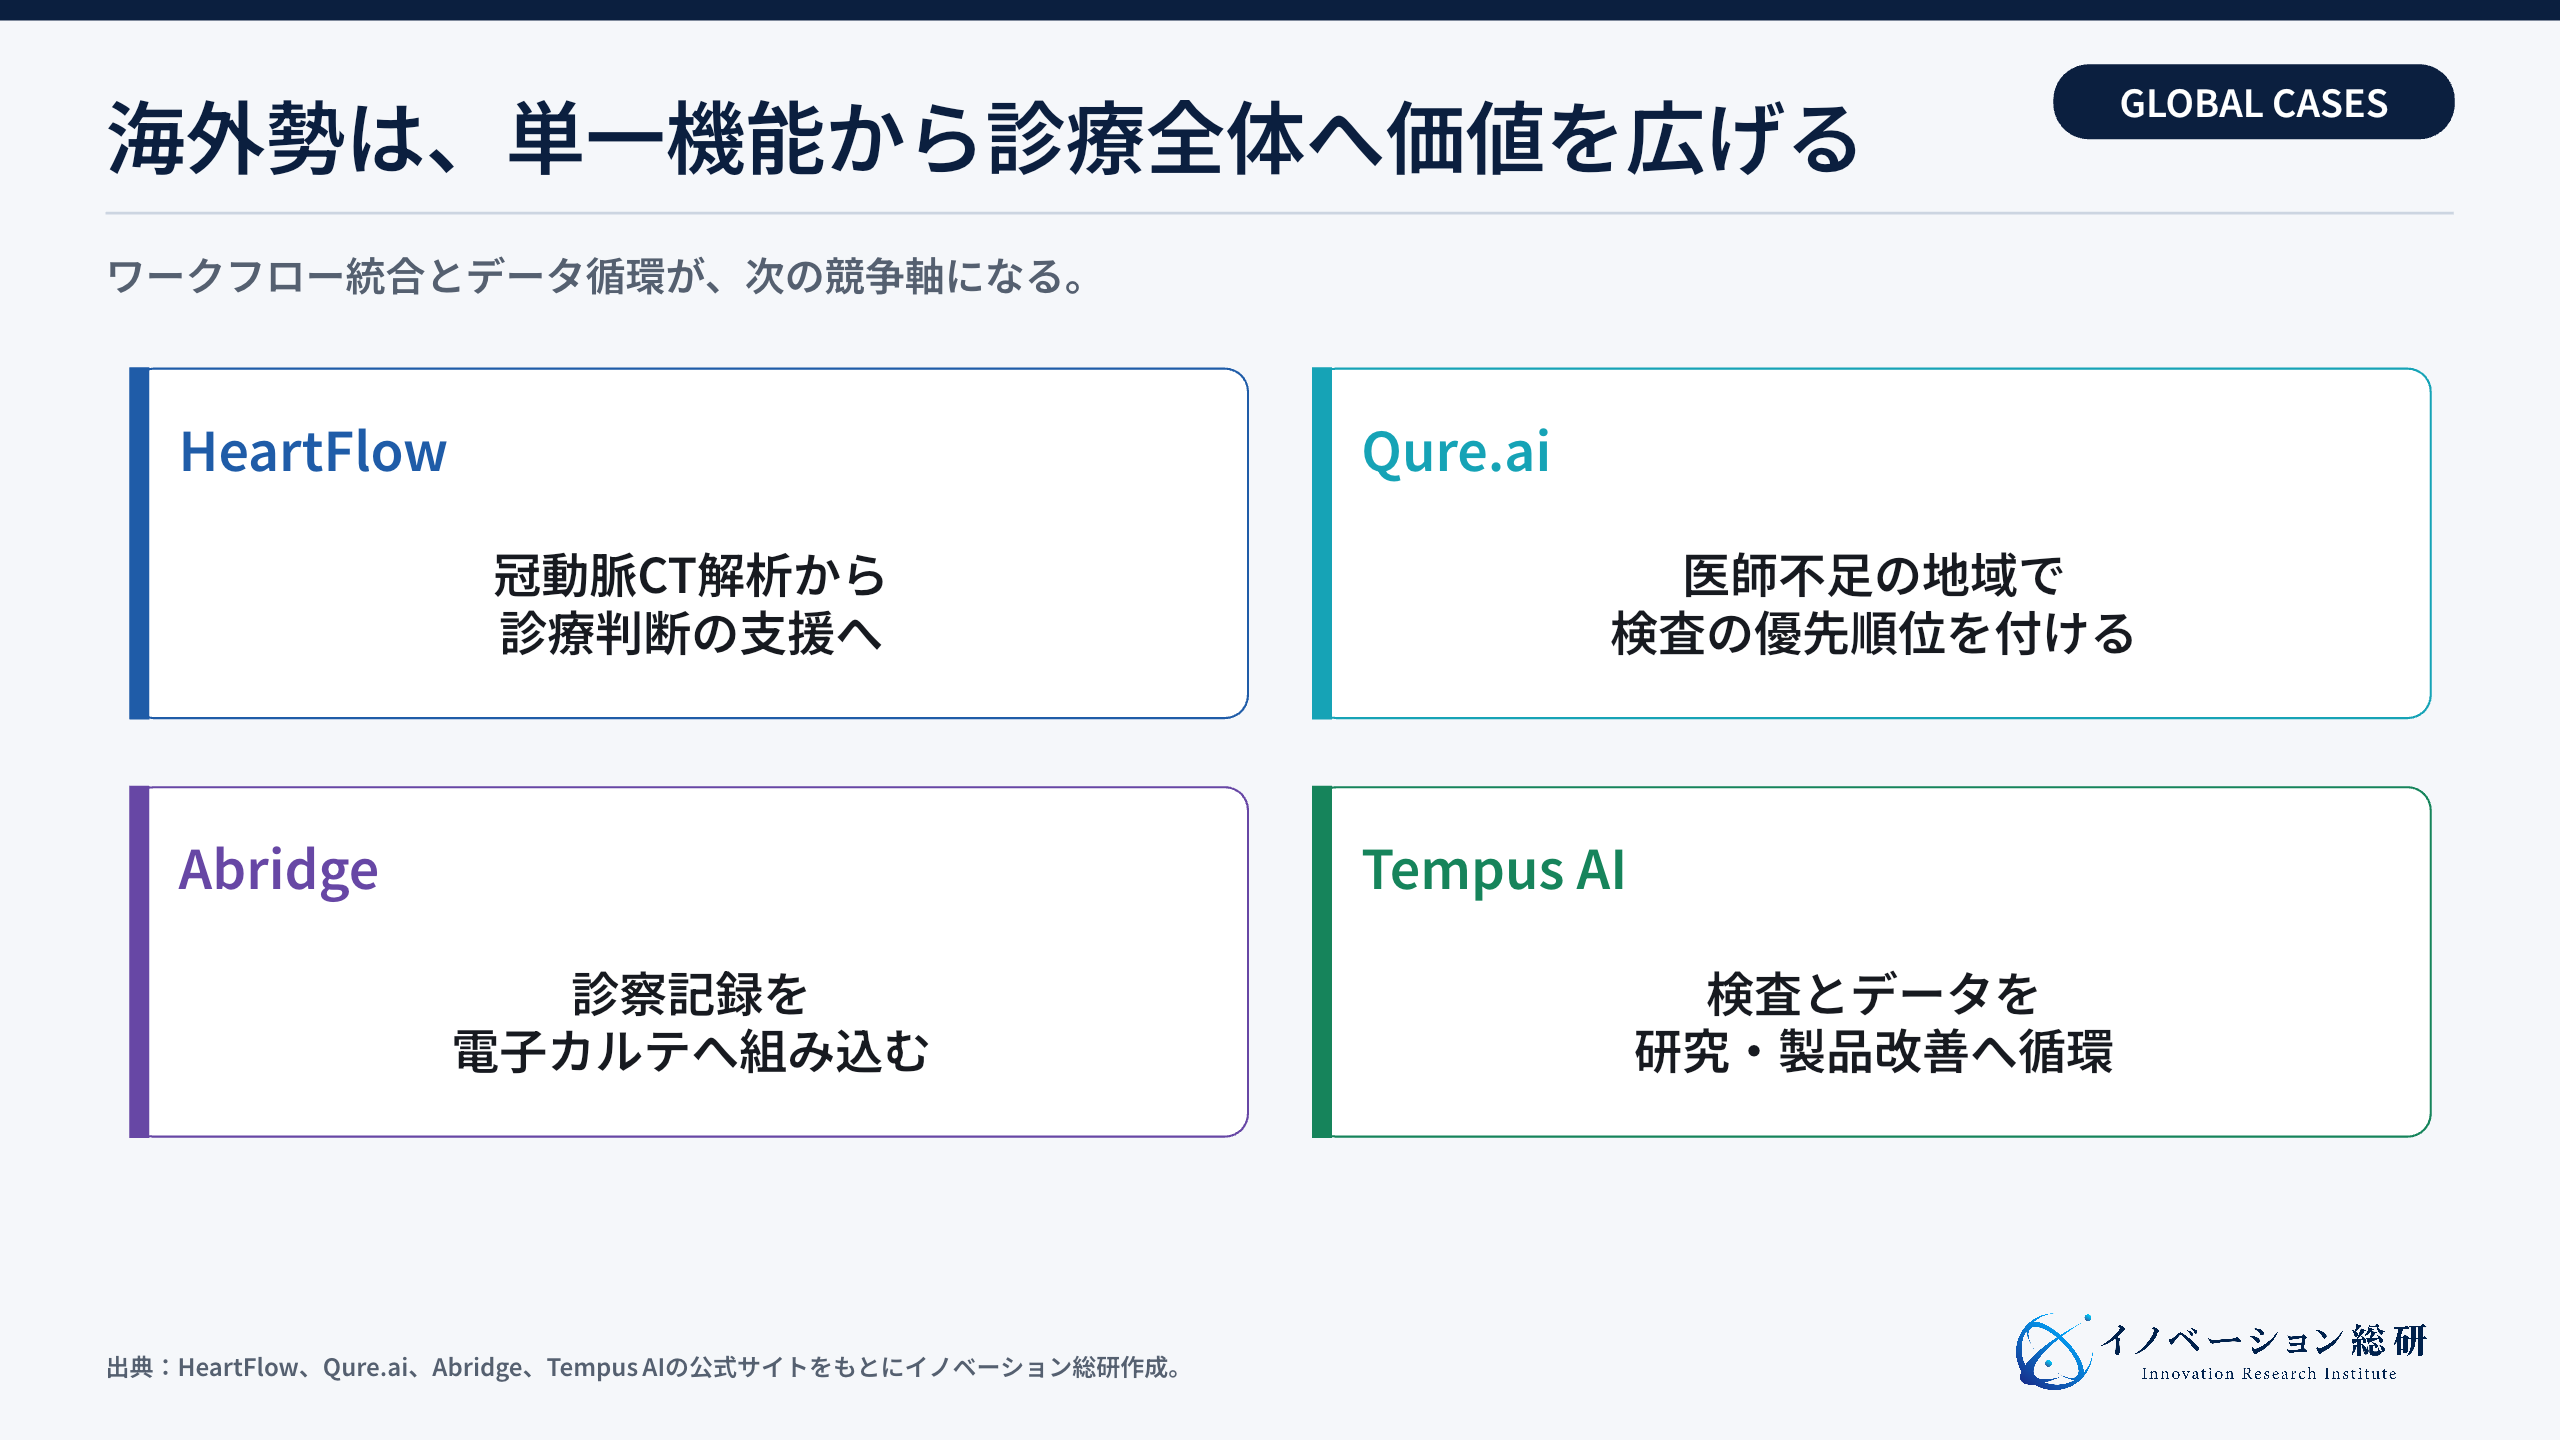
| HeartFlow | 米国 | 冠動脈CTの解析 | 画像解析から診療判断を支える製品群へ広げる |
| Qure.ai | インド・世界 | 胸部X線、頭部CTのトリアージ | 医師が少ない地域を含む105か国以上へ展開する |
| Abridge | 米国 | 診察会話の記録・業務支援 | 電子カルテへ深く組み込み、記録負担を減らす |
| Tempus AI | 米国 | 臨床・ゲノム・画像データ基盤 | 検査とデータ・AI製品を組み合わせる |
事例から確認できるのは、各社が対象とする仕事と、公表時点での開発・導入段階です。臨床試験、保険適用、施設への導入、協業計画は異なる成果なので、「9事例すべてが同じ水準で成功した」とは扱いません。
国内のSaMD・AI医療機器を臨床評価と導入条件で見る
国内事例では、効果を検証する対象と、診療・保険で使える条件が具体化されています。機能の追加だけで売上が増えるとは限りません。
国内事例は、承認後に誰が使い、誰が支払うかを設計する重要性を示しています。
CureAppは治療アプリを医師が処方する市場へ変えた
CureAppは、ニコチン依存症、高血圧症、アルコール依存症向けの治療アプリを展開しています。高血圧治療補助アプリは2022年9月1日、減酒治療補助アプリは2025年9月1日に保険適用されました。
製品によって対象患者、併用機器、利用条件は異なります。
高血圧のHERB-DH1試験(2021年公表)は、日本の12施設で降圧薬を使っていない患者390人を無作為に割り付けました。アプリと標準的な生活習慣改善を併用する199人と、生活習慣改善のみの191人を比較した試験です。
主要評価項目である12週後の24時間収縮期血圧の変化量は、アプリ併用群が対照群より2.4mmHg大きく低下しました(群間差−2.4mmHg、95%信頼区間−4.5〜−0.3)。これは対象条件を定めた非盲検の比較試験で得られた降圧効果であり、アプリ単独と薬の優劣や、心血管疾患の予防効果を直接示す値ではありません。
治療上の効果、現場の使いやすさ、支払者の採算は、それぞれ別に確かめます。この事例から学べるのは、利用者数だけでなく、対象患者・比較対象・期間・評価項目を決めて効果を検証することです。
自社の事業計画では、そのうえで処方、患者への説明、継続支援、問い合わせ対応の負担を見積もります。
nodocaは検査の負担を減らす診断支援へ入った
アイリスのnodocaは、専用カメラの咽頭画像と問診情報を解析し、インフルエンザの診断を補助する医療機器です。単独のソフトウェア製品ではなく、機器・撮影・解析を組み合わせた周辺事例として取り上げます。
判定だけで診断を完結せず、医師が症状や他の所見と合わせて判断します。
現行の公式FAQでは、咽頭画像等解析の診療報酬は305点です。6歳以上、発症後48時間以内などの算定条件があり、インフルエンザ抗原定性との併算定にも制限があります。
導入計画では、検査を実施できる人数と、保険請求できる件数を同じものとして見積もらないことが重要です。
同FAQによると、新型コロナのスクリーニングはインフルエンザ検査のオプションで、単独では実施できず、追加の診療報酬もありません。機能が増えることと、施設やメーカーの収入が増えることは別です。
メーカーの売上は機器・利用料等の契約で決まり、医療機関が請求する305点がそのままメーカーに入るわけではありません。
EIRLは単品AIから画像診断の製品群へ広げる
LPixelのEIRLは、画像診断支援製品を展開しています。その対象は、胸部X線、胸部CT、脳MRI、内視鏡などです。
また、公式サイトでは、承認・認証を得た9製品が紹介されています。
公式の導入案内には、導入費用と解析量に応じた月額費用が示されています。自社製品で参考にするなら、対象の画像・病変、承認・認証の範囲、対応機器、接続方法を製品ごとに確認し、初期費と利用増に伴う費用を分けて提案します。
製品群の広さだけで、病院の管理負担が減ると断定はできません。
gastroAIは内視鏡の主画面に結果を重ねる
gastroAI model-Gの2023年12月26日の発表は、上部消化管内視鏡で早期胃がんを疑う病変の検出を支援する製品の承認について述べています。当初の鑑別支援という申請内容から、PMDAとの協議と追加試験を経て、検出支援として承認された経緯が示されています。
同製品は、医師が疑わしい領域を見つけてフリーズ操作をした際に解析し、内視鏡の主画面に結果を示す仕組みです。「操作を一切増やさないAI」ではなく、既存の操作と表示に合わせた設計が特徴です。
何を検出・鑑別するのか、どの操作で動くのかを明確にすることが、評価試験と現場導入の両方に関わります。
富士通とDT Axisは開発から販売後までの支援を計画
富士通とDT Axisの2026年3月9日の発表は、SaMDの承認・販売等を支援するための協業開始と基本合意です。富士通のシステム開発・運用支援と、DT Axisの薬事承認等の経験を組み合わせる構想で、SaMD流通プラットフォームも検討対象です。
この発表は支援の提供体制を作る計画であり、顧客の承認取得件数や売上増加という実績の報告ではありません。新規参入企業にとっては、製品そのものに加え、臨床評価、薬事、システム開発、販売後の運用をつなぐ支援も事業候補になることを示しています。
自社が引き受ける工程と、専門家へ任せる責任を切り分けます。
海外の医療AIはワークフローとデータへ広がる
海外事例からは、既存の診療業務やデータ基盤への接続を学べます。導入規模と治療効果、日本での利用可能性は別々に確認します。
海外では、単一の診断支援から、診療全体の流れやデータ基盤へ価値を広げる企業が目立ちます。
HeartFlowは一回の解析から診療計画の支援へ広げた
HeartFlowは、冠動脈CT画像をもとに血流への影響を解析するFFRCTで知られます。現在は、冠動脈プラークの評価や、治療計画を支える機能などへ製品群を広げています。
提供地域には違いがあります。同社の製品案内は、全製品を米国で提供し、他国では一部製品に限るとしています。
海外の製品群がそのまま日本で利用できると考えず、製品別の承認・提供地域と診療での利用条件を確認します。
Qure.aiは医師不足の現場で優先順位を付ける
Qure.aiは、胸部X線や頭部CTの解析などを提供しています。2026年9月28日に確認した公式サイトでは、105か国以上、5,500以上の施設という展開規模が示されています。
これは同社の掲載値で、患者の改善人数や、日本で承認された用途の数ではありません。
同社は、結核スクリーニングや、急性期の画像を優先的に確認する支援など、用途を分けて提供しています。自社が参考にするなら、検査後に誰が結果を確認し、次の診療へつなぐかを決めます。
画像解析の性能とともに、確認までの時間、紹介・受診への接続、過剰な警告の負担を用途に応じて測ります。
Abridgeは医療AIを別画面にせず電子カルテへ入れた
Abridgeは、診察中の会話をもとに診療記録の下書きを作るアンビエント臨床AIです。医師がキーボード入力へ割く時間を減らし、診察後の記録を早く終えられるようにします。
2023年のEpicとの連携発表では、診療記録の生成機能を電子カルテ内で使う設計が示されています。事業上の示唆は、別の画面へ移る手間だけでなく、医師による修正と確定まで含めて業務を設計することです。
Abridgeはほかの機能も展開しているため、会社全体を一括して「SaMDではない」と分類せず、機能と提供国ごとに確認します。
Tempus AIは検査とデータを循環させる
Tempus AIの2025年8月8日決算発表では、約900万件の臨床患者記録を識別情報を除いた形で取り込んだと報告しています。これは当時のデータ基盤の規模であり、病理画像枚数、実利用患者数、治療効果を示す数字とは区別します。
参考になるのは、検査と、臨床・分子情報を利用する研究やデータサービスを組み合わせる事業構造です。ただし、検査で得た情報を無条件に別目的で使えるわけではありません。
米国の「de-identified」という説明を日本の匿名加工情報と同一視せず、取得目的、利用・提供の根拠、契約、アクセス管理、データ品質を確認します。
SaMDの薬事と保険は開発前に一本で設計する
薬事と保険評価は別の確認です。使用目的、比較対象、支払い条件、品質・安全管理を開発前から計画します。
日本では、医療機器への該当性とリスク区分を確認し、規制対象なら承認・認証等の経路を検討します。単独のプログラムではクラスⅠ相当が規制から除かれるため、「低リスクなら医療機器として届出をすればよい」とは整理しません。
認証基準への該当、製造販売の体制、品質・安全管理も併せて確認します。
PMDAのSaMDページには、一元的相談窓口と、プログラム医療機器審査部の情報が掲載されています。該当性、薬事開発、医療保険の相談区分を確認し、臨床評価や申請経路が曖昧な段階で活用します。
開発前に決めるべき項目は、次の六つです。
- 何の病気に対し、誰が、どの場面で使うか
- ソフトウェアの結果が、診断や治療をどう変えるか
- 間違った場合に、患者へどのような影響があるか
- どの比較対象に対し、何の臨床効果を示すか
- 誰が購入し、どの費用項目から支払うか
- 販売後の不具合、性能変化、更新をどう管理するか
臨床評価は、製品の使用目的に合う比較対象と指標で設計します。そのうえで保険評価や病院の購入判断に必要な情報を確認します。
診断性能、治療効果、業務時間、追加検査の負担等から適切な項目を選び、すべての製品に入院予防や医療費削減を一律に求める設計にはしません。
本人同意、医療機関との接続、データ品質、終了時の移行・削除は、SaMDでも必要な運用上の検討です。PHRの活用事例と事業機会も参照し、薬事とは別の個人情報保護や安全管理の確認を落とさないようにします。
ビジネスモデルは誰が払うかで分かれる
病院が保険請求する金額と、メーカーの売上は同じではありません。契約収入から接続・保守・品質管理の費用を引いて採算を見ます。
SaMDの価格は、ソフトウェアの開発費だけでは決まりません。何回使われ、誰の成果を改善し、どの予算から支払われるかで決まります。
| 支払者・モデル | 収益の得方 | 向いている価値 | 主な難所 |
|---|---|---|---|
| 公的保険 | 医療機関の保険請求と、メーカーへの製品・利用料の支払いは別 | 治療効果、診断性能 | 評価・算定条件、契約価格、改定 |
| 医療機関 | 年額、月額、利用量課金 | 時間削減、収益改善、医療安全 | 病院予算、連携費、現場定着 |
| 製薬・医療機器企業 | 共同開発、ライセンス、販売提携 | 製品補完、患者支援、研究 | 権利、責任、販売範囲 |
| 保険者・企業 | 対象者課金、成果連動 | 重症化予防、受診促進 | 対象選定、効果測定、継続率 |
| 患者本人 | 月額、買い切り | 利便性、安心、生活改善 | 支払意思、広告表現、離脱 |
AMEDの調査報告書(225〜229ページ)は、SaMDのビジネスモデルを6類型で整理し、そのうち保険償還を軸とするPayer、医療機関の経営効率・医療の質を価値とするVBC、企業との提携によるPartnershipを主流としています。VBCは必ず成果連動課金にするという意味ではありません。
同報告書の国別の見通しは、調査時点の事例と仮説に基づきます。患者への直販や雇用主への販売が海外で成立しても、日本で同じ広告・処方・支払いの形を使えるとは限りません。
自社が提供する機能と契約について個別に確認します。
新規事業では、利用者と支払者を分けて考えます。たとえば、医師が使って病院が払う製品もあれば、患者が使って公的保険や健康保険組合が払う製品もあります。
つまり、「便利だから売れる」ではなく、誰の損失や負担を減らすのかを金額と業務で示します。
例えば、病院が年額120万円を払う画像解析支援を、年間6,000件に使う架空例を考えます。1件当たり2分短縮できれば年200時間です。
時間の価値を1時間5,000円と仮定した換算額は100万円で、時間短縮だけでは年額費用を下回ります。
この100万円は給与が実際に減るという現金の削減額ではありません。接続費、教育、AI結果の確認・修正時間も含め、追加で診られる患者や医療の質にどうつながるかを確かめます。
売り手も、病院の診療報酬ではなく自社の契約収入から、解析原価、保守、薬事・品質管理の費用を差し引いて採算を見ます。
自社はSaMDのどこへ入れるか
自社の顧客接点を開き、持つべき責任と提携が必要な部分を確認します。
NEXT STEP
次のステップ
「技術がある」から、「医療現場で使われる」事業設計へ。
臨床ニーズ、薬事、保険、病院システム、販売後の更新を一つの構造にし、参入・提携・待機・見送りの条件を明確にします。
新規事業としてSaMDへ参入する3つの道
参入方法は、自社製品、組込・販売、検証・運用支援の三つです。自社の顧客接点と負える責任に合わせて選びます。
SaMD市場へ入る方法は、自社で診断・治療製品を作ることだけではありません。自社の資産と負える責任から、三つの入口を選べます。
| 参入方法 | 顧客の困りごと | 自社が持つべき資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|
| 診療場面特化型の製品 | 見逃し、治療継続、専門医不足 | 疾患知識、臨床データ、開発力 | 医療機関、医師、薬事専門家 | 結果が診療判断を変えるか |
| 既存製品への組込・販売 | AIを導入したいが接続と販売が難しい | 顧客基盤、機器、システム連携 | SaMD企業、電子カルテ会社 | 既存画面で使えるか |
| 検証・薬事・運用基盤 | 評価、更新、監査の負担が大きい | 品質管理、データ基盤、業務設計 | 開発企業、CRO、医療機関 | 繰り返し発生する作業か |
一つ目は、診療場面を狭く選ぶ方法です。たとえば、「画像診断AIを作る」では広すぎます。
「地域の診療所で、専門医へ紹介すべき患者を選ぶ」のように、使う人と次の行動まで決めます。
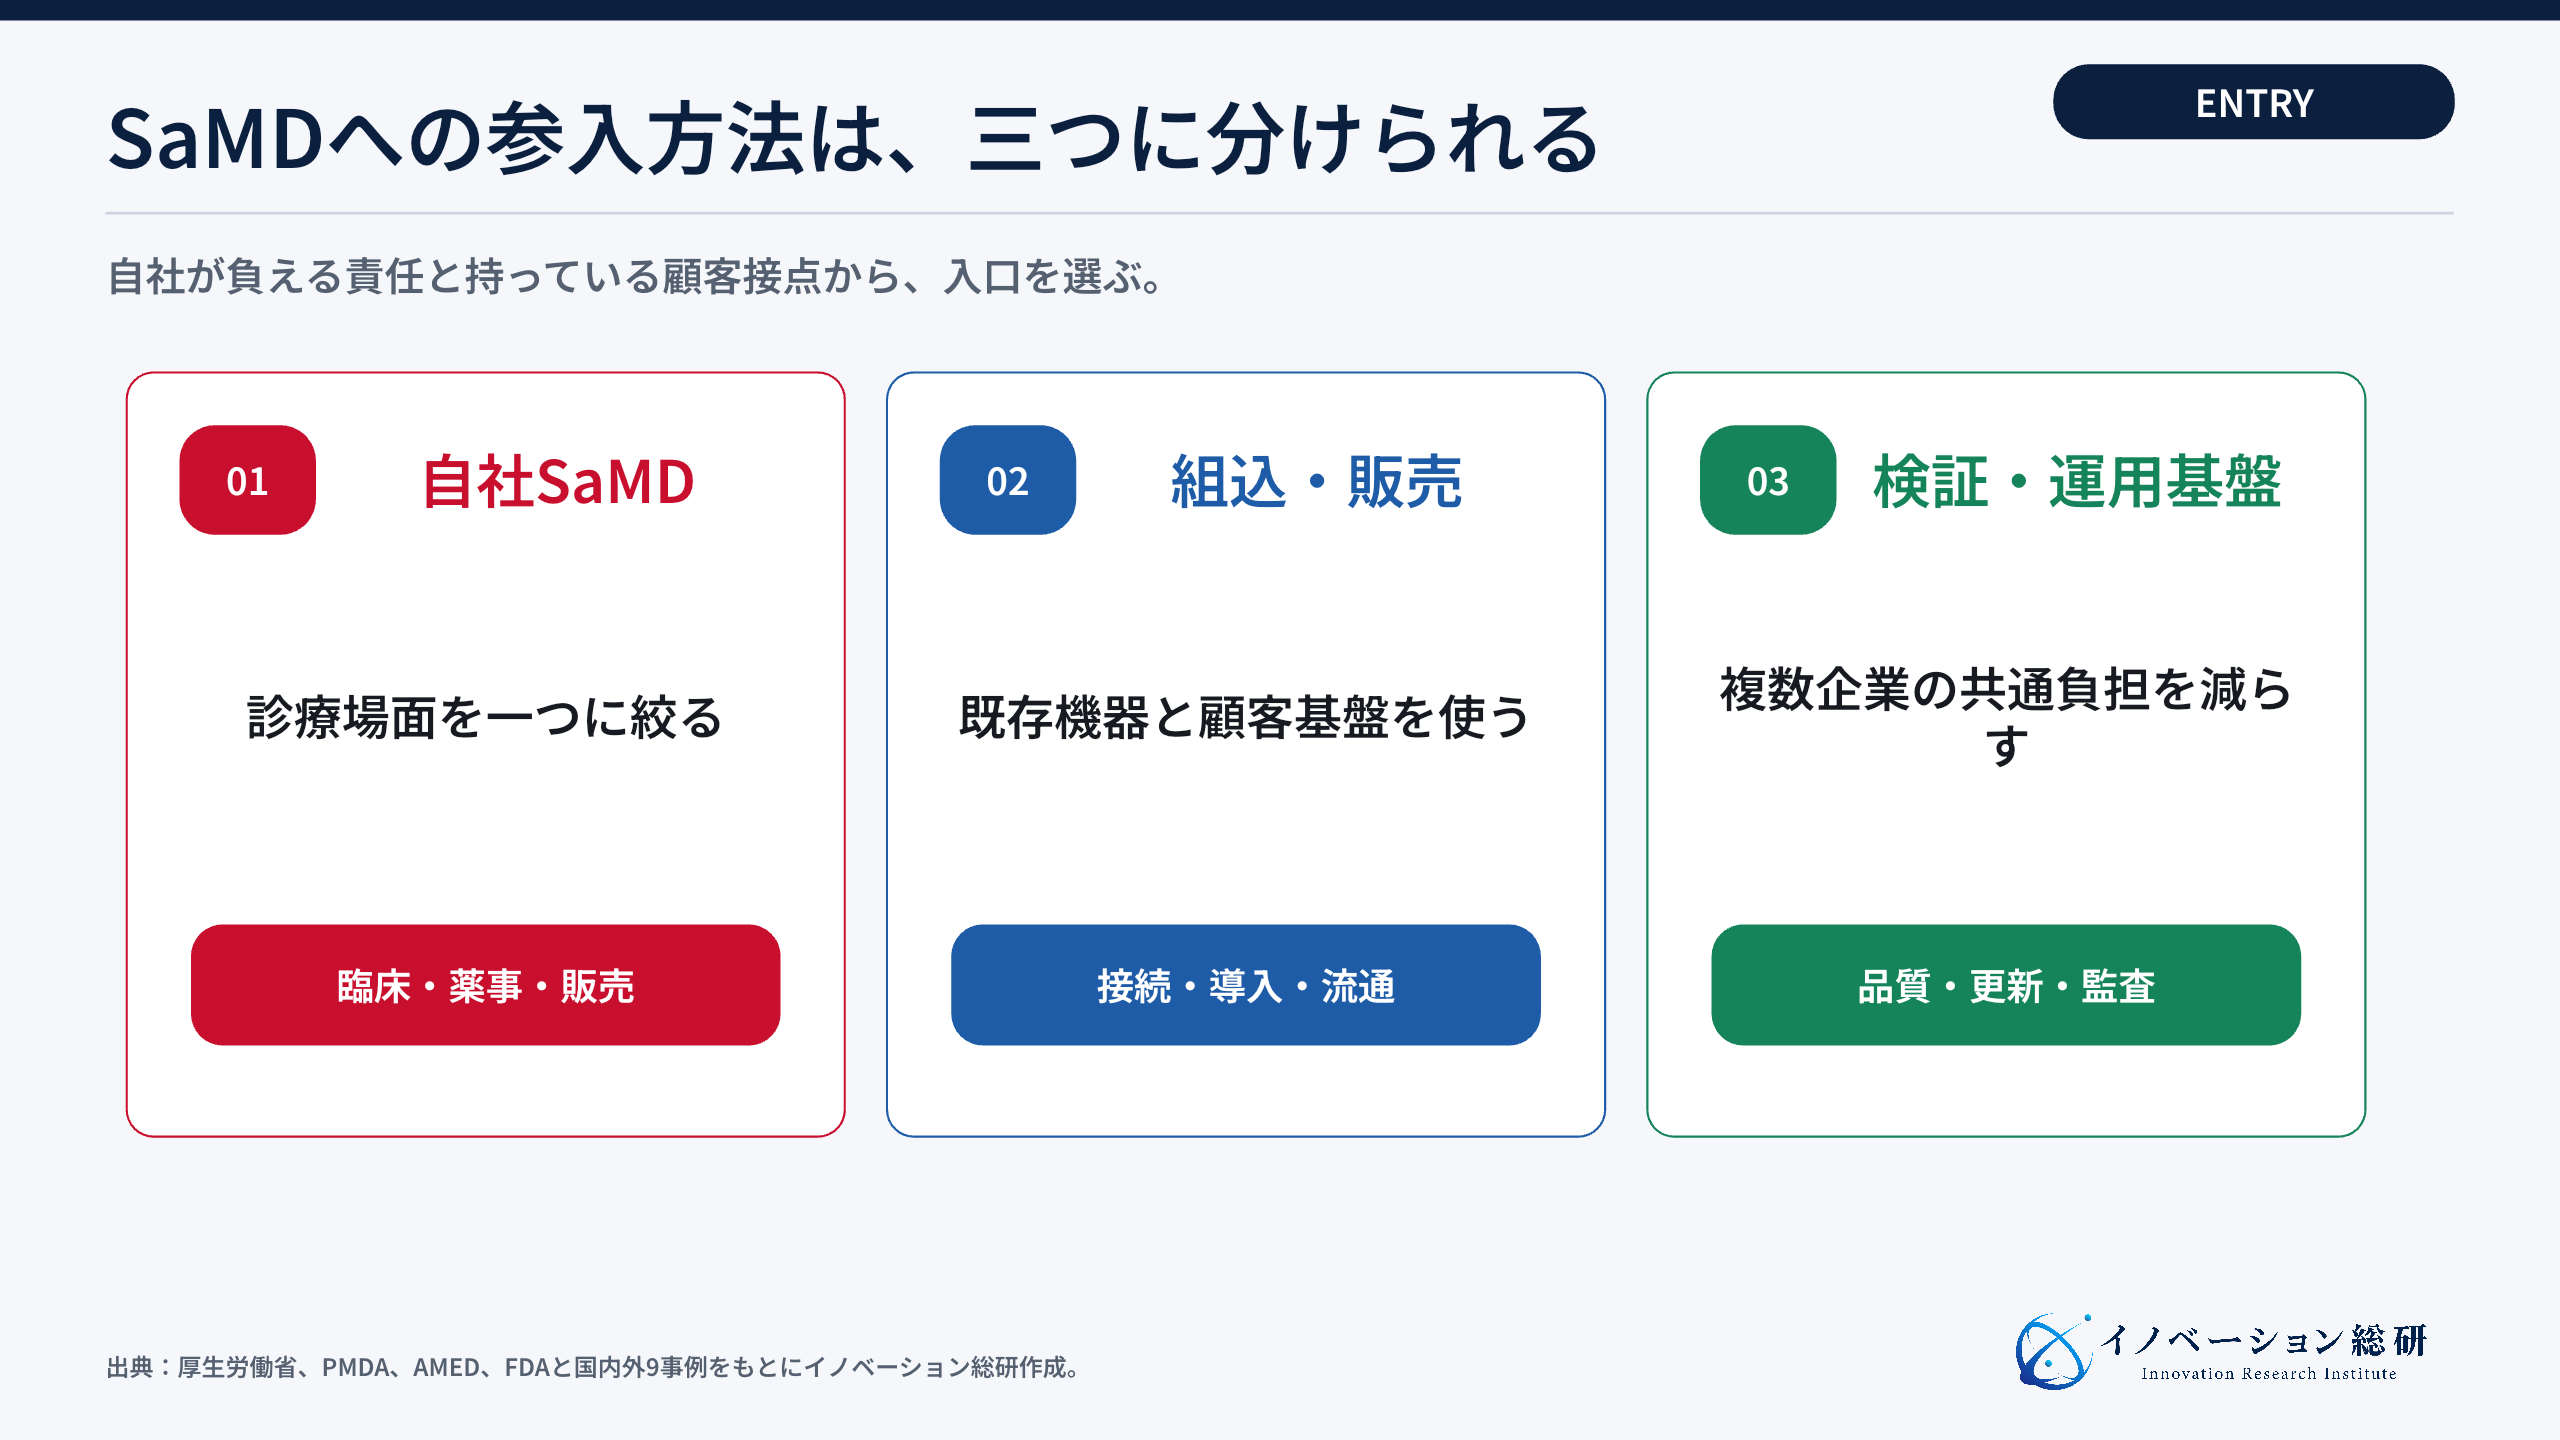
二つ目は、既存製品へ組み込む方法です。具体的には、医療機器や電子カルテの顧客基盤、検査・製薬・保険者との接点を入口に、SaMD企業と組んで接続、販売、導入を担います。
つまり、医療AIを一から作らなくても、普及の障害を解けます。
三つ目は、検証と運用を支える方法です。施設や機器が変わった際の評価、変更管理、監査記録など、繰り返し発生する仕事を支援します。
米国FDAのPCCPは、あらかじめ定めた変更内容と検証方法等を審査する仕組みで、認められた範囲の変更に使います。AIを自由に更新できる制度でも、日本へそのまま適用できる制度でもありません。
日本にも変更計画確認手続(IDATEN)があります。また、PMDAの案内には、2025年6月13日からの治療用アプリの一定の変更に関する軽微変更届の運用が掲載されています。
対象と条件が決まっているため、更新内容に必要な手続きと評価を薬事担当者と確認します。
技術起点の新規事業は、イノベーション総研の技術起点支援でも扱っています。技術の価値だけでなく、顧客業務、規制、提携、収益まで一つにして参入判断を行います。
参入前に押さえたい7つの懸念
PoCの前に、対象患者、データ、医師の確認、接続費、評価項目、販売方法、更新管理を点検します。 SaMDは社会的な意義が大きい一方、一般的なSaaSと同じ進め方では止まりやすい事業です。
医療ニーズが広すぎる
「医師の負担を減らす」「早期発見を支える」だけでは、開発要件を決められません。診療科、患者、検査、利用者、次の判断を一つに絞ります。
学習データと販売後の患者が違う
一つの病院で高い性能が出ても、別の装置や患者層では結果が変わることがあります。開発時の評価だけでなく、導入後に性能を監視する仕組みが必要です。
AIの説明と医師の責任が曖昧になる
AIが候補を示したとき、医師がどこまで確認するかを決めます。見逃しと過剰検出の両方を想定し、表示、警告、教育、問い合わせ対応を整えます。
病院システムへの接続費が膨らむ
電子カルテやPACSは施設ごとに違います。そのため、個別開発を続けると、売上が増えても利益が残りません。
むしろ、対応範囲、標準接続、追加費用、保守責任を商品として定義します。
承認と保険に必要な証拠がずれる
病院の購入判断には、安全性・有効性に加えて導入目的に合う情報が必要です。例えば、確認時間を短縮したい施設なら、AIを動かす時間だけでなく、結果の確認・修正や例外対応も測ります。
保険評価、医療者、経営担当者のどの判断に使うデータかを整理します。
販売先が一施設ずつになる
医療機関への直販は時間がかかります。医療機器会社、電子カルテ会社、製薬会社、学会、地域ネットワークとの提携を早く検討します。
更新するほど規制と品質管理が増える
変更の頻度だけで可否は決まりません。使用目的、性能、安全性にどのような影響があるかで、必要な評価と手続きを判断します。
変更範囲を記録し、検証、承認・認証等の変更対応、現場への通知、問題が起きた際の切り戻しまで計画します。
この七つを確認せずにPoCを始めると、「精度は高いが使う場所がない」という結果になりがちです。PoCの前に、承認後の販売と運用を逆算します。
自社はSaMDを作るべきか、周辺を支えるべきか
技術だけでなく、臨床現場へのアクセス、資金、薬事・安全管理、販売後の体制で参入を判断します。 自社製品を勧めやすいのは、特定の診療場面に強いデータと医療機関との関係を持ち、臨床開発を続ける資金と人材がある企業です。
承認後も、販売、保守、更新、追加エビデンスへの投資が続きます。
提携から始めるのは、医療機器や病院システムの顧客基盤がある企業です。特に、SaMD開発や薬事の経験がない場合に向きます。
既存のSaMD企業と組み、自社が担う役割を決めます。その候補は、接続、販売、導入、データ取得です。
周辺支援は、品質管理やセキュリティに強い企業に向いており、クラウド、データ整備、臨床試験の経験や、薬事、保険、販売支援も生かせます。複数製品の共通負担を減らせれば、一つの診断AIへ賭けずに参入できます。
必要な臨床現場へのアクセス、資金、安全管理体制、販売後の監視を確保できない場合は、待機や役割の縮小を選びます。支払いは公的保険を含めて説明できればよく、保険以外の支払者がいないことだけで見送りとは判断しません。
保険評価や導入が遅れる場合の資金と日程の余裕は必要です。
参入判断では、技術の有無だけを見ません。むしろ、臨床、薬事、支払い、流通、運用のどこを自社が持つかを決めます。
そして、残りは提携で補います。
SaMDについてよくある質問
SaMDの定義、承認、医療AIとの違い、参入方法について、よくある疑問を整理します。
まとめ|SaMDは臨床評価・利用・更新を一緒に設計する
SaMD事業では、安全性・有効性の確認を土台に、導入、支払い、更新までつなぎます。公表された成果の範囲を見極め、自社で担う役割を絞ります。
SaMDは、診断や治療へ使う独立したソフトウェアです。一般的な健康アプリとの違いはAIの有無ではなく、医療目的と、結果が健康へ与える影響で決まります。
国内の承認品目は、2025年3月時点で累計296件です。2023年の国内出荷高は161億円でした。
ただし、製品が増えても、承認だけで利用と収益は決まりません。
国内の事例からは臨床評価と診療で使う条件、海外の事例からは既存業務やデータ基盤への接続を学べます。富士通とDT Axisの協業は、開発・薬事・運用をつなぐ支援の構想です。
各社の成果を自社に当てはめる前に、対象患者、提供国、契約と運用の違いを確認します。
新規事業の入口は、自社SaMD、既存製品への組込・販売、検証・薬事・運用基盤の三つです。自社が持つべき役割と、医療機関や専門企業へ任せる役割を分けることで、無理な内製を避けられます。
SaMDの勝負は、承認の前に始まり、承認の後に決まります。
参考文献
本文の定義、数値、制度、企業事例は、次の公表資料で確認しました。
臨床評価と制度・算定条件は、HERB-DH1原著論文(2021年)、CureAppの試験解説、nodoca公式FAQ、厚生労働省の医療機器該当性ガイドラインも参照しています。
- IMDRF「Software as a Medical Device: Key Definitions」
- PMDA「プログラム医療機器」
- PMDA「プログラム医療機器に係る承認・認証情報」
- 厚生労働省「医療機器基本計画に関する調査研究事業における調査結果」
- 厚生労働省「第23回 医療機器・体外診断薬の承認審査や安全対策等に関する定期意見交換会」
- 厚生労働省「第6回 SaMD産学官連携フォーラム」
- AMED「効果的かつ革新的な医療機器の開発・実用化支援に関する調査」最終報告書
- FDA「AI-Enabled Medical Devices」
- FDA「PCCPの指導原則と関連ガイダンス」
- CureApp 製品情報
- アイリス「nodoca」
- LPixel「EIRL」製品一覧
- AIメディカルサービス「gastroAI model-G」
- 富士通「DT AxisとのSaMD事業化支援に向けた協業」
- HeartFlow 製品情報
- Qure.ai
- Abridge
- Tempus AI「2025年第2四半期決算発表」
CONTACT
お問い合わせ
SaMDの事業機会を、承認後の利用と収益から具体化する。
診療場面、臨床評価、薬事、支払者、販売、更新を整理し、自社で持つ役割と提携で補う役割を設計します。


