
投稿日:2026.09.08 最終更新日:2026.10.01
オンライン本人確認(eKYC)は「撮影」から「IC」へ|国内外9事例
eKYCは、本人確認書類や顔、ICチップ、電子証明書などを使って、オンラインで本人を確認する仕組みです。口座開設や各種契約の手続きを進めるために使われています。
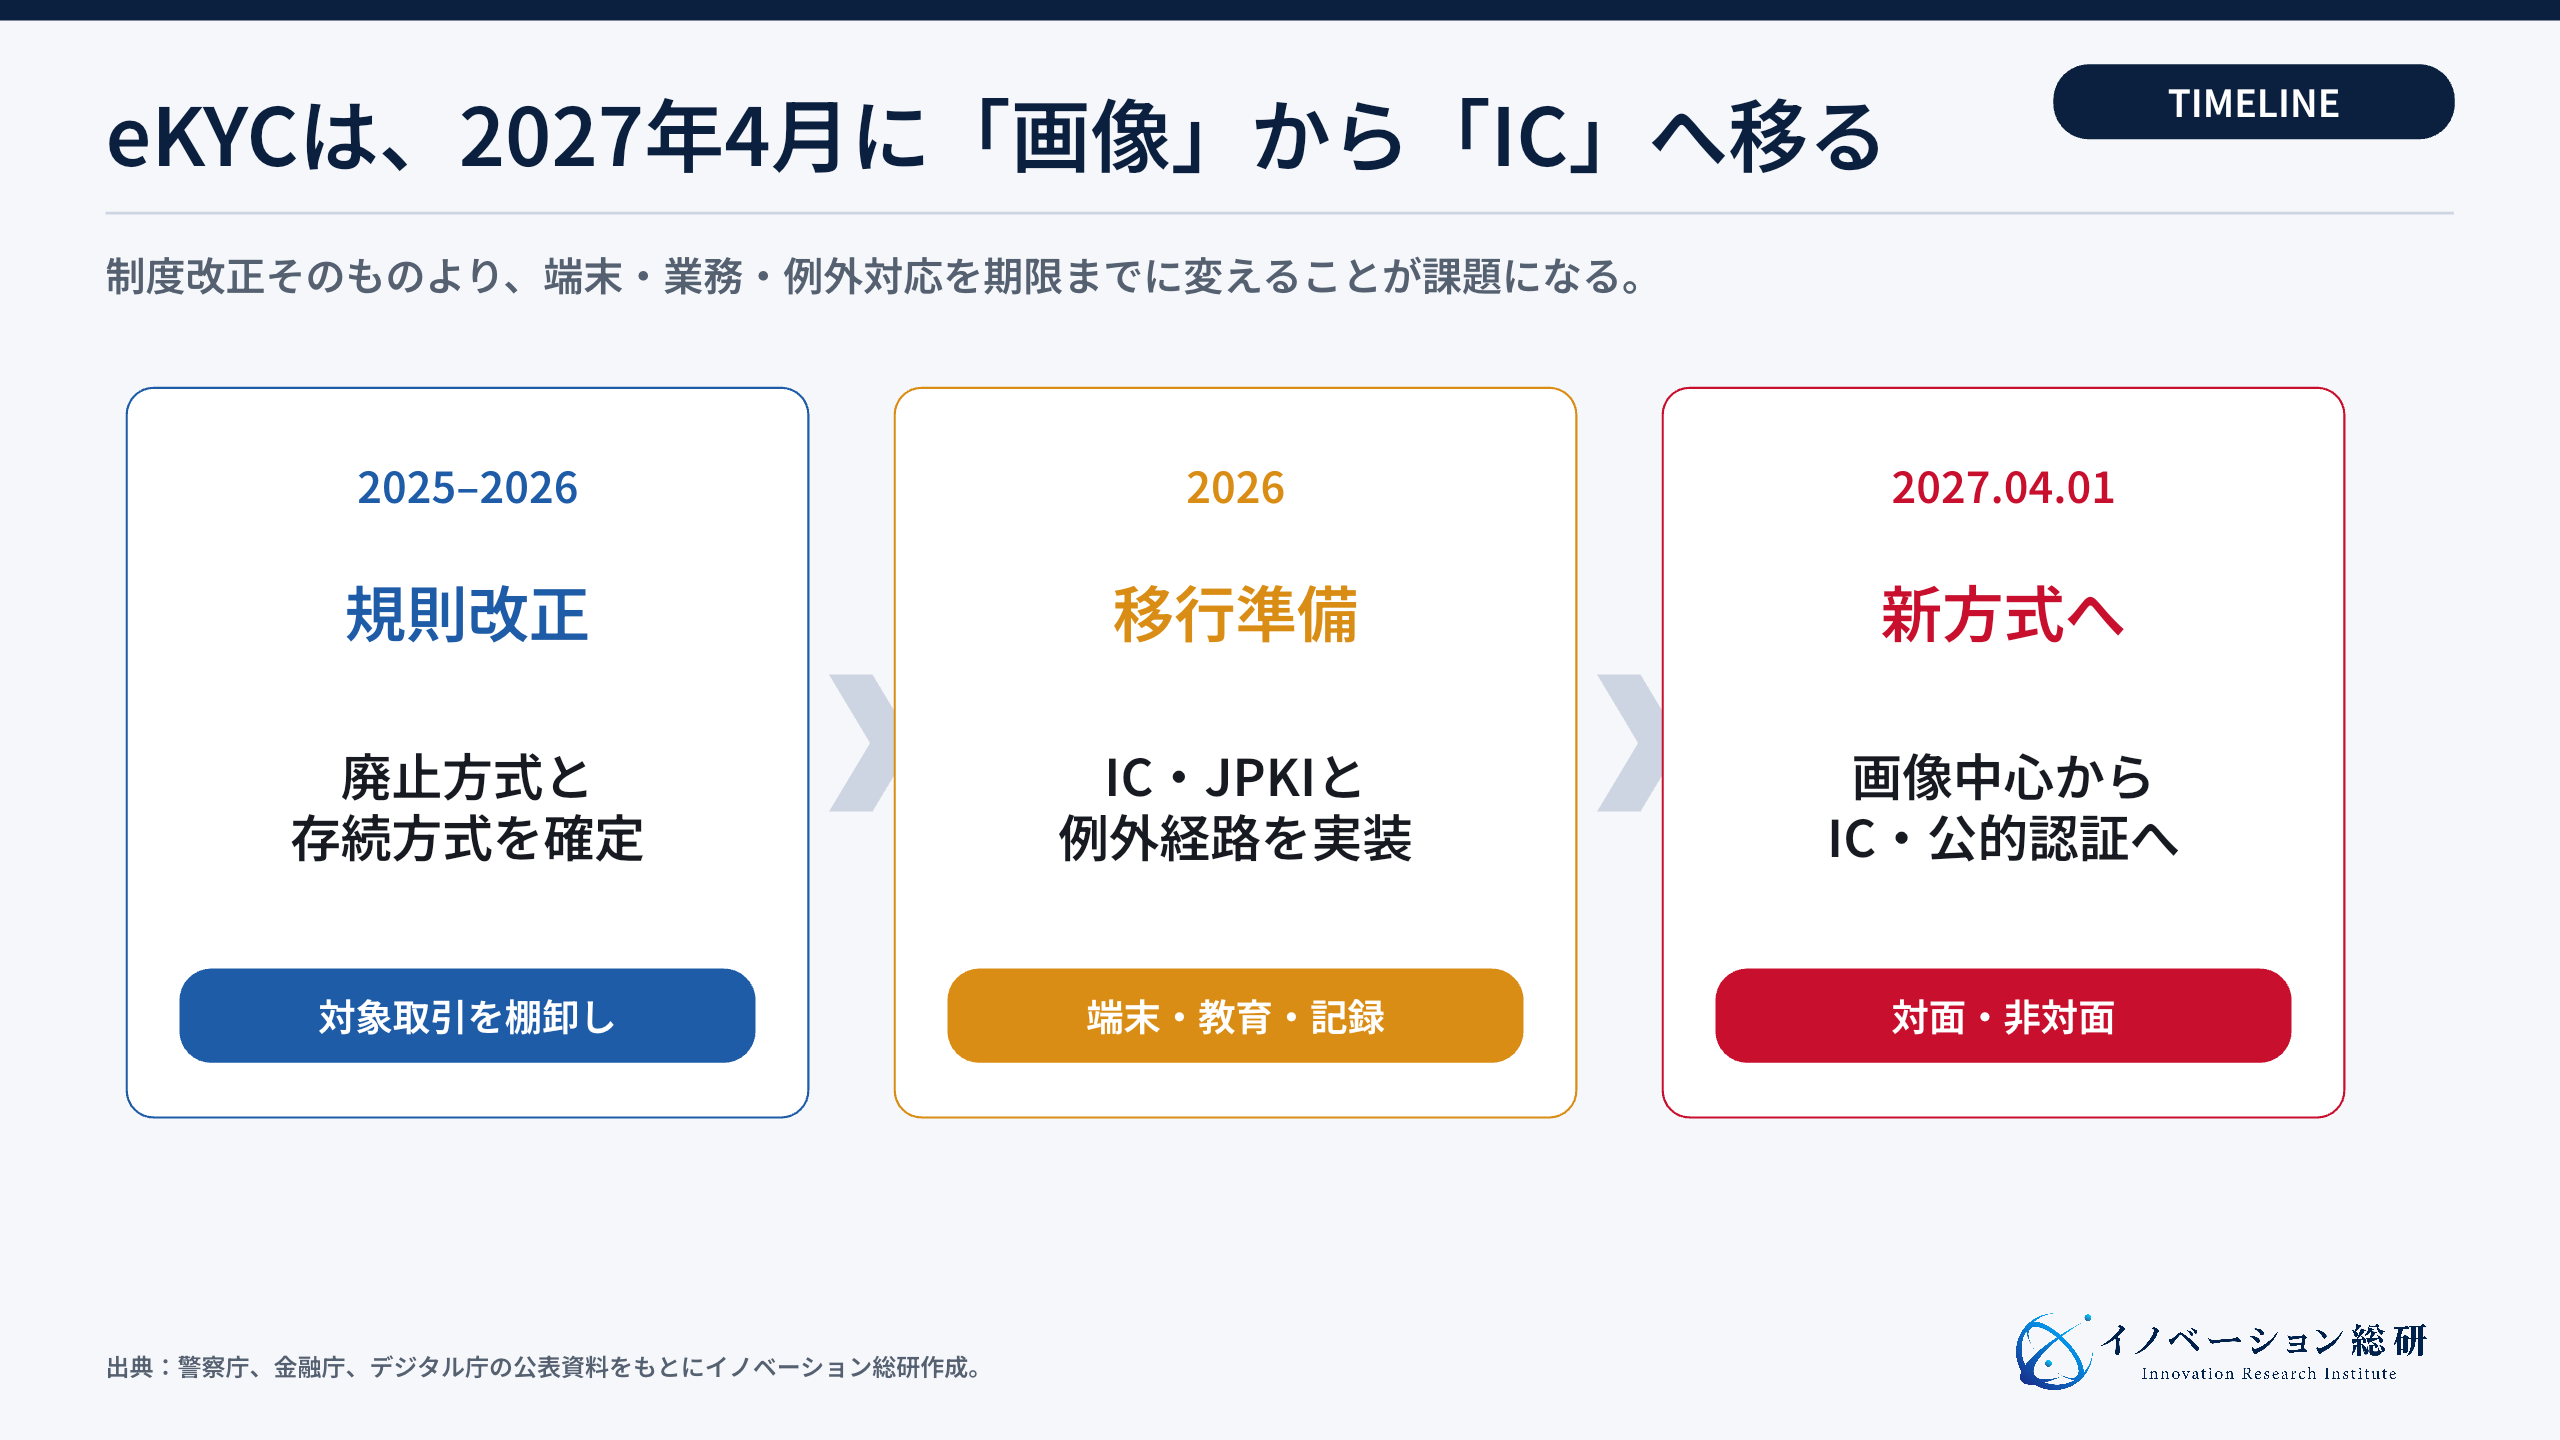
2027年4月1日には、犯罪収益移転防止法施行規則の本人確認方法が変わります。口座開設などで使われる書類画像中心の一部方式が廃止され、ICチップ情報や公的個人認証サービス(JPKI)を使う経路への移行が必要です。
対象の法律・取引により要件は異なり、すべてのオンライン本人確認が一律に禁止される変更ではありません。
移行で変わるのは、利用者の操作だけでなく、企業側の審査と記録の残し方です。契約後の住所変更、再認証、不正監視まで含め、継続して運用できる仕組みが求められます。
eKYCでは、本人を正しく確かめる技術と、審査・記録・更新まで続けられる運用を一緒に設計します。
本記事では、制度変更と方式の違い、国内外9事例、導入時の責任分担、新規事業としての参入方法を整理します。企業発表の計画と提供開始済みのサービスを分けて読みます。
情報確認日:2026年9月28日。
この記事の結論
eKYCは、本人確認の技術に加え、制度対応・審査・記録・更新まで含めて比較します。
- 2027年4月から、口座開設などでは書類画像を使う一部方式が廃止され、ICチップやJPKI(公的個人認証サービス)が中心になります。
- 国内外9事例は、本人確認が一回の照合から継続管理、再利用、取引監視へ広がる動きを示します。
- 参入の入口は、IC・JPKI移行支援、業界特化BPaaS、継続管理、越境KYB・ID再利用の四つです。
目次
オンライン本人確認(eKYC)とは?オンラインで本人確認を終える仕組み
eKYCは一つの技術ではなく、情報取得、照合、審査、記録保存をつなぐ本人確認の業務です。 eKYCは、electronic Know Your Customerの略です。
本人確認書類、顔、電子証明書などを使い、オンラインで本人確認を行います。
KYCは、本来「顧客を知る」という考え方です。つまり、本人特定事項を確認するだけではありません。
取引目的、職業、実質的支配者(法人を実際に支配している個人)、継続的な取引状況の確認も含みます。そのうえでeKYCは、本人確認を電子化する仕組みとして使われることが多い言葉です。
eKYCの処理は、主に五つへ分かれます。
- 利用者が本人確認書類や電子証明書を提示する
- 書類やICチップが正しいものかを確かめる
- 顔や暗証番号などで、本人が操作していることを確かめる
- 企業の基準に沿って、自動承認、人による確認、否認へ分ける
- 確認結果と判断の記録を保管する
重要なのは、本人確認を一つの技術だと思わないことです。書類の真偽判定、生体認証、電子署名、審査ルール、人による確認、記録保存が組み合わさっています。
また、すべての事業者に同じ方法が求められるわけではありません。というのも、適用される法律、取引、確認する相手によって要件は変わるからです。
そのため、実際の方式は、所管官庁の資料と専門家の確認を踏まえて決めます。
2027年、本人確認はどう変わるか
2027年4月1日への対応では、今の確認方式だけでなく、端末・審査・記録・代替経路をまとめて見直します。 警察庁JAFICは、2027年4月1日からの変更を案内しています。
対象となる取引で使っている方式を洗い出し、IC読取やJPKI、要件を満たす別経路へ移す準備が必要です。
警察庁の見直し一覧(印刷9ページ)では、顔と書類の画像を送る改正前の「ホ方式」が廃止されます。IC情報と顔を送る改正前の「ヘ方式」は、改正後の「ハ」に移ります。
方式の記号が変わるため、名称だけでなく施行時点と確認手順を合わせて確認します。
公的個人認証や民間電子証明書を使う方法も残ります。また、銀行照会・口座確認と組み合わせる経路では、書類画像を使う部分が廃止され、IC情報を使う方法は存置されます。
銀行口座があればICを読まずに済む、という制度ではありません。
対面でも、写真付き本人確認書類を提示する方法は、原則としてICチップ付き書類とその読取りを組み合わせる形へ変わります。一方、所定の書類と転送不要郵便を使う方法や、非居住外国人等の特例もあります。
店舗や訪問先の端末だけでなく、利用条件に合う別経路を準備します。
制度移行で生まれる仕事は、カードを読む機能の開発だけではありません。たとえば、読取失敗時の案内や、利用できない人の代替手段も必要です。
さらに、既存システムへの接続、確認記録の管理、店舗教育も含まれます。つまり、新規事業の余地は、この移行作業と継続運用にあります。
eKYCの主な3方式を比べる
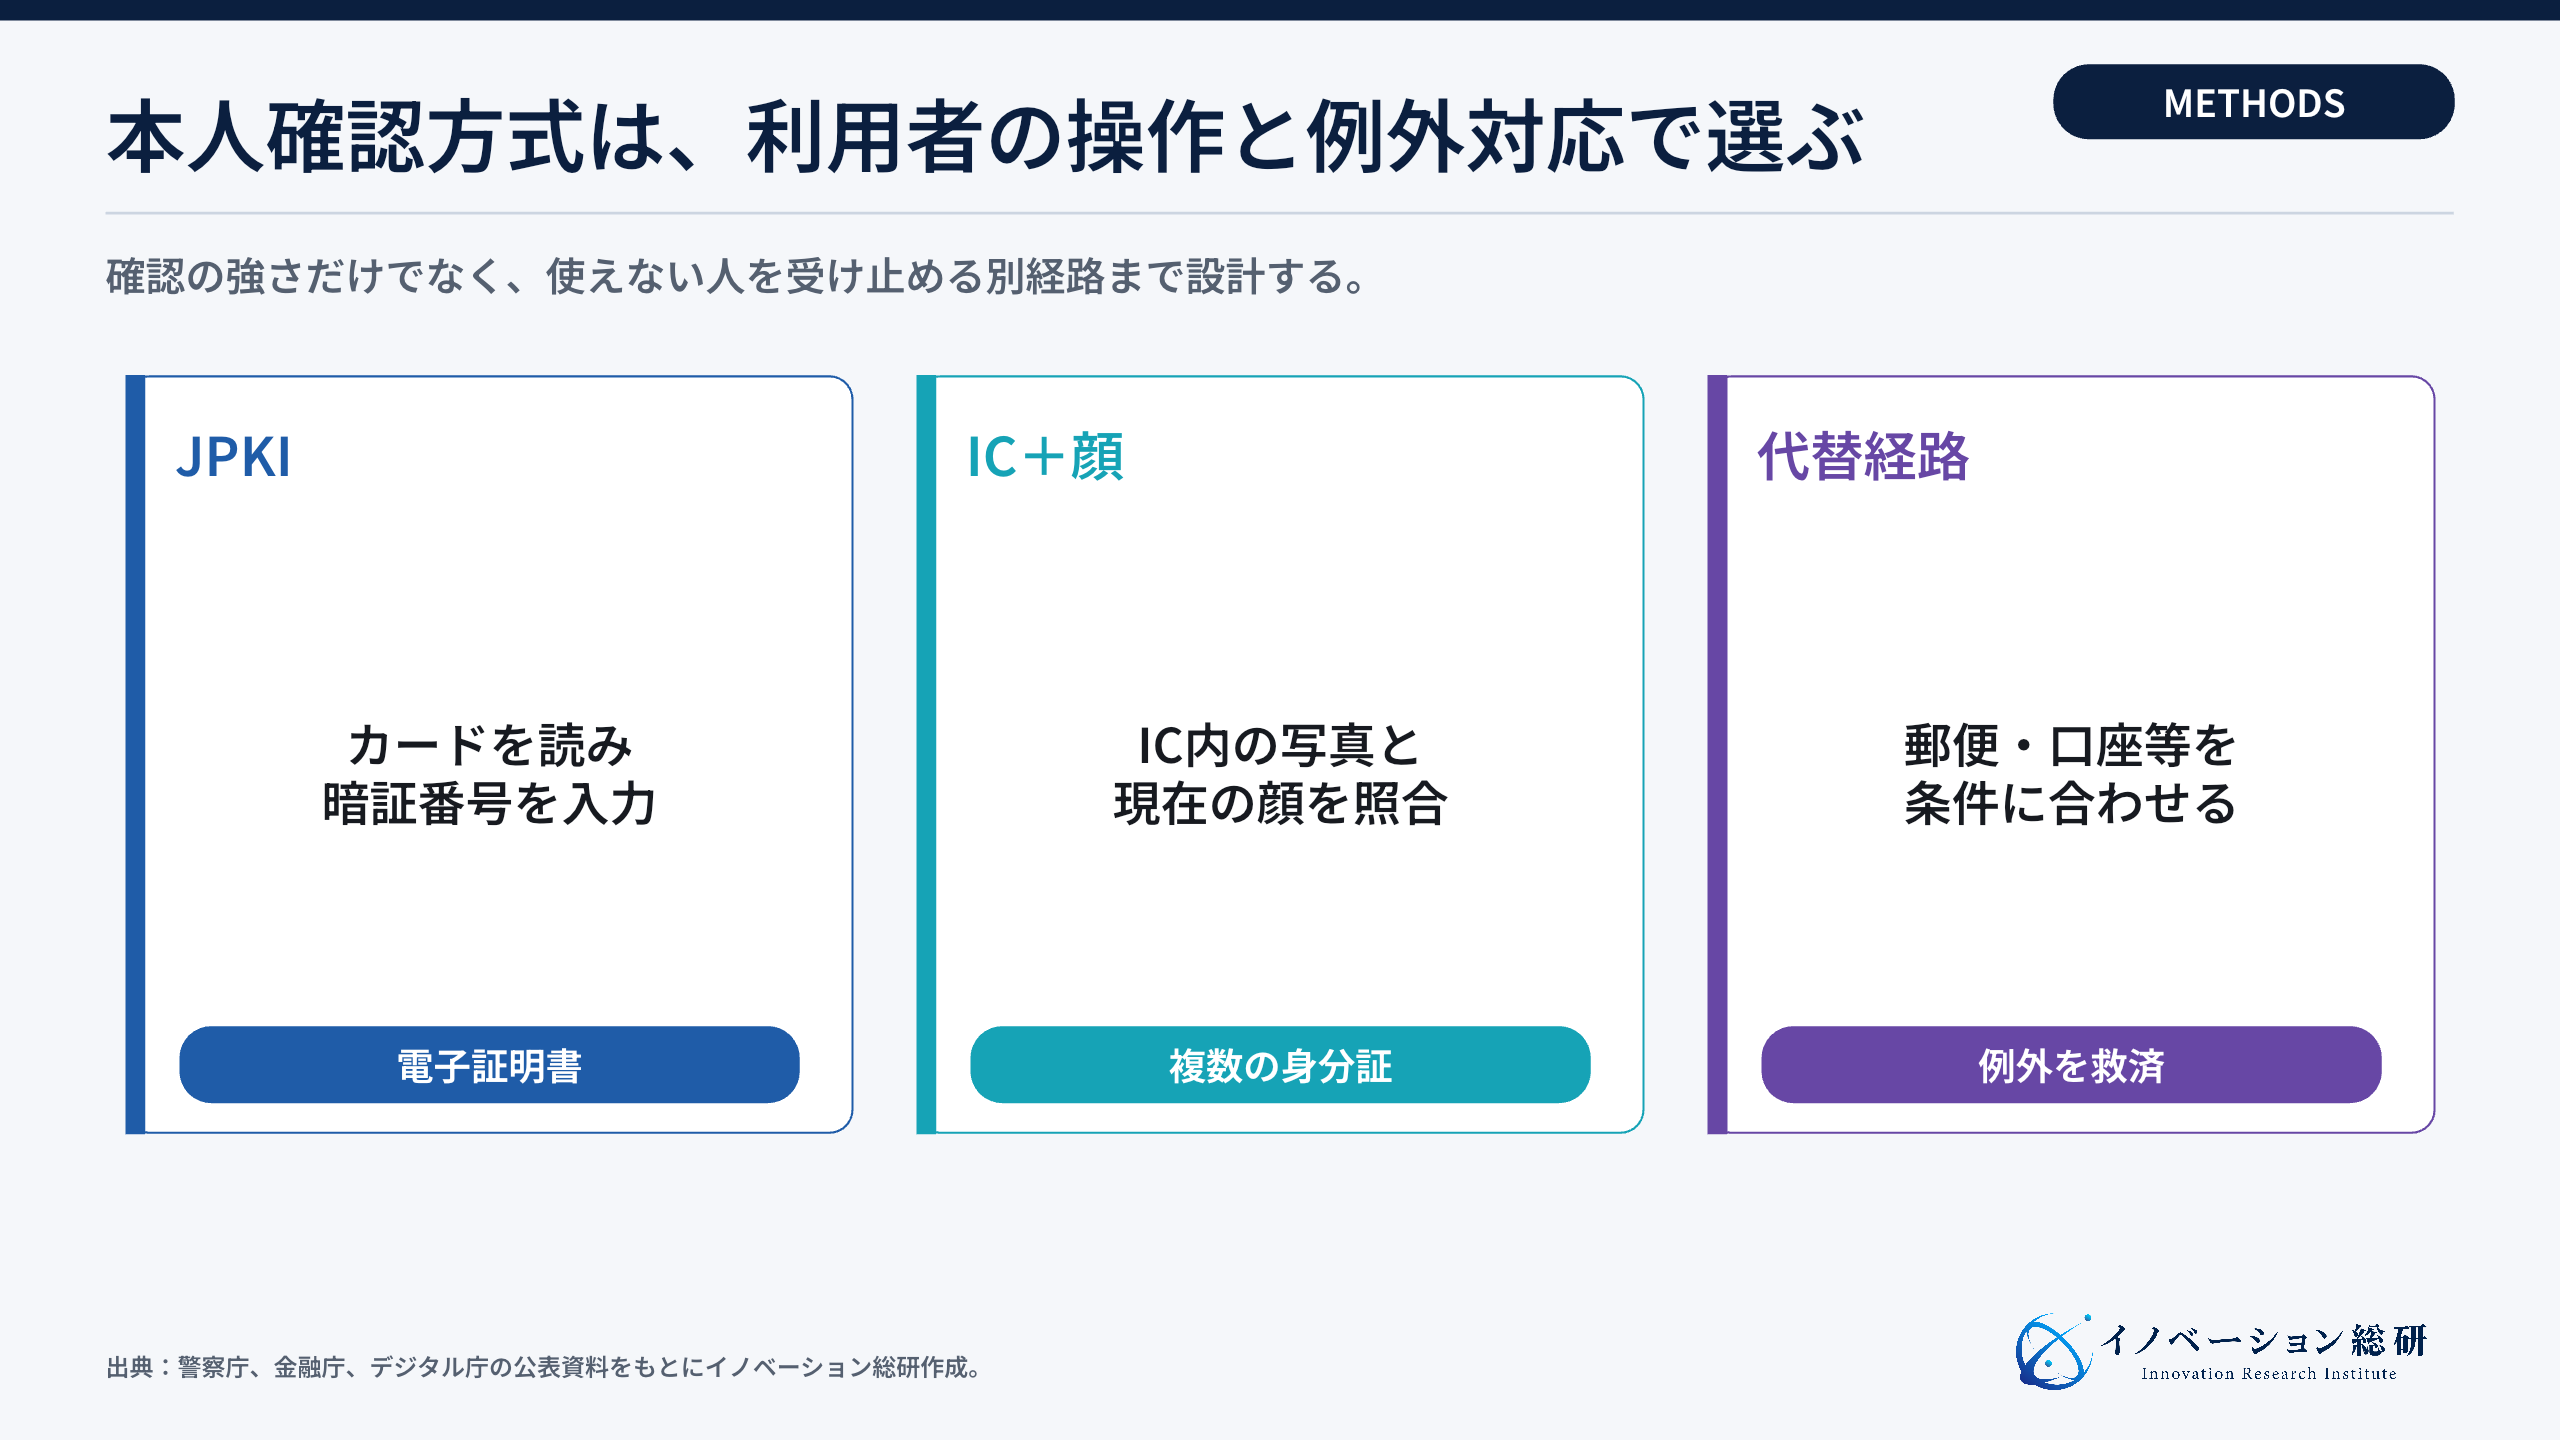
方式は、対象取引で認められる手順と、利用者が完了できる操作の両方から選びます。 以下は、個人の本人確認を検討するための三つの整理です。
法令上の全方式を網羅した分類ではなく、郵送を使う経路はオンラインだけで完結しません。事業・取引に適用できる方法を確認してから選びます。
| 方式 | 利用者が行うこと | 企業が確認するもの | 強み | 導入上の注意 |
|---|---|---|---|---|
| 公的個人認証サービス(JPKI) | カード又は対応するスマホ搭載の電子証明書を使う | 電子署名等と電子証明書の有効性 | 対応する署名方式では顔撮影なしで本人確認できる | 暗証番号忘れ、対応端末、同意画面への配慮が必要 |
| ICチップ+顔 | カードを読み、自分の顔を撮影する | IC内の顔写真・属性と現在の顔 | 運転免許証や在留カードも扱える | 書類ごとに読取仕様が違い、偽顔対策も必要 |
| 所定原本+転送不要郵便等 | 所定の証明書原本を送り、文書を受け取る | 書類の適格性、本人特定事項、送付・到達 | スマートフォンを使えない人の代替になり得る | 対象書類・取引・郵便の要件を確認する |
方式選びでは、確認の強さと同じくらい、利用できない人の代替経路が重要です。
公的個人認証サービス(JPKI)は電子証明書を使う仕組みで、12桁のマイナンバーを利用するものではありません。署名用電子証明書には氏名・住所・生年月日・性別が含まれますが、主にログインで使う利用者証明用電子証明書には基本4情報が含まれません。
認証と署名を区別し、必要な検証を組み込みます。
カードを読み取る方法に加え、対応サービスではスマートフォンに搭載した電子証明書も利用できます。顔撮影が不要な経路でも、電子証明書の有効性確認や、申請と本人の結び付けが不要になるわけではありません。
ICチップと顔の照合は、カード内部の顔写真と、現在撮影した顔を比べます。偽造した券面画像を見せるだけでは通りにくくなります。
一方で、カメラ、NFC(スマートフォンでICカードを読む近距離無線通信)、照明、端末の違いにより失敗が起きます。自動判定から外れた案件を誰が見るかまで設計します。
ICを使えない場合の候補には、住民票の写し等の所定の原本を受け取り、取引関係文書を転送不要郵便で送る方法があります。「住民票の写し」は証明書の名称であり、それをコピーした紙でよいという意味ではありません。
対象書類・送付方法・取引条件をセットで確認します。
IC情報と銀行照会を組み合わせる方法は、IC読取ができない人の代替にはなりません。また、非居住外国人等の特例を、外国籍の利用者全員に適用できるとは考えません。
法人についても、法人の情報と実際に手続きする人の確認を分けて設計します。
市場を5層に分けると競争相手が見える
導入社数や累計確認件数は、利用の広がりを示す指標です。売上や不正削減効果とは分けて読みます。
eKYC市場を一つのサービス市場として見ると、競争相手を見誤ります。実際には、証拠の発行、読取・判定、審査の進行管理、確認後の業務、利用者との接点が重なっています。
| 層 | 主な役割 | 代表的な企業・機関 | 競争軸 |
|---|---|---|---|
| 証拠・公的基盤 | 電子証明書、資格情報、有効性確認 | デジタル庁、J-LIS | 信頼性、利用範囲、接続条件 |
| 読取・判定 | IC、書類、顔、生体情報を確認 | Liquid、DNP、Entrust | 対応書類、精度、離脱率、不正対策 |
| 審査の進行管理 | 条件に応じて確認を追加し、人審査へ回す | TRUSTDOCK、Persona、Sumsub | ルール変更、監査記録、外部データ連携 |
| 継続管理・再認証 | 住所変更、再確認、取引監視を行う | Cybertrust、Sumsub | 同意、更新頻度、誤検知、運用費 |
| 業界・顧客接点 | 口座、通信、行政、契約へ組み込む | みずほ銀行、TOPPAN等 | 業務接続、顧客体験、例外処理 |
差別化の中心は、本人確認の瞬間から、確認後の判断と継続管理へ移っています。
デジタル庁の導入事業者一覧によると、JPKIを利用する民間事業者は2026年8月31日時点で1,411社です。銀行・証券に限らず、保険、通信、引越し等にも事例があります。
これは利用する企業の数であり、eKYCを販売する競合企業の数や市場の売上高ではありません。
Liquidの2026年9月2日の発表は、ELEMENTSグループの累計本人確認件数が1.5億件超、導入実績が700社超としています。同社グループの公表値であり、本人確認を受けた重複のない人数や、市場シェアを示すものではありません。
これらの利用規模からは、本人確認が専門サービスとして幅広い業務に組み込まれていることが読み取れます。自社の市場を見積もるときは、対象業界の契約件数と更新件数、導入できる顧客数、単価、審査・保守費を分けて積み上げます。
市場規模の調べ方も参考に、利用の広がりを自社売上へ直接置き換えないことが重要です。
eKYCの国内外9事例から見える変化
9事例は、制度移行、審査、情報更新、再利用という違う課題を扱います。計画・提供実績・改善効果を分けて比較します。
次の一覧は、順位ではなく、解決する仕事による比較です。取り組みの段階と導入側に残る作業は、各事例の解説で確認できます。
| 企業・機関 | 国・地域 | 主な取り組み | 事業化のポイント |
|---|---|---|---|
| Liquid | 日本 | IC・JPKI・顔認証、対面KYCアプリ | 読取から確認記録までを店舗運用へ落とす |
| TRUSTDOCK・SocioFuture・みずほ銀行 | 日本 | Web口座開設へIC+セルフィーを追加 | ツールとBPOの担当を分けて提供する |
| DNP | 日本 | 対面・非対面の本人確認アプリとSDK | 端末、アプリ、管理画面をまとめて提供する |
| Cybertrust・マネーフォワードケッサイ | 日本 | IC確認と基本4情報の継続更新 | 契約時の確認を顧客情報の維持へ広げる |
| TOPPAN「AIRPOST」 | 日本 | JPKIを使う手続きプラットフォーム | 連携先の申請をつなぐ。法定確認は各社で行う |
| デジタル庁 | 日本 | JPKI、マイナアプリ、認証API | 公的な信頼基盤を民間サービスへ開く |
| Persona | 米国 | 条件分岐する確認フローとIDウォレット | リスク別審査と確認済み情報の再利用を扱う |
| Sumsub | 英国・世界 | KYC、KYB、監視、Reusable Identity | 個人・法人・取引を一つの基盤へまとめる |
| Entrust IDV | 米国・世界 | Onfidoを統合した本人確認基盤 | 書類・生体・データ・不正検知を組み合わせる |
9事例には、国内制度への移行支援、確認後の情報更新、条件に応じた審査・情報再利用という三つの方向が見られます。すべての企業が同じ機能を持つわけではありません。
提供済みの機能、今後の計画、利用規模、顧客側の改善効果を別々に確認します。
国内企業は制度移行の負担を事業に変えている
国内の導入では、読取ツールと人の審査、記録管理の担当を先に決めることが重要です。 国内では、2027年4月に間に合わせる移行需要がはっきりしています。
ただし、各社の狙いはカード読取機能だけではありません。店舗、口座開設、例外審査、記録保存まで含めて商品にしています。
Liquidは店舗の読取と記録保存までまとめる
Liquidの2026年9月2日の発表は、対面KYC専用アプリを同年12月ごろに提供する計画です。店頭スタッフの端末でマイナンバーカード、運転免許証、在留カード等のICを読み取る構想で、この発表時点では提供開始済みの実績ではありません。
共通アプリで読取・確認画面を用意し、記録に必要な情報を管理画面で参照・CSV出力できるとしています。画面を自社開発しなくてよいことと、顧客台帳への接続や店舗教育が不要になることは別です。
自社に残る導入作業と月々の運用を確認します。
TRUSTDOCKはみずほ銀行の口座開設へIC確認を組み込む
TRUSTDOCKとSocioFutureの2026年3月24日の発表によると、みずほ銀行のWeb口座開設でICチップ情報とセルフィー(本人の顔画像)を組み合わせる方式の提供が同日始まりました。従来の画像方式やJPKIによる経路に、IC方式を追加した事例です。
この事例では、TRUSTDOCKが本人確認ツール、SocioFutureが本人確認に伴うBPO業務を担当します。技術と人による確認を組み合わせていますが、審査業務をTRUSTDOCKだけが担う事例ではありません。
発表にある負担軽減や不正防止は期待される効果で、改善率の実測値は示されていません。
導入側が参考にする点は、画面やAPIだけで発注を決めず、照合に失敗した案件を誰が処理し、誰が承認するかまで決めることです。BPaaSは、こうした業務運用まで含めて提供するサービスを指します。
DNPはアプリ・SDK・端末を一括で提供する
DNPの2026年4月14日の発表は、本人確認アプリの提供開始を同年8月に予定すると案内したものです。一方、現在の製品紹介には、JPKIやIC情報と顔の照合に対応するアプリ、組込み用SDK、店舗向けカードリーダーが掲載されています。
導入方法をアプリ、既存アプリへの組込み、店舗端末から選べることが特徴です。審査業務のBPOも案内しています。
発表時の開始予定日だけで実稼働を断定せず、採用する機能の提供状況と、初期費・月額固定費・従量費、接続や運用の担当を見積りで確認します。
公的認証は一度の確認から継続管理へ広がる
公的認証を使っても、本人同意、検証、更新後の判断は必要です。各社に残る仕事を明確にします。
JPKIは、口座開設の入り口だけでなく、顧客情報の更新や複数手続きの共通基盤として使われ始めています。公的基盤と民間の業務設計をどう接続するかが、新しい競争領域です。
Cybertrustは住所変更を日次で確認できるようにした
Cybertrustの2026年2月2日の発表は、マネーフォワードケッサイの「マネーフォワード ビジネスカード」の申込みでiTrust本人確認サービスを採用した事例です。本人の事前同意を前提に、基本4情報について前日の変更有無を日次で照会し、変更があった場合に情報を取得できます。
参考になるのは、契約時の確認に、住所・氏名等を保つ継続業務を接続した点です。ただし、住所の変更検知だけで継続的な顧客管理のすべてが完了するわけではありません。
変更後に誰が登録内容を確認し、どの業務へ反映するかを決めます。郵送費や更新作業の削減額は、導入企業側で測定する項目です。
AIRPOSTは本人確認と複数の手続きをつなぐ
AIRPOSTは、企業や自治体の手続きをつなぐサービスです。JPKI等を用い、連携先の金融機関・自治体への申請や変更手続きを支えます。
2026年4月1日の運営者変更により、現在の運営会社はTOPPAN株式会社です。
同サービスの説明では、サービス上の「eKYC」は犯罪収益移転防止法上の取引時確認そのものではなく、取引時確認は連携事業者が行うとされています。複数の手続きへ情報を渡せることと、各社の法定確認を一律に省略できることは別です。
対象の連携先、本人同意、利用目的、各社に残る確認を合わせて設計します。
デジタル庁は民間が使える認証の入口を広げる
デジタル庁のJPKI解説では、民間企業が主務大臣認定を受けたプラットフォーム事業者に検証業務を委託する方法と、自ら認定を受ける方法を案内しています。公的基盤を使いながら、利用者向けの業務を自社で構成できます。
2026年8月25日更新の実装ガイドは、マイナアプリと接続する認証・署名APIを説明しています。ただし、民間の署名API利用では、プラットフォーム事業者と連携した電子署名の検証と電子証明書の有効性確認が必要です。
公的アプリへつなぐだけで法定確認が完成するわけではありません。
この事例の示唆は、共通化された読取画面等を活用しつつ、自社に残る申請内容との照合、記録、例外処理に開発範囲を絞ることです。認証と署名、基本4情報の取得元、検証者の責任を仕様書で分けます。
海外のeKYCは確認フローとID再利用へ進む
確認済み情報の再利用でも、受領側の追加確認や記録保存は残ります。共有先ごとの責任を定めます。
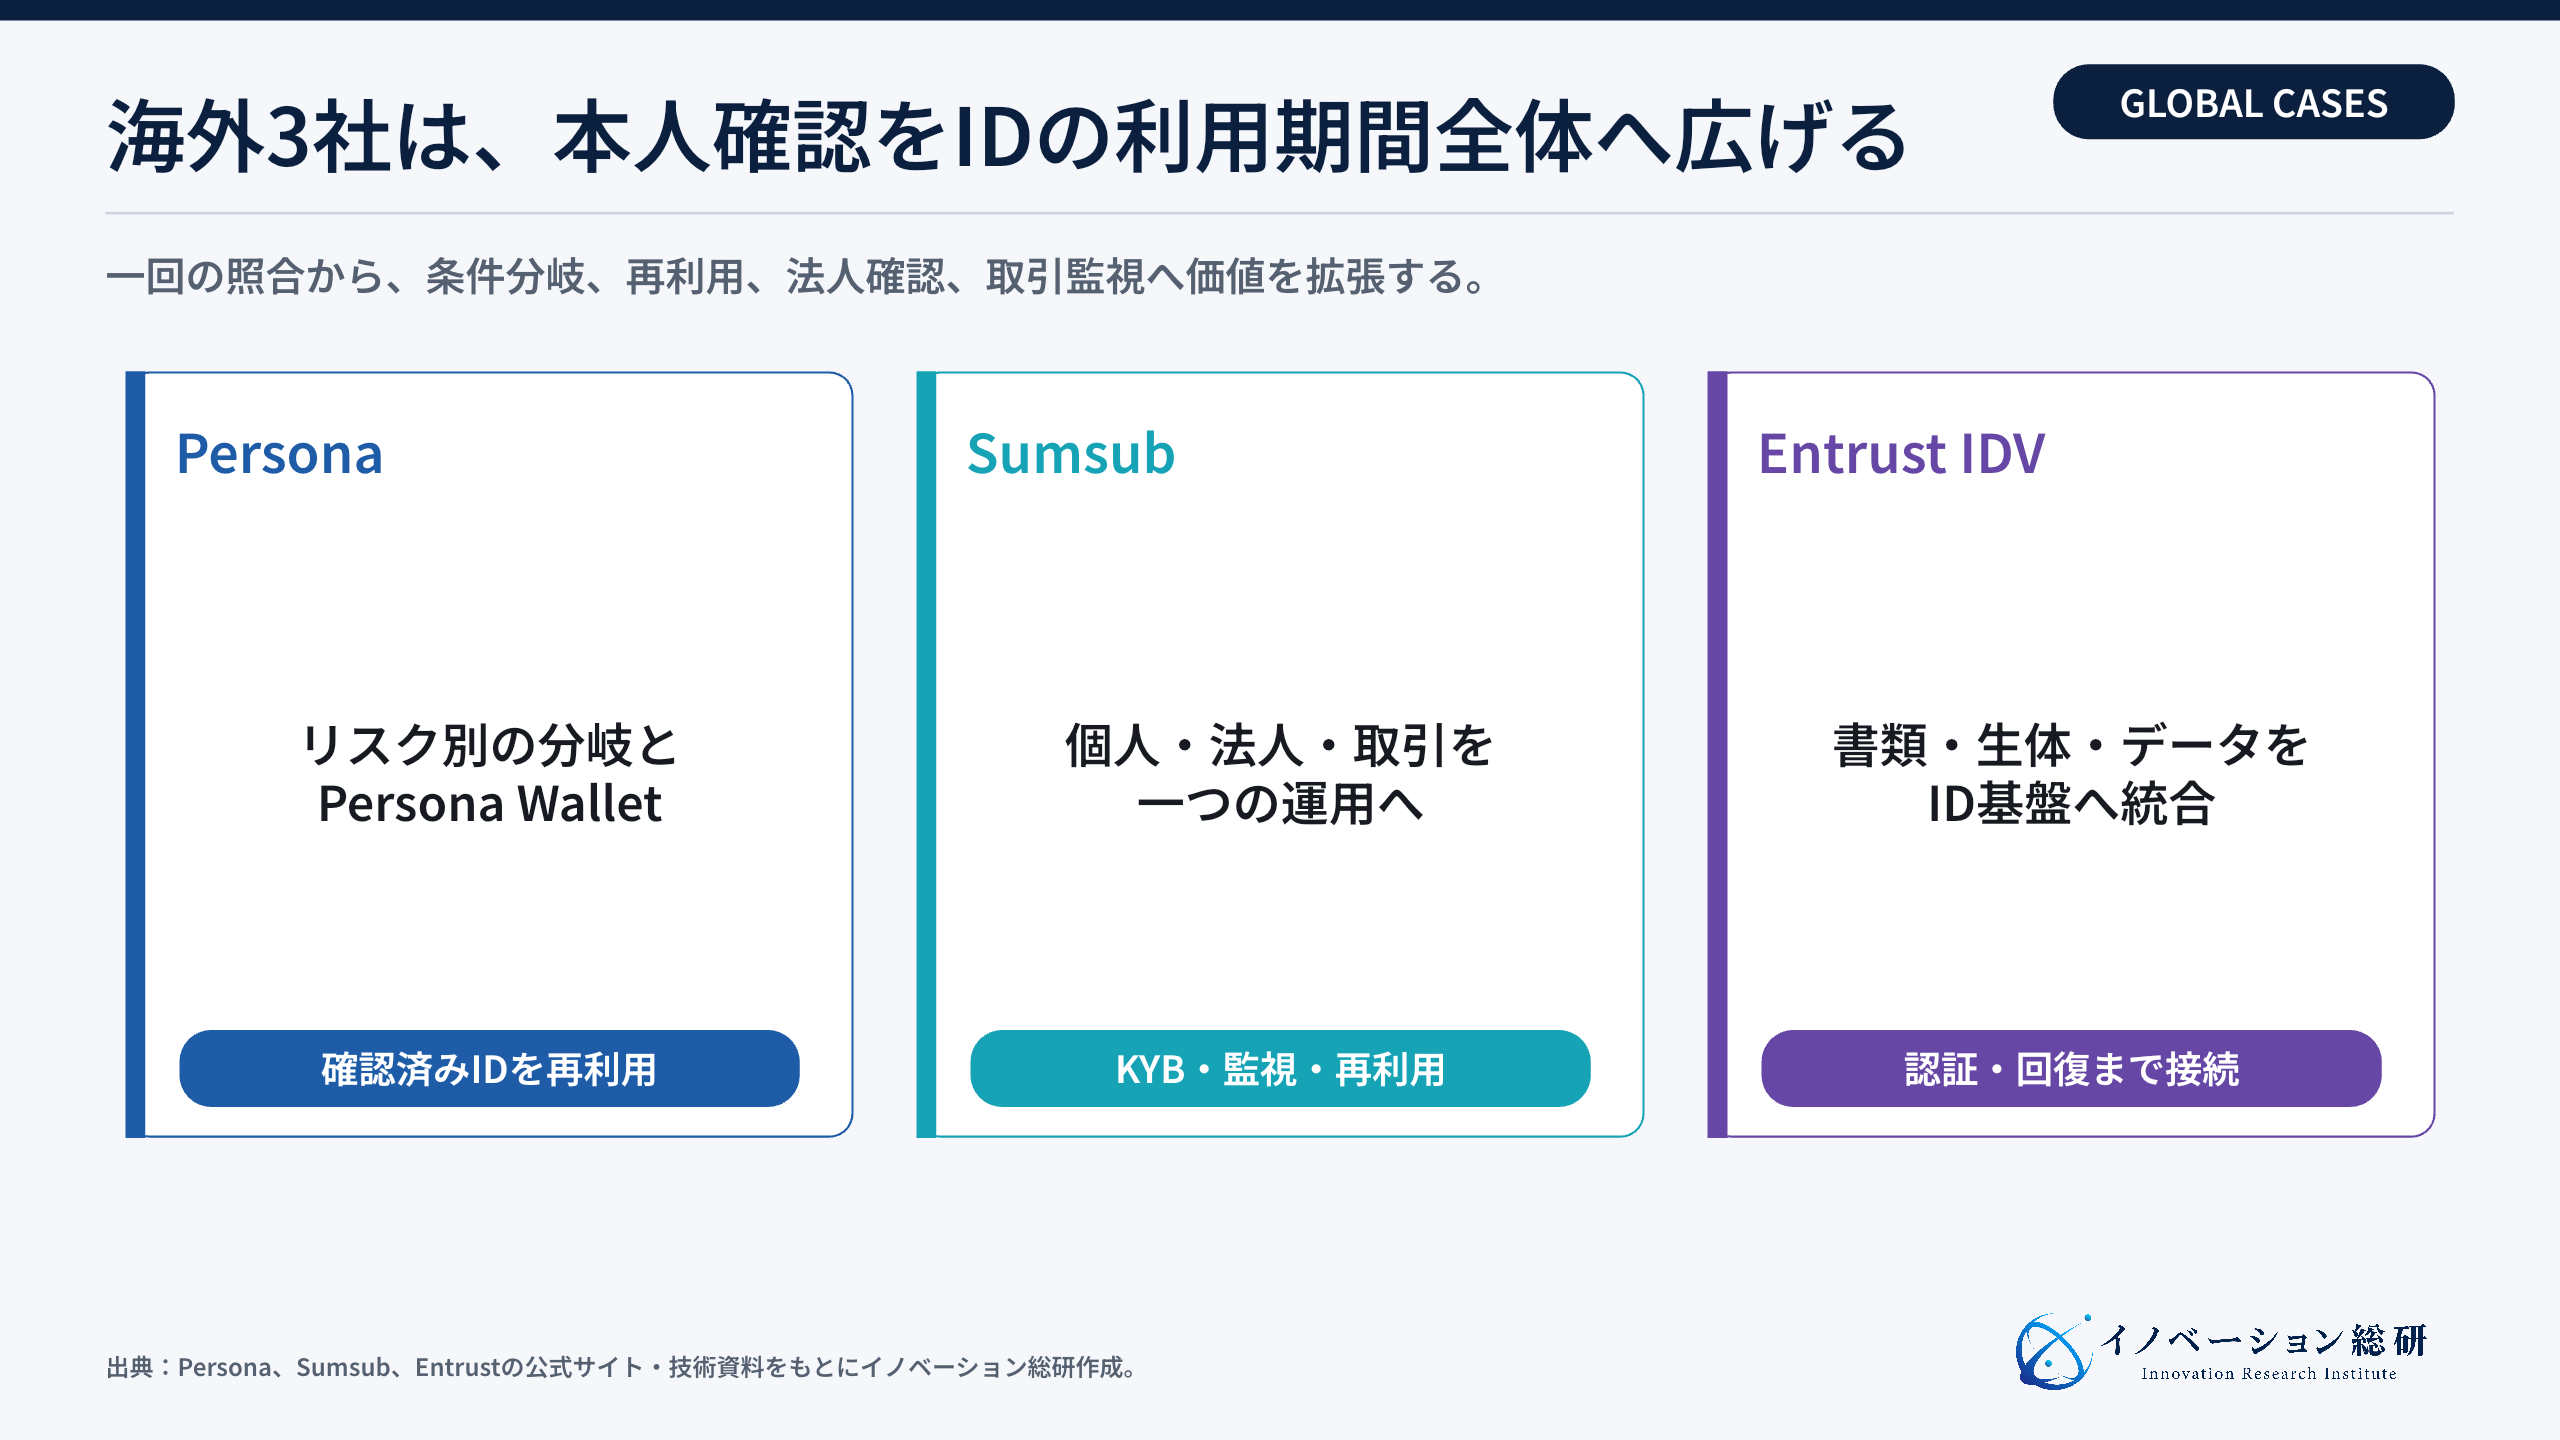
海外の大手は、書類と顔を一回照合する製品から、顧客の利用期間全体を管理する基盤へ広がっています。国ごとの規制、書類、データベースが違うため、条件分岐と外部サービスの組み合わせが重要です。
Personaは条件に応じて確認と審査を分ける
PersonaのWorkflowsは、本人確認の結果や外部データに応じて、追加照会、人による審査、承認等へ分岐させる仕組みです。全員へ同じ追加資料を求める負担を見直せますが、低リスクと判定しただけで法令上必要な確認を省略できるという意味ではありません。
Persona Walletでは、利用者が確認済み情報を保存し、対応する別の事業者へ共有できます。本人が共有を選び、受け取る事業者が追加確認の要否を判断します。
再利用は「二度と確認しない」仕組みではなく、入力や提出の重複を減らすためのものです。
公式説明は、Wallet内の情報を削除しても、既に共有した事業者の保有データは残る場合があると明記しています。再利用型サービスでは、保存元と共有先を分けて、訂正・削除の窓口と適用される保存義務を案内することが重要です。
Sumsubは個人・法人・取引監視を一つにする
Sumsubの2026年6月16日の発表は、個人・法人確認の対象モジュールについて、eIDAS 2.0のHighレベルに対応する認証を再取得したとしています。対象となる機能・規格の評価であり、すべての製品がすべての国の本人確認要件を満たすことを意味しません。
Reusable Identityの技術資料には、事業者間の合意に基づく確認データ共有や、本人が保存・共有するSumsub IDなど、複数の仕組みがあります。越境取引で使う場合は、共有できる情報、本人同意、受領側の再確認、保存・訂正の責任を方式ごとに確認します。
EntrustはOnfidoをID基盤へ統合する
Entrust IDVは、Onfidoの本人確認技術をEntrustのIDセキュリティ製品へ統合しています。書類、生体認証、信頼できるデータ、不正の兆候を組み合わせ、確認フローを設計します。
同社の公式サイトは、2,500種類超の書類と195か国への対応を示しています。これは技術・製品の対応範囲であり、日本での法令適合や不正を防ぐ確率ではありません。
国別の対象書類、読み取れる情報、本人確認方法、記録、アカウント回復時の手順まで確かめて採用します。
eKYCが直面する不正は、確認後まで続く
入口で本人確認ができても、その後の乗っ取りや不正利用は別に管理します。安全性と正しい利用者の負担を両方測ります。
ICチップや電子証明書へ移れば、本人確認書類の偽造画像は使いにくくなります。しかし、不正がなくなるわけではありません。
攻撃する場所が変わります。
たとえば、詐欺師が本人へ暗証番号の入力を誘導する場合があります。また、正規の本人が確認を終えた後に、アカウントを乗っ取る場合もあります。
さらに、実在する人へ口座や携帯電話を契約させ、不正利用者へ渡す手口も残ります。
そのため、eKYCは次の防御と組み合わせます。
- 端末や通信の異常を見つける
- 同じ顔、書類、住所、端末の重複を調べる
- 高額取引や情報変更時に再確認する
- 人による確認へ回す条件を決める
- 誤って止めた利用者を救済する
- アカウント回復時の本人確認を強くする
深刻な誤りは二種類あります。不正者を通してしまう誤りと、正しい利用者を止める誤りです。
そのため、不正率だけを下げようとすると、審査落ちや問い合わせが増えます。したがって、導入効果は、通過率、確認時間、人審査率、不正損失、問い合わせ、再試行を同時に測ります。
サイバーセキュリティの事業機会やゼロトラストの考え方と同じく、「入口で一度通したから安全」とは考えません。重要な操作のたびに、必要な強さで信頼を確かめ直します。
導入企業が設計すべき六つの責任境界
外部委託しても、法定確認と保存の責任がすべて移るわけではありません。承認・例外・記録・障害対応の担当を決めます。
契約や仕様書では、導入企業と提供事業者のどちらが判断し、何を記録し、問題が起きたときに対応するかを明確にします。次の六つを役割分担の確認項目にします。
| 論点 | 導入企業が決めること | 提供事業者へ確認すること |
|---|---|---|
| 対象取引 | どの法律・契約で、何を確認するか | 対応する方式と根拠 |
| 承認ルール | 自動承認、人審査、否認の条件 | 判定理由と変更履歴を取得できるか |
| 例外対応 | ICが読めない人をどう受け付けるか | 再試行、別方式、有人支援の範囲 |
| データ | 法定記録と他データを分け、保存期間・移管を定める | 保存場所、再委託先、終了時の返却・移管・削除 |
| 障害・不正 | サービス停止時に取引をどう扱うか | 復旧時間、通知、調査、補償の範囲 |
| 継続管理 | いつ再確認し、誰が判断するか | 変更情報、不正兆候、監査記録の提供範囲 |
特に見落としやすいのが、IC読取の失敗や端末非対応、暗証番号忘れへの対応です。外国籍の利用者や法人についても、必要な書類・確認相手を正しく分けます。
全員を一律に例外扱いせず、実際に通常経路を利用できなかった理由と処理時間を記録します。
取得項目は利用目的と法令上必要な範囲に絞り、確認結果、元画像、IC情報、審査メモごとに保存の根拠を定めます。JPKIを使うからといって、12桁のマイナンバーを追加取得する必要はありません。
警察庁の年次報告書(印刷26〜27ページ)では、犯罪収益移転防止法の確認記録を取引終了日から7年間保存する義務が説明されています。具体的な起算日や必要な記録は対象取引・方法に従います。
元画像を含むすべてのデータを同じ期間にするのではなく、保存対象を特定します。
eKYCベンダーとの契約終了と、法定保存期間の終了は同じではありません。委託終了時には必要な記録を返却・移管し、保存義務に支障がないことを確認したうえで、委託先に残すデータと削除するデータ、削除期限・証跡を定めます。
自社はeKYCのどこへ入れるか
顧客業務の詰まり、自社資産、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
制度対応を、継続する本人確認事業の設計図へ。
対象取引、本人確認方式、例外処理、責任分界、本人確認後の更新、提携先と見送り条件を整理します。
新規事業としてeKYCへ参入する4つの道
参入方法は、移行支援、業界特化の運用、継続管理、越境確認・再利用の四つです。顧客接点と負える責任から選びます。
eKYCへ参入する方法は、顔認証エンジンを新しく作ることだけではありません。制度移行と運用の分断を見ると、四つの入口があります。
| 参入方法 | 最初の顧客 | 自社が持つべき資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|
| IC・JPKI移行支援 | 金融、通信、多店舗事業者 | NFC、業務システム、導入PM | eKYC基盤、端末、法務 | 既存業務の何分・何円を減らせるか |
| 業界特化BPaaS | 不動産、中古品、物流、人材 | 業界知識、有人審査、顧客接点 | 読取・認証、BPO、監査 | 例外が繰り返し発生し標準化できるか |
| 継続管理・再認証 | 銀行、決済、保険、SaaS | 顧客データ、同意管理、不正分析 | JPKI、監視、CRM | 再確認で減らせる損失と事務費はいくらか |
| 越境KYB・ID再利用 | 越境EC、Fintech、Web3 | 法人調査、権限管理、国別運用 | 海外KYC、登記、ウォレット | 誰が情報を再利用し責任を負うか |
新規参入では、顔認証技術より先に、どの業界の例外処理を減らすかを決めます。
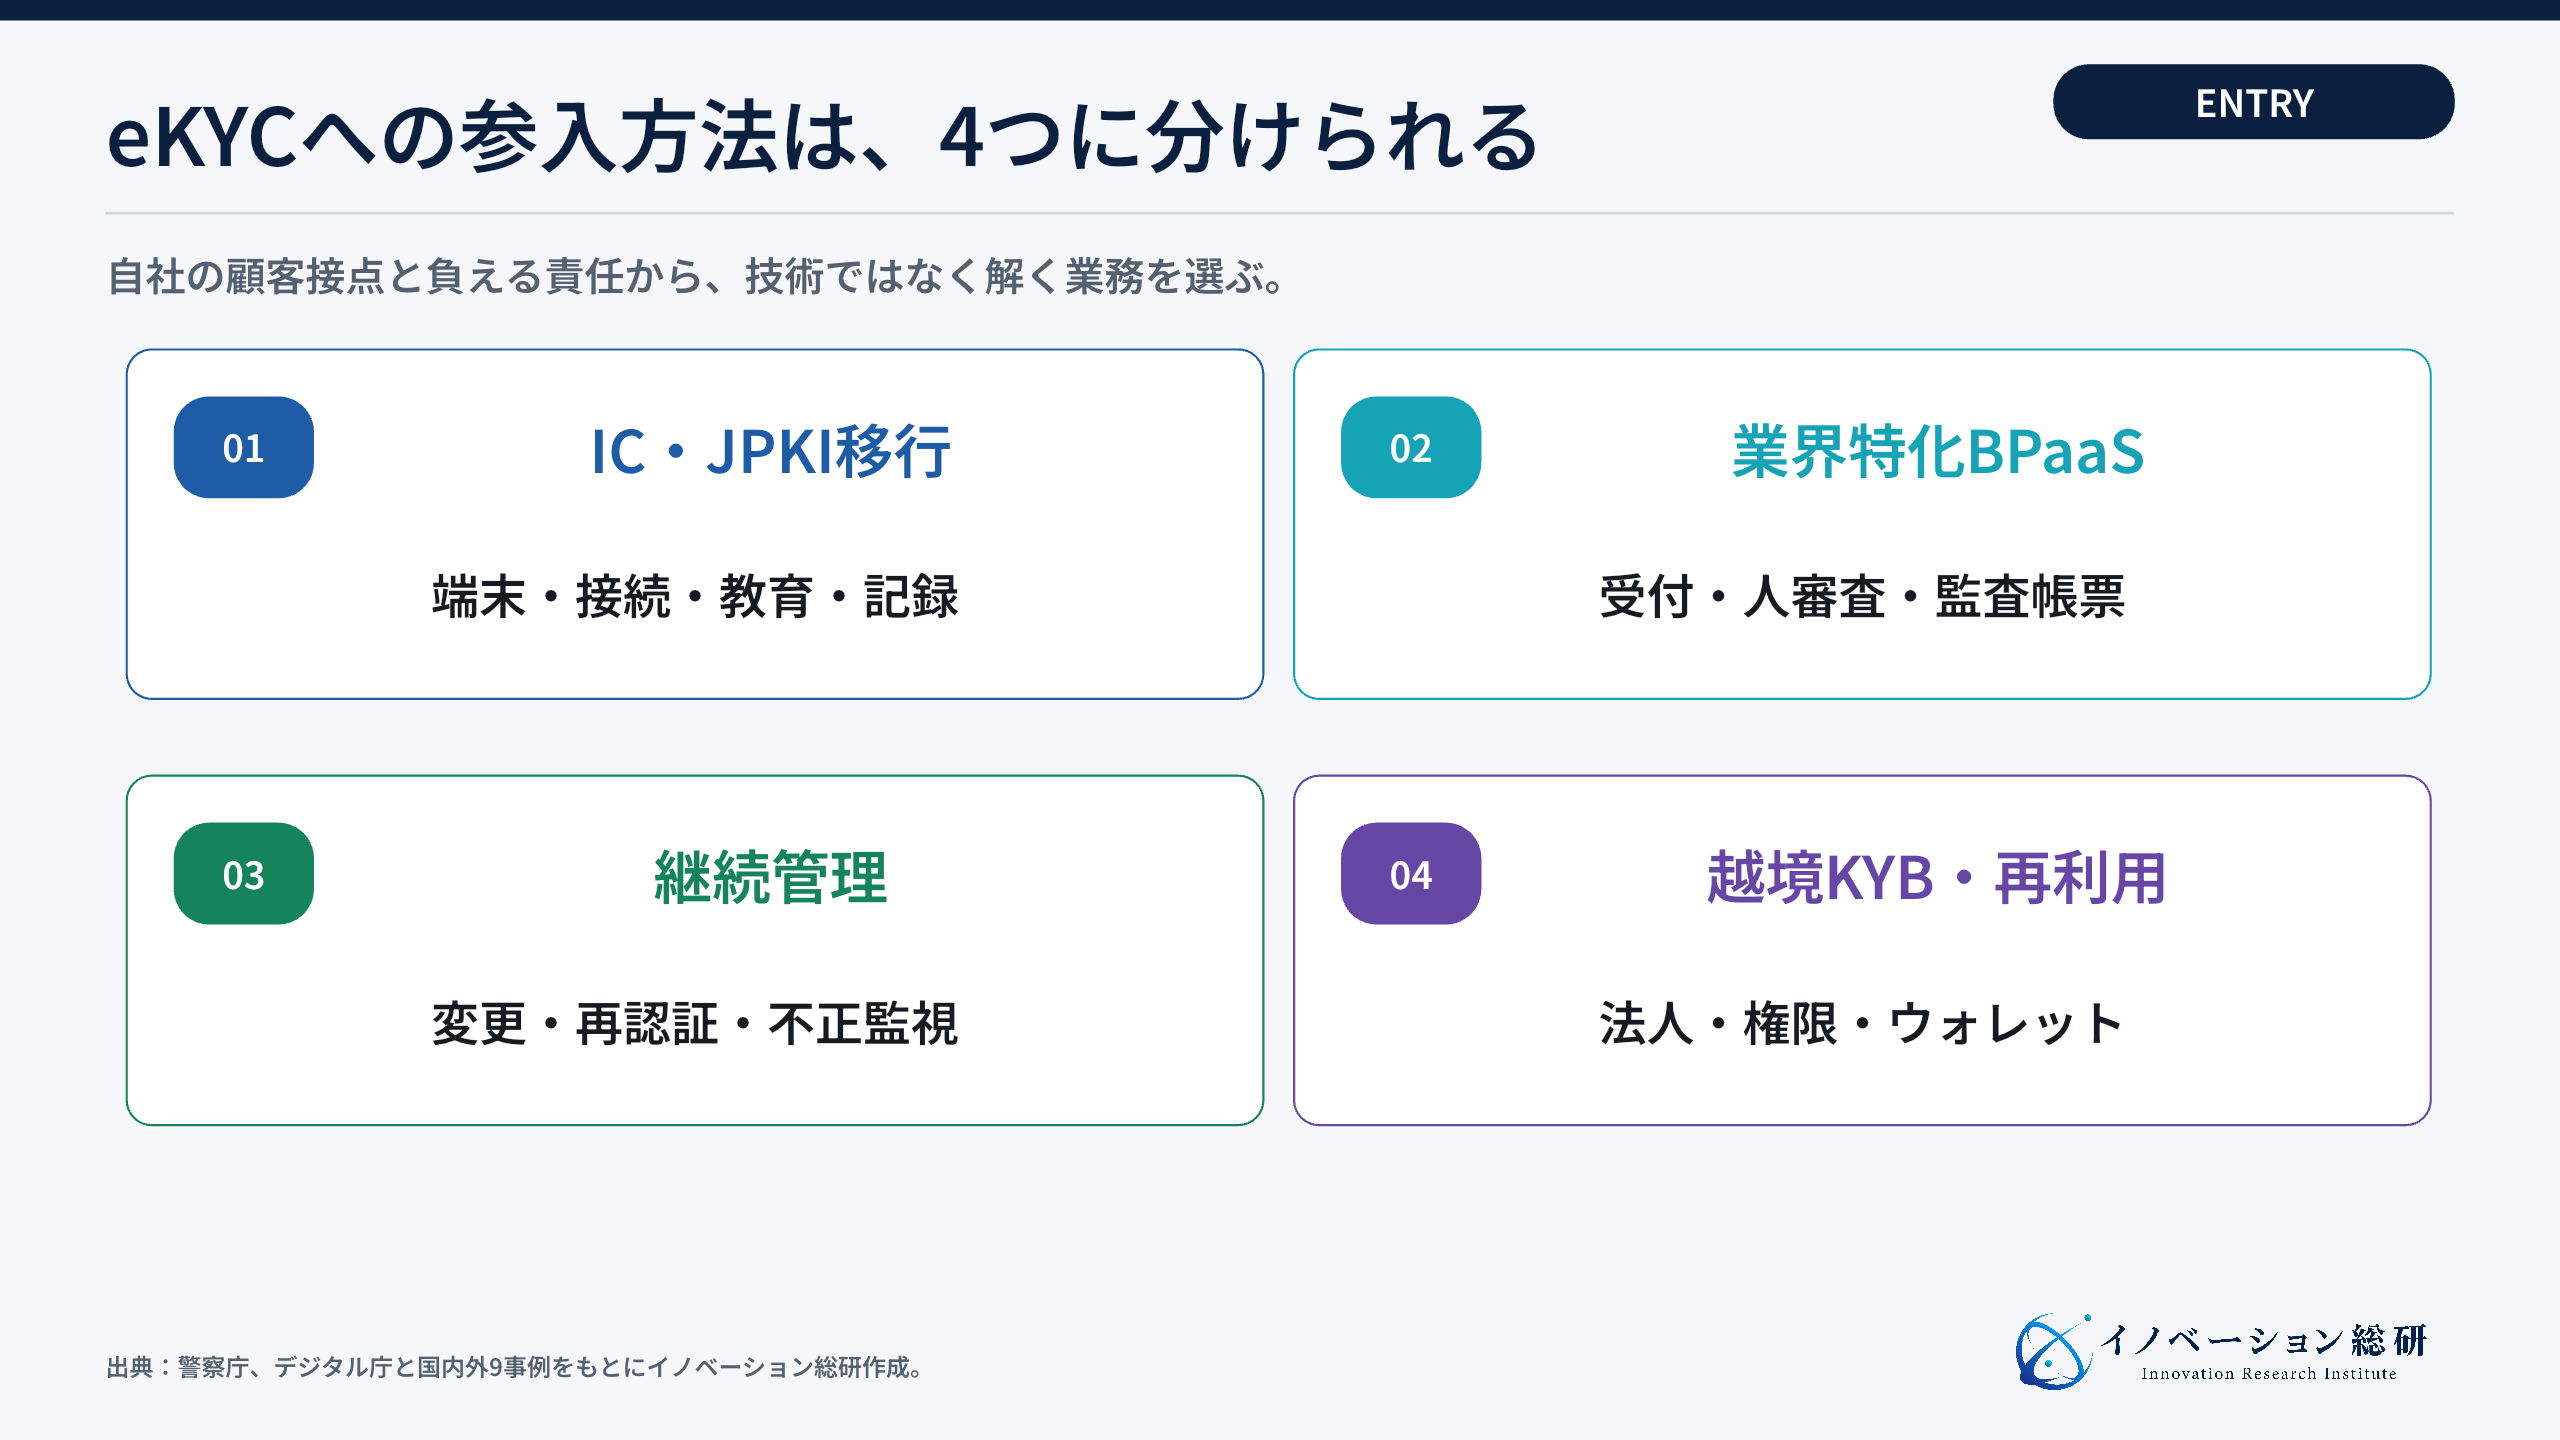
一つ目は、制度移行を支える方法です。具体的には、既存アプリや店舗端末へIC読取を入れ、業務システム、確認記録、教育までつなぎます。
これは期限のある需要ですが、導入後の保守と方式追加へ収益を広げられるかを見ます。
二つ目は、業界特化のBPaaSです。というのも、不動産、古物、物流、人材では、確認する書類、相手、タイミング、例外が違うからです。
そこで、汎用APIに業界の受付画面、人審査、監査帳票を重ねることで、導入企業が運用を一から作る負担を減らせます。
三つ目は、継続管理です。具体的には、住所変更、再認証、アカウント回復、高額取引時の追加確認をまとめます。
つまり、一件の新規契約より、既存顧客の情報維持と不正損失の削減へ価値を置きます。
四つ目は、越境KYBとID再利用です。法人の実在、代表者、実質的支配者、権限を確かめます。
確認済み情報を別の取引でも使えるようにします。ただし、再利用先が増えるほど、誤りの訂正、同意の撤回、責任分担が難しくなります。
デジタル通貨やウォレットと組み合わせる場合は、デジタル通貨の主要事例も参考になります。決済手段だけでなく、誰が保有し、誰が送金し、誰が権限を持つかを確かめるID層が必要です。
参入前に押さえたい七つの懸念
採算は、成功した処理の単価だけでなく、離脱・再試行・人審査・記録管理を含む総原価で確かめます。 制度変更がある市場は、需要が分かりやすく見えます。
しかし、対応期限だけを理由に参入すると、移行後に売上が残らないことがあります。
方式対応がコモディティ化する
共通APIや公的アプリを利用できる領域では、読取機能だけで差を出し続けることは難しくなります。対象業界の審査、例外処理、更新業務のどこを減らせるかを確かめ、移行後も対価が発生する仕事を絞ります。
手作業が残り利益を圧迫する
氏名表記の不一致、読取失敗、追加書類、法人の権限確認などには人の作業が残ります。自動化率だけでなく、再試行や問い合わせを含む完了一件当たりの原価を測ります。
たとえば、月1万件の申込みのうち8,000件が確認を完了する架空例では、完了率は80%です。読取ができなかった500件を分母から外すと約84.2%に見えるため、開始件数を分母として追い、離脱理由を別に集計します。
人による審査が1,200件、平均5分なら月100時間です。時間当たり費用を仮に3,000円と置くと30万円、完了8,000件当たり37.5円になります。
これは人審査費だけの計算例で、サービスの料金相場ではありません。初期接続費、API料金、再試行、問い合わせ、監査、障害対応を加えて総原価を見ます。
本人確認で利用者が離脱する
暗証番号入力、NFC読取、アプリ切替で離脱することがあります。必要な確認を弱めるのではなく、説明文、読取案内、再開方法、適法な代替経路を改善します。
そのうえでリスクに応じた追加確認を設計します。
利用できない人を取り残す
端末や暗証番号、障害、対応書類等の事情で通常の経路を利用できない人には、案内と別経路を用意します。外国籍の利用者も、保有する書類や居住状況に応じて対応を分けます。
個人情報事故の影響が大きい
本人確認データは、漏えい後に簡単には変えられません。取得項目、保存期間、暗号化、閲覧権限、再委託、削除まで確認します。
ベンダー停止が契約停止につながる
外部eKYCの障害は新規契約にも影響します。処理待ち、適法な別方式への切替、復旧後の再開、重複申込みの扱いを決めます。
手作業に切り替える場合も、必要な本人確認を省略せず、担当者と記録の残し方を決めます。
海外方式を日本へそのまま持ち込めない
書類、電子証明書、法令、審査記録は国ごとに違います。海外製品の対応国数だけで選ばず、日本の方式と例外業務へ接続できるかを確認します。
参入を見送る条件も先に決めます。支払者や対象取引を絞れない、例外率と人審査費を測れない、確認・記録・削除の責任を決められない場合は、開発範囲を見直します。
自社で全責任を負うことが難しければ、基盤事業者との提携や接続・導入支援に役割を限定します。
eKYCについてよくある質問
eKYCの意味、2027年の制度変更、JPKI、導入方法について、よくある疑問を整理します。
まとめ|eKYCは本人確認後の運用で差がつく
eKYCの事業化では、制度に合う確認と、導入後も続けられる運用を一緒に設計します。規模の数字より、自社の顧客が減らしたい手間と負える責任を具体化します。
eKYCは、オンラインで本人確認を行う仕組みです。犯罪収益移転防止法の本人確認方法は、2027年4月1日に変わります。
口座開設などでは、書類画像を使う一部の方法が廃止されます。ICチップやJPKIへ重心が移ります。
国内事例では、店舗での読取り、銀行の口座開設、確認業務のBPO、同意に基づく顧客情報更新など、企業ごとに担当する仕事が異なります。公的認証や共通アプリを活用しても、法定確認や記録保存の責任がなくなるわけではありません。
海外事例からは、条件に応じた審査や、本人同意に基づく情報の再利用を学べます。ただし、対応国数や認証を日本の法令適合へ直接置き換えず、対象取引で必要な情報と手順を確かめます。
新規事業の入口は、IC・JPKI移行支援、業界特化BPaaS、継続管理、越境KYB・ID再利用の四つです。自社で持つべきものは、顔認証技術だけではありません。
特定業界の例外データ、審査の運用、顧客システムへの接続、責任分担を設計できる力です。
制度変更は参入のきっかけになります。しかし、移行対応だけでは長期の事業になりません。
本人確認後の業務をどこまで減らし、不正と利用者負担の両方をどう管理するか。そこから参入方法を決めます。
参考資料
制度と各社の取り組みは、次の一次情報を中心に確認しました。
公的認証の実装はデジタル庁のJPKI解説とデジタル認証サービス実装ガイド、サービスの現状はDNP製品紹介とAIRPOSTの運営者変更案内、情報再利用はPersona Walletの利用説明も確認しています。
- 警察庁 JAFIC
- 警察庁「犯罪収益移転防止法施行規則の改正による本人確認方法の見直し」
- 金融庁「金融行政上の論点(2025年7月)」
- デジタル庁「JPKI導入事業者及び事例一覧」
- Liquid「対面KYC専用アプリ」
- TRUSTDOCK「みずほ銀行のWEB口座開設への提供」
- DNP「本人確認アプリ」
- Cybertrust「マネーフォワードケッサイでの本人確認支援」
- TOPPAN「AIRPOST」
- Persona Workflows
- Sumsub Reusable Identity
- Entrust IDV
CONTACT
お問い合わせ
eKYCの事業機会を、本人確認後の運用から具体化する。
制度変更、顧客業務、例外処理、継続管理、責任境界を整理し、自社で持つ役割と提携で補う役割を設計します。


