
投稿日:2026.09.08 最終更新日:2026.10.01
EU炭素国境調整措置(CBAM)で輸出実務はどう変わる?2026年対応
CBAM(炭素国境調整措置)は、EUへ輸入する一部製品の製造時の温室効果ガス排出量に、炭素価格を反映する制度です。2026年1月から本格運用に入り、2026年の輸入分が翌年の申告と証書費用につながります。
CBAM対応は、対象製品・EU輸入者・算定方式の確認から始めます。実排出量とEUのデフォルト値のどちらを使うか、取引先と先に合わせることが重要です。
実排出量を使う場合は、製造施設・製品・期間ごとの算定と認定検証が必要です。会社全体の排出量や一般的な製品カーボンフットプリント(PCF/CFP)の結果を、そのままCBAM申告へ流用することはできません。
本記事では、制度と費用、日本企業の対応、国内外9社の取り組み、新規事業の参入方法を整理します。提供済み機能、発表時点の計画、関連するCFPの事例を分けて比較します。
情報確認日:2026年9月28日。
この記事の結論
CBAM対応の中心は、報告書ではなく、輸出品の排出量を工場からEU輸入者までつなぐ運用です。
- 2026年から本格運用に入り、鉄鋼・アルミ・肥料・セメントには輸入者単位の年間50トン基準が導入されました。
- 国内外9社は、貿易、工場、製品別排出量、供給者連携、検証・財務という異なる入口から支援しています。
- 参入の入口は、対象判定、業界特化PCF、供給者回収BPaaS、検証準備・費用管理の四つです。
目次
EU炭素国境調整措置(CBAM)とは?輸入品にも炭素価格を反映する制度
CBAMの申告・証書提出はEU側の義務です。日本企業は、実排出量を提供する条件と費用を取引先と合わせます。
CBAMは、Carbon Border Adjustment Mechanismの略です。EU域外から輸入する一部の製品について、製造時の排出量に応じた費用を求めます。
EU域内の工場は、EU排出量取引制度で炭素費用を負担します。一方、規制の弱い国で作った製品だけが安くなると、EUの生産が域外へ移る可能性があります。
これが「カーボンリーケージ」です。
欧州委員会は、輸入品にも域内品と同等の炭素価格を反映し、この移転を防ぐ制度としてCBAMを運用しています。
申告・証書提出の義務を負うのは、原則としてEUの輸入者、または条件に応じた間接通関代理人です。対象となる事業者は認定CBAM申告者として、輸入量と体化排出量を年次申告し、調整後の排出量に対応する証書を提出します。
体化排出量とは、その製品の製造や対象となる前駆体に含まれる排出量です。
欧州委員会の概念ガイド(12ページ)は、EU域外の製造事業者にCBAM上の活動を直接義務付けてはいないと説明しています。EU輸入者は、検証済みの実排出量を受け取れない場合、欧州委員会が定めるデフォルト値(既定値)を使えます。
日本企業は取引条件と費用を踏まえ、どのデータを提供するか合意します。
2026年からCBAMは何が変わったのか
50トンは輸入する製品の重量、証書価格の単位は排出量です。二つの「トン」を分けて計算します。
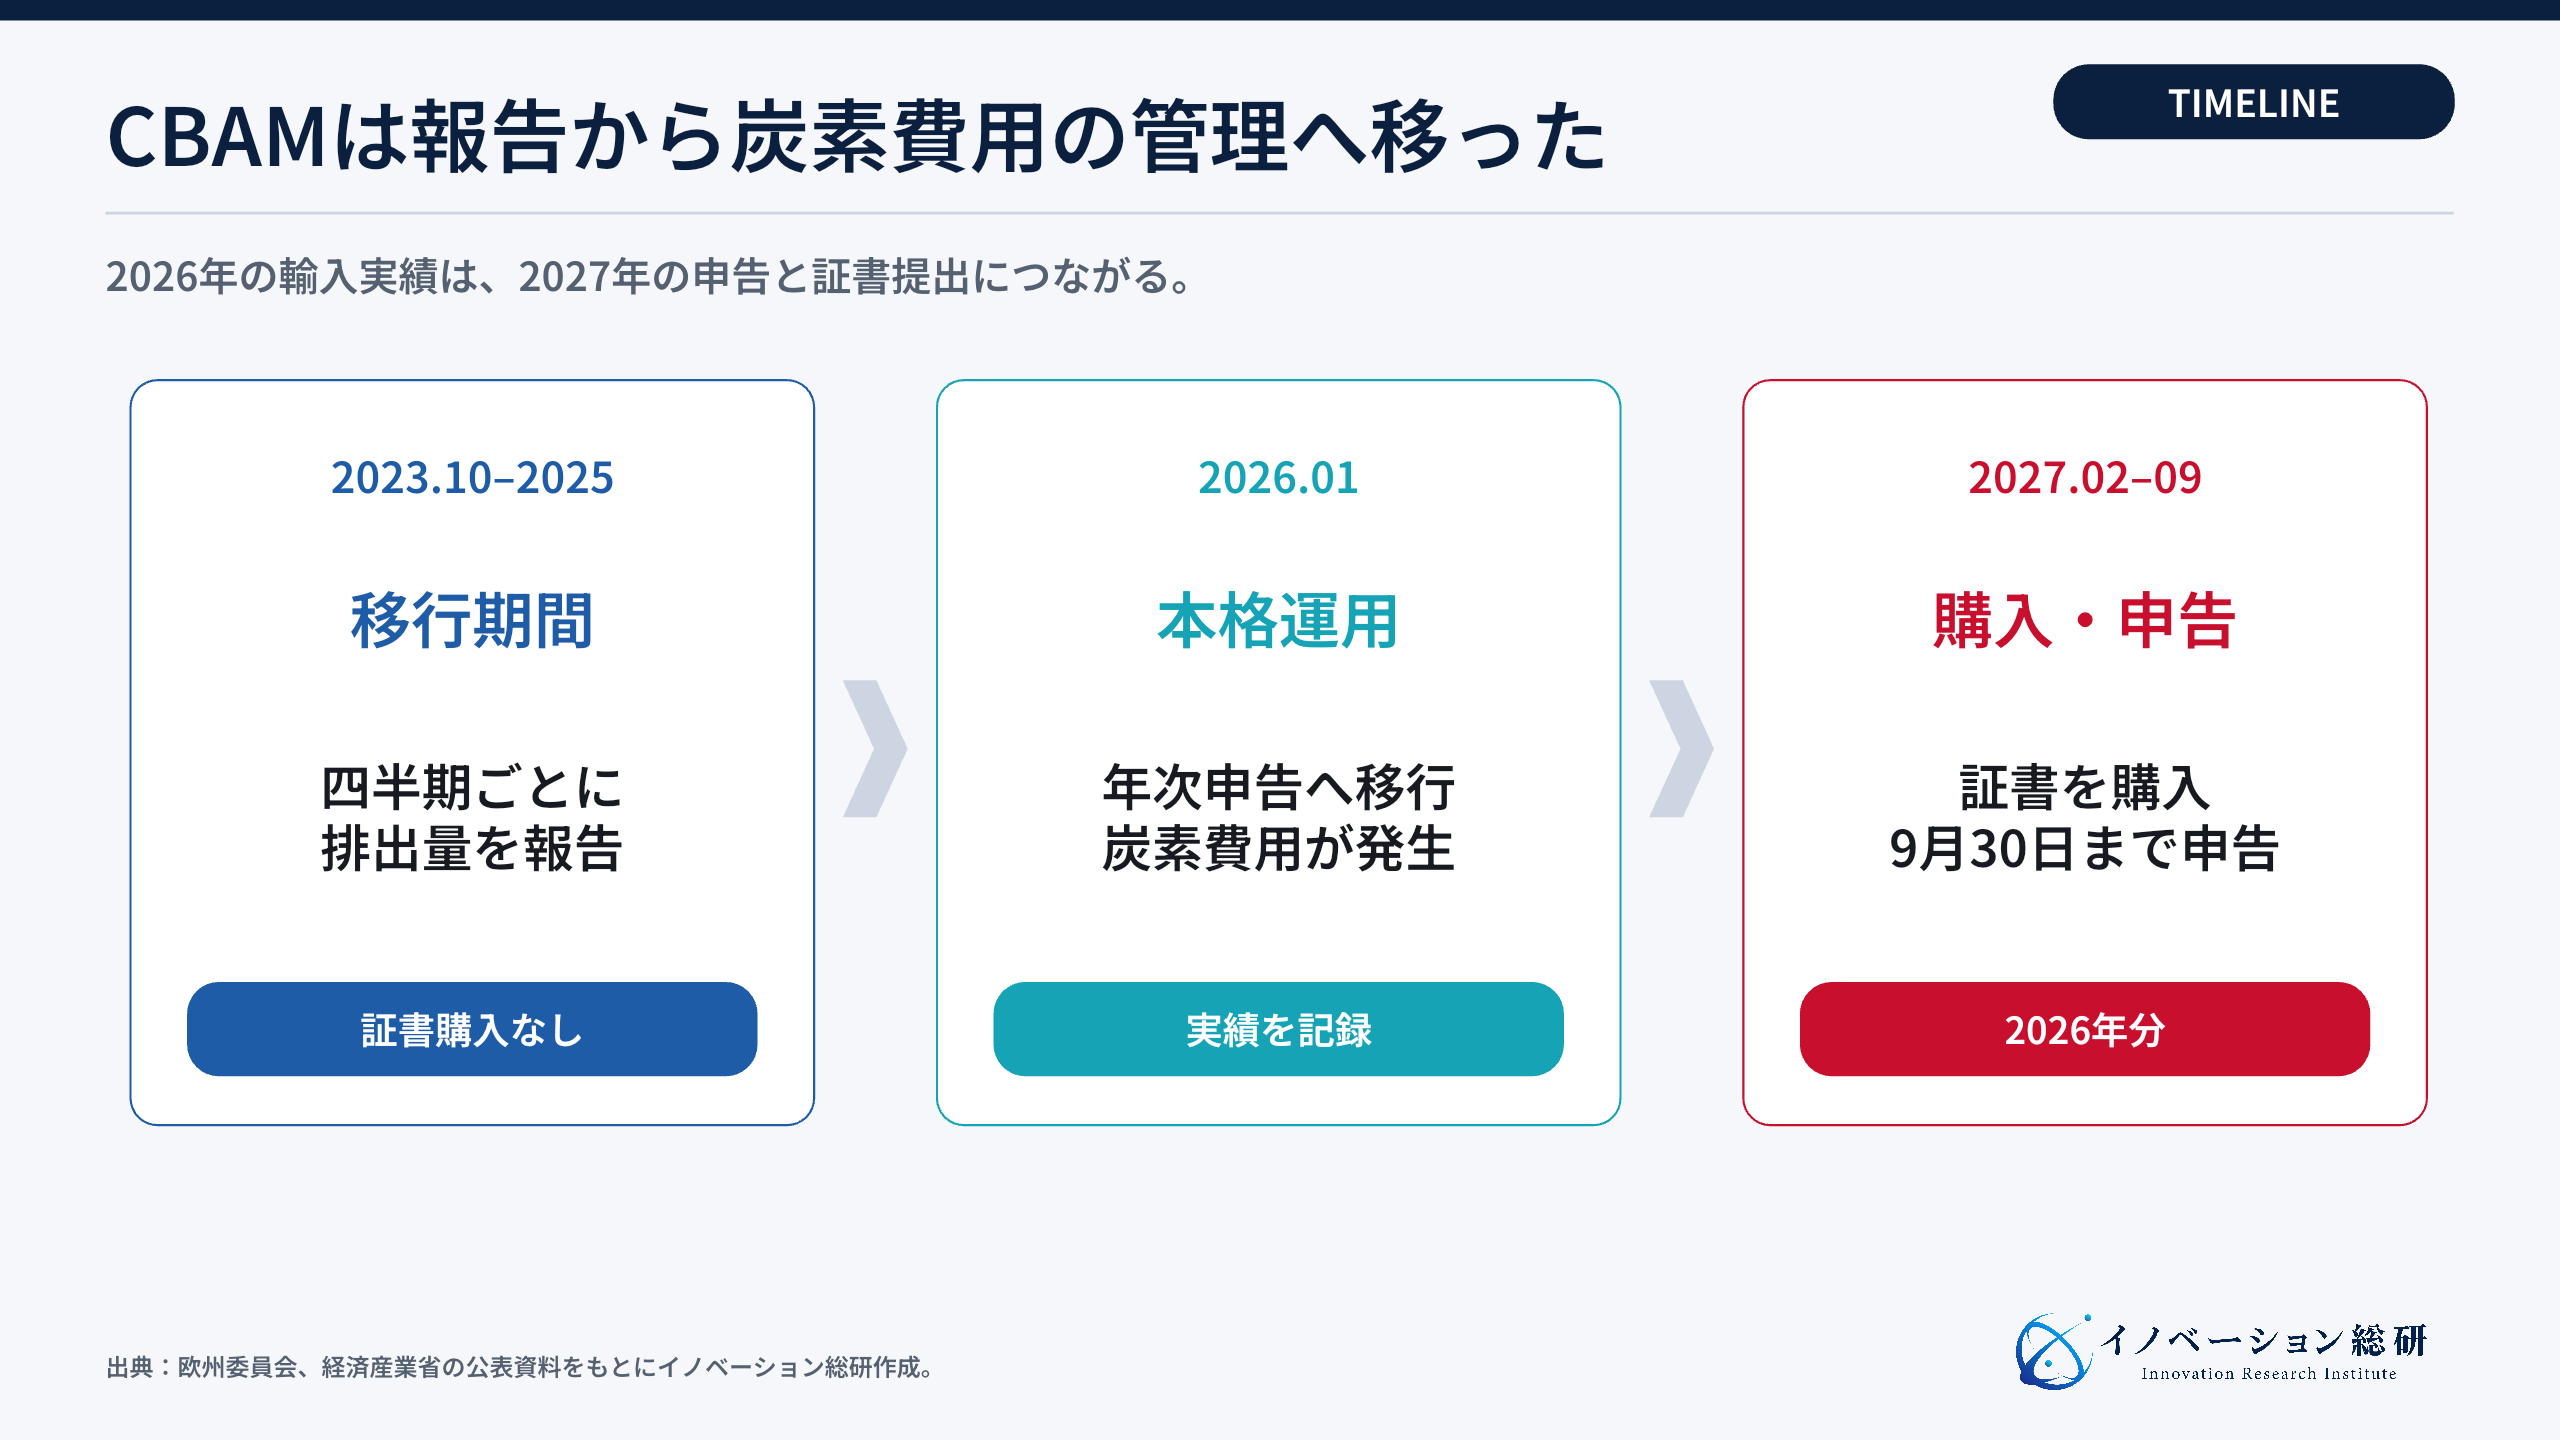
制度は2023年10月に移行期間へ入りました。この期間は、EU輸入者が対象製品の量と排出量を四半期ごとに報告しました。
ただし、証書の購入はありませんでした。
2026年1月からは本格運用です。欧州委員会の案内によると、対象となる輸入者には、認定申告者の資格、年次申告、証書の購入・提出が求められます。
2026年の輸入分について、証書を同年中に買うわけではありません。共通販売基盤での販売開始は2027年2月1日で、最初の2026年分の年次申告と必要証書の提出は、いずれも2027年9月30日が期限です。
報告と支払いの準備を、同じ日程表で管理します。
証書価格はEU排出量取引制度の排出枠価格に連動します。公表価格は、2026年第1四半期が75.36ユーロ、第2四半期が75.28ユーロで、単位は温室効果ガスをCO2換算した排出量1トン(tCO2e)当たりです。
2026年分には輸入した四半期の平均価格、2027年以降には週平均価格が使われます。
必要証書数は、対象の体化排出量から、EUの無償割当に対応する調整と、要件を満たす第三国での実際の炭素価格負担を反映して求めます。無償割当の調整は基準値(ベンチマーク)などを使うため、「自社の全排出量に一律の導入率を掛ける」計算ではありません。
EUの無償割当は2034年に向けて段階的に廃止されます。
費用の見方を示す架空例として、2026年第2四半期の輸入について、すべての調整後に100証書が必要と確定したなら、証書代は100×75.28=7,528ユーロです。これは製品100トンの費用という意味ではなく、算定・検証・システム利用料や為替の影響も含みません。
実際の予算では、証書代と毎年の対応費を分けます。
CBAMの対象製品と年間50トン基準を整理する
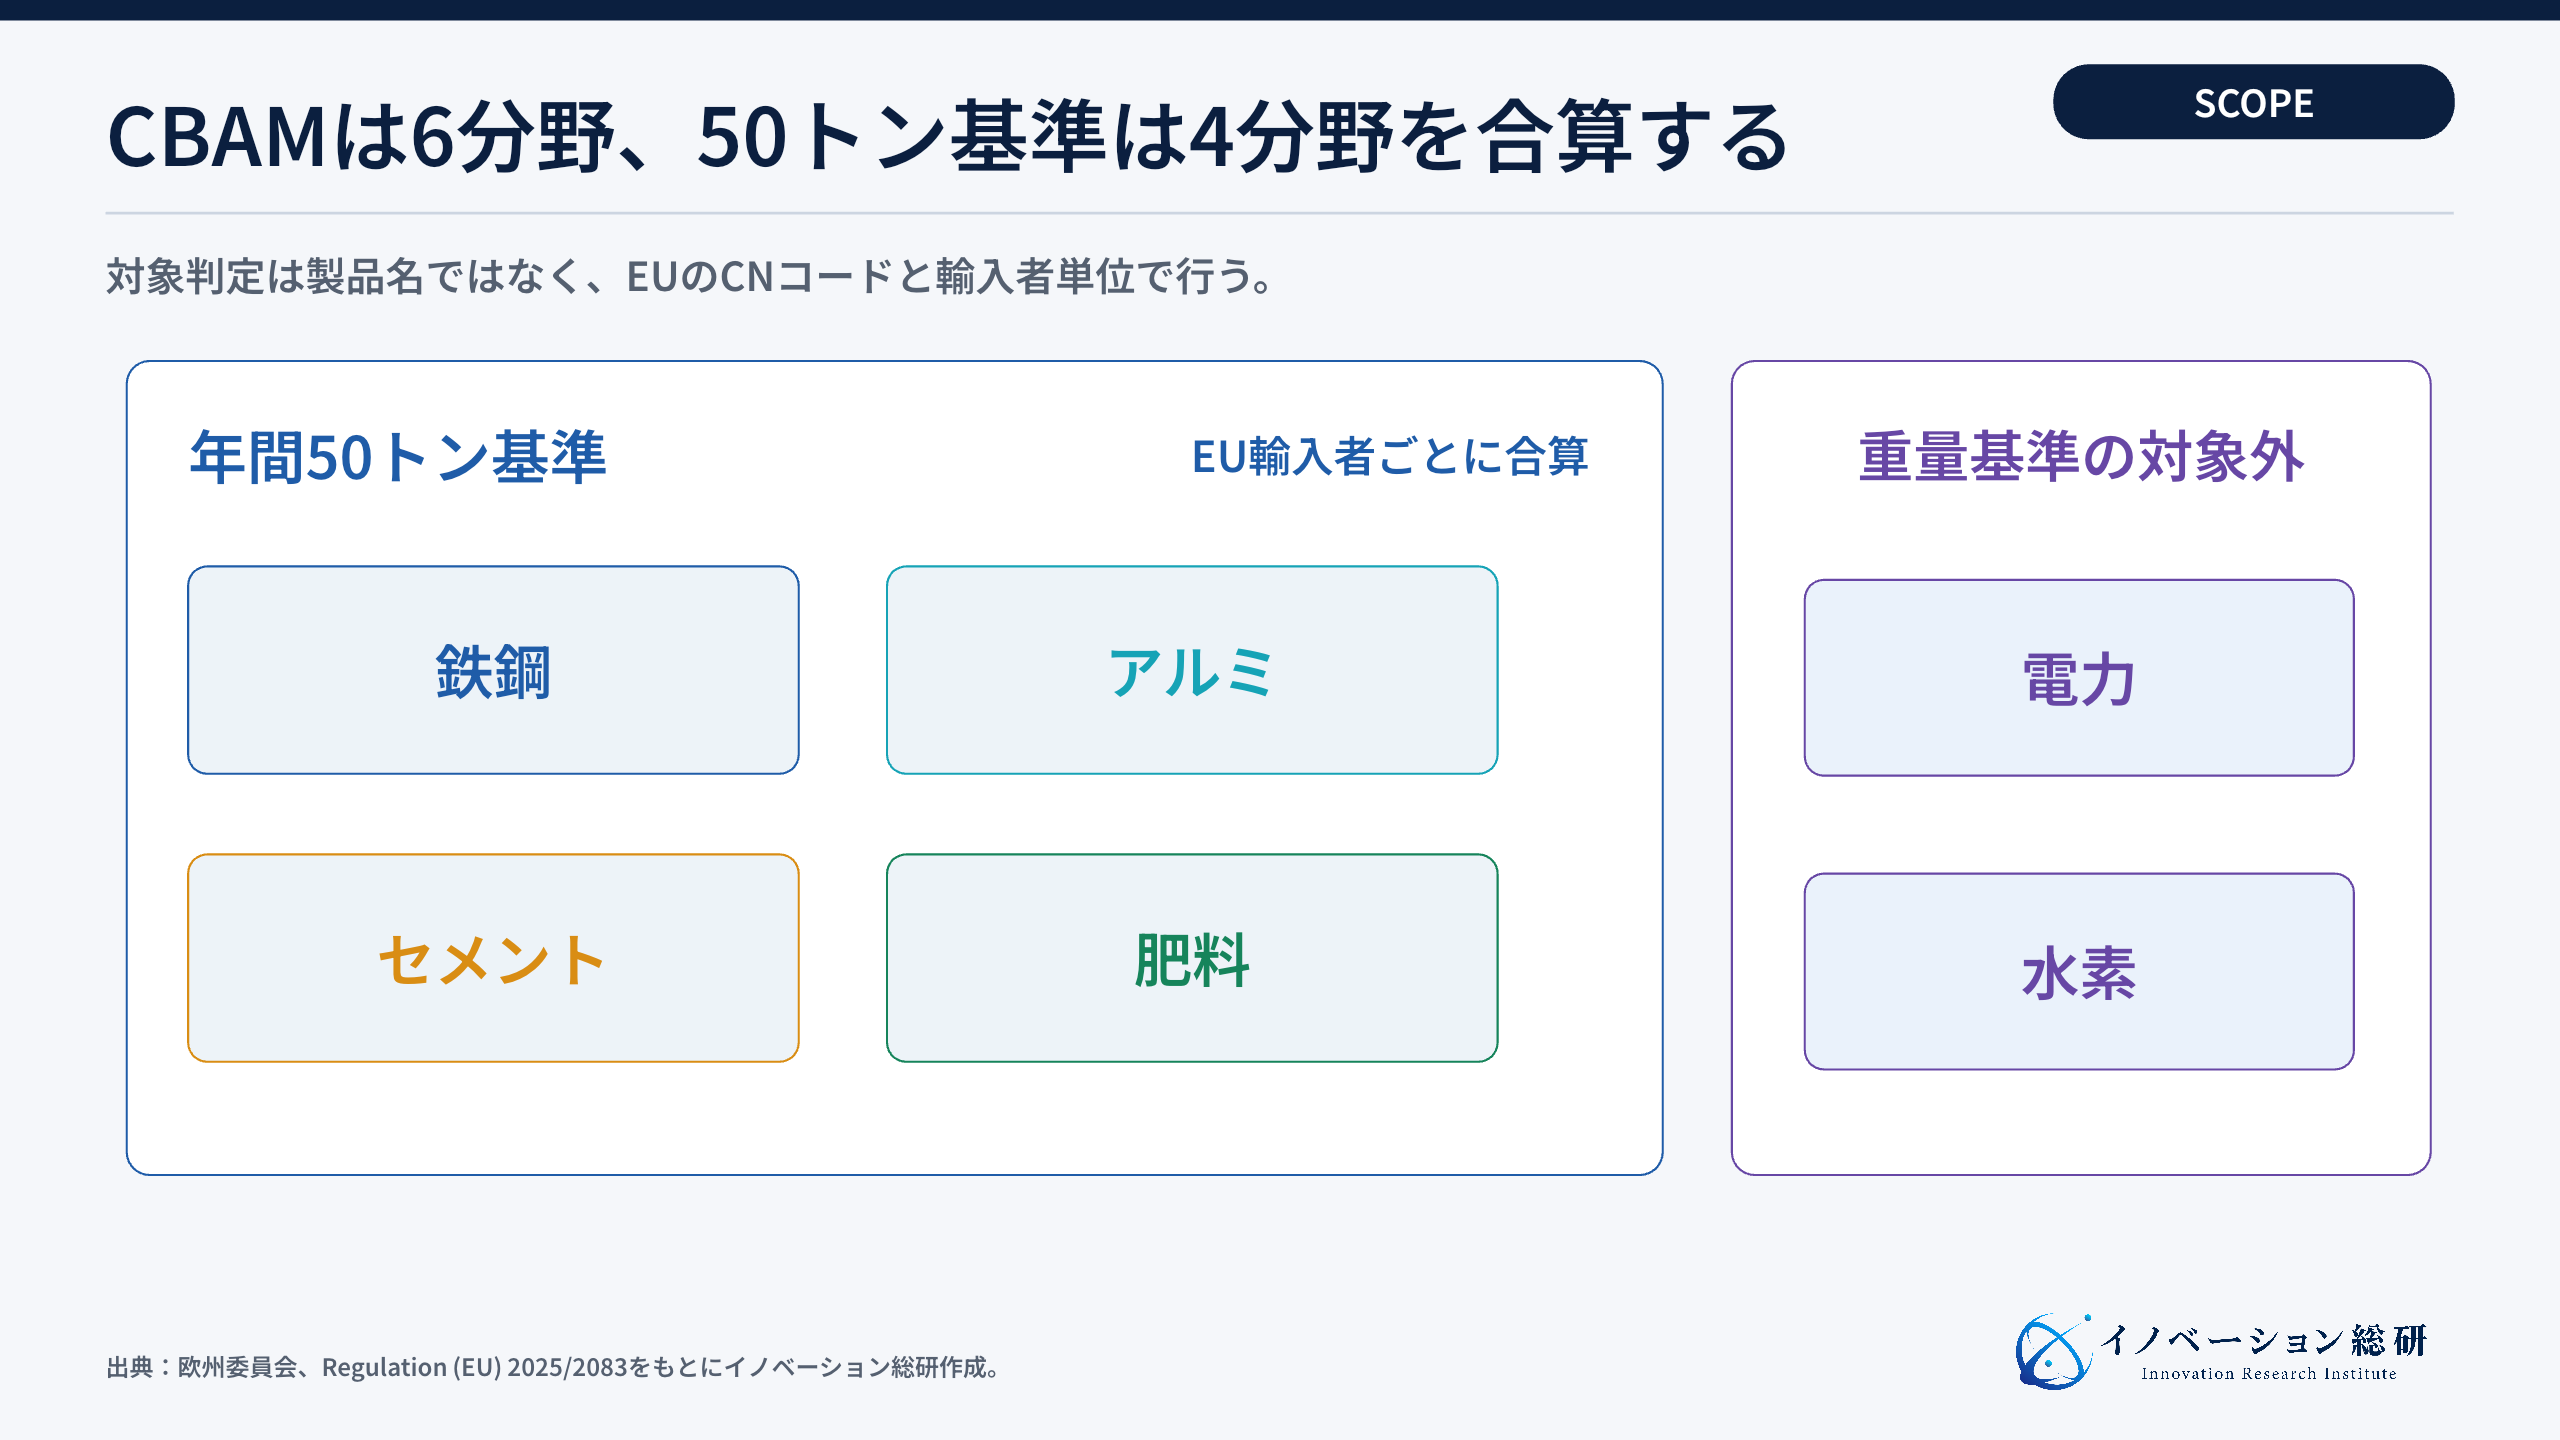
50トン基準は、四つの対象分野を同じEU輸入者の年間量で合算します。超過すれば年初からの全量が対象です。
対象は、セメント、鉄鋼、アルミ、肥料、電力、水素の6分野です。実際の判定は、製品名ではなくEUのCNコード(EUの関税分類番号)で行います。
そのため、ねじ、ボルト、一部の構造物など、素材そのものではない加工品も対象に含まれます。
2025年の制度改正で、少量輸入者の扱いが変わりました。具体的には、鉄鋼、アルミ、肥料、セメントは、EUの輸入者ごとに4分野を合算します。
そのうえで、年間の正味重量が50トン以下なら、原則として義務が免除されます。逆に、50トンを超えた場合は、その年に輸入した対象品全体が対象です。
例えば、同じEU輸入者が1年間に対象の鉄鋼30トンとアルミ25トンを輸入すると、合計55トンです。超過した5トンだけでなく、年初からの55トン全体が対象になります。
仕入先や貨物ごとに50トンを判定せず、対象品の年間正味重量を輸入者ごとに管理します。
電力と水素には、年間50トンの少量免除は適用されません。また、原産国などによる免除は別に確認します。
例えば、ノルウェー、アイスランド、リヒテンシュタイン、スイス原産の対象品は、EU ETSとの関係により免除されます。
| 対象分野 | 代表的な品目 | 50トン基準 | 日本企業が最初に見る情報 |
|---|---|---|---|
| 鉄鋼 | 鋼材、ねじ、ボルト、構造物の一部 | 4分野の合算対象 | CNコード、鋼材、製造工程、前駆体 |
| アルミ | 地金、板、形材、加工品の一部 | 4分野の合算対象 | 製錬・再生材、電力、加工歩留まり |
| セメント | クリンカー、セメント | 4分野の合算対象 | 焼成工程、燃料、原料由来排出 |
| 肥料 | 窒素肥料など | 4分野の合算対象 | 原料、アンモニア、工程エネルギー |
| 電力 | EU域外から輸入する電力 | 重量基準の対象外 | 発電方式、送電経路、排出係数 |
| 水素 | 水素 | 重量基準の対象外 | 製造方式、電力、原料、設備 |
対象判定でよくある誤りは、完成品の一般名だけで判断することです。実際には、製品のCNコード、原産国、通関時の輸入者、年間量を同時に見ます。
また、輸出企業は、EUの販売子会社や顧客ごとに輸入者が誰かも確かめます。
日本企業はEU輸入者へ何を渡すのか
実排出量を使うなら、施設・製品・期間をそろえ、CBAMの算定方法と認定検証に対応します。 EUの販売子会社が輸入者なら、申告責任はその会社の業務として整えます。
EUの顧客や商社が輸入者なら、相手が使う算定方式と必要情報を確認します。以下は、実排出量を使う場合を中心とした役割分担です。
実排出量を使う場合は、対象製品を作った製造施設(installation)、製造工程、対象期間を特定します。そのうえで燃料や材料の使用量、生産量、必要な電力情報、製品への配分方法を結び付けます。
「実排出量」は排ガスの直接測定だけでなく、活動量と排出係数を用いる算定も含みます。
前駆体は、製造工程に投入されるCBAM対象品です。ねじであれば、材料となる線材などの排出量が関係します。
すべての購入品を一律に足すのではなく、算定ガイドに従い、制度上の工程・前駆体・配分の範囲を確かめます。
実排出量を申告に使うには、CBAMの認定検証人による検証が必要です。欧州委員会の案内に従い、EU・EEAの国家認定機関による認定、対象となる産業分野、有効期間を確認します。
算定ソフトの入力チェックや一般的なISO認証だけで、この検証を代替することはできません。
| 関係者 | 主な役割 | 保有する情報 | 相手へ渡すもの |
|---|---|---|---|
| 日本の製造事業者 | 対象品を製造し排出量を計算 | 工程、燃料、電力、材料、生産量 | 実排出量を使う場合の算定結果・根拠・検証情報 |
| 上流サプライヤー | 前駆体や加工を提供 | 素材の排出量、設備、製造経路 | 前駆体データ、証拠、更新情報 |
| 商社・輸出者 | 商流と製品を対応付ける | 品番、顧客、数量、CNコード | 製品・工場・顧客の対応表 |
| 独立検証人 | 実排出量を認定範囲内で独立検証 | 計算方法、原資料、設備 | 設備単位の検証報告書 |
| EU輸入者 | 法的な申告と証書提出 | 輸入記録、排出量、炭素価格 | 年次申告、CBAM証書 |
PCF/CFPは原材料調達から廃棄までなど、設定したライフサイクルの排出量を扱います。一方、CBAMは制度で定める製造工程と前駆体が基準で、間接排出量を含める範囲も製品・前駆体によって異なります。
既存のCFPからデータを再利用する場合も、算定範囲と係数を照合し、合計値をそのまま転記しないことが重要です。
炭素データを5工程でつなぐ
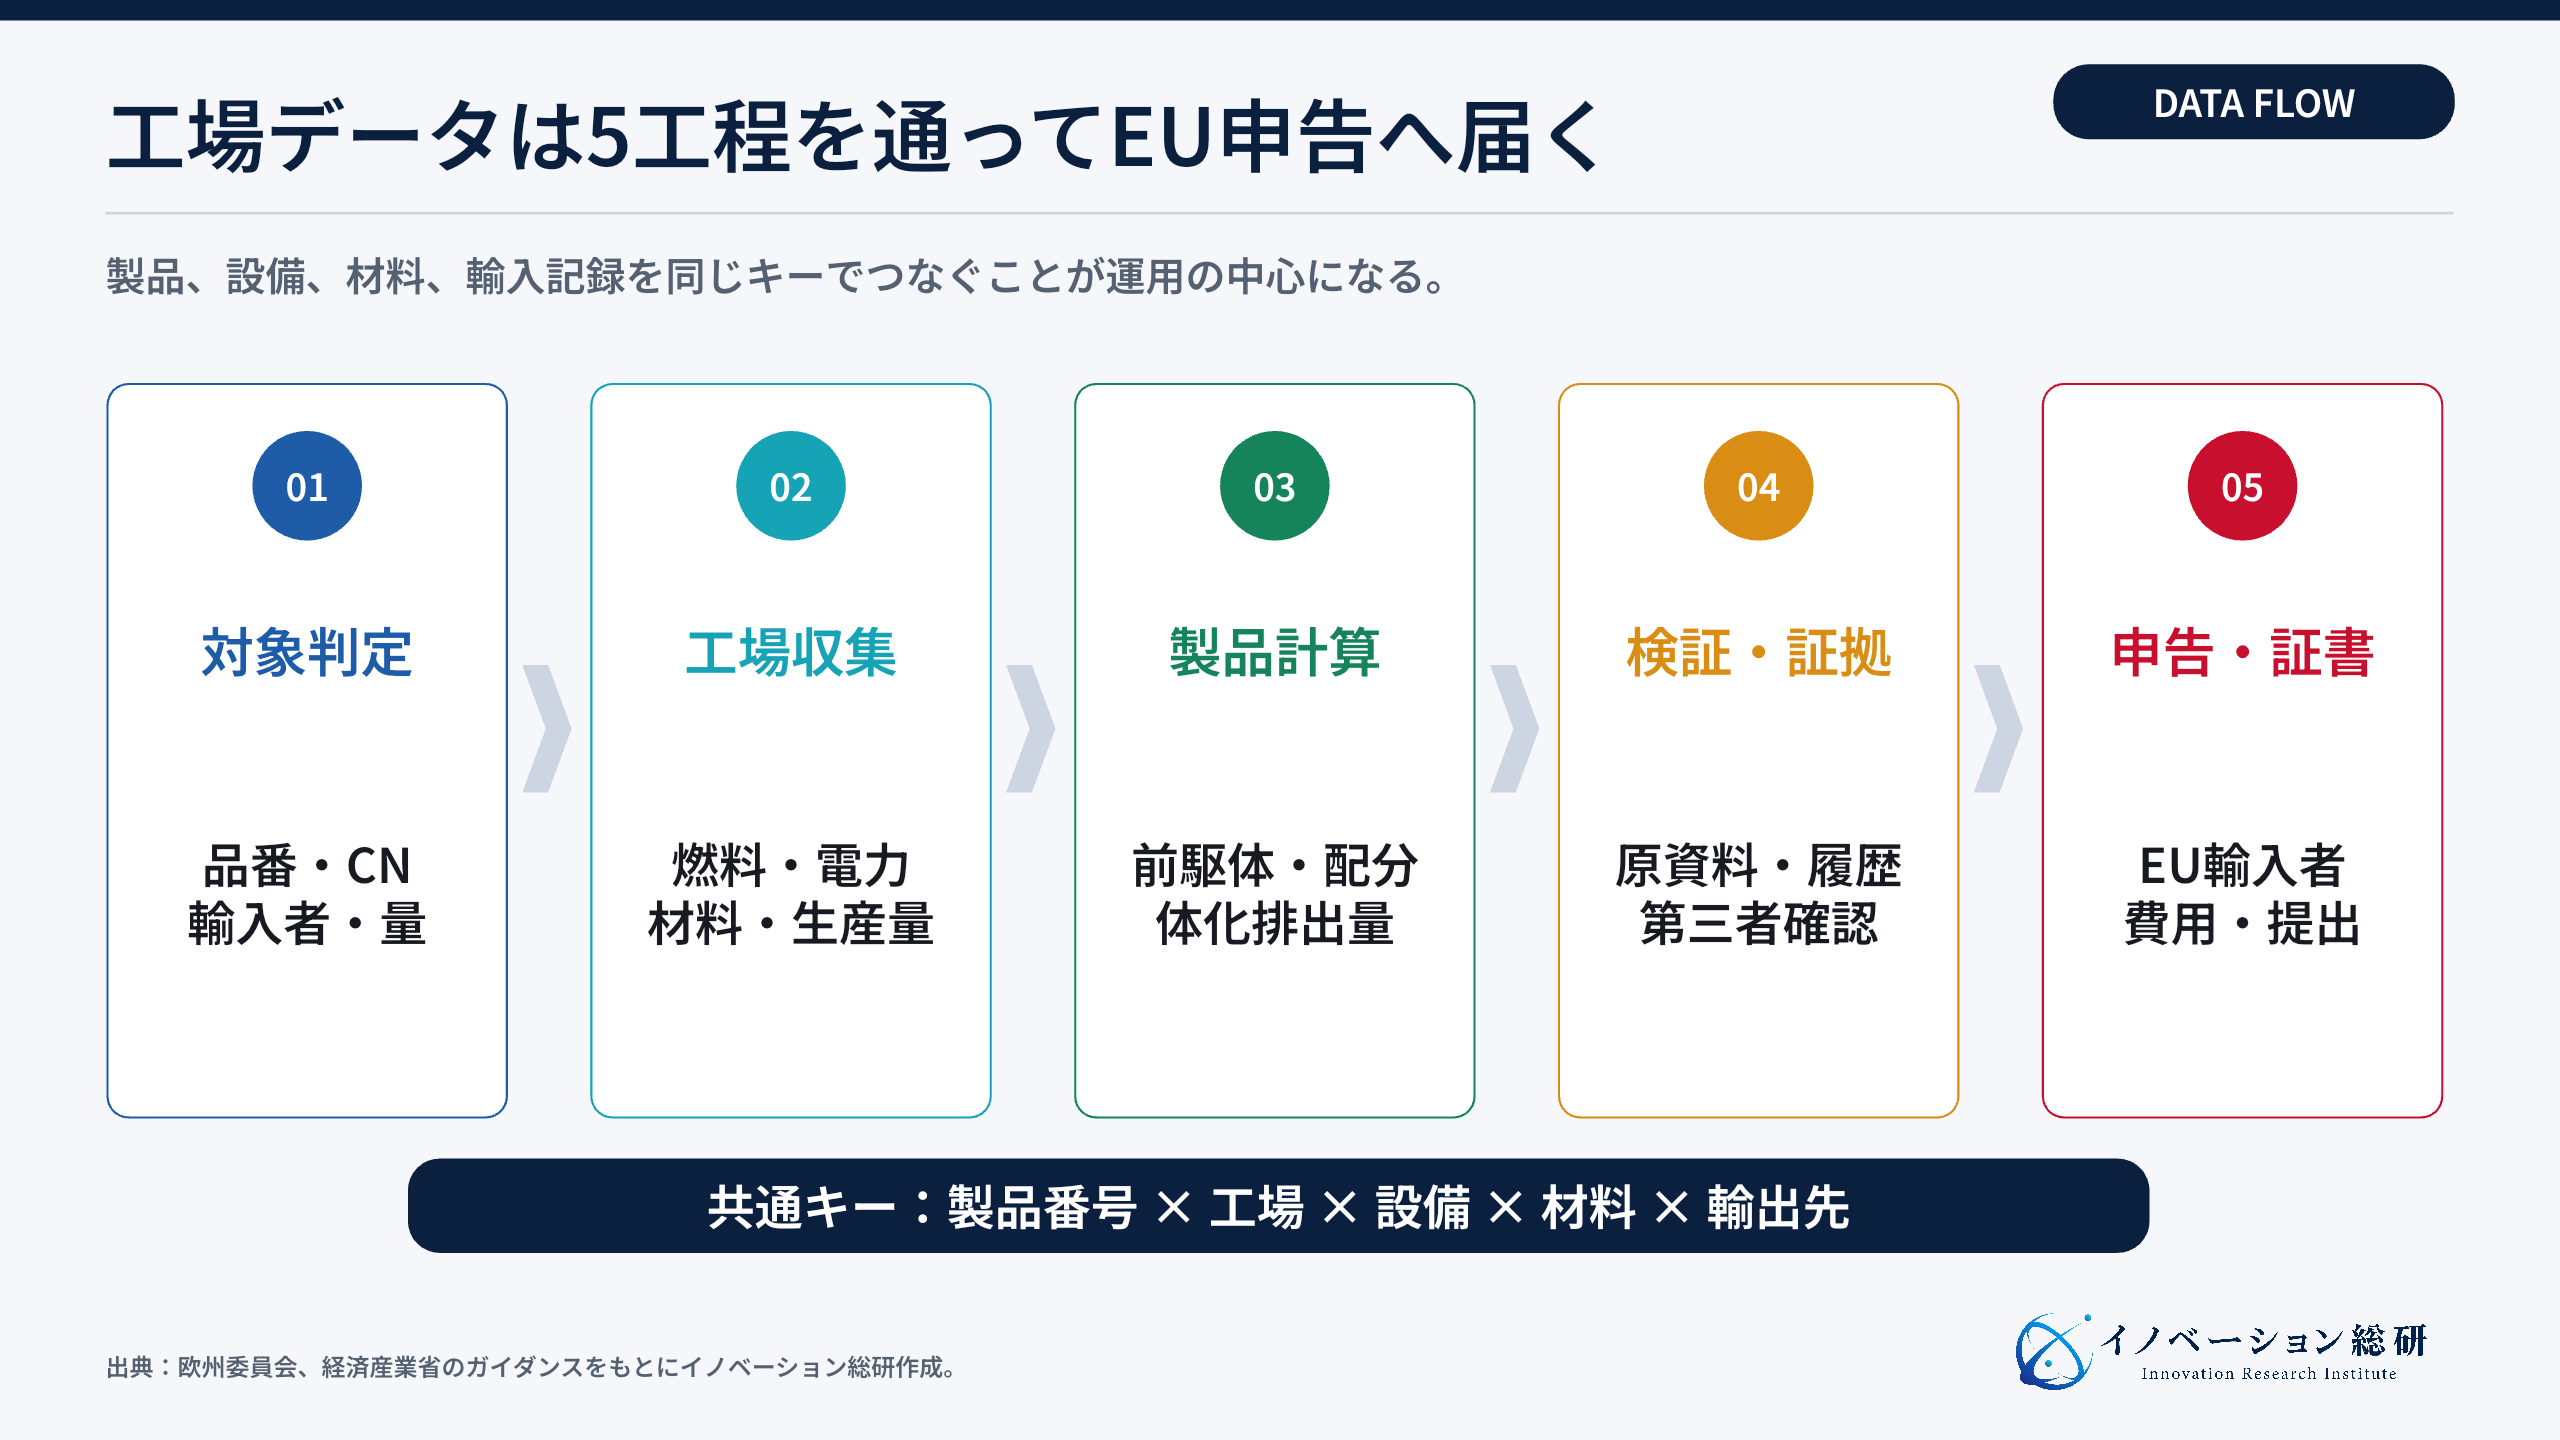
対象判定、収集、算定、検証・証拠管理、輸入者への連携を、共通の製品・施設番号でつなぎます。 対応業務は、大きく5工程に分けられます。
第1は対象判定です。ここでは、CNコード、原産地、輸入者、量から、どの取引が制度に入るかを特定します。
第2は工場データの収集、第3は製品別の排出量計算です。燃料や材料、生産量などをそろえ、共用設備の排出量を製品へどう割り振るか決めます。
デフォルト値を使う部分は、適用する国・品目・製造経路・年度と値の版を残し、実排出量と混同しないようにします。
第4は検証と証拠管理です。実排出量を使う場合、算定結果とともに係数、請求書、計量記録、配分理由、変更履歴を保存し、検証人へ示します。
欧州委員会のガイドでは、製造事業者の監視記録・裏付け資料は少なくとも6年間の保存が必要です。第5は、施設・製品・期間を合わせたEU輸入者への情報提供です。
難しいのは、5工程の担当部署が異なることです。CNコードと輸入量は貿易部門、材料と品番は調達・生産管理、燃料と設備は工場、計算方法は環境部門、証書費用は財務が持ちます。
一つの巨大システムを入れる前に、製品番号、工場、設備、材料、輸出先をつなぐ共通キーを決めます。月次で更新できる最小データを定義し、根拠資料の保存場所と承認者を固定します。
CBAM市場は5つの機能で競争が始まっている
支援の事業機会は、計算ソフトだけでなく、貿易、工場、供給者との連携、検証準備、財務管理に分かれます。 関連市場を「排出量算定SaaS」とだけ見ると、参入余地を見誤ります。
実務には、貿易データ、製造データ、製品別排出量、サプライヤー連携、検証・申告の5つが必要です。
| 機能層 | 解く課題 | 主なデータ | 代表的な企業・基盤 |
|---|---|---|---|
| 対象判定・貿易 | どの輸入が対象か | CNコード、通関、数量、輸入者 | SAP、osapiens |
| 製造データ | どの工程で排出したか | MES、BOM、燃料、電力、設備 | Siemens、NTT DATA |
| PCF・体化排出量 | 製品別にいくらか | 活動量、係数、配分、前駆体 | Sphera、CarbonChain、Zeroboard |
| サプライヤー連携 | 上流データをどう集めるか | 質問票、設備、前駆体、証拠 | osapiens、booost、SiGREEN |
| 検証・申告・費用 | 誰が確かめ、どう提出するか | 検証報告、XML、証書、会計 | SAP、Sphera、欧州CBAM Registry |
事例を比較すると、計算だけでなく、供給者への依頼、既存データの整理、財務への接続を組み合わせる方法が見られます。この表は業務の整理であり、各社が全機能を提供していることや、導入効果の優劣を示すものではありません。
国内外9社の取り組みから支援サービスを読む
各社は同じサービスではありません。提供済みと計画、CBAM専用と関連するCFP基盤を分けて比較します。
9社には、CBAMの専用サービスと、関連するPCF/CFPの基盤・過去事例が含まれます。機能の提供状況と導入成果を分け、取引先の課題に合うかを読みます。
各社の製品紹介にある古い制度説明よりも、制度の最新確認には欧州委員会の情報を優先します。
| 企業 | 主な起点 | 取り組み | 顧客が解ける課題 |
|---|---|---|---|
| osapiens | 規制・サプライヤー | 対象判定、データ回収、費用予測、XML出力 | 複数拠点・多数サプライヤーの運用 |
| SAP | ERP・財務 | 負債の財務管理は提供済み。データ算定等は発表時点で計画 | CBAM費用を調達・財務へ反映 |
| CarbonChain | 素材・コモディティ | 入力の整合性確認・供給者回収・XML(2024年発表) | 鉄鋼・アルミ等の排出と費用比較 |
| Sphera | LCA・リスク管理 | 供給者回収、体化排出量計算、申告様式 | LCA知見を規制対応へ使う |
| Siemens SiGREEN | 工場・PCF | 供給者と自社工程のPCFデータ連携(過去発表) | 工場データを供給網へ渡す |
| Microsoft | 業務アプリ | CBAM推計エージェントの紹介。現行提供状況は要確認 | 自社データを使う推計の考え方 |
| Zeroboard | 国内GHG・PCF | 製品別排出量、サプライヤー一次データ、多言語 | 国内工場のPCF基盤を作る |
| Booost | サステナビリティERP | 製品・施設別管理、供給者との依頼・回答、証拠管理 | 施設・製品と上流データの対応付け |
| NTT DATA | 原価・システム実装 | 原価ロジックのCFP応用。UBE事例は計算時間約95%減 | 既存ITを使い製品別データを作る |
表は参入の起点を比較するためのものです。2026年の申告に使う製品を選ぶ際は、対象年度、提供済みの機能、検証人との分担、既存システムとの接続を見積りで確認します。
osapiensは輸入・調達・供給者データを一つの流れにする
osapiens HUB for CBAMは、輸入・調達データによる対象品の抽出、サプライヤーへの依頼、排出量と証書費用の試算、提出用XMLの出力を案内しています。入力から出力までの運用をまとめる構成です。
特徴は、供給者向けの学習と質問を同じ運用に入れていることです。というのも、データを要求するだけでは、回答方法が分からないサプライヤーが増えるからです。
必要項目を説明し、不備を戻し、回答履歴を残す機能が価値になります。
SAPはCBAMの負担を財務管理へつなげる
SAPの2026年6月25日の説明は、提供済み機能と今後の機能を分けています。SAP Green LedgerによるCBAMの負債認識・評価・価格変動に応じた再評価は提供済みとする一方、Sustainability Footprint Managementによる通関・供給者データの収集、必要証書数の算定、報告機能は「coming soon」としています。
同じ発表では、保有証書の資産管理、資金影響の予測、製品別の費用管理も今後の機能です。ここから得られる示唆は、排出量、必要な証書、購入済みの証書、会計上の負債を別々に管理することです。
発表された構想全体を、すでに稼働する一体型サービスの実績とは扱いません。
CarbonChainは素材取引の粒度へ特化する
CarbonChain Complyの2024年4月9日の発表は、鉄鋼、アルミ、肥料などの取引を対象に、通関データの整合性確認、供給者への依頼、回答確認、XML出力を組み合わせた事例です。移行期間中の発表であり、採用時には2026年以降の算定・提出仕様への対応を別途確認します。
参考になるのは、素材の製造経路と取引情報を対応付ける業界特化の設計です。入力ミスの検出と法定の第三者検証は別の仕事なので、ツールの「検証」機能がどちらを意味するかも確認します。
製造データ企業は製品別排出量の根拠を作る
製品別データを集める基盤と、CBAMに合う算定・検証は別です。連携できるだけで申告が完了するわけではありません。
Siemensの2021年11月22日のSiGREEN発表は、供給者の製品別排出量と自社工程のデータを合わせ、企業間で交換する仕組みを示しています。これはPCFデータ連携の事例です。
旧製品ページは現在一般案内へ転送されるため、本記事では2026年のCBAMモジュールの提供状況まで断定しません。
製造企業では、材料表、設備の消費電力、工程時間、生産量が別システムに分かれています。PCFの基盤から学べるのは、製品と供給者を識別してデータを受け渡す設計です。
CBAMへ使う際には、その後に制度上の算定範囲と検証要件を合わせます。
Spheraは、LCAとサプライチェーンリスク管理を背景に、サプライヤーデータ収集、排出量計算、提出様式を組み合わせます。計算式だけでなく、業界別の排出係数や方法論を持つことが強みです。
Microsoft Learnの案内には「EU CBAM Estimator Agent」がプレビューとして掲載されています。ただし、リンク先は現在一般のエージェントテンプレート案内となっており、同一覧でCBAM用テンプレートを確認できませんでした。
紹介された推計アプローチとして参照し、現時点で利用できる完成済み申告サービスとしては数えません。
推計を自動化する場合も、使った原資料、算定式、係数の版、承認者を記録します。AIの回答が速いことと、制度に合う数値であることは別です。
人が根拠へ戻れる仕組みを先に用意します。
国内企業は日本の工場と商流へ落とし込む
日本の工場では、既存データを活用し、製品と工程を対応付ける運用が重要です。計算時間の削減と排出量の削減は区別します。
Zeroboardの2022年7月5日の発表は、製品別・サービス別の排出量算定、供給者の一次データ収集、多言語での利用を紹介しています。日本企業のCFPデータ基盤を考える事例であり、この発表だけから本格運用後のCBAM申告実績が確認できるわけではありません。
同じ工場へ規制ごとに繰り返し質問する負担を減らすには、元となる燃料・材料・生産量を共通管理することが有効です。一方、GHG管理、PCF、CBAMで計算する範囲は分けます。
共通化するのは入力データと履歴であり、結果の数値を一律に共用することではありません。
booost CBAMは、Data EX-PF上で製品と生産施設を識別し、下流企業から上流企業への依頼・回答、共有範囲の制御、データの由来と操作履歴を管理する構成です。国内商流で実排出量を集める運用に焦点を当てています。
同社ページは、CBAM Registryとの連携を「見据えた設計」としています。接続済みと読み替えず、導入時に確認します。
また、電子署名による改ざん防止は、元データや排出量の正しさを認定検証人が確認することとは区別します。
NTT DATAは、原価計算の考え方と既存のBI・経営管理システムを製品別CFPへ応用しています。具体例が、2023年1月16日に公表したUBEとの共同開発です。
宇部ケミカル工場の一部製品を対象に、2021年度実績に基づくCFPデータの顧客提供を2023年1月から始めました。
同社発表では、既存のExcelや専用システムのデータを入力し、変換・集計・計算することで、CFP算定にかかる時間を従来比で約95%削減したとしています。TableauとTableau Prepを用い、構築期間は3か月でした。
これは対象業務の計算時間についての企業公表値で、温室効果ガスが95%減ったという意味ではありません。
この事例はCBAMの申告成功例ではなく、複雑な製造データを扱うCFP基盤の改善例です。自社へ応用するなら、工場側の入力を大きく変える前に、既存データを取り込める製品群から始め、収集・照合・計算・差戻しを含む総工数で効果を測ります。
国内勢にとっての勝ち筋は、EU制度の説明だけではありません。日本特有の多段階の商流、外注加工、品番体系、中小サプライヤーへ合わせ、計算と証拠収集を続く業務に変えることです。
CBAM対応で起きやすい5つの分断
対象品を計算できても、上流データ・証拠・財務へつながらなければ運用は止まります。担当と例外処理を先に決めます。
1つ目は、対象判定と排出量計算の分断です。というのも、CNコードは貿易部門、CO2は環境部門が管理しがちだからです。
その結果、別々に動くと、対象外の製品を計算したり、対象品を見落としたりします。
2つ目は、工場と本社の分断です。たとえば、本社が計算式を決めても、工場が月次で取れないデータなら続きません。
逆に、配賦(共通の排出量を製品ごとに割り振ること)のためだけに細かな計量を増やすと、現場負荷が上がります。
3つ目は、輸出者と上流サプライヤーの分断です。実排出量を使いたくても、前駆体の情報や対応する検証報告がそろわなければ、算定を進められません。
依頼書を送るだけでなく、必要項目の説明、回答支援、期限、デフォルト値へ切り替える条件を決めます。
4つ目は、計算と証拠の分断です。結果が正しく見えても、元の請求書、設備、係数、配分理由へ戻れなければ検証に耐えません。
5つ目は、排出量と財務の分断です。証書費用を環境部門だけで管理すると、見積価格、調達先、製品採算に反映されません。
| 分断 | 起きる問題 | 先に決めること |
|---|---|---|
| 貿易と環境 | 対象品の漏れ・過剰対応 | CNコードと品番の管理者 |
| 本社と工場 | 必要データと検証の準備がそろわない | 月次データ、計量単位、承認者 |
| 輸出者と供給者 | 前駆体データが集まらない | 依頼形式、支援窓口、代替値 |
| 計算と証拠 | 検証で根拠を示せない | 原資料、版、変更履歴の保存 |
| 排出量と財務 | 費用が製品採算に入らない | 証書価格、原価、見積への反映 |
KPIは「計算完了」だけでなく、対象取引のうち工場・根拠を追える割合、差戻し件数、年間の運用工数で確認します。実排出量の利用で証書費用が下がると決めつけず、デフォルト値の場合との差額から、追加の収集・検証・更新費を差し引いて判断します。
自社はCBAMのどこへ入れるか
顧客の反復業務、自社データ、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
CBAM対応を、毎年続く輸出・工場業務の設計図へ。
対象品、輸入者、工場データ、前駆体、検証、証書費用を整理し、自社で持つ役割と提携で補う役割を設計します。
新規事業としてCBAMへ参入する4つの方法
参入する工程は、自社のデータと顧客接点から選びます。導入後の更新と例外対応まで含めて、継続採算を測ります。
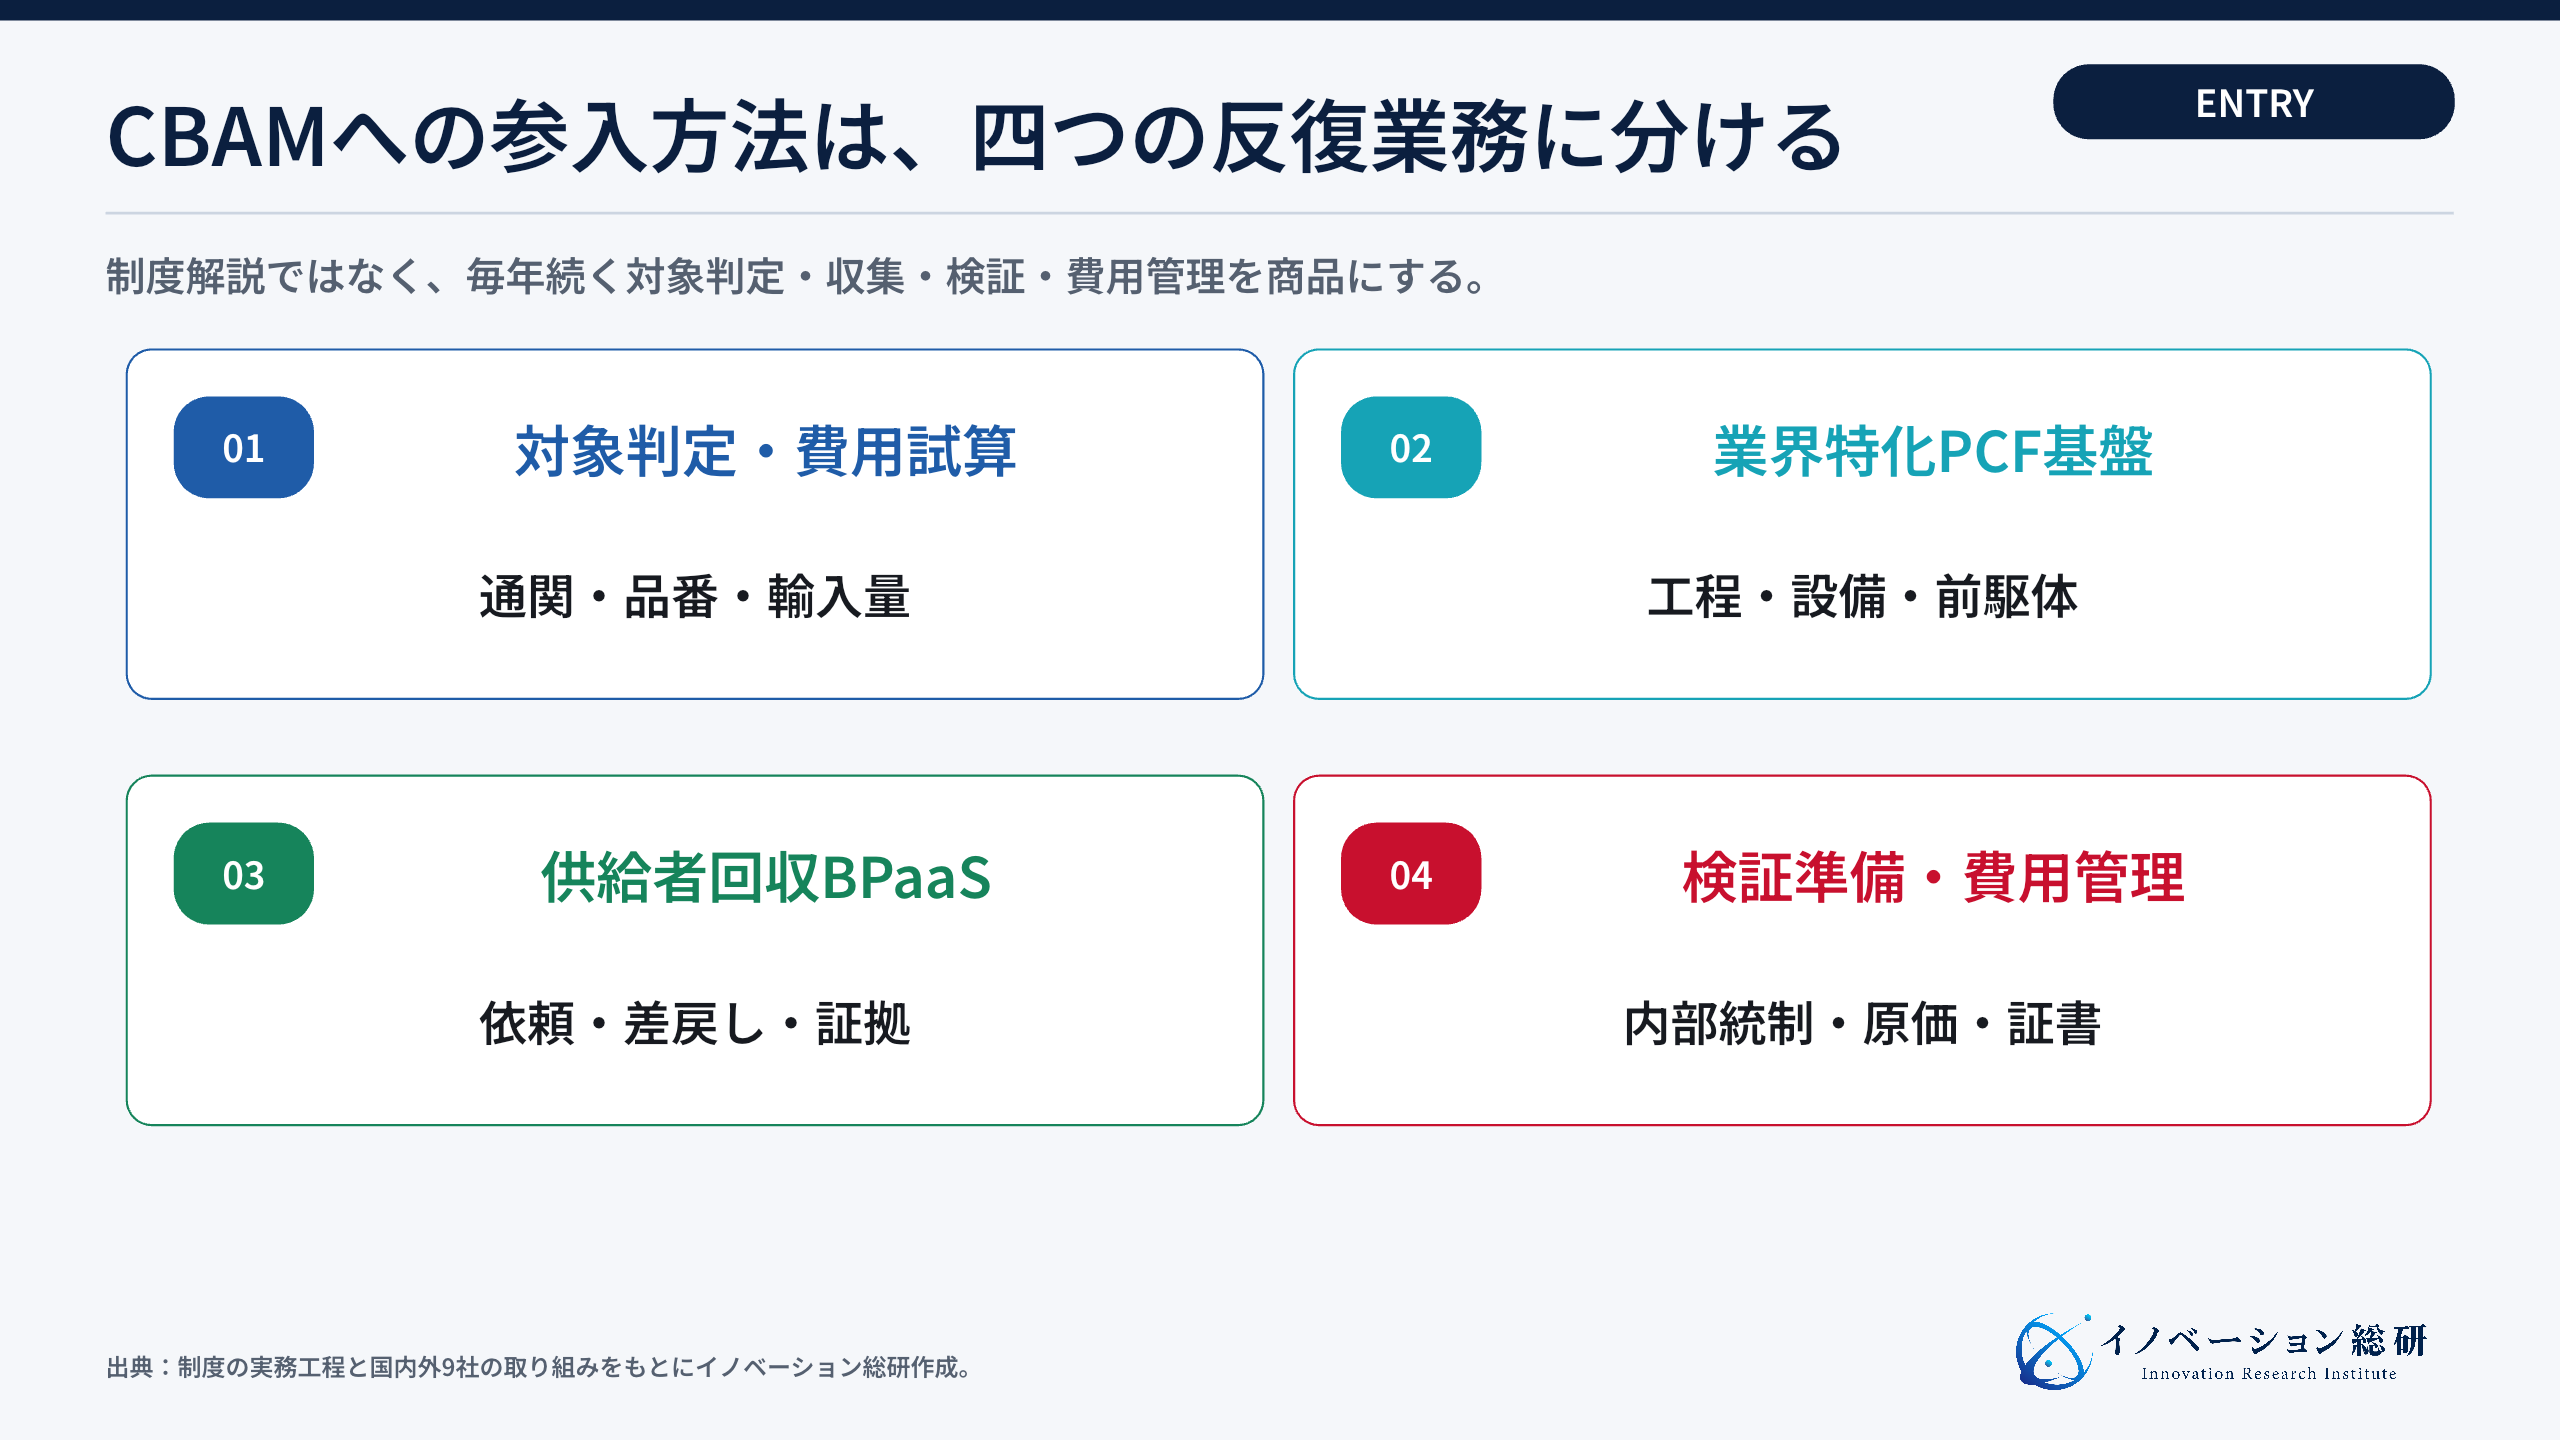
新規事業の入口は、制度解説ではなく、顧客のどの反復業務を引き受けるかで決めます。考えられる方法は4つです。
1つ目は、対象判定と費用試算です。具体的には、通関・品番データから対象品を特定し、輸入量、排出量、証書価格から影響を見える化します。
この領域は、貿易SaaS、物流、商社、金融に向く入口です。
2つ目は、業界特化の製品別排出量基盤です。具体的には、ねじ、アルミ加工、肥料など対象業界を絞り、標準工程、係数、前駆体、外注をテンプレート化します。
この領域は、設備、MES、ERP、LCAの資産を持つ企業に向きます。
3つ目は、サプライヤー回収の運用代行です。質問票送付、説明、回答確認、差戻し、証拠保存までをBPaaS(業務運用まで含めて提供するサービス)として提供します。
この領域は、商社、調達支援、BPO企業が入りやすい領域です。
4つ目は、検証準備と費用管理です。ただし、独立検証そのものには認定が必要です。
一方、その前のデータ整理、内部統制、証書費用の予測には参入できます。さらに、見積や調達へ反映する支援も事業機会です。
| 参入方法 | 最初の支払者 | 自社に必要な資産 | 提携先 | 収益モデル | 最初に確かめること |
|---|---|---|---|---|---|
| 対象判定・費用試算 | EU輸入者、商社、輸出管理 | 通関・品番・顧客データ | CBAM専門家、ERP | 診断料+利用料 | 対象品を正しく抽出できるか |
| 業界特化PCF基盤 | 製造本部、環境、品質 | 工程・設備・原価の知識 | LCA、MES、検証人 | 導入料+拠点課金 | 月次で必要データを取れるか |
| 供給者回収BPaaS | 調達、商社、EU販売会社 | 供給者網、運用、言語 | 算定SaaS、業界団体 | 供給者数・件数課金 | 回答率と差戻し工数が改善するか |
| 検証準備・費用管理 | 財務、経営企画、内部統制 | 証拠管理、原価、リスク | 認定検証人、会計、金融 | プロジェクト+継続支援 | 検証前の不備と費用差を減らせるか |
最初の顧客では、対象を一つの製品群と取引先に絞り、前年度や従来作業と比べて何が減ったか測ります。導入料だけでなく、翌年の更新・問い合わせ・例外処理を含む継続採算まで確かめます。
制度変更だけを売上の根拠にせず、まず対象となるEU輸入者の数、取扱品目、年間量、施設・供給者の数を調べます。50トン以下の免除やデフォルト値の利用を踏まえ、誰が実排出量の整備に対価を払うか確かめます。
証書の購入額は、支援サービス企業の売上規模とは別です。
参入前に決める責任境界と見送り条件
対象判定、入力値、算定、独立検証、申告の責任を分け、必要な情報共有と機密管理を両立させます。 最初に決めるのは、誰が対象品を確定するかです。
SaaSが候補を出しても、CNコードの最終判断を無条件に引き受けると、通関責任まで広がります。そのため、判定支援と法的判断を分けます。
次に、排出量の正しさに対する責任を決めます。というのも、顧客が入力した活動量、提供した係数、システムの計算、専門家のレビュー、検証人の保証は別の役割だからです。
そのため、利用規約だけでなく、画面と承認フローでも示します。
第三に、材料、歩留まり、生産量などの機密情報をどう渡すか決めます。欧州委員会のガイド(5〜6ページ)では、製造事業者がCBAM Registryに登録し、検証後の必要な要約情報を申告者へ共有する方法を推奨しています。
登録せず個別に渡す場合は、完全な排出量報告書・検証報告書が必要になるため、単に機密部分を隠せばよいとは考えません。
最後に、次の条件なら見送ります。
- 顧客の対象品と輸入者が特定できない
- 工場・製品・材料をつなぐ共通キーがない
- サプライヤーへ情報を求める契約と窓口がない
- 算定結果を確認する責任者を置けない
- 単発の報告書作成だけで、翌年の更新予算がない
- 自社の役割と認定検証人の役割を分けられない
見送りは失敗ではありません。データがない段階では、対象判定と収集設計だけをサービスにし、計算や申告を提携先へ渡す方法があります。
CBAMについてよくある質問
日本の製造企業が確認したい、証書購入、少量免除、算定範囲、ツールの役割を整理します。
まとめ|CBAM対応は工場データと貿易実務をつなぐ
CBAM対応は、対象と輸入者を確認し、実排出量とデフォルト値の費用・手間を比較するところから始めます。 CBAMは、EU輸入者が対象製品に含まれる排出量を申告し、証書を提出する制度です。
2026年から本格運用に入り、2026年分の排出量は2027年の申告と証書費用へつながります。
対象は6分野です。鉄鋼、アルミ、肥料、セメントには、輸入者単位で合算する年間50トン基準があります。
日本企業は、自社の出荷量だけでなく、CNコードとEU側の輸入者を確認します。
国内外9社は、貿易、供給者への依頼、製造データ、財務管理など異なる業務を扱っています。提供済み機能と計画、CBAM専用機能とCFPの関連事例を分けて、自社が引き受ける工程を選びます。
参入方法は、対象判定・費用試算、業界特化PCF、供給者回収BPaaS、検証準備・費用管理の4つです。制度知識だけでなく、顧客が毎年繰り返す業務を減らせるかで事業性を判断します。
国内の排出量取引はGX-ETSの記事で説明しています。排出削減を証書化する仕組みはカーボンクレジットの記事をご覧ください。
低炭素素材の供給側はグリーン水素の記事で詳しく整理しています。
参考資料
制度は欧州委員会の本格運用向け資料、各社の取り組みは公式発表を確認しました。発表時点の計画と現在確認できる提供状況を本文で区別しています。
- European Commission:CBAM definitive regime
- European Commission:CBAM legislation and guidance
- European Commission:Verification of CBAM emissions
- European Commission:Price of CBAM certificates
- European Commission:CBAM概念ガイド(2026年8月)
- European Commission:非EU製造事業者向けガイド
- osapiens HUB for CBAM
- SAP:End-to-End Solution for CBAM Declarants
- CarbonChain Comply
- Sphera:EU CBAM Compliance
- Siemens:SiGREENの排出量データ連携(2021年発表)
- Microsoft:Copilots and agents for Sustainability
- Zeroboard:製品別・サービス別GHG排出量算定
- booost CBAM:製品・施設別データ連携
- NTT DATA:サステナビリティオファリング
費用の調整は欧州委員会の無償割当調整ガイド、算定業務の改善事例はNTT DATA・UBEの共同開発発表も確認しています。制度の一般的な説明であり、個別の通関・法務・会計判断は対象取引に即して確認してください。
CONTACT
お問い合わせ
CBAMの事業機会を、工場データと顧客業務から具体化する。
対象判定、製品別排出量、供給者回収、検証準備、費用管理を整理し、自社が継続して価値を出せる入口を設計します。


