
投稿日:2026.09.08 最終更新日:2026.09.30
日本の排出量取引制度(GX-ETS)実務入門|対象企業と8社の動き
GX-ETSとは、日本の排出量取引制度です。具体的には、CO2を多く排出する事業者に排出枠を割り当て、実際の排出量と同じ量の排出枠を持つよう求めます。
そのうえで、排出枠が余れば売却でき、不足すれば市場などで調達します。
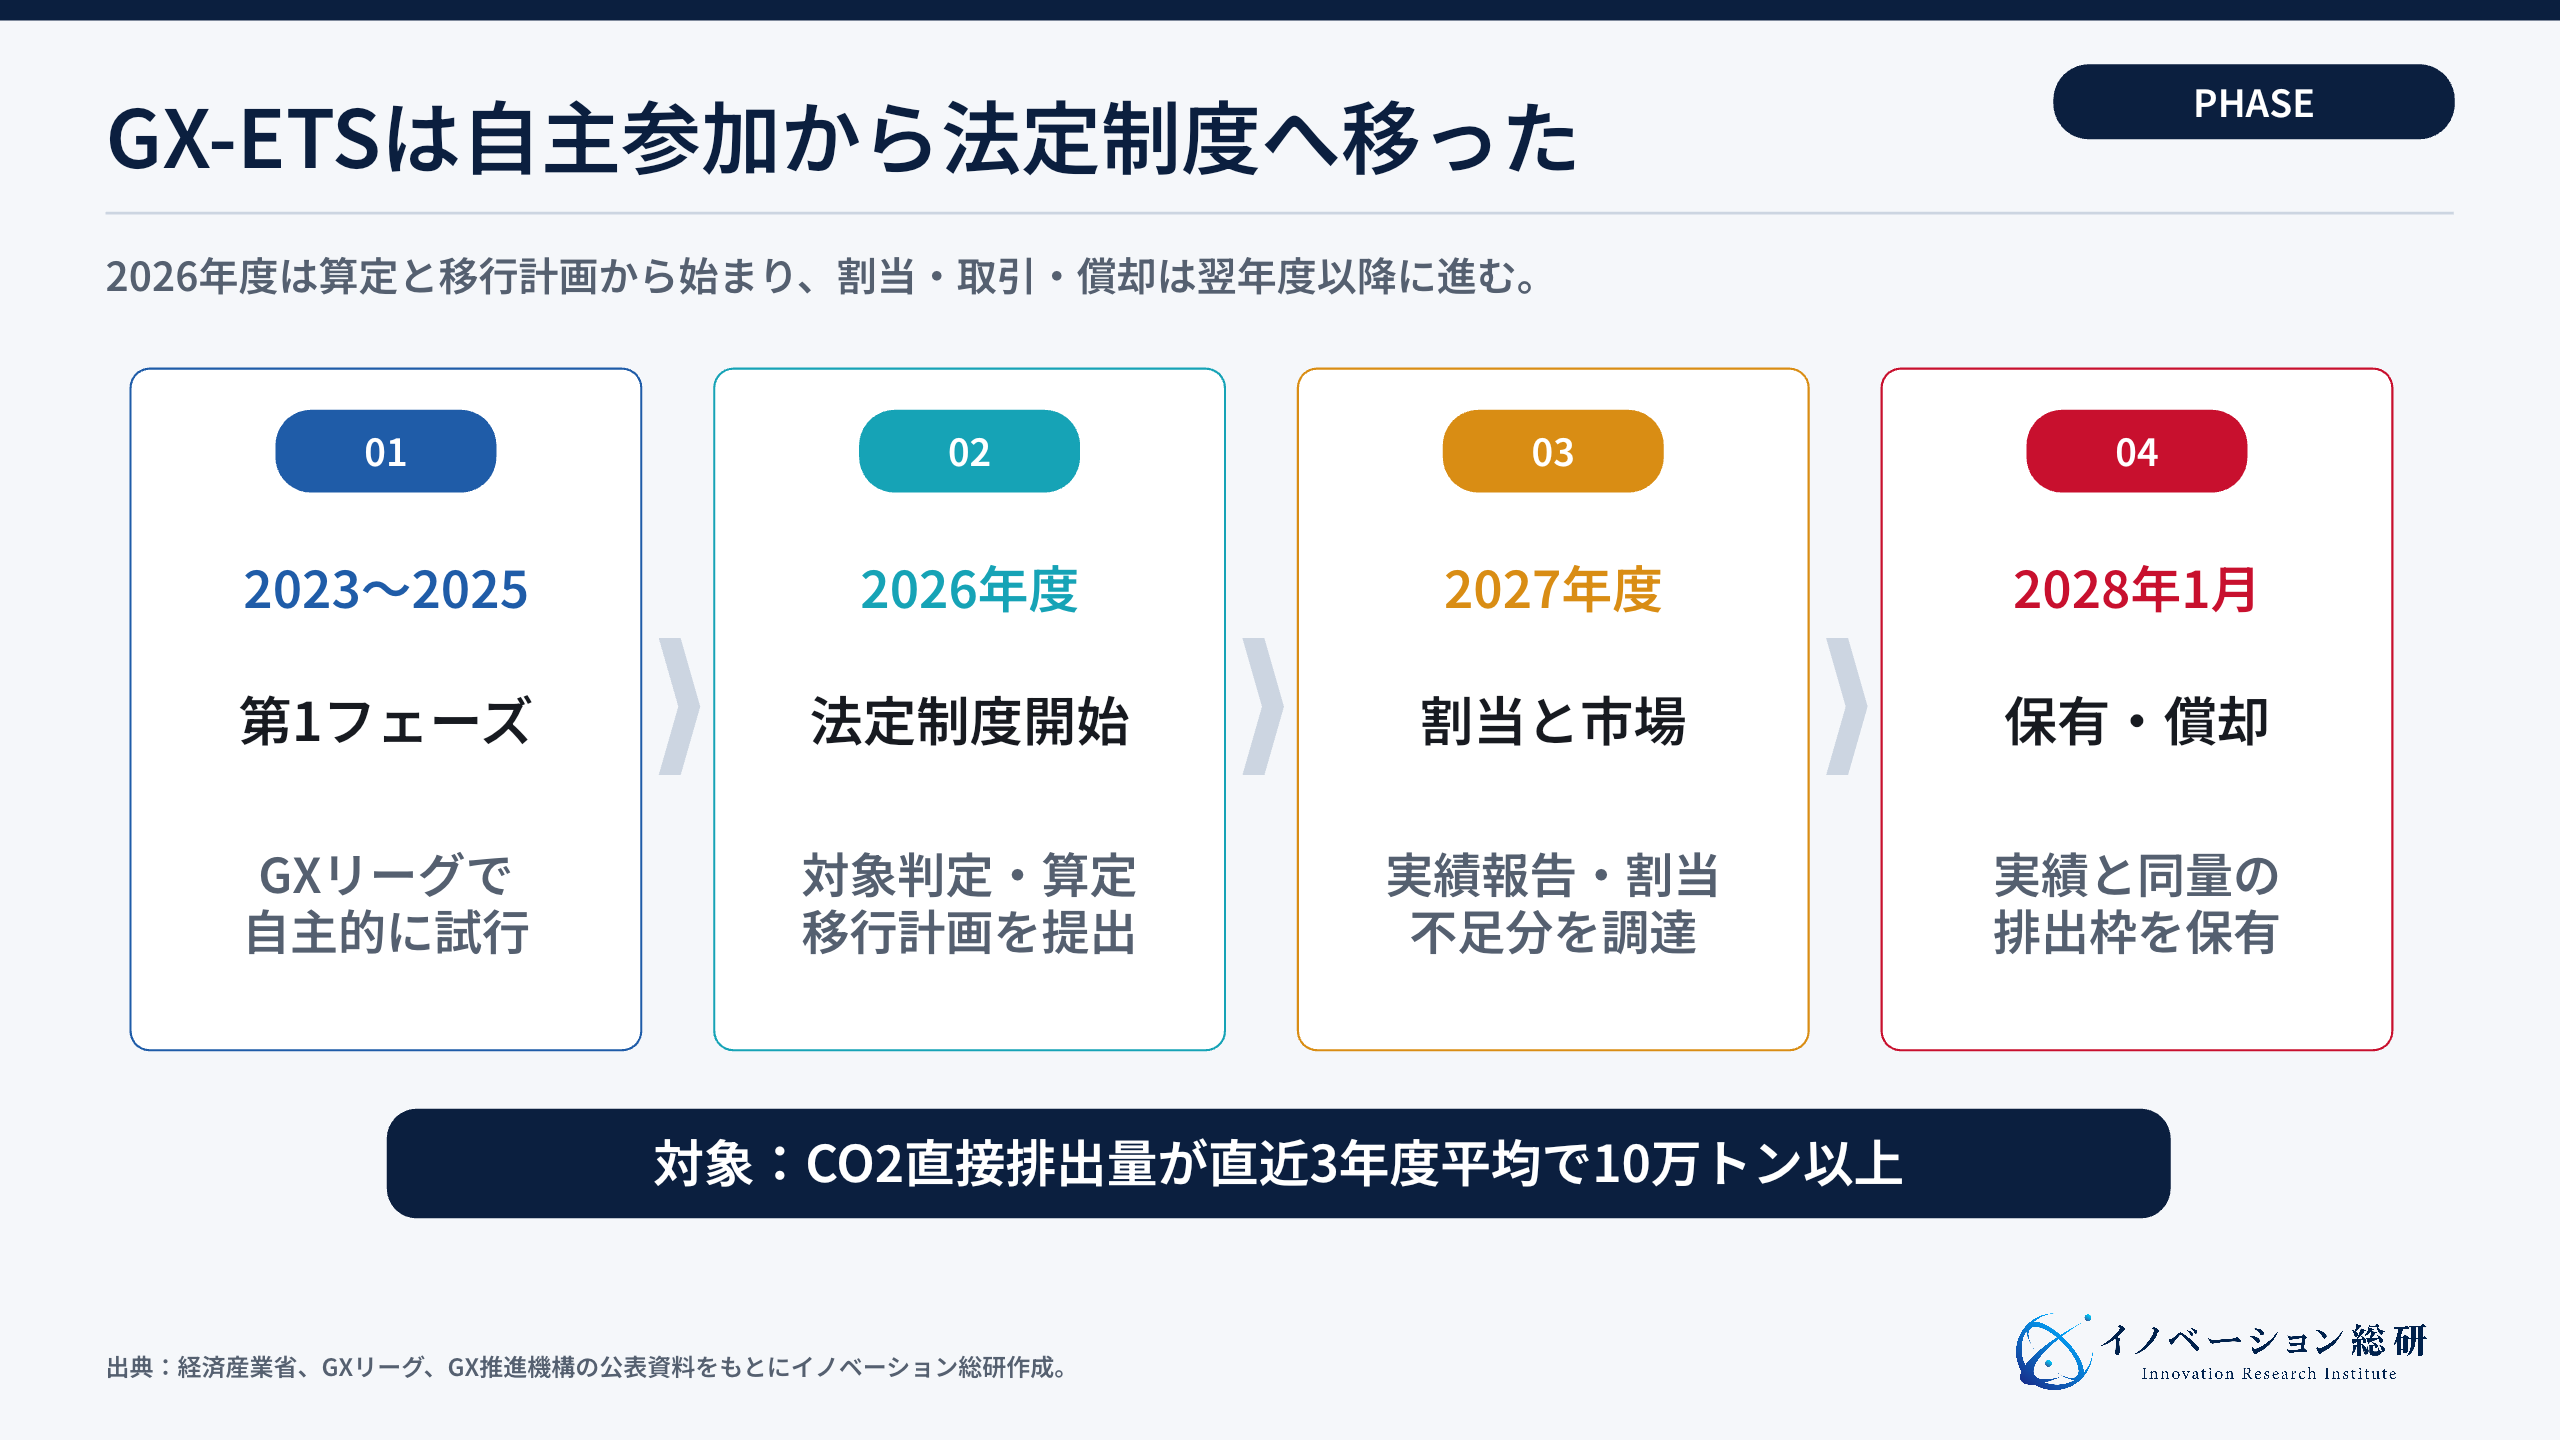
2023年度からの第1フェーズは、GXリーグ参加企業による自主的な試行でした。一方、2026年度に始まった制度は、GX推進法に基づく法的な仕組みです。
前年度までの3年度平均で、CO2の直接排出量が10万トン以上の事業者が対象になります。
ただし、対象企業の仕事は「排出枠を買う」だけではありません。対象判定、排出量の算定、移行計画、第三者確認、排出枠の調達、設備投資、製品価格への反映までつながります。
GX-ETS対応では、法定の算定・報告を整えたうえで、炭素価格を設備投資と事業採算へ組み込みます。本記事では制度の手続と8社・機関の公表事例を確認し、価格が変わった場合の投資回収や支援事業の参入方法を整理します。
情報確認日:2026年9月28日。
この記事の結論
法定の算定・報告を整え、炭素価格を設備投資と事業採算へ組み込みます。
- 対象は、CO2の直接排出量が前年度までの3年度平均で10万トン以上の事業者です。
- 2026年度は、対象判定、排出量算定、届出、移行計画から始まります。
- 参入余地は、確認対応データ、削減投資、排出枠管理、GX製品の販売設計の四つです。
目次
日本の排出量取引制度(GX-ETS)とは?2026年度から何が始まったのか
GX-ETSは、排出実績に見合う排出枠の保有を求める制度です。自主参加だった第1フェーズと、2026年度からの法定制度を分けて理解します。
GX-ETSは、Green Transformation Emissions Trading Schemeの略です。日本語では「排出量取引制度」と呼ばれます。
この制度では、政府が制度対象者へ排出枠を無償で割り当て、事業者は排出実績量と同量の排出枠を保有します。
制度の狙いは、CO2排出に価格を付け、削減投資を促すことです。たとえば、排出量を減らせば、不足する排出枠の調達費を抑えられます。
また、割当量より排出量が少なければ、余った排出枠を売れる可能性があります。
経済産業省は、2026年度から制度を本格稼働しました。そのため、対象企業には、排出量の算定・報告、移行計画の提出、排出枠の保有などが求められます。
手続に使うのは、排出量取引管理システム「ERMS」です。
第1フェーズと2026年度以降を混同しないことが重要です。たとえば、第1フェーズの超過削減枠は、2026年度以降の法定制度の義務履行には使えません。
GXリーグも、この点を明記しています。
| 比較項目 | 第1フェーズ | 2026年度以降の制度 |
|---|---|---|
| 期間 | 2023〜2025年度 | 2026年度から |
| 参加 | GXリーグでの自主参加 | 基準を満たす事業者は義務 |
| 目標 | 企業が自主的に設定 | 政府指針に基づき排出目標量を算定 |
| 確認 | GXリーグのルールによる検証 | 国に登録された確認機関が確認 |
| 排出枠 | 超過削減枠など | 政府が割り当てる排出枠 |
| 不履行 | 説明・公表を含む自主的規律 | 未償却相当負担金など法的な扱い |
つまり、2026年度以降は自主的な目標管理ではなく、対象判定、第三者確認、排出枠の保有までを一つの法定業務として整える必要があります。
なお、GX-ETSはカーボンクレジットそのものではありません。というのも、排出枠は制度対象企業に割り当てられるものだからです。
一方、J-クレジット(国が認証した国内の削減量)やJCMクレジット(二国間クレジット制度による削減量)は、一定の条件と上限の下で義務履行に利用できる別の証書です。
GX-ETSの対象企業は誰か
対象判定は、燃料と原材料からのCO2直接排出を、控除前の3年度平均で行います。工場ごとではなく、制度上の事業者の範囲を確認します。
対象は、前年度までの3年度平均でCO2の直接排出量が10万トン以上の事業者です。燃料を使う工場・設備・輸送だけでなく、原材料の化学反応などから生じる非エネルギー起源CO2も含みます。
クレジットで控除する前の量で判定します。
企業のGHG算定でいうScope1は、CO2以外の温室効果ガスも含みます。GX-ETSはCO2を対象とし、組織の範囲や算定方法も制度に従うため、既存のScope1合計をそのまま使わず、燃料・原材料別に照合します。
経済産業省の説明会資料(22〜25ページ)で、温対法等との算定範囲の違いを確認できます。
購入した電力や熱に伴う間接排出は、10万トンの対象判定にはそのまま加えません。一方、移行計画では直接排出だけでなく、間接排出の削減目標なども扱います。
対象判定と計画では、集計範囲が異なる点に注意が必要です。
国から「対象です」という通知を待つ制度ではありません。GX推進機構の制度ポータルは、全事業者が自ら対象かどうかを判定するよう案内しています。
特に、10万トン前後の企業には、燃料データの欠損や組織変更を含めた早めの確認が必要です。
密接な関係にある子会社や関連会社と一体で義務を履行できる場合もあります。ただし、どの会社をまとめるかによって、排出量、割当、投資計画、排出枠の管理責任が変わります。
税務上の連結範囲をそのまま当てはめず、制度上の要件確認が必要です。
対象になりやすいのは、発電、鉄鋼、化学、セメント、石油精製、紙・パルプ、窯業、運輸など、燃料を多く使う事業です。ただし、業種で一律に決まるわけではありません。
排出量基準を満たすかで判断します。
| 確認項目 | 判断のポイント | よくある混同 |
|---|---|---|
| 排出の範囲 | 燃料・原材料由来のCO2直接排出。控除前で判定 | GHGのScope1合計やScope2・3をそのまま使う |
| 判定期間 | 前年度までの3年度平均 | 直近1年度だけで判断する |
| 組織の範囲 | 事業者単位と密接関係者の扱いを確認 | 工場単位だけで判定する |
| 対象の把握 | 事業者が自ら判定して届け出る | 国からの通知を待つ |
| 排出データ | 燃料・活動量・係数・証拠をそろえる | 合計値だけを保存する |
対象外の企業にも影響はあります。対象企業が設備投資や調達先を見直すと、部品、燃料、物流、保守、データ、金融への需要が変わるからです。
そのため、中堅・中小企業は、規制対象ではなくても、顧客から排出量や削減案を求められる可能性があります。
排出枠の割当から償却まで、何をするのか
排出目標量と排出実績量を区別し、必要な第三者確認、割当て、不足枠の調達、期限時の保有をつなげます。 まず対象かを判定し、届出と移行計画を提出します。
通常年度は、登録確認機関が確認した排出目標量等を当該年度に届け出て割当てを受け、年度終了後に確認済みの排出実績量を報告します。2026年度には後述する特例があります。
割当ての基礎となる排出目標量は、主に二つの方法で計算します。ベンチマーク方式は、基準活動量に業種ごとの目標原単位を掛ける方法です。
グランドファザリング方式は、基準排出量に、制度の削減率と経過年数を反映します。早期削減、研究開発投資などの調整要件も確認します。
どちらを使うかは企業が自由に選ぶものではありません。むしろ、業種や活動の特徴に応じて決まります。
つまり、省エネを進めた企業と、技術的に削減が難しい企業の公平性をどう確保するかが制度設計の要点です。
クレジットの利用上限は、不足枠ではなく、控除前の実排出量の10%です。適格なJ-クレジット・JCMクレジットを所定の期限までに無効化等し、その量を排出実績量に反映します。
調整後の排出実績量が割当量を上回れば不足枠を調達し、下回れば余剰枠を売却する選択肢があります。
例えば、控除前の実排出量が20万トン、無償割当てが15万トンなら、クレジットの上限は2万トンです。適格な2万トンを反映する場合、他の調整がなければ保有義務量は18万トン、追加調達は3万トンになります。
説明用の仮定であり、対象判定の20万トン自体を18万トンへ減らす計算ではありません。
保有期限には、確定した排出実績量と同量の排出枠をそろえ、国が償却します。償却は同じ枠を再利用できなくする処理です。
保有義務の未履行分には、参考上限取引価格の1.1倍を基にした未償却相当負担金が生じます。価格高騰時に国が告示して行う特例的な納付とは、条件を分けて確認します。
この流れには、環境部門、工場、経理・財務、経営企画、調達、法務、ITが関わります。というのも、排出量の計算だけを外注しても、設備投資や排出枠の調達判断は社内に残る仕事だからです。
そのため、誰が数字を作り、誰が承認し、誰が取引するかを先に決めます。
2026年度だけの特例と実務スケジュール
2026年度は届出・移行計画と排出量の算定を進め、2027年度に初年度実績と2年度分の目標量等を提出します。初回の保有期限は2028年1月31日です。
経済産業省の2026年4月説明会資料(9ページ)では、2026年4月1日から排出量を算定し、9月30日までに年度平均排出量等の届出と移行計画を提出する流れです。排出目標量等の届出と割当ては、初年度だけ2027年度へ繰り下がります。
2027年9月30日までに、2026年度の排出実績量を報告するとともに、2026年度・2027年度の両年度分の排出目標量等を届け出ます。いずれも事前の登録確認機関による確認が必要です。
両年度分の割当ては2027年11月末、2026年度分の保有期限は2028年1月31日です。
2026年度に提出する年度平均排出量と移行計画には、登録確認機関による確認は求められません。ただし、同年度に集めるデータが翌年度の確認に使われます。
データの範囲、計量器、請求書、算定手順を整え、確認機関の選定や予備確認を早めに相談します。
| 時期 | 制度対象企業が行うこと | 経営上の意味 |
|---|---|---|
| 2026年4月から | 排出実績量の算定を開始 | 証拠が残るデータ収集へ切り替える |
| 2026年9月30日まで | 対象の届出、移行計画の提出 | 削減目標と投資計画をつなぐ |
| 2026年度中 | 確認機関の選定・契約を準備 | 確認能力の不足と集中を避ける |
| 2027年9月30日まで | 2026年度実績の報告と、2026・2027両年度分の目標量等の届出 | 各値の第三者確認を終え、実績と割当見込みを比較 |
| 2027年11月末 | 2026・2027両年度分の排出枠割当て | 確定した義務量と割当てから不足枠を確認 |
| 2028年1月31日 | 2026年度分の排出枠保有期限 | 期限に必要な残高を確保し、償却を確認 |
「取引は2027年度だから、2026年度は待てる」と考えるのは危険です。というのも、後から燃料使用量を集めると、購入記録と設備の対応が分からないことがあるからです。
そのため、計量器、請求書、操業データ、排出係数を同じ単位で残す準備が先です。
GX-ETSで企業の損益と投資判断はどう変わるか
投資判断では、炭素価格が変わったときの不足枠調達費と設備の回収年数を比較し、燃料費・稼働率・割当ての変化も織り込みます。 制度は、排出枠の購入費だけを増やすものではありません。
設備投資の比較、工場の操業、燃料調達、製品価格、研究開発の優先順位を変えます。
経済産業省GXグループ環境経済室の解説(2026年6月)では、2026年度の参考上限取引価格は1トン当たり4,300円、調整基準取引価格は1,700円です。価格高騰や低迷への措置に用いる基準で、個別取引の価格や購入可能量を保証するものではありません。
翌年度以降の基準額は改定されるため、2027年度の取引に4,300円がそのまま適用される前提も置きません。
次は価格感応度を見る架空例です。排出枠が10万トン不足し、1トン4,300円で調達するなら4.3億円です。
一方、3億円の設備投資で毎年2万トンを削減できると仮定し、不足枠がその分減る場合を比べます。取引実績や削減費用の相場を示す例ではありません。
| 仮定する枠価格 | 年間の調達費削減 | 3億円の単純回収 |
|---|---|---|
| 1,700円/トン | 2万トン×1,700円=3,400万円 | 約8.8年 |
| 4,300円/トン | 2万トン×4,300円=8,600万円 | 約3.5年 |
同じ設備でも、この仮定では回収年数が約5.3年変わります。計算は割当量・稼働率が同じで、不足枠が毎年2万トン減る条件です。
設備寿命、エネルギー費の増減、保守、補助金、資金調達費、税、割当ての変化を加えた収支も別途作り、複数の価格でも投資を続けられるか判断します。
この計算で重要なのは、単年の排出枠価格だけを使わないことです。むしろ、燃料価格、稼働率、製品需要、将来の割当基準、設備停止、補助金を幅で置きます。
そのうえで、炭素価格が変わったとき、案件の順位がどう変わるかを見ます。
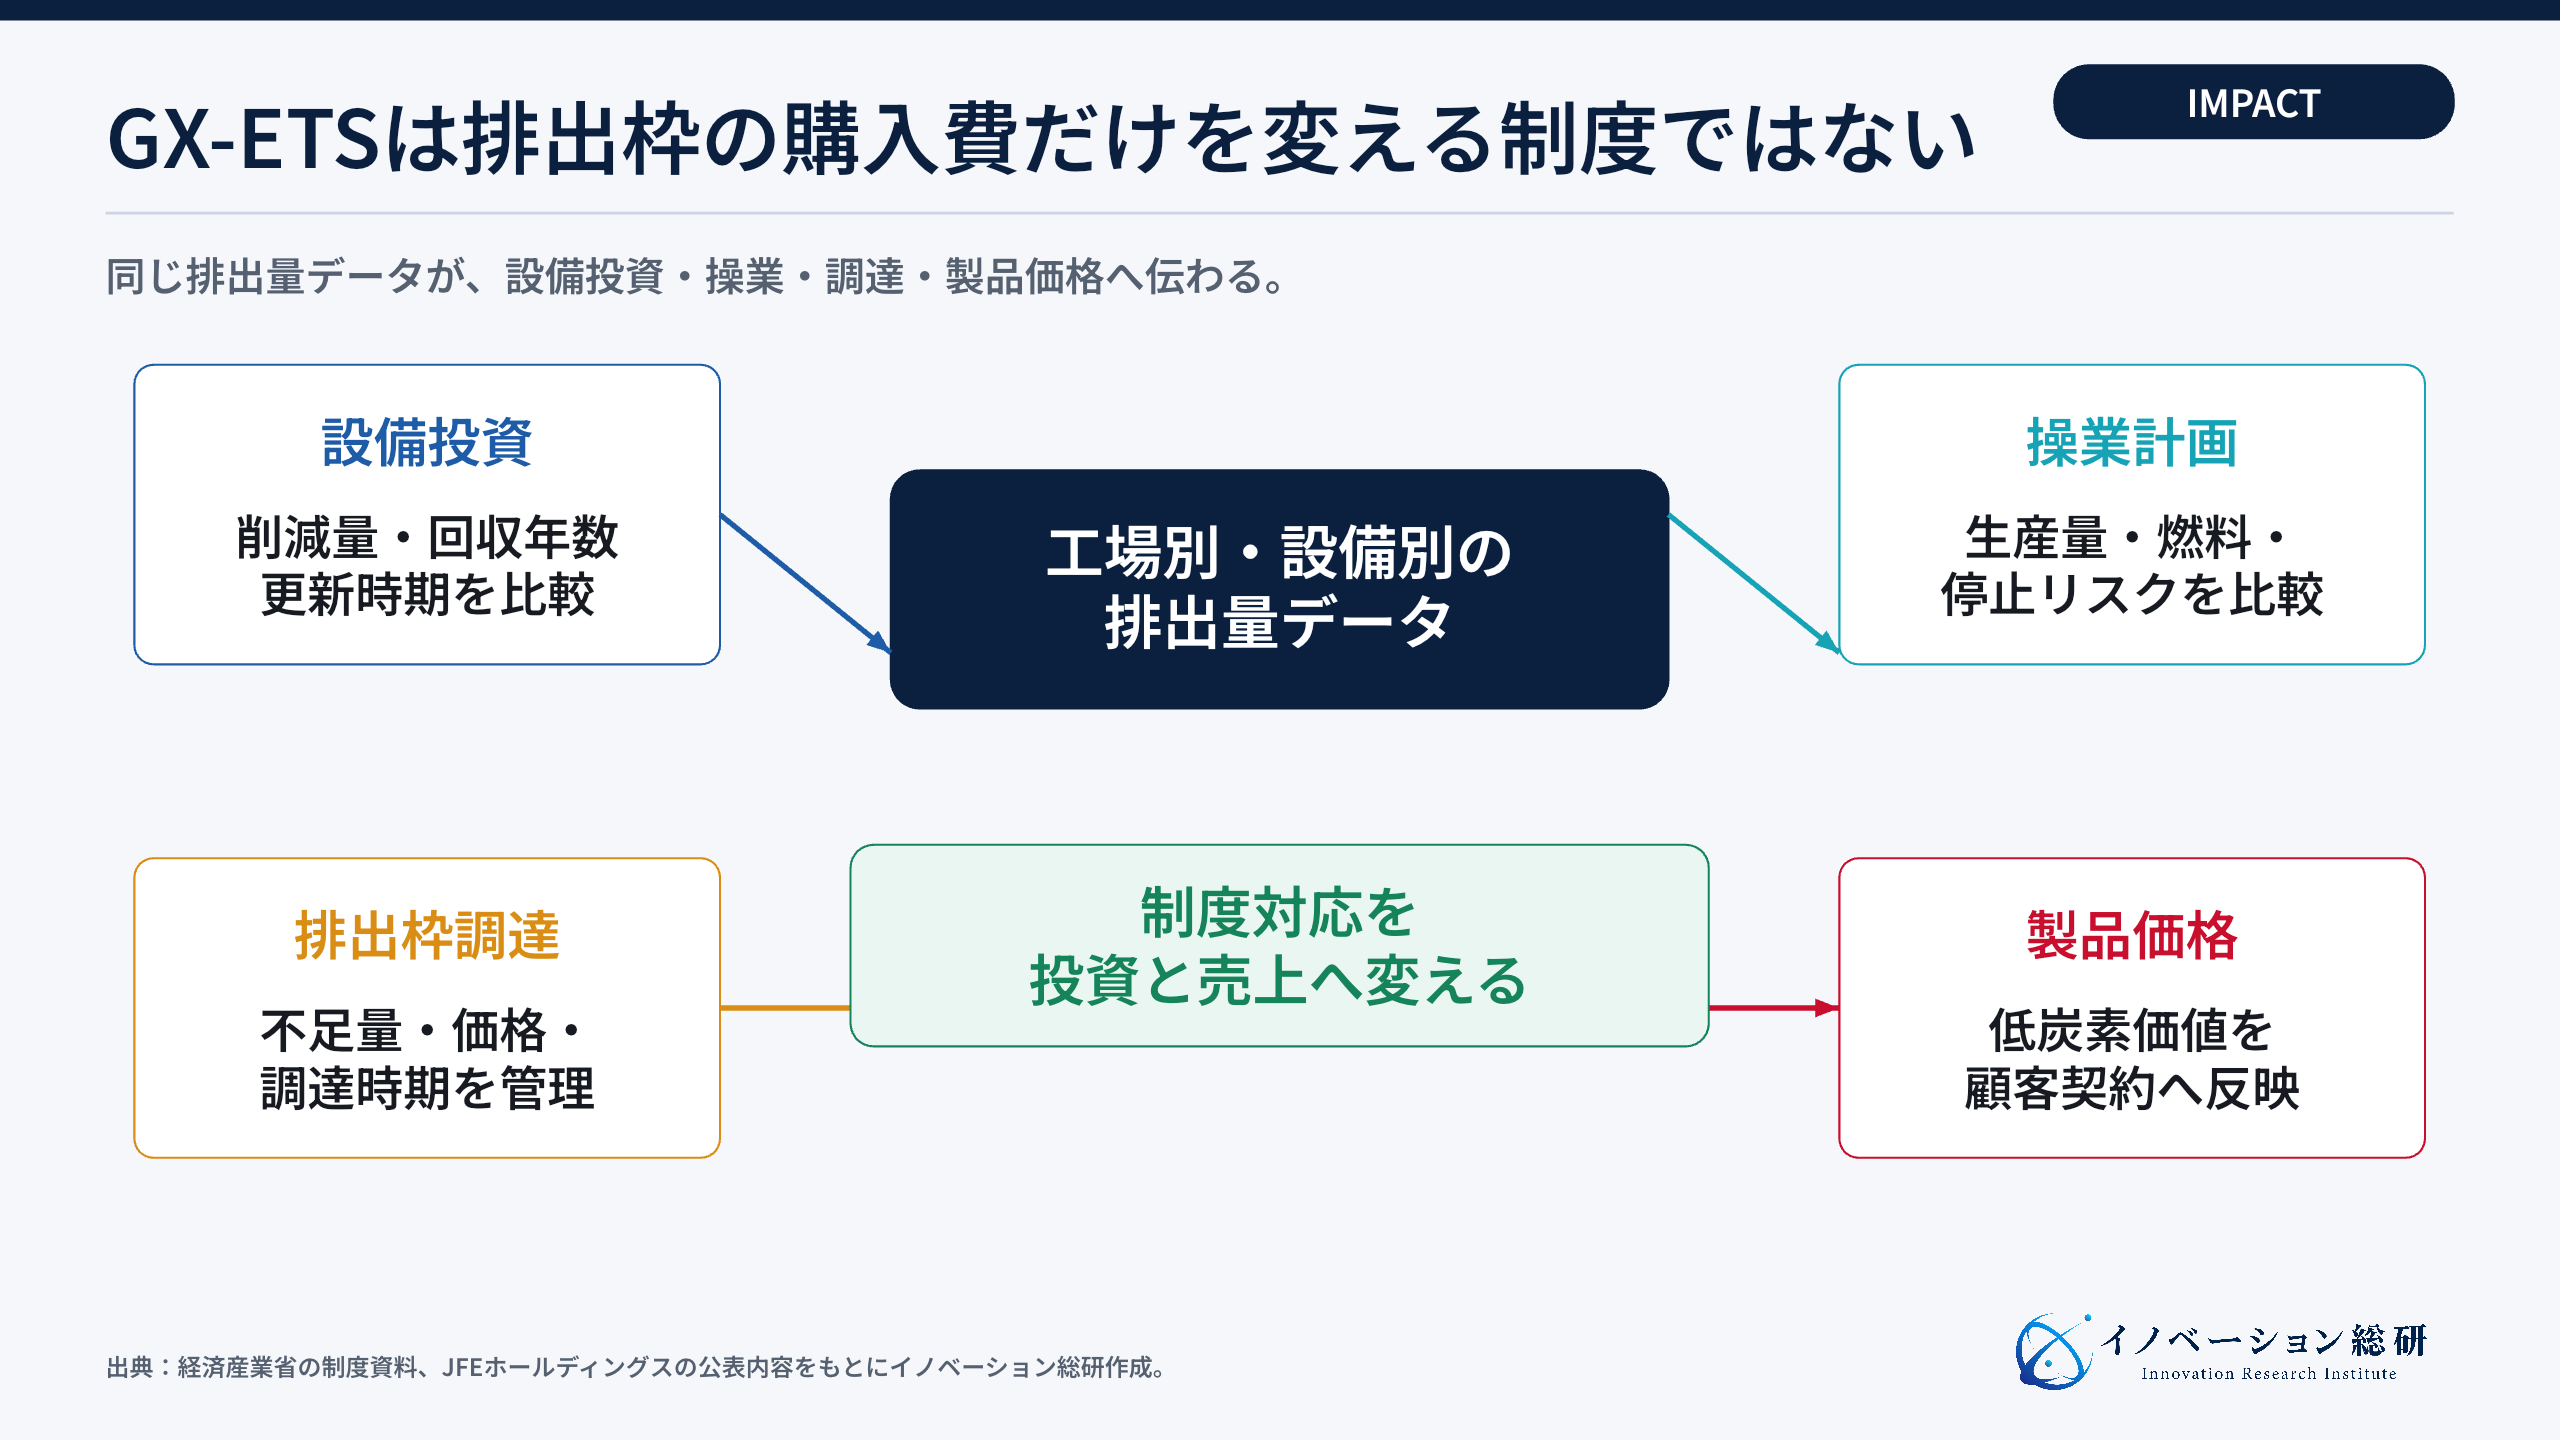
低炭素製品として追加の価格を得られるかも、採算を左右します。JFEはGX製品の価値を市場へ反映する政策を求めています。
ただし、価格上乗せがすべての削減投資に不可欠とは限りません。エネルギー費や排出枠の調達費が下がる効果と、製品価格・販売量が増える効果を分けて試算します。
環境部門のKPIを「排出量の報告完了」に置くと、事業判断へつながりません。工場別の削減原価、設備別の投資回収、排出枠の不足見込み、製品別の価格転嫁可能性まで並べます。
対象企業2社は何を準備しているか
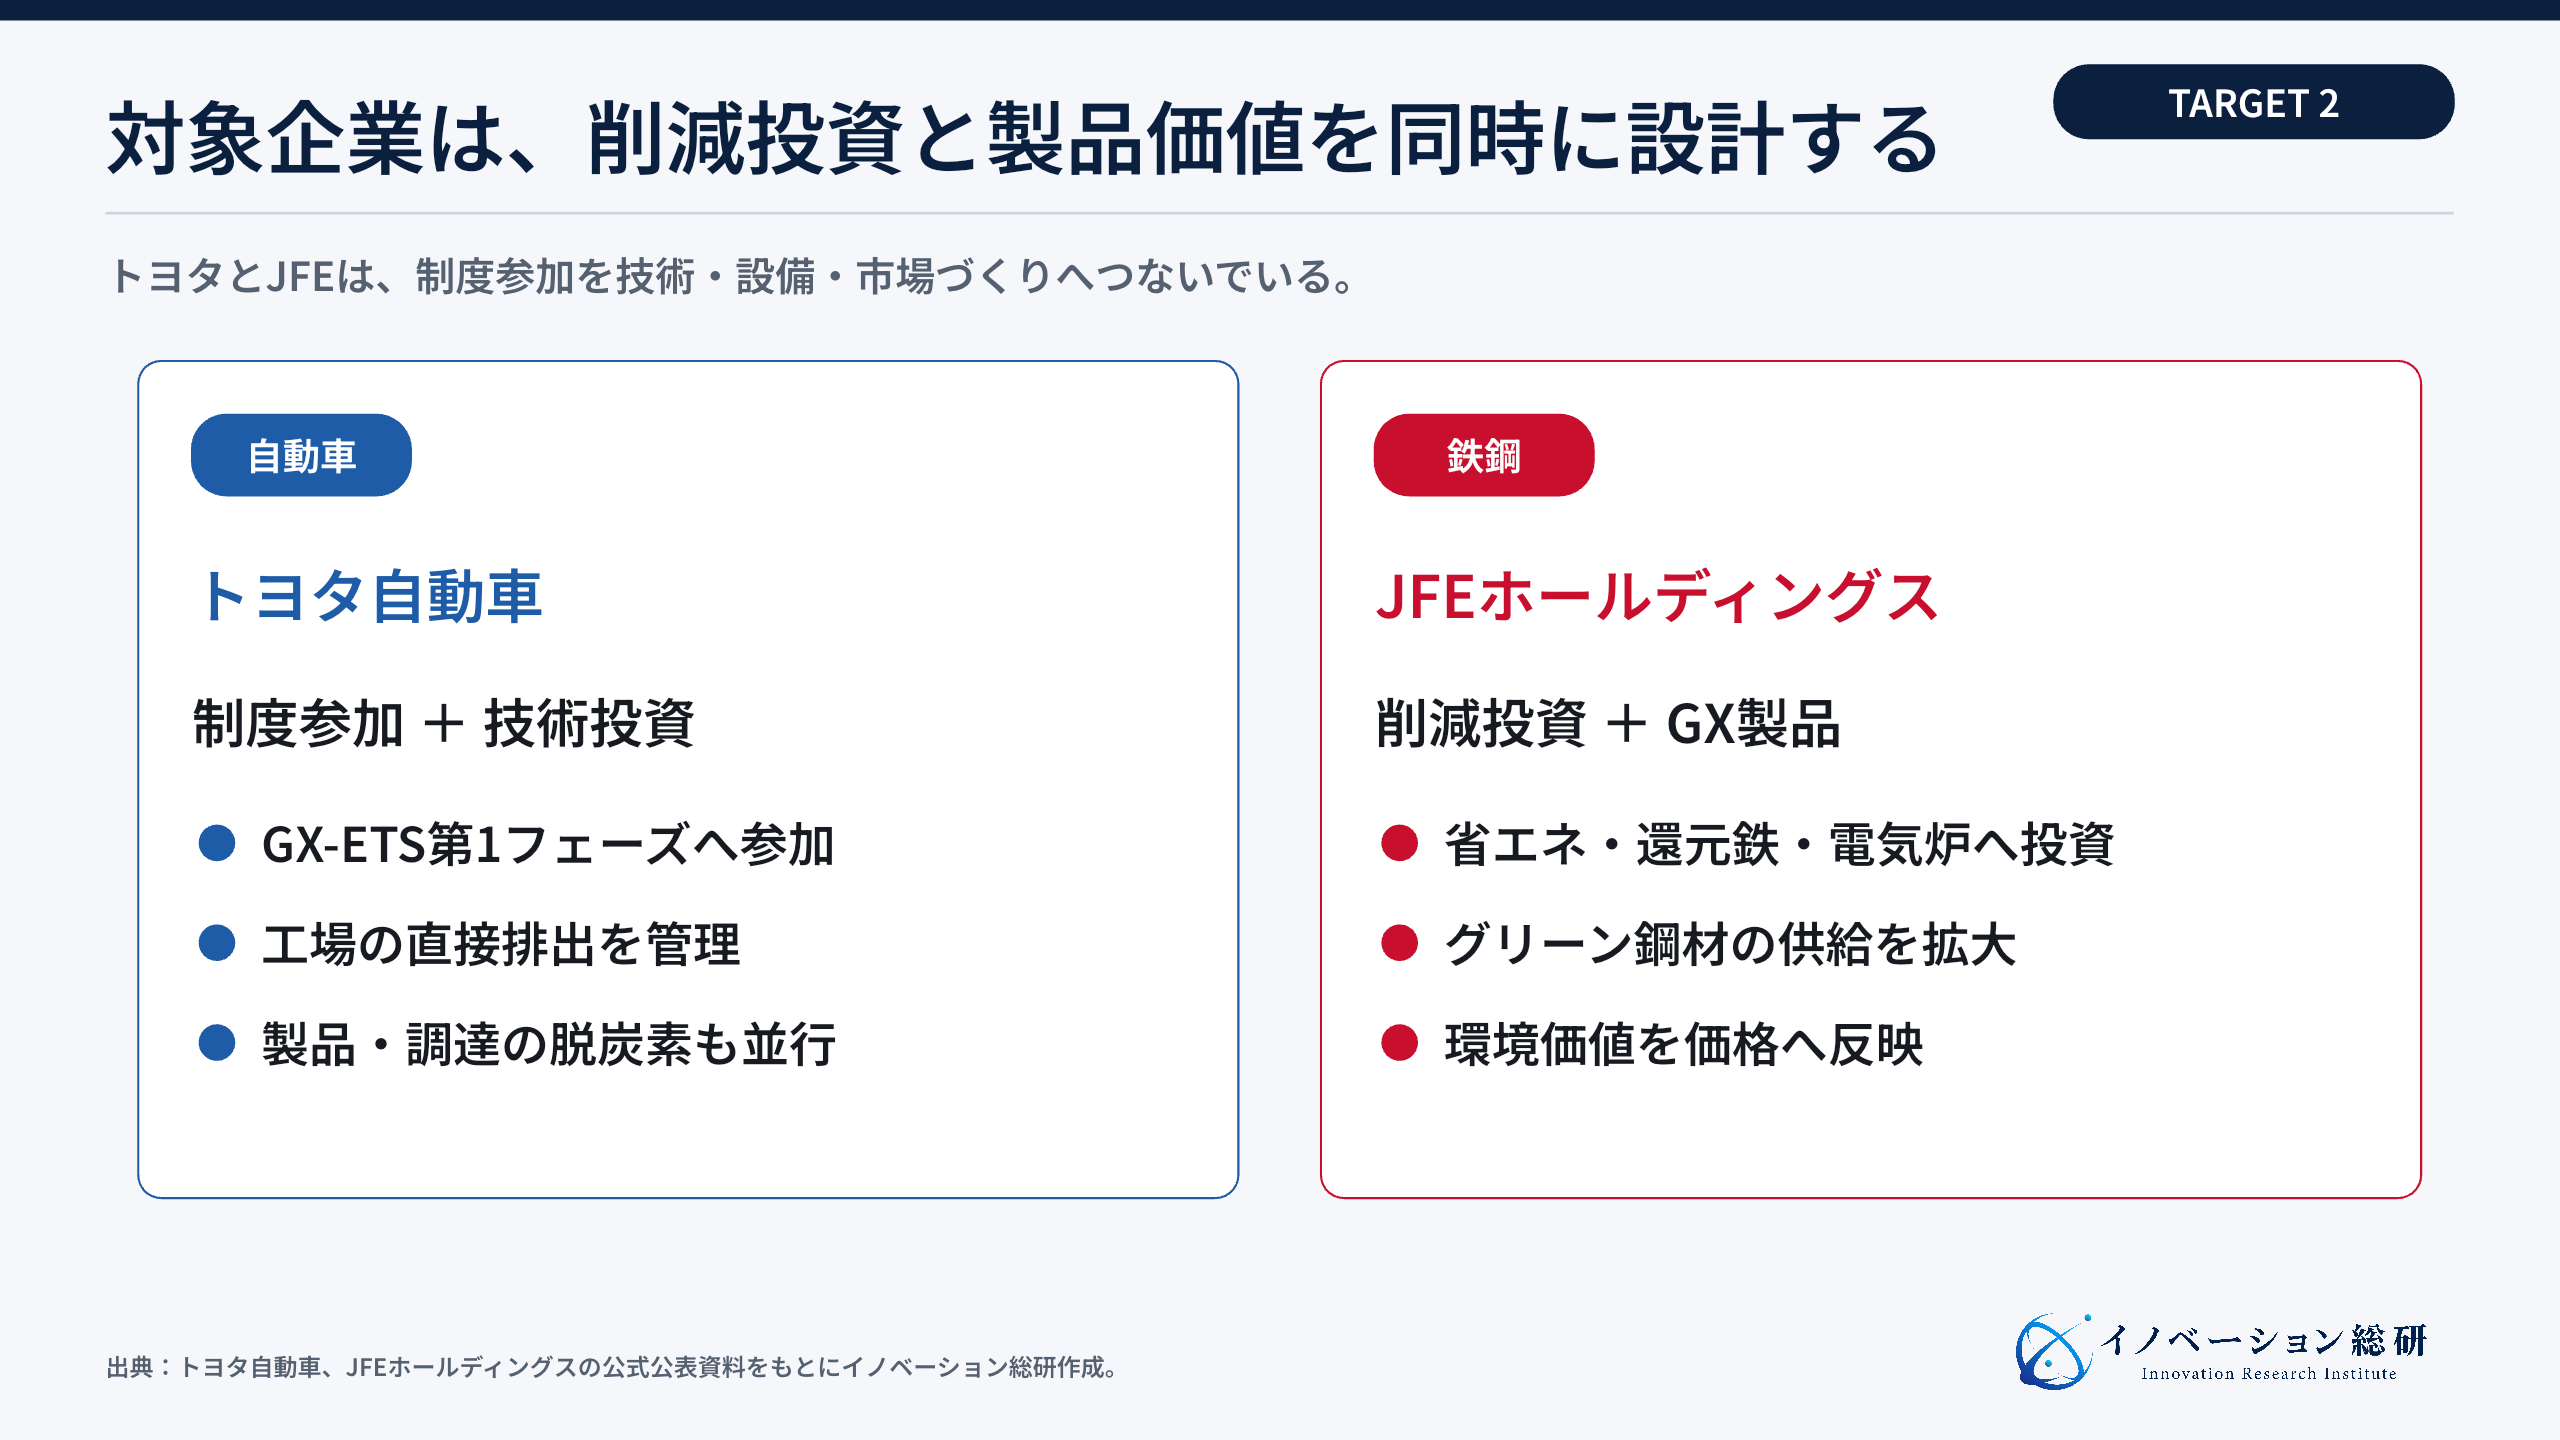
トヨタとJFEの公表事例からは、法定対応だけでなく、技術投資と製品・調達の方針をつなげる進め方が参考になります。 GX-ETSへの対応は、排出量の大きい企業ほど設備投資と製品戦略に直結します。
ここでは、トヨタとJFEホールディングスの公表内容を見ます。
トヨタは制度参加と技術投資を一つの政策対応に置く
トヨタの気候政策に対する見解は、2023年度からGX-ETS第1フェーズへ参加したことを示しています。2026年度の法定制度にも触れ、GXに向けた技術開発と投資を進める方針です。
この事例では、2023年度からの自主参加と、2026年度以降を見据えた技術投資の方針を確認できます。GX-ETSによる費用削減額や投資回収の結果までを示す資料ではありません。
自社へ応用する際は、工場の法定CO2算定と、製品・調達先を含む排出削減を分け、担当者と投資評価をつなぎます。
ここから得られる示唆は、制度対応を環境報告に閉じないことです。設備投資、製品戦略、調達先支援を同じ移行計画で管理すれば、規制対応と競争力向上をつなげられます。
JFEは削減投資とグリーン鋼材の市場づくりを並行する
JFEホールディングスは、カーボンプライシングが革新技術の開発と設備投資を後押しする政策であると説明しています。同時に、業種ごとの削減時期や費用を反映した制度と、GX製品市場の形成が必要だとしています。
同社の公表資料には、電気炉や水素還元などの研究・実証と、GX製品の需要創出に関する政策提言が示されています。参考になるのは、技術の開発費だけでなく、原料、電力、設備の稼働費、製品の販売先を一緒に検討している点です。
これらの発表を、GX-ETS導入後の利益改善の実績とは扱いません。
鉄鋼の事例は、GX-ETSが「罰金を避ける制度」ではないことを示します。削減投資を先に行う企業が、排出枠コストを抑え、低炭素製品の価値を売上へ変えられるかが競争になります。
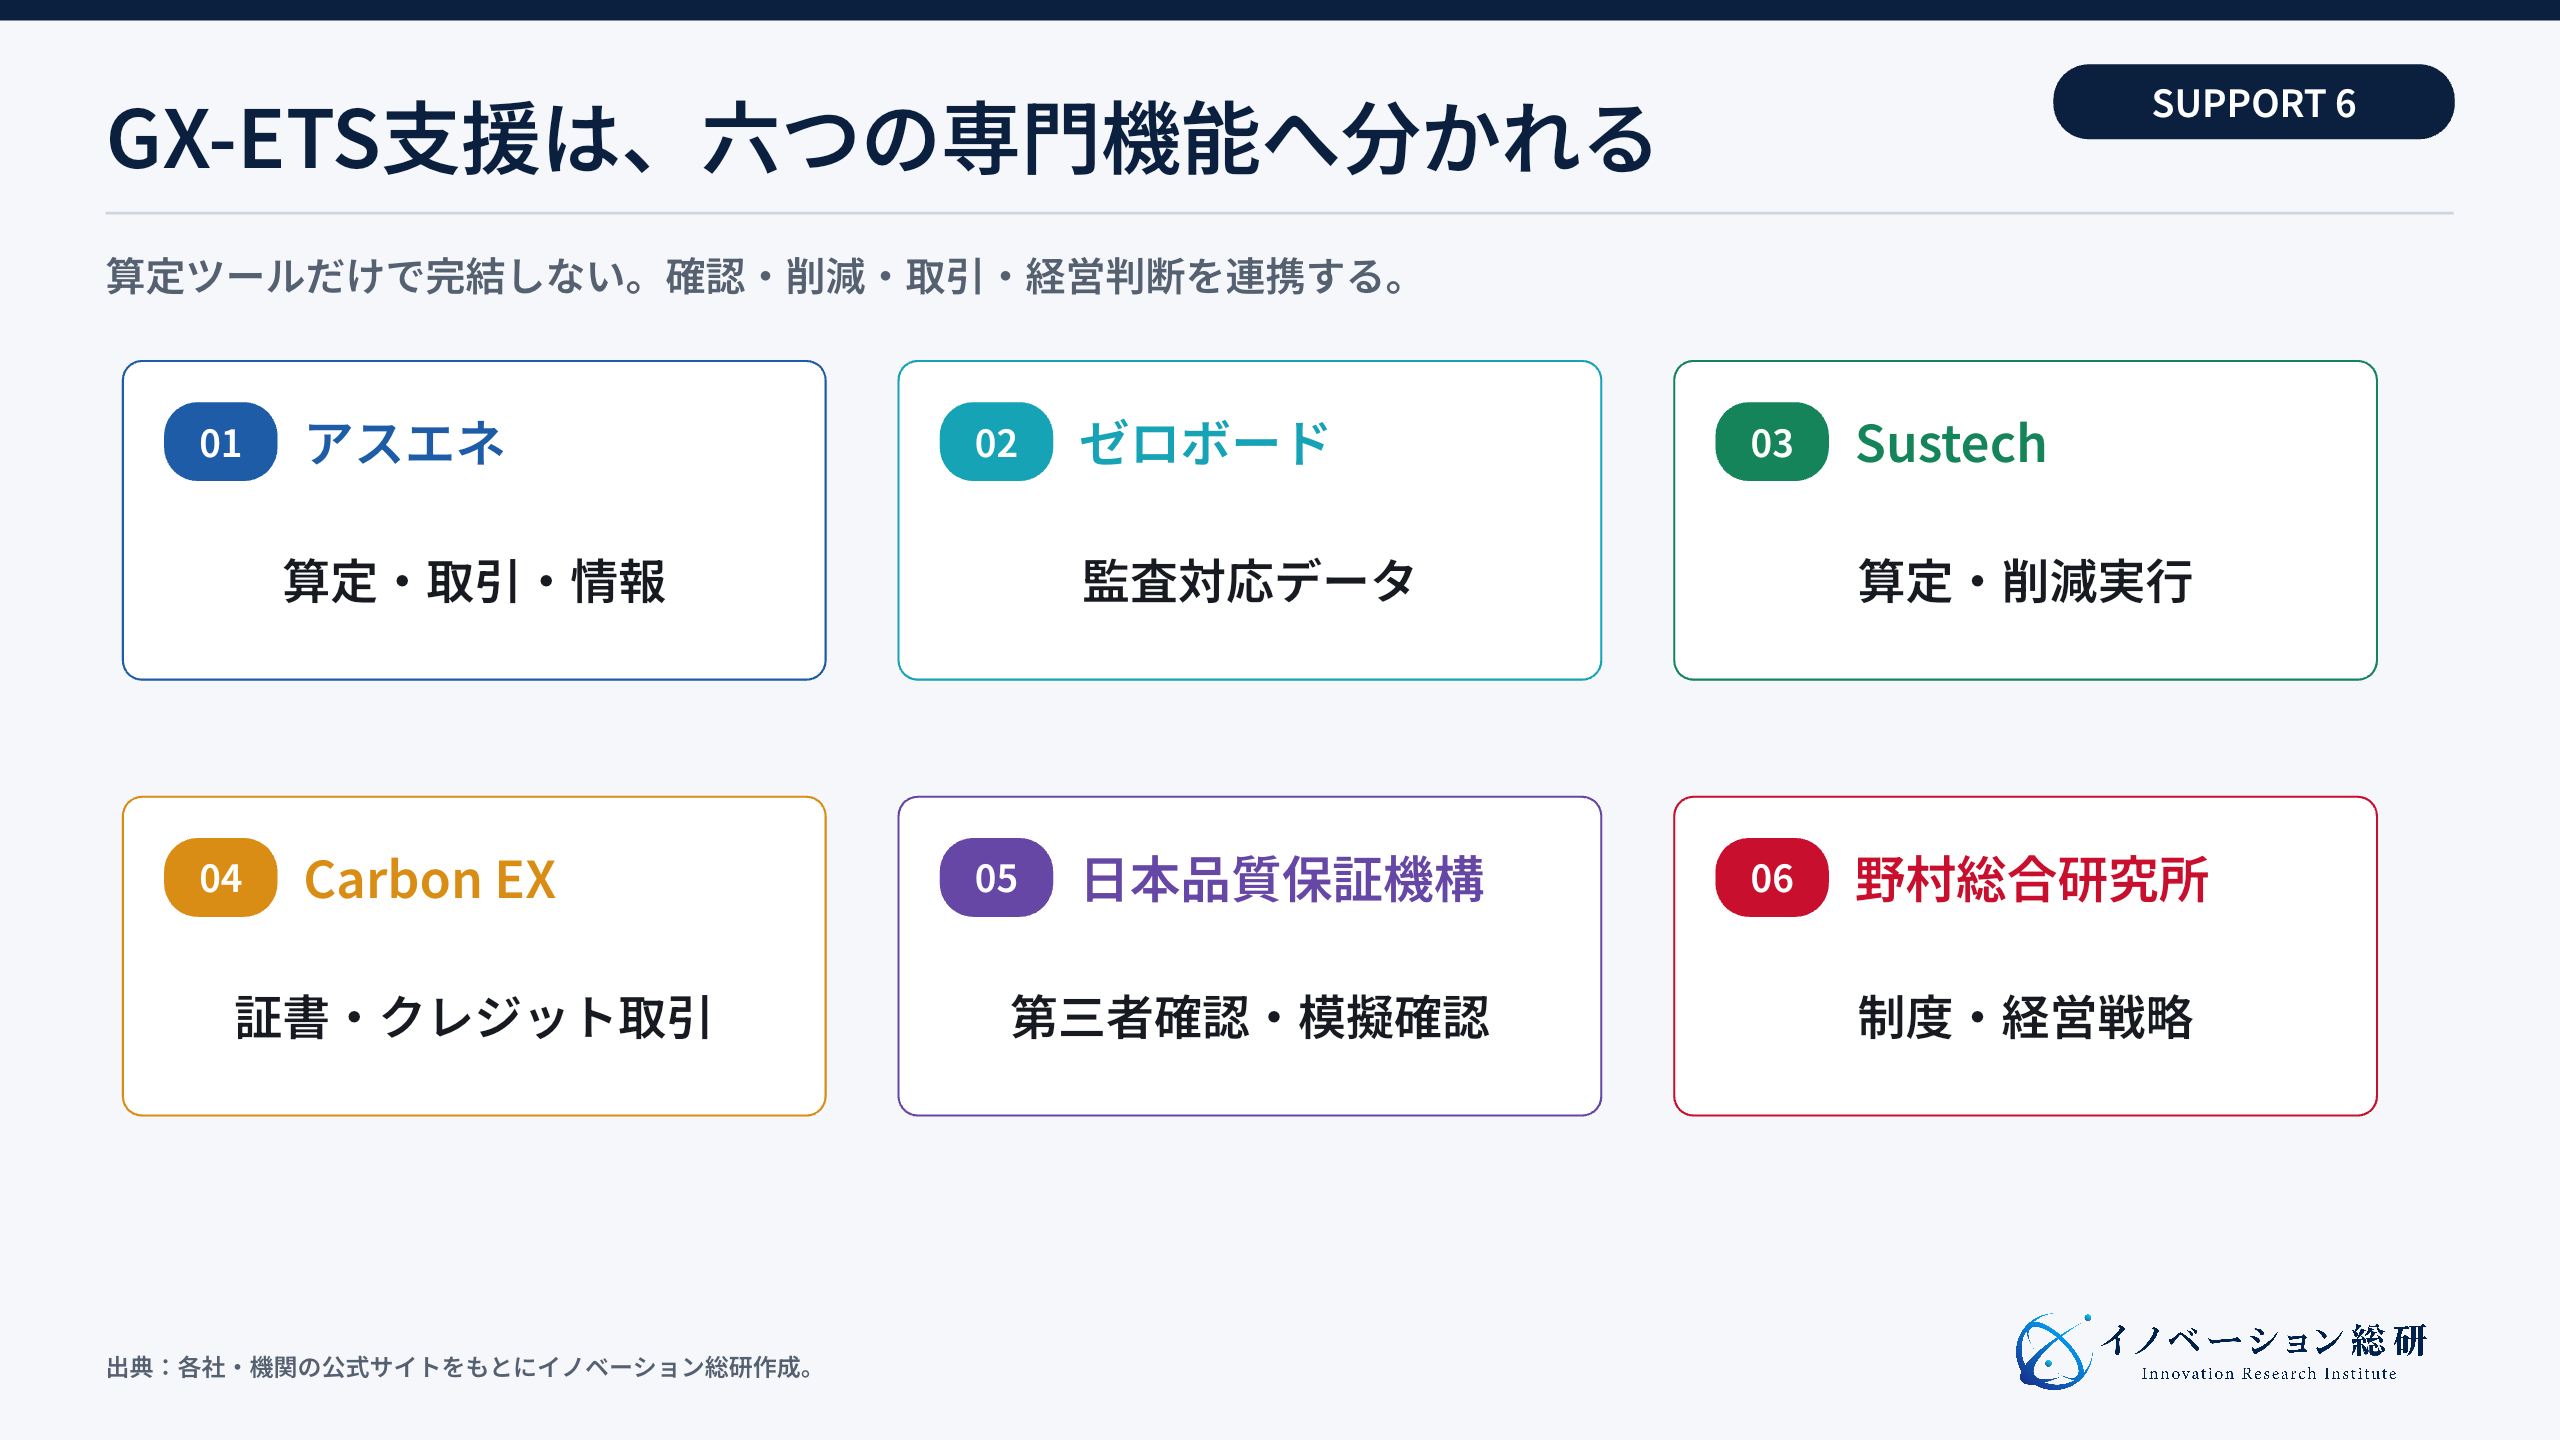
GX-ETSを支える6社・機関のサービス
支援先は、算定、第三者確認、調達、投資判断のどの仕事を任せるかで選びます。サービス紹介と、顧客の成果実績は区別します。
制度対象企業だけで、算定、確認、取引、削減投資をすべて行うのは難しくなります。支援市場は、データ、第三者確認、情報、取引、戦略へ分かれ始めています。
| 企業・機関 | 主な役割 | 提供していること | 顧客の実務 |
|---|---|---|---|
| アスエネ | 算定・取引・制度情報 | exroadを取得。Carbon EXへ2026年8月に事業統合 | 排出量算定からクレジット調達までつなぐ |
| ゼロボード | 排出データ基盤 | Scope1〜3、製品別排出、証憑を管理 | 拠点・取引先のデータを標準化する |
| Sustech | 算定・削減実行 | CARBONIXで算定・可視化・分析改善を支援 | 排出データを削減計画へ変える |
| Carbon EX | 取引・調達 | クレジット・環境証書の市場と情報を提供 | 調達候補、価格、証書を管理する |
| 日本品質保証機構 | 第三者確認 | 登録確認機関として確認、模擬検証 | 排出目標量と実績量の信頼性を確かめる |
| 野村総合研究所 | 制度・事業戦略 | 制度分析を公開し、中長期の投資判断を整理 | 制度影響を投資・事業計画へ落とす |
役割が重なる事業者もありますが、算定、独立した第三者確認、調達、投資判断は別の仕事です。アスエネとCarbon EXには資本関係があります。
6社を独立した比較候補やランキングとして数えず、必要な工程をどこへ任せるかを考える例として読みます。
アスエネは算定・取引・規制情報を一体化する
アスエネは2026年3月17日、exroadの全株式取得を発表しました。その後、Carbon EXの2026年9月8日発表で、8月31日にexroad事業をCarbon EXへ統合したことが確認できます。
3月時点の検討段階から、制度・市場情報と取引をまとめる体制へ進んだ事例です。
対象企業の業務は、排出量を計算した後に終わりません。たとえば、不足見込みを出し、排出枠やクレジットの調達時期を決めた後は、経営への説明が必要です。
しかも、算定と取引が別システムだと、同じ数字を転記し、差異を調整する作業が増えます。
ここからは、算定した数字を調達や経営説明につなぐ支援に事業機会があると考えられます。ただし、統合による作業時間や調達費の削減効果は、この発表では数値で示されていません。
実際の導入では、連携できるデータと権限、二重入力が減る範囲を確認します。
ゼロボードは監査できる排出データを整える
ゼロボードは、サプライチェーンのGHG排出量、製品別のカーボンフットプリント、ESG情報等を管理するクラウドサービスを提供しています。グループ企業や取引先から情報を集める基盤として参考になります。
GX-ETSへの利用では、対象CO2、割当区分、計量器の情報、確認に必要な証拠が自社の条件で管理できるかを別途確認します。
GX-ETSでは、合計排出量だけでなく、燃料、活動量、係数、組織境界を説明できることが重要です。担当者の表計算に依存すると、異動や工場統合で計算根拠が失われます。
ゼロボードはカーボンクレジットの取扱方針で、算定・削減を優先し、最後の手段として質の高いクレジットへのアクセスを提供する考えを示しています。削減と外部調達を同じデータから判断する設計です。
Sustechは排出量データを削減の実行へつなぐ
SustechのCARBONIXは、排出量の入力・算定・可視化と、サプライチェーンを含む方針策定や分析・改善を支援します。紹介ページで確認できるのは提供機能とサービスの方針です。
GX-ETSの全手続が自動で完了することや、導入先の削減効果を保証するものではありません。
排出量を集めても、どの設備を変えるべきかが分からなければ費用は減りません。ボイラー、炉、空調、燃料、再エネ調達など、削減施策の費用と効果を比べる必要があります。
支援事業者に求められるのは、ダッシュボードを見せることではありません。排出量の大きい工程を特定し、現場で実行できる削減案と投資回収へ変えることです。
Carbon EXは取引と市場情報をつなぐ
Carbon EXの公表サービスは、J-クレジット、ボランタリークレジット、非化石証書、海外の再エネ証書等の選定・売買・創出支援です。exroadの統合により、制度や市場の情報提供も一体で行います。
GX推進機構が設置・運営する法定の排出枠取引市場と、Carbon EXのクレジット・証書のサービスは区別します。非化石証書や海外のボランタリークレジットを買っても、それだけでGX-ETSの排出実績量から控除できるわけではありません。
使う制度、適格な種類、無効化等の期限を先に確認します。
取引支援の価値は、最安値を探すだけではありません。どの制度に使えるか、いつ償却するか、二重利用がないかを確認し、調達記録を残すことにあります。
日本品質保証機構は第三者確認の準備を支える
日本品質保証機構は、2026年3月27日付でGX-ETSの登録確認機関になりました。排出目標量と排出実績量の第三者確認に加え、制度解説や模擬検証も提供しています。
確認への準備では、計算式だけでなく、請求書、計量器、設備台帳、組織変更の記録をそろえます。元の記録から報告値を再計算できる状態にすると、抜けや重複を確認しやすくなります。
これは実務上の点検提案であり、JQAの顧客でどの不備が多かったかを示す統計ではありません。
2026年度中の模擬検証は、翌年度の確認に先立ち、資料や算定手順の不足を点検する方法です。必須の手続と自主的な準備を分け、確認対象、必要資料、納期、担当機関の受入可能時期を早めに相談します。
野村総合研究所は制度を経営課題へ翻訳する
野村総合研究所は、GX-ETSの制度設計と企業が検討すべき対応を解説しています。排出枠の割当、価格、バンキング、第三者確認などを、企業の中長期戦略と結び付けています。
対象企業は、制度担当者を置くだけでは足りません。炭素価格の前提を事業計画へ入れ、設備投資、製品構成、調達、M&Aを比較する必要があります。
NRIの資料は、制度を自社の費用や投資判断へ置き換える際の論点整理として参考になります。公表された分析と、個別顧客の導入成果は別です。
支援を発注する場合は、自社データで作る不足量予測や投資比較表を成果物として合意します。
8社から見える、価値が残る場所
事業機会を探す際は、制度の説明から一歩進み、証拠管理、設備の改善、調達の統制、製品販売のどこで顧客の負担を減らせるかを確かめます。 第一は、監査できるデータ基盤です。
というのも、排出量を自動計算するだけでは差がつきにくくなるからです。むしろ、元データ、承認履歴、排出係数、組織境界を残し、登録確認機関がたどれる状態にすることが価値です。
第二は、工場の削減実行です。というのも、制度対象者が欲しいのは、排出量グラフではなく、不足する排出枠を減らせる施策だからです。
そのため、設備、操業、保全のデータを使い、削減量、費用、停止リスクを比べます。
第三は、排出枠とクレジットの調達管理です。たとえば、必要量を一度に買うのか複数回に分けるのか、余剰枠をいつ売るのかを決めます。
そのうえで、価格だけでなく、制度適格性、決済、会計、権限を管理します。
第四は、低炭素製品の販売設計です。JFEの政策提言からは、技術開発と需要創出を並行する論点が見えます。
製品別の排出差が顧客の調達基準に合うかを確かめ、価格上乗せや販売量増加を、確定した効果ではなく商談で検証する仮説として置きます。
第五は、制度を投資判断へ翻訳する役割です。というのも、設備投資には数年から数十年の時間がかかるからです。
そのため、現年度の排出枠価格だけでなく、複数の価格と割当条件で事業計画を比べます。
価値が残るのは、制度情報を伝える場所ではなく、制度の数字を現場・取引・投資へ動かす場所です。
自社はGX-ETSのどこへ入れるか
近い資産を開き、自社で持つ責任と提携が必要な部分を確認します。
NEXT STEP
次のステップ
「制度を説明する」から、「企業の投資と売上を変える」事業設計へ。
顧客の排出データ、設備投資、排出枠調達、製品価値を一つの構造にし、参入・提携・待機・見送りの条件を明確にします。
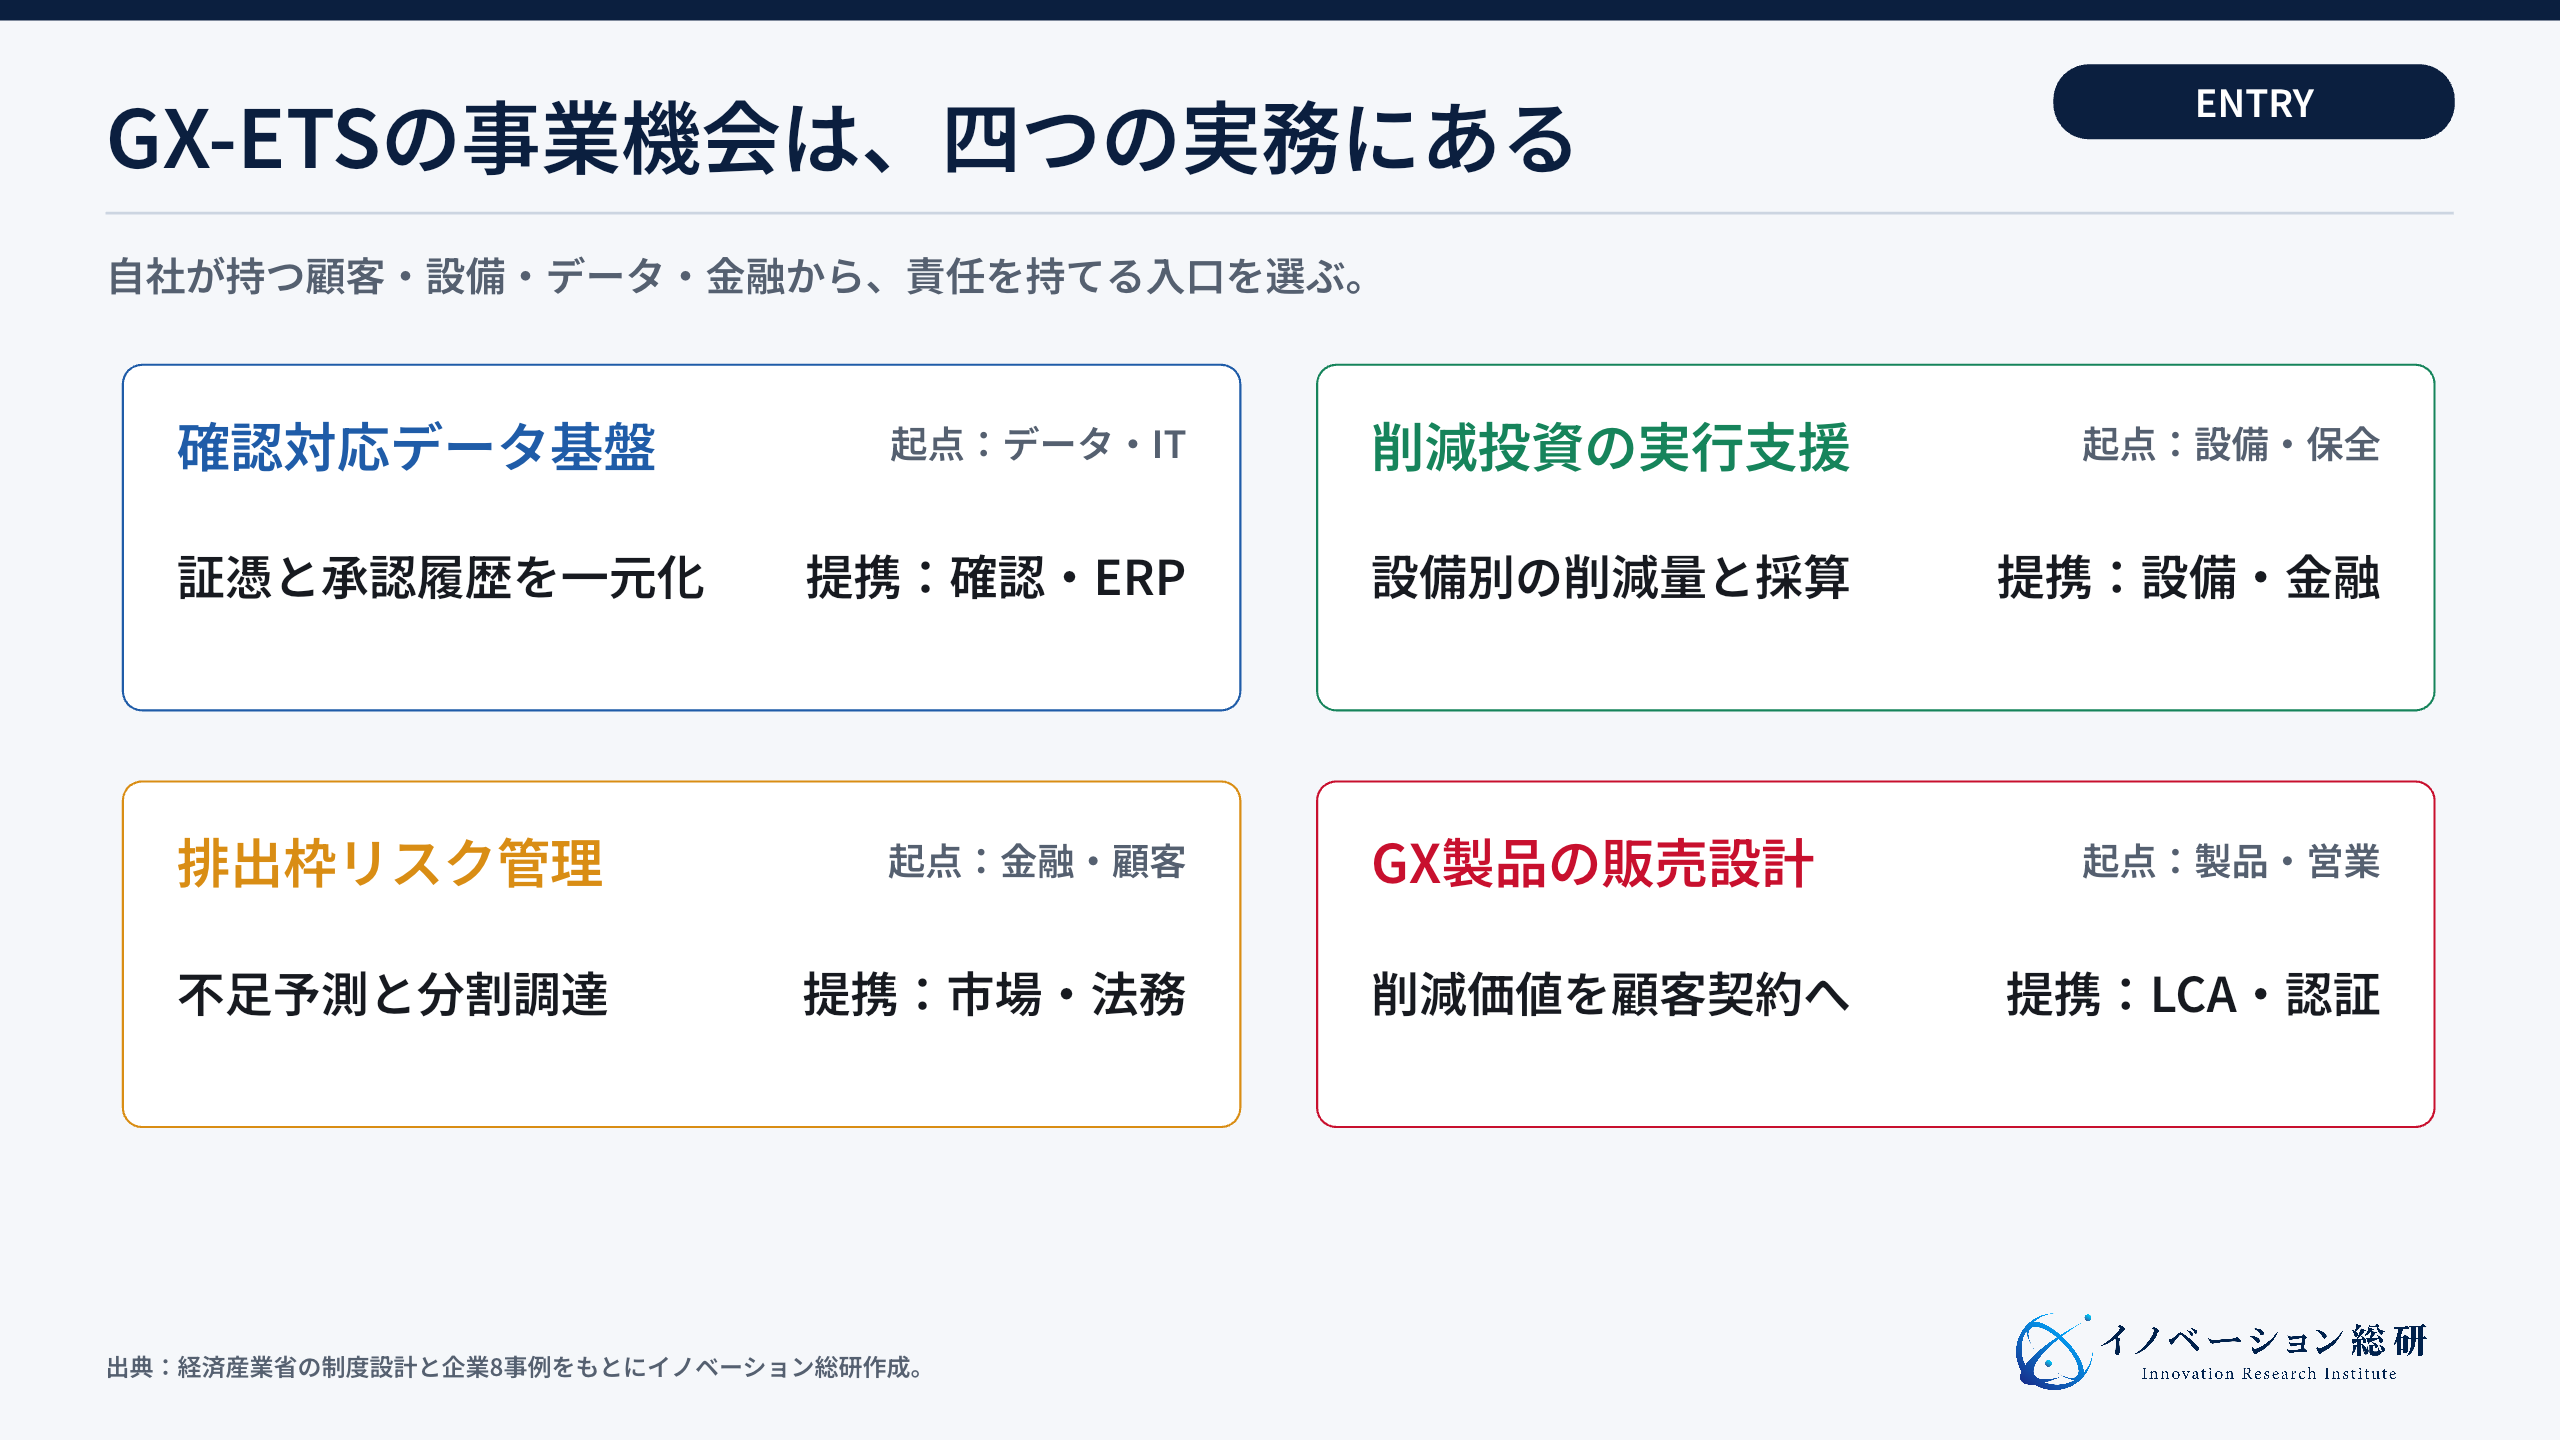
GX-ETSで狙える四つの新規事業
自社のデータ・設備・金融・販売の資産から、担当する工程を絞ります。支払者と成果物、必要な専門家、責任範囲を先に合意します。
新規参入では、制度全体を一社で提供しようとしない方が現実的です。対象企業の業務を分け、自社の資産が効く工程を選びます。
| 参入方法 | 最初の顧客 | 提供価値 | 収益モデル | 必要な提携先 | 主な責任 |
|---|---|---|---|---|---|
| 確認対応データ基盤 | 対象企業の環境・工場部門 | 証憑、計算、承認履歴を一元化 | 年額利用料、導入費 | 登録確認機関、ERP事業者 | データ完全性、権限、更新 |
| 削減投資の実行支援 | 工場、事業部、設備保全部門 | 設備別の削減量と採算を可視化 | 診断料、成果報酬、保守契約 | 設備会社、ESCO、金融機関 | 削減効果、停止、安全 |
| 排出枠の調達・リスク管理 | 財務、経営企画、環境部門 | 不足予測、分割調達、権限管理 | 利用料、助言料、取引手数料 | GX推進機構市場、取引業者、法務 | 適格性、価格、決済、利益相反 |
| GX製品の販売設計 | 製造業の営業・商品企画 | 排出削減価値を製品と価格へ反映 | 設計費、データ利用料、販売支援 | LCA事業者、認証、顧客企業 | 主張の根拠、二重計上、契約 |
参入位置は、制度全体ではなく、自社が継続して持てるデータ、現場、取引、顧客接点から選びます。
確認対応データ基盤は「計算」より「証拠」を売る
排出量計算の機能は、既存SaaSにも表計算にもあります。むしろ、新規参入で差がつくのは、現場データの収集と確認対応です。
具体的には、燃料請求書、計量器、設備台帳、承認履歴を結びます。
顧客は、10万トン前後の企業や、複数工場を持つ企業です。また、収益は、初期のデータ整備費と年額利用料を組み合わせます。
登録確認機関と役割を分け、独立性を損なわない設計が必要です。
削減投資支援は、設備別の限界削減費用を作る
工場ごとに、1トンのCO2を減らす費用を計算します。そのうえで、省エネ、燃料転換、電化、操業変更は、同じ表での比較が基本です。
なお、排出枠を買う方が安い年度でも、設備更新時期を逃すと長期費用が増える場合があります。
設備会社、エネルギー事業者、リース、金融機関と組めば、診断から導入までつなげられます。成果報酬にする場合は、操業量や天候による変化をどう除くかを契約で決めます。
排出枠管理は、環境データと財務権限をつなぐ
不足量の予測には排出実績と生産計画が、調達には権限、予算、決済、会計処理が必要です。対象顧客でこれらがどう受け渡されているかを調べ、転記や承認待ちが起きる工程を支援範囲にします。
サービスは、月次の不足予測、価格シナリオ、発注承認、残高、償却までを扱います。ただし、排出枠の売買に関わる法的要件、利益相反、顧客資産の分別管理を先に確認します。
GX製品の販売設計は、削減を顧客価値へ変える
設備投資で製品の排出量が下がっても、自動的に高く売れるわけではありません。製品別の算定ルール、顧客が使える主張、契約上の帰属を整えます。
顧客は、公共調達、大手メーカー、輸出企業などです。そのうえで、低炭素素材を使うことで、顧客の製品排出量や調達基準にどう効くかを示します。
つまり、単なる環境ラベルではなく、採用理由まで作ります。
参入前に確認したい八つの懸念
参入前には、算定範囲、元データ、確認の独立性、取引権限、環境価値の表示を点検し、負えない責任を契約から切り分けます。 第一は、制度説明だけの商品になることです。
というのも、公開資料の要約は、時間とともに差がなくなるからです。そのため、顧客データ、現場実装、取引運用のどこまで担うかを決めます。
第二は、対象判定の誤りです。たとえば、Scope1とScope2、工場と事業者、単年と3年平均を混同すると、届出の要否が変わります。
そのため、法務・確認機関と判定根拠を残します。
第三は、データが確認に耐えないことです。というのも、合計値だけをシステムへ入れても、元の請求書や計量器へ戻れなければ再計算できないからです。
そのため、証拠の保存年限と責任者を決めます。
第四は、排出枠価格だけで削減投資を比べることです。エネルギー費、設備更新、停止時間、補助金、製品価値を含めなければ、長期的に不利な判断になることがあります。
第五は、J-クレジットと排出枠の混同です。というのも、種類、用途、利用上限が違うからです。
また、第1フェーズの超過削減枠も、法定制度へ持ち越せません。
第六は、確認機関との利益相反です。というのも、データを作る支援と、独立した第三者確認を同じ役割で行えない場合があるからです。
そのため、助言、実装、確認の境界を契約で明確にします。
第七は、取引責任が曖昧なことです。たとえば、担当者が価格を見て発注できても、権限、限度額、誤発注、決済、償却を管理できなければ事故が起きます。
そのため、財務取引と同じ統制が要ります。
第八は、環境価値の説明が制度と合わないことです。法定の排出枠取引と、製品のライフサイクル排出量の表示は別の仕組みです。
余剰枠の売却だけで製品表示が直ちに二重計上になるとは決めず、適用する算定・表示ルール、証書の利用、契約上の帰属を確認します。
見送り条件も必要です。顧客が制度対象か確認できない、元データへアクセスできない、登録確認機関との役割を分けられない、取引損失の責任を負えない場合は、提供範囲を狭めるか参入を見送ります。
GX-ETSで参入・提携・待機・見送りを分ける
参入は有料で解決できる仕事と採算が確認できる場合、提携は専門性を補える場合です。条件が不足する場合は、待機や提供範囲の縮小を選びます。
参入を選ぶのは、顧客が費用を払う仕事を特定でき、必要なデータと責任範囲を確保できる場合です。制度診断や初期整備の単発支援と、毎年度の運用支援では収益モデルが異なります。
継続課金を前提にせず、対応時間、専門人材費、制度更新費まで見積もります。
提携を選ぶのは、顧客基盤を持つ一方、確認、設備、取引の専門性が不足する場合です。IT企業は登録確認機関や設備会社と、金融機関は排出量算定や法務の専門家と組みます。
待機を選ぶのは、顧客の対象判定や割当見込みがまだ定まらない場合です。待機中は、制度情報を眺めるのではなく、3年度の制度対象CO2、設備別排出、削減施策、データ欠損を確認します。
見送りを選ぶのは、制度変更の追随責任を負えない、顧客資産を安全に管理できない、削減効果を説明できない場合です。GX-ETSを看板にせず、省エネ、設備保全、データ整備など、自社が責任を持てる商品へ戻します。
イノベーション総研では、制度の説明だけでなく、最初の顧客、提供範囲、必要なデータ、提携先、収益モデル、責任、見送り条件を一つの事業構造にします。技術や制度が新しくても、誰が何に支払うかが明確なら検証できます。
GX-ETSについてよくある質問
GX-ETSの相談で特に多い、開始時期、対象判定、クレジット利用、新規事業の疑問をまとめます。
まとめ|GX-ETSを報告業務で終わらせない
GX-ETSは、法定の算定・確認・保有と、企業の投資・調達・販売をつなぐ課題です。制度要件を満たしながら、複数の価格条件で採算を確かめます。
GX-ETSは、CO2の直接排出量が3年度平均で10万トン以上の事業者を対象とする排出量取引制度です。2026年度は、対象判定、排出量算定、届出、移行計画から始まります。
対象企業は、排出枠の不足分を買うだけではありません。炭素価格の反映先は、削減投資、操業、調達、製品価格です。
支援企業には、算定、証拠、確認、削減、取引、経営判断をつなぐ役割があります。
新規事業の入口は、確認対応データ基盤、削減投資支援、排出枠管理、GX製品の販売設計です。参入判断では、最初の顧客、提供範囲、提携先、収益、責任、見送り条件を確認します。
GX-ETSの制度対応を、毎年繰り返す報告業務にするか、投資と製品価値を変える経営基盤にするかが分かれ目です。
参考文献
制度の条件と企業事例は、以下の公表資料と各社公式情報を確認しました。
初年度の手続は経済産業省・2026年4月説明会資料、価格基準は経済産業省GXグループ環境経済室・2026年6月解説、事業統合はCarbon EX・2026年9月8日発表も参照しています。
- 経済産業省「排出量取引制度」
- GX推進機構「排出量取引制度について」
- 経済産業省「GX推進法に基づく排出量取引制度が開始します」
- 経済産業省「基本的な制度スケジュール」
- 経済産業省「改正GX推進法に基づく排出量取引制度の全体像」
- GXリーグ「排出量取引制度(GX-ETS)」
- GXリーグ「超過削減枠登録簿規程」
- トヨタ自動車「気候変動に関する公開政策への見解」
- JFEホールディングス「政策エンゲージメント」
- アスエネ「exroad社の100%M&Aを実行」
- ゼロボード「サービスサイト」
- Sustech「CARBONIXとは」
- Carbon EX「カーボンクレジット・排出権取引所」
- 日本品質保証機構「GX-ETS」
- 野村総合研究所「GX-ETS第2フェーズに向けた制度設計の全体像と検討すべき対応」
CONTACT
お問い合わせ
GX-ETSの事業機会を、自社の資産と責任から具体化する。
顧客、設備、データ、金融、販売網の資産を整理し、誰が支払い、何を自社で持ち、誰と組むかを設計します。


