
投稿日:2026.09.08 最終更新日:2026.09.30
容量市場は誰が何に払う?仕組み・企業9事例・参入条件
容量市場は、電気を売った量ではなく、必要なときに供給できる能力へ対価を払う仕組みです。工場の自家発電や蓄電池も条件を満たせば参加できますが、設備を持つだけで報酬が保証されるわけではありません。
容量市場の事業性は、落札価格と、契約を守るための費用・未達時の負担を一緒に見て判断します。実際に供給する実需給年度まで設備を維持し、区分に応じたテストや供給義務を果たす必要があります。
容量市場を理解するポイントは、「いくらで落札したか」だけではありません。むしろ、誰が費用を負担し、誰が供給責任を持ち、どの設備を、いつまで使える状態にするのかが重要です。
この契約と運用を一つにつなげて見る必要があります。
この記事では2029年度向けの契約結果と、2030年度向け募集要綱を区別して説明します。国内9社の取り組みを、募集、参加開始、サービス提供、システム受注の段階に分け、参入方法と収支の確認点まで整理します。
情報確認日:2026年9月28日。
この記事の結論
容量市場の事業性は、落札価格より、数年先にも供給力を再現して未達を抑えられるかで決まります。
- 容量市場は、電気の量ではなく、将来必要なときに使える供給力へ対価を払う仕組みです。
- 国内9社の事例では、設備発掘、集約、複数市場運用、実績管理、市場基盤の分業が進んでいます。
- 参入余地は、業界特化、機器接続、運用代行、容量契約付き設備サービスの四つです。
目次
容量市場とは、4年後の「使える供給力」を買う仕組み
容量市場が買うのは、将来必要なときに使える供給力です。メインオークションは原則4年前に行います。
容量市場は、将来の電力需要に備え、必要な供給力をあらかじめ確保する市場です。日本では、電力広域的運営推進機関、以下OCCTOが市場を運営します。
そして、メインオークションは、原則として実際に供給する年度の4年前に行われます。
たとえば2029年度向けは2025年度にオークションを行い、2026年4月に契約結果が公表されました。落札した事業者は容量確保契約を結び、対象年度に向けて設備、燃料、通信、要員を整えます。
4年はメインオークションの基本の時間軸で、追加オークション等は別の日程です。
ここで売買されるのは、電力量のkWhではなく、供給能力のkWです。1,000kWを1時間発電した電力量は1,000kWhです。
一方、容量市場がまず評価するのは、必要な場面で1,000kWを出せる状態かどうかです。
大きな火力発電所だけの市場ではありません。実際、水力、地熱、バイオマス、風力、太陽光、蓄電池、需要抑制なども、区分ごとの条件を満たせば参加できます。
また、小さな設備は、アグリゲーター(多数の設備を束ねて運用する事業者)がまとめて一つの供給力として扱えます。
OCCTOの容量市場解説では、2020年にオークションが始まった経緯と、事業者ごとの役割を確認できます。
2030年度向けメインオークションの予定では、2026年10月13〜23日に応札、同年12月頃に約定結果の公表とされています。参加には事前登録が必要です。
掲載済みの過年度価格と、これから決まる価格を分けて確認してください。
電気を売る市場とは、何が違うのか
電力量、調整力、将来の供給力は違う価値です。複数市場を使う場合は、それぞれの義務を同時に満たせるか確認します。
電力には、複数の価値があります。具体的には、発電した電気を売る価値、需給のずれを短時間で直す価値、将来の供給力を維持する価値です。
そして容量市場は、このうち将来の供給力に対価を払います。
| 市場・契約 | 主に取引する価値 | 時間軸 | 主な仕事 | 代表的な収入・費用 |
|---|---|---|---|---|
| 卸電力市場 | 実際に受け渡す電力量 | 翌日・当日など | 発電・調達量を合わせる | kWhの売買代金 |
| 需給調整市場 | 指令に応じて出力を変える能力 | 秒〜時間 | 応答速度と継続時間を守る | ΔkW・kWhの対価 |
| 容量市場(メインオークション等) | 将来使える供給力 | 原則4年前〜実需給年度 | 設備を維持し、必要時に供出する | kWに対する容量確保契約金額 |
| 長期脱炭素電源オークション | 脱炭素電源の新設・更新を支える供給力 | 原則20年 | 投資を実行し、長期稼働する | 長期の容量収入 |
系統用蓄電池では、容量市場の義務を満たしながら、卸市場での売買や需給調整市場での応動を組み合わせる運用が考えられます。同じ設備の複数市場利用が一律禁止なのではなく、出力、残量、応動時間を見て、両立しない指令や契約を重ねない設計が必要です。
VPPとの違いもあります。VPPは、複数の分散設備を束ねて制御する仕組みです。
デマンドレスポンスは、電気を使う量や時刻を動かす方法です。これに対して容量市場は、それらが生み出す将来の供給力に契約と対価を与える場所です。
長期脱炭素電源オークションも容量市場に含まれますが、新規投資等を対象とする原則20年間の仕組みです。メインオークションとは契約期間だけでなく、他市場からの収益の一部還付などの条件も異なるため、収益計画を共通の式で扱わないようにします。
お金は、誰から誰へ流れるのか
容量拠出金を負担する事業者と、供給力の対価を受け取る事業者を分け、顧客還元と費用負担まで追います。 容量拠出金は小売電気事業者と一般送配電事業者・配電事業者が負担し、OCCTOを通じて容量提供事業者へ交付されます。
設備保有者、集約する事業者、運用を代行する事業者の間では、別途結ぶ契約で報酬と責任を配分します。
小売事業者の負担配分は、前年度の夏季・冬季ピークの需要実績などを使い、当年度のシェア変動も反映します。年間に販売した電力量(kWh)の比率だけで決まるわけではありません。
需要家への請求方法は小売契約ごとに確認します。
容量提供事業者には、発電所や蓄電池を持つ会社だけでなく、複数の需要設備を束ねるアグリゲーターも含まれます。また、報酬は、設備を持っていることへの単純な賃料ではありません。
むしろ、実需給年度まで供給力を維持し、必要な情報を登録し、発動や市場応札の義務を果たす対価です。
事業性を見るときは、落札価格だけでなく、手元に残る金額を計算します。たとえば、アグリゲーターへ委託する場合は、需要家への還元、通信、計測、運用、未達負担を差し引きます。
一方、自社で参加する場合は、登録、テスト、監視、精算を行う人員とシステムが必要です。
約定価格は、エリアと年度で変わる
約定価格に定格容量を掛けた額は利益ではありません。契約容量と年度ごとの控除、顧客還元、運営費から手取りを計算します。
2026年4月23日公表の2029年度向け契約結果では、全国の契約締結総容量は166,079,863kW(約1億6,608万kW)、経過措置控除後の総額は2,209,359,548,463円(約2.21兆円)です。対象はメインオークションで、長期脱炭素電源オークションの契約結果を含みません。
エリアプライスは12,388〜15,112円/kWです。2029年度の供給力に対する契約の価格であり、月額単価でも、設備投資の利益率でもありません。
| エリア | エリアプライス | 契約締結容量 |
|---|---|---|
| 北海道 | 14,972円/kW | 5,461,594kW |
| 東北 | 15,111円/kW | 16,812,309kW |
| 東京 | 15,111円/kW | 52,376,601kW |
| 中部 | 12,388円/kW | 23,902,096kW |
| 北陸 | 12,388円/kW | 4,388,972kW |
| 関西 | 12,388円/kW | 27,409,123kW |
| 中国 | 12,388円/kW | 9,845,137kW |
| 四国 | 12,388円/kW | 7,520,510kW |
| 九州 | 15,112円/kW | 18,363,521kW |
各条件は、対象年度と個別契約に合わせて確認します。
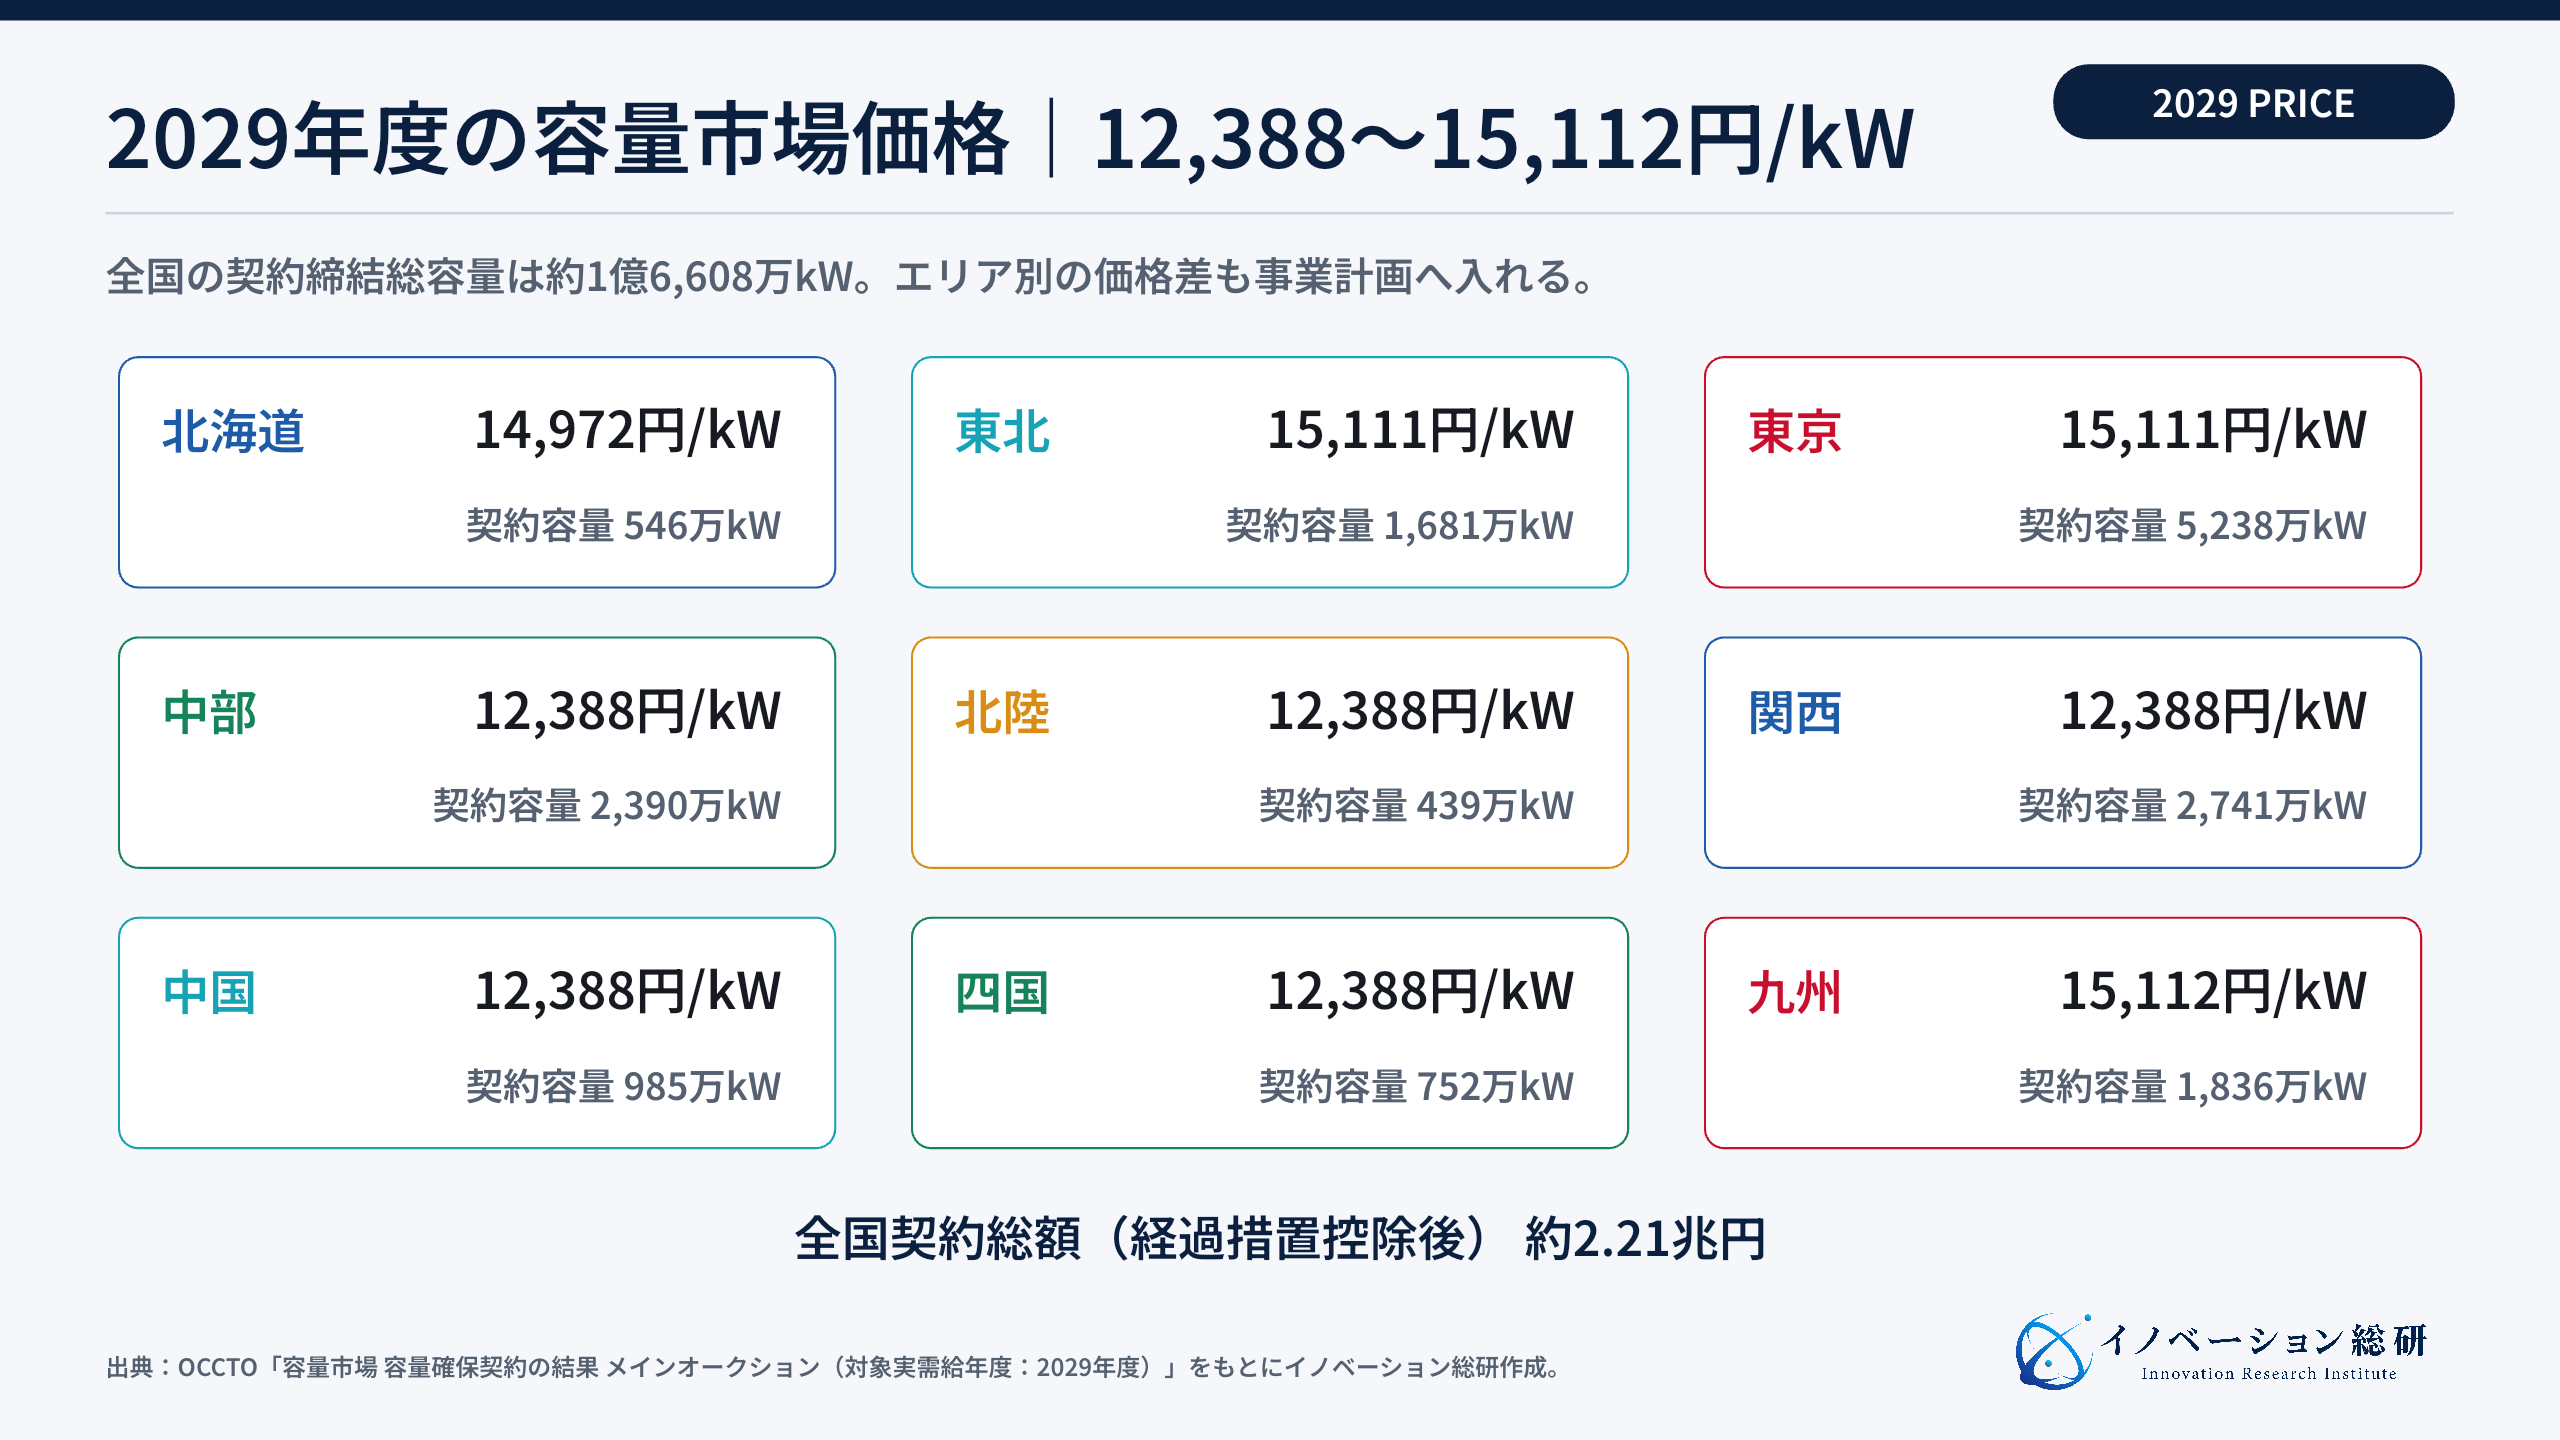
収入の基礎となる契約容量は、設備の定格出力と同じとは限りません。期待容量の算定に加え、発動指令電源では調整係数の反映があるため、設備容量、期待容量、応札容量、契約容量を分けて確認します。
そこから年度・区分ごとの控除、未達負担、委託費、顧客還元を反映します。
価格も固定ではありません。というのも、必要供給力、応札量、エリア間連系線、上限価格、制度変更で変わるからです。
そのため事業計画では、直近年度の価格をそのまま長期へ延ばさず、複数の価格と未達率で採算を確かめます。
たとえば2030年度向け募集要綱(37〜38頁)では、容量確保契約金額の算出に関する従来の経過措置の項目が削除されています。2029年度の控除後総額から翌年度の手取りを類推せず、対象年度の算定方法で計算し直します。
架空例:契約収入1,200万円でも、手元に残るのは200万円
計算の考え方を示す架空の集約事業です。契約容量1,000kW、年の契約単価12,000円/kW、顧客還元800万円、通信・計測・運営費200万円と仮定します。
税金、初期投資、資金調達費等は省いた簡易収支です。
| 項目 | 控除なし | 控除120万円 |
|---|---|---|
| 年の契約収入 | 1,200万円 | 1,200万円 |
| 顧客還元 | 800万円 | 800万円 |
| 通信・計測・運営費 | 200万円 | 200万円 |
| 未達による控除 | 0万円 | 120万円 |
| 上記差引後の残額 | 200万円 | 80万円 |
控除が240万円なら残額はマイナス40万円になります。これは市場平均でも、実際のペナルティ算定式でもありません。
顧客への還元額も固定した仮定です。実際には契約上の配分、発動ごとの未達量、追加費用を入れ、価格低下と設備停止が同時に起きた場合も計算します。
この例からの示唆は、報酬の総額より、どの費用が固定で、誰が未達負担を引き受けるかが重要だという点です。自社の採算は顧客・設備単位の収支へ分解し、投資判断には初期費用と入出金時期も加えます。
容量市場への参加区分で、義務はどう変わるのか
設備の種類だけで区分を選ばず、期待容量、供給計画、継続時間、同一供給区域などの要件を確認します。 参加する電源は、安定電源、変動電源(単独)、変動電源(アグリゲート)、発動指令電源の四つに分かれます。
ただし、区分は設備の種類だけでは決まりません。供給計画への計上、計量単位の期待容量、設備を束ねるかどうかも関係します。
安定電源には火力、原子力、水力、地熱などがあります。蓄電池も条件を満たせば該当し、2030年度向け要綱では期待容量1,000kW以上や1日1回以上連続3時間以上の運転継続能力などが示されています。
供給計画への計上を含め、対象年度の要件で区分を判断します。
太陽光や風力などの自然変動電源は、計量単位で期待容量1,000kW以上なら単独、1,000kW未満を同一供給区域で組み合わせて条件を満たす場合はアグリゲートとして扱われます。判断に使うのは定格の設備容量ではなく、所定の方法で算定した期待容量です。
発動指令電源は、需要抑制や対象となる電源等を、同一供給区域のリスト単位でまとめる区分です。個別設備が1,000kW未満でも参加の可能性がありますが、調整係数を含む応札・契約条件やオンライン指令の設備を確認する必要があります。
OCCTOの参加要件は、電源区分と供給計画の関係を示しています。つまり、自社に都合のよい区分を自由に選ぶものではありません。
そのため、供給計画と整合する区分を確認する必要があります。
FIT・FIPの適用期間と重なる電源、自家消費だけに使う電源等には参加制限や例外があります。設備の種類だけで参加できると判断せず、2030年度向け募集要綱の10〜14頁など、対象年度の原文と個別契約を確認します。
落札後の実効性テストとリクワイアメントが収益を決める
契約後は、区分に応じた準備・供給・計測・精算が必要です。未達が収入と資金繰りに与える影響を見積もります。
オークションから実需給年度の収入までには数年あります。契約後の準備、区分ごとの実効性確認、供給・実績報告、月次の支払いと必要な精算を、担当者と期限を付けて管理します。
発動指令電源では原則として2年度前に実効性テストを行います。2030年度向け要綱では2028年度の夏季または冬季が予定され、所定の発動実績による省略条件もあります。
実需給期間の指令は、原則3時間以上前の通知、3時間の継続、年間12回という要件で、安定電源の義務とは異なります。
実需給年度には計画や実績を提出し、OCCTOが義務の達成を評価します。需要抑制の場合は所定のベースラインとの比較も必要です。
支払いは年次精算だけではなく、月次の契約金額から経済的ペナルティ等を反映して行われます。算定結果によっては事業者側への請求になるため、入金額と時期を分けて資金繰りを確認します。
OCCTOの2025年度包括的検証報告書(54、59頁)では、2024年度の発動指令電源で、容量確保契約金額に対する経済的ペナルティの割合が約13%だったとしています。13%は集計上の金額比率であり、個々の設備が未達になる確率ではありません。
自社の試算へ一律に掛けるのではなく、設備停止、通信断、予測差、本業による制約の各条件で控除額を計算します。
発動指令へ対応する需要家の本業も守らなければなりません。たとえば、工場なら品質と納期、ビルなら室温、EVなら出発時の残量があります。
そのため、容量を大きく見せるより、毎回再現できる量を契約する方が、長期の利益は安定します。
容量市場を動かす国内9社は、何をしているのか
国内9社は、設備集約、制御、複数市場運用、業務基盤を分担しています。発表の段階と実際の成果を分けて比較します。
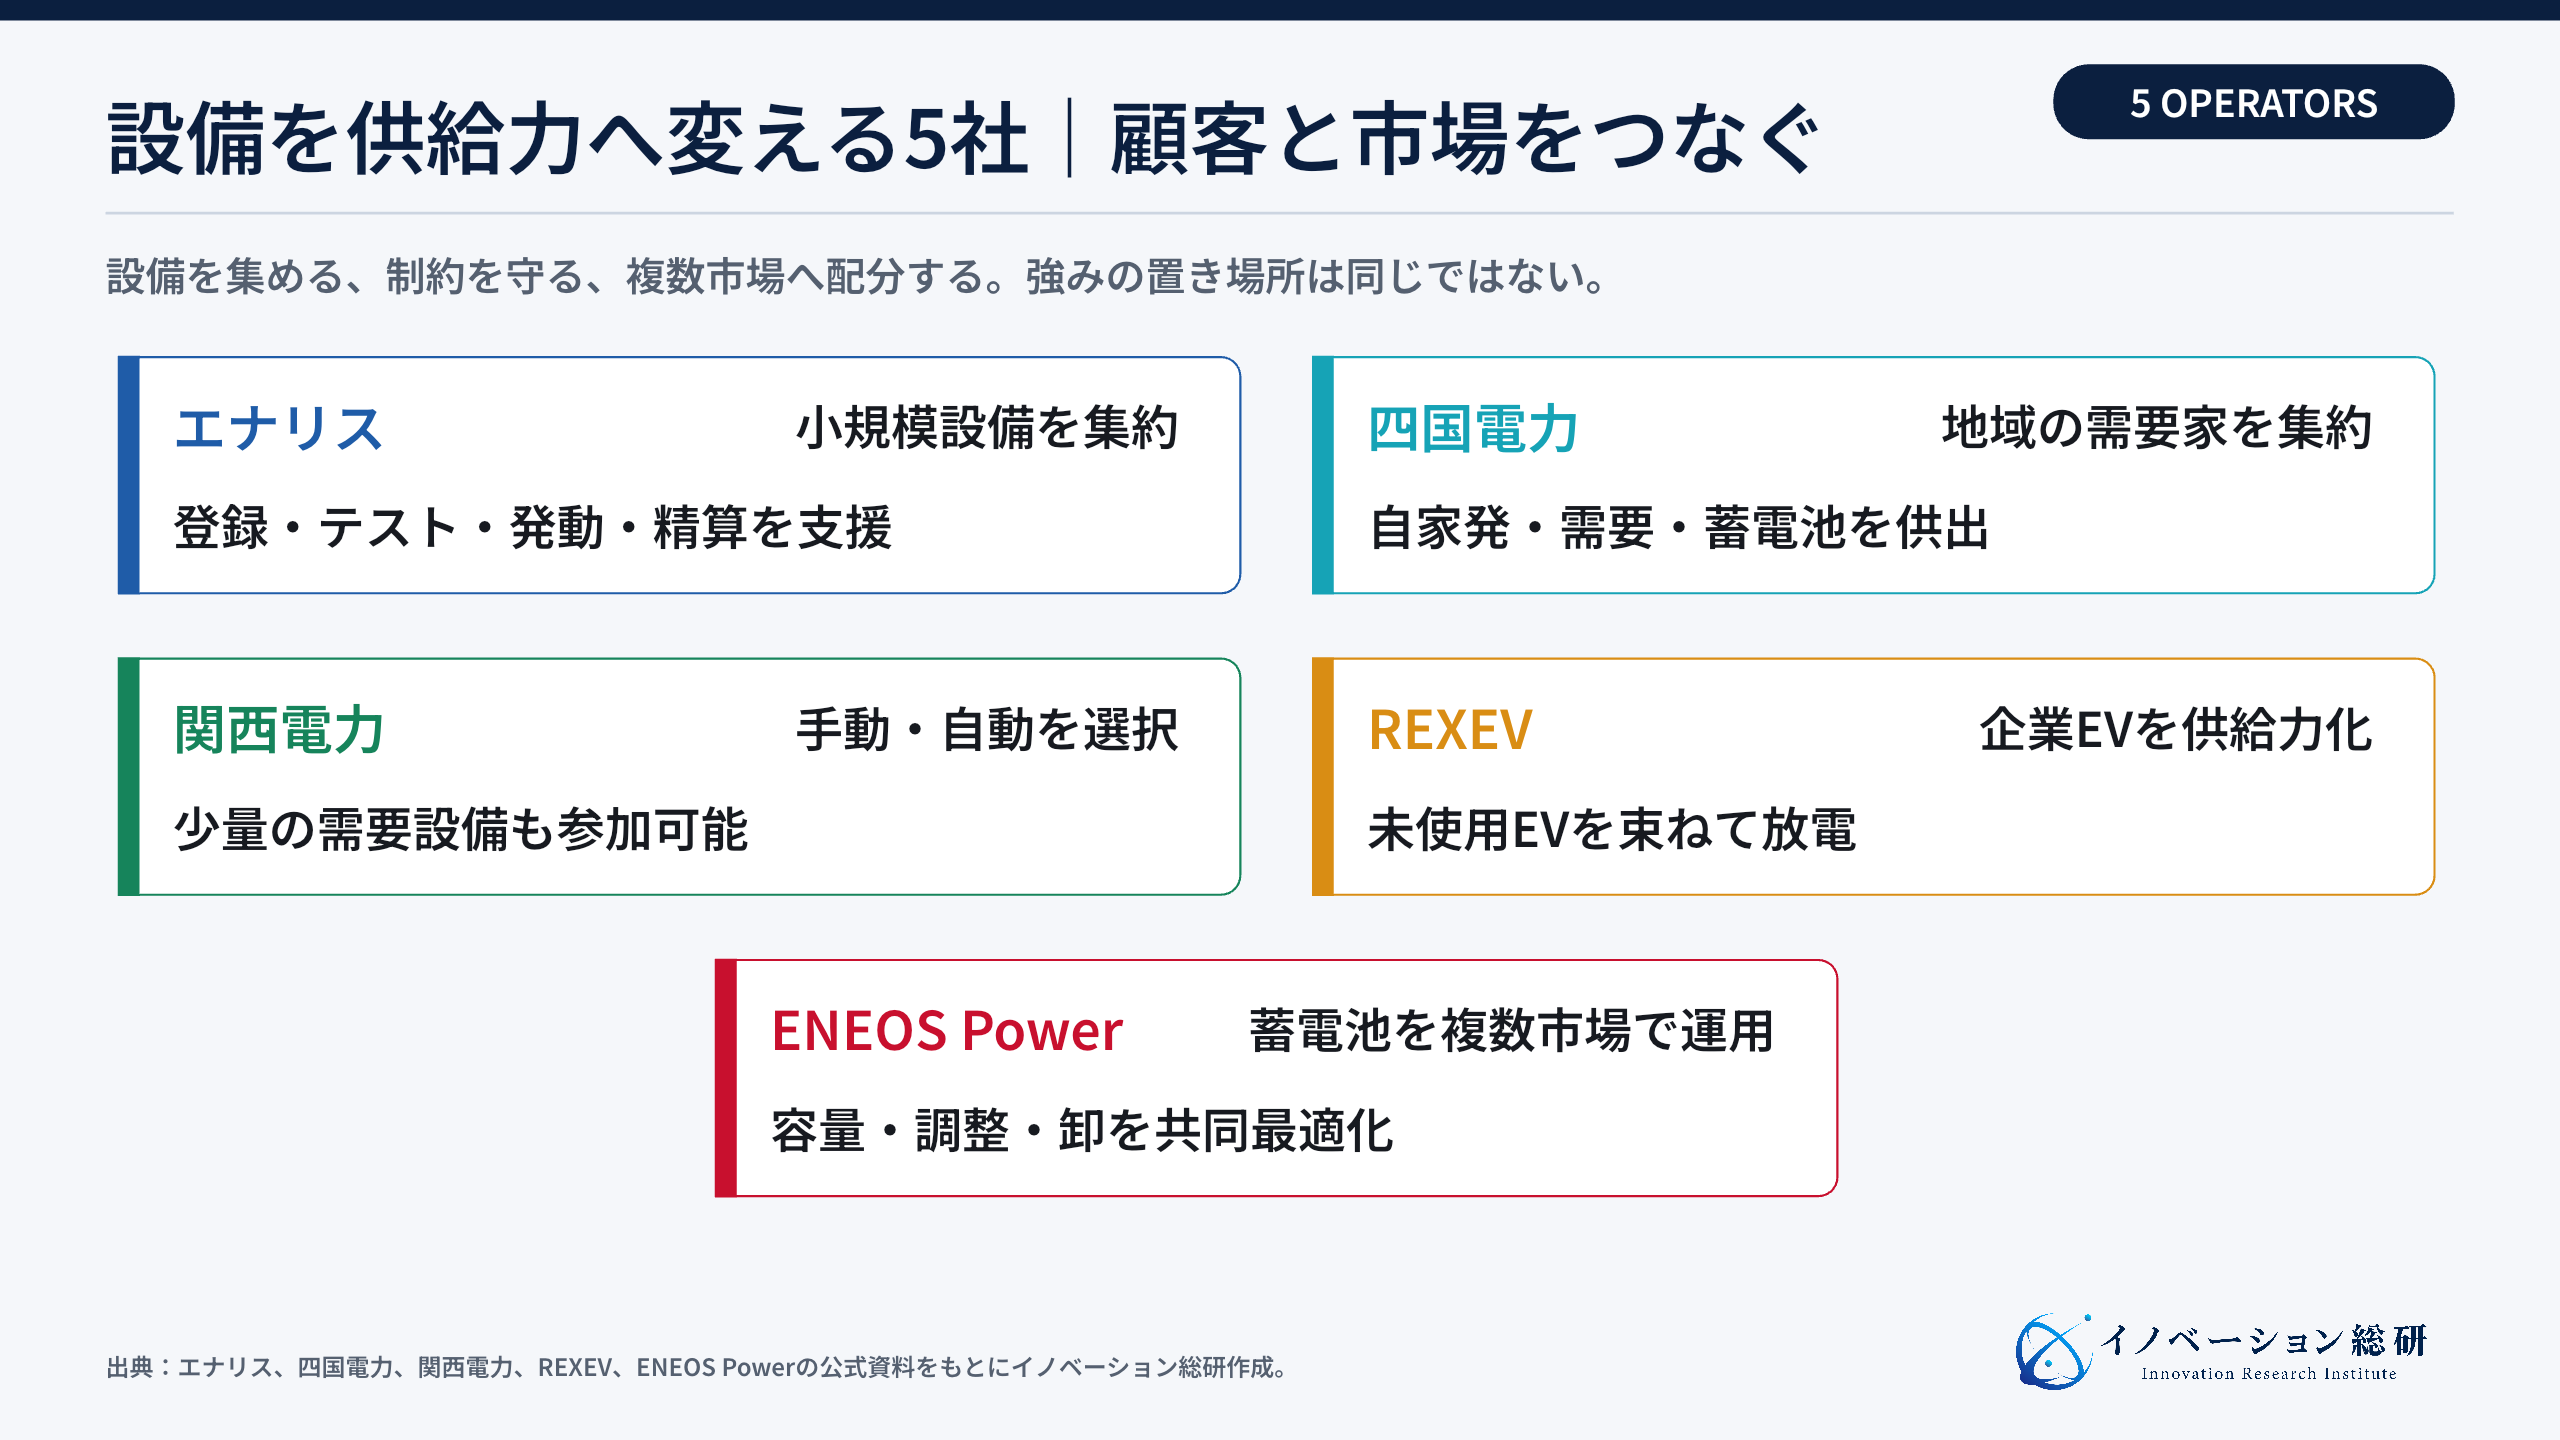
以下では、設備を集める、制御する、実績を管理する、市場全体の業務を支える役割を比較します。参加開始や提供機能の発表だけで収益改善が実証されたとは扱わず、得られる示唆と自社で検証する点を分けます。
| 企業・組織 | 主な役割 | 対象 | 容量市場での取り組み |
|---|---|---|---|
| エナリス | アグリゲーター | 自家発電、蓄電池、生産設備 | 2028年度向け募集例で、小規模設備の集約と対応を案内 |
| 四国電力 | 電力会社・アグリゲーター | 自家発電、需要設備、蓄電池 | 四国エリアの設備を束ね、発動指令電源として参加 |
| 関西電力 | 電力会社・アグリゲーター | 工場・ビルの負荷 | 手動または自動制御で少量の供給力も集約 |
| REXEV | EV制御 | 企業のEV | 未使用EVの放電能力を発動指令電源へ供出 |
| ENEOS Power | 蓄電池運用代行 | 系統用蓄電池 | 容量・需給調整・卸の複数市場を運用 |
| E-Flow | 市場運用 | 蓄電池、需要設備 | 2024年発表では卸・調整の運用開始、容量は今後の計画 |
| 東芝 | AC・RA基盤 | アグリゲーター、設備保有者 | 容量市場業務と簡易指令システムを一つの画面で支援 |
| Sassor | DER運用SaaS | 蓄電池、分散設備 | 発動指令の供出可能量と実績を管理 |
| 日立 | 市場システム基盤 | OCCTO、市場参加者 | 2021年に実需給期間向け統合システムの受注を発表 |
各条件は、対象年度と個別契約に合わせて確認します。
エナリスは、小規模設備を一つの発動指令電源へまとめる
エナリスの2025年9月発表は、2028年度の発動指令電源へ参加する企業の募集事例です。自家発電、蓄電池、生産設備等を対象に、1,000kW未満も集約して支援する構成です。
この募集の締切は2026年1月末で、現在も同じ条件で募集中という意味ではありません。
公表された流れは、設備の条件確認、2026年度の実効性テスト、2028年度の発動対応、契約量に応じた報酬です。過年度の募集資料は役割を知る参考とし、新規相談時には対象年度、募集期限、還元額、未達時の減額を改めて確認します。
四国電力と関西電力は、既存顧客との関係を市場参加へ変える
四国電力は、自家発電、需要抑制、蓄電池を束ねます。さらに、電気の契約先が四国電力以外でも、四国エリア内なら相談できると案内しています。
このように、小売契約と容量市場の参加窓口を分けることで、対象顧客を広げています。
関西電力は、少量の供給力もグループで集約し、容量市場へ供出するサービスを案内しています。自動制御も選択でき、容量市場・需給調整市場では他社から電気を購入する需要家も条件に応じて参加可能です。
経済DRでは関西電力との電気契約が必要なため、サービスを分けて比較します。
REXEVは、止まっているEVを供給力へ変える
REXEVは2025年4月から容量市場への参加開始を発表しました。EV統合基盤eMMPで未使用車両の電力を制御し、アグリゲーターが他の設備も含めて供給力としてまとめます。
同社の「EV1台で年間8万円以上」という例は、6kWに2028年度東京エリアの14,812円/kWを掛けた88,872円を基礎とする試算です。顧客、アグリゲーター、REXEVへ分配する前の金額で、車両保有者の実際の手取りや実績利益ではありません。
対象年度、契約上の供出量、配分、必要な残量、車両の使用予定を確認します。
ENEOS PowerとE-Flowは、蓄電池の容量を複数市場へ配分する
ENEOS Powerは、系統用蓄電池の市場入札と運用を代行します。容量市場だけでなく、卸電力市場と需給調整市場も分析し、AIとトレーダーが入札先を判断します。
ENEOS Powerは蓄電池の劣化も考慮した制御を案内しています。導入時は、市場収入の見込みだけでなく、委託料、稼働停止、保証、交換費、制御システムの適合範囲まで確認します。
E-Flowの2024年9月18日発表で確認できるのは、卸電力市場に加え、同月に需給調整市場へ参画したことです。同発表では容量市場を「今後」の実需給年度から加える計画としており、3市場すべてで得た利益を公表したものではありません。
東芝、Sassor、日立は、見えにくい実務をシステム化する
東芝のAC・RAサービスは、容量市場の運用業務と簡易指令システムを支援します。アグリゲーターは、設備制御と市場側の操作を一つの基盤で扱えます。
設備ごとの指令と実績を一つの画面へ集めることには、締切や未達の見落としを防ぐ狙いがあります。導入効果は、入力作業、誤登録、対応時間、障害復旧を導入前後で測り、機能があることと費用削減を分けて確かめます。
Sassorは、蓄電池などの供出可能量、指令、実績を管理するDER運用基盤を提供します。市場参加者が増えるほど、設備ごとの状態と約束済み容量を同じ画面で確認する価値が高まります。
日立の2021年11月29日発表は、2024年度以降の実需給期間を対象としたシステムの受注です。契約、計画、供給指示、ペナルティ、拠出金・契約金額の業務を統合する構想を示しています。
この発表だけでは完成後の稼働率や業務削減効果までは確認できません。
国内9社の事例から見える、価値が残る場所
事業機会は設備保有だけでなく、本業を守る運用設計、機器接続、実績管理にもあります。未達責任と対価を一緒に設計します。
第一は、設備を集める力です。というのも、制度上は参加できても、止められる設備を持つ企業を見つけ、数年先まで契約を続けてもらう必要があるからです。
そのため、特定業界の顧客基盤を持つ会社は、この入口で優位になります。
第二は、設備の制約を理解する力です。たとえば、同じ1,000kWでも、毎日使える蓄電池と、月に数回しか止められない生産設備では価値が違います。
そのため、契約容量を最大化するより、未達しない量を見極める能力が重要です。
第三は、市場をまたぐ運用です。たとえば、蓄電池は容量市場だけでなく、卸市場と需給調整市場にも使えます。
そのため、どの時間にどの市場へ容量を割り当てるかで収益が変わります。また、保証条件や劣化も同時に管理します。
第四は、証拠を残す力です。具体的には、発動前の基準値、指令時刻、設備の動作、供出実績、例外理由を記録します。
というのも、未達が起きたとき、設備、通信、予測、現場対応のどこが原因か分からなければ、同じ失敗を繰り返すからです。
容量市場は、設備を持つ企業だけの市場ではありません。顧客開拓、設備診断、通信、運用、精算、データ監査にも事業機会があります。
ただし、誰が未達責任を負うかを曖昧にしたまま参入すると、手数料より損失が大きくなります。
自社は容量市場のどこへ入れるか
近い資産を開き、自社で持つ責任と提携が必要な部分を確認します。
NEXT STEP
次のステップ
「何kWあるか」から、「何kWを数年先にも出せるか」の事業設計へ。
顧客、設備、契約、実効性テスト、未達責任、精算を一つの構造にし、参入・提携・待機・見送りの条件を明確にします。
新規事業として容量市場へ入る四つの方法
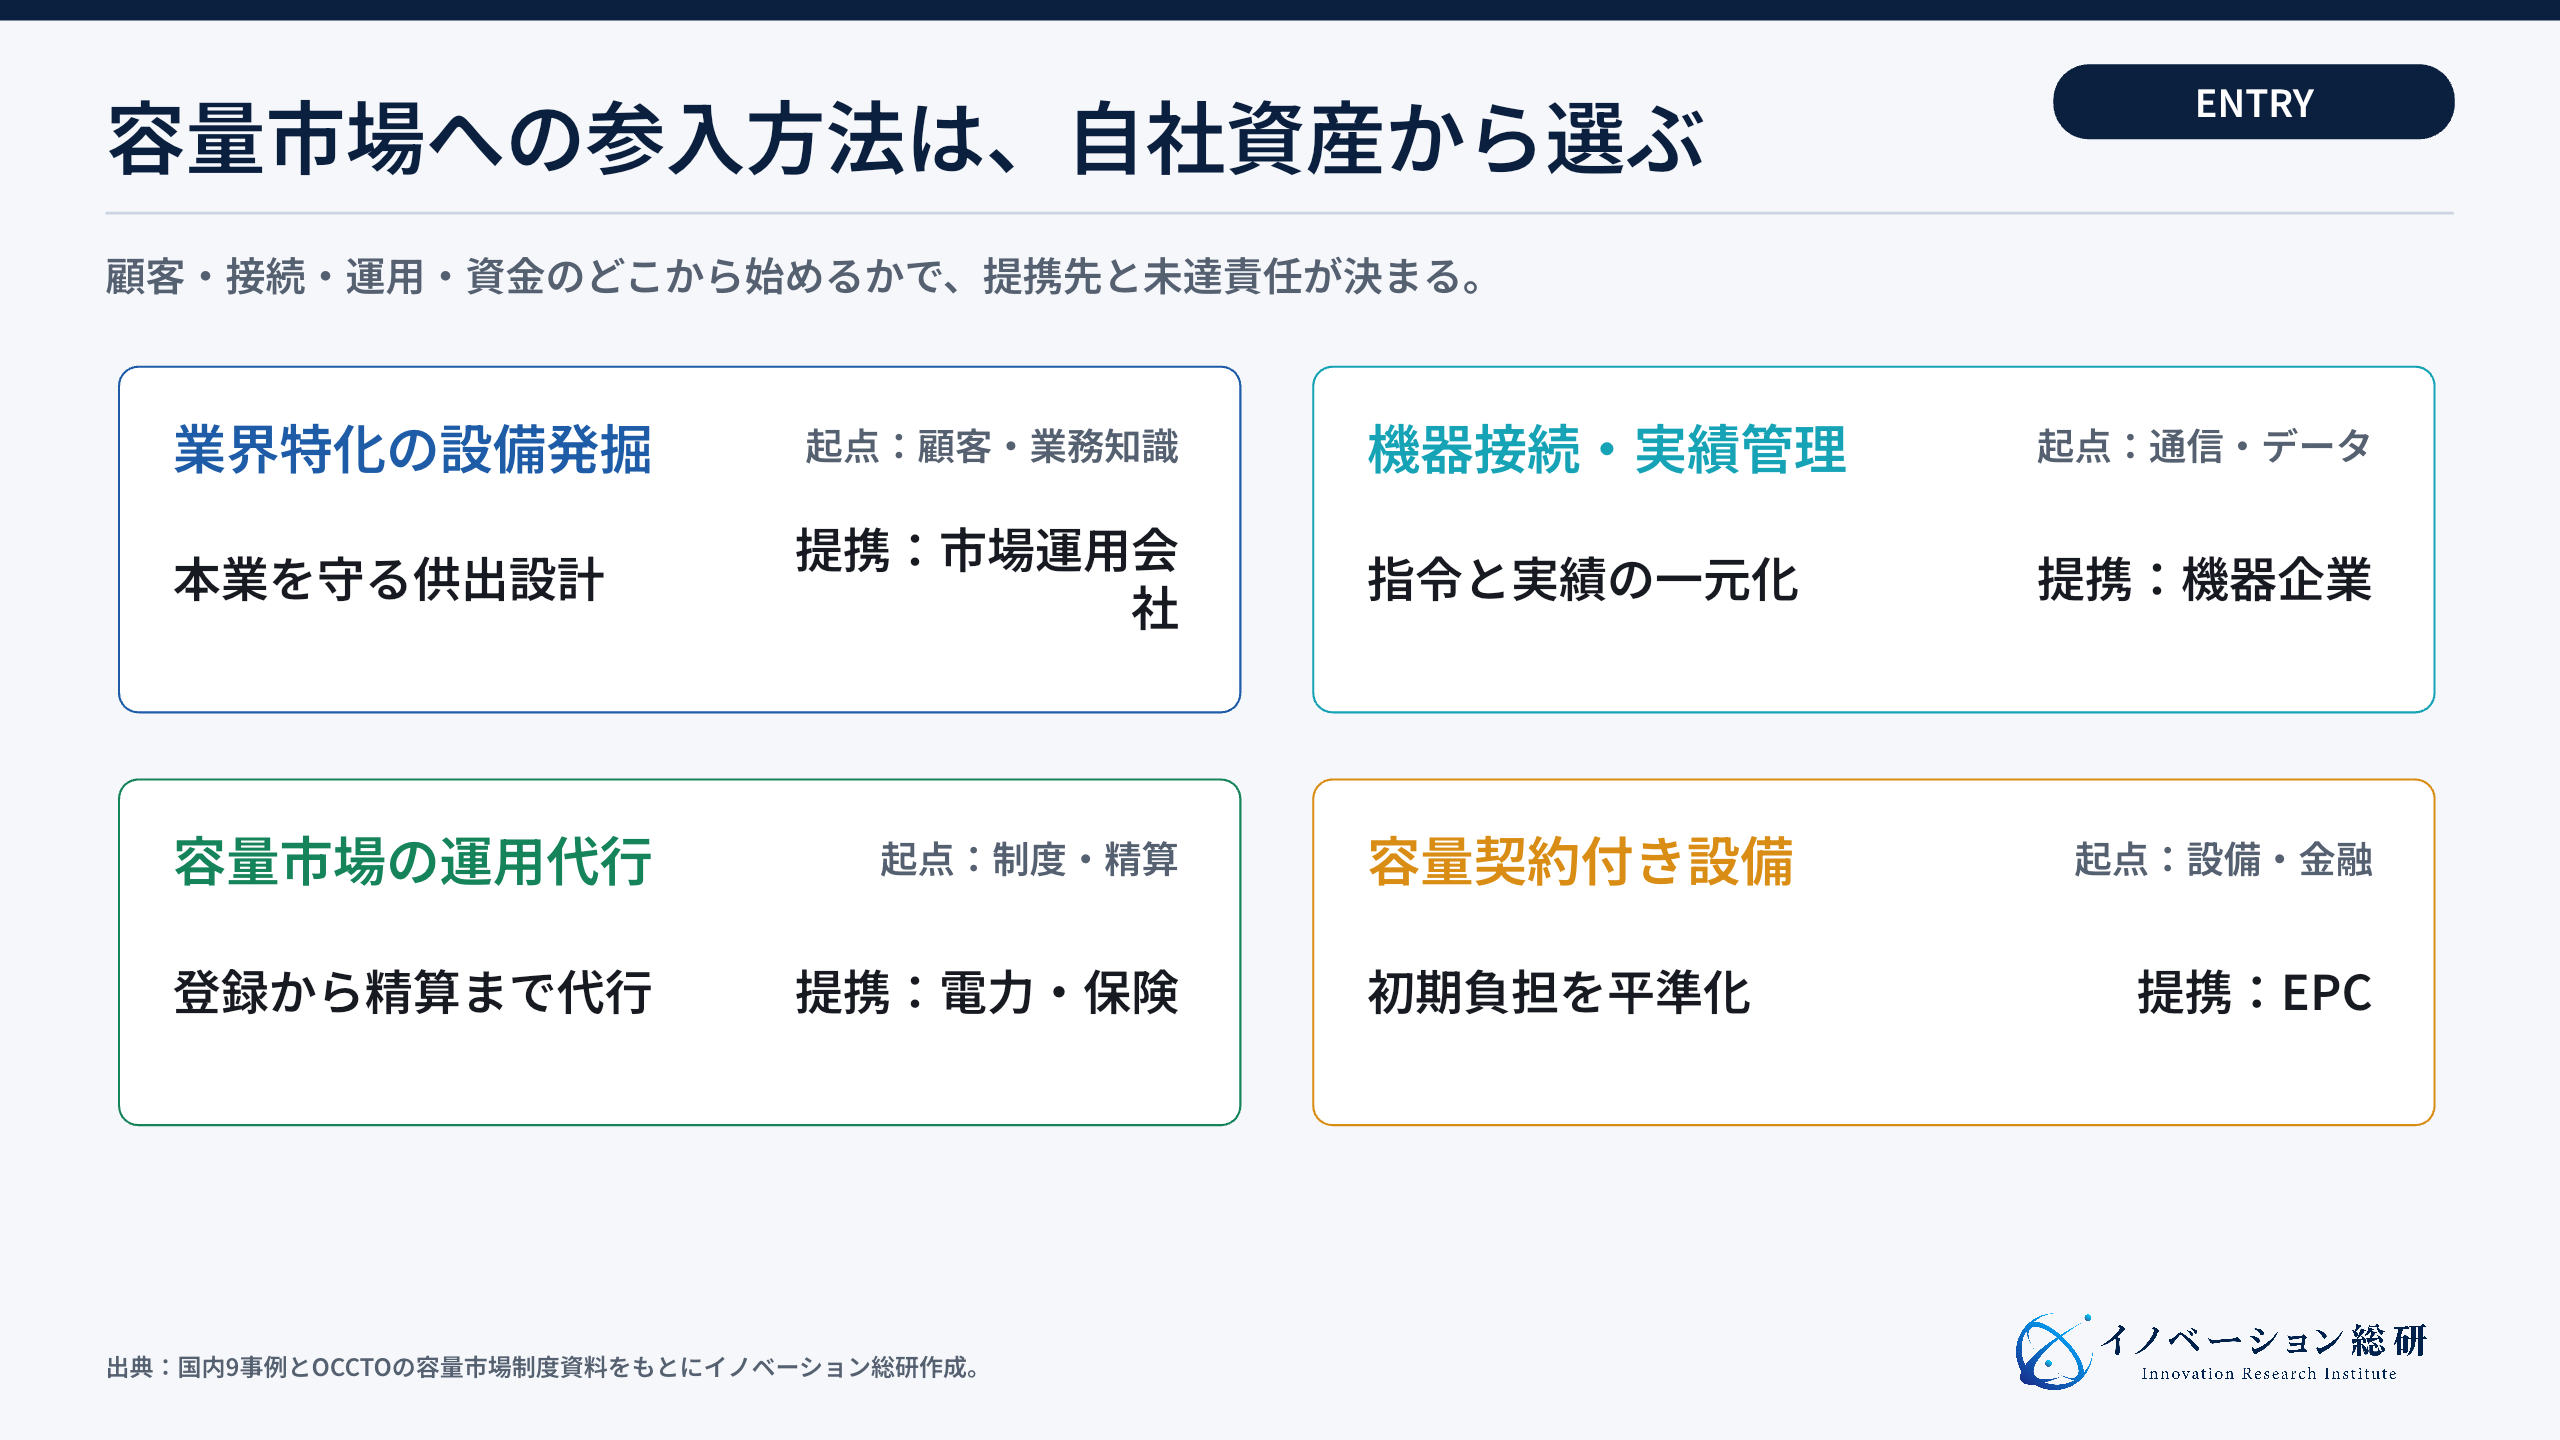
顧客接点、通信、運用、資金のうち、自社が強みを持つ仕事から参入し、必要な機能は提携で補います。 参入方法は、自社が持つ資産から選びます。
たとえば、電力市場の経験が少ない会社が、最初からオークションと24時間運用を内製する必要はありません。むしろ、顧客、設備、ソフト、資金のどこに強みがあるかで役割を決めます。
| 参入方法 | 最初の顧客 | 提供価値 | 自社で持つもの | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|---|
| 業界特化型の設備発掘・運用設計 | 工場、物流、冷凍、ビル | 本業を守りながら供出できる容量を見つける | 顧客接点、業務知識 | アグリゲーター、設備会社 | 3時間続けても業務損失が出ないか |
| 機器接続・実績管理SaaS | アグリゲーター、機器メーカー | 設備状態、指令、実績を一つにする | 通信、データ、保守 | 市場運用会社 | 接続1台当たりの費用と障害率 |
| 容量市場の運用代行 | 蓄電池・自家発保有者 | 登録、テスト、発動、精算を代行する | 制度実務、監視、精算 | 電力会社、保険、金融 | 未達を含む1kW当たり粗利 |
| 容量契約付き設備サービス | 設備更新を考える需要家 | 蓄電池や自家発の費用を容量収入で補う | 機器調達、資金、長期契約 | EPC、アグリゲーター | 容量収入なしでも返済できるか |
業界特化型は、食品冷凍、化学、製紙、データセンターなど、設備運用が似た顧客を集めます。現場の制約を標準化できれば、営業と診断の費用を下げられます。
SaaS型は、発動指令だけを表示するのでは不十分です。使える容量、他市場へ約束した容量、故障、通信断、顧客の除外時間を同じデータモデルで管理します。
運用代行は、報酬の一定割合を受け取るモデルが考えられます。しかし、未達負担まで引き受けるなら、価格より先に実効容量を見ます。
契約書では、設備故障、通信断、顧客都合、制度変更の負担を分けます。
設備サービスは、蓄電池や自家発の導入費を月額化し、容量市場の収入を一部充当するモデルです。容量収入は年度と価格で変わるため、楽観的な落札価格だけで設備投資を組まないことが重要です。
利益を失う七つの懸念
価格低下、設備停止、本業への影響、未達負担、入金の遅れを組み合わせ、損失が出る条件を事前に把握します。 一つ目は、契約容量の過大評価です。
カタログ出力ではなく、実際の利用時間、保守、気温、燃料、残量を引いた量で見ます。
二つ目は、実効性テストまで顧客と設備を維持できないことです。というのも、オークションから実需給まで数年あるからです。
そのため、顧客の工場閉鎖や設備更新も契約へ織り込みます。
三つ目は未達時の負担です。市場側の算定条件と、設備保有者・運用事業者の間の費用分担を分けます。
事前テストの未達、実需給中の未達、契約容量の減少では扱いが違うため、通常時だけでなく停止・故障時の収支も確認します。
四つ目は、顧客の本業損失です。というのも、電力報酬より、生産停止、温度逸脱、EVの利用制限の方が大きい場合があるからです。
そのため、顧客の損失も事業原価として扱います。
五つ目は、制度と区分の変更です。というのも、蓄電池の扱い、期待容量、調整係数、発動条件は更新されるからです。
そのため、特定の要件だけで成立する商品は、制度変更に弱くなります。
六つ目は複数市場の運用不整合です。容量市場の義務を果たしながら他市場を利用することはありますが、同時に実行できない入札や指令を重ねると未達を招きます。
設備の出力と残量、時間、優先順位を共通の台帳で管理します。
七つ目は精算と資金繰りです。月次交付の時期、控除や請求、顧客への還元支払を並べ、先払いが必要な期間の資金を見積もります。
年度単位で黒字でも、途中で資金不足にならない設計が必要です。
見送る条件も先に決めます。たとえば、3時間の継続が難しい、数年先まで設備を確保できない、実績を計測できない、未達時の責任を合意できない場合です。
そうした案件は、容量市場ではなく省エネやピークカットとして提供する方が合うことがあります。
自社が容量市場へ参入できるか、五つの質問で確かめる
主に発動指令電源を検討する場合は、設備の確保、継続供出、計測、採算、補完する提携先を確認します。 設備容量とともに、誰の設備を、どの時間帯に、どの条件で動かし、誰が責任を負うかを確認します。
以下は主に発動指令電源を検討する場合の質問です。安定電源等では必要な供給・入札義務を対象年度の要件へ置き換えます。
- 顧客または自社の設備を、実需給年度まで確保できるか。
- 原則3時間、業務を壊さずに供給力を出せるか。
- 設備の稼働、通信、指令、実績を計測できるか。
- 未達と顧客還元を差し引いても、粗利が残るか。
- 制度対応、市場運用、保守の足りない機能を補う相手がいるか。
五つに答えられない場合は、設備診断と実績計測を先に行います。技術実証から事業化へ進む条件として、供出量の幅、顧客の本業への影響、契約期間、未達負担、資金繰りを設定し、アグリゲーターの提案を同じ項目で比べます。
イノベーション総研では、市場規模の確認だけでなく、顧客、提供価値、収益、責任、提携先を一つの事業構造にします。参入、提携、待機、見送りを同じ基準で比較することが、制度依存の企画を避ける近道です。
容量市場についてよくある質問
対象年度の条件と、自社の設備・契約に合わせて確認します。
まとめ:容量市場の収益は、供給力を再現できて初めて残る
容量市場への参入は、供給できる量と期間を裏づけ、顧客の本業を守りながら、控除と全費用を引いて採算が残るかで判断します。 容量市場は、将来必要な供給力を確保する市場です。
小売電気事業者などが容量拠出金を負担し、OCCTOを通じて容量提供事業者へ対価が交付されます。
参加できる設備は幅広く、小さな自家発電、蓄電池、需要設備、EVも、アグリゲーターを通じて供給力になり得ます。一方、落札から実需給まで設備と顧客を維持し、テスト、発動、計測、精算を行う責任があります。
新規事業の機会は、発電所の保有だけではありません。業界特化の設備発掘、機器接続と実績管理、運用代行、容量契約付き設備サービスにあります。
判断基準は、約定価格の高さではありません。顧客の本業を守りながら、数年先にも同じ供給力を再現できるか。
未達と運営費を引いても利益が残るか。この二つを先に確かめることが、容量市場を事業へ変える出発点です。
CONTACT
お問い合わせ
容量市場の事業機会を、自社の資産と責任から具体化する。
顧客接点、設備、運用、データ、資金の資産を整理し、誰が支払い、何を自社で持ち、誰と組むかを設計します。


