
投稿日:2026.09.08 最終更新日:2026.10.01
洋上風力はどこで稼ぐ?浮体式の国内外9事例と参入余地
洋上風力は、海の上に風車を設置して発電する仕組みです。陸上より強く安定した風を使いやすく、大型の風車を置けるため、再生可能エネルギーの拡大策として期待されています。
ただし、風車を建てれば終わる事業ではありません。実際には、海底地盤を調べ、基礎や浮体をつくり、港で組み立て、海底ケーブルを敷き、20年以上にわたって保守します。
さらに、漁業者や自治体との調整も欠かせません。
とくに日本は、沿岸から急に水深が深くなる海域が多くあります。海底へ基礎を固定する着床式だけでは、適地が限られます。
そこで、海に浮かべて係留(ロープや鎖で海底につなぐこと)する浮体式洋上風力が重要になります。
世界の洋上風力は2025年末に92.5GWへ拡大しましたが、IEAは2025〜2030年の導入予測を前年版から27%引き下げています。成長と計画の見直しが同時に起きるため、参入判断では、市場規模と、個別案件の発注・建設・運転の段階を分けます。
本記事では国内外9事例を整理し、自社が担う仕事、検収条件、遅延時の負担まで具体化します。情報確認日:2026年9月28日。
風車の製造だけでなく、量産、海中接続、施工、保守も参入候補になります。既存技術が使えるかに加え、誰がどの成果に対価を払うかを確認します。
この記事の結論
洋上風力の競争力は、風車の出力だけでなく、浮体量産、海中接続、港湾、運転保守を一つの工程にできるかで決まります。
- 世界の洋上風力は90GWを超えましたが、浮体式は量産の入口にあります。
- 国内外9事例では、運転データ、標準化、港の処理能力、復旧時間が商用化を左右しています。
- 参入余地は、浮体・係留の量産、ケーブル・海中設備、O&M、港湾・地域実装にあります。
目次
洋上風力とは?着床式と浮体式を分けて考える
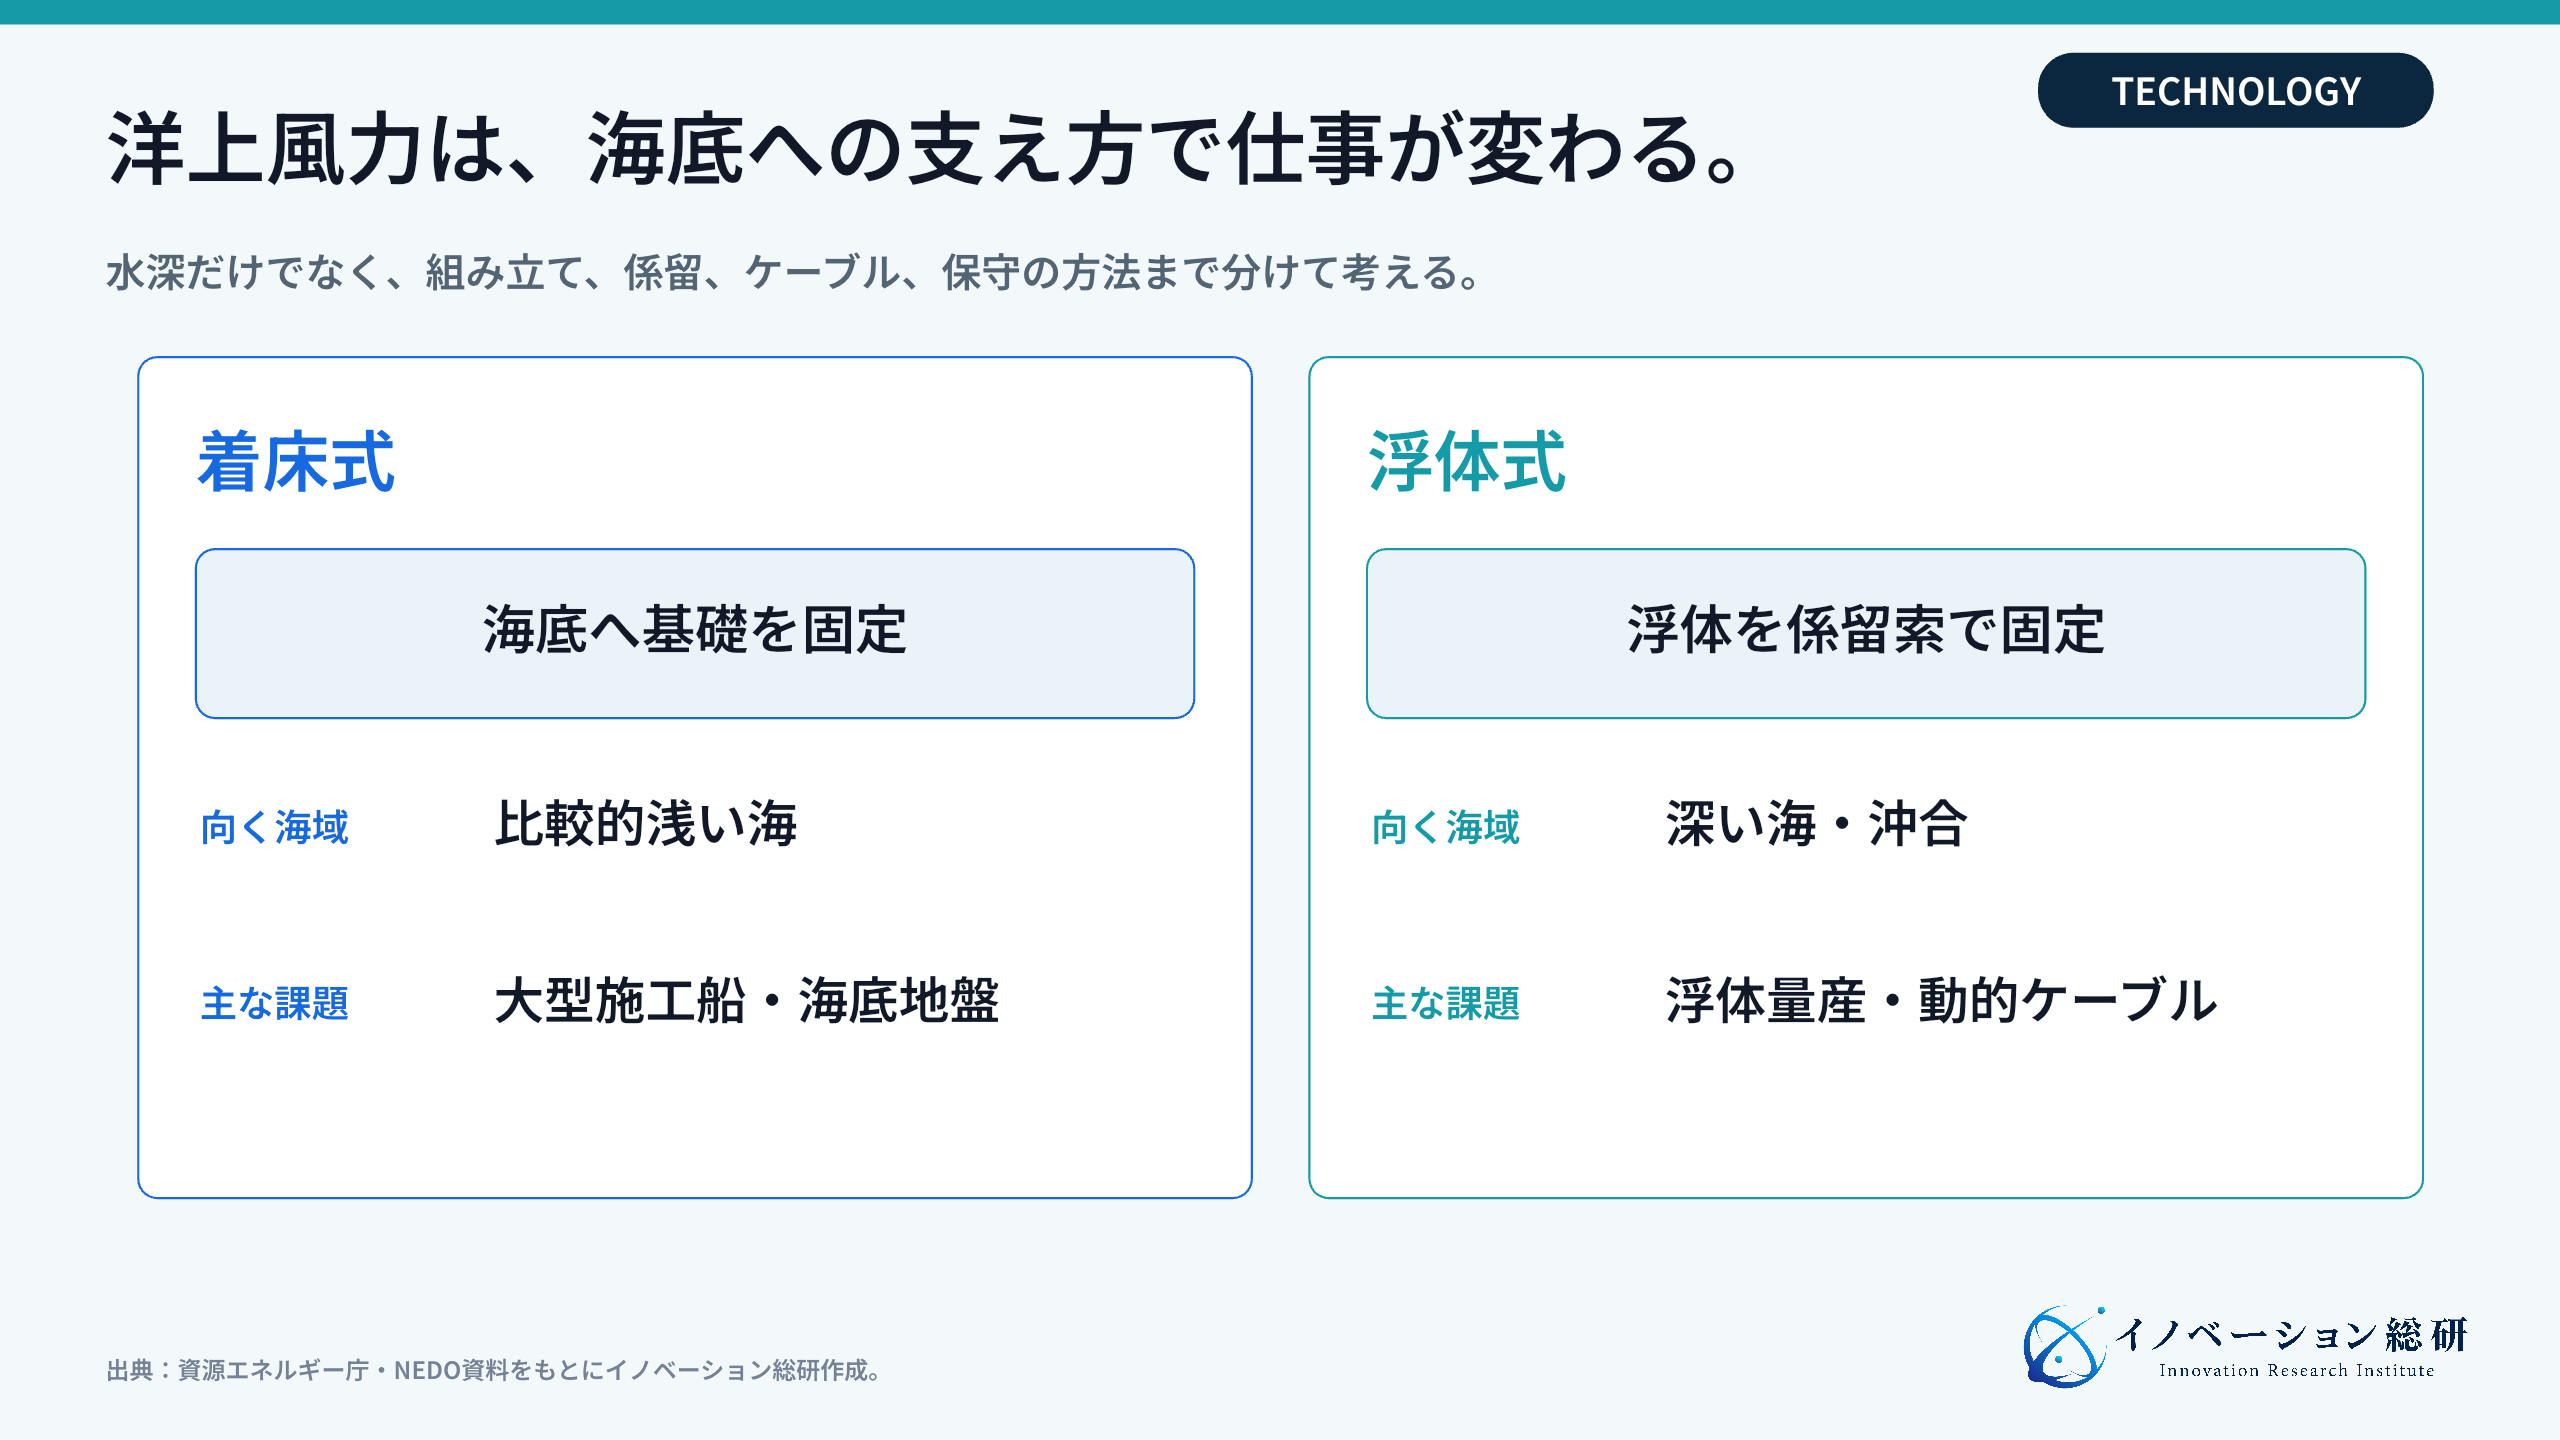
着床式と浮体式では、基礎だけでなく、施工・送電・保守まで設計条件が変わります。 洋上風力には、大きく分けて着床式と浮体式があります。
着床式は、海底へ基礎を固定します。一方、浮体式は、風車を載せた構造物を海に浮かべ、係留索で海底につなぎます。
| 比較項目 | 着床式 | 浮体式 |
|---|---|---|
| 設置方法 | 海底へ基礎を固定する | 浮体を係留索で海底につなぐ |
| 向きやすい海域 | 比較的浅い海 | 深い海、沖合 |
| 主な構造 | モノパイル、ジャケットなど | セミサブ、スパー、TLPなど |
| 組み立て | 海上施工の比重が大きい | 港で組み立て、曳航できる方式もある |
| 主な課題 | 大型施工船、海底地盤、騒音 | 浮体の量産、係留、動的ケーブル、港湾 |
着床式は、欧州や中国を中心に商用実績が積み上がっています。一方、浮体式は大型商用化の入口にいます。
単に水深が違うだけではありません。浮体が揺れるため、風車、係留索、海底ケーブルを一体で設計する必要があります。
浮体の形式にも違いがあります。たとえば、セミサブ型は複数の柱で浮かび、港で組み立てやすい方式です。
また、スパー型は細長い構造を深く沈め、安定性を高めます。そして、TLP型は張力をかけた係留索で動きを抑えます。
どの方式が常に優れているわけではありません。水深、波、風、港の広さ、曳航ルート、施工船、保守拠点を合わせて選びます。
日本で浮体式洋上風力が重要になる理由
政府の案件形成目標と産業界の供給体制の目標を分け、個別案件の発注条件まで確認します。 日本は国土を海に囲まれていますが、沿岸から離れると水深が急に深くなる場所が多くあります。
そのため、欧州で広がった着床式をそのまま当てはめられる海域は限られます。
深い海へ広げるには浮体式が欠かせない
政府は、2030年までに洋上風力で10GW、2040年までに30〜45GWの案件形成を目標にしています。さらに、2025年にまとめた洋上風力産業ビジョン第2次では、2040年までに浮体式で15GW以上の案件形成を掲げました。
制度と産業基盤を同時に整える
沖合への展開に関わる制度も変わっています。改正再エネ海域利用法は2026年4月1日に施行されました。
ただし、制度の施行で個々の案件の着工や発注が決まるわけではありません。対象海域の手続きに加え、送電、港湾、環境調査、施工・保守の条件を確認します。
洋上風力産業ビジョン第2次の目標は、主体を分けて読みます。2040年までの浮体式15GW以上は政府の案件形成目標です。
一方、国内調達比率65%以上と洋上風力関連人材約4万人の育成・確保は産業界の目標であり、達成済みの実績ではありません。浮体、係留、ケーブル、港湾、施工、保守、船舶、人材育成が検討対象になります。
案件形成目標は、運転開始済み容量でも、確定した購入契約でもありません。調査・設計は建設前から発注され得ますが、量産部材や保守は違う段階で発注されます。
自社の仕事が必要になる時点と、その段階へ案件が進む条件を対応させます。
洋上風力市場は成長するが、案件の実行力に差がある
市場の拡大と予測の下方修正は両立します。自社の売上は、案件の段階と発注の確度から見積もります。
世界風力会議によると、世界の洋上風力は2024年末に83GWへ達しました。2025年末には92.5GWまで増えていますが、その大半は着床式です。
浮体式は量産前の市場にある
発表容量ではなく、運転中の設備と投資決定を分けて見ます。
GWECの2025年版報告によると、浮体式の累計導入容量は2024年末に278MWでした。国別ではノルウェー101MW、英国78MW、中国40MWなどです。
これは前年の基準値であり、2025年末の洋上風力全体92.5GWと割り算をして、同時点の浮体式シェアを求めることはできません。商用運転事例はあるものの、大規模な量産はこれから広げる段階です。
| 見る数字 | 確認できる現在地 | 事業判断での意味 |
|---|---|---|
| 世界の洋上風力 | 2025年末92.5GW | 市場は成立しているが、中心は着床式 |
| 世界の浮体式 | 2024年末278MW | 商用化は始まったが、量産前の段階 |
| 日本の案件形成目標 | 2030年10GW、2040年30〜45GW | 公募、投資決定、建設を分けて見る |
| 日本の浮体式目標 | 2040年15GW以上 | 量産、港湾、施工、保守の基盤が必要 |
IEA「Renewables 2025」は、2030年の年間新規導入量を37GW超と予測する一方、2025〜2030年の導入予測を前年版から27%下方修正しました。政策変更、費用上昇、供給網などの影響を織り込んだ予測の変更で、既存設備が27%減ったという意味ではありません。
案件の段階が売上時期を決める
ここから分かるのは、成長市場でも全案件が前へ進むわけではないことです。そのため、発表容量だけで市場を見積もると、売上時期を早く読みすぎます。
むしろ、案件ごとに、公募前、選定済み、投資決定済み、建設中、運転中を分けます。なお、市場予測を自社の売上見込みへ置き換える手順は、市場規模の調べ方とTAM・SAM・SOMの使い分けで解説しています。
発注段階を分けると、自社の売上計画も変わる
以下は当研究所による参入検討の整理です。発電所の運転開始年だけで受注時期を置かず、提供する仕事ごとに、発注者・検収物・延期時の扱いを確認します。
| 仕事 | 発注前に確認すること | 契約・検収の論点 |
|---|---|---|
| 海域調査・設計支援 | 調査の範囲、予算、必要なデータ | 報告書の要件、追加調査、中止時の精算 |
| 浮体・部材・施工 | 設計確定、投資決定、港・船舶の確保 | 製造品質、納期変更、保管・待機費 |
| 監視・点検・復旧支援 | 運転開始予定、設備情報、作業権限 | 対応範囲、天候制約、部品・船の手配 |
例えば、部材工場が年間30基の製造計画だけを前提に専用設備を増設すると、発電所側の投資決定が遅れたときに固定費が残ります。設計支援の売上、量産受注、運転後の保守契約を分け、延期した場合の資金負担も試算します。
これは架空の判断例であり、特定企業の損失実績ではありません。
風車以外にも広がる六つの産業レイヤー
風車・浮体・係留・ケーブル・施工・保守の接続条件をそろえ、設備間の不具合を防ぎます。 洋上風力の供給網は、風車だけではありません。
海域調査から保守まで、六つの仕事がつながっています。
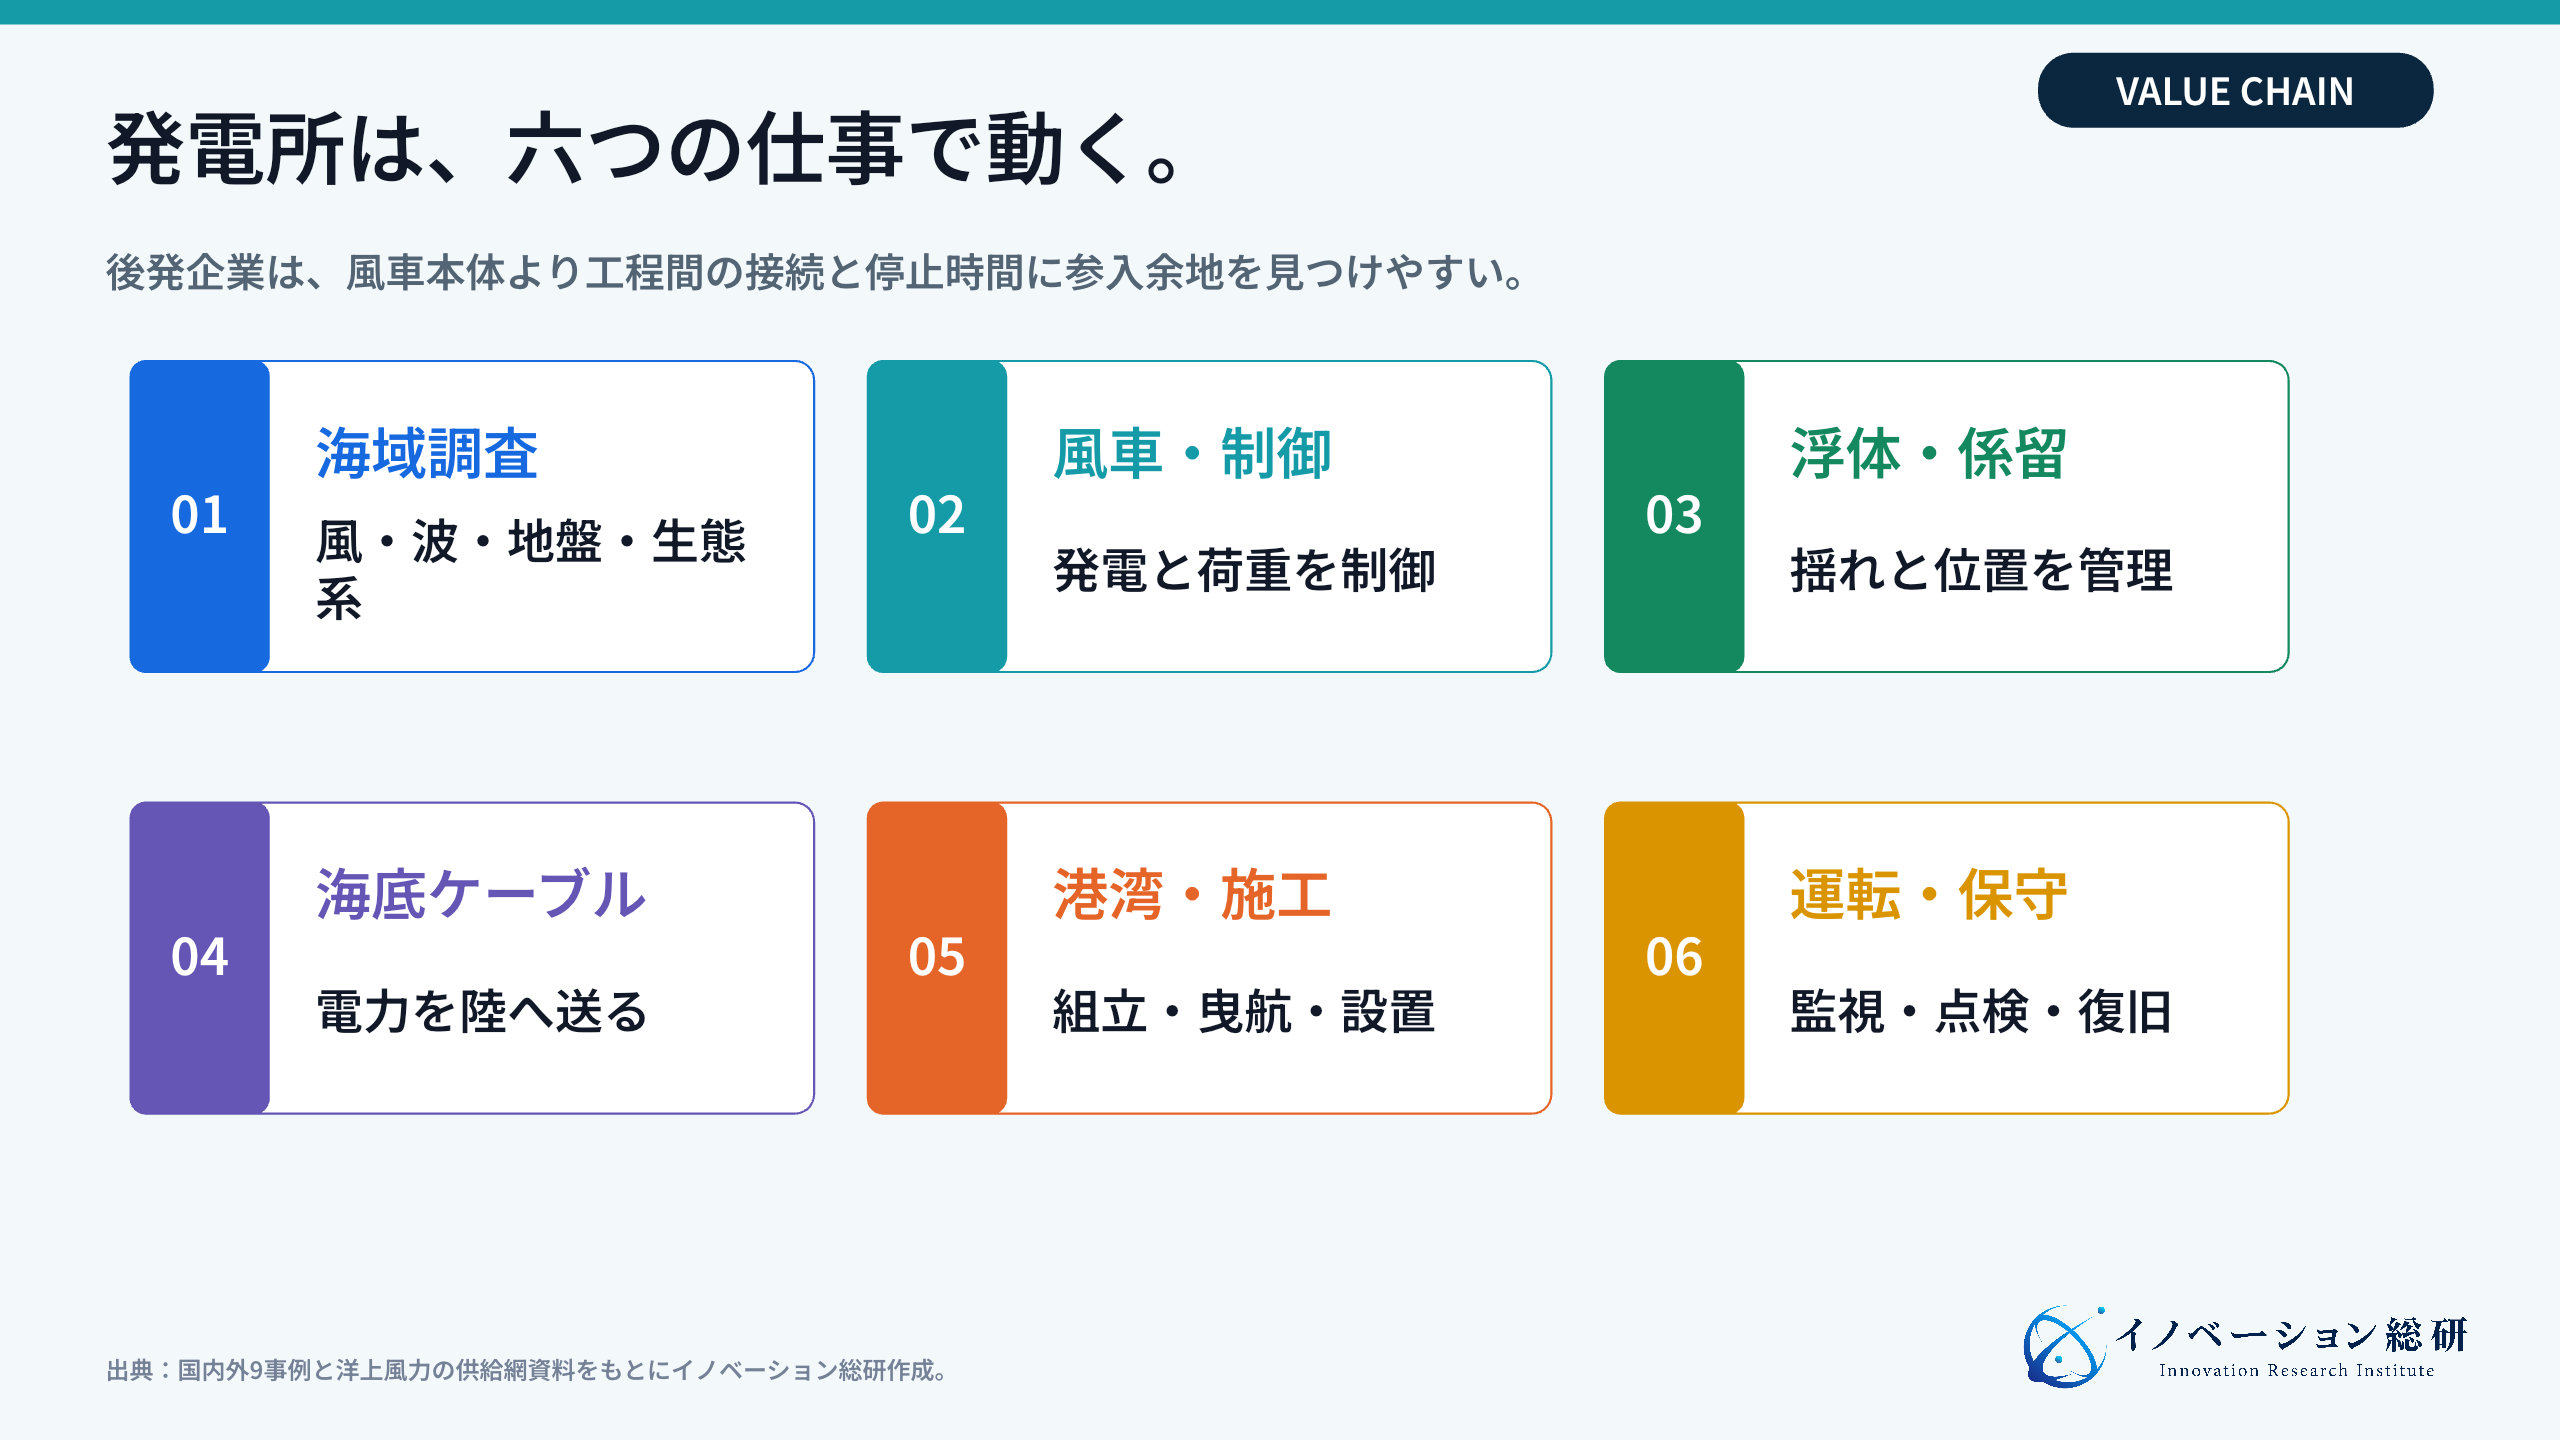
六つのレイヤーは、次のように整理できます。
- 風況、波、海底地盤、生態系を調べる
- 風車と制御装置を供給する
- 浮体、係留索、アンカーを設計・製造する
- 動的ケーブルと海底送電網を敷設する
- 港で組み立て、船で曳航・設置する
- 遠隔監視、点検、修理、部品交換を行う
浮体式では、レイヤー間の境界が重要です。というのも、風車の荷重は浮体へ伝わり、浮体の動きは係留索とケーブルへ影響するからです。
そのため、各社が自社部品だけを最適化すると、接続部分で不具合が起きます。
部品の性能と、他社の設備へつないだ際の挙動を合わせて確認します。接続条件の検証や不具合の切り分けも、専門性を生かせる仕事です。
この接続部分での計測・解析・保守支援は、後発企業にも検討余地があります。ただし、設備データへのアクセス、設計変更の承認、保証の範囲を定める必要があり、技術を持つだけで受注できるわけではありません。
国内の洋上風力事例|商用運転と15MW超実証が並ぶ
商用運転の開始、実証計画の採択、技術開発の成果を分け、各社が確認できた範囲を見ます。 国内では、五島の商用運転、秋田・愛知の大型実証、業界共通の技術開発、動的ケーブルの開発が並行しています。
五つの事例を見ていきます。
| 企業・組織 | 主な取り組み | 段階 | 事業上の示唆 |
|---|---|---|---|
| 戸田建設など・五島 | 2.1MW×8基、計16.8MW | 2026年1月に商用運転開始 | 品質確認・延期時の負担まで計画する |
| 丸紅など秋田コンソーシアム | 15MW超×2基、深い海での実証計画 | 2024年採択。2029年秋の運転開始目標 | 発注前に大型設備の接続・運用条件を確認 |
| シーテックなど愛知コンソーシアム | 15MW超×1基の実証計画 | 2024年採択。事業期間は2031年度まで | 採択と性能・費用の実証成果を分ける |
| FLOWRA | 20社で技術開発・標準化を推進 | 2026年9月時点の体制 | 共通課題と各社の競争領域を分ける |
| 住友電気工業 | 動く浮体に追従するケーブル | 2017年技報で過去の実証結果を報告 | 材料と布設形状を一緒に検証する |
表の段階は、発表、実証、商用運転を混ぜずに読みます。ここからは、各社が何を担当し、どの課題を解いているかを確認します。
戸田建設は五島で浮体式を商用運転へ進めた
戸田建設などが長崎県五島市沖で整備した発電所は、2026年1月に商用運転を始めました。規模は2.1MWの風車8基、合計16.8MWで、再エネ海域利用法に基づく、国内初の複数基による商用浮体式洋上風力発電所です。
浮体は、上部を鋼、下部をコンクリートにしたハイブリッドスパー型です。2026年1月の発表は、地元企業の建設参加に加え、地域企業を中心とした運転・保守への参画を予定しています。
電力は地元の小売電気事業者へ優先的に供給する計画で、商用運転の開始と、長期的な地域経済効果の実績は分けて確認します。
戸田建設の2023年9月公表資料では、製作中の浮体構造部の不具合による工程遅延を理由に、運転開始を当初の2024年1月から2026年1月へ変更しています。その後、予定を変更した時期に商用運転へ進みました。
参入企業が学べるのは、発電性能だけでなく、製作品質、再検査、補修、延期時の費用負担まで事前に確認する必要性です。
秋田の実証は深い海で2基を一体運用する
2024年6月の採択発表によると、丸紅洋上風力開発を幹事とするコンソーシアムは、秋田県南部の沖合約25km、水深約400mで、15MW超の風車2基をセミサブ型浮体に載せる計画です。運転開始の目標は2029年秋ごろであり、発表時点で運転済みの実績ではありません。
同発表の参加企業は、東北電力、ジャパンマリンユナイテッド、東亜建設工業、東京製綱繊維ロープ、関電プラント、JFEエンジニアリング、中日本航空です。浮体・係留・施工・保守・調査の企業が役割を分担する構成になっています。
大型風車を深い海で運転するための技術と、設備を組み合わせた運用を確かめることが目的です。確認できる結果は実証事業への採択と計画の公表であり、発電量や費用低減の成果は今後の実証結果で評価します。
愛知の実証は15MW超の設備を企業連携で検証する
2024年6月の公表資料では、シーテックを幹事とし、日立造船(現カナデビア)、鹿島建設、北拓、商船三井が、愛知県田原市・豊橋市沖で15MW超の風車1基を実証する計画を示しています。
目的は、日本の海域に適した浮体式設備を低コストで実装するための技術を検証することです。NEDOの事業期間は2024〜2031年度で、採択を、商用運転や量産費用の実証が完了した成果と混同しないようにします。
参入を検討する側は、風車・浮体・係留・施工・運転保守の接続条件を確認します。自社部材の仕様だけでなく、誰がシステム全体の設計を承認し、どの試験を終えると次の発注へ進むのかが実務上の確認点です。
これは当研究所による参入時の整理です。
FLOWRAは20社で共通課題を共同開発する
浮体式洋上風力技術研究組合FLOWRAは、2024年に設立されました。2026年9月時点で20の発電事業者が参加し、設計基準、量産、施工、運転保守、国際標準化を共同で進めています。
浮体式は、一社だけで解くには範囲が広い技術です。しかも、台風、うねり、腐食、海底地盤など、日本特有の条件もあります。
そこでFLOWRAは、競争する前に共通で整える技術を分け、研究の重複とリスクを減らします。
2026年6月のORE Catapultとの覚書は、海中施工の技術開発を対象としています。ロボットやデジタル技術を使い、冬季を含めた年間を通じた施工へつなげる狙いです。
合意した研究の方向と、実際に作業日数や費用が改善した成果を分けて読みます。
住友電気工業は動くケーブルを事業機会にする
浮体から海底へ電気を送る部分には、動的ケーブルが必要です。波や潮で浮体が動いても、繰り返し曲げに耐えなければなりません。
住友電気工業の2017年1月の技術報告は、100kW試験機と2MW実証機に使ったダイナミックケーブルを紹介しています。2MW実証機では2013年10月から2015年末まで運用し、実証期間中の正常な運用と、撤去後の調査で顕著な劣化が見られなかったことを報告しました。
目的は、揺れる浮体から安定して電力を送ることです。ケーブルの材料だけでなく、海中で余裕を持たせる形状や曲げの解析まで扱っています。
これは特定の設備・期間・海象条件で得た結果で、現在の15MW超設備や全海域で長期寿命が保証されたことを意味しません。
この事例からは、部材性能と据え付け方を一緒に検証する重要性が分かります。状態監視や交換計画の支援も参入候補ですが、故障の予兆をどこまで捉えられるか、データ利用の権限と支払者を別途確かめます。
海外の浮体式事例|運転データから量産へ進む
運転実績を次の設計へ反映する一方、設計認証や工場計画を量産・稼働実績に読み替えないことが重要です。 海外では、実海域で運転データを蓄積する企業と、15MW超の風車に対応する量産設計を進める企業が現れています。
Equinorは94.6MWを海上施設の電力へつないだ
EquinorのHywind Tampenは、風車11基の定格容量の合計が94.6MWで、2023年夏に全面運転を始めました。北海のSnorreとGullfaks油ガス施設へ電力を供給しています。
風車は1基8.6MWへ増強されましたが、送電側の設備は同様に増強されていないため、定格の合計と常時供給できる電力を同一視しません。
この事例のポイントは、買い手と用途が明確なことです。というのも、沖合の施設は電力需要が大きく、従来はガスタービンなどで発電していたからです。
そこで、浮体式の電力で一部を置き換えます。
確認できる結果は、複数基を運用して海上施設へ供給を始めたことです。既存の電力需要へつなぐ事業設計が参考になりますが、浮体式の導入だけで施設全体が脱炭素化されたという意味ではありません。
Principle Powerは浮体設計と運転支援を一体で提供する
設計・建設支援に続いて保守にも関わることが、運転上の知見を次の案件へ戻す接点になります。
Principle Powerは、セミサブ型浮体WindFloatを展開しています。同社の企業概要は、稼働中または設置済みの合計を105MW、ポートフォリオの累計発電量を1TWhとしています。
一つの発電所の年間発電量ではありません。
スコットランドのKincardineは公称50MWで、2021年から運転しています。ポルトガルのWindFloat Atlanticは8.4MWの風車3基、公称約25MWで、2020年に発電を始めました。
設計・建設から運転へ進んだ案件として確認できます。
Kincardineの紹介では、浮体を港へ曳航して行う交換と、洋上での大型部品交換の両方を経験したと説明しています。保守方法は「港へ戻す」一択ではなく、部品、船、港、気象条件ごとに選びます。
BW Ideolは実証の運転経験から量産工場の計画へ進む
工場への参入を検討する企業は、能力の発表だけでなく、確定受注、製造方式、港の処理能力、設備投資の時期を確認します。
BW Ideolは、中央に開口部を持つDamping Pool型の浮体を開発しています。フランス沖の2MW実証機Floatgenは、累計30GWhを超えて発電し、2024年に運転期間を5年延長しました。
2025年5月には15MW級浮体のDNV基本設計認証を発表しました。これは設計に関する認証で、あらゆる海域での設置許可や稼働実績とは異なります。
さらに2026年3月のFos3F工場計画では、最大1億2,600万ユーロの公的支援確保を公表しています。年最大30基の製造と2030年の最初の浮体納入を目指す計画で、現在の生産実績ではありません。
ここでは、2MW実証機の運転、15MW級の設計認証、工場の資金確保を、それぞれ別の成果として評価します。
Ocergyは分割部材を港で組み立てる
Ocergyは、4本の柱を持つセミサブ型浮体OCG-Windを開発しています。これは、部材を分割して既存の工場でつくり、案件近くの港で組み立てる方式です。
つまり、専用の巨大工場への投資を抑え、港の条件へ合わせる狙いがあります。
RECORD15プロジェクトでは、15MWを超える風車を載せ、2028年の設置を目指しています。EnBW、九電みらいエナジー、東京電力リニューアブルパワーも基本設計へ参加します。
Ocergyの製品説明は、少なくとも週1基の設置を想定した設計を目指しています。実際に達成した量産速度ではありません。
部材製造、港での組み立て、曳航、設置を合わせた工程で、どの制約が残るかを検証する必要があります。
運転データの読み方|設備利用率と稼働可能率を混同しない
BW Ideolが2024年1月に公表したFloatgenの実績は、2MW実証機の累計発電量が30GWhを超えたことに加え、次の二つの割合を示しています。期間と分母が違うため、同じ性能指標としては比較できません。
| 指標 | 公表された値 | 事業判断での読み方 |
|---|---|---|
| 稼働可能率 | 92.18%(2021年1月〜2024年1月) | 設備が運転可能だった状況を示す。発電量の割合とは異なる |
| 設備利用率 | 61.96%(2023年12月の1カ月) | 定格で全時間運転した場合に対する発電量の割合。年間値へ転用しない |
稼働できる状態でも、風が弱い、送電に制約があるなどの理由で定格どおりには発電しません。このデータから当研究所が提案するのは、保守の良し悪しと、風況・出力制御による発電量の変化を分けて点検することです。
比較時には、集計期間、対象機数、計画停止を含めるかをそろえます。
主要9事例から見える三つの競争軸
量産工程、停止からの復旧、設備間の責任分担を、性能と費用の両面で評価します。 九つの事例を見ると、競争軸は風車の出力だけではありません。
三つに整理できます。
一つ目は、品質を保ちながら計画した基数を製造・設置できることです。浮体の設計を低コストにしても、検査や港の組み立てが詰まれば全体の工期が延びるため、製造、検査、保管、曳航を一つの工程表で管理します。
二つ目は、停止から復旧までの体制です。監視で異常を見つけるだけでなく、部品、人員、作業船、作業できる天候をそろえる必要があります。
洋上で修理するか、港へ戻すかも含めて検討します。
三つ目は、設備間の接続条件と不具合時の責任です。風車、浮体、係留、ケーブルを異なる会社が供給するため、共通のデータで原因を切り分け、誰が復旧を指揮するかを先に決めます。
造船、鉄鋼、ケーブル、建設、海運、計測、設備保全の経験は、これらの課題に使える候補です。ただし、日本企業だから一律に競争力があるとは言えません。
海上の条件に合う実績、価格、認証、保守体制を競合や代替方法と比較します。
NEXT STEP
次のステップ
「風車を建てる」から、動き続ける供給網の設計へ。
浮体、係留、ケーブル、港湾、保守、地域連携を一つの事業構造にし、参入・提携・待機・見送りの条件を明確にします。
洋上風力で狙える四つの参入方法
既存資産から参入する仕事を絞り、発注者が対価を払う成果と、自社が負う責任を確かめます。 風車本体の開発には、大きな資金に加えて認証、実績、長期の供給・保守体制が必要です。
以下の四つは、既存の製造・施工・保全などの資産から考える参入候補であり、一律に参入が容易な順ではありません。
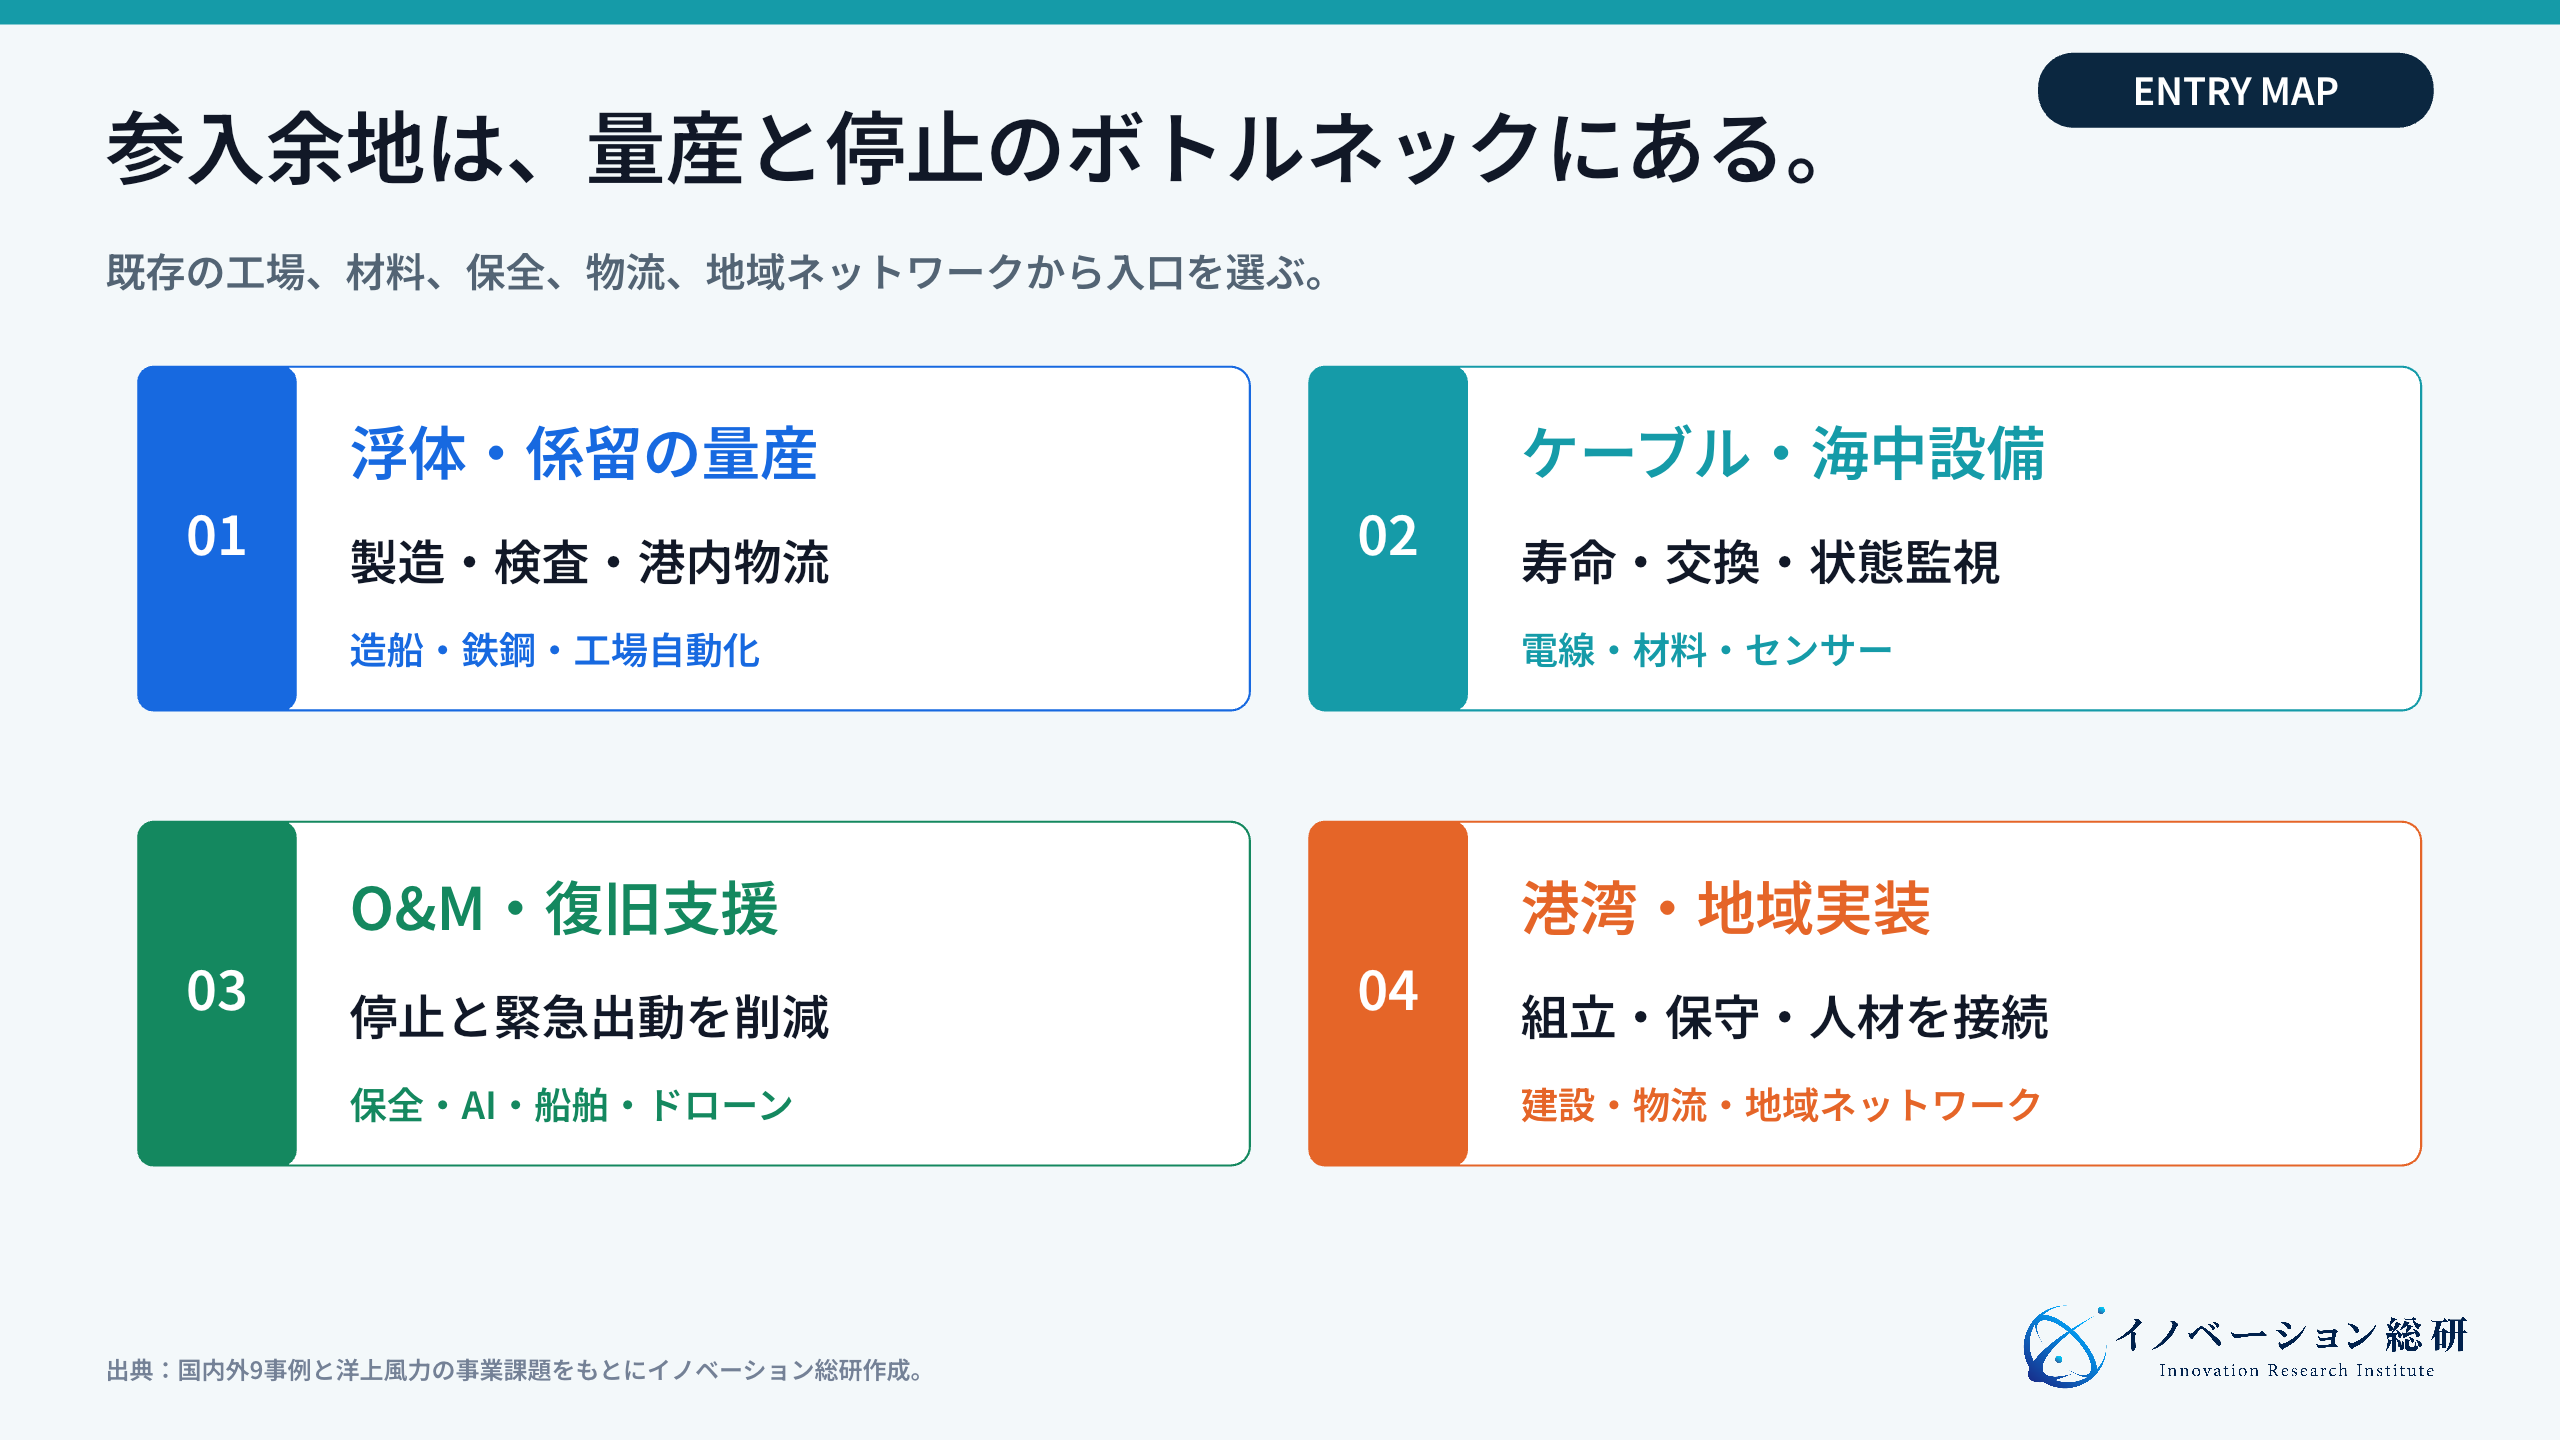
次の表では、参入方法を提供価値、既存資産、提携先、最初の確認事項で比べます。
| 参入方法 | 提供する価値 | 生かせる既存資産 | 組む相手 | 最初に確かめること |
|---|---|---|---|---|
| 浮体・係留の量産支援 | 設計、製造、検査、港内物流を標準化 | 造船、鉄鋼、工場自動化 | 発電事業者、浮体設計会社、港湾 | 年間基数と港の処理能力 |
| ケーブル・海中設備 | 動く接続部の故障と停止を減らす | 電線、材料、センサー、海中機器 | 浮体会社、送電、認証機関 | 寿命、交換方法、責任範囲 |
| O&M・状態監視 | 異常を早く見つけ、船舶費を抑える | 設備保全、AI、ドローン、船舶 | 発電事業者、保険会社、港湾 | 検知精度と停止削減額 |
| 港湾・地域実装 | 組み立てと保守を地域の産業にする | 建設、物流、人材育成、地域網 | 自治体、漁業者、施工会社 | 用地、合意、長期需要 |
先に設備を持たず、顧客の工程と検収条件から入口を選ぶことが重要です。
量産支援は港の流れまで設計する
浮体をつくる企業だけでなく、部材を搬入し、仮置きし、溶接し、検査し、海へ出す工程を整える企業が必要です。港の面積、岸壁の強度、水深、クレーン能力が生産量を決めます。
収入の候補は部材販売、工程設計、設備提供、検査、保守です。まず、採用される浮体形式、確定している発注基数、製造時期を確認します。
案件延期時に設備を別用途へ転用できるか、保管・待機費を誰が負担するかも含めて投資を判断します。
ケーブル・海中設備は交換方法まで売る
動的ケーブル、係留索、接続金具、海底コネクターは、故障すると発電全体を止める可能性があります。性能だけでなく、検査しやすさと交換時間が価値になります。
材料・電線会社がセンサーや解析・点検の企業と組み、監視サービスを提供する案もあります。実際の契約にするには、検知精度、データ利用権、料金と責任範囲を確認します。
異常を見つけた後の運転判断、船の手配、修理費の負担まで分担して初めて、復旧支援の価値を示せます。
O&Mは故障予測と復旧体制を組み合わせる
AIで故障を予測するだけでは、顧客の費用は下がりません。部品がなく、船が来ず、天候が悪ければ、発電所は止まったままです。
O&M事業では、監視、部品在庫、船舶、人員、気象判断をつなぎます。異常検知の精度に加え、対応までの時間、計画外停止、緊急出動費を追います。
発電量の変化を成果にする場合は、風況や出力制御の影響を分け、サービスの効果を過大に見積もらないようにします。
港湾・地域実装は合意形成もサービスにする
洋上風力は、長期にわたり地域の海と港を使います。漁業者、自治体、港湾事業者、教育機関との関係が、工程と保守を左右します。
地域企業にとっては、調査、警戒船、港内作業、部品保管、人材育成などが候補です。必要な資格・安全体制・港の利用条件を確認し、建設期の需要と運転後の保守需要を分けて計画します。
設備の設計寿命が長くても、同じ会社への長期発注が保証されるわけではありません。参入候補の比較は事業性評価の考え方で解説しています。
参入前に決める責任分界と見送り条件
設計・検収・故障対応と遅延費用の分担が決まらなければ、設備投資の前に条件を見直します。 洋上風力は、技術が優れていても、案件が遅れれば売上が立ちません。
参入前に、責任分界と撤退条件を決めます。
契約では故障後の動きまで決める
責任分界では、少なくとも次を明確にします。
- 部材の性能を、どの海象条件まで保証するか
- 風車、浮体、係留、ケーブルの境界で誰が原因を調べるか
- 故障時の船舶、人員、部品を誰が手配するか
- 港での保管遅延と天候待ちの費用を誰が負担するか
- 運転データを誰が持ち、次の設計へ使えるか
- 事故や発電停止の賠償上限をどうするか
次の条件に当てはまる場合は、待機または見送りを検討します。
- 特定の公募案件が遅れると、設備を他用途へ転用できない
- 採用される浮体形式が決まる前に大型専用設備が必要になる
- 認証、保険、保証の費用を価格へ転嫁できない
- 実海域データへアクセスできず、性能改善ができない
- 発電事業者との契約期間が設備投資の回収期間より短い
- 地域との調整を発電事業者だけに任せ、自社の作業条件を確認できない
大きな市場予測より、最初の一案件で誰が支払い、何を検収し、遅延時にどう扱うかを確認します。設備を持つ前に、設計支援や共同実証から入る方法もあります。
洋上風力に関するよくある質問
洋上風力を事業として検討するときによく出る疑問を、短く整理します。
まとめ:洋上風力は海域よりボトルネックから入る
洋上風力への参入は、市場規模だけでなく、発注の段階・検収物・遅延時の負担から判断します。 洋上風力は、世界で90GWを超える産業になりました。
一方、浮体式はまだ量産前であり、案件形成から商用運転までには多くの関門があります。
国内外9事例から見えるのは、競争力が風車の出力だけで決まらないことです。浮体を繰り返しつくれるか。
ケーブルや係留を長く使えるか。停止を短くできるか。
港と地域を含む工程を動かせるかが重要です。
後発企業には、量産支援、海中接続、O&M、地域での施工・保守という候補もあります。自社の資産と顧客の課題を対応させ、必要な実績・認証・資金・人材を確認して役割を絞ります。
参入判断では、市場予測に加え、最初の発注者、検収条件、責任分界、設備転用、撤退条件を決めます。発表済み計画と運転実績を分け、案件の延期にも耐えられる費用と契約の組み方を検討します。
参考資料
- GWEC:Global Offshore Wind Report 2025
- GWEC:Global Offshore Wind Report 2026
- IEA:Renewables 2025
- 資源エネルギー庁:洋上風力発電の現状と展望
- 経済産業省:洋上風力産業ビジョン(第2次)
- NEDO:浮体式洋上風力発電実証事業
- 戸田建設:五島市沖洋上風力発電所の商用運転開始
- 丸紅:秋田県南部沖浮体式洋上風力実証
- 商船三井:愛知県沖浮体式洋上風力実証
- FLOWRA:組合概要
- Equinor:Hywind Tampen
- Principle Power:Kincardine Offshore Wind Farm
- BW Ideol:Floatgen lifetime extension
- Ocergy:RECORD15
CONTACT
お問い合わせ
洋上風力の事業機会を、自社の資産から具体化する。
造船、鉄鋼、電線、建設、物流、保守、地域ネットワークを整理し、誰が支払い、何を自社で持ち、誰と組むかを設計します。


