
投稿日:2026.09.06 最終更新日:2026.10.09
防衛テック市場はどう変わる?国内外8社と参入の難所
防衛テックは、新しい装備を作る企業だけの市場ではない。
機体・データ・人を安全につなぐ企業にも機会があります。
結論は、実証後の調達、量産、保全まで続けられるかで決まります。国内外8社と4つの参入方法から、事業機会を整理します。
この記事の結論
防衛テックでは、単体性能に加えて、接続・調達・継続運用が競争力になります。
- 機体から運用までの4層と、国内外8社の実装段階を整理します。
- CCA、C-UAS、群ロボット、認知防御の違いを解説します。
- 4つの参入方法と、情報管理・供給・収益上の見送り条件を示します。
防衛テックとは、防衛とテクノロジーを組み合わせた言葉です。無人機、AI、衛星、サイバーセキュリティなど、民間で育った技術を安全保障の課題へ生かす企業が増えています。
ただし、防衛テックを「新しい兵器を作る市場」とだけ見ると、事業機会を見誤ります。実際には、センサー、自律制御、通信、データ統合、シミュレーション、保守、情報防御まで、長い価値連鎖があります。
日本でも、防衛装備庁が新規参入相談窓口、スタートアップ向けの調達方式、ファストパス調達を整えています。一方で、通常の法人営業とは異なる調達、情報管理、供給責任が求められます。
この記事では、国内外8社の取り組みを「採用・契約」「実証」「開発中」に分けて解説します。そのうえで、どのような企業が、どこから参入できるのか。
収益化の考え方と、参入を見送る条件まで整理します。
目次
防衛テックとは?兵器メーカーだけの市場ではない
防衛テックは、最先端技術で防衛や安全保障の課題を解く事業領域です。対象範囲は資料によって異なるため、この記事では次の分野を含めて扱います。
- 無人航空機、無人車両、無人船、水中無人機
- AIによる認識、判断支援、自律制御
- 衛星画像、通信、測位、宇宙状況の把握
- サイバーセキュリティ、情報保全、認知戦への対応
- センサー、半導体、電池、モーター、材料
- シミュレーション、訓練、デジタルツイン
- 装備の整備、補給、稼働管理、製造の高度化
従来の防衛産業は、完成品を納める大手企業を中心に見られてきました。現在は、民間市場で使われる小型ドローン、画像認識、クラウド、ロボット制御などを、短い周期で取り込む必要が高まっています。
この変化を表す言葉が「デュアルユース」です。一つの技術を、民間と防衛の両方で使う考え方です。
例えば、橋や発電所を調べるドローンの技術は、警戒監視にも応用できます。物流の自動搬送技術は、危険な場所での物資輸送に使えます。
重要なのは、同じ製品をそのまま転用するとは限らないことです。防衛用途では、通信が切れても安全に止まること、部品の出所を説明できること、長期間保守できることなど、追加の条件が付きます。
なぜ今、装備の開発と調達が変わるのか
第一の理由は、技術の更新が速くなったことです。実際、ソフトウェアやAIは、数年に一度ではなく、短い間隔で改善されます。
そのため、長い開発期間を前提にした調達だけでは、現場へ届く頃に技術が古くなる可能性があります。
第二の理由は、安価な無人機が大量に使われるようになったことです。というのも、高価な装備だけで対処すると、費用の釣り合いが崩れるからです。
そのため、小さな無人機を見つけ、種類を見分け、複数の対処手段を選ぶ仕組みが必要です。
第三の理由は、人手の制約です。というのも、監視、輸送、点検、補給をすべて人で続けるのは難しくなっているからです。
そのため、フィジカルAIと同じく、危険で反復的な仕事を機械へ移し、人は判断と例外対応に集中する設計が求められます。
日本の「防衛力整備計画」は、2023年度から2027年度までの5年間に必要な防衛力整備の水準を43兆円程度としています。そして、無人アセット防衛能力、領域横断作戦能力、指揮統制・情報関連機能を強化対象に挙げています。
これは5年間の防衛力整備に必要な経費の水準で、防衛テック企業の売上総額ではありません。自社が対象とする品目の予算と調達予定を絞るための情報として使います。
2026年度予算では、無人アセットを組み合わせる多層的沿岸防衛体制「SHIELD」に1,001億円を計上し、一元的な管制システムの早期導入も追求するとしています。機体の数だけでなく、複数機をつなぐ通信とソフトウェアが調達対象になることを示しています。
防衛テックの産業構造を4層に分ける
防衛テックの仕事は、機体・自律制御・データ・運用の四層で整理できます。ここでは当研究所の分類を示します。
一社が複数の層を担う場合もあり、技術の優劣や利益率の順位ではありません。
第一層は、機体と部品です。具体的には、無人機、船、車両のほか、モーター、電池、センサー、半導体、耐環境部品を含みます。
ここでは、品質、供給能力、原産地の管理が問われます。
第二層は、自律制御と通信です。これは、機体が周囲を認識し、経路を決め、通信が弱い場所でも安全に動くための技術です。
特に群ロボットでは、一台が止まっても他の機体が仕事を組み直す仕組みが価値になります。
第三層は、指揮統制とデータ統合です。ここでは、異なる会社のセンサー、無人機、既存装備から情報を集め、共通の画面で判断できるようにします。
そのため、機体を入れ替えても接続できる、開かれた設計が重要です。
第四層は、運用とライフサイクルです。ここでは、訓練、シミュレーション、整備、補給、ソフトウェア更新、サイバー対策を継続して提供します。
継続契約を検討できる領域ですが、契約年数と更新条件は案件ごとに確認します。完成品にも長期の供給・保守契約があります。
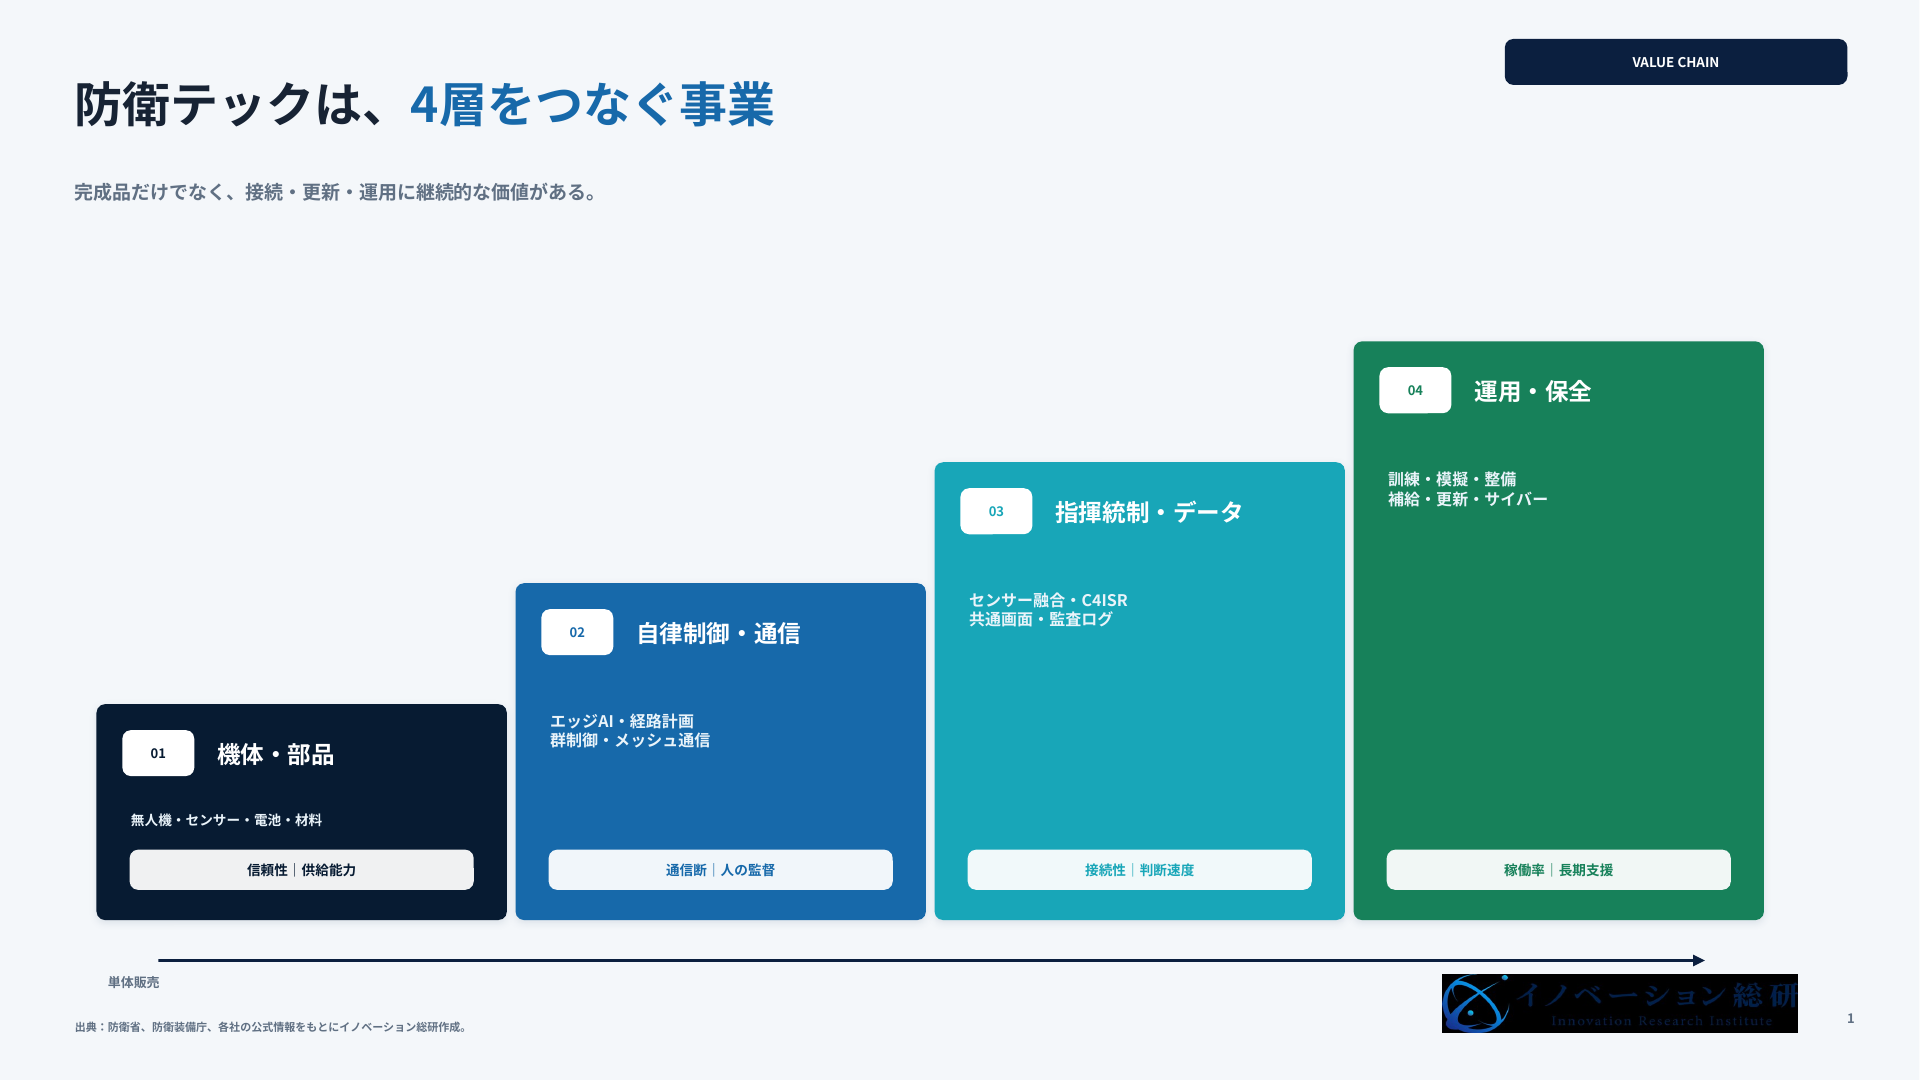
次の表では、それぞれの層で納めるものと、顧客が確認する条件を比べます。民間の技術が近くても、必要な試験と情報管理を省けるわけではありません。
| 層 | 主な製品・サービス | 顧客が評価する点 | 民間で近い技術 |
|---|---|---|---|
| 機体・部品 | UAV、USV、UUV、センサー、電池 | 信頼性、供給能力、原産地 | ドローン、船舶、車載部品 |
| 自律制御・通信 | エッジAI、経路計画、メッシュ通信 | 通信断への耐性、人の監督 | 自動運転、AMR、遠隔操作 |
| 指揮統制・データ | C4ISR、データ融合、共通画面 | 接続性、判断速度、監査性 | IoT基盤、データ統合、SOC |
| 運用・保全 | 訓練、模擬環境、整備、更新 | 稼働率、再現性、長期支援 | 保全SaaS、デジタルツイン |
防衛テック企業の競争力は、一つの層だけで完結しません。たとえば、優れた機体でも、既存システムにつながらなければ使われません。
同様に、優れたAIでも、現場データと試験環境がなければ評価できません。そのため、自社が担う層と、提携で補う層を先に決める必要があります。
日本の防衛テック政策は新規参入をどう変えるか
日本では、研究と調達の入口が増えています。たとえば、防衛装備庁は2024年10月、防衛イノベーション科学技術研究所を設置しました。
外部人材を活用し、挑戦的な研究と技術の迅速な活用を進める組織です。
調達面では、防衛装備庁が新規参入相談窓口を設けています。これは、提案したい技術と実績をまとめ、防衛省・自衛隊で活用するほか、同意がある場合はサプライヤーを探す防衛関連企業へ共有する仕組みです。
さらに、スタートアップ技術提案評価方式、参入促進展、ファストパス調達も案内されています。
つまり、「入札実績がないため、入口にも立てない」という状態は改善されつつあります。ただし、提案を出せることと、量産契約を取れることは別です。
参入企業は、少なくとも四つの壁を越える必要があります。
- 現場の課題を、測定できる要求へ変える
- 実証で動くだけでなく、繰り返し同じ性能を出す
- 必要な数量を、決められた品質と納期で供給する
- 情報管理、保守、改修を契約期間中続ける
防衛装備庁は、保護すべき情報を扱う契約に適用する情報セキュリティ基準を公開しています。そこでは、組織、物理、システムの対策が求められます。
また、防衛産業保全マニュアルも整備されています。つまり、これらは受注後の事務ではなく、参入前に見積もるべき原価です。
適用範囲は、契約で扱う情報の区分や特約条項により異なります。保護すべき情報を扱う場合、下請企業にも遵守が求められるため、「部品供給なら情報管理は不要」とは考えられません。
提案前に、共有される情報、委託先への条件、設備・運用費を発注側と確認します。
国内企業の防衛テック事例を3社から見る
国内では、大手メーカーだけでなく、産業用ドローンや小型衛星を持つ企業が防衛調達へ入り始めています。
三菱重工は無人機とAI開発環境をつないだ
三菱重工は、航空、水上、水中、陸上の無人アセットを扱います。たとえば、自律無人機ネットワーク型監視システム「CoasTitan」は、複数の無人機とセンサーをつなぎ、少人数で点検・監視する仕組みです。
防衛で培った技術の民間展開として、2022年にはガスパイプライン沿線で飛行実証を行いました。全線での定常運用を報告したものではありません。
2026年3月17日の発表で報告したのは、2025年に行った実証です。同年9月に米Shield AIの「Hivemind Enterprise」を使う開発を始め、11月と12月に飛行実証を実施しました。
三菱重工によると、AI開発、シミュレーション、搭載、飛行までの一連の工程を8週間で完了しています。
注目点は、海外のAIをそのまま買ったのではなく、自社の無人機へ組み込み、日本製の自律機能を開発する環境として使ったことです。国内の機体知識と、海外ソフトウェアの開発速度を組み合わせています。
8週間という実績が示すのは、既存の開発環境を利用することで、自社のAI開発に集中できた点です。機体全体をゼロから8週間で開発したことや、調達・量産まで終えたことを示す数字ではありません。
提携を比べる際も、開発期間に加え、利用料、社内に残る知識、改修時の対応範囲を確認します。
ACSLはセキュアな国産ドローンで政府調達へ入った
ACSLは、産業用ドローンと自律制御技術を開発する日本企業です。2024年、同社の国産ドローンが航空自衛隊の空撮用ドローンに採用されました。
また、防衛装備庁の入札に伴う受注も公表しています。
同社が前面に出すのは、飛行性能だけではありません。むしろ、国産であること、通信やデータの安全性、政府調達で求められる供給網への対応です。
つまり、インフラ点検、物流、災害対応で蓄積した技術を、経済安全保障の需要へ展開する形です。
これは中堅・新興企業にも参考になります。完成装備を一から作らなくても、民間で使われる製品を安全保障の要求へ合わせ、政府調達の一部を取れる可能性があります。
Synspectiveは衛星を売らず、画像データを長期供給する
Synspectiveは、小型SAR衛星の開発・運用と、衛星データの解析を行います。SARは電波を使うため、夜間や雲がある状況でも地表を観測できます。
2026年、同社は防衛省の「衛星コンステレーションの整備・運営等事業」に協力企業として参加しました。具体的には、三菱電機、スカパーJSAT、三井物産が出資する事業会社と防衛省の契約に基づき、2031年3月まで画像データの取得を担います。
なお、QPS研究所、アクセルスペースなども協力企業です。
公表された画像データ取得契約の金額は、Trisat、三菱電機、Synspectiveの三者契約で1,056億円(税込)です。事業全体の契約額2,831億円(税込)とは対象が異なり、1,056億円を同社の年間売上や利益と読むこともできません。
契約期間中のデータ供給と支払条件を分けて評価します。
この事例が示すのは、ハードウェア納入からサービス調達への変化です。つまり、衛星そのものではなく、必要な頻度と条件で画像データを取得し続ける能力が契約対象になります。
このことから、防衛テックでも、継続するデータ供給を契約にする事例があると分かります。採算は、衛星の開発・運用費と供給条件に左右されます。
海外の防衛テック企業は何を実装しているか
海外では、ソフトウェア企業が機体へ広がる動きと、機体企業が共通の指揮統制へ広がる動きが同時に進んでいます。
Andurilは異なる機器をLatticeでつなぐ
Anduril Industriesは、AIを使う指揮統制ソフトウェア「Lattice」と、センサー、無人機、対ドローン機器を組み合わせます。
2026年3月、米国の対無人機組織JIATF-401は、C-UASの共通指揮統制基盤としてLatticeを選びました。同社が公表した契約額は8,700万ドルで、既存と新規のセンサーや対処手段をつなぎ、無人機を検知、追跡、識別する仕組みを整えます。
Andurilの特徴は、機体と、異なる機器をつなぐソフトウェアの両方を扱うことです。米空軍は2026年6月17日、同社とGeneral AtomicsにCCAの開発・生産契約を付与したと発表しました。
試作機の選定より先へ進んだ契約段階ですが、配備がすべて完了したという意味ではありません。
Palantirは情報を共通の判断画面へ変える
Palantir Technologiesは、複数の組織とシステムに分かれたデータを統合し、分析と判断を支えるソフトウェアを提供します。
2025年、米陸軍は同社と最大10年のエンタープライズ契約枠を結びました。ただし、上限100億ドルは発注確約額ではなく、必要に応じて製品を購入できる枠です。
これは、従来の75契約を一つへまとめ、調達時間と再販手数料を減らす狙いがあります。
購入上限や契約総額だけで、毎年の売上と利益は判断できません。この発表で注目したいのは、75の契約を一つの枠にまとめ、購入の手続きや仲介費用を減らそうとしている点です。
新規参入企業も製品単価だけでなく、更新、追加利用、保守を発注しやすい契約にできるかを確認します。
Maven Smart Systemは、2025年の演習で、情報分析だけでなく、補給、装備の準備状況、整備活動を共通画面にまとめる用途にも使われました。防衛AIの価値が、認識モデルの精度だけではなく、組織をまたぐデータ整備と意思決定にあることを示します。
Shield AIは機体に依存しない自律飛行を狙う
Shield AIは、自律制御ソフトウェア「Hivemind」と垂直離着陸型無人機「V-BAT」を開発しています。V-BATでは、一人の操作者が最大10機を管理する構想を示しています。
「1人で最大10機」は同社が示す目標で、この記事で確認した運用実績ではありません。一方、2026年6月の米空軍発表では、同社はCCAの自律ソフトウェア契約の対象6社に含まれ、初期の生産オプションを付与された3社にも入っています。
主提供者の選定は2027年夏の予定とされ、最終選定や配備完了とは区別します。
同社が狙うのは、特定の機体専用の自動操縦ではありません。異なる航空機へ自律機能を載せ、通信や測位が不安定な環境でも仕事を続けられる基盤です。
前述の三菱重工との飛行実証は、日本企業がこの開発環境を使い、自社機体向けのAIを短期間で作れることを示しました。Shield AIにとってはソフトウェア利用の拡大、三菱重工にとっては自社機体向けの開発を速める提携です。
外国製の開発基盤を使っており、全構成要素の国産化を示すものではありません。
HelsingはAI企業から無人機メーカーへ広がる
欧州のHelsingは、防衛向けAIソフトウェアから事業を始め、現在は無人機の開発と生産へ広がっています。
小型無人機HX-2は、機上AI、妨害環境への対応、複数機の協調を特徴とします。同社は人が監督する設計と生産段階にあることを公表しています。
個別の性能や現場の成果は、企業の製品説明と独立した検証結果を分けて読みます。一方、無人戦闘航空機CA-1 Europaは開発中です。
電子戦型CA-1EAは2026年に発表され、初飛行や初期運用能力は将来計画です。
確定した実績と計画を分ける必要があります。Helsingの事例で重要なのは、AIだけを売り続けるのではなく、ソフトウェアを中心に設計した機体の開発・生産へ事業範囲を広げた点です。
Saronicは自律船と管制ソフトを一体で提供する
Saronic Technologiesは、自律水上艇Corsair、Mirage、大型のMarauderと、指揮統制ソフトウェアEchelonを開発しています。
たとえば、Corsairは小型で長距離、Mirageはより大きな搭載能力、Marauderはコンテナや大型荷物を運ぶ設計です。そして、Echelonから、一隻または複数の船を計画、模擬、管制します。
つまり、船体、AI、通信、デジタルツインを一体で持つ形です。
米海軍が2026年5月29日に発表した海上試験へ進む7社に、Saronicも含まれます。これは中型無人水上艇の試験段階への選定で、後続の生産契約を確約したものではありません。
船とソフトを一体で提供する事業では、製品の仕様に加え、試験の進み具合と保守・供給体制を確認します。
主要8事例から見える競争軸
8社の事例では、機体の性能に加えて、接続・調達・更新が重要な論点です。市場全体の競争軸が一つに置き換わったと断定せず、自社の参入先でどの条件が重いかを確認します。
| 企業 | 主な役割 | 確認できた取り組み | 段階 |
|---|---|---|---|
| 三菱重工 | 無人機・統合・AI | Hivemindを使う自社無人機の飛行実証 | 実証済み |
| ACSL | 国産小型ドローン | 航空自衛隊の空撮用に採用 | 採用済み |
| Synspective | SAR衛星・画像データ | 防衛省の衛星コンステレーション事業 | 契約・運用準備 |
| Anduril | C4ISR・無人機・C-UAS | Lattice契約、CCA開発・生産契約 | 契約/開発・生産へ |
| Palantir | データ統合・意思決定 | 米陸軍の契約枠、演習でMavenを使用 | 利用・契約 |
| Shield AI | 機体非依存の自律制御 | 三菱重工と実証、CCAソフト契約 | 製品/実証・契約 |
| Helsing | 防衛AI・無人機 | HX-2生産、CA-1を開発 | 生産/開発 |
| Saronic | 自律船・管制・造船 | 複数ASVとEchelon、MUSV海上試験へ選定 | 製品/試験段階への選定 |
共通する競争軸は五つです。
- 異なるメーカーの機体やセンサーを接続できる
- 通信や測位が不安定でも、安全に仕事を続けられる
- シミュレーションと実機試験を短い周期で回せる
- 試作品から量産、整備、更新へ移れる
- 人の承認、操作記録、責任分担を設計できる
特に重要なのが、実装段階です。というのも、「発表した」「試作した」「採用された」「継続運用されている」は同じではないからです。
そのため、記事や提案資料では、企業の計画と、顧客が確認した実績を分けて評価する必要があります。
CCA・C-UAS・群ロボットは何が違うか
CCAは有人機との協調、C-UASは無人機への対処、群ロボットは複数機の協調を指します。似ていますが、解く課題が違います。
CCAは「Collaborative Combat Aircraft」の略です。これは、有人機と協調する無人戦闘航空機を指します。
米空軍は、General AtomicsとAndurilの試作機を評価し、2026年6月に両社への開発・生産契約を発表しました。そして、中心となる課題は、有人機との役割分担、自律性、費用、生産性です。
C-UASは「Counter-Unmanned Aircraft Systems」の略です。これは無人機への対処を指し、探知、追跡、識別、判断、対処を一つの流れにします。
特に、空港、基地、発電所などでは、周囲への影響を小さくする必要があり、単純に撃ち落とせばよいわけではありません。
群ロボットは、多数の無人機やロボットが情報を分け合い、仕事を割り振る仕組みです。そして、航空機だけでなく、車両、船、水中機、倉庫ロボットにも使えます。
そのため、一人が複数機を監督し、一部が止まっても全体が動き続ける設計が焦点です。
| 領域 | 目的 | 主な構成 | 新規事業の入口 |
|---|---|---|---|
| CCA | 有人機と無人機の協調 | 機体、自律AI、通信、訓練 | 部品、模擬環境、AI評価 |
| C-UAS | 無人機の探知と対処 | センサー、識別、C2、対処手段 | 低価格センサー、統合、施設防護 |
| 群ロボット | 複数機の協調と分散 | 経路計画、通信、任務配分 | 群制御、試験、遠隔運用 |
| 認知防御 | 偽情報やなりすましへの対応 | OSINT、解析、真正性、対応 | 日本語解析、C2PA、危機対応 |
三つとも、機体単体だけでなく、異なる機器の接続と人の監督を考える必要があります。自動運転や水中ドローンで培った認識、管制、遠隔監視も、要求を満たせば転用できる可能性があります。
認知戦と情報防御はソフトウェア企業の入口になる
情報防御では、偽情報やなりすましを見つけ、根拠を確認して対応する仕事が生まれます。偽情報、なりすまし、情報の改ざんによって、人や組織の判断を誤らせる認知戦への対応も重要になっています。
2026年6月、防衛省の防衛力変革推進本部は「認知戦と戦略的コミュニケーション」を議題にしました。ここで民間企業が担えるのは、攻撃的な情報操作ではなく、組織と社会の信頼を守る防御側です。
事業領域は四つに分かれます。
- 公開情報を収集し、不自然な拡散やなりすましを見つける
- 画像、動画、音声の改ざんや合成を確認する
- C2PAなどを使い、署名者と編集履歴を検証できるようにする
- 広報、法務、情報システムが同じ事案へ対応する
この領域は、防衛省だけが顧客ではありません。たとえば、金融機関の本人確認、経営者を装う送金詐欺、企業の偽サイト、災害時の偽情報にも使えます。
つまり、防衛で必要な精度と監査性を、民間のブランド保護や不正対策へ展開できます。
C2PAのコンテンツ認証情報が確認するのは、来歴に付された署名や情報の整合性です。画像に写る出来事が真実であることや、来歴が付いていない画像が偽物であることまで保証しません。
導入時は、履歴の検証、内容の裏取り、人による対応判断を分けます。
一方で、監視対象と保存期間、個人情報、表現の自由、誤判定時の手続を決める必要があります。検知した情報を自動で削除するのではなく、人が根拠を確認し、承認する仕組みが欠かせません。
防衛テック参入を4つの判断に分ける
参入:現場課題と次の調達が見える
測定できる成果、判断者、予算、量産条件まで商品設計へ入れます。
提携:一つの層に強みがある
プライム、機体会社、通信、試験、保全企業と組み、不足する層を補います。
待機:実証後の供給条件が見えない
受注時期と原価が固まるまで、民間用途で技術と顧客を育てます。
見送り:情報管理と長期支援を負担できない
契約期間の責任を持てない場合は、責任を持てる範囲へ縮小するか、参入を見送ります。部品供給や下請でも、扱う情報に応じた管理責任は残ります。
防衛テックで狙える4つの参入方法
完成装備だけでなく、部品・ソフト・データ・保全も参入候補になります。自社の技術、顧客、資本に合わせ、四つの入口を検討できます。
以下は当研究所の参入仮説であり、需要・利益率・受注しやすさを保証するものではありません。
参入案1:信頼できる部品とセンサーを供給する
モーター、電池、カメラ、レーダー、通信部品、コネクター、耐熱・耐圧材料などを供給します。民間で量産実績を持つ製造業に向きます。
売るのは部品の性能だけではありません。むしろ、部材の出所、変更管理、長期供給、故障分析、代替品の提案までが商品です。
そのため、完成品メーカーの二次・三次サプライヤーとして入る方が、最初の顧客を得やすい場合があります。
参入案2:自律制御・通信・シミュレーションを提供する
エッジAI、複数機の管制、通信断時の制御、シミュレーション、試験自動化を提供します。ロボット、自動運転、ゲームエンジン、通信の企業に向きます。
重要なのは、デモ映像ではなく、失敗条件を説明できることです。どの通信状態、天候、速度、機体数まで動くのか、人がいつ介入するのかについて、結果を再現できる試験記録が必要です。
参入案3:データ統合と認知防御を担う
この領域では、異なるセンサーから情報を集め、共通画面へまとめます。さらに、衛星画像やOSINT(公開情報の分析)の解析、ディープフェイク検知、発信元証明も含みます。
そのため、クラウド、サイバー、データ分析、メディア技術の企業が入りやすい領域です。
防衛向けでは、クラウドだけで完結しません。というのも、接続できない環境での処理、権限管理、監査ログ、データの持ち出し制御が必要だからです。
そのため、民間版と防衛版で、同じ基盤を使いながら運用を分けます。
参入案4:整備・訓練・評価をサービス化する
装備や無人機の稼働率を保つため、保守、部品在庫、遠隔支援、訓練、模擬環境、第三者評価を提供します。製造業、設備保全、物流、研修、保険の企業に向きます。
機体が増えるほど、日常の点検と更新が増えます。しかし、顧客が必要なのは購入台数ではなく、使える状態です。
そのため、稼働率、復旧時間、訓練完了率を指標にすると、継続契約を設計しやすくなります。
| 参入方法 | 最初の顧客 | 売るもの | 継続収益 | 主な提携先 |
|---|---|---|---|---|
| 部品・センサー | プライム、機体メーカー | 認定部品、供給保証 | 保守、交換、長期供給 | 材料、試験、認証 |
| 自律・通信・模擬 | 機体メーカー、研究部門 | ソフト、評価環境 | ライセンス、更新 | 通信、大学、試験場 |
| データ・認知防御 | 官公庁、重要インフラ | 統合画面、分析、真正性 | 利用料、監視運用 | 衛星、SOC、広報・法務 |
| 整備・訓練・評価 | 部隊、プライム、自治体 | 稼働保証、訓練、検証 | 年契約、従量課金 | 物流、保険、教育 |
表の継続収益は、料金方式の候補です。点検や更新を毎年買ってもらう理由、提供する原価、支払者を確かめてから、契約の長さと価格を設計します。
デュアルユースで収益を安定させる
防衛案件は単価が大きくても、採用までの期間と発注時期を読みづらい場合があります。そこで、民間顧客からも収益を得るデュアルユース設計が重要になります。
ただし、「民間でも使えそう」と後から用途を探すだけでは、収入の見通しは立ちません。防衛と民間に共通する、具体的な仕事を決めます。
例えば、無人機の群制御なら、災害調査、警備、農業、倉庫へ展開できます。また、衛星画像なら、災害、インフラ、保険、農業が候補です。
さらに、認知防御なら、金融詐欺、偽広告、ブランド保護へ広がります。そして、シミュレーションなら、ロボット教育や工場の安全検証にも使えます。
収益モデルは三つを組み合わせます。
- 初期収益:診断、設計、導入、試験
- 継続収益:ライセンス、監視、保守、データ提供
- 従量・成果連動:取得データ量に応じた課金、稼働率や削減時間に応じた報酬
防衛向けの追加開発費を、民間版の売上だけで回収しようとすると採算が崩れます。セキュリティ、耐環境、文書化、試験の差分を明確にし、価格へ反映します。
デュアルユースは選択肢の一つで、すべての防衛事業に民間顧客が必須という意味ではありません。複数の発注先、既存事業の収入、契約済みの資金なども含め、受注が遅れた場合に続けられる条件を確認します。
海外販売も自動的にできるわけではありません。防衛装備移転三原則は2026年4月にも改正されています。
そのため、製品や技術が何に該当し、どこへ、どの条件で提供できるかは、最新の制度と個別案件に基づく確認が必要です。
防衛テック参入の懸念と見送り条件
成長分野だから参入すべきとは限りません。防衛テックには、一般的な新規事業と異なる懸念があります。
実証から量産へ進めない
実証では少数の機体を専門家が支えます。しかし量産では、同じ品質の部品、検査、教育、修理が必要です。
そのため、有償実証の収入と、その後の量産・本運用の受注を分けて管理します。実証自体は契約に基づく収入になり得ますが、次の調達が自動的に続くわけではありません。
情報管理の原価を見落とす
契約によっては、保護すべき情報を扱います。そのため、社内規則、入退室、端末、ネットワーク、委託先、事故対応まで整備が必要です。
また、営業部門だけで決めず、情報システム、法務、人事、調達を早期に入れます。
顧客が少なく、受注が偏る
一つの案件へ依存すると、仕様変更や予算時期が事業全体へ影響します。民間顧客、海外、複数のプライム企業へ展開できる設計が必要です。
部品とソフトを長く維持できない
民生品は更新が速く、数年後に同じ部品が手に入らないことがあります。置き換え時の再試験、ソフトウェア更新、脆弱性対応を契約と原価へ入れます。
社会的な説明が不足する
AIや自律システムでは、人がどの判断を残すかが問われます。そのため、目的、監督、停止方法、記録、責任を説明できる設計が必要です。
たとえ採用されても、社会の信頼を失えば継続できません。
次の条件に当てはまる場合は、参入範囲を狭めるか、見送るべきです。
- 顧客の課題を聞けず、公開情報だけで製品を作っている
- 実証後の量産数量、予算、責任者が見えない
- 情報管理と供給網の整備費を負担できない
- 自社だけで完成品まで作ろうとしている
- 次の受注が遅れた場合に、継続費用を負担できる見通しがない
- 事故時の停止、復旧、責任分担を決められない
NEXT STEP
次のステップ
技術シーズを、調達・量産・保全まで続く事業へ。
顧客課題、実装段階、提携先、情報管理、供給、民間用途を分け、現実的な参入位置を具体化します。技術の用途探索や顧客検証、連携先の開拓に関する支援は、TeamPro Technologiesのサービスページで確認できます。
架空例:有償実証で50万円残っても、6か月の待機費用は賄えない
保守記録ソフトを提供する会社の、説明用の架空例です。実在企業の実績や標準価格ではありません。
有償実証の200万円を受け取り、直接の支出150万円を支払った時点で50万円が残ったとします。次の契約を待つ間に、専任担当と保守環境の維持へ月30万円がかかり、新しい入金が6か月ない場合を考えます。
| 項目 | 金額 | 計算の前提 |
|---|---|---|
| 実証終了時に残る資金 | 50万円 | 200万円入金 − 150万円支出 |
| 6か月の維持費 | 180万円 | 30万円 × 6か月 |
| 追加で必要な資金 | 130万円 | 180万円 − 50万円 |
有償実証の採算だけでなく、次の入金まで続けられるかを確認します。この計算は税金や全社共通費などを除く簡略例で、会計上の利益計算ではありません。
担当者を他案件へ戻せるか、待機中の保守を有償にできるか、別の契約収入があるかで必要資金は変わります。
次の契約が未確定なら、発注予定を確定収入に入れず、継続費用と判断期限を先に決めます。実証後の受入部署・予算・本運用の条件はPoCから事業化へ進むための設計、投資を続ける条件は撤退基準の作り方も参考になります。
参入判断は「技術」より「調達と運用」から始める
参入判断では、利用者・調達者・保守者が求める条件を別々に確認します。「自社技術を何に使えるか」だけでなく、誰の業務をどう改善するかを起点にします。
しかし、技術起点だけでは、実証で終わりやすくなります。
最初に決めるのは、誰のどの仕事を改善するかです。たとえば、監視の見落としを減らすのか、少人数で複数機を運用するのか、装備の停止時間を短くするのか、情報の出所を確認するのかです。
そのうえで、成果を一つに絞ります。
次に、調達者、利用者、保守者を分けます。というのも、三者の評価基準は異なるからです。
たとえば、調達者は価格と契約、利用者は操作性と安全、保守者は部品と復旧を見ます。
そのうえで、自社が持つものと、足りないものを整理します。
| 判断項目 | 確認すること | 進める条件 |
|---|---|---|
| 顧客課題 | 誰の何時間・何件・何円を改善するか | 現場の指標が取れる |
| 実装段階 | 研究、試作、実証、採用、量産のどこか | 次段階の判断者が分かる |
| 供給 | 数量、納期、部品、試験、修理 | 通常要員で再現できる |
| 情報管理 | 扱う情報、委託先、設備、監査 | 必要費用と責任者が決まる |
| 事業性 | 初期費、継続費、民間用途 | 受注が遅れても続けられる |
イノベーション総研では、技術の新しさだけでなく、顧客課題、競合、調達、提携、供給、収益を一つの事業設計へまとめます。技術シーズ事業化支援では、防衛・デュアルユースを含む技術テーマの用途探索と事業化を支援しています。
自社の技術がどの層へ入れるか、単独参入か提携か、民間用途とどう両立するかを整理したい場合は、お問い合わせからご相談ください。無料診断では、検討中のテーマと事業化上の詰まりを確認できます。
防衛テックに関するFAQ
用語の違いと、参入前に確認したい制度・事業上の条件を整理します。
まとめ:防衛テックは「つなぐ力」と継続運用で選ぶ
防衛テックの参入では、技術性能と、調達・供給・保守を続ける条件を一緒に評価します。異なる機器とデータをつなぎ、現場で安全に使い、量産し、長く保守できる企業が選ばれます。
国内外8社の事例からも、ソフトウェアとハードウェア、官と民、試作と量産をつなぐ動きが見えます。日本でも新規参入の入口は増えましたが、情報管理、供給責任、長い調達期間は残ります。
参入を検討する企業は、完成品を一から作る前に、部品、自律・通信、データ、運用のどこで価値を出せるかを決めるべきです。そして、民間用途との両立や複数の発注先、手元資金を組み合わせ、受注時期の揺れに耐えられるかを確かめます。
新しい技術があることは出発点です。事業になるかどうかは、顧客の仕事と調達の仕組みに入り、使える状態を継続できるかで決まります。
CONTACT
お問い合わせ
防衛・デュアルユースの技術を、続く事業へ。
技術、顧客、調達、提携、情報管理、供給、民間用途、収益モデルを整理し、参入・提携・待機・見送りの条件へ落とします。


