
投稿日:2026.09.06 最終更新日:2026.10.09
ラストワンマイル物流はどこまで自動化できる?国内外8事例と参入機会
ラストワンマイルは、短いが難しい。
走行より、注文から受け渡しまでを設計する。
結論は、注文密度と例外対応、建物との接続を商品にできるかで決まります。国内外8事例と4つの参入方法から、新規事業の入口を整理します。
この記事の結論
ラストワンマイルの勝負は、機体の性能だけでなく、完了した配送1件を安定して作れる運用で決まります。
- 物流課題、自動配送手段、五層の産業構造を解説します。
- 国内外8事例を、需要、公道、建物、自律走行の役割から読み解きます。
- 4つの参入方法と、採算、安全、データ、雇用への懸念を示します。
ラストワンマイルは、物流拠点から利用者の手元まで荷物を届ける最後の区間です。ところが、距離は短くても、宛先が分散し、不在や建物入館への対応が必要です。
そのため、物流の中でも、人手と時間がかかりやすい場所です。
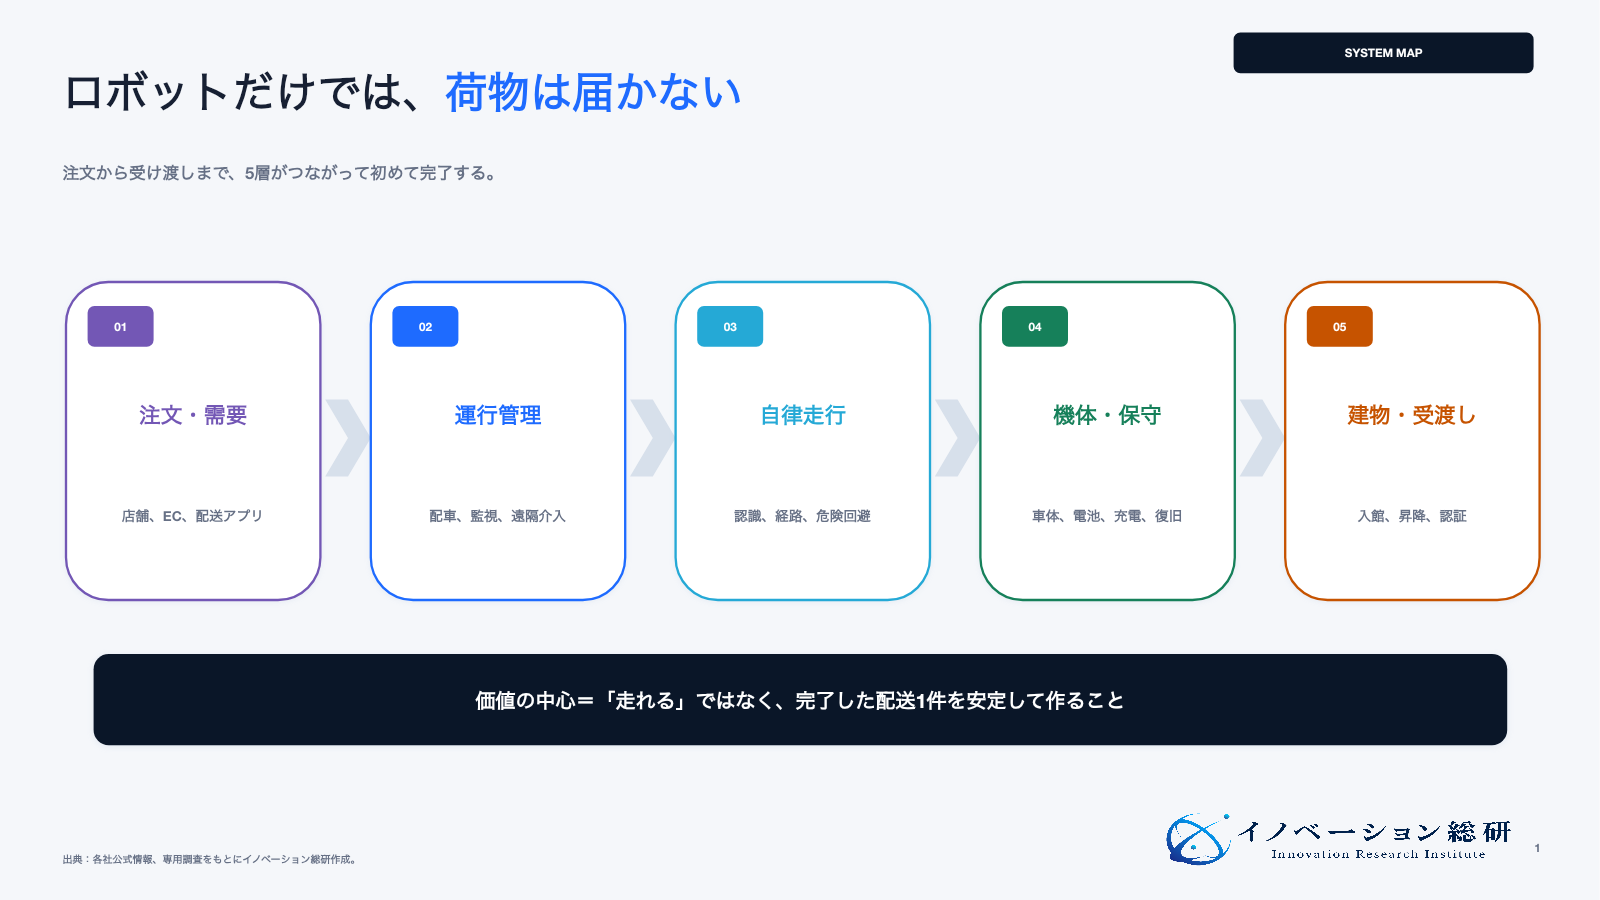
この課題に対し、自動配送ロボット、ドローン、宅配ボックス、AI配車が発展しています。ただし、ロボットを1台買えば解決するわけではありません。
注文、積み込み、公道走行、遠隔監視、建物入館、受け渡しまでを一つの運用にする必要があります。
Serve Roboticsは2025年末に2,000台の配置を達成した一方、同年10〜12月の日次稼働台数は平均547台でした。期間末の配置と期間平均の稼働は異なり、台数だけで配送能力や利益は判断できません。
本稿では国内外8事例の実証・商用運用・事業転換を確認し、1件の配送を完了するまでの費用から参入方法を整理します。
結論は、走行性能に加え、注文密度・例外対応・受け渡しまでを採算に含めることです。
目次
ラストワンマイルとは、物流のどの区間か
ラストワンマイルとは、配送拠点や店舗から、個人宅、事業所、病室などの受け取り場所までの最後の区間です。実際に1マイルという意味ではなく、「荷物が大口の輸送から離れ、一人ひとりへ向かう区間」と考えるとわかりやすくなります。
| 区間 | 荷物の動き | 主な課題 |
|---|---|---|
| 幹線輸送 | 大型拠点の間をまとめて運ぶ | 積載率、運転手、待機時間 |
| 地域配送 | 地域の営業所や店舗へ分ける | 配車、仕分け、拠点配置 |
| ラストワンマイル | 最後の拠点から受取人へ届ける | 不在、小口、分散、入館、手渡し |
事業会社が見るべきは、ロボットが走れるかだけではありません。むしろ、荷物を誰が積み、オートロックをどう通り、不在時にどう戻し、故障時に誰が現地へ向かうかです。
つまり、この全体が商品になります。
日本のラストワンマイル配送で何が起きているか
国土交通省の「ラストマイル配送の効率化等に向けた検討会」は、ドライバー不足、再配達、過疎地の荷量減少などを議論し、2025年11月7日に提言を取りまとめました。取りまとめ概要は、受取方法の多様化、地域の共同配送等、新たな輸送手段の活用を示しています。
ロボットだけが解決策ではなく、荷物を集める・受け取る方法も対象です。
ここでは「人をロボットへ置き換える」という発想だけでは足りません。たとえば、都心では注文密度は高いものの、歩道が混み、ビルの入館に手間がかかります。
一方、地方では買い物支援への価値があるものの、1件あたりの走行距離が長くなります。
問題を三つに分けると、事業の入口が見えます。
- 物流の問題:荷量、不在、積載率、配達時間を改善する
- 生活の問題:買い物困難者や受け取りにくい居住者を支える
- 建物の問題:エントランス以降の「最後の10メートル」を自動化する
同じ機体でも、都心の飲食配送と、郊外の日用品配送では経済性が異なります。「ラストワンマイル市場」と一括りにせず、密度、距離、荷姿、受渡し方法を分けます。
自動配送ロボットはラストワンマイルをどこまで担うか
自動配送の手段は一つではありません。具体的には、歩道を走る小型機、車道を走る中速機、空を飛ぶドローン、建物内を移動する屋内ロボットがあります。
そのため、地域と荷物に応じて組み合わせます。
| 手段 | 得意な環境 | 強み | 主な制約 |
|---|---|---|---|
| 歩道走行型 | 店舗周辺、キャンパス、高密度地域 | 受取人の近くまで行ける | 低速、小容量、段差、混雑 |
| 中速・中型 | 郊外、広い生活圏 | 配送半径と積載量を広げられる | 車道走行の制度と安全要件 |
| ドローン | 島、山間部、災害時 | 道路条件を越えられる | 天候、飛行許可、荷重、着陸点 |
| 屋内配送型 | マンション、ホテル、病院、オフィス | 玄関前やフロアまで届けられる | 入館、エレベーター、防火・セキュリティ |
日本では2023年4月から、一定の大きさ・構造などの基準を満たす「遠隔操作型小型車」に届出制度が設けられています。警察の制度案内によると、最高速度が6km/hを超えないことや非常停止装置などの要件があり、該当する運行では通行場所を管轄する公安委員会へ届け出ます。
歩行者に進路を譲るなどのルールも必要です。
車道を含む移動サービス全体の制度と事業モデルは、自動運転の国内外事例と参入機会もあわせて確認すると、歩道走行型との違いが見えやすくなります。
この届出制度を、中速・中型機の車道走行へそのまま当てはめることはできません。機体の区分と運行方法に応じて、必要な許認可や安全要件を管轄へ確認します。
事業者側は、遠隔監視、通信断時の停止、現地回収、事故連絡まで設計することが必要です。
ラストワンマイル市場はどの数字を見るべきか
市場調査の数字は、定義により大きく異なります。配送サービス全体を含むのか、機体だけか、自律走行ソフトと運行管理まで含むのかでは比較できません。
Grand View Researchの公開概要では、自律型ラストワンマイル配送市場を2024年約16億ドル、2030年約59億ドルとし、2025〜2030年の年平均成長率を24.8%と予測しています。対象には地上配送車両と配送ドローン、ハードウェア・ソフトウェア・サービスが含まれます。
日本の歩道走行ロボットだけの売上ではありません。
| 数字 | 対象・時点 | 事業計画での扱い |
|---|---|---|
| 2024年:約16億ドル | 世界の自律型ラストワンマイル配送市場の推計 | 国内顧客の支払額へ直接置き換えない |
| 2030年:約59億ドル | 同市場の将来予測 | 確定需要や実績ではなく、背景情報として使う |
| 自社の売上 | 対象地域の注文数×完了率×自社が受け取る単価 | 店舗・物流会社等との契約条件と実証で確かめる |
世界市場の成長を確認したら、対象地域の何店舗から何件の注文が集まり、誰がいくら払うのかへ落とします。機体代だけでなく、監視と現地対応を含む費用を置かなければ、自社が獲得できる売上や利益は分かりません。
国内では、機体の売上より次の運用指標が重要です。
- 1台が1日に完了する配送件数
- 稼働可能時間に対する実稼働率
- 1人の遠隔監視者が見られる台数
- 人が操作へ介入する頻度と時間
- 荷物を渡し終えるまでの完了率
- 充電、保守、現地対応を含む1件あたりコスト
ラストワンマイル産業を五層で理解する
産業は、機体メーカーだけで構成されていません。以下は、各社の提供機能を参考にした当研究所の分類です。
市場の公式な統計区分や、各層の利益率の順位ではありません。
| 層 | 提供価値 | 主なプレーヤー例 | 競争軸 |
|---|---|---|---|
| 機体・部品 | 車体、電池、センサー、計算基盤 | Cartken、Starship、NVIDIA | 耐久性、走破性、原価 |
| 自律走行 | 認識、自己位置、経路、危険回避 | Nuro、Cartken、Vayu | 例外対応、安全、地図作成負担 |
| 運行管理・遠隔監視 | 配車、状態監視、遠隔介入 | Serve、三菱電機グループ | 1人あたり監視台数、通信、復旧 |
| RaaS・現場運用 | 機体調達、充電、保守、現地対応 | Starship、Serve、パナソニック | 稼働率、展開速度、保守網 |
| 注文・受渡し | 需要集約、注文、認証、経路選択 | Uber Eats、DoorDash、楽天、物流事業者 | 注文密度、店舗接続、利用者体験 |
注文を集める企業、機体を提供する企業、運行を担う企業には異なる役割があります。注文基盤を持てば人とロボットを振り分けやすくなりますが、その企業へ利益が必ず集まるとは限りません。
各社の費用負担と契約を確認し、自社が継続して担当できる仕事を選びます。
移動需要を束ねて複数の交通手段へ振り分ける考え方は、MaaSの事業構造と参入方法にも共通します。ラストワンマイルでは、その対象が人ではなく荷物になり、受け渡しまでの完了責任が加わります。
役割を変えた例がNuroです。2024年9月12日の発表で、専用配送車を含む垂直統合から、「Nuro Driver」を自動車メーカーやモビリティ事業者へライセンスする方針を示しました。
一社の事業転換であり、業界全体の利益がソフトウェアへ移ったことを示す統計ではありません。
国内のラストワンマイル配送5事例
国内では、公道の飲食・小売配送と、マンション内配送の両方が進んでいます。ただし、各事例の重点は異なります。
そのため、技術実証か、定常サービスかも分けて見ます。
Uber Eats・Cartken・三菱電機|海外機体を日本の公道運用につなぐ
Uber Eats Japan、Cartken、三菱電機は、2024年に東京都内でロボット配送を始めました。具体的には、CartkenがAIを使う機体と自律走行技術を提供します。
一方、三菱電機側は日本仕様へ適合させ、運行を支えます。そして、Uber Eatsは注文と店舗を押さえます。
三社の発表では、機体は最高時速5.4kmで歩道等を走ります。その後、2024年11月には大阪市に広がり、2025年6月からは大阪市内のローソン4店舗の商品配送も始まりました。
つまり、この事例は、機体、現地運用、注文需要を別企業が担う水平分業を示します。
楽天グループ|注文から配送管理まで自社で作る
楽天グループは2024年11月6日の開始発表で、晴海周辺の3店舗、5,300品以上、62カ所の届け先から「楽天無人配送」を始めました。2026年9月10日には豊洲へ拡大し、全地域で44店舗、9,500点以上の商品、254カ所の届け先を案内しています。
対象は5万戸超ですが、これは対象地域の戸数であり、利用世帯数や注文数ではありません。
機体はCartken製で、メルコモビリティーソリューションズが調整し、楽天は注文・配送管理を独自に構築しています。豊洲への拡大では、地域パートナーと待機場所・充電拠点も整備しました。
参考になるのは、販売先を増やすだけでなく、運行を支える場所と体制を同時に増やしている点です。対象戸数の拡大だけで採算が確保されたとは判断せず、実注文と運用費を見ます。
パナソニック ホールディングス|配送以外に地域サービスを広げる
パナソニック ホールディングスは、自動搬送ロボット「ハコボ」を使い、住宅街の配送や都市部の商品販売を行ってきました。さらに、パトロールや情報発信にも用途を広げています。
同社の2024年4月25日の発表は、佐賀県の事業に選定され、ハコボ1台と遠隔運用サービスを約1年間提供する計画を示しています。書類配送に加え、キャビンを替えた商品販売なども検討していました。
この発表だけで、配送単独の稼働率不足や、多用途化による採算改善が実証されたとはいえません。
ヤマト運輸・WATT|マンションの「最後の10メートル」を狙う
ヤマト運輸とWATTは、2025年8月22日からマンションでの実証を始めました。常駐スタッフがスマート宅配ボックスへ荷物を格納し、ボックスとロボットが連携して受け渡します。
ロボットはアームでオートロックやエレベーターを操作し、住戸前へ移動します。館内移動の自動化であって、荷物の投入から全て無人という構成ではありません。
2026年4月23日の出資発表によると、2025年8〜12月に関東の大規模マンション3カ所で実証し、走行安全性と受取利便性を確認したとしています。ヤマトHDはその成果等を評価してWATTへ出資しました。
実証から資本関係へ進んだ事例ですが、この発表では費用削減率や商用採算までは示されていません。
この事例は、公道の自律走行と別の市場を示します。というのも、大規模マンションでは、エントランスから各戸までの移動だけでも時間がかかるからです。
つまり、建物との接続が価値の中心です。
建物側の設備情報をどこまで標準化できるかは、BIMの活用事例と新規事業の入口で扱う建物データの整備ともつながります。
ヤマト運輸・KCCS・Packcity Japan|中速機と移動型ロッカーを組み合わせる
京セラコミュニケーションシステム、ヤマト運輸、Packcity Japanは、2024年9月11日の発表で、北海道石狩市における中速・中型機の車道実証を説明しています。PUDOステーションを搭載し、自宅から徒歩1分圏内の宅配ポイントに停車する計画でした。
車道実証では保安基準緩和認定と道路使用許可を取得しており、歩道型の届出だけで運行した事例ではありません。
歩道型より広い範囲を走り、配送員の玄関前停車を減らせる可能性があります。一方で、受取人が取りに行く時間と場所を設計する必要があります。
配達員の便利さだけでなく、受取人の負担も測る必要があります。
海外の自動配送ロボット3事例
海外では、大学キャンパスから都市配送へ広がる企業と、自律走行の知能を外販する企業が現れています。展開台数だけでなく、誰から収益を得るかを見ます。
Starship Technologies|累計配送を伸ばし、大学から小売へ重点を移す
大学で実績を作った後も、どの用途へ設備を振り向けるかを見直した事例です。
Starship Technologiesは、2026年4月28日の発表で累計1,000万件の配送、3,000台超、8カ国での運用を説明しています。累計配送件数はこれまでの運用経験の規模であり、一日の処理能力や利益を表す数字ではありません。
同社は大学構内などで運用を積み重ねましたが、2026年6月4日には米大学構内事業を段階的に終了し、欧米の食品小売・都市部の飲食配送へ重点を移すと発表しました。大学向けの1,200台超を再配置する方針で、新学期に向けたサービス移行も説明しています。
食品配送では、2025年12月のS Groupとの発表が、S-kaupatで累計100万件のロボット配送と、オンライン注文の約20%をロボットが担う状況を紹介しています。この20%は同サービスの注文についての値で、フィンランド全体の食品市場シェアではありません。
用途を移す際は、注文のまとまり方、荷物、拠点、必要な対応がどう変わるかを確認します。
Serve Robotics|配送プラットフォームとつながり拡大した
Serve RoboticsはUberから分離し、Uber EatsやDoorDashと接続する配送事業者です。2026年3月11日発表の2025年通期結果は、運用規模と採算を分けて読むうえで参考になります。
| 指標 | 公表値 | 読み方 |
|---|---|---|
| 年末の配置台数 | 2,000台 | 2025年末時点の配置済み台数 |
| 日次稼働台数 | 第4四半期平均547台 | 期間中に配送を行う台数の1日平均。期末2,000台と単純に割って稼働率にしない |
| 年間売上高 | 265.1万米ドル | 2025年の会社全体の売上 |
| 年間売上総損失 | 1,538.2万米ドル | 売上原価が売上を上回る。研究開発等を含む営業損失とは別 |
配置台数、配送の完了率、利益は別の指標です。同社は配送完了率99.8%も公表していますが、安全性や黒字化の指標ではありません。
個々の機体の原価を会社全体の損失だけで算出することもできないため、参入計画では対象地域の売上・稼働・対応費を別々に測ります。
同発表では、広告、ソフトウェア・データのライセンスなどへの収益多様化を説明しています。病院内配送を手掛けるDiligent Roboticsの買収は2026年で、2025年の配送台数の実績と時点を分けます。
用途を増やす方針は確認できますが、配送以外の売上を足すだけで採算が整うわけではありません。
Nuro|配送車両から自律走行のライセンスへ転換した
Nuroは、人が乗らない専用配送車両で実績を積みました。その後、自律走行システム「Nuro Driver」を、車両メーカーやモビリティ企業へライセンスするモデルへ移りました。
Nuroの公式沿革でも、専用車による配送から、2024年のライセンス方針、2025年のUber・Lucidとのロボタクシー計画へと対象が広がったことを確認できます。参考になるのは、機体と運行を全て抱える案だけでなく、得意な自律走行技術を他社へ提供する案も比較することです。
開発費や投資の削減は、提携条件と役割分担に基づき自社で試算します。
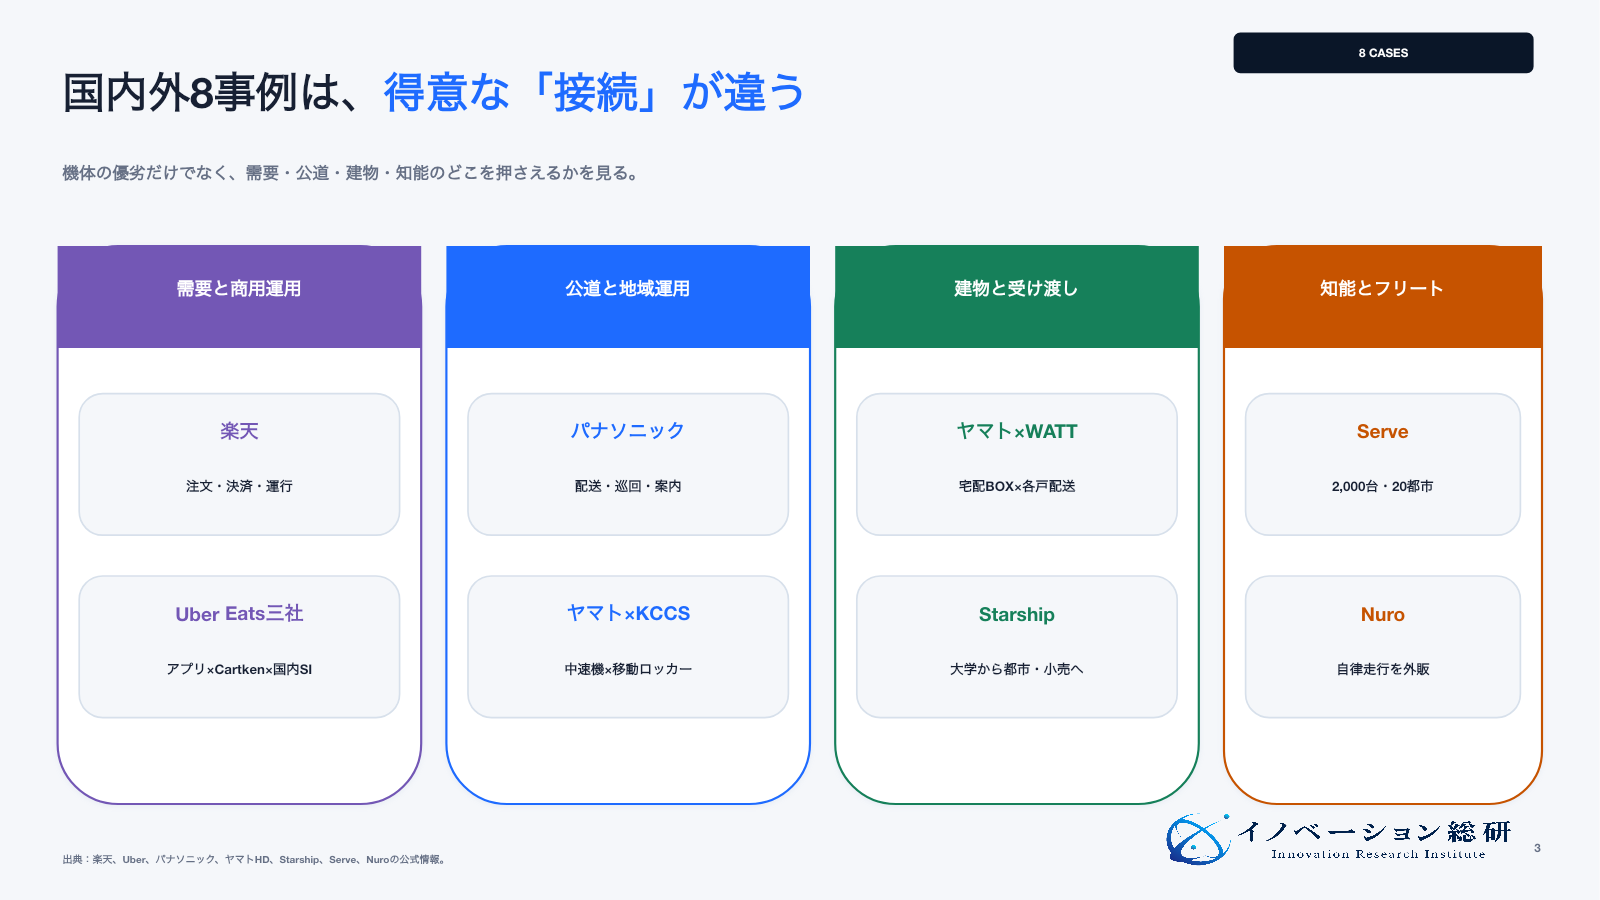
8事例から整理するラストワンマイル事業の四つの確認事項
第一は、対象地域の注文を時間帯ごとに確かめることです。以下は8事例を参考にした当研究所の確認事項で、共通の成功条件を統計的に実証したものではありません。
低速の機体では配送距離だけでなく、店舗での待ち時間や回送も効きます。半径を一律に決めず、店舗、大学、マンションなどの実注文で検証します。
第二は、通常時を無人にするより、例外時の人件費を減らすことです。というのも、ロボットが止まるたびに1人が操作すると、配達員の人件費が遠隔操作者へ移るだけだからです。
そのため、1人で複数台を監視し、本当に判断が必要な場合だけ介入します。
遠隔監視を収益事業にする場合は、例外業務を標準化する必要があります。BPOの事業構造と参入機会で整理したように、件数ではなく解決率や復旧時間を管理指標に置く設計が向きます。
第三は、荷物の受け渡しを自動化することです。たとえば、店員が機体を待ち、配達先で利用者が降りてくるなら、時間は消えていません。
そのため、店舗の積み込み容器、宅配ボックス、エレベーター、本人認証を接続します。
第四は、用途を増やすか、得意な用途へ絞るかを採算で比べることです。配送が少ない時間に、巡回、見守り、広告、施設内搬送に使えれば、稼働率を上げられます。
ただし、用途を増やすほど設備や教育も必要です。Starshipの重点変更のように絞る案も含め、用途ごとの安全、保険、データ利用、費用を比較します。
8事例から得られる示唆は、機体、自律走行、注文、運行、受け渡しの役割を分けて検討できることです。
ラストワンマイル事業を4つの判断に分ける
参入:注文、建物、物流運用、保守網を持つ
機体を自作せず、自社資産が生きる層から参入します。
提携:AIや通信はあるが、配送現場がない
機体、物流、小売、デベロッパー、保険と責任を分けます。
待機:中速機など制度が採算を左右する
建物内など管理環境で、注文密度と受渡しを先に学びます。
見送り:デモ走行だけで運用主体が決まっていない
注文、監視、現地回収、受け渡しの費用負担者を確定してから再設計します。
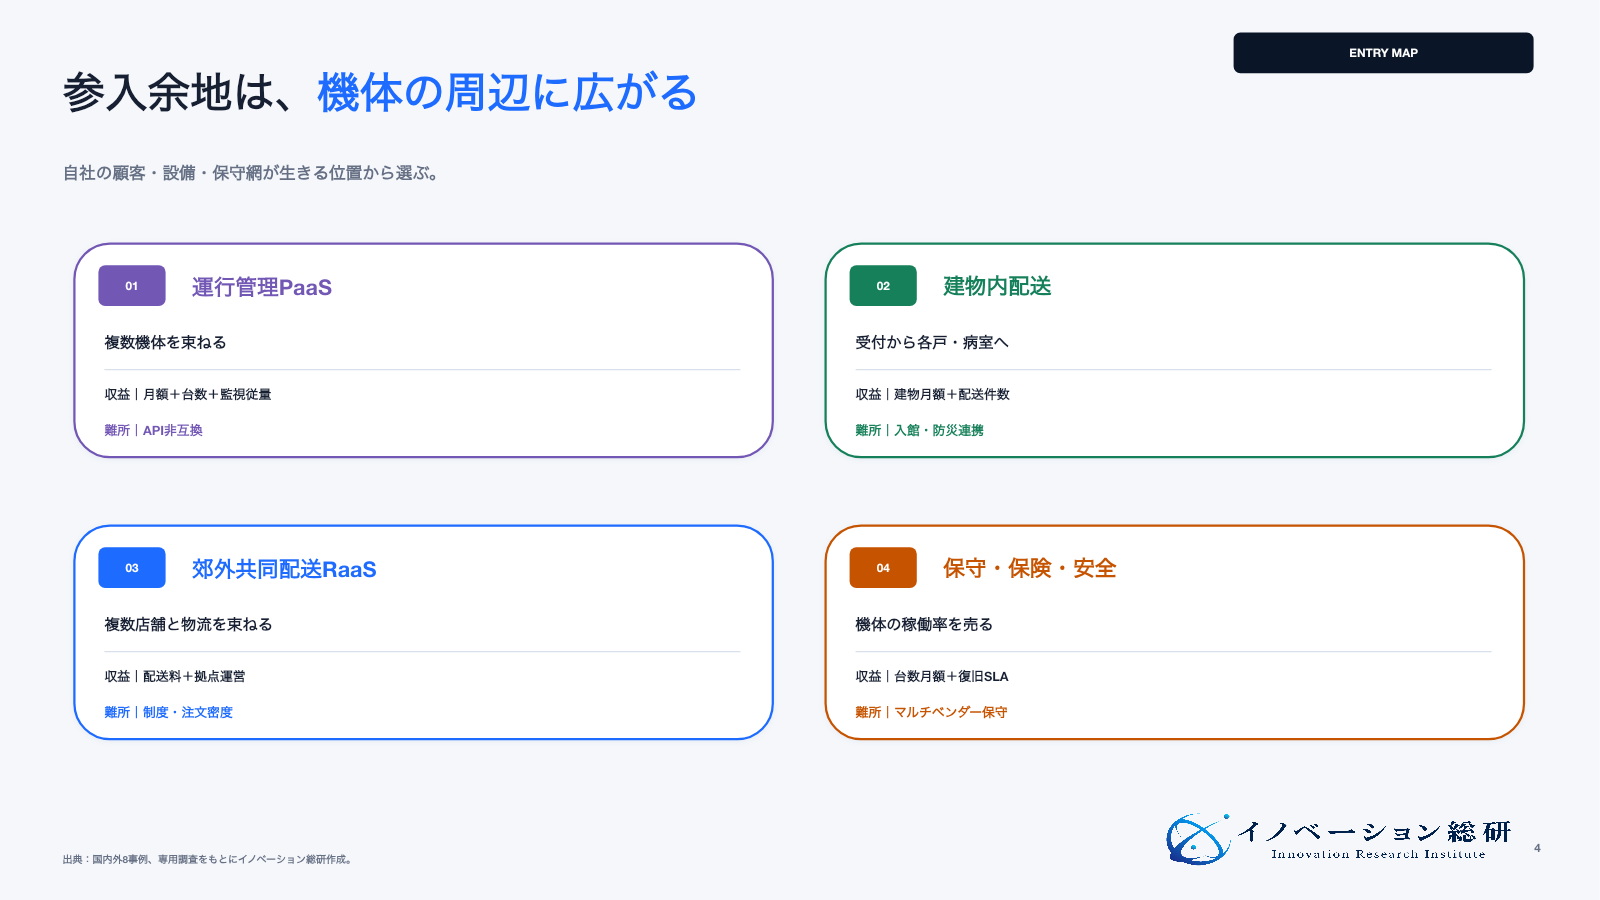
ラストワンマイルで狙える4つの新規事業
新規参入では、汎用機体を一から作る必要はありません。自社の顧客、建物、配送業務、ソフト、保守網が生きる層を選びます。
参入先は、自社がすでに持つ顧客接点や現場資産から逆算すると絞りやすくなります。
1. 異なるロボットを束ねる運行管理に入る
歩道型、中速型、屋内型など、異なる機体を一つの画面で管理します。つまり、荷主のTMS(輸配送管理システム)や店舗の注文管理とつなぐPaaS型(基盤を提供する)事業です。
収益としては、月額利用料、機体台数課金、遠隔監視の従量課金が考えられます。
必要な提携先は、機体メーカー、通信会社、物流事業者、エレベーター会社です。難しいのは、メーカーごとにAPI、地図、故障コード、安全の考え方が異なることです。
2. マンション・病院・オフィスの屋内配送に入る
公道ではなく、管理された建物から始めます。具体的には、宅配ボックスや受付で荷物を集約し、ロボットが各フロアへ届けます。
その顧客は、デベロッパー、管理会社、物流会社です。
収益は建物ごとの月額料、配送件数料、設備接続費で作れます。競争力は、オートロック、エレベーター、防災センター、本人認証を安定して接続できるかです。
3. 郊外の共同配送RaaSに入る
スーパー、ドラッグストア、調剤薬局、宅配便の荷物を地域ハブへ集めます。そのうえで、中速・中型の機体で、定時巡回または予約配送を行います。
自治体、小売、物流会社のうち誰が費用を負担するかを調整する事業案です。
中速機は機体・運行方法に応じた制度確認が必要です。運行条件が決められない段階でも、注文の取りまとめ、受取予約、拠点運営から顧客課題を調べる方法があります。
4. 保守・保険・安全評価に入る
ロボットが増えるほど、現地修理、消耗品、バッテリー、回収、事故対応が必要になります。メーカーの売上ではなく、稼働率や復旧時間に対して課金する事業です。
携帯電話や機械の保守拠点、動産保険、セキュリティ、安全検査の知見を持つ企業に向きます。複数メーカーに対応できれば、特定機体の売れ行きに依存しにくくなります。
自動配送ロボットの採算を左右する条件
事業計画では、配送員の時給と機体価格だけを比べてはいけません。遠隔監視、通信、充電、保守、回収、店舗対応、事故時の人員を含めます。
| 条件 | 確認する数字 | 悪化する理由 |
|---|---|---|
| 注文密度 | 1時間・1km圏の注文数 | 回送と待機が増える |
| 運行時間 | 1日の稼働時間 | 充電や店舗の営業時間で限られる |
| 遠隔介入 | 100kmあたり介入回数 | 人件費が残る |
| 現地対応 | 月間出動回数と復旧時間 | 移動と停止のコストが増える |
| 受渡し | 店舗と受取人の待ち時間 | 別の人へ作業が移る |
| 完了率 | 返品、再配送、事故を含む完了率 | やり直しが利益を消す |
計算の基本は、「完了した配送1件あたり」です。ロボットの走行距離が伸びても、店員の積み込みや受取人の待機が増えれば、全体の生産性は上がりません。
架空例:注文が半分になると、配送1件の費用はいくら増えるか
以下は説明用の架空例です。機体・監視体制・拠点等の費用配賦を1日3万円、出発1件当たりの平均変動費を100円と仮定します。
変動費には積み込み、介入、回収等の費用を含め、出発後に配達できなかった分も費用が発生する設定です。実際の料金相場や推奨完了率ではありません。
| 項目 | 注文が多い日 | 注文が半分の日 |
|---|---|---|
| 配送へ出発する件数 | 100件 | 50件 |
| 受け渡しまで完了した件数 | 80件 | 40件 |
| 固定的な費用の配賦 | 30,000円 | 30,000円 |
| 変動費 | 100件×100円=10,000円 | 50件×100円=5,000円 |
| 配送運用費の合計 | 40,000円 | 35,000円 |
| 完了1件当たりの費用 | 40,000円÷80件=500円 | 35,000円÷40件=875円 |
注文が減っても、機体・監視・拠点の費用は同じ割合では減りません。この例では完了率を同じ80%に置いても、完了1件当たり費用は500円から875円へ増えます。
採算を見るには、この費用と自社が受け取る単価を比べ、開発費、営業費、本社費用、事故対応などの追加負担も確認します。未完了分を人へ引き継ぐなら、その費用を落とさず、誰が負担するかを決めます。
人による配送をすべてなくす計画も危険です。というのも、大型荷物、階段、工事、悪天候、クレームなどは人が得意だからです。
そのため、機械と人を注文ごとに振り分ける設計が現実的です。
ラストワンマイル自動化の懸念はどこにあるか
便利なサービスでも、公共空間を走る以上、事業者は利用者以外の人へも責任を負います。歩行者、車いす、自転車、店舗、建物管理者の視点を入れます。
| 懸念 | 起きること | 設計の要点 |
|---|---|---|
| 歩行者との接触 | 飛び出し、狭い歩道、視覚障害者との衝突 | 低速化、停止、音声、事故通報 |
| 通行妨害 | 停止した機体が道を塞ぐ | 停止場所、迂回、現地回収 |
| 通信途絶 | 遠隔監視が機能しない | 安全停止、通信の多重化、再接続 |
| 盗難・いたずら | 荷物、機体、センサーが被害を受ける | 施錠、位置通知、映像の扱い、保険 |
| 不在・認証失敗 | 受け渡せず再走行する | 予約、宅配ボックス、代替受取 |
| 雇用への影響 | 効率化の負担が店舗や遠隔操作者へ移る | 待機時間、介入時間、安全配慮を測る |
もう一つの懸念は、実証が成功しても商用化で止まることです。というのも、1台の走行映像は作れても、100台分の充電場所、保守要員、保険、店舗教育、遠隔監視席は別に必要だからです。
そのため、本番の台数で必要な運用資産を早めに表にします。
公道データと遠隔操作の責任をどう設計するか
自動配送ロボットは、周辺を見るカメラ、位置、速度、操作履歴を扱います。これらは安全運行に必要です。
一方、歩行者や建物の映像を取得し続けるため、目的外利用を防ぐ必要があります。
以下は当研究所が提案する確認事項です。実際の法令対応は、取得する情報と利用目的に応じて別途確認します。
- 映像と位置を取得する目的
- 機体内とクラウドの保存範囲
- 通常時と事故時の保存期間
- 遠隔監視者が見られる情報
- AI学習へ再利用する条件
- 事故、盗難、通信障害の責任分界
特に、「自律走行」と「無人」を同じと考えないことが重要です。というのも、通常はAIが動かしていても、例外時は遠隔の人が判断するからです。
そのため、システム、運行主体、遠隔操作者、現地対応者が担う判断を分けます。
例外の分類や担当者への引き継ぎには、AIエージェントの新規事業参入方法で解説した、権限と人の承認を分ける考え方も応用できます。
状況認識のAIが誤った場合に、機体を止めるか、予備の経路を選ぶか、現地で回収するかを決めます。事故がないことだけでなく、異常時に安全に止まれることを品質に含めます。
NEXT STEP
次のステップ
機体より先に、需要と運用責任を決める。
注文、積み込み、公道、遠隔監視、建物入館、受け渡しのどこへ入るかを分けます。技術の用途探索や顧客検証、連携先の開拓に関する支援は、TeamPro Technologiesのサービスページで確認できます。
ラストワンマイルへの参入・提携・待機・見送りの判断
参入すべきなのは、密集した注文、大規模建物、物流業務、機械保守、運行管理のいずれかを持つ企業です。機体の技術力がなくても、顔の見える顧客と日々の運用が強みになります。
提携が向くのは、AIや通信は持つものの、店舗、物流、建物、自治体の現場を持たない企業です。機体メーカー、物流会社、デベロッパー、保険会社と責任を分けます。
待機すべきなのは、中速機など制度の確定が採算を大きく左右する場合です。ただ待つのではなく、建物内など管理された環境で、注文密度、受渡し、運用費を学べます。
見送るべきなのは、一台のデモ走行だけを差別化とし、本番の運用主体が決まっていない場合です。注文が集まらず、遠隔操作と1対1になり、現地回収の費用を負担できなければ、技術実証で終わります。
判断を一文にすると、完了した配送1件までの人とシステムを説明できるかです。走行だけではなく、積み込みと手渡しまで描ける企業に参入余地があります。
ラストワンマイルの新規事業を相談する際の情報
相談では、注文・受け渡し・費用負担者を機体仕様と一緒に整理します。次の情報があれば、参入位置と不足する提携先を整理できます。
- 対象地域と走行環境
- 荷物の種類、大きさ、温度条件
- 時間帯ごとの注文数と配送距離
- 現在、人が行う積み込みと受渡し
- 建物設備、注文管理、配送管理の環境
- 故障、通信断、事故時の責任を負える主体
- 自社が持つ顧客接点、技術、保守網、設備
イノベーション総研では、市場規模だけで参入を勧めません。需要密度、運行、建物接続、収益負担者、事故責任を分けます。
そのうえで、参入、提携、待機、見送りの条件を設定します。
ラストワンマイルに関するよくある質問
ラストワンマイルの意味や公道走行、参入条件について、よくある疑問を簡潔に整理します。詳しい判断材料は、各回答から本文の該当章へ戻って確認できます。
まとめ|ラストワンマイルは機体より運用と接続が勝負になる
ラストワンマイルは、最後の配送拠点から受取人までの区間です。距離は短くても、不在、小口、入館、手渡しが重なるため、物流の中でも人手がかかります。
国内外8事例では、楽天の地域拡大、ヤマトとWATTの実証後の出資、Starshipの用途の重点変更、Nuroのライセンス方針を確認しました。一方、Serveの実績が示すように、配置や配送を増やしたことと、利益を確保したことは別です。
新規事業では、マルチベンダー運行管理、建物内配送、郊外共同配送、保守・保険が候補です。それぞれ必要な顧客接点と提携先が異なります。
最後に見るべきなのは、ロボットが走れるかではありません。注文を受け、荷物を積み、例外に対応し、利用者へ届け切るまでを、無理のないコストで運用できるかです。
この接続部分に、新しい事業の余地があります。
CONTACT
お問い合わせ
ラストワンマイルを、ロボット実証で終わらせない。
需要密度、機体、運行、建物接続、収益負担者、事故責任を整理し、参入・提携・待機・見送りの条件へ落とします。


