
投稿日:2026.09.04 最終更新日:2026.09.20
全固体電池は量産直前なのか|8事例で見抜く事業機会
全固体電池は、電気自動車の航続距離を伸ばし、充電時間を短くする技術として期待されています。自動車メーカーや材料企業からは、2027年から2030年前後を意識した計画も相次いでいます。
ただし、「試作品が動いた」「車に載せた」「量産を始めた」は、同じ実用化ではありません。セル性能が高くても、製造時の割れや微小な空隙、電極との接触、品質検査、原材料費が解決しなければ、量産品にはなりません。
本記事では、全固体電池の仕組みと種類を短く整理したうえで、トヨタ自動車・出光興産、日産自動車、Honda、QuantumScape・PowerCo、Solid Power・BMW、Factorial Energy・Stellantis、Samsung SDI、TDKの8事例を見ます。
結論を先に述べます。全固体電池は一斉に普及するのではなく、小型機器、高価格車、特定用途から段階的に立ち上がる可能性が高いと考えます。新規事業では、完成セルを正面から作るより、材料、製造、検査、圧力制御、安全運用など、複数企業に共通する量産課題から入る方が現実的です。
自社の技術や顧客基盤を、どの事業機会へつなげるか整理したい場合は、新規事業の無料診断で現在地を確認できます。
全固体電池は、本当に量産直前なのか。
後発企業は、どこから事業へ入れるのか。
結論は、用途別に段階立ち上がりし、量産前の共通課題が商品になるということです。国内外8事例と6つの参入ルートから判断します。
この記事の結論
全固体電池は、小型・高付加価値用途から段階的に立ち上がり、量産前の共通課題にも事業機会があります。
- 材料、サンプル、実車、パイロット、商用量産を分けて現在地を読みます。
- 8事例から、界面、歩留まり、圧力、検査、原料、保証の壁を確認します。
- 完成セルに限らず、材料、装置、検査、評価、回収にも参入余地があります。
目次
全固体電池は「量産直前」とはまだ言い切れない
全固体電池を調べると、「実用化へ」「量産に向けて」「実車に搭載」という言葉が多く出てきます。期待は大きい一方、各社の公表内容を同じ尺度で読む必要があります。
経済産業省が2026年6月に改定した蓄電池・電源産業戦略は、全固体電池の本格実用化を2030年ごろと見ています。日本企業が材料から車載までの技術を持つ一方、海外勢も研究開発と量産投資を速めているとの認識です。
一方、すでに商用品がある領域もあります。TDKのCeraChargeのように、小型のセラミック全固体電池は電子機器向けに販売されています。つまり、「全固体電池は未実用」という言い方も正確ではありません。
論点は用途です。数ミリ角の電池を作ることと、EVを数百km走らせる大型セルを何万個も同じ品質で作ることでは、難しさが大きく異なります。
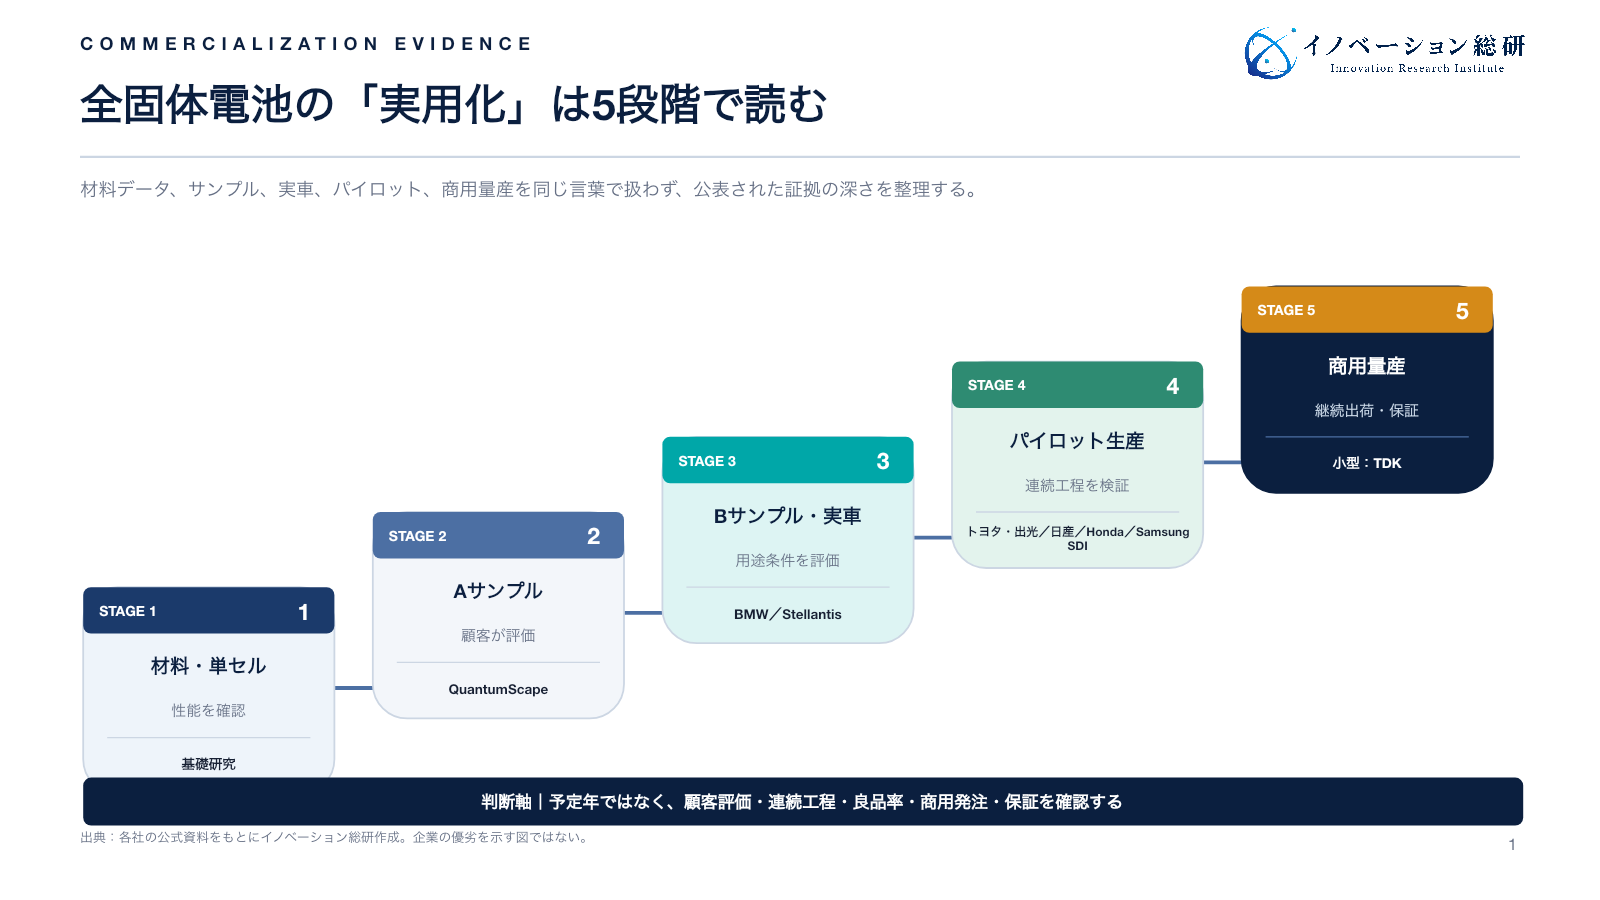
本記事では、次の5段階に分けて現在地を読みます。
| 段階 | 確認できる証拠 | まだ分からないこと |
|---|---|---|
| 材料・単セル | 材料特性、小型セルの性能 | 大型化、長期耐久、製造原価 |
| Aサンプル | 基本性能を示す試作品 | 車載条件での安全性、量産性 |
| Bサンプル・実車 | 車両や実機で評価 | 歩留まり、保証、供給量 |
| パイロット生産 | 設備と工程を連続運転 | 商用ラインの原価と稼働率 |
| 商用量産 | 顧客へ継続供給し、保証する | 需要拡大時の安定供給 |
この順序を飛ばして、将来の販売計画だけで「量産直前」と判断するのは危険です。企業の目標は重要ですが、確認済みの実績とは分けて読みます。
仕組みは、電解液を固体へ置き換えるだけではない
一般的なリチウムイオン電池には、正極と負極の間をリチウムイオンが移動するための液体電解質があります。全固体電池は、この電解質とセパレーターに相当する部分を固体材料で構成します。
産業技術総合研究所の解説によると、電解質を固体にすることで、電池の安全性や設計の自由度を高められる可能性があります。リチウム金属など、従来より高い容量を狙える負極との組み合わせも研究されています。
ただし、固体にすれば自動的に安全で高性能になるわけではありません。液体は電極の凹凸へ入り込みますが、固体同士は接触面が離れやすくなります。充放電で電極が膨張・収縮すると、目に見えない空隙が生まれ、抵抗が増えます。
さらに、リチウムが針状に成長するデンドライト、電解質の割れ、界面での副反応も起こり得ます。硫化物系では、水分と反応したときの硫化水素対策も必要です。
したがって、全固体電池は「電解液の置き換え商品」ではありません。材料、電極、成膜、積層、加圧、封止、検査、制御を一体で作り直す製造システムです。
全固体電池の種類で、得意な用途と量産の壁が変わる
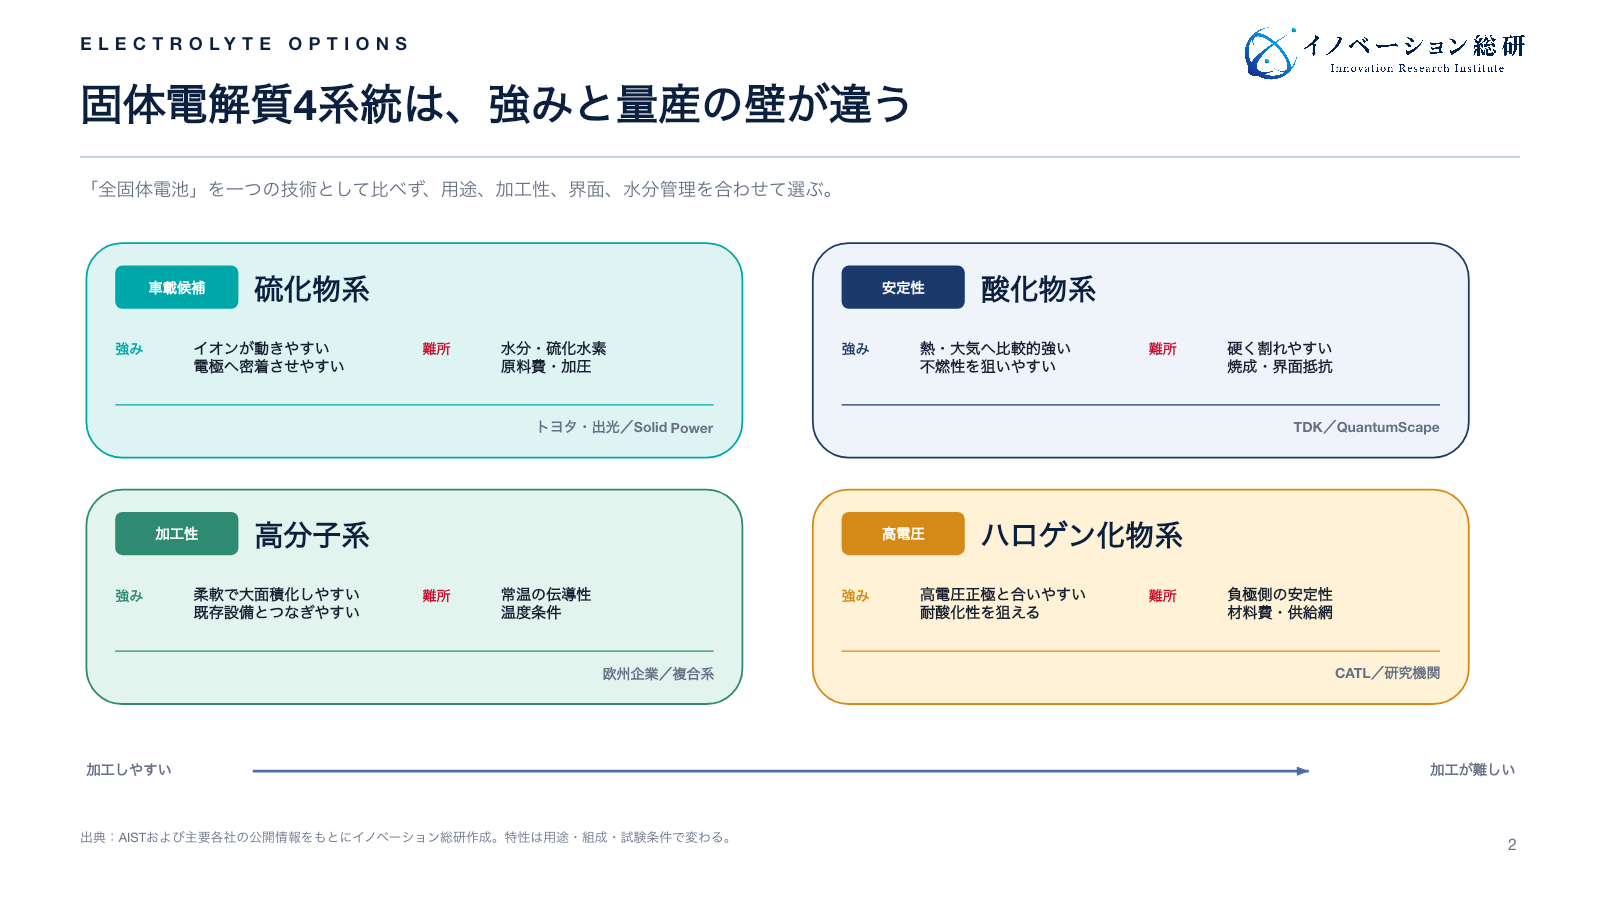
全固体電池は一つの技術ではありません。固体電解質の材料によって、イオンの動きやすさ、加工性、安定性が異なります。
主要な4系統を、事業検討で使いやすい形に整理します。
| 電解質 | 主な強み | 量産での難所 | 向きやすい用途・企業例 |
|---|---|---|---|
| 硫化物系 | イオンが動きやすく、電極へ密着させやすい | 水分管理、硫化水素、原料費、加圧 | 車載。トヨタ・出光、Solid Power、Samsung SDI |
| 酸化物系 | 熱や大気に比較的強く、不燃性を狙いやすい | 硬く割れやすい、高温焼成、界面抵抗 | 小型機器、車載。TDK、QuantumScapeなど |
| 高分子系 | 柔軟で大面積化しやすく、既存設備を使いやすい | 常温でイオンが動きにくい場合がある | 車載、定置用。欧州企業や複合系 |
| ハロゲン化物系 | 高い電圧の正極と組み合わせやすい | 負極側の安定性、材料費、供給網 | 研究開発から車載を狙う領域 |
硫化物系は、日本企業が強みを持つ車載候補です。柔らかさがあるため固体同士を密着させやすい一方、湿度を厳しく管理した製造環境が必要です。
酸化物系は化学的に安定しやすい反面、硬いセラミックを薄く、割らずに、高速で作る工程が難所です。小型電池では量産実績がありますが、車載サイズへの拡大は別の課題です。
高分子系や複合系は、既存の生産設備を生かしやすい利点があります。ただし、微量の液体やゲルを含む製品もあるため、「半固体」「準固体」「全固体」の表示を分けて確認する必要があります。
技術方式の優劣だけで参入先を選ぶのは危険です。顧客が必要とする温度、出力、寿命、充電時間、価格に対し、どの方式が合うかを見ます。
市場規模は、予測額より採用用途から読む
全固体電池の市場予測は、調査会社によって大きく異なります。車載だけか、小型電池や定置用も含むか。半固体電池を含むか。セル価格か、材料や装置まで含むかで金額が変わるためです。
世界の蓄電池需要が伸びることと、全固体電池の売上が同じ速度で伸びることも同義ではありません。液系リチウムイオン電池、とくにLFPは価格と性能を改善し続けています。全固体電池は、既存電池より高くても採用する理由がある用途から始まります。
市場は次の四つに分けると、過大評価を避けやすくなります。
| 市場の見方 | 顧客が買うもの | 需要を確かめる数字 |
|---|---|---|
| 小型・高信頼 | 小型セル、バックアップ電源 | 採用機種数、交換周期、認証 |
| 高付加価値モビリティ | 車載セル、パック、制御 | 搭載車種、セル容量、保証年数 |
| 材料・部材 | 電解質、原料、バインダー、箔 | サンプル採用、供給能力、品質幅 |
| 装置・サービス | 製造、検査、分析、保守、回収 | 量産ライン数、歩留まり改善額、処理量 |
新規事業の市場規模は、世界市場の数%から置かない方が安全です。候補顧客のパイロットライン数、1ライン当たり装置台数、検査で減らせる不良費、材料の年間使用量から積み上げます。
この考え方は、市場規模の調べ方やTAM・SAM・SOMの使い分けでも解説しています。
全固体電池の商用化は、サンプル・実車・量産を分けて読む
全固体電池のニュースでは、企業ごとに違う段階が同じ「実用化」として並びます。比較するときは、セルの性能値だけでなく、誰が、何を、どの規模で確認したかを見ます。
事業化の証拠は、次の順で深くなります。
- 研究機関や企業の材料データがある
- 顧客へAサンプルやBサンプルを渡した
- 実車や実機で動かした
- パイロットラインを連続運転した
- 商用品として出荷し、保証した
重要なのは、同じ企業でも複数の技術を持つことです。小型全固体電池を販売している企業が、そのまま車載大型セルを量産できるとは限りません。反対に、車載の大量生産目標が先でも、小型用途ではすでに顧客を持つ企業があります。
記事で扱う8事例を、確認できる段階に置き直します。
国内外8事例で見る、全固体電池の現在地
ここでは、完成車、材料、セル、知財ライセンス、小型電池という異なる立場を選びました。各社の計画ではなく、確認できる設備、サンプル、実車、製品を中心に見ます。
| 企業・連携 | 主な役割 | 公表から確認できる現在地 | 事業として見る点 |
|---|---|---|---|
| トヨタ自動車・出光興産 | 車両、硫化物固体電解質 | 電解質の量産実証と車載実用化を共同推進 | 原料から車両までの垂直連携 |
| 日産自動車 | セル工程、車両統合 | 横浜工場内の試作設備で工程を開発 | 材料混合からセルまでの一貫設計 |
| Honda | セル製造工程、車両統合 | 栃木県に全固体電池の実証生産ラインを整備 | ロールプレスを含む量産工程の検証 |
| QuantumScape・PowerCo | セラミックセパレーター、ライセンス生産 | Aサンプルの耐久試験と量産ライセンス契約 | スタートアップと量産企業の分業 |
| Solid Power・BMW | 硫化物電解質、セル技術、実車評価 | BMW i7の試験車へ大型セルを搭載 | 材料供給と技術ライセンスの二本立て |
| Factorial Energy・Stellantis | 固体電解質セル、実車統合 | Dodge Charger Daytonaの開発車で公道評価 | OEMとの共同評価で用途を絞る |
| Samsung SDI | 車載セル、パイロットライン | S-Lineでサンプルを作り、顧客評価を進める | セルメーカーによる量産準備 |
| TDK | 小型セラミック全固体電池 | CeraChargeを商用販売し、次世代材料も開発 | 小型・高信頼用途から市場を作る |
トヨタ自動車と出光興産は、材料の量産から車両までつなぐ
トヨタ自動車と出光興産は、硫化物系固体電解質の量産技術と、全固体電池を搭載する車両の開発を進めています。両社の2023年発表では、2027~2028年の実用化を目標に、材料の量産実証から本格量産までを段階的に進めるとしています。
出光興産には、石油精製で扱ってきた硫黄の知見があります。同社は小型実証設備を動かし、大型パイロット装置と硫化リチウムの生産設備を整備しています。ここでは、セルだけでなく、原料と固体電解質の安定供給が競争力になります。
ただし、目標年は商用量産の証明ではありません。車載耐久、セルの大型化、歩留まり、材料費、供給量を別々に確認する必要があります。
日産自動車は、材料混合から車載までの工程をつくる
日産自動車は、横浜工場で全固体電池の試作設備を運用しています。同社の技術紹介は、2028年度までの車両搭載を目標に、材料の均一混合、電極との界面、適切な圧力などを課題として挙げています。
日産の特徴は、セル単体の性能ではなく、車両のパックへ入れたときの温度や圧力まで考えている点です。固体同士の接触を保つために強く押し続ければ、パックが重くなり、部品も増えます。セル性能と車両全体の価値を同時に最適化する必要があります。
この事例は、圧力センサー、耐久部材、シミュレーション、製造条件の監視にも事業機会があることを示します。
Hondaは、実証ラインで量産工程を先に学ぶ
Hondaは、栃木県さくら市に約2万7,400平方メートルの全固体電池実証生産ラインを整備しました。2024年11月の公表によると、投資額は約430億円で、ロールプレスによる高密度化などを検証します。
実証ラインの意味は、商用品をすぐ大量に出すことではありません。材料の投入から電極、セル組み立てまでを連続させ、どこで不良が増えるかを測ることです。研究室で高性能なセルが一つできても、同じ品質で何千個も作れなければ車載できません。
Hondaは四輪だけでなく、二輪や航空機への応用可能性も示しています。ただし、用途ごとに求める出力、重量、寿命、認証が異なります。共通セルで一度に広げるより、要求が合う用途から学ぶ動きと見るべきです。
QuantumScapeとPowerCoは、知財と量産を分業する
QuantumScapeは、リチウム金属負極とセラミックセパレーターを組み合わせる技術を開発しています。PowerCoが実施したAサンプルの試験では、1,000回を超える充放電後も95%超の容量を維持したとVolkswagen Groupが公表しています。
両社は2024年、従来の合弁構想に代えてライセンス契約を結びました。契約の公表では、技術の進捗を条件に、PowerCoが年40GWh、将来は80GWhまで生産できる枠組みです。
重要なのは、生産能力の数字が現在の出荷量ではないことです。技術企業が知財と工程を提供し、既存メーカーが工場と顧客を担うモデルとして見ると、後発企業の資本リスクを抑える参考になります。
Solid PowerとBMWは、電解質供給と実車評価を組み合わせる
Solid Powerは、硫化物固体電解質の粉末とセル技術を開発しています。BMWは同社の研究開発ライセンスを使って試作ラインを設け、大型セルをBMW i7の試験車へ搭載しました。2025年5月の共同発表で、実車環境におけるセル膨張や圧力、温度の管理を調べるとしています。
Solid Powerの事業は、完成セルの販売だけに依存しません。電解質材料の供給とセル製造技術のライセンスを組み合わせています。2025年にはSamsung SDI、BMWとの協力も発表し、Solid Powerが電解質、Samsung SDIがセル、BMWが評価を担う分業を進めています。
これは、材料企業が顧客の量産工程へ深く入り込む方法です。ただし、顧客のセルが採用されなければ材料需要も立ち上がりません。複数顧客と用途を持てるかが重要です。
Factorial EnergyとStellantisは、開発車で用途要件を確かめる
Factorial Energyは、固体電解質を使う大型セルを自動車メーカーと共同開発しています。Stellantisは2026年6月、FactorialのFESTセルをDodge Charger Daytonaの開発車へ組み込み、公道評価へ進んだと共同発表しました。
実車に載せると、研究室では見えない問題が出ます。加速時の出力、急速充電、振動、温度変化、衝突安全、セル膨張を、車両制御と合わせて確認できます。
一方、開発車の走行は市販化ではありません。セルの組成に液体やゲルを含む場合もあるため、完全な全固体か、準固体かを仕様で確認します。ニュースの名称より、電解質の構成と量産工程を見る必要があります。
Samsung SDIは、セルメーカーとして顧客評価を回す
Samsung SDIは、韓国・水原に全固体電池のパイロットライン「S-Line」を構築しました。同社の公式発表では、約6,500平方メートルの設備でサンプルを作り、2027年の量産開始を目標にしています。
セルメーカーの強みは、電極材料、セル設計、設備、品質保証を一つの工程へつなげられることです。顧客へサンプルを渡し、車両側の要求を工程条件へ戻せます。
ただし、パイロットラインの完成は量産歩留まりの達成を意味しません。何個作ったか、良品率はどの程度か、加圧部品を含むパック原価はいくらかが、次の確認点です。
TDKは、小型全固体電池をすでに商用化している
TDKのCeraChargeは、基板へ表面実装できる小型のセラミック全固体電池です。製品ページでは、IoT機器や時計などのバックアップ電源に使える製品として案内されています。
同社は2024年、従来品より高いエネルギー密度を狙う材料技術も発表しました。対象は、ワイヤレスイヤホン、補聴器、スマートウォッチなどの小型機器です。
TDKの事例は、全固体電池が車載だけではないことを示します。容量が小さくても、液漏れしにくい、実装しやすい、高温環境に対応しやすいといった価値に顧客が料金を払えば、市場は成立します。
8事例から見える、量産競争の本当のボトルネック
8事例を比べると、競争は最高性能の数字だけで決まらないと分かります。共通する難所は、固体同士の界面を保ち、ばらつきを抑えながら速く作ることです。
主なボトルネックは六つあります。
- 固体電解質と電極の間に微小な空隙ができる
- 充放電による膨張・収縮で接触が変わる
- 圧力をかける部品が、重量とコストを増やす
- 材料や製品が水分へ敏感で、製造環境が高くなる
- セル内部の割れやデンドライトを壊さずに見つけにくい
- 研究室の工程を、連続する高速ラインへ移しにくい
この六つは、セルメーカーだけの課題ではありません。材料、精密加工、計測、画像解析、設備制御、乾燥・ガス管理、品質保証を持つ企業にも接点があります。
特に検査は重要です。完成後にセルを壊して調べても、量産ラインの全数保証には使えません。超音波、X線、テラヘルツ波、電気化学データなどを組み合わせ、製造途中で異常を捉える仕組みが求められます。
また、検査装置を売るだけでは足りません。どの欠陥が寿命や安全へ影響するか、顧客の不良費をどれだけ減らせるかまで示して初めて事業になります。
業界構造では、完成セルの外側にも利益が残る
全固体電池の業界は、原料から車両まで長い構造を持ちます。完成セルへ近いほど市場は大きく見えますが、設備投資、品質保証、製造物責任も重くなります。
業界を七つに分けると、後発企業の入口が見えます。
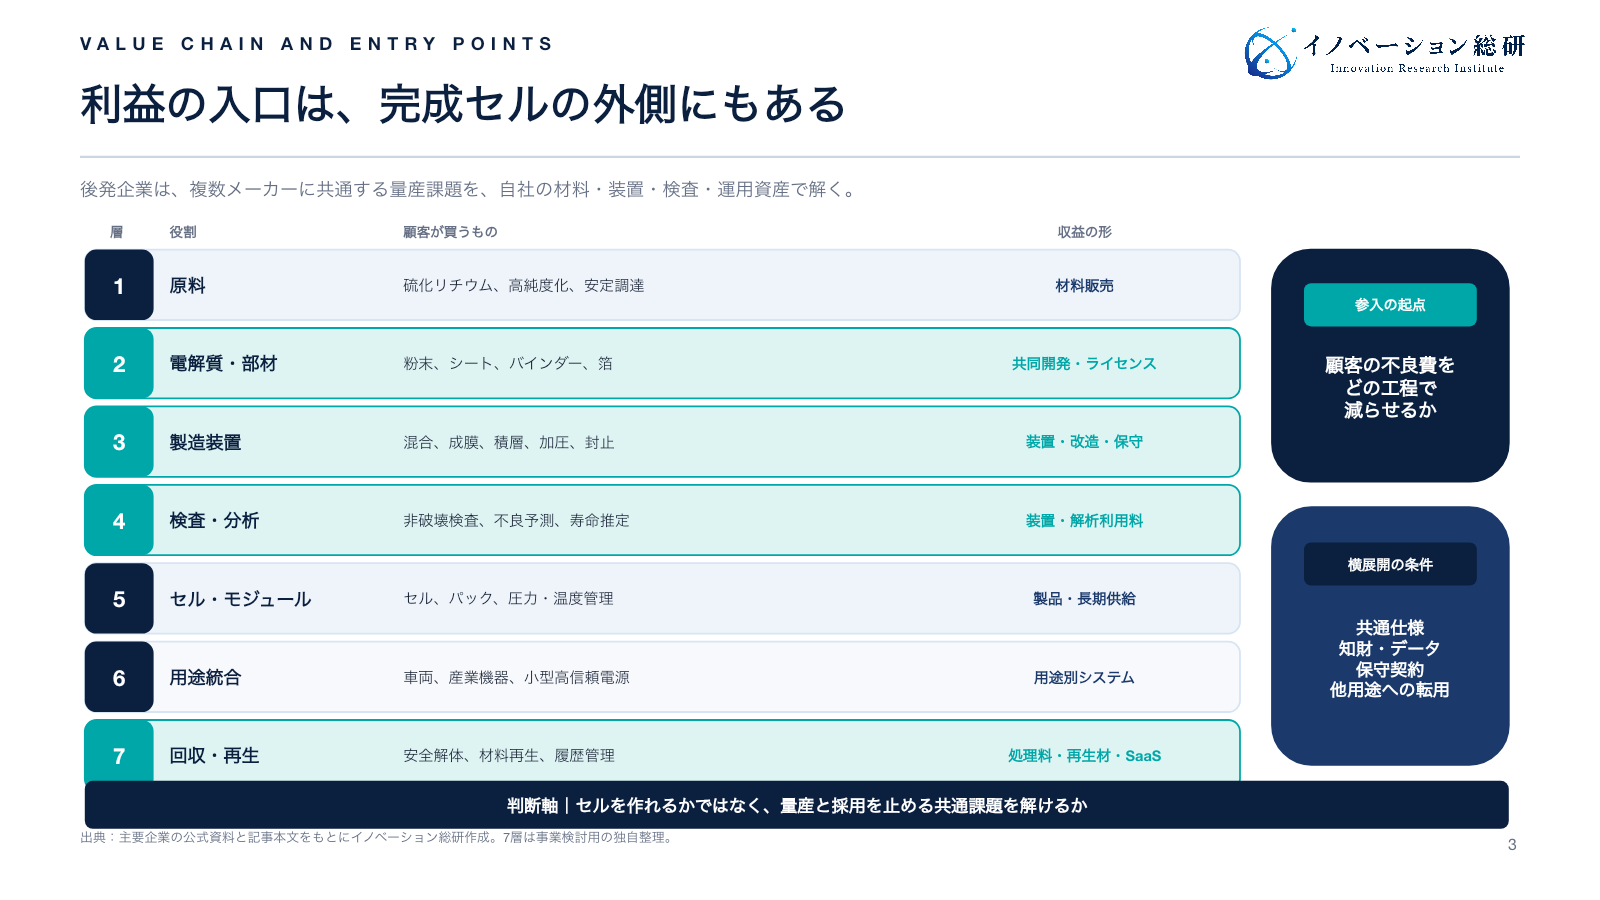
| 層 | 主な商品・業務 | 事業機会 | 主な壁 |
|---|---|---|---|
| 原料 | 硫化リチウム、リチウム金属、特殊化学品 | 高純度化、安定調達、再生材 | 資源価格、認定期間 |
| 固体電解質・部材 | 電解質粉末、シート、バインダー、箔 | 材料供給、共同開発、ライセンス | 知財、品質ばらつき |
| 製造装置 | 混合、成膜、積層、加圧、封止 | 新工程、既存設備の改造 | 顧客別仕様、設備保証 |
| 検査・分析 | インライン検査、材料分析、データ解析 | 不良予測、寿命推定、認証支援 | 正解データ、検出速度 |
| セル・モジュール | セル、パック、圧力機構 | 高付加価値用途向け製品 | 巨額投資、歩留まり、保証 |
| 車両・機器統合 | BMS、熱・圧力管理、充電制御 | 用途別最適化、安全設計 | 認証、責任分界 |
| 回収・再資源化 | 回収、安全解体、材料再生 | 硫化物処理、履歴管理 | 発生量、規制、設備投資 |
日本企業は、材料、セラミック、精密装置、非破壊検査、品質管理に資産を持ちます。セル製造へ参入しなくても、世界の複数メーカーが共通して困る工程を解けば、顧客を横へ広げられます。
一方、顧客専用の装置を無償で作り続けると、受託開発から抜けられません。共通モジュール、解析ソフト、保守契約、材料販売を組み合わせ、再現できる収益にします。
技術テーマから顧客価値へ変える考え方は、技術シーズを事業化する方法とIPランドスケープの進め方も参考になります。
全固体電池事業で止まっている点を確認する
期待や予定年だけで判断せず、方式、証拠、顧客、工程、責任、自社資産を分けて見直します。
NEXT STEP
次のステップ
技術を、量産課題を解く事業へ。
自社資産、候補顧客、参入位置、提携先、採算、知財と責任を整理し、全固体電池市場で担う仕事を具体化します。
全固体電池の新規事業で考えられる6つの参入ルート
参入方法は、自社が持つ資産と、引き受けられる責任から選びます。完成セルを作れるかではなく、顧客の量産や採用をどこで前へ進められるかを考えます。
| 参入ルート | 顧客の困りごと | 提供するもの | 収益モデル | 足りない機能を補う相手 |
|---|---|---|---|---|
| 1. 固体電解質・機能材料 | 品質と供給量が安定しない | 原料、粉末、シート、バインダー | 材料販売、共同開発費 | セルメーカー、分析機関 |
| 2. インライン非破壊検査 | 内部欠陥を高速で見つけられない | センサー、AI判定、工程連携 | 装置、解析利用料、保守 | 大学、装置メーカー、量産工場 |
| 3. 加圧・封止・環境制御 | 接触を保てず、水分にも弱い | 圧力部品、封止材、乾燥・ガス管理 | 部品販売、設備改造、保守 | セル・パック設計企業 |
| 4. 試作・評価サービス | 自社だけで全工程を持てない | 小ロット試作、寿命・安全評価 | 評価受託、共同研究、データ契約 | 公的研究機関、認証機関 |
| 5. 用途特化モジュール | 汎用品では要求に合わない | 医療、産業、宇宙などの電源 | モジュール販売、長期保守 | セル供給企業、機器メーカー |
| 6. 回収・履歴・材料再生 | 安全な解体と循環設計がない | 回収、無害化、材料再生、パスポート | 処理料、再生材販売、SaaS | 化学、廃棄物、物流企業 |
入りやすさだけで選ぶなら、評価受託や設備改造が候補になります。ただし、単発案件になりやすいため、データや共通モジュールを残す設計が必要です。
利益の厚さを狙うなら、材料や検査アルゴリズムの知財化が候補です。顧客の工程へ入るまでに時間がかかる反面、採用後は切り替えにくくなります。
リサイクルは将来性がありますが、廃セルが十分に発生する前は設備を遊ばせる危険があります。量産端材や研究用セルの処理から始め、発生量に合わせて拡張する方が安全です。
参入前に確認したい、全固体電池の8つの懸念
成長市場という理由だけで参入すると、顧客の量産時期が遅れたときに固定費が残ります。少なくとも次の8点を確認します。
| 懸念 | 起こり得ること | 先に確かめる証拠 |
|---|---|---|
| 1. 定義の混同 | 半固体を全固体として評価する | 電解質の構成、液体含有、試験条件 |
| 2. 顧客計画の遅延 | 専用設備の売上が後ろ倒しになる | 予算化、発注条件、代替用途 |
| 3. 液系電池の改善 | 価格差を正当化できない | 顧客が払う性能プレミアム |
| 4. 歩留まり不足 | 材料や装置が良くても原価が下がらない | 工程別不良率、タクト時間 |
| 5. 知財抵触 | 共同開発後に販売できない | FTO調査、成果帰属、実施権 |
| 6. 原材料と水分管理 | 品質、安全、設備費が悪化する | 純度規格、供給契約、環境条件 |
| 7. 安全と保証 | 不具合時の責任が一社へ集中する | 故障モード、検知、回収、補償 |
| 8. 回収量不足 | リサイクル設備が稼働しない | 発生量、回収契約、量産端材 |
特に見落としやすいのが、顧客計画の遅延です。全固体電池向けだけの専用工場を先に建てると、量産開始が数年ずれただけで資金繰りが悪化します。
初期は、液系電池、半固体電池、セラミック部品などにも使える設備や材料から始めると、需要の待ち時間を短くできます。
また、共同開発契約では、発明の帰属だけでなく、他社へ販売できる範囲を決めます。顧客一社への最適化と、横展開できる共通技術を分けて管理してください。
自社資産から、参入・提携・待機・見送りを選ぶ
全固体電池は有望でも、すべての企業が今すぐ入るべき市場ではありません。判断は、技術の魅力ではなく、自社が持つ資産と顧客の証拠で行います。
| 判断 | 選びやすい条件 | 次に行うこと |
|---|---|---|
| 参入 | 顧客課題を把握し、既存技術で試作品を作れる | 有償評価、共通仕様、量産原価を確認 |
| 提携 | 顧客または技術の片方しか持たない | 役割、知財、品質保証、販売権を契約 |
| 待機 | 顧客の量産時期や方式が定まらない | 公開指標と再判断日を決める |
| 見送り | 専用投資が大きく、他用途へ転用できない | 隣接市場や既存電池向けへ資源を戻す |
参入は、次の三つがそろうときに進めます。
- 顧客が困っている工程を、数値で説明できる
- 自社技術で、不良費、時間、重量、安全コストのどれかを下げられる
- 一社専用ではなく、複数顧客へ広げる共通部分がある
提携を選ぶのは、悪い判断ではありません。材料企業がセルを作り、セル企業が車を作る必要はありません。Solid PowerとBMW、QuantumScapeとPowerCoのように、知財、材料、工場、用途評価を分けた方が資本効率は高くなります。
待機する場合も、ニュースを眺めるだけでは不十分です。顧客のBサンプル採用、パイロットラインの連続稼働、歩留まり、保証条件、商用発注のいずれかを再判断の条件にします。
見送りは、技術を否定する判断ではありません。自社が引き受ける責任と投資が、得られる利益に合わないなら、隣接市場へ移る方が合理的です。
全固体電池に詳しい相談先をどう選ぶか
相談先は、技術の解説だけでなく、顧客、競合、収益、責任までつなげて話せるかで選びます。次の問いへ具体的に答えられる相手が適しています。
- どの電解質方式と用途を対象にするのか
- 顧客企業は、材料、サンプル、実車、量産のどこにいるのか
- 顧客が払うのは、性能、歩留まり、安全、時間のどれか
- 自社の知財は守れるか。他社へ販売できるか
- 量産が遅れた場合、別用途へ転用できるか
- 参入、提携、待機、見送りを何の証拠で決めるか
イノベーション総研は、技術動向の調査だけで終わらせず、候補顧客、競争構造、自社資産、提携先、採算、撤退条件まで一つの判断資料へ整理します。技術起点の新規事業支援では、研究テーマを顧客が料金を払う事業へ変えるための仮説設計を支援しています。
相談時には、保有技術、既存顧客、使える設備、投資上限、意思決定期限があると議論が速くなります。テーマが決まっていない段階でも、新規事業の無料診断から整理できます。
全固体電池についてよくある質問
ここでは、事業検討で特に混同されやすい点へ簡潔に答えます。
まとめ:量産前の共通課題から事業をつくる
全固体電池は、期待だけの研究テーマではありません。小型分野には商用品があり、車載では材料設備、サンプル、実車、パイロットラインが進んでいます。
一方、車載大型セルの量産は、固体同士の界面、歩留まり、圧力、検査、原料費、保証という課題を残します。予定年だけで量産直前と判断せず、確認できる証拠を段階に分ける必要があります。
新規事業の入口は、完成セルだけではありません。材料、製造装置、非破壊検査、試作評価、用途特化モジュール、回収・再生まで広がっています。
自社が持つ技術を、顧客の不良費、開発時間、重量、安全コストのどれへ効かせるのか。複数顧客へ広げられる共通部分は何か。ここまで言葉と数字にできると、参入、提携、待機、見送りを選べます。
主な参照資料
主な根拠は、企業、行政機関、公的研究機関の公式資料です。計画と確認済みの実績は分けて読んでください。
- 経済産業省「蓄電池・電源産業戦略」を改定しました
- 産業技術総合研究所「全固体電池とは?」
- トヨタ自動車・出光興産「全固体電池の量産化に向けた協業」
- 出光興産「全固体電池材料」
- 日産自動車「全固体電池」
- Honda「全固体電池実証生産ラインを初公開」
- Volkswagen Group・PowerCo「QuantumScapeセルの耐久試験」
- Volkswagen Group・PowerCo「QuantumScapeとの量産ライセンス契約」
- Solid Power・BMW「BMW i7試験車での全固体電池評価」
- Factorial Energy・Stellantis「開発車への固体電池搭載」
- Samsung SDI「S-Lineパイロットライン」
- TDK「CeraCharge」
CONTACT
お問い合わせ
全固体電池の参入位置を、判断できる形へ。
顧客が料金を払う課題、自社資産、提携先、引き受ける責任を整理し、参入・提携・待機・見送りの条件へ落とします。


