
投稿日:2026.09.08 最終更新日:2026.09.20
プログラム医療機器(SaMD)の事業化|国内外9社に見る承認後の壁
病気を見つける画像解析、治療を支えるスマートフォンアプリ、診察内容をまとめる生成AI。医療で使われるソフトウェアは増えています。このうち、診断や治療などの医療目的を担い、医療機器として扱われるものが、プログラム医療機器(SaMD)です。
ただし、医療で使うソフトウェアがすべてプログラム医療機器になるわけではありません。診断や治療へ影響するものは、薬機法に基づく承認や認証が必要です。
ただし、承認はゴールではありません。医師が普段の画面で使えるか。患者が治療を続けられるか。病院や保険者が費用を払う理由を示せるか。導入後も性能と安全性を保てるか。ここまでつながって、初めて事業になります。
プログラム医療機器(SaMD)の競争力は、アルゴリズムの精度より、診療で使われ続ける仕組みに表れます。本記事では、基礎、市場、国内外9社の事例、薬事と保険、新規事業の参入方法を順番に解説します。
この記事の結論
プログラム医療機器(SaMD)の事業化は、承認取得だけでなく、診療動線、支払い、販売後の更新を一つに設計できるかで決まります。
- 国内出荷高は2023年に161億円、承認品目は2025年3月時点で累計296件です。
- 国内外9事例は、単体AIから診療ワークフローとデータ基盤へ価値が広がる動きを示します。
- 参入方法は、自社SaMD、既存製品への組込・販売、検証・薬事・運用基盤の三つです。
目次
プログラム医療機器(SaMD)とは?一般医療アプリ・医療AIとの違い
SaMDはSoftware as a Medical Deviceの略です。IMDRFの定義では、医療目的を果たすソフトウェアを指します。ただし、医療機器のハードウェアに組み込まれたものは除きます。
日本では、病気の診断、治療、予防に使うソフトウェアが対象です。間違った場合に健康へ影響するものは、プログラム医療機器として扱われます。PMDAは、医療目的と健康への影響をもとに該当性を判断すると説明しています。
たとえば、胸部画像から病変候補を示すソフトウェアはSaMDです。高血圧治療のために医師が処方するアプリも含まれます。一方、一般的な歩数計や健康情報の記事は、通常はSaMDではありません。予約管理や単純な音声文字起こしも同様です。
| 区分 | 具体例 | 医療機器に当たる可能性 | 事業で注意する点 |
|---|---|---|---|
| 一般的な健康アプリ | 歩数、食事、睡眠の記録 | 低い | 医療効果をうたう表現に注意する |
| 医療業務支援 | 予約、会計、記録作成 | 機能による | 診断や治療の判断へ踏み込まない |
| SaMD | 画像診断支援、疾病治療アプリ | 高い | 薬事、品質管理、臨床評価が必要 |
| 医療機器組込ソフト | CTや手術ロボットの制御 | 単体のSaMDとは別 | ハードウェアを含む医療機器として扱う |
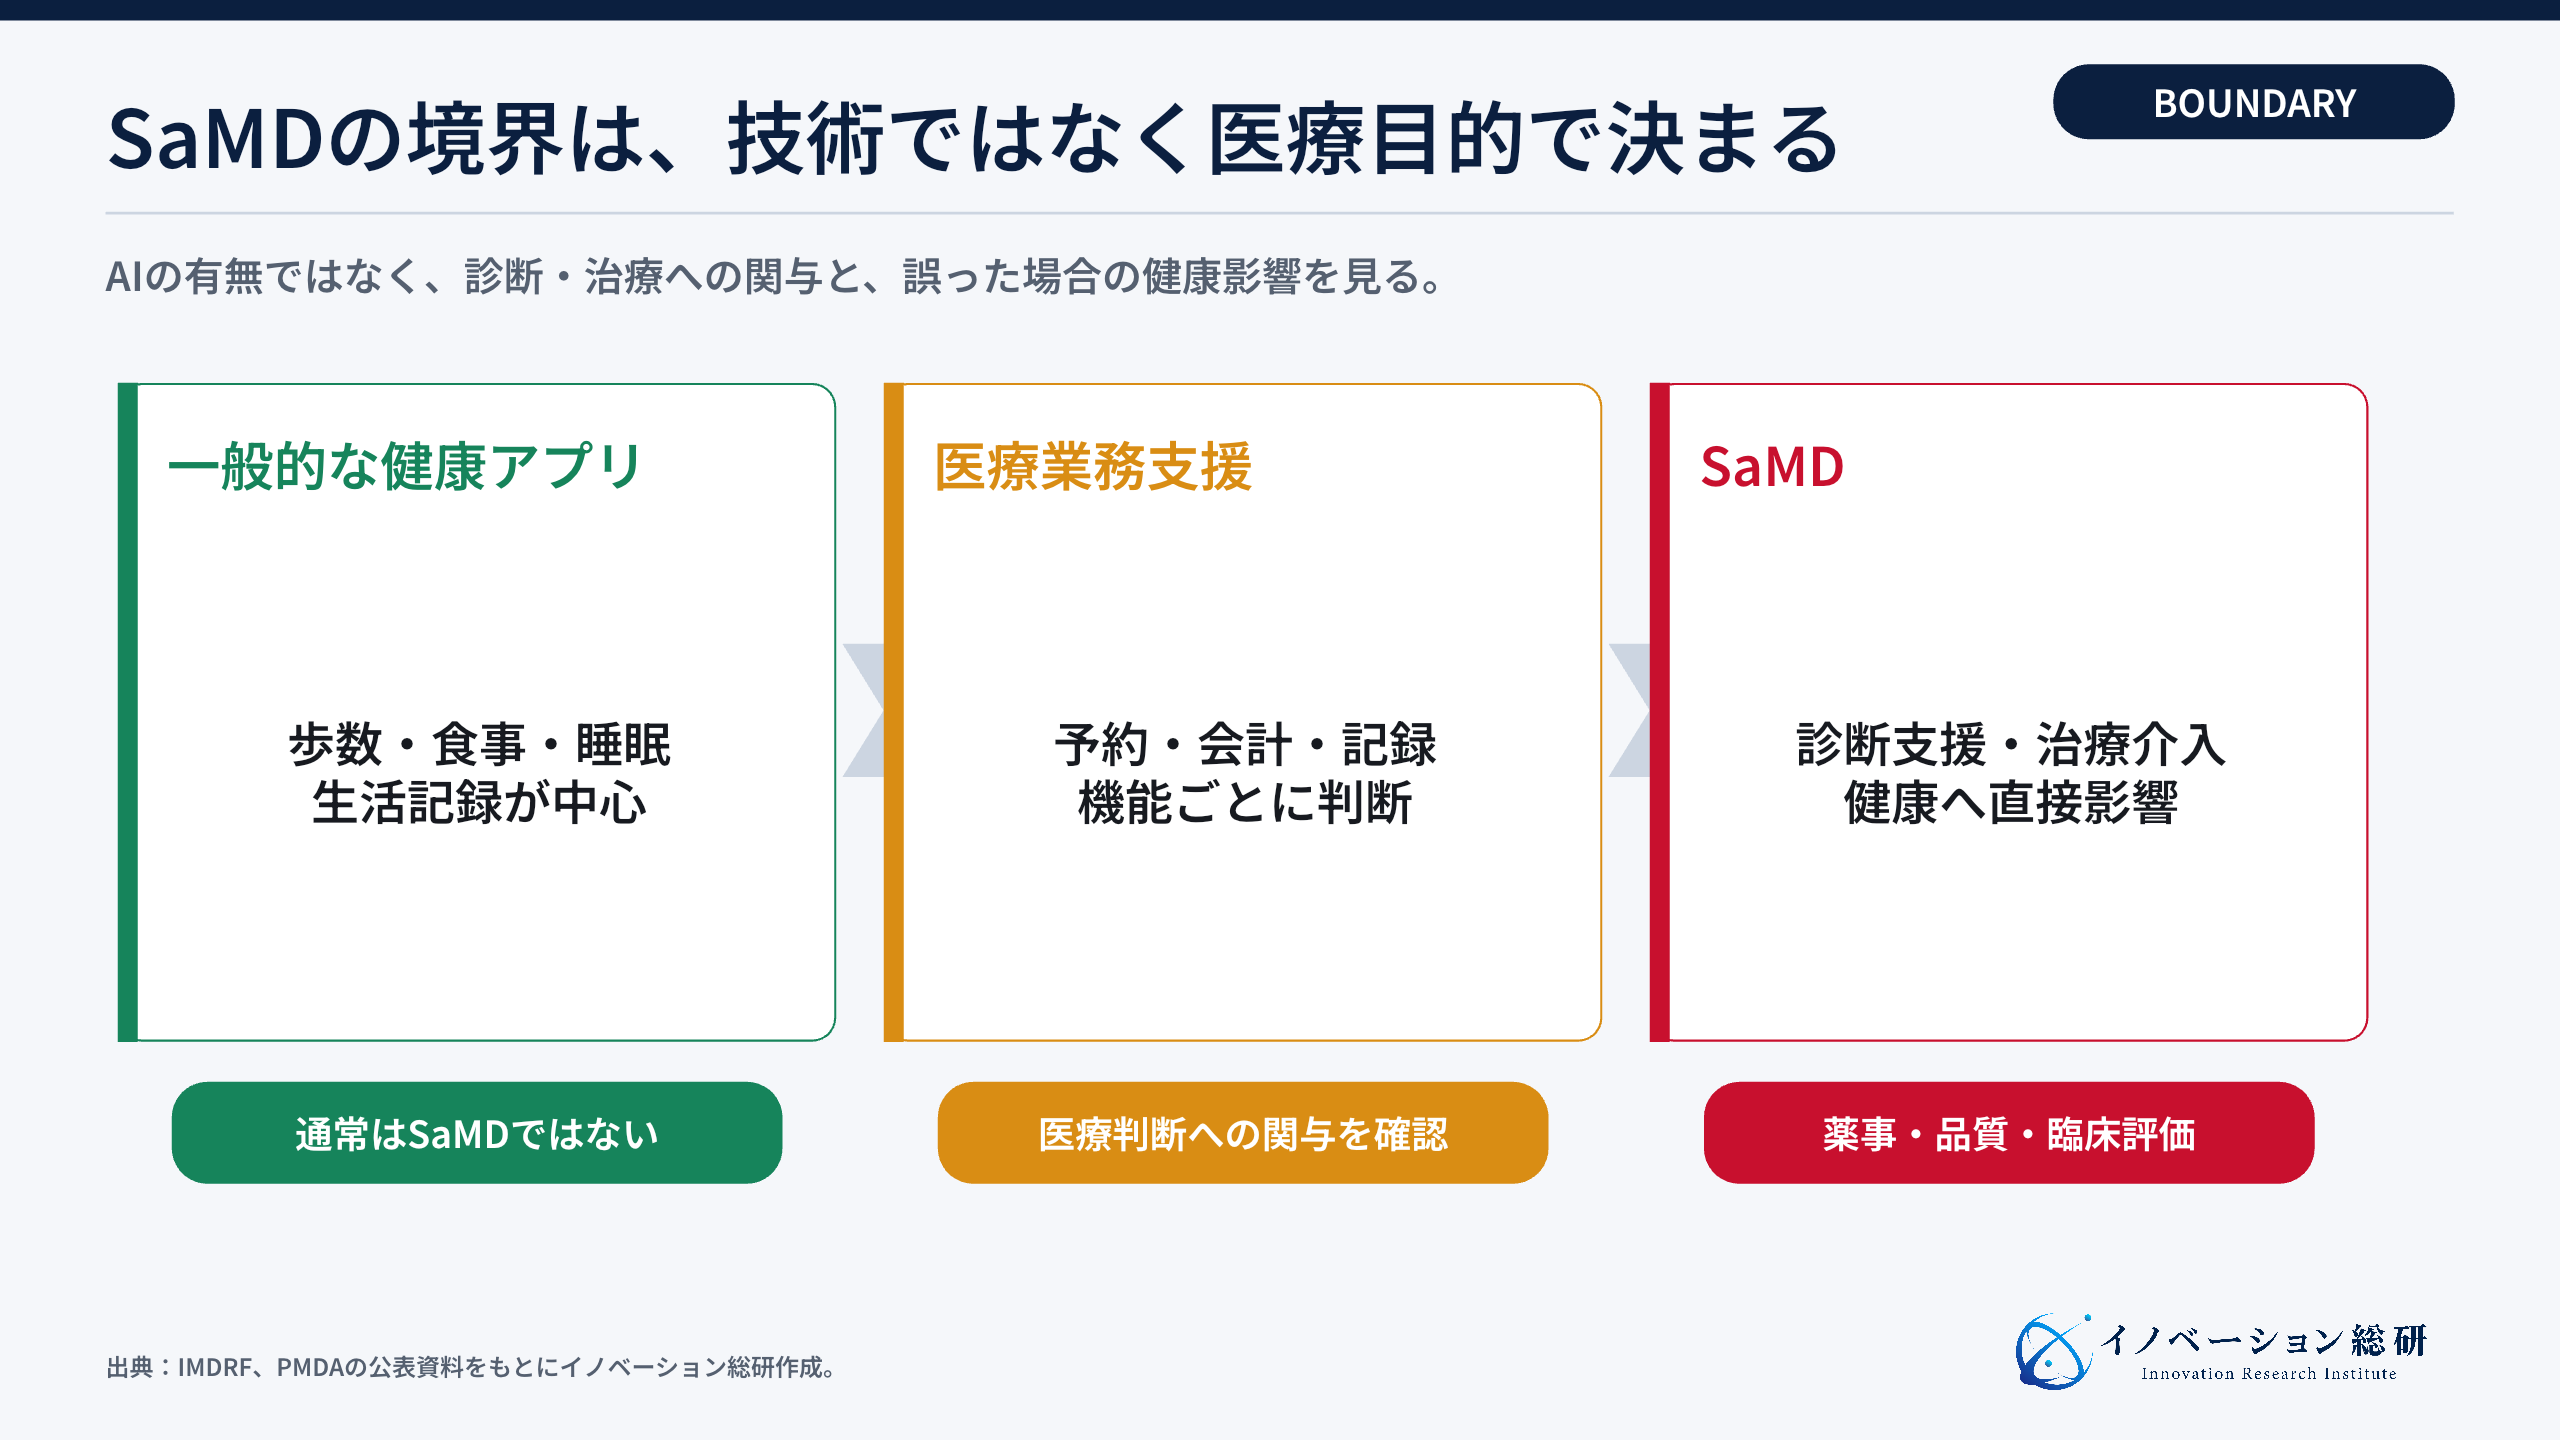
「AIを使うか」は、SaMDかどうかを決める条件ではありません。ルールベースでも医療目的ならSaMDになり得ます。反対に、生成AIを使っても、診療録の下書きだけを作る場合はSaMDに当たらないことがあります。大切なのは技術名ではなく、ソフトウェアが医療上の判断へどこまで関わるかです。
承認を取っても使われないのはなぜか
SaMD開発では、承認取得が大きな節目になります。ところが、承認された製品が自動的に病院へ導入されるわけではありません。
第一の壁は、診療の流れです。医師が別の端末を開く製品は、手間を増やします。患者情報の再入力や、結果の転記も同じです。数分の追加作業でも、毎日積み上がります。高い性能があっても、忙しい現場では使われにくくなります。
第二の壁は、支払いです。薬事承認は、安全性と有効性を確認する仕組みです。病院が予算を付けることや、公的保険で評価されることとは別です。誰の費用や業務をどれだけ減らすかまで示せなければ、導入候補から外れます。
第三の壁は、運用です。AIは、病院、撮影装置、患者層が変わると性能が変わることがあります。どの条件で人が確認するか、不具合をどう集めるか、更新後の性能をどう確かめるかが必要です。
承認は「売ってよい」という入口であり、「使い続ける理由」までは作ってくれません。
そのため、SaMDの事業計画を部門ごとに分けると破綻しやすくなります。製品開発、臨床評価、薬事、保険、病院システム連携はつながっています。販売と保守も同じ設計図へ入れます。最初の顧客、使う場面、支払者、測る成果を一枚で決めます。
SaMD市場は承認数と売上を分けて読む
国内のSaMDは、製品数と市場の両面で広がっています。厚生労働省の会議資料では、2025年3月時点の承認品目は累計296件です。同じ会議では、AIを活用したSaMDが2025年8月時点で55製品と説明されています。
売上は、厚生労働省の薬事工業生産動態統計から確認できます。疾病診断用と疾病治療用プログラムの国内出荷高は、2023年に161億円でした。
| 年 | 国内出荷高 | 前年からの変化 |
|---|---|---|
| 2019年 | 45億円 | ― |
| 2020年 | 51億円 | 6億円増 |
| 2021年 | 48億円 | 3億円減 |
| 2022年 | 59億円 | 11億円増 |
| 2023年 | 161億円 | 102億円増 |
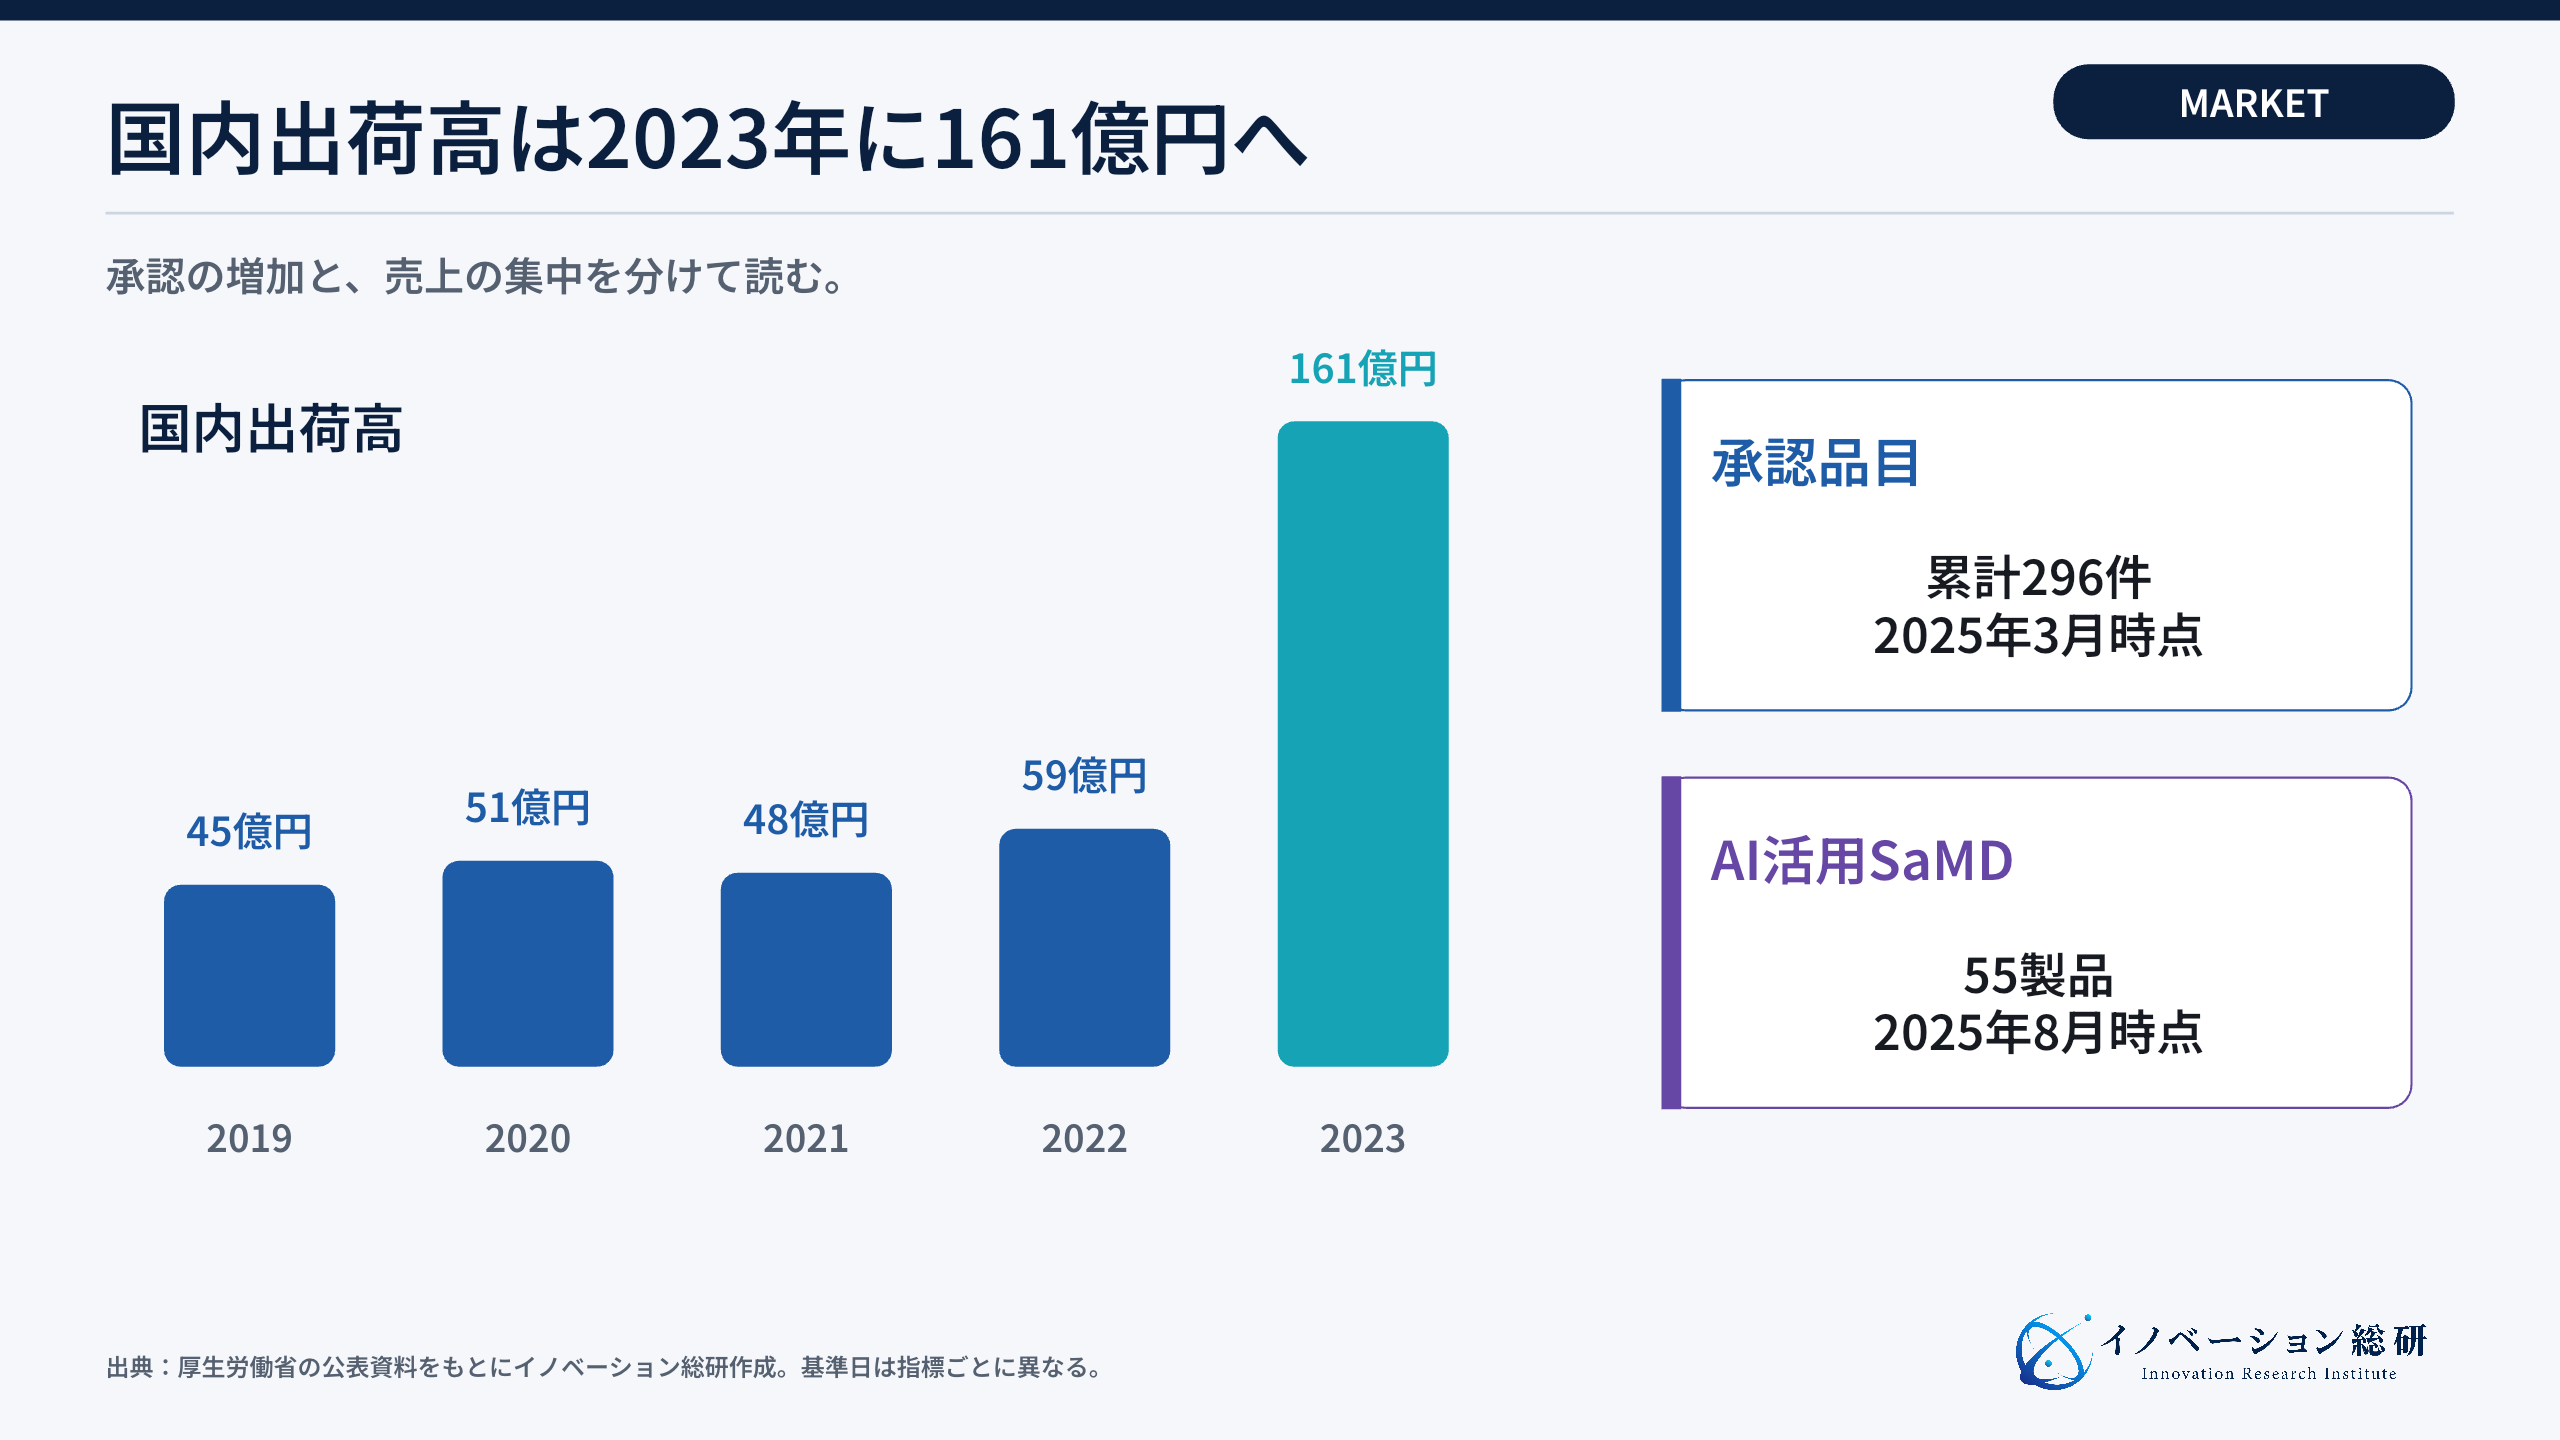
2023年の急増は、市場全体が同じ比率で伸びた結果ではありません。公表資料では、遺伝子変異解析プログラムが大半を占めたとされています。がんゲノムプロファイリング検査に使う製品です。
SaMD市場は、一つの成長率だけでは読めません。診断、治療、検査、病院業務では、単価と利用回数が違います。支払者や承認の難しさも異なります。市場を調べるときは、市場規模の調べ方も確認してください。TAM・SAM・SOMの考え方を使い、自社が取れる診療場面まで狭めます。
業界構造を5層に分けると競争相手が変わる
SaMDと医療AIは、画像診断ソフトだけではありません。診療データを整える基盤も含みます。患者へ治療を届けるアプリや、医師の仕事を支えるAIもあります。
| 層 | 主な役割 | 代表例 | 主な競争軸 |
|---|---|---|---|
| 診療業務・記録支援 | 診察の記録、要約、業務自動化 | Abridge | 電子カルテ連携、時間削減、正確性 |
| 手術・処置支援 | 手術映像解析、ナビゲーション | 手術AI、ロボット連携 | 低遅延、安全性、機器連携 |
| デジタル治療 | アプリで治療介入を行う | CureApp | 臨床効果、継続率、保険評価 |
| 診断・検査支援 | 画像や信号から候補を示す | nodoca、EIRL、HeartFlow | 精度、見逃し低減、診療動線 |
| データ・導入基盤 | 医療データ、検証、薬事・販売支援 | Tempus、DT Axis | データ品質、接続、更新管理 |
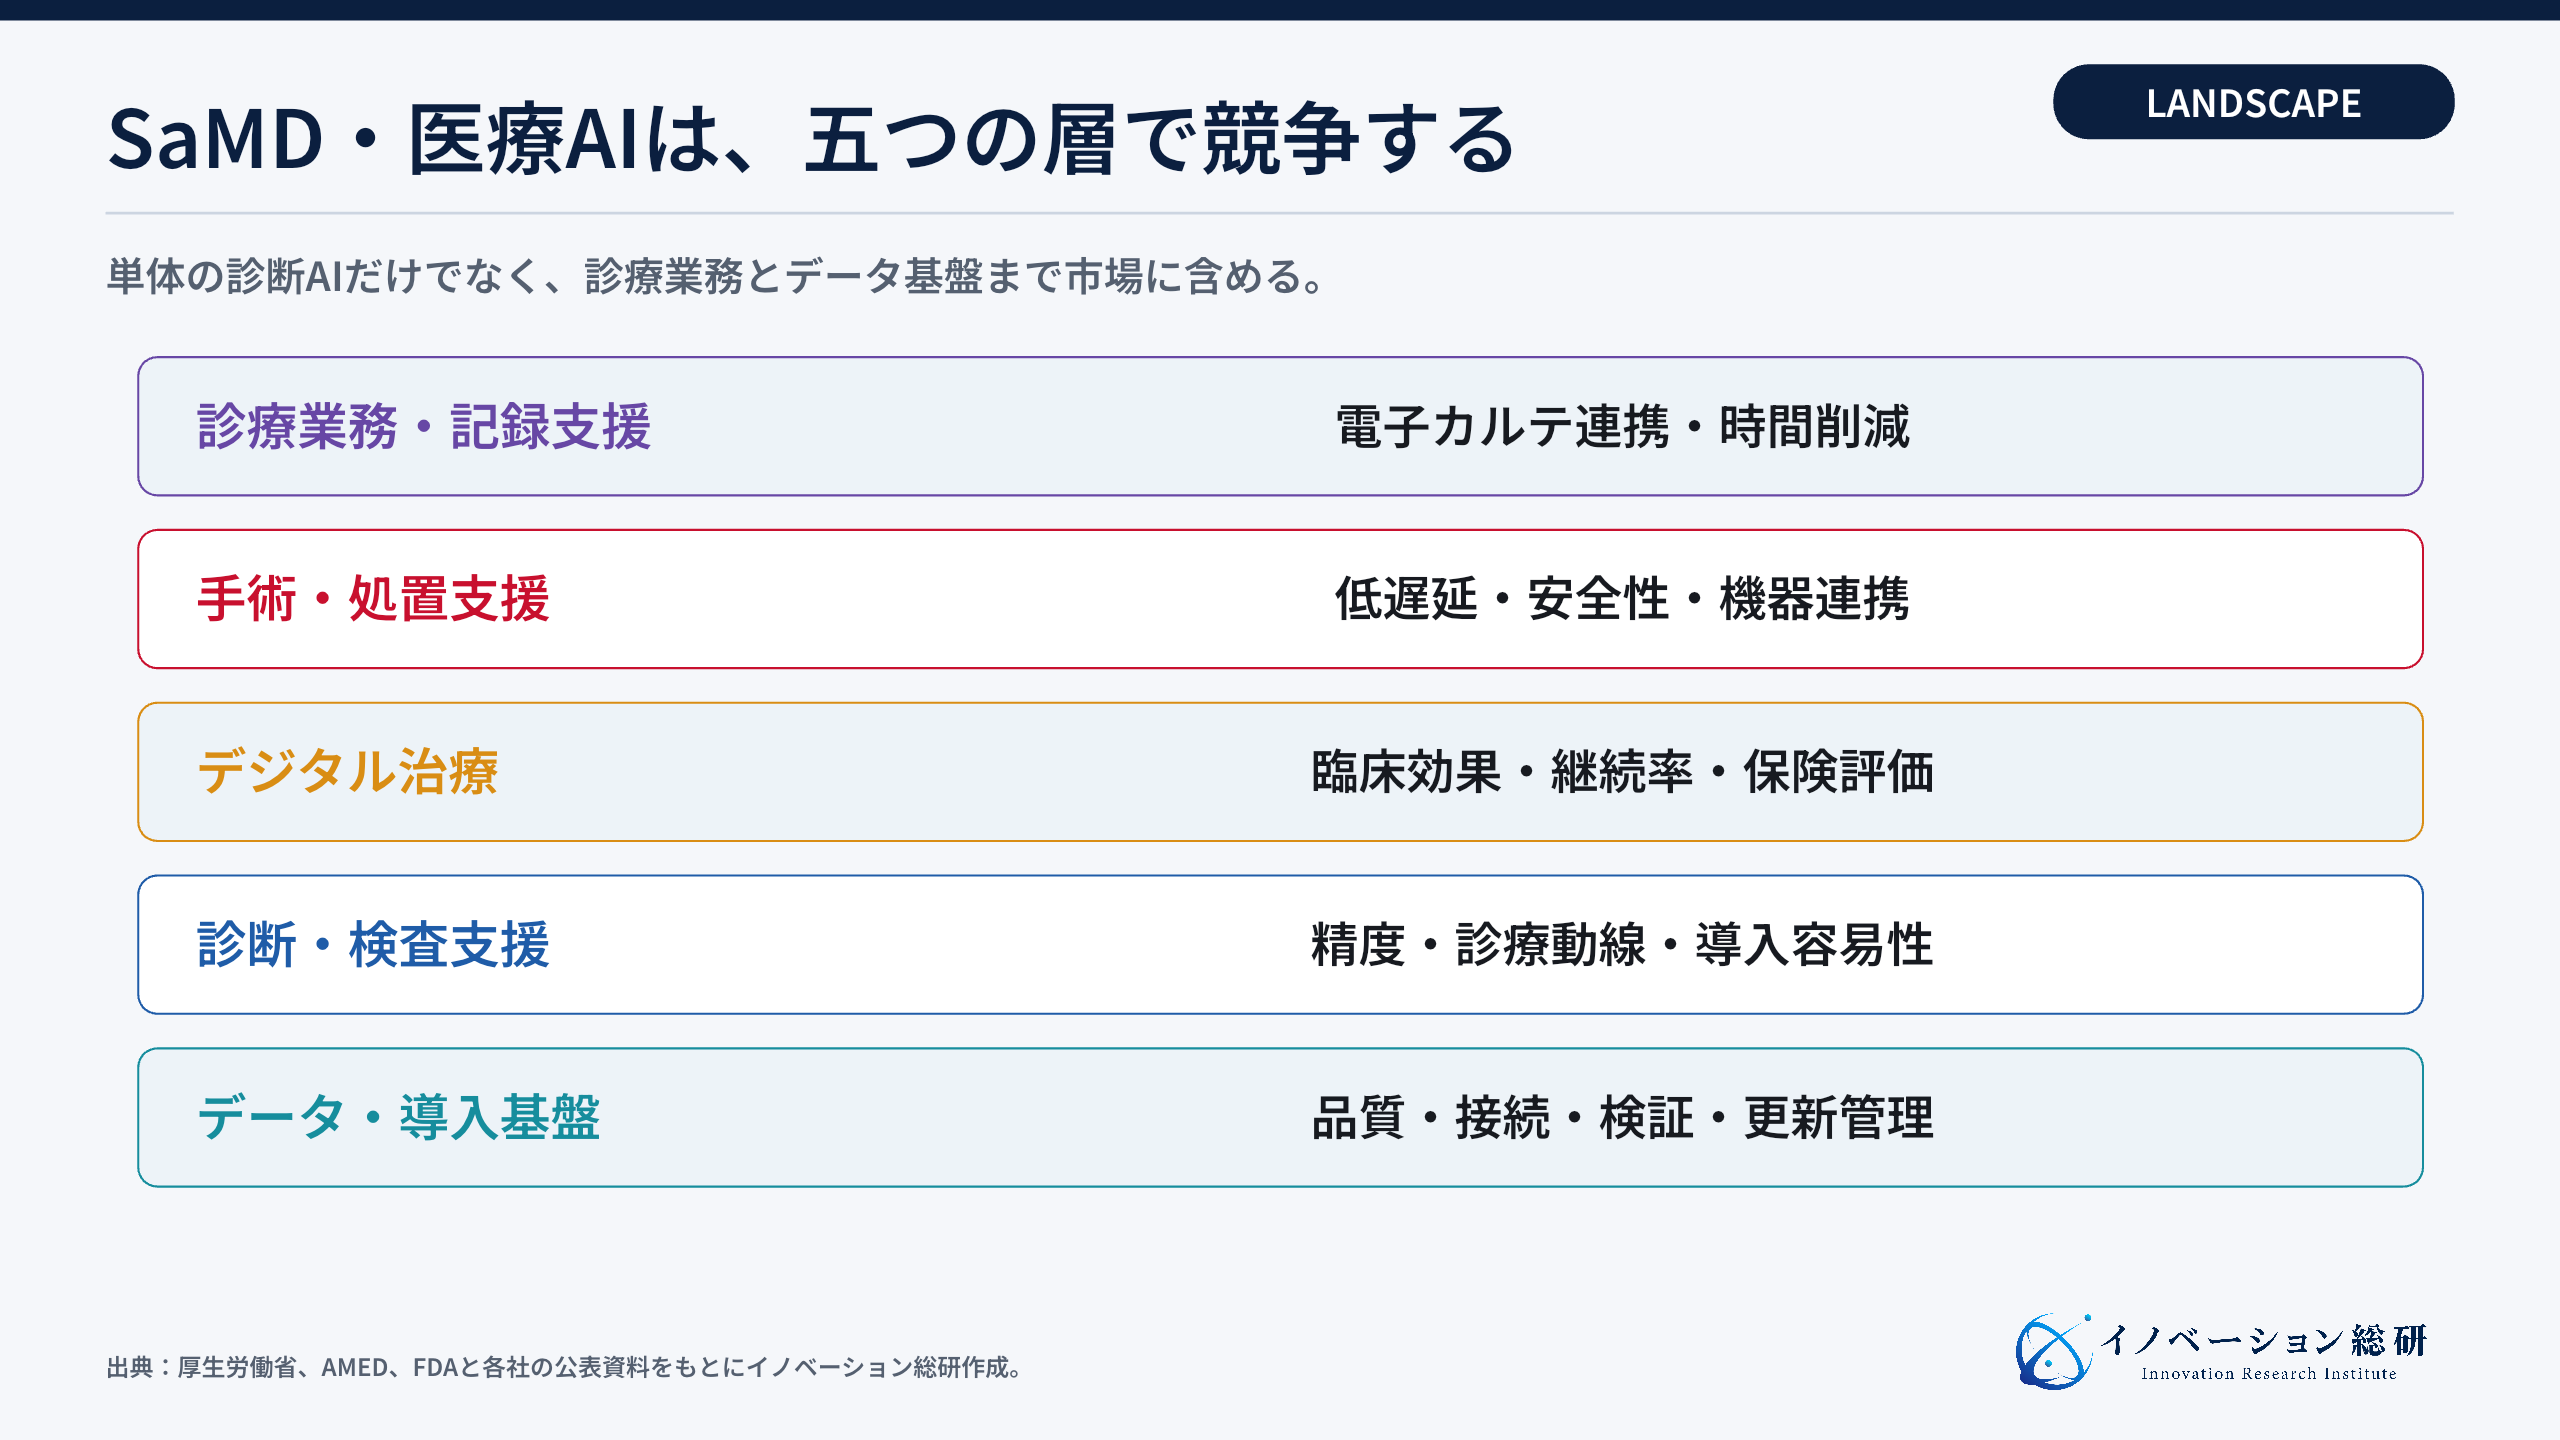
五つの層は、上下関係ではありません。どの工程で価値を出すかを整理する地図です。たとえば、画像診断AIを開発する企業の競争相手は、同じ部位を診るAIだけではありません。既存の画像診断装置、読影支援サービス、病院内の運用変更も代替手段になります。
また、AbridgeやTempusは、提供機能のすべてがSaMDという意味ではありません。医療AIの周辺企業として、診療業務やデータ基盤の変化を示しています。SaMDの外側にある層ほど、薬事負担を抑えつつ参入できる余地があります。
国内外9社で見るSaMD・医療AIの事業化
企業事例を見ると、勝ち方は一つではありません。治療効果を示し、保険収載を目指す企業があります。病院システムへ深く入り、使いやすさで選ばれる企業もあります。
| 企業・サービス | 国・地域 | 主な領域 | 事業化のポイント |
|---|---|---|---|
| CureApp | 日本 | 高血圧、禁煙、減酒の治療アプリ | 薬事と保険を通じて医師処方の市場を作る |
| アイリス「nodoca」 | 日本 | 咽頭画像によるインフルエンザ診断支援 | 専用カメラとAIを診療所の検査へ組み込む |
| LPixel「EIRL」 | 日本 | 胸部、脳、内視鏡などの画像診断支援 | 複数製品とクラウドで画像診断を広く支える |
| AIメディカルサービス「gastroAI」 | 日本 | 上部消化管内視鏡の病変検出支援 | 内視鏡の主画面へ結果を重ね、操作を増やさない |
| 富士通・DT Axis | 日本 | SaMD事業化支援 | 承認申請から販売開拓までを一体で支える |
| HeartFlow | 米国 | 冠動脈CTの解析 | 画像解析から診療判断を支える製品群へ広げる |
| Qure.ai | インド・世界 | 胸部X線、頭部CTのトリアージ | 医師が少ない地域を含む105か国以上へ展開する |
| Abridge | 米国 | 診察会話の記録・業務支援 | 電子カルテへ深く組み込み、記録負担を減らす |
| Tempus AI | 米国 | 臨床・ゲノム・画像データ基盤 | 検査とデータ・AI製品を組み合わせる |
九つの事例には、三つの共通点があります。対象とする診療場面が具体的です。既存システムや機器へ接続します。さらに、導入後の成果を測っています。
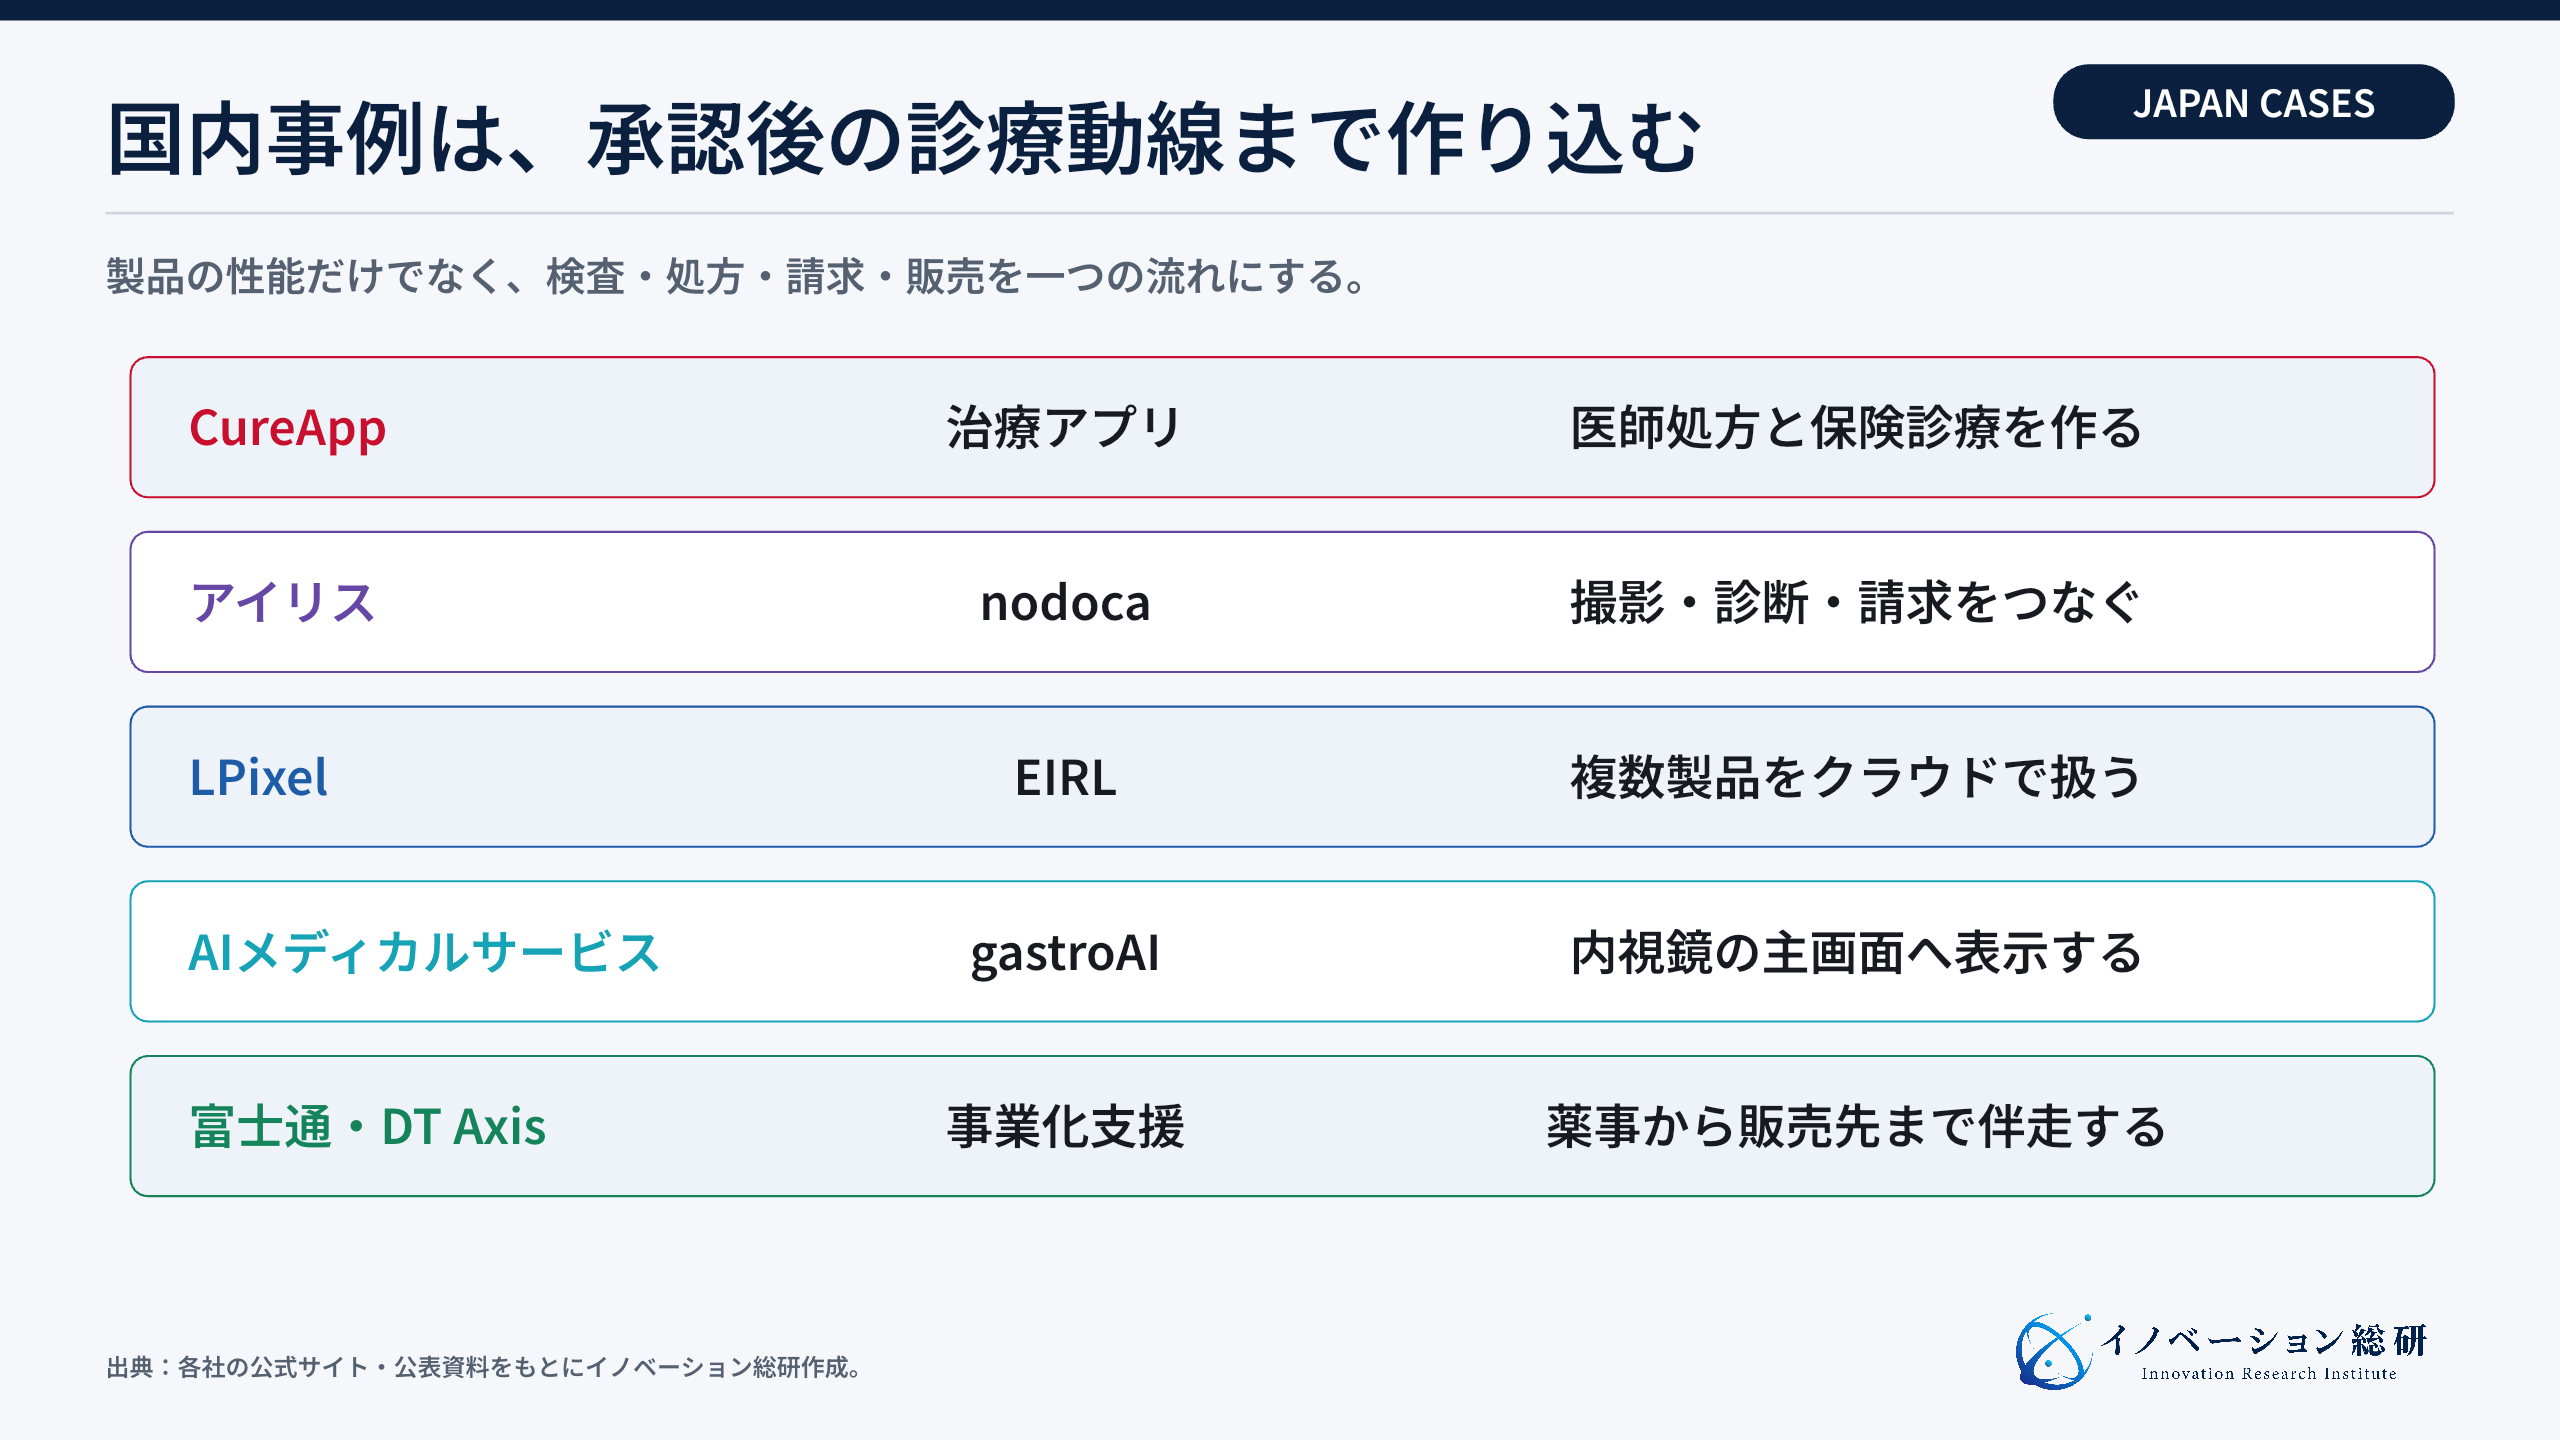
国内SaMDは診療報酬と現場導線まで作り込む
国内事例は、承認後に誰が使い、誰が支払うかを設計する重要性を示しています。
CureAppは治療アプリを医師が処方する市場へ変えた
CureAppは、疾病治療アプリを展開しています。対象は、ニコチン依存症、高血圧症、アルコール依存症です。高血圧治療補助アプリは、2022年から保険診療で使われています。減酒治療補助アプリも、2025年に保険適用されました。
患者は、診察と診察の間にアプリから助言を受けます。医師は、診察室の外で起きる行動を治療へつなげられます。単なる健康記録ではありません。臨床試験で治療効果を示し、処方と保険請求の流れまで作りました。
nodocaは検査の負担を減らす診断支援へ入った
アイリスのnodocaは、インフルエンザの診断を支援する医療機器です。咽頭の画像と問診情報をAIで解析します。専用カメラで喉を撮影し、医師の判断材料を提示します。
2024年には、診療報酬上の評価として305点が設定されました。患者の負担を減らす検査体験と、診療所で実施できる運用を結び付けています。AIだけでなく、撮影装置、問診、診断、請求まで一つの流れにした事例です。
EIRLは単品AIから画像診断の製品群へ広げる
LPixelのEIRLは、画像診断支援製品を展開しています。対象は、胸部X線、胸部CT、脳MRI、内視鏡などです。公式サイトでは、承認・認証を得た9製品が紹介されています。
一つの病変だけを対象にすると、病院は製品ごとに契約や接続を増やすことになります。LPixelは、複数の診療科や検査へ製品群を広げ、クラウドで使える形も用意しています。病院にとっては、AIの性能だけでなく、導入や管理をまとめられることが価値になります。
gastroAIは内視鏡の主画面に結果を重ねる
AIメディカルサービスのgastroAI model-Gは、病変候補を知らせるプログラム医療機器です。上部消化管の内視鏡検査で使います。2023年に承認され、その後も後継製品の開発が進んでいます。
実務上のポイントは、結果を内視鏡の主画面へ重ねて表示することです。医師が別端末を見なくてよいため、従来の検査動線を大きく変えません。技術の新しさより、検査中に自然に使える配置が普及の条件になります。
富士通とDT Axisは承認後の販売まで支援する
富士通とDT Axisは、2026年3月にSaMD事業化支援で協業を始めました。DT Axisが薬事や臨床開発を支え、富士通が事業計画や販売先開拓までを支援します。
この事例は、自社でSaMDを開発しなくても事業機会があることを示します。異業種企業や研究者は、技術だけを持つ場合があります。医療ニーズ、薬事、品質管理、販売網は不足しがちです。分断された専門家を一つの進行管理へまとめる仕事も、成長領域です。
海外の医療AIはワークフローとデータへ広がる
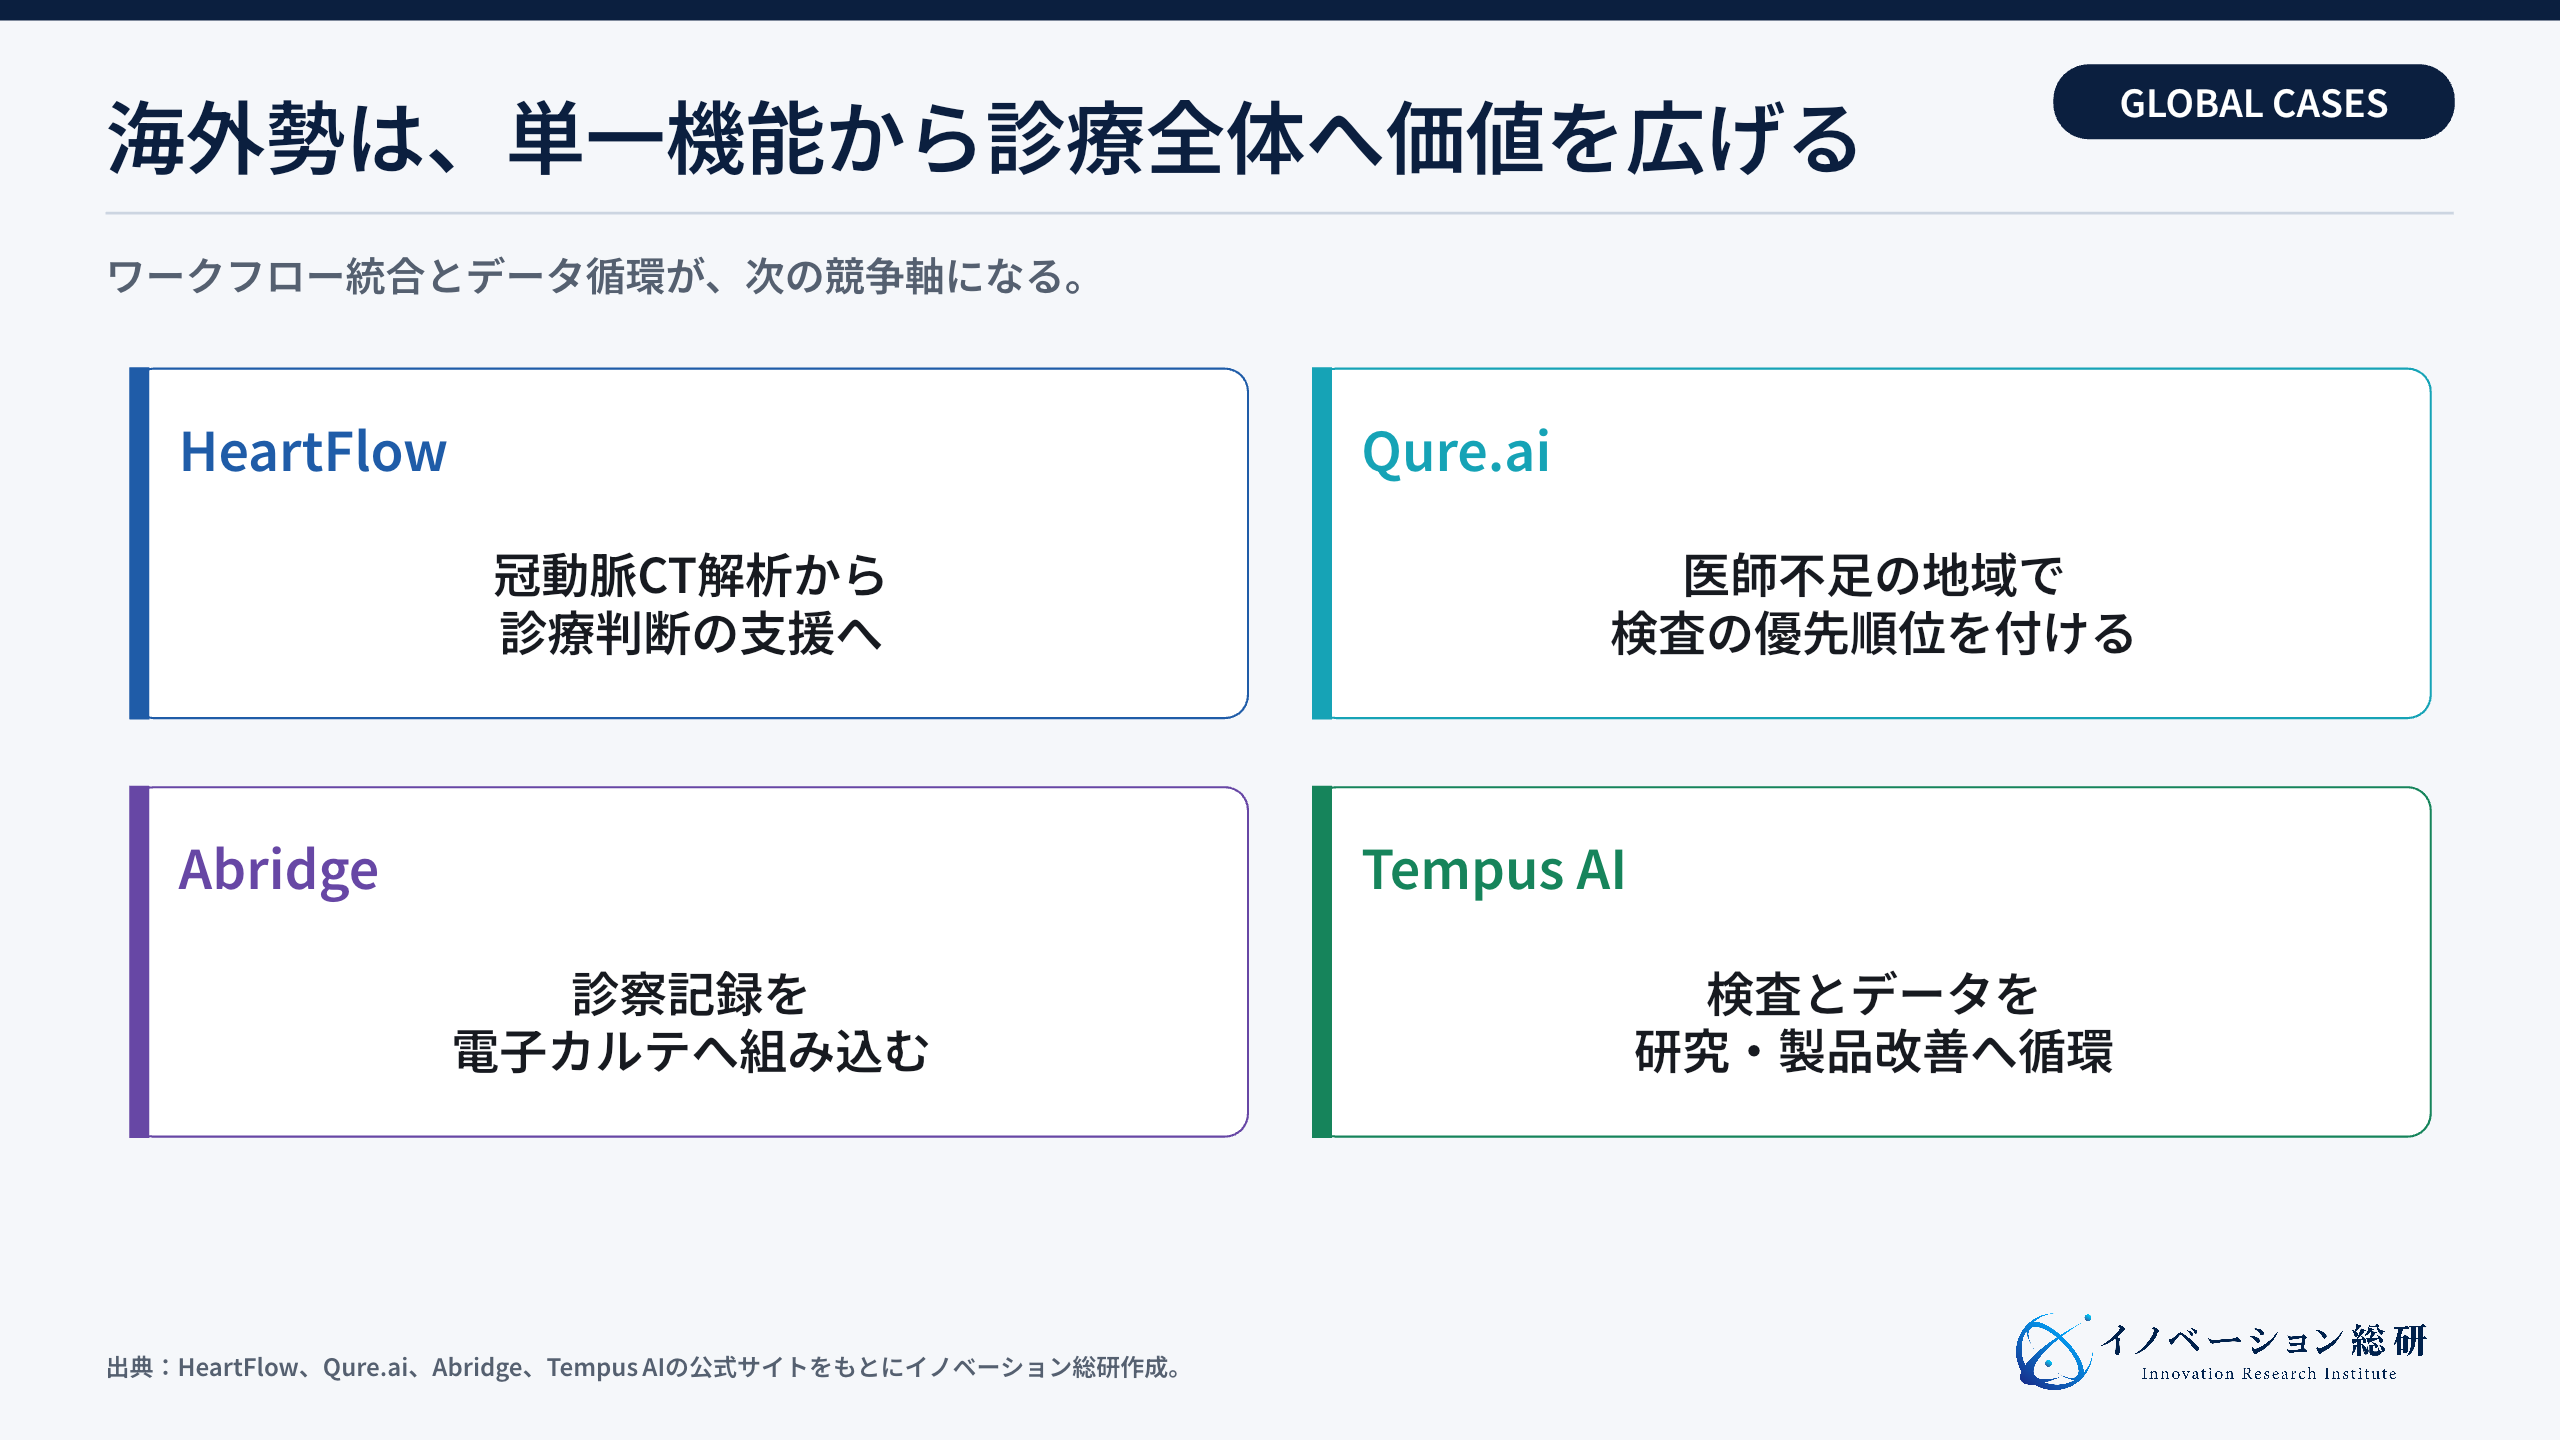
海外では、単一の診断支援から、診療全体の流れやデータ基盤へ価値を広げる企業が目立ちます。
HeartFlowは一回の解析から診療計画の支援へ広げた
HeartFlowは、冠動脈CT画像をもとに血流への影響を解析するFFRCTで知られます。現在は、冠動脈プラークの評価や、治療計画を支える機能などへ製品群を広げています。
画像から数値を返すだけではありません。検査後に医師が治療方針を決める流れへ近づいています。HeartFlowは、研究実績と医療機関への導入を積み上げました。保険での利用も進め、診療経路の中に位置を築いています。
Qure.aiは医師不足の現場で優先順位を付ける
Qure.aiは、胸部X線や頭部CTを解析する医療AIを提供しています。結核、肺の異常、頭蓋内出血などの候補を示します。公式サイトでは、105か国以上、5,500以上の施設で使われています。対象者は4,500万人を超えたとしています。
同社の特徴は、高度な病院だけを狙わないことです。放射線科医が少ない地域や公衆衛生プログラムで、検査結果の優先順位を付けます。現場の通信や機器の条件に合わせ、PACSや撮影装置へ接続できることが普及を支えています。
Abridgeは医療AIを別画面にせず電子カルテへ入れた
Abridgeは、診察中の会話をもとに診療記録の下書きを作るアンビエント臨床AIです。医師がキーボード入力へ割く時間を減らし、診察後の記録を早く終えられるようにします。
見るべきは、文字起こしの性能だけではありません。Epicとの連携を進めています。医師は、普段使う電子カルテの画面で利用できます。Abridgeの機能すべてがSaMDという意味ではありません。ただし、「別画面を増やさない」という医療AIの勝ち方を示しています。
Tempus AIは検査とデータを循環させる
Tempus AIは、臨床情報、ゲノム、病理画像などを統合します。医療機関や製薬会社へ、データとAI製品を提供しています。公式サイトでは、900万件を超える匿名化データを扱うとしています。
検査を提供すると、実際の診療に近いデータが蓄積されます。そのデータを研究、治験、患者選定へ使い、さらに製品を改善します。単発のソフトウェア販売ではなく、検査とデータ基盤を循環させる事業です。
SaMDの薬事と保険は開発前に一本で設計する
SaMDを日本で事業化する場合、まず医療機器に当たるかを確認します。該当するなら、製品のリスクに応じたクラスを決めます。承認・認証・届出の区分と、製造販売業の体制も検討します。
PMDAのSaMDページには、一元的相談窓口と審査室がまとめられています。優先的な相談・審査の仕組みもあります。該当性や臨床評価が曖昧なまま進めず、早い段階で相談します。
開発前に決めるべき項目は、次の六つです。
- 何の病気に対し、誰が、どの場面で使うか
- ソフトウェアの結果が、診断や治療をどう変えるか
- 間違った場合に、患者へどのような影響があるか
- どの比較対象に対し、何の臨床効果を示すか
- 誰が購入し、どの費用項目から支払うか
- 販売後の不具合、性能変化、更新をどう管理するか
薬事承認と保険評価は同じではありません。承認に必要な項目だけでは、保険や病院経営のデータが足りないことがあります。再検査や見逃しを減らす成果を測ります。診療時間の短縮や入院の予防も、開発計画へ入れます。
医療データを扱う事業では、PHRの活用事例と事業機会も参考になります。本人同意、医療機関との接続、データ品質、終了時の扱いは、SaMDの外側にある運用課題です。
ビジネスモデルは誰が払うかで分かれる
SaMDの価格は、ソフトウェアの開発費だけでは決まりません。何回使われ、誰の成果を改善し、どの予算から支払われるかで決まります。
| 支払者・モデル | 収益の得方 | 向いている価値 | 主な難所 |
|---|---|---|---|
| 公的保険 | 診療報酬、技術料、材料価格など | 治療効果、診断性能 | エビデンス、改定、施設要件 |
| 医療機関 | 年額、月額、利用量課金 | 時間削減、収益改善、医療安全 | 病院予算、連携費、現場定着 |
| 製薬・医療機器企業 | 共同開発、ライセンス、販売提携 | 製品補完、患者支援、研究 | 権利、責任、販売範囲 |
| 保険者・企業 | 対象者課金、成果連動 | 重症化予防、受診促進 | 対象選定、効果測定、継続率 |
| 患者本人 | 月額、買い切り | 利便性、安心、生活改善 | 支払意思、広告表現、離脱 |
AMEDの国内外調査では、三つの主な型が整理されています。保険者が払う型、医療成果に応じる型、既存企業と提携する型です。患者への直接課金やデータ販売だけで成立する事例は、対象や国が限られます。
新規事業では、利用者と支払者を分けて考えます。医師が使い、病院が払う製品もあります。患者が使い、公的保険や健康保険組合が払う製品もあります。「便利だから売れる」ではなく、誰の損失や負担を減らすのかを金額と業務で示します。
自社はSaMDのどこへ入れるか
自社の顧客接点を開き、持つべき責任と提携が必要な部分を確認します。
NEXT STEP
次のステップ
「技術がある」から、「医療現場で使われる」事業設計へ。
臨床ニーズ、薬事、保険、病院システム、販売後の更新を一つの構造にし、参入・提携・待機・見送りの条件を明確にします。
新規事業としてSaMDへ参入する3つの道
SaMD市場へ入る方法は、自社で診断・治療製品を作ることだけではありません。自社の資産と負える責任から、三つの入口を選べます。
| 参入方法 | 顧客の困りごと | 自社が持つべき資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|
| 診療場面特化型の製品 | 見逃し、治療継続、専門医不足 | 疾患知識、臨床データ、開発力 | 医療機関、医師、薬事専門家 | 結果が診療判断を変えるか |
| 既存製品への組込・販売 | AIを導入したいが接続と販売が難しい | 顧客基盤、機器、システム連携 | SaMD企業、電子カルテ会社 | 既存画面で使えるか |
| 検証・薬事・運用基盤 | 評価、更新、監査の負担が大きい | 品質管理、データ基盤、業務設計 | 開発企業、CRO、医療機関 | 繰り返し発生する作業か |
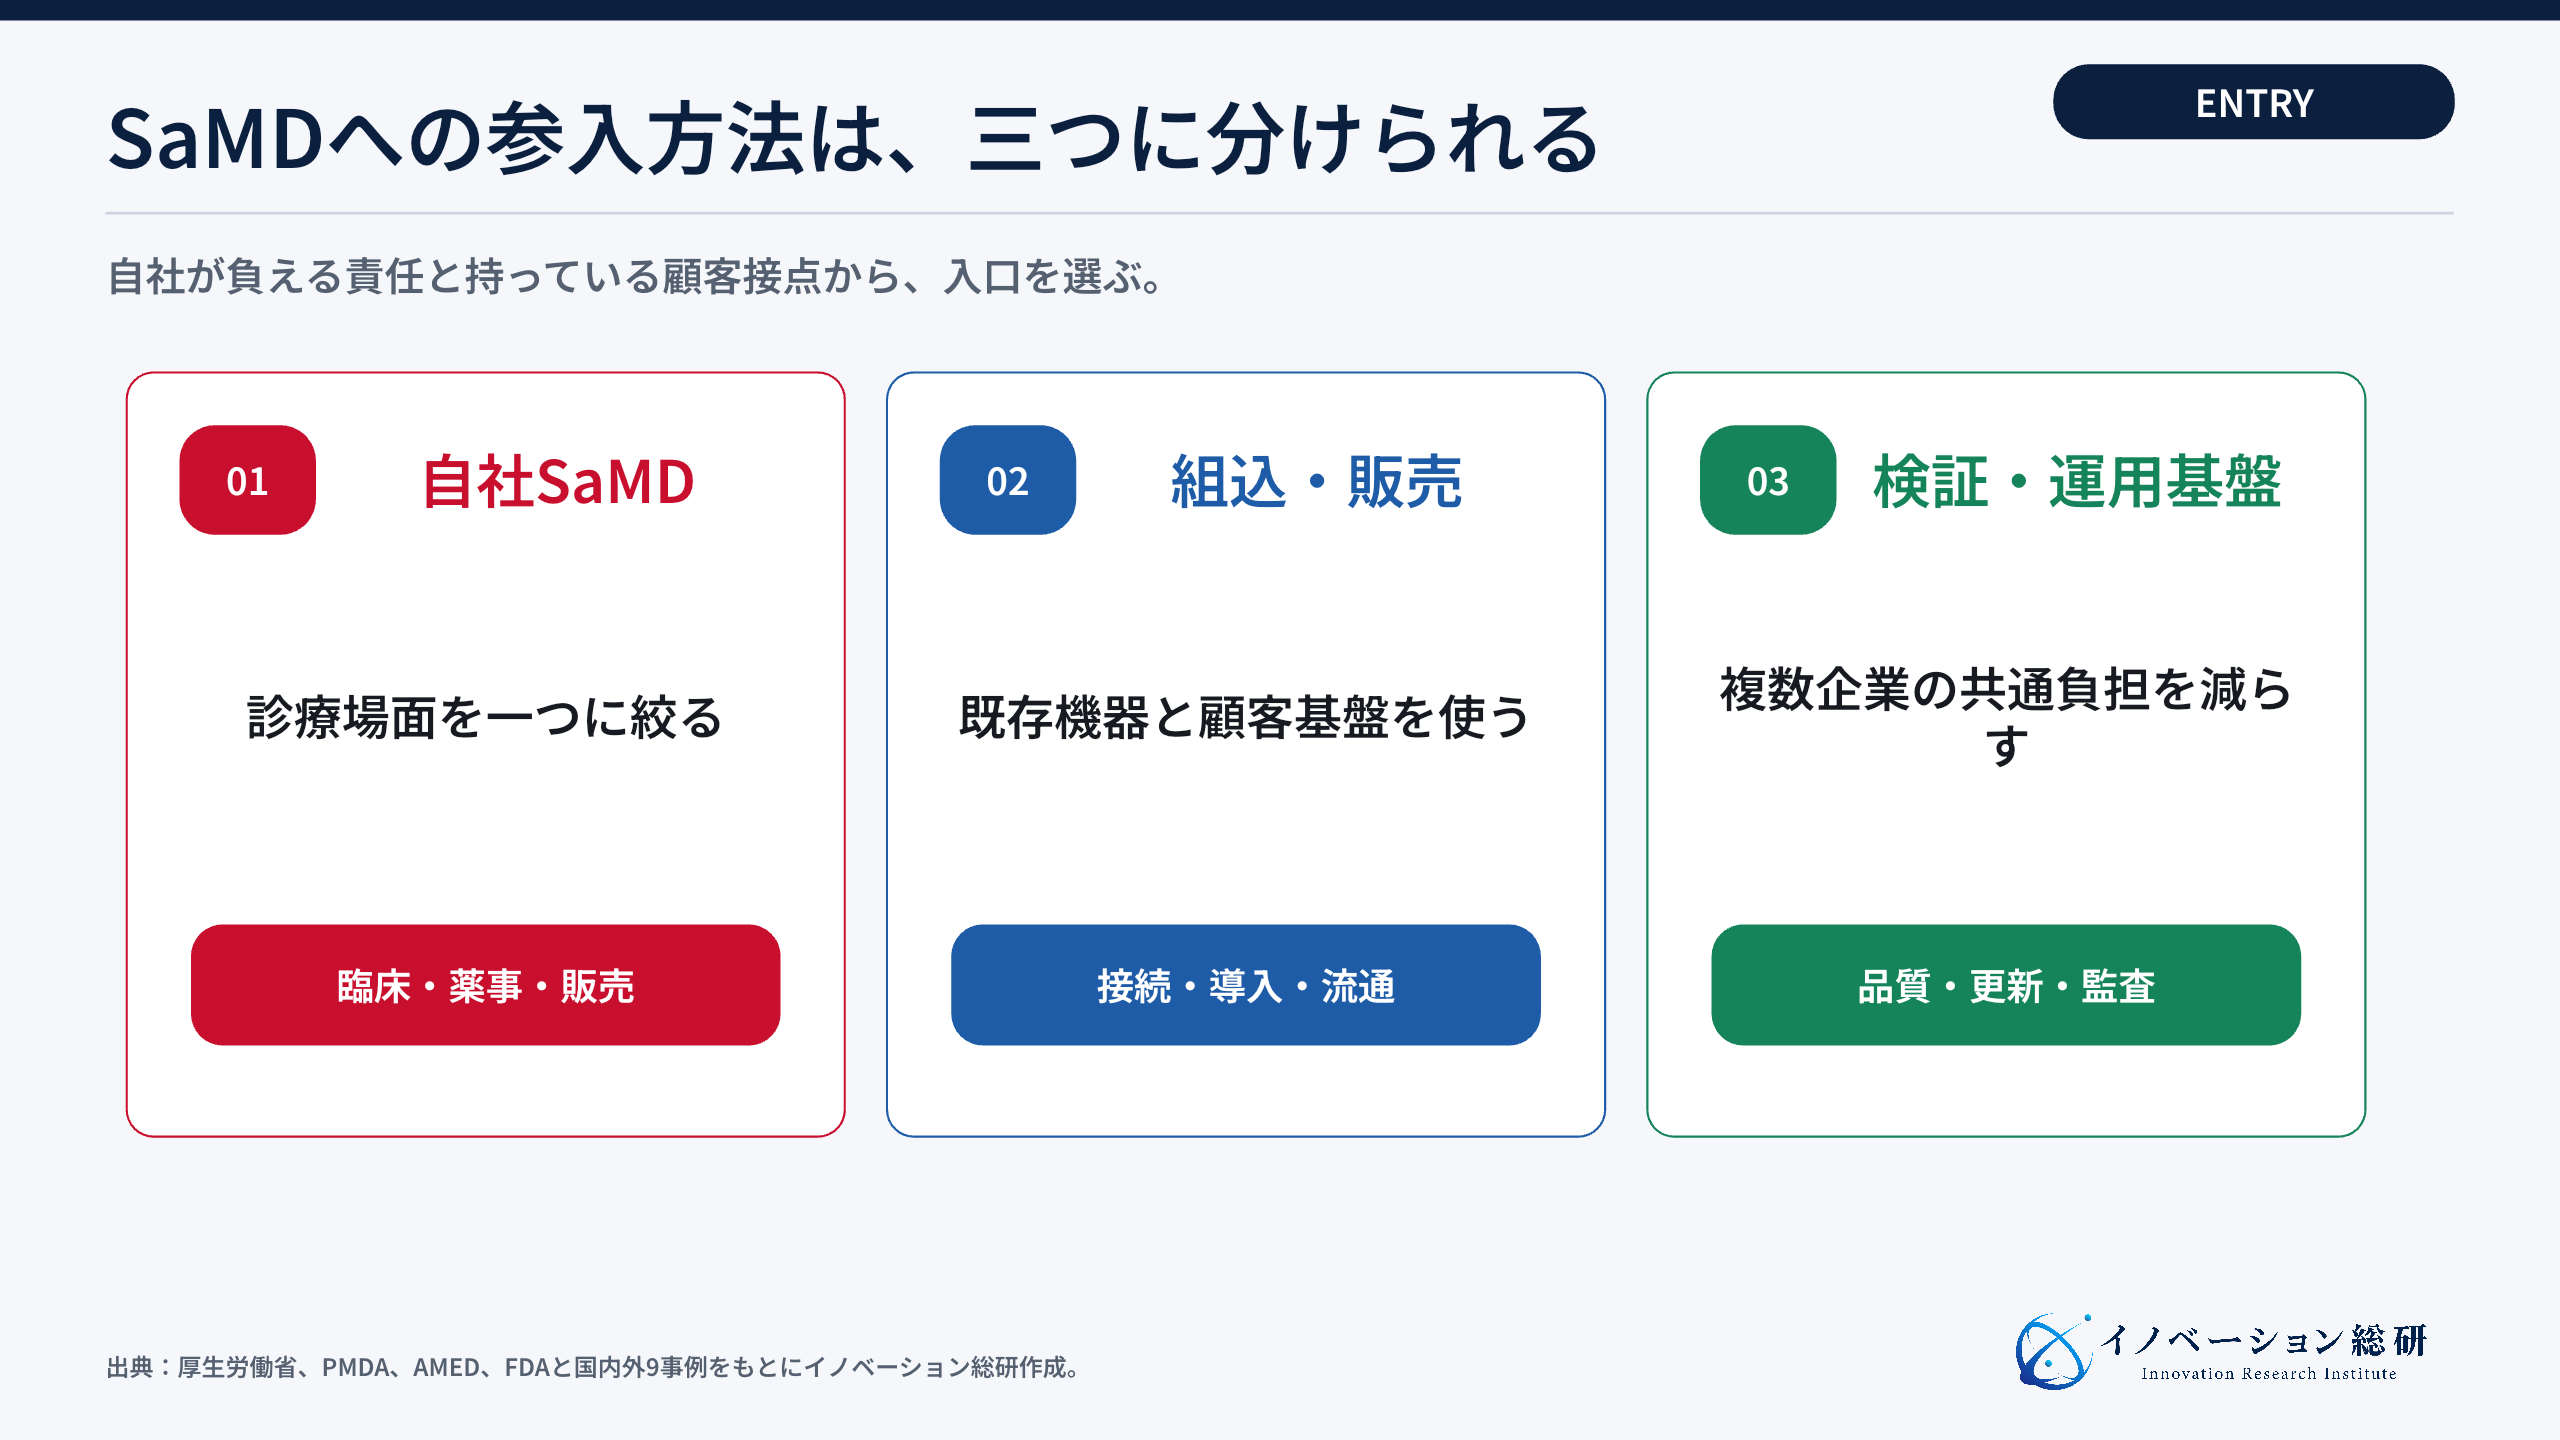
一つ目は、診療場面を狭く選ぶ方法です。「画像診断AIを作る」では広すぎます。「地域の診療所で、専門医へ紹介すべき患者を選ぶ」のように、使う人と次の行動まで決めます。
二つ目は、既存製品へ組み込む方法です。医療機器や電子カルテの顧客基盤を使えます。検査、製薬、保険者との接点も入口です。SaMD企業と組み、接続、販売、導入を担います。医療AIを一から作らなくても、普及の障害を解けます。
三つ目は、検証と運用を支える方法です。医療AIは、機器や施設が変わったときの性能確認、更新管理、監査記録が必要です。米国FDAは、AI対応医療機器の変更を事前に計画するPCCPのガイダンスを公表しています。評価環境や変更管理を共通サービスにできれば、複数の開発企業へ提供できます。
技術起点の新規事業は、イノベーション総研の技術起点支援でも扱っています。技術の価値だけでなく、顧客業務、規制、提携、収益まで一つにして参入判断を行います。
参入前に押さえたい7つの懸念
SaMDは社会的な意義が大きい一方、一般的なSaaSと同じ進め方では止まりやすい事業です。
医療ニーズが広すぎる
「医師の負担を減らす」「早期発見を支える」だけでは、開発要件を決められません。診療科、患者、検査、利用者、次の判断を一つに絞ります。
学習データと販売後の患者が違う
一つの病院で高い性能が出ても、別の装置や患者層では結果が変わることがあります。開発時の評価だけでなく、導入後に性能を監視する仕組みが必要です。
AIの説明と医師の責任が曖昧になる
AIが候補を示したとき、医師がどこまで確認するかを決めます。見逃しと過剰検出の両方を想定し、表示、警告、教育、問い合わせ対応を整えます。
病院システムへの接続費が膨らむ
電子カルテやPACSは施設ごとに違います。個別開発を続けると、売上が増えても利益が残りません。対応範囲、標準接続、追加費用、保守責任を商品として定義します。
承認と保険に必要な証拠がずれる
承認に必要な性能を示しても、費用対効果がなければ予算を取れません。臨床効果、業務時間、再検査、紹介率、医療費など、複数の相手が使える評価項目を選びます。
販売先が一施設ずつになる
医療機関への直販は時間がかかります。医療機器会社、電子カルテ会社、製薬会社、学会、地域ネットワークとの提携を早く検討します。
更新するほど規制と品質管理が増える
一般的なAIサービスのように、毎週モデルを変えることはできません。何を変え、何を固定し、どの評価を行うかを開発前から設計します。
この七つを確認せずにPoCを始めると、「精度は高いが使う場所がない」という結果になりがちです。PoCの前に、承認後の販売と運用を逆算します。
自社はSaMDを作るべきか、周辺を支えるべきか
自社製品を勧めやすいのは、特定の診療場面に強いデータを持つ企業です。医療機関との関係も欠かせません。さらに、臨床開発を続ける資金と人材が必要です。承認後も、販売、保守、更新、追加エビデンスへ投資します。
提携から始めるのは、医療機器や病院システムの顧客基盤がある企業です。SaMD開発や薬事の経験がない場合に向きます。既存のSaMD企業と組み、自社が担う役割を決めます。候補は、接続、販売、導入、データ取得です。
周辺支援は、品質管理やセキュリティに強い企業に向きます。クラウド、データ整備、臨床試験の経験も使えます。薬事、保険、販売支援も候補です。複数製品の共通負担を減らせれば、一つの診断AIへ賭けずに参入できます。
使う医師と患者へ継続して接触できないなら、参入を待ちます。医療上の責任を負えない場合は、見送ります。販売後の監視や、保険以外の支払者も説明できなければ同じです。
参入判断では、技術の有無だけを見ません。臨床、薬事、支払い、流通、運用のどこを自社が持つかを決めます。残りは提携で補います。
SaMDについてよくある質問
SaMDの定義、承認、医療AIとの違い、参入方法について、よくある疑問を整理します。
まとめ|承認より利用と更新の設計で差がつく
SaMDは、診断や治療へ使う独立したソフトウェアです。一般的な健康アプリとの違いは、AIの有無ではありません。医療目的と、結果が健康へ与える影響で決まります。
国内の承認品目は、2025年3月時点で累計296件です。2023年の国内出荷高は161億円でした。ただし、製品が増えても、承認だけで利用と収益は決まりません。
CureApp、nodoca、EIRL、gastroAIは、承認の外側まで作り込みました。対象は、診療報酬、専用機器、画像システム、検査動線です。HeartFlowとQure.aiは、診療全体へ価値を広げています。AbridgeとTempus AIは、業務やデータ基盤を変えています。富士通とDT Axisの協業は、事業化支援そのものも市場になることを示します。
新規事業の入口は、自社SaMD、既存製品への組込・販売、検証・薬事・運用基盤の三つです。自社が持つべき役割と、医療機関や専門企業へ任せる役割を分けることで、無理な内製を避けられます。
SaMDの勝負は、承認の前に始まり、承認の後に決まります。
参考文献
本文の定義、数値、制度、企業事例は、次の公表資料で確認しました。
- IMDRF「Software as a Medical Device: Key Definitions」
- PMDA「プログラム医療機器」
- PMDA「プログラム医療機器に係る承認・認証情報」
- 厚生労働省「医療機器基本計画に関する調査研究事業における調査結果」
- 厚生労働省「第23回 医療機器・体外診断薬の承認審査や安全対策等に関する定期意見交換会」
- 厚生労働省「第6回 SaMD産学官連携フォーラム」
- AMED「プログラム医療機器の海外・国内市場、ビジネスモデル等に関する調査」
- FDA「AI-Enabled Medical Devices」
- FDA「PCCP for AI-Enabled Device Software Functions」
- CureApp 製品情報
- アイリス「nodoca」
- LPixel「EIRL」製品一覧
- AIメディカルサービス「gastroAI model-G」
- 富士通「DT AxisとのSaMD事業化支援に向けた協業」
- HeartFlow 製品情報
- Qure.ai
- Abridge
- Tempus AI「Data and AI Products」
CONTACT
お問い合わせ
SaMDの事業機会を、承認後の利用と収益から具体化する。
診療場面、臨床評価、薬事、支払者、販売、更新を整理し、自社で持つ役割と提携で補う役割を設計します。


