
投稿日:2026.09.08 最終更新日:2026.09.20
オンライン本人確認(eKYC)は「撮影」から「IC」へ|国内外9事例
銀行口座をオンラインで開くとき、本人確認書類と顔をスマートフォンで撮影した経験はないでしょうか。この仕組みがeKYCです。店舗へ行かなくても契約を進められるため、金融、通信、中古品買取、シェアリングなどへ広がりました。
いま、その前提が変わろうとしています。犯罪収益移転防止法の本人確認方法が、2027年4月1日に変わります。口座開設などでは、本人確認書類の画像を使う一部の方法が廃止されます。代わりに、カードのICチップ情報を読む方法が中心になります。公的個人認証サービスも使われます。
ただし、eKYCそのものがなくなるわけではありません。確認する情報、利用者の操作、企業側の審査、確認記録の残し方が変わります。さらに、本人確認は契約時の一回だけでなく、住所変更、再認証、不正監視まで続く業務になっています。
eKYCの競争軸は、顔認証の精度だけではなく、制度変更と本人確認後の業務を一つの運用にできるかへ移っています。本記事では、仕組みと方式、国内外9事例、導入時の注意点、新規事業としての参入方法を順番に解説します。
この記事の結論
eKYCの競争軸は、顔認証の精度から、制度変更と本人確認後の業務をまとめる運用へ移っています。
- 2027年4月から、口座開設などでは書類画像を使う一部方式が廃止され、ICチップやJPKIが中心になります。
- 国内外9事例は、本人確認が一回の照合から継続管理、再利用、取引監視へ広がる動きを示します。
- 参入の入口は、IC・JPKI移行支援、業界特化BPaaS、継続管理、越境KYB・ID再利用の四つです。
目次
オンライン本人確認(eKYC)とは?オンラインで本人確認を終える仕組み
eKYCは、electronic Know Your Customerの略です。本人確認書類、顔、電子証明書などを使い、オンラインで本人確認を行います。
KYCは、本来「顧客を知る」という考え方です。本人特定事項を確認するだけではありません。取引目的、職業、実質的支配者、継続的な取引状況の確認も含みます。eKYCは、そのうち本人確認を電子化する仕組みとして使われることが多い言葉です。
eKYCの処理は、主に五つへ分かれます。
- 利用者が本人確認書類や電子証明書を提示する
- 書類やICチップが正しいものかを確かめる
- 顔や暗証番号などで、本人が操作していることを確かめる
- 企業の基準に沿って、自動承認、人による確認、否認へ分ける
- 確認結果と判断の記録を保管する
重要なのは、本人確認を一つの技術だと思わないことです。書類の真偽判定、生体認証、電子署名、審査ルール、人による確認、記録保存が組み合わさっています。
また、すべての事業者に同じ方法が求められるわけではありません。適用される法律、取引、確認する相手によって要件は変わります。実際の方式は、所管官庁の資料と専門家の確認を踏まえて決めます。
2027年、本人確認はどう変わるか
変わるのは「eKYCを使えるか」ではありません。「どの証拠で本人を確かめるか」です。警察庁JAFICは、2027年4月1日からの変更を案内しています。口座開設などでは、マイナンバーカード等のICチップ情報の読み取りなどが必要になります。
警察庁の本人確認方法の見直し資料では、利用者の顔と本人確認書類を撮影して送る、現行の「ホ方式」が廃止されます。本人確認書類の画像と銀行照会を組み合わせる方法なども、画像を使う部分が廃止されます。
一方、ICチップ情報と顔を組み合わせる方法、公的個人認証、民間電子証明書は残ります。つまり、写真を読む方式から、カード内部の情報や電子証明書を確かめる方式へ重心が移ります。
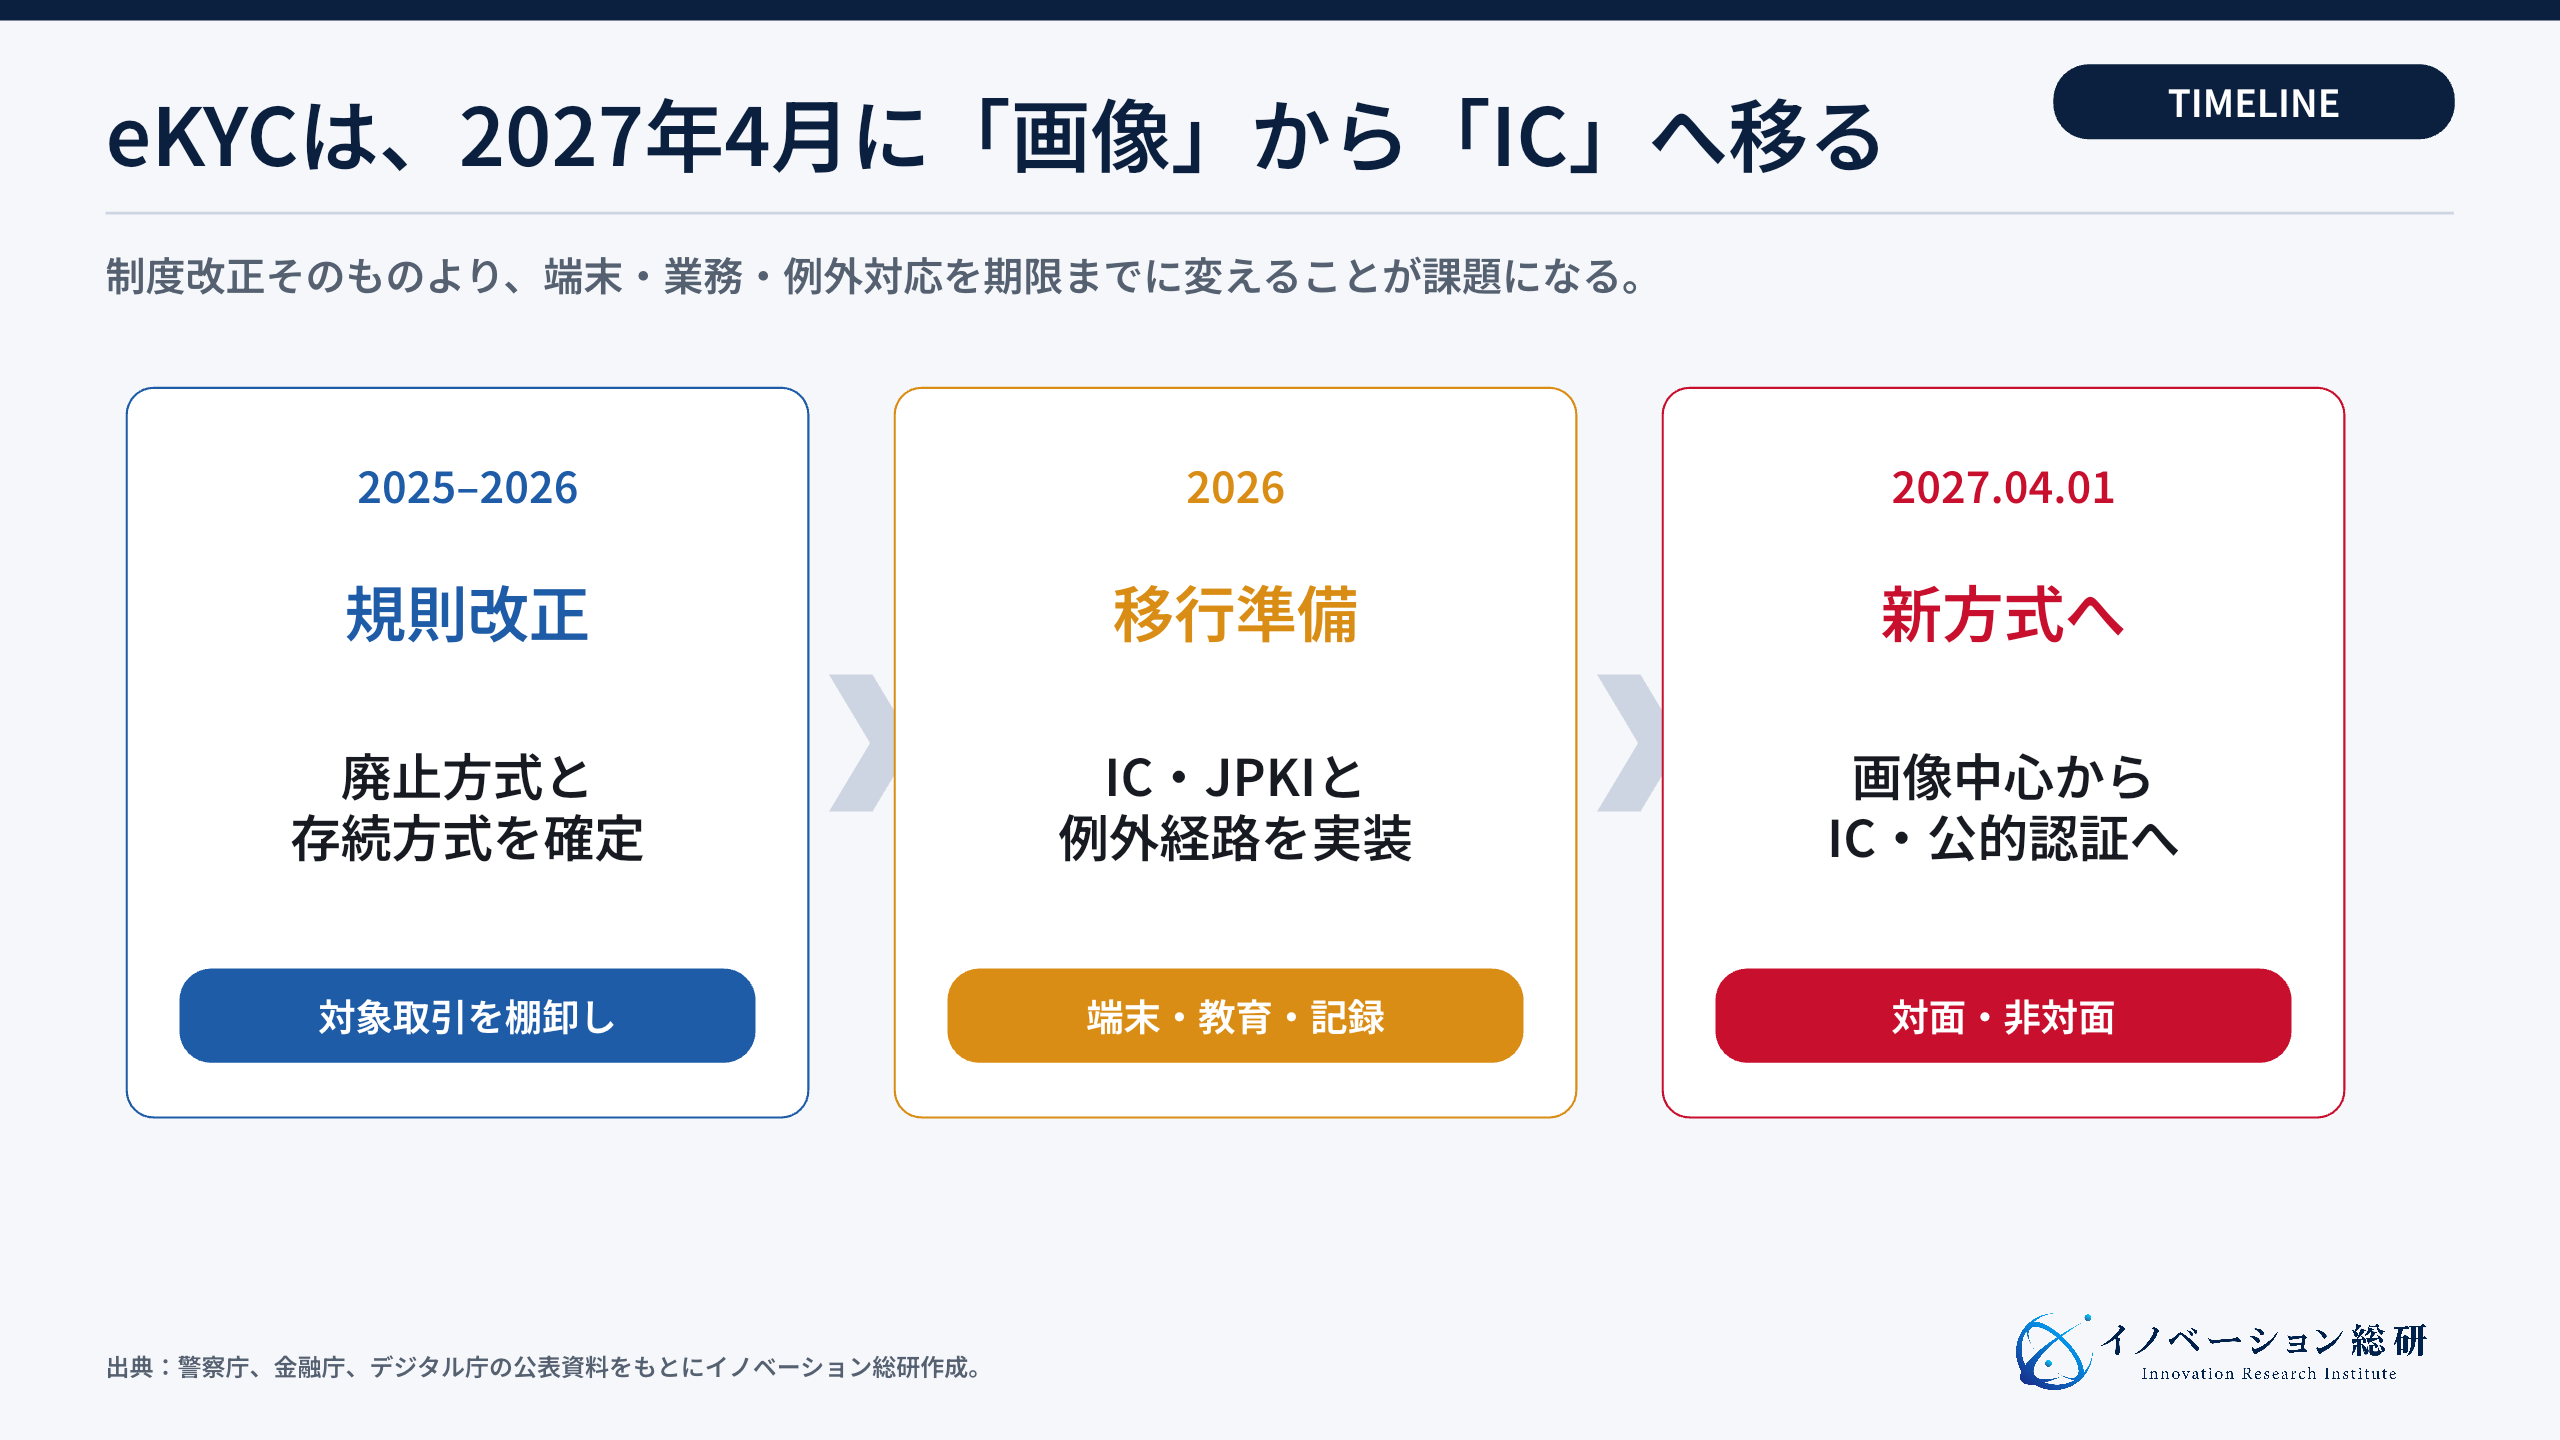
この変更は、オンラインだけの話ではありません。対面でICチップ付きの本人確認書類を使う場合も、ICチップの読み取りが求められる場面が増えます。店舗、訪問先、配送先などで本人確認を行う企業も、端末、アプリ、教育、記録保存を見直す必要があります。
制度移行で生まれる仕事は、カードを読む機能の開発だけではありません。読取失敗時の案内や、利用できない人の代替手段も必要です。既存システムへの接続、確認記録の管理、店舗教育も含まれます。新規事業の余地は、この移行作業と継続運用にあります。
eKYCの主な3方式を比べる
2027年以降の主な方式は、三つに分けると理解しやすくなります。「公的個人認証」「ICチップと顔の照合」「その他の認められた方法」です。
| 方式 | 利用者が行うこと | 企業が確認するもの | 強み | 導入上の注意 |
|---|---|---|---|---|
| 公的個人認証サービス(JPKI) | マイナンバーカードを読み、暗証番号を入力する | 電子証明書と有効性 | 顔撮影なしでも高い確度で確認できる | 暗証番号忘れ、対応端末、同意画面への配慮が必要 |
| ICチップ+顔 | カードを読み、自分の顔を撮影する | IC内の顔写真・属性と現在の顔 | 運転免許証や在留カードも扱える | 書類ごとに読取仕様が違い、偽顔対策も必要 |
| 郵便・銀行照会等 | 書類送付や既存口座の利用など | 原本、口座、到達確認 | スマートフォンを使えない人の代替になり得る | 時間、費用、対象取引の要件が異なる |
方式選びでは、確認の強さと同じくらい、利用できない人の代替経路が重要です。
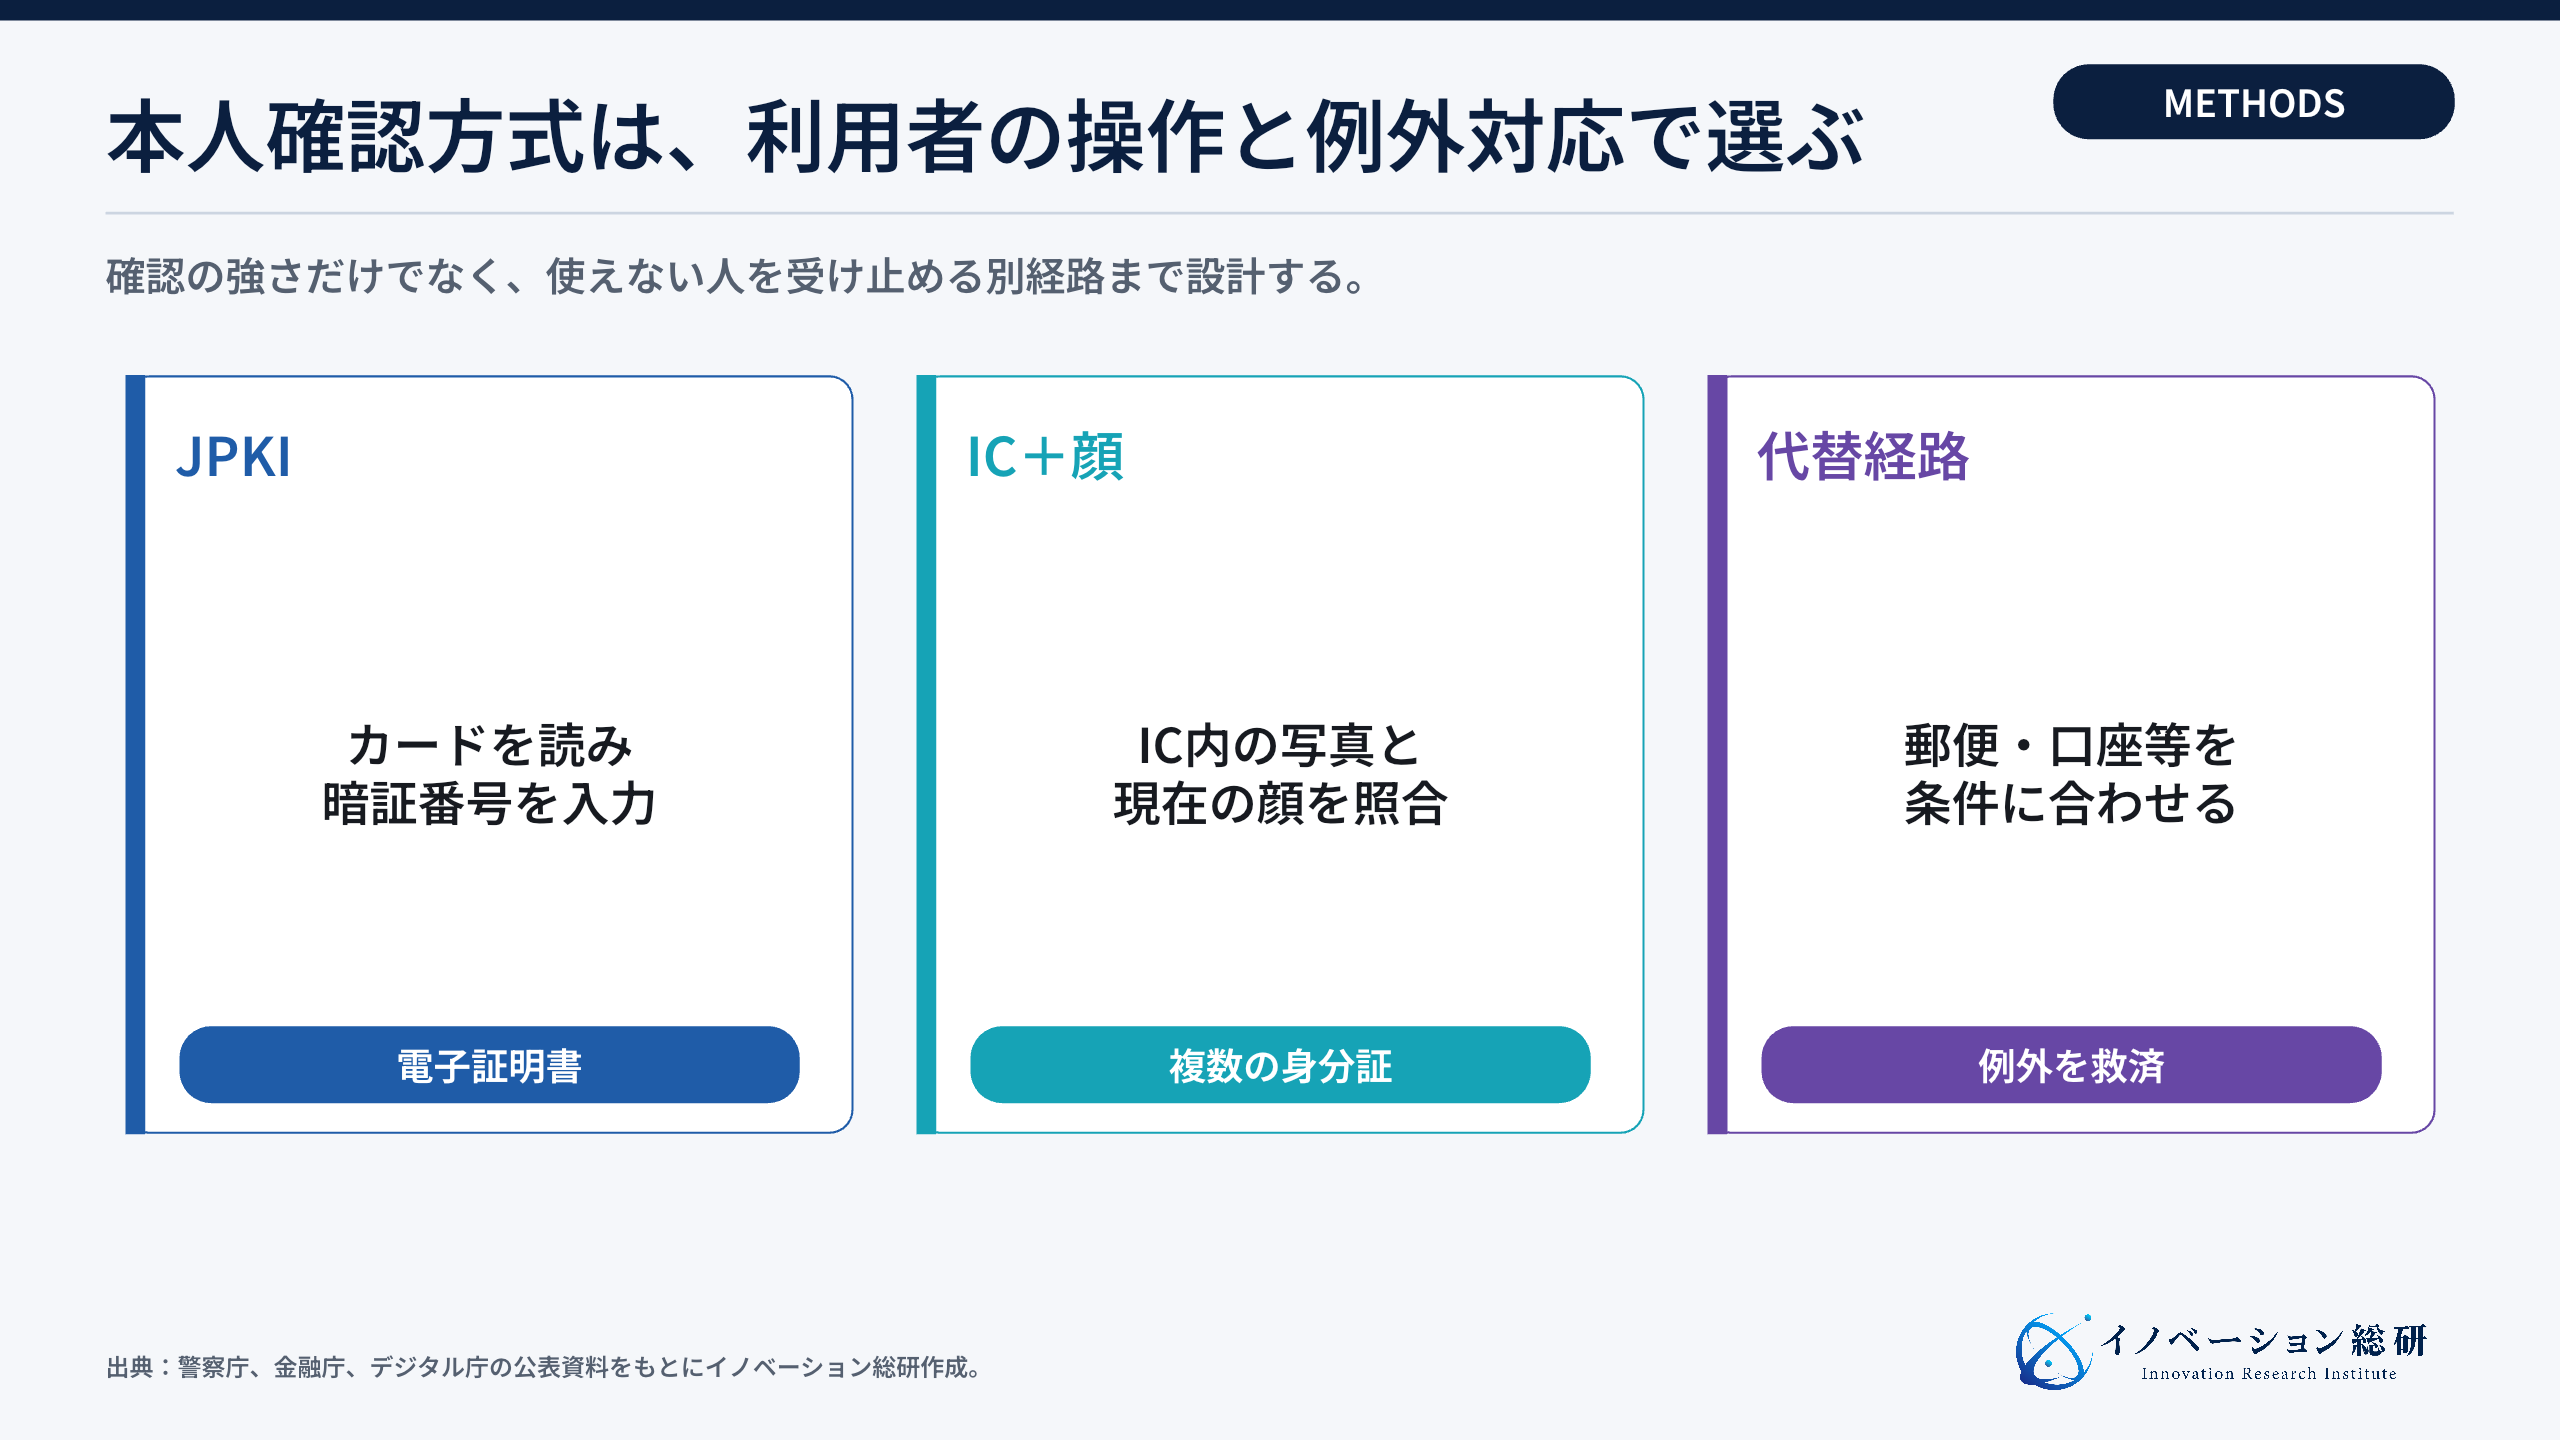
JPKIは、マイナンバーカードの電子証明書を使います。署名用電子証明書を使えば、氏名、住所、生年月日、性別の基本4情報と、申請内容の改ざん有無を確認できます。利用者が暗証番号を入力するため、顔撮影を必要としない設計も可能です。
ICチップと顔の照合は、カード内部の顔写真と、現在撮影した顔を比べます。偽造した券面画像を見せるだけでは通りにくくなります。一方で、カメラ、NFC、照明、端末の違いにより失敗が起きます。自動判定から外れた案件を誰が見るかまで設計します。
郵便や銀行照会などの方法は、単純な「古い方式」ではありません。ICやJPKIだけでは完結しない場合の受け皿です。対象には、スマートフォンを持たない人や暗証番号を忘れた人がいます。外国人や法人も考慮します。主経路と例外経路を分けて準備することが大切です。
市場を5層に分けると競争相手が見える
eKYC市場を一つのサービス市場として見ると、競争相手を見誤ります。実際には、証拠の発行、読取・判定、審査の進行管理、確認後の業務、利用者との接点が重なっています。
| 層 | 主な役割 | 代表的な企業・機関 | 競争軸 |
|---|---|---|---|
| 証拠・公的基盤 | 電子証明書、資格情報、有効性確認 | デジタル庁、J-LIS | 信頼性、利用範囲、接続条件 |
| 読取・判定 | IC、書類、顔、生体情報を確認 | Liquid、DNP、Entrust | 対応書類、精度、離脱率、不正対策 |
| 審査オーケストレーション | 条件に応じて確認を追加し、人審査へ回す | TRUSTDOCK、Persona、Sumsub | ルール変更、監査記録、外部データ連携 |
| 継続管理・再認証 | 住所変更、再確認、取引監視を行う | Cybertrust、Sumsub | 同意、更新頻度、誤検知、運用費 |
| 業界・顧客接点 | 口座、通信、行政、契約へ組み込む | みずほ銀行、TOPPANエッジ等 | 業務接続、顧客体験、例外処理 |
差別化の中心は、本人確認の瞬間から、確認後の判断と継続管理へ移っています。
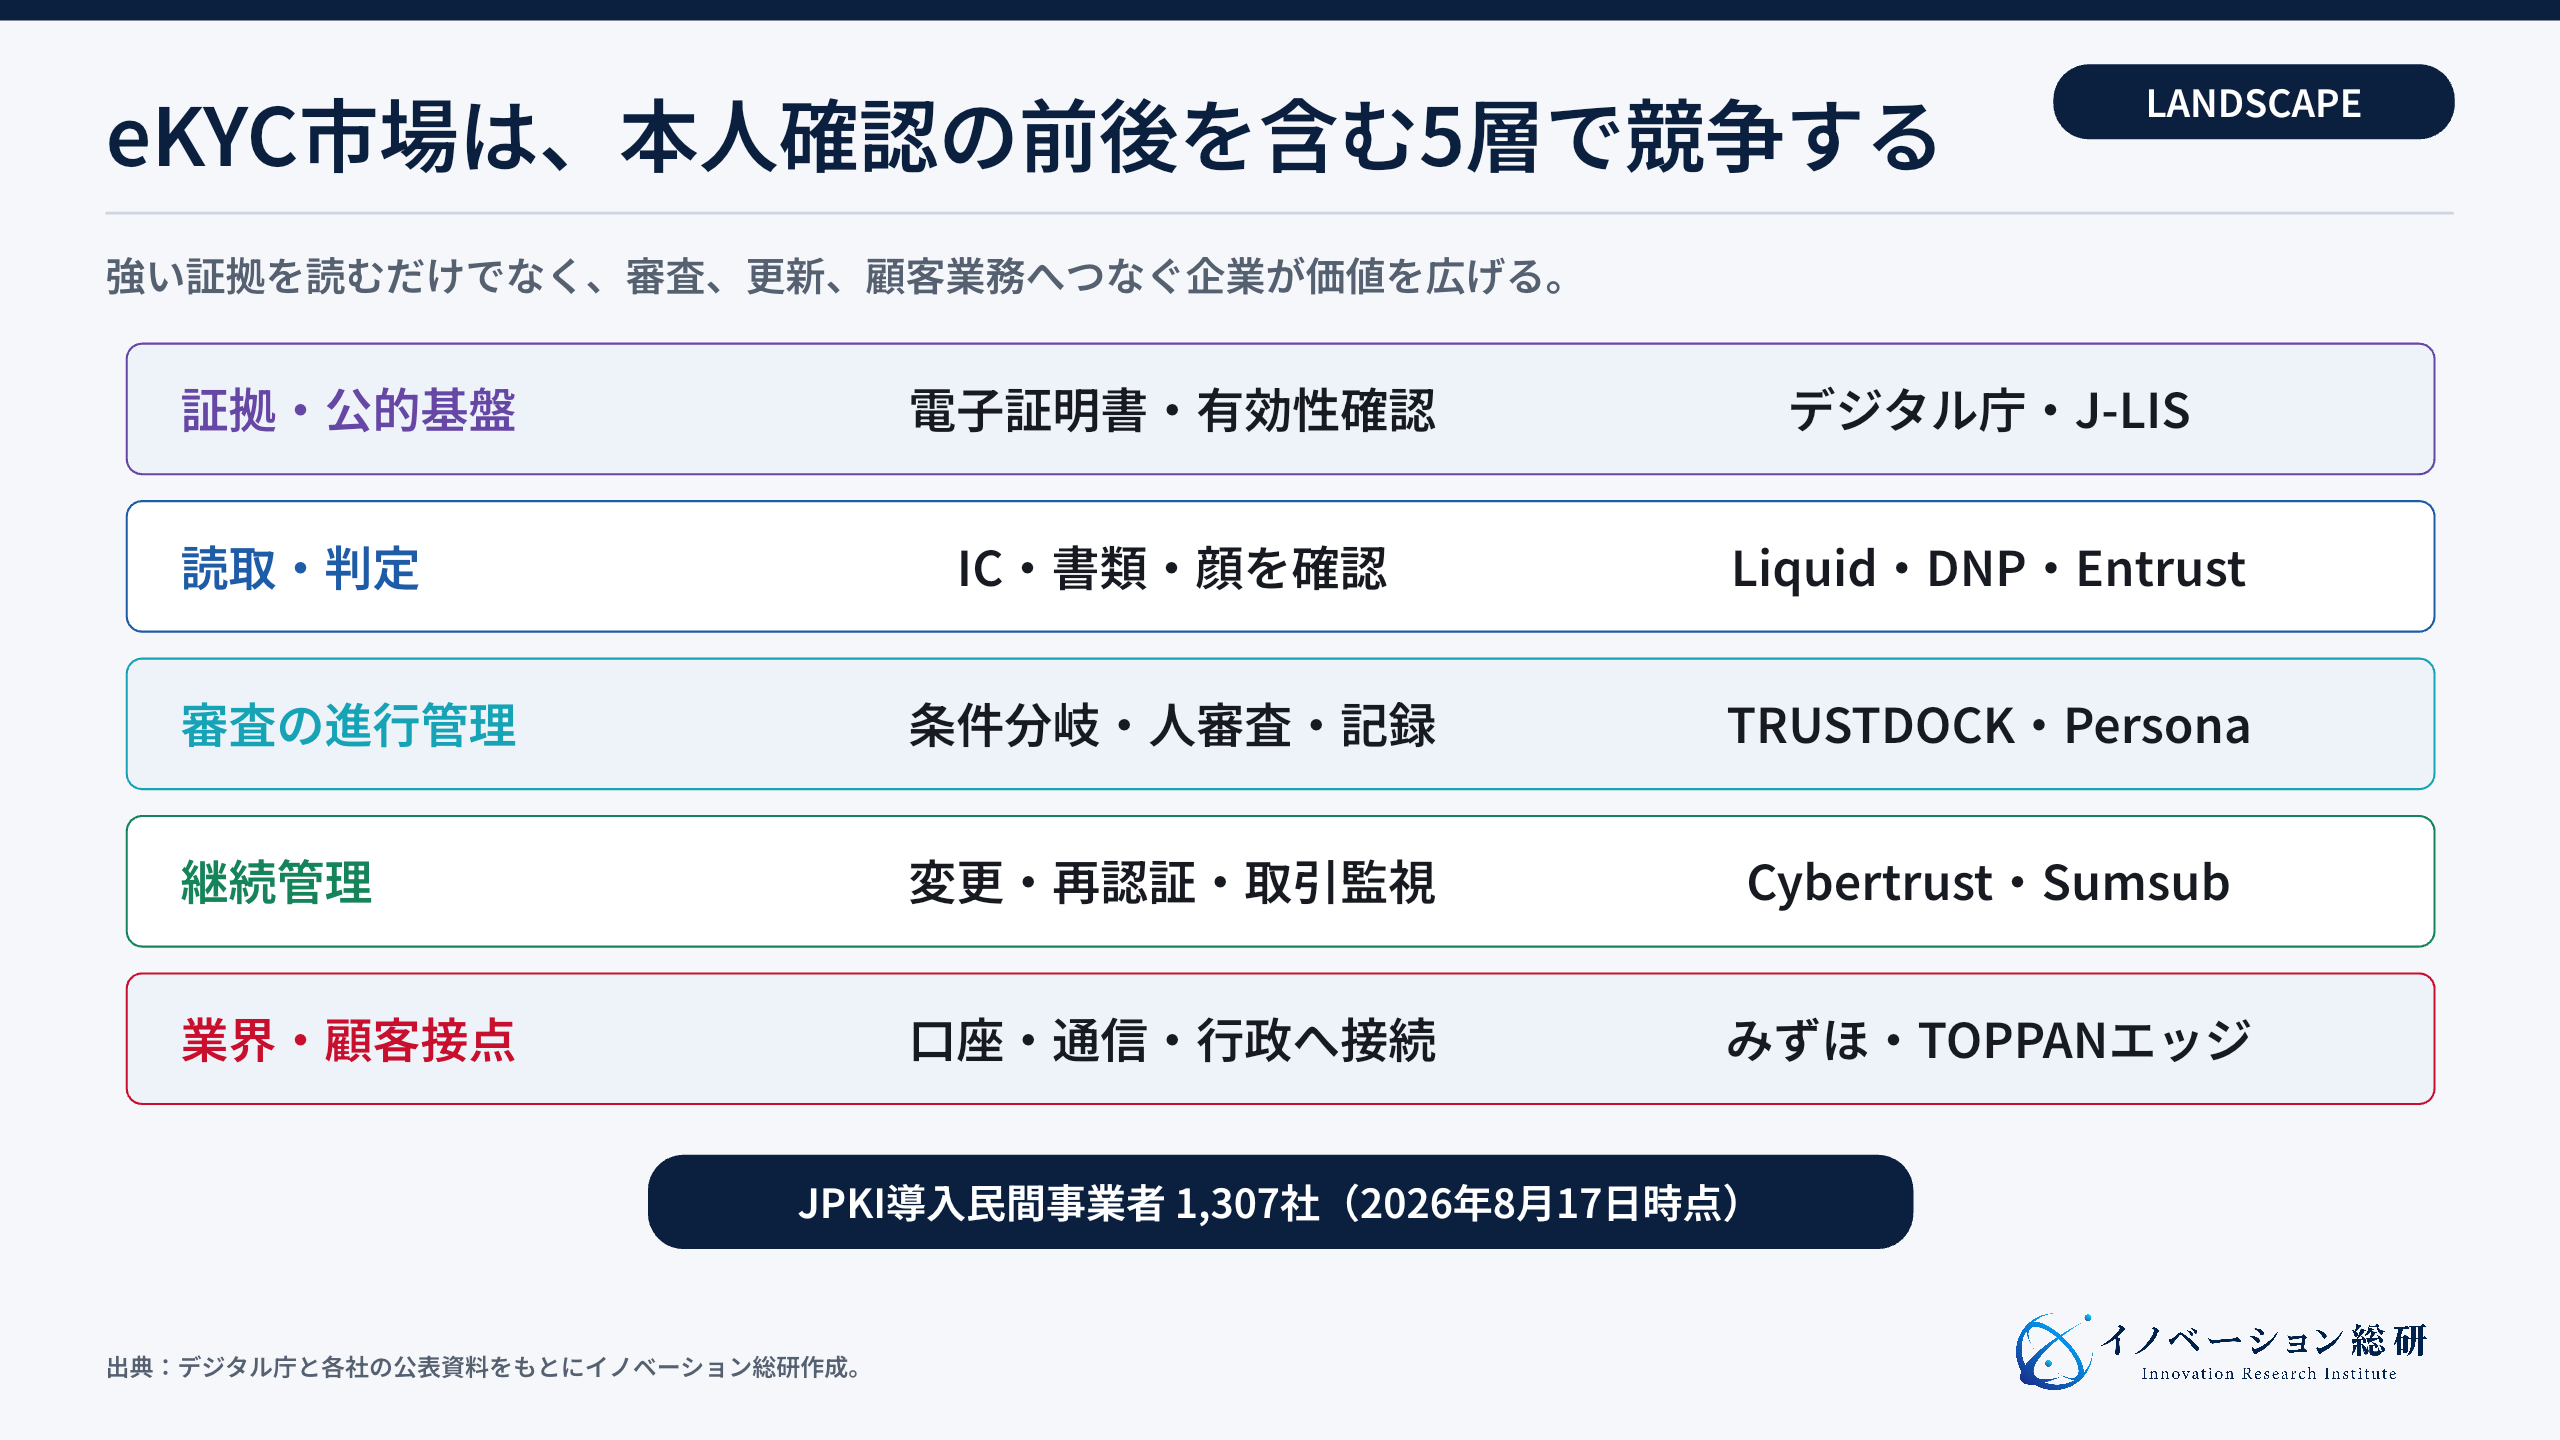
市場の広がりを見る一つの手掛かりは、公的認証の利用です。デジタル庁によると、JPKIを導入する民間事業者は2026年8月17日時点で1,307社です。銀行・証券だけでなく、保険、通信、引越し、交通、公共施設などへ用途が広がっています。
もう一つの手掛かりは、専業事業者の導入基盤です。Liquidは、グループの累計本人確認件数が1.5億件を超えたと公表しています。導入実績は700社超です。企業公表値ではありますが、本人確認が専門業務として外部化されていることを示します。
これから価値が大きくなるのは、確認の瞬間だけではありません。住所や氏名の変更、アカウント回復、高額取引時の再確認も対象です。法人の実質的支配者確認も含みます。顧客の利用期間全体を支える層です。
eKYCの国内外9事例から見える変化
九つの事例を並べると、各社が同じ本人確認APIを売っているわけではないと分かります。制度移行、店舗運用、継続管理、本人確認の再利用など、解いている課題が違います。
| 企業・機関 | 国・地域 | 主な取り組み | 事業化のポイント |
|---|---|---|---|
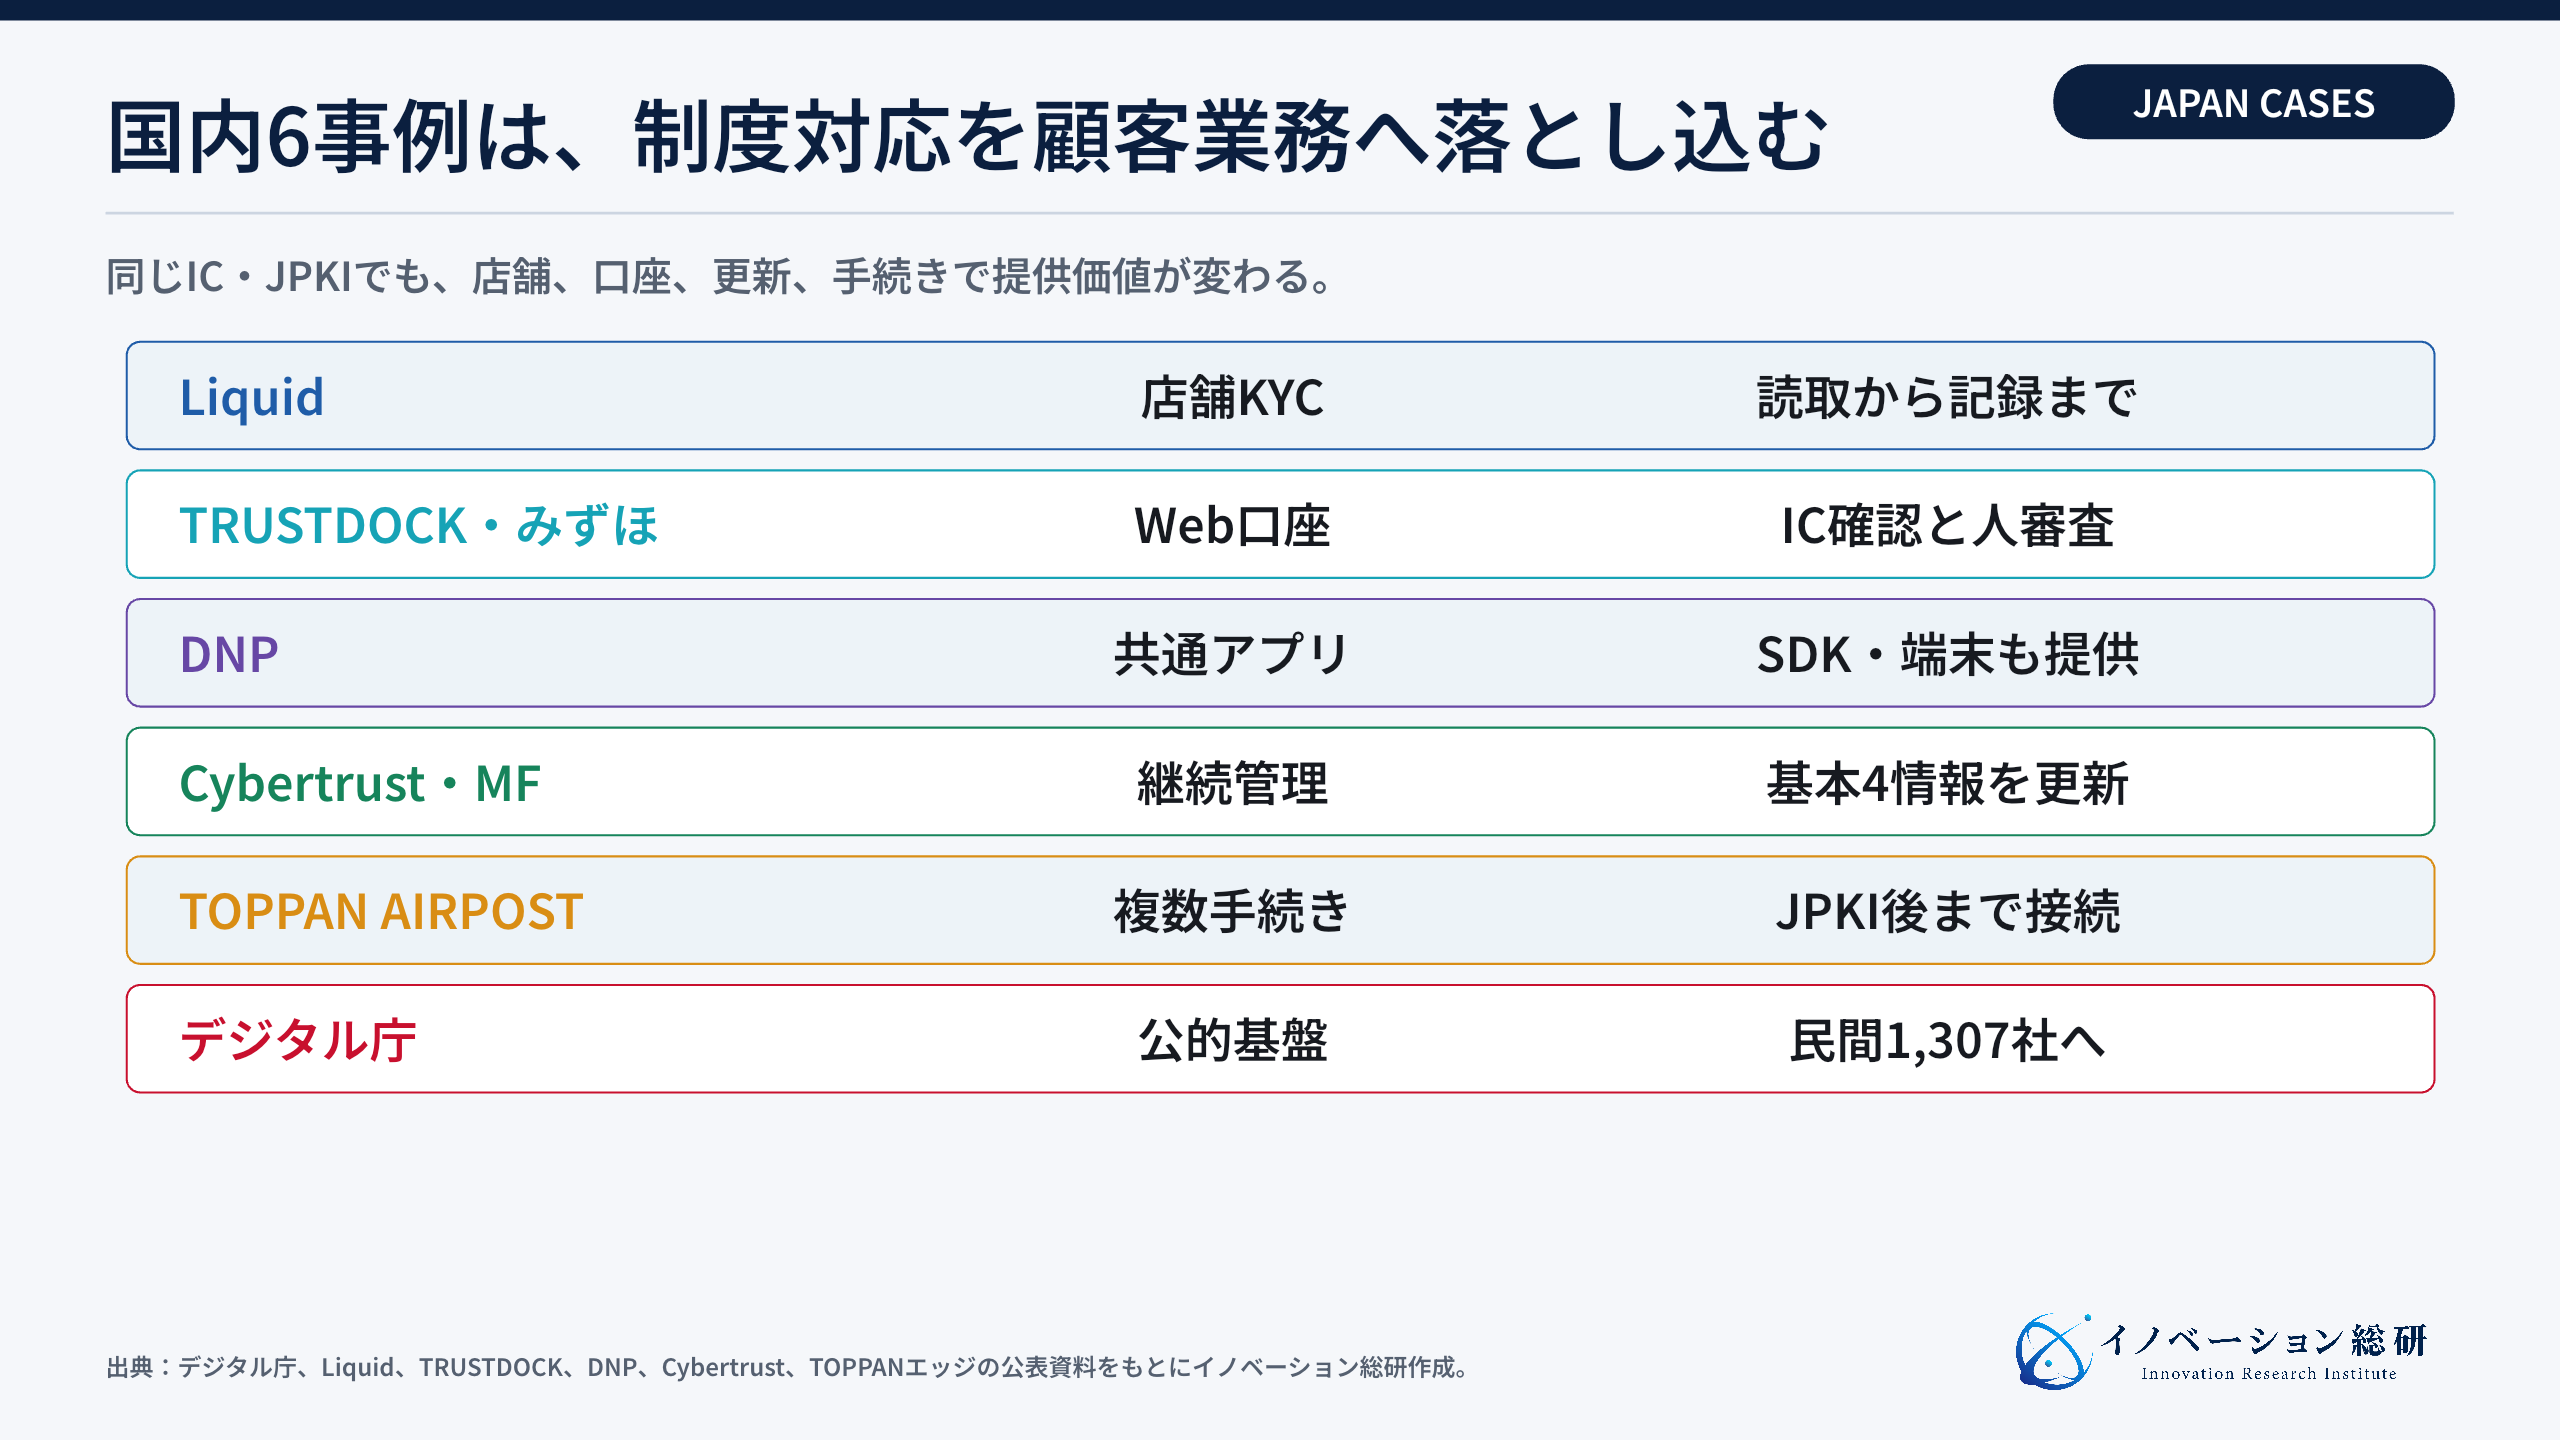
| Liquid | 日本 | IC・JPKI・顔認証、対面KYCアプリ | 読取から確認記録までを店舗運用へ落とす |
| TRUSTDOCK・みずほ銀行 | 日本 | Web口座開設へIC+セルフィーを追加 | 制度移行と審査業務を一体で提供する |
| DNP | 日本 | 対面・非対面の本人確認アプリとSDK | 端末、アプリ、管理画面をまとめて提供する |
| Cybertrust・マネーフォワードケッサイ | 日本 | IC確認と基本4情報の継続更新 | 契約時の確認を顧客情報の維持へ広げる |
| TOPPANエッジ「AIRPOST」 | 日本 | JPKIを使う手続きプラットフォーム | 一度の本人確認を複数手続きへつなぐ |
| デジタル庁 | 日本 | JPKI、マイナアプリ、認証API | 公的な信頼基盤を民間サービスへ開く |
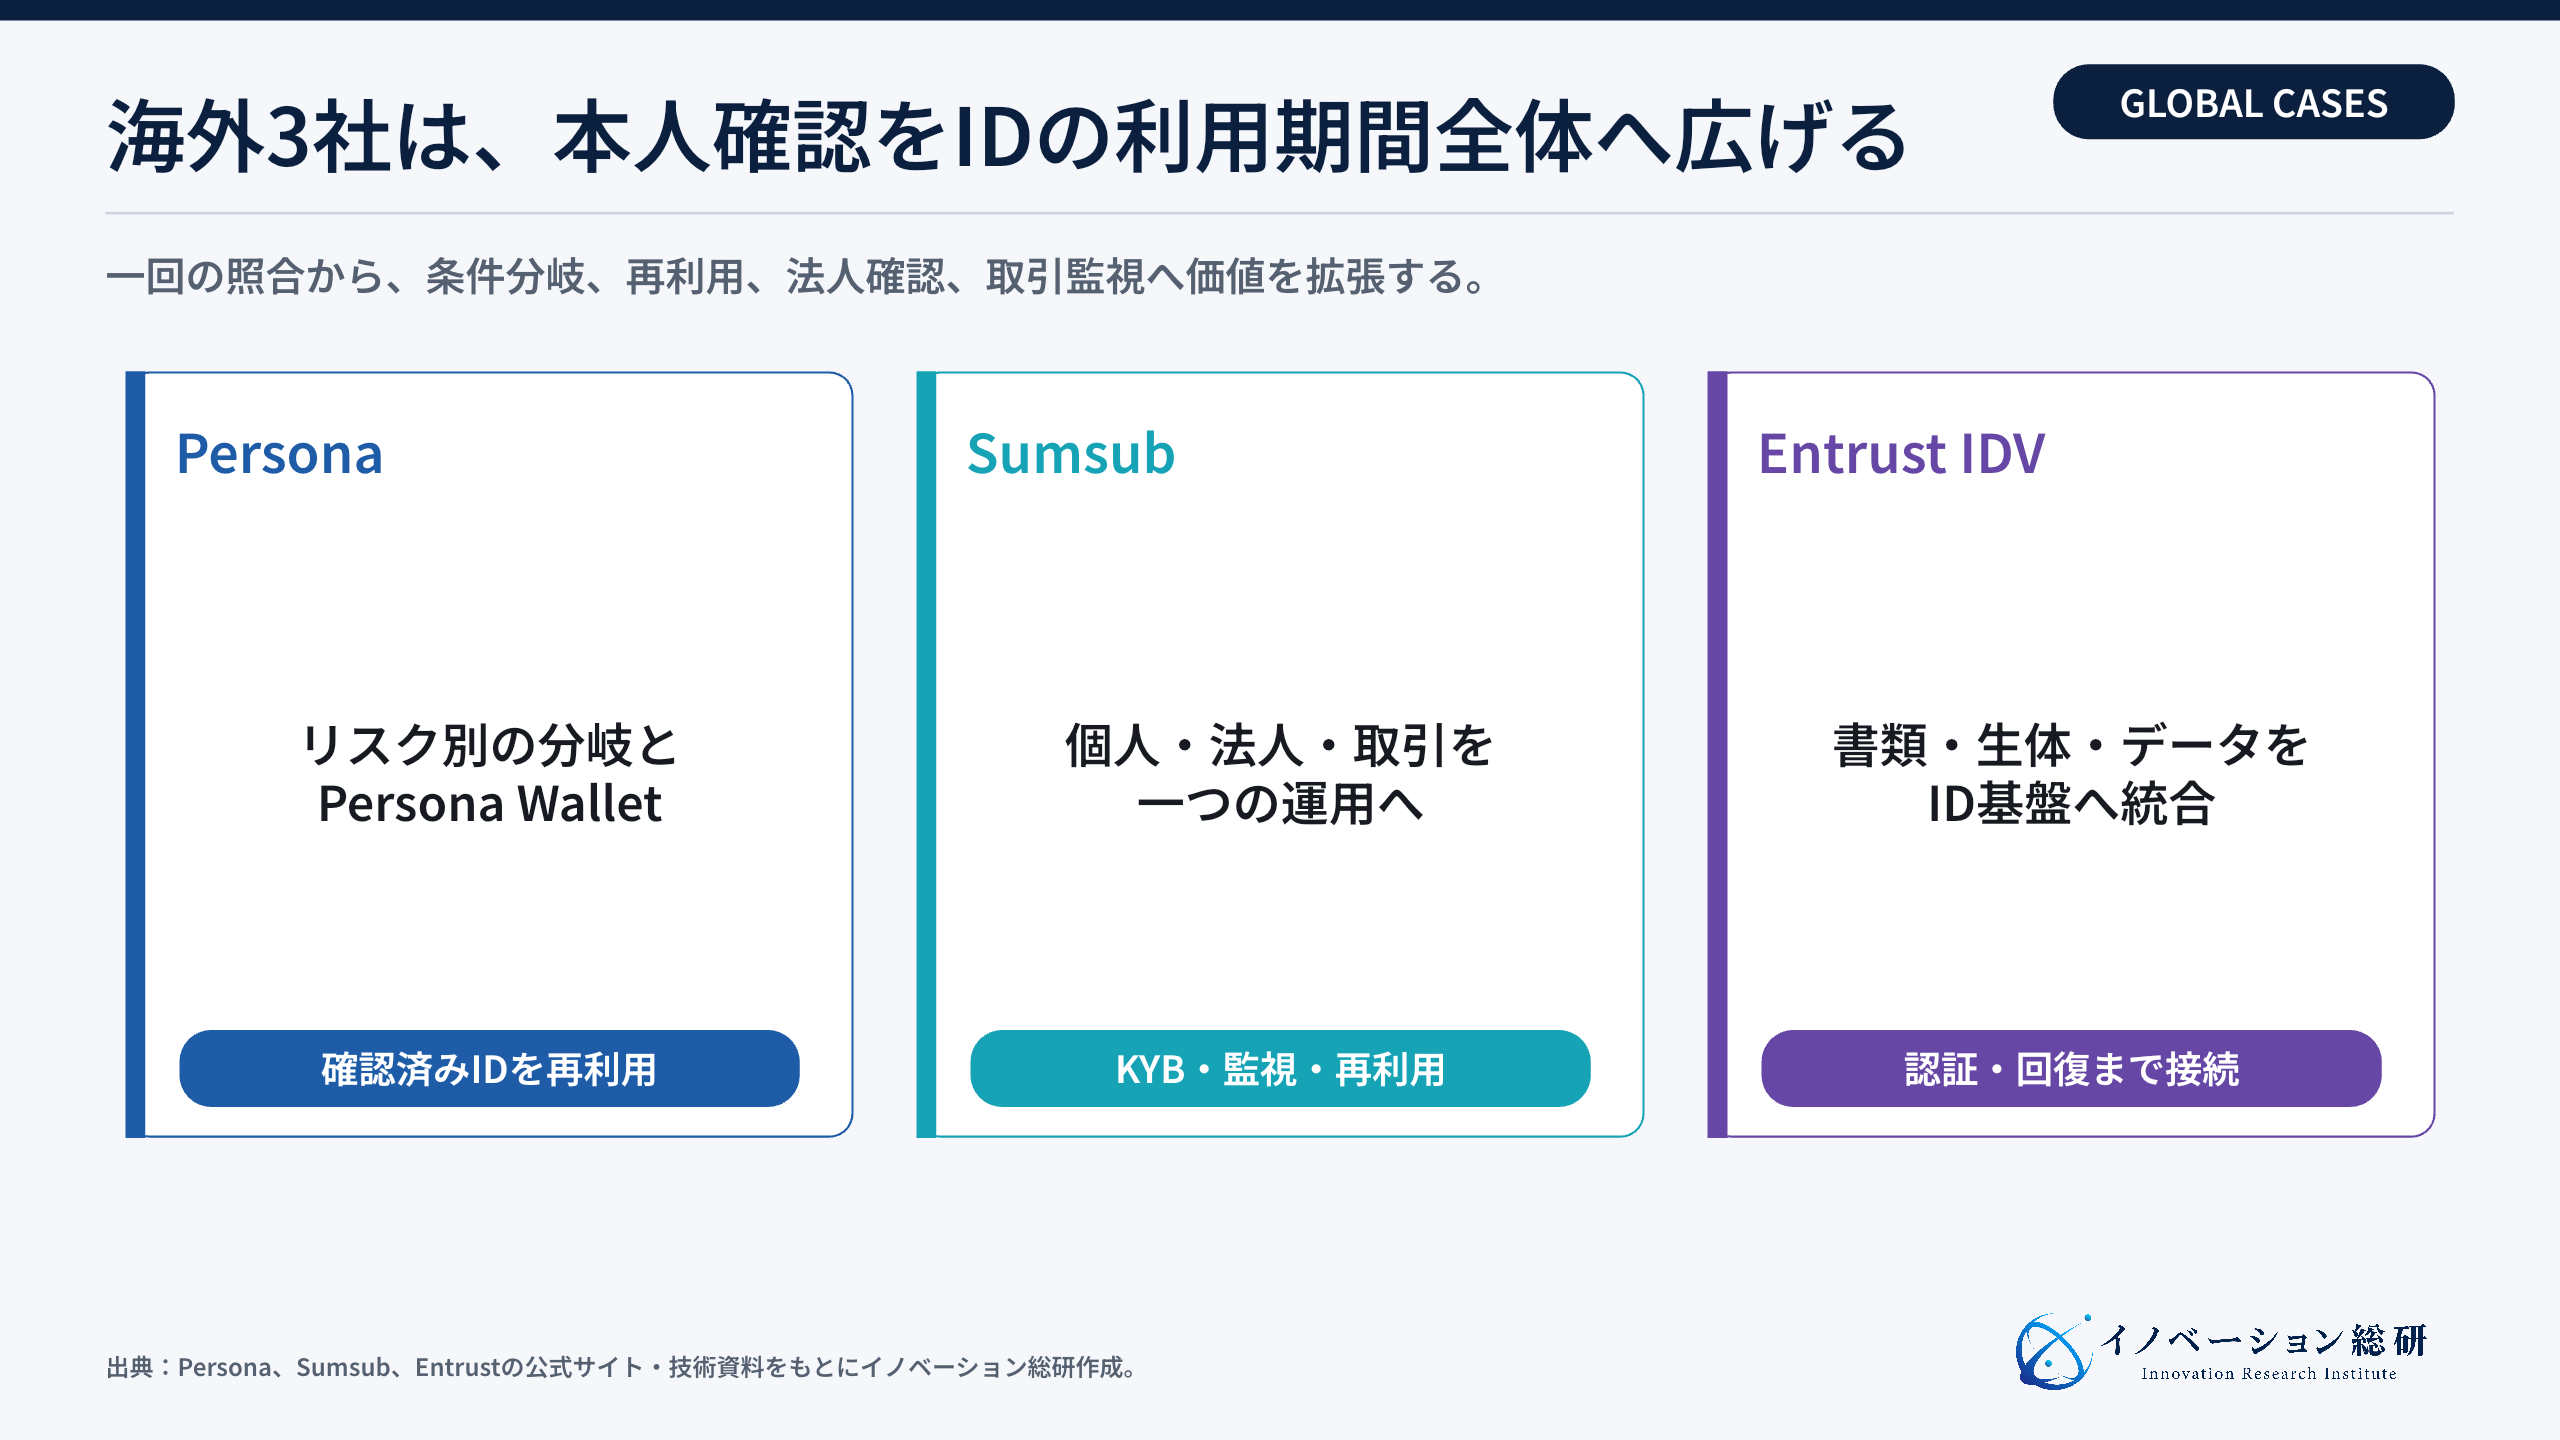
| Persona | 米国 | 条件分岐する確認フローとIDウォレット | リスク別審査と確認済み情報の再利用を扱う |
| Sumsub | 英国・世界 | KYC、KYB、監視、Reusable Identity | 個人・法人・取引を一つの基盤へまとめる |
| Entrust IDV | 米国・世界 | Onfidoを統合した本人確認基盤 | 書類・生体・データ・不正検知を組み合わせる |
共通する方向は三つです。第一に、券面画像からICや電子証明書へ証拠が強くなっています。第二に、全員へ同じ審査を行わず、リスクに応じて確認を変えています。第三に、契約時の一回から、継続管理と再利用へ価値を広げています。
国内企業は制度移行の負担を事業に変えている
国内では、2027年4月に間に合わせる移行需要がはっきりしています。ただし、各社の狙いはカード読取機能だけではありません。店舗、口座開設、例外審査、記録保存まで含めて商品にしています。
Liquidは店舗の読取と記録保存までまとめる
Liquidは、対面KYC専用アプリを2026年12月ごろに提供開始する計画です。店頭スタッフの端末へアプリを入れ、マイナンバーカード、運転免許証、在留カードなどのICチップを読み取ります。
事業者側の画面開発を不要にし、読み取った情報を確認しやすく表示します。さらに、本人確認の記録に必要な情報を管理画面で参照し、CSVで出力できる設計です。法改正対応を「ICを読める」だけで終わらせず、店舗の確認作業と記録管理へ広げています。
TRUSTDOCKはみずほ銀行の口座開設へIC確認を組み込む
TRUSTDOCKとみずほ銀行は、Web口座開設へICチップ確認とセルフィーを組み合わせる方式を追加します。従来の写真撮影中心の経路から、制度変更後も使える経路へ移ります。
TRUSTDOCKはAPIやSDKだけでなく、24時間365日の確認作業も提供しています。法人確認や反社会的勢力リスクの確認も組み合わせます。技術提供と人の審査を一つの商品にするBPaaS型です。
DNPはアプリ・SDK・端末を一括で提供する
DNPは、対面と非対面の本人確認に使えるスマートフォンアプリを2026年8月に提供開始しました。JPKI、マイナンバーカード、運転免許証、在留カードなどのIC読取へ対応します。
既存アプリへ組み込むSDKや、店舗用カードリーダーも提供します。自社ブランドで出せる機能もあります。企業は「共通アプリ」「組込」「店舗端末」から導入方法を選べます。制度移行の初期費用と時間を抑える狙いです。
公的認証は一度の確認から継続管理へ広がる
JPKIは、口座開設の入り口だけでなく、顧客情報の更新や複数手続きの共通基盤として使われ始めています。公的基盤と民間の業務設計をどう接続するかが、新しい競争領域です。
Cybertrustは住所変更を日次で確認できるようにした
Cybertrustとマネーフォワードケッサイは、マイナンバーカードのICを使う本人確認を導入しました。加えて、基本4情報の変更を日次で確認します。利用者の同意を前提に、氏名や住所が変わった場合は登録情報を更新できます。
従来、企業は郵送物などで顧客情報を確かめていました。この事例では、契約時の本人確認を、顧客情報を正しく保つ継続業務へ広げています。eKYCの売上機会が「一件の確認料」だけではないことを示します。
AIRPOSTは本人確認と複数の手続きをつなぐ
TOPPANエッジのAIRPOSTは、企業や自治体の手続きを一つにつなぐプラットフォームです。2022年からJPKIを使う本人確認を取り入れ、金融機関の諸手続きや行政手続きへ接続しています。
利用者は、手続き先ごとに本人確認書類の写しを用意する負担を減らせます。企業側は、本人確認だけでなく、その後の申請や情報連携まで受け取れます。確認の再利用には、利用者の同意、情報の利用目的、受取先の責任を分ける設計が必要です。
デジタル庁は民間が使える認証の入口を広げる
デジタル庁は、JPKIの民間利用を進めています。2026年8月17日時点で導入事業者は1,307社です。銀行口座だけでなく、保険、交通、公共施設、引越しなどの事例が掲載されています。
民間事業者は、プラットフォーム事業者を介して利用できます。要件を満たし、認定を受ける方法もあります。デジタル庁の認証APIやマイナアプリとの接続も整っています。個別企業が画面や署名検証をすべて一から作る必要は減ります。差別化は、認証後の業務へ移ります。
海外のeKYCは確認フローとID再利用へ進む
海外の大手は、書類と顔を一回照合する製品から、顧客の利用期間全体を管理する基盤へ広がっています。国ごとの規制、書類、データベースが違うため、条件分岐と外部サービスの組み合わせが重要です。
Personaは高リスク時だけ確認を追加する
Personaは、本人確認、外部データ、ケース管理を条件分岐で組み合わせるワークフローを提供します。低リスクの利用者は短い経路で終え、高リスクの場合だけ別の書類確認や人の審査へ回せます。
さらに、Persona Walletでは、確認済みの情報を利用者が保存し、別の事業者で再利用できます。事業者は必要な情報を要求し、利用者が共有範囲を選びます。便利さだけでなく、誰が何を受け取ったかを説明できる仕組みが必要です。
Sumsubは個人・法人・取引監視を一つにする
Sumsubは、個人確認、法人確認、制裁・PEPs確認を提供します。取引監視やケース管理も扱います。2026年には、個人と法人の確認モジュールでeIDAS 2.0のHighレベル認証を再取得したと公表しました。
Reusable Identityでは、確認済みデータを共有できます。利用する取引先同士の合意が前提です。越境サービスでは、本人だけでなく法人の実在も確かめます。実質的支配者と継続監視まで、一つの運用へまとめる価値があります。
EntrustはOnfidoをID基盤へ統合する
Entrust IDVは、Onfidoの本人確認技術をEntrustのIDセキュリティ製品へ統合しています。書類、生体認証、信頼できるデータ、不正の兆候を組み合わせ、確認フローを設計します。
同社は、2,500種類を超える書類と195か国への対応を公表しています。大切なのは対応数だけではありません。世界展開する企業は、国ごとに異なる書類と規制へ追随します。アカウント回復や高リスク取引でも、同じ本人情報を使う必要があります。Entrustは本人確認を、IDのライフサイクルへ広げています。
eKYCが直面する不正は、確認後まで続く
ICチップや電子証明書へ移れば、本人確認書類の偽造画像は使いにくくなります。しかし、不正がなくなるわけではありません。攻撃する場所が変わります。
たとえば、詐欺師が本人へ暗証番号の入力を誘導する場合があります。正規の本人が確認を終えた後に、アカウントを乗っ取る場合もあります。実在する人へ口座や携帯電話を契約させ、不正利用者へ渡す手口も残ります。
そのため、eKYCは次の防御と組み合わせます。
- 端末や通信の異常を見つける
- 同じ顔、書類、住所、端末の重複を調べる
- 高額取引や情報変更時に再確認する
- 人による確認へ回す条件を決める
- 誤って止めた利用者を救済する
- アカウント回復時の本人確認を強くする
深刻な誤りは二種類あります。不正者を通してしまう誤りと、正しい利用者を止める誤りです。不正率だけを下げようとすると、審査落ちや問い合わせが増えます。導入効果は、通過率、確認時間、人審査率、不正損失、問い合わせ、再試行を同時に測ります。
サイバーセキュリティの事業機会やゼロトラストの考え方と同じく、「入口で一度通したから安全」とは考えません。重要な操作のたびに、必要な強さで信頼を確かめ直します。
導入企業が設計すべき六つの責任境界
eKYCサービスを導入しても、本人確認の責任がすべて外部へ移るわけではありません。サービス提供者と導入企業のどちらが、何を決め、何を記録し、何に対応するかを明確にします。
| 論点 | 導入企業が決めること | 提供事業者へ確認すること |
|---|---|---|
| 対象取引 | どの法律・契約で、何を確認するか | 対応する方式と根拠 |
| 承認ルール | 自動承認、人審査、否認の条件 | 判定理由と変更履歴を取得できるか |
| 例外対応 | ICが読めない人をどう受け付けるか | 再試行、別方式、有人支援の範囲 |
| データ | 何を保存し、いつ消すか | 保存場所、再委託先、削除証跡 |
| 障害・不正 | サービス停止時に取引をどう扱うか | 復旧時間、通知、調査、補償の範囲 |
| 継続管理 | いつ再確認し、誰が判断するか | 変更情報、不正兆候、監査記録の提供範囲 |
特に見落としやすいのが、例外対応です。暗証番号を忘れた人、古い端末を使う人、読み取りにくい書類を持つ人、外国人、法人は一定数います。正常経路の通過率だけでなく、例外件数と一件当たりの処理時間を測ります。
また、個人情報を集める量は少ないほどよいとは限りません。目的に必要な最小限へ絞り、追加取得の理由を説明できることが重要です。本人確認結果、元画像、IC情報、審査メモでは、保存する必要性が違います。終了時の削除と、委託先からの返却・削除まで契約へ入れます。
自社はeKYCのどこへ入れるか
顧客業務の詰まり、自社資産、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
制度対応を、継続する本人確認事業の設計図へ。
対象取引、本人確認方式、例外処理、責任分界、本人確認後の更新、提携先と見送り条件を整理します。
新規事業としてeKYCへ参入する4つの道
eKYCへ参入する方法は、顔認証エンジンを新しく作ることだけではありません。制度移行と運用の分断を見ると、四つの入口があります。
| 参入方法 | 最初の顧客 | 自社が持つべき資産 | 主な提携先 | 最初に確かめること |
|---|---|---|---|---|
| IC・JPKI移行支援 | 金融、通信、多店舗事業者 | NFC、業務システム、導入PM | eKYC基盤、端末、法務 | 既存業務の何分・何円を減らせるか |
| 業界特化BPaaS | 不動産、中古品、物流、人材 | 業界知識、有人審査、顧客接点 | 読取・認証、BPO、監査 | 例外が繰り返し発生し標準化できるか |
| 継続管理・再認証 | 銀行、決済、保険、SaaS | 顧客データ、同意管理、不正分析 | JPKI、監視、CRM | 再確認で減らせる損失と事務費はいくらか |
| 越境KYB・ID再利用 | 越境EC、Fintech、Web3 | 法人調査、権限管理、国別運用 | 海外KYC、登記、ウォレット | 誰が情報を再利用し責任を負うか |
新規参入では、顔認証技術より先に、どの業界の例外処理を減らすかを決めます。
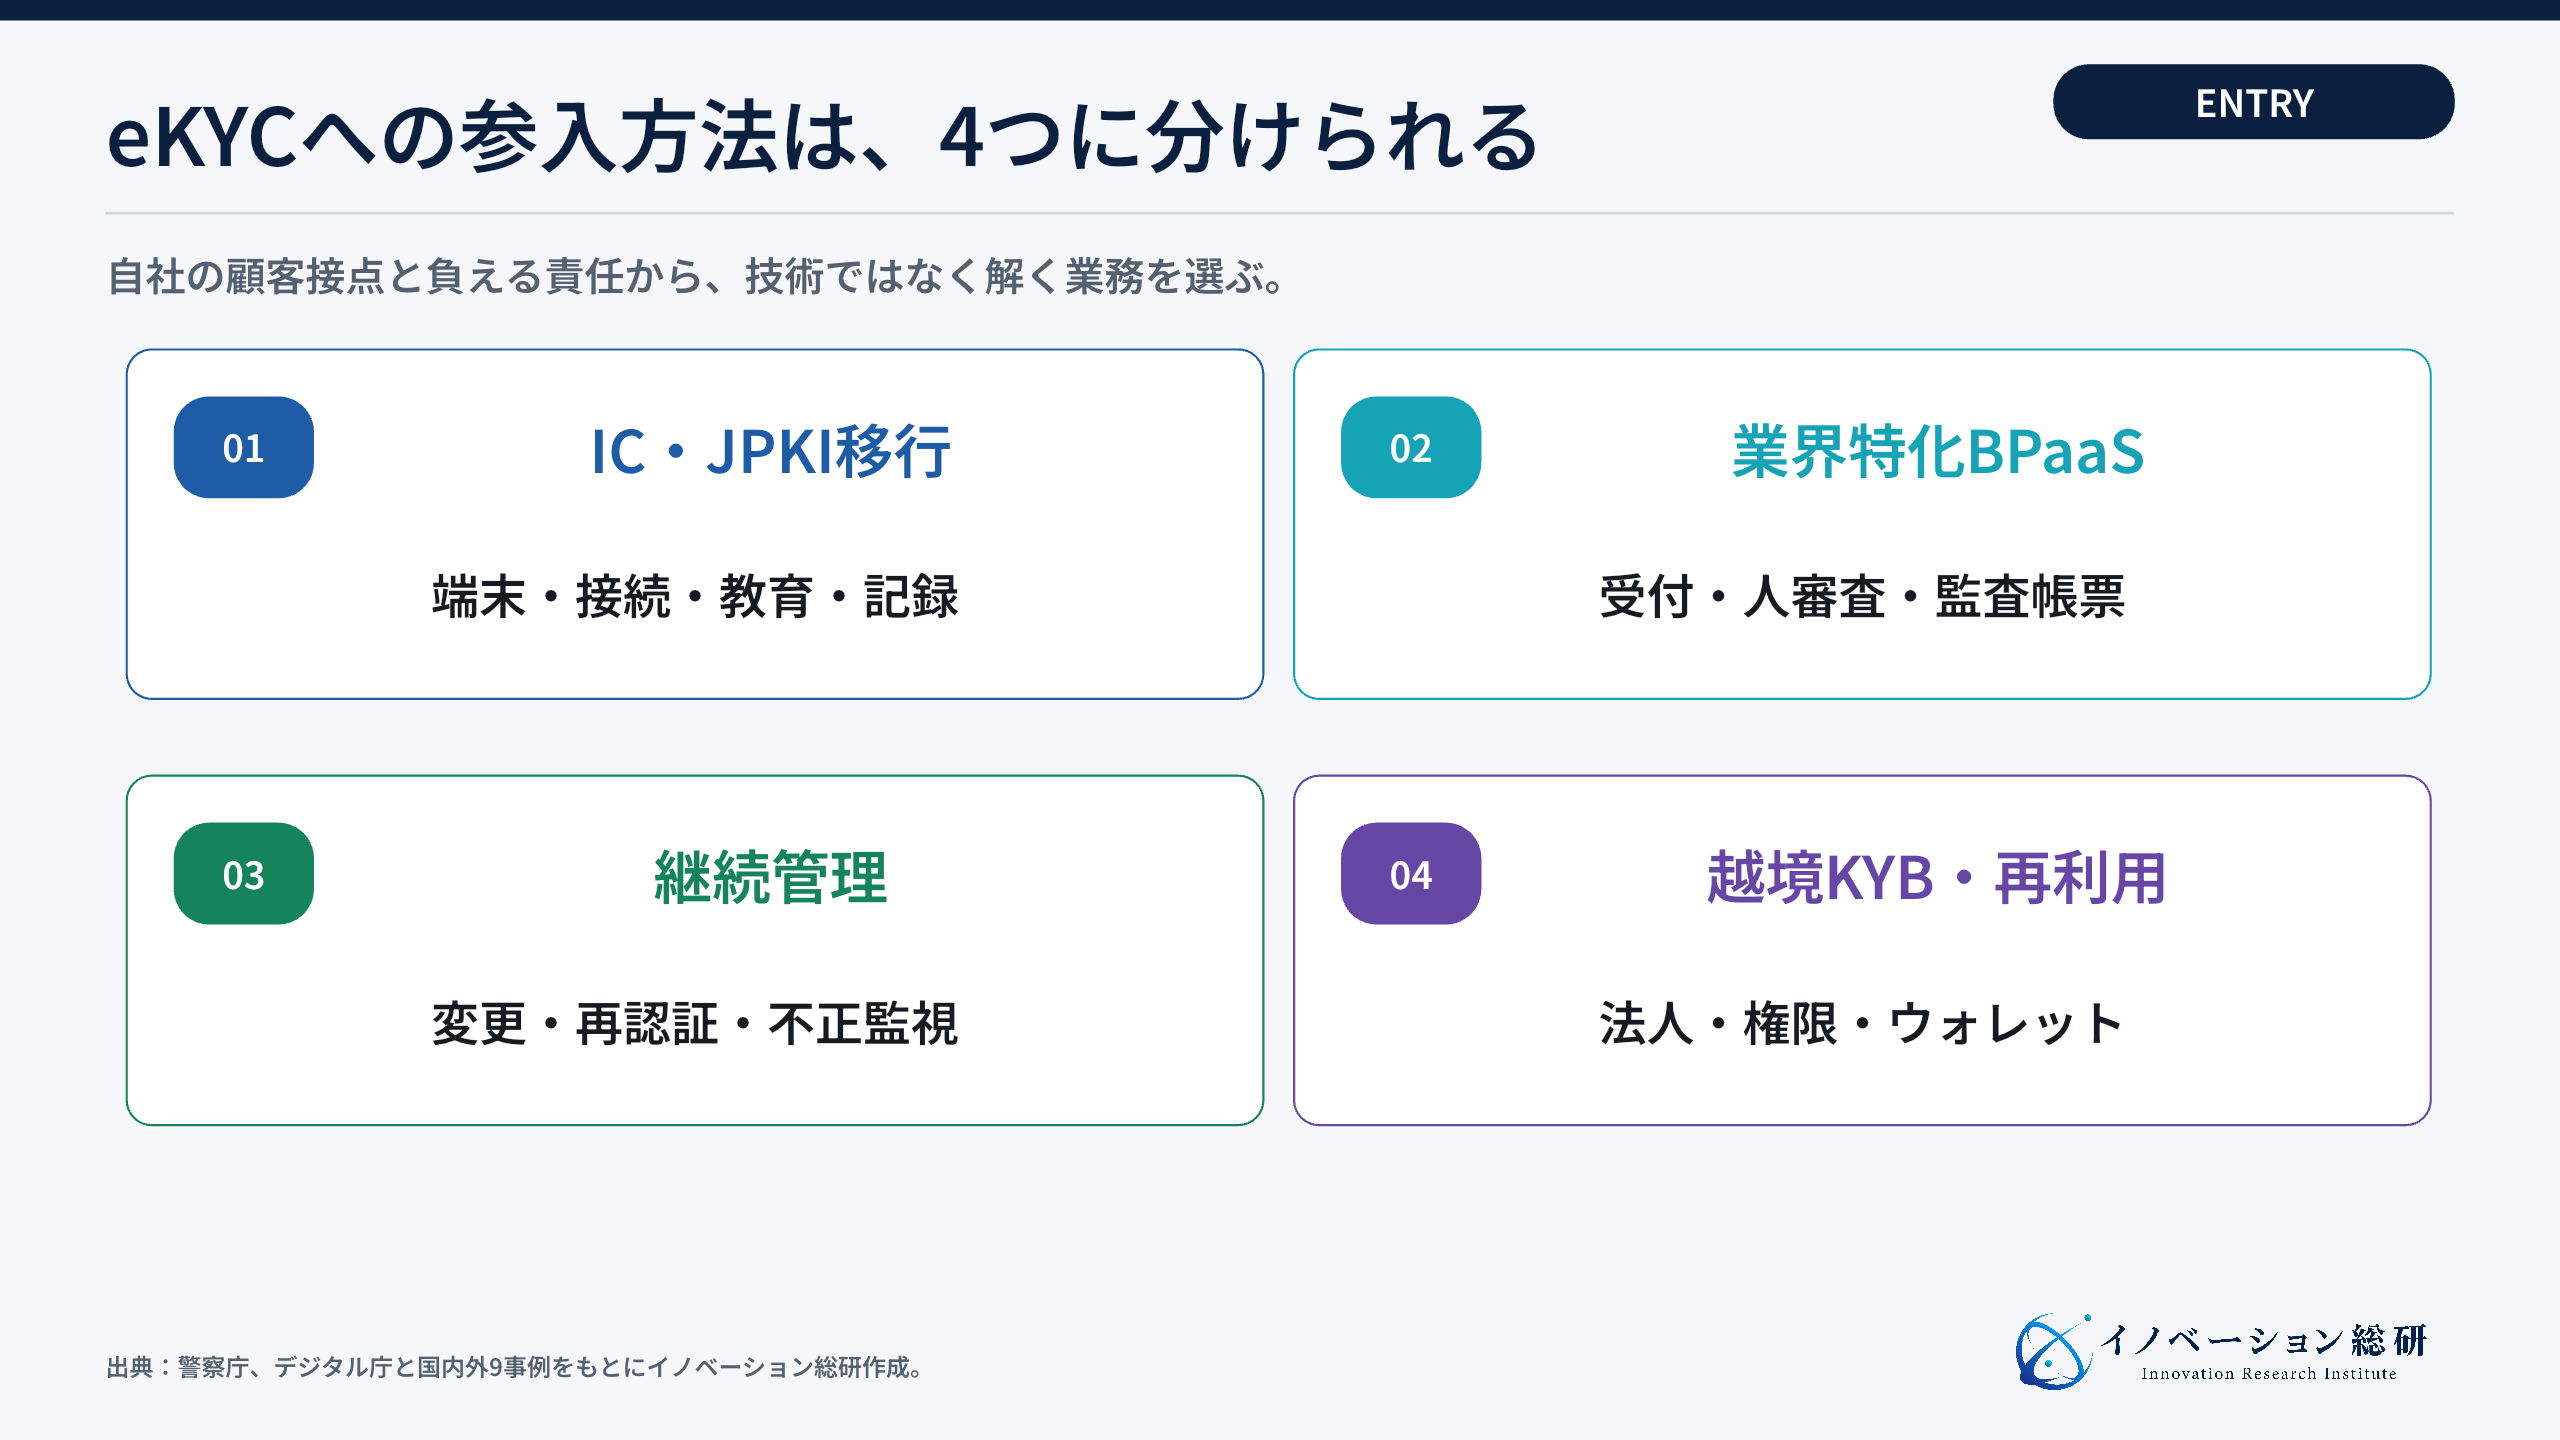
一つ目は、制度移行を支える方法です。既存アプリや店舗端末へIC読取を入れ、業務システム、確認記録、教育までつなぎます。期限のある需要ですが、導入後の保守と方式追加へ収益を広げられるかを見ます。
二つ目は、業界特化のBPaaSです。不動産、古物、物流、人材では、確認する書類、相手、タイミング、例外が違います。汎用APIに業界の受付画面、人審査、監査帳票を重ねることで、導入企業が運用を一から作る負担を減らせます。
三つ目は、継続管理です。住所変更、再認証、アカウント回復、高額取引時の追加確認をまとめます。一件の新規契約より、既存顧客の情報維持と不正損失の削減へ価値を置きます。
四つ目は、越境KYBとID再利用です。法人の実在、代表者、実質的支配者、権限を確かめます。確認済み情報を別の取引でも使えるようにします。ただし、再利用先が増えるほど、誤りの訂正、同意の撤回、責任分担が難しくなります。
デジタル通貨やウォレットと組み合わせる場合は、デジタル通貨の主要事例も参考になります。決済手段だけでなく、誰が保有し、誰が送金し、誰が権限を持つかを確かめるID層が必要です。
参入前に押さえたい七つの懸念
制度変更がある市場は、需要が分かりやすく見えます。しかし、対応期限だけを理由に参入すると、移行後に売上が残らないことがあります。
方式対応がコモディティ化する
IC読取やJPKI接続は、共通APIや公的アプリが整うほど差が縮まります。接続後の審査、例外処理、継続管理で独自価値を作れるかを見ます。
手作業が残り利益を圧迫する
画像不鮮明、氏名表記、外国書類、法人確認などで人審査が残ります。自動化率ではなく、一件当たりの総原価と再試行回数を測ります。
本人確認で利用者が離脱する
暗証番号、NFC読取、アプリ切替は負担になります。セキュリティを強くするほど、正しい利用者が途中でやめる場合があります。リスク別に確認の強さを変えます。
利用できない人を取り残す
対応端末を持たない人、暗証番号を忘れた人、障害がある人、外国人への代替手段が必要です。主要経路だけを最適化しないことが重要です。
個人情報事故の影響が大きい
本人確認データは、漏えい後に簡単には変えられません。取得項目、保存期間、暗号化、閲覧権限、再委託、削除まで確認します。
ベンダー停止が契約停止につながる
外部eKYCが止まると、新規契約を受け付けられなくなります。複数方式、手動切替、処理待ち、復旧後の再開手順を決めます。
海外方式を日本へそのまま持ち込めない
書類、電子証明書、法令、審査記録は国ごとに違います。海外製品の対応国数だけで選ばず、日本の方式と例外業務へ接続できるかを確認します。
参入を見送る条件も先に決めます。最初の支払者が決まらない場合は止めます。例外率を測れない、データ削除の責任を決められない場合も同じです。人審査を含めると粗利が残らないなら、開発しません。認証の責任を負えないなら、基盤を持つ企業との提携へ切り替えます。
eKYCについてよくある質問
eKYCの意味、2027年の制度変更、JPKI、導入方法について、よくある疑問を整理します。
まとめ|eKYCは本人確認後の運用で差がつく
eKYCは、オンラインで本人確認を行う仕組みです。犯罪収益移転防止法の本人確認方法は、2027年4月1日に変わります。口座開設などでは、書類画像を使う一部の方法が廃止されます。ICチップやJPKIへ重心が移ります。
国内では、Liquid、TRUSTDOCK、DNPが制度移行を支えています。Cybertrustは継続的な顧客情報更新へ価値を広げました。TOPPANエッジとデジタル庁は、公的認証を複数の手続きへつなぎます。
海外では、Persona、Sumsub、Entrustが確認機能を広げています。条件分岐、再利用、法人確認、取引監視を一つのID基盤へまとめます。確認の瞬間より、確認後の判断と運用を商品にしています。
新規事業の入口は、IC・JPKI移行支援、業界特化BPaaS、継続管理、越境KYB・ID再利用の四つです。自社で持つべきものは、顔認証技術だけではありません。特定業界の例外データ、審査の運用、顧客システムへの接続、責任分担を設計できる力です。
制度変更は参入のきっかけになります。しかし、移行対応だけでは長期の事業になりません。本人確認後の業務をどこまで減らし、不正と利用者負担の両方をどう管理するか。そこから参入方法を決めます。
参考資料
制度と各社の取り組みは、次の一次情報を中心に確認しました。
- 警察庁 JAFIC
- 警察庁「犯罪収益移転防止法施行規則の改正による本人確認方法の見直し」
- 金融庁「改正後の本人確認方法」
- デジタル庁「JPKI導入事業者及び事例一覧」
- Liquid「対面KYC専用アプリ」
- TRUSTDOCK「みずほ銀行のWEB口座開設への提供」
- DNP「本人確認アプリ」
- Cybertrust「マネーフォワードケッサイでの本人確認支援」
- TOPPANエッジ「AIRPOST」
- Persona Workflows
- Sumsub Reusable Identity
- Entrust IDV
CONTACT
お問い合わせ
eKYCの事業機会を、本人確認後の運用から具体化する。
制度変更、顧客業務、例外処理、継続管理、責任境界を整理し、自社で持つ役割と提携で補う役割を設計します。


