
投稿日:2026.09.08 最終更新日:2026.09.30
SSBJ(サステナビリティ基準委員会)の基準はいつから義務化?9社の準備
SSBJ基準は、企業が投資家向けにサステナビリティ情報を開示するための日本の基準です。気候変動や人的資本などの情報を、経営や財務への影響と結びつけて説明します。
SSBJ対応では、誰が数値を作り、誰が確かめ、どの原資料から報告したかを追える状態にすることが重要です。対象判定と基準の確認に加え、担当者と承認の流れを整えます。
東証プライム上場企業のうち、原則として5事業年度末の平均時価総額が3兆円以上の企業は2027年3月期から対象です。2026年7月には開示・保証制度の改正法が成立し、9月には適用する基準の指定も更新されています。
制度の段階と採用する基準の版を確認して準備します。
この記事ではSSBJの意味、対象・時期、ISSB・CSRDとの違いを整理します。国内9社の開示事例から、実務の整え方と支援事業の入口を考えます。
制度の確認日:2026年9月28日。企業事例は、金融庁の好事例集が取り上げた2024年12月期・2025年3月期などの開示に基づきます。
先に結論を示します。
SSBJ対応の中心は、報告書をきれいに作ることではありません。サステナビリティ情報を、有価証券報告書の締め日、承認、内部統制、証拠管理へ載せることです。
この記事の結論
SSBJ対応の中心は、開示項目を埋めることではなく、非財務データを経営報告の統制へ入れることです。
- 平均時価総額3兆円以上の東証プライム上場企業から、2027年3月期に適用が始まります。
- 国内9社は、経営会議、データ定義、取引先調査、報酬、第三者検証へ準備を広げています。
- 参入の入口は、対象・基準差分、データ・証拠管理、業界別データ変換、保証準備・統制の四つです。
目次
SSBJ(サステナビリティ基準委員会)の基準とは何かを一言で理解する
SSBJは基準を作る組織、SSBJ基準は投資判断に必要なサステナビリティ情報を示すルールです。 SSBJは、Sustainability Standards Board of Japanの略称です。
日本語ではサステナビリティ基準委員会と呼ばれます。
SSBJは組織の名前であり、同委員会が作るルールは「SSBJ基準」と呼びます。基準の内容を決めることと、対象企業・時期を法令で定めることは別です。
SSBJ基準は、投資家が企業価値を判断するための情報を対象にします。たとえば、気候変動が原材料費や設備投資へ与える影響、人材不足が事業継続へ与える影響、脱炭素製品が生む機会などです。
環境・社会に関する活動を広く紹介するだけでは足りません。その情報が、企業の将来のキャッシュフロー、資金調達、資本コストにどう関係するかを説明します。
SSBJは2025年3月5日に3つの基準を公表しました。国際基準をつくるISSBの基準との整合性を重視しつつ、日本の制度へ組み込める形にしています。
SSBJはいつから義務化される?対象企業と適用時期
対象判定は、原則5事業年度末の平均時価総額で行います。開示開始、二段階開示、第三者保証の時期を分けて確認します。
東証プライム市場の上場企業を対象に、規模別の段階適用が進められます。判定に使うのは、原則として直近5事業年度の各年度末の時価総額の平均です。
直近の株価や5年間の日次平均ではありません。上場後5年未満の場合は、上場後に経過した事業年度末の数値を使います。
| 対象企業 | 適用時期 | 現在の扱い | 実務上の注意 |
|---|---|---|---|
| 平均時価総額3兆円以上 | 2027年3月期から | 制度化済み | 最初の2年間は二段階開示を選べる |
| 1兆円以上3兆円未満 | 2028年3月期から | 制度化済み | 早めにデータと統制を整える必要がある |
| 5,000億円以上1兆円未満 | 2029年3月期からを想定 | 改正法は2026年7月成立。具体的な適用の詳細は政令・府令を確認 | 2029年からの計画と確定した施行規定を区別 |
| 5,000億円未満 | 今後検討 | 未確定 | 取引先からデータを求められる可能性はある |
金融庁の2026年2月20日の府令改正で、平均時価総額3兆円以上は2027年3月期、1兆円以上3兆円未満は2028年3月期からの適用が定められました。2027年3月期の判定には、2022年3月期末から2026年3月期末までの5時点を使います。
架空例|直近3.4兆円でも、5年度末平均は2.8兆円
対象となる5年度末の時価総額が順に2.2兆円、2.6兆円、2.8兆円、3.0兆円、3.4兆円なら、平均は14兆円÷5=2.8兆円です。直近の3.4兆円だけで「3兆円以上の初期対象」とは判断しません。
これは計算方法を示す架空例で、実際には市場区分、基準日、上場期間などの条件も確認します。
適用初年度から2年間は、二段階開示を選べます。SSBJ基準に従う記載事項を有価証券報告書で後から補う場合、翌事業年度の半期報告書の提出期限までに「有価証券報告書の訂正報告書」を提出します。
半期報告書そのものへ追記して済ませる方法ではありません(金融庁Q&A、20〜23ページ)。
ただし、二段階開示は準備を後回しにする仕組みではありません。対象範囲、重要なリスクと機会、データ所有者、経営会議での承認を先に決めなければ、後半の開示も間に合いません。
開示・第三者保証の義務と保証業者の登録制度を設ける改正法は、2026年7月15日に成立し、7月23日に公布されました。参議院の法案情報によると、これらの規定の施行日は2027年4月1日です。
「保証制度は検討中」とだけ説明する段階ではありません。
金融庁の制度説明資料(7・9ページ)は、保証を開示基準の適用翌年から導入し、当初は範囲を限定する設計を示しています。会社ごとの義務開始年度、保証対象、登録要件などは、成立した法律だけでなく、施行に向けた政令・内閣府令・保証基準と合わせて確認します。
SSBJの基本3基準と実務対応基準・2026年改正を整理する
基本3基準にSHK制度の実務対応基準が加わっています。2026年の改正・指定を反映した版で準備します。
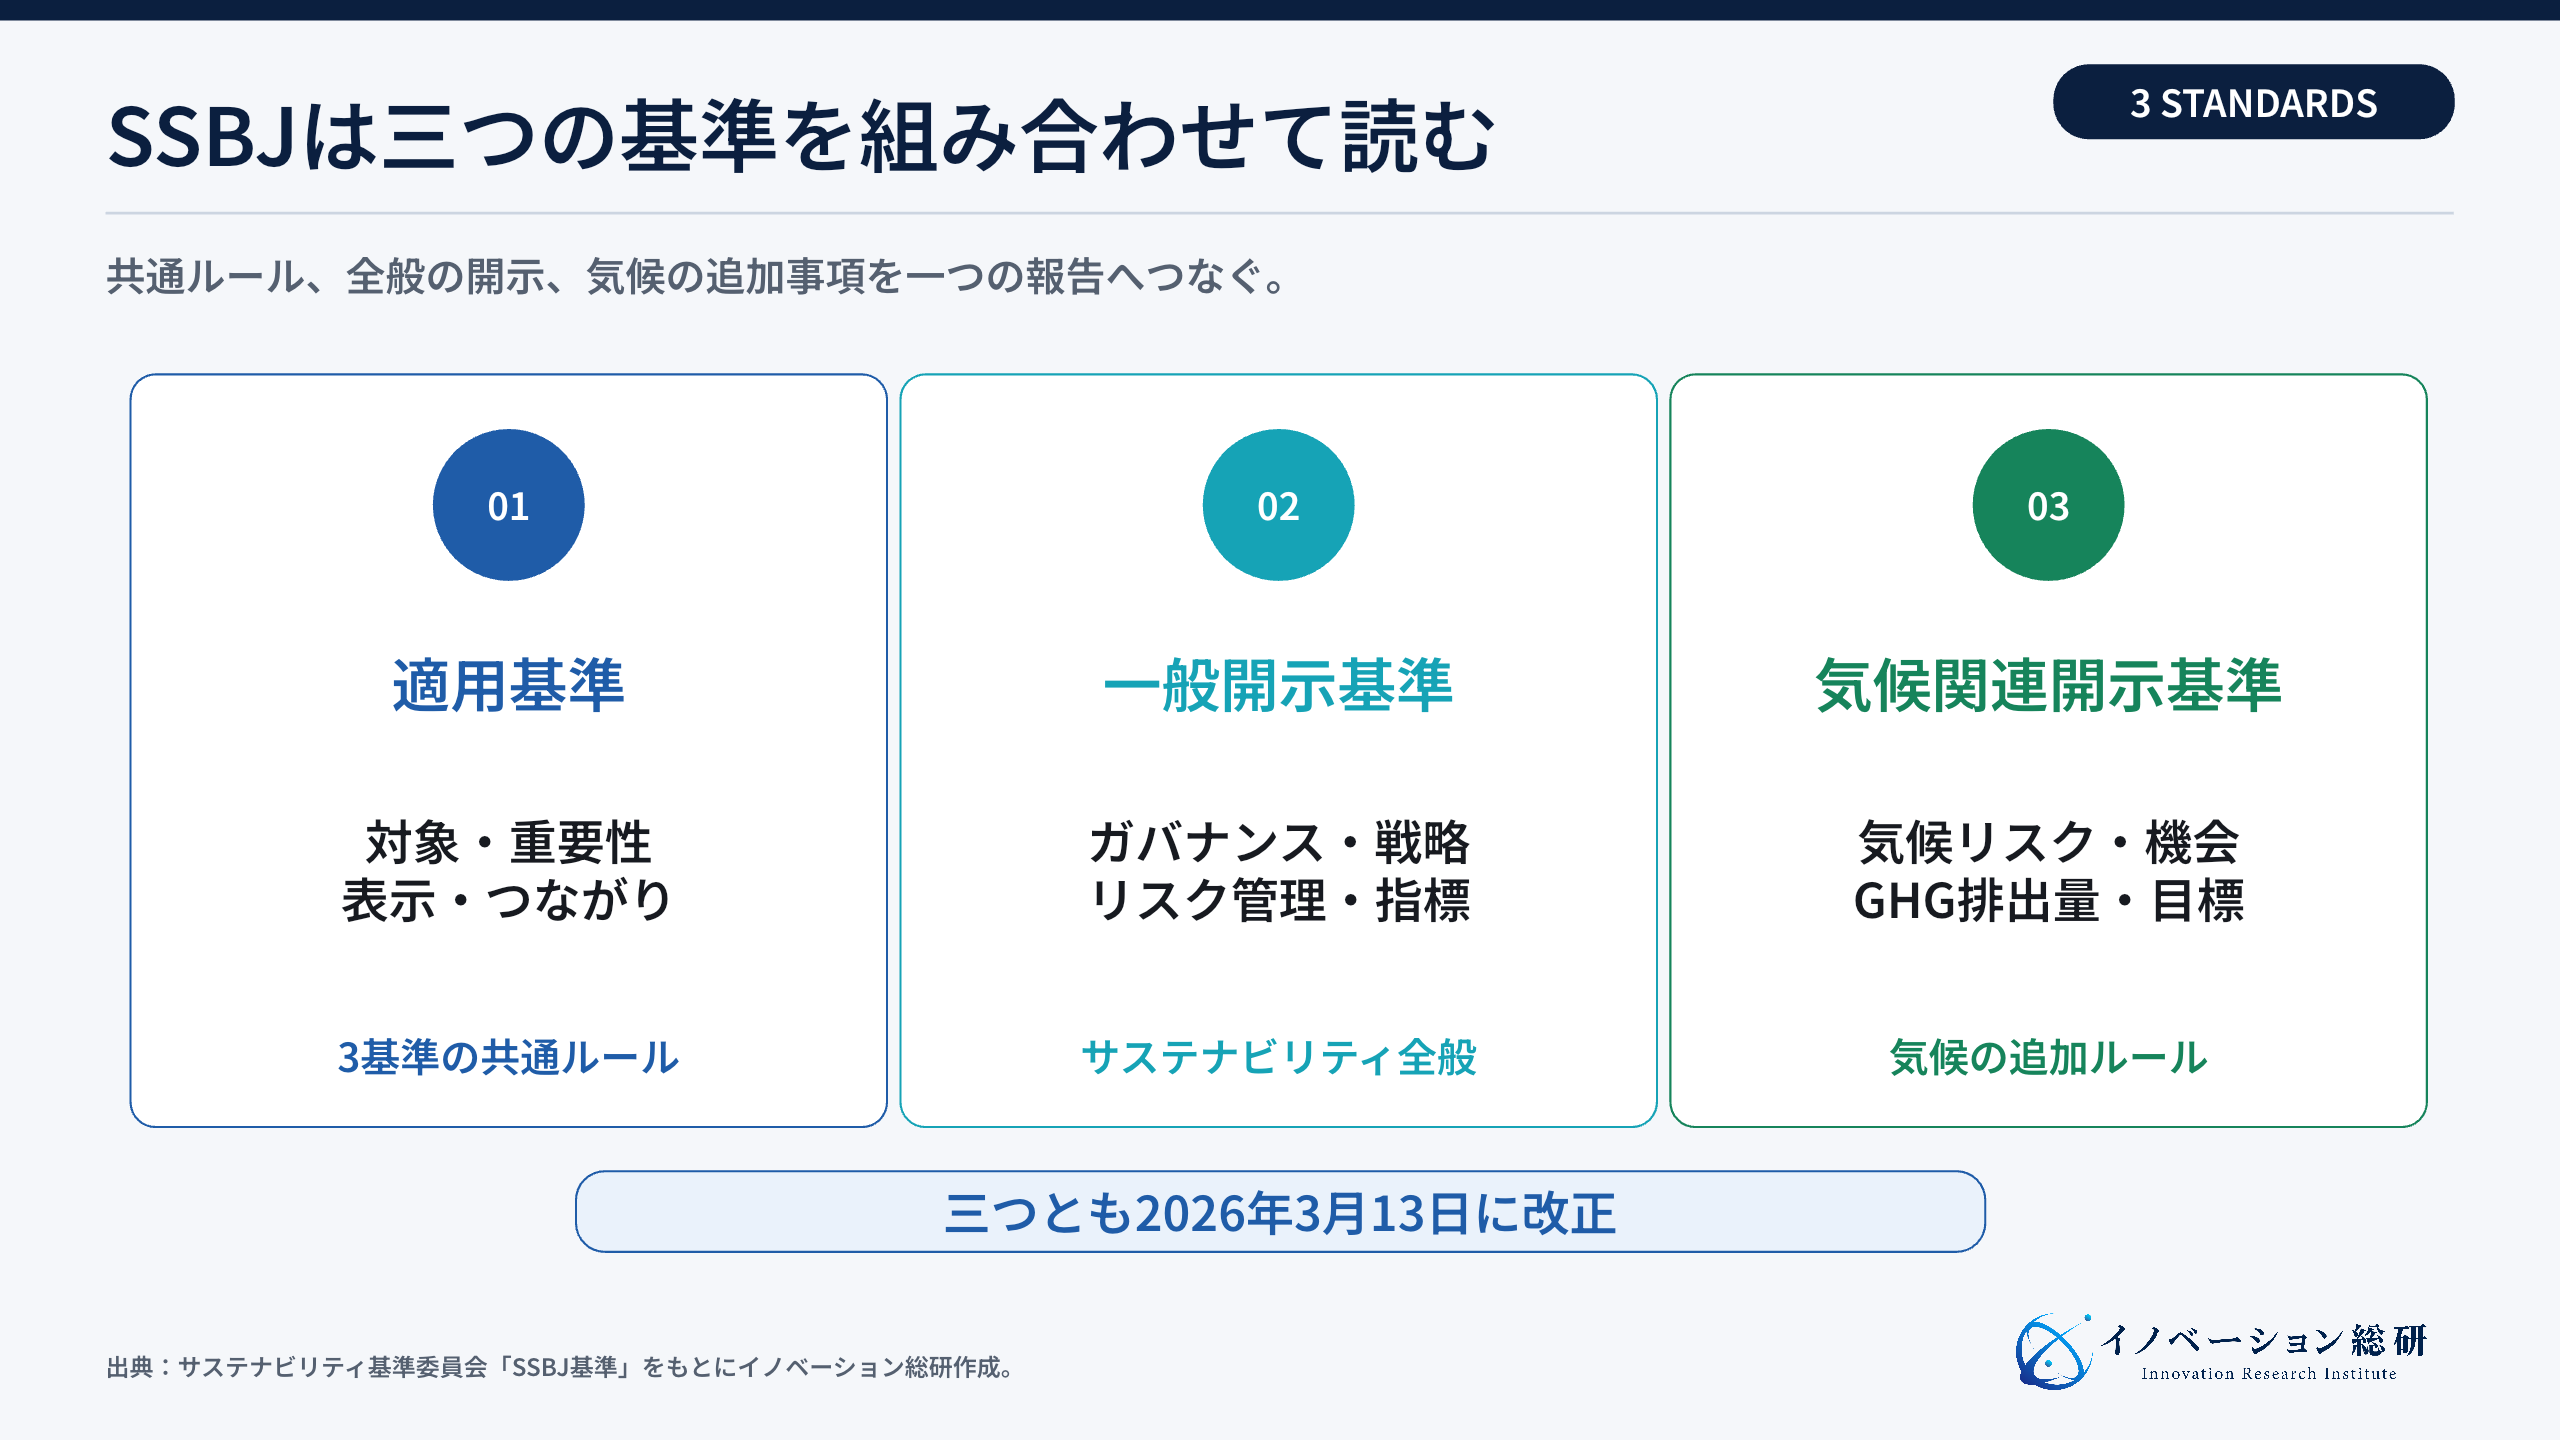
SSBJ基準の土台は、適用基準、一般開示基準、気候関連開示基準の三つです。2026年6月には、温対法の算定・報告・公表制度(SHK制度)に関する実務対応基準第1号が加わっています。
基本の3基準と実務対応1基準を分けると全体像を理解しやすくなります。
| 基本3基準 | 役割 | 主な内容 | 実務で決めること |
|---|---|---|---|
| 適用基準 | 3基準に共通するルール | 報告企業、重要性、表示、つながり | 対象法人、報告期間、判断根拠 |
| 一般開示基準 | サステナビリティ全般 | ガバナンス、戦略、リスク管理、指標と目標 | 重要なリスク・機会、責任者、経営との接続 |
| 気候関連開示基準 | 気候に関する追加ルール | 移行・物理リスク、排出量、シナリオ、目標 | Scope 1・2・3、計算方法、計画、前提 |
まず基本3基準で報告全体の対象・論点・方法を確認し、SHK制度の排出量を用いる場合は実務対応基準も照合します。最初に公表された版だけで作業を進めないことが重要です。
一般開示基準と気候関連開示基準には、共通する4つの柱があります。ガバナンス、戦略、リスク管理、指標と目標です。
たとえば気候変動なら、取締役会が何を監督するかを示します。さらに、事業戦略への影響、リスクの見つけ方、排出量と目標を一つの説明へつなぎます。
基本3基準は2025年3月5日に公表され、2026年3月13日に改正されました。6月11日公表の実務対応基準第1号は、SHK制度の方法で測定・報告する排出量を用い、気候基準に従う場合の開示を扱います。
9月15日の金融庁告示改正で、この実務対応基準も法定開示で用いる基準として指定されました。
担当者は、最初に読んだ2025年版だけで作業を進めないようにします。適用年度、会社の選択、経過措置、実務対応基準まで含め、採用した版を記録します。
ISSB・CSRDとの違いは何か
ISSB・SSBJは基準設定、CSRDはEUの制度です。原資料を共用しても、対象範囲と算定方法は基準ごとに照合します。
SSBJ、ISSB、CSRDは、すべてサステナビリティ情報を扱います。ただし、役割と重視する視点が異なります。
ISSBは、国際的な投資家向け開示の基準をつくる組織です。IFRS S1はサステナビリティ関連の財務情報全般、IFRS S2は気候関連情報を扱います。
SSBJは、この2基準との整合性を重視した日本の基準です。そのため、海外投資家にも比較しやすい情報を目指しながら、日本の有価証券報告書へ組み込むための制度設計が進められています。
一方、CSRDはEUの企業報告制度です。投資家への財務影響だけでなく、企業が人や環境へ与える影響も重要性評価の対象にします。
これをダブル・マテリアリティと呼びます。
日本企業が両方へ対応する場合、共通する原資料は再利用し、指標ごとに定義、対象法人・取引網、報告期間、算定方法を照合します。重要性や書式の違いだけを管理すればよいわけではなく、同じ名称の指標でも対象範囲が異なる場合があります。
EU向けでは、CBAMが求める製品別の排出量とも接点があります。ただし、CBAMの申告値と企業全体の開示値は目的や境界が異なるため、単純に同じ数値を転用できない場合があります。
開示実務は決算工程に近づく
提出日から逆算し、データの定義、担当者、確認期限、承認、根拠資料をそろえることが開示準備の中心です。 SSBJ対応は、サステナビリティ部門だけで完結しません。
有価証券報告書の提出日程から逆算して、経理、法務、IR、事業部、人事、調達、工場が収集・確認・承認の期限を共有します。下表は当研究所による工程整理で、原資料を企業が保管する仕事と、独立した保証提供者が業務調書を作る仕事は区別します。
| 工程 | 主な仕事 | 担当の例 | 残す証拠 |
|---|---|---|---|
| 1. 対象と重要性 | 報告企業と重要なリスク・機会を決める | 経営企画、法務、事業部 | 判定表、議事録、承認記録 |
| 2. 定義とデータ | 指標、計算方法、データ所有者を決める | 経理、人事、環境、調達 | データ定義、原資料、計算式 |
| 3. 収集と確認 | 締め日までに集め、異常値を確認する | 各拠点、連結担当、IT | 提出履歴、差戻し、修正理由 |
| 4. 経営判断 | 戦略、投資、目標と結びつける | CFO、経営会議、取締役会 | 報告資料、決議、課題管理 |
| 5. 開示と保証 | 有価証券報告書へ載せ、保証に備える | 企業の開示担当、内部監査/独立した保証提供者 | 企業:原資料・変更履歴・承認。保証提供者:業務調書 |
実務では、同じ指標の意味が部門ごとに違うと集計し直すことになります。従業員数の対象範囲、再生可能エネルギーの扱い、Scope 3の推計方法などを、収集前に定義しておくことが重要です。
もう一つの難所は締め日です。というのも、財務情報は決算日程に沿って集まりますが、非財務情報は年1回のアンケートで集めている会社もあるからです。
そのため、月次・四半期で確定できる項目と、見積りを使う項目を分ける必要があります。
データの正しさだけでなく、説明の統制も必要です。前年から文章を変えた理由、目標を変更した判断、未達の原因を、経営判断の記録と結びつけます。
SSBJ対応の準備に使える9社の事例
国内9社の事例は、完全準拠の認定としてではなく、経営判断とデータ管理をつなぐ方法として読むと役立ちます。 金融庁「記述情報の開示の好事例集2025」のサステナビリティ部分は2025年12月に公表され、2026年3月に全体が完成しました。
ここでは収録された国内9社の開示を、統治、データ管理、経営判断への接続という観点で整理します。
好事例への掲載は、SSBJ完全準拠の認定や、各数値の正確性の保証を意味しません。以下は掲載時点の会社説明・開示内容であり、制度導入による利益増加や作業削減の効果を一律に実証した事例ではありません。
| 企業・機関 | 主な取り組み | SSBJ準備で参考になる点 |
|---|---|---|
| リコー | ESG委員会でリスク・機会・目標・実績を審議 | 役割分担と基準差分を早期に整理 |
| TOPPANホールディングス | バリューチェーン全体で自然・気候を再評価 | 部門横断WGと外部知見を組み合わせる |
| トクヤマ | 取締役会承認、排出源別の目標、第三者検証 | 数値の内訳と財務影響を具体化する |
| INPEX | SSBJを意識し、重要課題と時間軸を見直す | 全社テンプレートで重複を減らす |
| 古河電気工業 | 委員会、取締役会、報酬、取引先調査を接続 | 開示を事業管理と供給網へ広げる |
| 伊藤忠商事 | 重要課題ごとにリスク・機会と対応を整理 | 経営方針と実行施策をつなぐ |
| アサヒグループHD | 中期賞与の指標へ社会価値を組み込む | 目標を経営者の評価へ反映する |
| ツムラ | 長期インセンティブの一部をサステナビリティへ連動 | 委員会と報酬制度を接続する |
| トヨタ自動車 | 時間軸を定義し、複数技術の戦略を説明 | 前提と戦略の選択肢を明示する |
自社の不足工程に近い事例を選びます。差分分析から始める会社はリコー、取引先調査の進捗を管理する会社は古河電工、経営者評価につなぐ会社はアサヒやツムラの開示が参考になります。
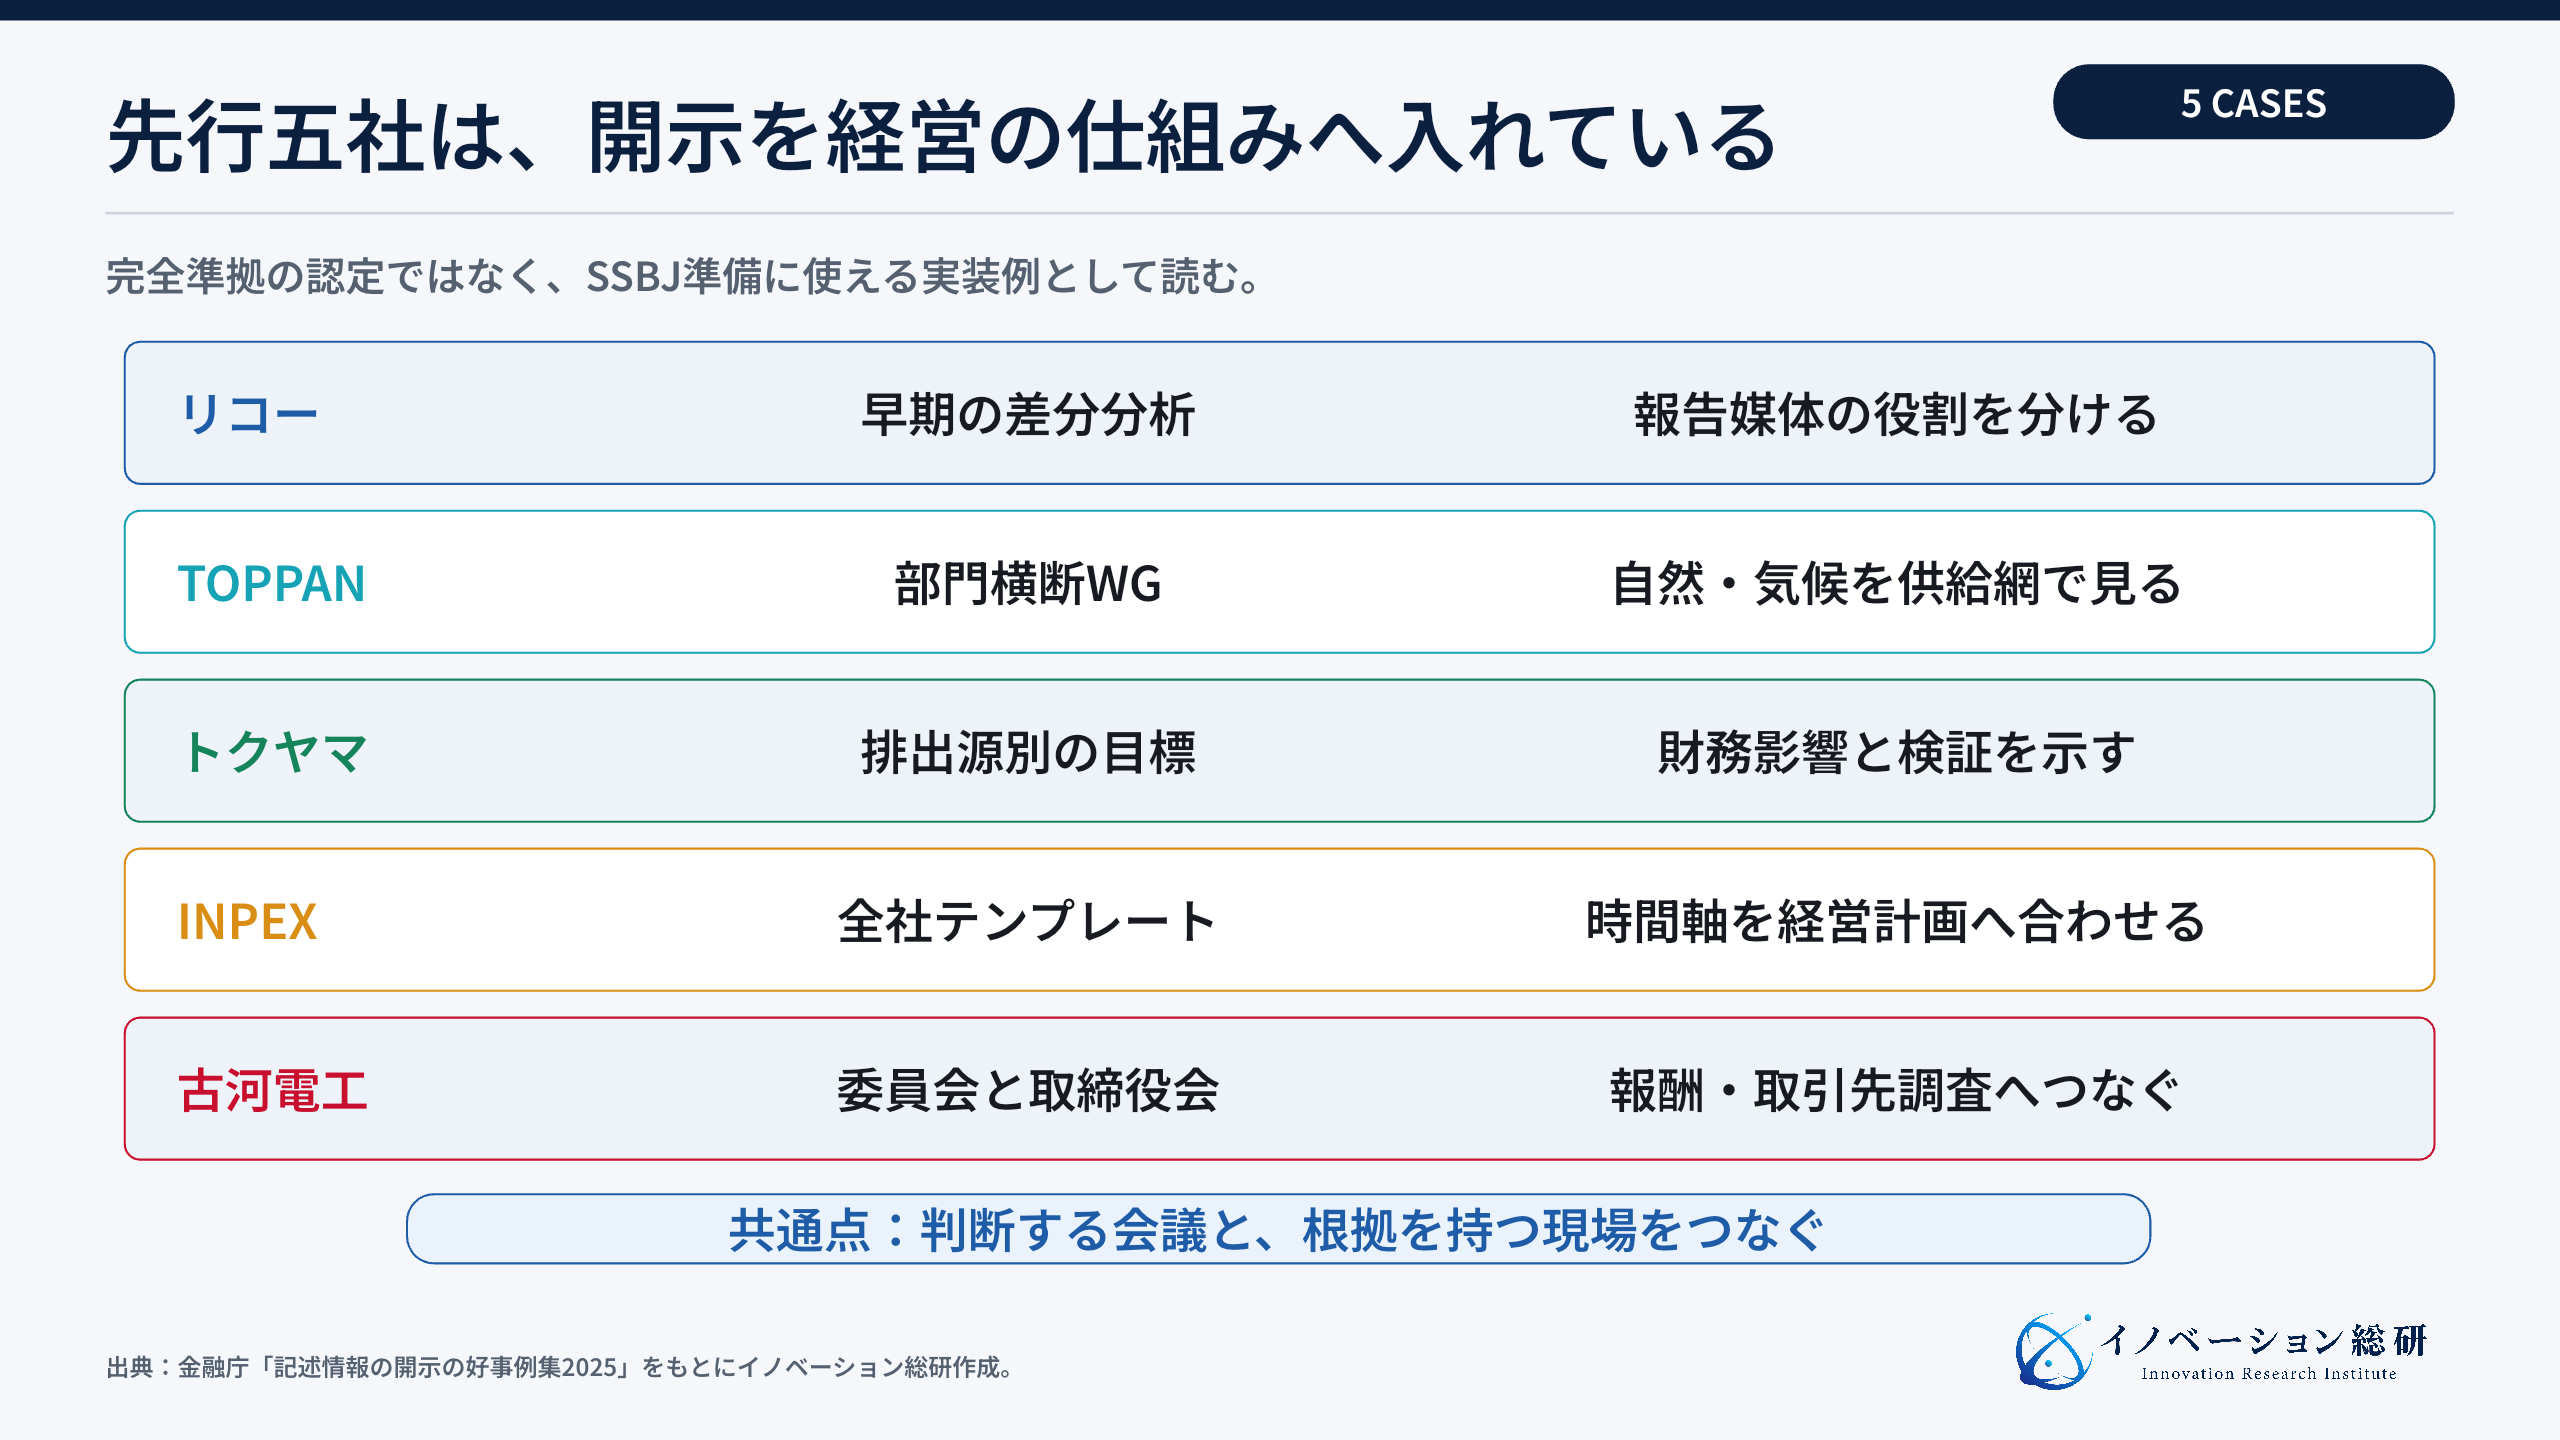
事例に共通するのは、開示担当者だけで文書を作っていないことです。取締役会、経営会議、委員会、事業部、経理、現場、取引先をつなぎ、判断とデータの両方を残しています。
SSBJ準備に生かす9社の開示・運用事例
参考にするのは、評価配分、調査実施率、承認手順など、何を実施・開示したかが確かめられる具体策です。 各社について、目的、実施した仕組み、開示で確認できる結果を見ます。
そこから自社へ取り入れる方法は、当研究所の実務上の提案として区別します。
リコーは公開草案の段階から差分を洗い出した
リコーの開示過程(PDF7ページ)では、事業成長とESGを同じ方向で進めるため、CEOが委員長のESG委員会でリスク・機会・目標・実績を審議しています。SSBJの公開草案の段階から要件との差を調べ、IR、経理、広報などで共有しました。
同社は、早期の差分分析によって社内連携を進めやすくなったと説明しています。参考になるのは、基準確定を待って文章を集めるのではなく、不足するデータと担当部署を先に可視化する方法です。
また、有価証券報告書、統合報告書、サステナビリティレポート、データブックの役割を分けています。法定開示と価値創造の説明を混ぜず、同じデータを目的に応じて見せる設計です。
TOPPANホールディングスは自然と気候を取引先まで広げた
TOPPANホールディングスは、TCFDへの対応後、TNFDへの賛同を機に、自然への依存と影響、リスク、機会をバリューチェーン全体で再評価しました。
社内では、地球環境に関するワーキンググループを置き、複数部門と外部有識者が参加しました。経営層と取締役会でも議論し、開示を磨いています。
同社は、自然関連の論点整理が社内の認識や対話に役立ったと説明しています。当研究所からの実務上の提案は、気候と自然の情報収集を設計する際、共通して使える取引先・拠点データを確認することです。
同社がアンケートを一本化したという実績までは、この資料から確認できません。
出典:金融庁好事例集、TOPPANホールディングスの開示過程(PDF8ページ)。
トクヤマは排出源と財務影響を具体化した
トクヤマの開示過程(PDF9ページ)では、経営会議、サステナビリティ会議、取締役会を通じて承認します。Scope 1の目標を燃料、原料、廃棄物などの排出源別に示し、数値を工場での対応と結び付けています。
さらに、第三者検証を利用し、時間軸や財務影響も説明しています。総排出量だけを示すより、どの設備や原料が変化を生むのかが分かります。
この事例から読み取れる成果は、排出源ごとの対策や財務への影響を、開示上で比較できる形にしたことです。開示の改善だけを理由に、排出削減や収益向上が実現したと説明しないようにします。
新規事業の視点では、工場データを開示指標へ変換するサービスが考えられます。ただし、計測機器、操業データ、排出係数、会計上の設備情報をつなぐ必要があります。
INPEXは重要課題と時間軸を経営計画へ合わせた
INPEXの開示過程(PDF10ページ)は、当時のSSBJ基準を参照し、中期経営計画に合わせて重要課題と時間軸を見直した取り組みを紹介しています。部門横断の対話とワーキンググループで論点を整理した、掲載時点の準備・開示の事例です。
中央のサステナビリティ部門が章立てとテンプレートを設計し、重複する説明を減らしています。事業部ごとに自由な文章を集めるより、判断理由と必要証拠を同じ形式で集めやすくなります。
同社は、財務・非財務のつながりを投資家との対話で説明しやすくなったと報告しています。自社へ応用する際は、短期・中期・長期の定義を経営計画と照合し、説明の重複を減らします。
なお、現在の有価証券報告書に準拠状況を記す際は、後述する2026年5月のSSBJの注意も確認します。
古河電気工業は報酬と供給網まで接続した
古河電気工業の2025年3月期の開示(PDF17〜19ページ)は、委員会の審議を取締役会へ報告し、目標の達成状況を役員報酬へつなぐ仕組みを説明しています。取引先の人権リスクについては、自己評価質問票(SAQ)と、必要に応じたヒアリング・是正の働きかけを組み合わせています。
2024年度の「主要取引先に対するCSR調達ガイドラインに基づくSAQ実施率」は84%で、目標70%を上回りました。一方、グループの従業員エンゲージメントスコアは目標77に対し実績72と、未達も理由付きで説明しています。
実績、目標、対象範囲を一緒に示すため、どの業務が進み、どこに対応が残るかを読者が確認できます。
SAQの84%は調査を実施した割合で、人権リスクが84%解消したという意味ではありません。供給者向けサービスでも、回答率だけを成果にせず、高リスク回答の再確認、是正依頼、未回答先の管理まで分けて追うことが重要です。
伊藤忠商事は新規投資の評価へESGを組み込む
伊藤忠商事の2025年3月期の開示(PDF14ページ)は、すべての新規投資でESGチェックリストを用い、投資後も確認を続ける仕組みを説明しています。取引先調査も組み合わせ、サステナビリティを年次の報告書作成だけでなく、投資と事業管理の判断へ組み込んでいます。
参考になるのは、評価した論点が投資承認と投資後のモニタリングに引き継がれることです。支援側はチェック項目を納品して終えるのではなく、承認条件と未解決事項を次回確認へ残す運用を設計します。
アサヒグループHDは中期賞与の40%を社会価値指標に配分
アサヒグループホールディングスの2024年12月期の開示(PDF21ページ)では、社内取締役と執行役員に3年ごとに支給する中期賞与の業績指標のうち、40%を社会的価値指標へ充てています。気候変動、容器包装、水、責任ある飲酒、人的資本の領域を評価に結び付ける制度です。
40%は中期賞与内の評価配分で、報酬総額の40%でも、導入による改善率でもありません。目標を掲げるだけでなく、誰を、どの期間・指標で評価するかまで示す点が参考になります。
ツムラは長期インセンティブの25%をサステナビリティに連動
ツムラの2025年3月期の開示(PDF22ページ)では、業務執行を担う取締役・執行役員の中長期業績連動株式報酬で、サステナビリティ課題の達成度に応じた評価の割合を25%としています。サステナビリティ委員会とリスクマネジメント委員会が連携し、重要なテーマを取締役会へ報告する体制も示しています。
こちらも25%の分母は当該インセンティブの評価であり、全報酬ではありません。委員会で把握した課題、取締役会の監督、担当経営者の評価をつなげる制度として読みます。
トヨタ自動車は戦略を検証するシナリオと前提を示す
トヨタ自動車の2025年3月期の開示(PDF40〜41ページ)は、複数の技術を選択肢とする戦略について、移行リスクと物理的リスクを分け、分析対象、参照シナリオ、時間軸を示しています。地域のエネルギー事情や政策など、シナリオが実現するための条件・制約も説明しています。
将来の一つの予測を確定値として置くのではなく、どの条件が変わると投資や事業に影響するかを確認できる開示です。自社でも前提、影響する費目、見直し時期を残し、開示のための分析を経営判断へつなげます。
SSBJ支援市場は5つの機能層でできている
支援事業は、収集、算定、開示、統制、保証・助言のどこで顧客が困っているかを分けて設計します。 SSBJ支援を一つの市場として見ると、制度解説、算定ソフト、開示作成、保証が混ざって見えます。
顧客の仕事へ分けると、次の5層です。
| 機能層 | 顧客の主な仕事 | 提供サービスの例 | 勝負になる資産 |
|---|---|---|---|
| 1. データ接続 | 拠点・人事・調達・設備から原データを集める | コネクター、入力画面、API | 既存システムとの接続実績 |
| 2. 算定・変換 | GHGや人的資本の指標へ変換する | 算定エンジン、排出係数、LCA | 業界別ロジックと更新管理 |
| 3. 開示管理 | 基準項目へ割り当て、説明文を管理する | 開示プラットフォーム、タグ付け | 基準差分と文書管理 |
| 4. 統制・証拠 | 承認、変更履歴、原資料を残す | ワークフロー、監査証跡、GRC | 内部統制と権限設計 |
| 5. 保証・助言 | 準備支援と、独立した第三者保証を区別する | 保証準備、専門助言、研修/要件を満たす業者による保証 | 資格、専門性、責任範囲 |
五つは、当研究所が制度要件と上記の公開事例から整理した機能区分です。市場規模やシェアの分類ではありません。
原資料から算定、文書、承認までのどこに未解決の仕事があるかを確認し、サービスの範囲を決めます。
実際の顧客は、すべてを一社から買うとは限りません。既存のERP、環境管理、人事、連結会計、文書管理を残し、不足する工程だけを追加する場合もあります。
参入企業は、五つ全部を自社で持つ必要はありません。どの工程の責任を負い、どこから先を会計士、弁護士、保証提供者、システム会社へ渡すかを決める方が重要です。
自社はSSBJのどこへ入れるか
顧客の反復業務、自社データ、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
SSBJ対応を、毎年続く経営報告の仕組みへ。
対象法人、重要性評価、データ所有者、締め日、承認、保証を整理し、自社で持つ役割と提携で補う役割を設計します。
SSBJを新規事業にする4つの参入方法
参入する工程は、自社が持つデータ・業務知識と、毎年発生する顧客の仕事から選びます。 新規参入では、制度解説の需要だけを追わないようにします。
制度の初年度を過ぎても毎年残る仕事を選びます。
| 参入方法 | 最初の顧客 | 提供価値 | 必要な資産 | 提携先・責任分界 | 主な懸念 |
|---|---|---|---|---|---|
| 対象・基準差分管理 | 上場企業の法務・開示部門 | 適用判定と改正差分を更新する | 規制情報、法人構造、更新体制 | 法的判断は弁護士等へ渡す | 誤った適用判定の責任 |
| データ収集・証拠管理 | 経理・サステナビリティ部門 | 依頼、差戻し、承認、証拠を一元化 | ワークフロー、権限、監査証跡 | ERP・GRC会社と接続する | 既存システムとの重複 |
| 業界別データ変換 | 製造、物流、建設、金融など | 業務データを開示指標へ変える | 業務知識、算定ロジック、API | 算定専門家と保証提供者へ接続 | 推計精度と係数更新 |
| 保証準備・内部統制 | CFO、内部監査、開示責任者 | 証拠不足と統制の弱点を先に見つける | 会計・統制知識、評価手順 | 保証業務との独立性を守る | 助言と保証の利益相反 |
4つの中で参入しやすいのは、自社がすでに持つデータや顧客業務に近い領域です。工場IoTを持つ会社なら設備・エネルギーデータ、人事SaaSなら人的資本、調達システムなら取引先データが入口になります。
一方、制度解説だけで差別化するのは難しくなります。というのも、基準本文は公開され、専門家の解説も増えるからです。
顧客が毎年困る締め日、差戻し、証拠、変更管理を解く方が、継続収益につながります。
顧客はどこから選ぶべきか
時価総額だけで顧客を選ばず、拠点数、取引網、既存システム、予算責任者を確認します。 最初の顧客を時価総額だけで選ぶと、競争が激しい大企業へ集中します。
業務の複雑さと既存資産の相性も見ます。
優先しやすいのは、海外子会社や工場が多い企業です。また、Scope 3(取引先など自社以外の排出)の比重が大きい企業、M&Aでシステムが分かれた企業、複数制度へ対応する企業も候補です。
というのも、こうした企業では、単純な表計算ではデータの出所を追いにくくなるからです。
また、直接の対象企業だけが顧客とは限りません。対象企業の部材・物流などの供給者も、取引先から必要な情報を求められることがあります。
これは供給者へSSBJの法定開示義務がそのまま移ることとは別です。依頼の目的、必要項目、対象範囲を確認します。
供給者向けでは、高機能な統合報告ソフトが最適とは限りません。質問の意味を説明し、既存帳票から必要な値を取り出し、提出履歴を残すサービスが使いやすい場合があります。
顧客を選ぶ前に、次の点を確認します。
- 開示や保証の予算を持つ責任者がいるか
- 毎年繰り返す作業が明確か
- 原データへ接続できるか
- 既存ソフトで解けない差戻しや証拠管理があるか
- 専門家へ渡す責任範囲を決められるか
SSBJ事業の懸念と責任分界を決める
基準の版、データ品質、保証の独立性、機密情報、準拠状況の表示を、契約と運用へ反映します。 SSBJ支援は、経営判断と法定開示に近い仕事です。
便利な機能を提供するだけでなく、間違ったときの責任を先に分けます。
第一の懸念は、基準改正です。実際、対象企業、経過措置、保証制度は今後も変わり得ます。
そのため、更新日、採用した基準、変更理由を残し、古い判定を自動で使い続けない仕組みが必要です。
第二は、データ品質です。たとえば、AIで説明文を作れても、元データの範囲や計算方法が違えば開示は正しくなりません。
そのため、原資料、作成者、確認者、修正履歴を追えることが先です。
第三は、保証との独立性です。たとえば、同じ事業者がデータ設計、判断、保証をすべて担うと、利益相反が生じる場合があります。
そのため、助言、システム提供、保証の役割を契約で分けます。
第四は、機密情報です。というのも、設備、人事、取引先のデータには、営業秘密や個人情報が含まれるからです。
そのため、収集範囲、閲覧権限、保存期間、海外移転を最小限にします。
第五は準拠状況の表示です。SSBJの2026年5月29日の注意は、基準のすべてを満たしていない有価証券報告書で「参考にした」「踏まえた」「考慮した」などと記すことも、完全準拠を誤認させるおそれがあると説明しています。
将来の適用に向けた進捗を説明する場合は、すべての定めを満たしていないことと、今後の対応時期・状況を明確にします。
SSBJ事業を見送るべき条件
原データや開示責任者に接点がなく、継続業務と責任範囲を決められない場合は、提携または見送りを選びます。 市場が伸びると見えても、自社に合わない参入はあります。
次の条件が重なる場合は、単独参入を見送るか、提携に切り替えます。
- 顧客の開示責任者へアクセスできない
- 公開情報を要約する以外の資産がない
- 原データや既存システムへ接続できない
- 毎年の運用ではなく、一度きりの報告書制作で終わる
- 法務、会計、保証との責任分界を決められない
- 業界別の計算方法を更新する体制がない
特に、制度説明の資料だけで価格を取るモデルは長続きしにくいと考えられます。顧客が内製化しやすく、基準改正のたびに説明責任だけが増えるからです。
参入しない判断も新規事業の成果です。既存顧客との関係は強いが専門性が足りない場合は、専門家やソフト会社の販売・導入パートナーになる選択肢があります。
SSBJに関するよくある質問
対象、開始時期、国際基準との違いを整理します。
まとめ:SSBJ対応は開示表ではなく運用をつくる仕事
SSBJ対応では、適用条件を確かめ、毎年のデータ確認と経営の承認が続く仕組みを整えます。 SSBJは、日本のサステナビリティ開示を、投資家が比較できる共通基準へ近づけます。
大企業から段階的に始まりますが、データ提出の影響は子会社や取引先にも広がります。
先行企業の事例を見ると、準備の中心は報告書の文章ではありません。取締役会、経営会議、データ所有者、原資料、承認、変更履歴をつなぐことです。
新規事業として狙えるのは、対象・基準差分管理、データ収集・証拠管理、業界別データ変換、保証準備・内部統制の4領域です。
勝負を分けるのは、制度知識の量だけではありません。顧客の決算工程へ入り、毎年同じ品質でデータと証拠を締められるかどうかです。
イノベーション総研では、企業が持つデータ、顧客接点、業界知識を起点に、参入する工程と提携で補う工程を整理します。単に「成長市場だから入る」のではなく、誰が何に支払い、どの責任を持てるかまで具体化します。
参照した主な資料
制度は金融庁・SSBJ・国会の一次情報、企業事例は金融庁掲載の報告書抜粋と企業コメントを確認しました。法的な適用判断は対象法人の条件に即して専門家へ確認してください。
- サステナビリティ基準委員会「SSBJ基準」
- サステナビリティ基準委員会「2026年7月13日セミナー」
- 金融庁「SSBJ基準の適用及び保証制度の導入等」関係府令
- 金融庁「記述情報の開示の好事例集2025」
- 金融庁「企業会計審議会第1回サステナビリティ情報保証部会」
- サステナビリティ基準委員会「SSBJ基準に準拠した旨の記載に関する注意」
- IFRS Foundation「ISSB Standards」
- 欧州委員会「Corporate sustainability reporting」
更新確認:2026年改正法の成立・施行情報、9月15日の指定告示改正、金融庁の好事例集・サステナビリティ編(PDF)。
CONTACT
お問い合わせ
SSBJの事業機会を、自社のデータと顧客業務から具体化する。
対象・基準差分、データ運用、業界別データ、保証準備を整理し、自社が継続して価値を出せる入口を設計します。


