
投稿日:2026.09.08 最終更新日:2026.10.16
EUサステナビリティ報告指令(CSRD)は誰に残った?2026年の対象
CSRDは、EUで事業を行う一定規模以上の企業に、環境・人権・従業員・企業統治などの情報開示を求める制度です。正式名称はCorporate Sustainability Reporting Directiveです。
2026年の改正指令は対象企業を絞りましたが、EUでの発効、各国の国内法化、企業の報告年度は別です。自社の対象年度と基準の版を確認したうえで、第三者の保証を受けられるデータと運用を整えます。
日本企業も無関係ではありません。まず、EUで大きな売上を持つ企業は直接対象になり得ます。
また、対象外でも、取引先から人権、温室効果ガス、資源循環などの情報を求められる場合があります。
CSRD対応では、対象と適用年度を確かめ、数値の根拠・担当・承認をそろえることが重要です。報告書の制作だけでなく、毎年のデータ収集と見直しまで設計します。
本記事では制度、国内外9社の取り組み、支援事業の参入方法を整理します。企業事例は主に2024年度の報告書と2025年の統合報告書に基づき、法定報告、自主的なESRS適用、準備・経営管理を分けています。
制度・公開情報の確認日:2026年9月28日。
この記事の結論
CSRD対応の中心は、開示項目を埋めることではなく、非財務データを経営報告の統制へ入れることです。
- 2026年改正で対象企業は絞られ、EU企業には従業員数と純売上高の二つの基準が設けられました。
- 先行9社は、経営報告、重要性評価、データ基盤、部門横断の統治、報酬へ実装を広げています。
- 参入の入口は、対象・基準差分、データ運用、業界別データ、保証準備・統制の四つです。
目次
EUサステナビリティ報告指令(CSRD)とは?情報を経営報告へ入れる制度
CSRDは報告内容とその根拠を共通基準で示す制度です。財務諸表と同じ保証水準を一律に求めるものではありません。
CSRDは、企業のサステナビリティ情報を経営報告書の中で開示させるEUの制度です。対象は温室効果ガスだけではありません。
ほかにも、水、生物多様性、資源循環、自社の従業員、取引先で働く人、消費者、企業行動などを扱います。
CSRDの報告は、ESRSという共通基準に沿って重要な影響・リスク・機会を選び、サステナビリティ・ステートメントとして経営報告書に含めます。任意の活動紹介と異なり、選定の過程や開示内容は独立した保証の対象です。
制度の基本は「限定的保証」です。財務諸表監査などの合理的保証と同じ水準を一律に求めるものではなく、見積りが含まれる場合も、その方法と不確実性を説明します。
したがって、「財務と同じ精度の実測値だけを集める」という理解ではなく、根拠を追跡できる状態を作ることが重要です。
欧州委員会は、最初の対象企業が2024年度の情報を2025年に公表したと説明しています。報告の場所も、任意の特設サイトではなく、経営報告書のサステナビリティ・ステートメントです。
つまりCSRDは、広報資料の作成ルールではありません。経営陣、財務、サステナビリティ、人事、調達、法務、内部監査が、同じ報告サイクルで動く制度です。
2026年改正でCSRDの対象企業はどう変わったのか
EU企業自身の対象基準と、EU域外企業グループの対象基準は別です。規模だけでなく年度と加盟国法を確認します。
2026年2月成立のDirective (EU) 2026/470は、EU企業の対象を平均従業員数1,000人超、かつ年間純売上高4億5,000万ユーロ超へ絞りました。グループ報告では連結基準を確認します。
改正指令は2026年3月18日に発効し、CSRD関連の国内法化期限は2027年3月19日です。新基準による2027年度以降の枠組みと、2025・2026年度の移行措置を分けて読みます。
EU域外企業グループ向けの改正条文(78〜79ページ)では、直近の連続する2事業年度のそれぞれで、EU域内純売上高が4億5,000万ユーロを超えることを確認します。加えて、報告するEU子会社の前年度純売上高が2億ユーロ超であることなどが条件です。
該当子会社がない場合の支店にも、前年度2億ユーロ超の基準があります。EU子会社自身に課される報告義務とは別に判定します。
| 区分 | 2026年改正後の主な基準 | 実務で確認する単位 |
|---|---|---|
| EU企業 | 従業員1,000人超、かつ純売上高4億5,000万ユーロ超 | 単体または連結グループ |
| EU域外企業 | EU域内純売上高が直近2事業年度の各年で4億5,000万ユーロ超。EU子会社、または条件を満たす支店の前年度純売上高が2億ユーロ超 | 親会社とEU拠点 |
| 旧対象企業 | 新基準で対象外なら、2025・2026年度に移行免除を設けられる | 各加盟国の法制化も確認 |
| 取引先企業 | 直接義務がなくても情報依頼を受ける | 顧客・金融機関・親会社との契約 |
第一波として2024年度から開示した企業でも、新基準から外れる場合があります。改正指令は、2025年度と2026年度の移行的な免除を加盟国が設けられるようにしました。
対象が縮小したことで、まず行うべき仕事も変わりました。特に、古い基準のチェックリストをそのまま使わないことが大切です。
そのうえで、最新基準で自社が残るかを見直します。EU拠点が従う加盟国法と、親会社の連結報告による免除も確認します。
日本企業はCSRDの対象になるのか
日本企業は、EU子会社の義務、親会社グループの報告、取引先への情報提供を分けて判断します。 日本企業は、三つの立場に分けて考えると分かりやすくなります。
一つ目は、EU拠点を持つ日本企業です。EU子会社が従業員数と純売上高の基準を満たすかを判定し、それとは別に、日本の親会社グループがEU域外企業向けの基準を満たすかを確認します。
報告主体、適用年度、連結報告による免除は法人別に整理します。
二つ目は、EU上場企業やEU企業グループの子会社です。これらの企業は、連結報告のデータ提供者になります。
そのため、日本法人が報告書を提出しなくても、親会社が必要とする環境、人材、取引先の情報を決められた期限で渡します。
三つ目は、対象企業のサプライヤーです。というのも、直接の法的義務がなくても、対象企業は自社のバリューチェーン(調達から販売・廃棄までの一連の取引先や工程)に関する情報を必要とするからです。
具体的には、製品別排出量、労働安全、人権リスク、原材料の由来などを求められる可能性があります。
2026年の改正指令は、報告企業の取引網に属し、前年度の平均従業員数が1,000人以下の企業を保護する枠組みも設けています。改正条文(55〜57ページ)は、CSRD報告のために自主基準を超える情報を求められた場合、提供を断る権利を定めています。
この上限はCSRD報告のための情報要求に関するものです。デューデリジェンスなど別目的の要求をすべて断れる規定ではなく、取引先に情報提出を一律に義務付ける規定でもありません。
依頼の目的と適用法を確かめ、任意提供する場合も必要な項目と共有相手を限定します。
ESRSとは?CSRDで開示する内容を定める共通基準
改訂ESRSでは必須項目を60%超減らす方針ですが、採択・発効・適用年度を分け、使う基準の版を確認します。 ESRSは、European Sustainability Reporting Standardsの略です。
企業が何を、どの考え方で開示するかを定めます。
基準は大きく、全企業に共通する横断基準と、環境・社会・企業統治のテーマ別基準に分かれます。このうち環境では気候変動、汚染、水、生物多様性、資源利用を扱います。
一方、社会では自社の従業員、バリューチェーンで働く人、地域社会、消費者を扱います。
欧州委員会は2026年7月3日に改訂ESRSを採択しました。公式発表では、必須データポイントを60%超、全データポイントを70%超減らし、企業ごとの報告費用は30%超下がると見込んでいます。
前二つは基準の項目数の変化、費用は見通しであり、導入企業で測った削減実績とは区別します。
必須データポイント60%超削減という改訂は、古い項目一覧のまま開発・見積りをしない理由になります。削除・統合される項目、残る根拠管理、基準間で共用できるデータを分けて工数を見直します。
項目数が60%減っても、対象判定、承認、保証対応を含む総工数が同じ割合で減るとは限りません。
一方、基準の目的は残っています。企業が環境や人へ与える影響と、サステナビリティ課題が企業の財務へ与える影響を示すことです。
9月28日に確認した欧州委員会の法令一覧では、この改訂は官報未掲載で、まだ発効していません。採択文は2027年1月1日以降に始まる事業年度からの適用を定め、2026年度については新版または従来版の選択、従来版に一部の緩和措置を適用する選択肢を設けています。
正式な発効日と最終掲載文を確認し、採用する版を明示します。
ダブル・マテリアリティは二つの方向から重要性を見る
人や環境への影響と、企業財務への影響のどちらか一方で重要なら、開示の対象になり得ます。 CSRDの特徴は、ダブル・マテリアリティです。
日本語では「二重の重要性」と訳されます。
一方向は、企業が人や環境へ与える影響です。たとえば、工場排水が地域の水へ与える影響、調達先で働く人の安全、製品が利用者へ与える影響などを見ます。
これをインパクト・マテリアリティと呼びます。
もう一方向は、環境や社会の変化が企業の財務へ与える影響です。たとえば、炭素価格で原価が上がる、水不足で工場が止まる、技能不足で生産能力が落ちる、といったリスクと機会を見ます。
これが財務マテリアリティです。
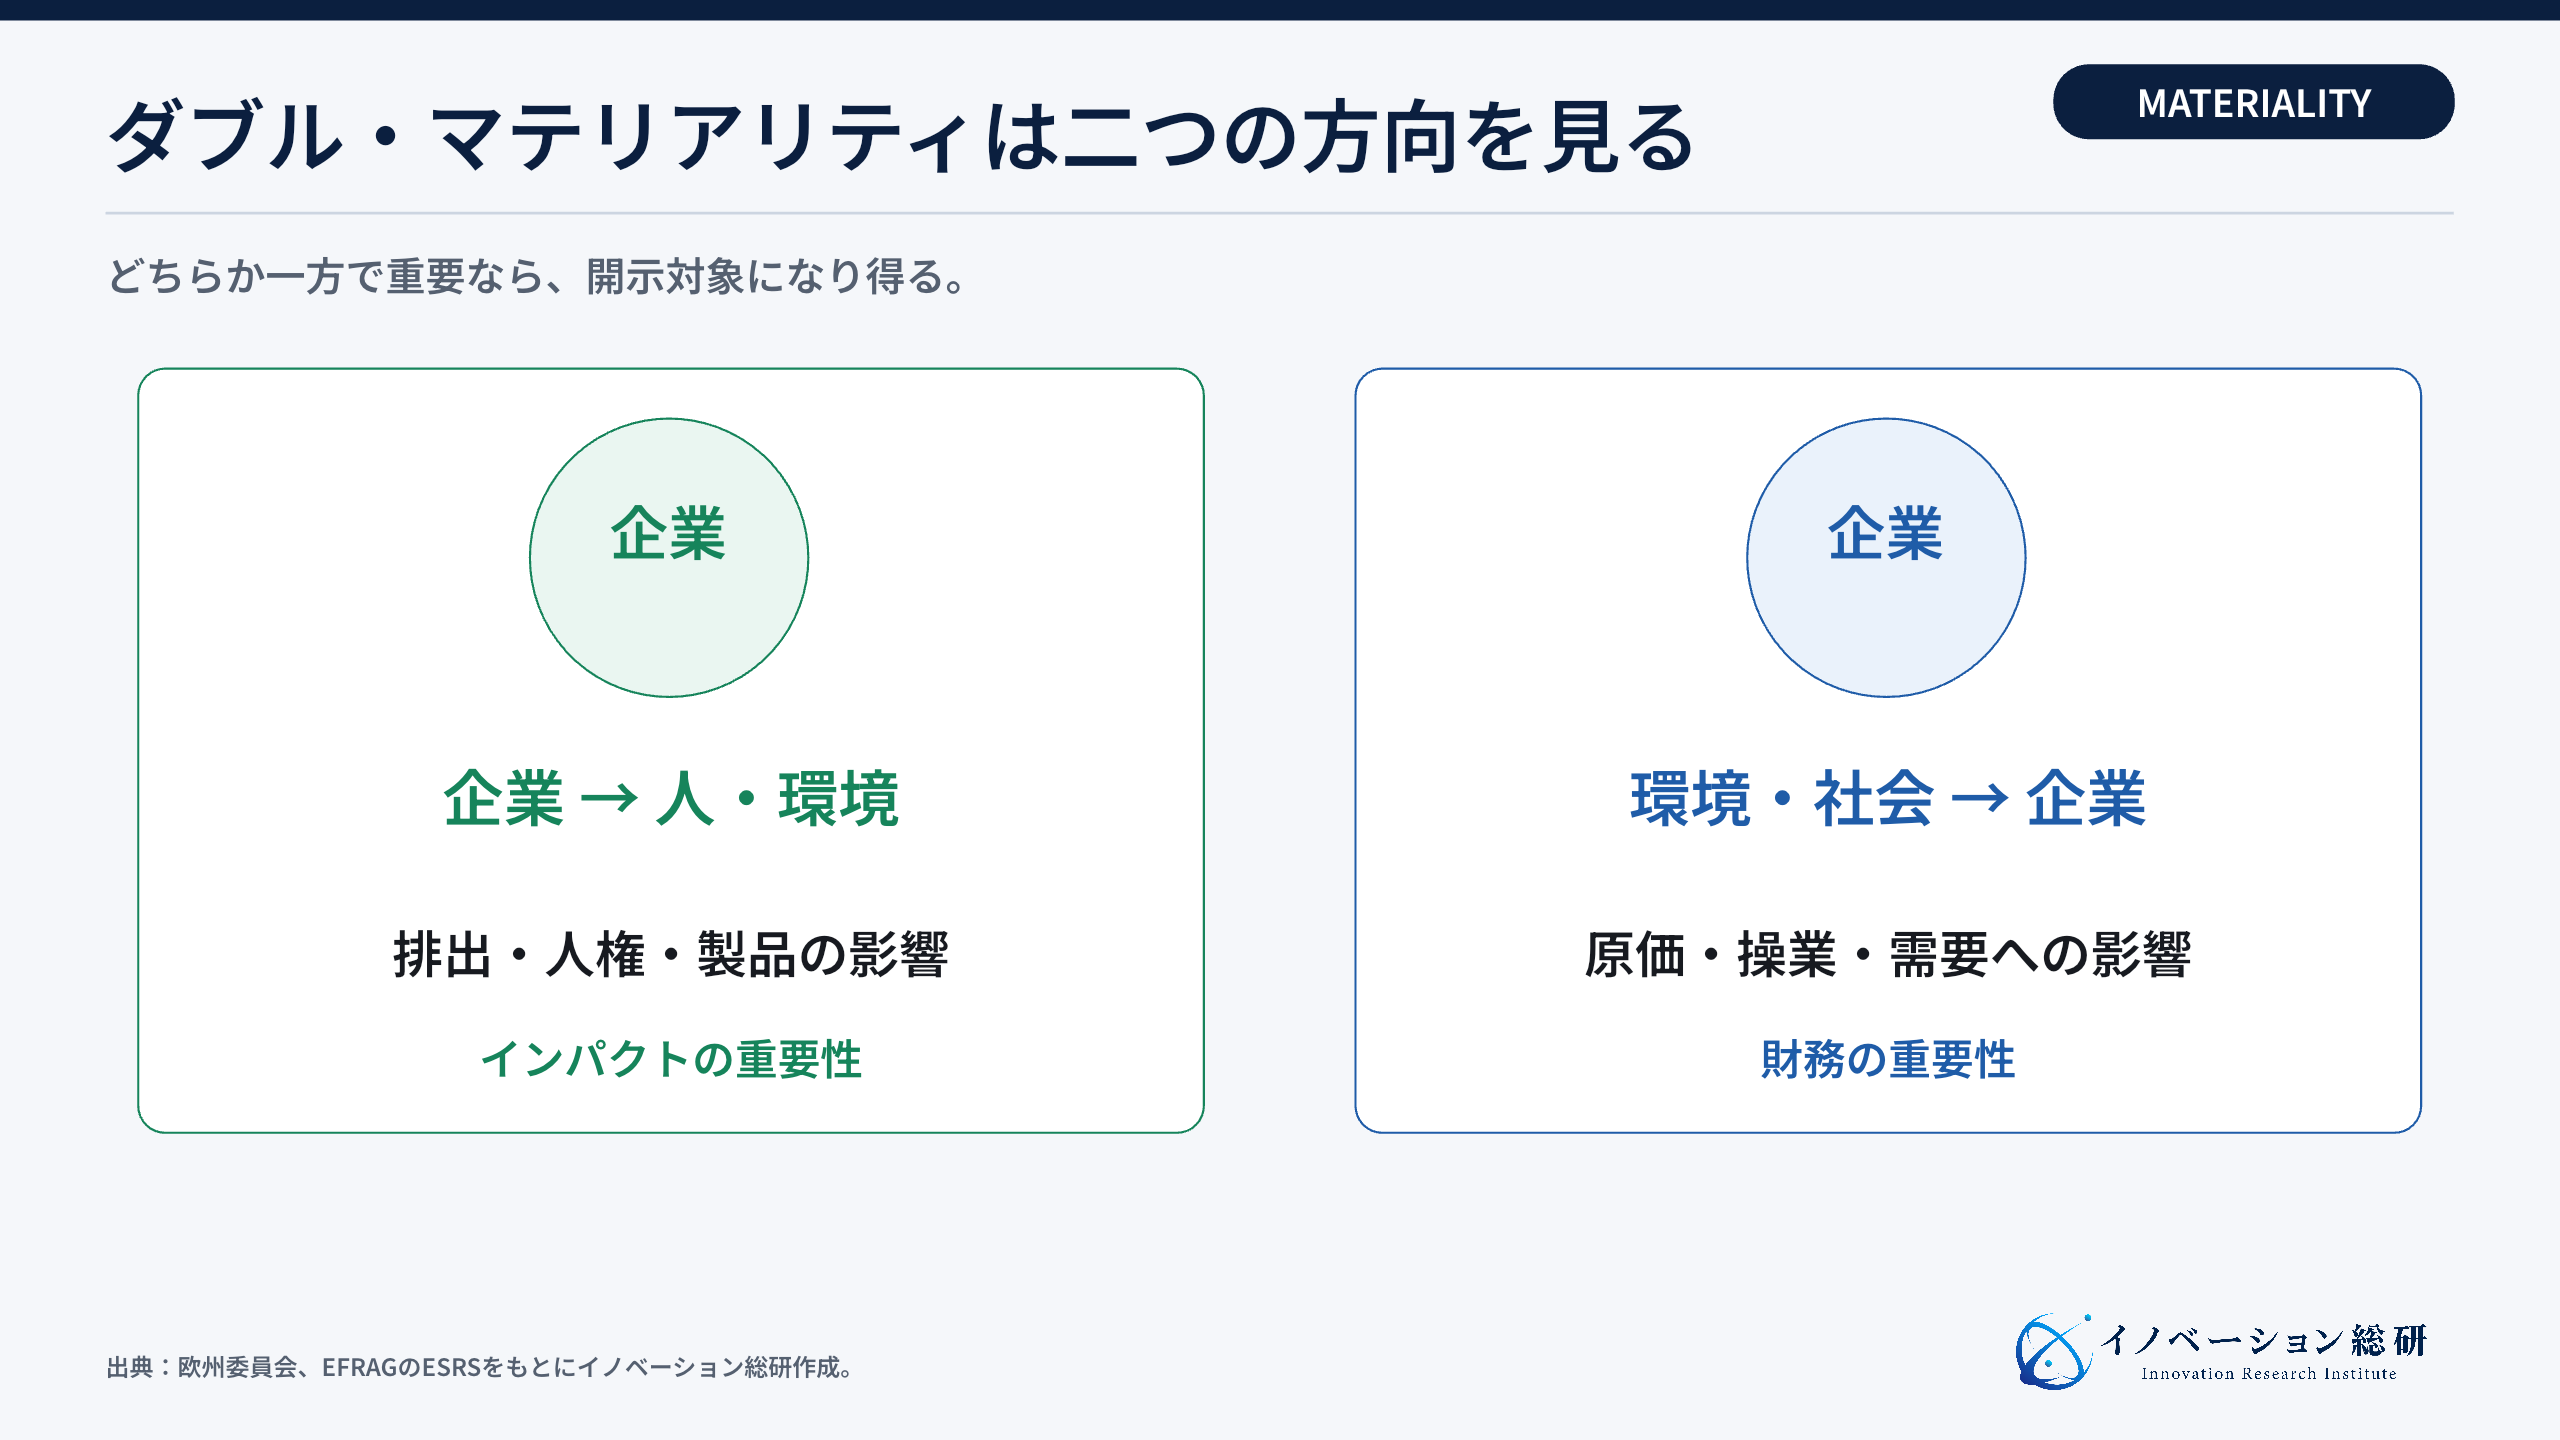
両方で重要である必要はありません。どちらか一方で重要なら、開示対象になり得ます。
実務では、テーマ一覧を並べるだけでは足りません。事業、地域、取引先、時間軸ごとに影響・リスク・機会を特定します。
そのうえで、重要性を評価した根拠、参加した部署、経営会議での承認、前年からの変更を残します。
開示実務は5つの工程で回す
受け取ったデータと、根拠・承認まで確認したデータを分け、未着と未確認を残して締めを管理します。 以下の5工程は、当研究所が実務を整理したものです。
法務による対象判断、事業部の重要性評価、各部署の収集・承認、独立した保証をつなぎます。保証提供者が作る調書と、企業が保管する原資料・承認記録は区別します。
| 工程 | 主な仕事 | 責任を持つ部門の例 | 残す証拠 |
|---|---|---|---|
| 1. 対象・範囲 | 対象法人、連結、バリューチェーンを決める | 法務、財務、経営企画 | 判定根拠、組織図、適用法 |
| 2. 重要性評価 | 影響・リスク・機会を選ぶ | サステナビリティ、事業部、リスク管理 | 評価表、関係者意見、承認記録 |
| 3. データ収集 | 数値と説明を担当者から集める | 人事、環境、調達、工場、IT | 原資料、計算式、提出履歴 |
| 4. 統制・保証 | 定義、レビュー、修正、保証対応を行う | 経理、内部監査、監査人 | 原資料、計算・修正理由、承認記録(保証提供者の調書とは区別) |
| 5. 報告・活用 | 経営報告へ統合し、意思決定へ返す | CFO、取締役会、IR | 報告書、会議記録、改善計画 |
数値は、誰が作成し、誰が確認し、どの原資料から転記したかを追えるようにします。説明文についても同じです。
具体的には、前年と異なる表現にした理由、見積りを使った部分、未確定のデータを残します。
報告の締切から逆算し、月次で確定する項目、年次で集める項目、推計を要する項目を分けます。財務と同じ日にすべての数値を確定させるのではなく、見積りの根拠、承認者、確定値への更新条件を決めておきます。
架空例|「受領済み」と「根拠まで確認済み」を分ける
50拠点から各20項目、合計1,000項目を集める架空例です。900項目が届き、そのうち850項目で根拠と承認を確認できたなら、受領率は90%、全対象に対する確認済み率は85%です。
未着の100項目を分母から外さず、残り50項目の不足資料も分けて追います。
さらに、確認済みのうち推計値は何項目か、重要な未確認項目がないかを示します。確認済み率は作業管理の指標であり、法令適合や第三者保証の合格率ではありません。
数値・項目数は説明用の仮定です。
CSRD・ESRSに関わる国内外9社の取り組みを比較する
9社の事例は、法定報告、自主適用、準備・経営管理を分けて読むと、自社に必要な工程が見えてきます。 事例には、CSRDに基づく報告、自主的なESRS適用、将来の開示準備、重要課題を経営へつなぐ取り組みが含まれます。
2024年度の報告書を中心に、どの運用を整え、何を公表したかを比較します。9社すべてが同じ法的義務や導入効果を持つという意味ではありません。
| 企業 | 主な実装 | 読み取れるポイント |
|---|---|---|
| Maersk | 年次報告にサステナビリティ・ステートメントを統合 | 別冊ではなく経営報告の一部にする |
| Schneider Electric | ESG向けITの連携と、報告範囲・除外・推計の説明 | 多拠点データと見積りの限界を明示 |
| BMW Group | 2024年度にESRSを自主適用し重要性を評価 | 事業・バリューチェーン別に論点を絞る |
| Novo Nordisk | 両面で重要な4テーマと、影響面で重要な3テーマを選定 | 製品使命とESG項目をつなぐ |
| Philips | CSRD運営委員会を設置 | 財務、監査、法務、人事を横断させる |
| SAP | CSRD・ESRSに沿う情報を統合報告で開示 | 財務と非財務の報告内容を整合させる |
| ダイキン工業 | 取締役会でCSRD・SSBJ対応を議論 | 経営が対応計画を監督する |
| 日立製作所 | 事業単位とバリューチェーンでIROを評価 | 重要課題を経営者報酬へ接続 |
| Toyota Motor Europe | 2024年のEUチームと日本への異動を人材紹介で説明 | 地域と本社をつなぐ担当を明確にする |
重要なのは、9社が同じソフトを使ったことではありません。自社の報告責任、事業構造、既存システムに合わせ、どこを経営管理へ組み込むかを決めていることです。
欧州6社はCSRDを経営報告と内部統制へ組み込む
報告を統合するだけでなく、対象範囲、推計、過年度修正、保証範囲を説明することが重要です。 欧州6社について、2024年度に何を報告・整備したかを見ます。
法定対応と自主的な適用の違いは、各事例で示します。
Maerskは別冊を増やさず年次報告へ統合する
Maerskの2024年年次報告書(47〜55ページ)は、初めてCSRD・ESRSに従って報告し、財務とサステナビリティを一つの年次報告書へ統合しています。同時に、サステナビリティ報告の内部統制は財務報告ほど成熟していないと説明し、改善の必要性も示しています。
同報告書は、2023年の冷媒に関する過大計上を修正した結果、2023年のScope 1排出量を170万tCO2e、約5%減額して再表示したと説明しています。これは過年度データの訂正であり、その量だけ実際の排出を削減したという意味ではありません。
実務では、前年の数値を上書きして終わらせず、旧値、新値、修正理由、確認者、影響する表を残します。実際の排出削減と計算・範囲の変更を分けることが、年ごとの比較を読み違えないための条件です。
Schneider Electricは多拠点データと見積りの限界を開示する
Schneider Electricの2024年Universal Registration Document(124ページ)は、EcoStruxure Resource Advisorを含むESG向けITをつなぐデジタル報告の仕組みを説明しています。原則として財務連結範囲に沿いますが、IT基盤と重要性を理由に一部拠点を除外し、その規模も開示しています。
除外拠点は従業員数で全体の1.5%未満、資産で0.6%と説明しています。また、Scope 3や化学物質では推計・供給者情報の限界を示しています。
参考になるのは、データを集めた範囲だけでなく、集めていない範囲とその影響を読者が判断できるようにすることです。
BMW Groupは影響と財務リスクを事業ごとに評価する
BMW Groupの2024年管理報告書(95〜99ページ)は、2024年末にCSRDがドイツ国内法へ未導入だったため、ESRSを自主的に適用したと説明しています。上流、自社、下流の各工程と時間軸に分け、人・環境への影響と財務リスク・機会を評価しました。
例えば工場の水使用では、人や環境への影響と、水不足・規制による事業リスクを分けて検討できます。同社は専門家の評価と関係者との対話を経て、経営・監査の会議体で結果を確認しています。
実務でも「重要テーマを選んだ」だけでなく、選定根拠と確認者を残します。
Novo Nordiskは企業使命から重要テーマを絞る
Novo NordiskのAnnual Report 2024(47〜49ページ)は、初めてCSRDに沿う報告を行いました。患者、気候、資源利用・循環、自社の従業員の4テーマは、影響と財務の両面で重要と評価しています。
これに加え、企業行動、水、汚染の3テーマは、影響の面で重要として扱っています。
この事例は「両面で重要な4テーマだけを開示する」という意味ではありません。片方の重要性だけでも対象になることを、テーマ選定で具体化しています。
自社でも、財務への影響が小さいという理由だけで、人や環境への重要な影響を落とさないようにします。
Philipsは財務・監査・法務・人事を一つの統治へ入れる
Philips Annual Report 2024は、オランダでの法制化前にESRSへ自主対応しました。CSRDの運営委員会には、企業リスク管理、経理、内部監査、法務、保険・リスク、人事、サステナビリティの担当が参加しました。
同社はESRSの対応表に掲載する全データポイントを限定的保証の対象とし、前年から合理的保証を受けていた一部情報には、その保証を継続しています(171ページ)。参考になるのは、部署間の責任と、第三者がどの範囲をどの水準で確認したかを分けて示すことです。
会議体を置いただけで差し戻しが減るという効果までは、この報告書から断定しません。
SAPは財務・非財務の情報を統合報告にまとめる
SAPの2025年2月27日の発表は、2024年統合報告書で初めてCSRD・ESRSに沿うサステナビリティ情報を公表したと説明しています。財務・非財務の情報を同じ報告書で参照できる形にした事例です。
実務で参考にできるのは、財務とサステナビリティの記述、対象期間、参照先を整合させることです。この自社開示の発表だけで、SAP製品の導入効果や、自社で使った製品の範囲まで立証されたとは扱いません。
日本企業3社はEU対応を国内開示と経営へつなぐ
国内企業で参考になるのは、制度対応を経営の監督、担当者の配置、評価・報酬につなげる方法です。 日本企業の事例は、取締役会の監督、重要課題と報酬の接続、EUと本社の人材連携です。
日本の親会社によるCSRD報告完了の事例と同一視しないことが重要です。
ダイキン工業はCSRD・SSBJ対応を取締役会で扱う
ダイキン工業の統合報告書2025(78ページ)は、2024年度の取締役会の主な議題にCSRD・SSBJへの対応を挙げています。確認できるのは、規制・基準への対応を取締役会の監督事項として扱ったことです。
共通システムの導入完了や負担削減の実績までは示していません。
ここからの実務上の提案は、経営が確認する対象範囲、適用時期、必要人員、予算を先にそろえることです。EU向けと日本向けの項目は対応表を作り、同じ原資料を使える部分と、定義・対象範囲が異なる部分を分けます。
これは同社の導入実績ではなく、当研究所による整理です。
日立製作所は重要課題を事業単位と報酬へ落とす
日立製作所の統合報告書2025(31・40ページ)は、ESRSとSASBを基に候補テーマを作り、事業単位とバリューチェーンの影響・リスク・機会を評価したと説明しています。関係者との対話と経営の審議を経て、重要課題「PLEDGES」を決めています。
2025年度から一部のサステナビリティ目標を経営者報酬へ反映し、短期インセンティブ(STI)の評価ではサステナビリティ評価を20%としています。これは報酬総額の20%という意味ではありません。
重要課題を選ぶだけでなく、誰が達成責任を持つかまで接続する事例として参考になります。
Toyota Motor EuropeはEUと日本をつなぐ担当者を置く
Toyota Motor Europeの公式キャリア紹介は、担当者が2024年1月にCSRD Reporting ManagerとしてEU ESG Reportingチームに加わった経緯を説明しています。さらに同年9月から日本のグローバルESGチームへ異動する記述もあり、現在も同じEU職務を担当しているとは断定できません。
この紹介は、EUでの準備と日本本社との連携を担う人材配置の例です。参考にする際は、担当者の経歴と、会社全体の開示完了・効果を区別します。
自社では地域拠点と本社の間で、依頼する情報、承認者、問い合わせ先を明確にします。
CSRD支援市場は5つの機能層で競争する
収集・算定・報告・企業間連携・保証では、必要な機能と責任が異なります。顧客の不足工程から選びます。
当研究所では、確認した企業の取り組みと公式の製品案内を、収集、算定、報告、企業間連携、保証・助言の5機能に整理します。これは市場シェアや導入成果の順位ではなく、顧客がどの工程に費用を払うかを考えるための区分です。
| 機能層 | 顧客の課題 | 対応する仕組み・確認した例 | 主な競争軸 |
|---|---|---|---|
| データ収集・エッジ | 工場・拠点から活動量を集める | 拠点の原資料・既存ITとESG報告基盤の接続 | OT接続、取得頻度、欠損処理 |
| 算定・LCA | GHGや製品別環境負荷を計算する | 排出量・資源使用量などの算定方法と係数管理 | 原単位、方法論、業界知識 |
| 統合レポーティング | 財務・非財務を統制下で報告する | Workiva、osapiens | 監査証跡、XBRL、複数基準 |
| サプライチェーン連携 | 取引先から一次データを集める | Catena-X、WBCSD PACT(PCFなど) | 標準接続、データ主権、参加率 |
| 保証・アドバイザリー | 第三者保証と制度対応を支える | 適用国の要件を満たす独立した保証提供者、制度専門家 | 保証実務、業界知見、信頼性 |
Workivaの公式案内は、各部署へのデータ収集タスク、進捗確認、表計算と報告文書の連携、版管理・監査証跡を説明しています。入力画面だけでなく、修正が報告書のどこへ反映されたかを追える設計です。
osapiensの公式案内は、重要性評価、報告、XBRL対応などを提供しています。Reporting Cockpitでは担当者、原資料、時刻、変更・承認履歴を結び付ける構成です。
購入時は対応基準の版と、使う機能の提供範囲を確認します。電子タグ付けの機能があることと、その年度に法的義務が発生していることは別です。
WBCSD PACTとCatena-Xは、製品カーボンフットプリント(PCF)の算定・交換や企業間のデータ連携を支えます。CSRDの全項目を保証するサービスではなく、取引網の炭素データを集める際の関連基盤として位置付けます。
国内企業の参入余地は、海外ソフトの再販だけではありません。日本の工場、人事制度、商流、承認手続きへ合わせ、必要なデータを実際に締められる運用を作ることにあります。
自社はCSRDのどこへ入れるか
顧客の反復業務、自社データ、責任範囲、提携が必要な部分を確認します。
NEXT STEP
次のステップ
CSRD対応を、毎年続く経営報告の仕組みへ。
対象法人、重要性評価、データ所有者、締め日、承認、保証を整理し、自社で持つ役割と提携で補う役割を設計します。
CSRDの新規事業は四つの反復業務から考える
新規事業の入口は、対象更新、データ運用、業界別算定、保証準備です。翌年も発生する業務と予算を確かめます。
新規事業として考える場合、制度解説を売るだけでは継続収益になりにくいです。顧客が毎年繰り返し、制度が変わっても残る業務を選びます。
| 参入方法 | 主な顧客 | 提供価値 | 収益モデル | 必要な提携先 | 主な懸念 |
|---|---|---|---|---|---|
| 対象・基準差分管理 | EU拠点を持つ日本企業 | 法人別の対象判定と改正差分を更新 | 年額利用料、更新支援 | EU法務、会計 | 法的判断の責任 |
| 開示データ運用BPaaS | 多拠点企業 | 収集依頼、確認、差戻し、証拠保存を代行 | 拠点・指標数の月額 | システム、保証提供者 | 人手依存、機密情報 |
| 業界別データ・算定 | 製造、物流、医薬など | 業務データをESRS項目へ変換 | SaaS、データ利用料 | OT、LCA、人事 | 定義変更、原単位品質 |
| 保証準備・統制基盤 | CFO、内部監査 | 責任者、承認、変更履歴、保証へ示す根拠を接続 | 導入費、年額利用料 | 監査法人、GRC | 独立性、監査との境界 |
四つを一度に提供する必要はありません。顧客の既存システムと担当者を確認し、毎年不足する一工程を選びます。
初期導入費だけでなく、改正時の更新、未回答への対応、根拠確認にかかる工数を継続価格へ含めます。
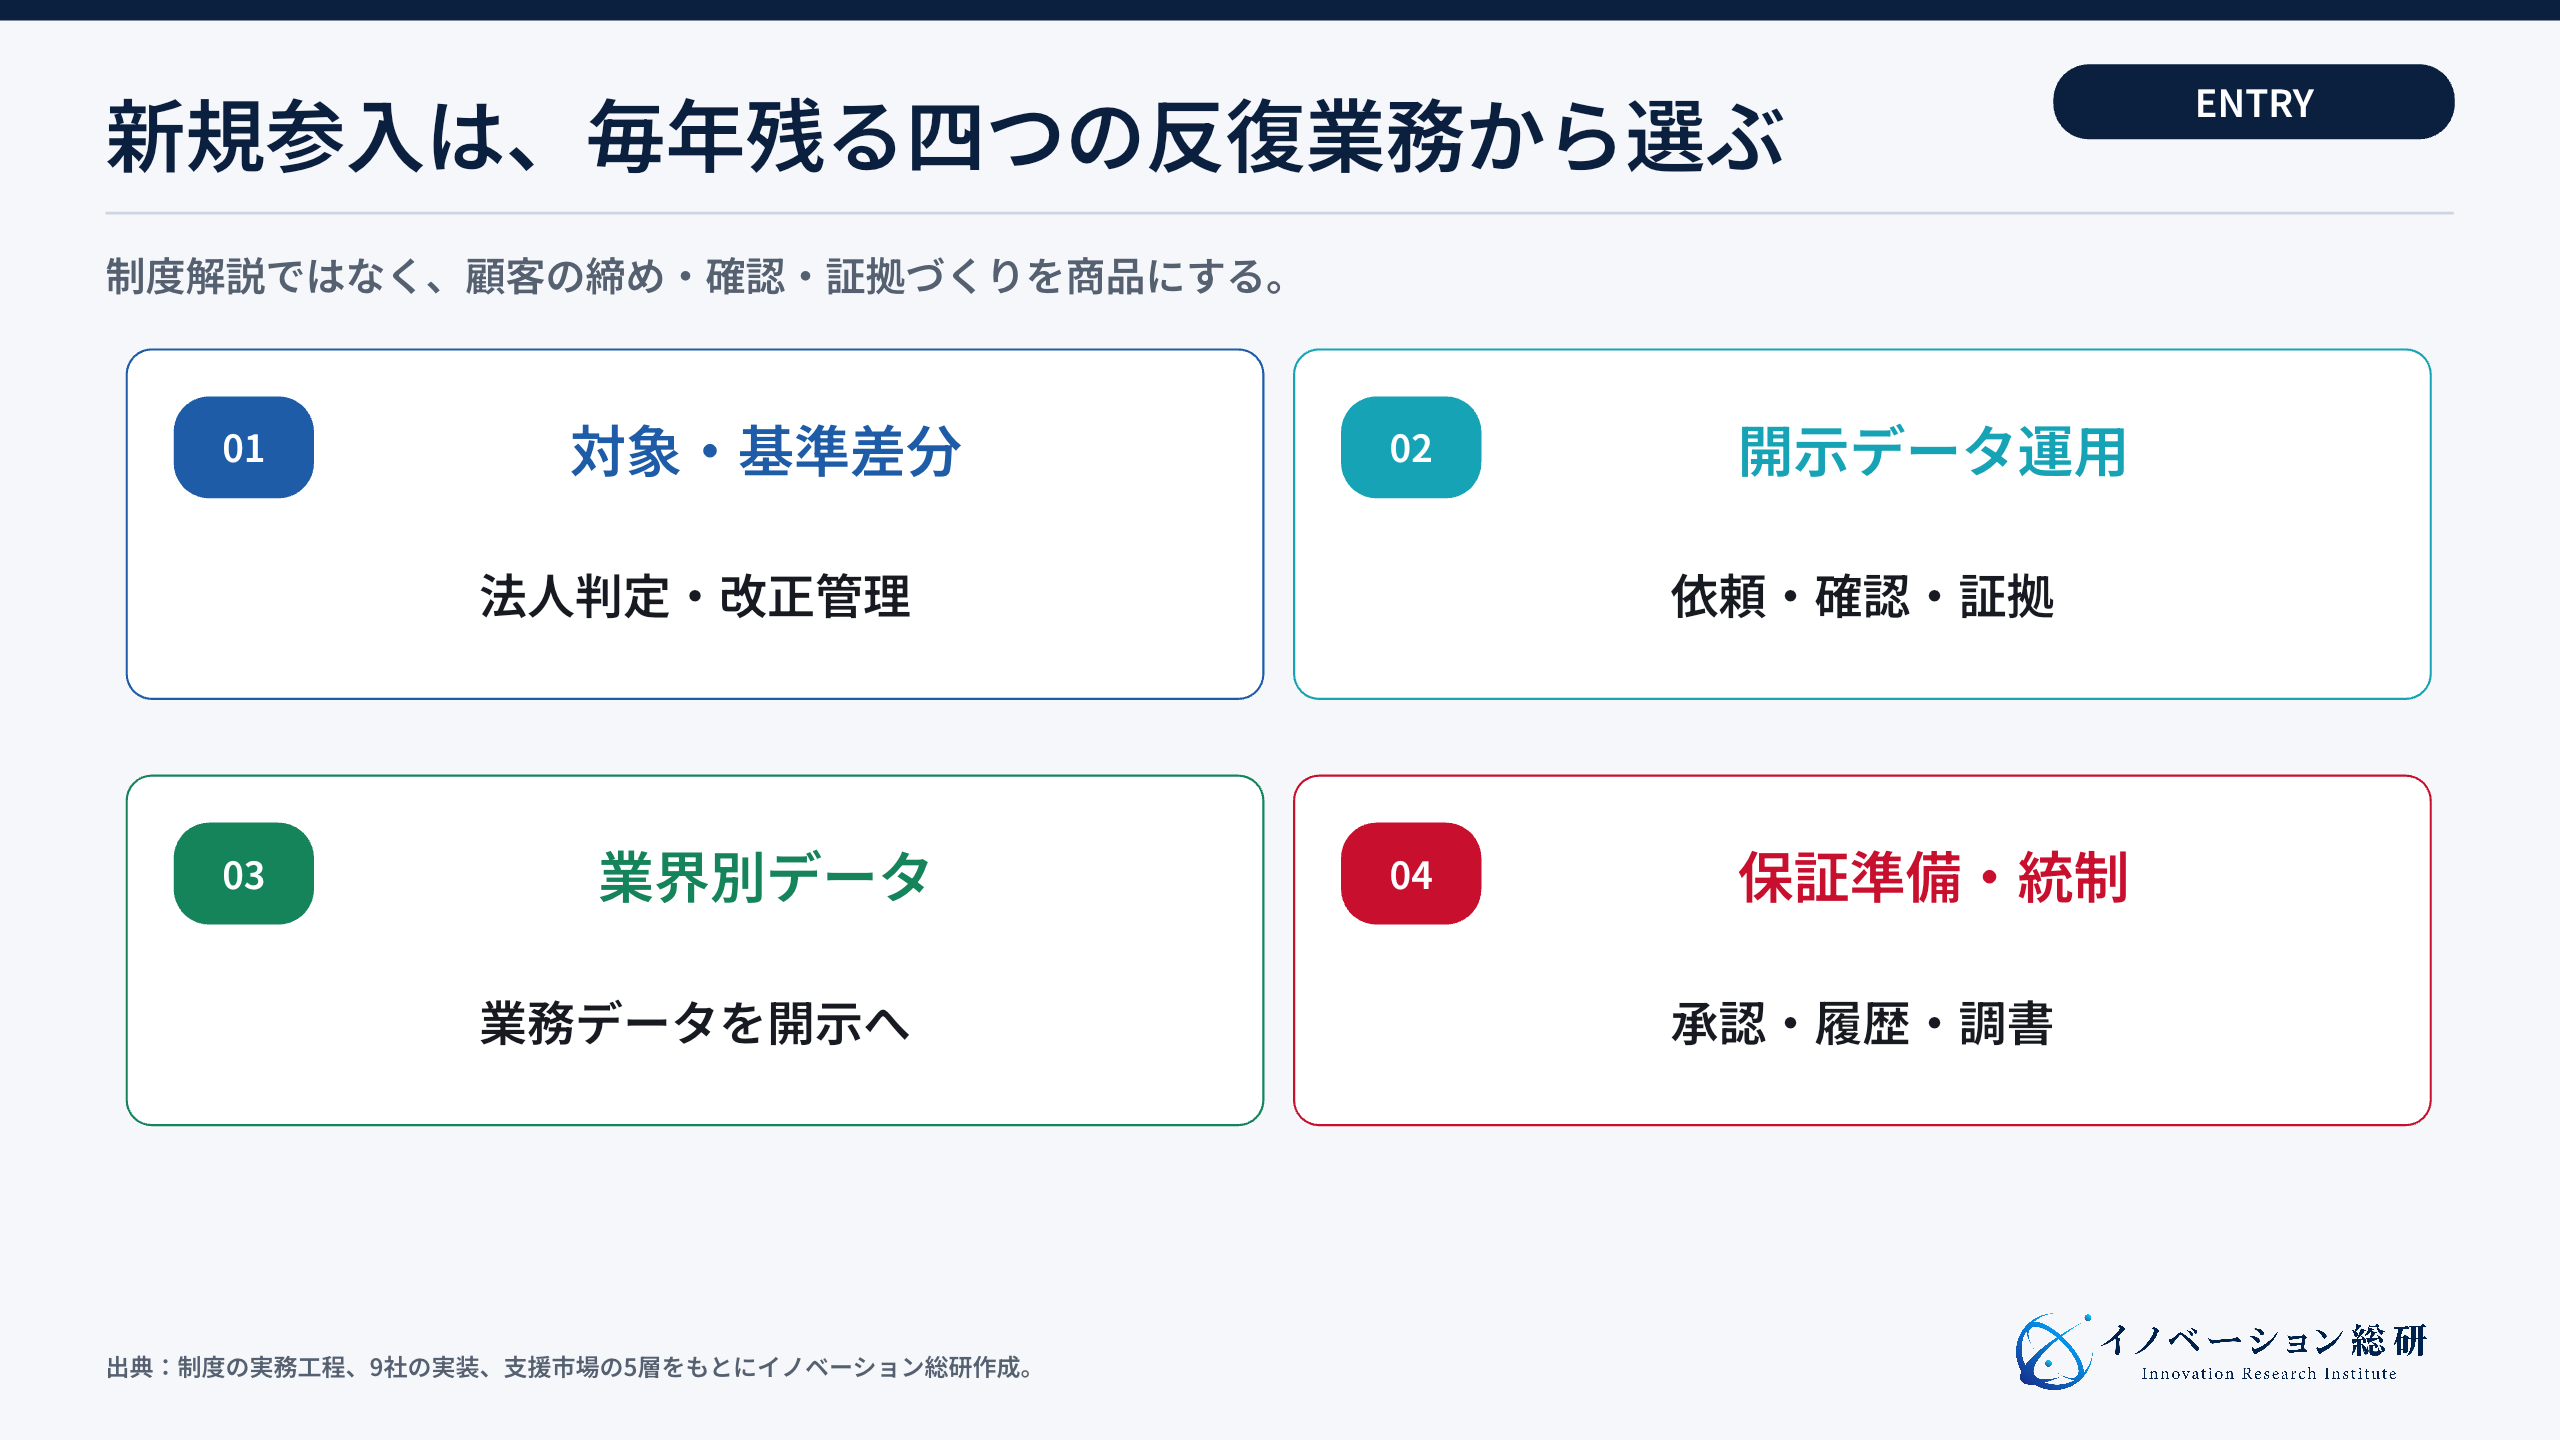
第一の機会は、対象・基準差分管理です。どの法人が対象か、どの基準版を使うか、親会社報告へ含めるかを更新します。
これは制度改正のたびに必要ですが、法的判断を単独で請け負わず、専門家の確認を組み込みます。
第二は、開示データ運用BPaaSです。BPaaSとは、ソフトだけでなく業務運用も提供する形です。
具体的には、担当者への依頼、不備確認、証拠整理、締め日の管理を繰り返します。ただし、顧客の内部統制を代替するのではなく、承認前までを整えます。
第三は、業界別のデータ・算定です。製造なら設備・BOM・化学物質、物流なら燃料と輸送距離、人事なら雇用区分・安全・研修といった既存の業務データを、開示項目へ変換します。
その際、全業種へ広げず、一つの業界とデータ源に絞る方が差別化しやすくなります。
第四は、保証準備・統制基盤です。具体的には、数値と説明文の作成者、確認者、根拠、修正理由を残します。
そのため、財務報告、GRC(ガバナンス・リスク・コンプライアンス)、内部監査の経験を持つ企業が入りやすい領域です。
参入前に確認したい6つの懸念
制度変更と対象縮小を織り込み、保証の独立性、機密情報、供給者負担、AIの根拠管理を契約と運用へ反映します。 一つ目は制度変更です。
対象企業や必要項目が変われば、作り込んだ帳票が不要になることがあります。基準の版、項目、適用年度を更新できる設計にし、改正時の保守費を見積ります。
二つ目は顧客が対象から外れることです。直接義務、親会社の依頼、顧客の依頼、自主開示を分け、どの目的に翌年度の予算が付くかを確認します。
対象企業数に想定単価を掛けただけでは、支援事業の売上見込みにはなりません。
三つ目は保証業務との境界です。データ作成を支援する立場と、その情報へ独立した保証を与える立場を分けます。
顧客が承認する範囲、支援会社の責任、保証提供者が必要とする資料を契約で確認します。
四つ目はデータの機密性です。エネルギー・原材料・従業員の情報には、原価や個人情報が含まれます。
集計値の閲覧権限と原票の閲覧権限を分け、保存先、保存期間、再利用の可否を決めます。
五つ目はサプライヤー負担です。質問数を増やす前に、既存の回答や共同基盤で再利用できる情報を確認します。
CSRD目的の要求上限、他法令の要件、任意の依頼を混ぜず、未回答時の推計と確認方法も用意します。
六つ目はAIの誤用です。生成AIで基準の検索や文章の下書きをしても、重要性、数値、根拠の承認者は人です。
参照した基準の版と原資料を残し、AIが推測した説明を企業の実績として載せないようにします。
事業化を見送る条件を先に決める
顧客の継続予算と自社が引き受けられる責任が確認できない場合は、工程を絞るか参入を見送ります。 次の条件に当てはまる場合、CSRD専用の新規事業を急いで始める必要はありません。
- 顧客が最新基準で対象か確認できていない
- 一度きりの報告書制作しか予算化されていない
- データ作成者と最終承認者を分けられない
- 原資料と計算結果を追跡できない
- EU法務、保証、業界データの不足を補う提携先がない
- 既存のERP・人事・工場システムと接続する方法がない
- 顧客の機密情報と個人情報を分離できない
見送りは撤退ではありません。対象判定だけを専門家へ渡し、自社はデータ収集の運用に絞る方法があります。
反対に、工場データは持っていても開示責任を負えない企業は、統合報告基盤と提携できます。
顧客が毎年困る工程と、自社が責任を持てる範囲が重ならなければ、制度の注目度が高くても参入しない方が安全です。
CSRDについてよくある質問
対象基準、日本企業への影響、ソフトの役割に関する疑問を整理します。
まとめ|CSRD対応は対象判定よりデータ統治が本番になる
CSRDの支援事業は、報告書を作るだけでなく、毎年の対象確認・データ承認・根拠管理を継続できるかで考えます。 対象・適用年度・加盟国法を先に確認し、報告に使う基準の版、データ責任者、根拠資料、承認、第三者保証の範囲をそろえます。
2026年7月に採択された改訂ESRSは、採択と発効を分けて扱います。
日本企業は、EUで直接対象になる企業、EU企業グループのデータ提供者、対象企業のサプライヤーに分けて考えます。対象外でも、顧客要請に応える最小データを持つ意味は残ります。
9社の事例は、開示の実装が経営報告、IT、部門横断の統治、重要性評価、報酬へ広がっていることを示します。制度のチェックリストではなく、誰がデータを作り、確認し、経営判断へ返すかが差になります。
新規事業の入口は、対象・基準差分管理、開示データ運用BPaaS、業界別データ・算定、保証準備・統制基盤の四つです。自社の既存顧客、データ、業務知識を起点に、責任を持てる一工程から始めます。
製品別の炭素データをEUの輸入実務へつなぐ制度は、CBAMの記事で説明しています。国内の排出量取引はGX-ETSの記事をご覧ください。
サプライチェーンの環境価値を扱う事業はカーボンクレジットの記事でも整理しています。
参考資料
制度はEUの一次資料、企業の取り組みは各社の報告書と公式発表を確認しています。各事例の対象年度・確認範囲は本文に記載しています。
- European Commission:Corporate sustainability reporting
- Council of the EU:CSRD・CSDDD簡素化の最終承認
- EUR-Lex:Directive (EU) 2026/470
- European Commission:改訂ESRSの採択
- European Commission:CSRDの委任法令
- EFRAG:2026 revised ESRS and voluntary standard
- Maersk Annual Report 2024
- Schneider Electric 2024 Universal Registration Document
- BMW Group Report 2024
- Novo Nordisk Annual Report 2024
- Philips Annual Report 2024
- SAP Integrated Report 2024
- ダイキン工業 Integrated Report 2025
- 日立製作所 Integrated Report 2025
- Toyota Motor Europe:CSRD Reporting
- Workiva for Sustainability Reporting
- osapiens:Disclosures & Reporting
- WBCSD:Partnership for Carbon Transparency
- Catena-X
制度の詳細はEU理事会の改正指令確定文書と2026年7月3日採択のESRS委任規則も確認しています。法定対象・適用年度・免除の判断は、対象法人の国内法と個別事情に即して専門家へ確認してください。
CONTACT
お問い合わせ
CSRDの事業機会を、自社のデータと顧客業務から具体化する。
対象・基準差分、データ運用、業界別データ、保証準備を整理し、自社が継続して価値を出せる入口を設計します。


